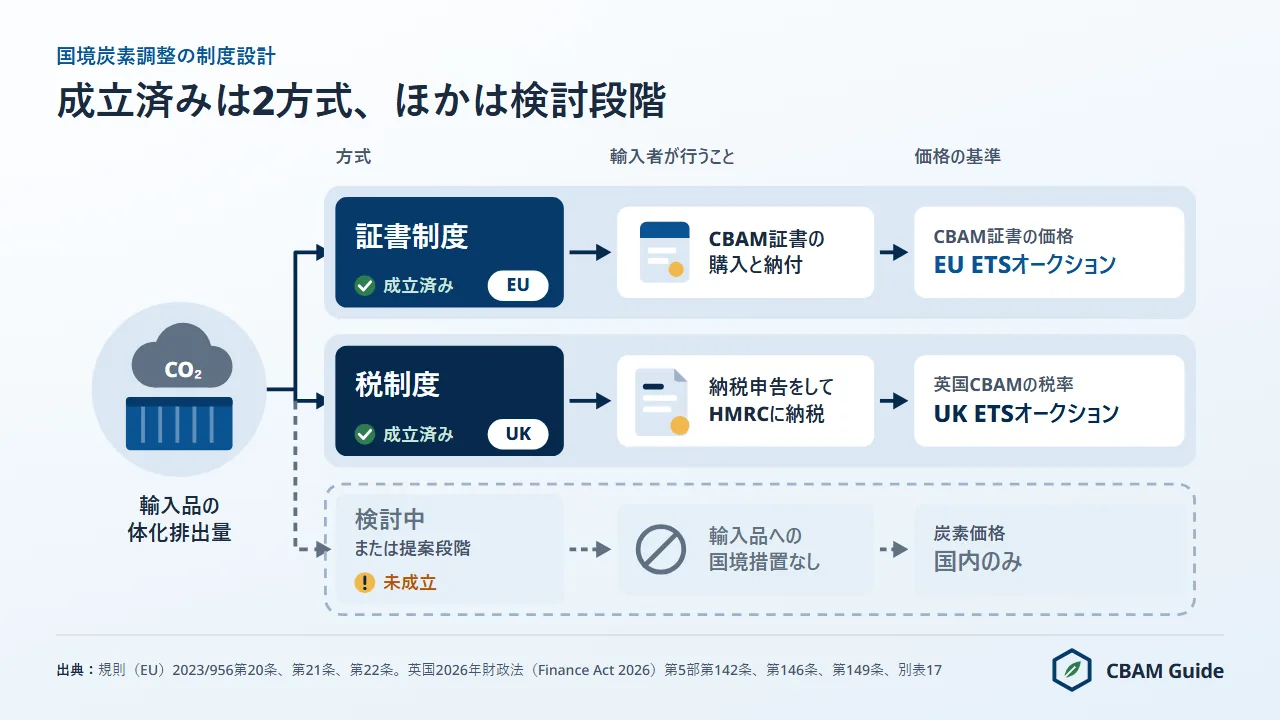
EU炭素国境調整措置(CBAM、JETROや欧州委員会の和訳では「炭素国境調整メカニズム」)にならった国境炭素調整は、EUの外でも少しずつ広がっています。2026年10月12日時点で法律として成立しているのは2つで、EU CBAMと、2027年1月1日に始まる英国CBAM(税制度)です。
ノルウェーは独自の制度を設けず、EU CBAMそのものを自国に適用する法律を可決しました。オーストラリアでは国境炭素調整を求める公式の勧告が検討されています。カナダとニュージーランドは制度を提案していません。日本も国内の排出量取引制度(GX-ETS)を2026年4月に義務化しましたが、国境炭素調整は提案していません。
根拠法令は「炭素国境調整メカニズム(CBAM)を規定する、2023年5月10日の欧州議会および理事会規則(EU)2023/956」です。CBAMは、規則(EU)2023/956に基づき、EUの輸入者に対し、輸入品の体化排出量に応じたCBAM証書の購入と納付を求める、EU ETSの価格に連動した証書制度です。本格実施期間に入ったEUの制度は、EUだけの試みにとどまらず、他国が参考にする手本になりつつあります。
日本の輸出者にとっての論点は2つです。英国向けの鉄鋼やアルミニウムが2027年から英国CBAMの対象になること、そしてGX-ETSなど日本の炭素価格がEUと英国で別々に評価されることです。本ページでは、成立済みと提案中の国境炭素調整を国ごとに整理し、制度の違いを説明します。あわせて、ある国で支払った炭素価格で別の国の負担を減らせるかという実務上の疑問にもお答えします。
キャプション:2026年10月12日時点で、EU CBAMは施行中、英国CBAMは2027年1月1日の開始が法律で決まっています。その他の国はまだ検討段階です。
各国のCBAMとは:導入が広がる理由
各国のCBAMとは、国内の炭素価格によって国内生産者が規制の緩い市場からの輸入品に対して不利にならないよう、輸入品の体化排出量に応じて炭素コストを課す国または地域の制度を指します。
規則(EU)2023/956に基づき2026年1月1日に本格実施期間に入ったEU CBAMは、この考え方を大規模に実施した最初の制度です。国内に炭素価格がある国には、同じ論理が当てはまります。国境での調整がなければ輸入品が国産品より安くなり、排出量は減らずに国外へ移るだけになるためです。これをカーボンリーケージ(炭素漏出)といいます。
導入を後押しする要因は、主に次の3つです。
- 国内の炭素価格による競争上の不均衡:排出量取引制度や炭素税など、既存の国内制度が国内生産者にだけコストを負わせます。
- 貿易相手国のCBAMへの対応:CBAMを導入した相手国の控除規定を通じて輸出市場へのアクセスを守るため、同等の制度を整えようとする外交上の動機が生まれます。
- WTO上の法的な位置付け:GATT第20条は環境目的の国境措置に一定の余地を与えており、導入を検討する政府の法的リスクを下げています。
EU炭素国境調整措置(EU CBAM)は、鉄鋼、セメント、アルミニウム、肥料、電力、水素の6部門を対象とします。独自の制度を設計する国の多くは、EUの設計を参照しつつ、自国の炭素価格制度に合わせて意図的に変更を加えています。
英国CBAM:2027年1月開始の税制度とEU CBAMとの違い
英国CBAMは2027年1月1日に始まり、EU CBAMに次いで世界で2番目に本格稼働する主要な国境炭素調整措置になります。
対象は、アルミニウム、セメント、肥料、水素、鉄鋼の5部門の輸入品です。2026年財政法(Finance Act 2026)第143条第3項に列挙され、別表16で品目が定められています。対象はEUより狭く、電力は含まれません。2023年12月に提案されたセラミックとガラスは、立法前に外されました。開始時は直接排出量だけが課税対象で、英国政府は間接排出量を早くても2029年までは含めないとしています。
英国CBAMは、EUの証書制度ではなく税の方式をとります。2026年3月18日に国王の裁可を受けた2026年財政法第5部により、輸入者は輸入品に含まれる排出量について英国歳入関税庁(HMRC)に税を納めます。税率は部門ごとに、英国排出量取引制度(UK ETS)のオークション価格を基に無償割当分を調整して算定します(第149条)。この構造の違いは、英国とEUの両方に輸出する生産者の二重負担のリスクに大きく関わります。
2026年10月23日時点で、拘束力のある税率はまだ公表されていません。HMRCが2026年10月16日に公表した試算税率(英語)は部門別にCO2換算トン当たり1.45ポンドから9.79ポンドで、納税義務は生じません。HMRCは同じ日に5部門すべてのデフォルト値(英語)も公表しました。2027年と2028年は、品目ごとに貿易加重の値が1つずつ定められています。
部門別の試算税率は次の表のとおりです(HMRC「Illustrative CBAM rates」、2026年10月16日)。
| 部門 | 試算税率(1 CO2換算トン当たり) | 状態 |
|---|---|---|
| 鉄鋼 | 9.69ポンド | 参考値、納税義務なし |
| アルミニウム | 9.79ポンド | 参考値、納税義務なし |
| セメント | 8.78ポンド | 参考値、納税義務なし |
| 肥料 | 1.45ポンド | 参考値、納税義務なし |
| 水素 | 9.24ポンド | 参考値、納税義務なし |
試算の前提は、2026年第3四半期のUK ETSの平均価格58.15ポンドと、2027年の無償割当の削減係数97.5%(5部門共通)です。英国の税率は無償割当分を差し引いた後の値なので、EUのCBAM証書の価格と直接比べることはできません。2027年1月から3月までの拘束力のある税率は、2026年末までに公表される予定です。
UK ETSは、排出上限、オークション、価格のいずれもEU ETSとは別に運営されています。
公式のCBAM証書の四半期価格は、第1四半期が1 CO2換算トン当たり75.36ユーロ、第2四半期が75.28ユーロとほぼ横ばいでしたが、EU ETSは第3四半期に強含みました。指標となるEU ETSの排出枠(EUA)の2026年12月限先物は2026年9月14日に取引時間中の9か月ぶりの高値88.53ユーロを付け、同日は1月以来の高値87.99ユーロで引けました(Emba Powerの日次レビュー)。
この上昇は、欧州委員会が2026年10月5日に公表した2026年第3四半期のCBAM証書の公式価格82.32ユーロに反映されています。第2四半期から7.04ユーロの上昇です(第21条第1a項)。UK ETSは独自のオークションで価格を決めるため、同じ施設で作られた同じ製品でも、英国CBAMとEU CBAMの負担は異なります。英国とEUの制度を連携させる正式な交渉は2026年1月から続いていますが、2026年10月12日時点で連携の合意は公式に発表されていません。
2026年10月28日、英国政府は製油所製品(ガソリン、ジェット燃料、灯油、軽油など、商品コード2710 12と2710 19の下の8桁コード16件)を英国CBAMに加える意向を示しました。英国財務省とHMRCの意見募集は2027年1月20日までで、開始時期は示されていません。これは提案段階で法律ではなく、開始時の英国CBAMの対象は5部門のままです。
2つの制度の設計の違いは、英国CBAMとEU CBAMの比較(英語)で項目ごとに説明しています。
英国CBAMは日本からの輸出品にも適用されますか
英国CBAMは、日本原産の鉄鋼、アルミニウム、セメント、肥料、水素にも、2027年1月1日以降の英国への輸入から適用されます。
HMRCの政策概要は、英国CBAMを免除される国・地域はないとしています。納税義務を負うのは英国の輸入者(税関申告の名義人)で(第146条)、日本の輸出者ではありません。関税評価額で年間5万ポンドの登録基準(過去12か月の輸入、または今後30日に見込まれる輸入)を下回る輸入者は、登録の必要がなく課税されません(別表17第2項、第147条第1項(a))。
日本の輸出者にとって重要なのは、英国のデフォルト値が原産国を区別しないことです。2027年と2028年は、EU原産のデータを除いた貿易加重の値が品目ごとに1つだけ定められ、国別の値は2029年からの予定です(告示案、2026年10月16日)。
EUのデフォルト値には日本の国別の表があり、熱延鋼板(CNコード 7208)と半製品(7207 11 14)はいずれも製品1トン当たり2.100 tCO2e(CO2換算トン、マークアップ前)です(実施規則(EU)2025/2621付属書I、実施規則(EU)2026/1740により差し替え)。英国の告示案では、10%のマークアップを含めて7207 11 14が2.856、7208 10 00が2.722です。システム境界の定め方が異なるため単純比較はできませんが、英国では日本産であることによる有利さはデフォルト値に反映されません。
英国のデフォルト値と試算税率による例では、半製品(7207 11 14)は2.856 × 9.69ポンド=製品1トン当たり27.67ポンドです(炭素価格軽減前、試算税率による参考値で納税義務なし)。デフォルト値で行った納税申告は、後から実排出量のデータで修正できません(別表17第8項第2号)。実排出量を使う場合は、申告前に検証済みデータを英国の輸入者に渡す必要があります。
HMRCは2026年8月27日、英国CBAMの炭素価格軽減措置の対象となる適格炭素価格制度(QCPS)の暫定リスト(16制度)に「Japan GX-ETS」を載せました。軽減は実際に支払われた炭素価格に対してだけ認められ、無償割当分は対象外です。これは英国の判断で、EU CBAMの第9条での扱いとは別です。日本に関する全体像はCBAMと日本にまとめています。
英国CBAMはEU原産品にも適用されますか
英国とEUの炭素市場は連携していないため、英国CBAMはEU原産品にも適用されます。
EUから英国に輸出する生産者は、生産段階ですでにEU ETSのコストを負担しています。英国の規則は、そのコストを英国CBAMの税額から差し引くことを認めています。HMRCが2026年8月27日に公表した適格炭素価格制度の暫定リストにはEU ETSが含まれており、輸入者は実際に支払われた炭素価格について炭素価格軽減を請求できます。ただし、無償割当でまかなわれた排出量は対象外です。
英国CBAMの委任立法(SI)はすでに制定されています。税を実施するSIは5本で、SI 2026/802、SI 2026/809、SI 2026/830が2026年7月に、SI 2026/994とSI 2026/995が2026年9月8日に制定されました。税率の計算と炭素価格軽減を定めるSI 2026/809は、2026年10月14日に下院で賛成319、反対115で承認されました。
HMRCの案内によれば、登録受付は2028年1月1日までに始まり、2027年中に登録基準に達した輸入者は2028年1月31日までに登録すればよいとされています。2027年分の最初の納税申告と納付の期限は2028年5月末で、2028年からは四半期ごとになります(SI 2026/830)。
英国とEUの排出量取引制度の連携交渉は、2026年1月から正式に続いています。2026年財政法第156条は、連携した排出量取引制度を持つ国の原産品を英国財務省が免除できると定めており、相互のCBAM免除には連携の合意が前提になります。2026年10月12日時点で連携の合意は公式に発表されておらず、詳しい経緯は英国とEUのETS連携(英語)にあります。
英国とEUの間で生じる二重負担の問題
英国とEUをまたぐ取引では二重負担が生じる可能性があり、2026年11月4日時点でそれを解決する規定はありません。
たとえば、トルコから鋼材を輸入する英国の製造業者は、生産でUK ETSのコストを、輸入したトルコ産鋼材で英国CBAMの税を負担します。その製造業者が完成品をEUに輸出すると、製品に含まれる鋼材の分にEU CBAMがかかります。日本産の鋼材を英国で加工してEUに輸出する場合も、同じ構造になります。
EUの第9条による控除は、原産国で炭素価格が「実際に支払われた」ことを条件としています(第9条第1項)。
欧州委員会は2026年5月13日、第三国の炭素価格を第9条で認める方法を定める実施規則案を公表しました。排出量取引制度、排出源ごとの炭素税、燃料ベースの炭素税、混合型の4つの経路を扱います。意見募集は2026年6月10日に締め切られましたが、2026年11月4日時点で実施規則案は未採択で、英国CBAMの税を個別に扱ってもいません。英国の投入財で支払った英国CBAMの税がEUの第9条で控除されるかどうかは、未解決のままです。
これは机上の問題ではありません。EUが2025年に英国から輸入したCBAM対象製品(付属書Iのコード)は72億7,680万ユーロで、金額ベースで第3位の原産国です(ユーロスタット(Eurostat)Comext DS-045409、2025年(2026年10月12日抽出))。
カナダの国境炭素調整:現状と見通し
2026年10月12日時点で、カナダには国境炭素調整の制度はありません。
カナダは、連邦の産出量ベース価格制度(OBPS)をはじめとする産出量ベースの価格制度で、国内の産業排出に価格を付けています。OBPSでは、施設は部門の基準値を超えた排出量について支払います。
カナダ財務省は2021年に国境炭素調整の意見募集を始めました。2026年10月12日に確認した意見募集のページはアーカイブされており、寄せられた意見は政府の次の対応の参考にするとしているだけで、決定も法案も示していません。設計上の課題として最も多く挙げられるのは、カナダ・米国・メキシコ協定(CUSMA/USMCA)との整合性です。米国には同等の連邦炭素価格制度がなく、米国からの輸入に影響するカナダの国境措置は、政治的にも法的にも大きな摩擦を生みます。
カナダの輸出者の立場は明確です。カナダ産の製品は、規則(EU)2023/956に基づくEU CBAMの義務を全面的に受けます。EUが2025年にカナダから輸入したCBAM対象製品は25億9,550万ユーロ、949万4,498トンで、その大部分は凝結させた鉄鉱石(880万8,189トン)、ほかにアルミニウムが59万5,229トンでした(ユーロスタット(Eurostat)Comext DS-045409、2025年(2026年10月12日抽出))。
OBPSで実際に支払われた炭素価格は第9条でEU CBAMの義務を減らす可能性があります。ただし2026年11月4日時点で実施規則は案の段階で、どの国の炭素価格も認められていないため、OBPSの価格をEUでの控除にどう換算するかは未定です。
国境炭素調整を検討しているその他の国
今後の動きで重要なのは4か国で、国境措置の検討や意向表明があるオーストラリアとニュージーランド、国内に炭素価格があっても国境措置を提案していない日本と韓国です。
オーストラリアのカーボンリーケージ・レビュー(英語)は、気候変動・エネルギー・環境・水省のもとで経済学者のフランク・ジョツォ氏が率いた検証で、2026年2月13日に最終報告書を公表しました。報告書は、リーケージのリスクが高い品目に国境炭素調整を導入するよう勧告しています。導入は段階的で、まずセメントとクリンカー、次にアンモニアとその誘導品、ガラス、石灰、鉄鋼へ広げる案です。
勧告された国境調整は、対象範囲をセーフガード・メカニズムにそろえる想定です。セーフガード・メカニズムは、年間10万CO2換算トンを超えて排出する大規模な産業施設を対象としています。
2026年から2027年のセーフガード・メカニズム見直しは、政府が討議資料を公表した2026年8月7日に正式に始まり、書面での意見提出は2026年9月18日に締め切られました。見直しでは、カーボンリーケージ・レビューの国境炭素調整の勧告が検討対象となっており、段階導入ではセメントとクリンカーが最初です。
国境措置は検討中の勧告で、決定ではありません。当サイトが最後に確認した2026年10月6日時点で、法案は提出されておらず、開始日も決まっていません。討議資料と意見提出の経緯は、オーストラリアのセーフガード・メカニズム見直し開始の記事(英語)にあります。
ニュージーランドは、単独ではなくオーストラリアと歩調を合わせる意向を初めて示しました。アーガス・メディアの報道によれば、サイモン・ワッツ気候変動相は2026年8月5日、ロトルアで開かれたCarbon Forestry 2026会議で、ニュージーランドのCBAMは「オーストラリアと連携して(in conjunction with Australia)」策定し、「来年後半(later next year)」になる見込みだと述べました。
ニュージーランドの制度は提案も立法もされていません。重要なのはオーストラリアとの連携を明言した点で、ニュージーランドの日程はオーストラリアのセーフガード・メカニズム見直しの結果に左右されます。発言の詳細はニュージーランドとオーストラリアのCBAM連携の記事(英語)にあります。
日本の排出量取引制度(GX-ETS)は、2023年度から2025年度のGXリーグでの任意参加を経て、2026年度(2026年4月から2027年3月)から義務化されました。対象は、直接CO2排出量が前3年度平均で10万トン以上の事業者です(経済産業省「排出量取引制度」、2026年9月30日更新)。GX-ETSは国内制度であり、日本は国境炭素調整を提案していません。2026年11月4日時点で、GX-ETSはCBAM規則の第9条で認められておらず、控除の実施規則も案の段階です。詳しくはCBAMと日本をご覧ください。
韓国は2015年から韓国排出量取引制度(K-ETS)を運営しています。第4期は2026年から2030年までで、ICAPによれば、鉄鋼などカーボンリーケージのリスクが高い部門は100%の無償割当を維持します。韓国は国境炭素調整を提案しておらず、K-ETSは2026年11月4日時点で第9条で認められていません。EU CBAMの影響は鉄鋼に集中しており、EUが2025年に韓国から輸入したCBAM対象の鉄鋼は362万8,576トンでした(ユーロスタット(Eurostat)Comext DS-045409、2025年(2026年10月12日抽出))。
成立済みと提案中の国境炭素調整を国・地域別に比べると、次の表のとおりです。
| 国・地域 | 制度の種類 | 状況(2026年10月12日時点) | 開始日 | 対象部門 | 価格の基準 |
|---|---|---|---|---|---|
| EU | 証書制度(EU ETSに連動) | 施行中 | 2026年1月1日 | 鉄鋼、セメント、アルミニウム、肥料、電力、水素 | EU ETSのオークション価格(2026年第3四半期の公式価格82.32ユーロ、2026年10月5日公表。2026年12月限EUA先物の9か月ぶり高値88.53ユーロ、2026年9月14日、取引時間中) |
| 英国 | 税(UK ETSに連動) | 成立(2026年財政法) | 2027年1月1日 | 鉄鋼、アルミニウム、セメント、肥料、水素 | UK ETSのオークション価格を基に、無償割当を調整して四半期ごとに定める部門別税率。2026年10月16日公表の試算税率は1.45~9.79ポンド(納税義務なし) |
| カナダ | 産出量ベースの価格制度(国内)、国境措置なし | 国境炭素調整の提案なし。2021年の意見募集はアーカイブ済み | 未制定 | なし(国内制度のみ) | 産出量ベースの価格制度 |
| オーストラリア | セーフガード・メカニズム。2026年2月のカーボンリーケージ・レビューが国境炭素調整を勧告 | 2026年から2027年のセーフガード・メカニズム見直しで検討中。意見提出は2026年9月18日締切。未立法(2026年10月6日確認) | 未制定。セメントとクリンカーから段階導入する案を協議中 | なし(国内制度のみ) | セーフガード・メカニズムのベースライン |
| ニュージーランド | なし。オーストラリアと連携したCBAMの閣僚発言 | 2026年8月5日に意向表明、提案なし | 未制定。閣僚は「来年後半」の策定に言及 | なし(制度の提案なし) | NZ ETS(国内制度のみ) |
| 日本 | GX-ETS(国内、2026年4月から義務化)、国境措置の提案なし | 国内制度は施行中、第9条では未承認 | 未制定 | なし(国内制度のみ) | GX-ETSの排出枠価格 |
| 韓国 | K-ETS(国内、第4期2026年~2030年)、国境措置の提案なし | 国内制度は施行中、第9条では未承認 | 未制定 | なし(国内制度のみ) | K-ETSの価格 |
日本の炭素価格制度は国境措置とどう関係しますか
日本の国内の炭素価格は、2026年11月4日時点でEU CBAMの第9条で認められておらず、英国ではGX-ETSだけが英国CBAMの適格炭素価格制度の暫定リストに載っています。
日本の主な炭素価格制度と、EUと英国での扱いは次の表のとおりです(各制度の出典は表内、2026年11月4日確認)。
| 制度 | 内容 | 状況 | EU CBAM(第9条) | 英国CBAM |
|---|---|---|---|---|
| 地球温暖化対策のための税(温対税) | 化石燃料全般にCO2 1トン当たり289円(環境省) | 2012年10月1日から段階導入、2016年4月1日に最終税率 | 未承認。鉄鋼、コークス、セメント製造用の輸入特定石炭は免税(経済産業省の令和9年度税制改正要望) | 適格炭素価格制度の暫定リストに記載なし |
| 排出量取引制度(GX-ETS) | 直接排出量が前3年度平均で10万トン以上の事業者(経済産業省) | 2026年度から義務化。鉄鋼とセメントはベンチマーク方式で無償割当(ICAP) | 未承認。無償割当分は実際に支払われた価格に当たらない | 「Japan GX-ETS」として暫定リストに記載(2026年8月27日)。無償割当分は軽減の対象外 |
| 化石燃料賦課金 | 化石燃料の輸入者などにCO2量に応じて課金(JETRO) | 2028年度から、未施行 | 未施行のため、2026年と2027年の輸入について主張できるものはなし | 未施行 |
| 特定事業者負担金(発電部門の有償オークション) | 排出量の多い発電事業者(JETRO) | 2033年度から、未施行 | 未施行 | 未施行 |
経済産業省は2025年5月の「CBAMへの対応に関する委員会」の資料で、GX-ETSや化石燃料賦課金を含む日本の炭素価格を、課金方法にかかわらず考慮するようEUに求めています。控除の仕組みと未解決の論点は、CBAMの炭素価格控除で詳しく説明しています。
英語のニュースレターです。CBAM証書の価格アラートと重要な規制の変更など、CBAMに関する最新情報を毎週お届けします。スパムは送りません。配信はいつでも停止できます。
このお知らせのために保存するのは、メールアドレスだけです。 プライバシーポリシー(英語)
複数のCBAMは世界の貿易にどう影響しますか
複数の国境炭素調整が同時に施行されると、国境をまたいで取引する輸出者と輸入者には、コストの累積、手続きの分断、投資判断のゆがみという3つの影響が生じます。
コストの累積は、製品が2つ以上のCBAM適用国の国境を越える場合や、ある国のCBAMの対象となった投入財が、別のCBAM適用国に輸出される製品に組み込まれる場合に起こります。英国とEUの間がその最初の例ですが、制度が増えるにつれ、複数の適用国を経由するサプライチェーンでは負担が重なっていきます。
手続きの分断は、制度の構造の違いから生じます。EUは証書制度で、認可CBAM申告者の地位、毎年9月30日までのCBAM申告書の提出、2027年からは四半期末の証書保有義務を求めます。2027年から、認可申告者は各四半期末に、その暦年の初めから輸入した製品の体化排出量の50%以上に相当するCBAM証書を口座に保有する必要があり、算定には第31条の無償割当調整が考慮されます(第22条第2項)。英国では、輸入者がHMRCに直接税を納めます。
両方の市場に輸出する生産者は、算定方法、検証の基準、手続きの期限が異なる2つの体制を維持することになります。日本の輸出者から見た2つの制度の違いは、次の表のとおりです。
| 項目 | EU CBAM | 英国CBAM |
|---|---|---|
| 法的な性格 | 証書制度(規則(EU)2023/956) | 税(2026年財政法第5部) |
| 義務を負う者 | 認可CBAM申告者(EUの輸入者またはその間接的通関代理人) | 英国の輸入者(第146条) |
| 開始 | 2026年1月1日(本格実施期間) | 2027年1月1日 |
| 対象部門 | 6部門(電力を含む) | 5部門(電力なし) |
| 間接排出量 | セメントと肥料は対象。鉄鋼(CNコード 2601 12 00を除く)、アルミニウム、水素、電力は対象外 | 対象外(早くても2029年まで) |
| 価格 | CBAM証書の価格(2026年は四半期ごと、第3四半期82.32ユーロ) | 部門別税率(四半期ごと、試算値1.45~9.79ポンド) |
| デフォルト値 | 国別。日本の表があり、熱延鋼板(7208)は2.100 tCO2e(マークアップ前。2026年は10%を加算) | 2027年と2028年は全原産国共通の貿易加重値。7208 10 00は2.722(10%のマークアップ込み) |
| 適用除外・登録基準 | 輸入者ごとに暦年の累積正味重量50トン以下は免除(第2a条、付属書VII第1項。電力と水素を除く) | 関税評価額で年間5万ポンドの登録基準(別表17第2項) |
| 最初の期限 | 2026年分の申告と納付:2027年9月30日(第6条第1項、第22条第1項) | 2027年分の納税申告と納付:2028年5月末(SI 2026/830) |
| 日本の炭素価格 | 未承認(第9条の実施規則案は2026年11月4日時点で未採択) | GX-ETSが適格炭素価格制度の暫定リストに記載。無償割当分は対象外 |
投資判断のゆがみは、CBAM適用国の間で炭素価格が異なるときに生じます。EU CBAMの2026年第3四半期の公式価格82.32ユーロを前提に採算が合う脱炭素投資でも、炭素価格の低い市場への輸出では同じ収益を生まない場合があります。生産者がすべての市場で同時に最適な判断を下すには、制度ごとの価格見通しを詳しく試算する必要があります。
EU CBAMにおける証書の義務の仕組み(納付の手順と第9条の控除との関係を含む)は、CBAM証書で詳しく説明しています。日本産の鉄鋼製品ごとのEUでのコストは、日本の鉄鋼輸出とEU CBAMで計算しています。
国境炭素調整の広がりは途上国にどう影響しますか
国境炭素調整は、負担を吸収する余力が最も小さい経済に、コストの圧力を集中させます。
EUが2025年に輸入したCBAM対象製品(付属書Iのコード)は、インドから52億9,860万ユーロ、ベトナムから24億7,170万ユーロ、ブラジルから16億5,740万ユーロ、モザンビークから15億6,270万ユーロ、南アフリカから12億3,730万ユーロでした(ユーロスタット(Eurostat)Comext DS-045409、2025年(2026年10月12日抽出))。
これらの製品は、EUや英国の生産者が国内で受けられる脱炭素投資の支援なしに、国境調整を全面的に受けます。参考までに、日本からの輸入は14億4,820万ユーロで、金額ベースで第22位です。
欧州委員会の2025年12月16日の見直し報告書(COM(2025) 783)によれば、モザンビークのEU向けCBAM対象製品の輸出(主にアルミニウム)は2024年にGDPの約5.5%に当たり、同報告書自身のモデルでは2035年までのGDPへの影響はマイナス0.01%です。GMKセンターは、ウクライナの鉄鋼業について2026年から2030年に27億ドルの投資損失と47億ドルの輸出損失を予測しています。英国CBAMは2027年1月から、もう一段のコスト圧力を加えます。
ブラジル、インド、南アフリカ、中国のBASIC諸国は、WTOやUNFCCCの場で、CBAMの収入を途上国の脱炭素の資金として還流させるべきだと正式に主張してきました。規則(EU)2023/956には収入の使い道の規定も国際的な還流の仕組みもありません。証書は加盟国が販売するため、収入は各国の予算に入ります。
2025年7月16日の欧州委員会提案(COM(2025) 574、法律ではありません)は、2028年から収入の75%をEUの独自財源にする内容ですが、2026年10月12日時点で理事会は採択していません。国別の影響と外交上の対応は途上国へのCBAMの影響(英語)で扱っています。
今後24か月の注目点:各国のCBAMはどう動きますか
今後24か月で、国境炭素調整の広がりが加速するか停滞するかを決める動きは3つあります。
1つ目は、2027年1月1日の英国CBAMの開始で、最も早く訪れる節目です。英国は、EUと並行して国境炭素調整を運用する最初の国になり、2つのCBAMへの同時対応を初めて実地で試すことになります。2027年に表れる技術上、事務上の課題は、他国政府が導入の是非と方法を判断する材料になります。
2つ目は、EUの川下製品への対象拡大です。欧州委員会が提案(COM(2025)989、法律ではありません)で約180品目の追加を示し、2026年を通じて立法手続きが進みました。理事会は2026年6月12日に一般的アプローチを採択し、対象を広げました(Mayer Brownによれば約200の追加コード、当サイトの集計では全体で300をわずかに超える項目とコード)。
欧州議会の環境委員会(ENVI)は2026年7月6日に賛成56、反対11、棄権12で独自の立場を採択し、推計457の川下製品に広げました(業界紙の数字で、ファスナー、線、ばね、家庭用品、太陽光パネル、台所用品など鉄鋼とアルミニウムの完成品を含みます)。迂回防止の規定も強めています。
欧州議会の本会議は2026年9月15日、賛成464、反対50、棄権159で第一読会の交渉権限を採択しました。報道によれば、2026年10月20日の第1回三者協議(トリローグ)は全体合意に至らず、4つの論点が技術的な作業に回されました。第2回は2026年11月30日と報じられており、法案はなお提案段階で、2028年1月からの適用を目指しています。
最終的な品目リストは三者協議の主な争点の1つで、欧州委員会の約180品目(プレスリリース)から、理事会の300をわずかに超える項目とコード(当サイトの集計)、欧州議会の推計457まで幅があります。JETROは2026年9月18日、電力中央研究所の分析として、提案された川下製品のコードが日本の対EU輸出の5.0%を占め、現在のCBAM対象製品の2.9%を上回ると紹介しています。欧州委員会、理事会、欧州議会のいずれの案にも、化学品や樹脂は含まれていません。
3つ目は、ロシアが2025年5月に申し立てたWTO紛争DS639です。紛争解決機関は2026年9月25日、ロシアの2回目の要請を受けて小委員会(パネル)を設置しました。国境炭素調整に関する最初のWTOパネルです。2026年10月23日時点でパネルは構成されておらず判断も出ていません。27のWTO加盟国・地域が第三国参加の権利を留保しています。
WTOの上級委員会は2019年12月から機能しておらず、パネルの報告書が上訴されれば拘束力のある決着はつきません。DS639の意義は、予想される法的な結論よりも、政治的なシグナルにあります。WTOの仕組みがCBAMの適法性を裁けなければ、独自の制度を導入する国は、拘束力のある多国間の制約を受けないことになります。
各国のCBAMについてよくある質問
国内に炭素価格があれば、その国の輸出品はEU CBAMを免除されますか
国内に炭素価格があるだけで、その国の輸出品がEU CBAMを自動的に免除されることはありません。免除されるのは、規則(EU)2023/956付属書IIIに掲げる国と地域だけで、アイスランド、リヒテンシュタイン、ノルウェー、スイスと5つの地域です。これらの国は、EU ETSに参加しているか、国内の炭素市場をEU ETSと連携させています。
ノルウェーはさらに一歩進み、国会(ストーティング)が法律を可決して、独自の制度を作るのではなくEUのCBAMを直接取り入れるEU域外で最初の国(英語)になりました。2026年9月25日のEEA合同委員会決定283/2026は、EUの規則をノルウェーとアイスランドに広げ、2027年1月1日から義務を課すものですが、2026年10月13日時点では発効していません。
その他の国は、炭素価格の有無にかかわらず、EU CBAMの義務を受けます。日本も付属書IIIには含まれません。第三国で実際に支払われた炭素価格は第9条で証書の義務を減らすことができますが、2026年11月4日時点で実施規則は案の段階で、どの国の炭素価格も認められていません。
英国CBAMはEU CBAMと同じですか
英国CBAMはEU CBAMと同じではありません。カーボンリーケージの防止という政策目的は共通ですが、設計、法的な構造、価格の基準が異なります。EU CBAMはEU ETSの価格に連動した証書制度で、認可CBAM申告者が手続きを行い、CBAM申告書の提出期限は毎年9月30日です。
英国CBAMはHMRCに直接納める税で、UK ETSの価格を基準にします。対象部門も異なり、英国はアルミニウム、セメント、肥料、水素、鉄鋼の5部門で、EUが対象とする電力を含みません。一方の制度に対応しても、もう一方の義務は満たされません。
カナダはCBAMを導入しますか
2026年10月12日時点で、カナダは国境炭素調整を提案も制定もしていません。カナダ財務省は2021年から意見募集を行いましたが、同日に確認したページはアーカイブされ、決定も法案も示していません。最も多く挙げられる障害はCUSMAとの整合性で、米国に同等の連邦炭素価格がないためです。カナダの製品は引き続きEU CBAMの義務を全面的に受け、カナダの炭素価格は第9条で認められていません。
日本は独自のCBAMを導入しますか
2026年10月12日時点で、日本は国境炭素調整を提案していません。日本の炭素価格は、地球温暖化対策のための税(CO2 1トン当たり289円)と、2026年度に義務化された排出量取引制度(GX-ETS)で、化石燃料賦課金は2028年度、発電部門の有償オークションは2033年度からの予定です。
日本の輸出品はEU CBAMと、2027年からは英国CBAMの対象になります。2026年11月4日時点で、日本の炭素価格はEU CBAMの第9条で認められておらず、英国ではGX-ETSが適格炭素価格制度の暫定リストに載っています(2026年8月27日)。
各国のCBAMは互いの炭素価格を認め合いますか
各国のCBAMが互いの炭素価格を自動的に認め合うことはありません。各制度が独自の控除や承認のルールを持っています。EU CBAMの第9条の控除は、法的拘束力のある政府の制度のもとで、原産国で炭素価格が「実際に支払われた」ことを求めます。
2026年10月12日時点で、英国側とEU側では状況が異なります。英国側では、2026年8月27日公表の適格炭素価格制度の暫定リストにEU ETSが含まれ、EU原産品について実際に支払われたEU ETSのコストは英国の炭素価格軽減の根拠になります。EU側では、英国原産品のUK ETSのコストが第9条の控除の対象になるかは未解決で、どの国の炭素価格も認められていません。
2026年5月13日に公表され、6月10日まで意見募集が行われた欧州委員会の第9条の実施規則案は、第三国の炭素価格を認める一般的な経路を定めていますが、2026年11月4日時点で未採択で、英国を名指ししてもいません。
二国間の承認協定には両方の当局の明示的な規制措置が必要で、まだ1件も結ばれていません。2026年1月から続く英国とEUの排出量取引制度の連携交渉は、制度が完全に連携すれば、将来の相互のCBAM免除につながる可能性があります。
WTOやUNFCCCを通じて世界共通のCBAM協定は可能ですか
国境炭素調整に関する拘束力のある世界共通の協定は、WTOでもUNFCCCでも現在交渉されていません。WTOの紛争解決は上級委員会の機能停止で損なわれており、WTOのルールは環境目的の国境措置の同等性を求めていません。
パリ協定の枠組みは各国が決定する貢献(NDC)に基づき、貿易措置を強制する仕組みはありません。近い将来の調整は、多国間のCBAMの枠組みではなく、第9条のような承認規定を通じて二国間で進む可能性が最も高いと考えられます。
英国CBAMは世界の脱炭素戦略の中でどのような位置付けですか
英国の炭素国境調整措置(英国CBAM)(英語)は、UK ETSの排出上限の推移、気候変動法に基づくネットゼロの約束、部門別の産業脱炭素の道筋を含む、より広い脱炭素戦略の一部です。この制度は、収入の確保や貿易の制限を主な目的とするものではなく、UK ETSの価格が上がる中でカーボンリーケージを防ぐために設計されています。
CBAMの法的枠組みは複数の二国間の承認を認めていますか
規則(EU)2023/956(英語)の第9条は、条約の全面的な締結を求めるのではなく、実施措置によって外国の炭素価格を二国間で承認できる構造になっています。欧州委員会は、主規則を改正せずに、第9条第5項に基づく実施規則で特定の第三国の適格な炭素価格制度を承認できます。
同じ仕組みで英国原産品のUK ETSのコストを承認することも可能ですが、2026年11月4日時点でそのような承認は公表されていません。第三国の炭素価格の承認に関する第9条の実施規則案(2026年5月13日公表、6月10日まで意見募集)は同日時点で未採択で、英国を特に取り上げてもいません。
途上国はCBAMの義務を免除されますか
途上国は、付属書IIIに掲げられていない限り、規則(EU)2023/956に基づくEU CBAMの義務を免除されません。国連が分類する後発開発途上国(LDC)にも、現在の規則では制度上の免除はありません。
EUは第30条の見直し義務のもとで途上国への影響を監視し、対象を絞った措置を検討する可能性があるとしていますが、免除の仕組みは施行されていません。CBAMの法的枠組みと途上国向けの免除がないことは、UNFCCCの交渉やWTOでの紛争戦略において、主な不満の一つになっています。
貴社が英国とEUの両方に輸出しており、排出量の算定や検証、両制度への対応に支援が必要な場合は、CBAMの相談窓口から支援事業者の紹介を無料で依頼できます。
キャプション:UK ETSとEU ETSは別々に価格を決めるため、英国とEUの国境炭素調整措置はコストの基準が異なります。