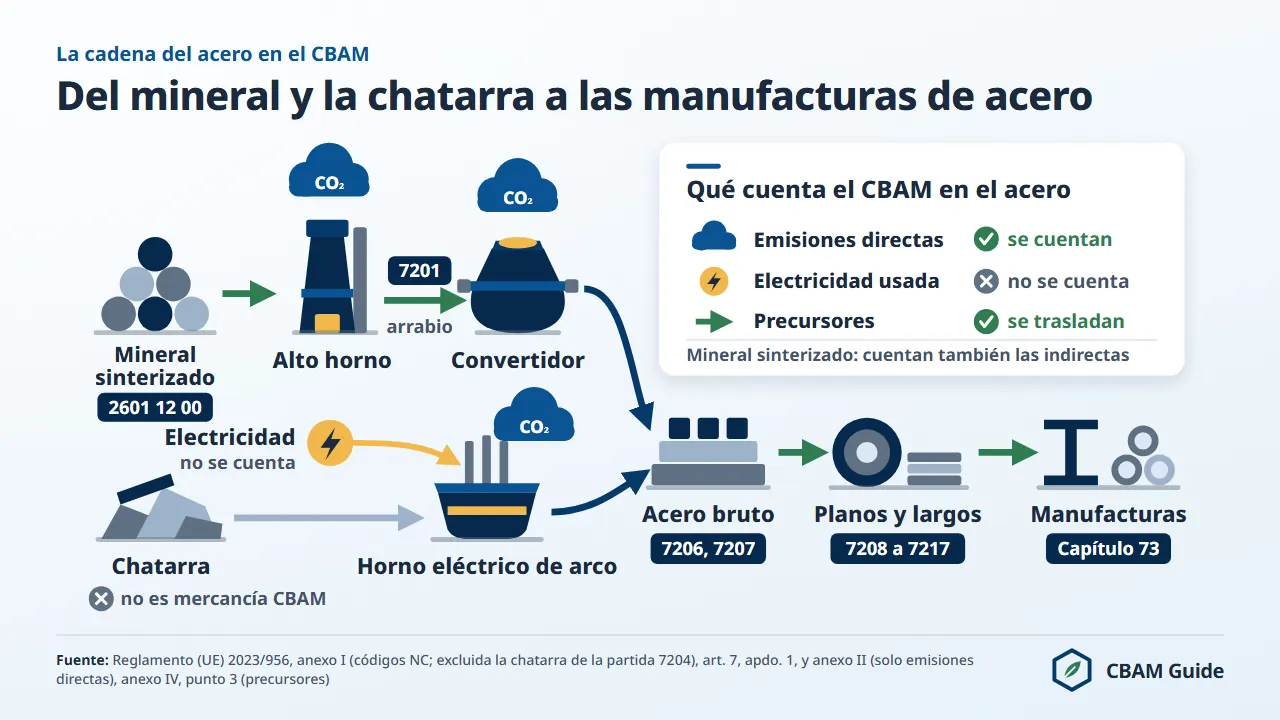
El acero es el mayor sector del Mecanismo de Ajuste en Frontera por Carbono (MAFC, CBAM por sus siglas en inglés) por valor de importación.
En 2025 la UE27 importó de terceros países 57,73 millones de toneladas de mercancías de hierro y acero de los capítulos 72 y 73 cubiertas por el CBAM, por un valor de 60.950 millones de euros (Eurostat Comext DS-045409, extracción del 12 de octubre de 2026; sin el mineral de hierro aglomerado).
España es el cuarto Estado miembro por valor y por cantidad en las importaciones de este sector, mineral de hierro aglomerado incluido.
Para un importador que declara con valores por defecto, una tonelada de acero importada en 2026 cuesta entre 81,83 y 277,60 euros en los seis ejemplos de laminados e intermedios de esta página, al precio oficial del tercer trimestre de 2026 (82,32 euros por t CO2e).
Esta guía recoge los códigos NC del sector, los parámetros de referencia por ruta de producción, el cálculo del coste por origen y los pasos que el importador establecido en España debe completar antes de la primera declaración CBAM, el 30 de septiembre de 2027.
¿Qué es el CBAM para el acero y qué productos cubre?
El CBAM obliga al importador de hierro y acero a entregar certificados CBAM en proporción a las emisiones implícitas en cada tonelada importada, menos el ajuste de la asignación gratuita.
El CBAM se establece en el Reglamento (UE) 2023/956 del Parlamento Europeo y del Consejo, de 10 de mayo de 2023, por el que se establece un Mecanismo de Ajuste en Frontera por Carbono.
El acero está cubierto porque su producción, sobre todo en la ruta del alto horno y el convertidor de oxígeno, emite CO2 que los productores europeos pagan en el régimen de comercio de derechos de emisión de la UE (RCDE UE, EU ETS en inglés) y los de fuera de la UE no.
El anexo I del Reglamento, bajo el epígrafe legal «Fundición, hierro y acero», recoge el sector en 15 entradas: el capítulo 72 completo salvo diez grupos de códigos exceptuados, 13 partidas del capítulo 73 y un código del capítulo 26, el mineral de hierro aglomerado (código NC 2601 12 00).
La tabla de parámetros de referencia del Reglamento de Ejecución (UE) 2025/2620 desglosa esas entradas en 478 códigos de ocho cifras.
Las mercancías de hierro y acero figuran en el anexo II del Reglamento (UE) 2023/956, de modo que solo se tienen en cuenta las emisiones directas.
Las emisiones indirectas de la electricidad consumida en la acería quedan fuera, en coherencia con el trato que reciben los productores europeos: por esas emisiones obtienen una compensación mediante ayudas de Estado, no soportan un cargo directo.
La única excepción es el mineral de hierro aglomerado (código NC 2601 12 00), que el anexo II no menciona: en él cuentan también las indirectas.
El 14 de agosto de 2026 la DG TAXUD publicó una guía sectorial para el hierro y el acero en el periodo definitivo (Guidance No 5d), dirigida a los productores de fuera de la UE y a los declarantes autorizados CBAM.
Forma parte de los diez documentos de orientación para el periodo definitivo (en inglés) publicados ese día.
El folleto en español de la Comisión «Información para los productores de mercancías siderúrgicas exportadas a la Unión Europea», que el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), autoridad competente en España, enlaza en su página de material de apoyo, es anterior a 2025 y corresponde al periodo transitorio.
Se refiere a los informes trimestrales, que terminaron con el cuarto trimestre de 2025, y a emisiones indirectas que en el periodo definitivo no cuentan para el acero. Las reglas vigentes son las que recoge esta página.
¿Qué códigos NC del acero cubre el CBAM?
El CBAM del acero cubre el capítulo 72, salvo sus excepciones, 13 partidas del capítulo 73 y el código NC 2601 12 00. La página de las mercancías CBAM reproduce cada entrada del anexo I con sus excepciones. El cuadro siguiente agrupa los códigos por producto e indica si el CBAM se aplica.
| Código o grupo NC | Producto | ¿Se aplica el CBAM? |
|---|---|---|
| 2601 12 00 | Minerales de hierro y sus concentrados, aglomerados (sinterizados, pellets) | Sí |
| 7201 | Fundición en bruto y fundición especular | Sí |
| 7202 (tres ferroaleaciones) | Ferromanganeso (7202 11, 7202 19), ferrocromo (7202 41, 7202 49) y ferroníquel (7202 60) | Sí |
| 7202 (resto) | Ferrosilicio (7202 21, 7202 29), ferrosilicomanganeso (7202 30) y las demás ferroaleaciones | No (excluidas) |
| 7203 | Productos férreos obtenidos por reducción directa de minerales de hierro (DRI) | Sí |
| 7204 | Desperdicios y desechos (chatarra) de fundición, hierro o acero | No (excluidos) |
| 7205 | Granallas y polvo de fundición, hierro o acero | Sí |
| 7206 | Hierro y acero sin alear en lingotes u otras formas primarias | Sí |
| 7207 | Productos intermedios de hierro o acero sin alear | Sí |
| 7208 a 7212 | Productos laminados planos de hierro o acero sin alear | Sí |
| 7213 a 7217 | Alambrón, barras, perfiles y alambre de hierro o acero sin alear | Sí |
| 7218 a 7223 | Acero inoxidable: intermedios y productos acabados | Sí |
| 7224 a 7229 | Los demás aceros aleados: intermedios y productos acabados | Sí |
| 7301 y 7302 | Tablestacas y elementos para vías férreas | Sí |
| 7303 a 7307 | Tubos y accesorios de tubería de fundición, hierro o acero | Sí |
| 7308 a 7311 | Construcciones, depósitos, cisternas, recipientes de hierro o acero | Sí |
| 7318 | Tornillos, pernos, tuercas y remaches | Sí |
| 7326 | Las demás manufacturas de hierro o acero (toda la partida) | Sí |
Los productos intermedios de acero sin alear, como los códigos 7207 11 11, 7207 11 14 y 7207 12 10, están entre las posiciones de más volumen en las declaraciones CBAM del acero, porque son la materia prima de la transformación en la UE.
Los laminados planos, como 7208 10, 7209 15 y 7210 11, son otra categoría de gran volumen; sus emisiones implícitas dependen de la ruta de producción del acero bruto en la acería exportadora.
La chatarra (7204) queda fuera del CBAM porque la entrada del capítulo 72 la exceptúa expresamente. No es una mercancía CBAM ni un precursor: no aporta emisiones implícitas al acero fundido con ella, de modo que una acería con más chatarra en la carga declara menos emisiones cuando se usan valores reales verificados.
La propuesta COM(2025) 989 sobre la ampliación a productos transformados contaría la chatarra preconsumo como precursor; es una propuesta de la Comisión, no adoptada. El análisis del resquicio de la chatarra (en inglés) compara la chatarra preconsumo y la posconsumo. El listado completo por código está en la página de los códigos NC del acero.
¿Qué productos del capítulo 73 tienen más exposición al CBAM?
Los productos del capítulo 73, como las construcciones (7308), los recipientes para gas comprimido (7311) y los tornillos y pernos (7318), tienen una exposición alta cuando se fabrican con acero bruto de alto horno. Son mercancías complejas (anexo IV, punto 1): las emisiones implícitas del acero de partida pasan al artículo acabado en proporción a la masa de acero utilizada. La bobina laminada en caliente (7208) es el precursor principal del laminado en frío (7209) y de los productos revestidos (7210).
El importador de artículos del capítulo 73 debe pedir los datos de emisiones a su proveedor, porque los valores por defecto del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740, son altos para los productos manufacturados. El valor por defecto de China para construcciones de acero (partida 7308) es de 6,035 t CO2e por tonelada, frente a 3,169 para los desbastes planos (código NC 7207 12 10).
El parámetro de referencia por defecto de la partida 7308 en la ruta (C) es de 1,491. Con el recargo del 10 %, una tonelada de construcciones chinas con valores por defecto cuesta 426,81 euros netos si se importa en 2026, a 82,32 euros por t CO2e: 6,6385 menos 1,453725 da 5,184775 certificados por tonelada. Con valores por defecto, la obligación de certificados es en la mayoría de los casos mayor que con emisiones reales verificadas.
Con valores por defecto, la ruta de producción no se identifica envío a envío: la fija la fila del país en el anexo I. Con valores reales, el informe de emisiones del titular de la instalación debe indicar la ruta, porque el parámetro de referencia cambia según la ruta y la diferencia económica entre las tres es considerable.
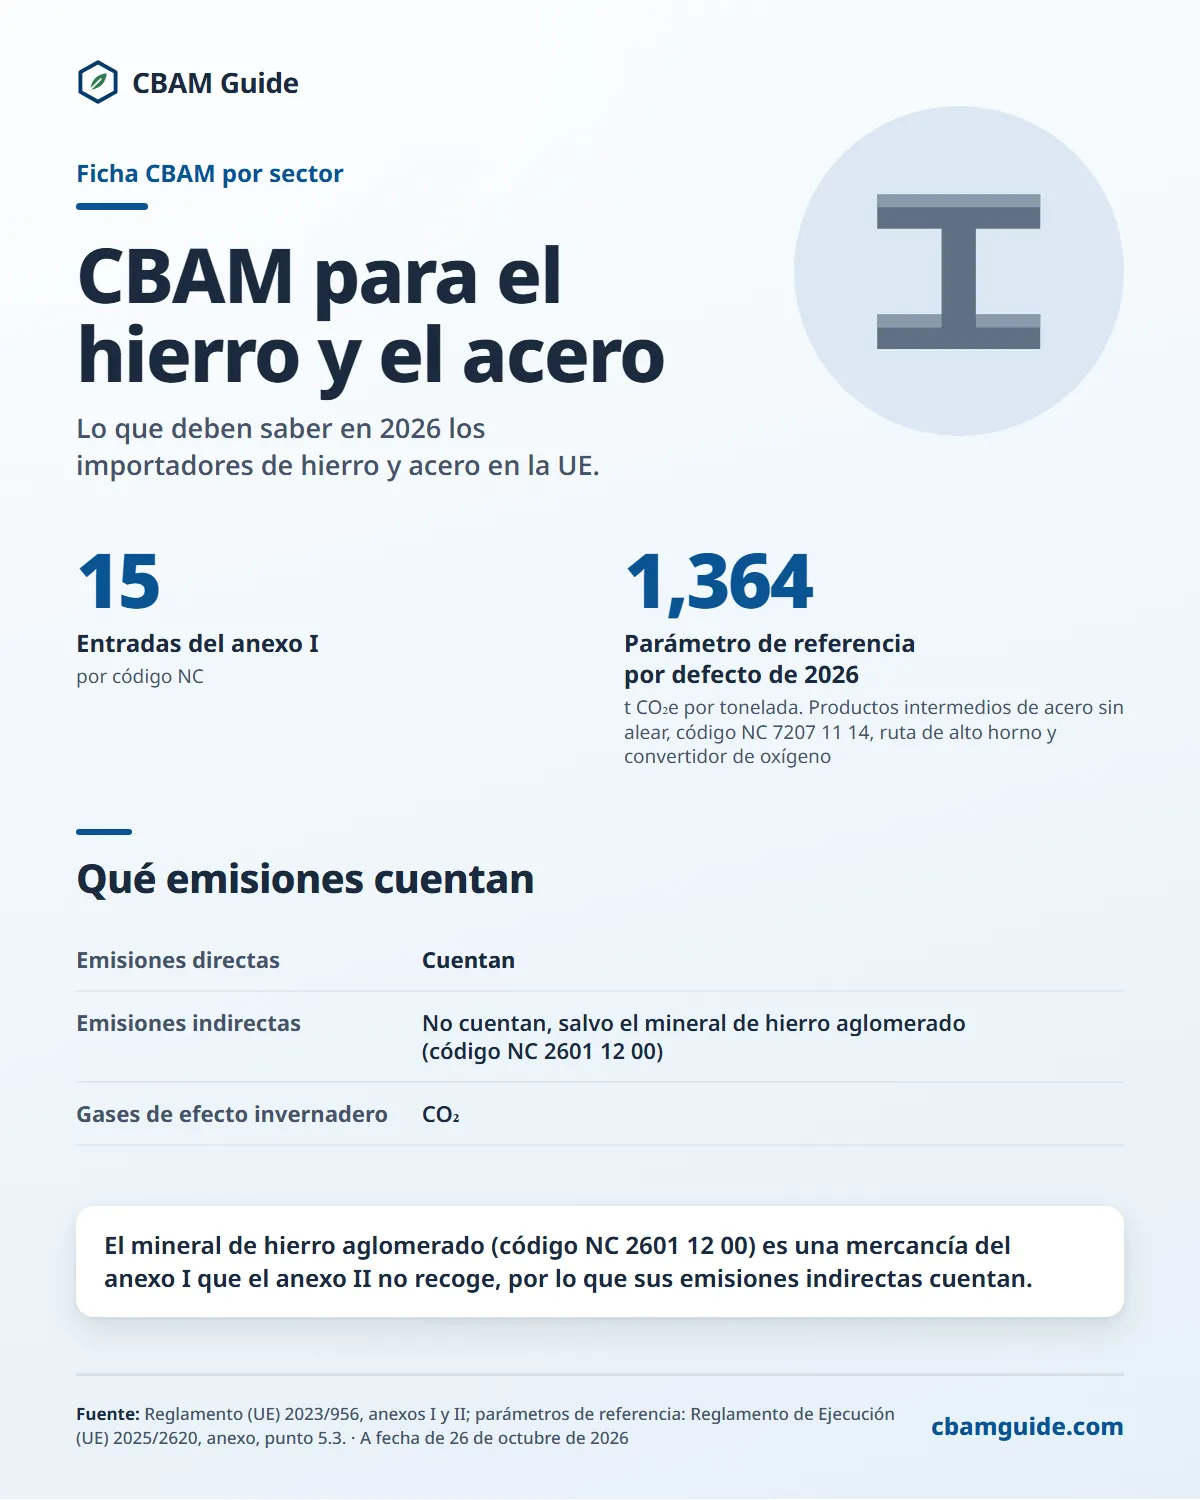
Versión en texto de esta infografía
- 15: Entradas del anexo I (por código NC)
- 1,364: Parámetro de referencia por defecto de 2026 (t CO₂e por tonelada. Productos intermedios de acero sin alear, código NC 7207 11 14, ruta de alto horno y convertidor de oxígeno)
Qué emisiones cuentan
- Emisiones directas: Cuentan
- Emisiones indirectas: No cuentan, salvo el mineral de hierro aglomerado (código NC 2601 12 00)
- Gases de efecto invernadero: CO₂
El mineral de hierro aglomerado (código NC 2601 12 00) es una mercancía del anexo I que el anexo II no recoge, por lo que sus emisiones indirectas cuentan.
¿Qué parámetros de referencia se aplican al acero por ruta de producción?
Los parámetros de referencia del acero figuran en el punto 5.3 del anexo del Reglamento de Ejecución (UE) 2025/2620, por código NC y ruta de producción. No son factores de emisión ni valores por defecto.
Un parámetro de referencia (benchmark; en el texto legal, parámetro de referencia MAFC), multiplicado por el factor CBAM, da el ajuste de la asignación gratuita que se resta de las emisiones implícitas declaradas.
El anexo recoge dos columnas por código: la columna A se usa con valores reales verificados y la columna B, el parámetro de referencia por defecto, con valores por defecto.
El cuadro siguiente recoge la columna B de los principales productos de acero al carbono, en toneladas de CO2 equivalente (t CO2e) por tonelada de mercancía.
| Código NC y mercancía | Alto horno y convertidor (BF-BOF), ruta (C) | Reducción directa y horno eléctrico (DRI-EAF), ruta (D) | Chatarra y horno eléctrico (EAF), ruta (E) |
|---|---|---|---|
| 7207 11 14, 7207 12 10: productos intermedios (palanquillas, desbastes planos) | 1,364 | 0,475 | 0,066 |
| 7208: laminados planos en caliente | 1,370 | 0,481 | 0,072 |
| 7209: laminados planos en frío | 1,458 | 0,533 | 0,108 |
| 7210: laminados planos revestidos | 1,491 | 0,567 | 0,141 |
| 7213 y 7214 20 00: alambrón y barras | 1,364 | 0,475 | 0,066 |
El valor de 1,370 t CO2e por tonelada se aplica cuando el importador declara con valores por defecto laminados en caliente de países cuya tabla del anexo I indica la ruta (C), como China, la India y Turquía.
Las intensidades reales aproximadas de la ruta de alto horno, de 2,0 a 2,5 t CO2 por tonelada, varían con la calidad del carbón, la eficiencia del soplado de oxígeno y la proporción de chatarra cargada en el convertidor.
El parámetro de referencia queda por debajo de las intensidades habituales del alto horno, y esa diferencia es lo que paga el importador.
Para 2026 el ajuste es 0,975 × 1,370 = 1,33575 t CO2e por tonelada, y cada tonelada de CO2e declarada por encima se paga al precio completo del certificado. Un exportador con emisiones verificadas por debajo del valor por defecto del país puede reducir la obligación de su importador.
El valor de la ruta de chatarra (0,072 t CO2e por tonelada) es 19 veces menor que el del alto horno.
Un parámetro menor significa un ajuste menor, y con valores por defecto solo se aplica a los seis orígenes cuya tabla del anexo I indica chatarra y horno eléctrico: Azerbaiyán, Myanmar, Macedonia del Norte, Filipinas, Tailandia y Uzbekistán.
Turquía es el caso más claro. Fue el segundo origen de acero cubierto por el CBAM por cantidad en 2025 (Eurostat Comext, 2025), y su tabla indica la ruta (C) para todo el acero al carbono.
Por eso, con valores por defecto, al acero turco de horno eléctrico se le aplican el valor de 2,310 t CO2e por tonelada para palanquillas y barras y el parámetro de 1,364: el exportador turco de chatarra tiene un incentivo económico para facilitar datos reales verificados.
La elección de la ruta sigue el punto 5.1 del anexo del Reglamento de Ejecución (UE) 2025/2620: con valores por defecto se usa la misma ruta que indica el anexo I del Reglamento de Ejecución (UE) 2025/2621 para el país de origen.
El importador no la elige, y ninguna tabla de país indica la ruta (D). Con valores reales, el titular declara la ruta de la instalación y el verificador la comprueba; el titular que opera hornos híbridos debe documentar el reparto entre rutas.
La página de los parámetros de referencia explica el método para los seis sectores, y la guía de los parámetros CBAM del acero (en inglés) da la tabla completa del sector.
¿Cómo se calculan las emisiones implícitas del acero?
Las emisiones implícitas de un envío de acero son la masa neta importada multiplicada por las emisiones implícitas específicas (t CO2e por tonelada). El cálculo combina la masa, las emisiones aplicables (reales verificadas o el valor por defecto del anexo I con su recargo), el ajuste de la asignación gratuita y, en su caso, la reducción del artículo 9 por el precio del carbono pagado en el país de producción.
Ejemplo: 500 toneladas de desbastes planos chinos (código NC 7207 12 10) declaradas con valores por defecto en 2026. El valor por defecto de 3,169 más el recargo (mark-up) del 10 % da 3,4859 t CO2e por tonelada y 1.742,95 t CO2e en total. Al precio oficial del tercer trimestre de 2026, 82,32 euros por t CO2e, el coste antes del ajuste de la asignación gratuita es de 143.479,64 euros.
Los certificados que hay que entregar son menos, porque antes se resta el ajuste: factor CBAM × factor de corrección intersectorial × parámetro de referencia. El factor CBAM (en el texto legal, factor MAFC) es la parte de la asignación gratuita que se mantiene, el 97,5 % en 2026 (artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE); el factor de corrección intersectorial es del 100 % de 2026 a 2030 (Decisión de Ejecución (UE) 2026/1862).
En el ejemplo, el ajuste es 0,975 × 1,00 × 1,364 = 1,3299 t CO2e por tonelada. Quedan 2,1560 certificados por tonelada, 1.078 certificados en total y un coste neto de 88.740,96 euros: el 61,8 % del coste bruto, no un porcentaje fijo. Importado en 2030, con un factor CBAM del 51,5 % y un recargo del 30 %, el mismo envío costaría 140.653,60 euros al mismo precio.
La página de las emisiones implícitas recorre la cadena completa, desde la recogida de datos en la instalación de producción hasta la declaración CBAM.
¿Cuánto cuesta el CBAM por tonelada de acero según el origen?
En 2026, con valores por defecto, el coste neto del CBAM va de 81,83 euros por tonelada de laminados en caliente coreanos a 277,60 euros por tonelada de laminados en caliente indios, al precio oficial de 82,32 euros por t CO2e.
El coste depende de las emisiones declaradas, de la ruta y el parámetro de referencia asociados, del precio del trimestre de importación y del factor CBAM del año.
El cuadro aplica los valores por defecto del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740, y la columna B del Reglamento de Ejecución (UE) 2025/2620.
Las columnas de 2026 usan un recargo del 10 % y un factor CBAM del 97,5 %; la de 2030, un recargo del 30 % y un factor CBAM del 51,5 %, al mismo precio. Todas las cifras se obtienen con la fórmula legal que aplica la calculadora CBAM del sitio.
| Origen, mercancía y código NC | Valor por defecto (t CO2e/t) | Con recargo 2026 | Ruta y parámetro (columna B) | Certificados por t (2026) | Coste bruto 2026 | Coste neto 2026 | Coste neto 2030 |
|---|---|---|---|---|---|---|---|
| Turquía (Türkiye), palanquillas, 7207 11 14 | 2,310 | 2,541 | (C) 1,364 | 1,2111 | 209,18 €/t | 99,70 €/t | 189,38 €/t |
| China, desbastes planos, 7207 12 10 | 3,169 | 3,4859 | (C) 1,364 | 2,1560 | 286,96 €/t | 177,48 €/t | 281,31 €/t |
| China, laminados en caliente, 7208 10 00 | 3,187 | 3,5057 | (C) 1,370 | 2,16995 | 288,59 €/t | 178,63 €/t | 282,98 €/t |
| India, laminados en caliente, 7208 10 00 | 4,280 | 4,708 | (C) 1,370 | 3,37225 | 387,56 €/t | 277,60 €/t | 399,95 €/t |
| Corea del Sur, laminados en caliente, 7208 10 00 | 2,118 | 2,3298 | (C) 1,370 | 0,99405 | 191,79 €/t | 81,83 €/t | 168,58 €/t |
| Macedonia del Norte, alambrón, 7213 10 00 | 1,530 | 1,683 | (E) 0,066 | 1,61865 | 138,54 €/t | 133,25 €/t | 160,94 €/t |
Coste neto = (valor por defecto con recargo menos factor CBAM × 1,00 × parámetro de referencia) × 82,32 euros, con un mínimo de cero. Fórmula legal que aplica la calculadora CBAM del sitio, sobre las tablas oficiales; cálculo del 13 de noviembre de 2026. Es una estimación construida sobre los valores por defecto y los parámetros de referencia oficiales (Reglamentos de Ejecución (UE) 2025/2621 y 2025/2620); la cifra vinculante es la de la declaración CBAM.
Los costes netos de 2026 ya son considerables. En la ruta (C) el ajuste resta una cantidad fija de unas 1,33 t CO2e por tonelada, y todo lo que queda por encima, recargo incluido, se paga al precio completo del certificado.
La columna de 2030 refleja la subida que se produce cuando baja el factor CBAM y el recargo llega al 30 %. El considerando 10 del Reglamento de Ejecución (UE) 2025/2620 prevé actualizar los parámetros para las importaciones desde el 1 de enero de 2027: las cifras de 2030 son de planificación.
El valor por defecto chino de 3,169 t CO2e por tonelada para desbastes planos da un coste bruto de 286,96 euros y un coste neto de 177,48 euros por tonelada en 2026.
Cada 0,1 t CO2e en que las emisiones verificadas del productor queden por debajo del valor con recargo (3,4859) supone 8,23 euros menos por tonelada a este precio, sin tener en cuenta que el parámetro parte de una base distinta cuando se declaran valores reales.
Ese incentivo para que el exportador chino invierta en medición verificada crece cuando el recargo sube al 30 % en 2028 y deja de aplicarse el factor CBAM en 2034. La calculadora CBAM con el ejemplo turco reproduce el cálculo para 1.000 toneladas y admite cualquier país y código NC.
Todos los valores por defecto oficiales del CBAM en una sola hoja de cálculo, con recargo, parámetro de referencia y coste por tonelada de 2026. Versión en inglés, descarga inmediata.
Para estos avisos solo guardamos su dirección de correo electrónico. Política de privacidad (en inglés)
¿Cómo cumple el CBAM un importador de acero establecido en España?
El importador de acero completa cinco pasos sucesivos con arreglo al Reglamento (UE) 2023/956, modificado por el Reglamento (UE) 2025/2083 (Ómnibus).
En España la autoridad competente es MITECO, según la lista de la Comisión publicada en el DOUE C/2026/4231; la Agencia Tributaria (Aduanas) comprueba la autorización en el despacho. Los pasos se enumeran a continuación en orden cronológico.
- Obtenga el estado de declarante autorizado CBAM ante MITECO, en el Registro CBAM, al que en España se accede con el dominio «Aduanas», el país «España» y un certificado electrónico vinculado al EORI. El plazo de solicitud para poder seguir importando provisionalmente hasta la decisión era el 31 de marzo de 2026 (artículo 17, apartado 7 bis); la autoridad tiene 120 días naturales para resolver, ampliables hasta 180 si pide información adicional (artículo 4, apartado 1, y artículo 5, apartado 4, del Reglamento de Ejecución (UE) 2025/486). El procedimiento está en la página del declarante autorizado CBAM.
- Recoja los datos de emisiones implícitas de cada proveedor de acero de fuera de la UE. El proveedor que declara valores reales entrega un informe de emisiones verificado por instalación, mercancía y año natural, con la ruta de producción. Sin datos reales, se aplica el valor por defecto del país de origen y el código NC, con el recargo del 10 % en 2026.
- Conserve los registros de cada importación con la información necesaria para calcular las emisiones implícitas (artículo 7, apartado 5, y anexo V): código NC, masa neta, país de origen, instalación de producción y datos de emisiones usados. La importación se declara en aduana como de costumbre; los datos aduaneros llegan al Registro CBAM desde la aduana, y las emisiones se declaran en la declaración CBAM anual (artículo 6).
- Compre certificados CBAM en la plataforma común central desde el 1 de febrero de 2027 (artículo 20, apartado 1). Para las importaciones de 2026 el precio es la media trimestral de las subastas de derechos del RCDE UE del trimestre de importación (artículo 21, apartado 1 bis). Desde 2027 se aplica la tenencia trimestral de certificados: al final de cada trimestre, certificados equivalentes al menos al 50 % de las emisiones implícitas de las mercancías importadas desde el inicio del año natural, teniendo en cuenta el ajuste de la asignación gratuita (artículo 22, apartado 2).
- Presente la declaración CBAM a más tardar el 30 de septiembre de 2027 por las importaciones de 2026 (artículo 6, apartado 1). La declaración indica las emisiones implícitas totales, los certificados que hay que entregar tras el ajuste de la asignación gratuita y, en su caso, la reducción del artículo 9 por el precio del carbono pagado en el país de producción.
En la declaración aduanera, el declarante autorizado indica su número de cuenta CBAM con el código TARIC Y128 en el elemento de dato 12 04 002 000 (Nota Informativa 02/2026 de 20 de enero del Departamento de Aduanas e Impuestos Especiales).
Si no se cumplen las condiciones del código declarado, la declaración se rechaza. El detalle está en la página de la declaración aduanera.
Quien presentó la solicitud a tiempo y no tiene decisión importa con el código Y238 y el número de referencia de la solicitud.
La Comisión Europea amplió hasta el 31 de diciembre de 2026 la validez del código TARIC Y238 para quien presentó la solicitud a más tardar el 31 de marzo de 2026 y sigue sin decisión (comunicaciones de las aduanas alemana e italiana del 15 de septiembre de 2026).
A 13 de noviembre de 2026, la Agencia Tributaria no había publicado una nota que recoja la ampliación: su Nota Informativa 02/2026 sigue indicando el 27 de septiembre de 2026. Compruebe el código en TARIC en el momento del despacho.
El declarante autorizado que no entregue a 30 de septiembre los certificados debidos paga, por cada certificado no entregado, una sanción idéntica a la sanción por exceso de emisiones del RCDE UE: 100 euros por t CO2e antes de la actualización según el índice europeo de precios al consumo (artículo 26, apartado 1). El pago no le exime de entregar los certificados (artículo 26, apartado 3).
Quien importe acero CBAM sin ser declarante autorizado paga de tres a cinco veces esa cantidad, de 300 a 500 euros por certificado antes de la actualización (artículo 26, apartado 2).
El importador sin autorización que supera las 50 toneladas queda liberado de la declaración y de la entrega al pagarla (artículo 26, apartado 2 bis). Las consecuencias completas están en la página de las sanciones CBAM.
¿Cuánto acero CBAM se importa en España y de qué orígenes llega a la UE?
En 2025 se declararon en España importaciones de hierro y acero cubiertas por el CBAM, incluido el mineral de hierro aglomerado, por 5.538 millones de euros y 7,89 millones de toneladas.
Son el 8,8 % del valor y el 10,4 % de la cantidad de las importaciones extracomunitarias de la UE27 en el sector, lo que sitúa a España como cuarto Estado miembro en ambas medidas. El acero supone el 64,0 % del valor de las importaciones españolas de mercancías CBAM.
Fuente: Eurostat, importaciones de la UE de mercancías cubiertas por el CBAM (códigos del anexo I) declaradas en España, 2025 (Comext DS-045409, extracción del 12 de octubre de 2026); cuotas y posiciones: cálculo de cbamguide.com.
Son estadísticas comerciales, no declaraciones CBAM: el Estado miembro que las registra es donde se declararon en aduana, no necesariamente donde está establecido el declarante autorizado. Incluyen orígenes exentos, como Suiza o Noruega, y el fichero por Estado miembro no permite separar el mineral.
El conjunto de datos no indica de qué países importa España. A escala de la UE27, por cantidad y sin el mineral de hierro aglomerado (Eurostat Comext DS-045409, 2025), los principales orígenes del acero CBAM fueron los siguientes:
- China: 9,07 millones de toneladas y 13.450 millones de euros, el 15,7 % de las importaciones extracomunitarias por cantidad y el 22,1 % por valor, primera en ambas. Su régimen nacional de comercio de derechos de emisión se amplió al acero, el cemento y la fundición de aluminio con el plan de trabajo del 20 de marzo de 2025, con asignación gratuita del 100 %. Coste neto de los desbastes planos (7207 12 10): 177,48 euros por tonelada.
- Turquía: 7,43 millones de toneladas y 7.180 millones de euros (12,9 % por cantidad, segunda), frente a 4,56 millones de toneladas en 2023. Su tabla indica la ruta (C) para todo el acero al carbono. Su reglamento del régimen de comercio de emisiones se publicó el 27 de agosto de 2026 y la fase piloto asigna gratuitamente el 100 % de los derechos, así que no se paga un precio del carbono efectivo. Coste neto: 99,70 euros por tonelada de palanquillas.
- Rusia: 5,17 millones de toneladas, tercera por cantidad.
- Ucrania: 4,25 millones de toneladas y 2.450 millones de euros (7,4 % por cantidad, cuarta), frente a 2,85 millones de toneladas en 2023. Kiev ha pedido a la UE un alivio del CBAM; a 4 de noviembre de 2026 no existe ninguna exención.
- India: 4,01 millones de toneladas y 4.390 millones de euros (6,9 % por cantidad, quinta; tercera por valor). Su tabla indica la ruta (C) y su Carbon Credit Trading Scheme no está reconocido a efectos del artículo 9. Coste neto de los laminados en caliente: 277,60 euros por tonelada.
- Corea del Sur: 3,63 millones de toneladas y 3.640 millones de euros (6,3 % por cantidad, sexta). Su K-ETS está en la fase 4 (de 2026 a 2030); según ICAP, el acero conserva el 100 % de asignación gratuita. Coste neto de los laminados en caliente: 81,83 euros por tonelada.
A 23 de octubre de 2026, ningún precio del carbono de un tercer país estaba reconocido a efectos del artículo 9, y el acto de ejecución seguía sin adoptarse. Los perfiles de China y Turquía desarrollan el comercio y el cumplimiento de cada país.
¿Qué significa el CBAM para los importadores y exportadores de acero a partir de 2026?
Las obligaciones CBAM del acero están en vigor desde el 1 de enero de 2026, y el coste es considerable desde el primer año para quien declara con valores por defecto: 99,70 euros por tonelada de palanquillas turcas y 177,48 euros por tonelada de desbastes planos chinos a 82,32 euros por t CO2e.
El coste sube cada año: el recargo pasa al 20 % en 2027 y al 30 % en 2028, y el factor CBAM baja.
El horizonte crítico de planificación es 2029 a 2030, cuando el factor CBAM cae del 77,5 % al 51,5 % en un solo año.
Un importador que compra 10.000 toneladas anuales de desbastes planos chinos (7207 12 10) con el valor por defecto de 3,169 afronta unos 1.774.800 euros de certificados por las importaciones de 2026 y unos 2.813.100 euros por las de 2030, al mismo precio y volumen.
Los exportadores que inviertan antes de 2027 en el seguimiento de emisiones del Reglamento de Ejecución (UE) 2025/2547, en la verificación por un verificador acreditado conforme al Reglamento Delegado (UE) 2025/2551 y en la documentación de la ruta podrán demostrar emisiones reales por debajo del valor por defecto del país.
Eso reduce la obligación de su importador y les da una ventaja de precio frente a los competidores que dependen de los valores por defecto.
¿Qué otras normas se aplican a un envío de acero además del CBAM?
Un importador de acero gestiona en cada envío tres regímenes separados: el CBAM, el Reglamento (UE) 2026/1384 y la prueba de fusión y colada. El Reglamento (UE) 2026/1384, aplicable desde el 1 de julio de 2026, fija contingentes arancelarios de 18.345.922 toneladas al año y un derecho del 50 % fuera de contingente. Ese derecho no es un coste CBAM: se calcula sobre el valor en aduana, y el CBAM, sobre las emisiones implícitas.
El Reglamento de Ejecución (UE) 2026/1963, publicado el 31 de agosto de 2026 y aplicable desde el 1 de octubre de 2026, exige probar el país de fusión y colada del acero sujeto al Reglamento (UE) 2026/1384, en primer lugar con el certificado de la acería (Mill Test Certificate) con el número de colada.
Preguntas frecuentes sobre el CBAM y el acero
¿Cuánto cuesta el CBAM del acero turco?
Turquía fue el segundo origen de acero cubierto por el CBAM en 2025, con 7,43 millones de toneladas (Eurostat Comext, extracción del 12 de octubre de 2026), y su tabla del anexo I asigna la ruta del alto horno a todo el acero al carbono. Con valores por defecto, las palanquillas y el alambrón turcos (7207 11 14, 7213) tienen un valor por defecto de 2,310 t CO2e por tonelada, un recargo del 10 % en 2026 y el parámetro de 1,364 de la ruta (C).
El resultado son 1,2111 certificados por tonelada, es decir, 99,70 euros por tonelada al precio oficial del tercer trimestre de 2026 (82,32 euros), frente a 209,18 euros antes del ajuste de la asignación gratuita. Los laminados en caliente (7208, valor por defecto 2,428) cuestan 109,90 euros por tonelada. No hay reducción del artículo 9: la fase piloto del régimen turco asigna gratuitamente el 100 % de los derechos. El perfil de Turquía completa el análisis.
¿Cuánto cuesta el CBAM del acero indio?
La tabla de la India en el anexo I asigna la ruta (C) a todos los códigos de acero al carbono, sea cual sea el horno de la acería. Sus valores por defecto están entre los más altos de los grandes orígenes: 4,270 t CO2e por tonelada para palanquillas (7207 11 14) y 4,280 para laminados en caliente (7208). Con el recargo de 2026 y los parámetros de la ruta (C), el coste neto es de 277,18 y 277,60 euros por tonelada a 82,32 euros por t CO2e. El Carbon Credit Trading Scheme no está reconocido a efectos del artículo 9. El perfil de la India (en inglés) da los datos comerciales.
¿Tiene el acero chino valores por defecto más altos que otros orígenes?
Más altos que algunos y más bajos que otros. El valor por defecto de China es de 3,169 t CO2e por tonelada para los desbastes planos (7207 12 10) y de 3,187 para los laminados en caliente (7208), según el Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740. Para los desbastes supera a Turquía (2,310), Corea del Sur (2,118) y Japón (2,100), pero queda por debajo de la India (4,270) e Indonesia (8,230). El valor chino de los desbastes es 2,32 veces el parámetro de 1,364.
El productor chino que facilita datos verificados de su instalación puede sustituir el valor por defecto por valores reales, pero las normas de seguimiento del Reglamento de Ejecución (UE) 2025/2547 y la verificación por un verificador acreditado en la UE tienen un coste administrativo considerable. El perfil de China cubre los seis sectores.
¿Se aplica el umbral de 50 toneladas a las importaciones de acero?
Sí. Un importador queda exento si la masa neta de sus importaciones de mercancías CBAM en un año natural, sumando todos los códigos NC, no supera 50 toneladas (artículo 2 bis y anexo VII, punto 1). El acero cuenta junto con el cemento, el aluminio y los fertilizantes que importe la misma empresa, y el umbral se evalúa sobre el año completo, no por envío.
El importador exento debe declarar la exención en la declaración aduanera (artículo 2 bis, apartado 1), en España con el código Y137. La electricidad y el hidrógeno nunca están exentos (artículo 2 bis, apartado 4). El cálculo del umbral está en la página de la exención de minimis.
¿Puede un exportador de acero de chatarra declarar emisiones cero?
No. La chatarra no aporta emisiones implícitas como insumo, pero el acero fundido con ella sí tiene emisiones: el horno eléctrico de arco emite por el consumo de electrodos y de combustible auxiliar incluso con una carga de chatarra del 100 %. Las cifras de la ruta de chatarra del Reglamento de Ejecución (UE) 2025/2620, como 0,066 t CO2e por tonelada para palanquillas y 0,072 para laminados en caliente, son parámetros de referencia para el ajuste, no factores de emisión que el exportador pueda alegar.
Las emisiones de un exportador de chatarra son sus emisiones reales verificadas. Sin datos verificados, el importador declara el valor por defecto del país, que para Turquía es de 2,310 t CO2e por tonelada de palanquillas y barras, sea cual sea el horno.
¿El precio de los certificados CBAM del acero es distinto del de los derechos del RCDE UE?
No. El precio sigue al del RCDE UE. Para las mercancías importadas en 2026, cada certificado CBAM cuesta la media trimestral de los precios de cierre de las subastas de derechos del RCDE UE del trimestre de importación (artículo 21, apartado 1 bis): 75,36 euros en el primer trimestre, 75,28 euros en el segundo y 82,32 euros en el tercero (publicado el 5 de octubre de 2026). El del cuarto trimestre se espera para el 4 de enero de 2027; desde 2027 se aplica la media semanal (artículo 21, apartado 1).
La solicitud de recompra de certificados sobrantes se presenta a más tardar el 31 de octubre del año de la entrega (artículo 23, apartado 1), limitada a los certificados que el declarante estaba obligado a comprar con arreglo al artículo 22, apartado 2, durante el año natural de compra (artículo 23, apartado 2). La herramienta del precio de los certificados CBAM recoge los precios oficiales, y la página de los certificados CBAM explica compra, entrega y recompra.
¿Qué verificadores pueden verificar las emisiones reales del acero?
A 12 de noviembre de 2026, siete organismos de verificación están documentados como acreditados por cinco organismos nacionales de acreditación de la UE, y ninguno es español. ENAC abrió su esquema de acreditación CBAM en marzo de 2026 y no había documentado ninguna acreditación a 13 de noviembre de 2026. La Comisión no ha publicado su lista oficial.
Para el acero cuentan tres grupos de actividades del Reglamento Delegado (UE) 2025/2551: el V (mineral sinterizado, arrabio, hierro de reducción directa y acero bruto), el VI (ferroaleaciones) y el VIII (productos de hierro o acero). El cuadro siguiente indica qué grupos cubre cada verificador acreditado.
| Organismo de verificación | Organismo de acreditación | Grupo V | Grupo VI | Grupo VIII |
|---|---|---|---|---|
| EmiCert S.A. | ESYD (Grecia) | Sí | Sí | Sí |
| Bureau Veritas Italia S.p.A. | Accredia (Italia) | Sí | Sí | Sí |
| RINA Services S.p.A. | Accredia (Italia) | Sí | Sí | Sí |
| SGS ICS Italia S.r.l. | Accredia (Italia) | No | Sí | Sí |
| Intertek Certification AB | Swedac (Suecia) | Sí | Sí | Sí |
| Integrated Sustainable Solutions Company (ISSC), Damieta (Egipto) | RvA (Países Bajos), 22 de octubre de 2026, procedimiento TAB; primera acreditación de un organismo establecido fuera de la UE | Sí | No | Sí |
| SGS BELGIUM nv | BELAC (Bélgica), alcance válido desde el 5 de noviembre de 2026 | Sí | Sí | Sí |
La verificación solo es obligatoria cuando se declaran emisiones reales (artículo 8, apartado 1); una declaración con valores por defecto no necesita verificador. Las fechas y pruebas de cada acreditación están en la página de los verificadores acreditados.
¿Cómo se busca el código NC de un producto de acero?
El importador identifica el código NC de cada producto de acero en la Nomenclatura Combinada de la UE, que se actualiza cada año. El código decide qué valor por defecto y qué parámetro de referencia se aplican, si el producto está en el ámbito del CBAM (la chatarra 7204 no lo está) y qué datos de instalación hay que pedir al proveedor. La herramienta de códigos NC busca todas las posiciones del acero de los capítulos 72 y 73.
¿Dónde se pide ayuda para el CBAM del acero?
La página de solicitudes de ayuda CBAM transmite su petición a proveedores de servicios, con solicitudes específicas de datos de proveedores, cálculo de emisiones, verificador y servicio de declarante. Gratuito para usted. Si encarga el trabajo a un proveedor al que hayamos transmitido su solicitud, ese proveedor puede abonar a cbamguide.com una comisión por la presentación, que nunca decide a quién mencionamos ni cómo.