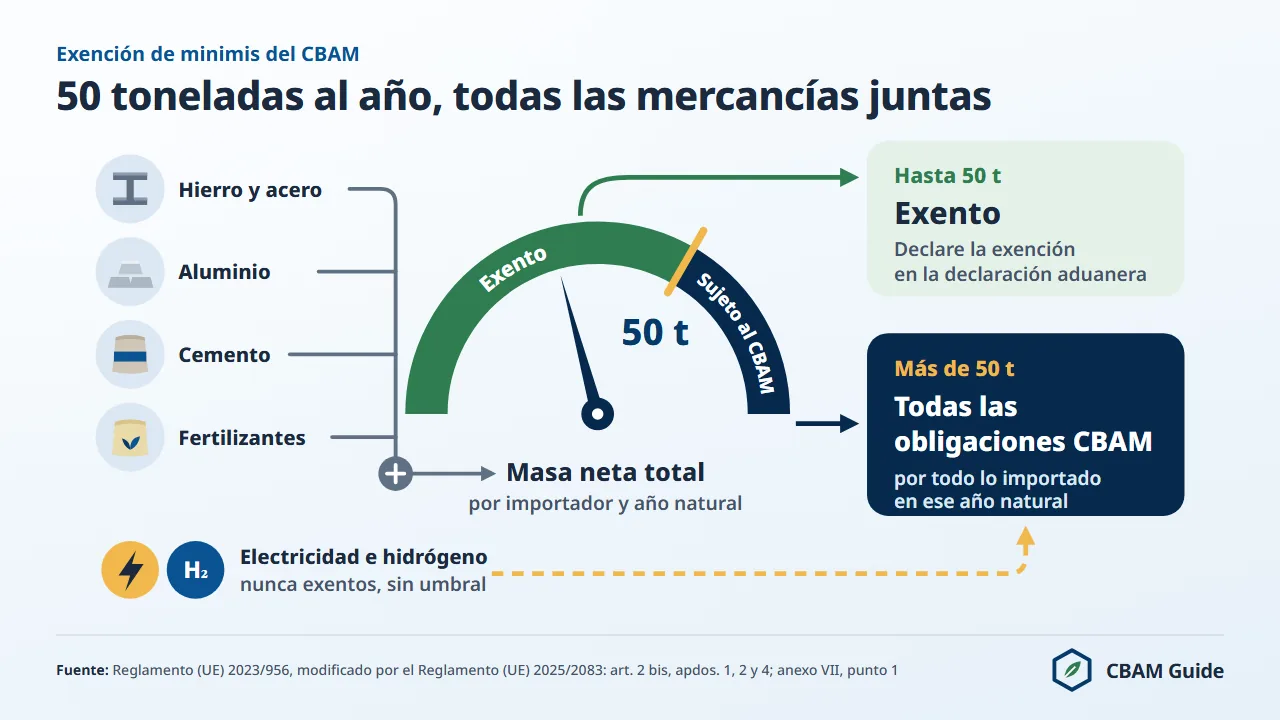
La exención de minimis del Mecanismo de Ajuste en Frontera por Carbono (MAFC, CBAM por sus siglas en inglés) libera al importador de la autorización, de la compra de certificados CBAM y de la declaración CBAM cuando la masa neta de sus mercancías CBAM no supera 50 toneladas (50.000 kg) en un año natural, sumando todos los códigos NC.
La regla se aplica desde el 1 de enero de 2026 y figura en el artículo 2 bis del Reglamento (UE) 2023/956 del Parlamento Europeo y del Consejo, de 10 de mayo de 2023, por el que se establece un Mecanismo de Ajuste en Frontera por Carbono, artículo insertado por el Reglamento (UE) 2025/2083 (Ómnibus).
La exención no es tácita: se declara en la declaración aduanera, en España con el código TARIC Y137. La primera evaluación anual de la Comisión Europea, publicada el 30 de septiembre de 2026, concluyó que el umbral exime el 0,87 % de las emisiones implícitas y lo mantuvo sin cambios.
Esta página explica cómo se calcula la masa anual, qué mercancías y orígenes quedan fuera, cómo se declara la exención ante la Agencia Tributaria, qué papel tiene el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO) y cuánto cuesta superar el umbral por pocas toneladas.
¿Qué es la exención de minimis del CBAM?
La exención de minimis del CBAM es un umbral único basado en la masa de 50 toneladas de masa neta por importador y año natural: hasta ese límite, el importador no necesita el estado de declarante autorizado CBAM, no compra ni entrega certificados CBAM y no presenta la declaración CBAM.
La cifra de 50 toneladas está fijada en el anexo VII, punto 1, del Reglamento (UE) 2023/956 («quedará establecido en 50 toneladas de masa neta»), y la exención se regula en el artículo 2 bis, apartado 1, que lleva por título «Exención de minimis».
La última frase de ese apartado obliga al importador, también al que ya es declarante autorizado CBAM, a declarar la exención en la declaración aduanera pertinente. La exención no requiere solicitud, pero sí debe declararse.
Sin este umbral, una empresa que importara una sola tonelada de acero, cemento, aluminio o fertilizantes de un país no exento tendría que asumir toda la cadena de obligaciones: solicitud de autorización, datos de emisiones implícitas, verificación cuando use emisiones reales, compra y entrega de certificados y declaración anual. El umbral elimina esa carga para quien se mantiene dentro de las 50 toneladas.
Dos rasgos delimitan el alcance del umbral:
- Se aplica por importador y a todas las mercancías CBAM juntas, no por categoría. Quien importa 30 toneladas de perfiles de acero y 25 toneladas de clínker en el mismo año natural llega a 55 toneladas y supera el umbral, aunque ninguno de los dos productos lo supere por sí solo.
- Se aplica por año, no por expedición. Una expedición de 10 toneladas no activa obligaciones; las obligaciones nacen cuando el total acumulado del año, contando todas las mercancías del anexo I de origen no exento, supera 50 toneladas.
¿Qué cambió con el Reglamento Ómnibus?
La regla de minimis cambió con el Reglamento (UE) 2025/2083, de 8 de octubre de 2025, publicado en el Diario Oficial de la Unión Europea (DOUE) el 17 de octubre de 2025 y en vigor desde el 20 de octubre de 2025. La tabla compara la regla original y la actual.
| Parámetro | Texto original del Reglamento (UE) 2023/956 | Regla actual (tras el Ómnibus) |
|---|---|---|
| Tipo de umbral | Valor por expedición | Masa anual |
| Nivel | Mercancías de valor insignificante, hasta 150 € por expedición | 50 toneladas por importador y año natural |
| Criterio de medida | Valor de cada expedición | Masa neta (sin embalajes) |
| Agregación | Cada expedición por separado | Todas las mercancías CBAM sumadas en el año natural |
| Base jurídica | Artículo 2, apartado 3, del texto original | Artículo 2 bis y anexo VII, punto 1 |
| Vigencia | Desde el 1 de octubre de 2023 | En vigor desde el 20 de octubre de 2025, aplicable desde el 1 de enero de 2026 |
Con el criterio del valor, la carga administrativa no guardaba relación con el peso climático de las mercancías: una expedición ligera pero cara podía activar las obligaciones, mientras que una expedición pesada de poco valor quedaba fuera.
El Ómnibus vinculó la exención a la masa, que refleja mejor las emisiones implícitas. El conjunto de cambios se explica en la página sobre el Reglamento Ómnibus (UE) 2025/2083.
El umbral de 50 toneladas se aplica desde el inicio del periodo definitivo, el 1 de enero de 2026. Durante el periodo transitorio (del 1 de octubre de 2023 al 31 de diciembre de 2025), los importadores presentaban el informe CBAM trimestral y este umbral no existía.
¿Cómo se calcula la masa anual para el umbral de minimis?
El cálculo usa la masa neta de las mercancías, sin embalajes, tal como figura en la declaración aduanera, sumada del 1 de enero al 31 de diciembre de cada año natural.
El cálculo consta de cuatro pasos.
- Identifique todas las mercancías del anexo I. Compare cada código NC que importa con las 42 entradas del anexo I del Reglamento (UE) 2023/956: solo cuentan las mercancías cuyos códigos figuran en él. La lista completa con sus excepciones está en la página sobre las mercancías CBAM y sus códigos NC, y la herramienta de consulta de códigos NC indica si un producto entra en el CBAM.
- Excluya los orígenes exentos. Retire las mercancías originarias de los países y territorios del anexo III, punto 1: Islandia, Liechtenstein, Noruega y Suiza, además de Büsingen, Helgoland, Livigno, Ceuta y Melilla. Cuenta el origen no preferencial (artículo 2, apartado 5): el tránsito o una transformación mínima en Suiza no confiere el origen suizo.
- Excluya la electricidad y el hidrógeno. El umbral no se aplica a la electricidad (código NC 2716 00 00) ni al hidrógeno (código NC 2804 10 00): «El presente artículo no se aplicará a las importaciones de electricidad o hidrógeno» (artículo 2 bis, apartado 4). Quien importa 1 MWh de electricidad y 49 toneladas de acero está sujeto a todas las obligaciones por la electricidad y, según el total anual, también por el acero.
- Sume la masa neta de todas las mercancías restantes. Sume las toneladas netas de cada importación del 1 de enero al 31 de diciembre. Si el total no supera 50 toneladas, se aplica la exención y el importador la declara en aduana; si lo supera, las obligaciones cubren todo el año.
La masa pertinente es la masa neta registrada en la frontera según las normas aduaneras de la Unión, no el peso bruto con embalajes o contenedores. Para las mercancías a granel cuenta la masa neta de la declaración aduanera.
Canarias, Ceuta y Melilla
Las importaciones despachadas a libre práctica en Canarias cuentan igual que las de la Península: Canarias forma parte del territorio aduanero de la Unión, de modo que el CBAM y el umbral de 50 toneladas se aplican allí sin diferencias. Ninguna regla exime las importaciones en Canarias.
Ceuta y Melilla están fuera del territorio aduanero, y las mercancías originarias de Ceuta o Melilla quedan fuera del CBAM (anexo III, punto 1), por lo que no entran en el cómputo.
A 13 de noviembre de 2026, la Nota Informativa 02/2026 de la Agencia Tributaria no indica con qué código se declara ese origen: su código Y134 solo nombra Büsingen, Helgoland y Livigno. Conviene confirmarlo con la Agencia Tributaria antes del despacho.
¿Quién puede acogerse a la exención de minimis?
Puede acogerse a la exención todo importador que, en un año natural, no supere 50 toneladas de masa neta de mercancías del anexo I de origen no exento, sin contar electricidad e hidrógeno.
La exención no requiere inscripción ni solicitud a la autoridad competente, pero se declara en la declaración aduanera (artículo 2 bis, apartado 1).
Tres perfiles de importador encajan habitualmente en la exención:
- Importadores ocasionales. Una empresa industrial que compra de vez en cuando accesorios de acero especial o componentes de aluminio en Turquía o la India como suministro secundario, con volúmenes anuales muy por debajo de 50 toneladas, en la práctica no se ve afectada por el CBAM.
- Pequeñas empresas que importan materiales de construcción. Una constructora que importa 20 toneladas de productos de cemento de Marruecos para una sola obra, sin otras importaciones CBAM en el año, sigue exenta.
- Importadores diversificados que deben vigilar el total. Una empresa comercial que importa 20 toneladas de acero, 15 de aluminio y 12 de fertilizantes en el mismo año natural suma 47 toneladas y queda justo por debajo: una compra más la lleva por encima.
La exención cubre las tres obligaciones centrales del CBAM: el estado de declarante autorizado CBAM (artículo 4), la compra y entrega de certificados CBAM (artículo 22) y la declaración CBAM anual (artículo 6). Por debajo de 50 toneladas, el importador no tiene ninguna de ellas, pero sigue teniendo que declarar la exención en aduana.
Las páginas de MITECO y la guía de solicitud de la Oficina Española de Cambio Climático (OECC) dicen que «El importador exento, no estará obligado a solicitar el estado de declarante autorizado CBAM, ni a cumplir con las obligaciones CBAM».
La misma guía precisa después que estos importadores «declararán dicha exención en la declaración en aduana pertinente». La primera frase, leída sola, induce a error.
¿Cómo se declara la exención en una declaración aduanera española?
En España, el importador exento declara el código TARIC Y137 en el elemento de dato 12 04 002 000 de la declaración aduanera de despacho a libre práctica. La Agencia Tributaria lo fija en su Nota Informativa 02/2026 de 20 de enero del Departamento de Aduanas e Impuestos Especiales, que se aplica a las mercancías afectadas por la «medida TARIC 775-CBAM».
La nota describe el código Y137 así: «Importador no autorizado, pero que importa menos de 50 toneladas de mercancías CBAM». El criterio vinculante es el del artículo 2 bis: la exención vale mientras la masa neta anual no supere 50 toneladas, es decir, también con exactamente 50 toneladas. La tabla resume los códigos de la nota que tocan al umbral.
| Código | Descripción de la Agencia Tributaria (NI 02/2026) | Relación con el umbral de minimis |
|---|---|---|
| Y137 | «Importador no autorizado, pero que importa menos de 50 toneladas de mercancías CBAM» | Exención de minimis; nunca para electricidad ni hidrógeno |
| Y128 | «Nº de cuenta de CBAM. Deben utilizarlo los declarantes autorizados a partir del 01/01/2026» | Declarante autorizado CBAM por encima del umbral; validado de forma automática en CSW-CERTEX |
| Y238 | Solicitud presentada hasta el 31 de marzo de 2026, con su número de referencia | Importación provisional a la espera de la decisión (ampliación al 31 de diciembre de 2026, véase más abajo) |
| Y134 | «Mercancías originarias de Büsingen, la isla de Helgoland o Livigno» | Origen exento: no entra en el cómputo |
| Y237 | «Exención en virtud de que las mercancías son originarias de la Unión Europea» | Origen de la UE: no es mercancía CBAM |
La Agencia Tributaria exige un solo código por partida, elegido según las condiciones de cada caso, y rechaza la declaración si no se cumplen las condiciones del código: «la declaración será rechazada, con indicación del motivo de la misma» (presentación de la Agencia Tributaria en la jornada técnica de MITECO del 11 de diciembre de 2025). Todos los códigos se explican en la página sobre la declaración aduanera del CBAM.
Queda un punto sin resolver para el declarante autorizado CBAM que se mantiene por debajo de 50 toneladas. El artículo 2 bis, apartado 1, le obliga a declarar la exención, pero la nota de la Agencia Tributaria presenta Y137 como código del importador «no autorizado» e Y128 como obligatorio para los declarantes autorizados. A 13 de noviembre de 2026 no hay instrucción pública para ese caso: conviene consultarlo a la Agencia Tributaria a través del formulario «Realice sus consultas» de su página CBAM.
Para los representantes aduaneros indirectos (RAI) rige una regla aparte del propio Reglamento: cuando el importador no está establecido en un Estado miembro, es el RAI quien obtiene el estado de declarante autorizado CBAM, aunque ese importador esté exento en virtud del artículo 2 bis (artículo 5, apartado 2). La guía de la OECC (versión de octubre de 2025, sección 3) recoge la misma regla.
¿Por qué no existe una exención retroactiva?
El importador que prevé superar 50 toneladas en un año natural debe solicitar la autorización con antelación (artículo 5, apartado 1 ter) y ser declarante autorizado CBAM antes de importar la tonelada que supera el umbral, no después. Es la regla práctica más importante para las pequeñas y medianas empresas cercanas al límite.
El Reglamento (UE) 2023/956 no permite considerar exentas a posteriori las primeras 50 toneladas. Quien importa 55 toneladas en el año no puede declarar exentas las primeras 50 y sujetas al CBAM solo las últimas 5: superado el umbral, las obligaciones alcanzan a todas las emisiones implícitas de todas las mercancías importadas en ese año natural (artículo 2 bis, apartado 2).
Todo importador con volúmenes anuales de entre 30 y 50 toneladas debe, en la práctica, vigilar de forma activa su total acumulado. Cinco medidas facilitan esa vigilancia:
- Actualizar el total acumulado del año después de cada despacho de mercancías del anexo I.
- Fijar una alerta interna en 40 toneladas, 10 toneladas por debajo del límite, para dejar tiempo a la tramitación de la solicitud.
- Presentar la solicitud de autorización al llegar a 40 toneladas, porque la autoridad dispone de 120 días naturales para resolver, y de hasta 180 si pide información adicional (artículo 4, apartados 1 y 5, del Reglamento de Ejecución (UE) 2025/486).
- No esperar al final del año: al llegar a 50 toneladas puede ser tarde para obtener la autorización sin interrumpir las importaciones.
- Nombrar, antes de la primera importación CBAM de cada año, a una persona responsable del cálculo acumulado de la masa.
El importador sin autorización que supera 50 toneladas se expone a la sanción del artículo 26, apartado 2, calculada sobre todas las emisiones implícitas de las mercancías importadas en ese año natural (artículo 26, apartado 2 bis): de tres a cinco veces la del apartado 1, es decir, de 300 a 500 euros antes de la actualización según el índice europeo de precios al consumo por cada certificado que debería haberse entregado.
La autoridad competente calcula ese número de certificados a partir de la masa neta y de los valores por defecto, teniendo en cuenta el ajuste de la asignación gratuita (artículo 26, apartado 4 bis). El pago libera al importador de la declaración y de la entrega de certificados por esas importaciones.
La autoridad puede reducir la sanción cuando el umbral se superó en no más del 10 % o en los casos del artículo 17, apartado 7 bis, pero nunca por debajo del nivel del artículo 26, apartado 1.
A 13 de noviembre de 2026 ninguna ley española fija sanciones ni procedimiento propios para el periodo definitivo: el artículo 26 se aplica directamente, y MITECO se declara «responsable de la aplicación del régimen sancionador cuando proceda». El cuadro completo está en la página sobre las sanciones del CBAM.
¿Cuánto cuesta superar el umbral? Ejemplo calculado
Quien supera el umbral en 5 toneladas paga por las 55 toneladas del año, no solo por las 5 últimas. El ejemplo usa productos intermedios de acero sin alear procedentes de Turquía (código NC 7207 11 14), importados en 2026 y declarados con valores por defecto, y sigue el método legal del coste neto.
| Paso | Valor 2026 | Fuente |
|---|---|---|
| Valor por defecto «emisiones totales» | 2,310 t CO2e/t | Anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740 |
| Con recargo (mark-up) del 10 % | 2,310 × 1,10 = 2,541 t CO2e/t | Mismo anexo, introducción |
| Ajuste de la asignación gratuita | 0,975 × 1,00 × 1,364 = 1,3299 t CO2e/t | Factor CBAM 97,5 % (artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE); factor de corrección intersectorial 100 % (Decisión de Ejecución (UE) 2026/1862); parámetro de referencia 1,364 (Reglamento de Ejecución (UE) 2025/2620, anexo, punto 5.3) |
| Certificados por tonelada | 2,541 menos 1,3299 = 1,2111 | Artículo 31 del Reglamento (UE) 2023/956 |
| Certificados por 55 toneladas | 66,6105 | 1,2111 × 55 |
| Coste por 55 toneladas | 5.483,38 € | 82,32 euros por t CO2e, precio oficial del tercer trimestre de 2026, publicado el 5 de octubre de 2026 |
| De ello, por las primeras 50 toneladas | 4.984,89 € (60,555 certificados) | Mismo cálculo |
Las emisiones se expresan en toneladas de CO2 equivalente (t CO2e). El factor CBAM («factor MAFC» en el texto legal) es la parte de la asignación gratuita que se mantiene en 2026, y el parámetro de referencia (benchmark; en el texto legal, parámetro de referencia MAFC) es el valor de la columna B para la ruta de producción del anexo I.
El resultado, 1,2111 certificados o 99,70 euros por tonelada, es una estimación basada en los valores por defecto y los parámetros de referencia oficiales (Reglamentos de Ejecución (UE) 2025/2621 y 2025/2620); la cifra vinculante es la de la declaración CBAM.
Para un importador de fertilizantes, el salto es menor por tonelada, pero también alcanza a toda la masa del año.
La urea de Egipto (código NC 3102 10 19) tiene un valor por defecto de 1,390 t CO2e/t con un recargo del 1 %, es decir, 1,4039; el ajuste es 0,975 × 1,00 × 0,902 = 0,87945; quedan 0,52445 certificados por tonelada.
Por 55 toneladas son 28,84475 certificados, 2.374,50 euros al precio del tercer trimestre de 2026, de los que 2.158,64 euros corresponden a las primeras 50 toneladas.
Para 2026, el precio aplicable es el del trimestre de importación (artículo 21, apartado 1 bis). Los certificados se compran desde el 1 de febrero de 2027 en la plataforma común central y se entregan a más tardar el 30 de septiembre de 2027.
La calculadora CBAM con este ejemplo reproduce el cálculo y aplica el mismo método a otros productos y orígenes, la herramienta del precio de los certificados CBAM recoge los precios trimestrales y la página sobre los valores por defecto explica de dónde salen 2,310 y 1,390.
¿Qué sectores del CBAM cubre la exención de minimis?
La exención de minimis cubre 4 de los 6 sectores del CBAM: hierro y acero, cemento, aluminio y fertilizantes. La electricidad y el hidrógeno quedan fuera y están sujetos al CBAM en cualquier cantidad.
La tabla enumera las entradas del anexo I por sector e indica si se aplica el umbral.
| Sector | Entradas del anexo I (códigos NC) | ¿Se aplica el umbral de minimis? |
|---|---|---|
| Hierro y acero | Capítulo 72 (salvo la chatarra 7204 y las ferroaleaciones de la partida 7202 distintas del ferromanganeso, el ferrocromo y el ferroníquel), 2601 12 00, 7301, 7302, 7303 00, 7304, 7305, 7306, 7307, 7308, 7309 00, 7310, 7311 00, 7318, 7326 | Sí |
| Cemento | ex 2507 00 80 (arcillas calcinadas), 2523 10 00, 2523 21 00, 2523 29 00, 2523 30 00, 2523 90 00 | Sí |
| Aluminio | 7601, de 7603 a 7614, 7616 | Sí |
| Fertilizantes | 2808 00 00, 2814, 2834 21 00, 3102, 3105 (salvo 3105 60 00) | Sí |
| Electricidad | 2716 00 00 | No: cualquier cantidad está sujeta al CBAM |
| Hidrógeno | 2804 10 00 | No: cualquier cantidad está sujeta al CBAM |
La exclusión es expresa: el artículo 2 bis, apartado 4, dispone que el artículo no se aplica a las importaciones de electricidad o hidrógeno, de modo que el código Y137 no vale para ellas.
Las reglas de estos dos sectores están en las páginas sobre la electricidad en el CBAM y el hidrógeno en el CBAM.
Para el hierro y el acero, el umbral se aplica a la masa de la mercancía importada, no a sus precursores.
En los tubos de acero cuenta la masa de los tubos, no la de las palanquillas usadas para fabricarlos: una empresa que importa 45 toneladas de tubos de acero no suma la chatarra ni el mineral de hierro empleados en su producción.
Todos los valores por defecto oficiales del CBAM en una sola hoja de cálculo, con recargo, parámetro de referencia y coste por tonelada de 2026. Versión en inglés, descarga inmediata.
Para estos avisos solo guardamos su dirección de correo electrónico. Política de privacidad (en inglés)
¿Qué ocurre si se superan las 50 toneladas a mitad de año?
Cuando el total acumulado del año supera 50 toneladas, todas las obligaciones del CBAM se activan para el año natural completo, con efecto sobre todas las importaciones desde el 1 de enero y no solo desde la que hizo superar el umbral.
El riesgo afecta sobre todo a quien empieza el año sin obligaciones CBAM y luego amplía sus compras.
Un importador que hace tres pedidos de unas 18 toneladas cada uno entre enero y septiembre supera el umbral con el tercero: en ese momento las obligaciones alcanzan a las 54 toneladas importadas en el año, y el importador debe ser declarante autorizado CBAM para importar conforme a la norma.
La autoridad competente dispone de 120 días naturales desde la recepción de la solicitud de autorización para resolverla, y de hasta 180 si pide información adicional (artículo 4, apartados 1 y 5, del Reglamento de Ejecución (UE) 2025/486).
Quien supera el umbral en septiembre y solo entonces presenta la solicitud a menudo no tendrá la autorización antes de que acabe el año.
La importación provisional solo ampara a quien presentó la solicitud a más tardar el 31 de marzo de 2026 (artículo 17, apartado 7 bis).
La Comisión Europea amplió hasta el 31 de diciembre de 2026 la validez del código TARIC Y238 para quien presentó la solicitud a más tardar el 31 de marzo de 2026 y sigue sin decisión (comunicaciones de las aduanas alemana e italiana del 15 de septiembre de 2026).
A 13 de noviembre de 2026, la Agencia Tributaria no había publicado una nota que recoja la ampliación: su Nota Informativa 02/2026 sigue indicando el 27 de septiembre de 2026. Compruebe el código en TARIC en el momento del despacho.
A partir de 2027 se añade la tenencia trimestral de certificados. El importador que supera el umbral durante el año la cumple al final del trimestre siguiente a aquel en que lo superó (artículo 22, apartado 2 bis); las importaciones de 2026 no generan tenencia trimestral.
Las reglas están en la página sobre la tenencia trimestral de certificados. El umbral de minimis es la primera comprobación, porque decide si se aplica todo el procedimiento CBAM para importadores.
¿Quién vigila el cumplimiento del umbral en España?
La Comisión Europea vigila las importaciones frente al umbral e intercambia los datos con las autoridades competentes a través del Registro CBAM; la autoridad competente decide si un importador lo ha superado (artículo 25 bis).
En España, la autoridad competente es el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), según la lista de autoridades publicada por la Comisión en el DOUE C/2026/4231 de 31 de julio de 2026.
Dentro del Ministerio, la Subdirección General de Mercados de Carbono de la OECC redactó la guía de solicitud y organiza las jornadas técnicas, pero la autoridad es el Ministerio. Las consultas se dirigen al buzón bzn-CBAM@miteco.es.
La Agencia Tributaria (Aduanas) es la autoridad aduanera, no la autoridad CBAM: comprueba los códigos de cada declaración aduanera, valida el número de cuenta CBAM con el código Y128 y rechaza las declaraciones que no cumplen las condiciones del código elegido.
No concede el estado de declarante autorizado ni impone las sanciones del artículo 26. El reparto de funciones se describe en la página sobre el CBAM en España.
¿El umbral se aplica por importador o por grupo empresarial?
El umbral de 50 toneladas se aplica por importador, es decir, por cada persona jurídica que importa con su propio número EORI. Las sociedades de un mismo grupo se evalúan por separado, salvo que figuren en aduana como un único importador.
Una sociedad matriz y una filial participada al 100 % que importan mercancías CBAM con su propio EORI tienen cada una su umbral de 50 toneladas. Si la matriz importa 40 toneladas y la filial otras 40 en el mismo año, ninguna de las dos supera el umbral, siempre que operen como importadores distintos.
Dividir artificialmente las importaciones para quedar por debajo del umbral, también mediante acuerdos falseados, es una práctica de elusión que el artículo 27, apartado 2, letra b), nombra de forma expresa.
Según el artículo 25 bis, apartado 4, la autoridad competente no tiene en cuenta las prácticas o acuerdos falseados usados con el propósito de quedar por debajo del umbral, es decir, los que no responden a motivos comerciales válidos.
El importador que los usa se considera partícipe de «una infracción grave del presente Reglamento» a efectos del artículo 17, apartado 2, letra a), y del artículo 26, apartado 2 bis.
¿Qué relación hay entre el umbral y el estado de declarante autorizado CBAM?
Por debajo de 50 toneladas, el importador no está obligado a ser declarante autorizado CBAM; la autorización hace falta cuando se supera el umbral o se prevé superarlo en el año natural.
El importador que sigue por debajo del umbral, pero cuyas importaciones crecen, debe decidir entre esperar a superarlo para solicitar entonces la autorización o solicitarla antes.
Con un plazo de resolución de 120 días naturales, o de hasta 180, la segunda vía reduce el riesgo y es la que prevé el artículo 5, apartado 1 ter, para quien espera superar el umbral.
El estado obtenido por debajo de 50 toneladas no crea obligaciones mientras no se supere el umbral, y el declarante autorizado exento también declara la exención en aduana.
En España, la solicitud se presenta solo en el Registro CBAM, con acceso por el dominio «Aduanas», el país «España» y un certificado electrónico vinculado al EORI; el procedimiento se explica en la página sobre el Registro CBAM.
El acceso al Registro no equivale al estado de declarante autorizado CBAM. A 13 de noviembre de 2026, el documento de MITECO sobre la garantía exigida a las empresas con menos de dos ejercicios completos seguía anunciado como «próximamente».
Una vez superado el umbral, el declarante autorizado CBAM asume todas las obligaciones del periodo definitivo, que son las cuatro siguientes.
- Tenencia trimestral, a partir de 2027: al final de cada trimestre, certificados equivalentes al menos al 50 % de las emisiones implícitas de las mercancías importadas desde el inicio del año natural, teniendo en cuenta el ajuste de la asignación gratuita (artículo 22, apartado 2); para quien supera el umbral durante el año, al final del trimestre siguiente (artículo 22, apartado 2 bis).
- Declaración CBAM anual: a más tardar el 30 de septiembre del año siguiente (artículo 6, apartado 1); la primera, el 30 de septiembre de 2027, por las importaciones de 2026. Los detalles están en la página sobre la declaración CBAM.
- Entrega de certificados: el número indicado en la declaración, es decir, emisiones implícitas menos el ajuste de la asignación gratuita y menos la posible reducción del artículo 9, multiplicado por la masa.
- Verificación: solo cuando se usan emisiones reales (artículo 8, apartado 1); una declaración con valores por defecto no necesita verificador.
¿Está en discusión el umbral de 50 toneladas?
Sí: European Aluminium critica el umbral basado en la masa porque no tiene en cuenta el elevado valor del aluminio en relación con su peso, de modo que envíos de importancia comercial quedan por debajo de un límite pensado para mercancías más pesadas.
En una declaración del 8 de julio de 2026, tras la votación de la comisión ENVI del Parlamento Europeo sobre la revisión del CBAM, la asociación afirmó que la votación no había corregido el umbral.
Su director general, Paul Voss, pidió a la Comisión suspender el periodo definitivo del CBAM para el aluminio si el problema no se resolvía antes del pleno de septiembre.
La asociación da un ejemplo: las puertas de aluminio para la reforma de un hotel de 200 habitaciones pesan en total unas 9,2 toneladas y entran en la Unión por debajo del umbral, pese a sus emisiones implícitas.
Nada de esto cambia la regla en vigor: a 13 de noviembre de 2026, el umbral de 50 toneladas del artículo 2 bis se aplica sin cambios.
Antes del 30 de abril de cada año, la Comisión comprueba que el umbral no exima más del 1 % de las emisiones implícitas; solo adopta un acto delegado si el umbral recalculado se aparta más de 15 toneladas del vigente (artículo 2 bis, apartado 3; anexo VII, punto 2).
La primera evaluación, publicada el 30 de septiembre de 2026 con datos del 1 de abril de 2025 al 31 de marzo de 2026, halló un 0,87 % y mantuvo el umbral (noticia en inglés). La siguiente se espera a más tardar el 30 de abril de 2027.
El 15 de septiembre de 2026, el Parlamento Europeo aprobó su mandato de negociación sobre la ampliación del CBAM (464 votos a favor, 50 en contra y 159 abstenciones), con un umbral de 5 toneladas para los productos de aluminio.
Según la prensa, el primer trílogo, el 20 de octubre de 2026, terminó sin un acuerdo global y envió el umbral del aluminio al trabajo técnico; un segundo trílogo está previsto para el 30 de noviembre de 2026, también según la prensa.
Todo cambio sigue siendo una propuesta hasta su adopción: el estado del expediente está en la página sobre la ampliación aguas abajo del CBAM.
Las demandas enfrentadas de la industria se comparan en la crónica sobre las reacciones de la industria antes del pleno de septiembre (en inglés), y la posición de la comisión que las provocó, en la crónica sobre la posición de ENVI en la revisión del CBAM (en inglés).
Las consecuencias para los importadores de aluminio están en la página sobre el aluminio en el CBAM.
¿Cómo encaja la exención de minimis en el marco del CBAM?
La exención de minimis es el primer filtro del cumplimiento del CBAM: toda evaluación empieza aquí, antes de analizar emisiones implícitas, costes de certificados o declaraciones.
La regla de las 50 toneladas separa a los importadores sin obligaciones de los sujetos al régimen del declarante autorizado CBAM, descrito en la guía del CBAM para importadores en España.
España es uno de los mayores importadores de mercancías CBAM de la Unión: 13,12 millones de toneladas en 2025 sin contar la electricidad, el 11,0 % del total de la UE y el segundo puesto tras Italia (Eurostat, importaciones de la UE de mercancías cubiertas por el CBAM (códigos del anexo I) declaradas en España, 2025 (Comext DS-045409, extracción del 12 de octubre de 2026); cuotas y posiciones: cálculo de cbamguide.com).
Son estadísticas comerciales, no declaraciones CBAM, e incluyen orígenes exentos: no dicen cuántos importadores quedan por debajo del umbral.
¿Qué relación tiene el umbral con el plazo del 31 de marzo de 2026?
El plazo del 31 de marzo de 2026 afectaba a los importadores ya activos por encima del umbral al inicio del periodo definitivo que querían seguir importando mientras se resolvía su solicitud (artículo 17, apartado 7 bis). Quien estaba por debajo de 50 toneladas a principios de 2026 y crece durante el año solicita la autorización cuando prevé superar el umbral, sin el amparo de la importación provisional.
¿Puede un importador por debajo del umbral solicitar la autorización sin necesitarla?
Puede, y le conviene cuando prevé superar 50 toneladas en el año (artículo 5, apartado 1 ter). Si se mantiene siempre por debajo, el estado de declarante autorizado CBAM no le aporta ventajas: no hay certificados que entregar ni declaraciones que presentar. Solo un declarante autorizado CBAM puede comprar certificados CBAM, y sin obligación de entrega no hay razón comercial para tenerlos. La recompra se solicita a más tardar el 31 de octubre (artículo 23, apartado 1) y se limita a los certificados que el declarante estaba obligado a comprar con arreglo al artículo 22, apartado 2, durante el año natural de compra (artículo 23, apartado 2).
¿Qué documentos conviene conservar cerca del umbral?
A los importadores cercanos al umbral, con importaciones CBAM anuales de entre 30 y 49 toneladas, les conviene conservar tres categorías de documentos para responder a una consulta de la autoridad competente.
- Registro acumulado de masas: fecha de cada importación CBAM, código NC, país de origen, masa neta en toneladas y total acumulado del año natural. Demuestra que el umbral se vigiló de forma activa.
- Declaraciones aduaneras: todas las declaraciones de importación de mercancías del anexo I con el código Y137, conservadas durante el plazo que exige la normativa aduanera.
- Documentos de origen: la prueba de que las mercancías son originarias de un tercer país sujeto al CBAM (no de un país o territorio del anexo III) y de que las masas netas usadas coinciden con los datos de la declaración aduanera.
¿Se aplica el umbral a mercancías en regímenes aduaneros especiales?
Las mercancías en perfeccionamiento activo o en depósito aduanero quedan sujetas al CBAM cuando se despachan a libre práctica en la Unión. Para el umbral cuenta la masa neta despachada a libre práctica, no la que entra en el régimen especial: quien incluye 100 toneladas en depósito aduanero y despacha a libre práctica 40 en el año cuenta solo 40 toneladas.
¿Qué mercancías quedan fuera del cómputo?
El perímetro del umbral coincide con el del CBAM definido en el artículo 2 del Reglamento (UE) 2023/956. Solo cuentan las mercancías del anexo I originarias de países no incluidos en el anexo III; quedan fuera las mercancías reexportadas, las incluidas en tránsito sin despacho a libre práctica y las originarias de países y territorios exentos, Ceuta y Melilla incluidas.
¿Dónde pedir ayuda con el umbral y la autorización?
Quien está cerca del umbral y debe decidir si solicita la autorización o recurre a un representante aduanero indirecto puede enviar una solicitud a través de la página de ayuda CBAM: transmitimos su petición a proveedores de servicios de declarante CBAM y de consultoría CBAM. Gratuito para usted. Si encarga el trabajo a un proveedor al que hayamos transmitido su solicitud, ese proveedor puede abonar a cbamguide.com una comisión por la presentación, que nunca decide a quién mencionamos ni cómo.
Preguntas frecuentes
¿Cuál es el umbral de minimis del CBAM en 2026?
El umbral de minimis del CBAM en 2026 es de 50 toneladas de masa neta por importador y año natural, sumando todas las mercancías CBAM salvo la electricidad y el hidrógeno. Quien no lo supera está exento de autorización, declaración CBAM y certificados según el artículo 2 bis del Reglamento (UE) 2023/956, pero debe declarar la exención en la declaración aduanera.
¿El umbral de minimis del CBAM se aplica por expedición?
No. El umbral se aplica a la masa anual de todas las mercancías CBAM que un importador importa en un año natural, no a cada expedición. Una expedición de 10 toneladas no activa obligaciones, pero 5 expediciones que suman 55 toneladas en el mismo año sí.
¿La electricidad está exenta del umbral de minimis del CBAM?
No. La electricidad está excluida de forma expresa del umbral: toda importación de electricidad, en cualquier cantidad, está sujeta a todas las obligaciones del CBAM. Lo mismo vale para el hidrógeno (artículo 2 bis, apartado 4, del Reglamento (UE) 2023/956).
¿Qué código se usa en España para declarar la exención de minimis?
En España la exención se declara con el código TARIC Y137 en el elemento de dato 12 04 002 000 de la declaración aduanera, según la Nota Informativa 02/2026 de la Agencia Tributaria. El código no vale para electricidad ni hidrógeno. El declarante autorizado CBAM por encima del umbral declara en su lugar el código Y128 con su número de cuenta CBAM.
¿Cuál era la regla de minimis antes del Ómnibus?
El texto original del Reglamento (UE) 2023/956 eximía las mercancías de valor insignificante, valorando cada expedición por separado (artículo 2, apartado 3). El Reglamento (UE) 2025/2083 (Ómnibus), en vigor desde el 20 de octubre de 2025, lo sustituyó por el umbral actual de 50 toneladas de masa anual por importador, aplicable desde el 1 de enero de 2026.
¿Puede un importador acogerse a la exención de minimis a posteriori?
No. El importador que supera 50 toneladas en un año natural no puede considerar exentas las primeras 50: las obligaciones cubren toda la masa importada en el año, y debe ser declarante autorizado CBAM antes de superar el límite. Sin autorización se expone a una sanción de tres a cinco veces la del artículo 26, apartado 1 (de 300 a 500 euros antes de la actualización por cada certificado que debería haberse entregado) sobre todas las emisiones implícitas de las importaciones del año (artículo 26, apartado 2 bis).
¿El umbral de 50 toneladas se aplica por persona jurídica o por grupo?
El umbral se aplica por persona jurídica, es decir, por importador con su propio número EORI, no por grupo empresarial. Las sociedades vinculadas con personalidad jurídica propia tienen cada una su umbral. Dividir las importaciones entre sociedades vinculadas para quedar por debajo es una práctica de elusión según el artículo 27 del Reglamento (UE) 2023/956.