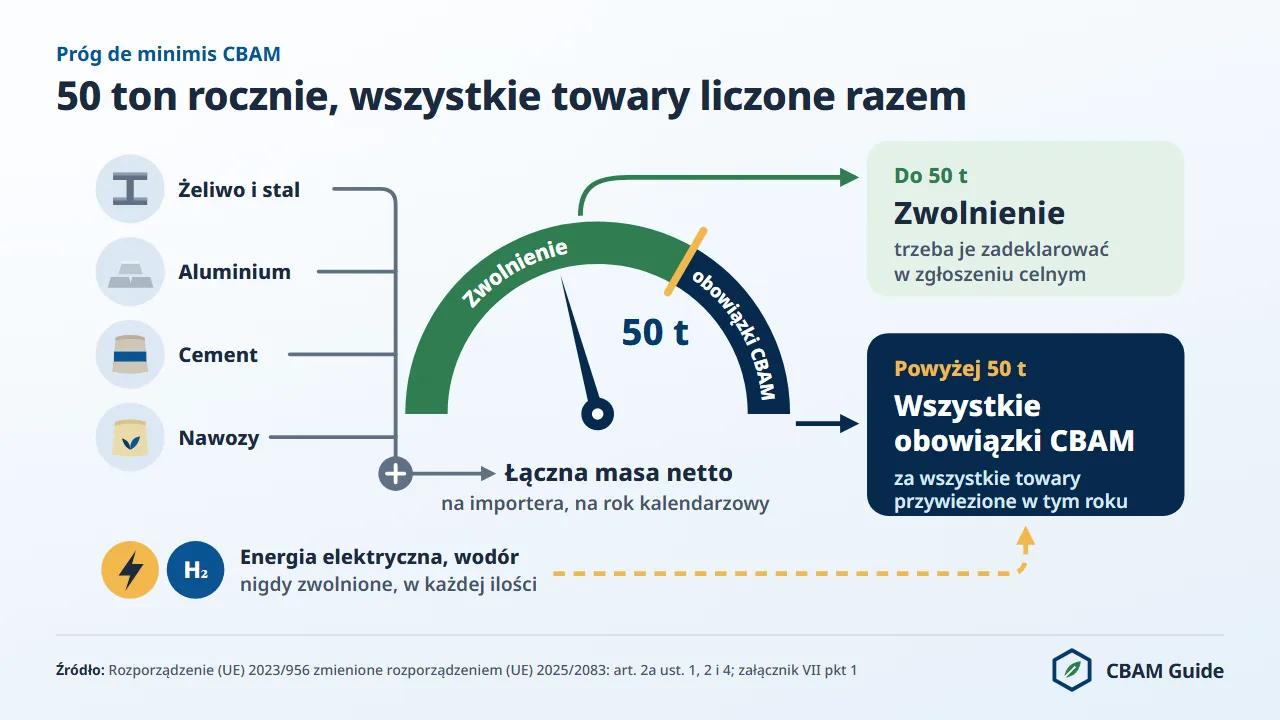
Próg de minimis CBAM (mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2) zwalnia importera ze wszystkich obowiązków wynikających z rozporządzenia Parlamentu Europejskiego i Rady (UE) 2023/956 z dnia 10 maja 2023 r. ustanawiającego mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2, dopóki łączna masa netto jego towarów CBAM nie przekracza 50 ton w roku kalendarzowym.
Próg wprowadziło rozporządzenie (UE) 2025/2083 z dnia 8 października 2025 r. (tzw. Omnibus), w mocy od 20 października 2025 r. Importer poniżej progu nie potrzebuje statusu, nie kupuje certyfikatów CBAM i nie składa deklaracji CBAM, ale deklaruje zwolnienie w zgłoszeniu celnym, w Polsce kodem Y137.
Próg działa zero-jedynkowo. Przy półproduktach ze stali niestopowej z Turcji przywiezionych w 2026 r. 50 ton nie wymaga żadnego certyfikatu CBAM, a 54 tony wymagają już 65,3994 certyfikatu, czyli 5 383,68 euro po oficjalnej cenie z III kwartału 2026 r.
Poniżej opisujemy, jak liczyć roczną masę, które towary wchodzą do sumy, jak polskie organy celne obsługują kod Y137 i co zrobić, zanim importer przekroczy 50 ton.
Czym jest próg de minimis CBAM?
Próg de minimis CBAM to 50 ton masy netto na importera i rok kalendarzowy, łącznie dla wszystkich kodów CN, do którego importer nie potrzebuje statusu, nie kupuje certyfikatów i nie składa deklaracji CBAM; zwolnienie deklaruje jedynie w zgłoszeniu celnym.
Rozporządzenie mówi tu o „zwolnieniu de minimis” (art. 2a rozporządzenia (UE) 2023/956), a wysokość progu określa w załączniku VII pkt 1 jako jednolity próg masy, który „ustala się na poziomie 50 ton masy netto”.
Bez tego progu każda firma, która sprowadza choćby jedną tonę stali, cementu, aluminium lub nawozów z państwa nieobjętego wyłączeniem, musiałaby uzyskać status upoważnionego zgłaszającego CBAM, śledzić emisje wbudowane, kupować i przekazywać do umorzenia certyfikaty CBAM oraz składać roczną deklarację CBAM.
Dwie cechy wyznaczają zakres progu. Po pierwsze, próg obejmuje wszystkie towary CBAM jednego importera razem, a nie każdą grupę produktów osobno: 30 ton kształtowników stalowych i 25 ton klinkieru cementowego przywiezionych w tym samym roku to 55 ton, czyli powyżej progu, choć żaden z tych produktów osobno go nie przekracza.
Po drugie, liczy się rok kalendarzowy, a nie przesyłka. Jedna dostawa 10 ton nie rodzi obowiązków, ale pięć dostaw o łącznej masie 55 ton w tym samym roku rodzi je wszystkie.
Co zmieniło rozporządzenie Omnibus?
Rozporządzenie (UE) 2025/2083 zmieniło charakter progu: zamiast wartości przesyłki liczy się roczna masa. Tabela porównuje dawną i obecną regułę.
| Parametr | Pierwotny tekst rozporządzenia (UE) 2023/956 | Obecna reguła (rozporządzenie (UE) 2025/2083) |
|---|---|---|
| Rodzaj progu | Wartość przesyłki | Masa roczna |
| Poziom | Wartość rzeczywista 150 euro za każdą przesyłkę | 50 ton na importera i rok kalendarzowy |
| Podstawa pomiaru | Wartość każdej przesyłki | Masa netto (bez opakowań) |
| Sumowanie | Każda przesyłka osobno | Wszystkie towary CBAM z całego roku kalendarzowego |
| Podstawa prawna | art. 2 ust. 3 pierwotnego tekstu | art. 2a i załącznik VII pkt 1 |
| Stosowanie | Od października 2023 r. (okres przejściowy) | W mocy od 20 października 2025 r., dla przywozu od 1 stycznia 2026 r. |
Dawny próg wartościowy rozmijał się z emisjami: lekka, ale droga przesyłka podlegała CBAM, a ciężka i tania mogła spaść poniżej progu. Kryterium masy znacznie lepiej oddaje emisje wbudowane.
Próg 50 ton obowiązuje od początku okresu docelowego, czyli od 1 stycznia 2026 r.; w okresie przejściowym (od 1 października 2023 r. do 31 grudnia 2025 r.) obowiązywały kwartalne sprawozdania CBAM. Pozostałe zmiany opisuje strona o rozporządzeniu Omnibus.
Jak obliczyć roczną masę na potrzeby progu?
Roczną masę liczy się z masy netto towarów, bez opakowań, wykazanej w zgłoszeniu celnym. Obliczenie obejmuje cztery kroki.
- Ustalić wszystkie towary z załącznika I. Każdy przywożony kod CN należy porównać z załącznikiem I do rozporządzenia (UE) 2023/956; liczą się tylko kody, które tam figurują. Wszystkie 42 pozycje załącznika I zawiera wykaz towarów objętych CBAM, a wyszukiwarka kodów CN pokazuje, czy konkretny kod jest objęty.
- Odjąć towary o pochodzeniu wyłączonym. Towary pochodzące z Islandii, Liechtensteinu, Norwegii i Szwajcarii oraz z Büsingen, Helgolandu, Livigno, Ceuty i Melilli są wyłączone z zakresu CBAM (art. 2 ust. 4 i załącznik III pkt 1). O pochodzeniu decydują unijne reguły niepreferencyjnego pochodzenia (art. 2 ust. 5, który odsyła do art. 59 unijnego kodeksu celnego), a nie kraj wysyłki: ani tranzyt przez Szwajcarię, ani drobna obróbka nie dają prawa do wyłączenia.
- Odjąć energię elektryczną i wodór. Próg nie dotyczy energii elektrycznej (kod CN 2716 00 00) ani wodoru (kod CN 2804 10 00): ten przywóz podlega CBAM bez względu na ilość (art. 2a ust. 4). Importer, który sprowadza 1 MWh energii elektrycznej i 49 ton stali, podlega wszystkim obowiązkom w odniesieniu do energii elektrycznej, a w odniesieniu do stali zależnie od rocznej sumy.
- Zsumować masę netto pozostałych towarów CBAM z całego roku. Od 1 stycznia do 31 grudnia dodaje się masę netto w tonach każdego przywozu. Do 50 ton włącznie zwolnienie obowiązuje i importer deklaruje je w zgłoszeniu celnym; powyżej 50 ton wszystkie obowiązki dotyczą całego roku.
Liczy się masa netto zgłoszona na granicy zgodnie z unijnymi przepisami celnymi, a nie masa brutto z opakowaniem lub kontenerem. Dla towarów masowych rozstrzyga masa netto podana w zgłoszeniu celnym.
Kto jest zwolniony i co musi zrobić?
Zwolniony jest każdy importer, którego roczna masa netto towarów z załącznika I (bez energii elektrycznej i wodoru), pochodzących z państw niewyłączonych, nie przekracza 50 ton w roku kalendarzowym.
Zwolnienie nie wymaga wniosku do właściwego organu, ale nie działa milcząco: importer deklaruje je w odpowiednim zgłoszeniu celnym (art. 2a ust. 1). Dotyczy to także importera, który ma już status upoważnionego zgłaszającego CBAM. Najczęściej spotyka się trzy profile zwolnionych importerów.
- Importer okazjonalny: zakład produkcyjny, który od czasu do czasu kupuje w Turcji lub Indiach kształtki ze stali specjalnej albo elementy aluminiowe, łącznie wyraźnie poniżej 50 ton rocznie.
- Mała firma budowlana: wykonawca, który na jedną budowę sprowadza 20 ton wyrobów cementowych z Maroka i w tym samym roku nie przywozi innych towarów CBAM.
- Handlowiec z kilkoma grupami towarów, który musi pilnować sumy: 20 ton stali, 15 ton aluminium i 12 ton nawozów to 47 ton, tuż poniżej progu; każdy dodatkowy zakup powyżej 3 ton oznacza przekroczenie.
Zwolnienie obejmuje trzy podstawowe obowiązki CBAM: przywóz wyłącznie przez upoważnionego zgłaszającego CBAM (art. 4), zakup i przekazanie do umorzenia certyfikatów CBAM (art. 22) oraz roczną deklarację CBAM (art. 6). Importer, który nie przekracza 50 ton, nie podlega żadnemu z nich.
Kod Y137 w polskim zgłoszeniu celnym
W Polsce zwolnienie deklaruje się kodem dokumentu TARIC Y137. Instrukcja wypełniania zgłoszeń celnych na PUESC (pkt 6.14.1, odczytana 13 listopada 2026 r.) opisuje go jako „Zwolnienie na mocy artykułu 2a rozporządzenia (UE) 2023/956 (masa netto towarów CBAM przywożonych w danym roku kalendarzowym nie przekracza łącznie jednolitego progu masy (...))”.
Kod stosuje także importer, który ma status upoważnionego zgłaszającego CBAM, dopóki pozostaje poniżej 50 ton.
Kod nie jest formalnością. Jeżeli organ celny wie, że próg został przekroczony, a w zgłoszeniu brakuje właściwego kodu, „takie zgłoszenie nie zostanie przyjęte do systemu AIS/IMPORT PLUS” (instrukcja PUESC, pkt 6.14.1). Tabela zestawia kody, których polski importer towarów CBAM może potrzebować (instrukcja PUESC, pkt 6.14.1; komunikat PUESC z 30 września 2026 r.).
| Kod | Kiedy się go stosuje |
|---|---|
| Y137 | Masa netto towarów CBAM importera w roku kalendarzowym nie przekracza 50 ton (art. 2a) |
| Y128 | Przywóz przez upoważnionego zgłaszającego CBAM; po kodzie podaje się numer rachunku CBAM w formacie CBAM-XX-YYYY-AAANNNNNNNNNNN (art. 16 ust. 1) |
| Y238 | Wniosek o status złożony do 31 marca 2026 r. i jeszcze nierozpatrzony; stosowanie przedłużone do 31 grudnia 2026 r. |
| Y237 | Towary pochodzenia UE |
| Y134 | Towary pochodzące z Büsingen, Helgolandu lub Livigno |
| Brak kodu | Towary pochodzące ze Szwajcarii, Norwegii, Islandii, Liechtensteinu, Ceuty i Melilli: rozporządzenie ich nie obejmuje, stosuje się standardową weryfikację pochodzenia |
Instrukcja PUESC dodaje dwie zasady, które dotyczą także małych importerów.
- Brak zwolnień podmiotowych. „Nie ma zwolnień podmiotowych dla importera będącego osobą fizyczną nieprowadzącą działalności gospodarczej (transakcje C2C i B2C)”. Bez numeru EORI do systemu unijnego trafiają numer PESEL lub NIP i adres.
- Brak zgłoszeń pocztowych i e-commerce. Towary CBAM podlegają zakazom i ograniczeniom pozataryfowym, więc nie można ich zgłaszać w zestawach danych H6 i H7.
Wszystkie zasady kodowania, w tym ponowną kontrolę zgłoszeń cementu po rozporządzeniu wykonawczym (UE) 2026/1740, opisuje strona o zgłoszeniu celnym towarów CBAM.
Które sektory obejmuje próg de minimis?
Próg de minimis obejmuje cztery z sześciu sektorów CBAM: żeliwo i stal, cement, aluminium oraz nawozy. Energię elektryczną i wodór wyłącza z progu art. 2a ust. 4. Tabela przedstawia pozycje załącznika I według sektorów.
| Sektor | Pozycje załącznika I (kody CN) | Czy próg ma zastosowanie? |
|---|---|---|
| Żeliwo i stal | Dział 72 (z wyjątkiem złomu 7204 oraz żelazostopów z pozycji 7202 innych niż żelazomangan, żelazochrom i żelazonikiel), 2601 12 00, 7301, 7302, 7303 00, 7304, 7305, 7306, 7307, 7308, 7309 00, 7310, 7311 00, 7318, 7326 | Tak |
| Cement | ex 2507 00 80 (glina kalcynowana), 2523 10 00, 2523 21 00, 2523 29 00, 2523 30 00, 2523 90 00 | Tak |
| Aluminium | 7601, od 7603 do 7614, 7616 | Tak |
| Nawozy | 2808 00 00, 2814, 2834 21 00, 3102, 3105 (z wyjątkiem 3105 60 00) | Tak |
| Energia elektryczna | 2716 00 00 | Nie: CBAM przy każdej ilości |
| Wodór | 2804 10 00 | Nie: CBAM przy każdej ilości |
Energia elektryczna płynie przez połączenia międzysystemowe w sposób ciągły i nie da się jej śledzić przesyłka po przesyłce, a wodór jako nowy towar strategiczny objęto pełnym nadzorem od początku okresu docelowego.
Krajowa Administracja Skarbowa przypomniała w komunikacie PUESC z 11 maja 2026 r., że oba towary są objęte CBAM bez względu na ilość. Szczegóły zawierają strony o przywozie energii elektrycznej i o wodorze.
Dla żeliwa i stali próg dotyczy masy samych przywożonych towarów, a nie ich prekursorów. Firma, która sprowadza 45 ton rur stalowych, liczy 45 ton i nie dodaje złomu ani rudy żelaza zużytych do ich produkcji.
Co się dzieje po przekroczeniu progu w trakcie roku?
Gdy łączna masa przekroczy 50 ton, importer podlega wszystkim obowiązkom CBAM w odniesieniu do wszystkich emisji wbudowanych we wszystkich towarach przywiezionych w danym roku kalendarzowym, od 1 stycznia (art. 2a ust. 2). Pierwsze 50 ton nie pozostaje zwolnione: obowiązek obejmuje całą roczną masę.
Importer, który od stycznia do września składa trzy zamówienia po około 18 ton, przekracza próg przy trzecim. Obowiązek obejmuje wtedy wszystkie 54 tony z tego roku, a status upoważnionego zgłaszającego CBAM musi mieć przed zgłoszeniem celnym, którym przekracza próg.
Tabela pokazuje koszt tego przekroczenia dla półproduktów ze stali niestopowej z Turcji (kod CN 7207 11 14), przywiezionych w 2026 r., na wartościach domyślnych.
| Pozycja | 50 ton przywiezionych w 2026 r. | 54 tony przywiezione w 2026 r. |
|---|---|---|
| Status CBAM | Zwolnienie (Y137) | Wszystkie obowiązki, za 54 tony |
| Wartość domyślna z narzutem (mark-up) 10% | nie dotyczy | 2,310 × 1,10 = 2,541 t CO2e na tonę |
| Dostosowanie przydziału bezpłatnych uprawnień | nie dotyczy | 0,975 × 1,00 × 1,364 = 1,3299 t CO2e na tonę |
| Certyfikaty na tonę | 0 | 2,541 minus 1,3299 = 1,2111 |
| Certyfikaty CBAM do przekazania do umorzenia | 0 | 1,2111 × 54 = 65,3994 |
| Koszt w EUR przy cenie z III kw. 2026 (82,32 EUR/t CO2e) | 0 | 5 383,68 |
W obliczeniu zastosowano metodę prawną, z której korzysta kalkulator CBAM: wartość domyślną z załącznika I do rozporządzenia wykonawczego (UE) 2025/2621, sprostowanego rozporządzeniem wykonawczym (UE) 2026/1740, oraz wskaźnik CBAM (benchmark) z pkt 5.3 załącznika do rozporządzenia wykonawczego (UE) 2025/2620.
Współczynnik CBAM 97,5% to część przydziału bezpłatnych uprawnień, która pozostaje w 2026 r. (art. 10a ust. 1a dyrektywy 2003/87/WE). To szacunek oparty na oficjalnych wartościach domyślnych i wskaźnikach; wiążąca jest liczba z deklaracji CBAM.
Dla tego samego kodu CN pochodzącego z Ukrainy wartość domyślna wynosi 2,397 tony ekwiwalentu dwutlenku węgla (t CO2e) na tonę.
Rachunek wygląda następująco: 2,397 × 1,10 = 2,6367, minus 1,3299 daje 1,3068 certyfikatu na tonę, czyli 70,5672 certyfikatu i 5 809,09 euro za 54 tony przy tej samej cenie z III kwartału 2026 r. Przekroczenie progu ma cztery praktyczne skutki.
- Kod Y137 przestaje być dostępny. Kolejne zgłoszenia wymagają kodu Y128 i numeru rachunku CBAM upoważnionego zgłaszającego CBAM.
- Status musi poprzedzać przekroczenie progu. Komunikat PUESC z 11 maja 2026 r.: „Gdy wniosek został złożony po 31 marca 2026 roku, to import «towarów CBAM» będzie możliwy dopiero od momentu uzyskania przez podmiot statusu”. Na ocenę wniosku właściwy organ ma 120 dni kalendarzowych (art. 4 ust. 1 rozporządzenia wykonawczego (UE) 2025/486).
- Za przywóz powyżej progu bez statusu grozi kara od trzech do pięciu razy wyższa niż kara z art. 26 ust. 1, czyli od 300 do 500 euro za certyfikat przed indeksacją według europejskiego wskaźnika cen konsumpcyjnych, naliczana od wszystkich emisji wbudowanych w towarach przywiezionych w danym roku (art. 26 ust. 2a). Zapłata zwalnia importera z deklaracji i przekazania do umorzenia za te przywozy. Właściwy organ może obniżyć karę, gdy próg przekroczono o nie więcej niż 10% lub w przypadkach z art. 17 ust. 7a, ale nie poniżej kary z art. 26 ust. 1.
- Sztuczny podział nie chroni. Rozdzielenie przywozu między kilka spółek, by zostać poniżej progu, to praktyka obchodzenia przepisów (art. 27 ust. 2 lit. b)); właściwy organ pomija takie rozwiązanie i traktuje je jako poważne naruszenie (art. 25a ust. 4).
Pełny katalog sankcji, w tym karę dla upoważnionego zgłaszającego CBAM, opisuje strona o karach CBAM.
Kod Y238 nie pomoże importerowi, który przekracza próg dopiero teraz. Komisja Europejska przedłużyła jego ważność z 27 września 2026 r. do 31 grudnia 2026 r., ale tylko dla importerów i pośrednich przedstawicieli celnych, którzy złożyli wniosek o status do 31 marca 2026 r. i nie otrzymali jeszcze decyzji, w tym tych, których decyzję zawieszono do czasu rozpatrzenia odwołania (komunikat PUESC z 30 września 2026 r.). Po kodzie podaje się numer wniosku z rejestru CBAM (zaczynający się od APPL).
To samo przedłużenie ogłosiły niemiecka administracja celna (ATLAS-Info 0997/2026) i włoska (komunikat ADM), obie 15 września 2026 r. Instrukcja PUESC w pkt 6.14.1 wciąż podaje datę 27 września 2026 r.: rozstrzyga data z komunikatu.
Wszystkie oficjalne wartości domyślne CBAM w jednym arkuszu, z narzutem, wskaźnikiem CBAM i kosztem na tonę w 2026 r. Wersja angielska, natychmiastowe pobranie.
Na potrzeby tych powiadomień przechowujemy wyłącznie Państwa adres e-mail. Polityka prywatności (po angielsku)
Kto pilnuje progu 50 ton w Polsce?
Komisja Europejska monitoruje przywóz w odniesieniu do progu w całej Unii, a o tym, czy importer przekroczył próg, rozstrzyga właściwy organ państwa członkowskiego (art. 25a). Dane przepływają przez rejestr CBAM.
Polska wskazała dwa właściwe organy (Dz. Urz. UE C/2026/4231 z 31 lipca 2026 r.): Krajowy Ośrodek Bilansowania i Zarządzania Emisjami w Instytucie Ochrony Środowiska, Państwowym Instytucie Badawczym (KOBiZE) oraz Izbę Administracji Skarbowej w Poznaniu. Tabela pokazuje podział zadań według polskich przepisów (stan na 13 listopada 2026 r.).
| Zadanie | Organ w Polsce | Podstawa |
|---|---|---|
| Przyznanie, odmowa przyznania i cofnięcie statusu upoważnionego zgłaszającego CBAM | Dyrektor Izby Administracji Skarbowej w Poznaniu (organ Krajowej Administracji Skarbowej) | art. 54b ust. 1 ustawy z dnia 17 lipca 2009 r. o systemie zarządzania emisjami gazów cieplarnianych i innych substancji; rozporządzenie Ministra Finansów i Gospodarki z dnia 2 stycznia 2026 r. (Dz. U. z 2026 r. poz. 11) |
| Opinia do decyzji o statusie, w ciągu 21 dni (brak opinii oznacza opinię pozytywną) | KOBiZE | art. 54b ust. 9 do 11 tej ustawy |
| Dostęp do rejestru CBAM | PUESC (Platforma Usług Elektronicznych Skarbowo-Celnych) | art. 54a tej ustawy |
| Kontrola kodów Y137 i Y128 przy przywozie | Organy celne KAS | art. 25 rozporządzenia (UE) 2023/956; instrukcja PUESC, pkt 6.14.1 |
| Rozstrzyganie o przekroczeniu progu (art. 25a) i kary z art. 26 | Nie wskazano w polskich przepisach | Rząd zapowiedział odrębną ustawę o okresie docelowym (uzasadnienie projektu, druk nr 1855) |
Wniosek o status składa się w unijnym rejestrze CBAM, do którego dostęp uzyskuje się przez PUESC; urząd celny nie przyznaje statusu.
KOBiZE prowadził procedurę korekty sprawozdań CBAM z okresu przejściowego i wspiera Dyrektora IAS w Poznaniu przy ustalaniu kwoty gwarancji. Certyfikaty CBAM sprzedaje się od 1 lutego 2027 r. na wspólnej centralnej platformie (art. 20 ust. 1).
Czy próg liczy się dla spółki, czy dla grupy kapitałowej?
Próg 50 ton dotyczy każdego importera osobno, czyli każdej osoby prawnej przywożącej towary pod własnym numerem EORI, a nie grupy kapitałowej. Spółka dominująca i spółka zależna, które przywożą po 40 ton pod własnymi numerami EORI, obie pozostają poniżej progu, o ile rzeczywiście działają jako odrębni importerzy.
Polska wersja definicji importera (art. 3 pkt 15) mówi o osobie, „w której imieniu” zgłoszenie jest składane. Krajowa Administracja Skarbowa wskazuje w instrukcji PUESC, że to błąd tłumaczenia i powinno być „osobę, na rzecz której takie zgłoszenie jest składane”; błąd nie wpływa na zasady podawania kodów i egzekwowania przepisów.
Podział przywozu między spółki powiązane wyłącznie po to, by każda pozostała poniżej 50 ton, podlega zakazowi sztucznego dzielenia (art. 27 ust. 2 lit. b) oraz art. 25a ust. 4). Rozporządzenie nie określa stopnia powiązania, od którego zakaz działa; decyduje, czy rozwiązanie ma uzasadnione powody handlowe związane z działalnością importera.
Jak zarządzać importem w pobliżu 50 ton?
Importer z roczną masą od 30 do 50 ton powinien śledzić sumę na bieżąco, bo próg sprawdza się na podstawie rzeczywistego przywozu, a nie prognozy na koniec roku. Ryzyko przekroczenia progu bez statusu ogranicza pięć działań.
- Prowadzić narastający rejestr masy, aktualizowany po każdej odprawie towarów z załącznika I: data, kod CN, kraj pochodzenia, masa netto i suma od początku roku.
- Ustawić wewnętrzny alarm przy 40 tonach, aby zostawić czas na rozpatrzenie wniosku o status (do 120 dni kalendarzowych).
- Złożyć wniosek o status po alarmie. Wniosek składa się w rejestrze CBAM, do którego w Polsce wchodzi się przez PUESC: firma musi być zarejestrowana na PUESC z numerem EORI, a osoba działająca w jej imieniu potrzebuje rozszerzonego uprawnienia „Dostęp do rejestru CBAM” (formularz WPE0001).
- Przygotować gwarancję CBAM, jeżeli firma działa krócej niż przez dwa lata obrotowe poprzedzające rok złożenia wniosku (art. 17 ust. 5): gwarancję bankową lub ubezpieczeniową płatną na pierwsze żądanie. Jej wysokość może zostać ustalona we współpracy z Dyrektorem IAS w Poznaniu, który może zwrócić się do KOBiZE.
- Wyznaczyć osobę odpowiedzialną za rejestr masy przed pierwszym przywozem CBAM w każdym roku.
Jeżeli prowadzenie rejestru lub wniosek o status przekracza możliwości Państwa zespołu, mogą Państwo opisać potrzebę na stronie znajdź usługodawcę CBAM albo bezpośrednio w zapytaniu o obsługę upoważnionego zgłaszającego CBAM. Bezpłatnie dla Państwa. Jeżeli powierzą Państwo zlecenie usługodawcy, któremu przekazaliśmy zapytanie, usługodawca może zapłacić cbamguide.com prowizję za polecenie.
Czy próg 50 ton może się zmienić?
Próg 50 ton obowiązuje bez zmian (stan na 13 listopada 2026 r.), ale jego przegląd trwa, zwłaszcza w odniesieniu do aluminium.
Co roku do 30 kwietnia Komisja sprawdza, czy próg zwalnia nie więcej niż 1% emisji wbudowanych; akt delegowany zmienia go tylko wtedy, gdy przeliczony próg różni się od obowiązującego o więcej niż 15 ton (art. 2a ust. 3 i załącznik VII pkt 2).
Pierwsza ocena, opublikowana 30 września 2026 r. na danych od 1 kwietnia 2025 r. do 31 marca 2026 r., wykazała, że próg zwalnia 0,87% emisji wbudowanych, i pozostawiła go bez zmian. Kolejną ocenę Komisja przedstawia do 30 kwietnia 2027 r.
Stowarzyszenie European Aluminium krytykuje kryterium masy, bo pomija wysoki stosunek wartości do masy aluminium. W oświadczeniu z 8 lipca 2026 r., po głosowaniu komisji ENVI Parlamentu Europejskiego, uznało, że głosowanie nie naprawiło progu, a dyrektor generalny Paul Voss zwrócił się do Komisji o zawieszenie okresu docelowego dla aluminium, jeśli sprawa nie zostanie rozwiązana przed wrześniową sesją plenarną.
Przykład stowarzyszenia: aluminiowe drzwi do renowacji hotelu na 200 pokoi ważą łącznie około 9,2 tony, więc cała dostawa mieści się poniżej progu.
Parlament Europejski przyjął 15 września 2026 r. mandat negocjacyjny w sprawie rozszerzenia CBAM na produkty niższego szczebla (464 głosy za, 50 przeciw, 159 wstrzymujących się), z progiem 5 ton dla produktów z aluminium.
Pierwszy trilog 20 października 2026 r. zakończył się bez ogólnego porozumienia i skierował próg dla aluminium do prac technicznych (doniesienia prasowe); według tych samych doniesień drugi trilog ma się odbyć 30 listopada 2026 r. Tekst pozostaje nieprzyjętym wnioskiem Komisji COM(2025) 989.
Temat rozwijają dwa artykuły w języku angielskim: reakcje przemysłu przed wrześniową sesją plenarną oraz stanowisko komisji ENVI w sprawie przeglądu CBAM.
Próg de minimis na tle wszystkich obowiązków CBAM
Próg de minimis to brama wejściowa do całego systemu CBAM: każda analiza zaczyna się od niego, przed emisjami wbudowanymi, kosztem certyfikatów i deklaracją. Oddziela importerów bez obowiązków od tych, którzy podlegają wszystkim obowiązkom opisanym na stronie obliczenia CBAM, łączącej masę, emisje, dostosowanie przydziału i cenę.
Co oznaczał termin 31 marca 2026 r.?
Termin 31 marca 2026 r. dotyczył importerów, którzy już na początku okresu docelowego przekraczali próg: wniosek złożony najpóźniej tego dnia pozwalał im przywozić towary do czasu decyzji (art. 17 ust. 7a), w Polsce z kodem Y238. Importer, który na początku 2026 r. był poniżej 50 ton, a jego przywóz rośnie, składa wniosek, gdy przewiduje przekroczenie progu, i czeka na decyzję przed jego przekroczeniem. Procedurę opisuje strona o upoważnionym zgłaszającym CBAM.
Czy importer poniżej progu może uzyskać status?
Tak. Wniosek złożony przed osiągnięciem 50 ton zmniejsza ryzyko blokady przywozu w chwili przekroczenia progu, a sam nie rodzi żadnych obowiązków. Upoważniony zgłaszający CBAM, który pozostaje poniżej progu, nadal korzysta ze zwolnienia i w Polsce stosuje kod Y137 (art. 2a ust. 1; instrukcja PUESC).
Tylko upoważniony zgłaszający CBAM może kupować certyfikaty CBAM. Jeżeli kupił je w oczekiwaniu na przekroczenie progu, a progu nie przekroczył, na jego wniosek odkupuje się wszystkie te certyfikaty (art. 23 ust. 2 akapit drugi); wniosek o odkup składa się do 31 października (art. 23 ust. 1).
Jakie obowiązki ma importer po uzyskaniu statusu?
Upoważniony zgłaszający CBAM, którego przywóz przekracza 50 ton, ma pięć obowiązków wymienionych poniżej.
- Obowiązek kwartalny od 2027 r.: na koniec każdego kwartału na rachunku w rejestrze CBAM znajdują się certyfikaty odpowiadające co najmniej 50% emisji wbudowanych w towarach przywiezionych od początku roku, z uwzględnieniem dostosowania przydziału bezpłatnych uprawnień (art. 22 ust. 2). Importer, który przekroczy próg w trakcie roku, spełnia go na koniec kwartału następującego po kwartale przekroczenia (art. 22 ust. 2a). Za przywóz z 2026 r. obowiązek ten nie istnieje. Szczegóły: obowiązek kwartalny.
- Deklaracja CBAM: do 30 września roku następnego; pierwsza do 30 września 2027 r. za przywóz z 2026 r. (art. 6 ust. 1).
- Przekazanie certyfikatów do umorzenia: liczba z deklaracji, czyli emisje wbudowane minus dostosowanie przydziału bezpłatnych uprawnień i ewentualne zmniejszenie z art. 9, pomnożone przez masę. Sprzedaż certyfikatów CBAM rusza 1 lutego 2027 r. na wspólnej centralnej platformie (art. 20 ust. 1).
- Odkup nadwyżki: wniosek do 31 października roku przekazania do umorzenia (art. 23 ust. 1); liczba odkupionych certyfikatów jest ograniczona do liczby, którą upoważniony zgłaszający CBAM musiał zakupić zgodnie z art. 22 ust. 2 w roku kalendarzowym zakupu (art. 23 ust. 2).
- Weryfikacja tylko przy emisjach rzeczywistych: deklaracja na wartościach domyślnych nie wymaga weryfikatora (art. 8 ust. 1). Na dzień 12 listopada 2026 r. udokumentowano siedem akredytowanych weryfikatorów, którym akredytacji udzieliło pięć krajowych jednostek akredytujących; żaden nie jest polski, a Polskie Centrum Akredytacji (PCA) nie udokumentowało jeszcze akredytacji CBAM. Oficjalna lista Komisji nie została opublikowana.
Jakie dokumenty przechowywać w pobliżu progu?
Importer bliski progu przechowuje trzy kategorie dokumentów, aby odpowiedzieć na zapytanie właściwego organu.
- Narastający rejestr masy: każdy przywóz CBAM z datą, kodem CN, krajem pochodzenia, masą netto i sumą roczną. Rejestr dowodzi, że próg był aktywnie monitorowany.
- Zgłoszenia celne: wszystkie zgłoszenia przywozowe towarów z załącznika I, co najmniej do końca czwartego roku po roku, w którym złożono lub należało złożyć deklarację CBAM (dla przywozu z 2026 r., deklarowanego w 2027 r.: do 31 grudnia 2031 r.). Taki okres przechowywania art. 7 ust. 6 nakłada na upoważnionych zgłaszających CBAM.
- Dowody pochodzenia: potwierdzenie, że towar pochodzi z państwa trzeciego objętego CBAM (a nie z państwa z załącznika III) i że przyjęte masy netto zgadzają się ze zgłoszeniami celnymi.
Czy próg obejmuje procedury specjalne?
Towary objęte uszlachetnianiem czynnym lub składowaniem celnym podlegają CBAM w chwili dopuszczenia do obrotu. Do progu liczy się masa netto dopuszczona do obrotu: ze 100 ton umieszczonych w składzie celnym, z których 40 ton dopuszczono do obrotu w ciągu roku, do progu wlicza się 40 ton. W Polsce towary CBAM objęte uszlachetnianiem czynnym oznacza się dodatkowymi kodami procedury 2C4 i 2C5 (wykaz zmian do instrukcji PUESC, w mocy od 1 stycznia 2026 r.).
Jakie towary nigdy nie wchodzą do sumy?
Zakres progu pokrywa się z zakresem CBAM określonym w art. 2 rozporządzenia (UE) 2023/956: do 50 ton liczą się tylko towary z załącznika I pochodzące z państw spoza załącznika III i dopuszczone do obrotu, bo „przywóz” oznacza dopuszczenie do obrotu (art. 3 pkt 4). Poza sumą pozostają towary w tranzycie lub w składzie celnym wywiezione z UE bez dopuszczenia do obrotu oraz towary pochodzące z państw wyłączonych. Towary powracające (art. 203 unijnego kodeksu celnego) są przywozem: wymagają kodów CBAM w zgłoszeniu celnym, a w deklaracji CBAM wykazuje się dla nich zero emisji wbudowanych (art. 6 ust. 5; instrukcja PUESC, pkt 6.14.1). Ramy prawne opisuje strona o rozporządzeniu CBAM.
Najczęstsze pytania o próg de minimis CBAM
Ile wynosi próg de minimis CBAM w 2026 r.?
Próg de minimis CBAM w 2026 r. wynosi 50 ton masy netto na importera i rok kalendarzowy, łącznie dla wszystkich towarów CBAM z wyjątkiem energii elektrycznej i wodoru. Importer, który go nie przekracza, jest zwolniony ze statusu, certyfikatów i deklaracji CBAM (art. 2a rozporządzenia (UE) 2023/956), ale deklaruje zwolnienie w zgłoszeniu celnym, w Polsce kodem Y137.
Czy próg de minimis CBAM liczy się dla każdej przesyłki?
Nie. Próg dotyczy łącznej rocznej masy wszystkich towarów CBAM jednego importera w roku kalendarzowym, a nie pojedynczej przesyłki. Jedna dostawa 10 ton nie rodzi obowiązków, ale pięć dostaw o łącznej masie 55 ton w tym samym roku rodzi wszystkie obowiązki CBAM.
Czy energia elektryczna i wodór korzystają z progu 50 ton?
Nie. Art. 2a ust. 4 wyłącza energię elektryczną i wodór z progu de minimis, więc ich przywóz podlega CBAM przy każdej ilości. Krajowa Administracja Skarbowa potwierdziła to w komunikacie PUESC z 11 maja 2026 r.
Jaki był próg de minimis przed rozporządzeniem Omnibus?
Pierwotny tekst rozporządzenia (UE) 2023/956 przewidywał próg wartościowy 150 euro dla każdej przesyłki. Rozporządzenie (UE) 2025/2083 (tzw. Omnibus), w mocy od 20 października 2025 r., zastąpiło go rocznym progiem 50 ton masy netto na importera, stosowanym do przywozu od 1 stycznia 2026 r.
Czy po przekroczeniu progu pierwsze 50 ton pozostaje zwolnione?
Nie. Po przekroczeniu 50 ton importer podlega wszystkim obowiązkom za wszystkie towary przywiezione w danym roku kalendarzowym (art. 2a ust. 2) i musi mieć status upoważnionego zgłaszającego CBAM przed przekroczeniem progu. Importer bez statusu płaci od trzech do pięciu razy więcej niż kara z art. 26 ust. 1, czyli od 300 do 500 euro za certyfikat przed indeksacją, od wszystkich emisji wbudowanych z tego roku; zapłata zwalnia go z deklaracji i przekazania do umorzenia za te przywozy (art. 26 ust. 2a).
Czy próg 50 ton dotyczy spółki czy grupy kapitałowej?
Próg dotyczy każdej osoby prawnej przywożącej towary pod własnym numerem EORI, a nie grupy kapitałowej. Celowe dzielenie przywozu między spółki powiązane, by każda pozostała poniżej progu, jest obchodzeniem przepisów (art. 27 ust. 2 lit. b)); właściwy organ pomija takie rozwiązanie i traktuje je jako poważne naruszenie (art. 25a ust. 4).
Jak w Polsce zgłasza się zwolnienie de minimis?
Zwolnienie deklaruje się w zgłoszeniu celnym kodem dokumentu TARIC Y137 (instrukcja PUESC, pkt 6.14.1). Kod stosuje także upoważniony zgłaszający CBAM, dopóki nie przekracza 50 ton. Jeżeli organ celny wie, że próg został przekroczony, a zgłoszenie nie zawiera właściwego kodu, system AIS/IMPORT PLUS nie przyjmie zgłoszenia.