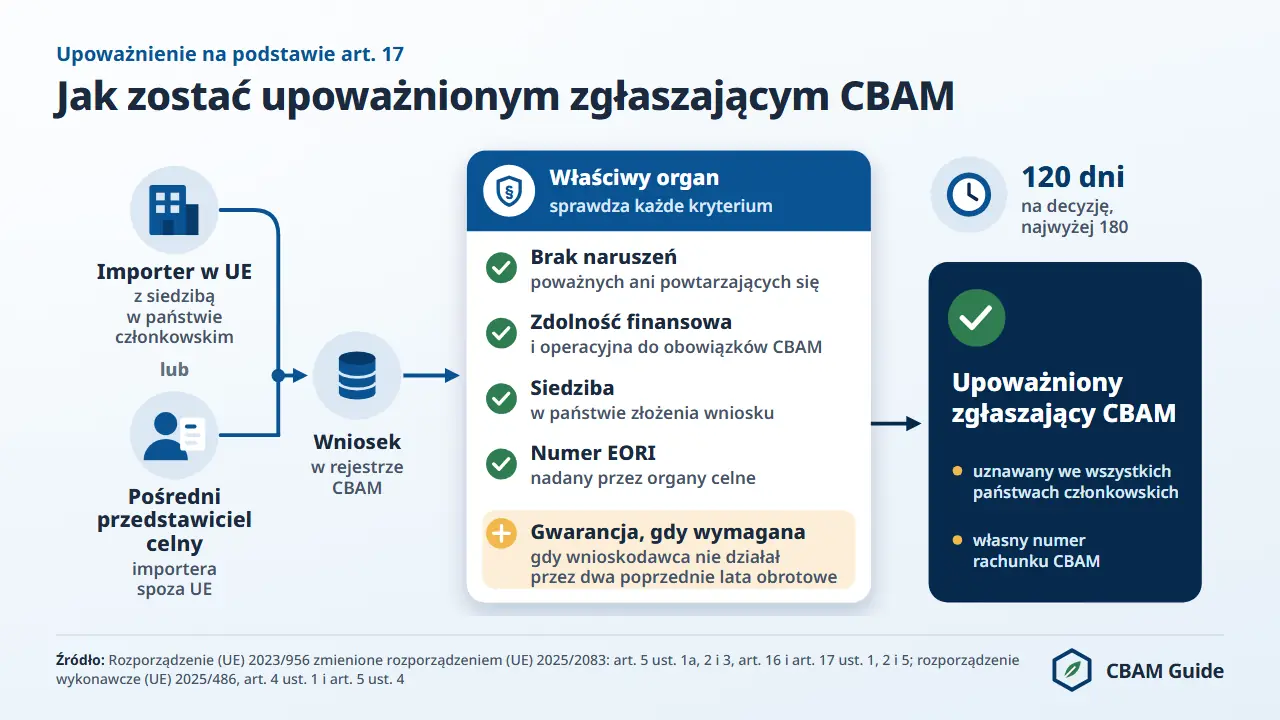
Status upoważnionego zgłaszającego CBAM (mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2) decyduje od 1 stycznia 2026 r. o tym, czy importer z UE może dalej sprowadzać towary objęte CBAM powyżej progu 50 ton, a energię elektryczną i wodór bez względu na ilość.
Komisja Europejska podała w aktualizacji z 14 stycznia 2026 r., że do 7 stycznia 2026 r. w całej UE złożono ponad 12 000 wniosków, a ponad 4 100 podmiotów miało już przyznany status.
Podstawą jest rozporządzenie Parlamentu Europejskiego i Rady (UE) 2023/956 z dnia 10 maja 2023 r. ustanawiające mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2, zmienione rozporządzeniem (UE) 2025/2083 (tzw. Omnibus).
Polska nazwa prawna to „upoważniony zgłaszający CBAM”; administracja skraca ją do „UZ CBAM”. Samo słowo „zgłaszający” oznacza w prawie celnym kogoś innego, czyli zgłaszającego w zgłoszeniu celnym (art. 3 pkt 16), dlatego na tej stronie konsekwentnie używa się pełnej nazwy.
W Polsce status przyznaje, odmawia jego przyznania i cofa go Dyrektor Izby Administracji Skarbowej w Poznaniu (organ Krajowej Administracji Skarbowej), na podstawie art. 54b ustawy o systemie zarządzania emisjami gazów cieplarnianych i innych substancji oraz rozporządzenia Ministra Finansów i Gospodarki z dnia 2 stycznia 2026 r.
Wniosek składa się w unijnym rejestrze CBAM, do którego dostęp uzyskuje się przez PUESC. Organ ma 120 dni kalendarzowych na ocenę wniosku, a przy żądaniu dodatkowych informacji najwyżej 180 dni (art. 4 ust. 1 i art. 5 ust. 4 rozporządzenia wykonawczego (UE) 2025/486).
Termin 31 marca 2026 r., który dawał prawo do tymczasowego przywozu w czasie oceny wniosku, minął. Kod Y238 dla takich wniosków można stosować do 31 grudnia 2026 r. (komunikat PUESC z 30 września 2026 r.).
Osoba, która przywozi towary CBAM bez statusu, podlega karze od trzech do pięciu razy wyższej niż kara z art. 26 ust. 1, czyli od 300 do 500 euro za certyfikat przed indeksacją (art. 26 ust. 2). Ogólne zasady mechanizmu przedstawia strona główna sekcji o CBAM, a ten artykuł dotyczy wyłącznie uzyskania i utrzymania statusu.
Kim jest upoważniony zgłaszający CBAM?
Upoważniony zgłaszający CBAM to osoba upoważniona przez właściwy organ zgodnie z art. 17 rozporządzenia (UE) 2023/956; tak definiuje to pojęcie art. 3 pkt 17 rozporządzenia.
Pełny tekst aktu i jego zmiany omawia strona o rozporządzeniu CBAM. Zgodnie z art. 4 towary wymienione w załączniku I mogą być przywożone na obszar celny Unii wyłącznie przez upoważnionego zgłaszającego CBAM.
Wyjątki są dwa: zwolnienie de minimis z art. 2a oraz tymczasowy przywóz z art. 17 ust. 7a dla wniosków złożonych do 31 marca 2026 r.
CBAM bywa w prasie i na podatki.gov.pl potocznie nazywany granicznym podatkiem węglowym, ale nim nie jest. Uzasadnienie rządowego projektu ustawy (druk nr 1855) stwierdza, że w ujęciu prawnym mechanizm „nie stanowi podatku, opłaty ani innej daniny publicznej”.
To mechanizm oparty na certyfikatach, których cena odpowiada cenie uprawnień w systemie handlu uprawnieniami do emisji gazów cieplarnianych w Unii (EU ETS).
Sama definicja nie zawiera wymogu siedziby. Wynika on z trzech innych przepisów. Art. 5 ust. 1 zobowiązuje do złożenia wniosku każdego importera mającego siedzibę w państwie członkowskim.
Art. 5 ust. 2 przenosi ten obowiązek na pośredniego przedstawiciela celnego, jeżeli importer nie ma siedziby w państwie członkowskim. Art. 17 ust. 2 lit. c) czyni siedzibę w państwie członkowskim złożenia wniosku kryterium przyznania statusu.
Art. 3 pkt 19 określa, kiedy podmiot ma siedzibę w państwie członkowskim. Dla osoby prawnej lub jednostki organizacyjnej chodzi o siedzibę statutową, siedzibę główną lub inną stałą siedzibę w państwie członkowskim, a dla osoby fizycznej o miejsce zamieszkania.
Przyznany status jest uznawany we wszystkich państwach członkowskich (art. 17 ust. 1). Wiążą się z nim dwa podstawowe obowiązki: złożenie rocznej deklaracji CBAM (art. 6) i przekazanie do umorzenia certyfikatów CBAM odpowiadających zadeklarowanym emisjom wbudowanym (art. 22).
Definicja importera w polskim tekście art. 3 pkt 15 kończy się słowami „osobę, w której imieniu zgłoszenie jest składane”. Krajowa Administracja Skarbowa wskazuje w instrukcji wypełniania zgłoszeń celnych (pkt 6.14.1), że fragment ten „został błędnie przetłumaczony”, a powinien brzmieć „osobę, na rzecz której takie zgłoszenie jest składane”.
Według KAS błąd zostanie poprawiony i nie wpływa na zasady podawania danych ani ich egzekwowania. Przy przedstawicielstwie pośrednim importerem jest więc osoba, na której rzecz składa się zgłoszenie.
Bez statusu organy celne nie zezwalają na przywóz towarów CBAM (art. 25 ust. 1); zasada ta obowiązuje od 1 stycznia 2026 r. Według aktualizacji Komisji z 14 stycznia 2026 r. zgłoszenia celne towarów z załącznika I są weryfikowane automatycznie i w czasie rzeczywistym przez zintegrowane systemy celne.
Organy celne przesyłają dane o przywozie do rejestru CBAM co najmniej raz w tygodniu (art. 2 rozporządzenia wykonawczego (UE) 2025/2619), a Komisja przekazuje je właściwemu organowi państwa siedziby i porównuje z rejestrem (art. 25 ust. 3).
W Polsce weryfikacja przebiega w systemie AIS/IMPORT PLUS. Instrukcja PUESC (pkt 6.14.1) stanowi, że „podanie w zgłoszeniu kodu Y128 wraz z numerem rachunku ... oznacza, że nastąpi weryfikacja upoważnionego zgłaszającego CBAM”.
Ministerstwo Finansów w odpowiedzi na interpelację nr 14433 z 14 stycznia 2026 r. potwierdziło, że organy celne nie zezwalają na przywóz towarów przez osobę inną niż upoważniony zgłaszający CBAM, z uwzględnieniem progu de minimis.
Kto musi uzyskać status upoważnionego zgłaszającego CBAM?
To, czy importer z UE musi uzyskać status, zależy od trzech kryteriów. Należy ocenić je łącznie, zanim przyjmie się, że przysługuje zwolnienie.
- Towary z załącznika I: kod CN przywożonego towaru figuruje w załączniku I do rozporządzenia (UE) 2023/956. Objęte sektory to cement, energia elektryczna, nawozy, żeliwo i stal, aluminium oraz wodór. O zakresie decyduje kod CN, nie handlowy opis towaru.
- Próg 50 ton: łączna masa netto towarów CBAM przywiezionych przez importera w roku kalendarzowym, ze wszystkich kodów CN razem, przekracza 50 ton (art. 2a, wprowadzony rozporządzeniem (UE) 2025/2083; jednolity próg masy ustala załącznik VII pkt 1). Energia elektryczna i wodór nigdy nie są zwolnione (art. 2a ust. 4): każdy ich przywóz wymaga statusu, bez względu na ilość.
- Pochodzenie spoza wyłączeń: kraj pochodzenia (według unijnych reguł niepreferencyjnego pochodzenia, nie kraj wysyłki) nie figuruje w załączniku III. Załącznik III pkt 1 wymienia cztery państwa (Islandię, Liechtenstein, Norwegię i Szwajcarię) oraz pięć terytoriów (Büsingen, Helgoland, Livigno, Ceutę i Melillę). Turcja (Türkiye) nie jest zwolniona, mimo unii celnej z UE.
Importer, który spełnia wszystkie trzy kryteria, musi mieć status. Importer poniżej progu deklaruje zwolnienie w zgłoszeniu celnym (art. 2a ust. 1), w Polsce kodem Y137; tak samo robi importer posiadający status, który w danym roku nie przekracza 50 ton (instrukcja PUESC, pkt 6.14.1).
Importer, który spodziewa się przekroczenia progu, składa wniosek z wyprzedzeniem (art. 5 ust. 1b). Szczegóły progu opisuje strona o zwolnieniu de minimis.
Towary pochodzące ze Szwajcarii w rozumieniu unijnych reguł niepreferencyjnego pochodzenia (art. 59 unijnego kodeksu celnego) są wyłączone z zakresu CBAM (art. 2 ust. 4 i załącznik III pkt 1). Sama trasa przez Szwajcarię albo drobna obróbka, która nie nadaje szwajcarskiego pochodzenia, niczego nie zmienia.
W Polsce dla towarów pochodzących z CH, IS, LI i NO oraz z Ceuty i Melilli nie deklaruje się żadnego kodu CBAM; stosuje się standardowe zasady weryfikacji pochodzenia (instrukcja PUESC, pkt 6.14.1, uwaga 1).
Eksporter spoza UE nie może złożyć wniosku sam. Art. 17 ust. 2 lit. c) wymaga siedziby w państwie członkowskim złożenia wniosku, więc firma bez siedziby statutowej, siedziby głównej ani innej stałej siedziby w UE statusu nie uzyska. Jeżeli taka firma jest importerem, art. 5 ust. 2 zobowiązuje jej pośredniego przedstawiciela celnego do uzyskania statusu.
Art. 5 ust. 1a obejmuje przedstawiciela wyznaczonego na podstawie art. 18 unijnego kodeksu celnego, który zgadza się działać jako upoważniony zgłaszający CBAM. Art. 5 ust. 2a nakłada na takiego przedstawiciela obowiązki importera w odniesieniu do towarów, które przywozi w jego imieniu.
Przedstawicielstwo bezpośrednie zostawia wszystkie obowiązki CBAM przy importerze: przy kodzie Y128 system nie przekazuje do UE numeru EORI przedstawiciela bezpośredniego, „ponieważ nie spełnia on wymogów dla upoważnionego zgłaszającego CBAM” (instrukcja PUESC, pkt 6.14.1).
Usługodawców, którzy deklarują przejęcie tej roli, porównuje sekcja usługi upoważnionego zgłaszającego CBAM poniżej. Trzech z 17 wymienionych usługodawców podaje, że działa jako upoważniony zgłaszający CBAM lub pośredni przedstawiciel celny w okresie docelowym, a dwóch kolejnych wspomina tę rolę tylko dla okresu przejściowego albo jako przyszłe upoważnienie.
Eksporter spoza UE może sprawdzić status przedstawiciela przed jego wyznaczeniem. Każda decyzja o przyznaniu statusu jest rejestrowana w rejestrze CBAM z numerem EORI i numerem rachunku CBAM upoważnionego zgłaszającego CBAM (art. 17 ust. 4), a załącznik do rozporządzenia wykonawczego (UE) 2025/486 zawiera pole wskazujące, czy upoważniony zgłaszający CBAM jest pośrednim przedstawicielem celnym. Warto poprosić przedstawiciela o numer rachunku CBAM i nazwę organu, który przyznał status.
Skalę tematu w Polsce pokazują dane handlowe. Polska była w 2025 r. siódmym państwem członkowskim UE pod względem wartości przywozu towarów objętych CBAM spoza UE: 6,81 mld euro, czyli 6,1% przywozu całej UE, i 9,53 mln t bez energii elektrycznej. Źródło: obliczenie cbamguide.com na podstawie danych Eurostat, przywóz do UE towarów objętych CBAM (kody z załącznika I) zgłoszony w Polsce, 2025 (Comext DS-045409, dane pobrane 12 października 2026 r.).
To statystyka handlowa, nie deklaracje CBAM; obejmuje też towary z wyłączonych państw, takich jak Szwajcaria i Norwegia.
Kto co robi w Polsce: Dyrektor IAS w Poznaniu, PUESC i KOBiZE
Status upoważnionego zgłaszającego CBAM przyznaje w Polsce Dyrektor Izby Administracji Skarbowej w Poznaniu, nie KOBiZE. Wniosek składa się w unijnym rejestrze CBAM, do którego dostęp uzyskuje się przez PUESC.
Polska wskazała Komisji dwa właściwe organy. Wykaz właściwych organów opublikowany w Dzienniku Urzędowym Unii Europejskiej (C/2026/4231, 31 lipca 2026 r.) wymienia Krajowy Ośrodek Bilansowania i Zarządzania Emisjami, Instytut Ochrony Środowiska, Państwowy Instytut Badawczy (Warszawa, ul.
Słowicza 32) oraz Izbę Administracji Skarbowej w Poznaniu (Poznań, ul. Dolna Wilda 80a). Wykaz podaje tylko nazwy i adresy, bez podziału zadań; podział wynika z polskich przepisów.
Art. 54b ust. 1 ustawy stanowi, że organem właściwym w sprawach przyznania, odmowy przyznania oraz cofnięcia statusu jest dyrektor izby administracji skarbowej wyznaczony przez ministra właściwego do spraw finansów publicznych. Rozporządzenie Ministra Finansów i Gospodarki z dnia 2 stycznia 2026 r.
(Dz. U. z 2026 r. poz. 11) wyznaczyło Dyrektora Izby Administracji Skarbowej w Poznaniu, z mocą od 13 stycznia 2026 r. Właściwość jest więc jedna dla całego kraju, bez względu na siedzibę importera.
Poniższa tabela zestawia zadania obu organów i innych instytucji na podstawie przepisów odczytanych 13 listopada 2026 r.
| Zadanie | Organ lub system | Podstawa |
|---|---|---|
| Przyznanie, odmowa przyznania i cofnięcie statusu | Dyrektor Izby Administracji Skarbowej w Poznaniu (DIAS) | art. 54b ust. 1 ustawy; rozporządzenie Ministra Finansów i Gospodarki z dnia 2 stycznia 2026 r. |
| Przyjęcie wniosku | Unijny rejestr CBAM (portal zgłaszającego CBAM), nie polski urząd | art. 54b ust. 3 ustawy; art. 5 ust. 3 rozporządzenia (UE) 2023/956 |
| Dostęp do rejestru CBAM | PUESC (Platforma Usług Elektronicznych Skarbowo-Celnych), prowadzona przez KAS | art. 54a ust. 1 i 2 ustawy |
| Opinia do decyzji o statusie | KOBiZE, na wniosek Dyrektora IAS w Poznaniu, w ciągu 21 dni; brak opinii w terminie oznacza brak zastrzeżeń | art. 54b ust. 9 do 11 ustawy |
| Gwarancja CBAM: przyjęcie, rejestracja, monitorowanie, zwolnienie | Dyrektor IAS w Poznaniu, który może zwrócić się do KOBiZE o ustalenie kwoty | art. 54b ust. 7 i 8 ustawy; podatki.gov.pl |
| Postępowanie w sprawach statusu | Wybrane przepisy Ordynacji podatkowej | art. 54b ust. 14 ustawy |
| Kontrola na granicy | Organy celne KAS | art. 25 rozporządzenia (UE) 2023/956 |
| Okres przejściowy: korekta sprawozdań CBAM | KOBiZE | art. 54d do 54f ustawy |
| Okres docelowy: przegląd deklaracji, kary z art. 26, wezwania z art. 22 ust. 3, sprzedaż i odkup certyfikatów | Nie wskazano w polskich przepisach (stan na 13 listopada 2026 r.) | rząd zapowiedział odrębną ustawę (druk nr 1855, uzasadnienie) |
KOBiZE (Krajowy Ośrodek Bilansowania i Zarządzania Emisjami w Instytucie Ochrony Środowiska, Państwowym Instytucie Badawczym), drugi organ wskazany przez Polskę, prowadził procedurę korekty sprawozdań CBAM z okresu przejściowego.
W postępowaniu o przyznanie statusu wydaje, na wniosek Dyrektora IAS w Poznaniu, opinię o przewidywanych zobowiązaniach z tytułu certyfikatów i o warunkach składania deklaracji oraz zarządzania certyfikatami (art. 10 ust. 1 lit. c) i d) rozporządzenia wykonawczego (UE) 2025/486) i wspiera Dyrektora IAS w Poznaniu przy ustalaniu kwoty gwarancji. KOBiZE nie przyjmuje wniosków i nie przyznaje statusu.
Certyfikaty CBAM nie są sprzedawane przez żaden polski urząd. Od 1 lutego 2027 r. każde państwo członkowskie sprzedaje je na wspólnej centralnej platformie upoważnionym zgłaszającym CBAM, którzy mają w nim siedzibę (art. 20 ust. 1).
Polskie przepisy nie wskazują jeszcze (stan na 13 listopada 2026 r.), który organ nakłada kary z art. 26 i przegląda deklaracje CBAM; rząd zapowiedział w uzasadnieniu projektu ustawy, że okres docelowy ureguluje odrębna ustawa.
Jak uzyskać status upoważnionego zgłaszającego CBAM w Polsce: 7 kroków
Procedurę określa rozporządzenie wykonawcze Komisji (UE) 2025/486, zmienione rozporządzeniem wykonawczym (UE) 2025/2549, a w Polsce uzupełniają ją art. 54a i 54b ustawy. Poniższe siedem kroków prowadzi od sprawdzenia zakresu do aktywnego rachunku w rejestrze CBAM.
Krok 1: Sprawdzić siedzibę i zakres CBAM
Należy potwierdzić, że importer ma siedzibę w państwie członkowskim w rozumieniu art. 3 pkt 19 i że co najmniej jeden przywożony towar mieści się w załączniku I do rozporządzenia (UE) 2023/956.
Każdy kod CN porównuje się z załącznikiem I, na przykład w wyszukiwarce kodów CN, i sumuje roczną masę netto. Importer, który przywozi łącznie nie więcej niż 50 ton rocznie ze wszystkich sektorów (bez energii elektrycznej i wodoru), jest zwolniony i nie potrzebuje statusu, ale deklaruje zwolnienie kodem Y137.
Krok 2: Ustalić właściwy organ
Wniosek kieruje się do właściwego organu państwa członkowskiego siedziby wnioskodawcy (art. 17 ust. 1), a organ musi odmówić wnioskodawcy, który nie ma siedziby w jego państwie (art. 4 ust. 4 rozporządzenia wykonawczego (UE) 2025/486).
Dla importera z siedzibą w Polsce jest to Dyrektor Izby Administracji Skarbowej w Poznaniu, wyznaczony od 13 stycznia 2026 r. dla całego kraju.
Komisja publikuje „List of National Competent Authorities for CBAM” z danymi kontaktowymi; wydanie z 26 czerwca 2026 r. było dostępne na jej stronach 12 października 2026 r.
Wskazuje ono na przykład Deutsche Emissionshandelsstelle (DEHSt) dla Niemiec i Nederlandse Emissieautoriteit (NEa) dla Holandii. Polskie organy podaje też wykaz opublikowany w Dzienniku Urzędowym Unii Europejskiej (C/2026/4231 z 31 lipca 2026 r.), omówiony w sekcji o podziale zadań powyżej.
Krok 3: Uzyskać numer EORI i dostęp przez PUESC
Ważny numer EORI (Economic Operator Registration and Identification) jest warunkiem wniosku: art. 17 ust. 2 lit. d) czyni go kryterium przyznania statusu. Numer nadaje organ celny państwa siedziby; importerzy, którzy już dokonują odpraw celnych, zwykle go mają. Numer EORI łączy tożsamość celną wnioskodawcy z rachunkiem w rejestrze CBAM.
W Polsce do rejestru CBAM loguje się przez PUESC, a nie przez osobne konto unijne. Art. 54a ustawy powierza PUESC funkcję systemu identyfikacji i dostępu z art. 13 rozporządzenia wykonawczego (UE) 2024/3210, co jest krajową ścieżką przewidzianą w art. 8 ust. 5 tego rozporządzenia.
Ogólną ścieżką Komisji jest konto EU Login z uwierzytelnianiem dwuskładnikowym; tą drogą wchodzą operatorzy instalacji z państw trzecich do sekcji O3CI i weryfikatorzy.
Uzyskanie dostępu obejmuje cztery etapy opisane na stronie usługi PUESC „CBAM, uzyskaj dostęp do portalu zgłaszającego CBAM” (odczytanej 13 listopada 2026 r.).
- Założyć konto na PUESC dla osoby, która będzie działać w rejestrze CBAM.
- Zarejestrować firmę na PUESC z numerem EORI („cło (EORI)”); firma musi być polskim importerem.
- Nadać osobie rozszerzone uprawnienie „Dostęp do rejestru CBAM” formularzem WPE0001 (rejestracja lub aktualizacja reprezentacji firmy); pełnomocnictwo musi to uprawnienie wymieniać wprost, a papierowe oryginały trafiają do Wydziału Centralna Rejestracja w Izbie Administracji Skarbowej w Poznaniu.
- Zalogować się do portalu zgłaszającego CBAM: z linku Komisji do modułu zarządzania upoważnieniami system przekierowuje na portal uwierzytelniania TAXUD z oknem „Skąd Jesteś, Where Are You From?”, gdzie wybiera się logowanie przez PUESC.
Krok 4: Przygotować dane i dokumenty wniosku
Zawartość wniosku określa art. 5 ust. 5 rozporządzenia (UE) 2023/956, a art. 1 ust. 2 rozporządzenia wykonawczego (UE) 2025/486 wymaga od każdego wnioskodawcy podania tych informacji. Art. 9 i 10 rozporządzenia wykonawczego określają warunki, według których organ ocenia wniosek. Art. 5 ust. 5 wymienia dziewięć elementów wniosku.
- Nazwa, adres i dane kontaktowe
- Numer EORI
- Główna działalność gospodarcza prowadzona w UE
- Zaświadczenie organu podatkowego państwa siedziby, że wnioskodawca nie podlega niewykonanemu nakazowi odzyskania długów z tytułu podatków krajowych
- Oświadczenie, że w ciągu pięciu lat poprzedzających rok złożenia wniosku wnioskodawca nie dopuścił się poważnych ani powtarzających się naruszeń przepisów prawa celnego, przepisów podatkowych ani przepisów dotyczących nadużyć na rynku i nie był notowany za poważne przestępstwa związane z działalnością gospodarczą
- Informacje potwierdzające zdolność finansową i operacyjną oraz, jeżeli organ tak postanowi na podstawie oceny ryzyka, dokumenty takie jak rachunek zysków i strat i bilans za najwyżej trzy ostatnie zamknięte lata obrotowe
- Szacunkowa ilość przywozu według rodzaju towarów, z państwami członkowskimi przywozu, na rok kalendarzowy złożenia wniosku i rok następny
- Numer świadectwa upoważnionego przedsiębiorcy (AEO), jeżeli wnioskodawca ma ten status
- Nazwy i dane kontaktowe osób, w których imieniu wnioskodawca działa, jeżeli dotyczy
Polskie przepisy dodają jeden wymóg. Wnioskodawca składa pod rygorem odpowiedzialności karnej za złożenie fałszywego oświadczenia (art. 233 § 6 Kodeksu karnego) oświadczenie, że informacje z art. 5 ust. 5 lit. a) do c), e), f) i h) są kompletne i prawdziwe; to samo dotyczy zgłoszeń zmian na podstawie art. 5 ust. 7 (art. 54b ust. 3 do 5 ustawy).
Organ może też zażądać informacji z rejestru karnego, jeżeli jest to konieczne (art. 9 ust. 3 rozporządzenia wykonawczego (UE) 2025/486), i może pobrać informacje cyfrowo od innych organów krajowych zamiast żądać ich od wnioskodawcy (art. 4 ust. 7).
Gwarancję CBAM, wymaganą od wnioskodawców, którzy nie prowadzili działalności gospodarczej przez okres dwóch lat obrotowych poprzedzających rok złożenia wniosku, opisuje osobna sekcja gwarancja CBAM poniżej.
Art. 9 ust. 1 rozporządzenia wykonawczego (UE) 2025/486 wyznacza dwa okresy, za które bada się przeszłość wnioskodawcy.
W ciągu trzech lat przed złożeniem wniosku nie może być decyzji administracyjnej ani sądowej stwierdzającej poważne lub powtarzające się naruszenia prawa celnego, przepisów podatkowych, przepisów o nadużyciach na rynku lub przepisów CBAM, a w ciągu pięciu lat żadnego wpisu za poważne przestępstwa związane z działalnością gospodarczą.
Badanie obejmuje wnioskodawcę, osoby odpowiedzialne za wnioskodawcę i za jego sprawy CBAM oraz osoby sprawujące kontrolę nad zarządzaniem wnioskodawcą.
Krok 5: Złożyć wniosek w portalu zgłaszającego CBAM
Wniosek składa się w module zarządzania upoważnieniami (AMM) rejestru CBAM pod adresem cbam.ec.europa.eu (art. 5 ust. 3 rozporządzenia (UE) 2023/956; art. 54b ust. 3 ustawy).
Moduł działa od 31 marca 2025 r. Ministerstwo Finansów w odpowiedzi na interpelację nr 14433 wskazało, że cały proces, od złożenia wniosku po wydanie upoważnienia, przebiega w systemie przygotowanym przez Komisję Europejską.
Departament Ceł Ministerstwa Finansów opublikował 1 grudnia 2025 r. na PUESC „Instrukcję wypełniania wniosku o uzyskanie statusu upoważnionego zgłaszającego CBAM” (odczytaną 13 listopada 2026 r.). Formularz ma trzy części: szczegółowe informacje dotyczące zainteresowanych stron, szczegółowe informacje na temat działalności oraz szczegóły finansowe i operacyjne. Ich zawartość zestawia tabela w sekcji dokumenty do wniosku poniżej.
Instrukcja zawiera trzy praktyczne wskazówki. Szacunkowa ilość przywozu ma oznaczać maksymalną ilość, którą firma faktycznie zamierza przywieźć, a rozbieżność danych może mieć wpływ na wydanie statusu.
Państwem przywozu jest państwo dopuszczenia do obrotu: stal z Kolumbii rozładowana w porcie niemieckim i przewieziona w tranzycie do Polski, gdzie zostaje dopuszczona do obrotu, oznacza Polskę, a stal dopuszczona do obrotu w Niemczech oznacza Niemcy. Przycisk „Kontynuuj” wysyła wniosek, a „Zapisz do późniejszego wykorzystania” zachowuje wersję roboczą.
Datę 31 marca 2026 r. wyznaczył art. 17 ust. 7a rozporządzenia (UE) 2023/956, wprowadzony rozporządzeniem (UE) 2025/2083. Importer lub pośredni przedstawiciel celny, który złożył wniosek do tej daty, może tymczasowo przywozić towary CBAM do czasu, gdy decyzja organu stanie się skuteczna.
W przypadku odmowy właściwy organ ustala w ciągu miesiąca emisje wbudowane w towarach przywiezionych od 1 stycznia 2026 r., a te emisje stanowią podstawę kary z art. 26 ust. 2a.
W zgłoszeniu celnym tymczasowy przywóz deklaruje się kodem Y238 z numerem wniosku w formacie „APPL-XX-YYYY-AAANNNNNNNNNNNN” w polu „Numer Referencyjny”. Komisja przedłużyła ważność kodu z 27 września 2026 r. do 31 grudnia 2026 r., co KAS potwierdziła komunikatem PUESC z 30 września 2026 r.
Prawo to zachowują importerzy i pośredni przedstawiciele celni, którzy złożyli wniosek przed 1 kwietnia 2026 r. i nie uzyskali statusu, „w tym ci, których decyzja została zawieszona do czasu rozstrzygnięcia odwołania”.
Ta sama data obowiązuje w Niemczech i we Włoszech (ATLAS-Info 0997/2026 i komunikat ADM, oba z 15 września 2026 r.).
Instrukcja wypełniania zgłoszeń celnych na PUESC (pkt 6.14.1) nadal podaje przy kodzie Y238 datę ważności do 27 września 2026 r. (stan na 13 listopada 2026 r.); wiążący jest późniejszy komunikat. Po 31 grudnia 2026 r. potrzebny jest przyznany status albo inna ważna podstawa przywozu.
Wniosek złożony po 31 marca 2026 r. nie daje prawa do tymczasowego przywozu. KAS ujęła to w komunikacie PUESC z 11 maja 2026 r.: „Gdy wniosek został złożony po 31 marca 2026 roku, to import „towarów CBAM” będzie możliwy dopiero od momentu uzyskania przez podmiot statusu”.
Do tego czasu art. 25 ust. 1 zabrania organom celnym zezwalania na przywóz towarów z załącznika I powyżej progu de minimis.
Krok 6: Poczekać na decyzję w ciągu 120 dni
Właściwy organ ocenia wniosek w ciągu 120 dni kalendarzowych od daty jego otrzymania (art. 4 ust. 1 rozporządzenia wykonawczego (UE) 2025/486); Ministerstwo Klimatu i Środowiska podaje ten sam termin na gov.pl: „Na przyznanie statusu upoważnionego zgłaszającego CBAM właściwy organ ma 120 dni”.
Dla wniosków złożonych przed 15 czerwca 2025 r. przejściowe odstępstwo dawało organowi 180 dni kalendarzowych (art. 4 ust. 5).
Jeżeli organ żąda dodatkowych informacji, wnioskodawca odpowiada w wyznaczonym terminie, nie dłuższym niż 30 dni kalendarzowych, a organ może przedłużyć swój termin o najwyżej 30 dni kalendarzowych (art. 5). Cała ocena nie może wtedy przekroczyć 180 dni kalendarzowych od otrzymania wniosku (art. 5 ust. 4). Terminy zestawia poniższa tabela.
| Sytuacja | Termin organu | Możliwe przedłużenie |
|---|---|---|
| Wniosek złożony od 15 czerwca 2025 r. | 120 dni kalendarzowych | do 30 dni kalendarzowych przy żądaniu informacji; łącznie najwyżej 180 dni |
| Wniosek złożony przed 15 czerwca 2025 r. | 180 dni kalendarzowych | górna granica 180 dni przy żądaniu informacji (art. 5 ust. 4) |
| Opinia KOBiZE na wniosek Dyrektora IAS w Poznaniu | 21 dni | brak opinii w terminie oznacza brak zastrzeżeń (art. 54b ust. 9 do 11 ustawy) |
| Uwagi wnioskodawcy przed odmową | do 30 dni kalendarzowych | art. 6 rozporządzenia wykonawczego (UE) 2025/486 |
Organ przyznaje status albo odmawia jego przyznania. Przed odmową musi poinformować wnioskodawcę o zamiarze i powodach oraz dać mu do 30 dni kalendarzowych na uwagi (art. 6).
Odmowa następuje, gdy nie jest spełnione kryterium z art. 17 ust. 2 rozporządzenia (UE) 2023/956 albo wnioskodawca nie podał informacji z art. 5 ust. 5 (art. 17 ust. 3).
Cztery kryteria z art. 17 ust. 2 to: brak poważnych lub powtarzających się naruszeń i brak wpisu za poważne przestępstwa związane z działalnością gospodarczą; zdolność finansowa i operacyjna; siedziba w państwie członkowskim złożenia wniosku; numer EORI.
Wszystkie muszą być spełnione jednocześnie. Według art. 10 ust. 1 rozporządzenia wykonawczego (UE) 2025/486 kryterium zdolności nie jest spełnione, gdy wnioskodawca jest w postępowaniu upadłościowym albo ma istotne zaległości w należnościach celnych lub podatkach.
W Polsce postępowanie w sprawie statusu toczy się według wybranych przepisów Ordynacji podatkowej (art. 54b ust. 14 ustawy). Przepisy odczytane 13 listopada 2026 r. nie wskazują organu drugiej instancji.
Nie ma też oficjalnej polskiej statystyki złożonych wniosków ani przyznanych statusów: liczba 3 256 krajowych zgłaszających, podana przez trans.info 9 listopada 2026 r., dotyczy rejestru okresu przejściowego, nie upoważnionych zgłaszających CBAM; trans.info nie podaje też jej źródła.
Krok 7: Aktywować rachunek w rejestrze CBAM i stosować numer rachunku
Po przyznaniu statusu Komisja zakłada upoważnionemu zgłaszającemu CBAM rachunek w rejestrze CBAM i nadaje mu niepowtarzalny numer rachunku CBAM (art. 16). Decyzja staje się skuteczna z dniem, w którym organ zarejestruje ją w rejestrze, a wnioskodawca zostanie tam o niej powiadomiony (art. 7 rozporządzenia wykonawczego (UE) 2025/486).
Na PUESC numer rachunku podaje się po kodzie Y128 w strukturze „CBAM-XX-YYYY-AAANNNNNNNNNNN” (zmiana nr 4 z 18 grudnia 2025 r. do instrukcji wypełniania zgłoszeń celnych, w mocy od 1 stycznia 2026 r.).
W polskim numerze miejsce XX zajmuje zapewne kod PL; to wniosek ze struktury numeru, bo polskiego przykładu nie opublikowano. Numer rachunku nie jest numerem EORI. Format i jego użycie opisuje strona o numerze CBAM, a wszystkie kody w zgłoszeniu strona o zgłoszeniu celnym towarów CBAM.
Rachunek zawiera dane o statusie, dane o przywozie (zasilane automatycznie danymi celnymi w ramach wymiany danych z rozporządzenia wykonawczego (UE) 2025/2619), stan certyfikatów i historię deklaracji. Rejestr CBAM służy po uzyskaniu statusu do obsługi obowiązku kwartalnego, przekazania certyfikatów do umorzenia i złożenia rocznej deklaracji.
Same certyfikaty kupuje się od 1 lutego 2027 r. na wspólnej centralnej platformie, a informacja o każdej sprzedaży trafia do rejestru na koniec dnia roboczego (art. 20 ust. 3).
Wniosek o status: dokumenty i kontrola organu
Poniższa tabela przyporządkowuje każdemu elementowi wniosku z art. 5 ust. 5 rozporządzenia (UE) 2023/956 przepis, który stosuje do niego organ. „RW” oznacza rozporządzenie wykonawcze (UE) 2025/486.
| Element wniosku | Podstawa | Co sprawdza organ |
|---|---|---|
| Nazwa, adres i dane kontaktowe | art. 5 ust. 5 lit. a) | Siedziba w państwie członkowskim złożenia wniosku (art. 17 ust. 2 lit. c)) |
| Numer EORI | art. 5 ust. 5 lit. b) | Nadany numer EORI (art. 17 ust. 2 lit. d)) |
| Główna działalność gospodarcza w UE | art. 5 ust. 5 lit. c) | Można ją skorygować przed decyzją bez uzasadnienia (art. 2 ust. 2 RW) |
| Zaświadczenie organu podatkowego | art. 5 ust. 5 lit. d) | Brak niewykonanego nakazu odzyskania długów z tytułu podatków krajowych |
| Oświadczenie o niekaralności i braku naruszeń | art. 5 ust. 5 lit. e) | Brak poważnych lub powtarzających się naruszeń i poważnych przestępstw (art. 17 ust. 2 lit. a); art. 9 RW) |
| Zdolność finansowa i operacyjna | art. 5 ust. 5 lit. f) | Brak postępowania upadłościowego, brak istotnych zaległości celnych i podatkowych, wystarczająca sytuacja finansowa, odpowiednia organizacja i kontrola wewnętrzna (art. 10 ust. 1 RW) |
| Szacunki przywozu na rok bieżący i następny | art. 5 ust. 5 lit. g) | Uwzględniane w ocenie zdolności (art. 10 ust. 3 RW) i przy ustalaniu gwarancji (art. 17 ust. 5) |
| Numer świadectwa AEO | art. 5 ust. 5 lit. ga) | Tylko jeżeli wnioskodawca ma status AEO |
| Osoby, w których imieniu działa wnioskodawca | art. 5 ust. 5 lit. h) | Tylko jeżeli dotyczy, na przykład pośredniego przedstawiciela celnego |
| Gwarancja CBAM | art. 17 ust. 5 | Wymagana od wnioskodawcy, który nie prowadził działalności gospodarczej przez dwa lata obrotowe poprzedzające rok wniosku; rejestrowana w rejestrze CBAM (art. 13 RW) |
Części formularza według instrukcji PUESC
Instrukcja PUESC z 1 grudnia 2025 r. dzieli formularz na trzy części z kilkunastoma sekcjami. Poniższa tabela pokazuje, co należy wpisać w każdej z nich.
| Część formularza | Sekcje | Co wpisać |
|---|---|---|
| 1. Szczegółowe informacje dotyczące zainteresowanych stron | Informacja o przedstawicielstwie wnioskodawcy; wnioskodawca; osoba wyznaczona do kontaktów; dane przedstawicielstwa celnego | Charakter, w jakim firma będzie działać jako UZ CBAM; dane wnioskodawcy są uzupełniane automatycznie i trzeba je sprawdzić; pośredni przedstawiciel celny podaje każdego reprezentowanego importera, osobę kontaktową po jego stronie i okres ważności upoważnienia (przy bezterminowym pole „Data zakończenia” zostaje puste) |
| 2. Szczegółowe informacje na temat działalności | Działalność gospodarcza; informacje o imporcie towarów; państwa członkowskie przywozu; certyfikacja organu podatkowego; oświadczenie; załączone dokumenty | Kod PKD głównej działalności (dodatkowe kody nieobowiązkowe); opis każdego towaru CBAM z szacunkami na bieżący i następny rok kalendarzowy i jednostką miary; zaznaczenie, czy energia elektryczna jest przywożona inaczej niż w drodze jawnej alokacji zdolności przesyłowych; państwa z poprzedniego i bieżącego roku; numer zaświadczenia urzędu skarbowego o niezaleganiu z podatkami; oświadczenie za wnioskodawcę i za osoby z art. 9 ust. 1 RW; dokumenty z listy załączników opublikowanej przez PUESC |
| 3. Szczegóły finansowe i operacyjne | Status dostępu do danych; informacja o statusie AEO; status prawny i wielkość podmiotu; liczba osób zajmujących się CBAM; okres działania jako UZ CBAM; numer REGON; dane finansowe | Pole AEO jest obowiązkowe (posiadacz podaje rodzaj i numer upoważnienia); kategoria od osoby prywatnej po dużą spółkę według zatrudnienia lub rocznego obrotu; liczba osób odpowiedzialnych za umorzenie certyfikatów, kontrolę wewnętrzną, zarządzanie certyfikatami, zapobieganie nieprawidłowym transakcjom i składanie sprawozdań CBAM; dane za trzy ostatnie zamknięte lata obrotowe w wybranej walucie |
Instrukcja wskazuje dwie pułapki w danych finansowych. W polach „Obrót” i „Zobowiązania krótkoterminowe” wartość nie może wynosić zero, a stratę zaznacza się polem „Loss” bez znaku minus.
Firma prowadząca podatkową księgę przychodów i rozchodów albo rozliczająca się kartą podatkową wpisuje w polach aktywów obrotowych i zobowiązań krótkoterminowych wartość „1”. Firma, która nie ma trzech zamkniętych lat obrotowych, wypełnia tylko dane za ostatni zamknięty rok.
Kiedy trzeba złożyć gwarancję CBAM?
Gwarancję CBAM składa wnioskodawca, który nie prowadził działalności gospodarczej przez okres dwóch lat obrotowych poprzedzających rok złożenia wniosku (art. 17 ust. 5 rozporządzenia (UE) 2023/956).
Dotyczy to głównie nowo założonych spółek i podmiotów wchodzących na rynek; angielska wersja przepisu mówi w tym miejscu o braku siedziby w państwie członkowskim („not established”) przez cały ten okres. Gwarancja ma postać gwarancji bankowej płatnej na pierwsze żądanie, udzielonej przez instytucję finansową działającą w UE, albo innej formy dającej równoważne zabezpieczenie.
Na podatki.gov.pl (odczytanych 13 listopada 2026 r.) Ministerstwo Finansów wskazuje gwarancję bankową lub ubezpieczeniową płatną na pierwsze żądanie, wystawioną przez gwaranta z wykazu z art. 52 ust. 1 ustawy z dnia 19 marca 2004 r. Prawo celne, i udostępnia „Wzór gwarancji”.
Kwota gwarancji odpowiada wartości certyfikatów, które wnioskodawca musiałby przekazać do umorzenia za zadeklarowany przywóz, z uwzględnieniem dostosowania przydziału bezpłatnych uprawnień (art. 17 ust. 5).
Według podatki.gov.pl wysokość gwarancji może być ustalona we współpracy z Dyrektorem IAS w Poznaniu, który może zwrócić się do KOBiZE; strona ministerstwa odsyła też do uproszczonej metody obliczania kwoty gwarancji opublikowanej przez KOBiZE. Kwotę oblicza się tak samo jak koszt certyfikatów, opisany w sekcji o obowiązkach po uzyskaniu statusu.
Art. 54b ust. 6 do 8 ustawy i podatki.gov.pl określają trzy dalsze zasady.
- Uzupełnienie: jeżeli gwarancja przestaje wystarczać, Dyrektor IAS w Poznaniu żąda dostosowanej gwarancji w terminie najwyżej dwóch miesięcy, który na uzasadniony wniosek można przedłużyć do trzech; niedopełnienie wszczyna postępowanie w sprawie cofnięcia statusu.
- Zwolnienie: gwarancję zwalnia się po 30 września drugiego roku po roku przywozu, po przekazaniu certyfikatów do umorzenia; według przykładu Ministerstwa Finansów gwarancja za przywóz z 2026 r. jest zwalniana po 30 września 2028 r.
- Okres ważności: dla przywozu z 2026 r. ministerstwo sugeruje gwarancję ważną od 1 stycznia 2026 r. do 30 września 2028 r.
Gwarancja jest rejestrowana w rejestrze CBAM (art. 13 rozporządzenia wykonawczego (UE) 2025/486), a jej brak lub niewystarczająca wysokość jest podstawą cofnięcia statusu (art. 17 ust. 8).
Kody w zgłoszeniu celnym: Y238, Y128 i Y137
Status upoważnionego zgłaszającego CBAM i jego brak widać w każdym polskim zgłoszeniu celnym towarów CBAM: kod Y128 przy przyznanym statusie, Y238 przy wniosku złożonym w terminie i Y137 przy zwolnieniu de minimis.
Instrukcja PUESC (pkt 6.14.1, odczytana 13 listopada 2026 r.) i zmiana nr 4 z 18 grudnia 2025 r. opisują kody związane ze statusem. Poniższa tabela wyjaśnia ich znaczenie w Polsce.
| Kod dokumentu TARIC | Kiedy | Co dodać | Uwagi |
|---|---|---|---|
| Y128 | Status przyznany | Numer rachunku CBAM w strukturze CBAM-XX-YYYY-AAANNNNNNNNNNN | Uruchamia weryfikację upoważnionego zgłaszającego CBAM; do UE trafiają EORI importera i zgłaszającego w zgłoszeniu celnym |
| Y238 | Wniosek złożony do 31 marca 2026 r., jeszcze nierozpatrzony | Numer wniosku APPL-XX-YYYY-AAANNNNNNNNNNNN w polu „Numer Referencyjny” | Do 31 grudnia 2026 r. (komunikat PUESC z 30 września 2026 r.), także przy decyzji zawieszonej do rozstrzygnięcia odwołania |
| Y137 | Zwolnienie z art. 2a, łącznie nie więcej niż 50 ton w roku kalendarzowym | Brak | Także dla posiadacza statusu poniżej progu; jeżeli organ wie o przekroczeniu progu, zgłoszenie bez właściwego kodu „nie zostanie przyjęte do systemu AIS/IMPORT PLUS” |
Trzy dalsze zasady z polskich instrukcji wpływają na planowanie. Towarów CBAM nie można zgłaszać zestawami danych H6 i H7 (przesyłki pocztowe i e-commerce), bo CBAM należy do zakazów i ograniczeń pozataryfowych. Nie ma zwolnienia podmiotowego dla osoby fizycznej nieprowadzącej działalności gospodarczej.
Zgłoszenia dotyczące cementu z 2026 r. trzeba przejrzeć po rozporządzeniu wykonawczym (UE) 2026/1740, które ma zastosowanie wstecz od 1 stycznia 2026 r. i wprowadziło cztery nowe kody TARIC (komunikat PUESC z 19 października 2026 r.).
Co musi być udokumentowane przed terminem złożenia deklaracji, z podstawą prawną każdego punktu. Wersja angielska, natychmiastowe pobranie.
Na potrzeby tych powiadomień przechowujemy wyłącznie Państwa adres e-mail. Polityka prywatności (po angielsku)
Koszty i terminy: co zaplanować w budżecie
Ani rozporządzenie (UE) 2023/956, ani rozporządzenie wykonawcze (UE) 2025/486 nie ustanawia opłaty za wniosek o status; ewentualna opłata administracyjna jest sprawą prawa krajowego. Instrukcja PUESC wypełniania wniosku z 1 grudnia 2025 r. nie wspomina o żadnej opłacie.
Nie istnieje oficjalna kwota kosztu przygotowania wniosku, który zależy od dokumentacji firmy i od ewentualnego doradcy. Z samego rozporządzenia wynikają trzy pozycje, które trzeba uwzględnić w budżecie.
- Gwarancja CBAM: wnioskodawca, który nie prowadził działalności gospodarczej przez dwa lata obrotowe przed rokiem wniosku, składa gwarancję w wysokości wartości certyfikatów za szacowany przywóz, z uwzględnieniem dostosowania przydziału bezpłatnych uprawnień (art. 17 ust. 5).
- Dokumentacja wniosku: zaświadczenie o niezaleganiu z podatkami, oświadczenie, informacje o zdolności finansowej i operacyjnej z art. 5 ust. 5 oraz szacunki przywozu na bieżący i następny rok kalendarzowy.
- Numer EORI i dostęp przez PUESC (jeżeli ich brak): EORI jest kryterium statusu z art. 17 ust. 2 lit. d), a w Polsce bez rejestracji firmy na PUESC i uprawnienia „Dostęp do rejestru CBAM” nie da się złożyć wniosku.
Prawny limit oceny wniosku to 120 dni kalendarzowych od otrzymania, a przy żądaniu informacji 180 dni; zbieranie dokumentów zajmuje czas dodatkowo. Termin 31 marca 2026 r. upłynął ponad siedem miesięcy temu (stan na 13 listopada 2026 r.).
Importer, który dotąd nie złożył wniosku, przechodzi pełną procedurę bez prawa do przywozu w czasie oceny. Wniosek złożony obecnie jest przyjmowany, ale nie daje uprawnień z art. 17 ust. 7a.
Jakie obowiązki ma upoważniony zgłaszający CBAM po uzyskaniu statusu?
Status upoważnionego zgłaszającego CBAM nie jest jednorazową zgodą: od dnia przyznania wiążą się z nim trzy stałe obowiązki, czyli utrzymanie kryteriów, obowiązek kwartalny od 2027 r. i roczna deklaracja z umorzeniem certyfikatów.
Upoważniony zgłaszający CBAM musi stale spełniać kryteria, na podstawie których przyznano status. Art. 5 ust. 7 nakazuje niezwłocznie informować właściwy organ, przez rejestr CBAM, o każdej zmianie informacji z wniosku, która może wpłynąć na decyzję lub treść upoważnienia; w Polsce z oświadczeniem pod rygorem odpowiedzialności karnej. Organ okresowo ponownie ocenia status (art. 18 rozporządzenia wykonawczego (UE) 2025/486).
Organ cofa status, gdy upoważniony zgłaszający CBAM przestał spełniać kryteria z art. 17 ust. 2 lub wymóg gwarancji albo dopuścił się poważnych lub powtarzających się naruszeń obowiązku umorzenia lub obowiązku kwartalnego (art. 17 ust. 8).
W Polsce decyzję o cofnięciu wydaje Dyrektor IAS w Poznaniu (art. 54b ust. 1 ustawy). Przed cofnięciem statusu upoważniony zgłaszający CBAM musi mieć możliwość wypowiedzenia się. Komisja zamyka rachunek dopiero po wypełnieniu wszystkich obowiązków, łącznie z umorzeniem certyfikatów za wcześniejszy przywóz (art. 16 ust. 4).
Od 2027 r. upoważniony zgłaszający CBAM zapewnia, aby na koniec każdego kwartału na jego rachunku w rejestrze CBAM znajdowały się certyfikaty odpowiadające co najmniej 50% emisji wbudowanych w towarach przywiezionych od początku roku kalendarzowego, z uwzględnieniem dostosowania przydziału bezpłatnych uprawnień (art. 22 ust. 2).
Pierwsza kontrola przypada 31 marca 2027 r.; za przywóz z 2026 r. obowiązek ten nie istnieje. W razie niedoboru właściwy organ wzywa do uzupełnienia w terminie jednego miesiąca (art. 22 ust. 3); nie ma kary za każdą brakującą tonę. Zasady opisuje strona o obowiązku kwartalnym.
Upoważniony zgłaszający CBAM składa deklarację CBAM i przekazuje do umorzenia certyfikaty CBAM do 30 września każdego roku; po raz pierwszy do 30 września 2027 r., za towary przywiezione w 2026 r. (art. 6 ust. 1 i art. 22 ust. 1).
Sprzedaż certyfikatów CBAM rusza 1 lutego 2027 r. na wspólnej centralnej platformie (art. 20 ust. 1), także dla towarów przywiezionych w 2026 r.
Dla towarów przywiezionych w 2026 r. cena jest średnią kwartalną cen zamknięcia aukcji EU ETS z kwartału przywozu (art. 21 ust. 1a), a od 2027 r. średnią tygodniową (art. 21 ust. 1).
Oficjalne ceny 2026 r. to 75,36 euro (I kwartał), 75,28 euro (II kwartał) i 82,32 euro (III kwartał, opublikowana 5 października 2026 r.); cena za IV kwartał ma zostać opublikowana 4 stycznia 2027 r. Aktualne wartości pokazuje narzędzie ceny certyfikatów CBAM.
Liczba certyfikatów na tonę to specyficzne emisje wbudowane minus dostosowanie przydziału bezpłatnych uprawnień, czyli współczynnik CBAM × jednorodny międzysektorowy współczynnik korygujący × wskaźnik CBAM (benchmark), nie mniej niż zero (art. 31; rozporządzenie wykonawcze (UE) 2025/2620).
Współczynnik CBAM na 2026 r. wynosi 97,5%: to część przydziału bezpłatnych uprawnień, która pozostaje (art. 10a ust. 1a dyrektywy 2003/87/WE). Tylko towar dokładnie na poziomie swojego wskaźnika płaci w 2026 r. za 2,5% swoich emisji; każda tona CO2e powyżej wskaźnika, łącznie z całym narzutem (mark-up) na wartości domyślne, jest liczona w pełni.
Pokazuje to przykład. Półprodukty ze stali niestopowej z Turcji, kod CN 7207 11 14, przywiezione w 2026 r., na wartościach domyślnych: 2,310 × 1,10 = 2,541 t CO2e na tonę; dostosowanie przydziału bezpłatnych uprawnień 0,975 × 1,00 × 1,364 = 1,3299; zatem 1,2111 certyfikatu na tonę, czyli 99,70 euro za tonę przy oficjalnej cenie z III kwartału 2026 r. (82,32 euro).
Dla 1 000 ton daje to 99 697,75 euro (obliczenie według wzoru prawnego stosowanego w kalkulatorze CBAM serwisu, na oficjalnych tabelach).
Współczynnik CBAM spada co roku, do 51,5% w 2030 r., a od 2034 r. nie ma zastosowania (art. 10a ust. 1a dyrektywy 2003/87/WE). Własne towary można przeliczyć w kalkulatorze CBAM; wynik to szacunek oparty na oficjalnych wartościach domyślnych i wskaźnikach (rozporządzenia wykonawcze (UE) 2025/2621 i 2025/2620), a wiążąca jest liczba w deklaracji CBAM.
Nadwyżkę certyfikatów Komisja odkupuje na wniosek złożony do 31 października roku umorzenia (art. 23 ust. 1), po cenie zapłaconej przez upoważnionego zgłaszającego CBAM (art. 23 ust. 3).
Liczba odkupionych certyfikatów jest ograniczona do liczby, którą upoważniony zgłaszający CBAM musiał zakupić zgodnie z art. 22 ust. 2 w roku kalendarzowym zakupu (art. 23 ust. 2); certyfikaty kupione w 2027 r. za 2026 r. można odkupić tylko w 2027 r. (art. 23 ust. 2a).
Certyfikaty zakupione za 2026 r. Komisja anuluje 1 listopada 2027 r. (art. 24 ust. 2).
Kary za przywóz towarów CBAM bez statusu
Przywóz towarów CBAM bez statusu upoważnionego zgłaszającego CBAM grozi karą od trzech do pięciu razy wyższą niż kara z art. 26 ust. 1, czyli od 300 do 500 euro za certyfikat przed indeksacją (art. 26 ust. 2 rozporządzenia (UE) 2023/956).
Art. 26 ust. 1 sam nie podaje kwoty w euro. Upoważniony zgłaszający CBAM, który do 30 września nie przekaże do umorzenia należnych certyfikatów, płaci za każdy brakujący certyfikat karę równą karze za przekroczenie emisji w EU ETS, czyli 100 euro za tonę ekwiwalentu CO2 przed indeksacją według europejskiego wskaźnika cen konsumpcyjnych (art. 26 ust. 1, z odesłaniem do art. 16 ust. 3 i 4 dyrektywy 2003/87/WE). Zapłata nie zwalnia z umorzenia (art. 26 ust. 3).
Jeżeli importer bez statusu przekroczy próg 50 ton, art. 26 ust. 2a stosuje karę do wszystkich emisji wbudowanych w jego przywozie z danego roku kalendarzowego. Po zapłacie kary importer jest zwolniony z deklaracji i umorzenia za te przywozy.
Nie daje to prawa do dalszego przywozu: importer nadal musi uzyskać status. Organ może obniżyć karę, gdy próg przekroczono o nie więcej niż 10% albo w sprawach z art. 17 ust. 7a, ale nie poniżej poziomu z art. 26 ust. 1.
Kary za przywóz bez statusu nie da się ograniczyć ubezpieczeniem ani zabezpieczeniem finansowym. Zgłoszenia celne towarów z załącznika I są weryfikowane automatycznie i w czasie rzeczywistym, a organy celne nie zezwalają na przywóz przez nikogo poza upoważnionym zgłaszającym CBAM, z wyjątkiem importerów objętych zwolnieniem de minimis (art. 25 ust. 1).
Przywóz importera bez statusu zostaje zatrzymany na etapie odprawy celnej, zanim towar trafi na rynek UE. Sztuczne dzielenie przesyłek w celu obejścia progu jest pomijane i stanowi poważne naruszenie (art. 25a).
W Polsce obowiązują dwa odrębne reżimy. Za sprawozdania CBAM z okresu przejściowego Mazowiecki Wojewódzki Inspektor Ochrony Środowiska nakłada administracyjną karę pieniężną od 10 do 50 euro za tonę niezgłoszonych emisji wbudowanych, z odwołaniem do Głównego Inspektora Ochrony Środowiska (art. 54g ustawy); dotyczy to wyłącznie okresu przejściowego.
Kary z art. 26 obowiązują bezpośrednio z rozporządzenia, a organ, który je nakłada w Polsce, nie został jeszcze wskazany (stan na 13 listopada 2026 r.). Szczegóły opisuje strona o karach CBAM.
Usługi upoważnionego zgłaszającego CBAM
Usługi upoważnionego zgłaszającego CBAM to usługi podmiotów zewnętrznych, które albo same mają status upoważnionego zgłaszającego CBAM dla towarów importera, albo przygotowują i składają roczną deklarację importera.
Siedemnaście organizacji podaje na własnych stronach ofertę działania jako upoważniony zgłaszający CBAM, reprezentacji lub składania dokumentów w ramach unijnego CBAM; każdą stronę sprawdzono 12 października 2026 r.
Trzy wskazują rolę upoważnionego zgłaszającego CBAM lub pośredniego przedstawiciela celnego w okresie docelowym (ASD Group, ALS Customs Services, Deloitte Holandia), a dwie kolejne wspominają ją tylko dla okresu przejściowego albo jako przyszłe upoważnienie (Remant Customs, Customs Support Group).
Osiem sprzedaje przygotowanie lub złożenie dokumentów jako usługę, a cztery oprogramowanie, w którym importer składa deklarację sam. Żadna nie publikuje ceny.
Potrzebują Państwo usługodawcy do tego zadania? Wystarczy opisać potrzebę w formularzu zapytania o usługę upoważnionego zgłaszającego CBAM, a cbamguide.com przekaże je jednemu, dwóm lub trzem dopasowanym usługodawcom, którzy skontaktują się z Państwem bezpośrednio.
Bezpłatnie dla Państwa. Jeżeli powierzą Państwo zlecenie usługodawcy, któremu przekazaliśmy zapytanie, usługodawca może zapłacić cbamguide.com prowizję za polecenie; nigdy nie decyduje ona o tym, kto jest wymieniony w tej sekcji ani w jaki sposób.
Co może przejąć podmiot zewnętrzny?
Rozporządzenie (UE) 2023/956, zmienione rozporządzeniem (UE) 2025/2083, dopuszcza dwie role podmiotu zewnętrznego: pośredni przedstawiciel celny może zostać upoważnionym zgłaszającym CBAM dla towarów klienta, a każdy upoważniony zgłaszający CBAM może powierzyć innej osobie złożenie deklaracji CBAM.
Poniższa tabela porównuje trzy możliwe modele współpracy importera z podmiotem zewnętrznym.
| Model | Podstawa prawna | Kto jest upoważnionym zgłaszającym CBAM | Kto ponosi karę z art. 26 ust. 1 |
|---|---|---|---|
| Importer ma status i sam składa deklarację | art. 5 ust. 1; art. 6 ust. 1 | Importer | Importer |
| Importer ma status i powierza złożenie deklaracji | art. 5 ust. 7a | Importer | Importer |
| Pośredni przedstawiciel celny działa jako upoważniony zgłaszający CBAM | art. 5 ust. 1a, 2 i 2a | Przedstawiciel | Przedstawiciel |
Pośredni przedstawiciel celny to jedyny podmiot zewnętrzny, który może przejąć obowiązek CBAM zamiast importera. Potrzebuje statusu bez względu na to, czy jego klient jest zwolniony w ramach progu 50 ton z art. 2a, a motyw 8 rozporządzenia (UE) 2025/2083 wymienia deklarację, umorzenie certyfikatów i kary wśród obowiązków, które przejmuje. W polskim formularzu taki przedstawiciel wypełnia sekcję „Dane przedstawicielstwa celnego” dla każdego reprezentowanego importera.
Odpowiedzialności nie da się przekazać. Art. 5 ust. 7a pozwala upoważnionemu zgłaszającemu CBAM powierzyć złożenie deklaracji CBAM osobie działającej w jego imieniu i na jego rzecz, ale upoważniony zgłaszający CBAM pozostaje odpowiedzialny za wykonanie swoich obowiązków. Motyw 14 rozporządzenia (UE) 2025/2083 dodaje, że taka osoba powinna mieć numer EORI i siedzibę w państwie członkowskim. Przy upoważnionym zgłaszającym CBAM zawsze pozostają cztery elementy.
- Sam status: art. 17 ust. 2 lit. c) wiąże go z siedzibą w państwie członkowskim złożenia wniosku, więc firma spoza UE nie może go mieć
- Obowiązek umorzenia: zapłata kary nie zwalnia z umorzenia brakujących certyfikatów (art. 26 ust. 3)
- Obowiązek kwartalny: od 2027 r. co najmniej 50% skumulowanych emisji wbudowanych, na własnym rachunku upoważnionego zgłaszającego CBAM w rejestrze CBAM (art. 22 ust. 2); niedobór oznacza wezwanie i jeden miesiąc na uzupełnienie (art. 22 ust. 3)
- Prawidłowość deklaracji: bez względu na to, kto przygotował dane
Sześć zadań, które przejmują usługodawcy
Usługi upoważnionego zgłaszającego CBAM obejmują sześć zadań, od wniosku o status po roczną deklarację, a usługodawcy różnią się liczbą przejmowanych zadań. Przy każdym zadaniu podano usługodawców, którzy wymieniają je na własnych stronach.
- Sprawdzenie zakresu i klasyfikacji: Gaston Schul, Customs Support Group, Fiscalead, Easyfrontier
- Pomoc przy wniosku o status: ECUS, Fiscalead
- Zbieranie danych o emisjach od dostawców: Kuehne+Nagel, Fiscalead, Carbon Complete, Dubrink, CarbonChain
- Przygotowanie sprawozdania lub deklaracji: Kuehne+Nagel, Gaston Schul, Tandem HSE, Fiscalead
- Złożenie w rejestrze lub u organu: ASD Group, Gaston Schul, Carbon Complete, Embassy Freight, ECUS
- Zakup certyfikatów: Deloitte Holandia podaje, że może zajmować się zakupem certyfikatów; Easyfrontier podaje wsparcie przy zakupie
Usługodawcy oferujący usługi upoważnionego zgłaszającego CBAM
Usługodawca jest wymieniony tylko wtedy, gdy jego własna strona, odczytana 12 października 2026 r., podaje opisaną ofertę, a oferta jest skierowana do importerów w UE.
Wpis ma charakter redakcyjny i jest bezpłatny: żaden usługodawca nie płaci za umieszczenie, kolejność ani opis. Kolejność nie jest rankingiem, wpis nie jest rekomendacją, a „nie podano” oznacza, że strona źródłowa nie zawiera informacji w danej kwestii.
Upoważnienia żadnego usługodawcy nie porównano z rejestrem właściwego organu. Trzecia kolumna podaje wyłącznie to, co mówi strona usługodawcy. Usługodawca działający jako upoważniony zgłaszający CBAM ma własny rachunek w rejestrze CBAM, więc warto poprosić o numer rachunku CBAM, który zgodnie z art. 17 ust. 4 zawiera każda decyzja o przyznaniu statusu.
| Usługodawca | Rodzaj | Działa jako upoważniony zgłaszający CBAM lub pośredni przedstawiciel celny | Wsparcie przy składaniu | Podany zasięg | Źródło |
|---|---|---|---|---|---|
| ASD Group | Reprezentacja celna i podatkowa | Podano: strona podaje, że firma ma status upoważnionego zgłaszającego CBAM („certified authorised declarant for CBAM”); usługa oferowana na razie importerom poniżej 50 ton oraz dla przywozu wodoru i energii elektrycznej | Przygotowanie i złożenie deklaracji | Usługa wskazana dla Francji; grupa ma 20 biur w 18 krajach | asd-int.com/en/carbon-border-adjustment-mechanism-cbam/ |
| ALS Customs Services | Agencja celna | Podano: może działać jako pośredni przedstawiciel celny firm spoza UE | Nie podano | Ponad 65 biur, ponad 16 krajów | als-cs.com/glossary/c/cbam/ |
| Remant Customs | Agencja celna | Podano tylko w aktualności z 1 października 2023 r.: składa sprawozdania okresu przejściowego jako pośredni przedstawiciel celny; nic o okresie docelowym | Sprawozdania okresu przejściowego | Antwerpia | customs.remant.be/news/carbon-border-adjustment/ |
| Customs Support Group | Agencja celna | Strona przedstawia firmę jako upoważnionego zgłaszającego CBAM, ale podaje też, że firma dopiero uzyska upoważnienie; obecnego upoważnienia nie podano | Sprawdzenie zakresu | Ponad 16 krajów w UE, Wielka Brytania, Norwegia i Szwajcaria | customssupport.com/solutions/compliance-reporting/cbam/ |
| Deloitte (Holandia) | Wielka Czwórka | Podano: upoważniony zgłaszający CBAM (agent) | Usługi strony, której powierzono złożenie deklaracji; zakup certyfikatów | Holandia | deloitte.com/nl/en/services/tax/services/eu-carbon-border-adjustment-mechanism-cbam.html |
| Gaston Schul | Agencja celna | Nie podano | Przygotowuje i składa deklarację | Paneuropejski | gaston-schul.com/en/trade-intelligence/cbam/ |
| Kuehne+Nagel | Spedytor i agencja celna | Nie podano | Generuje plik XML gotowy do rejestru, który klient pobiera; złożenia przez Kuehne+Nagel nie podano | Nie podano | kuehne-nagel.com/services/customs-clearance/complete-solution-for-cbam |
| ECUS | Agent celny | Nie podano | Sprawozdawczość w rejestrze CBAM | Szwecja | ecus.se/tullombud/cbam/ |
| Embassy Freight Services Europe | Spedytor | Nie podano | Sprawozdawczość i przekazywanie danych właściwym organom | Belgia | embassy-freight.be/news/cbam-rapportering-verplicht-vanaf-1-januari-2026-embassy-freight-staat-voor-u-klaar |
| Easyfrontier | Doradztwo celne | Nie podano | Prowadzenie profilu w rejestrze i sprawozdawczość (strona nadal opisuje sprawozdania kwartalne) | Bolonia, Mediolan, Turyn | easyfrontier.it/en/servizi/cbam.html |
| Fiscalead | Reprezentacja podatkowa | Nie podano | Przygotowanie i złożenie deklaracji | Levallois-Perret, Francja | fiscalead.com/en/carbon-border-tax-cbam/ |
| Carbon Complete | Sprawozdawczość emisji | Nie podano | Przygotowuje i składa sprawozdania | Biuro w Galway; Irlandia, Wielka Brytania, Europa kontynentalna | carboncomplete.com/carbon-border-adjustment-mechanism/ |
| Tandem HSE | Doradztwo z własnym oprogramowaniem | Nie podano | Pełny outsourcing | Barcelona | tandemhse.com/en/cbam-declaration-of-imported-products-tandem-hse/ |
| Dubrink | Oprogramowanie z inżynierami wsparcia | Nie podano | Oprogramowanie: prowadzenie przy pierwszym złożeniu, składa importer | Praga i Rotterdam | dubrink.com/cbam-success-engineer |
| CarbonChain | Oprogramowanie | Nie podano | Tylko oprogramowanie | Nie podano | carbonchain.com/cbam |
| CBAMBOO | Oprogramowanie | Nie podano | Tylko oprogramowanie (komunikat prasowy z 8 lipca 2025 r.) | Londyn (siedziba statutowa) | cbamboo.com/blog/Introducing-CBAM-Pro |
| kolum | Oprogramowanie | Nie podano | Tylko oprogramowanie | Nie podano | kolum.earth/en/product/cbam |
Ostatnie sprawdzenie: 12 października 2026 r. Kolumna z zasięgiem podaje tylko to, co piszą usługodawcy; żaden wpis nie był sprawdzany pod kątem obsługi zgłoszeń w Polsce.
ASD Group podaje, że ma status upoważnionego zgłaszającego CBAM i zajmuje się przygotowaniem i złożeniem deklaracji, z zastrzeżeniem: strona wskazuje usługę dla Francji i ogranicza ją na razie do firm przywożących mniej niż 50 ton towarów CBAM oraz do przywozu wodoru i energii elektrycznej.
Remant Customs nie został zaliczony do usługodawców podających tę rolę w okresie docelowym, a strona Customs Support Group nadal mówi, że firma uzyska upoważnienie przed startem w 2026 r.
Agencja celna, która odprawia towary, nie jest przez to upoważnionym zgłaszającym CBAM. Gaston Schul podaje, że przygotuje deklarację CBAM i złoży ją przez portal w imieniu klienta, a Kuehne+Nagel, że wygeneruje sprawozdanie CBAM w formacie XML gotowe do złożenia w rejestrze.
Transuniverse Forwarding uprzedza klientów, że nie odpowiada za ważność upoważnień, certyfikatów ani sprawozdawczości CBAM, bo te obowiązki spoczywają w całości na importerze.
Deloitte Holandia to jedyna znaleziona strona firmy z Wielkiej Czwórki, która podaje tę rolę: działa jako upoważniony zgłaszający CBAM (agent), także w połączeniu z obsługą celną.
Fiscalead podaje przygotowanie i złożenie rocznej deklaracji CBAM, a Carbon Complete przygotowanie i złożenie sprawozdań w imieniu klienta. Lista Easyfrontier nadal obejmuje zbieranie i kwartalne raportowanie danych o emisjach wbudowanych, czyli zadanie z okresu przejściowego.
Tandem HSE oferuje poziom „Full Service”, od wstępnego doradztwa po rejestrację i obsługę deklaracji, obok oprogramowania CBAMate. Cztery pozostałe wpisy to oprogramowanie, a ich dostawcy nie działają jako przedstawiciele.
Strona Dubrink podaje, że prowadzi klienta przez pierwsze oficjalne złożenie, CarbonChain, że jego oprogramowanie generuje sprawozdania CBAM według unijnych wzorów i metod, a CBAMBOO w komunikacie z 8 lipca 2025 r., że platforma generuje pliki XML zgodne z rejestrem CBAM. Przy wszystkich czterech deklarację składają pracownicy importera.
Ile kosztują usługi upoważnionego zgłaszającego CBAM?
Żaden usługodawca z tej sekcji nie publikuje ceny za działanie jako upoważniony zgłaszający CBAM ani za złożenie deklaracji, według stanu na 12 października 2026 r.
Jedyny cennik znaleziony na stronach usługodawców dotyczy oprogramowania. Strona cenowa Dubrink, odczytana 12 października 2026 r., podaje dla unijnego CBAM plan Starter za 1 990 euro rocznie do 1 000 ton rocznie i plan Premium za 2 990 euro rocznie do 15 000 ton rocznie. Deloitte Holandia podaje tylko, że koszty zależą od zakresu i poziomu usługi (samo oprogramowanie albo usługi zarządzane). W zapytaniu ofertowym warto uwzględnić cztery czynniki kosztowe.
- Instalacje i kody CN: dane o emisjach zbiera się dla każdej instalacji produkcyjnej, a każdy kod CN dodaje pracy przy klasyfikacji
- Weryfikacja: emisje rzeczywiste wymagają akredytowanego weryfikatora, wycenianego przez usługodawców w przedziale od 5 000 do 50 000 euro za instalację; to szacunek rynkowy, nie liczba Komisji
- Odpowiedzialność: przedstawiciel działający jako upoważniony zgłaszający CBAM sam kupuje i umarza certyfikaty, więc może żądać przedpłaty lub zabezpieczenia
- Wolumen i podmioty: roczny tonaż i liczba spółek importujących
Do wynagrodzenia usługodawcy dochodzi koszt certyfikatów: oficjalna cena kwartalna za III kwartał 2026 r., opublikowana 5 października 2026 r., wynosi 82,32 euro za t CO2e.
Jak wybrać usługę i kto ponosi karę?
O wyborze decyduje najpierw siedziba: importer bez siedziby w państwie członkowskim potrzebuje pośredniego przedstawiciela celnego ze statusem upoważnionego zgłaszającego CBAM, a importer z siedzibą w UE może mieć status sam i powierzyć złożenie deklaracji na podstawie art. 5 ust. 7a.
Posiadanie statusu i zakup wsparcia nie wykluczają się więc nawzajem. Pięć pytań pozwala odróżnić upoważnionego zgłaszającego CBAM od podmiotu, który tylko składa dokumenty.
- Który podmiot prawny będzie wskazany jako upoważniony zgłaszający CBAM dla moich towarów?
- Czy działają Państwo jako pośredni przedstawiciel celny na podstawie art. 5 ust. 1a lub ust. 2, czy jako osoba, której powierzono złożenie deklaracji na podstawie art. 5 ust. 7a?
- Kto kupuje certyfikaty i na czyim rachunku w rejestrze CBAM są one na koniec każdego kwartału?
- Kto zleca akredytowanego weryfikatora i czy weryfikacja mieści się w wynagrodzeniu?
- Co dzieje się z moimi danymi i dostępem do rejestru po zakończeniu umowy?
Jeżeli importer ma status, a usługodawca składa deklarację na podstawie art. 5 ust. 7a, ewentualną karę z art. 26 ust. 1 płaci importer, bo upoważniony zgłaszający CBAM pozostaje odpowiedzialny. Jeżeli pośredni przedstawiciel celny działa jako upoważniony zgłaszający CBAM, płaci przedstawiciel: art. 5 ust. 2a przenosi na niego obowiązki importera, a motyw 8 rozporządzenia (UE) 2025/2083 wskazuje, że to pośredni przedstawiciel celny powinien podlegać karom.
Ten sam motyw wyznacza granicę: przedstawiciel importera z siedzibą w UE, który nie zgodził się działać jako upoważniony zgłaszający CBAM, nie powinien podlegać karom. Art. 26 ust. 1 wskazuje wyłącznie upoważnionego zgłaszającego CBAM, więc zlecenie usługi nigdy nie usuwa kary; umowa rozstrzyga tylko, kto komu zwraca koszty. Art. 26 ust. 1a pozwala obniżyć karę wyłącznie wtedy, gdy błąd pochodzi od operatora, weryfikatora lub niezależnej osoby poświadczającej dokumentację opłaty emisyjnej, a podmiotu składającego dokumenty nie ma na tej liście. Mechanikę opisuje strona o karach CBAM.
Doradcy CBAM to inny zakup: doradzają, ale nie składają deklaracji; wymienia ich strona o doradcach CBAM. Platformy porównuje przegląd oprogramowania CBAM. Ta sekcja dotyczy wyłącznie unijnego CBAM; brytyjski CBAM (UK CBAM) jest odrębnym podatkiem z własnymi usługodawcami. Inne zapytania, takie jak doradztwo i oprogramowanie, zbiera strona zapytań do usługodawców CBAM.
Status upoważnionego zgłaszającego CBAM w łańcuchu obowiązków
Status upoważnionego zgłaszającego CBAM jest wejściem do obowiązków CBAM, a nie ich całością.
Po przyznaniu statusu łańcuch obejmuje zbieranie danych o emisjach, weryfikację przez podmiot zewnętrzny (obowiązkową tylko przy emisjach rzeczywistych, art. 8 ust. 1), zakup certyfikatów i roczną deklarację. Procedura CBAM dla importerów prowadzi przez wszystkie etapy po kolei.
Dane, o które trzeba poprosić każdą instalację, opisuje przewodnik o wymogach dotyczących danych CBAM (w języku angielskim), a w ich uzyskaniu od dostawców pomaga zapytanie o dane dostawców. Gotowe dokumenty zebrano na stronie wzorów CBAM.
Akredytacja weryfikatorów ruszyła. Na dzień 12 listopada 2026 r. udokumentowano siedem jednostek weryfikujących akredytowanych przez pięć krajowych jednostek akredytujących: EmiCert S.A. (ESYD, Grecja), Bureau Veritas Italia S.p.A., RINA Services S.p.A. i SGS ICS Italia S.r.l.
(Accredia, Włochy), Intertek Certification AB (Swedac, Szwecja), ISSC z Damietty w Egipcie (RvA, Holandia, 22 października 2026 r., w procedurze TAB RvA, pierwsza jednostka spoza UE) oraz SGS BELGIUM nv (BELAC, Belgia, zakres obowiązujący od 5 listopada 2026 r.).
Żadna z siedmiu nie jest polska. Polskie Centrum Akredytacji (PCA) przyjmuje wnioski od 18 maja 2026 r. (komunikat nr 474), także od jednostek spoza UE, ale nie udokumentowało jeszcze żadnej akredytacji CBAM.
DNV ogłosiło 6 listopada 2026 r. akredytację Accredii, której Accredia nie opublikowała, dlatego DNV nie jest liczone. Oficjalna lista Komisji nie została opublikowana. Zakresy i dowody podaje strona o akredytowanych weryfikatorach CBAM, a ofertę można uzyskać przez zapytanie o weryfikatora.
Poniższa tabela zestawia terminy związane ze statusem w latach 2026 i 2027.
| Zdarzenie | Data | Podstawa prawna |
|---|---|---|
| Wejście w życie polskich przepisów o statusie i wyznaczenie Dyrektora IAS w Poznaniu | 13 stycznia 2026 r. | Dz. U. z 2025 r. poz. 1863; Dz. U. z 2026 r. poz. 11 |
| Termin wniosku uprawniającego do tymczasowego przywozu | 31 marca 2026 r. | art. 17 ust. 7a, wprowadzony rozporządzeniem (UE) 2025/2083 |
| Pierwsza ogłoszona akredytacja weryfikatora CBAM | 23 września 2026 r. (EmiCert, przez ESYD; siedem jednostek udokumentowanych i lista Komisji nieopublikowana na dzień 12 listopada 2026 r.) | rozporządzenie delegowane (UE) 2025/2551 |
| Ostatni dzień stosowania kodu Y238 | 31 grudnia 2026 r. | komunikat PUESC z 30 września 2026 r.; prawo do tymczasowego przywozu z art. 17 ust. 7a |
| Początek sprzedaży certyfikatów | 1 lutego 2027 r. | art. 20 ust. 1, zmieniony rozporządzeniem (UE) 2025/2083 |
| Pierwsza kontrola obowiązku kwartalnego | 31 marca 2027 r. | art. 22 ust. 2 |
| Pierwsza deklaracja CBAM i umorzenie certyfikatów | 30 września 2027 r. | art. 6 ust. 1 i art. 22 ust. 1, zmienione rozporządzeniem (UE) 2025/2083 |
| Termin wniosku o odkup certyfikatów | 31 października 2027 r. | art. 23 ust. 1, zmieniony rozporządzeniem (UE) 2025/2083 |
Najczęstsze pytania o upoważnionego zgłaszającego CBAM
Czy każdy importer w UE potrzebuje statusu upoważnionego zgłaszającego CBAM?
Nie. Status jest wymagany tylko od importerów towarów z załącznika I do rozporządzenia (UE) 2023/956, których łączny roczny przywóz tych towarów przekracza próg 50 ton z art. 2a i załącznika VII. Nie potrzebują go importerzy innych towarów, importerzy do 50 ton rocznie (deklarujący zwolnienie kodem Y137) ani importerzy towarów pochodzących z państw z załącznika III (Islandia, Liechtenstein, Norwegia, Szwajcaria). Przy energii elektrycznej i wodorze progu nie ma. Pośredni przedstawiciel celny musi uzyskać status przed przywozem towarów (art. 5 ust. 1a).
Czy firma spoza UE może uzyskać status upoważnionego zgłaszającego CBAM?
Tylko wtedy, gdy ma siedzibę w państwie członkowskim. Art. 17 ust. 2 lit. c) rozporządzenia (UE) 2023/956 wymaga siedziby w państwie członkowskim złożenia wniosku, a art. 3 pkt 19 określa ją dla osoby prawnej jako siedzibę statutową, siedzibę główną lub inną stałą siedzibę w państwie członkowskim. Jeżeli importer nie ma siedziby w państwie członkowskim, art. 5 ust. 2 zobowiązuje jego pośredniego przedstawiciela celnego do uzyskania statusu, a art. 5 ust. 2a nakłada na tego przedstawiciela obowiązki importera.
Czy wniosek o status składa się do KOBiZE?
Nie. Wniosek składa się w unijnym rejestrze CBAM, do którego w Polsce loguje się przez PUESC, a status przyznaje, odmawia jego przyznania i cofa go Dyrektor Izby Administracji Skarbowej w Poznaniu (art. 54b ust. 1 i 3 ustawy o systemie zarządzania emisjami gazów cieplarnianych i innych substancji). KOBiZE wydaje w tej sprawie opinię na wniosek Dyrektora IAS w Poznaniu, w ciągu 21 dni, i może pomagać w ustaleniu kwoty gwarancji CBAM. KOBiZE nie sprzedaje też certyfikatów: od 1 lutego 2027 r. sprzedaż odbywa się na wspólnej centralnej platformie (art. 20 ust. 1).
Co się dzieje po odmowie przyznania statusu?
Organ musi najpierw poinformować wnioskodawcę o zamiarze odmowy i jej powodach oraz dać do 30 dni kalendarzowych na uwagi (art. 6 rozporządzenia wykonawczego (UE) 2025/486). Decyzja odmowna zawiera uzasadnienie i pouczenie o możliwości odwołania (art. 17 ust. 3 rozporządzenia (UE) 2023/956) i jest rejestrowana w rejestrze CBAM (art. 17 ust. 9). Odwołanie toczy się według prawa krajowego; w Polsce według wybranych przepisów Ordynacji podatkowej (art. 54b ust. 14 ustawy), a organ drugiej instancji nie jest wskazany w przepisach odczytanych 13 listopada 2026 r. Do skutecznego kolejnego wniosku nie można przywozić towarów CBAM powyżej progu.
Czy status upoważnionego zgłaszającego CBAM trzeba odnawiać?
Ani rozporządzenie (UE) 2023/956, ani rozporządzenie wykonawcze (UE) 2025/486 nie ustala daty wygaśnięcia statusu, ale status podlega stałym warunkom. Organ okresowo ponownie go ocenia (art. 18 rozporządzenia wykonawczego) i cofa, gdy upoważniony zgłaszający CBAM przestał spełniać kryteria z art. 17 ust. 2 lub wymóg gwarancji albo poważnie lub wielokrotnie naruszył obowiązek umorzenia lub obowiązek kwartalny (art. 17 ust. 8). Zmiany danych z wniosku zgłasza się niezwłocznie przez rejestr CBAM (art. 5 ust. 7). Komisja przedstawi przed 1 stycznia 2028 r., a potem co dwa lata, ocenę stosowania gwarancji i upoważnień przez państwa członkowskie (art. 30 ust. 6).
Czy kod Y238 można jeszcze stosować?
Tak, do 31 grudnia 2026 r., jeżeli wniosek o status złożono do 31 marca 2026 r. i nie został jeszcze rozpatrzony. Komisja przedłużyła ważność kodu z 27 września 2026 r., a KAS potwierdziła to komunikatem PUESC z 30 września 2026 r., obejmując także wnioskodawców, których decyzja została zawieszona do rozstrzygnięcia odwołania. Kod deklaruje się z numerem wniosku APPL w polu „Numer Referencyjny”. Wniosek złożony po 31 marca 2026 r. nie uprawnia do kodu Y238: przywóz powyżej progu jest możliwy dopiero po uzyskaniu statusu.
Czy usługodawca złoży deklarację CBAM za mnie?
To zależy od usługodawcy. Gaston Schul, Carbon Complete, Embassy Freight i Fiscalead podają złożenie deklaracji lub sprawozdania CBAM, natomiast Kuehne+Nagel i cztery platformy programowe przygotowują plik gotowy do rejestru i nie podają, że go składają. Pierwszą deklarację CBAM składa się do 30 września 2027 r. Zgodnie z art. 5 ust. 7a upoważniony zgłaszający CBAM pozostaje za nią odpowiedzialny także wtedy, gdy składa ją inna osoba.
Czy oprogramowanie CBAM zastępuje usługę upoważnionego zgłaszającego CBAM?
Nie. Oprogramowanie CBAM wykonuje obliczenia i przygotowuje plik gotowy do rejestru, ale upoważnionym zgłaszającym CBAM pozostaje importer, który sam składa deklarację. Czterech z 17 usługodawców wymienionych na tej stronie to dostawcy oprogramowania.