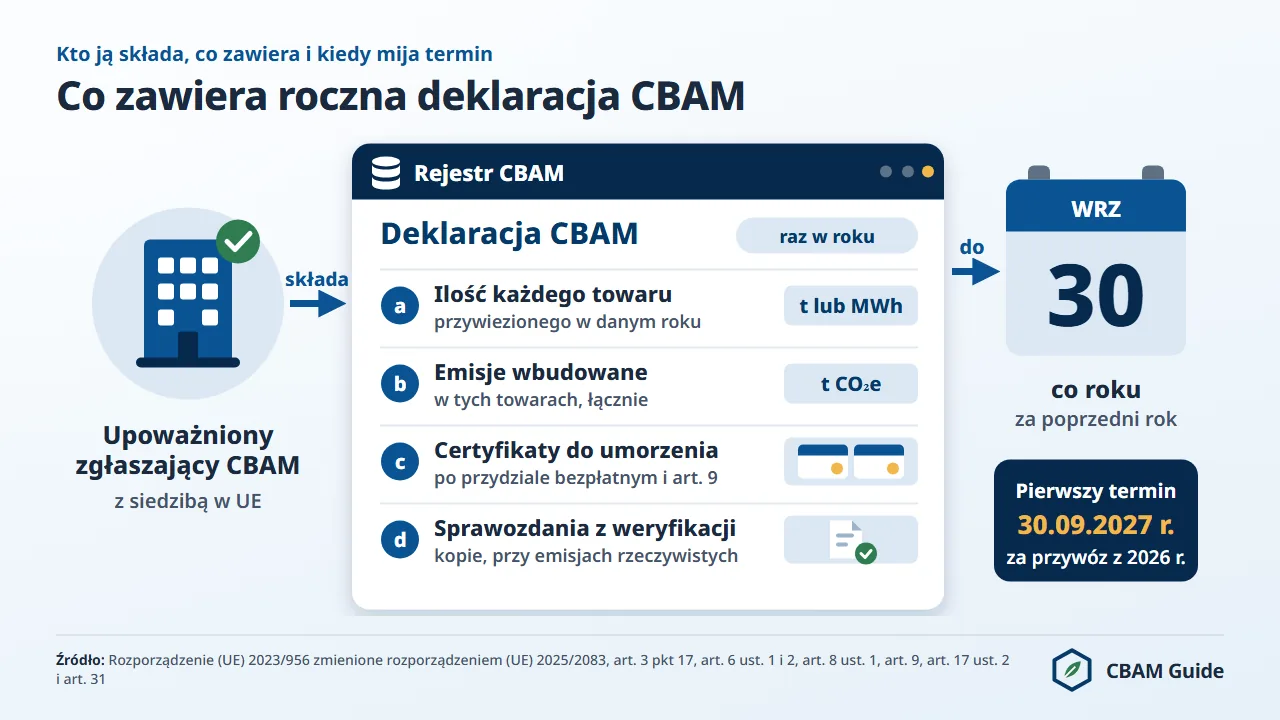
Pierwszą deklarację CBAM (mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2) upoważniony zgłaszający CBAM składa do 30 września 2027 r. za wszystkie towary z załącznika I przywiezione w 2026 r. (art. 6 ust. 1 rozporządzenia Parlamentu Europejskiego i Rady (UE) 2023/956 z dnia 10 maja 2023 r. ustanawiającego mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2). W tym samym terminie przekazuje do umorzenia certyfikaty CBAM (art. 22 ust. 1).
Złożenie kompletnej deklaracji wymaga siedmiu kroków, a za każdy brakujący certyfikat grozi kara z art. 26 ust. 1: 100 euro za tonę ekwiwalentu dwutlenku węgla (t CO2e) przed indeksacją.
Dane potrzebne do tych kroków trzeba zbierać już teraz, w listopadzie 2026 r., ponieważ sprawozdania z weryfikacji (wydawane w rejestrze CBAM od stycznia 2027 r.), zakup certyfikatów (od 1 lutego 2027 r.) i złożenie deklaracji przypadają na pierwsze dziewięć miesięcy 2027 r.
Na tej stronie opisano, co zawiera deklaracja CBAM, jak obliczyć liczbę certyfikatów do umorzenia, jakie zasady obowiązują w Polsce (Dyrektor IAS w Poznaniu, PUESC, kod Y238) i jakie sankcje grożą za spóźnioną lub niepełną deklarację. Stan prawny i faktyczny: 13 listopada 2026 r.
Czym jest deklaracja CBAM?
Deklaracja CBAM to roczne oświadczenie składane w rejestrze CBAM, w którym upoważniony zgłaszający CBAM podaje łączną ilość przywiezionych towarów CBAM, łączne emisje wbudowane w t CO2e i liczbę certyfikatów CBAM do przekazania do umorzenia.
Podstawą prawną jest art. 6 rozporządzenia (UE) 2023/956, zmieniony rozporządzeniem (UE) 2025/2083 z dnia 8 października 2025 r. (tzw. Omnibus), które weszło w życie 20 października 2025 r. Deklarację CBAM składa wyłącznie upoważniony zgłaszający CBAM, czyli osoba upoważniona przez właściwy organ zgodnie z art. 17 (art. 3 pkt 17).
Tylko taka osoba może w okresie docelowym przywozić towary CBAM (art. 4 i art. 25 ust. 1), z zastrzeżeniem zwolnienia de minimis do 50 ton (art. 2a), które nie obejmuje energii elektrycznej ani wodoru, oraz tymczasowego przywozu z art. 17 ust. 7a.
Osoba inna niż upoważniony zgłaszający CBAM, która przywozi towary bez dopełnienia obowiązków, płaci karę od trzech do pięciu razy wyższą niż kara z art. 26 ust. 1, czyli od 300 do 500 euro za certyfikat przed indeksacją (art. 26 ust. 2).
Importer bez statusu, który przekroczył próg 50 ton, po zapłaceniu tej kary jest zwolniony z deklaracji i umorzenia za te przywozy (art. 26 ust. 2a).
Deklaracja CBAM nie jest kwartalnym sprawozdaniem CBAM. Okres przejściowy, w którym składano sprawozdania, trwał od 1 października 2023 r. do 31 grudnia 2025 r. Od 1 stycznia 2026 r. obowiązuje okres docelowy: sprawozdania kwartalne zastąpiła jedna deklaracja roczna, połączona z umorzeniem certyfikatów. Pierwsza deklaracja obejmuje więc cały 2026 r., bez sprawozdań pośrednich za ten rok.
CBAM obejmuje sześć sektorów: cement, energię elektryczną, nawozy, żeliwo i stal, aluminium oraz wodór, wskazane kodami CN w załączniku I. Związek z systemem handlu uprawnieniami do emisji gazów cieplarnianych w Unii (EU ETS) i z certyfikatami wyjaśnia strona co to jest CBAM, a podstawę prawną omawia strona rozporządzenie CBAM.
Do pierwszej deklaracji przygotowano materiały pomocnicze. DG TAXUD opublikowała 14 sierpnia 2026 r. dziesięć niewiążących wytycznych na okres docelowy: pojęcia CBAM, skrócony przewodnik dla operatorów spoza UE, metody obliczania emisji wbudowanych, obliczanie dostosowania przydziału bezpłatnych uprawnień oraz wytyczne sektorowe 5a do 5f; opisuje je przegląd dziesięciu wytycznych (w języku angielskim).
Format deklaracji określi akt wykonawczy wydany na podstawie art. 6 ust. 6. Według stanu na 23 października 2026 r. Komisja nie opublikowała jego projektu, a inicjatywa otwarta 19 lutego 2026 r. miała status „planowana”.
Kto składa deklarację CBAM?
Deklarację CBAM składa upoważniony zgłaszający CBAM: importer z siedzibą w państwie członkowskim, który uzyskał status, albo pośredni przedstawiciel celny działający w tej roli.
W Polsce status upoważnionego zgłaszającego CBAM przyznaje, odmawia jego przyznania i cofa go Dyrektor Izby Administracji Skarbowej w Poznaniu (organ Krajowej Administracji Skarbowej), na podstawie art. 54b ustawy z dnia 17 lipca 2009 r. o systemie zarządzania emisjami gazów cieplarnianych i innych substancji i rozporządzenia Ministra Finansów i Gospodarki z dnia 2 stycznia 2026 r.
(Dz. U. z 2026 r. poz. 11). Wniosek składa się w unijnym rejestrze CBAM, do którego dostęp uzyskuje się przez PUESC.
KOBiZE (Krajowy Ośrodek Bilansowania i Zarządzania Emisjami w Instytucie Ochrony Środowiska, Państwowym Instytucie Badawczym), drugi organ wskazany przez Polskę na liście Komisji, wydaje Dyrektorowi IAS w Poznaniu opinię w ciągu 21 dni (art. 54b ust. 9 do 11 ustawy) i prowadził procedurę korekty sprawozdań CBAM z okresu przejściowego. KOBiZE nie przyznaje statusu. Całą procedurę opisuje strona upoważniony zgłaszający CBAM.
Pośredni przedstawiciel celny, który zgodzi się działać jako upoważniony zgłaszający CBAM, sam uzyskuje status (art. 5 ust. 1a) i przejmuje obowiązki importera, w tym złożenie deklaracji, dla towarów przywożonych w jego imieniu (art. 5 ust. 2a).
Dla importera bez siedziby w państwie członkowskim to jedyna możliwość (art. 5 ust. 2). Gdy działa przedstawiciel bezpośredni, wszystkie obowiązki CBAM pozostają po stronie importera.
Upoważniony zgłaszający CBAM może powierzyć samo złożenie deklaracji osobie działającej w jego imieniu i na jego rzecz, ale nadal za nią odpowiada (art. 5 ust. 7a). Motyw 14 rozporządzenia (UE) 2025/2083 wskazuje, że taka osoba powinna mieć numer EORI i siedzibę w państwie członkowskim. Z tej możliwości korzystają agencje celne, które obsługują deklaracje swoich klientów.
Kto w Polsce przegląda deklarację CBAM i nakłada kary?
Polskie przepisy nie wskazują jeszcze (stan na 13 listopada 2026 r.), który organ przegląda deklaracje CBAM (art. 19), nakłada kary z art. 26 i wzywa do uzupełnienia certyfikatów w obowiązku kwartalnym (art. 22 ust. 3). Uzasadnienie rządowego projektu ustawy (druk sejmowy nr 1855) zapowiada uregulowanie okresu docelowego w odrębnej ustawie; projektu takiej ustawy nie udało się odnaleźć. Obowiązki z rozporządzenia (UE) 2023/956 stosuje się jednak bezpośrednio, także bez przepisów krajowych.
Co z importerami, którzy nadal stosują kod Y238?
Kod Y238 można stosować do 31 grudnia 2026 r. (komunikat PUESC z 30 września 2026 r.), jeżeli wniosek złożono do 31 marca 2026 r. i nie został jeszcze rozpatrzony, także gdy decyzja została zawieszona do czasu rozstrzygnięcia odwołania. Po kodzie podaje się numer wniosku w strukturze APPL-XX-YYYY-AAANNNNNNNNNNNN. Data 27 września 2026 r., którą nadal podaje instrukcja wypełniania zgłoszeń celnych na PUESC, jest nieaktualna. Importer stosujący kod Y238 przygotowuje dane do deklaracji tak samo jak pozostali importerzy, ponieważ deklarację CBAM za 2026 r. składa upoważniony zgłaszający CBAM (art. 6 ust. 1). Kody w zgłoszeniu celnym opisuje strona zgłoszenie celne.
Co zawiera deklaracja CBAM?
Art. 6 ust. 2 rozporządzenia (UE) 2023/956 wymienia cztery obowiązkowe elementy deklaracji CBAM. W tabeli poniżej podano treść i podstawę prawną każdego z nich.
| Element | Treść | Podstawa prawna |
|---|---|---|
| Ilość towarów | Łączna ilość każdego rodzaju towarów przywiezionych w poprzednim roku kalendarzowym, w tonach, a dla energii elektrycznej w MWh, także towarów przywiezionych poniżej jednolitego progu masy | art. 6 ust. 2 lit. a) |
| Emisje wbudowane | Łączne emisje wbudowane w t CO2e na tonę każdego rodzaju towaru (dla energii elektrycznej na MWh), obliczone zgodnie z art. 7, a przy emisjach rzeczywistych zweryfikowane zgodnie z art. 8 | art. 6 ust. 2 lit. b); art. 7; załącznik IV |
| Certyfikaty CBAM | Łączna liczba certyfikatów do przekazania do umorzenia, po zmniejszeniu z tytułu opłaty emisyjnej uiszczonej w państwie trzecim i po dostosowaniu przydziału bezpłatnych uprawnień | art. 6 ust. 2 lit. c); art. 9; art. 31 |
| Sprawozdania z weryfikacji | Kopie sprawozdań z weryfikacji, tylko przy emisjach rzeczywistych | art. 6 ust. 2 lit. d); art. 8 |
Towary powracające (art. 203 unijnego kodeksu celnego) nadal wymagają kodów CBAM w zgłoszeniu celnym, a w deklaracji CBAM wykazuje się dla nich zero (art. 6 ust. 5; instrukcja PUESC, pkt 6.14.1). Szczegółowy wykaz danych w kroku 6 uzupełnia te cztery elementy o dane dodatkowe.
Jak złożyć deklarację CBAM: 7 kroków
Złożenie deklaracji CBAM w terminie wymaga siedmiu kolejnych działań, wymienionych poniżej w kolejności wynikającej z rozporządzenia (UE) 2023/956 i aktów wykonawczych obowiązujących od 1 stycznia 2026 r. Każdy krok zależy od poprzedniego.
- Zebrać dane o przywozie za 2026 r.
- Obliczyć emisje wbudowane dla każdego kodu CN.
- Zlecić weryfikację akredytowanemu weryfikatorowi, jeżeli deklaruje się emisje rzeczywiste.
- Kupić certyfikaty CBAM od 1 lutego 2027 r.
- Spełniać obowiązek kwartalny w 2027 r.
- Złożyć deklarację w rejestrze CBAM do 30 września 2027 r.
- Przekazać certyfikaty do umorzenia w tym samym terminie.
Listy kontrolne i wzory do tych kroków, w tym arkusz danych o przywozie, znajdują się na stronie wzory CBAM.
Krok 1: zebrać dane o przywozie za 2026 r.
Punktem wyjścia jest pełne zestawienie wszystkich przesyłek towarów CBAM przywiezionych w 2026 r. Dla każdej przesyłki upoważniony zgłaszający CBAM powinien dysponować czterema informacjami zapisanymi w chwili przywozu: kod CN, masę netto w tonach (dla energii elektrycznej MWh), kraj pochodzenia według unijnych reguł niepreferencyjnego pochodzenia (nie kraj wysyłki) oraz nazwę, adres i współrzędne geograficzne instalacji, która wyprodukowała towar.
Organy celne automatycznie przekazują dane o przywozie do rejestru CBAM (art. 25) i to one stanowią punkt odniesienia. Należy je uzgodnić z własną ewidencją zakupów, wychwytując luki i błędy w klasyfikacji.
Importer, który przy przywozie nie zapisywał instalacji produkcyjnej, musi uzupełniać dane wstecznie, a gdy dostawca spoza UE ma kilka zakładów, często okazuje się to niemożliwe.
W Polsce szczególna sytuacja dotyczy cementu. Rozporządzenie wykonawcze (UE) 2026/1740 stosuje się wstecznie od 1 stycznia 2026 r., dlatego Departament Ceł MF zalecił (komunikat PUESC z 19 października 2026 r.) przegląd zgłoszeń celnych złożonych od tej daty, w razie potrzeby wniosek o ich sprostowanie i stosowanie czterech nowych kodów TARIC dla klinkieru i cementu (2523 10 00 10, 2523 10 00 90, 2523 90 00 10, 2523 90 00 90).
Towary pochodzące ze Szwajcarii w rozumieniu unijnych reguł niepreferencyjnego pochodzenia (art. 59 unijnego kodeksu celnego) są wyłączone z zakresu CBAM (art. 2 ust. 4 i załącznik III pkt 1); w Polsce nie deklaruje się dla nich żadnego kodu Y.
To, czy kod CN figuruje w załączniku I, można sprawdzić w wyszukiwarce kodów CN, a pełną listę podaje wykaz towarów CBAM.
Krok 2: obliczyć emisje wbudowane dla każdego kodu CN
Kluczową wielkością w deklaracji CBAM są łączne emisje wbudowane w towarach przywiezionych w 2026 r. W deklaracji podaje się specyficzne emisje wbudowane na tonę towaru (t CO2e/t) według rodzaju towaru i kraju pochodzenia; po pomnożeniu przez ilość dają one łączne emisje wbudowane w t CO2e.
Emisje można ustalić na dwa sposoby. Pierwszy to emisje rzeczywiste, ustalone przez instalację spoza UE według rozporządzenia wykonawczego (UE) 2025/2547. Dla cementu, nawozów i aglomerowanej rudy żelaza (kod CN 2601 12 00), w których liczą się emisje pośrednie, obejmują one emisje bezpośrednie i emisje z energii elektrycznej zużytej w produkcji.
Dla pozostałych towarów z sektora żeliwa i stali oraz dla aluminium, energii elektrycznej i wodoru liczą się tylko emisje bezpośrednie (załącznik II).
Drugi to wartości domyślne z rozporządzenia wykonawczego (UE) 2025/2621, sprostowanego rozporządzeniem wykonawczym (UE) 2026/1740, ze średnimi krajowymi i narzutem (mark-up): 10% w 2026 r., 20% w 2027 r. i 30% od 2028 r., dla nawozów 1%.
Wartości domyślne nie wymagają weryfikacji, ale ze względu na narzut są kosztowne dla importerów, których dostawcy emitują mniej, niż wynosi średnia dla danego kraju. Zasady opisuje strona wartości domyślne CBAM.
W tabeli poniżej przedstawiono koszt na tonę w 2026 r. dla siedmiu towarów rozliczanych według wartości domyślnych, przy oficjalnej cenie z III kwartału 2026 r., 82,32 euro za t CO2e (opublikowanej 5 października 2026 r.; I kw. 75,36 euro, II kw. 75,28 euro).
Wartości domyślne pochodzą z załącznika I do rozporządzenia wykonawczego (UE) 2025/2621 w brzmieniu rozporządzenia wykonawczego (UE) 2026/1740, a wskaźniki CBAM (benchmarki) z kolumny B załącznika do rozporządzenia wykonawczego (UE) 2025/2620.
| Pochodzenie i towar (kod CN) | Wartość domyślna (t CO2e/t) | Z narzutem 2026 (t CO2e/t) | Wskaźnik CBAM | Certyfikaty na tonę | Koszt brutto (EUR/t) | Koszt netto (EUR/t) |
|---|---|---|---|---|---|---|
| Turcja, półprodukty ze stali niestopowej (7207 11 14) | 2,310 | 2,541 | 1,364 | 1,2111 | 209,18 | 99,70 |
| Ukraina, półprodukty ze stali niestopowej (7207 11 14) | 2,397 | 2,6367 | 1,364 | 1,3068 | 217,05 | 107,58 |
| Chiny, półprodukty ze stali (7207 12 10) | 3,169 | 3,4859 | 1,364 | 2,1560 | 286,96 | 177,48 |
| Turcja, szary cement portlandzki (2523 29 00), wartość „Pozostałe państwa i terytoria” | 1,440 | 1,584 | 0,666 | 0,93465 | 130,39 | 76,94 |
| Zjednoczone Emiraty Arabskie, aluminium nieobrobione plastycznie (7601) | 1,870 | 2,057 | 1,423 | 0,669575 | 169,33 | 55,12 |
| Egipt, mocznik (3102 10 19), narzut 1% | 1,390 | 1,4039 | 0,902 | 0,52445 | 115,57 | 43,17 |
| Turcja, wodór (2804 10 00) | 10,820 | 11,902 | 5,089 | 6,940225 | 979,77 | 571,32 |
Koszt brutto to wartość domyślna z narzutem × cena, przed dostosowaniem przydziału bezpłatnych uprawnień (art. 31). Liczba certyfikatów to max[0; specyficzne emisje wbudowane minus dostosowanie przydziału bezpłatnych uprawnień minus zmniejszenie z art. 9] × masa. Dostosowanie to współczynnik CBAM (97,5% w 2026 r., część przydziału bezpłatnych uprawnień, która pozostaje; art. 10a ust. 1a dyrektywy 2003/87/WE) × jednorodny międzysektorowy współczynnik korygujący (100%; decyzja wykonawcza Komisji (UE) 2026/1862) × wskaźnik CBAM. W tabeli dla Turcji pozycja szarego cementu zawiera kreskę, dlatego stosuje się wartość „Pozostałe państwa i terytoria”. Wszystkie wiersze obliczono na podstawie tabel urzędowych według wzoru prawnego, którego używa kalkulator CBAM serwisu.
Koszt netto nie jest stałym ułamkiem kosztu brutto. Tylko za towar o emisjach równych wskaźnikowi CBAM płaci się w 2026 r. za 2,5% jego emisji brutto; każda tona CO2e powyżej wskaźnika, łącznie z całym narzutem, jest rozliczana po pełnej cenie certyfikatu.
Sprawdzony przykład: dla 10 000 ton tureckich kęsów stalowych z wielkiego pieca i konwertora tlenowego (kod CN 7207 11 14) rozliczanych według wartości domyślnych emisje wynoszą 2,310 × 1,10 = 2,541 t CO2e na tonę.
Dostosowanie wynosi 0,975 × 1,00 × 1,364 = 1,3299 t CO2e na tonę, więc obowiązek za 2026 r. to 1,2111 certyfikatu na tonę, czyli 12 111 certyfikatów o wartości 996 977,52 euro przy oficjalnej cenie z III kwartału 2026 r. (82,32 euro).
Własne towary i kraje pochodzenia można przeliczyć w kalkulatorze CBAM. Wynik jest szacunkiem opartym na urzędowych wartościach domyślnych i wskaźnikach CBAM (rozporządzenia wykonawcze (UE) 2025/2621 i 2025/2620); wiążąca jest liczba wykazana w deklaracji CBAM. Metodykę dla poszczególnych rodzajów towarów opisuje strona emisje wbudowane CBAM, a pełny rachunek strona obliczenia CBAM.
Krok 3: zlecić weryfikację akredytowanemu weryfikatorowi
Specyficzne emisje wbudowane zgłaszane na podstawie emisji rzeczywistych musi przed złożeniem deklaracji zweryfikować akredytowany weryfikator (art. 8 ust. 1). Zasady weryfikacji określa rozporządzenie wykonawcze (UE) 2025/2546, a akredytację rozporządzenie delegowane (UE) 2025/2551.
W pierwszym okresie weryfikacji, obejmującym przywóz z 2026 r., wymagana jest fizyczna wizyta w obiekcie poza UE; wirtualna wizyta w obiekcie jest wtedy możliwa tylko w poważnych, nadzwyczajnych i nieprzewidywalnych okolicznościach z art. 4 rozporządzenia wykonawczego (UE) 2025/2546.
Weryfikatora akredytuje krajowa jednostka akredytująca państwa członkowskiego UE według normy EN ISO/IEC 17029:2019. Rejestracja weryfikatorów w rejestrze CBAM rozpoczęła się 1 września 2026 r. (art. 10a ust. 1), a sprawozdania z weryfikacji wydaje się w rejestrze od stycznia 2027 r. Oficjalna lista akredytowanych weryfikatorów Komisji nie została opublikowana (stan na 12 listopada 2026 r.).
Według stanu na 12 listopada 2026 r. udokumentowano siedem jednostek weryfikujących akredytowanych przez pięć krajowych jednostek akredytujących. Wymieniono je poniżej.
- EmiCert S.A. (ESYD, Grecja).
- Bureau Veritas Italia S.p.A. (Accredia, Włochy).
- RINA Services S.p.A. (Accredia, Włochy).
- SGS ICS Italia S.r.l. (Accredia, Włochy).
- Intertek Certification AB (Swedac, Szwecja).
- Integrated Sustainable Solutions Company (ISSC) z Damietty w Egipcie (RvA, Niderlandy, 22 października 2026 r.), pierwsza akredytowana jednostka z siedzibą poza UE, akredytowana w procedurze TAB: RvA uczestniczy w jej pierwszej weryfikacji CBAM, po czym akredytacja staje się zwykłą akredytacją.
- SGS BELGIUM nv (BELAC, Belgia), zakres ważny od 5 listopada 2026 r.
Żadna z tych jednostek nie jest polska. Polskie Centrum Akredytacji (PCA) przyjmuje wnioski o akredytację CBAM od 18 maja 2026 r. (komunikat nr 474) i należy do siedmiu jednostek akredytujących w UE, które według tabeli Komisji z 21 października 2026 r. przyjmują wnioskodawców spoza UE, ale nie udokumentowało jeszcze żadnej akredytacji CBAM (stan na 12 listopada 2026 r.).
DNV ogłosiło 6 listopada 2026 r. uzyskanie akredytacji Accredii, ale Accredia do 11 listopada 2026 r. jej nie opublikowała, dlatego DNV nie uwzględniono w zestawieniu. Zakresy jednostek podaje strona akredytowani weryfikatorzy CBAM.
Termin deklaracji przypada 13 miesięcy po otwarciu rejestracji weryfikatorów, a tysiące instalacji spoza UE potrzebują pierwszej fizycznej wizyty, dlatego upoważniony zgłaszający CBAM powinien zlecić weryfikację już teraz.
Według szacunków firm weryfikacyjnych (nie są to dane Komisji) weryfikacja kosztuje od 5 000 do 50 000 euro za instalację, a importer kupujący z 20 lub więcej instalacji w Chinach, Indiach, Turcji czy Rosji może zapłacić od 100 000 euro do 1 mln euro za sam cykl 2026 r.
Importer, który nie uzyska danych rzeczywistych od producenta spoza UE albo nie znajdzie na czas weryfikatora, deklaruje wartości domyślne. Nie wymagają one weryfikacji (art. 8 ust. 1), ale narzut 10% w 2026 r. zwykle podnosi zadeklarowane emisje powyżej rzeczywistych, a z nimi liczbę certyfikatów. Rolę weryfikacji opisuje strona weryfikacja CBAM.
Krok 4: kupić certyfikaty CBAM od 1 lutego 2027 r.
Sprzedaż certyfikatów CBAM rusza 1 lutego 2027 r. na wspólnej centralnej platformie (art. 20 ust. 1), także dla towarów przywiezionych w 2026 r.; certyfikaty sprzedaje państwo członkowskie siedziby upoważnionego zgłaszającego CBAM, a platformę prowadzi Komisja (art. 20 ust. 2).
Rynku wtórnego nie ma: rozporządzenie nie przewiduje obrotu giełdowego ani przenoszenia certyfikatów między firmami, a nadwyżkę można tylko odsprzedać przez odkup z art. 23.
Polskie przepisy nie wskazują jeszcze (stan na 13 listopada 2026 r.) organu, który działa w imieniu Polski przy sprzedaży i odkupie. Zasady składania i opłacania zleceń zakupu określi akt delegowany na podstawie art. 20 ust. 6, który na dzień 23 października 2026 r. był projektem. Działanie platformy opisuje strona wspólna centralna platforma.
Dla towarów przywiezionych w 2026 r. cena jest średnią kwartalną cen zamknięcia uprawnień EU ETS na platformie aukcyjnej w kwartale przywozu (art. 21 ust. 1a), od 2027 r. średnią tygodniową (art. 21 ust. 1).
Oficjalne ceny 2026 r. to 75,36 euro (I kw.), 75,28 euro (II kw.) i 82,32 euro (III kw., opublikowana 5 października 2026 r.); cena za IV kw. ma zostać opublikowana 4 stycznia 2027 r. Przy zakupach w 2027 r. cena właściwa dla przywozu z 2026 r. jest więc znana z góry.
Mechanikę zakupu, umorzenia i anulowania opisuje strona certyfikaty CBAM, a kolejne ceny kwartalne narzędzie cena certyfikatów CBAM.
Krok 5: spełniać obowiązek kwartalny w 2027 r.
Deklaracja dotyczy przywozu z 2026 r., ale obowiązek kwartalny stosuje się od 2027 r., do towarów przywożonych w 2027 r., czyli w tym samym czasie, gdy kupuje się certyfikaty za 2026 r.
Od 2027 r. upoważniony zgłaszający CBAM zapewnia, aby na koniec każdego kwartału na jego rachunku w rejestrze CBAM znajdowały się certyfikaty odpowiadające co najmniej 50% emisji wbudowanych w towarach przywiezionych od początku roku kalendarzowego, z uwzględnieniem dostosowania przydziału bezpłatnych uprawnień (art. 22 ust. 2).
Emisje do tego obowiązku ustala się na podstawie wartości domyślnych bez narzutu albo liczby certyfikatów umorzonych za poprzedni rok dla tych samych towarów i krajów pochodzenia (art. 22 ust. 2 lit. a) i b)). Pierwsza kontrola przypada 31 marca 2027 r. Za import z 2026 r. obowiązek kwartalny nie istnieje.
W razie niedoboru właściwy organ wzywa do uzupełnienia certyfikatów w terminie jednego miesiąca (art. 22 ust. 3); nie ma kary za każdą brakującą tonę.
Poważne lub powtarzające się naruszenie jest podstawą cofnięcia statusu (art. 17 ust. 8). Kara z art. 26 ust. 1 dotyczy certyfikatów nieprzekazanych do umorzenia do 30 września, a nie niedoboru kwartalnego. Szczegóły: obowiązek kwartalny.
Wniosek o odkup nadwyżki składa się do 31 października roku umorzenia; Komisja odkupuje certyfikaty na wspólnej centralnej platformie w imieniu państwa członkowskiego siedziby upoważnionego zgłaszającego CBAM (art. 23 ust. 1), po cenie zakupu (art. 23 ust. 3).
Liczba odkupionych certyfikatów jest ograniczona do liczby, którą upoważniony zgłaszający CBAM musiał zakupić zgodnie z art. 22 ust. 2 w roku kalendarzowym zakupu (art. 23 ust. 2); certyfikaty kupione w 2027 r. za 2026 r. można odkupić tylko w 2027 r. (art. 23 ust. 2a).
Odkup zabezpiecza przed skutkami zakupu zbyt wielu certyfikatów, gdy przywóz lub zweryfikowane emisje okażą się niższe od szacunków.
Krok 6: złożyć deklarację w rejestrze CBAM do 30 września 2027 r.
Deklarację CBAM składa się elektronicznie przez rachunek upoważnionego zgłaszającego CBAM w rejestrze CBAM, prowadzonym przez Komisję (DG TAXUD).
W Polsce dostęp do rejestru CBAM uzyskuje się przez PUESC (art. 54a ustawy), z uprawnieniem rozszerzonym „Dostęp do rejestru CBAM” nadawanym na formularzu WPE0001; firma musi być zarejestrowana na PUESC z numerem EORI. Konto EU Login to ogólna ścieżka Komisji, z której korzystają operatorzy w sekcji O3CI i weryfikatorzy.
Deklaracja musi zawierać sześć elementów wymienionych poniżej. Łączą one cztery elementy z art. 6 ust. 2 rozporządzenia (UE) 2023/956 z danymi uzupełniającymi formatu deklaracji.
- Łączną ilość towarów CBAM przywiezionych w 2026 r., według kodu CN i kraju pochodzenia, w tonach, a dla energii elektrycznej w MWh.
- Łączne specyficzne emisje wbudowane według rodzaju towaru i kraju pochodzenia, w t CO2e na tonę.
- Łączną liczbę certyfikatów CBAM do przekazania do umorzenia, po zmniejszeniu z art. 9 i dostosowaniu przydziału bezpłatnych uprawnień z art. 31.
- Opłatę emisyjną faktycznie uiszczoną w kraju pochodzenia, z dokumentacją, jeżeli zgłasza się zmniejszenie z art. 9.
- Odniesienia do sprawozdań z weryfikacji akredytowanych weryfikatorów dla każdej instalacji, dla której stosuje się emisje rzeczywiste.
- Obliczenie dostosowania przydziału bezpłatnych uprawnień, jeżeli ma zastosowanie.
Dokumentację potrzebną do obliczenia emisji wbudowanych (plany monitorowania, zgłoszenia celne, obliczenia emisji, sprawozdania weryfikatorów) przechowuje się do końca czwartego roku po roku, w którym deklarację złożono lub należało złożyć (art. 7 ust. 5 i 6; dla dokumentacji opłaty emisyjnej art. 9 ust. 3). Dla deklaracji składanej w 2027 r. oznacza to przechowywanie do końca 2031 r.
Krok 7: przekazać certyfikaty do umorzenia w tym samym terminie
Umorzenie certyfikatów przypada na ten sam dzień co deklaracja, 30 września (art. 22 ust. 1). Upoważniony zgłaszający CBAM przekazuje certyfikaty do umorzenia w rejestrze CBAM, a Komisja usuwa je z rejestru. Po 30 września nie przysługuje żaden okres karencji ani dodatkowy termin.
Upoważniony zgłaszający CBAM, który do 30 września nie przekaże do umorzenia należnych certyfikatów, płaci za każdy brakujący certyfikat karę równą karze za przekroczenie emisji w EU ETS, czyli 100 euro za tonę ekwiwalentu CO2 przed indeksacją według europejskiego wskaźnika cen konsumpcyjnych (art. 26 ust. 1); zapłata nie zwalnia z umorzenia (art. 26 ust. 3).
Przy oficjalnej cenie z III kwartału 2026 r. (82,32 euro) brakujący certyfikat kosztuje więc 182,32 euro przed indeksacją.
Certyfikaty kupione za 2026 r., które nie zostaną przekazane do umorzenia ani odkupione, Komisja anuluje 1 listopada 2027 r. bez rekompensaty (art. 24 ust. 2). Anulowanie jest czymś innym niż umorzenie: umorzenie to rozliczenie obowiązku, anulowanie to wygaśnięcie niewykorzystanego certyfikatu.
Co musi być udokumentowane przed terminem złożenia deklaracji, z podstawą prawną każdego punktu. Wersja angielska, natychmiastowe pobranie.
Na potrzeby tych powiadomień przechowujemy wyłącznie Państwa adres e-mail. Polityka prywatności (po angielsku)
Kiedy przysługuje zmniejszenie z art. 9?
Zmniejszenie z art. 9 obniża liczbę certyfikatów CBAM o opłatę emisyjną zapłaconą w państwie trzecim za zadeklarowane emisje wbudowane, ale na dzień 23 października 2026 r. nie można go w praktyce zgłosić: akt wykonawczy jest projektem i żadna opłata emisyjna państwa trzeciego nie została uznana.
Ramy wyznacza samo rozporządzenie. Zmniejszenie przysługuje tylko za opłatę emisyjną (art. 3 pkt 29) faktycznie uiszczoną, po uwzględnieniu zwrotów i innych rekompensat w tym państwie (art. 9 ust. 1).
Dokumentację poświadcza osoba niezależna od upoważnionego zgłaszającego CBAM i od organów państwa trzeciego (art. 9 ust. 2), a przechowuje się ją do końca czwartego roku po roku deklaracji (art. 9 ust. 3). Przy wartościach domyślnych zmniejszenie można zgłosić tylko według rocznych domyślnych opłat emisyjnych, które Komisja może ustalić od 2027 r. (art. 9 ust. 4).
Komisja opublikowała 13 maja 2026 r. projekt rozporządzenia wykonawczego z czterema ścieżkami uznania (system handlu uprawnieniami, podatek od źródła punktowego, podatek od paliw i systemy mieszane) i limitem 10% potwierdzonych emisji dla międzynarodowych jednostek z art. 6 porozumienia paryskiego.
Konsultacje zakończyły się 10 czerwca 2026 r.; na dzień 23 października 2026 r. akt był nadal projektem.
Żaden system nie został uznany: ani UK ETS, ani K-ETS, ani krajowy ETS Chin, ani indyjski CCTS, ani podatek od emisji w RPA.
Z polskiej perspektywy istotna jest Ukraina: jej podatek od emisji CO2 ze źródeł stacjonarnych, 30 UAH za tonę od 2011 r., nie jest uznany. Zmniejszenie z art. 9 nie jest więc obecnie możliwe, a obowiązek obniża jedynie dostosowanie przydziału bezpłatnych uprawnień. Szczegóły: odliczenie ceny CO2.
Deklaracja CBAM a sprawozdanie CBAM z okresu przejściowego
Deklaracja CBAM różni się zasadniczo od kwartalnych sprawozdań CBAM z okresu przejściowego (od października 2023 r. do grudnia 2025 r.). W tabeli zestawiono najważniejsze różnice, z uwzględnieniem polskich kar z okresu przejściowego.
| Cecha | Sprawozdanie CBAM (okres przejściowy) | Deklaracja CBAM (okres docelowy) |
|---|---|---|
| Podstawa prawna | art. 35 rozporządzenia (UE) 2023/956; rozporządzenie wykonawcze (UE) 2023/1773 | art. 6 rozporządzenia (UE) 2023/956 |
| Okres | Kwartał kalendarzowy | Cały rok kalendarzowy |
| Częstotliwość | 4 razy w roku | Raz w roku |
| Termin | Koniec miesiąca po kwartale | 30 września następnego roku |
| Umorzenie certyfikatów | Nie | Tak, w terminie deklaracji |
| Weryfikacja | Nie | Tak, przy emisjach rzeczywistych |
| Kto składał lub składa | Importer albo pośredni przedstawiciel celny | Wyłącznie upoważniony zgłaszający CBAM |
| Organ w Polsce | KOBiZE (procedura korekty), Mazowiecki Wojewódzki Inspektor Ochrony Środowiska (kary) | Organ przeglądu i kar nie wskazany (stan na 13 listopada 2026 r.) |
| Kara | Administracyjna kara pieniężna od 10 do 50 euro za tonę niezgłoszonych emisji wbudowanych (art. 54g ustawy) | 100 euro za t CO2e przed indeksacją za każdy nieprzekazany certyfikat (art. 26 ust. 1) |
Termin 30 września jest ostateczny. Rozporządzenie (UE) 2025/2083 przesunęło na ten dzień pierwotny termin deklaracji, aby upoważnieni zgłaszający CBAM mieli więcej czasu na sprawozdania z weryfikacji; dalszego przesunięcia nie zapowiedziano. Zmiany wprowadzone przez Omnibus opisuje strona Omnibus, a wszystkie terminy do 2034 r. harmonogram CBAM.
Jakie błędy dotyczące deklaracji CBAM powtarzają polskie źródła?
W polskojęzycznych wynikach wyszukiwania (sprawdzonych 13 listopada 2026 r.) powtarza się pięć błędów lub luk dotyczących bezpośrednio deklaracji CBAM. Poniżej zestawiono je z prawidłowym stanem.
- Termin sprzed Omnibusa. Strona EY Polska z 2024 r., nadal indeksowana, podaje pierwotny termin pierwszej deklaracji i wyższy próg obowiązku kwartalnego. Obowiązuje 30 września 2027 r. i 50% od 2027 r.
- Procent zamiast metody. trans.info (9 listopada 2026 r.) pisze, że w 2026 r. importer opłaca stały procent emisji wbudowanych. Obowiązek to emisje wbudowane minus dostosowanie przydziału bezpłatnych uprawnień, a nie ułamek emisji (krok 2).
- Podatek. CBAM bywa potocznie nazywany granicznym podatkiem węglowym, także w tytule strony podatki.gov.pl, ale w ujęciu prawnym nie stanowi podatku, opłaty ani innej daniny publicznej; tak stwierdza uzasadnienie projektu ustawy (druk nr 1855).
- Brak organu. Poradniki piszą, że wniosek składa się „do właściwego organu krajowego”, nie podając go. W Polsce to Dyrektor IAS w Poznaniu, a wniosek składa się w rejestrze CBAM przez PUESC.
- Nieaktualny Y238. Instrukcja PUESC nadal podaje 27 września 2026 r. Kod Y238 obowiązuje do 31 grudnia 2026 r.
Najczęstsze pytania o deklarację CBAM
Czy deklaracji CBAM dotyczy próg de minimis?
Tak. Importer jest zwolniony z obowiązków rozporządzenia, w tym z deklaracji, jeżeli łączna masa netto towarów CBAM przywiezionych w roku kalendarzowym, ze wszystkich kodów CN razem, nie przekracza 50 ton (art. 2a i załącznik VII pkt 1). Zwolnienie importer deklaruje w zgłoszeniu celnym (art. 2a ust. 1), w Polsce kodem Y137. Energia elektryczna i wodór nigdy nie są zwolnione (art. 2a ust. 4). Zasady opisuje strona de minimis.
Czy deklarację CBAM można poprawić po złożeniu?
Błędy wykryte po złożeniu deklaracji koryguje się w trybie przeglądu z art. 19. Komisja i właściwy organ mogą przeglądać deklarację do końca czwartego roku po roku, w którym należało ją złożyć, także w drodze kontroli w siedzibie upoważnionego zgłaszającego CBAM (art. 19 ust. 2). Jeżeli liczba certyfikatów jest błędna, organ ustala prawidłową liczbę i wzywa do przekazania brakujących certyfikatów do umorzenia w ciągu miesiąca (art. 19 ust. 5); nadwyżkę odkupuje się (art. 19 ust. 6). Polski organ przeglądu nie został jeszcze wskazany (stan na 13 listopada 2026 r.).
Co się dzieje z certyfikatami kupionymi, ale nieprzekazanymi do umorzenia?
Zostają na rachunku w rejestrze CBAM. Do 31 października można złożyć wniosek o odkup po cenie zakupu, ograniczony do liczby certyfikatów, którą trzeba było kupić zgodnie z art. 22 ust. 2 w roku kalendarzowym zakupu (art. 23 ust. 2). Certyfikaty kupione w 2027 r. za 2026 r. można odkupić tylko w 2027 r. (art. 23 ust. 2a); pozostałe Komisja anuluje bez rekompensaty 1 listopada 2027 r. (art. 24 ust. 2). W kolejnych latach 1 listopada anuluje się certyfikaty kupione w roku poprzedzającym poprzedni rok kalendarzowy (art. 24 ust. 1).
Czy deklaracja CBAM obejmuje emisje pośrednie we wszystkich sektorach?
Nie. Emisje pośrednie (z energii elektrycznej zużytej w produkcji) wykazuje się tylko dla cementu, nawozów i aglomerowanej rudy żelaza (kod CN 2601 12 00). Dla pozostałych towarów z sektora żeliwa i stali oraz dla aluminium, energii elektrycznej i wodoru liczą się wyłącznie emisje bezpośrednie, co wynika z załącznika II rozporządzenia (UE) 2023/956. Importer cementu portlandzkiego (pozycja 2523) albo nawozów, takich jak mocznik (3102 10) i azotan amonu (3102 30), podaje więc w specyficznych emisjach wbudowanych emisje bezpośrednie i pośrednie.
Czy deklaracja na wartościach domyślnych wymaga weryfikatora?
Nie. Weryfikacja jest wymagana tylko wtedy, gdy emisje wbudowane ustala się na podstawie emisji rzeczywistych (art. 8 ust. 1); deklaracja na wartościach domyślnych nie wymaga weryfikatora. Wartości domyślne mają jednak narzut 10% w 2026 r., 20% w 2027 r. i 30% od 2028 r., a dla nawozów 1%.
Czy deklaracja CBAM to to samo co raport CBAM?
Nie. „Raport CBAM” w prasie i u doradców oznacza zwykle kwartalne sprawozdanie CBAM z okresu przejściowego (art. 35), które zakończyło się wraz z IV kwartałem 2025 r. Od 2026 r. obowiązuje roczna deklaracja CBAM z art. 6, połączona z umorzeniem certyfikatów i, przy emisjach rzeczywistych, z weryfikacją. To dwa różne instrumenty prawne; wiążącym pojęciem prawnym jest deklaracja CBAM.
Gdzie szukać pomocy przy deklaracji CBAM?
Deklaracja wymaga danych od dostawców, weryfikacji i budżetu certyfikatów, więc wiele firm korzysta z pomocy zewnętrznej. Narzędzia porównuje katalog oprogramowania CBAM, a doradców katalog doradców CBAM. Firma, która potrzebuje pomocy, może opisać zadanie w formularzu zapytania CBAM: cbamguide.com przekazuje je od jednego do trzech odpowiednich usługodawców.
Bezpłatnie dla Państwa. Jeżeli powierzą Państwo zlecenie usługodawcy, któremu przekazaliśmy zapytanie, usługodawca może zapłacić cbamguide.com prowizję za polecenie; nigdy nie decyduje ona o tym, kto jest wymieniony na tej stronie ani w jaki sposób.
Poniżej wymieniono formularze zapytań dotyczących konkretnych potrzeb.
- Weryfikator dla instalacji dostawców.
- Usługa upoważnionego zgłaszającego CBAM albo złożenie deklaracji w imieniu firmy.
- Pozyskanie danych od dostawców spoza UE.
- Obliczenie emisji wbudowanych.
- Doradztwo, oprogramowanie i szkolenia.
Kary za brak deklaracji lub certyfikatów opisuje strona kary CBAM, cały cykl importera strona procedura CBAM, a pojęcia słownik CBAM.