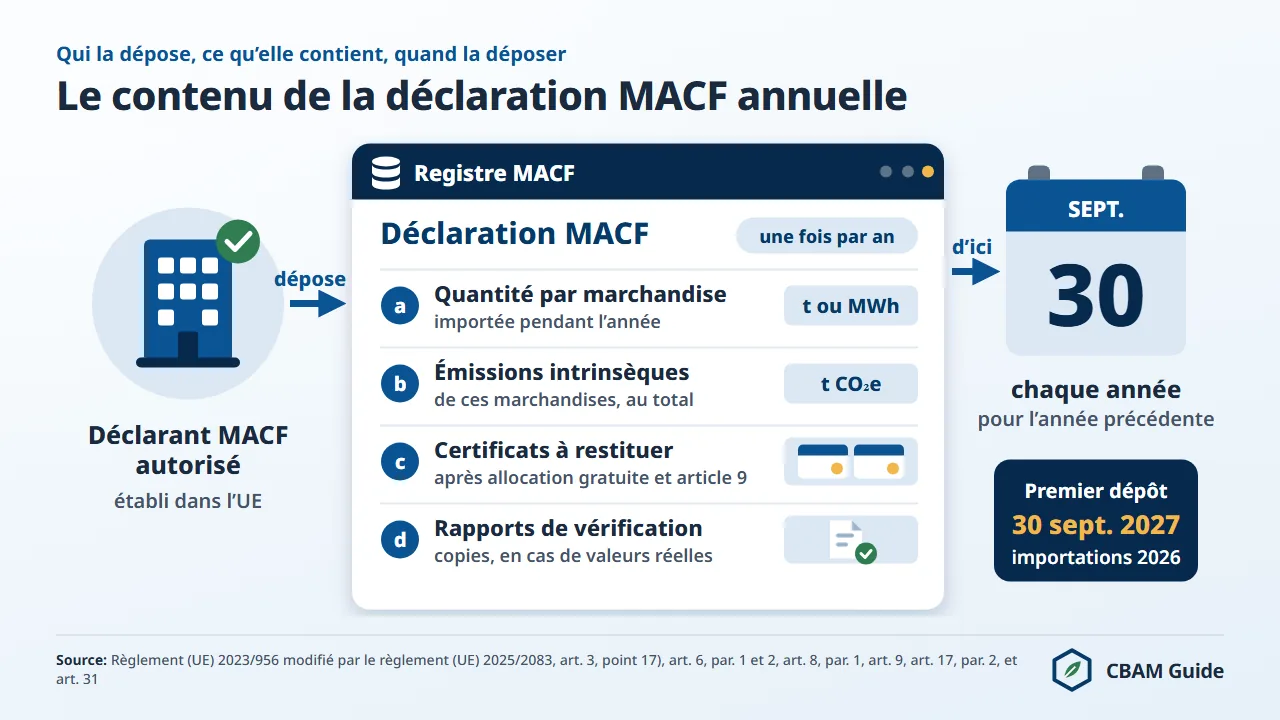
La première déclaration MACF (mécanisme d’ajustement carbone aux frontières, CBAM en anglais) est due au plus tard le 30 septembre 2027 ; elle couvre chaque tonne de marchandises de l’annexe I importée en 2026 par un déclarant MACF autorisé (article 6, paragraphe 1, du règlement (UE) 2023/956).
Elle va de pair avec la restitution des certificats MACF, due le même jour. Sept étapes conduisent à une déclaration complète et permettent d’éviter l’amende de 100 € par tonne équivalent CO2 (t CO2e) avant indexation prévue à l’article 26, paragraphe 1. Que faut-il préparer dès novembre 2026 ?
Cette page détaille le contenu légal de la déclaration MACF, le calcul des certificats à restituer avec six exemples chiffrés, la pratique annoncée par la DGEC, autorité compétente pour la France, et les conséquences d’un dépôt tardif ou incomplet. Elle s’adresse aux importateurs et représentants en douane établis en France, en Belgique et au Luxembourg.
Qu’est-ce que la déclaration MACF ?
La déclaration MACF est la déclaration annuelle, déposée dans le registre MACF, par laquelle un déclarant MACF autorisé indique la quantité de marchandises MACF importées l’année précédente, leurs émissions intrinsèques et le nombre de certificats MACF à restituer.
Sa base légale est l’article 6 du règlement (UE) 2023/956 du Parlement européen et du Conseil du 10 mai 2023 établissant un mécanisme d’ajustement carbone aux frontières, modifié par le règlement (UE) 2025/2083 du 8 octobre 2025 (dit « omnibus »), publié le 17 octobre 2025 et entré en vigueur le 20 octobre 2025.
Seul un déclarant MACF autorisé, c’est-à-dire une personne autorisée par une autorité compétente conformément à l’article 17 (article 3, point 17)), peut déposer une déclaration MACF.
La déclaration MACF ne prolonge pas le rapport MACF trimestriel. Ce rapport appartenait à la période transitoire, du 1er octobre 2023 au 31 décembre 2025, sans certificats ni vérification.
Depuis le 1er janvier 2026, la période définitive remplace quatre rapports par an par une déclaration annuelle assortie de la restitution de certificats. La première déclaration MACF couvre donc toute l’année civile 2026, sans déclaration intermédiaire pour cette année.
Le MACF couvre six secteurs : fer et acier, ciment, aluminium, engrais, électricité et hydrogène, dont les codes NC (nomenclature combinée) figurent à l’annexe I du règlement.
Le MACF est un mécanisme fondé sur des certificats, dont le prix suit celui du SEQE de l’UE (système d’échange de quotas d’émission de l’UE, EU ETS) ; ce n’est ni une taxe ni un droit de douane. La page qu’est-ce que le MACF présente le mécanisme dans son ensemble.
Le 14 août 2026, la DG TAXUD a publié dix documents d’orientation pour la période définitive : notions du MACF, guide rapide pour les opérateurs hors UE, méthodes de calcul des émissions intrinsèques, calcul de l’ajustement dans le cadre de l’allocation à titre gratuit et six guides sectoriels (5a à 5f).
Ces documents ne sont pas contraignants. Notre synthèse des dix documents d’orientation (page en anglais) résume chacun d’eux.
Qui dépose la déclaration MACF ?
Le déclarant MACF autorisé dépose la déclaration MACF, et lui seul : l’importateur établi dans un État membre qui a obtenu le statut, ou le représentant en douane indirect qui l’a obtenu pour le compte d’un importateur.
Le statut est accordé par l’autorité compétente de l’État membre d’établissement : en France, la DGEC (Direction générale de l’énergie et du climat) ; en Belgique, le SPF Santé publique, Sécurité de la chaîne alimentaire et Environnement (Service Changements climatiques) ; au Luxembourg, l’Administration de l’environnement (AEV).
La douane (DGDDI en France) contrôle le statut au dédouanement mais ne l’accorde pas. En France, 1 702 importateurs avaient obtenu le statut de déclarant MACF autorisé au 10 novembre 2026, selon la DGEC (webinaire n° 9 du 10 novembre 2026).
Pour désigner celui qui dépose la déclaration MACF, l’article 5 du règlement (UE) 2023/956 distingue trois situations :
- Importateur établi dans l’UE qui importe en son nom (ou en représentation directe) : il dépose lui-même la déclaration MACF.
- Représentant en douane indirect qui accepte d’agir comme déclarant MACF autorisé : il dépose la déclaration et supporte les obligations de l’importateur pour ces marchandises (article 5, paragraphes 1 bis et 2 bis) ; s’il refuse, l’obligation reste à l’importateur établi dans l’UE.
- Importateur non établi dans l’UE, par exemple une société suisse : le représentant en douane indirect doit détenir le statut et dépose la déclaration (article 5, paragraphe 2).
Le déclarant MACF autorisé peut aussi déléguer le dépôt de sa déclaration à une personne agissant en son nom et pour son compte ; il en reste responsable (article 5, paragraphe 7 bis).
Une demande de statut déposée au plus tard le 31 mars 2026 permettait de continuer à importer pendant son instruction (article 17, paragraphe 7 bis).
Le délai légal d’instruction est de 120 jours (article 4 du règlement d’exécution (UE) 2025/486) ; la DGEC indique qu’un dossier complet est instruit en une semaine au plus (webinaire n° 8, 28 avril 2026). Le détail figure sur la page déclarant MACF autorisé.
Pour ces demandes encore en cours d’instruction, l’utilisation du code TARIC Y238, qui devait prendre fin le 27 septembre 2026, a été prolongée jusqu’au 31 décembre 2026 (douane allemande, ATLAS-Info 0997/2026 du 15 septembre 2026 ; agence des douanes italienne, avis du 15 septembre 2026 ; le ministère autrichien des finances retient aussi le 31 décembre 2026 sur sa page MACF consultée le 13 novembre 2026).
En Allemagne, l’identifiant de la demande attribué par le registre MACF doit être indiqué avec ce code depuis l’ATLAS-Info 0999/2026 du 21 septembre 2026.
En France, la DGDDI réserve ce code, à titre exceptionnel, à quelques opérateurs identifiés par la Commission dont la demande, déposée avant le 31 mars 2026, est encore en cours d’instruction ; ils l’indiquent comme référence complémentaire (actualité du 23 octobre 2026).
Un importateur sans statut qui dépasse 50 tonnes s’expose à l’amende de l’article 26, paragraphe 2 bis, présentée plus bas.
Que contient la déclaration MACF ?
L’article 6, paragraphe 2, du règlement (UE) 2023/956 impose quatre mentions dans chaque déclaration MACF : la quantité de marchandises, leurs émissions intrinsèques, le nombre de certificats MACF à restituer et, en cas d’émissions réelles, les rapports de vérification.
Le tableau suivant rattache chaque mention à sa base légale.
| Mention obligatoire | Contenu | Base légale |
|---|---|---|
| Quantité de marchandises | Quantité totale de chaque type de marchandises importées au cours de l’année civile précédente, en tonnes (en mégawattheures pour l’électricité), y compris les marchandises importées sous le seuil de minimis | art. 6, par. 2, point a) |
| Émissions intrinsèques | Émissions intrinsèques totales de ces marchandises, en t CO2e, calculées selon l’article 7 et, si elles reposent sur des émissions réelles, vérifiées selon l’article 8 | art. 6, par. 2, point b) ; art. 7 ; annexe IV |
| Certificats MACF | Nombre total de certificats à restituer, après la réduction au titre du prix du carbone payé dans un pays tiers et l’ajustement dans le cadre de l’allocation à titre gratuit | art. 6, par. 2, point c) ; art. 9 ; art. 31 |
| Rapports de vérification | Copies des rapports de vérification d’un vérificateur accrédité, uniquement pour les émissions réelles | art. 6, par. 2, point d) ; art. 8 |
En pratique, ces quatre mentions se déclinent par code NC, par pays d’origine et, pour les émissions réelles, par installation de production. Les éléments à préparer sont les suivants.
- La quantité par code NC et par pays d’origine, en tonnes ou en mégawattheures.
- Les émissions intrinsèques spécifiques par type de marchandises et pays d’origine, en t CO2e par tonne.
- Le calcul de l’ajustement dans le cadre de l’allocation à titre gratuit (facteur MACF × facteur de correction transsectoriel × référentiel du MACF).
- Le prix du carbone effectivement payé dans le pays d’origine, avec ses justificatifs, si une réduction au titre de l’article 9 est demandée.
- La référence des rapports de vérification pour chaque installation déclarée sur émissions réelles.
Le format de la déclaration relève d’un acte d’exécution prévu à l’article 6, paragraphe 6. Au 23 octobre 2026, l’initiative de la Commission sur ce format n’en était qu’au stade « planned » (prévue), sans projet publié.
Comment déposer la déclaration MACF : les 7 étapes
Sept étapes successives mènent au dépôt de la déclaration MACF et à la restitution des certificats au plus tard le 30 septembre 2027 ; chacune dépend de la précédente.
L’ordre ci-dessous suit les obligations du règlement (UE) 2023/956 et des règlements d’exécution applicables depuis le 1er janvier 2026. Les modèles MACF proposent une liste de contrôle de la déclaration et un tableau de déclaration à remplir.
Étape 1 : rassembler les données d’importation de l’année 2026
La déclaration MACF commence par un relevé complet de chaque importation de marchandises MACF en 2026.
Pour chaque envoi, le déclarant consigne quatre données : le code NC à huit chiffres, la masse nette en tonnes (en mégawattheures pour l’électricité), le pays d’origine selon les règles d’origine non préférentielle de l’Union (et non le pays d’expédition), ainsi que le nom, l’adresse et les coordonnées géographiques de l’installation de production.
La douane transmet automatiquement les données d’importation au registre MACF (article 25) : le déclarant dispose ainsi d’une base qu’il rapproche de ses achats pour corriger les écarts de classement.
Un importateur qui n’a pas relevé l’installation de production au moment de l’achat doit la reconstituer après coup, exercice souvent voué à l’échec lorsqu’un fournisseur hors UE exploite plusieurs sites.
En France, vérifiez l’EORI de chaque déclaration en douane. Selon la DGEC (webinaire n° 9 du 10 novembre 2026), les importations déclarées avec un EORI SIRET ou avec un mauvais code TARIC « ne sont pas visibles dans votre registre » et n’apparaissent pas dans la déclaration annuelle préremplie ; elles feront l’objet de contrôles renforcés.
Un numéro de compte MACF correspond à un EORI fondé sur le SIREN (actualité de la DGDDI du 23 octobre 2026). La page déclaration en douane détaille les codes Y128, Y137 et Y238.
Étape 2 : calculer les émissions intrinsèques par code NC
Les émissions intrinsèques totales des importations de 2026 constituent le chiffre central de la déclaration MACF. La déclaration indique les émissions intrinsèques spécifiques par tonne (t CO2e/t) par type de marchandises et pays d’origine ; multipliées par la quantité importée, elles donnent les émissions totales.
Deux méthodes sont possibles. La première repose sur les émissions réelles de l’installation de production hors UE, calculées selon le règlement d’exécution (UE) 2025/2547 et vérifiées.
Pour le ciment, les engrais et le minerai de fer aggloméré (code NC 2601 12 00), les émissions intrinsèques comprennent les émissions indirectes de l’électricité consommée ; pour les autres marchandises du fer et de l’acier, ainsi que pour l’aluminium, l’électricité et l’hydrogène, seules les émissions directes comptent (annexe II).
Les importateurs qui suivent de nombreuses installations comparent souvent les outils de l’annuaire des logiciels MACF.
La seconde repose sur les valeurs par défaut de l’annexe I du règlement d’exécution (UE) 2025/2621, rectifiée par le règlement d’exécution (UE) 2026/1740. La majoration (mark-up) s’ajoute à la valeur par défaut : 10 % en 2026, 20 % en 2027, 30 % à partir de 2028, 1 % pour les engrais.
Les valeurs par défaut n’exigent aucune vérification, mais la majoration coûte cher à l’importateur dont le fournisseur émet moins que la valeur par défaut. La page valeurs par défaut donne les valeurs par pays.
Le tableau ci-dessous indique, pour six marchandises déclarées sur valeurs par défaut, le coût par tonne en 2026 au prix officiel du troisième trimestre 2026, 82,32 € par t CO2e (publié le 5 octobre 2026 ; T1 75,36 €, T2 75,28 €).
Les valeurs par défaut viennent de l’annexe I du règlement d’exécution (UE) 2025/2621, rectifiée par le règlement d’exécution (UE) 2026/1740, et les référentiels de la colonne B de l’annexe du règlement d’exécution (UE) 2025/2620. Chaque ligne a été calculée à partir des tables officielles, avec la formule légale qu’utilise le calculateur MACF du site.
| Origine et marchandise (code NC) | Valeur par défaut majorée 2026 (t CO2e/t) | Référentiel du MACF (t CO2e/t) | Certificats par tonne | Coût brut (€/t) | Coût net (€/t) |
|---|---|---|---|---|---|
| Turquie (Türkiye), demi-produits en acier (7207 11 14) | 2,541 | 1,364 | 1,2111 | 209,18 | 99,70 |
| Chine, demi-produits en acier (7207 12 10) | 3,4859 | 1,364 | 2,1560 | 286,96 | 177,48 |
| Autres pays, ciment Portland gris (2523 29 00) | 1,584 | 0,666 | 0,93465 | 130,39 | 76,94 |
| Émirats arabes unis, aluminium sous forme brute (7601) | 2,057 | 1,423 | 0,669575 | 169,33 | 55,12 |
| Égypte, urée (3102 10 19) | 1,4039 | 0,902 | 0,52445 | 115,57 | 43,17 |
| Turquie, hydrogène (2804 10 00) | 11,902 | 5,089 | 6,940225 | 979,77 | 571,32 |
Le coût brut est la valeur par défaut majorée multipliée par le prix, avant l’ajustement de l’article 31. Le nombre de certificats par tonne est égal aux émissions intrinsèques spécifiques moins l’ajustement dans le cadre de l’allocation à titre gratuit (facteur MACF × facteur de correction transsectoriel × référentiel du MACF), sans pouvoir être négatif.
Le facteur MACF est de 97,5 % en 2026 : c’est la part de l’allocation à titre gratuit conservée (article 10 bis, paragraphe 1 bis, de la directive 2003/87/CE). Le facteur de correction transsectoriel est de 100 % de 2026 à 2030 (décision d’exécution (UE) 2026/1862).
Seule une marchandise dont les émissions égalent le référentiel paie 2,5 % de ses émissions brutes ; toute tonne au-dessus du référentiel, majoration comprise, est due au prix plein.
Le guide pratique de la DGEC (19 janvier 2026) signale lui-même comme « erreur courante » l’idée que seule une petite fraction des émissions importées en 2026 serait due. Pour le ciment turc, c’est la ligne « Autres pays » qui s’applique, car la table de la Turquie n’indique qu’un tiret pour ce code.
Exemple vérifié : un déclarant importe 10 000 tonnes de billettes d’acier turques (code NC 7207 11 14, filière haut fourneau et convertisseur à l’oxygène) sur valeurs par défaut. La valeur par défaut est de 2,310 t CO2e par tonne, soit 2,310 × 1,10 = 2,541 avec la majoration de 10 %.
L’ajustement vaut 0,975 × 1,00 × 1,364 = 1,3299. Il reste 1,2111 certificat par tonne, soit 12 111 certificats MACF pour l’année 2026, ou 996 977,52 € au prix officiel du troisième trimestre 2026 (82,32 €).
Le calculateur MACF applique la même formule : son résultat est une estimation fondée sur les valeurs par défaut et référentiels officiels (règlements d’exécution (UE) 2025/2621 et 2025/2620), et le chiffre qui vous engage est celui de votre déclaration MACF.
La page émissions intrinsèques explique la mesure par type de marchandise, et l’outil de recherche des codes NC indique si un code relève de l’annexe I.
Étape 3 : engager un vérificateur accrédité, pour les émissions réelles seulement
La vérification n’est exigée que lorsque les émissions intrinsèques sont déterminées sur la base des émissions réelles (article 8, paragraphe 1) ; une déclaration MACF sur valeurs par défaut n’a pas besoin de vérificateur.
Les règles de vérification figurent dans le règlement d’exécution (UE) 2025/2546, l’accréditation dans le règlement délégué (UE) 2025/2551, selon la norme EN ISO/IEC 17029:2019.
Pour la première période de vérification, qui couvre les importations de 2026, une visite de site sur place de l’installation hors UE est obligatoire. Une visite virtuelle n’est possible la première année que dans les circonstances graves, exceptionnelles et imprévisibles de l’article 4 du règlement d’exécution (UE) 2025/2546.
L’enregistrement des vérificateurs accrédités dans le registre MACF est ouvert depuis le 1er septembre 2026 (article 10 bis, paragraphe 1), et les rapports de vérification sont émis dans le registre à partir de janvier 2027, selon l’annonce de la Commission du 24 août 2026.
Seuls les organismes nationaux d’accréditation des États membres de l’UE accréditent les vérificateurs MACF. Au 12 novembre 2026, sept organismes de vérification sont documentés comme accrédités par cinq organismes nationaux d’accréditation ; ils sont listés ci-dessous. La liste officielle de la Commission n’est pas publiée.
- EmiCert S.A. (ESYD, Grèce)
- Bureau Veritas Italia S.p.A., RINA Services S.p.A. et SGS ICS Italia S.r.l. (Accredia, Italie)
- Intertek Certification AB (Swedac, Suède)
- Integrated Sustainable Solutions Company (ISSC), Damiette, Égypte (RvA, Pays-Bas, 22 octobre 2026, selon la procédure TAB du RvA), le premier établi hors de l’UE
- SGS BELGIUM nv (BELAC, Belgique, annexe de portée 005-VV valable à partir du 5 novembre 2026)
Aucun de ces sept organismes n’est français, et aucune accréditation MACF délivrée par le COFRAC n’est documentée à cette date. Un déclarant établi en France peut recourir à un vérificateur accrédité par l’organisme national d’un autre État membre ; pour les lecteurs belges, SGS BELGIUM nv est accrédité par BELAC.
DNV a annoncé le 6 novembre 2026 une accréditation par Accredia, que cet organisme n’avait pas publiée lors de nos contrôles des 11 et 13 novembre 2026 : DNV n’est donc pas compté. La page vérificateurs accrédités précise la portée de chaque accréditation.
Selon les estimations de marché des prestataires de vérification (il ne s’agit pas de chiffres de la Commission), les honoraires se situent entre 5 000 et 50 000 € par installation de production.
L’importateur qui n’obtient ni données réelles ni vérificateur à temps déclare sur valeurs par défaut, avec la majoration de 10 % en 2026. La page vérification des émissions décrit le déroulement d’une mission.
Étape 4 : acheter les certificats MACF à partir du 1er février 2027
À partir du 1er février 2027, chaque État membre vend les certificats MACF sur la plateforme centrale commune aux déclarants MACF autorisés établis sur son territoire (article 20, paragraphe 1).
La Commission gère la plateforme (article 20, paragraphe 2). Il n’existe ni marché secondaire ni transfert entre déclarants ; les certificats excédentaires peuvent seulement être rachetés, sur la même plateforme, selon l’article 23.
Le prix des certificats pour les importations de 2026 est la moyenne trimestrielle des prix de clôture des quotas du SEQE de l’UE aux enchères, pour le trimestre d’importation (article 21, paragraphe 1 bis).
Les prix officiels sont de 75,36 € (T1 2026), 75,28 € (T2 2026) et 82,32 € (T3 2026, publié le 5 octobre 2026) ; le prix du T4 est attendu le 4 janvier 2027. À partir des importations de 2027, le prix devient hebdomadaire (article 21, paragraphe 1). Le suivi du prix des certificats reprend chaque prix publié.
La DGEC a présenté sa pratique d’achat lors du webinaire n° 9 du 10 novembre 2026.
Les certificats pourront être achetés après le dépôt de la déclaration, mais avant le 29 septembre : les certificats sont crédités en fin de journée après un virement instantané, et « Il ne sera donc pas possible d’acheter les certificats le 30 septembre pour être en conformité ».
La DGEC annonce aussi des frais de 5 centimes par certificat acheté ; l’acte délégué sur la vente et le rachat n’était pas adopté au 13 novembre 2026. La page certificats MACF détaille l’achat.
Étape 5 : respecter la détention trimestrielle en 2027
La déclaration MACF couvre 2026, mais la détention trimestrielle de certificats s’applique à partir de 2027 aux marchandises importées en 2027, alors même que se déroule l’achat des certificats de 2026. À la fin de chaque trimestre, première fois au 31 mars 2027, le déclarant MACF autorisé doit détenir des certificats correspondant à au moins 50 % des émissions intrinsèques des marchandises importées depuis le 1er janvier 2027 (article 22, paragraphe 2).
Ces émissions se calculent sur les valeurs par défaut sans la majoration, ou sur les certificats restitués pour l’année précédente pour les mêmes marchandises et origines, compte tenu de l’ajustement prévu à l’article 31. Aucune détention n’est exigée pour les importations de 2026.
En cas d’insuffisance, l’autorité compétente laisse un mois pour compléter (article 22, paragraphe 3) ; il n’y a pas d’amende par tonne, mais une infraction grave ou répétée peut entraîner le retrait du statut (article 17, paragraphe 8). La page détention trimestrielle donne le calcul.
La demande de rachat des certificats excédentaires est présentée au plus tard le 31 octobre de l’année de restitution, au prix payé (article 23, paragraphes 1 et 3).
Le nombre racheté est limité aux certificats que le déclarant devait acheter au titre de l’article 22, paragraphe 2, au cours de l’année civile de l’achat (article 23, paragraphe 2).
La version française de l’article 23, paragraphe 2, mentionne l’année civile précédant l’achat ; les versions anglaise et allemande visent l’année de l’achat. Les certificats achetés en 2027 pour 2026 ne peuvent être rachetés qu’en 2027 (paragraphe 2 bis). La DGEC mentionne le 30 octobre ; la date légale reste le 31 octobre.
Étape 6 : déposer la déclaration MACF dans le registre au plus tard le 30 septembre 2027
La déclaration MACF se dépose par voie électronique, depuis le compte du déclarant MACF autorisé dans le registre MACF, au plus tard le 30 septembre 2027 pour les importations de 2026, puis chaque 30 septembre pour l’année précédente (article 6, paragraphe 1).
En France, l’accès au registre passe par les systèmes de la douane, sans compte EU Login à créer : il faut un compte douane.gouv.fr certifié et rattaché à un EORI, et l’habilitation CBAM-APP.CBAM_DECLARANT (guide pratique de la DGEC, 19 janvier 2026).
Le compte est identifié par le numéro de compte MACF, au format CBAM-FR-2025-ABC0123456789 selon la note aux opérateurs de la DGDDI du 29 décembre 2025. Au Luxembourg, l’AEV demande d’abord un accès au module de gestion des autorisations (AMM).
La DGEC a annoncé le calendrier des modules du registre lors du webinaire n° 9 du 10 novembre 2026. Il comporte trois jalons, à lire comme une annonce et non comme une règle :
- Avant la fin de 2026, un module « monitor and control » qui envoie une notification d’information en cas de dépassement du seuil.
- Le 1er février 2027, le module de déclaration annuelle sur valeurs par défaut et le module d’achat des certificats.
- Début mai 2027, le module de déclaration sur émissions réelles.
La fenêtre de dépôt sur valeurs par défaut irait donc du 1er février au 30 septembre 2027, et celle sur émissions réelles du 1er mai au 30 septembre 2027.
Un importateur qui attend des données réelles dispose ainsi de cinq mois de dépôt, contre huit sur valeurs par défaut. Selon la DGEC, les émissions nettes sont arrondies au certificat entier supérieur.
Les documents qui étayent la déclaration (déclarations en douane, calculs d’émissions, rapports de vérification, données des fournisseurs) se conservent jusqu’à la fin de la quatrième année suivant celle du dépôt (article 7, paragraphes 5 et 6 ; article 9, paragraphe 3 pour le prix du carbone). Pour la déclaration déposée en 2027, ils se conservent jusqu’au 31 décembre 2031.
Étape 7 : restituer les certificats le même jour
La restitution des certificats MACF est due à la même date que la déclaration, le 30 septembre (article 22, paragraphe 1). Le déclarant MACF autorisé restitue les certificats dans le registre MACF, et la Commission retire les certificats restitués du registre. Aucun délai de grâce n’est prévu au-delà du 30 septembre.
Le déclarant MACF autorisé qui ne restitue pas les certificats dus au 30 septembre paie, pour chaque certificat manquant, une amende identique à l’amende sur les émissions excédentaires du SEQE de l’UE, soit 100 € par tonne équivalent CO2 avant indexation sur l’indice européen des prix à la consommation (article 26, paragraphe 1).
Le paiement ne le libère pas de la restitution (article 26, paragraphe 3) : au prix du troisième trimestre 2026, un certificat manquant coûte donc 182,32 € avant indexation.
Les certificats achetés pour les émissions de 2026, ni restitués ni rachetés, sont annulés sans compensation le 1er novembre 2027 (article 24, paragraphe 2). Pour les cycles suivants, la Commission annule chaque 1er novembre les certificats achetés au cours de l’avant-dernière année civile (article 24, paragraphe 1).
Ce qui doit être archivé avant l’échéance de la déclaration, avec la base juridique de chaque point. Version anglaise, téléchargement immédiat.
Pour ces alertes, nous n’enregistrons que votre adresse e-mail. Politique de confidentialité (en anglais)
Le prix du carbone payé hors UE réduit-il le nombre de certificats ?
La réduction au titre de l’article 9 diminue le nombre de certificats MACF à restituer pour tenir compte d’un prix du carbone payé dans un pays tiers ; au 13 novembre 2026, aucune réduction n’était applicable en pratique, faute d’acte d’exécution adopté et de prix du carbone reconnu.
Le règlement fixe le cadre. Une réduction ne peut être demandée que si le prix du carbone a été effectivement payé dans un pays tiers, déduction faite de tout rabais ou autre compensation (article 9, paragraphe 1).
Les justificatifs sont certifiés par une personne indépendante du déclarant et des autorités du pays tiers (article 9, paragraphe 2) et conservés jusqu’à la fin de la quatrième année suivant la déclaration (article 9, paragraphe 3).
Sur valeurs par défaut, une réduction n’est possible qu’au moyen de prix annuels par défaut du carbone, que la Commission peut fixer à partir de 2027 (article 9, paragraphe 4).
Le projet de règlement d’exécution publié le 13 mai 2026 prévoit quatre voies de reconnaissance (systèmes d’échange de quotas, taxes carbone sur les sources ponctuelles, taxes carbone sur les combustibles, systèmes mixtes) et plafonne les crédits internationaux de l’article 6 à 10 % des émissions confirmées.
La consultation a pris fin le 10 juin 2026 ; au 13 novembre 2026, la page de la Commission consacrée à la législation MACF ne recensait aucun acte d’exécution adopté sur ce point.
Aucun système n’est reconnu : ni le SEQE britannique, ni le K-ETS coréen, ni le SEQE national chinois, ni le CCTS indien, ni la taxe carbone sud-africaine. La page réduction au titre du prix du carbone suit ce dossier.
Les marchandises originaires de Suisse au sens des règles d’origine non préférentielle de l’Union (article 59 du code des douanes de l’Union) sont exclues du champ du MACF (article 2, paragraphe 4, et annexe III, point 1) : elles n’entrent pas dans la déclaration MACF.
Pour toutes les autres origines, seul l’ajustement dans le cadre de l’allocation à titre gratuit réduit aujourd’hui le nombre de certificats.
En quoi la déclaration MACF diffère-t-elle du rapport MACF trimestriel ?
La déclaration MACF est annuelle, liée à la restitution de certificats et, pour les émissions réelles, à une vérification ; le rapport MACF trimestriel de la période transitoire n’avait ni l’un ni l’autre.
Le tableau suivant compare les deux instruments.
| Critère | Rapport MACF trimestriel (période transitoire) | Déclaration MACF (période définitive) |
|---|---|---|
| Base légale | Article 35 ; règlement d’exécution (UE) 2023/1773 | Article 6 du règlement (UE) 2023/956 |
| Période couverte | Chaque trimestre civil | L’année civile entière |
| Fréquence | 4 rapports par an | 1 déclaration par an |
| Échéance | Fin du mois suivant le trimestre | 30 septembre de l’année suivante |
| Restitution de certificats | Non | Oui, à la même date |
| Vérification | Non | Oui, pour les émissions réelles seulement |
| Sanction | En France, entre 10 et 50 € par t CO2 en cas de manquements répétés ou délibérés, après mise en demeure (guide pratique de la DGEC) | 100 € par t CO2e avant indexation, par certificat non restitué (article 26, paragraphe 1) |
L’échéance du 30 septembre résulte du règlement (UE) 2025/2083, qui a remplacé l’ancienne date du 31 mai pour laisser plus de temps aux rapports de vérification.
La fiche de douane.gouv.fr mise à jour le 24 avril 2026 mentionne encore un dépôt « au plus tard le 31 mai de chaque année » : cette date est obsolète. La page règlement MACF retrace la base légale, et le calendrier du MACF toutes les échéances.
Que coûte une déclaration MACF tardive ou incomplète ?
L’article 26 du règlement (UE) 2023/956 rattache l’amende aux certificats non restitués et distingue deux niveaux, selon que l’importateur détient ou non le statut de déclarant MACF autorisé.
Les deux niveaux d’amende sont les suivants :
- Déclarant MACF autorisé qui ne restitue pas assez de certificats au 30 septembre : 100 € par t CO2e avant indexation pour chaque certificat manquant (article 26, paragraphe 1), sans libération de l’obligation de restitution (article 26, paragraphe 3). L’autorité peut réduire l’amende si l’erreur vient d’un exploitant, d’un vérificateur ou de la personne indépendante qui certifie le prix du carbone (article 26, paragraphe 1 bis).
- Personne autre qu’un déclarant MACF autorisé : trois à cinq fois ce montant, soit 300 à 500 € par certificat avant indexation (article 26, paragraphe 2). L’importateur sans statut qui dépasse 50 tonnes paie sur toutes les émissions de l’année et est libéré de la déclaration et de la restitution par le paiement (article 26, paragraphe 2 bis).
En France, la DGEC prononce les amendes de l’article 26, pas la douane. L’ordonnance n° 2026-326 du 29 avril 2026 adapte la procédure nationale, et son rapport au Président de la République précise que « ce texte ne crée aucune sanction ».
En Belgique, l’autorité compétente est le SPF Santé publique (info.cbam@health.fgov.be) ; au Luxembourg, l’AEV (CBAM@aev.etat.lu). La page sanctions MACF détaille chaque cas.
Côté douane, la DGDDI prévient depuis le 23 octobre 2026 qu’une déclaration en douane mal remplie « peut entraîner des qualifications d’infraction douanière sérieuses et des sanctions appropriées ». Une erreur de code en douane se retrouve ensuite dans la déclaration MACF, car le registre rapproche les deux.
Qui peut vous aider à préparer la déclaration MACF ?
Trois types de prestataires interviennent sur la déclaration MACF : le vérificateur accrédité pour les émissions réelles, le consultant pour le calcul et le dossier, et le service de déclarant pour le statut et le dépôt.
Décrivez votre besoin dans le formulaire de demande de prestataire : cbamguide.com transmet la demande à des prestataires adaptés. Gratuit pour vous. Si vous confiez la mission à un prestataire à qui nous avons transmis votre demande, ce prestataire peut verser une commission d’apport à cbamguide.com. Vous pouvez aussi formuler une demande ciblée.
- Trouver un vérificateur accrédité
- Confier le statut et le dépôt à un service de déclarant MACF
- Faire calculer les émissions intrinsèques
- Obtenir les données des fournisseurs
- Choisir un logiciel MACF
- Être accompagné par un consultant
- Former vos équipes
Les annuaires des consultants MACF et des logiciels MACF nomment les organisations à partir de leurs propres pages, et la procédure MACF replace la déclaration parmi les 11 étapes de l’importateur.
Questions fréquentes sur la déclaration MACF
Quand faut-il déposer la première déclaration MACF ?
Au plus tard le 30 septembre 2027, pour les importations de l’année civile 2026 (article 6, paragraphe 1, du règlement (UE) 2023/956, modifié par le règlement (UE) 2025/2083). La même échéance s’applique ensuite chaque année pour l’année précédente. Le 31 mai, encore cité par certaines sources, est l’ancienne date, antérieure à l’omnibus.
Existe-t-il un seuil de minimis pour la déclaration MACF ?
Oui. Un importateur est exempté lorsque la masse nette cumulée de ses importations, tous codes NC confondus, ne dépasse pas 50 tonnes par année civile (article 2 bis et annexe VII, point 1) ; il déclare l’exemption dans la déclaration en douane (article 2 bis, paragraphe 1), en France avec le code Y137. L’électricité et l’hydrogène ne sont jamais exemptés (article 2 bis, paragraphe 4). La page seuil de minimis détaille le calcul.
La déclaration MACF doit-elle toujours être vérifiée ?
Non. La vérification n’est exigée que lorsque les émissions intrinsèques sont déterminées sur la base des émissions réelles (article 8, paragraphe 1). Une déclaration MACF sur valeurs par défaut n’a pas besoin de vérificateur, mais supporte la majoration de 10 % en 2026. Certaines présentations, dont d’anciennes diapositives du guide de la DGEC, décrivent une vérification systématique : ce n’est pas la règle.
Peut-on corriger une déclaration MACF après son dépôt ?
Les erreurs relèvent du contrôle de l’article 19. La Commission et l’autorité compétente peuvent contrôler une déclaration jusqu’à la fin de la quatrième année suivant celle où elle aurait dû être déposée, y compris par un audit dans les locaux du déclarant (article 19, paragraphe 2). Si le nombre de certificats déclaré est inexact, l’autorité fixe le bon nombre et demande les certificats supplémentaires dans un délai d’un mois (article 19, paragraphe 5) ; les certificats restitués en trop sont rachetés (article 19, paragraphe 6). Le déclarant qui découvre lui-même une erreur contacte son autorité compétente.
Que deviennent les certificats achetés mais non restitués ?
Ils restent sur le compte du déclarant dans le registre MACF après le dépôt. Le déclarant peut en demander le rachat au prix payé au plus tard le 31 octobre, dans la limite de l’article 23, paragraphe 2. Les certificats achetés en 2027 pour 2026 ne peuvent être rachetés qu’en 2027 (article 23, paragraphe 2 bis) et sont annulés sans compensation le 1er novembre 2027 (article 24, paragraphe 2).
La déclaration MACF inclut-elle les émissions indirectes pour tous les secteurs ?
Non. Seuls le ciment, les engrais et le minerai de fer aggloméré (code NC 2601 12 00) incluent les émissions indirectes de l’électricité consommée. Pour les autres marchandises du fer et de l’acier, ainsi que pour l’aluminium, l’électricité et l’hydrogène, seules les émissions directes sont déclarées et prises en compte (annexe II du règlement (UE) 2023/956). Un importateur de ciment Portland (code NC 2523) ou d’urée (code NC 3102 10) déclare donc les émissions directes et indirectes par tonne.
Déclaration MACF et rapport MACF désignent-ils la même obligation ?
Non. Le rapport MACF était le rapport trimestriel de la période transitoire (article 35), terminé avec le quatrième trimestre 2025. La déclaration MACF est l’obligation annuelle de la période définitive (article 6), liée à la restitution de certificats. Les deux expressions circulent dans les échanges commerciaux, mais seule la déclaration de l’article 6 produit des effets juridiques depuis 2026.