Les certificats MACF (mécanisme d’ajustement carbone aux frontières, CBAM en anglais) coûtent 82,32 € par tonne équivalent CO2 (t CO2e) pour les marchandises importées au troisième trimestre 2026 : la Commission européenne a publié ce prix le 5 octobre 2026, soit 7,04 € de plus que les 75,28 € du deuxième trimestre.
Le MACF transforme ce prix en une obligation chiffrée pour chaque déclarant MACF autorisé établi en France, en Belgique ou au Luxembourg. Comment un prix trimestriel devient-il une somme à payer ?
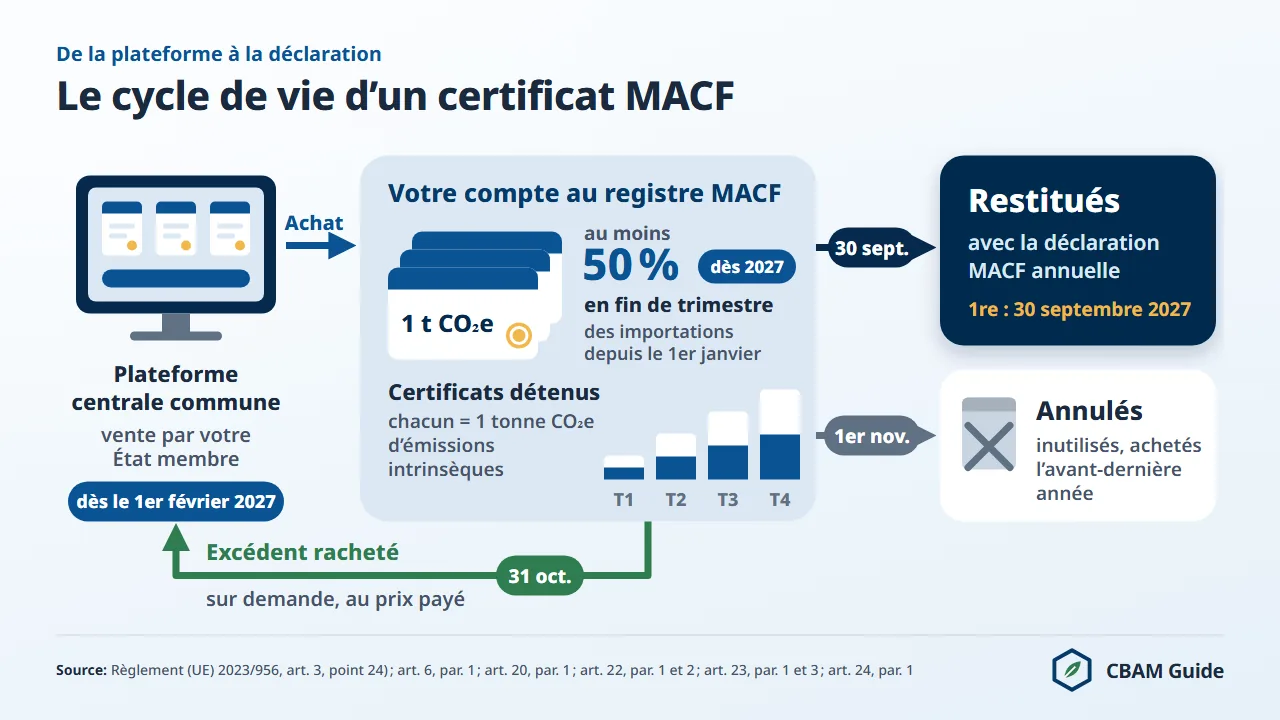
Le cycle des certificats compte cinq étapes : la fixation du prix (trimestriel en 2026, hebdomadaire à partir de 2027), l’ouverture des ventes le 1er février 2027 sur la plateforme centrale commune, la détention trimestrielle d’au moins 50 % à partir de 2027, la restitution avec la première déclaration MACF au plus tard le 30 septembre 2027, puis le rachat ou l’annulation des certificats excédentaires.
Cette page détaille chaque étape, calcule le coût net par tonne pour sept marchandises et présente la pratique annoncée par la DGEC, autorité compétente pour la France.
Qu’est-ce qu’un certificat MACF ?
Un certificat MACF est un instrument électronique tenu dans le registre MACF qui correspond à une tonne équivalent CO2 d’émissions intrinsèques contenues dans des marchandises importées relevant de six secteurs : fer et acier, ciment, aluminium, engrais, électricité et hydrogène.
Le certificat MACF est défini à l’article 3, point 24), du règlement (UE) 2023/956 du Parlement européen et du Conseil du 10 mai 2023 établissant un mécanisme d’ajustement carbone aux frontières.
Il ne se négocie sur aucune bourse, ne se transfère pas d’un déclarant MACF autorisé à un autre et ne sert pas à la conformité au SEQE de l’UE (système d’échange de quotas d’émission de l’UE, EU ETS). Sa seule fonction est d’être restitué au titre des émissions intrinsèques déclarées dans la déclaration MACF annuelle.
Le MACF n’est ni une taxe ni un droit de douane : c’est un mécanisme fondé sur des certificats, dont le prix suit celui du SEQE de l’UE, afin que les marchandises importées supportent le même coût du carbone que celles produites dans l’Union.
Chaque État membre vend les certificats aux déclarants établis sur son territoire par l’intermédiaire de la plateforme centrale commune (article 20, paragraphe 1). La Commission retire les certificats restitués du registre MACF (article 22, paragraphe 1) et annule le 1er novembre les certificats restés inutilisés (article 24).
Quatre attributs définissent chaque certificat MACF : l’État membre vendeur, la date d’achat, le prix payé (le prix de l’article 21 applicable à l’achat) et l’année d’achat. L’année d’achat a son importance : la Commission annule chaque 1er novembre les certificats achetés au cours de l’avant-dernière année civile (article 24, paragraphe 1).
Les certificats achetés en 2027 et encore détenus le 1er novembre 2029 sont annulés à cette date ; ceux achetés en 2027 au titre des émissions de 2026 le sont dès le 1er novembre 2027 (article 24, paragraphe 2).
Prix des certificats MACF en 2026 : 75,36 € (T1), 75,28 € (T2), 82,32 € (T3)
Le prix officiel des certificats MACF est de 82,32 € par t CO2e pour les importations du troisième trimestre 2026 (publié le 5 octobre 2026), de 75,28 € pour le deuxième trimestre (publié le 6 juillet 2026) et de 75,36 € pour le premier (publié le 7 avril 2026).
Pour les marchandises importées en 2026, le prix est la moyenne trimestrielle des prix de clôture des quotas du SEQE de l’UE sur la plateforme d’enchères, pour le trimestre d’importation (article 21, paragraphe 1 bis, inséré par le règlement (UE) 2025/2083 du 8 octobre 2025, dit « omnibus »).
Le règlement d’exécution (UE) 2025/2548 fixe le calcul : toutes les enchères du trimestre comptent, pondérées par le volume mis aux enchères, et le prix est arrondi au centime. La Commission le calcule au cours de la première semaine du trimestre suivant et le publie au début de la semaine d’après.
Le tableau ci-dessous présente les trois prix publiés et le prix encore attendu pour 2026.
| Trimestre | Période d’importation | Publication | Prix du certificat MACF |
|---|---|---|---|
| T1 2026 | 1er janvier au 31 mars 2026 | 7 avril 2026 | 75,36 €/t CO2e |
| T2 2026 | 1er avril au 30 juin 2026 | 6 juillet 2026 | 75,28 €/t CO2e |
| T3 2026 | 1er juillet au 30 septembre 2026 | 5 octobre 2026 | 82,32 €/t CO2e |
| T4 2026 | 1er octobre au 31 décembre 2026 | attendue le 4 janvier 2027 | non publié au 13 novembre 2026 |
Le prix du troisième trimestre dépasse celui du deuxième de 7,04 € (9,35 %) : c’est le premier prix trimestriel nettement plus élevé de la période définitive.
Chaque trimestre se règle à son propre prix, si bien qu’un importateur qui a établi son budget 2026 au prix du premier ou du deuxième trimestre doit réévaluer ses importations du troisième trimestre à 82,32 €.
Le MACF n’a pas de prix de marché propre : toute variation du prix des quotas se répercute sur le coût des importations, comme l’explique la page SEQE de l’UE et MACF.
À partir des importations de 2027, la méthode change : le prix devient la moyenne des prix de clôture des quotas pour chaque semaine civile (article 21, paragraphe 1).
La Commission le publie le premier jour ouvrable de la semaine suivante, et il s’applique jusqu’au premier jour ouvrable de la semaine d’après (article 21, paragraphe 2). Si aucune enchère n’a lieu dans la semaine, la moyenne de la dernière semaine d’enchères s’applique. On passe ainsi de quatre prix par an à 52.
Le guide pratique de la DGEC (version du 19 janvier 2026) décrit un prix fondé sur la moyenne des quotas de la semaine précédente sans distinguer 2026 : pour les importations de 2026, seul le prix trimestriel s’applique. Le suivi du prix des certificats MACF de ce site reprend chaque prix officiel publié.
Le sondage Reuters réalisé auprès de neuf analystes et publié le 31 juillet 2026 situait le prix moyen des quotas à 79,97 € pour 2026 et 89,13 € pour 2027 : ce sont des estimations, analysées sur la page prévision du prix 2027.
Combien coûtent les certificats MACF ? Le coût net après l’ajustement
Le nombre de certificats par tonne de marchandise est égal aux émissions intrinsèques spécifiques, moins l’ajustement dans le cadre de l’allocation à titre gratuit et moins une éventuelle réduction au titre du prix du carbone payé dans un pays tiers, sans pouvoir être négatif. Le coût est ce nombre multiplié par la masse importée et par le prix du certificat.
L’ajustement par tonne est le produit de trois termes : facteur MACF × facteur de correction transsectoriel × référentiel du MACF (benchmark) de la marchandise (article 31 du règlement (UE) 2023/956 ; annexe du règlement d’exécution (UE) 2025/2620).
Le facteur de correction transsectoriel vaut 100 % pour chaque année de 2026 à 2030 (décision d’exécution (UE) 2026/1862). La règle selon laquelle le résultat ne peut pas être négatif figure dans le document d’orientation n° 1 de la DG TAXUD du 14 août 2026 (section 2.4.2), qui n’a pas de valeur contraignante.
Le facteur MACF est la part de l’allocation à titre gratuit que les producteurs de l’Union conservent : 97,5 % en 2026 (article 10 bis, paragraphe 1 bis, de la directive 2003/87/CE).
Seule une marchandise dont les émissions égalent le référentiel paie donc 2,5 % de ses émissions brutes en 2026 ; toute tonne au-dessus du référentiel, majoration comprise, est due au prix plein.
La DGEC le rappelle dans son guide pratique : « Erreur courante : penser que, pour les importations de 2026, seules 2,5% des émissions importées seront redevables du MACF ».
Exemple vérifié : 1 000 tonnes de demi-produits en acier non allié de Turquie, code NC 7207 11 14, importées en 2026 sur valeurs par défaut. La valeur par défaut est de 2,310 t CO2e par tonne, soit 2,310 × 1,10 = 2,541 avec la majoration de 10 %.
L’ajustement vaut 0,975 × 1,00 × 1,364 = 1,3299. Il reste 1,2111 certificat par tonne, soit 1 211,1 certificats, ou 99 697,75 € au prix du troisième trimestre 2026, contre 209 175,12 € avant ajustement.
Le tableau compare le coût avant ajustement et le coût net par tonne de marchandise pour sept marchandises importées en 2026 sur valeurs par défaut, au prix officiel du T3 2026 de 82,32 €.
| Origine et marchandise (code NC) | Valeur par défaut (t CO2e/t) | Avec majoration | Référentiel | Certificats par tonne | Coût avant ajustement | Coût net 2026 |
|---|---|---|---|---|---|---|
| Turquie (Türkiye), demi-produits en acier (7207 11 14) | 2,310 | 2,541 | 1,364 | 1,2111 | 209,18 €/t | 99,70 €/t |
| Chine, demi-produits en acier (7207 12 10) | 3,169 | 3,4859 | 1,364 | 2,1560 | 286,96 €/t | 177,48 €/t |
| Corée du Sud, produits laminés plats à chaud (7208) | 2,118 | 2,3298 | 1,370 | 0,99405 | 191,79 €/t | 81,83 €/t |
| Autres pays et territoires, ciment Portland gris (2523 29 00) | 1,440 | 1,584 | 0,666 | 0,93465 | 130,39 €/t | 76,94 €/t |
| Chine, aluminium sous forme brute (7601) | 3,000 | 3,300 | 1,423 | 1,912575 | 271,66 €/t | 157,44 €/t |
| Égypte, urée (3102 10 19) | 1,390 | 1,4039 | 0,902 | 0,52445 | 115,57 €/t | 43,17 €/t |
| Autres pays et territoires, hydrogène (2804 10 00) | 17,740 | 19,514 | 5,089 | 14,552225 | 1 606,39 €/t | 1 197,94 €/t |
Valeurs par défaut : colonne « émissions totales » de l’annexe I du règlement d’exécution (UE) 2025/2621, remplacée par le règlement d’exécution (UE) 2026/1740. Référentiels : colonne B, point 5.3 de l’annexe du règlement d’exécution (UE) 2025/2620. Majoration de 10 % en 2026, 1 % pour l’urée. Calcul cbamguide.com selon la méthode légale, 13 novembre 2026.
Les deux lignes de demi-produits en acier et la ligne coréenne utilisent le référentiel de la filière haut fourneau et convertisseur à oxygène (BF/BOF, mode de production C), et la ligne aluminium celui de l’aluminium primaire (mode K), comme l’indiquent les lignes correspondantes de l’annexe I.
La ligne « autres pays » du ciment s’applique aussi à la Turquie, pour laquelle l’annexe n’indique qu’un tiret pour ce produit. Les valeurs par défaut de l’acier, de l’aluminium et de l’hydrogène couvrent les seules émissions directes ; celles du ciment et des engrais incluent les émissions indirectes.
La majoration s’ajoute à la valeur par défaut avant la déduction de l’ajustement, alors que le référentiel n’en comporte aucune : chaque tonne de majoration se paie au prix plein. Pour la Turquie, le coût net de 99,70 € par tonne représente 47,7 % du coût avant ajustement de 209,18 €.
Le calculateur MACF applique la même formule aux valeurs par défaut et référentiels officiels (règlements d’exécution (UE) 2025/2621 et 2025/2620) : son résultat est une estimation, et le chiffre qui vous engage est celui de votre déclaration MACF.
Pour situer l’enjeu national : en 2025, les importations de marchandises couvertes par le MACF (codes de l’annexe I) déclarées en France ont atteint 7,28 milliards d’euros, soit 6,5 % des importations extra-UE de ces marchandises (6e rang des États membres), et celles déclarées en Belgique 7,65 milliards d’euros (5e rang).
La France est le premier État membre importateur d’engrais couverts, avec 1,19 milliard d’euros et 3,14 millions de tonnes (Eurostat, Comext DS-045409, 2025, extraction du 12 octobre 2026). Ce sont des statistiques commerciales, pas des déclarations MACF.
Comment le coût des certificats MACF évolue-t-il de 2026 à 2034 ?
Le coût net augmente chaque année jusqu’en 2034, parce que le facteur MACF baisse de 97,5 % en 2026 à 51,5 % en 2030 puis disparaît à partir de 2034, et parce que la majoration des valeurs par défaut passe de 10 % en 2026 à 30 % à partir de 2028.
Le tableau applique ce calendrier aux demi-produits en acier de Turquie (code NC 7207 11 14, valeur par défaut 2,310, référentiel 1,364, facteur de correction transsectoriel 100 %), à un prix constant de 82,32 € par t CO2e.
| Année | Facteur MACF (allocation à titre gratuit conservée) | Majoration de la valeur par défaut | Certificats par tonne | Coût net par tonne |
|---|---|---|---|---|
| 2026 | 97,5 % | 10 % | 1,2111 | 99,70 € |
| 2027 | 95 % | 20 % | 1,4762 | 121,52 € |
| 2028 | 90 % | 30 % | 1,7754 | 146,15 € |
| 2029 | 77,5 % | 30 % | 1,9459 | 160,19 € |
| 2030 | 51,5 % | 30 % | 2,3005 | 189,38 € |
| À partir de 2034 | aucun facteur MACF | 30 % | 3,0030 | 247,21 € |
Aucun facteur de correction transsectoriel n’est fixé après 2030 : aucun chiffre ne peut être donné pour 2031 à 2033 (facteurs MACF de 39 %, 26,5 % et 14 %). Les référentiels peuvent changer pour les importations à partir du 1er janvier 2027 (considérant 10 du règlement d’exécution (UE) 2025/2620).
La hausse la plus forte intervient entre 2029 et 2030, quand le facteur MACF tombe de 77,5 % à 51,5 % : à prix inchangé, le coût passe de 160,19 € à 189,38 € par tonne.
Le tableau fixe le prix pour isoler l’effet du facteur MACF et de la majoration ; le prix réel suit le SEQE de l’UE. À titre de scénario, et non de prévision : à 100 € par t CO2e, la même tonne coûterait 230,05 € en 2030, et 345,08 € à 150 € (2,3005 certificats par tonne).
La proposition de la Commission COM(2026) 616 du 17 juillet 2026 prévoit d’autres facteurs MACF à partir de 2028 et la fin de la transition en 2038.
Il ne s’agit pas du droit en vigueur, et ce site ne calcule aucun coût sur cette base. Le calendrier du MACF situe ces étapes parmi l’ensemble des échéances, et la page allocation à titre gratuit explique la suppression progressive des quotas gratuits.
Quels coûts s’ajoutent au prix des certificats MACF ?
Quatre postes s’ajoutent au prix des certificats MACF : la garantie, la vérification, les logiciels et le conseil, et le temps de vos équipes.
Les quatre postes sont présentés dans la liste ci-dessous.
- Garantie : le demandeur qui n’était pas établi pendant les deux exercices complets précédant sa demande fournit une garantie (article 17, paragraphe 5). Selon la DGEC (webinaire n° 9 du 10 novembre 2026), elle couvre les montants dus pour les importations de 2026 et pour celles prévues en 2027, calculés avec le calculateur de la DGEC.
- Vérification : honoraires du vérificateur accrédité, uniquement si vous déclarez des émissions réelles. Leur montant dépend du nombre d’installations, de la complexité de la filière de production et de la visite sur site exigée la première année de vérification (règlement d’exécution (UE) 2025/2546, articles 2 à 4).
- Logiciels et conseil : licences ou missions pour le contrôle des codes NC, la collecte des données des fournisseurs et le calcul.
- Temps interne : collecte des données, suivi des certificats et préparation de la déclaration MACF annuelle.
Vérification et vérificateurs accrédités
La vérification n’est exigée que lorsque les émissions intrinsèques sont déterminées sur la base des émissions réelles (article 8, paragraphe 1) ; une déclaration sur valeurs par défaut n’a pas besoin de vérificateur.
Au 12 novembre 2026, sept organismes de vérification sont documentés comme accrédités par cinq organismes nationaux d’accréditation de l’UE, dont SGS BELGIUM nv (BELAC, Belgique, portée 005-VV valable depuis le 5 novembre 2026). À cette date, le COFRAC n’avait documenté aucune accréditation MACF et la liste officielle de la Commission n’était pas publiée.
La liste complète, avec les organismes d’accréditation et les dates, figure sur la page vérificateurs accrédités, et le déroulement d’une mission sur la page vérification des émissions.
Logiciels, conseil et mises en relation
Un logiciel MACF rapproche les déclarations en douane, collecte les données des fournisseurs et suit les certificats ; la plupart des éditeurs travaillent sur devis, en fonction du volume importé. La page logiciels MACF recense les éditeurs à partir de leurs propres pages, et la page consultants MACF les cabinets de conseil.
Vous pouvez demander une mise en relation avec un vérificateur, un consultant ou un éditeur de logiciel depuis la page aide MACF. Gratuit pour vous. Si vous confiez la mission à un prestataire à qui nous avons transmis votre demande, ce prestataire peut verser une commission d’apport à cbamguide.com.
Acheter des certificats MACF à partir du 1er février 2027
À partir du 1er février 2027, chaque État membre vend les certificats MACF sur la plateforme centrale commune aux déclarants MACF autorisés établis sur son territoire (article 20, paragraphe 1).
La Commission met en place et gère la plateforme après une passation de marché conjointe avec les États membres (article 20, paragraphe 2), et les informations de vente et de rachat sont transférées vers le registre MACF à la fin de chaque jour ouvrable (article 20, paragraphe 3).
Le contrat de la plateforme a été conclu le 30 juin 2026 avec European Dynamics SA (avis d’attribution TED 468943-2026, publié le 8 juillet 2026). Il n’existe ni marché secondaire ni bourse : un déclarant ne peut pas céder ses certificats à un autre. La page plateforme centrale commune décrit son fonctionnement.
Qui peut acheter des certificats MACF ?
Au-delà du seuil de minimis de 50 tonnes par année civile, seul un déclarant MACF autorisé peut importer des marchandises MACF (article 4), et seul un déclarant MACF autorisé peut acheter des certificats (article 20, paragraphe 1) ; pour l’électricité et l’hydrogène, le statut est exigé quelle que soit la quantité (article 2 bis, paragraphe 4). En France, la DGEC indiquait le 10 novembre 2026 que « 1 702 importateurs ont obtenu le statut de “déclarant MACF autorisé”, sur les 1 700 estimés par les services de la DGEC ». En Belgique, l’autorité compétente est le SPF Santé publique, Sécurité de la chaîne alimentaire et Environnement ; au Luxembourg, l’Administration de l’environnement. Le guide déclarant MACF autorisé détaille la demande.
Un importateur dont la demande, déposée au plus tard le 31 mars 2026, n’est pas encore tranchée peut continuer d’importer jusqu’à la décision (article 17, paragraphe 7 bis), sans pouvoir acheter de certificats tant qu’il n’a pas le statut. Pour ces seuls demandeurs, la Commission a prolongé le code Y238 du 27 septembre au 31 décembre 2026 : douane allemande, ATLAS-Info 0997/2026 du 15 septembre 2026 ; agence des douanes italienne (ADM), avis du 15 septembre 2026 ; le ministère fédéral autrichien des finances (BMF) retient également le 31 décembre 2026.
L’identifiant de la demande dans le registre MACF accompagne le code (obligatoire en Allemagne depuis l’ATLAS-Info 0999/2026 du 21 septembre 2026). En France, la douane précise dans son actualité du 23 octobre 2026 que seuls quelques opérateurs identifiés par la Commission, ayant déposé leur demande avant le 31 mars 2026, peuvent encore utiliser le code Y238, en référence complémentaire. Une fois le statut accordé, la déclaration en douane porte le code Y128 et le numéro de compte MACF, en document d’accompagnement : voir la page déclaration en douane.
Accès au registre MACF
En France, l’accès au registre MACF passe par un compte douane.gouv.fr certifié et rattaché à l’EORI fondé sur le SIREN : « Vous n’avez pas besoin de créer de compte EU Login » (guide pratique de la DGEC, 19 janvier 2026).
Un EORI fondé sur le SIRET bloque le dédouanement (douane, actualité du 8 janvier 2026).
Dans les autres États membres, sauf voie d’accès nationale, la règle de la Commission s’applique : un compte EU Login avec authentification à deux facteurs, sur la base du système UUM&DS (article 8 du règlement d’exécution (UE) 2024/3210). La page registre MACF détaille l’accès.
Les quatre étapes de l’achat
Les quatre étapes de l’achat des certificats MACF sont listées ci-dessous.
- Vérifiez votre statut. Contrôlez dans le registre MACF que votre statut de déclarant MACF autorisé est actif et relevez votre numéro de compte MACF (format français CBAM-FR-2025-ABC0123456789 selon la note de la DGDDI du 29 décembre 2025).
- Calculez la quantité. Partez des émissions intrinsèques cumulées depuis le 1er janvier, après ajustement, et achetez au moins de quoi couvrir l’obligation de détention à la prochaine fin de trimestre ; un certificat correspond à une tonne entière de CO2e.
- Déposez la demande d’achat. Selon le projet de règlement délégué sur la vente et le rachat, la demande se saisit dans le registre MACF et le paiement se fait en euros via la plateforme centrale commune.
- Payez au prix applicable. Pour les émissions de 2026, le prix du trimestre d’importation ; pour les importations à partir de 2027, le prix hebdomadaire en vigueur. La Commission inscrit dans votre compte le numéro d’identification unique, le prix et la date de vente de chaque certificat (article 20, paragraphe 5).
La pratique annoncée par la DGEC
La DGEC a décrit sa pratique d’achat lors de son webinaire n° 9 du 10 novembre 2026, alors que l’acte délégué sur la vente et le rachat n’est encore qu’un projet. Les cinq points ci-dessous sont des annonces de la DGEC, pas des règles du règlement.
- Calendrier d’achat pour 2026 : à partir du 1er février 2027 et avant l’échéance ; « vous aurez donc la possibilité d’acheter vos certificats après avoir déposé votre déclaration annuelle (mais avant le 29 septembre) ». La DGEC ajoute : « Il ne sera donc pas possible d’acheter les certificats le 30 septembre pour être en conformité ».
- Paiement : achat en trois étapes dans le registre, virement instantané avec une référence, certificats crédités en fin de journée ; achats par compte MACF, sans mutualisation entre EORI.
- Frais : « En miroir de l’ETS, des frais de 5 centimes seront appliqués sur l’achat des certificats ».
- Arrondi : les émissions nettes sont arrondies au certificat entier supérieur.
- Fenêtres de déclaration : valeurs par défaut du 1er février au 30 septembre 2027, valeurs réelles du 1er mai au 30 septembre 2027.
Quand acheter ?
Aucun mécanisme du règlement ne fige le prix à l’avance : un importateur qui veut couvrir son risque utilise ses propres instruments financiers, par exemple des contrats à terme sur quotas du SEQE de l’UE, indépendamment de l’achat des certificats. Les trois stratégies d’achat courantes sont présentées ci-dessous.
- Achats trimestriels : acheter à chaque fin de trimestre le minimum de 50 %. La trésorerie est mobilisée tard, mais le prix peut monter entre le premier et le quatrième trimestre.
- Achat annuel anticipé : acheter dès février ou mars les certificats correspondant à l’obligation annuelle prévue. Le risque de hausse disparaît, mais un excédent se forme si les importations baissent ; le rachat, limité par l’article 23, paragraphe 2, ne le couvre qu’en partie.
- Achats mensuels : acheter chaque mois en proportion des importations du mois. Le prix d’achat est lissé sur 12 dates et la détention reste au-dessus de 50 %.
Toutes les valeurs par défaut officielles du MACF dans un seul tableur, avec la majoration, le référentiel et le coût par tonne pour 2026. Version anglaise, téléchargement immédiat.
Pour ces alertes, nous n’enregistrons que votre adresse e-mail. Politique de confidentialité (en anglais)
Règles de vente et de rachat en projet : consultation close le 6 août 2026
Le 9 juillet 2026, la Commission a ouvert une consultation sur un projet de règlement délégué fondé sur l’article 20, paragraphe 6, qui fixe les modalités des ventes et des rachats de certificats ; elle s’est close le 6 août 2026 avec 93 contributions.
La Commission prévoit l’adoption au quatrième trimestre 2026, au lieu du deuxième trimestre prévu à l’origine. Au 13 novembre 2026, sa page des actes MACF ne mentionnait aucun acte adopté sur la vente et le rachat. Les sept points ci-dessous sont donc des règles en projet, pas du droit adopté.
- Les demandes d’achat et de rachat se déposent dans le registre MACF.
- Chaque demande porte sur 1 à 99 999 certificats.
- Des frais fixes de 0,05 € par certificat s’appliquent à chaque opération.
- Chaque certificat porte un identifiant unique et reste incessible et non négociable.
- Chaque déclarant peut présenter une demande de rachat par an.
- Les paiements se font en euros via la plateforme centrale commune.
- Les États membres vendent les certificats uniquement par l’intermédiaire de leurs autorités compétentes désignées.
Les contributions venaient notamment de Danish Industry, du VDMA, d’ORLEN et du Brazil Steel Institute, ainsi que de ministères brésiliens et de sidérurgistes coréens et turcs.
Elles demandaient des fenêtres de rachat mensuelles et un traitement plus rapide, et critiquaient les frais par certificat. Le résumé de la consultation sur la vente et le rachat (page en anglais) et le bilan des 93 contributions (page en anglais) détaillent le projet.
Détention trimestrielle de certificats : 50 % à partir de 2027
À partir de 2027, le déclarant MACF autorisé détient, à la fin de chaque trimestre, des certificats correspondant à au moins 50 % des émissions intrinsèques des marchandises importées depuis le début de l’année civile, compte tenu de l’ajustement prévu à l’article 31 (article 22, paragraphe 2). Le premier contrôle a lieu au 31 mars 2027.
Aucune détention n’est exigée pour les importations de 2026. L’article 22, paragraphe 2, laisse le choix entre deux bases de calcul. La base du point a) utilise les valeurs par défaut sans la majoration.
La base du point b) utilise le nombre de certificats restitués pour l’année précédente, à condition que la déclaration en douane porte sur les mêmes marchandises, par code NC et pays d’origine, que la déclaration MACF précédente. Sur les deux bases, l’ajustement de l’article 31 est pris en compte.
Les quatre dates de contrôle et leur base de calcul figurent dans le tableau ci-dessous.
| Fin de trimestre | Période cumulée | Détention minimale |
|---|---|---|
| 31 mars | 1er janvier au 31 mars | 50 % des émissions du T1 après ajustement |
| 30 juin | 1er janvier au 30 juin | 50 % des émissions cumulées du semestre après ajustement |
| 30 septembre | 1er janvier au 30 septembre | 50 % des émissions cumulées sur neuf mois après ajustement |
| 31 décembre | 1er janvier au 31 décembre | 50 % des émissions cumulées de l’année après ajustement |
La base cumule les importations depuis le 1er janvier ; elle ne se limite pas au trimestre.
Exemple sur la base du point a) : 500 tonnes de demi-produits en acier de Turquie (7207 11 14) importées au T1 2027 et 500 au T2. La valeur par défaut sans majoration est de 2,310 ; l’ajustement vaut 0,95 × 1,00 × 1,364 = 1,2958 ; il reste 1,0142 t CO2e par tonne.
Au 31 mars : 507,1 t CO2e, soit 254 certificats à détenir. Au 30 juin : 1 014,2 t CO2e, soit 508 certificats, donc 254 de plus.
Les certificats des importations de 2027 se paient à des prix hebdomadaires encore inconnus. Au prix du troisième trimestre 2026 (82,32 €), retenu ici comme simple repère, chaque tranche de 254 certificats coûte 20 909,28 €.
Le référentiel de 1,364 peut changer pour les importations à partir du 1er janvier 2027 (considérant 10 du règlement d’exécution (UE) 2025/2620). Un importateur qui dépasse le seuil de 50 tonnes en cours d’année doit respecter l’obligation de détention à la fin du trimestre suivant celui du dépassement (article 22, paragraphe 2 bis).
Une insuffisance en fin de trimestre n’entraîne aucune amende par tonne : la Commission informe l’autorité compétente via le registre, et celle-ci laisse un mois au déclarant pour compléter (article 22, paragraphe 3). Une infraction grave ou répétée peut justifier le retrait du statut (article 17, paragraphe 8).
La DGEC parle d’« obligation de détention d’un stock de certificats » et annonce une première vérification le 1er avril 2027 ; la date légale est la fin du trimestre, soit le 31 mars 2027. La page détention trimestrielle détaille la règle, et la page modèles propose un tableau de suivi des certificats.
Restituer les certificats MACF : au plus tard le 30 septembre 2027
Au plus tard le 30 septembre de chaque année, le déclarant MACF autorisé présente sa déclaration MACF et restitue les certificats correspondant aux émissions intrinsèques de l’année précédente ; la première échéance est le 30 septembre 2027, pour les importations de 2026 (article 6, paragraphe 1, et article 22, paragraphe 1).
Selon l’article 3, point 25), la restitution est l’imputation de certificats MACF sur les émissions intrinsèques déclarées. Elle se fait dans le registre MACF, puis la Commission retire les certificats restitués (article 22, paragraphe 1).
Ne confondez pas la déclaration MACF annuelle avec le rapport MACF trimestriel : ce rapport appartenait à la période transitoire et a pris fin avec le quatrième trimestre 2025. La page déclaration MACF détaille son contenu.
Les cinq étapes de la restitution sont listées ci-dessous.
- Établissez les émissions intrinsèques. Sur valeurs par défaut, aucun vérificateur n’est nécessaire ; sur émissions réelles, un vérificateur accrédité au titre du règlement délégué (UE) 2025/2551 vérifie les données selon le règlement d’exécution (UE) 2025/2546. L’enregistrement des vérificateurs dans le registre MACF est ouvert depuis le 1er septembre 2026 (article 10 bis, paragraphe 1).
- Calculez le nombre net de certificats. Déduisez l’ajustement dans le cadre de l’allocation à titre gratuit et toute réduction au titre du prix du carbone effectivement payé dans un pays tiers (article 9) ; le résultat ne peut pas être négatif.
- Contrôlez votre solde. Le compte doit contenir au moins le nombre net de certificats ; achetez la différence avant de déposer la déclaration.
- Déposez la déclaration MACF. Elle indique les quantités par type de marchandise et pays d’origine, les émissions intrinsèques, les certificats restitués et les justificatifs d’une éventuelle réduction (article 6).
- Conservez les justificatifs. Déclarations en douane, rapports de vérification, achats de certificats et preuves de l’article 9 se conservent jusqu’à la fin de la quatrième année suivant l’année au cours de laquelle la déclaration a été ou aurait dû être présentée (article 7, paragraphes 5 et 6, et article 9, paragraphe 3).
Que se passe-t-il si vous ne restituez pas assez de certificats ?
Le déclarant MACF autorisé qui ne restitue pas les certificats dus au 30 septembre paie, pour chaque certificat manquant, une amende identique à l’amende sur les émissions excédentaires du SEQE de l’UE, soit 100 € par tonne équivalent CO2 avant indexation sur l’indice européen des prix à la consommation (article 26, paragraphe 1).
L’article 26, paragraphe 1, ne fixe lui-même aucun montant : il renvoie à l’article 16, paragraphes 3 et 4, de la directive 2003/87/CE. Le paiement ne libère pas de la restitution (article 26, paragraphe 3).
Pour 500 certificats manquants, l’amende atteint 50 000 € avant indexation, et l’achat des 500 certificats coûte encore 41 160 € au prix du troisième trimestre 2026 : au total 91 160 € avant indexation, soit 182,32 € par certificat.
L’autorité compétente peut réduire l’amende lorsque l’erreur vient d’un exploitant, d’un vérificateur ou de la personne indépendante qui certifie le prix du carbone (article 26, paragraphe 1 bis).
Une personne autre qu’un déclarant MACF autorisé paie trois à cinq fois ce montant, soit 300 à 500 € par certificat avant indexation (article 26, paragraphe 2).
L’importateur sans statut qui dépasse 50 tonnes paie cette amende sur toutes les émissions de l’année civile, et le paiement le libère de la déclaration et de la restitution pour ces importations (article 26, paragraphe 2 bis).
Le nombre de certificats est alors calculé par l’autorité à partir de la masse nette et des valeurs par défaut, ajustement compris (article 26, paragraphe 4 bis).
En France, la DGEC, autorité compétente, prononce les amendes de l’article 26 ; la douane (DGDDI) contrôle le statut au dédouanement et traite les infractions douanières. En Belgique, l’autorité compétente est le SPF Santé publique ; au Luxembourg, l’Administration de l’environnement.
Le rapport au Président de la République sur l’ordonnance n° 2026-326 du 29 avril 2026 indique que « ce texte ne crée aucune sanction » : l’article 26 du règlement s’applique directement. La page sanctions MACF détaille chaque cas.
Rachat des certificats MACF excédentaires
Sur demande présentée au plus tard le 31 octobre de l’année de restitution, l’État membre d’établissement rachète les certificats excédentaires au prix payé à l’achat ; la Commission exécute le rachat sur la plateforme centrale commune pour son compte (article 23, paragraphes 1 et 3).
Le nombre rachetable est limité au nombre de certificats que le déclarant était tenu d’acheter au titre de l’article 22, paragraphe 2, au cours de l’année civile de l’achat (article 23, paragraphe 2).
La limite est un nombre, pas un pourcentage : un déclarant dont les émissions cumulées de 2027 atteignent 2 000 t CO2e était tenu d’en acheter 1 000, et ne peut donc faire racheter plus de 1 000 de ses achats de 2027.
La version française de l’article 23, paragraphe 2, mentionne l’année civile précédant l’achat ; les versions anglaise et allemande visent l’année de l’achat.
Le rachat rembourse le prix d’achat, pas le prix du jour : un certificat acheté 75 € est racheté 75 €, même si le prix est monté à 85 €. Les certificats achetés en 2027 au titre des émissions de 2026 ne peuvent être rachetés qu’en 2027 (article 23, paragraphe 2 bis).
Un déclarant qui a acheté des certificats en prévision d’un dépassement du seuil de 50 tonnes qui ne s’est pas produit obtient, sur demande, le rachat de la totalité de ces certificats. Le projet de règlement délégué limiterait les demandes à une par an.
La DGEC (webinaire n° 9 du 10 novembre 2026) mentionne une demande de rachat au « 30 octobre », un plafond fixé pour 2026 à la moitié des émissions déclarées en valeurs par défaut, et un remboursement entre le 1er novembre et le 15 décembre sur un compte déjà utilisé pour acheter des certificats.
Ce sont des indications de la DGEC : le règlement fixe le 31 octobre (article 23, paragraphe 1) et la limite de l’article 23, paragraphe 2.
Annulation des certificats MACF le 1er novembre
Chaque 1er novembre, la Commission annule les certificats achetés au cours de l’avant-dernière année civile et encore présents sur le compte, sans compensation ; ceux achetés pour les émissions de 2026 sont annulés le 1er novembre 2027 (article 24, paragraphes 1 et 2).
La durée pendant laquelle un certificat peut être conservé dépend de la date d’achat : environ 33 mois pour un certificat acheté le 1er février 2027, environ 22 mois pour un certificat acheté fin décembre 2027, tous deux annulés le 1er novembre 2029.
Le premier cycle est plus court : les certificats achetés en 2027 pour les émissions de 2026, ni restitués au 30 septembre 2027 ni rachetés au 31 octobre 2027, sont annulés le 1er novembre 2027. Il est donc impossible de constituer une réserve de certificats achetés à bas prix.
Le calendrier d’annulation des trois premières années d’achat figure dans le tableau ci-dessous.
| Année d’achat | Annulation (article 24, paragraphe 1) | Exception du premier cycle |
|---|---|---|
| 2027 | 1er novembre 2029 | Certificats achetés pour les émissions de 2026 : 1er novembre 2027 (article 24, paragraphe 2) |
| 2028 | 1er novembre 2030 | Aucune |
| 2029 | 1er novembre 2031 | Aucune |
Calendrier des certificats MACF de 2026 à 2029
Douze dates encadrent le cycle des certificats MACF, de la publication du premier prix trimestriel le 7 avril 2026 à l’annulation des certificats achetés en 2027 le 1er novembre 2029.
| Date | Étape |
|---|---|
| 7 avril 2026 | Publication du prix du T1 2026 : 75,36 € |
| 6 juillet 2026 | Publication du prix du T2 2026 : 75,28 € |
| 1er septembre 2026 | Ouverture de l’enregistrement des vérificateurs dans le registre MACF |
| 5 octobre 2026 | Publication du prix du T3 2026 : 82,32 € |
| 4 janvier 2027 | Publication attendue du prix du T4 2026 |
| 1er février 2027 | Ouverture des ventes sur la plateforme centrale commune |
| 31 mars 2027 | Premier contrôle de la détention trimestrielle de 50 % |
| 30 juin 2027 | Deuxième contrôle de la détention trimestrielle |
| 30 septembre 2027 | Première déclaration MACF et restitution pour 2026 ; troisième contrôle de la détention |
| 31 octobre 2027 | Date limite de la demande de rachat |
| 1er novembre 2027 | Annulation des certificats achetés pour les émissions de 2026 |
| 1er novembre 2029 | Annulation des autres certificats achetés en 2027 |
Données et outils pour calculer vos certificats MACF
Émissions intrinsèques et valeurs par défaut
Le nombre de certificats découle des émissions intrinsèques : chaque tonne de CO2e qui reste après l’ajustement et une éventuelle réduction au titre de l’article 9 exige un certificat. La page émissions intrinsèques explique le calcul par marchandise et par installation selon l’annexe IV du règlement.
Sans données réelles du fournisseur, la déclaration repose sur les valeurs par défaut, fixées par pays d’origine et code NC, avec une majoration de 10 % en 2026, 20 % en 2027 et 30 % à partir de 2028 (1 % pour les engrais).
Pour les demi-produits en acier (7207 11 14), elles vont de 2,118 t CO2e par tonne pour la Corée du Sud à 2,310 pour la Turquie et 4,270 pour l’Inde, avant majoration.
Où trouver le référentiel de votre marchandise ?
Le référentiel du MACF figure au point 5.3 de l’annexe du règlement d’exécution (UE) 2025/2620 : colonne B avec les valeurs par défaut, colonne A avec les émissions réelles. La page référentiels du MACF les présente par marchandise.
Seuil de minimis et outils
Un importateur dont la masse nette cumulée ne dépasse pas 50 tonnes par année civile, tous codes NC confondus, n’achète pas de certificats (article 2 bis et annexe VII, point 1) ; il déclare l’exemption dans la déclaration en douane, en France avec le code Y137. Voir la page seuil de minimis.
Les outils MACF de ce site réunissent le calculateur, la recherche de codes NC et le suivi du prix des certificats. La DGEC publie aussi un calculateur officiel en tableur, dont la vue par défaut utilise un prix arbitraire de 80 € : vérifiez le prix saisi avant d’utiliser son résultat.
Questions fréquentes sur les certificats MACF
Peut-on revendre des certificats MACF à une autre entreprise ?
Non. Le règlement (UE) 2023/956 ne prévoit aucun transfert de certificats MACF entre déclarants. La seule possibilité de s’en défaire est le rachat de l’article 23 : l’État membre d’établissement rachète les certificats excédentaires au prix d’achat, sur demande présentée au plus tard le 31 octobre de l’année de restitution, et la Commission exécute le rachat sur la plateforme centrale commune. Les quotas du SEQE de l’UE, eux, s’échangent librement.
Faut-il détenir des certificats MACF pour les importations de 2026 ?
Non. La détention trimestrielle de l’article 22, paragraphe 2, s’applique à partir de 2027 ; le premier contrôle a lieu au 31 mars 2027 et porte sur les marchandises importées depuis le 1er janvier 2027. Les émissions des importations de 2026 forment la première obligation de restitution, due au plus tard le 30 septembre 2027, aux prix trimestriels de 2026.
Le prix d’un certificat MACF change-t-il après l’achat ?
Non. Le coût d’un certificat reste le prix payé, que le registre MACF enregistre avec la date de vente (article 20, paragraphe 5). Les variations ultérieures du prix des quotas du SEQE de l’UE ne modifient pas le coût des certificats déjà achetés ; seuls les certificats encore à acheter y sont exposés.
Les certificats MACF sont-ils des quotas du SEQE de l’UE ?
Non. Les quotas du SEQE de l’UE sont des droits d’émission négociables détenus par les exploitants d’installations dans l’Union ; les certificats MACF sont des instruments non négociables que les importateurs restituent. Les deux ne sont liés que par le prix : le prix du certificat MACF découle des enchères de quotas, en moyenne trimestrielle pour 2026 et hebdomadaire à partir de 2027.
Qui n’a pas besoin de certificats MACF ?
Deux situations dispensent de certificats : l’importateur qui reste sous le seuil de minimis de 50 tonnes par année civile, sauf pour l’électricité et l’hydrogène, jamais exemptés (article 2 bis, paragraphe 4), et les marchandises originaires de Suisse, d’Islande, du Liechtenstein ou de Norvège au sens des règles d’origine non préférentielle de l’Union (article 2, paragraphe 4, et annexe III, point 1). Une entreprise suisse qui importe dans l’Union des marchandises d’un autre pays tiers reste soumise au MACF.
Peut-on utiliser les valeurs par défaut pour calculer les certificats ?
Oui. Un importateur sans données réelles de ses fournisseurs utilise les valeurs par défaut de l’annexe I du règlement d’exécution (UE) 2025/2621, remplacée par le règlement d’exécution (UE) 2026/1740, avec la majoration de 10 % en 2026, 20 % en 2027 et 30 % à partir de 2028 (1 % pour les engrais). La majoration s’ajoute avant l’ajustement et se paie donc au prix plein. Une déclaration sur valeurs par défaut n’exige aucun vérificateur ; comparez les deux voies pour chaque marchandise.
Que se passe-t-il si la déclaration MACF sous-estime les émissions ?
Une sous-estimation laisse des certificats non restitués. La Commission et l’autorité compétente peuvent réexaminer une déclaration jusqu’à la fin de la quatrième année suivant l’année où elle devait être présentée (article 19, paragraphe 2). Si le nombre déclaré est inexact, l’autorité fixe le nombre correct et demande les certificats manquants dans un délai d’un mois (article 19, paragraphe 5). L’amende de 100 € avant indexation par certificat manquant s’applique, réductible en cas d’erreur d’un tiers (article 26, paragraphe 1 bis).
Le prix du carbone payé dans le pays d’origine réduit-il le nombre de certificats ?
Pas encore, en pratique. L’article 9 permet une réduction pour un prix du carbone effectivement payé dans un pays tiers, mais l’acte d’exécution, publié en projet le 13 mai 2026, n’était pas adopté au 13 novembre 2026, et aucun prix du carbone d’un pays tiers n’est reconnu. À partir de 2027, la Commission pourra fixer des prix annuels par défaut du carbone (article 9, paragraphe 4). La page réduction au titre du prix du carbone suit le dossier.