L’allocation de quotas à titre gratuit du SEQE de l’UE (système d’échange de quotas d’émission de l’UE, EU ETS) disparaît par étapes entre 2026 et 2034 pour les marchandises couvertes par le MACF (mécanisme d’ajustement carbone aux frontières, CBAM en anglais) : les producteurs de l’Union en conservent 97,5 % en 2026 et plus rien à partir de 2034.
Cette part conservée est le facteur MACF, fixé à l’article 10 bis, paragraphe 1 bis, de la directive 2003/87/CE. Il suit huit paliers décroissants (97,5 %, 95 %, 90 %, 77,5 %, 51,5 %, 39 %, 26,5 %, 14 %), puis aucun facteur MACF ne s’applique à partir de 2034.
Quel est le lien entre l’allocation gratuite et le MACF ? Les deux mécanismes sont liés dès leur conception.
Tant que les producteurs de l’Union reçoivent des quotas sans payer, l’importateur retranche un ajustement dans le cadre de l’allocation à titre gratuit du nombre de certificats MACF qu’il doit restituer (article 31 du règlement (UE) 2023/956 du Parlement européen et du Conseil du 10 mai 2023 établissant un mécanisme d’ajustement carbone aux frontières).
Par tonne de marchandise, cet ajustement vaut facteur MACF × facteur de correction transsectoriel × référentiel du MACF (benchmark). C’est une quantité fixée sur le référentiel, pas un pourcentage des émissions de l’importateur.
Deux pourcentages ne doivent pas être confondus. Le facteur MACF est la part de l’allocation conservée : 97,5 % en 2026. La part supprimée est son complément : 2,5 % en 2026 et 100 % à partir de 2034.
Seule une marchandise dont les émissions intrinsèques égalent son référentiel paie 2,5 % de ses émissions brutes en 2026 ; toute tonne équivalent CO2 (t CO2e) au-dessus du référentiel, majoration des valeurs par défaut comprise, est due au prix plein du certificat.
La DGEC, autorité compétente pour la France, met elle-même en garde dans son guide pratique importateurs de janvier 2026 : « Erreur courante : penser que, pour les importations de 2026, seules 2,5% des émissions importées seront redevables du MACF ».
Cette page donne le calendrier complet, le coût net par tonne année par année pour l’acier, les engrais et le ciment importés sur valeurs par défaut, la proposition de révision en cours et ce que ce calendrier change pour vos contrats d’achat.
Proposition COM(2026) 616 : une suppression plus lente, jusqu’en 2038 (proposition non adoptée)
Le 17 juillet 2026, la Commission européenne a publié la proposition COM(2026) 616 de révision du SEQE de l’UE pour la phase 5, qui ralentirait la suppression décrite sur cette page.
La proposition réintroduirait, à partir de 2028, 15 % de l’allocation gratuite supprimée pour les secteurs du MACF et repousserait la fin de la suppression de 2034 à 2038, ce qui ralentirait d’autant la montée en charge du MACF.
Notre analyse de la révision du SEQE de phase 5 (en anglais) détaille la proposition et ses effets sur le MACF.
Le tableau ci-dessous place les facteurs proposés à côté du droit en vigueur ; rien ne changerait pour 2026 et 2027.
| Année | Facteur MACF, droit en vigueur | Facteur MACF, COM(2026) 616 (proposition non adoptée) |
|---|---|---|
| 2026 | 97,5 % | 97,5 % |
| 2027 | 95 % | 95 % |
| 2028 | 90 % | 91,5 % |
| 2029 | 77,5 % | 81 % |
| 2030 | 51,5 % | 59 % |
| 2031 | 39 % | 48 % |
| 2032 | 26,5 % | 37,5 % |
| 2033 | 14 % | 27 % |
| De 2034 à 2037 | Aucun facteur ne s’applique | 15 % |
| À partir de 2038 | Aucun facteur ne s’applique | 0 % |
Sources : article 10 bis, paragraphe 1 bis, de la directive 2003/87/CE ; article 1er, point 15), sous b), i), de la proposition COM(2026) 616.
La proposition COM(2026) 616 n’est pas adoptée. Les ministres de l’environnement de l’UE en ont débattu le 12 octobre 2026 sans prendre de décision, et la présidence irlandaise du Conseil vise une orientation générale (la position de négociation du Conseil) lors du Conseil Environnement de décembre.
Le compte rendu de ce débat (en anglais) donne l’état des discussions. Le Conseil et le Parlement européen peuvent modifier chaque chiffre proposé.
Le calendrier de l’article 10 bis, paragraphe 1 bis, de la directive 2003/87/CE reste le droit applicable (état vérifié le 13 octobre 2026), et chaque tableau et chaque coût de cette page le suivent. Traitez la proposition comme un scénario de planification : ce site n’a calculé aucun coût sur les facteurs proposés.
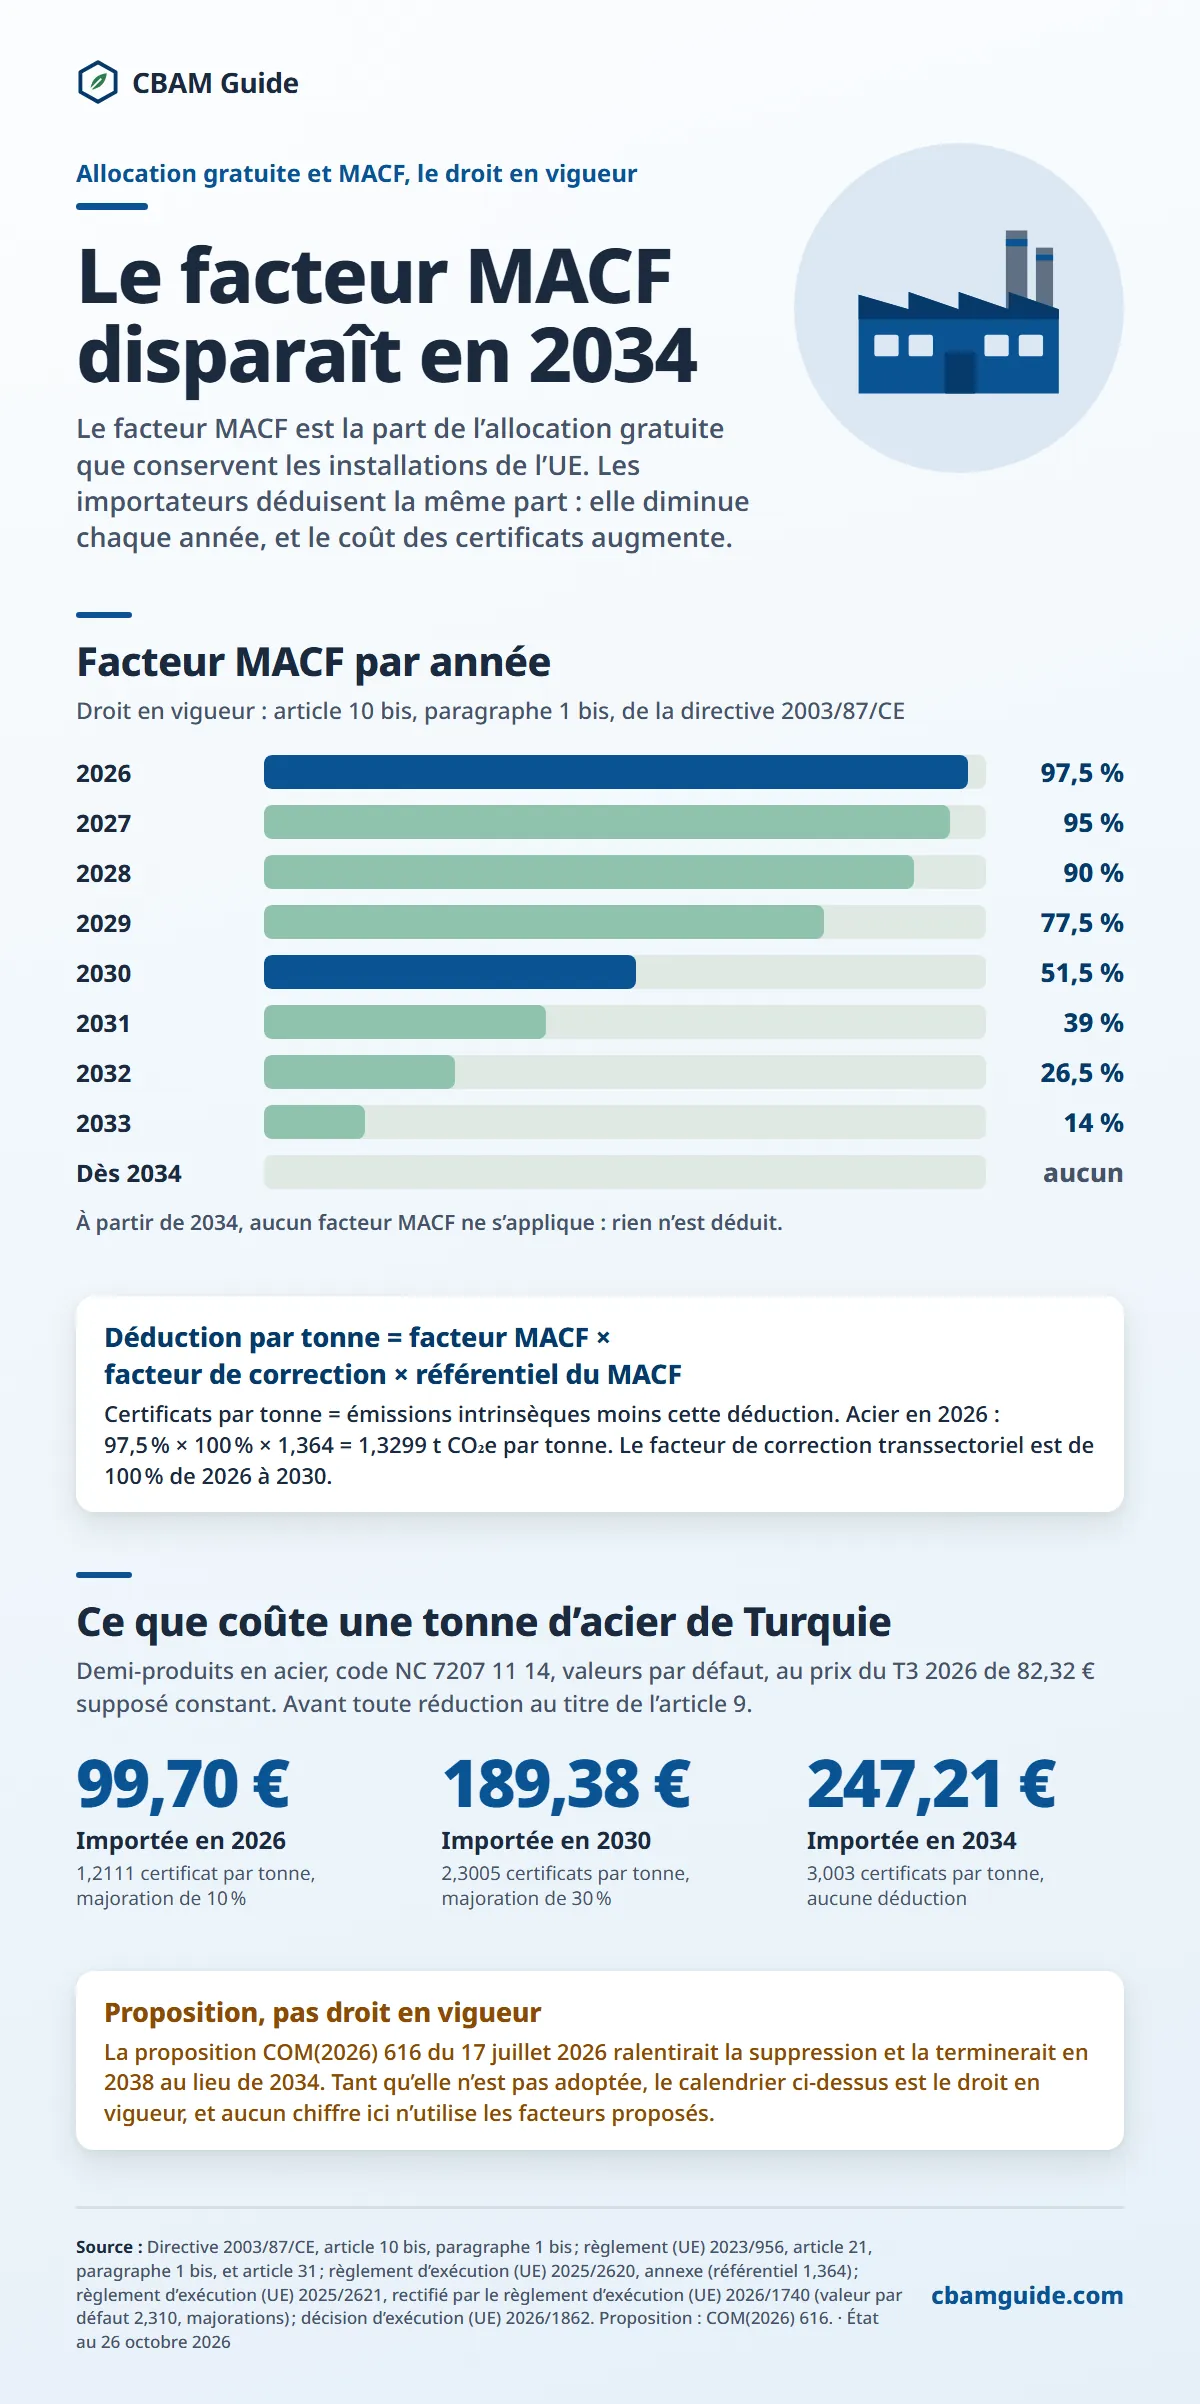
Version texte de cette infographie
Facteur MACF par année
Droit en vigueur : article 10 bis, paragraphe 1 bis, de la directive 2003/87/CE
- 2026 : 97,5 %
- 2027 : 95 %
- 2028 : 90 %
- 2029 : 77,5 %
- 2030 : 51,5 %
- 2031 : 39 %
- 2032 : 26,5 %
- 2033 : 14 %
- Dès 2034 : aucun
À partir de 2034, aucun facteur MACF ne s’applique : rien n’est déduit.
Déduction par tonne = facteur MACF × facteur de correction × référentiel du MACF : Certificats par tonne = émissions intrinsèques moins cette déduction. Acier en 2026 : 97,5 % × 100 % × 1,364 = 1,3299 t CO₂e par tonne. Le facteur de correction transsectoriel est de 100 % de 2026 à 2030.
Ce que coûte une tonne d’acier de Turquie
Demi-produits en acier, code NC 7207 11 14, valeurs par défaut, au prix du T3 2026 de 82,32 € supposé constant. Avant toute réduction au titre de l’article 9.
- 99,70 € : Importée en 2026 (1,2111 certificat par tonne, majoration de 10 %)
- 189,38 € : Importée en 2030 (2,3005 certificats par tonne, majoration de 30 %)
- 247,21 € : Importée en 2034 (3,003 certificats par tonne, aucune déduction)
Proposition, pas droit en vigueur : La proposition COM(2026) 616 du 17 juillet 2026 ralentirait la suppression et la terminerait en 2038 au lieu de 2034. Tant qu’elle n’est pas adoptée, le calendrier ci-dessus est le droit en vigueur, et aucun chiffre ici n’utilise les facteurs proposés.
Qu’est-ce que l’allocation gratuite du SEQE de l’UE et pourquoi disparaît-elle ?
L’allocation de quotas à titre gratuit est l’attribution sans contrepartie financière de quotas du SEQE de l’UE aux producteurs établis dans l’Union, prévue à l’article 10 bis de la directive 2003/87/CE pour protéger les industries à forte intensité énergétique contre les fuites de carbone, en l’absence de prix mondial du carbone.
Elle a protégé les aciéristes, les cimentiers, les producteurs d’aluminium et les fabricants d’engrais de l’Union contre le coût plein du SEQE, face à des concurrents établis dans des pays sans prix du carbone. Elle laisse pourtant subsister une asymétrie.
Un aciériste d’un pays tiers sans prix du carbone qui exporte vers l’Union ne paie aucun prix du carbone, tandis que son concurrent européen paie un coût SEQE réduit par ses quotas gratuits : l’écart est plus faible qu’avec une exposition pleine au SEQE, mais il reste un désavantage pour le producteur de l’Union.
Le MACF comble cet écart en appliquant un coût carbone aux importations. L’allocation gratuite disparaît au rythme où le MACF monte en charge, de sorte que les deux mécanismes envoient le même signal concurrentiel pendant toute la transition.
Le fonctionnement des quotas et leur lien avec le prix des certificats sont expliqués sur la page SEQE de l’UE et MACF.
La suppression trouve son fondement dans l’article 10 bis, paragraphe 1 bis, de la directive 2003/87/CE, qui lie le calendrier à l’entrée du MACF en période définitive le 1er janvier 2026.
En l’état du droit, la suppression n’a rien de discrétionnaire : chaque année du calendrier est fixée par la directive. La proposition COM(2026) 616 modifierait ce calendrier à partir de 2028 si elle était adoptée, mais elle reste en codécision et ne change pas la situation juridique actuelle.
Calendrier complet de la suppression de l’allocation gratuite, de 2026 à 2034
L’article 10 bis, paragraphe 1 bis, de la directive 2003/87/CE fixe un facteur MACF pour chaque année civile de 2026 à 2033, puis aucun à partir de 2034.
Le tableau ci-dessous donne, pour chaque année, le facteur MACF, la part supprimée et le coût net par tonne de trois marchandises importées sur valeurs par défaut, au prix officiel du troisième trimestre 2026, 82,32 € par t CO2e (publié le 5 octobre 2026) : demi-produits en acier non allié de Turquie (code NC 7207 11 14), urée d’Égypte (code NC 3102 10 19) et ciment Portland gris d’origine « Autres pays et territoires » (code NC 2523 29 00).
Le coût net suit la formule légale : certificats = max[0 ; émissions intrinsèques spécifiques moins ajustement dans le cadre de l’allocation à titre gratuit moins terme du prix du carbone de l’article 9] × masse (article 6, paragraphe 2, point c), et article 31 du règlement (UE) 2023/956 ; règlement d’exécution (UE) 2025/2620).
Pour les demi-produits turcs en 2026, la valeur par défaut est de 2,310 t CO2e par tonne, soit 2,310 × 1,10 = 2,541 avec la majoration de 10 %. L’ajustement vaut 0,975 × 1,00 × 1,364 = 1,3299. Il reste 1,2111 certificat par tonne, soit 99,70 €.
| Année | Facteur MACF (allocation conservée) | Part de l’allocation supprimée | Turquie (Türkiye), demi-produits en acier, 7207 11 14 | Égypte, urée, 3102 10 19 | Autres pays et territoires, ciment Portland gris, 2523 29 00 |
|---|---|---|---|---|---|
| 2025 | 100 % | 0 % | Aucun certificat (période transitoire) | Aucun certificat | Aucun certificat |
| 2026 | 97,5 % | 2,5 % | 99,70 €/t | 43,17 €/t | 76,94 €/t |
| 2027 | 95 % | 5 % | 121,52 €/t | 45,03 €/t | 90,17 €/t |
| 2028 | 90 % | 10 % | 146,15 €/t | 48,74 €/t | 104,76 €/t |
| 2029 | 77,5 % | 22,5 % | 160,19 €/t | 58,02 €/t | 111,61 €/t |
| 2030 | 51,5 % | 48,5 % | 189,38 €/t | 77,33 €/t | 125,87 €/t |
| 2031 | 39 % | 61 % | Pas encore calculable | Pas encore calculable | Pas encore calculable |
| 2032 | 26,5 % | 73,5 % | Pas encore calculable | Pas encore calculable | Pas encore calculable |
| 2033 | 14 % | 86 % | Pas encore calculable | Pas encore calculable | Pas encore calculable |
| 2034 | Aucun facteur MACF | 100 % | 247,21 €/t | 115,57 €/t | 154,10 €/t |
Sources : article 10 bis, paragraphe 1 bis, de la directive 2003/87/CE ; valeurs par défaut de l’annexe I du règlement d’exécution (UE) 2025/2621, remplacée par le règlement d’exécution (UE) 2026/1740 : 2,310 (Turquie), 1,390 (urée, Égypte), 1,440 (ciment, « Autres pays et territoires », la ligne turque portant un tiret) ; majoration de 10 % (2026), 20 % (2027) et 30 % (à partir de 2028), 1 % chaque année pour l’urée ; référentiels par défaut 1,364 (mode de production (C), BF/BOF), 0,902 et 0,666 (règlement d’exécution (UE) 2025/2620, annexe, point 5.3, colonne B) ; facteur de correction transsectoriel de 100 % de 2026 à 2030 (décision d’exécution (UE) 2026/1862). Calcul cbamguide.com selon la méthode légale.
Le prix du certificat et les référentiels sont maintenus constants, bien que le considérant 10 du règlement d’exécution (UE) 2025/2620 prévoie des référentiels mis à jour pour les marchandises importées à partir de 2027. Aucun facteur de correction transsectoriel n’est fixé pour 2031 à 2033. En 2034, l’ajustement est nul : le coût est la valeur par défaut majorée (3,003 pour l’acier turc) × le prix.
Le coût net de 2026, 99,70 € par tonne pour l’acier turc, représente 47,7 % du coût brut de 209,18 € (2,541 × 82,32 €), et non 2,5 %. En 2034, il atteint 247,21 € par tonne au prix du troisième trimestre 2026, près de deux fois et demie le niveau de 2026.
Traiter 2026 comme une « année à faible coût » est une erreur de lecture : le coût est significatif dès la première année et augmente chaque année, avec la plus forte marche du facteur MACF entre 2029 et 2030.
Pour l’urée, la hausse vient uniquement du facteur MACF, puisque la majoration des engrais reste de 1 % chaque année.
Le coût de l’urée égyptienne passe de 43,17 € à 77,33 € par tonne entre 2026 et 2030 (+79 %), alors que celui de l’acier turc, poussé aussi par la majoration qui passe de 10 % à 30 %, augmente de 90 %.
Pour vos propres codes NC et volumes, le calculateur MACF applique la même formule sur toute la période 2026 à 2034.
Comment le facteur MACF agit sur le nombre de certificats MACF
Le facteur MACF réduit le nombre de certificats MACF que le déclarant MACF autorisé restitue, mais il agit à travers le référentiel, jamais directement sur les émissions déclarées.
Selon la méthode du règlement d’exécution (UE) 2025/2620, l’allocation intégrée spécifique à titre gratuit vaut facteur MACF × facteur de correction transsectoriel × référentiel du MACF, et elle est soustraite des émissions intrinsèques des marchandises importées.
Cette déduction n’existe que parce que les producteurs concurrents de l’Union reçoivent encore des quotas gratuits au niveau du référentiel. Le détail du calcul figure sur la page certificats MACF.
Ce couplage a une conséquence précise. À mesure que l’allocation gratuite des producteurs de l’Union diminue, leur propre coût carbone augmente ; le MACF suit cette hausse en abaissant le facteur MACF au même rythme, ce qui réduit la déduction de l’importateur.
La relation concurrentielle entre producteurs de l’Union et exportateurs des pays tiers reste donc à peu près stable pendant toute la suppression, ce qui est l’objectif affiché. Ce qui change, c’est le niveau absolu du coût pour tous.
Le calcul se fait au niveau du référentiel. La déduction dépend du référentiel du MACF fixé pour chaque code NC au point 5.3 de l’annexe du règlement d’exécution (UE) 2025/2620, et non de l’allocation reçue par un producteur précis de l’Union ni des émissions de l’importateur.
Sur valeurs par défaut s’applique le référentiel par défaut de la colonne B, pour le mode de production indiqué dans la ligne du pays à l’annexe I. Sur émissions réelles s’applique le référentiel de procédé de la colonne A, plus l’ajustement intégré dans les précurseurs.
Quel effet sur les contrats d’achat pluriannuels ?
Un contrat signé en 2026 à un prix qui intègre le coût MACF de 2026 sera structurellement sous-évalué en 2029. Pour des demi-produits turcs (code NC 7207 11 14, valeurs par défaut), un contrat de trois ans calculé sur 99,70 € par tonne en 2026 se heurte à un coût de 160,19 € par tonne en 2029 au même prix du certificat, parce que la majoration passe à 30 % et que le facteur MACF tombe à 77,5 %. Intégrez l’ensemble du calendrier dans tout contrat dont la durée dépasse 24 mois. Les valeurs de départ sont expliquées sur la page référentiels du MACF.
Coût net par secteur : 2026, 2030 et 2034
La suppression de l’allocation gratuite touche chaque marchandise selon l’écart entre ses émissions intrinsèques et son référentiel : le calendrier du facteur MACF est identique pour toutes, mais le coût absolu ne l’est pas.
Les marchandises couvertes par le règlement (UE) 2023/956 portent des valeurs par défaut et des référentiels très différents. L’électricité ne bénéficie d’aucun ajustement dans le cadre de l’allocation à titre gratuit (article premier, paragraphe 2, du règlement d’exécution (UE) 2025/2620).
Le tableau ci-dessous compare le coût net par tonne de six marchandises importées sur valeurs par défaut à trois étapes de la suppression, au prix officiel du troisième trimestre 2026, 82,32 € par t CO2e.
| Origine et marchandise (code NC) | Valeur par défaut / référentiel par défaut (t CO2e/t) | Coût net 2026 (facteur MACF 97,5 %) | Coût net 2030 (facteur MACF 51,5 %) | Coût net 2034 (aucun facteur MACF) |
|---|---|---|---|---|
| Turquie, demi-produits en acier (7207 11 14) | 2,310 / 1,364 | 99,70 €/t | 189,38 €/t | 247,21 €/t |
| Corée du Sud, produits laminés à chaud (7208) | 2,118 / 1,370 | 81,83 €/t | 168,58 €/t | 226,66 €/t |
| Autres pays et territoires, ciment Portland gris (2523 29 00) | 1,440 / 0,666 | 76,94 €/t | 125,87 €/t | 154,10 €/t |
| Chine, aluminium sous forme brute (7601) | 3,000 / 1,423 | 157,44 €/t | 260,72 €/t | 321,05 €/t |
| Égypte, urée (3102 10 19) | 1,390 / 0,902 | 43,17 €/t | 77,33 €/t | 115,57 €/t |
| Autres pays et territoires, hydrogène (2804 10 00) | 17,740 / 5,089 | 1 197,94 €/t | 1 682,72 €/t | 1 898,46 €/t |
Les valeurs par défaut sont les émissions totales de l’annexe I du règlement d’exécution (UE) 2025/2621, remplacée par le règlement d’exécution (UE) 2026/1740. Les référentiels sont ceux de la colonne B du point 5.3 de l’annexe du règlement d’exécution (UE) 2025/2620, pour le mode de production indiqué par la ligne du pays : (C), haut fourneau, pour les deux lignes d’acier, et (K), aluminium primaire, pour l’aluminium. Majoration de 10 % en 2026 et de 30 % à partir de 2028 (urée : 1 % chaque année). « Autres pays et territoires » est le tableau de l’annexe I applicable aux origines sans tableau propre.
Le prix et les référentiels sont maintenus constants. Le coût de 2034 est la valeur par défaut majorée × le prix, puisque l’ajustement est nul. Tous les coûts s’entendent avant toute réduction au titre de l’article 9 et varient avec le prix du certificat.
L’hydrogène se distingue parce que sa valeur par défaut dépasse de loin son référentiel. La valeur « Autres pays et territoires » de 17,740 t CO2e par tonne représente plus de sept fois la valeur par défaut des demi-produits turcs, pour un référentiel de 5,089.
Au prix du troisième trimestre 2026, l’hydrogène importé sur cette valeur coûte 1 197,94 € par tonne en 2026 et 1 898,46 € en 2034.
Dans un scénario de sensibilité à 126 € par t CO2e (hypothèse de planification retenue par ce site pour 2030, et non prévision), l’obligation de 2030, soit 20,44 certificats par tonne, coûterait 2 575,59 €.
Ce que ces chiffres signifient pour les importateurs en France et en Belgique
La France est le premier importateur de l’Union pour les engrais couverts par le MACF : 1,19 milliard d’euros en 2025, soit 14,3 % des importations extra-UE, et 3,14 millions de tonnes.
Elle est troisième pour le ciment et le clinker (136 millions d’euros, 12,7 %) et quatrième pour l’aluminium (1,93 milliard d’euros, 6,4 %). Source : Eurostat, importations de l’UE de marchandises couvertes par le MACF (codes de l’annexe I) déclarées par la France, 2025 (Comext DS-045409, extraction du 12 octobre 2026).
La Belgique est troisième pour le fer et l’acier, y compris le minerai de fer aggloméré : 6,22 milliards d’euros en 2025, soit 9,9 % des importations extra-UE (même source, déclarées par la Belgique).
Ce sont des statistiques commerciales, pas des déclarations MACF : l’État membre déclarant est celui du dédouanement. Pour un importateur d’engrais en France, la ligne de l’urée montre l’enjeu : une hausse portée entièrement par le facteur MACF. Le profil national figure sur la page MACF en France.
Newsletter en anglais : alertes sur le prix des certificats MACF et changements de réglementation qui comptent, avec chaque semaine l’actualité du MACF. Aucun spam, désinscription possible à tout moment.
Pour ces alertes, nous n’enregistrons que votre adresse e-mail. Politique de confidentialité (en anglais)
La marche de 2029 à 2030 : pourquoi l’anticiper dès maintenant
Le passage de 2029 à 2030 est la plus forte marche annuelle de tout le calendrier : le facteur MACF tombe de 77,5 % à 51,5 %, et la part supprimée fait plus que doubler en un an, de 22,5 % à 48,5 %.
Pour les demi-produits turcs sur valeurs par défaut (code NC 7207 11 14), cette marche ajoute 29,19 € par tonne en une seule année civile, de 160,19 € à 189,38 € au prix de 82,32 €.
Pour l’aluminium sous forme brute de Chine (code NC 7601), elle ajoute 30,46 € par tonne, de 230,26 € à 260,72 €. Elle frappe la même année toute marchandise MACF dotée d’un référentiel.
Cette marche a trois conséquences pour la planification.
- Décarbonation des approvisionnements : les décisions qui demandent de trois à cinq ans (passer à des fournisseurs d’acier bas carbone, obtenir des données d’émissions vérifiées des producteurs, investir dans des changements de procédé) doivent commencer au plus tard en 2026 pour produire leur effet avant 2030.
- Modèles financiers : un modèle qui retient le coût MACF de 2026 ou 2027 comme rythme de croisière sous-estime systématiquement 2030 et au-delà. Modélisez chaque année du calendrier avec la formule légale et plusieurs scénarios de prix du SEQE de l’UE, en vous appuyant sur la prévision du prix des certificats pour 2027.
- Prix du carbone payé dans le pays d’origine : un importateur qui achète dans un pays doté d’un système d’échange de quotas, comme le K-ETS coréen ou le SEQE national chinois, pourra peut-être demander une réduction au titre de l’article 9 pour un prix du carbone effectivement payé. Au 23 octobre 2026, l’acte d’exécution est encore un projet et aucun prix du carbone d’un pays tiers n’est reconnu : un modèle de coût ne doit supposer aucune réduction.
La période de 2026 à 2029 laisse le temps de bâtir les processus de conformité, de qualifier les fournisseurs, d’organiser la vérification et de renégocier les contrats. Les entreprises qui mettent cette période à profit abordent 2030 avec une exposition plus faible que celles qui traitent les premières années comme négligeables.
Ce que la suppression change pour les producteurs de l’Union
Les producteurs de l’Union dans les secteurs du MACF subissent le même calendrier de l’autre côté : leur allocation gratuite est multipliée par le facteur MACF décroissant.
Un aciériste de l’Union qui aurait droit, par exemple, à 1 000 quotas gratuits avec un facteur MACF de 100 % n’en reçoit que 975 en 2026 (une réduction de 2,5 %), 950 en 2027 et aucun en 2034, toutes choses égales par ailleurs.
Les producteurs de l’Union font donc face à un coût carbone qui augmente en valeur absolue, indépendamment de ce qui arrive aux importateurs.
Le résultat visé est l’égalité des conditions de concurrence à la marge : le coût des producteurs de l’Union augmente avec la baisse de l’allocation gratuite, celui des exportateurs des pays tiers augmente au même rythme par le nombre croissant de certificats MACF.
Aucun des deux camps n’obtient d’avantage structurel pendant la transition. Une question reste hors de ce schéma : les fuites de carbone à l’exportation.
Elles surviennent lorsque les producteurs de l’Union exportent hors de l’Union. Un aciériste de l’Union qui exporte vers le Japon ou la Corée du Sud affronte des producteurs locaux qui ne paient aucun prix du carbone équivalent, alors que son propre coût SEQE augmente avec la baisse de l’allocation gratuite. Le MACF ne prévoit aucun remboursement ni aucune compensation pour cette exposition à l’exportation.
Le fonds temporaire de décarbonation proposé par la Commission dans COM(2025) 990 du 17 décembre 2025 soutiendrait les producteurs de l’Union de certains produits d’aluminium, d’engrais, de fer et d’acier qui restent exposés aux fuites de carbone.
Il utiliserait 25 % des recettes tirées par les États membres des certificats MACF pour 2026 et 2027, avec une aide versée en 2028 et 2029 pour les marchandises produites en 2026 et 2027. La proposition ne mentionne jamais les exportations : ce n’est pas un remboursement à l’exportation.
Le Parlement européen a adopté ses amendements en plénière le 15 septembre 2026, par 433 voix contre 97 et 146 abstentions (procédure 2025/0418(COD), rapporteur Pascal Canfin).
Ils étendraient la période d’aide de 2027 à 2029, ajouteraient l’urée, le nitrate d’ammonium et le sulfate d’ammonium aux engrais de la liste de la Commission, ouvriraient le fonds aux opérateurs en aval qui utilisent des marchandises MACF comme intrants et réorienteraient les recettes non utilisées vers la finance climatique internationale de l’Union. Au 12 octobre 2026, le fonds reste une proposition à négocier avec le Conseil.
La page sur le fonds de décarbonation (en anglais) suit ce dossier.
L’ajustement dans le cadre de l’allocation à titre gratuit : la méthode du règlement d’exécution (UE) 2025/2620
La réduction du nombre de certificats MACF se calcule selon la méthode de l’allocation intégrée spécifique à titre gratuit (SEFA en anglais) du règlement d’exécution (UE) 2025/2620, qui convertit le facteur MACF en une déduction concrète, en t CO2e par tonne, pour chaque marchandise.
La méthode utilise des référentiels du MACF qui reflètent l’allocation gratuite que reçoivent les producteurs de l’Union au niveau du référentiel, fixés par code NC au point 5.3 de l’annexe du règlement d’exécution (UE) 2025/2620.
La déduction vaut facteur MACF × facteur de correction transsectoriel × référentiel du MACF et elle est soustraite des émissions intrinsèques spécifiques de la marchandise.
Le facteur de correction transsectoriel est de 100 % pour chaque année de 2026 à 2030 (décision d’exécution (UE) 2026/1862). Le coût MACF reflète ainsi le coût SEQE net d’une production équivalente dans l’Union, pas un coût brut théorique.
Cette méthode est importante à trois titres.
- Elle confirme que le MACF n’est pas un droit de douane carbone sur les émissions brutes, mais un ajustement net calibré sur les conditions de concurrence dans l’Union.
- La déduction est fixe par tonne de marchandise et n’augmente pas avec les émissions déclarées : la majoration des valeurs par défaut et toute t CO2e au-dessus du référentiel sont dues en totalité.
- La déduction change d’une année à l’autre : le facteur MACF baisse, et le considérant 10 du règlement d’exécution (UE) 2025/2620 prévoit des référentiels mis à jour pour les marchandises importées à partir du 1er janvier 2027.
Allocation gratuite et obligations de l’importateur : questions fréquentes
La suppression de l’allocation gratuite change-t-elle ce que l’importateur doit faire en 2026 ?
Non : elle change l’ampleur financière des obligations MACF, pas les démarches. L’importateur qui dépasse le seuil de minimis de 50 tonnes doit détenir le statut de déclarant MACF autorisé, déterminer les émissions intrinsèques de ses importations à partir des émissions réelles vérifiées ou des valeurs par défaut, et restituer les certificats au plus tard le 30 septembre de l’année suivante. La vérification par un vérificateur accrédité n’est exigée que pour les émissions réelles (article 8, paragraphe 1), et la détention trimestrielle de l’article 22, paragraphe 2, s’applique à partir de 2027. Le facteur MACF fixe le montant de la déduction ; la procédure reste identique.
Le coût MACF de 2026 est-il faible parce que 97,5 % de l’allocation gratuite est conservée ?
Non. Les 97,5 % s’appliquent au référentiel, pas aux émissions de l’importateur. Pour un importateur de taille moyenne qui fait entrer 10 000 tonnes de demi-produits turcs (code NC 7207 11 14) sur valeurs par défaut, l’obligation de 2026 est de 12 111 certificats (10 000 t × 1,2111), soit environ 997 000 € au prix officiel du troisième trimestre 2026, 82,32 €. Pour le même volume importé en 2030, elle atteint environ 1,89 million d’euros, au même prix et au même référentiel.
Mettre en place dès 2026 les flux de données, les relations fournisseurs et la vérification reste rentable : des émissions réelles vérifiées remplacent la valeur par défaut majorée pour toutes les années suivantes. Modélisez les deux voies, car la voie des émissions réelles s’appuie sur un autre référentiel.
Que risque une entreprise qui n’obtient pas le statut de déclarant MACF autorisé ?
Une personne autre qu’un déclarant MACF autorisé qui importe des marchandises MACF paie, pour chaque certificat non restitué, trois à cinq fois l’amende de l’article 26, paragraphe 1 (article 26, paragraphe 2, du règlement (UE) 2023/956 modifié par le règlement (UE) 2025/2083). Cette amende est identique à l’amende sur les émissions excédentaires du SEQE de l’UE, soit 100 € par tonne équivalent CO2 avant indexation sur l’indice européen des prix à la consommation : la fourchette est donc de 300 à 500 € par certificat avant indexation.
Pour 10 000 tonnes de demi-produits turcs importées en 2026 sur valeurs par défaut (12 111 certificats), cela représente environ 3,63 à 6,06 millions d’euros avant indexation, contre un coût en certificats d’environ 997 000 €. L’importateur sans statut qui dépasse 50 tonnes est libéré de la déclaration et de la restitution pour ces importations par le paiement de l’amende (article 26, paragraphe 2 bis). Le détail figure sur la page sanctions MACF.
L’allocation gratuite dans le cadre réglementaire du MACF
La suppression de l’allocation gratuite est une pièce de l’architecture du MACF : l’article 31 du règlement (UE) 2023/956 impose l’ajustement, et l’article 10 bis, paragraphe 1 bis, de la directive 2003/87/CE fixe le facteur MACF.
Le règlement (UE) 2023/956, modifié par le règlement (UE) 2025/2083, lie ainsi directement l’obligation de certificats à la directive sur le SEQE. Toute modification du calendrier passe donc par une modification de cette disposition de la directive, comme le propose COM(2026) 616, et l’ajustement MACF s’y aligne.
Les prix du SEQE de l’UE et des certificats MACF sont liés par la même architecture.
Pour les marchandises importées en 2026, le prix du certificat est la moyenne trimestrielle des prix de clôture des enchères de quotas (article 21, paragraphe 1 bis) ; à partir de 2027, c’est la moyenne hebdomadaire (article 21, paragraphe 1), selon les règles du règlement d’exécution (UE) 2025/2548.
La volatilité du SEQE se transmet donc directement au coût MACF. Un prix de 100 € en 2030 porterait le coût net des demi-produits turcs à 230,05 € par tonne, contre 189,38 € au prix de 82,32 €.
Le suivi du prix des certificats donne les prix publiés.
Comment les émissions intrinsèques sont-elles calculées ?
Les émissions intrinsèques qui servent au calcul des certificats proviennent de deux sources : les émissions réelles vérifiées de l’installation de production, ou les valeurs par défaut du règlement d’exécution (UE) 2025/2621, rectifié par le règlement d’exécution (UE) 2026/1740. Les valeurs par défaut portent une majoration de 10 % des émissions totales en 2026, de 20 % en 2027 et de 30 % à partir de 2028 (1 % pour les engrais chaque année) : elles deviennent de plus en plus coûteuses par rapport aux émissions réelles à mesure que la suppression avance. La page émissions intrinsèques détaille les deux voies.
La suppression s’applique-t-elle de la même manière à tous les secteurs ?
Le calendrier du facteur MACF s’applique de la même manière à toute marchandise MACF dotée d’un référentiel : fer et acier, ciment, aluminium, engrais et hydrogène. L’électricité fait exception : son ajustement est nul (article premier, paragraphe 2, du règlement d’exécution (UE) 2025/2620), de sorte que l’électricité importée est comptée sur la totalité de ses émissions intrinsèques dès 2026. Entre les autres secteurs, ce sont le référentiel et les émissions de chaque produit et mode de production qui déterminent le coût absolu.
Le ciment et les engrais incluent les émissions indirectes (l’électricité consommée pendant la production) dans le calcul, alors que le fer et l’acier, l’aluminium, l’hydrogène et l’électricité ne couvrent que les émissions directes, sauf le minerai de fer aggloméré (code NC 2601 12 00), dont les émissions indirectes comptent. Le vérificateur de codes NC indique si votre marchandise relève de l’annexe I.
La suppression de l’allocation gratuite modifie-t-elle la réduction de l’article 9 ?
Non : la réduction au titre du prix du carbone payé dans un pays tiers est un terme distinct de la formule. Elle est soustraite en même temps que l’ajustement dans le cadre de l’allocation à titre gratuit, et le résultat ne peut pas devenir négatif. Elle ne peut être demandée que pour un prix du carbone effectivement payé, compte tenu de tout remboursement ou compensation (article 9, paragraphe 1). Sur valeurs par défaut, elle ne peut l’être que par référence aux prix annuels par défaut du carbone que la Commission peut fixer à partir de 2027 (article 9, paragraphe 4).
Au 23 octobre 2026, l’acte d’exécution reste un projet et aucun prix du carbone d’un pays tiers n’est reconnu ; la page réduction pour prix du carbone payé suit ce dossier.
Quelles étapes accomplir avant 2030 ?
Avant l’accélération des coûts entre 2029 et 2030, six étapes de conformité sont prioritaires.
- Détenir le statut de déclarant MACF autorisé. La date limite du 31 mars 2026 pour importer à titre provisoire pendant l’instruction (article 17, paragraphe 7 bis) est passée. La demande se dépose dans le registre MACF auprès de l’autorité compétente : en France, la DGEC, qui comptait 1 702 importateurs autorisés au 10 novembre 2026 selon son webinaire n° 9 ; en Belgique, le SPF Santé publique ; au Luxembourg, l’Administration de l’environnement. Voir la page déclarant MACF autorisé.
- Organiser les flux de données fournisseurs sur les émissions intrinsèques, au niveau de l’installation de production.
- Prévoir tôt un vérificateur si vous comptez déclarer des émissions réelles. L’enregistrement des vérificateurs accrédités dans le registre MACF est ouvert depuis le 1er septembre 2026 (article 10 bis, paragraphe 1, du règlement (UE) 2023/956). Au 12 novembre 2026, sept organismes de vérification sont documentés comme accrédités par cinq organismes nationaux d’accréditation (ESYD en Grèce, Accredia en Italie, Swedac en Suède, RvA aux Pays-Bas, BELAC en Belgique, qui a accrédité SGS BELGIUM nv) ; le COFRAC, en France, n’en a documenté aucun, et la liste de la Commission n’est pas publiée. Voir les vérificateurs MACF accrédités.
- Modéliser les coûts MACF sur tout le calendrier, de 2026 à 2034, avec la formule légale et plusieurs scénarios de prix du SEQE de l’UE.
- Renégocier les contrats d’approvisionnement avec des clauses d’indexation sur le calendrier publié du facteur MACF.
- Suivre l’acte d’exécution de l’article 9 sur le prix du carbone payé dans les pays d’origine, encore à l’état de projet au 23 octobre 2026.
Une précision sur l’étape 1 ne concerne que les demandes encore en instance. La Commission a prolongé le code Y238 jusqu’au 31 décembre 2026 pour les seuls importateurs dont la demande, déposée au plus tard le 31 mars 2026, attend toujours une décision ; ces importateurs indiquent l’identifiant de leur demande dans le registre MACF (ATLAS-Info 0997/2026 de la douane allemande et avis de la douane italienne, tous deux du 15 septembre 2026). En France, la douane a précisé le 23 octobre 2026 que seuls quelques opérateurs identifiés par la Commission peuvent encore l’utiliser en référence complémentaire.
Le détail de chaque étape figure dans la rubrique procédure MACF pour les importateurs. Pour être mis en relation avec un consultant, un vérificateur accrédité ou un prestataire de données fournisseurs, utilisez la page de demande de prestataire : c’est gratuit pour vous. Si vous confiez la mission à un prestataire à qui nous avons transmis votre demande, ce prestataire peut verser une commission d’apport à cbamguide.com.