Przydział bezpłatnych uprawnień EU ETS dla towarów objętych CBAM (mechanizmem dostosowywania cen na granicach z uwzględnieniem emisji CO2) maleje w latach 2026 do 2034: producenci w Unii zachowują w 2026 r. 97,5% tego przydziału, a od 2034 r. nie zachowują nic.
Tę zachowaną część wyraża prawny współczynnik CBAM, określony w art. 10a ust. 1a dyrektywy 2003/87/WE. Współczynnik spada w ośmiu krokach (97,5%, 95%, 90%, 77,5%, 51,5%, 39%, 26,5%, 14%), a od 2034 r. żaden współczynnik CBAM już nie obowiązuje.
Największy spadek przypada na przejście z 2029 na 2030 r.: z 77,5% do 51,5%. Na tym harmonogramie trzeba oprzeć każdą wieloletnią strategię zgodności z CBAM, bo odliczenie przysługujące importerom maleje z roku na rok, a narzut na wartości domyślne rośnie.
Jaki jest związek między przydziałem bezpłatnych uprawnień a CBAM? Oba instrumenty są ze sobą powiązane. Dopóki producenci w Unii otrzymują bezpłatne uprawnienia w systemie handlu uprawnieniami do emisji gazów cieplarnianych w Unii (EU ETS), mechanizm CBAM pomniejsza liczbę certyfikatów należnych od importera o dostosowanie przydziału bezpłatnych uprawnień (art. 31 rozporządzenia (UE) 2023/956).
W przeliczeniu na tonę towaru dostosowanie to iloczyn: współczynnik CBAM × jednorodny międzysektorowy współczynnik korygujący × wskaźnik CBAM (benchmark) danego towaru. Jest to więc wielkość wynikająca ze wskaźnika, a nie odsetek własnych emisji importera.
Należy rozróżniać dwie wartości procentowe. Współczynnik CBAM to część przydziału bezpłatnych uprawnień, która pozostaje: w 2026 r. 97,5%. Część wycofana jest jego dopełnieniem do 100%: 2,5% w 2026 r. i 100% od 2034 r.
Tylko towar, którego emisje wbudowane są równe jego wskaźnikowi CBAM, płaci w 2026 r. za 2,5% swoich emisji. Każda tona ekwiwalentu dwutlenku węgla (t CO2e) ponad wskaźnik, łącznie z całym narzutem (mark-up) na wartości domyślne, jest obciążona pełną ceną certyfikatu.
Na stronie omówiono pełny harmonogram wycofywania, koszty netto rok po roku dla stali przywożonej na wartościach domyślnych, porównanie sześciu towarów i wniosek COM(2026) 616, a także kwestie ważne dla importerów w Polsce: przykład stali z Ukrainy, gwarancję CBAM, obowiązek kwartalny i dane o przywozie do Polski.
Proponowana zmiana: wniosek COM(2026) 616 spowolniłby wycofywanie i wydłużył je do 2038 r.
Komisja Europejska opublikowała 17 lipca 2026 r. wniosek COM(2026) 616 dotyczący przeglądu EU ETS na piątą fazę; jego przyjęcie spowolniłoby opisane tu wycofywanie bezpłatnych uprawnień.
Od 2028 r. wniosek przywróciłby sektorom CBAM 15% wycofanego przydziału bezpłatnych uprawnień i przesunąłby koniec wycofywania z 2034 na 2038 r., co bezpośrednio spowolniłoby wprowadzanie CBAM. Pełną analizę wniosku i jego skutków dla CBAM zawiera artykuł przegląd EU ETS na piątą fazę spowalnia wprowadzanie CBAM (w języku angielskim).
Wniosek zmieniłby współczynnik CBAM od 2028 r. Tabela zestawia proponowane wartości z obowiązującymi; w latach 2026 i 2027 nic by się nie zmieniło.
| Rok | Współczynnik CBAM, prawo obowiązujące | Współczynnik CBAM, COM(2026) 616 (wniosek, nie prawo) |
|---|---|---|
| 2026 | 97,5% | 97,5% |
| 2027 | 95% | 95% |
| 2028 | 90% | 91,5% |
| 2029 | 77,5% | 81% |
| 2030 | 51,5% | 59% |
| 2031 | 39% | 48% |
| 2032 | 26,5% | 37,5% |
| 2033 | 14% | 27% |
| od 2034 do 2037 | Żaden współczynnik nie obowiązuje | 15% |
| od 2038 | Żaden współczynnik nie obowiązuje | 0% |
Źródła: art. 10a ust. 1a dyrektywy 2003/87/WE; art. 1 pkt 15 lit. b) ppkt (i) wniosku COM(2026) 616.
COM(2026) 616 jest wnioskiem, a nie obowiązującym prawem. Ministrowie środowiska państw członkowskich debatowali nad nim 12 października 2026 r., nie podejmując decyzji, a prezydencja irlandzka w Radzie zmierza do uzgodnienia podejścia ogólnego, czyli stanowiska negocjacyjnego Rady, na grudniowym posiedzeniu Rady ds. Środowiska.
Stan prac opisuje relacja z debaty (w języku angielskim). Rada i Parlament Europejski mogą zmienić każdą z proponowanych wartości.
Według stanu na 13 października 2026 r. wiążący pozostaje harmonogram na lata 2026 do 2034 z art. 10a ust. 1a dyrektywy 2003/87/WE; na nim opierają się wszystkie tabele i obliczenia kosztów na tej stronie. Importerzy powinni traktować wniosek jako scenariusz planistyczny; cbamguide.com nie oblicza kosztów według proponowanych współczynników.
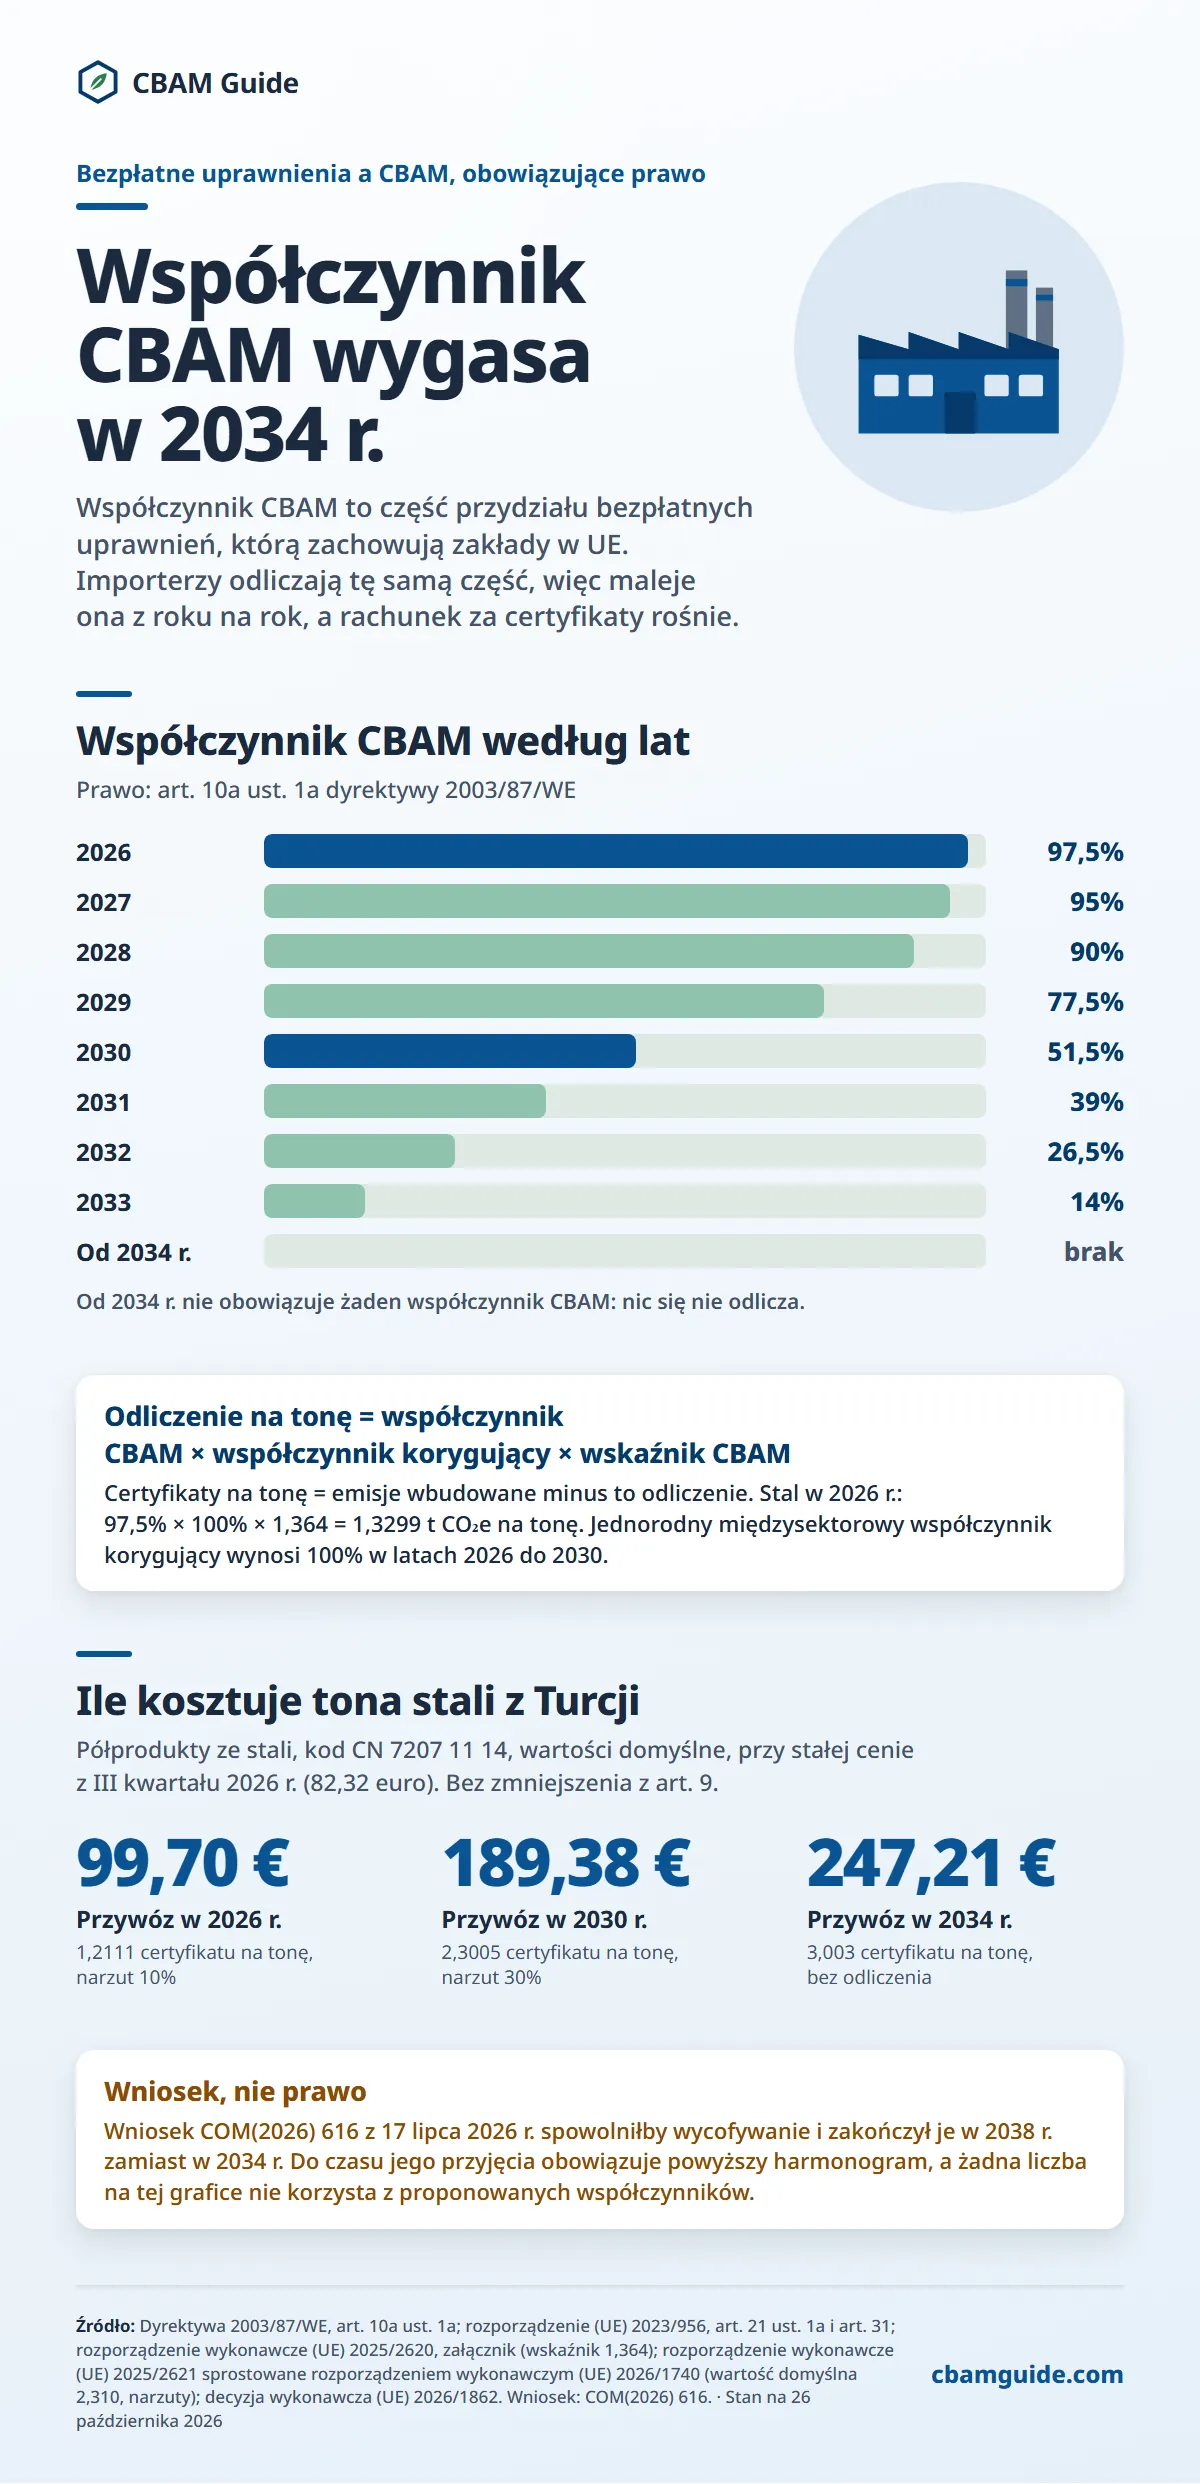
Wersja tekstowa tej infografiki
Współczynnik CBAM według lat
Prawo: art. 10a ust. 1a dyrektywy 2003/87/WE
- 2026: 97,5%
- 2027: 95%
- 2028: 90%
- 2029: 77,5%
- 2030: 51,5%
- 2031: 39%
- 2032: 26,5%
- 2033: 14%
- Od 2034 r.: brak
Od 2034 r. nie obowiązuje żaden współczynnik CBAM: nic się nie odlicza.
Odliczenie na tonę = współczynnik CBAM × współczynnik korygujący × wskaźnik CBAM: Certyfikaty na tonę = emisje wbudowane minus to odliczenie. Stal w 2026 r.: 97,5% × 100% × 1,364 = 1,3299 t CO₂e na tonę. Jednorodny międzysektorowy współczynnik korygujący wynosi 100% w latach 2026 do 2030.
Ile kosztuje tona stali z Turcji
Półprodukty ze stali, kod CN 7207 11 14, wartości domyślne, przy stałej cenie z III kwartału 2026 r. (82,32 euro). Bez zmniejszenia z art. 9.
- 99,70 €: Przywóz w 2026 r. (1,2111 certyfikatu na tonę, narzut 10%)
- 189,38 €: Przywóz w 2030 r. (2,3005 certyfikatu na tonę, narzut 30%)
- 247,21 €: Przywóz w 2034 r. (3,003 certyfikatu na tonę, bez odliczenia)
Wniosek, nie prawo: Wniosek COM(2026) 616 z 17 lipca 2026 r. spowolniłby wycofywanie i zakończył je w 2038 r. zamiast w 2034 r. Do czasu jego przyjęcia obowiązuje powyższy harmonogram, a żadna liczba na tej grafice nie korzysta z proponowanych współczynników.
Czym jest przydział bezpłatnych uprawnień EU ETS i dlaczego jest wycofywany?
Przydział bezpłatnych uprawnień EU ETS to nieodpłatne przekazywanie uprawnień do emisji producentom w Unii, ustanowione w art. 10a dyrektywy 2003/87/WE, aby do czasu powstania globalnego systemu cen emisji chronić przemysł energochłonny przed ucieczką emisji.
Przydział ten chroni unijnych producentów stali, cementu, aluminium i nawozów przed pełnym kosztem EU ETS, tak aby nie przegrywali z konkurentami z państw, w których nie ma ceny emisji.
Bezpłatny przydział tworzy jednak asymetrię. Producent stali z państwa, w którym nie obowiązuje cena emisji, eksportujący do Unii nie płaci żadnej ceny emisji, a konkurujący z nim producent unijny ponosi koszt EU ETS pomniejszony o bezpłatny przydział.
Różnica jest mniejsza niż przy pełnym koszcie EU ETS, ale nadal stawia producentów unijnych w gorszym położeniu niż producentów spoza Unii, którzy nie ponoszą kosztów emisji.
CBAM ma tę różnicę zniwelować, obciążając kosztem emisji towary przywożone. Bezpłatny przydział maleje w miarę wprowadzania CBAM, dzięki czemu oba mechanizmy przez cały okres wycofywania dają spójny sygnał konkurencyjny.
Podstawą prawną wycofywania jest art. 10a ust. 1a dyrektywy 2003/87/WE w obecnym brzmieniu. Przepis ten wiąże harmonogram ograniczania bezpłatnego przydziału z okresem docelowym CBAM, który rozpoczął się 1 stycznia 2026 r.
Według obowiązującego prawa wycofywanie nie jest uznaniowe: jego tempo jest ustalone dla każdego roku harmonogramu. Wniosek COM(2026) 616 z 17 lipca 2026 r. zmieniłby harmonogram od 2028 r., jeśli zostanie przyjęty, ale pozostaje w procedurze współdecyzji i nie zmienia obecnego stanu prawnego.
Pełny harmonogram wycofywania bezpłatnych uprawnień w latach 2026 do 2034
Harmonogram z art. 10a ust. 1a dyrektywy 2003/87/WE określa dokładny współczynnik CBAM dla każdego roku od 2026 do 2033 r.
Poniższa tabela pokazuje współczynnik CBAM, wycofaną część przydziału i koszt netto CBAM na tonę na jednym sprawdzonym przykładzie: półproduktów ze stali niestopowej z Turcji (Türkiye), kod CN 7207 11 14, przywożonych na wartościach domyślnych, przy oficjalnej cenie certyfikatu z III kwartału 2026 r. wynoszącej 82,32 euro za t CO2e (opublikowanej 5 października 2026 r.).
Koszt netto wynika ze wzoru prawnego: certyfikaty = max[0; specyficzne emisje wbudowane minus dostosowanie przydziału bezpłatnych uprawnień minus składnik opłaty emisyjnej z art. 9] × masa (art. 6 ust. 2 lit. c) i art. 31 rozporządzenia (UE) 2023/956; rozporządzenie wykonawcze Komisji (UE) 2025/2620).
Wartość domyślna na 2026 r. wynosi 2,310 t CO2e na tonę (załącznik I do rozporządzenia wykonawczego Komisji (UE) 2025/2621, sprostowany rozporządzeniem wykonawczym Komisji (UE) 2026/1740), a po doliczeniu narzutu 10% wynosi 2,541.
Dostosowanie przydziału bezpłatnych uprawnień wynosi 0,975 × 1,00 × 1,364 (domyślny wskaźnik CBAM), czyli 1,3299. Pozostaje 1,2111 certyfikatu na tonę, co daje 99,70 euro za tonę.
| Rok | Współczynnik CBAM (zachowana część przydziału) | Wycofana część przydziału | Koszt netto CBAM, turecki półprodukt stalowy na wartościach domyślnych (EUR/t, cena 82,32) |
|---|---|---|---|
| 2025 | 100% | 0% | Brak certyfikatów (okres przejściowy) |
| 2026 | 97,5% | 2,5% | 99,70 |
| 2027 | 95% | 5% | 121,52 |
| 2028 | 90% | 10% | 146,15 |
| 2029 | 77,5% | 22,5% | 160,19 |
| 2030 | 51,5% | 48,5% | 189,38 |
| 2031 | 39% | 61% | Nie można jeszcze obliczyć |
| 2032 | 26,5% | 73,5% | Nie można jeszcze obliczyć |
| 2033 | 14% | 86% | Nie można jeszcze obliczyć |
| 2034 | Żaden współczynnik CBAM nie obowiązuje | 100% | 247,21 |
Źródło: art. 10a ust. 1a dyrektywy 2003/87/WE. Dane wejściowe: wartość domyślna 2,310 z narzutem 10% (2026 r.), 20% (2027 r.) i 30% (od 2028 r.); domyślny wskaźnik CBAM 1,364 (załącznik do rozporządzenia wykonawczego (UE) 2025/2620, pkt 5.3, kolumna B, ścieżka produkcyjna (C)); jednorodny międzysektorowy współczynnik korygujący 100% w latach 2026 do 2030 (decyzja wykonawcza Komisji (UE) 2026/1862). Obliczenia: wzór prawny używany przez kalkulator CBAM serwisu.
Cenę certyfikatu (82,32 euro) i wskaźnik CBAM (1,364) przyjęto jako stałe, choć dla towarów przywożonych od 2027 r. przewidziano zaktualizowane wskaźniki. Na lata 2031 do 2033 nie ustalono jeszcze jednorodnego międzysektorowego współczynnika korygującego. W 2034 r. dostosowanie wynosi zero, więc koszt jest iloczynem wartości domyślnej z narzutem (3,003) i ceny.
Koszt netto w 2026 r. (99,70 euro za tonę) to 47,7% kwoty brutto wynoszącej 209,18 euro (2,541 × 82,32), a więc nie niewielki ułamek. Koszt w 2034 r., 247,21 euro za tonę przy cenie z III kwartału 2026 r., jest prawie dwa i pół raza wyższy niż w 2026 r.
Firmy, które traktują 2026 r. jako „rok niskich kosztów”, źle rozumieją mechanizm: koszt jest istotny od pierwszego roku i rośnie w każdym kolejnym, a największy spadek współczynnika CBAM przypada na przejście z 2029 na 2030 r.
Jak współczynnik CBAM wpływa na liczbę certyfikatów CBAM?
Współczynnik CBAM zmniejsza liczbę certyfikatów CBAM, które upoważniony zgłaszający CBAM przekazuje do umorzenia, ale działa za pośrednictwem wskaźnika CBAM.
Zgodnie z metodyką rozporządzenia wykonawczego (UE) 2025/2620 specyficzny wbudowany przydział bezpłatnych uprawnień to iloczyn: współczynnik CBAM × jednorodny międzysektorowy współczynnik korygujący × wskaźnik CBAM; odejmuje się go od emisji wbudowanych przywożonego towaru. Odliczenie przysługuje tylko dlatego, że konkurujący z importem producenci w Unii nadal otrzymują bezpłatne uprawnienia na poziomie wskaźnika.
To powiązanie ma konkretny skutek. Gdy producenci w Unii co roku tracą część bezpłatnego przydziału, rośnie ich własny koszt emisji. CBAM odzwierciedla ten wzrost: współczynnik CBAM spada równolegle, a odliczenie importera maleje.
Relacja konkurencyjna między producentami w Unii a eksporterami spoza Unii pozostaje więc przez cały okres wycofywania w przybliżeniu stała i taki jest deklarowany cel tej polityki. Zmienia się natomiast bezwzględny poziom kosztów po obu stronach.
Odliczenie oblicza się na poziomie wskaźnika: zależy od wskaźnika CBAM podanego dla każdego kodu CN w pkt 5.3 załącznika do rozporządzenia wykonawczego (UE) 2025/2620, a nie od przydziału konkretnego producenta w Unii ani od emisji samego importera. Importer nie może więc obliczać odliczenia według tego, z którą firmą w Unii „konkuruje”.
Przy wartościach domyślnych stosuje się domyślny wskaźnik CBAM z kolumny B dla ścieżki produkcyjnej wskazanej w wierszu danego kraju w załączniku I. Przy emisjach rzeczywistych stosuje się związany z procesem wskaźnik CBAM z kolumny A, a także przydział wbudowany w prekursorach. Wartości dla poszczególnych towarów zestawiono na stronie o wskaźnikach CBAM (benchmarkach).
Co to oznacza dla cen w umowach wieloletnich? Ceny w umowach zawartych w 2026 r., skalkulowane przy koszcie CBAM z 2026 r., do 2029 r. okażą się systemowo zaniżone.
W trzyletniej umowie na tureckie półprodukty stalowe (kod CN 7207 11 14, wartości domyślne), skalkulowanej przy koszcie 99,70 euro za tonę z 2026 r., koszt w 2029 r. wyniesie 160,19 euro za tonę przy tej samej cenie certyfikatu, bo narzut wzrośnie do 30%, a współczynnik CBAM spadnie do 77,5%. Działy zakupów muszą uwzględniać pełny harmonogram w każdej umowie zawieranej na ponad 24 miesiące.
Koszt netto według sektorów: 2026, 2030 i 2034 r.
Wycofywanie bezpłatnego przydziału w różnym stopniu dotyka poszczególne towary CBAM, zależnie od tego, o ile ich emisje wbudowane przekraczają wskaźnik CBAM.
Towary objęte rozporządzeniem (UE) 2023/956 mają bardzo różne wartości domyślne i wskaźniki, dlatego ich koszt rośnie w liczbach bezwzględnych w różnym tempie, choć harmonogram współczynnika CBAM jest jednakowy dla każdego towaru, dla którego określono wskaźnik. Energia elektryczna w ogóle nie podlega dostosowaniu przydziału bezpłatnych uprawnień (art. 1 ust. 2 rozporządzenia wykonawczego (UE) 2025/2620).
Tabela porównuje koszt netto CBAM na tonę w trzech kluczowych latach dla sześciu towarów przywożonych na wartościach domyślnych, przy oficjalnej cenie z III kwartału 2026 r. (82,32 euro za t CO2e). Takie samo obliczenie dla własnych kodów CN i wolumenów w całym okresie od 2026 do 2034 r. wykonuje kalkulator CBAM.
| Pochodzenie i towar (kod CN) | Wartość domyślna / domyślny wskaźnik CBAM (t CO₂e/t) | Koszt netto 2026, współczynnik 97,5% (EUR/t) | Koszt netto 2030, współczynnik 51,5% (EUR/t) | Koszt netto 2034, bez współczynnika (EUR/t) |
|---|---|---|---|---|
| Turcja, półprodukty ze stali (7207 11 14) | 2,310 / 1,364 | 99,70 | 189,38 | 247,21 |
| Korea Południowa, wyroby płaskie walcowane na gorąco (7208) | 2,118 / 1,370 | 81,83 | 168,58 | 226,66 |
| „Pozostałe państwa i terytoria”, szary cement portlandzki (2523 29 00) | 1,440 / 0,666 | 76,94 | 125,87 | 154,10 |
| Chiny, aluminium nieobrobione plastycznie (7601) | 3,000 / 1,423 | 157,44 | 260,72 | 321,05 |
| Egipt, mocznik (3102 10 19) | 1,390 / 0,902 | 43,17 | 77,33 | 115,57 |
| „Pozostałe państwa i terytoria”, wodór (2804 10 00) | 17,740 / 5,089 | 1 197,94 | 1 682,72 | 1 898,46 |
Wartości domyślne pochodzą z kolumny „Wartość domyślna (emisja całkowita)” załącznika I do rozporządzenia wykonawczego (UE) 2025/2621, sprostowanego rozporządzeniem wykonawczym (UE) 2026/1740. Wskaźniki pochodzą z kolumny B pkt 5.3 załącznika do rozporządzenia wykonawczego (UE) 2025/2620, dla ścieżki produkcyjnej wskazanej w wierszu kraju: (C) wielki piec dla obu wierszy stali i (K) produkcja pierwotna dla aluminium. Narzut wynosi 10% w 2026 r. i 30% od 2028 r. (mocznik: 1% w każdym roku). „Pozostałe państwa i terytoria” to tabela załącznika I dla państw pochodzenia, które nie mają własnej tabeli. Obliczenia: wzór prawny używany przez kalkulator CBAM serwisu.
Cenę i wskaźniki przyjęto jako stałe. Koszt w 2034 r. jest iloczynem wartości domyślnej z narzutem i ceny, bo dostosowanie wynosi zero. Wszystkie koszty podano przed ewentualnym zmniejszeniem z tytułu opłaty emisyjnej z art. 9; zmieniają się one wraz z ceną certyfikatu.
Wodór wyróżnia się na tle pozostałych towarów CBAM, bo jego wartość domyślna znacznie przekracza wskaźnik. Wartość domyślna z tabeli „Pozostałe państwa i terytoria”, 17,740 t CO2e na tonę przy wskaźniku 5,089, jest ponad siedmiokrotnie wyższa niż dla tureckiego półproduktu stalowego.
Przy cenie z III kwartału 2026 r. wodór przywożony na tej wartości domyślnej kosztuje 1 197,94 euro za tonę w 2026 r. i 1 898,46 euro za tonę w 2034 r.
Koszty te rosną proporcjonalnie do ceny certyfikatu. W wariancie wrażliwości z ceną 126 euro za t CO2e, przyjętą na tej stronie jako scenariusz planistyczny na 2030 r., a nie jako prognoza, obowiązek dla wodoru za 2030 r., wynoszący 20,44 certyfikatu na tonę, kosztowałby 2 575,59 euro. Scenariusze cen omawia strona o prognozie ceny na 2027 r..
Skok kosztów między 2029 a 2030 r.: dlaczego trzeba planować z wyprzedzeniem?
Przejście z 2029 na 2030 r. to największa roczna zmiana w całym harmonogramie: współczynnik CBAM spada z 77,5% do 51,5%, więc wycofana część przydziału w ciągu jednego roku wzrasta ponad dwukrotnie, z 22,5% do 48,5%.
Dla tureckich półproduktów stalowych na wartościach domyślnych (kod CN 7207 11 14) oznacza to wzrost o 29,19 euro za tonę w jednym roku kalendarzowym (ze 160,19 do 189,38 euro przy cenie 82,32 euro).
Dla chińskiego aluminium nieobrobionego plastycznie (kod CN 7601) wzrost wynosi 30,46 euro za tonę (z 230,26 do 260,72 euro). Ta sama zmiana współczynnika dotyczy w tym samym roku każdego towaru CBAM, dla którego określono wskaźnik.
Z tego skoku wynikają trzy wnioski dla planowania:
- Decyzje o dekarbonizacji łańcucha dostaw, których realizacja trwa od 3 do 5 lat (przejście na dostawców stali niskoemisyjnej, uzgodnienie z producentami przekazywania zweryfikowanych danych o emisjach, zmiany procesów produkcji), trzeba podjąć najpóźniej w 2026 r., aby przyniosły efekt przed 2030 r.
- Modele finansowe, które przyjmują koszty CBAM z 2026 lub 2027 r. jako stały poziom, systematycznie zaniżają koszty w 2030 r. i później. Właściwe podejście polega na modelowaniu każdego roku harmonogramu według wzoru prawnego, w kilku scenariuszach ceny EU ETS.
- Przywóz z państw, które mają własny system handlu uprawnieniami do emisji (np. K-ETS w Korei Południowej lub krajowy ETS w Chinach), może uzasadniać zmniejszenie z art. 9 z tytułu faktycznie uiszczonej opłaty emisyjnej. Według stanu na 23 października 2026 r. akt wykonawczy jest wciąż projektem, a żadna opłata emisyjna państwa trzeciego nie została uznana, dlatego modele kosztów nie powinny zakładać zmniejszenia.
Lata od 2026 do 2029 to czas na zbudowanie procesów zgodności, kwalifikację dostawców, zorganizowanie weryfikacji i renegocjację umów. Firmy, które dobrze go wykorzystają, wejdą w 2030 r. z mniejszym ryzykiem kosztowym niż te, które uznają pierwsze lata za nieistotne.
Jak wycofywanie bezpłatnych uprawnień wpływa na producentów w Unii?
Ten sam harmonogram obowiązuje, z drugiej strony, producentów w Unii z sektorów CBAM: ich bezpłatny przydział mnoży się przez malejący współczynnik CBAM.
Producent stali w Unii, któremu przy współczynniku 100% przysługiwałoby na przykład 1 000 bezpłatnych uprawnień, przy niezmienionych pozostałych warunkach otrzymuje 975 uprawnień w 2026 r. (o 2,5% mniej), 950 w 2027 r. i 0 w 2034 r.
Koszty emisji producentów w Unii rosną więc w liczbach bezwzględnych, niezależnie od tego, co dzieje się z CBAM po stronie importerów. Dotyczy to także instalacji w Polsce, które wytwarzają towary objęte CBAM.
Celem są równe warunki konkurencji w ujęciu krańcowym: gdy koszty producentów w Unii rosną wraz z utratą bezpłatnego przydziału, koszty eksporterów spoza Unii rosną równolegle, bo zwiększa się liczba certyfikatów CBAM do umorzenia.
W okresie wycofywania żadna ze stron nie zyskuje więc przewagi strukturalnej. Poza zakresem tego założenia pozostaje jednak osobny problem: ucieczka emisji w eksporcie.
Problem ten pojawia się, gdy producenci z Unii eksportują na rynki poza Unią. Producent stali z Unii sprzedający do Japonii lub Korei Południowej konkuruje z lokalnymi producentami, którzy nie płacą porównywalnej ceny emisji, a jego koszty EU ETS rosną w miarę spadku bezpłatnego przydziału. CBAM nie przewiduje zwrotu ani rekompensaty z tytułu tego obciążenia w eksporcie.
Tymczasowy fundusz dekarbonizacyjny, zaproponowany we wniosku COM(2025) 990 z 17 grudnia 2025 r., wspierałby producentów w Unii wytwarzających wymienione we wniosku towary z sektorów aluminium, nawozów oraz żeliwa i stali, nadal narażonych na ucieczkę emisji.
Fundusz byłby finansowany z 25% dochodów państw członkowskich ze sprzedaży certyfikatów CBAM za 2026 i 2027 r., a wsparcie wypłacano by w 2028 i 2029 r. za towary wyprodukowane w 2026 i 2027 r. Wniosek w ogóle nie wspomina o eksporcie, nie jest więc zwrotem dla eksporterów.
Parlament Europejski przyjął poprawki na posiedzeniu plenarnym 15 września 2026 r. stosunkiem 433 głosów za do 97 przeciw, przy 146 wstrzymujących się (procedura 2025/0418(COD), sprawozdawca Pascal Canfin).
Poprawki rozciągnęłyby okres wsparcia na lata 2027 do 2029, dodałyby mocznik, azotan amonu i siarczan amonu do listy nawozów zaproponowanej przez Komisję, otworzyłyby fundusz dla przedsiębiorstw niższego szczebla łańcucha dostaw (downstream), które używają towarów CBAM jako wsadu, i przekierowałyby niewykorzystane dochody na międzynarodowe finansowanie klimatyczne UE.
Według stanu na 13 listopada 2026 r. fundusz pozostaje wnioskiem: wymaga jeszcze uzgodnienia z Radą.
Newsletter po angielsku: alerty o cenie certyfikatów CBAM i zmiany przepisów, które mają znaczenie, a co tydzień informacje o wszystkim, co dotyczy CBAM. Bez spamu, rezygnacja w dowolnym momencie.
Na potrzeby tych powiadomień przechowujemy wyłącznie Państwa adres e-mail. Polityka prywatności (po angielsku)
Dostosowanie przydziału bezpłatnych uprawnień i metodyka SEFA
Zmniejszenie liczby certyfikatów CBAM oblicza się metodyką specyficznego wbudowanego przydziału bezpłatnych uprawnień (SEFA), określoną w rozporządzeniu wykonawczym (UE) 2025/2620. Metodyka przekłada procentowy współczynnik CBAM na konkretne odliczenie w t CO2e na tonę każdego towaru.
Metodyka opiera się na wskaźnikach CBAM, które odzwierciedlają bezpłatny przydział producentów w Unii na poziomie wskaźnika. Wskaźniki podano dla każdego kodu CN w pkt 5.3 załącznika do rozporządzenia wykonawczego (UE) 2025/2620.
Odliczenie dla każdego przywozu oblicza się według wzoru: SEFA = współczynnik CBAM × jednorodny międzysektorowy współczynnik korygujący × wskaźnik CBAM; SEFA odejmuje się od specyficznych emisji wbudowanych towaru.
Jednorodny międzysektorowy współczynnik korygujący wynosi 100% w każdym roku od 2026 do 2030 r. (decyzja wykonawcza Komisji (UE) 2026/1862). Dzięki temu koszt CBAM przy przywozie odpowiada kosztowi netto EU ETS przy porównywalnej produkcji w Unii, a nie teoretycznemu kosztowi brutto.
Metodyka SEFA ma znaczenie z trzech powodów:
- Potwierdza, że CBAM nie jest prostą opłatą od emisji brutto, lecz dostosowaniem netto skalibrowanym do warunków konkurencji w Unii.
- Odliczenie jest stałe na tonę towaru i nie rośnie z deklarowanymi emisjami, więc narzut na wartości domyślne i każda t CO2e powyżej wskaźnika są liczone w całości.
- Odliczenie zmienia się w kolejnych latach: współczynnik CBAM spada, a motyw 10 rozporządzenia wykonawczego (UE) 2025/2620 przewiduje zaktualizowane wskaźniki dla towarów przywożonych od 1 stycznia 2027 r.
Bezpłatne uprawnienia a importerzy w Polsce
Dla importera w Polsce dostosowanie przydziału bezpłatnych uprawnień działa tak samo jak w całej Unii. Z polskiej perspektywy ważne są trzy kwestie: koszty przy typowych kierunkach dostaw, wysokość gwarancji CBAM i obowiązek kwartalny od 2027 r.
Przykład: półprodukty stalowe z Ukrainy w latach 2026 do 2034
W 2025 r. Ukraina była czwartym pod względem ilości dostawcą stali (bez rudy) do UE27: 4,25 mln t o wartości 2,45 mld euro, czyli 7,4% ilości (Eurostat Comext DS-045409, 2025; dane dla całej Unii, nie dla Polski).
Tabela pokazuje ten sam kod CN 7207 11 14 z wartością domyślną z wiersza Ukrainy w załączniku I (2,397 t CO2e na tonę, ścieżka produkcyjna (C), wskaźnik CBAM 1,364), przy cenie 82,32 euro.
| Rok | Współczynnik CBAM | Certyfikaty na tonę | Koszt netto (EUR/t) |
|---|---|---|---|
| 2026 | 97,5% | 1,3068 | 107,58 |
| 2027 | 95% | 1,5806 | 130,11 |
| 2028 | 90% | 1,8885 | 155,46 |
| 2029 | 77,5% | 2,0590 | 169,50 |
| 2030 | 51,5% | 2,4136 | 198,69 |
| 2034 | Żaden współczynnik nie obowiązuje | 3,1161 | 256,52 |
Źródła: załącznik I do rozporządzenia wykonawczego (UE) 2025/2621 (sprostowany rozporządzeniem wykonawczym (UE) 2026/1740), wiersz Ukrainy; pkt 5.3 załącznika do rozporządzenia wykonawczego (UE) 2025/2620, kolumna B; art. 10a ust. 1a dyrektywy 2003/87/WE. Obliczenia: wzór prawny używany przez kalkulator CBAM serwisu, cena z III kwartału 2026 r. przyjęta jako stała.
Ukraiński podatek od emisji CO2 (pobierany od 2011 r., od 1 stycznia 2022 r. w wysokości 30 UAH za tonę) nie został uznany na podstawie art. 9, a akt wykonawczy do tego artykułu nie został przyjęty (stan na 23 października 2026 r.), więc przykład nie uwzględnia zmniejszenia z tytułu opłaty emisyjnej.
Ukraina nie korzysta też z żadnego zwolnienia z CBAM. Szczegóły zawiera strona o Ukrainie i CBAM (w języku angielskim).
Gwarancja CBAM a dostosowanie przydziału
Wnioskodawca, który przed rokiem złożenia wniosku prowadził działalność krócej niż przez dwa lata obrotowe, składa gwarancję CBAM (art. 17 ust. 5 rozporządzenia (UE) 2023/956). Według serwisu podatki.gov.pl (stan na 13 listopada 2026 r.) kwota gwarancji odpowiada łącznej wartości certyfikatów CBAM za deklarowany przywóz, obliczonej po dostosowaniu przydziału bezpłatnych uprawnień.
Gwarancję przyjmuje i monitoruje Dyrektor Izby Administracji Skarbowej w Poznaniu (organ Krajowej Administracji Skarbowej), który przyznaje też status upoważnionego zgłaszającego CBAM (art. 54b ustawy z dnia 17 lipca 2009 r. o systemie zarządzania emisjami gazów cieplarnianych i innych substancji).
Przy ustalaniu kwoty Dyrektor IAS w Poznaniu może zwrócić się do KOBiZE (Krajowy Ośrodek Bilansowania i Zarządzania Emisjami w Instytucie Ochrony Środowiska, Państwowym Instytucie Badawczym). Wymagania opisano na stronie o statusie upoważnionego zgłaszającego CBAM.
Obowiązek kwartalny od 2027 r. również uwzględnia dostosowanie
Od 2027 r. upoważniony zgłaszający CBAM zapewnia, aby na koniec każdego kwartału na jego rachunku w rejestrze CBAM znajdowały się certyfikaty odpowiadające co najmniej 50% emisji wbudowanych w towarach przywiezionych od początku roku kalendarzowego, z uwzględnieniem dostosowania przydziału bezpłatnych uprawnień (art. 22 ust. 2).
Pierwsza kontrola przypada na 31 marca 2027 r.; za przywóz z 2026 r. obowiązek ten nie istnieje.
Jeżeli podstawą są, zgodnie z art. 22 ust. 2 lit. a), wartości domyślne bez narzutu, dla tureckiego półproduktu stalowego przywiezionego w 2027 r. wynik wynosi 2,310 minus 0,95 × 1,364 = 1,0142 t CO2e na tonę, a połowa tej wielkości to 0,5071 certyfikatu na tonę (obliczenie według wzoru prawnego używanego przez kalkulator CBAM serwisu). Zasady opisano na stronie o obowiązku kwartalnym.
Ile towarów objętych CBAM trafia do Polski spoza Unii?
Pod względem wartości przywozu towarów objętych CBAM spoza Unii Polska zajęła w 2025 r. siódme miejsce wśród państw członkowskich: 6,81 mld euro, czyli 6,1% przywozu UE27 (Eurostat, przywóz do UE towarów objętych CBAM (kody z załącznika I) zgłoszony w Polsce, 2025 (Comext DS-045409, dane pobrane 12 października 2026 r.); udziały i miejsca obliczyło cbamguide.com 13 listopada 2026 r.). W nawozach Polska była trzecia (0,85 mld euro, 10,2%), a w aluminium szósta (1,45 mld euro, 4,8%).
Żeliwo i stal (łącznie z aglomerowaną rudą żelaza) stanowią 64,6% wartości tego przywozu do Polski. Są to dane statystyki handlowej, a nie deklaracje CBAM: państwo zgłoszenia celnego nie musi być państwem siedziby upoważnionego zgłaszającego CBAM, a dane obejmują towary pochodzące ze Szwajcarii, Norwegii, Islandii i Liechtensteinu, które są wyłączone z zakresu CBAM. Dane dla Polski zestawiono na stronie Polska a CBAM.
Jak wycofywanie bezpłatnych uprawnień łączy się z obowiązkami CBAM?
Wycofywanie bezpłatnych uprawnień zmienia skalę finansową obowiązków CBAM, ale nie zmienia samych kroków zgodności. Poniższe trzy pytania dotyczą praktycznych skutków dla importera.
Czy wycofywanie bezpłatnych uprawnień zmienia obowiązki importera w 2026 r.?
Nie zmienia samych kroków, tylko skalę kosztu. Importer, który przekracza próg 50 ton, musi mieć status upoważnionego zgłaszającego CBAM, ustalić emisje wbudowane na podstawie zweryfikowanych emisji rzeczywistych albo wartości domyślnych i do 30 września roku następnego przekazać certyfikaty do umorzenia. Weryfikacja przez akredytowanego weryfikatora jest wymagana tylko przy emisjach rzeczywistych (art. 8 ust. 1), a obowiązek kwartalny z art. 22 ust. 2 obowiązuje od 2027 r. Współczynnik CBAM decyduje o wielkości odliczenia, ale proces pozostaje taki sam zarówno przy współczynniku 97,5%, jak i wtedy, gdy żaden współczynnik już nie obowiązuje.
Czy koszt CBAM w 2026 r. jest niski, skoro zostaje 97,5% bezpłatnego przydziału?
Nie. Wartość 97,5% odnosi się do wskaźnika CBAM, a nie do emisji importera. Importer średniej wielkości, który przywozi 10 000 ton tureckich półproduktów stalowych (kod CN 7207 11 14) na wartościach domyślnych, musi za 2026 r. przekazać do umorzenia 12 111 certyfikatów (10 000 t × 1,2111), czyli ok. 997 000 euro przy oficjalnej cenie z III kwartału 2026 r. (82,32 euro). Przy takim samym wolumenie przywiezionym w 2030 r. koszt wyniesie ok. 1,89 mln euro przy tej samej cenie i tym samym wskaźniku.
Mimo to warto już w 2026 r. budować przepływy danych, relacje z dostawcami i procesy weryfikacji. Zweryfikowane emisje rzeczywiste zastępują w każdym kolejnym roku wartość domyślną z narzutem. Importerzy powinni modelować obie ścieżki, bo przy emisjach rzeczywistych stosuje się inną podstawę wskaźnika (kolumna A z przydziałem wbudowanym w prekursorach).
Co grozi firmie, która nie uzyskała statusu upoważnionego zgłaszającego CBAM?
Importer, który bez statusu przywozi towary CBAM ponad próg, płaci za każdy certyfikat nieprzekazany do umorzenia karę od trzech do pięciu razy wyższą niż kara z art. 26 ust. 1 (art. 26 ust. 2 rozporządzenia (UE) 2023/956, zmienionego rozporządzeniem (UE) 2025/2083). Kara z art. 26 ust. 1 jest równa karze za przekroczenie emisji w EU ETS, czyli 100 euro za tonę ekwiwalentu CO2 przed indeksacją według europejskiego wskaźnika cen konsumpcyjnych. Kara wynosi więc od 300 do 500 euro za certyfikat przed indeksacją.
Dla 10 000 ton tureckich półproduktów stalowych przywiezionych w 2026 r. na wartościach domyślnych (12 111 certyfikatów) daje to od ok. 3,63 mln do 6,06 mln euro przed indeksacją, podczas gdy certyfikaty kosztowałyby ok. 997 000 euro. Importer bez statusu, który przekroczył próg 50 ton, po zapłacie kary jest zwolniony z obowiązku złożenia deklaracji CBAM i przekazania certyfikatów do umorzenia za te przywozy (art. 26 ust. 2a). Polskie przepisy nie wskazują jeszcze (stan na 13 listopada 2026 r.), który organ nakłada kary z art. 26; szczegóły opisano na stronie o karach CBAM.
Wycofywanie bezpłatnych uprawnień w systemie przepisów CBAM
Wycofywanie bezpłatnych uprawnień jest jednym z elementów szerszego systemu przepisów CBAM. Rozporządzenie CBAM (rozporządzenie (UE) 2023/956, zmienione rozporządzeniem (UE) 2025/2083 z dnia 8 października 2025 r., tzw.
Omnibus) wiąże obowiązek dotyczący certyfikatów bezpośrednio z dyrektywą EU ETS: art. 31 rozporządzenia nakazuje dostosowanie przydziału bezpłatnych uprawnień, a art. 10a ust. 1a dyrektywy 2003/87/WE ustala współczynnik CBAM. Zmiana harmonogramu wymaga więc zmiany tego przepisu dyrektywy, co proponuje COM(2026) 616; dostosowanie w CBAM podąża za taką zmianą.
Te same przepisy łączą EU ETS z ceną certyfikatów CBAM. Dla towarów przywiezionych w 2026 r. cena certyfikatu CBAM jest średnią kwartalną cen zamknięcia aukcji EU ETS (art. 21 ust. 1a), a od 2027 r. średnią tygodniową (art. 21 ust. 1), zgodnie z zasadami rozporządzenia wykonawczego Komisji (UE) 2025/2548.
Wahania ceny w EU ETS przenoszą się więc bezpośrednio na koszt certyfikatów: przy cenie 100 euro za tonę w 2030 r. koszt netto tureckiego półproduktu wyniósłby 230,05 euro za tonę zamiast 189,38 euro przy cenie 82,32 euro. Aktualne ceny podaje narzędzie cena certyfikatów CBAM.
Jak oblicza się emisje wbudowane na potrzeby certyfikatów CBAM?
Każdy model kosztów uwzględniający bezpłatny przydział wymaga znajomości tego, jak oblicza się emisje wbudowane. Emisje wbudowane ustala się na jeden z dwóch sposobów: na podstawie zweryfikowanych emisji rzeczywistych instalacji produkcyjnej albo wartości domyślnych z rozporządzenia wykonawczego (UE) 2025/2621, sprostowanego rozporządzeniem wykonawczym (UE) 2026/1740.
Do wartości domyślnych (emisji całkowitych) dolicza się narzut: 10% w 2026 r., 20% w 2027 r. i 30% od 2028 r. (dla nawozów 1% w każdym roku). Dlatego w miarę wycofywania bezpłatnego przydziału wartości domyślne stają się coraz droższe od danych rzeczywistych.
Czy wycofywanie dotyczy wszystkich sektorów CBAM w równym stopniu?
Harmonogram współczynnika CBAM dotyczy w równym stopniu każdego towaru CBAM, dla którego określono wskaźnik: żeliwa i stali, cementu, aluminium, nawozów i wodoru. Wyjątkiem jest energia elektryczna: dostosowanie przydziału bezpłatnych uprawnień wynosi dla niej zero (art. 1 ust. 2 rozporządzenia wykonawczego (UE) 2025/2620), dlatego przywożona energia elektryczna już od 2026 r. jest obciążona za pełne emisje wbudowane.
Pozostałe sektory różnią się wskaźnikiem oraz emisjami wbudowanymi danego produktu i ścieżki produkcyjnej, a to decyduje o bezwzględnym koszcie. W cemencie i nawozach uwzględnia się emisje pośrednie (z energii elektrycznej zużytej w produkcji), a w żeliwie i stali, aluminium, wodorze i energii elektrycznej tylko emisje bezpośrednie, z wyjątkiem aglomerowanej rudy żelaza (kod CN 2601 12 00), dla której emisje pośrednie również się liczą. Poszczególne sektory opisano na stronach o stali, aluminium, cemencie, nawozach, wodorze i energii elektrycznej.
Czy wycofywanie bezpłatnego przydziału wpływa na zmniejszenie z tytułu opłaty emisyjnej (art. 9)?
Zmniejszenie z art. 9 z tytułu opłaty emisyjnej faktycznie uiszczonej w państwie pochodzenia jest odrębnym składnikiem wzoru. Odejmuje się je, podobnie jak dostosowanie przydziału bezpłatnych uprawnień, a wynik nie może być niższy niż zero. Zmniejszenie można zgłosić tylko wtedy, gdy opłata emisyjna została faktycznie uiszczona, z uwzględnieniem zwrotów i rekompensat (art. 9 ust. 1).
Przy wartościach domyślnych zmniejszenie można zgłosić tylko w odniesieniu do rocznych domyślnych opłat emisyjnych, które Komisja może ustalać od 2027 r. (art. 9 ust. 4). Według stanu na 23 października 2026 r. akt wykonawczy jest projektem, a żadna opłata emisyjna państwa trzeciego nie została uznana. Zasady opisano na stronie o zmniejszeniu z tytułu opłaty emisyjnej.
Jakie kroki zgodności z CBAM importerzy powinni wykonać przed 2030 r.?
Przed skokiem kosztów między 2029 a 2030 r. najważniejsze jest sześć kroków:
- Uzyskać status upoważnionego zgłaszającego CBAM. Termin 31 marca 2026 r. na złożenie wniosku uprawniającego do tymczasowego przywozu (art. 17 ust. 7a) już minął. W Polsce wnioskodawca, który złożył wniosek do tego dnia i nie ma jeszcze decyzji, może stosować kod dokumentu TARIC Y238 do 31 grudnia 2026 r. (komunikat PUESC z 30 września 2026 r.).
- Zorganizować przepływ danych od dostawców o emisjach wbudowanych na poziomie instalacji produkcyjnej.
- Wcześnie zawrzeć umowę z weryfikatorem, jeśli deklaracja ma opierać się na emisjach rzeczywistych. Rejestracja weryfikatorów w rejestrze CBAM ruszyła 1 września 2026 r. (art. 10a ust. 1); na dzień 12 listopada 2026 r. udokumentowano siedem jednostek akredytowanych przez pięć krajowych jednostek akredytujących (ESYD w Grecji, Accredia we Włoszech, Swedac w Szwecji, RvA w Holandii i BELAC w Belgii). Żadna z tych jednostek nie jest polska, Polskie Centrum Akredytacji nie udokumentowało jeszcze żadnej akredytacji CBAM, a Komisja nie opublikowała oficjalnej listy. Wykaz zamieszczono na stronie o akredytowanych weryfikatorach.
- Modelować koszty CBAM w całym okresie od 2026 do 2034 r. według wzoru prawnego, w kilku scenariuszach ceny EU ETS.
- Renegocjować umowy dostaw, wprowadzając klauzule wzrostu kosztu CBAM powiązane z opublikowanym harmonogramem współczynnika CBAM.
- Śledzić prace nad aktem wykonawczym do art. 9 w sprawie opłat emisyjnych uiszczonych w państwach pochodzenia; 23 października 2026 r. akt ten był wciąż projektem.
Szczegóły poszczególnych kroków opisano w dziale procedura CBAM dla importerów, a kolejne terminy zestawiono na stronie harmonogram CBAM.
Jeżeli potrzebują Państwo wsparcia w modelowaniu kosztów, pozyskiwaniu danych od dostawców lub weryfikacji, za pośrednictwem strony zapytań o pomoc w CBAM skontaktujemy Państwa z wyspecjalizowanymi usługodawcami; osobne formularze dotyczą obliczenia emisji, danych od dostawców, weryfikatora i doradcy. Bezpłatnie dla Państwa. Jeżeli powierzą Państwo zlecenie usługodawcy, któremu przekazaliśmy zapytanie, usługodawca może zapłacić cbamguide.com prowizję za polecenie; prowizja nigdy nie decyduje o tym, kogo i w jaki sposób wskazujemy.