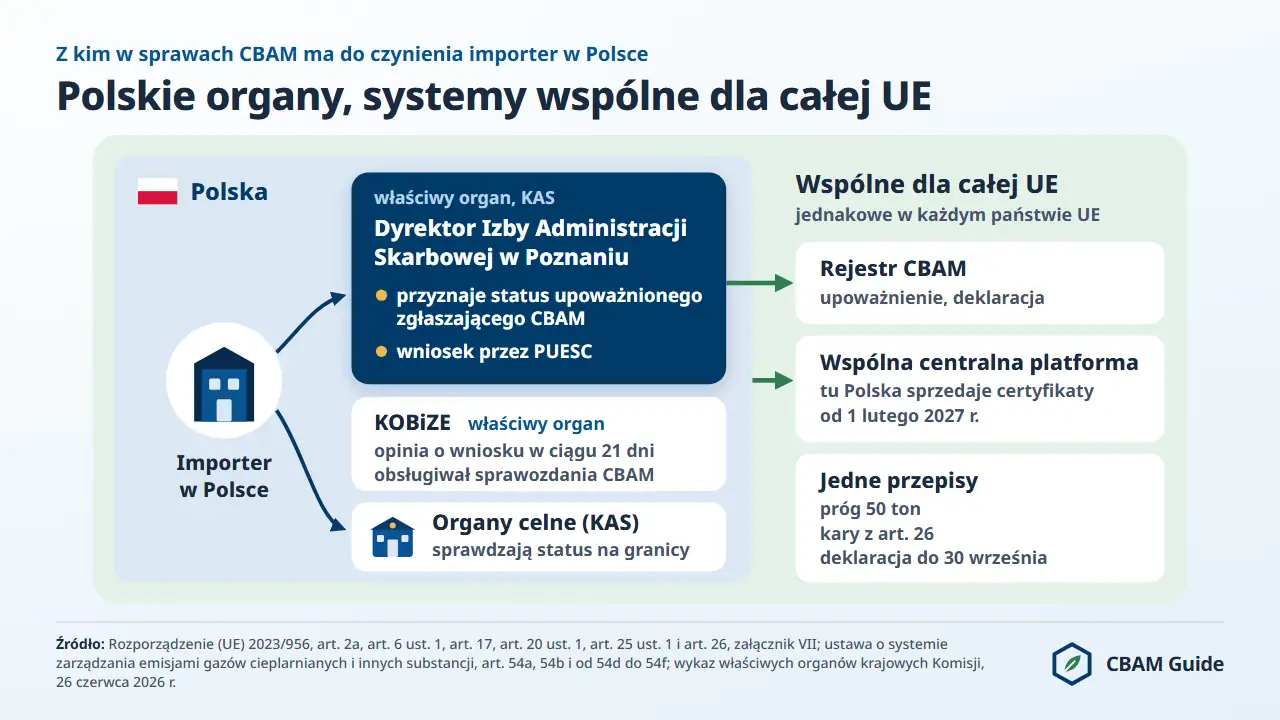
CBAM (mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2) obowiązuje polskich importerów w okresie docelowym od 1 stycznia 2026 r. Status upoważnionego zgłaszającego CBAM przyznaje w Polsce Dyrektor Izby Administracji Skarbowej w Poznaniu (organ Krajowej Administracji Skarbowej), a nie KOBiZE. Wniosek składa się w unijnym rejestrze CBAM, do którego dostęp uzyskuje się przez PUESC.
Podstawą jest rozporządzenie Parlamentu Europejskiego i Rady (UE) 2023/956 z dnia 10 maja 2023 r. ustanawiające mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2, zmienione rozporządzeniem (UE) 2025/2083 (tzw. Omnibus). Pierwszą deklarację CBAM, za towary przywiezione w 2026 r., upoważniony zgłaszający CBAM składa do 30 września 2027 r. (art. 6 ust. 1).
Certyfikaty CBAM można kupować od 1 lutego 2027 r. (art. 20 ust. 1). Termin złożenia wniosku, który uprawniał do przywozu towarów przed wydaniem decyzji, upłynął 31 marca 2026 r. (art. 17 ust. 7a).
Polska graniczy z Ukrainą, jednym z głównych dostawców stali do UE. W 2025 r. Rosja była trzecim, a Ukraina czwartym krajem pochodzenia stali objętej CBAM w przywozie do UE27 według ilości: 5,17 mln t i 4,25 mln t towarów z działów 72 i 73 załącznika I (Eurostat, Comext DS-045409, dane pobrane 12 października 2026 r.; dane dla całej UE27).
Przy wartościach domyślnych tona ukraińskich półproduktów ze stali niestopowej (kod CN 7207 11 14) przywieziona w 2026 r. oznacza koszt certyfikatów CBAM w wysokości 107,58 euro.
Strona omawia krajowe elementy CBAM w Polsce: podział zadań między dwa organy, uzyskanie statusu przez PUESC, gwarancję CBAM, kody TARIC w polskim zgłoszeniu celnym oraz krajowe przepisy o karach. Fakty krajowe podajemy według stanu na 13 listopada 2026 r. Zasady wspólne dla wszystkich państw członkowskich omawia przewodnik CBAM dla importerów.
Kto odpowiada za CBAM w Polsce?
Polska wskazała Komisji dwa właściwe organy: Izbę Administracji Skarbowej w Poznaniu i KOBiZE. Status upoważnionego zgłaszającego CBAM przyznaje, odmawia jego przyznania i cofa go Dyrektor Izby Administracji Skarbowej w Poznaniu (art. 54b ust. 1 ustawy o systemie zarządzania emisjami gazów cieplarnianych i innych substancji).
Listę organów opublikowano w Dzienniku Urzędowym Unii Europejskiej C/2026/4231 z 31 lipca 2026 r.; podaje ona tylko nazwy i adresy, bez podziału zadań. Podział wynika z ustawy z dnia 17 lipca 2009 r. o systemie zarządzania emisjami gazów cieplarnianych i innych substancji, zmienionej ustawą z dnia 21 listopada 2025 r.
(Dz. U. z 2025 r. poz. 1863). Dyrektora IAS w Poznaniu wyznaczyło jako organ właściwy rozporządzenie Ministra Finansów i Gospodarki z dnia 2 stycznia 2026 r. (Dz. U. z 2026 r. poz. 11), obowiązujące od 13 stycznia 2026 r.
KOBiZE (Krajowy Ośrodek Bilansowania i Zarządzania Emisjami w Instytucie Ochrony Środowiska, Państwowym Instytucie Badawczym) wydaje Dyrektorowi IAS w Poznaniu opinię o każdym wniosku w ciągu 21 dni; brak opinii w tym terminie oznacza opinię pozytywną (art. 54b ust. 9 do 11 ustawy).
Opinia dotyczy przewidywanych zobowiązań z tytułu certyfikatów CBAM oraz przygotowania wnioskodawcy do składania deklaracji i zarządzania certyfikatami. W okresie przejściowym KOBiZE prowadził procedurę korekty sprawozdań CBAM (art. 54d do 54f ustawy).
Podział zadań między polskie organy i unijne systemy przedstawia poniższa tabela.
| Zadanie | Kto wykonuje w Polsce | Podstawa |
|---|---|---|
| Przyznanie, odmowa przyznania i cofnięcie statusu upoważnionego zgłaszającego CBAM | Dyrektor IAS w Poznaniu | art. 54b ust. 1 ustawy; rozporządzenie MFiG z dnia 2 stycznia 2026 r. |
| Przyjęcie wniosku | unijny rejestr CBAM (portal zgłaszającego CBAM), nie polski urząd | art. 54b ust. 3 ustawy |
| Dostęp do rejestru CBAM | PUESC, platforma Krajowej Administracji Skarbowej | art. 54a ustawy |
| Opinia o wniosku, w ciągu 21 dni | KOBiZE | art. 54b ust. 9 do 11 ustawy |
| Gwarancja CBAM: przyjęcie, monitorowanie, zwolnienie | Dyrektor IAS w Poznaniu; przy ustalaniu kwoty może zwrócić się do KOBiZE | art. 54b ust. 7 i 8 ustawy |
| Kontrola przywozu na granicy | organy celne KAS | art. 25 rozporządzenia (UE) 2023/956 |
| Korekta sprawozdań CBAM z okresu przejściowego | KOBiZE | art. 54d do 54f ustawy |
| Kary za okres przejściowy | Mazowiecki Wojewódzki Inspektor Ochrony Środowiska; odwołanie do Głównego Inspektora Ochrony Środowiska | art. 54g ustawy |
| Przegląd deklaracji CBAM (art. 19), kary z art. 26, wezwania z art. 22 ust. 3 | nie wskazano (stan na 13 listopada 2026 r.) | druk sejmowy nr 1855: odrębna ustawa |
| Akredytacja weryfikatorów | Polskie Centrum Akredytacji (PCA) | komunikat PCA nr 474 z 18 maja 2026 r. |
| Sprzedaż certyfikatów CBAM | wspólna centralna platforma; sprzedaje państwo członkowskie siedziby upoważnionego zgłaszającego CBAM | art. 20 ust. 1 rozporządzenia (UE) 2023/956 |
Polskie przepisy nie wskazują jeszcze (stan na 13 listopada 2026 r.), który organ przegląda deklaracje CBAM, nakłada kary z art. 26 i wysyła wezwania przy niedoborze kwartalnym.
Uzasadnienie rządowego projektu ustawy (druk sejmowy nr 1855) zapowiada, że „całościowe uregulowanie okresu docelowego mechanizmu CBAM jest przewidziane do realizacji w odrębnej ustawie”. Takiego projektu nie znaleźliśmy w drukach sejmowych do 13 listopada 2026 r.
Ani KOBiZE, ani Dyrektor IAS w Poznaniu nie sprzedaje certyfikatów. Polska, jak każde państwo członkowskie, sprzedaje na wspólnej centralnej platformie certyfikaty CBAM upoważnionym zgłaszającym CBAM mającym siedzibę na jej terytorium (art. 20 ust. 1).
Wiodącą rolę w sprawach CBAM ma Ministerstwo Klimatu i Środowiska, a w sprawach KAS Ministerstwo Finansów (odpowiedź MF na interpelację nr 14433 z 14 stycznia 2026 r.).
Jak uzyskać status upoważnionego zgłaszającego CBAM w Polsce?
Wniosek o przyznanie statusu upoważnionego zgłaszającego CBAM składa importer mający siedzibę w Polsce, elektronicznie w unijnym portalu zgłaszającego CBAM, po zalogowaniu przez PUESC. Polscy użytkownicy nie zakładają w tym celu konta EU Login (art. 54a ustawy).
Gdy pośredni przedstawiciel celny zgodzi się działać jako upoważniony zgłaszający CBAM, wniosek składa ten przedstawiciel (art. 5 ust. 1a rozporządzenia (UE) 2023/956). Uzyskanie statusu w Polsce przebiega w pięciu krokach.
- Założyć konto na PUESC i powiązać je z firmą zarejestrowaną na PUESC z numerem EORI („cło (EORI)”). Osoba działająca w imieniu firmy otrzymuje rozszerzone uprawnienie „Dostęp do rejestru CBAM” na formularzu WPE0001; pełnomocnictwo musi to uprawnienie wymieniać wprost, a oryginały papierowe trafiają do Wydziału Centralna Rejestracja w IAS w Poznaniu.
- Zalogować się do portalu zgłaszającego CBAM. Z linku Komisji do modułu zarządzania upoważnieniami użytkownik trafia do portalu uwierzytelniania TAXUD (okno „Skąd Jesteś, Where Are You From?”) i loguje się przez PUESC.
- Złożyć wniosek w rejestrze CBAM z informacjami z art. 5 ust. 5 rozporządzenia (UE) 2023/956. Polska dodaje oświadczenie pod rygorem odpowiedzialności karnej (art. 233 § 6 Kodeksu karnego), że informacje z art. 5 ust. 5 lit. a do c, e, f i h są kompletne i prawdziwe (art. 54b ust. 3 do 5 ustawy).
- Ustanowić gwarancję CBAM, jeżeli wnioskodawca działa krócej niż dwa lata obrotowe (opis poniżej).
- Poczekać na decyzję Dyrektora IAS w Poznaniu, wydawaną po opinii KOBiZE w ciągu 120 dni kalendarzowych od otrzymania wniosku, a przy wezwaniu do uzupełnienia informacji najwyżej w ciągu 180 dni łącznie (art. 4 ust. 1 i art. 5 ust. 4 rozporządzenia wykonawczego Komisji (UE) 2025/486).
Wniosek zawiera sześć grup informacji, które warto przygotować przed jego złożeniem.
- Dane identyfikacyjne wnioskodawcy i numer EORI, nadany przez Krajową Administrację Skarbową
- Główna działalność gospodarcza prowadzona w Unii
- Zaświadczenie polskiego organu podatkowego, że wobec wnioskodawcy nie ma niewykonanego nakazu odzyskania krajowych zaległości podatkowych
- Oświadczenie na słowo honoru obejmujące pięć poprzednich lat
- Informacje wykazujące zdolność finansową i operacyjną do wykonania obowiązków CBAM
- Szacowana ilość towarów CBAM w bieżącym i następnym roku kalendarzowym, według rodzajów towarów
Warunkiem przyznania statusu jest brak poważnych lub powtarzających się naruszeń przepisów celnych, podatkowych, dotyczących nadużyć na rynku i przepisów CBAM oraz brak poważnych przestępstw w ciągu pięciu poprzednich lat, a także zdolność finansowa i operacyjna, siedziba w państwie członkowskim i numer EORI (art. 17 ust. 2).
Niespełnienie któregokolwiek z tych kryteriów oznacza odmowę przyznania statusu. Postępowanie w sprawie statusu toczy się według wybranych przepisów Ordynacji podatkowej (art. 54b ust. 14 ustawy).
Ani Ministerstwo Finansów, ani KAS, ani KOBiZE nie opublikowały (stan na 13 listopada 2026 r.) liczby złożonych wniosków ani przyznanych statusów w Polsce. Procedurę krok po kroku opisuje strona o statusie upoważnionego zgłaszającego CBAM, a numer rachunku nadawany po decyzji omawia strona o numerze CBAM.
Gwarancja CBAM dla firm działających krócej niż dwa lata
Gwarancję CBAM ustanawia wnioskodawca, który nie prowadził działalności przez dwa lata obrotowe poprzedzające rok złożenia wniosku (art. 17 ust. 5 rozporządzenia (UE) 2023/956).
W Polsce przyjmuje się gwarancję bankową lub ubezpieczeniową płatną na pierwsze żądanie, wystawioną przez gwaranta działającego w UE i ujętego w wykazie z art. 52 ust. 1 ustawy z dnia 19 marca 2004 r. Prawo celne. Wzór gwarancji jest dostępny w serwisie podatki.gov.pl (stan na 13 listopada 2026 r.).
Kwota gwarancji odpowiada łącznej wartości certyfikatów CBAM za deklarowany przywóz, po dostosowaniu przydziału bezpłatnych uprawnień. Kwotę można ustalić we współpracy z Dyrektorem IAS w Poznaniu, który może zwrócić się do KOBiZE; KOBiZE opublikował uproszczoną metodę obliczania (art. 54b ust. 7 i 8 ustawy; podatki.gov.pl).
Jeżeli Dyrektor IAS w Poznaniu zażąda dostosowania gwarancji, nową należy złożyć w terminie nie dłuższym niż dwa miesiące, który można przedłużyć do trzech; niezłożenie gwarancji wszczyna procedurę cofnięcia statusu.
Gwarancję zwalnia się po 30 września drugiego roku po roku przywozu. Gwarancja za przywóz z 2026 r. jest zwalniana po 30 września 2028 r., dlatego podatki.gov.pl sugeruje okres ważności od 1 stycznia 2026 r. do 30 września 2028 r.
Przywóz przed decyzją: kod Y238 do 31 grudnia 2026 r.
Importer, który złożył wniosek do 31 marca 2026 r., może przywozić towary CBAM do czasu decyzji (art. 17 ust. 7a), podając w zgłoszeniu celnym kod Y238 z numerem wniosku w strukturze APPL-XX-YYYY-AAANNNNNNNNNNNN.
Komisja przedłużyła ważność tego kodu z 27 września do 31 grudnia 2026 r., co Departament Ceł Ministerstwa Finansów potwierdził komunikatem na PUESC z 30 września 2026 r. Polski komunikat obejmuje też wnioskodawców, których decyzja została zawieszona do czasu rozstrzygnięcia odwołania.
Instrukcja wypełniania zgłoszeń celnych na PUESC (pkt 6.14.1) nadal podaje 27 września 2026 r. (stan na 13 listopada 2026 r.); ta data jest nieaktualna.
Wniosek złożony po 31 marca 2026 r. nie daje prawa do kodu Y238: przywóz towarów CBAM powyżej progu 50 ton jest możliwy dopiero od uzyskania statusu (komunikat PUESC z 11 maja 2026 r.). Energia elektryczna i wodór wymagają statusu bez względu na ilość (art. 2a ust. 4).
Jakie kody TARIC stosuje się w polskim zgłoszeniu celnym?
Od 1 stycznia 2026 r. polskie zgłoszenie celne dotyczące dopuszczenia do obrotu towarów z załącznika I zawiera jeden z kodów dokumentów TARIC dla CBAM (instrukcja PUESC pkt 6.14.1 w brzmieniu zmiany nr 4 z 18 grudnia 2025 r.).
Kody stosowane w systemie AIS/IMPORT PLUS zestawia poniższa tabela.
| Kod | Opis w instrukcji PUESC | Kto i kiedy go stosuje |
|---|---|---|
| Y128 | Numer rachunku upoważnionego zgłaszającego CBAM (art. 16 ust. 1) | Upoważniony zgłaszający CBAM; po kodzie numer w strukturze CBAM-XX-YYYY-AAANNNNNNNNNNN |
| Y137 | Zwolnienie na mocy art. 2a (jednolity próg masy) | Importer do 50 ton masy netto rocznie, także posiadający status |
| Y238 | Wniosek o status złożony do 31 marca 2026 r. | Do 31 grudnia 2026 r., z numerem APPL w polu „Numer Referencyjny” |
| Y237 | Towary pochodzenia UE (CBAM) | Towary o unijnym pochodzeniu |
| Y134 | Towary pochodzące z Büsingen, Helgolandu lub Livigno | Te terytoria nie mają kodów GEONOM |
| Y135 | Zwolnienie na podstawie art. 2 ust. 3 | Towary wojskowe |
| Y136 | Zwolnienie na podstawie art. 2 ust. 3a | Energia elektryczna i wodór z instalacji morskich |
Podanie kodu Y128 z numerem rachunku uruchamia weryfikację upoważnionego zgłaszającego CBAM; system UE otrzymuje EORI importera (pole „Importer”) i zgłaszającego (pole „Zgłaszający”).
Numer EORI przedstawiciela bezpośredniego nie jest przekazywany, bo nie spełnia on wymogów dla upoważnionego zgłaszającego CBAM. Gdy organ celny wie, że importer przekroczył próg 50 ton, a zgłoszenie nie zawiera właściwego kodu, system AIS/IMPORT PLUS go nie przyjmie.
Instrukcja PUESC zawiera ponadto cztery zasady praktyczne dla polskich zgłoszeń.
- Pochodzenie szwajcarskie, norweskie, islandzkie i z Liechtensteinu bez kodu CBAM. Towary pochodzące ze Szwajcarii w rozumieniu unijnych reguł niepreferencyjnego pochodzenia (art. 59 unijnego kodeksu celnego) są wyłączone z zakresu CBAM (art. 2 ust. 4 i załącznik III pkt 1); to samo dotyczy Norwegii, Islandii, Liechtensteinu, Ceuty i Melilli. Polska stosuje dla nich standardową weryfikację pochodzenia, a sama trasa przez te kraje nie daje wyłączenia.
- Brak zgłoszeń pocztowych i e-commerce. Towary CBAM są objęte zakazami i ograniczeniami pozataryfowymi, więc nie można ich zgłosić w zestawach danych H6 i H7.
- Brak zwolnienia dla osób fizycznych. Importer będący osobą fizyczną nieprowadzącą działalności gospodarczej (transakcje C2C i B2C) nie jest zwolniony; bez EORI do UE trafiają jego PESEL lub NIP i adres.
- Towary powracające (art. 203 unijnego kodeksu celnego) nadal wymagają kodów CBAM, a w deklaracji CBAM zgłaszający wykazuje dla nich zero (art. 6 ust. 5).
Kody dla cementu i pełne reguły wypełniania opisuje strona o zgłoszeniu celnym towarów CBAM. Kod CN własnego towaru można sprawdzić w wyszukiwarce kodów CN.
Ile kosztuje CBAM polskiego importera stali?
Tona ukraińskich półproduktów ze stali niestopowej (kod CN 7207 11 14) przywieziona w 2026 r. na wartościach domyślnych wymaga 1,3068 certyfikatu CBAM, czyli 107,58 euro przy oficjalnej cenie z III kwartału 2026 r.: 82,32 euro za tonę ekwiwalentu dwutlenku węgla (t CO2e), opublikowanej 5 października 2026 r.
Wartość domyślna dla Ukrainy wynosi 2,397 t CO2e na tonę, a z narzutem (mark-up) 10% na 2026 r. 2,6367 t CO2e; przy cenie 82,32 euro to 217,05 euro na tonę przed dostosowaniem.
Dostosowanie przydziału bezpłatnych uprawnień to współczynnik CBAM na 2026 r. (97,5%, część przydziału bezpłatnych uprawnień, która pozostaje; art. 10a ust. 1a dyrektywy 2003/87/WE) × jednorodny międzysektorowy współczynnik korygujący (100%) × wskaźnik CBAM (benchmark) 1,364, czyli 1,3299 t CO2e na tonę. Po odjęciu dostosowania zostaje 1,3068 certyfikatu na tonę (art. 31 rozporządzenia (UE) 2023/956).
Wartości domyślne pochodzą z załącznika I do rozporządzenia wykonawczego Komisji (UE) 2025/2621 w brzmieniu sprostowanym rozporządzeniem wykonawczym Komisji (UE) 2026/1740, a wskaźniki CBAM z pkt 5.3 załącznika do rozporządzenia wykonawczego Komisji (UE) 2025/2620. Obliczenie jest szacunkiem opartym na tych oficjalnych tabelach; wiążąca jest liczba w deklaracji CBAM. Własny przypadek można policzyć w kalkulatorze CBAM.
Koszt walcowanych na gorąco wyrobów płaskich (kod CN 7208) z czterech krajów pochodzenia ważnych dla polskich importerów, na wartościach domyślnych danego kraju, przedstawia poniższa tabela.
| Kraj pochodzenia | Wartość domyślna, CN 7208 (t CO2e/t) | Z narzutem 2026 | Certyfikaty na tonę 2026 | EUR na tonę 2026 (82,32 EUR) | EUR na tonę 2030 przy stałej cenie | Opłata emisyjna w kraju | Zmniejszenie z art. 9 |
|---|---|---|---|---|---|---|---|
| Ukraina | 2,483 | 2,731 | 1,396 | 114,88 | 207,64 | podatek od emisji CO2, 30 UAH za tonę; ETS w przygotowaniu | nie |
| Rosja | 3,430 | 3,773 | 2,437 | 200,63 | 308,98 | brak krajowej; regionalny eksperyment na Sachalinie | nie |
| Korea Południowa | 2,118 | 2,330 | 0,994 | 81,83 | 168,58 | K-ETS (nieuznany na podstawie art. 9) | nie |
| Turcja (Türkiye) | 2,428 | 2,671 | 1,335 | 109,90 | 201,75 | pilotażowy ETS (pełny bezpłatny przydział w 2026 r.) | nie |
Certyfikaty na tonę to wartość domyślna z narzutem minus dostosowanie: współczynnik CBAM (97,5% w 2026 r.) × jednorodny międzysektorowy współczynnik korygujący (100%) × domyślny wskaźnik CBAM 1,370 dla kodu CN 7208 (kolumna B, rozporządzenie wykonawcze (UE) 2025/2620). We wszystkich czterech wierszach przyjęto ścieżkę produkcyjną (C), wielki piec, niezależnie od technologii huty. Kolumna 2030: narzut 30% i współczynnik CBAM 51,5%, cena i wskaźnik bez zmian; wskaźnik może zostać zaktualizowany od 2027 r. Wartości zaokrąglono do trzech miejsc po przecinku, koszty liczono z wartości niezaokrąglonych.
Żadna opłata emisyjna państwa trzeciego nie została uznana na podstawie art. 9 (stan na 12 października 2026 r.), a według stanu na 23 października 2026 r. nie przyjęto jeszcze aktu wykonawczego do tego artykułu.
Ukraina opodatkowuje emisje CO2 ze źródeł stacjonarnych od 1 stycznia 2011 r. stawką 30 UAH za tonę (art. 243.4 Kodeksu podatkowego Ukrainy w brzmieniu ustawy nr 1914-IX z 30 listopada 2021 r.), czyli około 0,60 euro po kursie Narodowego Banku Ukrainy z 12 października 2026 r.
Instalacje emitujące do 500 ton rocznie są wyłączone (art. 240.7). To mniej niż 1% ceny certyfikatu z III kwartału 2026 r.
Według stanu na 12 października 2026 r. ICAP wymienia ukraiński system handlu uprawnieniami jako przygotowywany, z pierwszą fazą operacyjną planowaną od 2028 r.
Rosja nie ma krajowej opłaty emisyjnej: jej system limitów to regionalny eksperyment w obwodzie sachalińskim na podstawie ustawy federalnej nr 34-FZ z 6 marca 2022 r., prowadzony od 1 września 2022 r. do 31 grudnia 2028 r. Zasady zmniejszenia liczby certyfikatów z tytułu opłaty emisyjnej uiszczonej w państwie trzecim opisuje strona o odliczeniu ceny CO2.
Rosyjską stal obejmują dodatkowo sankcje UE. W 2025 r. UE27 przywiozła z Rosji 19 tys. ton gotowych wyrobów z działu 72 i ani tony wyrobów płaskich walcowanych na gorąco (kod CN 7208), więc wiersz rosyjski pokazuje tylko wartość domyślną.
Stal surowa i półprodukty z Rosji to nadal 3,87 mln t, 38,0% przywozu tych towarów spoza UE według ilości (Eurostat Comext, 2025, dane UE27). Na rosyjskiej wartości domyślnej dla półproduktów (kod CN 7207 11 14, 3,210 t CO2e na tonę) koszt w 2026 r. wynosi 181,19 euro za tonę.
Koszt rośnie co roku, bo współczynnik CBAM maleje, a narzut rośnie. Przy stałej cenie 82,32 euro tona ukraińskich półproduktów (kod CN 7207 11 14) kosztuje 107,58 euro za przywóz z 2026 r. i 198,69 euro za przywóz z 2030 r. (współczynnik CBAM 51,5%, narzut 30%).
Od 2034 r. współczynnik CBAM przestaje obowiązywać, a koszt wynosi 256,52 euro za tonę. Ścieżki wielkiego pieca i pieca łukowego porównuje strona o CBAM dla stali.
Newsletter po angielsku: alerty o cenie certyfikatów CBAM i zmiany przepisów, które mają znaczenie, a co tydzień informacje o wszystkim, co dotyczy CBAM. Bez spamu, rezygnacja w dowolnym momencie.
Na potrzeby tych powiadomień przechowujemy wyłącznie Państwa adres e-mail. Polityka prywatności (po angielsku)
Jakie miejsce zajmuje Polska w przywozie towarów CBAM do UE?
Polska była w 2025 r. siódmym państwem członkowskim pod względem wartości przywozu towarów objętych CBAM spoza UE: 6,81 mld euro, czyli 6,1% przywozu UE27 (obliczenie cbamguide.com na podstawie danych Eurostat, Comext DS-045409).
Stal łącznie z aglomerowaną rudą żelaza stanowi 64,6% wartości polskiego przywozu tych towarów, aluminium 21,2%, nawozy 12,5%, cement 1,2%, a energia elektryczna 0,5%. Sektory zestawia poniższa tabela.
| Sektor, 2025 | Wartość (mld EUR) | Udział w UE27 (wartość) | Miejsce | Ilość (mln t) | Udział w UE27 (ilość) | Miejsce |
|---|---|---|---|---|---|---|
| Wszystkie towary CBAM (kody z załącznika I) | 6,81 | 6,1% | 7. | 9,53 (bez energii elektrycznej) | 8,0% | 6. |
| Żeliwo i stal, łącznie z aglomerowaną rudą żelaza (kod CN 2601 12 00) | 4,40 | 7,0% | 6. | 6,02 | 7,9% | 5. |
| Aluminium | 1,45 | 4,8% | 6. | 0,39 | 4,2% | 7. |
| Nawozy | 0,85 | 10,2% | 3. | 2,18 | 10,9% | 3. |
| Cement i klinkier | 0,0823 | 7,7% | 5. | 0,94 | 6,6% | 5. |
| Energia elektryczna | 0,0323 | 0,4% | 15. | brak w zbiorze |
Źródło: Eurostat, przywóz do UE towarów objętych CBAM (kody z załącznika I) zgłoszony w Polsce, 2025 (Comext DS-045409, dane pobrane 12 października 2026 r.); miejsca wśród 27 państw członkowskich wyliczyliśmy 13 listopada 2026 r.
To statystyka handlu, nie deklaracje CBAM: państwo zgłaszające to miejsce odprawy celnej, niekoniecznie siedziba upoważnionego zgłaszającego CBAM. Dane obejmują też towary ze Szwajcarii, Norwegii, Islandii i Liechtensteinu, wyłączone z CBAM.
Zbiór nie rozbija polskiego przywozu według krajów pochodzenia, więc liczby o Ukrainie i Rosji na tej stronie dotyczą całej UE27. Profil Ukrainy jako dostawcy stali, cementu i energii elektrycznej opisuje strona o CBAM na Ukrainie (strona w języku angielskim).
Jak zdobyć dane o emisjach wbudowanych i kiedy potrzebny jest weryfikator?
Importer na wartościach domyślnych nie potrzebuje weryfikatora: weryfikacja jest wymagana tylko wtedy, gdy emisje wbudowane ustala się na podstawie emisji rzeczywistych (art. 8 ust. 1 rozporządzenia (UE) 2023/956).
Do emisji rzeczywistych importer potrzebuje od każdej instalacji raportu operatora na temat wielkości emisji z 16 elementami danych (załącznik IV pkt 1.2 do rozporządzenia wykonawczego Komisji (UE) 2025/2547).
Raport ma obowiązkową strukturę trzech dokumentów (wytyczne Komisji nr 3 z 14 sierpnia 2026 r.), jest sporządzany w języku angielskim i podaje współrzędne instalacji z dokładnością do sześciu miejsc po przecinku.
Ukraińscy producenci stali z wielkimi piecami, zwłaszcza w obwodach zaporoskim i dniepropetrowskim, działają w warunkach wojny. Część instalacji ma uszkodzoną infrastrukturę monitorowania, więc zweryfikowane dane rzeczywiste bywają nieosiągalne i importerzy przechodzą na wartości domyślne.
Narzut rośnie z 10% w 2026 r. do 20% w 2027 r. i 30% od 2028 r. (załącznik I do rozporządzenia wykonawczego (UE) 2025/2621, sprostowany rozporządzeniem wykonawczym (UE) 2026/1740). Zestawienie wartości dla krajów pochodzenia zawiera strona o wartościach domyślnych CBAM.
Dane rzeczywiste sprawdza akredytowany weryfikator. W pierwszym roku weryfikacji instalacji wymagana jest fizyczna wizyta w obiekcie (art. 2 rozporządzenia wykonawczego Komisji (UE) 2025/2546); wirtualna wizyta w obiekcie jest dopuszczalna tylko w poważnych, nadzwyczajnych i nieprzewidywalnych okolicznościach niezależnych od operatora (art. 4).
Weryfikatorów akredytują wyłącznie krajowe jednostki akredytujące państw członkowskich UE (rozporządzenie delegowane Komisji (UE) 2025/2551, norma EN ISO/IEC 17029:2019).
Na dzień 12 listopada 2026 r. udokumentowano siedem akredytowanych jednostek weryfikujących; akredytacji udzieliło im pięć krajowych jednostek akredytujących. Są to EmiCert S.A. (ESYD, Grecja), Bureau Veritas Italia S.p.A., RINA Services S.p.A. i SGS ICS Italia S.r.l.
(Accredia, Włochy), Intertek Certification AB (Swedac, Szwecja), ISSC z Damietty w Egipcie (RvA, Holandia, 22 października 2026 r., w procedurze TAB, pierwsza jednostka spoza UE) oraz SGS BELGIUM nv (BELAC, Belgia, zakres od 5 listopada 2026 r.). Żadna nie jest polska, a oficjalna lista Komisji nie została opublikowana.
Polskie Centrum Akredytacji (PCA) uruchomiło akredytację weryfikatorów CBAM komunikatem nr 474 z 18 maja 2026 r. (wniosek na formularzu FA-01 z FAVG-01, program DAVG-01, w trybie pilotażu). Do 12 listopada 2026 r. nie udokumentowano żadnej akredytacji CBAM udzielonej przez PCA.
PCA jest jedną z siedmiu jednostek w UE, które przyjmują wnioski weryfikatorów z siedzibą poza UE (tabela Komisji z 21 października 2026 r.), więc ukraiński weryfikator może ubiegać się o akredytację CBAM w PCA, a nie w ukraińskiej jednostce akredytującej.
Weryfikatorzy wyceniają weryfikację jednej instalacji na kwotę od 5 000 do 50 000 euro, zależnie od jej złożoności; to szacunek rynkowy, nie dane Komisji.
Przy 10 lub więcej instalacjach koszt pierwszego cyklu może sięgnąć 500 000 euro lub więcej. Zakresy akredytacji wszystkich siedmiu jednostek zestawia strona o akredytowanych weryfikatorach CBAM, a zapytanie do weryfikatora można wysłać przez formularz zapytania o weryfikatora.
Jak działają certyfikaty CBAM, obowiązek kwartalny i deklaracja CBAM?
Upoważniony zgłaszający CBAM składa deklarację CBAM i przekazuje do umorzenia certyfikaty CBAM do 30 września każdego roku, po raz pierwszy do 30 września 2027 r., za towary przywiezione w 2026 r. (art. 6 ust. 1 i art. 22 ust. 1).
Sprzedaż certyfikatów CBAM rusza 1 lutego 2027 r. na wspólnej centralnej platformie; certyfikaty sprzedaje państwo członkowskie siedziby upoważnionego zgłaszającego (art. 20 ust. 1). Dla towarów przywiezionych w 2026 r. cena jest średnią kwartalną (art. 21 ust. 1a), od 2027 r. średnią tygodniową (art. 21 ust. 1).
Oficjalne ceny 2026 r. to 75,36 euro (I kwartał), 75,28 euro (II kwartał) i 82,32 euro (III kwartał); cena za IV kwartał ma zostać opublikowana 4 stycznia 2027 r. Aktualne ceny pokazuje narzędzie do śledzenia cen certyfikatów CBAM.
Od 2027 r. upoważniony zgłaszający CBAM zapewnia, aby na koniec każdego kwartału na jego rachunku w rejestrze CBAM znajdowały się certyfikaty odpowiadające co najmniej 50% emisji wbudowanych w towarach przywiezionych od początku roku kalendarzowego, z uwzględnieniem dostosowania przydziału bezpłatnych uprawnień (art. 22 ust. 2).
Emisje te ustala się według wartości domyślnych bez narzutu albo na podstawie liczby certyfikatów przekazanych do umorzenia za poprzedni rok. Pierwsza kontrola przypada 31 marca 2027 r.; za przywóz z 2026 r. obowiązek ten nie istnieje.
W razie niedoboru właściwy organ wzywa do uzupełnienia w terminie jednego miesiąca (art. 22 ust. 3); nie ma kary za każdą brakującą tonę. Polskie przepisy nie wskazują jeszcze organu, który wysyła takie wezwania (stan na 13 listopada 2026 r.). Szczegóły opisuje strona o obowiązku kwartalnym.
Wniosek o odkup składa się do 31 października roku umorzenia (art. 23 ust. 1). Liczba odkupionych certyfikatów jest ograniczona do liczby, którą zgłaszający musiał zakupić zgodnie z art. 22 ust. 2 w roku kalendarzowym zakupu (art. 23 ust. 2); certyfikaty kupione w 2027 r. za 2026 r. można odkupić tylko w 2027 r. (art. 23 ust. 2a).
Certyfikaty zakupione za 2026 r. Komisja anuluje 1 listopada 2027 r. (art. 24 ust. 2).
Roczna deklaracja CBAM (art. 6) zawiera sześć elementów.
- Łączną ilość towarów CBAM przywiezionych w roku kalendarzowym, według rodzaju towarów i kraju pochodzenia, w tonach (energia elektryczna w MWh)
- Łączne specyficzne emisje wbudowane według rodzaju towarów i kraju pochodzenia, w t CO2e na tonę
- Łączną liczbę certyfikatów CBAM do przekazania do umorzenia po wszystkich zmniejszeniach
- Zgłoszone zmniejszenia z tytułu opłaty emisyjnej faktycznie uiszczonej w kraju pochodzenia (art. 9), z dokumentacją
- Odesłania do sprawozdań z weryfikacji dla wszystkich emisji rzeczywistych
- Obliczenie dostosowania przydziału bezpłatnych uprawnień
Certyfikaty przekazuje się do umorzenia w rejestrze CBAM. Strukturę deklaracji opisuje strona o deklaracji CBAM.
Jakie kary grożą polskim importerom?
Kary w okresie docelowym wynikają bezpośrednio z art. 26 rozporządzenia (UE) 2023/956; polskie przepisy nie wskazują jeszcze organu, który je nakłada (stan na 13 listopada 2026 r.).
Upoważniony zgłaszający CBAM, który do 30 września nie przekaże do umorzenia należnych certyfikatów, płaci za każdy brakujący certyfikat karę równą karze za przekroczenie emisji w systemie handlu uprawnieniami do emisji gazów cieplarnianych w Unii (EU ETS), czyli 100 euro za tonę ekwiwalentu CO2 przed indeksacją według europejskiego wskaźnika cen konsumpcyjnych (art. 26 ust. 1).
Zapłata nie zwalnia z umorzenia (art. 26 ust. 3). Przy cenie z III kwartału 2026 r. łączny koszt kary i certyfikatu wynosi około 182 euro za t CO2e przed indeksacją.
Osoba inna niż upoważniony zgłaszający CBAM płaci od trzech do pięciu razy więcej, od 300 do 500 euro za certyfikat przed indeksacją (art. 26 ust. 2). Importer bez statusu, który przekroczył 50 ton, po zapłacie kary jest zwolniony z deklaracji i umorzenia za te przywozy (art. 26 ust. 2a).
Na granicy organy celne KAS nie zezwalają na przywóz towarów CBAM osobie innej niż upoważniony zgłaszający CBAM, z zastrzeżeniem progu de minimis (art. 25 ust. 1; odpowiedź MF na interpelację nr 14433).
Polskie kary z art. 54g ustawy dotyczą wyłącznie sprawozdań CBAM z okresu przejściowego. Jest to administracyjna kara pieniężna od 10 do 50 euro za tonę niezgłoszonych emisji wbudowanych, nakładana przez Mazowieckiego Wojewódzkiego Inspektora Ochrony Środowiska po procedurze korekty w KOBiZE, z odwołaniem do Głównego Inspektora Ochrony Środowiska.
Nie jest to kara za okres docelowy. Pełny przegląd sankcji zawiera strona o karach CBAM.
Jak polski importer powinien przygotować się na lata 2026 i 2027?
Najważniejsze terminy to 31 grudnia 2026 r. (koniec stosowania kodu Y238), 1 lutego 2027 r. (początek sprzedaży certyfikatów), 31 marca 2027 r. (pierwsza kontrola kwartalna) i 30 września 2027 r. (pierwsza deklaracja CBAM).
Obowiązki polskiego upoważnionego zgłaszającego CBAM można uporządkować w ośmiu krokach.
- Sprawdzić decyzję Dyrektora IAS w Poznaniu i aktywność rachunku w rejestrze CBAM; do czasu decyzji stosować kod Y238, najpóźniej do 31 grudnia 2026 r.
- Przypisać każdy przepływ przywozu z 2026 r. do kodu CN, instalacji i kraju pochodzenia.
- Zapytać operatora każdej instalacji ukraińskiej i rosyjskiej, czy dostarczy dane rzeczywiste, które da się zweryfikować.
- Zlecić akredytowanemu weryfikatorowi weryfikację każdej instalacji z danymi rzeczywistymi, sprawdzając, czy jego akredytacja obejmuje właściwe grupy działalności.
- Przyjąć wartości domyślne dla instalacji, które nie dostarczą zweryfikowanych danych.
- Zaplanować zakup certyfikatów od 1 lutego 2027 r. według oficjalnych cen kwartalnych z 2026 r. oraz obowiązku kwartalnego od 31 marca 2027 r.
- Złożyć deklarację CBAM w rejestrze CBAM do 30 września 2027 r.
- Przechowywać dokumentację (zgłoszenia celne, dane o emisjach, sprawozdania z weryfikacji, potwierdzenia certyfikatów) do końca czwartego roku po roku, w którym deklarację złożono lub należało złożyć (art. 7 ust. 5 i 6).
Jeżeli Państwa firma potrzebuje pomocy przy statusie, danych od dostawców lub obliczeniach emisji, mogą Państwo wysłać zapytanie przez stronę zapytań o pomoc w CBAM. Bezpłatnie dla Państwa. Jeżeli powierzą Państwo zlecenie usługodawcy, któremu przekazaliśmy zapytanie, usługodawca może zapłacić cbamguide.com prowizję za polecenie.
Które inne sektory CBAM są ważne dla polskich importerów?
Poza stalą najważniejsze dla Polski są nawozy: stanowią 12,5% wartości polskiego przywozu towarów CBAM, a Polska jest trzecim państwem UE w przywozie nawozów spoza UE (Eurostat Comext, 2025).
Cement i klinkier z Ukrainy
Przy cemencie i klinkierze certyfikatami CBAM rozlicza się emisje bezpośrednie i pośrednie, a przy stali tylko bezpośrednie, z wyjątkiem aglomerowanej rudy żelaza (załącznik II). Ukraina była w 2025 r. drugim krajem pochodzenia przywozu cementu i klinkieru do UE27: 1,89 mln t, 13,3% przywozu spoza UE według ilości (Eurostat Comext, 2025, dane UE27).
Komunikat PUESC z 19 października 2026 r. zaleca przegląd zgłoszeń celnych złożonych od 1 stycznia 2026 r., bo rozporządzenie wykonawcze (UE) 2026/1740 stosuje się wstecznie od tego dnia.
Obowiązują nowe kody TARIC: 2523 10 00 10 (biały klinkier), 2523 10 00 90 (inny klinkier, w tym szary), 2523 90 00 10 (biały cement hydrauliczny) i 2523 90 00 90 (inne cementy hydrauliczne, w tym szare). Wartości dla cementu opisuje strona o CBAM dla cementu.
Nawozy z Rosji: cło i CBAM razem
Rozporządzenie (UE) 2025/1227 nakłada na nawozy z Rosji i Białorusi cło w wysokości 6,5% ad valorem oraz, od 1 lipca 2026 r., 60 euro za tonę na towary z kodu CN 3102 (70 euro za tonę na wymienione towary z kodu CN 3105); w pierwszym roku stawki wynosiły 40 i 45 euro.
Stawki rosną do 80 i 95 euro od 1 lipca 2027 r. oraz do 315 i 430 euro od 1 lipca 2028 r. Jest to cło, a nie CBAM, i nalicza się je obok certyfikatów CBAM; amoniak (kod CN 2814) nie jest nim objęty.
Przy rosyjskiej wartości domyślnej dla mocznika (kod CN 3102 10 19, 1,470 t CO2e na tonę plus narzut 1% dla nawozów) koszt CBAM w 2026 r. wynosi 49,82 euro za tonę przy cenie 82,32 euro, po dostosowaniu przydziału bezpłatnych uprawnień ze wskaźnikiem CBAM 0,902.
Rosja dostarczyła w 2025 r. 25,7% przywozu mocznika do UE27 spoza UE według ilości (Eurostat Comext, 2025). Szczegóły zawiera strona o CBAM dla nawozów.
Najczęstsze pytania o CBAM w Polsce
Czy KOBiZE przyznaje status upoważnionego zgłaszającego CBAM?
Nie. Status przyznaje, odmawia jego przyznania i cofa go Dyrektor Izby Administracji Skarbowej w Poznaniu (art. 54b ust. 1 ustawy o systemie zarządzania emisjami gazów cieplarnianych i innych substancji; rozporządzenie Ministra Finansów i Gospodarki z dnia 2 stycznia 2026 r.). KOBiZE wydaje opinię o wniosku w ciągu 21 dni, pomaga ustalić kwotę gwarancji CBAM i prowadził procedurę korekty sprawozdań CBAM z okresu przejściowego.
Czy polski importer musi założyć konto EU Login?
Nie, do uzyskania statusu nie jest to potrzebne. W Polsce dostęp do rejestru CBAM uzyskuje się przez PUESC (art. 54a ustawy), z uprawnieniem „Dostęp do rejestru CBAM” nadawanym na formularzu WPE0001. EU Login to ogólna ścieżka Komisji, z której korzystają m.in. weryfikatorzy i sekcja O3CI rejestru CBAM (portal operatorów). Opis dostępu zawiera strona o rejestrze CBAM.
Czy próg de minimis dotyczy małych polskich importerów?
Tak. Importer jest zwolniony, jeżeli łączna masa netto towarów CBAM przywiezionych w roku kalendarzowym, ze wszystkich kodów CN razem, nie przekracza 50 ton (jednolity próg masy, art. 2a i załącznik VII pkt 1). Zwolnienie deklaruje w zgłoszeniu celnym (art. 2a ust. 1), w Polsce kodem Y137. Energia elektryczna i wodór nigdy nie są zwolnione (art. 2a ust. 4). Liczy się masa netto, nie wartość, więc importer kilku kodów CN powinien sumować ilości na bieżąco. Szczegóły zawiera strona o progu de minimis.
Czy wartości domyślne opłacają się w dłuższej perspektywie?
Wartości domyślne są rozwiązaniem na krótki okres, gdy brakuje zweryfikowanych danych, ale narzut (10% w 2026 r., 20% w 2027 r., 30% od 2028 r.) dolicza się przed dostosowaniem, więc każdą tonę narzutu wycenia się po pełnej cenie certyfikatu. Ścieżka domyślna odlicza domyślny wskaźnik CBAM z kolumny B, a ścieżka rzeczywista wskaźnik z kolumny A plus przydział wbudowany w prekursorach. Huty bardziej efektywne niż średnia, np. niektóre ukraińskie zakłady z piecami łukowymi, mogą na zweryfikowanych danych rzeczywistych wykazać znacznie mniej niż ukraińska wartość domyślna 2,397 t CO2e na tonę półproduktów. Importer powinien policzyć obie ścieżki.
Czy CBAM jest podatkiem?
Nie. CBAM to mechanizm oparty na certyfikatach, których cena odpowiada cenie uprawnień w EU ETS; nie jest podatkiem, cłem ani opłatą. Prasa nazywa go potocznie granicznym podatkiem węglowym, ale uzasadnienie rządowego projektu ustawy (druk sejmowy nr 1855) stwierdza, że CBAM „w ujęciu prawnym nie stanowi podatku, opłaty ani innej daniny publicznej”.
Kto w Polsce przegląda deklaracje CBAM?
Komisja i właściwy organ mogą przeglądać deklarację CBAM, także przez kontrolę w siedzibie zgłaszającego, do końca czwartego roku po roku, w którym deklarację należało złożyć (art. 19 rozporządzenia (UE) 2023/956). Polskie przepisy nie wskazują jeszcze organu, który wykonuje to zadanie w Polsce (stan na 13 listopada 2026 r.); rząd zapowiedział odrębną ustawę dla okresu docelowego.