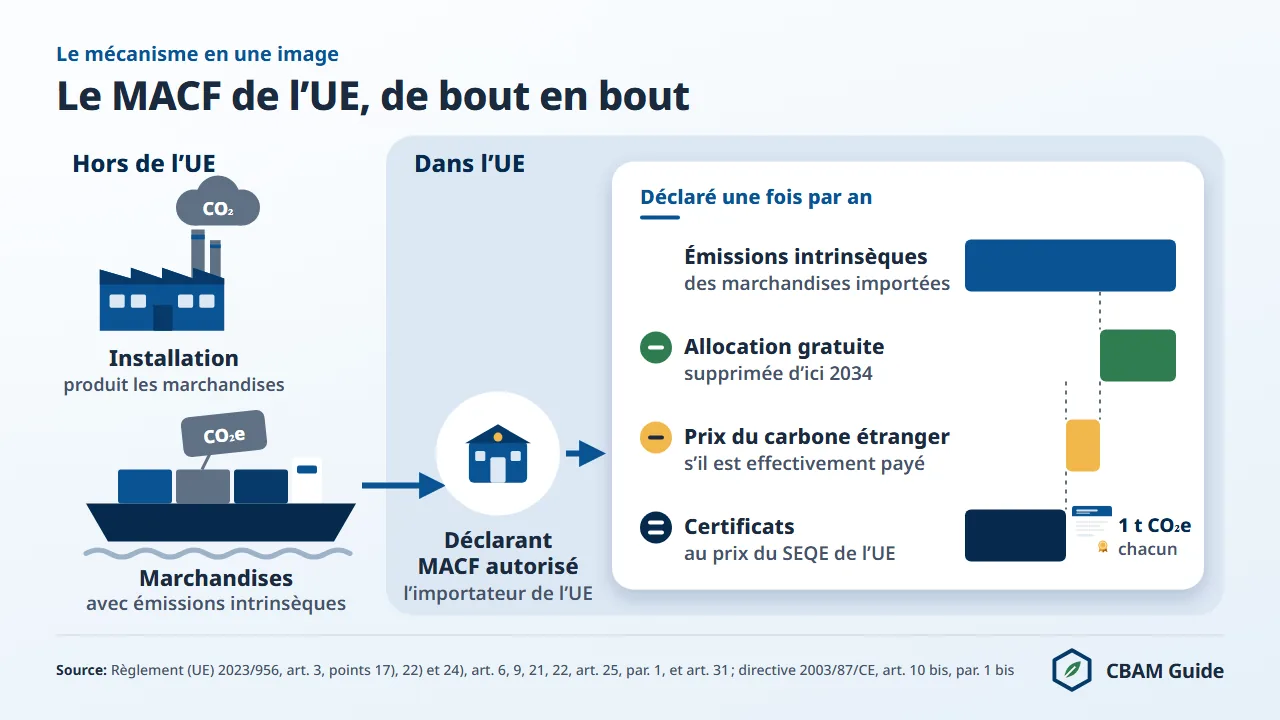
Depuis le 1er janvier 2026, le MACF (mécanisme d’ajustement carbone aux frontières, CBAM en anglais) impose à tout importateur qui fait entrer dans l’Union européenne plus de 50 tonnes par an de fer et d’acier, d’aluminium, de ciment ou d’engrais, ou n’importe quelle quantité d’électricité ou d’hydrogène, de détenir le statut de déclarant MACF autorisé, de déposer une déclaration MACF annuelle et, à partir du 1er février 2027, d’acheter des certificats MACF. Le prix officiel du troisième trimestre 2026, publié le 5 octobre 2026, s’élève à 82,32 € par tonne équivalent CO2 (t CO2e).
Le MACF repose sur le règlement (UE) 2023/956 du Parlement européen et du Conseil du 10 mai 2023 établissant un mécanisme d’ajustement carbone aux frontières.
La première déclaration MACF, qui couvre les importations de 2026, est due au plus tard le 30 septembre 2027 (article 6, paragraphe 1). Qu’est-ce que cela change concrètement pour une entreprise établie en France, en Belgique ou au Luxembourg ?
Cette page d’accueil répond aux six questions que se pose tout importateur ou représentant en douane : ce qu’est le MACF, qui est concerné, quelles obligations et quelles échéances s’appliquent, combien il coûte selon la méthode légale, quelles amendes sont encourues et qui fait quoi en France, en Belgique et au Luxembourg.
Chaque partie renvoie aux pages détaillées de cette section, dont la liste complète figure en fin de page.
Qu’est-ce que le MACF ? Définition et objectif
Le MACF est un mécanisme fondé sur des certificats, établi par le règlement (UE) 2023/956, qui oblige les importateurs de marchandises à forte intensité de carbone à restituer des certificats MACF correspondant aux émissions intrinsèques de ces marchandises, au prix du SEQE de l’UE (système d’échange de quotas d’émission de l’UE, EU ETS en anglais).
Le MACF existe parce que le SEQE de l’UE fait payer le carbone aux producteurs européens, mais pas à leurs concurrents qui exportent vers l’Union.
Sans correctif, la production et ses émissions se déplacent vers des pays où le carbone n’a pas de prix : c’est la fuite de carbone. Le MACF corrige ce déséquilibre en appliquant aux marchandises importées le coût carbone que paient les producteurs européens pour les mêmes marchandises.
La base juridique est l’article 192, paragraphe 1, du traité sur le fonctionnement de l’Union européenne (TFUE) : le MACF est une mesure de politique environnementale, pas une mesure commerciale.
Il ne fixe aucun droit de douane et ne modifie aucune consolidation tarifaire à l’OMC. La définition détaillée du MACF, et ce qui le distingue d’une taxe comme du SEQE de l’UE, figurent dans l’article qu’est-ce que le MACF.
Les quatre notions clés du règlement (UE) 2023/956
Tout le mécanisme repose sur quatre notions du règlement : qui porte l’obligation, ce qui est compté, ce qui est restitué et comment on le déclare.
- Déclarant MACF autorisé (article 3, point 17) : une personne autorisée par une autorité compétente conformément à l’article 17. Selon l’article 17, paragraphe 2, point c), le demandeur doit être établi dans l’État membre où il dépose sa demande.
- Émissions intrinsèques (article 3, point 22) : les émissions directes libérées lors de la production des marchandises et les émissions indirectes liées à la production de l’électricité consommée, calculées selon l’annexe IV. Pour les marchandises de l’annexe II, seules les émissions directes comptent (article 7, paragraphe 1).
- Certificat MACF (article 3, point 24) : un certificat électronique correspondant à une tonne équivalent CO2 d’émissions intrinsèques.
- Déclaration MACF (article 6) : la déclaration annuelle déposée dans le registre MACF au plus tard le 30 septembre pour l’année civile précédente, avec les quantités, les émissions intrinsèques, le nombre de certificats à restituer et, en cas d’émissions réelles, les rapports de vérification.
Quatre idées reçues sur le MACF
Le MACF est souvent décrit en des termes qui ne correspondent pas au règlement, y compris dans la presse française, qui le présente volontiers comme une taxe. Voici les quatre idées reçues les plus répandues et ce que prévoit réellement le règlement.
- « Le MACF est une taxe. » Il s’agit d’une obligation de restituer des certificats : ils sont achetés sur la plateforme centrale commune, peuvent être rachetés dans la limite de l’article 23, paragraphe 2, et leur prix suit celui du SEQE de l’UE plutôt qu’un taux fixé par l’État.
- « Le MACF est un droit de douane. » Un droit de douane s’applique à la valeur en douane, alors que le MACF porte sur les émissions intrinsèques : deux envois de même valeur, issus de modes de production différents, n’entraînent pas la même obligation.
- « Le MACF couvre toutes les importations. » Il couvre seulement les marchandises de l’annexe I, et l’importateur qui n’excède pas 50 tonnes par an est exempté, à condition de déclarer l’exemption dans la déclaration en douane.
- « L’exportateur étranger paie le MACF. » L’obligation repose sur le déclarant MACF autorisé établi dans l’Union. Un exportateur peut absorber le coût dans ses prix, mais le règlement ne lui impose rien.
Le MACF ne s’applique pas aux services : seules les marchandises physiques classées sous les codes NC (nomenclature combinée) de l’annexe I sont visées.
Base juridique : règlement (UE) 2023/956 et règlement omnibus
Le règlement (UE) 2023/956 a été modifié par le règlement (UE) 2025/2083 du 8 octobre 2025 (dit « omnibus »), publié le 17 octobre 2025 et entré en vigueur le 20 octobre 2025.
Le texte consolidé du 20 octobre 2025 compte 39 articles et 7 annexes. Cinq modifications apportées par l’omnibus déterminent la pratique depuis 2026.
- Seuil de minimis de 50 tonnes : l’exemption couvre les importations cumulées jusqu’à 50 tonnes de masse nette par importateur et par année civile (article 2 bis et annexe VII, point 1) et remplace l’ancien seuil fondé sur la valeur de chaque envoi.
- Échéance de la déclaration : la première déclaration MACF est due le 30 septembre 2027.
- Vente des certificats : elle commence le 1er février 2027 sur la plateforme centrale commune (article 20, paragraphe 1).
- Détention trimestrielle : à partir de 2027, au moins 50 % des émissions intrinsèques cumulées doivent être couvertes par des certificats à la fin de chaque trimestre (article 22, paragraphe 2).
- Régime provisoire : l’importateur qui a déposé sa demande d’autorisation au plus tard le 31 mars 2026 peut continuer d’importer jusqu’à la décision (article 17, paragraphe 7 bis).
Quatorze actes de la Commission complètent le règlement : treize règlements d’exécution, du règlement d’exécution (UE) 2023/1773 sur la période transitoire au règlement d’exécution (UE) 2025/2621 sur les valeurs par défaut, et un règlement délégué, le règlement délégué (UE) 2025/2551 sur l’accréditation des vérificateurs.
L’analyse du règlement (UE) 2023/956 les détaille article par article, et la page sur le règlement omnibus compare chaque disposition avant et après la modification.
Qui est concerné par le MACF ? Marchandises, secteurs et seuil de 50 tonnes
Est concerné tout importateur qui met en libre pratique dans l’Union des marchandises relevant de six secteurs et dépasse 50 tonnes de masse nette par année civile, tous codes NC confondus ; pour l’électricité et l’hydrogène, aucun seuil ne s’applique.
L’annexe I du règlement compte 42 rubriques réparties en six secteurs. Les principales marchandises de chaque secteur sont les suivantes.
- Fer et acier (15 rubriques) : demi-produits, produits laminés plats, barres, fils, tubes, profilés, vis et constructions des chapitres 72 et 73, ainsi que le minerai de fer aggloméré (code NC 2601 12 00). Seules les émissions directes sont prises en compte, sauf pour le minerai aggloméré.
- Ciment (6 rubriques) : argile calcinée (ex 2507 00 80), clinker, ciment Portland gris et blanc, ciment alumineux et autres ciments hydrauliques (position 2523). Émissions directes et indirectes.
- Aluminium (14 rubriques) : aluminium sous forme brute (7601), profilés, tôles, feuilles et ouvrages du chapitre 76. Émissions directes uniquement, perfluorocarbures compris.
- Engrais (5 rubriques) : acide nitrique (2808 00 00), ammoniac (2814), nitrate de potassium (2834 21 00) et engrais des positions 3102 et 3105, dont l’urée. Émissions directes et indirectes, protoxyde d’azote compris.
- Électricité (2716 00 00) : jamais exemptée par le seuil de minimis.
- Hydrogène (2804 10 00) : jamais exempté par le seuil de minimis.
Les plastiques et les produits chimiques organiques ne sont pas couverts et ne figurent dans aucune proposition en cours (article 30, paragraphe 2, clause de réexamen ; voir CBAM and plastics, en anglais).
La liste des marchandises par secteur se trouve sur la page marchandises soumises au MACF, et la vérification code par code sur la page codes NC du MACF.
Le seuil de minimis de 50 tonnes
Un importateur est exempté lorsque la masse nette cumulée de ses importations, tous codes NC confondus, ne dépasse pas 50 tonnes par année civile (article 2 bis et annexe VII, point 1) ; il déclare l’exemption dans la déclaration en douane (article 2 bis, paragraphe 1), en France avec le code Y137. L’électricité et l’hydrogène ne sont jamais exemptés (article 2 bis, paragraphe 4).
Le seuil se calcule par importateur et par année, toutes origines et tous codes confondus. Une entreprise qui importe 25 tonnes d’acier et 20 tonnes de ciment (45 tonnes) reste sous le seuil.
Si elle importe 60 tonnes d’acier, toutes ses importations de l’année entrent dans le MACF, depuis la première tonne (article 2 bis, paragraphe 2).
La Commission a publié sa première évaluation le 30 septembre 2026 : le seuil exempte 0,87 % des émissions intrinsèques et reste inchangé ; la prochaine est due le 30 avril 2027.
Le calcul, la surveillance par la Commission et la conduite à tenir en cas de dépassement en cours d’année sont expliqués sur la page seuil de minimis.
Origines exemptées et importateurs non établis dans l’Union
Les marchandises originaires de Suisse, d’Islande, du Liechtenstein et de Norvège au sens des règles d’origine non préférentielle de l’Union (article 59 du code des douanes de l’Union) sont exclues du champ du MACF (article 2, paragraphe 4, et annexe III, point 1).
Il en va de même pour cinq territoires : Büsingen, Helgoland, Livigno, Ceuta et Melilla. Un simple transit par la Suisse ne confère aucune origine suisse.
L’obligation pèse sur l’importateur ou sur son représentant en douane indirect. Une entreprise non établie dans un État membre ne peut pas obtenir le statut : son représentant en douane indirect doit le détenir (article 5, paragraphe 2). En représentation directe, toutes les obligations restent à la charge de l’importateur.
Obligations MACF en 2026 et 2027 : les quatre étapes
Tout importateur qui dépasse le seuil est soumis à quatre obligations ; elles sont présentées ici dans l’ordre de la procédure.
- Obtenir le statut : depuis le 1er janvier 2026, seul un déclarant MACF autorisé peut importer des marchandises MACF au-dessus de 50 tonnes par an (articles 4 et 5), et la douane refuse l’importation à toute autre personne (article 25, paragraphe 1).
- Collecter les émissions : les émissions intrinsèques de chaque importation sont déterminées soit sur la base des émissions réelles de l’installation, vérifiées, soit sur la base des valeurs par défaut de la Commission.
- Déclarer : au plus tard le 30 septembre de chaque année, la déclaration MACF couvre l’année précédente ; la première est due le 30 septembre 2027 pour 2026 (article 6, paragraphe 1).
- Acheter et restituer les certificats : à partir du 1er février 2027, le déclarant achète des certificats et les restitue pour les émissions déclarées, après l’ajustement dans le cadre de l’allocation à titre gratuit ; à partir de 2027 s’ajoute la détention trimestrielle de 50 % (articles 20 et 22).
Ces quatre obligations passent par le registre MACF, géré par la Commission, tandis que les autorités nationales accordent le statut et prononcent les amendes. La section procédure MACF détaille chaque étape, du registre à la déclaration en douane et aux sanctions.
Le statut de déclarant MACF autorisé : demande, délais et documents
Le statut se demande uniquement dans le registre MACF (article 5, paragraphe 3), auprès de l’autorité compétente de l’État membre d’établissement.
Les critères sont l’absence d’infraction grave ou répétée à la législation douanière ou fiscale, aux règles relatives aux abus de marché ou à celles du MACF, la capacité financière et opérationnelle, l’établissement dans l’État membre et un numéro EORI (article 17, paragraphe 2). L’entreprise établie depuis moins de deux exercices fournit une garantie (article 17, paragraphe 5).
Le délai légal de décision est de 120 jours calendaires après réception de la demande (règlement d’exécution (UE) 2025/486, article 4). La DGEC indique en pratique (webinaire n° 8 du 28 avril 2026) que l’instruction d’un dossier complet « n’excède pas la semaine ».
En France, le guide pratique de la DGEC (19 janvier 2026) exige une attestation de régularité fiscale de moins de trois mois et, pour une entreprise établie depuis au moins deux ans, la dernière liasse fiscale.
Après décision favorable, la Commission attribue un numéro de compte MACF unique (article 16, paragraphe 1), que la douane française appelle aussi « numéro d’autorisation ». La procédure complète figure sur la page déclarant MACF autorisé, et le format du numéro, sur la page numéro de compte MACF.
Accès au registre MACF
La Commission exige en principe un compte EU Login avec authentification à deux facteurs, mais un État membre peut donner accès au registre par son propre système (article 8, paragraphe 5, du règlement d’exécution (UE) 2024/3210).
La France le fait : selon le guide pratique de la DGEC, l’accès repose sur un compte douane.gouv.fr certifié, rattaché à l’EORI de l’entreprise, avec l’habilitation CBAM-APP.CBAM_DECLARANT, et « vous n’avez pas besoin de créer de compte EU Login ».
Les exploitants d’installations hors de l’UE et les vérificateurs utilisent la section O3CI du registre MACF (portail des exploitants), qui n’est pas un système séparé. Les étapes de connexion sont décrites sur la page registre MACF.
Déclaration en douane en France : codes Y128, Y137 et Y238
En France, la note aux opérateurs de la DGDDI du 29 décembre 2025 fixe les codes TARIC à porter dans la déclaration en douane pour les marchandises MACF. Le tableau ci-dessous présente les principaux.
| Code | Signification | Où le porter (pratique française) | Source |
|---|---|---|---|
| Y128 | Numéro d’autorisation du déclarant MACF autorisé (numéro de compte MACF, format CBAM-FR-2025-ABC0123456789) | Document d’accompagnement de l’article, avec le numéro de compte, « et non comme référence complémentaire » | Note DGDDI du 29 décembre 2025 |
| Y137 | Exemption de minimis, seuil de 50 tonnes cumulées par an, non applicable à l’électricité et à l’hydrogène | Référence complémentaire | Note DGDDI du 29 décembre 2025 |
| Y238 | Demande de statut déposée au plus tard le 31 mars 2026 et encore en cours d’instruction | Référence complémentaire, avec l’identifiant de la demande | Note DGDDI ; actualité DGDDI du 23 octobre 2026 |
| Y134 | Marchandises originaires de Büsingen, Helgoland ou Livigno | Référence complémentaire | Note DGDDI du 29 décembre 2025 |
Le code Y238, que la note du 29 décembre 2025 annonçait comme supprimé à partir du 27 septembre 2026, a été prolongé par la Commission jusqu’au 31 décembre 2026 (ATLAS-Info 0997/2026 de la douane allemande du 15 septembre 2026 ; avis de l’agence des douanes italienne (ADM) du même jour ; le ministère autrichien des finances donne aussi le 31 décembre 2026).
Il reste réservé aux importateurs dont la demande, déposée au plus tard le 31 mars 2026, n’a pas encore fait l’objet d’une décision, et s’utilise avec l’identifiant de la demande dans le registre MACF.
En France, la douane précise (actualité du 23 octobre 2026) que seuls quelques opérateurs identifiés par la Commission européenne, qui ont déposé leur demande avant le 31 mars 2026, peuvent encore utiliser Y238 comme référence complémentaire ; « les autres opérateurs ne sont plus autorisés à utiliser le code Y238 pour dédouaner ».
Le même texte rappelle qu’un déclarant MACF autorisé utilise Y128 dès sa première importation MACF de l’année, même sous 50 tonnes, et que les erreurs de codage peuvent désormais constituer des infractions douanières.
Les marchandises originaires de Suisse, de Norvège, d’Islande et du Liechtenstein, ainsi que de Ceuta et de Melilla, n’appellent aucun code : elles sont « directement exclues de la mesure de type 775 » (note DGDDI).
Le détail des six cas de codage, de la représentation indirecte et de l’EORI SIREN figure sur la page déclaration en douane MACF. En Belgique et au Luxembourg, vérifiez l’emplacement des codes auprès de votre administration des douanes : il peut différer d’un pays à l’autre.
Du rapport MACF trimestriel à la déclaration MACF annuelle
Le rapport MACF trimestriel de la période transitoire (du 1er octobre 2023 au 31 décembre 2025) a pris fin avec le quatrième trimestre 2025 ; il ne donnait lieu à aucun paiement, et la seule sanction était une amende de 10 à 50 € par tonne d’émissions non déclarées (article 35, paragraphe 5).
Depuis le 1er janvier 2026, la déclaration MACF annuelle le remplace : elle s’accompagne de la restitution de certificats.
La déclaration MACF contient la quantité totale de chaque type de marchandises importées, les émissions intrinsèques totales, le nombre de certificats à restituer, après la réduction au titre de l’article 9 et l’ajustement prévu à l’article 31, et, en cas d’émissions réelles, les rapports de vérification (article 6, paragraphe 2).
Selon la DGEC (webinaire n° 9 du 10 novembre 2026), le module de déclaration sur valeurs par défaut ouvrira le 1er février 2027 et celui sur émissions réelles début mai 2027. Le contenu et les échéances sont détaillés sur la page déclaration MACF.
Vérification : sept vérificateurs accrédités, aucun par le COFRAC
La vérification n’est exigée que lorsque les émissions intrinsèques sont déterminées sur la base des émissions réelles (article 8, paragraphe 1) ; une déclaration sur valeurs par défaut n’a pas besoin de vérificateur.
Seuls les organismes nationaux d’accréditation des États membres de l’UE accréditent les vérificateurs MACF (règlement délégué (UE) 2025/2551), selon la norme EN ISO/IEC 17029:2019. La première année, une visite physique de l’installation est obligatoire (règlement d’exécution (UE) 2025/2546, articles 2 à 4).
Au 12 novembre 2026, sept organismes de vérification sont documentés comme accrédités par cinq organismes nationaux d’accréditation. En voici la liste.
- EmiCert S.A. (Athènes) : ESYD, Grèce, annexe de portée datée du 14 septembre 2026.
- Bureau Veritas Italia S.p.A., RINA Services S.p.A. et SGS ICS Italia S.r.l. : Accredia, Italie, décision du 28 septembre 2026.
- Intertek Certification AB (Kista) : Swedac, Suède, 13 octobre 2026.
- Integrated Sustainable Solutions Company (ISSC) de Damiette, Égypte : RvA, Pays-Bas, 22 octobre 2026, selon la procédure TAB du RvA (le RvA assiste à la première vérification MACF, puis l’accréditation devient régulière) ; premier vérificateur établi hors de l’UE.
- SGS BELGIUM nv (Anvers) : BELAC, Belgique, annexe de portée 005-VV valable à partir du 5 novembre 2026.
Aucun n’est français : le COFRAC, organisme national d’accréditation de la France et l’un des sept organismes qui acceptent des candidats établis hors de l’UE selon le tableau de la Commission du 21 octobre 2026, n’a documenté aucune accréditation MACF à cette date.
DNV a annoncé le 6 novembre 2026 une accréditation par Accredia que celle-ci n’avait pas publiée (vérifié les 11 et 13 novembre 2026) : elle n’est pas comptée.
La liste officielle de la Commission n’est pas encore publiée. Les portées par groupe d’activités figurent sur la page vérificateurs accrédités, et le déroulement de la mission sur la page vérification des émissions.
Les organismes de vérification annoncent des tarifs de 5 000 à 50 000 € par installation, ce qui constitue une estimation de marché et non un chiffre de la Commission. Les rapports de vérification sont émis dans le registre MACF à partir de janvier 2027.
Calendrier du MACF : les échéances de 2026 à 2034
Le MACF a fonctionné comme un simple exercice de déclaration du 1er octobre 2023 au 31 décembre 2025 et comporte une obligation financière depuis le 1er janvier 2026. Le tableau ci-dessous associe chaque échéance à sa base juridique.
| Échéance | Événement | Base juridique |
|---|---|---|
| 1er octobre 2023 au 31 décembre 2025 | Période transitoire (rapports MACF trimestriels, sans certificats) | Article 32 |
| 1er janvier 2026 | Début de la période définitive : seuls les déclarants MACF autorisés importent au-dessus de 50 tonnes par an | Article 36, paragraphe 2, point b) ; article 4 |
| 31 mars 2026 | Fin du délai de demande pour importer à titre provisoire (échu) | Article 17, paragraphe 7 bis |
| 1er septembre 2026 | Ouverture de l’enregistrement des vérificateurs dans le registre MACF | Article 10 bis, paragraphe 1 |
| 31 décembre 2026 | Dernier jour d’utilisation du code Y238, pour les seules demandes déposées au plus tard le 31 mars 2026 et non tranchées (prolongé depuis le 27 septembre 2026) | Pratique douanière (ATLAS-Info 0997/2026 ; avis ADM du 15 septembre 2026) |
| 4 janvier 2027 | Publication attendue du prix du quatrième trimestre 2026 | Article 21, paragraphe 1 bis |
| 1er février 2027 | Début de la vente des certificats MACF sur la plateforme centrale commune | Article 20, paragraphe 1 |
| 31 mars 2027 | Premier contrôle de la détention trimestrielle (importations depuis le 1er janvier 2027) | Article 22, paragraphe 2 |
| 30 septembre 2027 | Première déclaration MACF et restitution des certificats, pour 2026 | Article 6, paragraphe 1 ; article 22, paragraphe 1 |
| 31 octobre 2027 | Date limite des demandes de rachat | Article 23, paragraphe 1 |
| 1er novembre 2027 | Annulation des certificats achetés pour les émissions de 2026 | Article 24, paragraphe 2 |
| À partir de 2034 | Plus aucun facteur MACF : l’allocation à titre gratuit pour les marchandises MACF prend fin | Article 10 bis, paragraphe 1 bis, de la directive 2003/87/CE |
Toutes les dispositions sont celles du règlement (UE) 2023/956 modifié par le règlement (UE) 2025/2083, sauf autre acte cité. Les échéances fixées par ces actes sont identiques dans les 27 États membres ; il n’existe aucune prolongation nationale. L’usage du code Y238 relève de la pratique douanière, qui peut différer d’un pays à l’autre.
Les supports de la DGEC situent le premier contrôle des stocks début avril 2027 : en droit, le contrôle a lieu à la fin de chaque trimestre, pour la première fois au 31 mars 2027. La séquence complète, y compris l’extension à l’aval et le MACF britannique, figure dans le calendrier du MACF.
Combien coûte le MACF ? Prix des certificats et méthode légale
Le coût du MACF dépend de quatre éléments : la masse importée, les émissions intrinsèques par tonne, l’ajustement dans le cadre de l’allocation à titre gratuit et le prix officiel du certificat. Pour des demi-produits en acier non allié de Turquie sur valeurs par défaut, il atteint 99,70 € par tonne pour une importation de 2026.
Pour les importations de 2026, le prix est la moyenne trimestrielle des prix de clôture des quotas du SEQE de l’UE sur la plateforme d’enchères, pour le trimestre d’importation (article 21, paragraphe 1 bis). À partir de 2027, il devient hebdomadaire (article 21, paragraphe 1).
Les prix officiels publiés par la Commission sont de 75,36 € pour le premier trimestre 2026 (publié le 7 avril 2026), 75,28 € pour le deuxième (6 juillet 2026) et 82,32 € pour le troisième (5 octobre 2026). Le prix du quatrième trimestre est attendu le 4 janvier 2027.
La formule : émissions moins ajustement, jamais un pourcentage des émissions brutes
Le nombre de certificats par tonne est égal aux émissions intrinsèques spécifiques moins l’ajustement dans le cadre de l’allocation à titre gratuit (facteur MACF × facteur de correction transsectoriel × référentiel du MACF), sans pouvoir être négatif (article 31 ; règlement d’exécution (UE) 2025/2620).
Le facteur MACF est de 97,5 % en 2026 : c’est la part de l’allocation à titre gratuit conservée par les producteurs européens (article 10 bis, paragraphe 1 bis, de la directive 2003/87/CE). Le facteur de correction transsectoriel est de 100 % de 2026 à 2030 (décision d’exécution (UE) 2026/1862).
Sur valeurs par défaut, les émissions sont la valeur par défaut « émissions totales » de l’annexe I du règlement d’exécution (UE) 2025/2621, rectifiée par le règlement d’exécution (UE) 2026/1740, augmentée de la majoration (mark-up) : 10 % en 2026, 20 % en 2027, 30 % à partir de 2028, 1 % pour les engrais.
Le référentiel du MACF (benchmark) déduit est celui de la colonne B, pour le mode de production indiqué dans la ligne du pays.
Seule une marchandise dont les émissions égalent le référentiel paie 2,5 % de ses émissions brutes en 2026 ; toute tonne au-dessus du référentiel, majoration comprise, est due au prix plein.
La DGEC le signale elle-même dans son guide pratique comme une « erreur courante : penser que, pour les importations de 2026, seules 2,5% des émissions importées seront redevables du MACF ».
Exemple vérifié : demi-produits en acier non allié de Turquie, code NC 7207 11 14, importés en 2026 sur valeurs par défaut.
Le calcul donne 2,310 × 1,10 = 2,541 t CO2e par tonne ; l’ajustement est de 0,975 × 1,364 = 1,3299 ; il reste 1,2111 certificat par tonne, soit 99,70 € par tonne au prix officiel du troisième trimestre 2026 (82,32 €), contre 209,18 € avant ajustement.
L’ancien raccourci qui appliquait 2,5 % au coût brut aurait donné 5,23 €, soit 19 fois moins.
Coût net par tonne pour sept marchandises en 2026 et 2030
Le tableau ci-dessous donne le coût net par tonne de sept marchandises importées sur valeurs par défaut, au prix officiel du troisième trimestre 2026 de 82,32 €, calculé avec la formule légale qu’utilise le calculateur MACF du site, sur les tables officielles.
| Marchandise et origine (valeurs par défaut) | Valeur par défaut, émissions totales (t CO2e/t) | Avec majoration 2026 | Référentiel colonne B | Coût avant ajustement | Coût net 2026 | Coût net 2030, même prix |
|---|---|---|---|---|---|---|
| Demi-produits en acier, Turquie (Türkiye), 7207 11 14 | 2,310 | 2,541 | 1,364 | 209,18 €/t | 99,70 €/t | 189,38 €/t |
| Demi-produits en acier, Chine, 7207 12 10 | 3,169 | 3,4859 | 1,364 | 286,96 €/t | 177,48 €/t | 281,31 €/t |
| Produits laminés plats à chaud, Corée du Sud, 7208 | 2,118 | 2,3298 | 1,370 | 191,79 €/t | 81,83 €/t | 168,58 €/t |
| Ciment Portland gris, ligne « autres pays », 2523 29 00 | 1,440 | 1,584 | 0,666 | 130,39 €/t | 76,94 €/t | 125,87 €/t |
| Aluminium sous forme brute, Chine, 7601 | 3,000 | 3,300 | 1,423 | 271,66 €/t | 157,44 €/t | 260,72 €/t |
| Urée, Égypte, 3102 10 19 | 1,390 | 1,4039 | 0,902 | 115,57 €/t | 43,17 €/t | 77,33 €/t |
| Hydrogène, ligne « autres pays », 2804 10 00 | 17,740 | 19,514 | 5,089 | 1 606,39 €/t | 1 197,94 €/t | 1 682,72 €/t |
Valeurs par défaut : annexe I du règlement d’exécution (UE) 2025/2621, rectifiée par le règlement d’exécution (UE) 2026/1740 ; majoration de 10 % en 2026 et de 30 % en 2030 (1 % pour les engrais). Référentiels : colonne B du point 5.3 de l’annexe du règlement d’exécution (UE) 2025/2620, mode de production indiqué par la ligne du pays : (C), haut fourneau, pour l’acier et (K), primaire, pour l’aluminium. Coût net = (valeur par défaut majorée moins facteur MACF × 100 % × référentiel) × prix, avec un facteur MACF de 97,5 % en 2026 et de 51,5 % en 2030. La colonne 2030 garde le prix de 82,32 € et les référentiels actuels, qui peuvent être mis à jour. Aucune réduction au titre de l’article 9.
Pour 1 000 tonnes de demi-produits turcs importées en 2026, l’obligation atteint 1 211,1 t CO2e, soit 99 697,75 € hors frais de vérification et de gestion.
La DGEC indique (webinaire n° 9 du 10 novembre 2026) que le nombre de certificats est arrondi à l’unité supérieure, soit 1 212 certificats. La méthode pas à pas est expliquée sur la page calcul du MACF, et le prix, l’achat et le rachat des certificats sur la page certificats MACF.
Le calendrier de suppression de l’allocation à titre gratuit, de 2026 à 2034
Le facteur MACF baisse chaque année jusqu’en 2033 et disparaît à partir de 2034 (article 10 bis, paragraphe 1 bis, de la directive 2003/87/CE). Le tableau ci-dessous montre son effet sur l’exemple turc, à prix constant de 82,32 €.
| Année | Facteur MACF (allocation conservée) | Majoration | Coût net, demi-produits turcs 7207 11 14 |
|---|---|---|---|
| 2026 | 97,5 % | 10 % | 99,70 €/t |
| 2027 | 95 % | 20 % | 121,52 €/t |
| 2028 | 90 % | 30 % | 146,15 €/t |
| 2029 | 77,5 % | 30 % | 160,19 €/t |
| 2030 | 51,5 % | 30 % | 189,38 €/t |
| 2031 | 39 % | 30 % | Pas de chiffre : aucun facteur de correction fixé |
| 2032 | 26,5 % | 30 % | Pas de chiffre : aucun facteur de correction fixé |
| 2033 | 14 % | 30 % | Pas de chiffre : aucun facteur de correction fixé |
| À partir de 2034 | Aucun facteur MACF | 30 % | 247,21 €/t |
Valeur par défaut 2,310 t CO2e/t plus la majoration de l’année ; référentiel colonne B 1,364 (haut fourneau) ; facteur de correction transsectoriel de 100 % de 2026 à 2030. Des référentiels mis à jour sont prévus pour les importations à partir du 1er janvier 2027 (considérant 10 du règlement d’exécution (UE) 2025/2620) : les chiffres des années suivantes sont indicatifs.
La hausse la plus forte intervient entre 2029 et 2030, quand le facteur MACF passe de 77,5 % à 51,5 %, soit 26 points en un an. La page allocation gratuite explique le mécanisme côté SEQE de l’UE, et la page référentiels du MACF donne les valeurs par code NC.
Valeurs par défaut ou émissions réelles : que choisir ?
Les valeurs par défaut n’exigent aucune donnée du fournisseur, mais leur majoration est payée au prix plein dès 2026. Les émissions réelles exigent les 16 données du rapport de synthèse de l’exploitant (annexe IV, point 1.2, du règlement d’exécution (UE) 2025/2547), en anglais, et une vérification. Les deux voies déduisent aussi des référentiels différents (colonne B sur valeurs par défaut, colonne A plus l’allocation intégrée des précurseurs sur émissions réelles) : il faut chiffrer les deux options.
Les tables par pays et la façon de les lire figurent sur la page valeurs par défaut, et la méthode de calcul des émissions réelles sur la page émissions intrinsèques.
La réduction au titre du prix du carbone payé dans un pays tiers (article 9)
L’article 9 permet de réduire le nombre de certificats à restituer pour tenir compte du prix du carbone effectivement payé dans le pays d’origine, compte tenu de tout rabais ou compensation.
Au 23 octobre 2026, aucun prix du carbone d’un pays tiers n’est reconnu au titre de l’article 9 et l’acte d’exécution n’est pas adopté : le projet a été publié le 13 mai 2026.
Sur valeurs par défaut, une réduction n’est possible que par référence aux prix annuels par défaut du carbone que la Commission peut fixer à partir de 2027 (article 9, paragraphe 4).
Le système turc d’échange de quotas fonctionne en phase pilote avec 100 % d’allocation gratuite, si bien qu’aucun prix n’est effectivement payé. Le détail par pays figure sur la page déduction du prix du carbone.
Trois outils gratuits pour une première estimation
Trois outils gratuits du site vous permettent d’estimer, sans inscription, votre exposition au MACF et son coût.
- Calculateur MACF : estime le nombre de certificats et le coût par pays d’origine, code NC et quantité, selon la formule légale.
- Vérification des codes NC : indique si un code NC relève de l’annexe I.
- Prix des certificats : recense les prix trimestriels officiels et l’évolution du SEQE de l’UE.
Un résultat du calculateur est une estimation fondée sur les valeurs par défaut et les référentiels officiels (règlements d’exécution (UE) 2025/2621 et 2025/2620) ; le chiffre qui engage est celui de votre déclaration MACF.
La DGEC publie aussi un calculateur officiel, dont la vue par défaut utilise un prix arbitraire de 80 € (webinaire n° 9). La page outils MACF réunit les trois outils.
Certificats : achat, détention trimestrielle, rachat et annulation
Le cycle des certificats comporte quatre étapes, détaillées ci-dessous ; la détention trimestrielle ne concerne pas les importations de 2026.
- Achat : à partir du 1er février 2027, chaque État membre vend les certificats aux déclarants établis sur son territoire, sur la plateforme centrale commune (article 20, paragraphe 1). Le contrat de la plateforme a été conclu le 30 juin 2026 avec European Dynamics SA. Selon la DGEC (10 novembre 2026), un certificat acheté par virement instantané est crédité en fin de journée : il ne sera « pas possible d’acheter les certificats le 30 septembre pour être en conformité ».
- Détention trimestrielle : à partir de 2027, le déclarant MACF autorisé détient, à la fin de chaque trimestre, des certificats correspondant à au moins 50 % des émissions intrinsèques des marchandises importées depuis le début de l’année civile, compte tenu de l’ajustement prévu à l’article 31 (article 22, paragraphe 2) ; premier contrôle au 31 mars 2027. Aucune détention n’est exigée pour les importations de 2026. En cas d’insuffisance, l’autorité compétente laisse un mois pour compléter (article 22, paragraphe 3) ; il n’y a pas d’amende par tonne.
- Restitution : au plus tard le 30 septembre 2027 pour les importations de 2026, puis chaque 30 septembre (article 22, paragraphe 1).
- Rachat et annulation : la demande de rachat est présentée au plus tard le 31 octobre de l’année de restitution (article 23, paragraphe 1), au prix payé ; le nombre est limité aux certificats que le déclarant devait acheter au titre de l’article 22, paragraphe 2, au cours de l’année civile de l’achat (article 23, paragraphe 2), et les certificats achetés en 2027 pour 2026 ne peuvent être rachetés qu’en 2027 (paragraphe 2 bis). Les certificats achetés pour 2026 et non utilisés sont annulés le 1er novembre 2027 (article 24, paragraphe 2).
La version française de l’article 23, paragraphe 2, mentionne l’année civile précédant l’achat ; les versions anglaise et allemande visent l’année de l’achat. La règle de stock est détaillée sur la page détention trimestrielle, et la plateforme d’achat sur la page plateforme centrale commune.
Newsletter en anglais : alertes sur le prix des certificats MACF et changements de réglementation qui comptent, avec chaque semaine l’actualité du MACF. Aucun spam, désinscription possible à tout moment.
Pour ces alertes, nous n’enregistrons que votre adresse e-mail. Politique de confidentialité (en anglais)
Sanctions du MACF : une amende de 100 € par certificat avant indexation
Le déclarant MACF autorisé qui ne restitue pas les certificats dus au 30 septembre paie, pour chaque certificat manquant, une amende identique à l’amende sur les émissions excédentaires du SEQE de l’UE, soit 100 € par tonne équivalent CO2 avant indexation sur l’indice européen des prix à la consommation (article 26, paragraphe 1).
Le paiement ne libère pas le déclarant de la restitution (article 26, paragraphe 3). L’amende peut être réduite lorsque le manque résulte d’informations erronées d’un exploitant, d’un vérificateur ou de la personne indépendante qui certifie le prix du carbone (article 26, paragraphe 1 bis).
Une personne autre qu’un déclarant MACF autorisé paie trois à cinq fois ce montant, soit 300 à 500 € par certificat avant indexation (article 26, paragraphe 2).
L’importateur sans statut qui dépasse 50 tonnes paie cette amende sur toutes les émissions de l’année, et le paiement le libère de la déclaration et de la restitution pour ces importations (article 26, paragraphe 2 bis).
Une infraction grave ou répétée aux obligations de restitution ou de détention trimestrielle peut entraîner le retrait du statut (article 17, paragraphe 8). L’article 26 fixe le même montant dans les 27 États membres.
En France, la DGEC prononce les amendes de l’article 26, qui s’applique directement ; l’ordonnance n° 2026-326 du 29 avril 2026 adapte le droit français au règlement et, selon son rapport au Président de la République, « ne crée aucune sanction ».
Côté douane, la DGDDI a annoncé le 23 octobre 2026 que les erreurs de déclaration peuvent désormais être qualifiées d’infractions douanières. Les cas et les moyens de les éviter figurent sur la page sanctions MACF.
Le MACF en France, en Belgique et au Luxembourg : qui fait quoi
Les règles du MACF sont identiques dans les 27 États membres, car le règlement (UE) 2023/956 s’applique directement ; l’administration change d’un pays à l’autre. Le tableau ci-dessous compare les autorités et l’accès au registre MACF, avec la Suisse pour mémoire.
| France | Belgique | Luxembourg | Suisse | |
|---|---|---|---|---|
| Autorité compétente | Direction générale de l’énergie et du climat (DGEC), ministère de la Transition écologique | SPF Santé publique, Sécurité de la chaîne alimentaire et Environnement, Service Changements climatiques | Administration de l’environnement (AEV) | Aucune : marchandises d’origine suisse exclues (annexe III, point 1) |
| Douane | DGDDI : contrôle du statut au dédouanement | Administration générale des Douanes et Accises (SPF Finances) | Administration des douanes et accises | OFDF (hors MACF) |
| Contact | questions.macf@developpement-durable.gouv.fr | info.cbam@health.fgov.be ; climat.be/cbam | CBAM@aev.etat.lu | info.afwa@seco.admin.ch (SECO, information seulement) |
| Accès au registre | Compte douane.gouv.fr certifié, rattaché à l’EORI SIREN | Registre MACF (modalités sur climat.be/cbam) | Accès au module de gestion des autorisations (AMM), puis demande | Sans objet |
| Organisme d’accréditation | COFRAC (aucune accréditation MACF documentée) | BELAC (SGS BELGIUM nv accrédité) | Aucune accréditation MACF documentée | Sans objet |
Sources : liste des autorités compétentes nationales de la Commission ; page CBAM de l’AEV mise à jour le 25 septembre 2026 ; page du SECO lue le 13 novembre 2026 ; registres des organismes d’accréditation au 12 novembre 2026.
MACF en France : DGEC, douane et chiffres clés
En France, la DGEC, autorité compétente pour la France, accorde le statut, vérifie le seuil de minimis, prononce les amendes et valide les rachats ; la douane (DGDDI) contrôle le statut au dédouanement par une liaison automatisée avec le registre MACF.
Au 10 novembre 2026, « 1 702 importateurs ont obtenu le statut de “déclarant MACF autorisé”, sur les 1 700 estimés par les services de la DGEC » (webinaire n° 9).
La demande et chaque déclaration en douane utilisent l’EORI fondé sur le SIREN. Au 27 avril 2026, la DGEC avait reçu 1 852 demandes, en avait validé 1 323 et en avait refusé automatiquement 377 déposées avec un EORI SIRET (webinaire n° 8).
Selon la douane (actualité du 8 janvier 2026), « l’utilisation de l’EORI SIRET dans la déclaration en douane bloque le dédouanement ».
La France pèse lourd dans les importations concernées. Selon Eurostat, les importations de l’UE de marchandises couvertes par le MACF (codes de l’annexe I) déclarées par la France en 2025 atteignent 7,28 milliards d’euros, soit 6,5 % des importations extra-UE et le sixième rang des États membres, et la France est au premier rang pour les engrais, avec 1,19 milliard d’euros (14,3 %) (Comext DS-045409, extraction du 12 octobre 2026).
Ce sont des statistiques commerciales, pas des déclarations MACF. La page MACF en France détaille l’autorité, les chiffres et la pratique nationale.
MACF en Belgique et au Luxembourg
En Belgique, l’autorité compétente est le SPF Santé publique, Sécurité de la chaîne alimentaire et Environnement, Service Changements climatiques ; la douane relève de l’Administration générale des Douanes et Accises.
Selon la même source Eurostat, les importations de marchandises couvertes par le MACF déclarées par la Belgique en 2025 atteignent 7,65 milliards d’euros, soit 6,9 % et le cinquième rang. BELAC a accrédité SGS BELGIUM nv, le seul vérificateur MACF accrédité par BELAC au 12 novembre 2026.
Au Luxembourg, l’Administration de l’environnement traite les demandes : selon sa page mise à jour le 25 septembre 2026, l’instruction prend en moyenne dix jours, un jour en cas d’urgence, et l’importateur sous 50 tonnes indique le code Y137.
Les entreprises suisses qui importent dans l’Union sans y être établies passent par un représentant en douane indirect titulaire du statut (article 5, paragraphe 2) ; la Suisse elle-même n’a pas d’autorité MACF.
Prestataires, logiciels et modèles pour se mettre en conformité
Le choix entre un traitement manuel, un logiciel ou un prestataire dépend du nombre de lignes douanières et de fournisseurs. Le principal point de blocage reste la collecte des données auprès des fournisseurs : sans demande structurée, les producteurs ne transmettent pas de données d’émissions exploitables par installation.
Selon votre besoin, le site propose les ressources suivantes.
- Modèles : la page modèles MACF propose des modèles gratuits de demande de données aux fournisseurs.
- Logiciels : la page logiciels MACF recense les éditeurs à partir de leurs propres pages, sans classement payant.
- Conseil : la page consultants MACF recense les cabinets dont la page de service mentionne le MACF.
- Mise en relation : la page trouver un prestataire MACF transmet votre demande à des prestataires adaptés à votre besoin.
Sept besoins disposent chacun de leur propre formulaire de demande : vérificateur, consultant, service de déclarant, logiciel, données fournisseurs, formation et calcul des émissions. Gratuit pour vous.
Si vous confiez la mission à un prestataire à qui nous avons transmis votre demande, ce prestataire peut verser une commission d’apport à cbamguide.com ; cette commission ne détermine jamais quels prestataires sont cités, ni la manière dont ils le sont.
Perspectives : extension à l’aval, réforme du SEQE et MACF britannique
Trois chantiers peuvent modifier le MACF après 2026 : l’extension à l’aval, la révision du SEQE de l’UE et la relation avec le Royaume-Uni. Au 13 novembre 2026, aucun n’a encore abouti à un texte en vigueur.
L’extension à l’aval (proposition COM(2025) 989)
La proposition de la Commission COM(2025) 989 du 17 décembre 2025 (pas encore adoptée) ajouterait des produits en aval à forte teneur en acier et en aluminium à partir du 1er janvier 2028, par exemple des pièces automobiles, des machines à laver, des moteurs électriques et du mobilier métallique.
La Commission parle d’environ 180 produits ; l’orientation générale du Conseil du 12 juin 2026 ajoute environ 200 codes selon Mayer Brown ; le mandat du Parlement, adopté le 15 septembre 2026 par 464 voix contre 50 et 159 abstentions, viserait environ 457 produits selon la presse spécialisée.
Le premier trilogue, le 20 octobre 2026, s’est terminé sans accord global selon la presse ; un deuxième est annoncé pour le 30 novembre 2026. Tant que la procédure n’est pas close, l’annexe I reste inchangée. Le suivi figure sur la page extension à l’aval.
La révision du SEQE de l’UE et le prix du carbone
La proposition COM(2026) 616 du 17 juillet 2026 réintroduirait 15 % de l’allocation gratuite supprimée pour les secteurs MACF à partir de 2028 et repousserait la fin de la suppression de 2034 à 2038 ; c’est une proposition, pas du droit.
Les 20 et 21 octobre 2026, le Conseil et le Parlement ont conclu un accord provisoire sur la réserve de stabilité du marché, qui pourra conserver jusqu’à 700 millions de quotas ; l’adoption formelle est en attente.
Le prix du certificat suit celui du SEQE de l’UE, sans plancher propre au MACF ; la page SEQE de l’UE explique ce lien.
Le MACF britannique (UK CBAM), une taxe distincte
Le MACF britannique (UK CBAM) est une taxe, pas un mécanisme de certificats : il s’applique à partir du 1er janvier 2027 aux importations au Royaume-Uni de cinq secteurs (aluminium, ciment, engrais, hydrogène, fer et acier), sur les seules émissions directes, et l’importateur s’enregistre auprès du HMRC.
Les marchandises exportées du Royaume-Uni vers l’Union restent soumises au MACF de l’UE. La page MACF britannique détaille les taux, les déclarations fiscales et les échéances.
Recettes du MACF et contentieux à l’OMC
Chaque État membre vend les certificats aux déclarants établis sur son territoire et encaisse les recettes ; le règlement ne contient aucune règle de partage avec le budget de l’UE.
La part de 75 % pour le budget européen n’existe que dans la proposition COM(2025) 574, non adoptée. À l’OMC, un groupe spécial a été établi le 25 septembre 2026 dans le différend DS639 engagé par la Russie, le premier sur une mesure carbone aux frontières ; selon la page du différend sur le site de l’OMC, lue le 13 novembre 2026, il n’est pas encore composé.
Toutes les pages de la section MACF en français
Cette section compte six rubriques ; chaque page est listée ci-dessous avec son sujet.
Les pages de calcul et de coût sont les suivantes.
- Calcul du MACF : la formule et l’exemple complet.
- Certificats MACF : prix, achat, rachat et annulation.
- Valeurs par défaut : tables par pays et majoration.
- Émissions intrinsèques : émissions directes, indirectes et précurseurs.
- Seuil de minimis : l’exemption de 50 tonnes.
- Vérification des émissions : mission, visite de site et rapport.
- Vérificateurs accrédités : les sept organismes documentés.
- Référentiels du MACF : colonnes A et B par code NC.
Les pages de procédure sont les suivantes.
- Procédure MACF : les étapes dans l’ordre.
- Déclarant MACF autorisé : demande, critères et garantie.
- Numéro de compte MACF : format et usage en douane.
- Registre MACF : accès et modules.
- Déclaration en douane : codes Y128, Y137 et Y238.
- Déclaration MACF : contenu et échéance du 30 septembre.
- Sanctions MACF : amendes de l’article 26.
- Détention trimestrielle : la règle des 50 % à partir de 2027.
Les pages de connaissances sont les suivantes.
- Savoir MACF : vue d’ensemble des fondamentaux.
- Qu’est-ce que le MACF ?, le règlement (UE) 2023/956, le calendrier et le règlement omnibus.
- L’extension à l’aval, l’allocation gratuite, le SEQE de l’UE et la déduction du prix du carbone.
- La prévision du prix 2027, la plateforme centrale commune et le MACF britannique.
Les pages par marchandise et par pays sont les suivantes.
- Marchandises soumises au MACF et codes NC du MACF.
- Acier et codes NC de l’acier ; aluminium et codes NC de l’aluminium.
- Ciment, engrais, électricité et hydrogène.
- MACF en France, importations de Chine et importations de Turquie.
Les outils et ressources sont les suivants.
- Outils MACF, modèles MACF, logiciels MACF et consultants MACF.
- Questions fréquentes sur le MACF et glossaire du MACF.
Questions fréquentes sur le MACF
Sept questions reviennent le plus souvent chez les importateurs et les représentants en douane ; les réponses résument les règles applicables au 13 novembre 2026. D’autres réponses figurent dans les questions fréquentes sur le MACF et les définitions dans le glossaire du MACF.
Le MACF est-il une taxe carbone aux frontières ?
Non. Le MACF est un mécanisme fondé sur des certificats, dont le prix suit celui du SEQE de l’UE ; ce n’est ni une taxe ni un droit de douane. Le montant dépend des émissions intrinsèques de la marchandise, pas de sa valeur, et les certificats peuvent être rachetés dans les limites de l’article 23.
Quand faut-il déposer la première déclaration MACF ?
Au plus tard le 30 septembre 2027, pour les importations de 2026, puis chaque 30 septembre (article 6, paragraphe 1). L’échéance de fin mai, encore citée par certaines pages en français, date d’avant le règlement omnibus. La déclaration s’accompagne de la restitution des certificats correspondants.
Le MACF s’applique-t-il aux petites quantités, sous 50 tonnes ?
Non, pour l’acier, l’aluminium, le ciment et les engrais : l’importateur dont les importations cumulées ne dépassent pas 50 tonnes de masse nette par année civile est exempté, mais il déclare l’exemption dans chaque déclaration en douane, en France avec le code Y137. L’électricité et l’hydrogène ne sont jamais exemptés (article 2 bis, paragraphe 4).
Combien coûte un certificat MACF aujourd’hui ?
Le prix officiel du troisième trimestre 2026 est de 82,32 € par t CO2e, publié le 5 octobre 2026 ; il était de 75,28 € au deuxième trimestre et de 75,36 € au premier. Les certificats ne sont en vente qu’à partir du 1er février 2027 ; pour les importations de 2026, le prix applicable est celui du trimestre d’importation. Selon un sondage Reuters de neuf analystes publié le 31 juillet 2026, le prix moyen du quota serait de 79,97 € en 2026 et de 89,13 € en 2027 (voir la prévision du prix 2027).
Faut-il un compte EU Login pour accéder au registre MACF en France ?
Non. Selon le guide pratique de la DGEC, l’importateur établi en France accède au registre MACF avec un compte douane.gouv.fr certifié, rattaché à l’EORI fondé sur le SIREN, et l’habilitation CBAM-APP.CBAM_DECLARANT. EU Login reste la voie générale de la Commission, et celle des exploitants hors UE et des vérificateurs.
Les marchandises originaires de Suisse sont-elles soumises au MACF ?
Non. Les marchandises originaires de Suisse au sens des règles d’origine non préférentielle de l’Union sont exclues du champ du MACF (article 2, paragraphe 4, et annexe III, point 1), et la douane française ne demande aucun code pour elles. Une entreprise suisse qui importe dans l’Union sans y être établie passe néanmoins par un représentant en douane indirect titulaire du statut (article 5, paragraphe 2).
Le MACF est-il permanent ?
Oui. Le règlement (UE) 2023/956 ne contient aucune clause d’extinction : la montée en charge se termine en 2034, quand plus aucun facteur MACF ne s’applique, mais le mécanisme continue ensuite. La Commission a annoncé le 14 octobre 2026 un réexamen complet du MACF en 2027, fondé sur les deux premières années de la période définitive.