Genel Özet
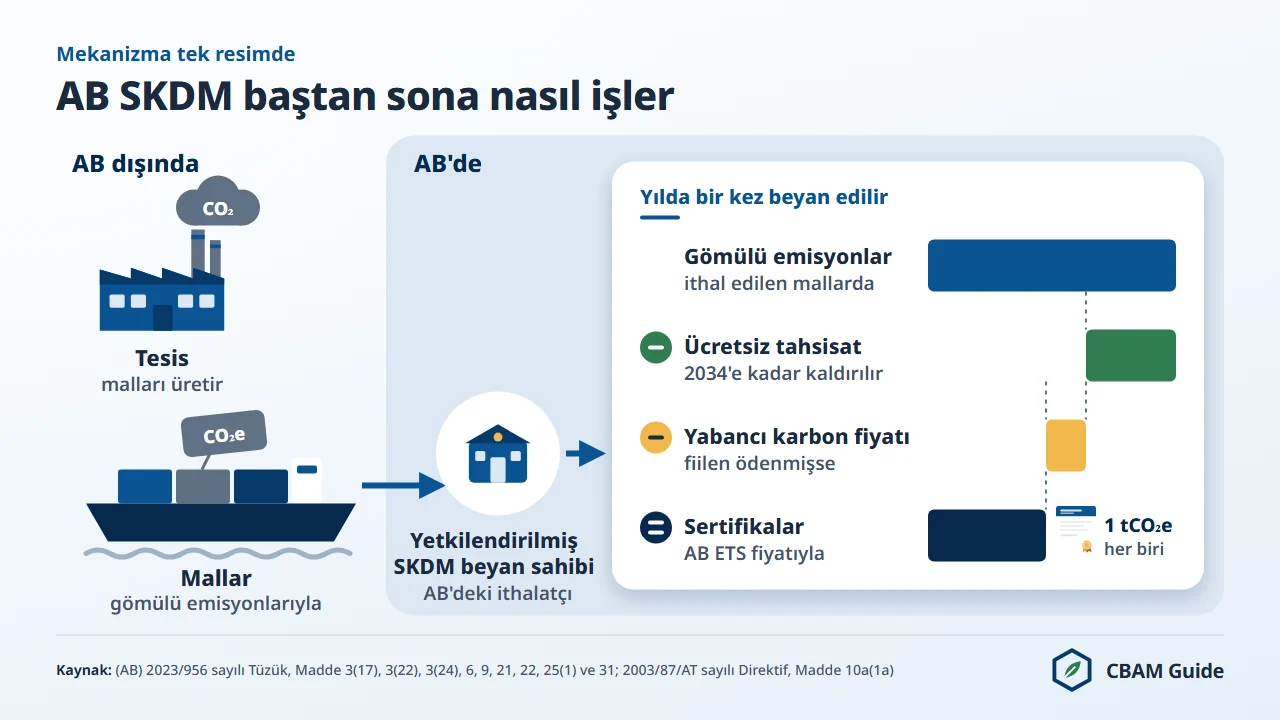
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
Kapsamda altı sektör vardır: demir ve çelik, çimento, alüminyum, gübreler, elektrik ve hidrojen. Uygulama dönemi (definitive period) SKDM'yi gerçek bir mali yükümlülüğe dönüştürdü: 1 Ocak 2026'dan itibaren ithal edilen mallar 30 Eylül 2027'ye kadar beyan edilir ve bu mallar için SKDM sertifikaları (CBAM certificate) 1 Şubat 2027'den itibaren satılır.
2026 ithalatı için sertifika fiyatı çeyreklik belirlenir. Avrupa Komisyonu'nun 7 Nisan 2026'da yayımladığı 2026'nın birinci çeyreği resmî fiyatı ton CO2 eşdeğeri (tCO2e) başına 75,36 avro, ikinci çeyrek fiyatı 75,28 avrodur. 5 Ekim 2026'da yayımlanan üçüncü çeyrek fiyatı 82,32 avrodur ve 13 Kasım 2026 itibarıyla en güncel resmî SKDM sertifika fiyatıdır; dördüncü çeyrek fiyatı 4 Ocak 2027'de açıklanacaktır.
Konu Türkiye açısından büyük önem taşır. AB'nin 2025'te Türkiye'den ithal ettiği SKDM kapsamındaki mallar 10,83 milyar avrodur; Türkiye bu mallarda değer bakımından Çin'in ardından ikinci, miktar bakımından birinci menşedir (Eurostat Comext DS-045409, 2025). Yasal yükümlülük AB'deki ithalatçıdadır, ancak maliyeti Türk tesisinin emisyon verisi belirler.
SKDM, (AB) 2023/956 sayılı Tüzük ile kurulmuş ve (AB) 2025/2083 sayılı Tüzük (Omnibus) ile kapsamlı biçimde değiştirilmiştir. SKDM bir karbon vergisi, gümrük tarifesi veya sınır vergisi değildir.
SKDM, AB Emisyon Ticaret Sistemi (AB ETS) altında AB içinde üretilen mallarla, benzer bir karbon fiyatlaması olmayan ülkelerden ithal edilen eşdeğer mallar arasındaki karbon maliyetini eşitleyen, sertifikaya dayalı bir mekanizmadır.
Bu rehber SKDM'nin tüm boyutlarını Türk ihracatçının gözünden ele alır: 13 uygulama tüzüğü ve 1 yetki devrine dayanan tüzükten oluşan hukuki yapı, gömülü emisyonların hesaplanması ve doğrulanması, sertifika yükümlülüğü, 2034'e kadar ücretsiz tahsisatın kaldırılması, altı sektör, para cezaları, Madde 9 indirimi ve Türkiye Emisyon Ticaret Sistemi'nin (TR ETS) bugünkü durumu.
Yükümlülükleri iş adımları olarak görmek isteyen ithalatçılar doğrudan AB ithalatçıları için SKDM rehberine (İngilizce) gidebilir.
AB SKDM Nedir, Neden Getirildi?
AB SKDM'nin amacı bir boşluğu kapatmaktır: AB ETS, AB'deki üreticilerin emisyonlarına fiyat koyar, ancak rakip ithalatçıların getirdiği malların emisyonlarına koymaz. Bu boşluk, üretimi karbonun fiyatlandırılmadığı ülkelere taşımayı kârlı hâle getirir. SKDM bu nedenle karbon yoğun mal ithal eden AB ithalatçılarından, ithal ettikleri malların gömülü sera gazı emisyonlarıyla orantılı sayıda SKDM sertifikası teslim etmelerini ister.
SKDM'nin hukuki dayanağı Avrupa Birliği'nin İşleyişi Hakkında Antlaşma'nın (ABİHA) 192(1) maddesidir; bu, SKDM'nin bir ticaret önlemi değil, çevre politikası önlemi olduğunu gösterir. Bu sınıflandırmanın sonuçları belirleyicidir: SKDM gümrük vergisi koymaz, Dünya Ticaret Örgütü (DTÖ) taahhüt listelerindeki tarife bağlamalarını değiştirmez ve mali anlamda bir vergi getirmez. AB ETS karbon fiyatına doğrudan bağlı bir sertifika yükümlülüğü yaratır.
SKDM Kısaltması Ne Anlama Gelir?
SKDM, Sınırda Karbon Düzenleme Mekanizması'nın kısaltmasıdır; İngilizce adı Carbon Border Adjustment Mechanism, kısaltması CBAM'dir. Ad, mekanizmanın ne yaptığını anlatır: ithal mallara, AB'deki üreticilerin aynı mallar için ödediği AB ETS fiyatıyla eşleşen bir karbon maliyeti koyar; böylece üretimi AB dışına taşımak avantaj sağlamaz.
Türkçe ad yerleşiktir. T.C. Ticaret Bakanlığı "AB SKDM" yazar; Dışişleri Bakanlığı AB Başkanlığı, (AB) 2023/956 sayılı Tüzük'ün 2023 tarihli özgün metninin gayriresmî Türkçe tercümesini yayımlamıştır. Diğer AB dilleri kendi adlarını kullanır: Fransızcada MACF (Mécanisme d'ajustement carbone aux frontières), Almancada CO2-Grenzausgleichsmechanismus.
7552 sayılı İklim Kanunu da aynı adı Türkiye'nin kurabileceği olası bir sınırda karbon düzenlemesi için kullanır (Madde 8(1)(ç)); bu bir yetkidir, bugün var olan bir önlem değildir. Bu nedenle bu sayfa AB mekanizmasını "AB SKDM", Birleşik Krallık'ınkini "BK SKDM" diye ayırır.
AB Hukukunda SKDM'nin Tanımı: Dört Temel Kavram
(AB) 2023/956 sayılı Tüzük'teki dört kavram mekanizmanın temelini oluşturur: kim yükümlüdür, ne sayılır, ne teslim edilir ve nasıl raporlanır. Bu dört kavram aşağıda listelenmiştir.
- Yetkilendirilmiş SKDM beyan sahibi (authorised CBAM declarant) (Madde 3(17)): 17. madde uyarınca yetkili bir makam tarafından yetkilendirilen kişidir. Başvurunun yapıldığı üye devlette yerleşik olmak bu statünün koşuludur (Madde 17(2)(c)).
- Gömülü emisyonlar (embedded emissions) (Madde 3(22)): malların üretimi sırasında salınan doğrudan emisyonlar ile bu süreçlerde tüketilen elektriğin üretiminden kaynaklanan dolaylı emisyonlardır ve IV. Eke göre hesaplanır. II. Ekte listelenen mallarda yalnızca doğrudan emisyonlar sayılır (Madde 7(1)).
- SKDM sertifikası (Madde 3(24)): mallardaki 1 ton CO2e gömülü emisyona karşılık gelen elektronik formatta bir sertifikadır.
- Yıllık SKDM beyanı (CBAM declaration) (Madde 6): önceki takvim yılı için her yıl 30 Eylül'e kadar SKDM Kayıt Sistemi'nde sunulan beyandır. Malların miktarını, gömülü emisyonlarını, teslim edilecek sertifika sayısını ve gerçek değerler kullanılmışsa doğrulama raporlarını içerir (Madde 6(2)).
SKDM Hakkında Yaygın Yanılgılar
SKDM, Türkçe basında ve bazı özetlerde Tüzük'le örtüşmeyen ifadelerle anlatılır. En sık görülen yedi yanılgı aşağıda listelenmiştir.
- "SKDM bir karbon vergisidir." SKDM bir sertifika yükümlülüğüdür. Sertifikalar ortak merkezi platformda satın alınır, Madde 23(2) sınırı içinde geri satın alınabilir ve fiyatları bir hükûmetin belirlediği orana değil, AB ETS piyasasına bağlıdır.
- "SKDM bir gümrük tarifesidir." Tarife malın gümrük kıymeti üzerinden alınır. SKDM gömülü emisyonlar üzerinden işler; aynı değerdeki iki sevkiyat, farklı üretim rotalarından geliyorsa farklı yükümlülük taşır.
- "SKDM tüm ithalatı kapsar." Yalnızca I. Ekte listelenen malları kapsar. Yılda 50 tonu aşmayan ithalatçılar, muafiyeti gümrük beyannamesinde beyan ederlerse muaftır; elektrik ve hidrojen hiçbir zaman muaf değildir.
- "SKDM'yi yabancı ihracatçı öder." Yükümlülük AB'de yerleşik yetkilendirilmiş beyan sahibindedir. İhracatçı maliyeti fiyatlarıyla ticari olarak üstlenebilir, ancak Tüzük ona bir yükümlülük getirmez.
- "2026'da maliyetin yalnızca %2,5'i ödenir." Yanlıştır. Ödenecek sertifika sayısı, gömülü emisyonlardan ücretsiz tahsisat düzeltmesi düşülerek bulunur; kıyas değerini aşan her ton CO2e tam fiyattan ödenir. Türkiye menşeli yarı mamul çelikte 2026 maliyeti, düzeltme öncesi maliyetin %2,5'i değil %47,7'sidir.
- "Gümrük Birliği Türkiye'yi SKDM'den muaf tutar." AB-Türkiye Gümrük Birliği, Türkiye menşeli malları SKDM'den muaf tutmaz. III. Ekte yalnızca İzlanda, Lihtenştayn, Norveç ve İsviçre ile beş bölge yer alır.
- "TR ETS'de ödenen tutar SKDM'den düşülür." Madde 9 uygulama tüzüğü 4 Kasım 2026 itibarıyla kabul edilmemişti ve hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştır. TR ETS pilot döneminde ücretsiz tahsisat %100'dür ve 2026 için yalnızca raporlama yükümlülüğü vardır; düşülecek bir tutar oluşmaz.
SKDM'nin Çözdüğü Karbon Kaçağı Sorunu
Karbon kaçağı (carbon leakage), AB ETS kapsamında karbon maliyeti ödeyen AB sanayilerinin, aynı miktarda CO2 salıp eşdeğer fiyat ödemeyen ülkelerdeki rakiplerine pazar kaybetmesidir. Sonuçta AB emisyonları kâğıt üzerinde düşer, üretim yer değiştirdiği için küresel emisyonlar aynı kalır veya artar.
OECD, SKDM'nin ilk aşamasında (2026) küresel emisyonların %0,5'inden azını kapsadığını tahmin eder. Mekanizmanın asıl etkisi ise yapısaldır: dünyanın sanayi malları için en büyük tek ithalat pazarı olan AB pazarında karbon kaçağının mali teşvikini ortadan kaldırır.
SKDM'den önce AB'deki üreticiler bu kaçak riskine karşı geçici telafi olarak AB ETS'de ücretsiz tahsisat (free allocation) alıyordu. Ücretsiz tahsisat, SKDM'nin devreye girişine paralel olarak 2026 ile 2034 arasında aşamalı biçimde kaldırılmaktadır. SKDM faktörü (CBAM factor), korunan ücretsiz tahsisat payıdır: 2026'da %97,5, 2030'da %51,5; 2034'ten itibaren SKDM faktörü uygulanmaz (2003/87/AT sayılı Direktif'in 10a(1a) maddesi).
İthalatçının teslim edeceği sertifika sayısı, gömülü emisyonlardan ücretsiz tahsisat düzeltmesinin (free allocation adjustment) düşülmesiyle bulunur.
Düzeltme = SKDM faktörü × sektörler arası düzeltme faktörü × malın SKDM kıyas değeri (Madde 31; (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü). 2026'da emisyonlarının yalnızca %2,5'i için ödeme yapan mal, tam kıyas değerinde üretilmiş maldır; kıyas değerini aşan her ton CO2e tam fiyattan ödenir.
Ölçeği, varsayılan değerle beyan edilen Türkiye menşeli yarı mamul çelik (CN kodu 7207 11 14) gösterir.
Ton mal başına 2,310 tCO2e olan varsayılan değere %10 marj eklenince 2,541 olur; düzeltme 0,975 × 1,00 × 1,364 = 1,3299'dur; ton başına 1,2111 sertifika gerekir. 82,32 avroluk resmî üçüncü çeyrek fiyatıyla bu, ton başına 99,70 avro eder; düzeltme öncesi maliyet 209,18 avrodur. Fiyat sabit tutulursa aynı mal 2030'da ton başına 189,38 avroya çıkar.
SKDM Kapsamındaki Altı Sektör
(AB) 2023/956 sayılı Tüzük'ün I. Eki, SKDM'ye tabi altı sektörü Kombine Nomanklatür (CN) kodlarıyla belirler. SKDM kapsamını AB gümrük beyannamesindeki CN kodu belirler; Türkiye'deki 12 haneli GTİP'in ilk 8 hanesi CN koduna karşılık gelir. Altı sektör aşağıda listelenmiştir.
- Demir ve çelik: Fasıl 72 ve 73'teki CN kodları; pik demir, sıcak haddelenmiş yassı ürünler, çubuklar, tel, tüpler, borular ve profiller dahil. Yalnızca doğrudan emisyonlar fiyatlanır; II. Ekte yer almadığı için dolaylı emisyonları da sayılan aglomere demir cevheri (CN kodu 2601 12 00) bunun istisnasıdır. Varsayılan değerler, marj öncesi, Türkiye menşeli yarı mamul çelikte (CN kodu 7207 11 14) 2,310 tCO2e/ton ile "Diğer ülkeler" tablosundaki 3,996 arasındadır.
- Çimento: kalsine kil (CN kodu ex 2507 00 80) ve 2523 pozisyonundaki beş kod (klinker, beyaz ve gri Portland çimentosu, alüminöz çimento ve diğer hidrolik çimentolar). Doğrudan ve dolaylı emisyonlar fiyatlanır. Portland çimentosunda üretim rotasına göre kabaca hesaplanan emisyon yoğunluğu ton başına yaklaşık 0,83 tCO2'dir; bu ne varsayılan değerdir ne de SKDM kıyas değeridir (gri Portland çimentosunda 0,666).
- Alüminyum: Fasıl 76'nın 14 pozisyonu; birincil ve ikincil alüminyum ile profiller gibi ileri ürünler. Doğrudan emisyonlar ile perflorokarbonlar (küresel ısınma potansiyeli 6.630 olan CF4 ve 11.100 olan C2F6) fiyatlanır; elektrik tüketiminden doğan dolaylı emisyonlar fiyatlanmaz ve varsayılan değerlere dahil değildir. İşlenmemiş birincil alüminyumda (CN 7601) "Diğer ülkeler" varsayılan değeri, marj öncesi, 2,203 tCO2e/ton'dur (yalnızca doğrudan).
- Gübreler: nitrik asit (CN 2808 00 00), amonyak (CN 2814), potasyum nitratlar (CN 2834 21 00) ve 3102 ile 3105 pozisyonlarındaki Fasıl 31 malları (üre, amonyum nitrat, karışık gübreler). Doğrudan ve dolaylı emisyonlar fiyatlanır. Ürede üretim rotasına göre kabaca hesaplanan emisyon yoğunluğu ton başına yaklaşık 2,5 tCO2e'dir. Üretim sürecinde açığa çıkan diazot monoksit (N2O) da kapsamdadır.
- Elektrik: CN kodu 2716 00 00. De minimis eşiği uygulanmaz. Üretim noktasında MWh başına gömülü CO2 üzerinden fiyatlanır; yalnızca fiziksel enterkonektörler üzerinden ticareti yapılır.
- Hidrojen: CN kodu 2804 10 00. De minimis eşiği uygulanmaz. Varsayılan değer, marj öncesi, Türkiye dahil 79 ülke tablosunda 10,820 tCO2e/ton, "Diğer ülkeler" tablosunda 17,740'tır; doğrulanmış gerçek değerlerle raporlanan elektrolitik hidrojenin doğrudan emisyonları düşüktür.
Coğrafi kapsam, tüm üçüncü ülkelerden AB gümrük bölgesine yapılan ithalattır. III. Ekin 1. noktasında listelenen ülkelerden (İzlanda, Lihtenştayn, Norveç ve İsviçre) gelen mallar Madde 2(4) uyarınca muaftır; çünkü AB ETS bu ülkelerde uygulanır veya emisyon ticaret sistemleri AB ETS'ye tam bağlıdır (Madde 2(6)).
Aynı nokta beş bölgeyi de listeler: Büsingen, Helgoland, Livigno, Ceuta ve Melilla. Türkiye bu listede değildir.
Altı sektörün dışındaki mallar, üretimleri ne kadar karbon yoğun olursa olsun SKDM yükümlülüğü taşımaz. Plastikler en çok sorulan örnektir: kapsamda değildir ve bekleyen hiçbir teklif onları eklemez (SKDM ve plastikler, İngilizce). Hangi CN kodlarının kapsamda olduğu SKDM mal listesinde yer alır.
SKDM Hizmetlere Uygulanır mı?
Hayır. SKDM yalnızca (AB) 2023/956 sayılı Tüzük'ün I. Ekinde listelenen CN kodlarında sınıflandırılan fiziksel mallara uygulanır. Hizmetler, karbon yoğunlukları ne olursa olsun SKDM yükümlülüğü taşımaz.
Türkiye'den AB'ye SKDM Kapsamındaki Mal Ticareti (2023 ile 2025)
AB27'nin 2025'te Türkiye'den ithal ettiği SKDM kapsamındaki mallar 10,83 milyar avro ve elektrik hariç 14,81 milyon tondur (Eurostat, AB27'nin Türkiye'den SKDM kapsamındaki mal ithalatı, I. Ek kodları, 2025, Comext DS-045409, 12 Ekim 2026'da alınmıştır).
Türkiye, AB dışı ithalatta değer bakımından %9,7 payla Çin'in (17,09 milyar avro) ardından ikinci, miktar bakımından %12,4 payla birinci menşedir. Muaf menşeler (Norveç, İzlanda, İsviçre, Lihtenştayn, Ceuta, Melilla) hariç tutulursa Türkiye'nin payı değerde %11,4, miktarda %12,9'dur.
Önceki yıllar 9,62 milyar avro (2023) ve 10,16 milyar avrodur (2024). Bunlar ticaret istatistikleridir; SKDM'ye tabi ithalat veya SKDM maliyeti değildir.
Aşağıdaki tablo Türkiye'den yapılan ithalatı sektöre ve demir-çelik alt gruplarına göre gösterir; alt grupların toplamı sektör toplamını, sektörlerin toplamı ise 10,83 milyar avroyu verir.
| Sektör (AB27'nin Türkiye'den ithalatı) | 2023 değer (EUR); miktar | 2024 değer (EUR); miktar | 2025 değer (EUR); miktar | 2025 TR toplamındaki payı | 2025 AB dışı ithalattaki payı, değer / miktar | 2025 sırası, değer / miktar |
|---|---|---|---|---|---|---|
| SKDM kapsamındaki tüm mallar (miktar elektrik hariç) | 9,62 milyar; 8,80 milyon t | 10,16 milyar; 11,82 milyon t | 10,83 milyar; 14,81 milyon t | %100 | %9,74 / %12,38 | 2 / 1 |
| Demir ve çelik, cevher hariç (Fasıl 72 ve 73) | 6,34 milyar; 4,56 milyon t | 6,91 milyar; 6,33 milyon t | 7,18 milyar; 7,43 milyon t | %66,2 | %11,77 / %12,87 | 2 / 2 |
| bunun içinde: pik demir, ferroalyajlar, DRI | 80,4 milyon; 29.743 t | 69,3 milyon; 25.879 t | 110,8 milyon; 51.488 t | %3,48 / %0,88 | 9 / 16 | |
| bunun içinde: ham çelik ve yarı mamuller (7206, 7207, 7218, 7224) | 125,9 milyon; 124.309 t | 146,5 milyon; 193.937 t | 162,6 milyon; 245.348 t | %2,94 / %2,41 | 9 / 8 | |
| bunun içinde: Fasıl 72 nihai ürünleri | 2,22 milyar; 2,54 milyon t | 3,08 milyar; 4,19 milyon t | 3,38 milyar; 5,15 milyon t | %13,33 / %16,29 | 1 / 1 | |
| bunun içinde: Fasıl 73 eşyası | 3,90 milyar; 1,87 milyon t | 3,62 milyar; 1,92 milyon t | 3,52 milyar; 1,99 milyon t | %13,10 / %19,75 | 2 / 2 | |
| Aglomere demir cevheri (2601 12 00) | 140 | 46 | 10 | %0 | 0 | |
| Alüminyum | 2,78 milyar; 640.473 t | 2,66 milyar; 664.116 t | 2,84 milyar; 683.925 t | %26,2 | %9,36 / %7,48 | 3 / 3 |
| Çimento ve klinker | 266,6 milyon; 3,32 milyon t | 328,1 milyon; 4,43 milyon t | 436,6 milyon; 6,12 milyon t | %4,0 | %40,59 / %42,97 | 1 / 1 |
| Gübreler | 107,6 milyon; 272.288 t | 152,5 milyon; 401.899 t | 225,0 milyon; 573.212 t | %2,1 | %2,70 / %2,86 | 9 / 9 |
| Elektrik | 128,4 milyon; 929.822 MWh | 110,0 milyon; 1,17 TWh | 154,5 milyon; 1,33 TWh | %1,4 | %1,83 / %1,54 | 8 / 9 |
| Hidrojen (yalnızca değer) | 7.471 | 669 | 52.581 | %0,0 | değerde %0,77 | değerde 8 |
Kaynak: Eurostat Comext DS-045409, 2025; paylar muaf menşeler dahil AB dışı ithalata göredir. Sıralar tüm AB dışı menşeler arasındadır.
Tablodan üç sonuç çıkar. Birincisi, çelik değerin üçte ikisidir ve Türkiye Fasıl 72 nihai çelik ürünlerinde miktar bakımından birinci, SKDM kapsamındaki demir-çelikte (Fasıl 72 ve 73) Çin'in ardından ikinci sıradadır. Başlıca kalemler sıcak haddelenmiş yassı çelik (7208; 2,10 milyon ton), inşaat demiri dahil çubuklar (7214; 575.401 ton), filmaşin (7213), profiller (7216) ve borulardır (7306).
İkincisi, çimento değerde küçük ama payda çok büyüktür: Türkiye 2025'te AB dışı çimento ve klinker ithalatının miktar bakımından %43,0'ını sağlamıştır. Üçüncüsü, Türkiye'nin alüminyumu ham metal değil yarı mamuldür: işlenmemiş alüminyum 142,5 milyon avroyken profil, levha ve folyo gibi ürünler 2,70 milyar avrodur ve miktarda tüm menşeler arasında birincidir (Eurostat Comext DS-045409, 2025).
Ticaret Bakanlığı, TİM ve TÜİK'in ihracat istatistikleri FOB esaslıdır ve Eurostat'ın AB ithalat verisiyle aynı tabloda karşılaştırılmaz. Ülke ayrıntıları Türkiye ve SKDM sayfasındadır.
SKDM Gömülü Emisyonları Nasıl Hesaplanır?
SKDM gömülü emisyonları, ithal edilen malı üreten tesisteki üretim sürecinden kaynaklanan sera gazı emisyonlarıdır ve ton mal başına ton CO2e olarak ifade edilir (ton mal başına gömülü emisyon). Bir veya daha fazla I.
Ek öncül maddesi (precursor) kullanılarak üretilen karmaşık mallarda, her öncül maddenin gömülü emisyonları nihai malın toplamına taşınır. Çelik borular karmaşık maldır: emisyonları hem boru tesisinin doğrudan emisyonlarını hem de boruların üretildiği çeliğin gömülü emisyonlarını içerir.
(AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü hesaplamaya dayalı ve ölçüme dayalı iki yöntem sunar (II. Ek, B.2 noktası). Hesaplamaya dayalı yöntemde standart yöntem her kaynak akışı için yanma emisyonlarını (Denklem 5) ve proses emisyonlarını (Denklem 11) hesaplar; kütle dengesi yöntemi (Denklem 12) her girdi ve çıktının karbon içeriğinden yola çıkar.
III. Ekteki iki denklem sonucu bileşime göre ölçeklendirir: Denklem 64 çimento mallarının klinker içeriğine, Denklem 65 gübrelerin azot içeriğine göre.
Gömülü emisyonların hesaplanma biçimi SKDM yükümlülüğünün merkezindedir, çünkü teslim edilecek sertifika sayısı takvim yılı içinde ithal edilen tüm SKDM mallarındaki toplam gömülü emisyonlardan başlar. Bu toplam, Madde 31 kapsamındaki ücretsiz tahsisat düzeltmesi ve menşe ülkede fiilen ödenmiş karbon fiyatı için Madde 9 kapsamındaki indirimle azaltılır (Madde 6(2)(c)).
Doğrudan ve Dolaylı Emisyonlar
Doğrudan emisyonlar (direct emissions) üretim sürecinin kendisinden gelir: yakıt yanması, kimyasal süreçler (özellikle çimentoda kireçtaşının kalsinasyonu; bu süreç tek başına çimentonun toplam CO2 emisyonunun yaklaşık %60'ını oluşturur) ve tesis içinde ısı üretimi. Doğrudan emisyonlar altı sektörün tamamında fiyatlanır.
Dolaylı emisyonlar (indirect emissions), üretimde tüketilen elektrikten gelir ve çimento, gübreler ile aglomere demir cevheri (CN kodu 2601 12 00) için fiyatlanır. Çelik ve alüminyumda üretimde tüketilen elektrik şebeke düzeyinde önemli miktarda CO2 üretir (birincil alüminyum izabe tesisleri ton metal başına yaklaşık 14 ila 16 MWh tüketir), ancak bu elektrik kaynaklı karbon maliyeti SKDM sertifika yükümlülüğüne dahil değildir.
Varsayılan Değerler: Doğrulanmış Veri Olmadığında
Varsayılan değerler (default values), AB dışındaki tesis doğrulanmış gerçek emisyon verisi sağlayamadığında veya sağlamadığında AB ithalatçısının kullandığı yayımlanmış emisyon yoğunluklarıdır. Uygulama dönemindeki değerler (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü ile belirlenmiştir; bu tüzüğün I.
Eki, 1 Ocak 2026'dan geçerli olmak üzere (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü ile değiştirilmiştir. "Toplam emisyon" varsayılan değerine bir marj (mark-up) eklenir: çelik, çimento, alüminyum ve hidrojende 2026'da %10, 2027'de %20, 2028'den itibaren %30. Gübrelerde marj her yıl %1'dir, elektrikte marj yoktur.
Marj yapısı, varsayılan değerlere güvenmek yerine gerçek emisyonları ölçüp doğrulatmak için ilk yıldan itibaren mali bir teşvik yaratır. Marj, ücretsiz tahsisat düzeltmesi düşülmeden önce varsayılan değere eklenir; kıyas değerine marj eklenmez. Bu nedenle marjla eklenen her ton CO2e tam sertifika fiyatıyla ödenir.
İki yolda düşülen kıyas değerleri de farklıdır: (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü'ndeki ton mal başına gömülü ücretsiz tahsisat (SEFA) yöntemine göre varsayılan değerle yapılan beyanda B Sütunu, gerçek değerle yapılan beyanda A Sütunu artı öncül maddelerdeki ücretsiz tahsisat düşülür.
Hangi yolun daha ucuz olduğu mala ve tesise bağlıdır; ithalatçılar ikisini de modellemelidir. Komisyon'un 23 Haziran 2026 tarihli "CBAM: Actual vs default values in your declaration" bilgi notu, 30 Eylül 2027'deki ilk beyan öncesi bir karar çerçevesi sunar.
Türkiye tablosunun üç özelliği Türk ihracatçılar için belirleyicidir. Çelik satırları yüksek fırın (BF/BOF) rotasını (C) gösterir, oysa Türkiye'nin 2025'teki 38,1 milyon tonluk ham çelik üretiminin %72,2'si elektrik ark ocaklarında yapılmıştır (Türkiye Çelik Üreticileri Derneği, TÇÜD).
Varsayılan değerle beyan edilen bir ark ocağı ürünü, yüksek fırın ürünü gibi değerlendirilir; bu yüzden doğrulanmış veriden en çok kazanç sağlayacak olanlar hurda bazlı üreticilerdir.
Çimentoda Türkiye'nin gri ve beyaz klinker ile Portland çimentosu satırları tire (-) gösterir; bu durumda "Diğer ülkeler" değerleri uygulanır: gri klinkerde 1,410, gri Portland çimentosunda 1,440.
Türkiye Çimento Müstahsilleri Birliği (Türkçimento) ihracatçı üyelerinin gri klinkerini ton başına yaklaşık 0,88 tCO2 olarak verir (25 Şubat 2026 açıklaması, ZKG Cement Lime Gypsum 3/2026); bu derneğin rakamıdır, doğrulanmış bir değer değildir. Alüminyumda tüm Türkiye satırları birincil rotayı (K) gösterir. Ayrıntılar SKDM varsayılan değerler sayfasındadır.
Üçüncü Taraf Doğrulama
Doğrulama (verification) yalnızca gömülü emisyonlar gerçek emisyonlara dayanarak belirlendiğinde gerekir (Madde 8(1)); varsayılan değerlerle yapılan beyan doğrulayıcı gerektirmez. Doğrulama kuralları (AB) 2025/2546 sayılı Komisyon Uygulama Tüzüğü'nde, akreditasyon (AB) 2025/2551 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü'ndedir. SKDM doğrulayıcılarını yalnızca AB üye devletlerinin ulusal akreditasyon kurumları, EN ISO/IEC 17029:2019 standardına göre akredite eder.
Bir tesis doğrulamaya ilk kez tabi olduğu yılda fiziksel saha ziyareti (site visit) zorunludur ((AB) 2025/2546 sayılı Komisyon Uygulama Tüzüğü, Madde 2 ila 4). Doğrulayıcı, doğruladığı tesisle bağlantılı olamaz. Doğrulayıcıların SKDM Kayıt Sistemi'ne kaydı, Madde 10a(1) uyarınca 1 Eylül 2026'da başladı.
12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A. (ESYD, Yunanistan), Bureau Veritas Italia S.p.A., RINA Services S.p.A. ve SGS ICS Italia S.r.l.
(Accredia, İtalya), Intertek Certification AB (Swedac, İsveç), Mısır'ın Dimyat kentindeki Integrated Sustainable Solutions Company (ISSC; RvA, Hollanda) ve SGS BELGIUM nv (BELAC, Belçika; kapsam eki 5 Kasım 2026'dan geçerli). Hiçbiri Türkiye'de yerleşik değildir.
ISSC, 22 Ekim 2026'da AB dışında yerleşik ilk akredite doğrulayıcı oldu. RvA bu akreditasyonu kendi TAB usulüyle verdi: tam değerlendirme yapıldı; RvA ilk SKDM doğrulamasında hazır bulunacak ve akreditasyonu ardından olağan akreditasyona dönüştürecek.
DNV, 6 Kasım 2026'da Accredia akreditasyonu aldığını duyurdu; Accredia bu akreditasyonu 11 Kasım 2026'ya kadar yayımlamadığı için DNV sayıya dahil edilmemiştir. Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi henüz yayımlanmamıştır. Güncel durum akredite SKDM doğrulayıcıları sayfasındadır.
Türk Akreditasyon Kurumu (TÜRKAK) bir AB SKDM doğrulayıcısını akredite edemez; TÜRKAK'ın akredite ettiği doğrulayıcı kuruluşlar TR ETS içindir. Türkiye'deki bir doğrulama kuruluşu, AB dışından başvuru kabul eden yedi AB akreditasyon kurumundan birine (COFRAC, ESYD, Accredia, RvA, PCA, SNAS ve Swedac) başvurur.
Avrupa Komisyonu'nun 21 Ekim 2026 tarihli tablosunda RvA için TÜRKAK ile bir anlaşma notu yer alır; anlaşmanın kapsamı açıklanmamıştır.
Komisyon'un 21 Ekim 2026 tarihli durum tablosu, SKDM akreditasyonu sunan 24 ulusal akreditasyon kurumu, başvuru almaya hazır 20 kurum ve AB dışında yerleşik başvuru sahiplerini kabul eden 7 kurum gösterir. Doğrulama raporları Ocak 2027'den itibaren Kayıt Sistemi'nde düzenlenir.
Doğrulama firmaları tesis başına 5.000 ila 50.000 avro fiyat verir (bir piyasa tahmini); 50 tesisten alım yapan bir ithalatçının ilk döngü maliyeti 250.000 avro ile 2,5 milyon avro arasında olabilir. Doğrulayıcı arayan Türk tesisleri doğrulayıcı talep formunu kullanabilir.
SKDM Sertifikaları Nasıl İşler?
SKDM sertifikaları, her biri ithal edilen SKDM mallarındaki 1 ton CO2e gömülü emisyona karşılık gelen elektronik sertifikalardır. AB SKDM'nin mali yükümlülüğü tamamen sertifika sistemi üzerinden işler: satın alma, bulundurma, teslim etme (surrender) ve gerektiğinde geri satın alım veya iptal.
Üye devletler sertifikaları yetkilendirilmiş beyan sahiplerine 1 Şubat 2027'den itibaren ortak merkezi platformda satar (Madde 20(1)); sertifikalar, Komisyon'un işlettiği SKDM Kayıt Sistemi'ndeki (CBAM Registry) beyan sahibi hesabında tutulur ve teslim edilir. 2026'da ithal edilen mallar için fiyat, ithalat çeyreğinde AB ETS tahsisatlarının açık artırma platformundaki kapanış fiyatlarının çeyreklik ortalamasıdır (Madde 21(1a)). 2027'den itibaren ithal edilen mallar için her takvim haftasının ortalamasıdır (Madde 21(1)). Hesaplama ve yayım ayrıntılarını (AB) 2025/2548 sayılı Komisyon Uygulama Tüzüğü belirler.
2026'nın birinci çeyreği (Ocak ile Mart) resmî fiyatı 75,36 avro, ikinci çeyrek fiyatı 75,28 avrodur. Üçüncü çeyrek (Temmuz ile Eylül) fiyatı 82,32 avrodur; 5 Ekim 2026'da yayımlandı ve Ticaret Bakanlığı da 8 Ekim 2026'da duyurdu. Dördüncü çeyrek fiyatı 4 Ocak 2027'de açıklanacaktır.
Sertifika döngüsü üç bölümden oluşur ve 2026 ithalatına yalnızca ikinci ve üçüncü bölüm uygulanır. Bu üç bölüm aşağıda sıralanmıştır.
- Çeyreklik sertifika bulundurma yükümlülüğü (2027'den itibaren): Madde 22(2) uyarınca 2027'den itibaren yetkilendirilmiş beyan sahibi, her çeyreğin sonunda, takvim yılı başından bu yana ithal ettiği mallardaki gömülü emisyonların en az %50'sine karşılık gelen sayıda sertifikayı hesabında bulundurur. Emisyonlar marjsız varsayılan değerlerle veya önceki yıl teslim edilen sertifikalarla belirlenir ve Madde 31 düzeltmesi dikkate alınır. İlk kontrol 31 Mart 2027'dedir; 2026 ithalatı için bulundurma yükümlülüğü yoktur. Eksiklik halinde bildirim yapılır ve tamamlamak için bir ay verilir (Madde 22(3)); ton başına ceza öngörülmemiştir. Özgün Tüzük daha yüksek bir oran öngörüyordu; Omnibus bunu %50'ye indirdi.
- Yıllık beyan ve teslim: Yetkilendirilmiş beyan sahipleri 30 Eylül 2027'ye kadar (değişik Madde 6(1) uyarınca ilk son tarih) 2026 ithalatının tamamını kapsayan yıllık SKDM beyanını sunar ve Madde 31 düzeltmesi ile menşe ülkede fiilen ödenmiş karbon fiyatı için Madde 9 indirimi sonrası toplam gömülü emisyonlar kadar sertifika teslim eder.
- Geri satın alım: Beyan sahibi fazla sertifikaların ödenen fiyattan geri satın alınmasını isteyebilir; talep teslim yılının 31 Ekim'ine kadar yapılır (Madde 23(1) ve (3)). Madde 23(2), geri satın alımı beyan sahibinin satın alma yılı içinde Madde 22(2) uyarınca satın almakla yükümlü olduğu sertifika sayısıyla sınırlar; 2026 emisyonları için 2027'de alınan sertifikalar yalnızca 2027'de geri satılabilir (Madde 23(2a)). 2026 emisyonları için alınıp teslim edilmeyen veya geri satılmayan sertifikalar 1 Kasım 2027'de iptal edilir (Madde 24(2)); genel kurala göre (Madde 24(1)) 2027'de alınan sertifikalar 1 Kasım 2029'da iptal edilir.
Sertifika satın alma, bakiye takibi ve SKDM Kayıt Sistemi üzerinden teslim dahil tüm döngü SKDM sertifikaları rehberinde anlatılır.
Madde 9 Karbon Fiyatı İndirimi ve Türkiye'nin Durumu
(AB) 2023/956 sayılı Tüzük'ün 9. maddesi, beyan sahibinin teslim yükümlülüğünü, ithal malların gömülü emisyonları için menşe ülkede fiilen ödenmiş karbon fiyatı (carbon price effectively paid) kadar azaltmasına izin verir. İndirim, fiilen ödenmiş ve doğrulanabilir karbon fiyatının avroya çevrilmiş tutarıdır ve yalnızca o fiyatın kapsadığı emisyonlara uygulanır.
İndirim yalnızca üçüncü ülkede fiilen ödenmiş bir karbon fiyatı için geçerlidir; her türlü iade veya telafi hesaba katılır (Madde 9(1)). Gönüllü karbon denkleştirmeleri ve şirket içi karbon fiyatları, Madde 3(29) anlamında karbon fiyatı değildir.
Yabancı bir ETS'de alınan ücretsiz tahsisat tutarı azaltır: yalnızca fiyatı fiilen ödenmiş emisyon kısmı sayılır. Varsayılan değerler kullanıldığında indirim, Komisyon'un 2027'den itibaren belirleyebileceği yıllık varsayılan karbon fiyatlarına göre talep edilebilir (Madde 9(4)).
Hiçbir üçüncü ülkenin karbon fiyatı tanınmamıştır. Madde 9 uygulama tüzüğü taslaktır: 13 Mayıs 2026'da yayımlandı, görüş toplama 10 Haziran 2026'da kapandı ve 4 Kasım 2026 itibarıyla kabul edilmemişti.
Uluslararası Karbon Eylem Ortaklığı'na (ICAP) göre Güney Kore'nin K-ETS'si ve Çin'in ulusal ETS'si çeliği kapsar ama çeliğe tahsisatları ücretsiz verir. İsviçre, III. Ek ülkesi olarak SKDM'nin tamamen dışındadır.
Türkiye'nin karbon fiyatlaması 13 Kasım 2026 itibarıyla aşağıdaki aşamadadır; hiçbir aşama bugün fiilen ödenmiş bir karbon fiyatı üretmez.
| Araç | Hukuki dayanak | İçerik | Durum (13 Kasım 2026) |
|---|---|---|---|
| İklim Kanunu | 7552 sayılı Kanun, 9/7/2025 tarihli ve 32951 sayılı Resmî Gazete | ETS'nin kurulması, Karbon Piyasası Kurulu, tam sistemden önce pilot dönem, olası bir Türk sınırda karbon düzenlemesi yetkisi (Madde 8(1)(ç)) | Yürürlükte |
| Türkiye Emisyon Ticaret Sistemi Yönetmeliği | 27/8/2026 tarihli ve 33353 sayılı Resmî Gazete | Yılda 50.000 ton CO2 (eşd) üzerindeki B ve C kategorisi tesisler; kıyas yöntemine göre ücretsiz tahsisat; TÜRKAK'ça akredite doğrulayıcı kuruluşlar | Yürürlükte |
| Karbon Piyasası Kurulu kararları | KPK/2026/1 (3 Eylül 2026 duyurusu) | Pilot 2026 ve 2027 emisyonlarını kapsar; elektrik üretimi, çimento, demir-çelik, alüminyum, gübre; her sektörde ücretsiz tahsisat %100; 2026 için yalnızca raporlama | Yürürlükte |
| Pilot Uygulama Dönemine İlişkin Usul ve Esaslar | İklim Değişikliği Başkanlığı, 1 Ekim 2026 duyurusu | 2026 için tahsisat teslim yükümlülüğü yok; 2027 emisyonları için teslim 2028 Kasım ayının son iş gününe kadar; 2027'de de ücretsiz tahsisat %100 | Yürürlükte |
| Tamamlayıcı tahsisat fiyatı | Yönetmelik Madde 20; KPK/2026/1 | 2026 emisyonları için gönüllü ödeme; yöntem geliştirilmektedir | Duyuruldu, yöntem yayımlanmadı |
Sonuç açıktır: tüm tahsisatlar ücretsiz olduğundan TR ETS pilot döneminde Madde 9(1) anlamında fiilen ödenmiş bir karbon fiyatı oluşmaz ve AB ithalatçısının düşebileceği bir tutar yoktur. Gönüllü tamamlayıcı ödemenin "fiilen ödenmiş" sayılıp sayılmayacağını hiçbir metin belirlememiştir; bu açık bir sorudur. Ayrıntılar Madde 9 rehberinde ve karbon fiyatı indirimi sayfasındadır.
SKDM Para Cezaları
(AB) 2025/2083 sayılı Tüzük ile değişik 26. maddedeki ceza yapısının iki ayrı kademesi vardır. Uygulama dönemindeki para cezaları aşağıda listelenmiştir.
- Yetkilendirilmiş beyan sahibi 30 Eylül'e kadar yeterli sertifika teslim etmezse: Madde 26(1), 2003/87/AT sayılı Direktif'in 16(3) maddesindeki fazla emisyon cezasını uygular: endeksleme öncesi ton CO2e başına 100 avro, aynı Direktif'in 16(4) maddesine göre Avrupa tüketici fiyatları endeksiyle artırılır. Teslim edilmeyen her SKDM sertifikası için uygulanır.
- Yetkilendirilmiş beyan sahibi olmayan bir kişi SKDM mallarını kurallara uymadan getirirse: Madde 26(2), teslim edilmeyen her sertifika için Madde 26(1) cezasının üç ila beş katını (endeksleme öncesi 300 ila 500 avro) öngörür; süre, ağırlık, kapsam, kasıt, tekrar ve işbirliğine göre derecelendirilir.
Madde 26(1) kendi avro tutarını belirtmez; AB ETS cezasına atıf yapar, bu yüzden tutar 27 üye devletin hepsinde aynıdır. Cezanın ödenmesi, yetkilendirilmiş beyan sahibini eksik sertifikaları teslim etme yükümlülüğünden kurtarmaz (Madde 26(3)).
Statüsü olmayan ve 50 ton eşiğini aşan bir ithalatçı için ise Madde 26(2) cezasının ödenmesi, o ithalat için beyan ve teslim yükümlülüklerini ortadan kaldırır (Madde 26(2a)).
AB SKDM Yetkilendirme ve Kayıt Süreci
Uygulama döneminde I. Ek malı ithal eden her AB ithalatçısının yetkilendirilmiş SKDM beyan sahibi statüsüne sahip olması gerekir (Madde 3(17), Madde 4). Yetkilendirmeyi, ithalatçının yerleşik olduğu üye devletin yetkili makamı (competent authority) verir. Yetkili makam, eksiksiz bir başvuruya en fazla 120 gün içinde karar verir ((AB) 2025/486 sayılı Komisyon Uygulama Tüzüğü, Madde 4(1)).
Başvuru sahibi, (AB) 2025/486 sayılı Komisyon Uygulama Tüzüğü'nün 9. maddesindeki iki geriye dönük dönemde temiz sicil göstermelidir: başvurudan önceki üç yılda gümrük, vergi, piyasa istismarı veya SKDM kurallarının ciddi ya da tekrarlanan ihlaline ilişkin karar bulunmaması ve önceki beş yılda ekonomik faaliyetiyle ilgili ağır suç kaydı olmaması (Tüzük'ün 17(2)(a) maddesi).
Başvuru, 31 Mart 2025'te faaliyete geçen SKDM Kayıt Sistemi'nin Yetkilendirme Yönetim Modülü (AMM) üzerinden yapılır. 7 Ocak 2026'ya kadar (uygulama döneminin ilk haftası) 12.000'den fazla başvuru yapılmış ve 4.100'den fazla başvuru sahibi yetkilendirilmişti; bu toplamlar sonraki aylarda artmaya devam etti.
Almanya'nın yetkili makamı DEHSt, Haziran 2026'da önemli sayıda başvurunun eksik belge nedeniyle onaylanmadığını bildirdi ve başvuru sahiplerine Kayıt Sistemi'ndeki belge taleplerini takip etmelerini önerdi.
31 Mart 2026'ya kadar geçici yetkilendirme başvurusu yapan ithalatçılar, yetkili makamın kararına kadar SKDM malı ithal etmeye devam edebildi. 120 günlük yasal süre bu grup için dolduğundan başvuru sahiplerinin çoğu 2026 ortasına kadar nihai kararı almıştı; DEHSt dahil bazı ulusal makamlar Haziran 2026'da bazı başvuruların eksik belge nedeniyle çözülmediğini bildirdi. 27 üye devletin her biri Madde 11 uyarınca kendi yetkili makamını belirlemiştir ve tüm başvurular ortak SKDM Kayıt Sistemi'nden geçer.
AB'deki müşterinin yetkilendirilmiş beyan sahibi olup olmadığı Türk ihracatçı için ticari bir sorudur: de minimis muafiyeti dışında, statüsü olmayan bir ithalatçının SKDM malını ithal etmesine izin verilmez (Madde 25(1)). Beyan sahibi hizmeti arayan alıcılar beyan sahibi hizmeti talep formuna yönlendirilebilir.
SKDM Tüm AB Üye Devletlerinde Aynı mı?
Kurallar bakımından evet, idare bakımından hayır. (AB) 2023/956 sayılı Tüzük doğrudan uygulanır, bu yüzden yükümlülükler 27 üye devletin hepsinde aynıdır. Yetkilendirme kararları, kontroller ve cezalar ulusal yetkili makamca yürütülür: Avrupa Komisyonu'nun 26 Haziran 2026 tarihli listesine göre Almanya'da Umweltbundesamt bünyesindeki Deutsche Emissionshandelsstelle (DEHSt), Fransa'da Direction Générale de l'Énergie et du Climat (DGEC), Hollanda'da Nederlandse Emissieautoriteit (NEa). İşlem hızı bunlar arasında farklılık gösterebilir.
SKDM Kayıt Sistemi Altyapısı
SKDM Kayıt Sistemi'ni Avrupa Komisyonu'nun Vergilendirme ve Gümrük Birliği Genel Müdürlüğü (DG TAXUD) işletir; (AB) 2025/2550 ile değişik (AB) 2024/3210 sayılı Komisyon Uygulama Tüzüğü'ne tabidir.
Kimlik doğrulama, (AB) 2024/3210 sayılı Komisyon Uygulama Tüzüğü'nün 8. maddesinin öngördüğü UUM&DS (Uniform User Management and Digital Signature) sistemiyle yapılır; giriş, iki faktörlü kimlik doğrulamalı bir EU Login hesabı gerektirir. Kayıt Sistemi dört işlevi yönetir: beyan sahibi hesapları, sertifika bakiyeleri, beyan sunumu ve gümrük verisi entegrasyonu.
Türkiye'deki tesis operatörleri (operator) için Kayıt Sistemi'nin O3CI bölümü (üçüncü ülke tesis operatörleri portalı) vardır. Bu bölüm ayrı bir sistem değildir; operatör kaydı isteğe bağlıdır, beş yıl geçerlidir (Madde 10) ve yalnızca doğrulanmış gerçek emisyon verisi paylaşılacaksa gerekir. Adımlar O3CI operatör portalı sayfasındadır.
Gümrük makamları, de minimis muafiyeti saklı kalmak üzere, yetkilendirilmiş beyan sahibi dışında kimsenin SKDM malı ithal etmesine izin veremez (Madde 25(1)). 1 Ocak 2026'dan uygulanan (AB) 2025/2619 sayılı Komisyon Uygulama Tüzüğü, gümrüğün Kayıt Sistemi'ne bildirdiği verileri belirler: ithalat başına sekiz veri öğesi; aralarında EORI numarası, SKDM hesap numarası, sekiz haneli CN kodu, miktar ve menşe ülke.
Veriler anlık olarak değil, gümrük gözetim mekanizması üzerinden düzenli aralıklarla ve en az haftada bir gönderilir.
Sertifika satışı için ortak merkezi platform ihaleye çıkarıldı: çağrı 11 Şubat 2026'da Avrupa Birliği Resmî Gazetesi'nde yayımlandı, teklifler 6 Nisan 2026'da sona erdi. 8 Temmuz 2026'da yayımlanan sözleşme ilanı (TED ilanı 468943-2026), yükleniciyi Yunanistan'dan European Dynamics SA olarak gösterir: kazanan 26 Haziran 2026'da seçildi, azami değeri 5,83 milyon avro olan çerçeve sözleşme 30 Haziran 2026'da imzalandı.
İmzalanan sözleşme kapsamında platformun ön işletim sürümü için yayımlanmış bir tarih yoktur; sertifika satışlarının 1 Şubat 2027'de başlaması öngörülmektedir.
Satış ve geri satın alım kuralları, Madde 20(6) kapsamında taslak bir Yetki Devrine Dayanan Komisyon Tüzüğü'dür: görüş toplama 9 Temmuz ile 6 Ağustos 2026 arasında yapıldı ve 93 görüş geldi; kabulü 2026'nın son çeyreğine planlanmıştır ve 23 Ekim 2026 itibarıyla kabul edilmemişti.
İngilizce bülten: SKDM sertifika fiyatı bildirimleri, önemli mevzuat değişiklikleri ve SKDM ile ilgili haftalık gelişmeler. İstenmeyen e-posta göndermeyiz; aboneliğinizi istediğiniz zaman sonlandırabilirsiniz.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
SKDM'nin Önemli Tarihleri: Geçiş Döneminden 2034'e
SKDM, 1 Ekim 2023 ile 31 Aralık 2025 arasında yalnızca raporlama dönemiydi; 1 Ocak 2026'dan bu yana mali yükümlülük taşır.
Geçiş döneminde (transitional period) ithalatçılar çeyrek dönem SKDM raporları sundu, sertifika yoktu ve tek yaptırım raporlanmayan emisyonun tonu başına 10 ila 50 avroydu (Madde 35(5); (AB) 2023/1773 sayılı Komisyon Uygulama Tüzüğü, Madde 16). Uygulama döneminin tarihleri aşağıdaki tablodadır.
| Aşama | Tarih | Hukuki dayanak |
|---|---|---|
| Geçiş dönemi | 1 Ekim 2023 ile 31 Aralık 2025 arası | Madde 32 |
| Uygulama dönemi başlangıcı | 1 Ocak 2026 | Madde 36(2)(b) |
| Geçici ithalat için başvuru son tarihi (geçti) | 31 Mart 2026 | Madde 17(7a) |
| Doğrulayıcı kaydı açılışı | 1 Eylül 2026 | Madde 10a(1) |
| Sertifika satışlarının başlaması | 1 Şubat 2027 | Madde 20(1) |
| İlk çeyreklik bulundurma kontrolü | 31 Mart 2027 | Madde 22(2) |
| İlk beyan ve teslim | 30 Eylül 2027 (2026 ithalatı için) | Madde 6(1) ve 22(1) |
| Geri satın alım talebi son tarihi | 31 Ekim 2027 | Madde 23(1) |
| 2026 emisyonları için alınan sertifikaların iptali | 1 Kasım 2027 | Madde 24(2) |
| SKDM faktörü uygulanmaz (SKDM malları için ücretsiz tahsisat sona erer) | 2034'ten itibaren | 2003/87/AT sayılı Direktif, Madde 10a(1a) |
Başka bir düzenleme adı verilmedikçe her hüküm, (AB) 2025/2083 sayılı Tüzük ile değişik (AB) 2023/956 sayılı Tüzük'tedir. Aşağı akış ve BK tarihleriyle tam sıra SKDM takviminde yer alır.
Türk tesisleri için iki iç takvim tarihi de önemlidir: TR ETS kapsamında 2026 için doğrulanmış faaliyet seviyesi raporları 30 Nisan 2027'ye kadar, 2027 emisyonları için tahsisat teslimi 2028 Kasım ayının son iş gününe kadar yapılır (Pilot Uygulama Dönemine İlişkin Usul ve Esaslar). Bunlar AB SKDM tarihleri değildir; TR ETS raporu SKDM emisyon raporunun yerini tutmaz.
Ücretsiz Tahsisatın Kaldırılma Takvimi: 2026 ile 2034
SKDM'nin mali ağırlığı, SKDM sektörleri için AB ETS ücretsiz tahsisatı kaldırıldıkça her yıl artar. Ücretsiz tahsisat, AB'deki üreticilere AB ETS tahsisatlarının bedelsiz verilmesidir ve tarihsel olarak AB sanayilerini karbon kaçağı rekabetine karşı korumuştur. SKDM bu korumayı ithalat tarafında üstlenirken, AB içinde ücretsiz tahsisat aynı anda geri çekilir.
2003/87/AT sayılı Direktif'in 10a(1a) maddesinde yer alan takvim, SKDM faktörünü belirler: SKDM mallarının AB'deki üreticilerinin hâlâ aldığı ücretsiz tahsisat payı. İthalatçının ton başına ücretsiz tahsisat düzeltmesi bu faktör × sektörler arası düzeltme faktörü × malın SKDM kıyas değeridir ve gömülü emisyonlardan düşülür. 2026 ile 2034 arasındaki takvim ve doğrulanmış bir örneğin sonucu aşağıdaki tablodadır.
| Yıl | SKDM faktörü (korunan ücretsiz tahsisat) | Kaldırılan ücretsiz tahsisat payı | Varsayılan değer marjı | Net maliyet, Türkiye yarı mamul çelik CN 7207 11 14, varsayılan değerle, 82,32 avro ile |
|---|---|---|---|---|
| 2026 | %97,5 | %2,5 | %10 | 99,70 EUR/t |
| 2027 | %95 | %5 | %20 | 121,52 EUR/t |
| 2028 | %90 | %10 | %30 | 146,15 EUR/t |
| 2029 | %77,5 | %22,5 | %30 | 160,19 EUR/t |
| 2030 | %51,5 | %48,5 | %30 | 189,38 EUR/t |
| 2031 | %39 | %61 | %30 | Rakam yok: düzeltme faktörü belirlenmemiş |
| 2032 | %26,5 | %73,5 | %30 | Rakam yok: düzeltme faktörü belirlenmemiş |
| 2033 | %14 | %86 | %30 | Rakam yok: düzeltme faktörü belirlenmemiş |
| 2034 | SKDM faktörü uygulanmaz | %100 | %30 | 247,21 EUR/t |
Girdiler: Türkiye için I. Ek varsayılan değeri 2,310 tCO2e/t artı ilgili yılın marjı; B Sütunu kıyas değeri 1,364 (BF/BOF rotası); sektörler arası düzeltme faktörü 2026 ile 2030 arasında %100 ((AB) 2026/1862 sayılı Komisyon Uygulama Kararı). Fiyat, 82,32 avroluk resmî üçüncü çeyrek fiyatında sabit tutulmuştur. 1 Ocak 2027'den itibaren ithal edilen mallar için güncellenmiş kıyas değerleri öngörüldüğünden sonraki yılların rakamları göstergedir. 2034'ten itibaren düzeltme sıfırdır ve maliyet, marjlı varsayılan değer × fiyattır.
Takvimin en dik basamağı, SKDM faktörünün %77,5'ten %51,5'e düştüğü 2029 ile 2030 arasındadır. Tek yılda 26 puanlık bu düşüş, AB ithalatçıları ve AB dışındaki tedarikçileri için en kritik planlama dönemidir. Kıyas değerinde üretilmiş bir malda ödenen pay o yıl iki katından fazla artar: kıyas değerinin %22,5'inden %48,5'ine.
Kıyas değerinin çok üstünde varsayılan değerle beyan edilen bir mal, kıyas değerini aşan kısım için zaten tam fiyat öder; bu yüzden maliyeti daha yavaş artar: yukarıdaki örnekte ton başına 160,19 avrodan 189,38 avroya.
Hukuki Yapı: (AB) 2023/956 sayılı Tüzük, Omnibus ve 14 İkincil Düzenleme
AB SKDM, bir temel tüzük ve her usul ayrıntısını düzenleyen 14 ikincil düzenlemeyle (13 uygulama tüzüğü ve 1 yetki devrine dayanan tüzük) işler. Temel mevzuat aşağıda listelenmiştir.
- (AB) 2023/956 sayılı Tüzük, 10 Mayıs 2023 (ABRG L 130, 16.5.2023, s. 52 ile 104 arası): kurucu tüzük. 20 Ekim 2025 tarihli konsolide metin 39 madde ve 7 ekten oluşur. Hukuki dayanak ABİHA'nın 192(1) maddesidir. Kapsamı, yükümlülükleri, cezaları, Kayıt Sistemi'ni ve AB ETS bağlantısını düzenler. Maddeleri ve ekleri (AB) 2023/956 sayılı Tüzük rehberinde (İngilizce) anlatılır.
- (AB) 2025/2083 sayılı Tüzük (Omnibus), 8 Ekim 2025: 17 Ekim 2025'te Avrupa Birliği Resmî Gazetesi'nde yayımlanmış ve 20 Ekim 2025'te yürürlüğe girmiştir. Başlıca değişiklikler: yıllık 50 tonluk de minimis eşiği (Madde 2a), 30 Eylül yıllık beyan son tarihi, 1 Şubat 2027 sertifika satış başlangıcı, 2027'den itibaren %50 çeyreklik bulundurma, Madde 26(1a) ve (2a) ceza kuralları ve 1 Eylül 2026'dan itibaren doğrulayıcı kaydı (Madde 10a). Her değişiklik öncesi ve sonrasıyla Omnibus rehberinde karşılaştırılır.
Geçiş dönemine ait (AB) 2023/1773 sayılı Komisyon Uygulama Tüzüğü'nden (tarihsel) uygulama dönemi varsayılan değerlerini belirleyen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'ne (I. ve IV.
Ekleri (AB) 2026/1740 ile değiştirildi) ve doğrulayıcı akreditasyonunu düzenleyen (AB) 2025/2551 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü'ne kadar 14 ikincil düzenleme, beyan sahiplerinin ve tedarikçilerinin uyması gereken çerçeveyi tamamlar. Hiçbirinin resmî Türkçe metni yoktur; Ticaret Bakanlığı, Komisyon kılavuzlarının Türkçe özetlerini 18 Ağustos 2026'da yayımlamıştır.
De Minimis: 50 Tonluk Eşik
(AB) 2025/2083 sayılı Tüzük ile eklenen Madde 2a'daki de minimis muafiyeti, toplam yıllık SKDM malı ithalatı takvim yılı başına 50 ton net kütleyi aşmayan ithalatçıları muaf tutar; eşik VII.
Ekin 1. noktasında belirlenmiştir. Muaf ithalatçı bu muafiyeti gümrük beyannamesinde beyan eder (Madde 2a(1)). Eşik, hiçbir zaman muaf olmayan elektrik ve hidrojen dışındaki tüm I. Ek mallarına birlikte uygulanır (Madde 2a(4)).
50 tonluk eşik ithalatçı başına, takvim yılı başına, tüm CN kodları ve menşeler toplamında uygulanır. Bir yılda 25 ton çelik ve 20 ton çimento (toplam 45 ton) ithal eden bir AB şirketi eşiğin altındadır. Aynı şirket bir yılda 60 ton çelik ithal ederse eşiğin üstündedir ve o yılın I.
Ek ithalatındaki tüm gömülü emisyonlar için tam SKDM yükümlülüğü taşır. Özgün Tüzük sevkiyat başına gümrük kıymetine dayalı bir eşik kullanıyordu; Omnibus bunu yıllık 50 tonluk kütle eşiğiyle değiştirdi. Türk ihracatçı için anlamı şudur: küçük AB alıcıları muaf kalabilir, ancak 50 tonu aşan her alıcı tam yükümlüdür.
Uygulamada SKDM Maliyeti: Sektör Örnekleri
AB SKDM'nin mali etkisi sektöre ve üretim rotasına göre büyük farklılık gösterir. Aşağıdaki tablo, 5 Ekim 2026'da yayımlanan 82,32 avroluk resmî üçüncü çeyrek fiyatıyla, varsayılan değerlerle ithal edilen yedi malı gösterir. Fiyat 2026 ithalatı için çeyreklik, 2027'den itibaren haftalık belirlenir.
| Mal ve menşe (varsayılan değerler) | Varsayılan değer, toplam emisyon (tCO2e/t) | 2026 marjıyla | B Sütunu kıyas değeri | Düzeltme öncesi maliyet (EUR/t) | 2026 net maliyet (EUR/t) | 2030 net maliyet, aynı fiyat (EUR/t) |
|---|---|---|---|---|---|---|
| Yarı mamul çelik, Türkiye, CN 7207 11 14 | 2,310 | 2,541 | 1,364 | 209,18 | 99,70 | 189,38 |
| Yarı mamul çelik, Çin, CN 7207 12 10 | 3,169 | 3,4859 | 1,364 | 286,96 | 177,48 | 281,31 |
| Sıcak haddelenmiş yassı çelik, Güney Kore, CN 7208 | 2,118 | 2,3298 | 1,370 | 191,79 | 81,83 | 168,58 |
| Gri Portland çimentosu, "Diğer ülkeler" satırı, CN 2523 29 00 | 1,440 | 1,584 | 0,666 | 130,39 | 76,94 | 125,87 |
| İşlenmemiş alüminyum, Çin, CN 7601 | 3,000 | 3,300 | 1,423 | 271,66 | 157,44 | 260,72 |
| Üre, Mısır, CN 3102 10 19 | 1,390 | 1,4039 | 0,902 | 115,57 | 43,17 | 77,33 |
| Hidrojen, "Diğer ülkeler" satırı, CN 2804 10 00 | 17,740 | 19,514 | 5,089 | 1.606,39 | 1.197,94 | 1.682,72 |
Varsayılan değerler, (AB) 2026/1740 ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü I. Ekinin "toplam emisyon" değerleridir; marj 2026 için %10, 2030 için %30'dur (gübrelerde iki yılda da %1). Kıyas değerleri, (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü Ekinin 5.3 noktasındaki B Sütunu'ndandır; rota ülke satırının gösterdiği rotadır: çelikte (C) yüksek fırın, alüminyumda (K) birincil.
Net maliyet = (marjlı varsayılan değer eksi SKDM faktörü × %100 × kıyas değeri) × fiyat; SKDM faktörü 2026 için %97,5, 2030 için %51,5'tir. 2030 sütunu fiyatı 82,32 avroda sabit tutar ve bugünkü kıyas değerlerini kullanır; bunlar güncellenebilir. Madde 9 indirimi uygulanmamıştır.
Türk Malları için Ton Başına SKDM Maliyeti
Aynı yöntem Türkiye'nin AB'ye en çok sattığı mallara uygulandığında aşağıdaki tablo çıkar. Rakamlar 13 Kasım 2026'da sitenin SKDM hesaplayıcısının kullandığı yasal formülle, 82,32 avro fiyat, %97,5 SKDM faktörü ve %100 sektörler arası düzeltme faktörüyle hesaplanmıştır.
| CN kodu | Mal | Türkiye varsayılan değeri (toplam) | 2026 marjıyla | Ton başına düzeltme 2026 | Ton başına sertifika 2026 | 2026 maliyet (EUR/t) | 2030 maliyet, aynı fiyat (EUR/t) |
|---|---|---|---|---|---|---|---|
| 7207 11 14 | Yarı mamul alaşımsız çelik (kütük) | 2,310 | 2,541 | 1,3299 | 1,2111 | 99,70 | 189,38 |
| 7214 20 00 | İnşaat demiri | 2,310 | 2,541 | 1,3299 | 1,2111 | 99,70 | 189,38 |
| 7208 39 00 | Sıcak haddelenmiş yassı çelik | 2,428 | 2,6708 | 1,33575 | 1,33505 | 109,90 | 201,75 |
| 7306 30 77 | Kaynaklı boru | 2,244 | 2,4684 | 1,453725 | 1,014675 | 83,53 | 176,93 |
| 7601 10 90 | İşlenmemiş alüminyum | 1,700 | 1,870 | 1,387425 | 0,482575 | 39,73 | 121,60 |
| 7604 10 90 | Alüminyum profil | 3,741 | 4,1151 | 1,455675 | 2,659425 | 218,92 | 337,05 |
| 2523 10 00 | Gri klinker ("Diğer ülkeler" değeri) | 1,410 | 1,551 | 0,64935 | 0,90165 | 74,22 | 122,66 |
| 2523 29 00 | Gri Portland çimentosu ("Diğer ülkeler" değeri) | 1,440 | 1,584 | 0,64935 | 0,93465 | 76,94 | 125,87 |
| 3102 40 10 | Kalsiyum amonyum nitrat (CAN) | 2,230 | 2,2523 | 0,6708 | 1,5815 | 130,19 | 156,24 |
| 2814 10 00 | Susuz amonyak | 2,270 | 2,2927 | 1,48395 | 0,80875 | 66,58 | 124,21 |
| 2804 10 00 | Hidrojen | 10,820 | 11,902 | 4,961775 | 6,940225 | 571,32 | 942,17 |
Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır. 2030 sütununda marj %30'a çıkar, SKDM faktörü %51,5'e düşer ve 2027'den itibaren ithal edilen mallar için kıyas değerleri güncellenebilir. Gübrelerde marj her yıl %1'dir.
Kendi ürün ve tonajınız için SKDM hesaplayıcısını Türkiye ve CN kodu 7207 11 14 için hazır ayarlarla açabilirsiniz. Ürün bazında çelik maliyetleri Türk çelik ihracatçıları için SKDM sayfasında yer alır.
Çelik sektörü mekanizmayı en açık biçimde gösterir. Çelik, ithalat tonajı ve değeri bakımından en büyük SKDM sektörüdür: AB27, 2025'te AB dışından 60,95 milyar avro değerinde 57,73 milyon ton SKDM kapsamında çelik ithal etti (Fasıl 72 ve 73'ün I.
Ek malları, demir cevheri hariç). Çin 9,07 milyon ton, Türkiye 7,43 milyon ton, Rusya 5,17 milyon ton, Ukrayna 4,25 milyon ton, Hindistan 4,01 milyon ton ve Güney Kore 3,63 milyon ton sağladı (Eurostat Comext DS-045409, 12 Ekim 2026'da alınmıştır).
Varsayılan değerle beyan edilen Türkiye menşeli yarı mamul çelik AB ithalatçısına 2026'da ton başına 99,70 avroya mal olur; bu, 209,18 avroluk düzeltme öncesi maliyetin %2,5'i değil %47,7'sidir.
Aynı fiyatla, ücretsiz tahsisat azaldıkça ve marj %30'a ulaştıkça 2030'da ton başına 189,38 avroya çıkar. Çin menşeli yarı mamul çelik (CN 7207 12 10) 2026'da ton başına 177,48 avrodur, çünkü varsayılan değeri daha yüksek, düşülen kıyas değeri ise aynıdır.
Hidrojen aralığın diğer ucunu gösterir. Gerçek değerlerle de kıyas değeri 5,089 tCO2e/t'dir; bu yüzden doğrulanmış gömülü emisyonları bu değerin %97,5'inde (4,962 tCO2e/t) veya altında olan hidrojen, yeşil hidrojen dahil, 2026'da sertifika ödemez.
Fas, Şili ve Suudi Arabistan'da yeşil hidrojen kapasitesi kuran gelecekteki ihracatçılar, Rusya ve diğer gaz ihracatçısı ekonomilerdeki gri hidrojen üreticilerine karşı yapısal bir avantaja sahip olur. Sektör ayrıntısı SKDM hidrojen sayfasındadır.
SKDM Gelirleri, DTÖ Durumu ve Küresel Görünüm
AB SKDM, sertifika satışları yoluyla gelir yaratır. Yürürlükteki Tüzük'e göre her üye devlet, kendi ülkesinde yerleşik beyan sahiplerine sertifika satar (Madde 20(1)) ve gelirleri toplar. Tüzük'ün maddelerinde bu gelirin AB bütçesiyle paylaşılmasına ilişkin bir kural yoktur; Madde 30 gelirle değil, gözden geçirme ve raporlamayla ilgilidir.
İki teklif bunu değiştirmeyi öngörür ve 12 Ekim 2026 itibarıyla ikisi de yasalaşmamıştır. Avrupa Komisyonu, 2028 ile 2034 bütçe dönemi için öz kaynaklar teklifinde (COM(2025) 574) sertifika satış gelirlerinin %75'inin AB bütçesine aktarılmasını önermiştir; COM(2025)989'un yasal mali tablosu bu öz kaynağı 2028 ile 2034 arasında yılda ortalama yaklaşık 1,45 milyar avro olarak hesaplar.
COM(2025)990 ise her üye devletin 2026 ve 2027 emisyonlarına ilişkin gelirinin %25'ini Geçici Karbonsuzlaştırma Fonu'na yönlendirmeyi önerir.
AB ETS fiyat düzeyi sertifika gelirini doğrudan belirler. 2026'nın birinci çeyreğinde AB ETS fiyatı ton CO2 başına 66 ile 90 avro arasında seyretti ve piyasa sonra güçlendi: Aralık 2026 tahsisat kontratı 14 Eylül 2026'da gün içinde 88,53 avroyu gördü; 2026'nın üçüncü çeyreği resmî sertifika fiyatı 82,32 avrodur.
On AB üye devleti Ocak 2026'da AB ETS'yi stratejik sanayiler için "varoluşsal risk" olarak nitelendirdi.
Avrupa Komisyonu 1 Nisan 2026'da COM(2026) 153 sayılı hızlandırılmış teklifle yanıt verdi: Piyasa İstikrar Rezervi Kararı'nı değiştirerek 400 milyon tahsisat eşiğinin üzerindeki tahsisatların iptal edilmek yerine istikrar tamponu olarak tutulmasını önerdi.
Komisyon'un 17 Temmuz 2026 tarihli AB ETS gözden geçirme teklifi COM(2026) 616, SKDM sektörleri için kaldırılan ücretsiz tahsisatın %15'ini 2028'den itibaren geri getirmeyi ve kaldırmanın bitişini 2034'ten 2038'e taşımayı önerir; bu bir tekliftir, yasa değildir. Açık artırma fiyatlarını düşüren her AB ETS reformu SKDM sertifika fiyatlarını aynı oranda düşürür; SKDM'nin bağımsız bir taban fiyatı yoktur.
Konsey ve Avrupa Parlamentosu 20 ile 21 Ekim 2026'da geçici bir uzlaşmaya vardı: iptal sürüyor, ancak rezerv en fazla 700 milyon tahsisat tutabilecek (Komisyon basın açıklaması IP/26/2206); resmî kabul beklenmektedir.
Rusya, 12 Mayıs 2025'te AB SKDM'ye karşı DTÖ'de DS639 uyuşmazlığını başlattı; GATT'ın I. maddesi (en çok kayrılan ulus), II. maddesi (tarife bağlamaları) ve Sübvansiyonlar ve Telafi Edici Önlemler Anlaşması'nın ihlal edildiğini ileri sürdü.
AB 22 Mayıs 2025'te istişareleri reddetti. Hindistan resmî bir itiraz yoluna gidebileceğini gayriresmî olarak işaret etti ancak Temmuz 2026 itibarıyla başvurmamıştı; 27 Ocak 2026'da tamamlanan AB-Hindistan Serbest Ticaret Anlaşması, Hindistan için hiçbir SKDM muafiyeti içermez.
Türkiye ikili diplomatik yolu izlemektedir ve kamuoyu tartışmasında 1995 tarihli AB-Türkiye Gümrük Birliği'nin Türk ihracatına diğer üçüncü ülkelerle aynı muameleyi engellediği savunulur. Bu bir hukuki muafiyet değildir: III. Ek Türkiye'yi içermez ve Türkiye SKDM'ye karşı DTÖ'de dava açmamıştır. DTÖ Temyiz Organı işlemediği için makul bir sürede uygulanabilir bir karar beklenmez, ancak bir panel rapor yayımlayabilir.
AB'nin hukuki savunması GATT'ın XX. maddesindeki istisnalara dayanır: XX(b) (insan, hayvan veya bitki yaşamını ya da sağlığını korumak için gerekli önlemler) ve XX(g) (tükenebilir doğal kaynakların korunmasına ilişkin önlemler).
23 Ekim 2026 itibarıyla DTÖ uyumu hukuken tartışmalıdır ve DS639 bir panel önündedir. Rusya 10 Temmuz 2026'da panel kurulmasını istedi; AB bu ilk talebi 24 Temmuz 2026'daki Uyuşmazlık Halli Organı toplantısında engelledi.
Uyuşmazlık Halli Organı, Rusya'nın ikinci talebi üzerine paneli 25 Eylül 2026'da kurdu; bu, bir sınırda karbon önlemine ilişkin ilk DTÖ panelidir; panel heyeti 23 Ekim 2026 itibarıyla henüz oluşturulmamıştı.
Türkiye dosyada üçüncü taraflar arasında yer alır. Ayrıntılar DTÖ DS639 sayfasındadır. Polonya'nın 8 Ağustos 2023'te ABAD'a açtığı iptal davası hâlâ sürmektedir. Diğer ülkelerin sınırda karbon düzenlemeleri küresel SKDM görünümünde ele alınır.
SKDM Kapsamında Kim Ne Yapmalı?
AB ithalatçıları ve AB dışındaki ihracatçılar SKDM kapsamında yükümlülük ya da stratejik sonuçlarla karşılaşır, ancak yasal yükümlülükler tamamen AB tarafındadır.
AB İthalatçıları: Tam Uyum Yükümlülüğü
I. Ek malı ithal eden AB ithalatçıları SKDM'nin tüm yasal yükümlülüğünü taşır. Yetkilendirilmiş SKDM beyan sahibi olan ithalatçılar için uyum süreci dört adımdan oluşur: yetkilendirme, emisyon verisinin toplanması, sertifika yönetimi ve yıllık beyan.
Yetkilendirilmiş beyan sahibi olmayan ve SKDM malını kurallara uymadan getiren bir kişi, teslim edilmeyen her sertifika için Madde 26(1) cezasının üç ila beş katıyla (endeksleme öncesi 300 ila 500 avro) karşılaşır.
Tüm süreç, takvim ve belge gereklilikleri AB ithalatçıları için SKDM rehberinde (İngilizce) yer alır: yetkilendirme başvurusu, AB dışındaki tedarikçilerden gömülü emisyon verisinin nasıl isteneceği, 2027'den itibaren geçerli çeyreklik bulundurma kuralına hazırlık ve 30 Eylül 2027 beyanının sunulması.
50 Tonluk Eşik Elektrik İthalatına Uygulanır mı?
Hayır. Elektrik (CN kodu 2716 00 00) ve hidrojen (CN kodu 2804 10 00), (AB) 2025/2083 sayılı Tüzük ile eklenen (AB) 2023/956 sayılı Tüzük'ün 2a maddesi uyarınca de minimis eşiğinin açıkça dışındadır. Fiziksel enterkonektörler üzerinden herhangi bir miktarda elektrik ithal eden ithalatçılar, yıllık kütleden bağımsız olarak tam SKDM yükümlülüğü taşır. Türkiye'den AB'ye 2025'te 1,33 TWh elektrik ithal edilmiştir (Eurostat Comext DS-045409, 2025).
Türk İhracatçılar: Yasal Yükümlülük Yok, Rekabeti Veri Belirler
AB dışındaki ihracatçıların SKDM kapsamında doğrudan yasal yükümlülüğü yoktur; SKDM sertifikalarını AB'deki yetkilendirilmiş beyan sahibi satın alır ve teslim eder.
Ancak gerçek gömülü emisyonlarını ölçen, doğrulatan ve AB'deki müşterilerine ileten ihracatçılar, müşterilerinin varsayılan değer marjından (2026'da %10, 2028'den itibaren %30) kaçınmasını ve sertifika maliyetini varsayılan düzeyin altına indirmesini sağlayabilir. Veri vermeyen veya doğrulanmış veri sağlayamayan ihracatçılar müşterilerini cezalandırıcı varsayılan değerlere iter; bu, uyum sorumluluğunu fiilen tedarik zincirinin yukarısına taşıyan ticari bir baskı yaratır.
Türk tesisleri için bu baskı özellikle güçlüdür, çünkü Türkiye tablosu çelikte yüksek fırın rotasını gösterir, çimentoda ise "Diğer ülkeler" değerlerine başvurulur. Türk ihracatçının izleyeceği yedi adım aşağıda sıralanmıştır.
- Ürünlerinizin CN kodlarını belirleyin: GTİP'in ilk 8 hanesini I. Ek listesiyle karşılaştırın.
- Tesis bazında izleme planı kurun: (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'ne göre kaynak akışlarını, öncül maddeleri ve üretim rotasını belgeleyin.
- Operatör emisyon raporunu hazırlayın: (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü IV. Ekinin 1.2 noktasındaki 16 veri noktalı özet raporu İngilizce hazırlayın ve koordinatları altı ondalık basamakla verin.
- Akredite bir doğrulayıcıyla erken anlaşın: ilk doğrulama yılında fiziksel saha ziyareti zorunludur ve Türkiye'de yerleşik akredite doğrulayıcı yoktur.
- O3CI kaydını değerlendirin: kayıt isteğe bağlıdır ve beş yıl geçerlidir (Madde 10); doğrulanmış veriyi birden çok AB alıcısıyla paylaşmayı kolaylaştırır.
- Varsayılan değerle maliyeti hesaplayın: AB alıcınızın ödeyeceği tutarı bilerek fiyat ve sözleşme müzakeresine girin.
- TR ETS ve SKDM belgelerini ayrı tutun: TR ETS izleme planı ve doğrulanmış raporu, SKDM emisyon raporunun yerini tutmaz; veriler örtüşebilir, belgeler ve akreditasyon birbirinin yerine geçmez.
AB müşterilerine gönderilecek veri seti Türk ihracatçılar için veri gereksinimleri sayfasında, stratejik seçenekler Türk ihracatçılar için SKDM rehberinde ve doğrulama süreci SKDM doğrulaması sayfasında ayrıntılı anlatılır. Emisyon hesaplaması için destek arayan tesisler emisyon hesaplama talep formunu, AB alıcısına veri hazırlayanlar tedarikçi verisi talep formunu kullanabilir.
Türkiye'de SKDM Bilgisini Hangi Kurumlar Yayımlar?
T.C. Ticaret Bakanlığı, AB SKDM için Türkiye'deki ana bilgi kaynağıdır: genel bilgiler ve uygulama mevzuatı, Komisyon kılavuzlarının Türkçe özetleri (18 Ağustos 2026), varsayılan değerler, Kayıt Sistemi, sık sorulan sorular ve sertifika fiyatı duyuruları. Bakanlığın 5 Ocak 2026 tarihli istişare toplantısına yaklaşık 500 kişi katıldı. Çevre, Şehircilik ve İklim Değişikliği Bakanlığı İklim Değişikliği Başkanlığı ise TR ETS metinlerini yayımlar; AB SKDM usulünü değil.
Sektör tarafında Çelik İhracatçıları Birliği (ÇİB), AB ve BK SKDM bilgilendirme oturumları için CARES ile bir işbirliği bildirgesi imzaladı (SteelOrbis, 4 Kasım 2026); CARES makalede bir SKDM akreditasyonu belirtmez. Türkiye'de SKDM'ye özel bir kamu destek programı doğrulanamamıştır. Türkçe kaynaklardaki AB kuralları (tarihler, oranlar, madde numaraları) kullanılmadan önce Tüzük'le karşılaştırılmalıdır; bazı Türkçe metinler Omnibus öncesi kuralları yansıtır.
BK SKDM, AB SKDM ile Aynı mı?
Hayır. BK SKDM 1 Ocak 2027'de başlar ve bir vergidir, sertifika mekanizması değildir. BK Gelir ve Gümrük İdaresi (HMRC), 2026 Finans Kanunu'nun 5. Kısmı uyarınca beş sektörde (alüminyum, çimento, gübreler, hidrojen, demir ve çelik), yalnızca doğrudan emisyonlar üzerinden, kendi vergi oranı ve hesaplama kurallarıyla uygular. HMRC'ye kayıt en geç 1 Ocak 2028'de açılır; 50.000 İngiliz sterlinlik kayıt eşiğini 2027'de aşan ithalatçı 31 Ocak 2028'e kadar kayıt olur ve 2027 için ilk vergi beyannamesini verip ödemeyi 31 Mayıs 2028'e kadar yapar. BK'dan AB'ye ihraç edilen mallar AB SKDM'ye tabi olmaya devam eder; BK'ya ithal edilen kapsamdaki mallar ise Ocak 2027'den itibaren BK SKDM vergisine tabidir.
4 Kasım 2026 itibarıyla AB, BK ETS dahil hiçbir üçüncü ülkenin karbon fiyatını Madde 9 kapsamında tanımamıştır; BK ile AB arasındaki ticarette çifte yük riski sürer. 20 Kasım 2026 AB-BK zirvesi için hazırlanan bir bildiri taslağının iki emisyon ticaret sistemini bağlayacak anlaşmaya yaklaşıldığını söylediği 3 Kasım 2026'da basında yer aldı (Rapporteur; Carbon Pulse ve Carbon Herald aktardı). 5 Kasım 2026 itibarıyla ne BK hükûmeti ne de Avrupa Komisyonu bu metni yayımlamış veya doğrulamıştı.
BK hükûmeti, tamamlanmış bir bağlantı anlaşmasının BK ihracatçılarına 2030'a kadar AB SKDM ödemelerinde yaklaşık 800 milyon İngiliz sterlini kazandıracağını tahmin eder. Ne bir siyasi bildiri ne de anlaşmanın kendisi AB yükünü tek başına kaldırır: BK'nın önce yetki devrine dayanan bir tüzükle III. Eke eklenmesi gerekir.
Türk ihracatçılar için BK SKDM ayrı bir vergi yükümlülüğü doğurur ve vergiyi BK'daki ithalatçı öder. BK 2025'te Türkiye'den 671 bin ton çelik ithal etti (HMRC Dış Ticaret İstatistikleri, sitenin HS kodu seçimi; Eurostat verisiyle karşılaştırılmaz). 16 Ekim 2026'da yayımlanan örnek vergi oranları (yükümlülük doğurmaz) demir ve çelik için ton CO2e başına 9,69 İngiliz sterlinidir; 2027'nin ilk çeyreği için bağlayıcı oranlar 2026 sonundan önce açıklanacaktır. Ayrıntılar BK SKDM rehberindedir (İngilizce).
Aşağı Akış Ürünlerine Genişleme Teklifi Nedir?
Avrupa Komisyonu'nun 17 Aralık 2025'te yayımlanan COM(2025)989 sayılı teklifi (henüz yasalaşmamıştır), 1 Ocak 2028'den itibaren yaklaşık 180 aşağı akış çelik ve alüminyum yoğun ürünün SKDM kapsamına eklenmesini önerir. Teklifin ekinde, diğerlerinin yanında, vites kutuları ve jantlar gibi taşıt parçaları, ev tipi çamaşır makineleri, vinçler ve diğer makineler, elektrik motorları, transformatörler ve metal mobilyalar yer alır.
Teklifin olağan yasama usulüyle Avrupa Parlamentosu ve Avrupa Birliği Konseyi tarafından onaylanması gerekir. Konsey 12 Haziran 2026'da genel yaklaşımını kabul etti; Mayer Brown'a göre yaklaşık 200 kod eklenir (cbamguide.com'un sayımına göre toplamda 300'ün biraz üzerinde kalem ve kod). Avrupa Parlamentosu'nun ENVI komitesi pozisyonunu 6 Temmuz 2026'da kabul etti (56 kabul, 11 ret, 12 çekimser). Ticaret basınına göre bu pozisyonun listesi yaklaşık 457 ürün içerir; pozisyon ayrıca daha sıkı hukuku dolanmanın önlenmesi kuralları öngörür.
Avrupa Parlamentosu ilk okuma müzakere yetkisini 15 Eylül 2026'da 50'ye karşı 464 oy ve 159 çekimserle kabul etti. 23 Ekim 2026 itibarıyla dosya hâlâ bir tekliftir ve üçlü görüşme uzlaşması yoktur. Basın haberlerine göre 20 Ekim 2026'daki ilk üçlü görüşme genel bir uzlaşma olmadan bitti; ikinci turun 30 Kasım 2026'da yapılacağı bildiriliyor ve taraflar 2026 sonundan önce nihai uzlaşma hedefliyor. Türk ihracatı açısından etkisi aşağı akış genişlemesi sayfasında incelenir.
AB'deki çelik ve alüminyum üreticileri, SKDM kapsamındaki malzemelerden yapılan malların kapsam dışında kalması boşluğunu kapattığı için genişlemeyi güçlü biçimde destekler. AB otomotiv ve makine sanayileri, çok ülkeli karmaşık tedarik zincirlerinde gömülü emisyon hesabının aşırı zor olacağı gerekçesiyle karşı çıkar. AB ETS nedir rehberi (İngilizce), SKDM sertifika maliyetinin dayandığı karbon fiyatını açıklar.
Aşağı akış dosyası yalnızca çelik ve alüminyum değer zincirleriyle sınırlıdır. SKDM'nin organik kimyasalları ve polimerleri kapsayıp kapsamayacağı, Madde 30(2) gözden geçirme hükmüne tabi ayrı bir sorudur; Komisyon'un bir sonraki değerlendirmesi 2027 için planlanmıştır.
SKDM Kalıcı mı?
Evet. (AB) 2023/956 sayılı Tüzük bir sona erme hükmü içermez. Aşamalı geçiş, artık SKDM faktörünün uygulanmadığı 2034'te biter, ancak mekanizma bu yıldan sonra da sürer. Avrupa Komisyonu 14 Ekim 2026'da, uygulama döneminin ilk iki yılına dayanan kapsamlı bir SKDM gözden geçirmesinin 2027'de yapılacağını duyurdu.
Yetkilendirilmiş SKDM Beyan Sahibi Statüsünü Kaybedebilir mi?
Evet. Yetkili makam, (AB) 2023/956 sayılı Tüzük'ün 17(8) maddesi uyarınca beyan sahibi artık yetkilendirme koşullarını karşılamıyorsa veya sertifika teslim yükümlülüğünün ya da çeyreklik bulundurma yükümlülüğünün ciddi veya tekrarlanan ihlaline karışmışsa statüyü iptal eder; usulü (AB) 2025/486 sayılı Komisyon Uygulama Tüzüğü belirler.
Kayıt tutmak da uyumun parçasıdır: kayıtlar, beyanın sunulduğu veya sunulması gereken yılı izleyen dördüncü yılın sonuna kadar saklanır (Madde 7(6)). Statüsünü kaybettikten sonra kurallara uymadan SKDM malı ithal eden kişi, teslim edilmeyen her sertifika için Madde 26(1) cezasının üç ila beş katıyla (endeksleme öncesi 300 ila 500 avro) karşılaşır.
SKDM Maliyeti 2034'e Kadar Artacak mı?
Kaynağı belli en güncel tahmin, 31 Temmuz 2026'da yayımlanan ve dokuz analistin katıldığı Reuters anketidir: ortalama AB ETS fiyatı 2026 için 79,97 avro, 2027 için 89,13 avro olarak öngörülür; 2030 için resmî bir tahmin yoktur. Sertifika fiyatı AB ETS fiyatını izler; ton başına sertifika sayısı ise SKDM faktörü düştükçe ve varsayılan değer marjı arttıkça yükselir.
Varsayılan değerle Türkiye menşeli yarı mamul çelik (CN 7207 11 14) birleşik etkiyi gösterir. Yükümlülük, bugünkü varsayılan değer ve kıyas değeriyle, 2026'da ton başına 1,2111 sertifikadan 2030'da 2,30054'e çıkar. 82,32 avroluk resmî üçüncü çeyrek fiyatıyla bu, ton başına 99,70 avrodan 189,38 avroya artış demektir; ton CO2 başına 126 avroluk bir duyarlılık örneğinde 2030 rakamı 289,87 avro olur. AB ETS gözden geçirme teklifi COM(2026) 616 ve 2027'den itibaren ithal edilen mallar için öngörülen kıyas değeri güncellemesi nedeniyle bu projeksiyonlar önemli belirsizlik taşır.
Türk İhracatçılar SKDM Desteğini Nereden Alabilir?
cbamguide.com, sizi emisyon hesaplaması, doğrulama, danışmanlık, yazılım ve eğitim alanlarındaki sağlayıcılara ücretsiz olarak yönlendirir: SKDM yardım talep sayfası. Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez.
Danışmanlık için danışman talep formu, Kayıt Sistemi ve beyan araçları için yazılım talep formu, ekip eğitimi için eğitim talep formu kullanılabilir.