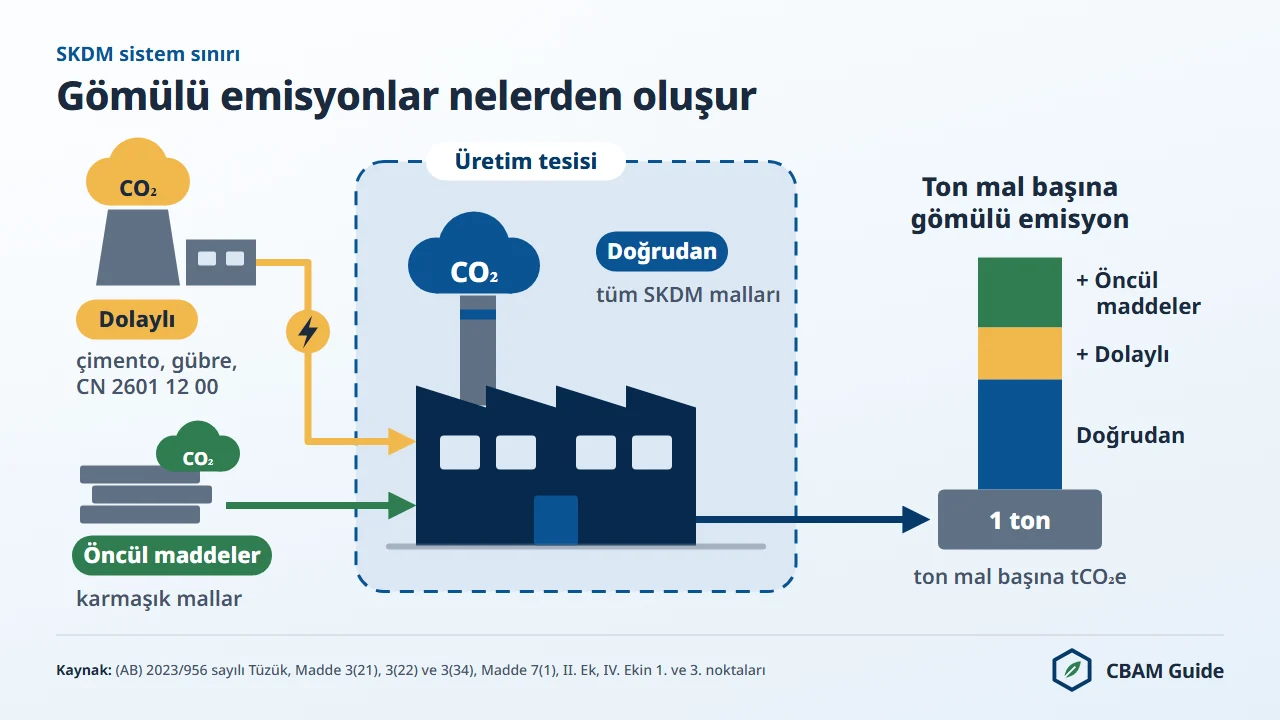
SKDM'de gömülü emisyonlar (embedded emissions), AB'deki ithalatçının (AB) 2023/956 sayılı Tüzük uyarınca kaç SKDM sertifikası (CBAM certificate) satın alıp teslim edeceğini belirler. Her SKDM beyanında esas alınan rakam ton mal başına gömülü emisyondur (spesifik gömülü emisyonlar, SEE): üretilen her ton mal için salınan ton CO2 eşdeğeri (tCO2e), üretim tesisi düzeyinde tek bir rakam olarak.
Bu rakam doğru belirlenirse sertifika yükümlülüğü doğrudan ondan hesaplanır. Rakam yoksa varsayılan değer (default value) kullanılır ve beyan edilen emisyona 2026'da %10, 2028'den itibaren %30 marj (mark-up) eklenir; marjdan doğan emisyon için de sertifika fiyatının tamamı ödenir.
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
Konu Türkiye için büyük önem taşır. AB'nin 2025'te Türkiye'den ithal ettiği SKDM kapsamındaki mallar 10,83 milyar avrodur; Türkiye AB dışı ithalatta değer bakımından ikinci, miktar bakımından birinci menşedir (Eurostat, Türkiye'den AB27 ithalatı, I.
Ek kodları, 2025, Comext DS-045409, veriler 12 Ekim 2026'da alındı). Bu malların her tonu için AB ithalatçısı bir gömülü emisyon rakamı beyan eder ve bu rakamı Türkiye'deki tesisten alır ya da varsayılan değere başvurur.
Bu rehber gömülü emisyonların hukuki tanımını, doğrudan ve dolaylı emisyon ayrımını ve hangi sektörlerde ikisinin birlikte sayıldığını, (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'ndeki adım adım hesap yöntemini, Türk çimentosu için sayısal bir örneği ve varsayılan değer ile gerçek veri arasındaki maliyet farkını Türkiye tablosu üzerinden ele alır.
SKDM'nin ne olduğunu ve hukuki temelini AB SKDM rehberi anlatır; bu sayfa hesap mekaniğine odaklanır.
Avrupa Komisyonu bu yöntem için resmî destek materyalini 14 Ağustos 2026'da yayımladı: DG TAXUD, uygulama dönemi için on rehber belgeyi kullanıma sundu.
Bunlar dört genel rehberden (No 1 SKDM kavramları, No 2 AB dışı operatörler için hızlı rehber, No 3 gömülü emisyon hesaplama yöntemleri, No 4 teslim edilecek sertifikalara uygulanan ücretsiz tahsisat düzeltmesinin (free allocation adjustment) hesabı) ve çimento, hidrojen, gübre, demir-çelik, alüminyum ve elektrik için 5a ile 5f arasındaki sektör rehberlerinden oluşur.
Bu sayfa için en ilgili belge Rehber No 3'tür. On belgenin tamamı 2026 raporlama yılı için bağlayıcı olmayan destek materyalidir; ilk SKDM beyanlarının son tarihi 30 Eylül 2027'dir.
Her belgenin özeti on rehber belgeye ilişkin haberimizde (İngilizce) yer alır. T.C. Ticaret Bakanlığı, 18 Ağustos 2026'da "AB SKDM Uygulama Dönemi Rehber Belgeleri" sayfasında bu belgelerin Türkçe özetlerini yayımladı; belgelerin kendisi yalnızca İngilizcedir.
SKDM'de Gömülü Emisyonlar Nedir?
Gömülü emisyonlar, malların üretimiyle ilişkili sera gazı emisyonlarıdır; birim çıktı başına ifade edilir ve SKDM sertifika hesabı için o mallara atfedilir. Hukuki tanım (AB) 2023/956 sayılı Tüzük'ün 3(22) maddesindedir: gömülü emisyonlar, SKDM mallarının üretiminden kaynaklanan doğrudan emisyonlar ile, uygulandığı durumlarda, dolaylı emisyonların toplamıdır.
İki bileşen vardır. Doğrudan emisyonlar (direct emissions) üretim sürecinin kendisinden gelir: yakıt yanması, kimyasal reaksiyonlar ve tesiste tüketilen ısının üretimi. Dolaylı emisyonlar (indirect emissions) üretim sırasında tüketilen elektrikten gelir. Hangi bileşenin sayılacağı tamamen sektöre bağlıdır: çimento ve gübrede ikisi birlikte sayılır; demir-çelik, alüminyum ve hidrojende yalnızca doğrudan emisyonlar sayılır.
Demir-çelikteki tek istisna, CN kodu 2601 12 00 olan aglomera demir cevheridir. Bu kod I. Ekteki bir demir-çelik malıdır, ancak II. Ek onu listelemediği için dolaylı emisyonları sayılır. Elektrik ayrı bir kategoridir ve üretim noktasında MWh başına fiyatlandırılır.
Ölçü birimi ton mal başına ton CO2 eşdeğeridir (tCO2e/t); elektrikte tCO2e/MWh'dir. Bu oran, yani ton mal başına gömülü emisyon, SKDM beyanında ve ona eşlik eden doğrulama raporunda yer alan rakamdır.
SKDM altı sektöre uygulanır: demir-çelik, çimento, alüminyum, gübre, elektrik ve hidrojen. Bu mallar için her beyan, malları tedarik eden her üretim tesisi için ton mal başına gömülü emisyonu bildirir. Emisyon rakamlarını sertifika yükümlülüğüne çeviren sürecin tamamı SKDM hesaplaması sayfasındadır. Çok sayıda tesisten veri toplayan ithalatçılar ve ihracatçılar SKDM yazılımı talebi formuyla araç sağlayıcılarına yönlendirme isteyebilir.
Doğrudan ve Dolaylı Gömülü Emisyonlar: Hukuki Ayrım
Doğrudan emisyonlar (Madde 3(21)), malların üretim süreçlerinden kaynaklanan emisyonlardır; üretimde tüketilen ısıtma ve soğutmanın üretiminden kaynaklanan emisyonlar da, bu ısının veya soğutmanın nerede üretildiğine bakılmaksızın, doğrudan emisyona dahildir. Yakıt yanması ve proses kimyası bu gruptadır. Standart karbon muhasebesindeki Kapsam 1'e yakındır, ancak hukuken onunla aynı şey değildir.
Dolaylı emisyonlar (Madde 3(34)), malların üretimi sırasında tüketilen elektriğin üretiminden kaynaklanan emisyonlardır. Kapsam 2'ye yakındır. SKDM'ye dahil olup olmadıklarını tesisin ne kadar elektrik kullandığı değil, malın sektörü belirler.
Türkçe kaynaklarda sık görülen bir hata burada önemlidir. Bazı sektör rehberleri, örneğin Ankara Sanayi Odası'nın "SKDM Firma Rehberi" sözlüğü, dolaylı emisyonları "elektrik, ısı veya soğutmanın üretimi" olarak tanımlar.
SKDM'de tüketilen ısı ve soğutma doğrudan emisyondur (Madde 3(21)); dolaylı emisyon yalnızca elektriktir (Madde 3(34)). Bu ayrım çelik ve alüminyumda belirleyicidir, çünkü orada dolaylı emisyon hiç sayılmaz, satın alınan buhar ise sayılır.
Ayrım, (AB) 2023/956 sayılı Tüzük'ün II. Ekiyle sabitlenmiştir. II. Ek, yalnızca doğrudan emisyonların hesaba katıldığı malları listeler (Madde 7(1)). Sektörlere göre durum aşağıdaki tablodadır.
| Sektör | Doğrudan emisyonlar | Dolaylı emisyonlar | Kapsanan sera gazları |
|---|---|---|---|
| Demir-çelik (CN Fasıl 72 ve 73) | Fiyatlandırılır | Fiyatlandırılmaz | CO2 |
| Aglomera demir cevheri (CN 2601 12 00) | Fiyatlandırılır | Fiyatlandırılır | CO2 |
| Çimento | Fiyatlandırılır | Fiyatlandırılır | CO2 |
| Alüminyum | Fiyatlandırılır | Fiyatlandırılmaz | CO2 + PFC'ler (CF4, C2F6) |
| Gübre | Fiyatlandırılır | Fiyatlandırılır | CO2 + N2O |
| Elektrik | Fiyatlandırılır | Uygulanmaz | CO2 |
| Hidrojen | Fiyatlandırılır | Fiyatlandırılmaz | CO2 |
Çimento ve gübrede dolaylı emisyonlar sayılır, çünkü elektrik tüketimi bu malların toplam karbon ayak izinde önemli bir paydır ve AB yasa koyucusu, elektrik kaynaklı emisyonları dışarıda bırakmanın bu sektörlerde ciddi bir fiyat bozulması yaratacağına karar vermiştir. Çelik ve alüminyumda Tüzük dolaylı emisyonları SKDM düzeyinde dışarıda bırakır.
Bu yüzden (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekindeki çelik (CN Fasıl 72 ve 73) ve alüminyum (Fasıl 76) varsayılan değerlerinde dolaylı bileşen yoktur.
Aglomera demir cevheri (CN 2601 12 00) demir-çelik içindeki istisnadır. II. Ek bu kodu listelemediği için dolaylı emisyonlar gömülü emisyonun parçasıdır ve varsayılan değer tablolarında ayrı bir dolaylı bileşen yer alır: Cezayir tablosunda 0,030 tCO2e/t, Türkiye tablosunda 0,03 tCO2e/t (0,18 doğrudan, toplam 0,21).
Türkiye Tablosunda Doğrudan ve Dolaylı Emisyon Ayrımı
Türkiye'nin varsayılan değer tablosunda çelik, alüminyum ve hidrojen satırlarının dolaylı emisyon sütununda "N/A" yazar; çimento ve gübre satırlarında dolaylı pay ayrıca gösterilir. Aşağıdaki değerler (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü ile değiştirilen (AB) 2025/2621 sayılı Tüzük'ün I. Ekindeki Türkiye tablosundandır; marj eklenmemiştir.
| CN kodu | Mal | Doğrudan (tCO2e/t) | Dolaylı (tCO2e/t) | Toplam (tCO2e/t) | Tabloda belirtilen üretim rotası |
|---|---|---|---|---|---|
| 7207 11 14 | Yarı mamul alaşımsız çelik | 2,310 | N/A | 2,310 | C (BF/BOF) |
| 7601 | İşlenmemiş alüminyum | 1,700 | N/A | 1,700 | K (birincil) |
| 7604 10 90 | Alüminyum profiller | 3,741 | N/A | 3,741 | K (birincil) |
| 2523 29 00 | Gri Portland çimentosu | Türkiye satırı tire; "Diğer ülkeler ve bölgeler": 1,36 | 0,08 | 1,440 | |
| 2523 10 00 (TARIC 2523100090) | Gri klinker | Türkiye satırı tire; "Diğer ülkeler ve bölgeler": 1,37 | 0,05 | 1,410 | A ("Diğer ülkeler ve bölgeler" satırından) |
| 2523 30 00 | Alüminöz çimento | 1,82 | 0,14 | 1,95 | |
| 2814 10 00 | Susuz amonyak | 2,17 | 0,10 | 2,27 | |
| 3102 40 10 | Kalsiyum amonyum nitrat (CAN) | 2,16 | 0,07 | 2,23 | |
| 3102 10 19 | Üre | 1,44 | 0,08 | 1,51 | |
| 2601 12 00 | Aglomera demir cevheri | 0,18 | 0,03 | 0,21 | |
| 2804 10 00 | Hidrojen | 10,82 | N/A | 10,82 |
Tablo üç şeyi gösterir. Birincisi, dolaylı pay çimento ve gübrede küçüktür (toplamın yaklaşık %3 ile %7'si); asıl ağırlık doğrudan emisyondadır. İkincisi, Türkiye'nin gri klinker ve Portland çimentosu satırları tire gösterir, bu yüzden "Diğer ülkeler ve bölgeler" değerleri uygulanır.
Üçüncüsü, çelik satırlarında BF/BOF rotası (C) belirtilmiştir; bunun Türk ark ocağı üreticileri için sonucu aşağıda "Demir-çelik" başlığında açıklanır.
Ek, bileşenleri ve toplamı ayrı ayrı yuvarlayarak bastığı için bazı satırlarda doğrudan ve dolaylı değerlerin toplamı toplam sütunundan 0,01 farklıdır (gri klinker, alüminöz çimento, üre). Varsayılan değerle yapılan hesapta Ekte basılan toplam değer kullanılır.
SKDM kapsamını AB gümrük beyannamesindeki CN kodu belirler; Türkiye'deki 12 haneli GTİP'in ilk 8 hanesi CN koduna karşılık gelir.
Üretim Tesisi Neden Hesap Birimidir?
SKDM, gömülü emisyonları şirket veya ülke düzeyinde değil, üretim tesisi (installation) düzeyinde hesaplar (Madde 3(30)). Tesis, malların üretildiği belirli sabit teknik birimdir. Aynı şirkete ait ve aynı ülkedeki iki fabrika, teknolojisine, yakıt karışımına ve enerji verimliliğine göre çok farklı emisyon yoğunluklarına sahip olabilir.
Türkiye'deki beş farklı çelik fabrikasından alım yapan bir AB ithalatçısı, her fabrika için ayrı bir ton mal başına gömülü emisyon verisi almak zorundadır. Gerçek veri beyanında ülke düzeyinde tek bir ortalama kabul edilmez. Ülke veya ürün düzeyindeki ortalamaları Avrupa Komisyonu yalnızca varsayılan değerler için yayımlar. Her tesisten toplanacak 16 veri noktası SKDM veri gereklilikleri sayfasında listelenmiştir.
Spesifik Gömülü Emisyon Formülü Nedir?
Ton mal başına gömülü emisyon (SEE), toplam gömülü emisyonların üretilen mal miktarına bölünmesiyle bulunur ve ton mal başına tCO2e olarak ifade edilir. (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'nde kurulan temel formül şudur:
SEE = (Doğrudan gömülü emisyonlar + Dolaylı gömülü emisyonlar) / Net üretim (ton)
Dolaylı emisyonların fiyatlandırılmadığı sektörlerde (çelik, alüminyum, hidrojen) dolaylı bileşen sıfırdır ve formül şuna indirgenir:
SEE = Doğrudan gömülü emisyonlar / Net üretim (ton)
Çimento ve gübrede iki bileşen de uygulanır:
SEE = (Doğrudan gömülü emisyonlar + Dolaylı gömülü emisyonlar) / Net üretim (ton)
Dolaylı bileşen ise şöyle hesaplanır:
Dolaylı gömülü emisyonlar = Tüketilen elektrik (MWh) × Elektriğin emisyon faktörü (tCO2/MWh)
Elektriğin emisyon faktörü, gerçek değerin koşulları sağlanmadıkça varsayılan değerdir (Madde 7(4)). Varsayılan, (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün II. Ekindeki menşe ülke faktörüdür; Türkiye için 0,420 tCO2e/MWh. Gerçek bir faktör ancak Tüzük'ün IV.
Ekinin 6. noktasındaki koşullarda kullanılabilir: tesis ile üretim kaynağı arasında doğrudan teknik bağlantı varsa veya tesis operatörü üçüncü bir ülkedeki bir elektrik üreticisiyle elektrik satın alma sözleşmesi yapmışsa.
Doğrudan Emisyonlar Nasıl Hesaplanır?
Bir tesisin doğrudan emisyonları, (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'nün II. Ekinin B.2 noktasında belirlenen iki yöntemden biriyle izlenir. Hesaplamaya dayalı yöntem, standart yöntem veya kütle dengesi yöntemi olarak uygulanır. Ölçüme dayalı yöntem, baca gazındaki sera gazı konsantrasyonunu ve gaz akışını sürekli ölçer. En doğru ve güvenilir sonucu veren yöntem seçilir; tesisin farklı bölümleri için yöntemler birleştirilebilir.
Standart yöntemde yanma emisyonları her yakıt için ayrı hesaplanır (B.3.1.1 noktası):
Yanma emisyonları = Faaliyet verisi × Emisyon faktörü × Yükseltgenme faktörü
Formüldeki üç terim aşağıda açıklanmıştır.
- Faaliyet verisi, yakıt miktarının net kalorifik değeriyle çarpımıdır (TJ cinsinden).
- Emisyon faktörü, birim enerji başına salınan CO2'dir (tCO2/TJ).
- Yükseltgenme faktörü, yakıttaki karbonun CO2'ye dönüşen payıdır; ihtiyatlı varsayım olan 1 her zaman kullanılabilir.
Standart yöntemde proses emisyonları, her malzeme için faaliyet verisi × emisyon faktörü × dönüşüm faktörüdür (B.3.1.2 noktası). Çimento üretimindeki CaCO3 → CaO + CO2 kalsinasyon tepkimesi için II. Ek iki stokiyometrik faktör verir: ayrışan ton CaCO3 başına 0,440 ton CO2 (A yöntemi, girdi bazlı) ve üretilen ton CaO başına 0,785 ton CO2 (B yöntemi, çıktı bazlı).
Kütle dengesi yöntemi (B.3.2 noktası) ise her girdi ve çıktı malzemesinin karbon içeriğini izler. Aynı Tüzük'ün I. Eki, pik demir, doğrudan indirgenmiş demir ve ham çelik rotalarında ürünlerde, cüruflarda ve atıklarda kalan karbon için bu yöntemi öngörür.
Çimentoda fonksiyonel birim, mallarda bulunan klinker tonudur ((AB) 2025/2547 sayılı Tüzük'ün 4. maddesi); III. Ek, ton mal başına gömülü emisyonu malın ortalama klinker içeriğine göre ölçekler.
Türkiye'de elektrik üretimi, çimento, demir-çelik, alüminyum ve gübre sektörlerindeki B ve C kategorisi tesisler, 2026'dan itibaren TR ETS pilot dönemi için de emisyon izler ve raporlar (Karbon Piyasası Kurulu'nun KPK/2026/1 sayılı kararları). Ölçülen yakıt ve proses verisi iki sistemde örtüşebilir, ancak TR ETS'nin izleme planı ve doğrulanmış raporu bir SKDM emisyon raporunun yerine geçmez ve TÜRKAK akreditasyonlu bir TR ETS doğrulaması SKDM doğrulaması değildir.
Adım Adım SKDM Gömülü Emisyon Hesabı
SKDM malı tedarik eden her üretim tesisi için gömülü emisyon beş adımda hesaplanır. Her adım, AB dışındaki üreticinin yaptığı ve AB ithalatçısının kontrol etmesi gereken bir veri toplama veya hesaplama işlemine karşılık gelir.
1. Adım: Üretim rotasını ve sistem sınırını belirleyin
Üretilen mala hangi üretim rotasının (production route) uygulandığını belirleyin. Rota, hangi faaliyet verisinin, emisyon faktörlerinin ve formüllerin kullanılacağını belirler.
Karbon çeliği için (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü'nün kıyas değeri tablosu üç rota ayırır: yüksek fırın ve bazik oksijen fırını (BF/BOF), doğrudan indirgenmiş demir ile elektrik ark ocağı (DRI/EAF) ve hurda ile elektrik ark ocağı (hurda/EAF).
Türkiye'de ham çeliğin %72,2'si elektrik ark ocaklarında üretilir (Türkiye Çelik Üreticileri Derneği (TÇÜD), 2025 üretimi), bu yüzden çoğu Türk çelik tesisi için doğru rota hurda/EAF'tir.
Rota belirlendikten sonra sistem sınırı çizilir: tüm yakıt girdileri, proses emisyonları ve (dolaylı emisyonları fiyatlandırılan sektörlerde) elektrik tüketimi dahil tesisin fiziksel sınırları. Rotaların emisyon profilleri farklıdır, ancak hesap her rotada, BF/BOF tesislerinde de, bu sınırın çizilmesiyle başlar.
2. Adım: Tüm emisyon kaynakları için faaliyet verisi toplayın
Sistem sınırındaki her emisyon kaynağı için ölçülmüş miktar verisi toplayın. Bir BF/BOF tesisinde kaynaklar arasında yüksek fırında kok tüketimi, kömür enjeksiyonu, doğal gaz tüketimi, bazik oksijen fırınına eklenen kireçtaşı ve tüketilen elektrik vardır. Her kaynak, üretim döneminin tamamını kapsayan sayaç verisi veya başka güvenilir ölçüm gerektirir.
3. Adım: Emisyon faktörlerini uygulayın ve toplam doğrudan CO2e'yi hesaplayın
Her faaliyet verisini uygun emisyon faktörüyle çarpın. Yaygın yakıtlar için IPCC 2006 Kılavuzları'ndan alınan standart emisyon faktörleri (AB) 2025/2547 sayılı Tüzük'ün II. Ekinin G noktasında listelenmiştir.
Sürekli yakıt numunesi ve laboratuvar analizine dayanan tesise özgü faktörler kabul edilir ve çoğu zaman daha doğrudur. Alüminyumda anot etkisi olaylarından kaynaklanan perflorokarbon (PFC) emisyonları da hesaplanır: CF4 6.630, C2F6 11.100 küresel ısınma potansiyeli (GWP) ile CO2e'ye çevrilir.
4. Adım: Dolaylı gömülü emisyonları hesaplayın (yalnızca çimento ve gübre)
Çimento ve gübre tesislerinde üretim döneminde tüketilen elektriği MWh olarak ölçün veya tahmin edin ve geçerli emisyon faktörüyle (tCO2e/MWh) çarpın. Menşe ülkeye göre varsayılan faktörler (AB) 2025/2621 sayılı Tüzük'ün II. Ekindedir. Doğrudan teknik bağlantı veya elektrik satın alma sözleşmesine dayanan gerçek bir faktör, (AB) 2025/2547 sayılı Tüzük'ün II.
Ekinin D.4.3 noktasında listelenen kanıtları gerektirir; bunlar arasında üretimi ve teslimi en fazla bir saatlik dilimlerde eşleştiren akıllı sayaç verisi vardır. Aynı adım aglomera demir cevherine (CN 2601 12 00) de uygulanır.
5. Adım: Ton mal başına gömülü emisyonu bulmak için net üretime bölün
Doğrudan ve (uygulanıyorsa) dolaylı gömülü emisyonları toplayın. Toplamı, ölçüm dönemi içinde üretilen mal miktarına (net ton) bölün. Sonuç, SKDM beyanında ve doğrulama raporunda yer alan tCO2e/t cinsinden ton mal başına gömülü emisyondur.
Uygulamalı Örnek: Türkiye'den Portland Çimentosu
Bu örnek, AB'deki bir ithalatçıya mal veren varsayımsal bir Türk Portland çimentosu tesisi için ton mal başına gömülü emisyonu hesaplar. Tesis verileri örnek amaçlıdır. Portland çimentosu (CN kodu 2523 29) hem doğrudan hem dolaylı emisyon fiyatlandırmasına tabidir. Türkiye, 2025'te AB dışı çimento ve klinker ithalatının miktar bakımından %43,0'ını sağlayan birinci menşedir (Eurostat Comext DS-045409, 2025).
Tesisin 2026 takvim yılı üretim parametreleri aşağıdadır.
- Net çimento üretimi: 500.000 ton
- Klinker/çimento oranı: 0,82 (%82 klinker içeriği)
- Üretilen klinker: 410.000 ton
- Yakıt: kömür (birincil), doğal gaz (ikincil)
Doğrudan emisyon kaynakları aşağıdaki tabloda toplanmıştır.
| Kaynak | Miktar | Emisyon faktörü | CO2 (ton) |
|---|---|---|---|
| Kireçtaşı kalsinasyonu (proses) | 410.000 t klinker | 0,525 tCO2/t klinker (örnek) | 215.250 |
| Kömür yanması (fırın yakıtı) | 55.000 t kömür | 2,42 tCO2/t kömür | 133.100 |
| Doğal gaz (tamamlayıcı) | 8.500.000 m³ | 0,00202 tCO2/m³ | 17.170 |
| Toplam doğrudan CO2 | 365.520 |
Dolaylı emisyon kaynağı elektriktir.
- Tüketilen elektrik: 75.000 MWh
- Türkiye için elektriğin varsayılan emisyon faktörü: 0,420 tCO2e/MWh ((AB) 2025/2621 sayılı Tüzük'ün II. Eki)
- Elektrikten kaynaklanan dolaylı CO2: 75.000 × 0,420 = 31.500 ton CO2
Ton mal başına gömülü emisyon şöyle hesaplanır:
SEE = (Doğrudan + Dolaylı) / Üretim SEE = (365.520 + 31.500) / 500.000 SEE = 397.020 / 500.000 SEE = ton çimento başına 0,794 tCO2
Bu 0,794 tCO2/t, varsayılan değerin çok altındadır. (AB) 2026/1740 sayılı Tüzük ile değiştirilen (AB) 2025/2621 sayılı Tüzük'ün I.
Eki, gri Portland çimentosu (CN 2523 29 00) için Türkiye'ye ülke değeri vermez; bu yüzden "Diğer ülkeler ve bölgeler" değeri olan 1,440 tCO2e/t, 2026'da %10 marjla 1,584 uygulanır. 2026'nın üçüncü çeyreğinin resmî sertifika fiyatı olan ton CO2e başına 82,32 avro ile brüt SKDM maliyeti doğrulanmış gerçek veriyle 0,794 × 82,32 = ton çimento başına 65,36 avro, varsayılan değerle 1,584 × 82,32 = ton başına 130,39 avrodur.
Ücretsiz tahsisat düzeltmesinden sonraki net maliyet farkı daha da büyüktür. Varsayılan yolda düzeltme = 0,975 × 1,00 × 0,666 ((AB) 2025/2620 sayılı Tüzük'teki B Sütunu kıyas değeri) = 0,6494; geriye ton başına 0,9347 sertifika, yani 76,94 avro kalır.
Gerçek veri yolunda çimento prosesinin A Sütunu kıyas değeri 0,000'dır, bu yüzden düzeltme, aynı Ekin 4 numaralı denklemine göre klinker öncül maddesinden gelir: 0,82 × 0,975 × 1,00 × 0,666 = 0,5325. Geriye 0,2615 sertifika, yani ton başına 21,53 avro kalır. Bu örnekte gerçek doğrulanmış verinin mali avantajı yaklaşık ton başına 55,41 avrodur.
Türk çimentosu için bu fark varsayımsal değildir. Türkiye Çimento Müstahsilleri Birliği (Türkçimento), ihracat yapan üyelerinin gri klinker emisyonunu yaklaşık 0,88 tCO2/t olarak açıklar (25 Şubat 2026 tarihli açıklama, ZKG Cement Lime Gypsum 3/2026'da aktarıldı); 2026 marjıyla varsayılan değer 1,551'dir. 0,88 birliğin rakamıdır, doğrulanmış bir değer değildir. Klinker hesabının ayrıntısı SKDM'de klinker sayfasında, sektörün tablosu Türk çimento ihracatçıları için SKDM sayfasındadır.
Sektörlere Göre Doğrudan Emisyonlar: Nerede Oluşur, Hangi SKDM Değerleri Uygulanır?
SKDM'de doğrudan emisyonlar, üretim tesisi sınırı içinde gerçekleşen tüm sera gazı salımlarını kapsar: yakıt yanması, proses kimyası, ısı üretimi ve (alüminyumda) ergitme sırasındaki perflorokarbon salımları. Aşağıdaki başlıklar emisyonların her sektörde nerede oluştuğunu açıklar.
Bir SKDM beyanına yalnızca iki tür rakam girer: tesisin doğrulanmış gerçek değerleri veya (AB) 2026/1740 sayılı Tüzük ile değiştirilen (AB) 2025/2621 sayılı Tüzük'ün I. Ekindeki varsayılan değerler. Ücretsiz tahsisat düzeltmesi (AB) 2025/2620 sayılı Tüzük'ün SKDM kıyas değerlerini (benchmark) kullanır. Bu bölümdeki her rakam bu hukuki değerlerden biridir, tipik bir sektör yoğunluğu değildir.
Demir-Çelik: Yalnızca Doğrudan Emisyonlar
Çelikte doğrudan emisyonlar üretim rotasına bağlıdır. BF/BOF rotası demir cevherini kokla indirger ve emisyonu en yüksek rotadır. Elektrik ark ocaklı doğrudan indirgenmiş demir rotası (DRI/EAF) daha düşüktür; hurdaya dayalı elektrik ark ocağı rotası en düşüktür, çünkü hurdayı yeniden ergitmek indirgeme adımı gerektirmez.
Yarı mamul karbon çeliğinin (CN 7207 11 14) B Sütunu kıyas değerleri bu sırayı izler: BF/BOF için 1,364 tCO2e/t, DRI/EAF için 0,475, hurda/EAF için 0,066. I. Ekteki varsayılan değerler bunların çok üzerindedir: örneğin Türkiye için 2,310 tCO2e/t (CN 7207 11 14) ve Çin için 3,169 (CN 7207 12 10).
Ark ocağında tüketilen elektrik önemlidir, ancak çelikte SKDM gömülü emisyonlarına dahil edilmez. Çelik II. Ekte yer aldığı için sertifika yükümlülüğünde hem gerçek değerlerde hem varsayılan değerlerde yalnızca doğrudan emisyonlar sayılır. II. Ek Fasıl 72'yi ve Fasıl 73 eşyasını listeler, ancak aglomera demir cevherini (CN 2601 12 00) listelemez; bu tek demir-çelik malında dolaylı emisyonlar dahildir.
Türk ark ocağı üreticileri için sonuç şudur: Türkiye'nin karbon çeliği satırlarında BF/BOF rotası (C) belirtilmiştir, bu yüzden varsayılan değerle beyan edilen bir ark ocağı tesisi yüksek fırın rotasının ülke ortalamasıyla hesaplanır ve BF/BOF kıyas değeri düşülür.
Yarı mamul çelik (CN 7207 11 14) için bu, 2026'da ton başına 1,2111 sertifika ve 99,70 avrodur. Hurda/EAF tesisinin kendi düşük emisyonları ancak doğrulanmış gerçek veriyle beyana girer. Rota ayrıntısı SKDM'de elektrik ark ocağı sayfasındadır.
Çimento: Doğrudan ve Dolaylı Emisyonlar
Çimentonun en büyük emisyon kaynağı, kireçtaşının klinkere dönüştüğü kalsinasyondur. Tepkime kalsiyum karbonatı (CaCO3) kalsiyum okside (CaO) ve CO2'ye çevirir; hiçbir enerji verimliliği önlemi bu emisyonu ortadan kaldıramaz. Fırın yakıtı ikinci kaynaktır. Yüksek fırın cürufu, uçucu kül veya kalsine kil ile klinker ikamesi, çimentonun klinker içeriğini ve onunla birlikte ton çimento başına proses CO2'sini azaltır.
Gri Portland çimentosu (CN 2523 29 00) için hukuki değerler, 0,666 tCO2e/t B Sütunu kıyas değeri ve dolaylı emisyonlar dahil 1,440 tCO2e/t "Diğer ülkeler ve bölgeler" varsayılan değeridir. Ülke varsayılanları farklıdır: Mısır 1,290, Fas 0,950, Japonya 0,890.
Gri klinker için "Diğer ülkeler ve bölgeler" varsayılanı 1,410'dur. Türkiye'nin klinker ve Portland çimentosu satırları tire gösterdiğinden Türk malları bu "Diğer ülkeler ve bölgeler" değerleriyle değerlendirilir; Türkiye tablosunda değer basılan tek çimento satırı alüminöz çimentodur (CN 2523 30 00, 1,95).
Alüminyum: PFC'ler Dahil Doğrudan Emisyonlar
Hall-Héroult elektrolitik süreciyle birincil alüminyum ergitme, karbon anotların tüketiminden doğrudan CO2 ve anot etkisi olaylarından PFC emisyonları (CF4 ve C2F6) üretir. Hurdadan yeniden ergitilen ikincil alüminyumda bu iki kaynak yoktur. İşlenmemiş alüminyumun (CN 7601) B Sütunu kıyas değerleri birincil için 1,423 tCO2e/t, ikincil için 0,091'dir. PFC hesabı SKDM'de PFC emisyonları sayfasındadır.
Elektrik birincil ergitmenin en büyük enerji girdisidir ve SKDM alüminyumda onu fiyatlandırmaz: dolaylı emisyonlar hesabın dışındadır. Bu yüzden I. Ekteki varsayılan değerler yalnızca doğrudan emisyonları kapsar: örneğin Birleşik Arap Emirlikleri için 1,870, Çin için 3,000 tCO2e/t (CN 7601).
Türkiye tablosunda işlenmemiş alüminyumun değeri 1,700'dür ve 24 alüminyum satırının tamamında birincil rota (K) belirtilmiştir. Türkiye'nin AB'ye alüminyum ihracatı ise ağırlıkla yarı mamuldür: profiller (7604), levhalar (7606) ve folyo (7607). Türk şebekesinin alüminyumda neden sayılmadığı SKDM'de alüminyumun dolaylı emisyonları sayfasında açıklanır.
Gübre: N2O Dahil Doğrudan ve Dolaylı Emisyonlar
Azotlu gübre üretimi, amonyağın azot ve hidrojenden sentezlenmesiyle başlar. Hidrojen genellikle doğal gazın buharla reformlanmasından gelir ve bu süreç CO2 salar. Amonyum nitrat için nitrik asit üretimi, (AB) 2025/2547 sayılı Tüzük'ün II.
Ekinin G noktasına göre küresel ısınma potansiyeli 265 olan bir sera gazı olan N2O üretir. N2O ölçüme dayalı yöntemle izlenir (aynı Ekin B.6.1 noktası).
B Sütunu kıyas değerleri susuz amonyak (CN 2814 10 00) için 1,522, üre (CN 3102 10 19) için 0,902 tCO2e/t'dir. Mısır'ın varsayılan değerleri amonyakta 2,050, ürede 1,390'dır; amonyak için "Diğer ülkeler ve bölgeler" varsayılanı 3,130'dur.
Gübre varsayılanları dolaylı emisyonları içerir. Türkiye tablosunda amonyak 2,27, kalsiyum amonyum nitrat (CAN) 2,23 tCO2e/t'dir; Türkiye 2025'te AB'nin CAN ithalatında değer bakımından birinci menşedir (Eurostat Comext DS-045409, 2025). Amonyak hesabı SKDM'de amonyak sayfasındadır.
SKDM'de Dolaylı Emisyonlar: Çimento ve Gübre
SKDM'de dolaylı gömülü emisyonlar çimento ve gübreye ve tek bir demir-çelik malına, aglomera demir cevherine (CN 2601 12 00) uygulanır; üretimde tüketilen elektriğin üretimi sırasında salınan CO2'yi kapsar. Diğer tüm demir-çelik malları, alüminyum, hidrojen ve elektrik (AB) 2023/956 sayılı Tüzük'ün II. Ekinde listelenmiştir ve yalnızca doğrudan emisyonlarla sınırlıdır. Bu kapsam ulusal uygulamayla değiştirilemez.
Çimento ve Gübrede Dolaylı Emisyonlar Neden Sayılır?
Avrupa Parlamentosu ve Konsey'in kabul ettiği Tüzük'ün gerekçelerine göre elektrik, çimento fırınları ve gübre tesisleri için toplam karbon maliyetinin önemli bir parçasıdır; onu dışarıda bırakmak, karbon yoğun ve ucuz elektrik şebekesi olan ülkelerdeki üreticileri kayıran bir rekabet bozulması yaratır. Dolaylı emisyonlar hesaba katılmasaydı, kömürden üretilen elektrik kullanan Mısır'daki bir çimento fabrikası gerçek karbon ayak izinin gerektirdiğinden daha düşük bir SKDM yükümlülüğüyle karşılaşırdı; bu da SKDM'nin karbon kaçağını önleme amacını zayıflatırdı.
Çelik ve alüminyumda politika kararı ters yönde verildi. Bu sektörlerde dolaylı emisyonların fiyatlandırılmamasının bir nedeni, ana emisyon kaynağının (BF/BOF çelikte kok kömürü, alüminyumda Hall-Héroult anodu) ayak izine hâkim olmasıdır. Diğer neden, özellikle alüminyumda elektrik fiyatlandırmasının, sektörün bilinçli olarak ucuz elektrikli bölgelere taşınması nedeniyle fazla karmaşık bulunmasıdır.
Dolaylı Emisyonlar Uygulamada Nasıl Hesaplanır?
Bir üretim tesisinin dolaylı gömülü emisyonları şöyle hesaplanır:
Dolaylı gömülü emisyonlar = Q_elektrik × EF_elektrik
Formüldeki iki terimin tanımı aşağıdadır.
- Q_elektrik: dönem içinde tesiste tüketilen elektrik (MWh)
- EF_elektrik: elektriğin emisyon faktörü (tCO2e/MWh)
Emisyon faktörü iki kaynaktan birinden gelir.
- Varsayılan değer. Tüzük'ün 7(4) maddesi varsayılanı kural yapar. (AB) 2025/2621 sayılı Tüzük'ün II. Eki, her menşe ülke için bir faktör listeler; faktör, o ülke şebekesinin emisyon faktörünün beş yıllık basit ortalamasıdır (aynı Tüzük'ün 7. gerekçesi): Türkiye için 0,420, Mısır için 0,387, Hindistan için 0,726 ve Çin için 0,605 tCO2e/MWh.
- Gerçek değer. Tüzük'ün IV. Ekinin 6. noktası, tesisi üretim kaynağına bağlayan doğrudan teknik bir bağlantı varsa veya operatör üçüncü bir ülkedeki bir elektrik üreticisiyle elektrik satın alma sözleşmesi yapmışsa gerçek faktöre izin verir. (AB) 2025/2547 sayılı Tüzük'ün II. Ekinin D.4.3 noktası kanıtları listeler; bunlar arasında üretimi ve teslimi en fazla bir saatlik dilimlerde eşleştiren akıllı sayaç verisi vardır.
Böyle bir bağlantı veya sözleşme olmadan şebekeden elektrik çeken bir tesis II. Ekteki varsayılanı kullanır. Tesis birden fazla kaynaktan elektrik alıyorsa, (AB) 2025/2547 sayılı Tüzük'ün 9. maddesi kaynakların faktörlerinin tüketimdeki paylarıyla ağırlıklandırılmış ortalamasını uygular. Bir Türk çimento tesisinin şebekeden aldığı yenilenebilir enerji sertifikaları bu koşulların hiçbirini tek başına karşılamaz.
Bu faktörler, mal olarak ithal edilen elektrik (CN 2716 00 00) için kullanılanlarla aynı değildir. O varsayılan, Tüzük'ün IV. Ekinin 1(d) noktasında tanımlanan "CO2 emisyon faktörü"dür: şebeke ortalaması değil, fosil yakıtlardan üretilen elektriğin CO2 yoğunluğudur. 4.2 noktasına göre belirlenir ve (AB) 2025/2621 sayılı Tüzük'ün III. Ekinde listelenir: örneğin Türkiye için 0,718, Mısır için 0,442 tCO2e/MWh. Bu fark Türkiye için gerçektir: AB, 2025'te Türkiye'den 1,33 TWh, 154,5 milyon avroluk elektrik ithal etti (Eurostat Comext DS-045409, 2025).
Tüm resmî SKDM varsayılan değerleri tek bir elektronik tabloda; marj, SKDM kıyas değeri ve ton mal başına 2026 maliyetiyle birlikte. İngilizce sürüm, hemen indirilebilir.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
Varsayılan Değer mi, Gerçek Veri mi: Mali Sonuçlar
SKDM'de doğrulanmış gerçek emisyon verisi yerine varsayılan değer kullanmak, ülke ortalamasında veya altında olan bir üretici için 2026'dan itibaren her yıl daha pahalıdır, çünkü marj bu ortalamanın üzerine eklenir ve her yıl artar. Varsayılan değerler her ürün türü için ülkeye özgü ortalama emisyon yoğunluğuna göre belirlenir ve üzerine zorunlu bir marj eklenir.
(AB) 2026/1740 sayılı Tüzük ile düzeltilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'ndeki marj takvimi aşağıdaki tablodadır.
| Yıl | Çelik, çimento, alüminyum, hidrojen için marj | Gübre için marj |
|---|---|---|
| 2026 | Ülke ortalamasının %10 üzeri | %1 |
| 2027 | Ülke ortalamasının %20 üzeri | %1 |
| 2028 ve sonrası | Ülke ortalamasının %30 üzeri | %1 |
Varsayılan değerlerin yükü zamanla artar. Marj, ücretsiz tahsisat düzeltmesinden önce "toplam emisyonlar" varsayılanına uygulanır ve kıyas değerine marj eklenmez; bu yüzden marjdan doğan emisyonun tamamı için tam sertifika fiyatı ödenir.
Doğrulanmış gerçek emisyonu ülke ortalamasının altında olan ihracatçılar, ölçümden her yıl büyüyen bir mali avantaj elde eder. Ülke ortalamasının üzerindeki ihracatçılar varsayılanı tercih edebilir, ancak marj arttıkça bu seçeneğin avantajı daralır.
İki yol farklı kıyas değerleri de kullanır. Ücretsiz tahsisat düzeltmesi yönteminde ((AB) 2025/2620 sayılı Tüzük) varsayılan değerler, Ekin 5. noktasındaki B Sütunu varsayılan SKDM kıyas değerini alır; gerçek değerler ise A Sütunu proses kıyas değerini ve öncül maddelerde gömülü ücretsiz tahsisatı alır.
Bu yüzden iki yolun net sonucu, emisyon farkından daha fazla veya daha az farklı olabilir; her ürün ve ülke bileşimi için iki yol da modellenmelidir. Varsayılan değerlerin ayrıntısı SKDM varsayılan değerleri sayfasındadır.
Karşılaştırma: Hindistan'dan BF/BOF Çeliği, Varsayılan ve Gerçek Veri
Bir Alman ithalatçı, resmî sertifika fiyatının ton CO2e başına 82,32 avro olduğu 2026'nın üçüncü çeyreğinde Hindistan'daki bir BF/BOF tesisinden 10.000 ton sıcak haddelenmiş rulo (CN 7208) ithal eder.
A Senaryosu: Doğrulanmış gerçek veri
- Ton mal başına gömülü emisyon (doğrulanmış, örnek): 1,78 tCO2/t
- Brüt SKDM maliyeti: 10.000 × 1,78 × 82,32 = 1.465.296,00 avro
- 2026 net maliyeti: 10.000 × (1,78 eksi operatörün doğrulanmış raporundaki ücretsiz tahsisat düzeltmesi) × 82,32
B Senaryosu: Hindistan varsayılan değeri (2026'da %10 marjla)
- Hindistan sıcak haddelenmiş rulo varsayılanı: 4,280 tCO2e/t ((AB) 2026/1740 sayılı Tüzük, I. Ek, Hindistan, CN 7208, üretim rotası (C))
- Marjlı varsayılan: 4,280 × 1,10 = 4,708 tCO2e/t
- Brüt SKDM maliyeti: 10.000 × 4,708 × 82,32 = 3.875.625,60 avro
- Ücretsiz tahsisat düzeltmesi: 0,975 × 1,00 × 1,370 = 1,33575 tCO2e/t ((AB) 2025/2620 sayılı Tüzük, 5.3 noktası, B Sütunu, rota (C))
- 2026 net maliyeti: 10.000 × (4,708 eksi 1,33575) × 82,32 = 2.776.036,20 avro
Beyan edilen emisyonlar ton başına 2,928 tCO2e farklıdır ve bu tonların her biri sertifika fiyatının tamamıyla ödenir. 10.000 tonda fark tek başına 29.280 sertifikaya, yani iki yolun ücretsiz tahsisat düzeltmeleri arasındaki farktan önce 2026'da 2.410.329,60 avroya eşittir. 2028'den itibaren %30 marj varsayılanı 5,564 tCO2e/t'ye, farkı ton başına 3,784 tCO2e'ye çıkarır. Marj yükseldikçe ve SKDM faktörü düştükçe ölçüm sistemlerine ve doğrulamaya yatırımın getirisi büyür.
Aynı ürün Türkiye'den gelseydi tablo farklı olurdu. Türkiye'nin CN 7208 varsayılanı 2,428 tCO2e/t'dir; 2026 marjıyla 2,6708, düzeltmeden sonra ton başına 1,33505 sertifika ve 109,90 avro, 10.000 ton için 1.099.013,16 avro.
Türk sıcak haddelenmiş rulosu varsayılan değerle bile Hint rulosunun yarısından daha az sertifika gerektirir; ancak bu rakam, hurda/EAF ile üreten bir tesisin gerçek emisyonunu değil, BF/BOF rotasının ülke ortalamasını yansıtır.
Türkiye'nin Başlıca SKDM Malları Varsayılan Değerle Ne Kadar Öder?
Türkiye'nin AB'ye en çok sattığı SKDM mallarında varsayılan değerle 2026 maliyeti, işlenmemiş alüminyumda ton başına 39,73 avro ile alüminyum profillerde 218,92 avro arasındadır. Aşağıdaki tablo, sitenin SKDM hesaplayıcısının kullandığı yasal formülle 13 Kasım 2026'da hesaplanmıştır: 2026 için 2026'nın üçüncü çeyreğinin resmî fiyatı olan 82,32 avro, SKDM faktörü %97,5, sektörler arası düzeltme faktörü %100.
| CN kodu | Mal | Marjlı varsayılan 2026 (tCO2e/t) | Düzeltme 2026 (tCO2e/t) | Sertifika / ton 2026 | Maliyet 2026 (EUR/ton) | Maliyet 2028 (EUR/ton, örnek) |
|---|---|---|---|---|---|---|
| 7207 11 14 | Yarı mamul alaşımsız çelik | 2,541 | 1,3299 | 1,2111 | 99,70 | 146,15 |
| 7208 39 00 | Sıcak haddelenmiş yassı çelik | 2,6708 | 1,33575 | 1,33505 | 109,90 | 158,33 |
| 7601 10 90 | İşlenmemiş alüminyum | 1,870 | 1,387425 | 0,482575 | 39,73 | 76,50 |
| 7604 10 90 | Alüminyum profiller | 4,1151 | 1,455675 | 2,659425 | 218,92 | 289,73 |
| 2523 10 00 (TARIC 2523100090) | Gri klinker ("Diğer ülkeler ve bölgeler") | 1,551 | 0,64935 | 0,90165 | 74,22 | 101,55 |
| 2523 29 00 | Gri Portland çimentosu ("Diğer ülkeler ve bölgeler") | 1,584 | 0,64935 | 0,93465 | 76,94 | 104,76 |
| 2814 10 00 | Susuz amonyak | 2,2927 (%1) | 1,48395 | 0,80875 | 66,58 | 75,97 |
| 3102 40 10 | Kalsiyum amonyum nitrat (CAN) | 2,2523 (%1) | 0,6708 | 1,5815 | 130,19 | 134,44 |
2028 sütunu yalnızca bir örnektir: fiyat 82,32 avroda sabit tutulmuştur, oysa marj %30'a çıkar, SKDM faktörü %90'a düşer ve 2027'den itibaren ithal edilen mallar için kıyas değerleri güncellenebilir. Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır. Kendi ürününüz için SKDM hesaplayıcısını Türkiye ve CN kodu 7207 11 14 ile önceden doldurulmuş olarak açabilirsiniz.
Karmaşık Mallar ve Öncül Madde Gömülü Emisyonları
Karmaşık mallar, kendi üretim süreçlerinin doğrudan (ve uygulanıyorsa dolaylı) emisyonlarına ek olarak öncül maddelerinin (precursor) gömülü emisyonlarını da taşır. Tüzük'ün IV. Ekinin 1. noktası, karmaşık malları basit mallar dışındaki mallar olarak tanımlar: üretiminde gömülü emisyon taşıyan girdi malzemeleri (öncül maddeler) kullanılan mallar.
Çelik boru (CN kodu 7304) karmaşık bir maldır. Yapımında kullanılan çelik kütüğün veya sıcak haddelenmiş rulonun gömülü emisyonlarını ve boru şekillendirme sürecinin emisyonlarını taşır. Çelik boru ithalatçısı, çelik girdisinin ton başına gömülü emisyonunu ve boru çekme veya ekstrüzyon sürecinin ek emisyonlarını bilmelidir.
Bu konu Türkiye için önemlidir: Türkiye, 2025'te AB'nin diğer çelik boru ve içi boş profil (7306) ithalatında miktar bakımından %44,55 ile birinci menşedir (Eurostat Comext DS-045409, 2025).
Öncül madde zinciri iki düzeye uzanabilir. Çimento klinker içerir; vida (CN 7318) gibi çelik ürünleri, pik demirden yapılan ham çeliği içerir. Amonyak üre için, üre de kompoze gübreler için öncül maddedir. Her öncül madde düzeyinde ton başına gömülü emisyon, ya öncül maddeyi üreten tesisin gerçek verisiyle ya da geçerli varsayılan değerle belirlenir.
IV. Ekin 1. noktasında tanımlanan basit mallar, yalnızca gömülü emisyonu sıfır olan girdi malzemeleri ve yakıtlarla üretilir. Kireçtaşı ve yakıtlardan yapılan çimento klinkeri basit bir maldır; cevherden sinter veya pelet olarak üretilen aglomera demir cevheri (CN 2601 12 00) da öyledir: gömülü emisyonları yalnızca o üretim sürecinin emisyonlarıdır.
Yüksek fırından çıkan birincil çelik basit bir mal değildir. Aglomera cevher (sinter veya pelet) pik demiri (7201) besleyen bir I. Ek malıdır, pik demir de ham çeliği besler; bu yüzden her öncül maddenin gömülü emisyonu çeliğe taşınır (IV. Ek, 3. nokta).
Gömülü Emisyonlar Nasıl Doğrulanır?
Gerçek değerlere dayanarak beyan edilen gömülü emisyonlar akredite bir bağımsız doğrulayıcı (accredited verifier) tarafından doğrulanmalıdır ((AB) 2023/956 sayılı Tüzük'ün 8(1) maddesi; (AB) 2025/2551 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü ve (AB) 2025/2546 sayılı Komisyon Uygulama Tüzüğü). Doğrulanmamış gerçek rakamlar kabul edilmez. Varsayılan değerlere dayanan bir beyan doğrulayıcı gerektirmez.
Doğrulayıcı akreditasyonunu, (AB) 2025/2551 sayılı Tüzük uyarınca ve EN ISO/IEC 17029:2019 standardına göre bir AB üye devletinin ulusal akreditasyon kurumu verir. Doğrulayıcılar 1 Eylül 2026'dan itibaren SKDM Kayıt Sistemi'ne kaydolur. İlk SKDM beyanının son tarihi 30 Eylül 2027'dir.
Bu, dünya genelinde binlerce AB dışı üretim tesisini doğrulamak için 13 aylık bir pencere demektir; ilk doğrulama döneminde fiziksel saha ziyareti zorunludur ((AB) 2025/2546 sayılı Tüzük'ün 2 ila 4. maddeleri).
12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A. (ESYD, Yunanistan), Bureau Veritas Italia S.p.A., RINA Services S.p.A. ve SGS ICS Italia S.r.l.
(Accredia, İtalya), Intertek Certification AB (Swedac, İsveç), Mısır'ın Dimyat kentinden Integrated Sustainable Solutions Company (ISSC; RvA, Hollanda, 22 Ekim 2026) ve SGS BELGIUM nv (BELAC, Belçika; kapsamı 5 Kasım 2026'dan itibaren geçerli). Hiçbiri Türkiye'de yerleşik değildir. Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi henüz yayımlanmamıştır.
ISSC, AB dışında yerleşik ilk SKDM doğrulayıcısıdır. RvA onu TAB prosedürüyle akredite etti: tam değerlendirme yapıldı, RvA ISSC'nin ilk SKDM doğrulamasına katılacak ve ardından akreditasyonu olağan bir akreditasyona dönüştürecek.
DNV, 6 Kasım 2026'da Accredia akreditasyonunu duyurdu, ancak Accredia bunu 11 Kasım 2026'ya kadar yayımlamadığı için sayılmamıştır. Grup adları akredite değildir: SGS Türkiye veya Bureau Veritas Türkiye akredite tüzel kişiler değildir.
AB SKDM doğrulayıcılarını yalnızca AB üye devletlerinin ulusal akreditasyon kurumları akredite eder. Türk Akreditasyon Kurumu (TÜRKAK) bir AB SKDM doğrulayıcısını akredite edemez; TÜRKAK'ın akredite ettiği doğrulayıcı kuruluşlar TR ETS içindir.
Türkiye'de yerleşik bir doğrulama kuruluşu, AB dışında yerleşik başvuru sahiplerini kabul eden ulusal akreditasyon kurumlarından birine başvurur; Komisyon'un 21 Ekim 2026 tarihli tablosuna göre bunlar COFRAC (Fransa), ESYD (Yunanistan), Accredia (İtalya), RvA (Hollanda), PCA (Polonya), SNAS (Slovakya) ve Swedac'tır (İsveç). Güncel liste SKDM akredite doğrulayıcılar sayfasında, sürecin adımları SKDM doğrulaması sayfasındadır.
Doğrulama hizmeti verenlerin piyasa tahminleri (Komisyon rakamı değildir), tesisin karmaşıklığına, ürün türü sayısına ve büyüklüğüne göre üretim tesisi başına 5.000 ila 50.000 avro ücret öngörür.
Bu aralıkta, 20 tesisten alım yapan bir AB ithalatçısı ilk döngüde 100.000 avro ile 1 milyon avro arasında doğrulama maliyetiyle karşılaşır. Doğrulama tamamlanmadığında varsayılan değerlere ne zaman ve nasıl başvurulacağı SKDM varsayılan değerleri sayfasında açıklanır. Doğrulayıcı arıyorsanız doğrulayıcı talebi formunu kullanabilirsiniz.
Gömülü Emisyonlar Sertifika Yükümlülüğünü Nasıl Etkiler?
Her ithalatın ton mal başına gömülü emisyon rakamı, (AB) 2023/956 sayılı Tüzük'ün 6, 7 ve 22. maddeleri uyarınca doğrudan SKDM sertifika hesabına girer.
Yetkilendirilmiş SKDM beyan sahibinin (authorised CBAM declarant) teslim edeceği toplam sertifika, takvim yılında ithal edilen tüm SKDM malları için (ton mal başına gömülü emisyon eksi ücretsiz tahsisat düzeltmesi eksi Madde 9 karbon fiyatı indirimi) × ithal edilen net ton toplamıdır. Bir mal için negatif sonuç sıfır sayılır.
2027'den itibaren yetkilendirilmiş SKDM beyan sahibi, her çeyreğin sonunda, takvim yılı başından bu yana ithal ettiği mallardaki gömülü emisyonların en az %50'sine karşılık gelen sayıda SKDM sertifikasını hesabında bulundurur; ücretsiz tahsisat düzeltmesi bu hesapta dikkate alınır (Madde 22(2)).
Emisyonlar marjsız varsayılan değerlerle veya aynı mallar ve menşeler için önceki yıl teslim edilen sertifikalarla belirlenir. İlk kontrol 31 Mart 2027'dedir; 2026 ithalatı için çeyreklik bulundurma yükümlülüğü yoktur. Eksiklik halinde yetkili makam bildirimde bulunur ve beyan sahibine tamamlaması için bir ay verilir (Madde 22(3)).
2026 ithalat yılı için yıllık sertifika teslim son tarihi 30 Eylül 2027'dir. Teslim edilmeyen her SKDM sertifikası için para cezası, 2003/87/AT sayılı Direktif'in 16(3) maddesindeki fazla emisyon cezasına (ton CO2e başına 100 avro) eşittir ve aynı Direktif'in 16(4) maddesine göre enflasyon endekslemesiyle artırılır (Madde 26(1)).
Cezanın ödenmesi, eksik sertifikaları teslim etme yükümlülüğünü ortadan kaldırmaz (Madde 26(3)). 82,32 avroluk resmî fiyatla bir eksiklik, endeksleme öncesinde sertifika başına 182,32 avroya mal olur. Sertifika mekaniği SKDM sertifikaları sayfasındadır.
Türk İhracatçılar Gömülü Emisyon Raporlaması İçin Ne Hazırlamalı?
AB dışındaki üreticiler bir izleme planı (monitoring plan) kurmalıdır; plan, tesis sınırındaki her üretim sürecinde gömülü emisyonların nasıl ölçüldüğünü, hesaplandığını ve kaydedildiğini anlatır. İzleme planı, AB ithalatçısına iletilen doğrulama raporunun zorunlu destek belgesidir.
Ücretsiz SKDM izleme planı şablonu (İngilizce), böyle bir planın 22 asgari unsurunu her unsur için bir satır olacak şekilde bir CSV çalışma sayfasında düzenler. İthalatçı tarafında SKDM raporlama şablonu (İngilizce), doğrulanmış rakamları yıllık beyan için mal satırı bazında toplar.
İzleme planı, her emisyon kaynağı için aşağıdaki unsurları belirler.
- Ölçüm yöntemi (sayaçla ölçülen yakıt tüketimi, malzeme dengesi, sürekli emisyon izleme)
- Veri toplama sıklığı
- Ölçüm cihazlarının kalibrasyon takvimi
- Doğrudan ölçüm yapılamadığında veri tahmin prosedürleri
- Veri yönetimi ve kayıtların saklanması
Henüz emisyon izleme sistemi kurmamış ihracatçılar, ölçüme (doğrulama maliyetiyle birlikte) yatırım yapmak ile marjlı varsayılan değerleri kabul etmek arasında seçim yapar. 2027'den itibaren mali hesap giderek ölçümün lehine döner. Gerçek emisyonları ülke ortalaması varsayılanının altında olan ihracatçılar, en başta Türkiye'nin hurda/EAF çelik üreticileri, hemen yatırım yapmak için en güçlü nedene sahiptir.
Veri, operatör emisyon raporu üzerinden AB ithalatçısına gider. Özet emisyon raporu 16 veri noktası içerir ((AB) 2025/2547 sayılı Tüzük'ün IV. Ekinin 1.2 noktası), İngilizce hazırlanır ((AB) 2025/2547 sayılı Tüzük'ün 10(4) maddesi) ve tesis koordinatlarını altı ondalık basamakla verir.
Türkiye'deki tesis operatörünün SKDM kapsamında yasal bir yükümlülüğü yoktur; SKDM Kayıt Sistemi'nin O3CI bölümüne kayıt isteğe bağlıdır (Madde 10) ve yalnızca doğrulanmış gerçek emisyon verisi paylaşılacaksa gerekir. Portal adımları SKDM operatör portalı sayfasında, ihracatçı veri listesi SKDM veri gereklilikleri (ihracatçılar) sayfasındadır.
AB dışı üreticiler için resmî başlangıç noktası 14 Ağustos 2026'dan beri mevcuttur: Avrupa Komisyonu'nun AB dışı operatörler için hızlı rehberi olan Rehber No 2 ve gömülü emisyon hesaplama yöntemlerini anlatan Rehber No 3, uygulama dönemi rehberleri arasındaki ilgili giriş noktalarıdır. İkisi de 2026 raporlama yılı için bağlayıcı olmayan destek materyalidir; T.C. Ticaret Bakanlığı'nın Türkçe özetleri bu belgelere giriş için kullanılabilir.
Altı sektörün rotaya özgü izleme gereklilikleri SKDM sektörleri rehberindedir. Hesap, izleme planı veya doğrulama için hizmet sağlayıcı arıyorsanız SKDM yardım sayfasından ücretsiz yönlendirme talep edebilirsiniz; emisyon hesaplama desteği, tedarikçi verisi ve SKDM danışmanı için ayrı formlar vardır.
Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez.
Gömülü Emisyonlar Toplam SKDM Yükümlülüğüne Nasıl Yansır?
Ton mal başına gömülü emisyon, tesis düzeyindeki emisyon verisini avro cinsinden bir sertifika yükümlülüğüne çeviren daha büyük bir hesabın tek girdisidir. Gömülü emisyonları tek başına anlamak uyum için gereklidir ama yeterli değildir. Üç unsur daha, bu rakamı nihai mali pozisyona bağlar.
Ücretsiz Tahsisat Düzeltmesi Net Sertifika Yükümlülüğünü Nasıl Azaltır?
(AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü'nde kurulan ücretsiz tahsisat düzeltmesi (free allocation adjustment, SEFA), ithalatçının teslim edeceği SKDM sertifikası sayısını, AB'deki rakip üreticilerin hâlâ aldığı AB ETS'deki ücretsiz tahsisatı yansıtan bir miktar kadar azaltır (Madde 31). Düzeltme ton başına gömülü emisyondan düşülür: sertifikalar = max[0; ton mal başına gömülü emisyon eksi ücretsiz tahsisat düzeltmesi eksi karbon fiyatı indirimi] × malın kütlesi.
SKDM faktörü (CBAM factor), AB ETS'de korunan ücretsiz tahsisat payıdır: 2026'da %97,5, 2027'de %95, 2028'de %90, 2029'da %77,5, 2030'da %51,5, 2031'de %39, 2032'de %26,5, 2033'te %14; 2034'ten itibaren SKDM faktörü uygulanmaz (2003/87/AT sayılı Direktif'in 10a(1a) maddesi). Varsayılan değerlerde düzeltme = SKDM faktörü × sektörler arası düzeltme faktörü ((AB) 2026/1862 sayılı Komisyon Uygulama Kararı ile 2026'dan 2030'a kadar %100) × Ekin 5. noktasının B Sütunundaki varsayılan SKDM kıyas değeridir. Gerçek değerlerde A Sütunu proses kıyas değeri ve öncül maddelerde gömülü ücretsiz tahsisat uygulanır.
Bu yüzden 2026'daki net SKDM maliyeti brüt maliyetin sabit bir yüzdesi değildir. Yalnızca emisyonu kıyas değerine eşit olan bir mal, korunmayan tahsisat payı kadar öder; kıyas değerinin üzerindeki her ton CO2e, varsayılan marjın tamamı dahil, sertifika fiyatının tamamıyla ödenir. Emisyonu kıyas değerinin %97,5'inin altında kalan bir mal hiçbir şey ödemez.
Hesabı kontrol edilmiş bir örnek: varsayılan değerle Türk çelik kütüğü (CN 7207 11 14), 2026'da 2,541 tCO2e/t marjlı varsayılan taşır. Düzeltme 0,975 × 1,00 × 1,364 = 1,3299'dur; geriye ton başına 1,2111 sertifika, yani ton CO2e başına 82,32 avroluk resmî fiyatla 99,70 avro kalır. Brüt maliyetin sabit bir payı olarak yapılan eski kısa yol hesabı 5,23 avro verirdi ve gerçek yükü 19 kat küçük gösterirdi.
Bu düzeltmenin mekaniğini, DG TAXUD'un 14 Ağustos 2026'da yayımladığı on uygulama dönemi rehberinden Rehber No 4 açıklar: Avrupa Komisyonu'nun teslim edilecek sertifikalara uygulanan ücretsiz tahsisat düzeltmesinin hesabına ilişkin rehberi. Setin geri kalanı gibi, 2026 raporlama yılı için bağlayıcı olmayan destek materyalidir. Kıyas değerlerinin listesi çelik için SKDM kıyas değerleri sayfasındadır.
Madde 9 Karbon Fiyatı İndirimi Nasıl Uygulanır ve TR ETS Bir İndirim Sağlar mı?
Madde 9 kapsamında, beyan edilen gömülü emisyonlar için üçüncü bir ülkede fiilen ödenmiş bir karbon fiyatı (carbon price effectively paid) varsa ayrı bir indirim talep edilebilir. O ülkede mevcut her türlü iade veya başka tazminat hesaba katılır (Madde 9(1)). Ödenen bir fiyatın sertifika sayısına nasıl çevrileceğine ilişkin kurallar bir uygulama tüzüğüne bırakılmıştır (Madde 9(5)).
Avrupa Komisyonu 13 Mayıs 2026'da bir uygulama tüzüğü taslağı yayımladı; taslak dört yolu kapsar (emisyon ticaret sistemleri, nokta kaynaklı karbon vergileri, yakıt bazlı karbon vergileri ve karma uyum sistemleri; Madde 6 uluslararası karbon kredileri teyit edilmiş emisyonların %10'uyla sınırlı). Kamuoyu istişaresi 10 Haziran 2026'da kapandı. Son kontrol tarihi olan 4 Kasım 2026 itibarıyla Madde 9 uygulama tüzüğü kabul edilmemişti ve hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştı.
Türkiye için sonuç açıktır. 7552 sayılı İklim Kanunu ve 27/8/2026 tarihli ve 33353 sayılı Resmî Gazete'de yayımlanan Türkiye Emisyon Ticaret Sistemi Yönetmeliği yürürlüktedir. Karbon Piyasası Kurulu'nun KPK/2026/1 sayılı kararlarına göre TR ETS pilot dönemi 2026 ve 2027 emisyonlarını kapsar, her sektörde ücretsiz tahsisat oranı %100'dür ve 2026 sistem yılı için yalnızca raporlama yükümlülüğü vardır. Fiilen ödenmiş bir karbon fiyatı oluşmadığından 2026 üretimi için indirilecek bir tutar yoktur.
Pilot dönemin Usul ve Esaslarına göre 2027 emisyonları için ilk tahsisat teslimi 2028 yılı Kasım ayının son iş gününe kadardır; 2027 için de ücretsiz tahsisat oranı %100'dür. 2026 için gönüllü tamamlayıcı tahsisat fiyatının metodolojisi yayımlanmamıştır ve böyle bir gönüllü ödemenin "fiilen ödenmiş" sayılıp sayılmayacağı hiçbir metinde çözülmemiştir. Ayrıntılar Madde 9 ve karbon fiyatı indirimi sayfalarındadır.
Diğer ülkelerde de durum aynıdır: Güney Kore'nin K-ETS'si ve BK ETS dahil hiçbir sistem tanınmamıştır. Çin'in ulusal ETS'si 20 Mart 2025 tarihli çalışma planından bu yana çelik, çimento ve alüminyum ergitmeyi kapsar, ancak tahsisatlar ücretsiz dağıtılır (ICAP); orada da fiilen ödenmiş bir karbon fiyatı yoktur. İsviçre menşeli mallar III. Ek uyarınca SKDM dışındadır ve indirime ihtiyaç duymaz; AB-Türkiye Gümrük Birliği ise Türkiye menşeli malları SKDM'den muaf tutmaz.
SKDM ile Gümrük Vergileri Arasındaki İlişki Nedir?
SKDM yükümlülükleri gümrük vergilerine paralel işler ve onların yerini almaz. Çelikte, 1 Temmuz 2026'dan beri uygulanan (AB) 2026/1384 sayılı Tüzük'ün tarife kotaları ve kota dışı %50 vergisi, SKDM sertifika yükümlülükleriyle birlikte var olur. İki maliyet farklı ölçütlerle ayrı ayrı hesaplanır: gümrük vergisi gümrük kıymeti (mal bedeli artı navlun ve sigorta) üzerinden, SKDM gömülü emisyonlar üzerinden. Eksiksiz bir ithalat maliyeti analizi iki maliyeti birlikte ele alır. Bu rakamların ton başına toplam maliyette nasıl birleştirileceği adım adım SKDM hesaplaması rehberindedir.
SKDM Gömülü Emisyonları Hakkında Sık Sorulan Sorular
Gömülü emisyonlar ile karbon ayak izi arasındaki fark nedir?
Gömülü emisyonlar ve karbon ayak izi örtüşür ama aynı değildir. SKDM gömülü emisyonları yalnızca üretim sürecinin doğrudan emisyonlarını ve çimento, gübre ve aglomera demir cevherinde üretimde tüketilen elektriğin dolaylı emisyonlarını kapsar. Tam bir karbon ayak izi genellikle hammadde çıkarma, taşıma ve kullanım ömrü sonu gibi tedarik zincirinin öncesi ve sonrasındaki emisyonları da içerir; SKDM bunların hiçbirini kapsamaz. SKDM'de gömülü emisyonların tanımı mevzuatla yapılır ve belirleyici olan (AB) 2023/956 sayılı Tüzük'ün 3(22) maddesindeki hukuki tanımdır. GHG Protokolü veya ISO 14067'ye göre hazırlanan bir ürün karbon ayak izi geçerli bir SKDM değeri değildir.
SKDM tüm sera gazlarına mı, yoksa yalnızca CO2'ye mi uygulanır?
SKDM, (AB) 2023/956 sayılı Tüzük'ün I. Ekinde her sektör için listelenen sera gazlarını kapsar. Bunlar tüm sektörlerde CO2, ayrıca gübrede N2O ve alüminyumda PFC'lerdir (CF4 ve C2F6). CO2 dışındaki tüm gazlar, IPCC Beşinci Değerlendirme Raporu'nun (AR5) 100 yıllık küresel ısınma potansiyelleriyle CO2 eşdeğerine çevrilir: N2O 265, CF4 6.630 ve C2F6 11.100. Metan bugün hiçbir SKDM sektöründe kapsamda değildir; kapsam genişletme teklifi (COM(2025)989, henüz yasalaşmamıştır) da onu kapsanan gazlara eklemez.
Bir üretici bazı tesisler için gerçek emisyon, diğerleri için varsayılan değer kullanabilir mi?
Evet. Gerçek doğrulanmış veri ile varsayılan değer arasındaki seçim, ithalatçı veya ürün düzeyinde değil, üretim tesisi düzeyinde yapılır. Bir AB ithalatçısı verisi olan tesisler için doğrulanmış gerçek rakamları, doğrulaması tamamlanmamış veya üreticinin veri paylaşmadığı tesisler için varsayılan değerleri kullanabilir. Sertifika yükümlülüğü her grup için ayrı hesaplanır: gerçek emisyonlar doğrulanmış rakamla, varsayılan emisyonlar yayımlanan varsayılan artı geçerli marjla, her biri kendi ücretsiz tahsisat düzeltmesi düşülerek. Tek bir yaklaşımın tüm kaynaklara uygulanmasını gerektiren bir kural yoktur.
Taşıma emisyonları SKDM gömülü emisyonlarına dahil midir?
Hayır. Üretim tesisi ile AB sınırı arasındaki taşıma ve lojistik emisyonları SKDM gömülü emisyonlarına dahil değildir. Sistem sınırı üretim tesisinin kapısında biter. SKDM mallarını AB'ye taşıyan gemilerin, demiryolu yük trenlerinin ve kamyonların tükettiği yakıt malların gerçek karbon ayak izine eklenir, ancak SKDM beyanlarında bildirilen ton mal başına gömülü emisyonda sayılmaz. Bu sınır, pratik bir ölçüm kısıtını ve bilinçli bir düzenleyici kapsam kararını yansıtır.
AB dışındaki üretici emisyon verisi vermeyi reddederse ne olur?
AB ithalatçısı o tesis için varsayılan değer kullanmak zorundadır. Varsayılan değerler üreticinin işbirliğini gerektirmez. Avrupa Komisyonu varsayılan değerleri (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nde her ülke ve ürün kategorisi için yayımlar. İthalatçı ilgili varsayılan değeri geçerli marjla (2026'da %10, 2027'de %20, 2028'den itibaren %30) uygular. Beyan başka açılardan eksiksiz ve doğru olduğu sürece yalnızca varsayılan kullanmak için bir ceza öngörülmemiştir. Mali sonuç, ithalatçının gerçek ve daha düşük emisyonlar bildirilseydi ödeyeceğinden daha yüksek bir sertifika yükümlülüğü ödemesidir. İthalatçı yükümlülüklerinin genel çerçevesi AB SKDM rehberinde anlatılır.
TR ETS için hazırlanan emisyon raporu SKDM için kullanılabilir mi?
Hayır, belge olarak kullanılamaz. TR ETS'nin doğrulanmış sera gazı emisyon raporu veya Faaliyet Seviyesi Raporu (FSR), SKDM'nin operatör emisyon raporunun yerine geçmez ve TÜRKAK akreditasyonlu bir TR ETS doğrulaması SKDM doğrulaması değildir. İki sistemde ölçülen yakıt, proses ve elektrik verisi örtüşebilir ve aynı sayaçlardan gelebilir. SKDM için bu veri, (AB) 2025/2547 sayılı Tüzük'ün yöntemine göre ton mal başına gömülü emisyona çevrilir, 16 veri noktalı İngilizce özet raporda sunulur ve bir AB üye devleti akreditasyon kurumunca akredite edilmiş bir doğrulayıcı tarafından doğrulanır.
Türkiye'nin 12 haneli GTİP kodu SKDM'de nasıl kullanılır?
SKDM kapsamını AB gümrük beyannamesindeki 8 haneli CN kodu belirler; Türkiye'deki 12 haneli GTİP'in ilk 8 hanesi CN koduna karşılık gelir. T.C. Ticaret Bakanlığı'nın gümrük tarifesi açıklamasına göre GTİP'in ilk 6 hanesi Armonize Sistem kodu, 7. ve 8. haneleri AB'nin Kombine Nomanklatür (CN) kodudur; 9 ile 12. haneler ulusal ve istatistik amaçlıdır. Varsayılan değer ve kıyas değeri CN koduna göre seçilir, bu yüzden 12 haneli bir GTİP doğrudan CN kodu olarak sunulmamalıdır.
Temel Çıkarımlar: Uygulamada SKDM Gömülü Emisyonları
Gömülü emisyon uyumunda başarıyı veya başarısızlığı üç operasyonel nokta belirler.
Birincisi, ton mal başına gömülü emisyon tüm SKDM yükümlülüğünün temelidir. Bu aşamadaki hatalar sertifika hesabına, çeyreklik bulundurma yükümlülüğüne ve yıllık beyana yayılır. Veri toplama süreçlerini, 30 Eylül 2027'deki ilk beyan son tarihinden önce üretim tesisi düzeyinde kurun.
İkincisi, modern ve verimli teknoloji kullanan üreticilerde doğrulanmış gerçek veri, varsayılan değerlerden neredeyse her zaman daha düşük bir sertifika yükümlülüğü üretir. Türkiye'de bu, BF/BOF rotasıyla değerlendirilen hurda/EAF çelik üreticileri ve "Diğer ülkeler ve bölgeler" değerleriyle değerlendirilen çimento üreticileri için en belirgindir. İzleme sistemlerine ve bağımsız doğrulamaya yatırımın gerekçesi 2026'da zaten vardır ve 2028'den sonra güçlenir.
Üçüncüsü, dolaylı emisyonlar yalnızca çimento, gübre ve aglomera demir cevheri (CN 2601 12 00) için geçerlidir ve tesisin elektrik kaynağına uygun emisyon faktörüyle, Türkiye şebekesi için varsayılan olarak 0,420 tCO2e/MWh ile, ayrı hesaplanmalıdır.
Dolaylı emisyonların sektör kapsamını karıştırmak yaygın bir hatadır: çelik ve alüminyumda elektriği eklemek fazla raporlamaya, çimento ve gübrede onu atlamak eksik raporlamaya yol açar.
Gömülü emisyon hesabı, çevresel ölçümün, tedarik zinciri veri toplamanın ve mali uyumun kesiştiği noktadadır. Formül basittir. Operasyonel zorluk, emisyonlarını belki hiç ölçmemiş veya raporlamamış AB dışı üretim tesislerinden güvenilir ve doğrulanabilir girdi verisi almaktır. Türkiye'nin SKDM tablosunun bütünü AB SKDM ve Türkiye sayfasında, çelik ihracatçılarına özgü adımlar Türk çelik ihracatçıları için SKDM sayfasındadır.