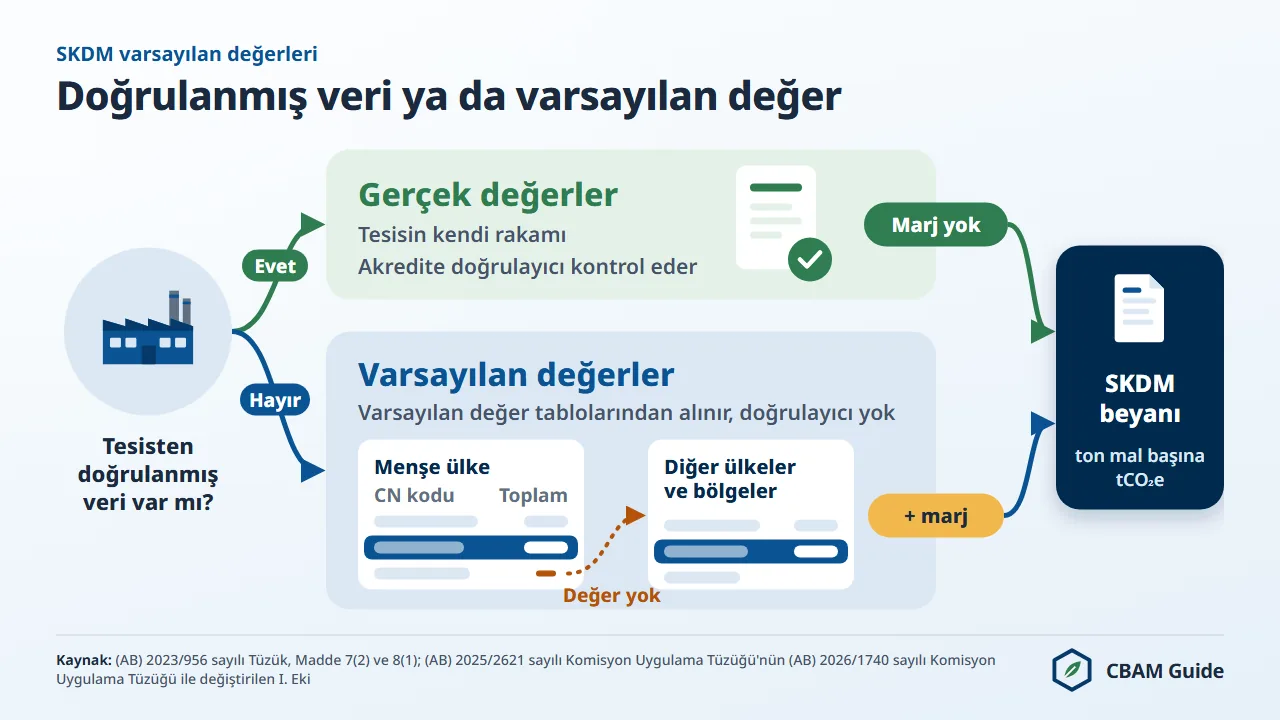
Tedarikçisinden doğrulanmış emisyon verisi alamayan AB ithalatçısı, SKDM varsayılan değerleri (default values) nedeniyle baştan daha yüksek bir maliyetle karşılaşır: ülke ortalamasına 2026'da %10, 2027'de %20, 2028'den itibaren %30 marj eklenir ((AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü).
Türkiye menşeli inşaat demiri (CN kodu 7214 20 00) varsayılan değerle beyan edilirse 2026 ithalatı için ton mal başına 1,2111 SKDM sertifikası gerekir. 2026'nın üçüncü çeyreğinin resmî fiyatı olan 82,32 avro üzerinden bu, ton başına 99,70 avro eder.
Türkiye tablosunda dikkat edilmesi gereken bir nokta daha vardır: gri klinker ve gri Portland çimentosu dahil yedi çimento satırında Türkiye için değer yerine tire bulunur, bu satırlarda da “Other countries and territories” (diğer ülke ve bölgeler) değeri uygulanır.
AB'nin 2025'te Türkiye'den ithal ettiği SKDM kapsamındaki mallar 10,83 milyar avrodur (Eurostat, AB27'nin Türkiye'den SKDM kapsamındaki mal ithalatı (I. Ek kodları), 2025; Comext DS-045409, 12 Ekim 2026'da alınmıştır).
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
Bu sayfada, ilgili madde numaralarıyla birlikte şu konuları bulacaksınız: varsayılan değerlerin hukuki dayanağı, marj takvimi, Türkiye tablosundaki üretim rotası ve tire sorunları, Türk ürünlerinde 2034'e kadar ton başına maliyet, gerçek değerlere geçişin dört adımı ve Türkiye Emisyon Ticaret Sistemi'nin (TR ETS) bugün bu hesaba neden girmediği.
SKDM Varsayılan Değerleri Nedir?
SKDM varsayılan değerleri, Avrupa Komisyonu'nun her menşe ülke ve ürün için yayımladığı, ithalatçı üretim tesisinden gerçek gömülü emisyon verisi alamadığında kullanılan ve üzerine cezalandırıcı bir marj eklenen emisyon yoğunluğu rakamlarıdır.
Varsayılan değer, sınırda karbon düzenleme mekanizmasını tesis eden 10 Mayıs 2023 tarihli ve (AB) 2023/956 sayılı Avrupa Parlamentosu ve Konsey Tüzüğü'nün 3(27) maddesinde tanımlanır. Varsayılan değer kullanımının dayanağı 7(2)(b) maddesi ile IV.
Ekin 4.1. noktası, Komisyon'a uygulama tüzüğü çıkarma yetkisi veren hüküm ise 7(7) maddesidir. Uygulama dönemine ait rakamlar ve marj takvimi, 31 Aralık 2025'te yayımlanan (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nde yer alır.
Bu Tüzük'ün ekleri daha sonra düzeltilmiştir. 20 Temmuz 2026'da kabul edilen ve 31 Temmuz 2026'da Avrupa Birliği Resmî Gazetesi'nde yayımlanan (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü, (AB) 2025/2621 sayılı Tüzük'ün I. ve IV.
Eklerindeki hatalı rakamları ve mal kodlarını düzeltir. Düzeltme 1 Ocak 2026'dan itibaren geriye dönük uygulanır; varsayılan değer kullanan beyan sahipleri 2026 ithalat yılının tamamı için düzeltilmiş ekleri kullanır. Hesaplama yöntemleri değişmemiştir.
Finlandiya Gümrüğü düzeltme hakkında 3 Ağustos 2026'da ulusal bir duyuru yayımladı. Avrupa Komisyonu Vergilendirme ve Gümrük Birliği Genel Müdürlüğü (DG TAXUD), düzeltilmiş “Default values definitive period” Excel dosyasını 10 Ağustos 2026'da SKDM mevzuat ve rehber sayfasına yükledi ve (AB) 2025/2621 sayılı Tüzük'ün konsolide metninin yakında yayımlanacağını bildirdi. Ayrıntıları (AB) 2026/1740 düzeltmesi haberimizde (İngilizce) bulabilirsiniz.
T.C. Ticaret Bakanlığı, “AB SKDM Uygulama Dönemi Varsayılan Emisyon Değerleri” sayfasında düzeltmeyi Türkçe özetler: eksik veya hatalı üretim rotası göstergeleri eklenmiş, beyaz ve gri klinker ile hidrolik çimentolar için ayrı TARIC kodları açılmış, marj sütunları tablolardan çıkarılmıştır. Bakanlık sayfasında ürün bazında rakam veya maliyet örneği yoktur; aşağıdaki tablolar bu eksiği gidermek için hazırlanmıştır.
Düzeltmenin yönü de artık bellidir. steelnews.biz'de 13 Ağustos 2026'da yayımlanan Stainless Espresso piyasa bülteninin analizine göre gerçek anlamdaki 46 sayısal değişikliğin tamamı varsayılan değeri düşürmüştür. Gerçek artış yalnızca IV.
Ekteki alüminyum öncül maddelerinde (precursor) görülür ve yaklaşık %47,5'tir. 2026 maliyeti için Ocak rakamlarıyla karşılık ayıran ithalatçılar büyük olasılıkla gereğinden fazla karşılık ayırmıştır (düzeltilmiş Excel analizi, İngilizce).
Varsayılan değer bir ülke ortalamasıdır
Varsayılan değer, belirli bir menşe ülke ve ürün türü için ortalama emisyon yoğunluğunu gösterir. Komisyon bu değeri, gerçek gömülü emisyonlarla aynı hesaplama yöntemiyle ((AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü) ama tesis düzeyinde değil ülke düzeyinde hesaplar. Varsayılan değer kullanan bir AB ithalatçısı, çeliği aldığı Türk haddehanesinin kendi rakamıyla değil, Türkiye'nin ortalama emisyon yoğunluğuyla hesap yapar.
Varsayılan değer yükseldikçe sertifika yükümlülüğü, dolayısıyla maliyet de artar. 2026'nın üçüncü çeyreğinin resmî SKDM sertifika fiyatı, 5 Ekim 2026'da 21(1a) maddesine göre yayımlanmış olup ton CO2 eşdeğeri (tCO2e) başına 82,32 avrodur; birinci çeyrekte 75,36, ikinci çeyrekte 75,28 avroydu.
Ortalamanın altında emisyonla üreten bir tesisten alım yapan ithalatçı, tedarikçisinin gerçek performansından bağımsız olarak ülke ortalamasının maliyetini taşır.
Varsayılan değer kararını kim verir?
Varsayılan değer mi gerçek değer mi kullanılacağına, yıllık SKDM beyanını (CBAM declaration) sunan yetkilendirilmiş SKDM beyan sahibi (authorised CBAM declarant, Madde 3(17)) karar verir. Türkiye'deki tesis operatörünün SKDM kapsamında yasal bir yükümlülüğü yoktur; SKDM Kayıt Sistemi'nin O3CI bölümüne kayıt isteğe bağlıdır (Madde 10) ve yalnızca doğrulanmış gerçek emisyon verisi paylaşılacaksa gerekir. Bu veri gelmezse ithalatçı Türkiye tablosunu kullanır.
Varsayılan değerin sertifika yükümlülüğü, SKDM Kayıt Sistemi ve SKDM beyanıyla ilişkisi AB SKDM rehberinde anlatılmaktadır.
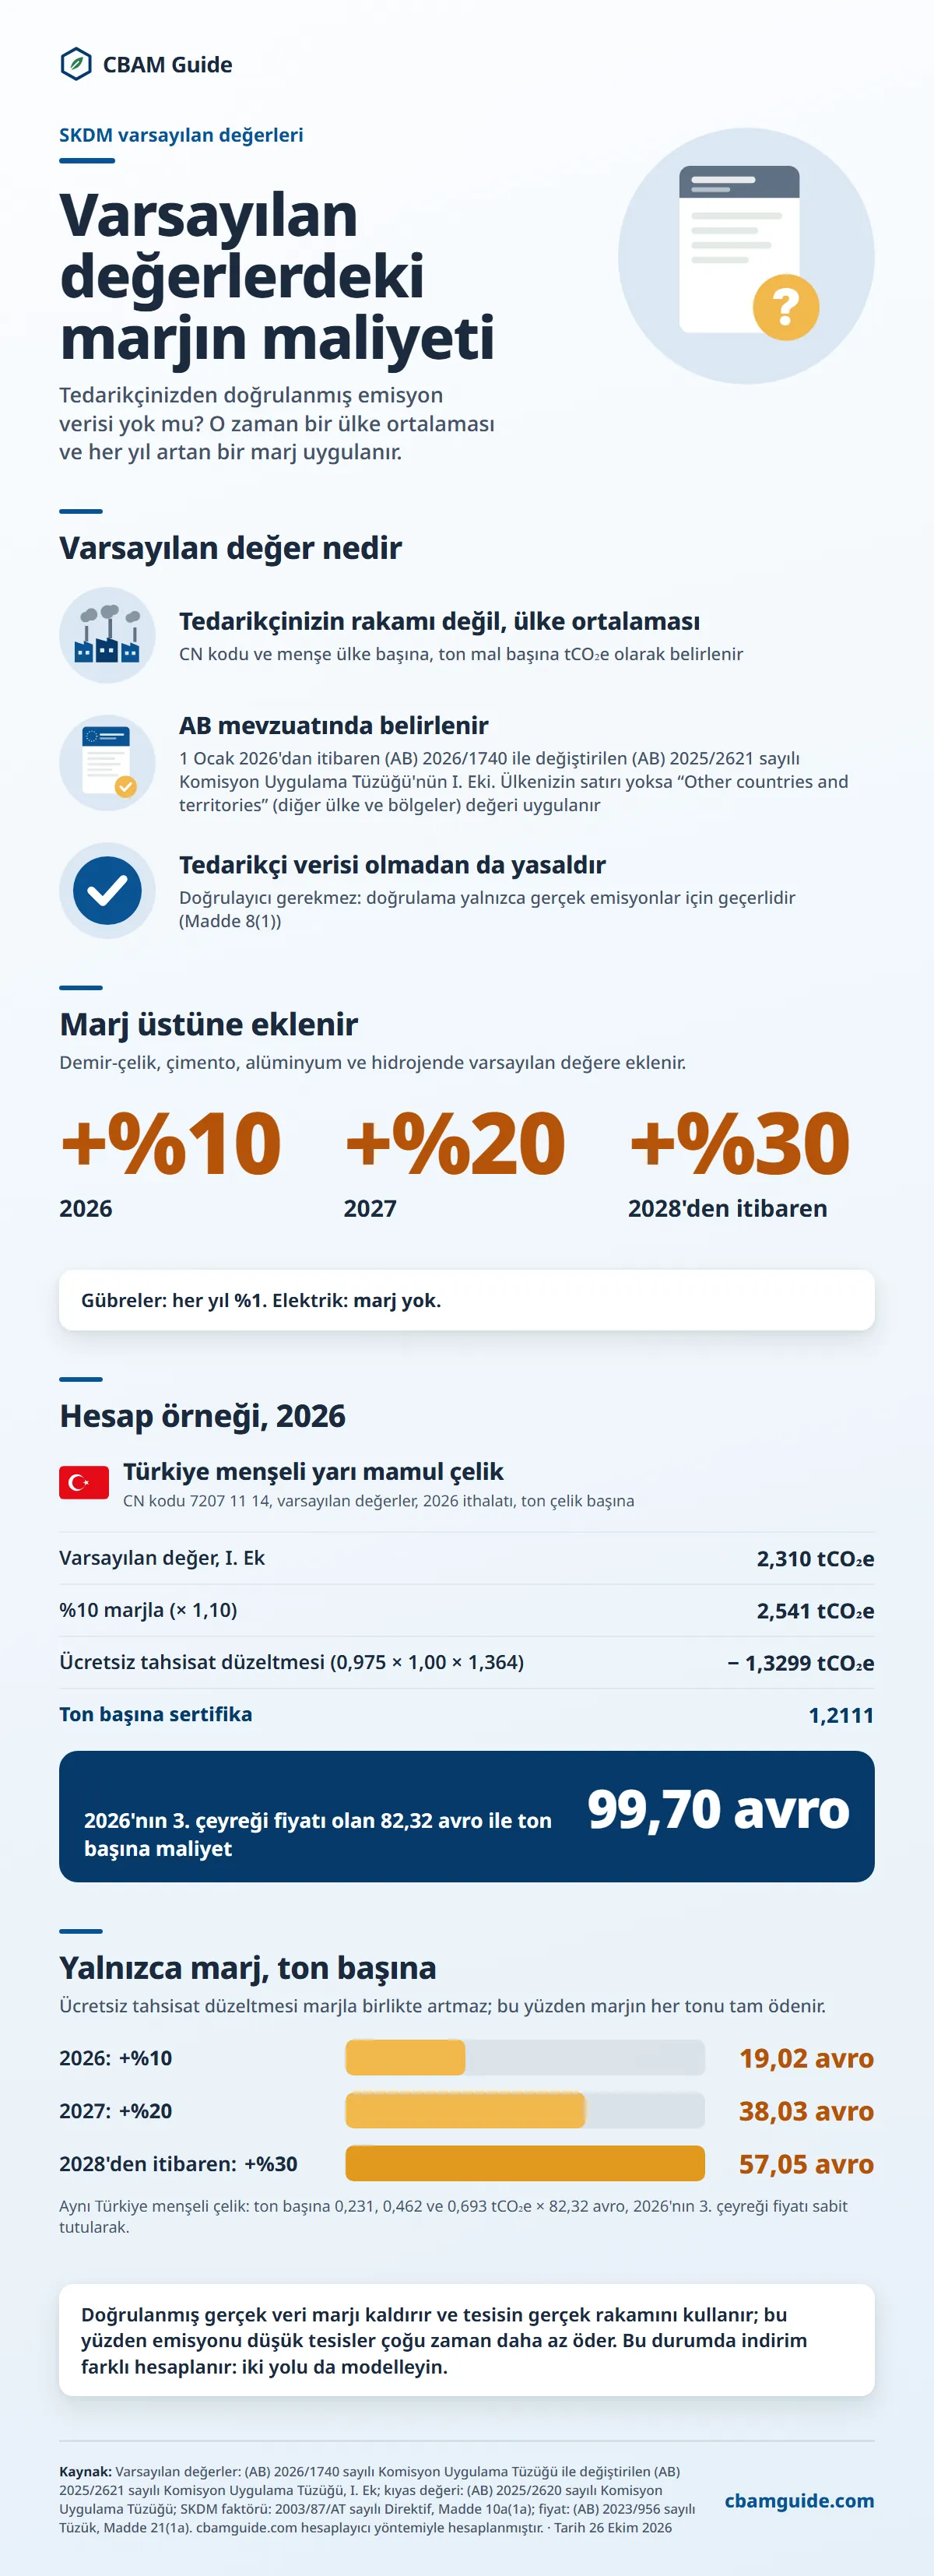
Bu infografiğin metin sürümü
Varsayılan değer nedir
1. Tedarikçinizin rakamı değil, ülke ortalaması: CN kodu ve menşe ülke başına, ton mal başına tCO₂e olarak belirlenir
2. AB mevzuatında belirlenir: 1 Ocak 2026'dan itibaren (AB) 2026/1740 ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Eki. Ülkenizin satırı yoksa “Other countries and territories” (diğer ülke ve bölgeler) değeri uygulanır
3. Tedarikçi verisi olmadan da yasaldır: Doğrulayıcı gerekmez: doğrulama yalnızca gerçek emisyonlar için geçerlidir (Madde 8(1))
Marj üstüne eklenir
Demir-çelik, çimento, alüminyum ve hidrojende varsayılan değere eklenir.
- +%10: 2026
- +%20: 2027
- +%30: 2028'den itibaren
Gübreler: her yıl %1. Elektrik: marj yok.
Hesap örneği, 2026
Türkiye menşeli yarı mamul çelik (CN kodu 7207 11 14, varsayılan değerler, 2026 ithalatı, ton çelik başına)
- Varsayılan değer, I. Ek: 2,310 tCO₂e
- %10 marjla (× 1,10): 2,541 tCO₂e
- Ücretsiz tahsisat düzeltmesi (0,975 × 1,00 × 1,364): − 1,3299 tCO₂e
- Ton başına sertifika: 1,2111
2026'nın 3. çeyreği fiyatı olan 82,32 avro ile ton başına maliyet: 99,70 avro
Yalnızca marj, ton başına
Ücretsiz tahsisat düzeltmesi marjla birlikte artmaz; bu yüzden marjın her tonu tam ödenir.
- 2026: +%10: 19,02 avro
- 2027: +%20: 38,03 avro
- 2028'den itibaren: +%30: 57,05 avro
Aynı Türkiye menşeli çelik: ton başına 0,231, 0,462 ve 0,693 tCO₂e × 82,32 avro, 2026'nın 3. çeyreği fiyatı sabit tutularak.
Doğrulanmış gerçek veri marjı kaldırır ve tesisin gerçek rakamını kullanır; bu yüzden emisyonu düşük tesisler çoğu zaman daha az öder. Bu durumda indirim farklı hesaplanır: iki yolu da modelleyin.
Marj Takvimi: %10, %20, %30
Varsayılan değerin marjı (mark-up) demir-çelik, çimento, alüminyum ve hidrojen için 2026'da %10, 2027'de %20, 2028'den itibaren %30'dur; gübrelerde her yıl %1'dir.
Marj oranları, (AB) 2026/1740 sayılı Tüzük ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekinin giriş bölümünde yer alır ve “total emissions” (toplam emisyonlar) sütununa uygulanır. Üç kademe aşağıdaki tabloda verilmiştir.
| Yıl | Demir-çelik, çimento, alüminyum, hidrojen | Gübreler | Kaynak |
|---|---|---|---|
| 2026 | Toplam emisyon varsayılan değerine +%10 | +%1 | I. Ekin girişi, (AB) 2025/2621 ((AB) 2026/1740 ile değişik) |
| 2027 | Toplam emisyon varsayılan değerine +%20 | +%1 | Aynı |
| 2028 ve sonrası | Toplam emisyon varsayılan değerine +%30 | +%1 | Aynı |
Gübre oranını aynı girişteki tek bir cümle belirler: “For goods in the fertiliser sector, the mark-up shall be 1 % for the year 2026 and onwards.” (Gübre sektöründeki mallar için marj, 2026 yılı ve sonrası için %1'dir; sitemizin gayriresmî çevirisi.) Ek, bu oranın gerekçesini belirtmez.
Ek, değerleri marj eklenmeden önceki haliyle yayımlar; marjlı değer SKDM Kayıt Sistemi'nde hesaplanır. Türkiye'nin yarı mamul alaşımsız çeliği (CN kodu 7207 11 14) için varsayılan değer ton mal başına 2,310 tCO2e'dir; marjla birlikte bu değer 2026'da 2,541, 2027'de 2,772, 2028'den itibaren 3,003 olur.
Her yıl için geçerli bir ayrıma da dikkat etmek gerekir. Varsayılan değer kullanıldığında ücretsiz tahsisat düzeltmesi (free allocation adjustment, Madde 31), (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü'nün B sütunundaki varsayılan SKDM kıyas değerini (benchmark) kullanır.
Gerçek değerlerde ise A sütunundaki süreç kıyas değeri ile öncül maddelerde gömülü ücretsiz tahsisat toplanır. İki yolda düşülen miktarlar farklıdır. Hangisinin daha ucuz olduğu mala ve tesise bağlı olduğundan iki yolun da ayrı ayrı hesaplanması gerekir.
Türkiye Tablosu: Değerler, Rotalar ve Tireler
Türkiye'nin (AB) 2026/1740 sayılı Tüzük ile değiştirilen I. Ekteki tablosu 283 satırdır: 250 değer, 10 tire ve 23 başlık satırı; kapsadığı sektörler çimento, gübreler, demir-çelik, alüminyum ve hidrojendir.
SKDM kapsamını AB gümrük beyannamesindeki CN kodu belirler; Türkiye'deki 12 haneli GTİP'in ilk 8 hanesi CN koduna karşılık gelir. Aşağıdaki tablo, Türkiye'nin AB'ye en çok sattığı ürünlerde varsayılan değerle beyan edilen bir ton malın 2026 sertifika sayısını ve maliyetini gösterir.
Sertifika sayıları, SKDM hesaplayıcımızın (İngilizce) kullandığı yasal formülle 13 Kasım 2026'da hesaplanmıştır: “varsayılan değer × 1,10” eksi “0,975 (2026 SKDM faktörü) × 1,00 (sektörler arası düzeltme faktörü) × B sütunu kıyas değeri”.
| CN kodu | Ürün | TR varsayılan değeri (marjsız, tCO2e/t) | Rota | 2026 marjıyla | B sütunu kıyas değeri | Ton mal başına sertifika | EUR/ton (82,32) |
|---|---|---|---|---|---|---|---|
| 7207 11 14 | Yarı mamul alaşımsız çelik | 2,310 | C | 2,541 | 1,364 | 1,2111 | 99,70 |
| 7214 20 00 | İnşaat demiri | 2,310 | C | 2,541 | 1,364 | 1,2111 | 99,70 |
| 7208 51 20 | Sıcak haddelenmiş yassı çelik | 2,428 | C | 2,6708 | 1,370 | 1,33505 | 109,90 |
| 7210 49 00 | Kaplanmış yassı çelik (çinko, diğer) | 2,510 | C | 2,761 | 1,491 | 1,307275 | 107,61 |
| 7306 30 77 | Kaynaklı boru ve içi boş profil | 2,244 | C | 2,4684 | 1,491 | 1,014675 | 83,53 |
| 7308 90 98 | Çelik yapılar ve aksamı | 5,520 | C | 6,072 | 1,491 | 4,618275 | 380,18 |
| 7318 15 88 | Dişli vida ve cıvatalar | 5,430 | C | 5,973 | 1,364 | 4,6431 | 382,22 |
| 7601 10 90 | İşlenmemiş alüminyum | 1,700 | K | 1,870 | 1,423 | 0,482575 | 39,73 |
| 7604 10 90 | Alüminyum profiller | 3,741 | K | 4,1151 | 1,493 | 2,659425 | 218,92 |
| 7606 12 99 | Alüminyum levha | 2,714 | K | 2,9854 | 1,485 | 1,537525 | 126,57 |
| 7607 11 90 | Alüminyum folyo | 3,071 | K | 3,3781 | 1,599 | 1,819075 | 149,75 |
| 2523 10 00 (TARIC 2523100090) | Gri klinker (tire: diğer ülke ve bölgeler değeri) | 1,410 | A | 1,551 | 0,666 | 0,90165 | 74,22 |
| 2523 29 00 | Gri Portland çimentosu (tire: diğer ülke ve bölgeler değeri) | 1,440 | yok | 1,584 | 0,666 | 0,93465 | 76,94 |
| 2523 21 00 | Beyaz Portland çimentosu (tire: diğer ülke ve bölgeler değeri) | 1,450 | yok | 1,595 | 0,859 | 0,757475 | 62,36 |
| 2814 10 00 | Susuz amonyak | 2,270 | yok | 2,2927 (%1) | 1,522 | 0,80875 | 66,58 |
| 3102 40 10 | Kalsiyum amonyum nitrat (CAN) | 2,230 | yok | 2,2523 (%1) | 0,688 | 1,5815 | 130,19 |
| 3102 10 19 | Üre | 1,510 | yok | 1,5251 (%1) | 0,902 | 0,64565 | 53,15 |
| 2804 10 00 | Hidrojen | 10,820 | yok | 11,902 | 5,089 | 6,940225 | 571,32 |
Varsayılan değerler: (AB) 2026/1740 ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü, I. Ek, Türkiye tablosu ve “Other countries and territories” tablosu. Kıyas değerleri: (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü Ekinin 5.3. noktası, B sütunu. Rota: C = yüksek fırın ve bazik oksijen fırını (BF/BOF), K = birincil alüminyum, A = gri klinker. Maliyetler yuvarlanmamış sertifika sayılarından hesaplanmıştır.
Hesap örneği: Türkiye menşeli yarı mamul çelik, CN kodu 7207 11 14, 2026
Türkiye menşeli bir ton yarı mamul alaşımsız çelik için 2026 ithalatında 1,2111 SKDM sertifikası gerekir. Hesap dört adımdan oluşur.
- Toplam emisyon varsayılan değerine marjı ekleyin: 2,310 × 1,10 = 2,541 tCO2e.
- Ücretsiz tahsisat düzeltmesini bulun: 0,975 (SKDM faktörü) × 1,00 (sektörler arası düzeltme faktörü) × 1,364 (B sütunu kıyas değeri, BF/BOF) = 1,3299.
- Çıkarın: 2,541 eksi 1,3299 = ton mal başına 1,2111 SKDM sertifikası.
- Fiyatla çarpın: 1,2111 × 82,32 avro (2026'nın üçüncü çeyreğinin resmî fiyatı) = ton mal başına 99,70 avro.
Aynı hesabı SKDM hesaplayıcısında (Türkiye, CN kodu 7207 11 14, 1.000 ton) (İngilizce) görebilirsiniz. Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır.
Tabloda BF/BOF rotası yazılı, Türk çeliği ise çoğunlukla ark ocağından
Türkiye tablosundaki çelik satırlarının 103'ünde C (BF/BOF), 32'sinde F (düşük alaşımlı, BF/BOF), 6'sında “C/F” rotası yazılıdır; 56 çelik satırında rota belirtilmemiştir. Varsayılan değer kullanıldığında ithalatçı rotayı seçemez: kıyas değerini satırda yazılı rota harfi belirler ((AB) 2025/2620 sayılı Tüzük Ekinin 5.1. noktası). Bu yüzden Türk çeliğinde varsayılan yolda BF/BOF kıyas değeri düşülür.
Slabda (7207 12 10) kıyas değerleri BF/BOF için 1,364, DRI/EAF için 0,475, hurda bazlı EAF için 0,066; 7208 sıcak haddelenmiş yassı üründe 1,370, 0,481 ve 0,072'dir ((AB) 2025/2620). Çin, Hindistan ve Türkiye'nin slab (7207 12 10) satırlarının üçünde de C (BF/BOF) rotası yazılıdır.
Oysa Türkiye 2025'te 38,1 milyon ton ham çelik üretmiş, bunun %72,2'si elektrik ark ocağında, %27,8'i entegre tesislerde üretilmiştir (Türkiye Çelik Üreticileri Derneği, TÇÜD).
Ark ocaklı bir tesis gerçek değere geçtiğinde ise düzeltme, tesisin kendi rotasına ait A sütunu süreç kıyas değeri ile öncül maddelerdeki ücretsiz tahsisatın toplamı üzerinden yapılır. Bu nedenle kazanç emisyon farkından az ya da çok olabilir; iki yolun da hesaplanması gerekir. Rotaya ilişkin ayrıntılar ark ocağı (EAF) çeliği sayfasındadır.
Çimentoda tire: Türkiye'ye “diğer ülke ve bölgeler” değeri uygulanır
Türkiye tablosundaki 10 tirenin yedisi çimentodadır: kalsine kil, beyaz klinker, gri klinker, beyaz ve gri Portland çimentosu, beyaz ve gri hidrolik çimentolar.
Bu satırlarda “Other countries and territories” değeri geçerlidir; gri Portland çimentosu için bu değer, 1,36 doğrudan ve 0,08 dolaylı emisyondan oluşan 1,440 tCO2e/t'dir. Türkiye'nin kendi değeri olan tek çimento satırı alüminatlı çimentodur (CN kodu 2523 30 00, 1,95).
Bu durum Türkiye'yi rakipleri karşısında dezavantajlı konuma düşürür. Ukrayna'nın kendi gri Portland çimentosu değeri 1,380, Mısır'ınki 1,290, Çin'inki 1,420'dir; Türkiye ise 1,440 üzerinden hesaplanır.
Türkiye Çimento Müstahsilleri Birliği (Türkçimento), ihracatçı üyelerinin gri klinker emisyonunu yaklaşık 0,88 tCO2/t olarak açıklamıştır (25 Şubat 2026 tarihli açıklama, ZKG Cement Lime Gypsum 3/2026). Karşılaştırılabilir varsayılan değer 1,410'dur (marjla 1,551), yani marj eklenmeden önce bile yaklaşık %60 daha yüksektir. 0,88 birliğin kendi rakamıdır, doğrulanmış bir değer değildir.
Maliyet, ürünün değerine yaklaşmaktadır. AB'nin 2025'te Türkiye'den ithal ettiği gri Portland çimentosu (CN kodu 2523 29 00) 2,40 milyon ton ve 186,6 milyon avrodur; AB sınırındaki ortalama istatistiki değer ton başına yaklaşık 78 avrodur (Eurostat Comext DS-045409, 2025). 2026'da varsayılan değerle oluşan ton başına 76,94 avroluk maliyet bu ortalamaya neredeyse eşittir; 2028'deki 104,76 avro ise ortalamanın yaklaşık %35 üzerindedir.
Türkiye, AB'nin çimento ve klinker ithalatında birinci menşedir: 2025'te 436,6 milyon avroluk 6,12 milyon tonla AB dışından yapılan ithalatın miktar bakımından %43,0'ını sağlamıştır (2023'te 3,32 milyon ton, 2024'te 4,43 milyon ton).
Türkiye'nin payı yalnızca gri Portland çimentosunda %41,7, klinkerde %45,5'tir; ikinci sıradaki Ukrayna'nın payı %13,3'tür (Eurostat Comext DS-045409, 2025). Klinkere ilişkin hesap klinker sayfasında yer alır.
Demir-çelikteki tireler: ferrokrom, ferromangan ve DRI
Türkiye tablosunun kalan üç tiresi düşük karbonlu ferromangan (7202 19), en fazla %4 karbonlu ferrokrom (7202 49) ve doğrudan indirgenmiş demirdir (7203).
Ferrokromda Türkiye, 2025'te 67,9 milyon avro ve 24.377 tonla AB ithalatında değer bakımından %46,73 payla birinci menşedir (Eurostat Comext DS-045409, 2025). Tire nedeniyle diğer ülke ve bölgeler değeri olan 2,870 uygulanır: 2026'da ton mal başına 2,04355 sertifika, yani 168,23 avro.
Alüminyum: tüm satırlarda birincil rota
Türkiye tablosunun 24 alüminyum satırının tamamında K (birincil alüminyum) rotası yazılıdır. Alüminyumda yalnızca doğrudan emisyonlar fiyatlanır: alüminyum, (AB) 2023/956 sayılı Tüzük'ün II. Ekinde yer alır ve elektrik tüketiminden doğan dolaylı emisyonlar hesaba katılmaz.
Doğrudan emisyonlara, Hall-Héroult elektrolizindeki anot etkilerinden doğan perflorokarbonlar (PFC) da girer: küresel ısınma potansiyeli 6.630 olan CF4 ve 11.100 olan C2F6 (alüminyumda PFC'ler).
Türkiye'nin alüminyum ihracatı ham metalden değil, yarı mamul ürünlerden oluşur. İşlenmemiş alüminyum (7601) 2025'te 142,5 milyon avroyken alüminyum ürünleri 2,70 milyar avrodur; profillerde (7604) Türkiye, 954,7 milyon avro ve 210.749 tonla değer bakımından %47,83 payla birinci menşedir (Eurostat Comext DS-045409, 2025). Profillerdeki ton başına 218,92 avroluk maliyet, varsayılan değerin kıyas değerine göre yüksek olmasından kaynaklanır.
AB'nin 2025'teki SKDM kapsamındaki alüminyum ithalatında Norveç (4,47 milyar avro), İzlanda (2,20 milyar avro) ve İsviçre (1,67 milyar avro) III. Ek uyarınca muaftır. Çin (3,25 milyar avro) ve Türkiye (2,84 milyar avro) doğrudan emisyonlarda tam SKDM kapsamındadır.
Miktar bakımından en büyük paylar Norveç (%16,9) ve İzlanda'nındır (%9,0); Türkiye bu iki muaf ülkeden sonra üçüncüdür, yani miktar bakımından SKDM'nin fiilen ulaştığı en büyük alüminyum menşeidir (Eurostat Comext DS-045409, 2025).
Birincil alüminyum izabesi ton başına 14 ila 16 MWh elektrik tüketir; bu elektriğin karbon yoğunluğu İzlanda ve Norveç'te (hidroelektrik) MWh başına yaklaşık 0,01 tCO2'den Çin ve Hindistan'da (kömür ağırlıklı şebeke) yaklaşık 0,7 tCO2'ye kadar değişir.
Dolaylı emisyon fiyatlanmadığı için bu fark alüminyum varsayılan değerlerine girmez. Çin, Rusya ve Körfez ülkelerindeki eski izabe tesislerinin daha yüksek PFC emisyonları ise ülke değerlerine yansır.
Gübreler: marj %1, ton başına maliyet yüksek
Gübrelerde marj her yıl yalnızca %1'dir. Buna karşın Türkiye'nin kalsiyum amonyum nitratında (CAN, CN kodu 3102 40 10) maliyet 2026'da ton başına 130,19 avroyu bulur, çünkü 2,230'luk varsayılan değer 0,688'lik kıyas değerinin çok üzerindedir.
Türkiye, 2025'te CAN ithalatında (3102 40) değer bakımından %38,00 payla AB'nin birinci menşeidir; amonyakta değer bakımından beşincidir (Eurostat Comext DS-045409, 2025). Gübrelerde dolaylı emisyonlar ve N2O da hesaba girer.
Türkiye ve Diğer Menşeler: Aynı Üründe Varsayılan Değer Maliyeti
Türk çeliğinin varsayılan değerleri Çin, Hindistan ve Ukrayna'nınkinden düşüktür; Türk çimentosu ise kendi değeri olmadığı için Ukrayna, Mısır ve Çin'den daha yüksek bir değerle hesaplanır.
Aşağıdaki tablo, Türkiye'nin AB'de birinci menşe olduğu üç üründe yedi menşeyi karşılaştırır. Değerler marj öncesidir; maliyet, 2026 ithalatı için ton mal başına ve 82,32 avro fiyatla, SKDM hesaplayıcımızın (İngilizce) kullandığı yasal formülle hesaplanmıştır (13 Kasım 2026).
| Menşe | 7208 51 20 sıcak haddelenmiş yassı (değer, EUR/ton) | 7214 20 00 inşaat demiri (değer, EUR/ton) | 2523 29 00 gri Portland çimentosu (değer, EUR/ton) |
|---|---|---|---|
| Türkiye | 2,428; 109,90 | 2,310; 99,70 | 1,440 (diğer ülke ve bölgeler); 76,94 |
| Çin | 3,187; 178,63 | 3,169; 177,48 | 1,420; 75,13 |
| Hindistan | 4,280; 277,60 | 4,270; 277,18 | 1,480; 80,56 |
| Ukrayna | 2,483; 114,88 | 2,397; 107,58 | 1,380; 71,51 |
| Güney Kore | 2,118; 81,83 | 2,118; 82,31 | 0,940; 31,66 |
| Vietnam | 2,350; 102,84 | 2,350; 103,32 | 1,440 (diğer ülke ve bölgeler); 76,94 |
| Mısır | 4,049 (diğer ülke ve bölgeler); 256,69 | 3,996 (diğer ülke ve bölgeler); 252,37 | 1,290; 63,36 |
Varsayılan değerler: (AB) 2026/1740 ile değiştirilen (AB) 2025/2621, I. Ek, ülke tabloları. Kıyas değerleri: (AB) 2025/2620 Ekinin 5.3. noktası, B sütunu; çelik satırlarında rota C (BF/BOF).
Altı sektörde varsayılan değer yapısı
Varsayılan değerler menşe ülke ve ürün bazında belirlenir; ülkelerin üretim teknolojisini, yakıt karmasını ve elektrik şebekesinin karbon yoğunluğunu yansıtır. Altı SKDM sektörünün fiyatlanan emisyon kapsamı, sera gazları, 2026 marjı ve birer örnek değer aşağıdaki tabloda verilmiştir (I. Ekin toplam emisyon değeri, marj öncesi).
| Sektör | Fiyatlanan emisyonlar | Sera gazları | 2026 marjı | Örnek değer | Türkiye değeri |
|---|---|---|---|---|---|
| Demir-çelik | Yalnız doğrudan | CO2 | %10 | Çin, slab (7207 12 10): 3,169 | Yarı mamul (7207 11 14): 2,310 |
| Çimento | Doğrudan ve dolaylı | CO2 | %10 | Gri Portland çimentosu (2523 29 00), diğer ülke ve bölgeler: 1,440 | Tire; 1,440 uygulanır |
| Alüminyum | Yalnız doğrudan | CO2 ve PFC | %10 | Birleşik Arap Emirlikleri ve Bahreyn, işlenmemiş alüminyum (7601): 1,870 | 7601: 1,700 |
| Gübreler | Doğrudan ve dolaylı | CO2 ve N2O | %1 | Mısır, üre (3102 10 19): 1,390 | Üre: 1,510 |
| Elektrik | Yalnız doğrudan | CO2 | Yok (varsayılan değer standart yoldur) | Ülke veya bölge bazında, tCO2/MWh | 0,718 tCO2e/MWh |
| Hidrojen | Yalnız doğrudan | CO2 | %10 | Diğer ülke ve bölgeler (2804 10 00): 17,740 | 10,820 |
AB ithalatında öne çıkan birkaç ürün ve menşe için 2026 varsayılan değer maliyeti aşağıdadır; sertifika sayısı, marjlı değerden 0,975 × 1,00 × kıyas değeri düşülerek bulunmuştur.
| Ürün | Menşe | Varsayılan değer (marj öncesi) | 2026 marjıyla | B sütunu kıyas değeri | Ton mal başına sertifika | EUR/ton (82,32) |
|---|---|---|---|---|---|---|
| Slab (7207 12 10) | Çin | 3,169 | 3,486 | 1,364 | 2,156 | 177,48 |
| Slab (7207 12 10) | Hindistan | 4,270 | 4,697 | 1,364 | 3,367 | 277,18 |
| Gri Portland çimentosu (2523 29 00) | Türkiye (diğer ülke ve bölgeler değeri) | 1,440 | 1,584 | 0,666 | 0,935 | 76,94 |
| İşlenmemiş alüminyum (7601) | Birleşik Arap Emirlikleri | 1,870 | 2,057 | 1,423 | 0,670 | 55,12 |
| Üre (3102 10 19) | Mısır | 1,390 | 1,404 (%1 marj) | 0,902 | 0,524 | 43,17 |
Kıyas değerleri: (AB) 2025/2620 Ekinin 5.3. noktası, B sütunu; slab satırlarında rota C (BF/BOF), alüminyumda K (birincil). Maliyetler yuvarlanmamış sertifika sayılarından hesaplanmıştır.
Çin'in slab değeri en yüksek değer değildir: Hindistan'ınki 4,270, diğer ülke ve bölgeler değeri 3,996'dır. Çin değeri BF/BOF slab kıyas değerini %132 aşar.
Doğrulanmış emisyonu 2,0 tCO2e/t olan varsayımsal bir Çin tesisi 2026 için 3,486 yerine 2,0 beyan ederdi; aradaki fark ton başına 1,486 tCO2e'dir. Tasarruf, bu farkın sertifika fiyatıyla çarpılmasıyla bulunur; ancak gerçek değer yolunda kıyas değerinin esası değiştiği için sonuç buna göre düzeltilir.
AB'nin en büyük çelik tedarikçileri ve varsayılan değer bağlamı
AB'nin çelik ithalatında miktar bakımından ilk on menşeden beşi ve varsayılan değer bağlamları aşağıdadır. Tonajlar, AB27'nin 2025'teki SKDM kapsamındaki demir-çelik ithalatıdır (Fasıl 72 ve 73, I.
Ek kodları, demir cevheri hariç); paylar, AB dışından yapılan ithalattaki miktar paylarıdır (Eurostat Comext DS-045409, 12 Ekim 2026'da alınmıştır). Rusya (5,17 milyon ton) ve Ukrayna (4,25 milyon ton) üçüncü ve dördüncüdür.
- Çin (2025'te 9,07 milyon ton, %15,7, birinci; değer olarak 13,45 milyar avro): slabda (7207 12 10) varsayılan değer 3,169 tCO2e/t; Çin'in ulusal ETS'si 2025 genişlemesinden bu yana çelik, çimento ve alüminyum izabesini kapsar, tahsisatlar ücretsiz dağıtılır (ICAP).
- Türkiye (7,43 milyon ton, %12,9, ikinci; 2023'te 4,56 milyon ton): üretim ağırlıklı olarak ark ocağındadır, ancak tabloda BF/BOF rotası yazılıdır; 27 Ağustos 2026 tarihli TR ETS Yönetmeliği yürürlüktedir ve Karbon Piyasası Kurulu'nun KPK/2026/1 sayılı kararlarıyla pilot dönemde ücretsiz tahsisat %100'dür, bu yüzden fiilen ödenmiş karbon fiyatı henüz yoktur; varsayılan değer maliyeti tümüyle geçerlidir.
- Hindistan (4,01 milyon ton, %6,9, beşinci): BF/BOF ağırlıklı; slabda (7207 12 10) varsayılan değer 4,270; Karbon Kredisi Ticaret Planı (CCTS) 4 Kasım 2026 itibarıyla Madde 9 kapsamında tanınmamıştır; varsayılan değer maliyeti yüksektir.
- Güney Kore (3,63 milyon ton, %6,3, altıncı): K-ETS vardır ama 4 Kasım 2026 itibarıyla Madde 9 kapsamında tanınmamıştır; ICAP'a göre çelik K-ETS'nin 4. döneminde (2026 ile 2030 arası) %100 ücretsiz tahsisat alır.
- Birleşik Krallık (2,24 milyon ton, %3,9, onuncu): UK ETS vardır ama BK, AB SKDM'den muaf değildir; UK ETS de 4 Kasım 2026 itibarıyla Madde 9 kapsamında tanınmamıştır.
Türkiye, Fasıl 72 nihai çelik ürünlerinde AB ithalatının miktar bakımından birincisi, SKDM kapsamındaki demir-çelikte (Fasıl 72 ve 73) ise Çin'in ardından ikincisidir (Eurostat Comext DS-045409, 2025). Sektör görünümü Türk çelik ihracatçıları için AB SKDM sayfasındadır.
Tüm resmî SKDM varsayılan değerleri tek bir elektronik tabloda; marj, SKDM kıyas değeri ve ton mal başına 2026 maliyetiyle birlikte. İngilizce sürüm, hemen indirilebilir.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
2027'den Sonra Türk Ürünlerinde Maliyet Nasıl Değişir?
Varsayılan değerle beyan edilen Türk yarı mamul çeliğinin maliyeti, sabit 82,32 avro fiyatla, 2026'da ton başına 99,70 avrodan 2028'de 146,15 avroya, 2034'te 247,21 avroya çıkar.
Maliyet iki nedenle artar: marj %30'a yükselir ve SKDM faktörü düşer. SKDM faktörü, AB ETS'de korunan ücretsiz tahsisat payıdır: 2026'da %97,5, 2027'de %95, 2028'de %90, 2029'da %77,5, 2030'da %51,5, 2031'de %39, 2032'de %26,5, 2033'te %14; 2034'ten itibaren SKDM faktörü uygulanmaz (2003/87/AT sayılı Direktif'in 10a(1a) maddesi). Dört Türk ürününde maliyetin seyri aşağıdaki tabloda verilmiştir.
| Yıl | Marj | SKDM faktörü | 7207 11 14 yarı mamul (sertifika; EUR/ton) | 7208 51 20 sıcak haddelenmiş (sertifika; EUR/ton) | 2523 29 00 gri Portland çimentosu (sertifika; EUR/ton) | 7604 10 90 alüminyum profil (sertifika; EUR/ton) |
|---|---|---|---|---|---|---|
| 2026 | %10 | %97,5 | 1,2111; 99,70 | 1,33505; 109,90 | 0,93465; 76,94 | 2,659425; 218,92 |
| 2027 | %20 | %95 | 1,4762; 121,52 | 1,6121; 132,71 | 1,0953; 90,17 | 3,07085; 252,79 |
| 2028 | %30 | %90 | 1,7754; 146,15 | 1,9234; 158,33 | 1,2726; 104,76 | 3,5196; 289,73 |
| 2030 | %30 | %51,5 | 2,30054; 189,38 | 2,45085; 201,75 | 1,52901; 125,87 | 4,094405; 337,05 |
| 2034 | %30 | uygulanmaz | 3,003; 247,21 | 3,1564; 259,83 | 1,872; 154,10 | 4,8633; 400,35 |
Varsayımlar: sertifika fiyatı 2026'nın üçüncü çeyreğinin resmî fiyatı olan 82,32 avroda sabit; varsayılan değerler ve kıyas değerleri bugünkü haliyle (kıyas değerleri 2027'den itibaren ithal edilen mallar için güncellenebilir); sektörler arası düzeltme faktörü 2026'dan 2030'a kadar %100 ((AB) 2026/1862 sayılı Komisyon Uygulama Kararı). 2034'ten itibaren gömülü emisyonların tamamı sertifikaya tabidir.
Aynı etki, varsayılan değeri en yüksek ürünlerde daha da belirgindir. Çin menşeli slabda (CN kodu 7207 12 10) 3,169'luk değer 2028'de %30 marjla 4,120'ye çıkar; 2028 düzeltmesi 0,90 × 1,364 = 1,228'dir.
Kalan 2,892 sertifika, 82,32 avro sabit fiyatla ton başına 238,08 avrodur (kıyas değeri 2027'den itibaren güncellenebilir). 2034'ten itibaren 4,120 tCO2e'nin tamamı ödenir: aynı fiyatla ton başına 339,13 avro.
2026 yükümlülüğü gömülü emisyonların küçük, sabit bir yüzdesi değildir. Kıyas değerine dayanan düzeltmenin üzerindeki her ton CO2e, marjın tamamı dahil, tam fiyatla ödenir ve düzeltmenin kendisi 2034'e kadar her yıl küçülür. Yöntemin tamamı SKDM hesaplama sayfasındadır.
Varsayılan Değerlerden Gerçek Değerlere Nasıl Geçilir?
Gerçek değere geçmek için Türkiye'deki tesis gömülü emisyonlarını izler ve hesaplar, bir AB üye devletinin ulusal akreditasyon kurumunca akredite edilmiş doğrulayıcı bunu doğrular, AB ithalatçısı da doğrulanmış rakamı SKDM beyanına yazar.
Geçişin üç unsuru vardır: tesis düzeyinde bir izleme planı (monitoring plan), (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'ndeki yöntemle hesaplanmış bir emisyon rakamı ve (AB) 2025/2551 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü uyarınca akredite bir doğrulayıcının (AB) 2025/2546 sayılı Komisyon Uygulama Tüzüğü'ne göre yaptığı üçüncü taraf doğrulaması. Varsayılan değerden gerçek değere geçişin dört adımı aşağıdadır.
- Üretim tesisini sürece dahil edin. AB ithalatçısı, Türk tedarikçisinden gömülü emisyonlarını (AB) 2025/2547 sayılı Tüzük'e göre izlemesini ve operatör emisyon raporunu ve özetini (aynı Tüzük'ün IV. Eki) hazırlamasını ister. Türkiye'deki operatörün SKDM kapsamında bir yükümlülüğü olmadığından talebi ithalatçı başlatır ve tesisin işbirliğini teyit eder.
- Üçüncü taraf doğrulaması yaptırın. Bir AB üye devletinin ulusal akreditasyon kurumunca (AB) 2025/2551 sayılı Tüzük uyarınca EN ISO/IEC 17029:2019'a göre akredite edilmiş bir doğrulayıcıyla çalışın. Tesisin doğrulamaya tabi olduğu ilk yılda fiziksel saha ziyareti zorunludur ((AB) 2025/2546 sayılı Tüzük'ün 2. maddesi). Doğrulayıcıların SKDM Kayıt Sistemi'ne kayıt talebi 10a(1) maddesi uyarınca 1 Eylül 2026'da açılmıştır; Kayıt Sistemi'nde çalışma erişimi ise 30 Eylül 2026'dan beri vardır.
- Doğrulama raporunu alın. Doğrulayıcı, ton mal başına gömülü emisyonu (tCO2e) teyit eden doğrulama raporunu düzenler; alüminyumda PFC'ler, gübrelerde N2O da rapora girer.
- Gerçek değerleri SKDM beyanına yazın. 2026 ithalatına ilişkin yıllık SKDM beyanı (son tarih 30 Eylül 2027, Madde 6(1)) ülke varsayılan değeri yerine doğrulanmış rakamı kullanır. Varsayılan değer senaryosuna göre azalan sertifika sayısı doğrudan tasarruftur.
Türk tesisinin ithalatçıya verdiği veri, operatör emisyon raporunun 16 veri noktalı özetidir ((AB) 2025/2547 sayılı Tüzük IV. Ekinin 1.2. noktası). Bu özet, 14 Ağustos 2026 tarihli 3 No'lu Rehber'deki üç belgelik yapıya uyar, İngilizce hazırlanır (aynı Tüzük'ün 10(4) maddesi) ve koordinatları altı ondalık basamakla verir. Ayrıntılar SKDM veri gereklilikleri (ihracatçılar) ve O3CI operatör portalı sayfalarındadır.
Hesaplama yöntemi, doğrudan ve dolaylı emisyon ayrımıyla birlikte SKDM gömülü emisyonlar sayfasındadır. Avrupa Komisyonu 14 Ağustos 2026'da 5a ile 5f arası sektör rehberlerini (çimento, hidrojen, gübreler, demir-çelik, alüminyum, elektrik) yayımladı; Ticaret Bakanlığı bunların Türkçe özetlerini 18 Ağustos 2026'da paylaştı, rehberlerin kendisi yalnızca İngilizcedir (on SKDM rehberi, İngilizce).
2026 ithalatı için zaman daralmaktadır. AB ithalatçılarının yetkilendirme başvurusu için son tarih 31 Mart 2026'ydı (Madde 17(7a), (AB) 2025/2083 sayılı Tüzük (Omnibus) ile eklendi).
Bu tarihe kadar başvuran ithalatçılar ve dolaylı gümrük temsilcileri, yetkili makam karar verene kadar geçici olarak ithalata devam edebilir. 2026 beyanının son tarihi 30 Eylül 2027 olduğundan, 2026 üretimine ait verilerin toplanıp doğrulatılması için fiilen 2027'nin ilk yarısı kalır.
Türk tesisinde gerçek değer ne kazandırır?
Türk tesisinin gerçek emisyonu varsayılan değere yakınsa kazancın büyük bölümünü marj oluşturur. Yarı mamul çelikte (7207 11 14) marj payı 2026'da ton başına 0,231 tCO2e (82,32 avro ile 19,02 avro), 2028'de 0,693 tCO2e'dir (57,05 avro). Ark ocaklı tesislerde emisyon farkı daha büyük olabilir, ancak bu durumda düşülen kıyas değeri de A sütunundaki değere geçer; net kazancın tesis bazında hesaplanması gerekir.
Tesisiniz veya tedarikçileriniz için hesaplama ya da doğrulama desteği arıyorsanız emisyon hesaplama talebi, doğrulayıcı talebi veya tedarikçi verisi talebi formlarını kullanabilirsiniz. Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez.
Varsayılan Değerler Ne Zaman Zorunludur?
Varsayılan değer iki durumda tek seçenektir: üretim tesisi hiç emisyon verisi vermediğinde ve verilen veri üçüncü taraf doğrulamasından geçmediğinde.
Elektrikte durum tersinedir: varsayılan değer standart yoldur, gerçek değer istisnadır. Gerçek değer, ancak (AB) 2023/956 sayılı Tüzük IV.
Ekinin 5. noktasındaki beş koşulun tamamı aynı anda sağlanırsa kullanılabilir; bunlar arasında üçüncü ülkedeki bir üreticiyle elektrik satın alma sözleşmesi, en fazla bir saatlik dönemde tahsis edilen kapasite ile üretimin eşleşmesi ve kWh başına en fazla 550 g fosil CO2 salan bir tesis vardır. Uygulamada çok az elektrik ithalatı bu koşulları sağlar.
Bu konu Türkiye için önemsiz değildir. AB 2025'te Türkiye'den 154,5 milyon avroluk, 1,33 TWh elektrik ithal etmiştir (Eurostat Comext DS-045409, 2025). Türkiye'nin elektrik varsayılan değeri MWh başına 0,718 tCO2e'dir ((AB) 2025/2621 sayılı Tüzük'ün III. Eki; (AB) 2026/1740 bu eki değiştirmemiştir). Elektrikte marj ve ücretsiz tahsisat düzeltmesi yoktur: 82,32 avro ile MWh başına 59,11 avro.
Veri vermeyen tedarikçi karşısında ithalatçının üç seçeneği vardır: varsayılan değeri ve maliyetini kabul etmek, doğrulanmış veri veren tedarikçiye geçmek ya da varsayılan değer maliyetini ihracatçıyla fiyat pazarlığına yansıtmak. 30 Eylül'e kadar teslim edilmeyen her SKDM sertifikası için para cezası, 2003/87/AT sayılı Direktif'in 16(3) maddesindeki fazla emisyon cezasına (ton CO2e başına 100 avro) eşittir ve aynı Direktif'in 16(4) maddesine göre enflasyon endekslemesiyle artırılır (Madde 26(1)). Bu ceza sertifika maliyetine ektir.
Türkiye'deki Karbon Fiyatı Varsayılan Değeri Düşürür mü?
Menşe ülkedeki karbon fiyatı varsayılan değerin kendisini düşürmez; fiilen ödenmiş bir karbon fiyatı ancak Madde 9 indirimiyle sertifika sayısını azaltabilir ve 4 Kasım 2026 itibarıyla Türkiye için düşülecek bir tutar yoktur.
Varsayılan değer, menşe ülkenin karbon fiyatlandırma sistemine bakılmaksızın belirlenir. Madde 9 indirimi, emisyon miktarı belirlendikten sonra uygulanır ve teslim edilecek sertifika sayısını azaltır: gerçek değerlerde 9(1) maddesi uyarınca, varsayılan değerlerde ise yalnızca Komisyon'un 2027'den itibaren 9(4) maddesi uyarınca belirleyebileceği yıllık varsayılan karbon fiyatlarına atıfla. Türkiye için böyle bir varsayılan karbon fiyatı belirlenmemiştir.
İndirim, ilgili gömülü emisyonlar için her türlü iade veya telafi düşüldükten sonra fiilen ödenmiş bir karbon fiyatı (carbon price, Madde 3(29)) gerektirir.
Komisyon, tanıma kurallarını içeren taslak uygulama tüzüğünü 13 Mayıs 2026'da yayımladı ve istişare 10 Haziran 2026'da kapandı; son kontrolümüzde, 4 Kasım 2026 itibarıyla, taslak kabul edilmemişti. Güney Kore'nin K-ETS'si, Çin'in ulusal ETS'si, Hindistan'ın CCTS'si ve UK ETS dahil hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştır.
Türkiye'nin kendi sistemi de bugün bir indirim doğurmaz. 7552 sayılı İklim Kanunu'na dayanan ve 27/8/2026 tarihli ve 33353 sayılı Resmî Gazete'de yayımlanan Türkiye Emisyon Ticaret Sistemi Yönetmeliği yürürlüktedir.
Karbon Piyasası Kurulu'nun (KPK) KPK/2026/1 sayılı kararlarına göre pilot dönem 2026 ve 2027 emisyonlarını kapsar, elektrik üretimi, çimento, demir-çelik, alüminyum ve gübre sektörlerinde ücretsiz tahsisat %100'dür ve 2026 sistem yılında yalnızca raporlama yükümlülüğü vardır.
Pilot dönem Usul ve Esasları'na göre 2027 emisyonları için ilk tahsisat teslimi 2028 yılı Kasım ayının son iş gününe kadardır ve 2027 için de ücretsiz tahsisat oranı %100'dür.
Tüm tahsisatlar ücretsiz olduğundan fiilen ödenmiş bir karbon fiyatı oluşmaz. 2026 için gönüllü tamamlayıcı tahsisat fiyatı mekanizmasının bir ödemeyi “fiilen ödenmiş” saydırıp saydırmayacağı açık bir sorudur; yöntemi henüz yayımlanmamıştır.
TR ETS'deki tahsisat, tahsisat teslimi ve TÜRKAK'ça akredite doğrulayıcı kuruluşlar Türkiye'nin kendi sistemine aittir; AB SKDM sertifikası, teslimi ve doğrulayıcısıyla birbirinin yerine geçmez. Ayrıntılar karbon fiyatı indirimi ve SKDM Madde 9 sayfalarındadır. Hukuki mimarinin tamamı SKDM Tüzüğü sayfasındadır (İngilizce).
Muaf Ülkelere Varsayılan Değer Atanır mı?
Hayır. III. Ekte sayılan muaf ülkelerin malları (AB) 2023/956 sayılı Tüzük'ün kapsamı dışında kaldığından bu ülkelere varsayılan değer atanmaz.
III. Ekteki muaf ülkeler İzlanda, Lihtenştayn, Norveç (üçü de AEA üyesi) ve AB ETS'ye bağlı İsviçre'dir. Bu ülkelerden gelen mallar SKDM sertifikası gerektirmez ve onlara varsayılan emisyon değeri uygulanmaz. AB-Türkiye Gümrük Birliği, Türkiye menşeli malları SKDM'den muaf tutmaz; III. Ekte yalnızca İzlanda, Lihtenştayn, Norveç ve İsviçre ile beş bölge yer alır.
III. Ekte olmayan ülkeler, eşdeğer bir karbon fiyatlandırma sistemi (UK ETS) işleten Birleşik Krallık dahil, SKDM'ye tabidir. 13 Mayıs 2026 tarihli taslak uygulama tüzüğü üçüncü ülke karbon fiyatları için dört tanıma yolu öngörür: ETS, nokta kaynaklı karbon vergisi, yakıt bazlı karbon vergisi ve karma sistemler.
Taslak kabul edilirse UK ETS ilk yola girer; ancak 4 Kasım 2026 itibarıyla taslak kabul edilmemiştir. Tesis tarafındaki iş akışı ihracatçılar için SKDM varsayılan değerleri sayfasındadır.
Varsayılan Değerlerin SKDM Uyum Sistemindeki Yeri
Varsayılan değerler, yetkilendirmeden sonra ve SKDM beyanından önce, hesaplama aşamasında kullanılan bir SKDM uyum unsurudur.
Varsayılan değerlerin coğrafi bir sınırı da vardır. AB SKDM değerleri BK SKDM vergisi için kullanılmaz. BK SKDM, 1 Ocak 2027'den itibaren uygulanan ayrı bir vergidir; BK Gelir ve Gümrük İdaresi (HMRC), 16 Ekim 2026'da 2027 ve 2028 için her mal başına tek bir ticaret ağırlıklı taslak varsayılan değer yayımladı.
Türk yarı mamul çeliği (7207 11 14) için bu değer 2,856'dır; 9,69 İngiliz sterlinlik gösterge vergi oranıyla ton başına 27,67 İngiliz sterlini eder (gösterge niteliğinde, vergi yükümlülüğü doğurmaz). Ayrıntı BK SKDM varsayılan değerleri sayfasındadır (İngilizce).
Varsayılan değer mi gerçek değer mi: belirleyici üç etken
Üç etken bu seçimi belirler: tedarikçinin izleme planı hazırlamaya istekli olması, tesisi doğrulamaya istekli akredite bir doğrulayıcının bulunması ve tesisin (AB) 2025/2547 sayılı Tüzük'teki yöntem gerekliliklerini karşılaması. SKDM izleme altyapısı olmayan ülkelerdeki tedarikçiler 2026'da en yüksek engelle karşılaşır.
Asıl darboğaz doğrulayıcı kapasitesidir. 12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu (ESYD, Accredia, Swedac, RvA ve BELAC) tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A. (ESYD, Yunanistan), Bureau Veritas Italia S.p.A., RINA Services S.p.A. ve SGS ICS Italia S.r.l.
(Accredia, İtalya), Intertek Certification AB (Swedac, İsveç), Mısır'ın Dimyat kentindeki Integrated Sustainable Solutions Company (ISSC; RvA, Hollanda) ve SGS BELGIUM nv (BELAC, Belçika; kapsamı 5 Kasım 2026'dan itibaren geçerli). Her biri yalnızca listelenen faaliyet gruplarında akredite edilmiştir.
RvA, ISSC'yi 22 Ekim 2026'da AB dışında yerleşik ilk doğrulayıcı olarak TAB prosedürüyle akredite etti: tam değerlendirme yapılmıştır, RvA ilk SKDM doğrulamasına katılır ve ardından akreditasyonu olağan akreditasyona dönüştürür. Yedi kuruluştan hiçbiri Türkiye'de yerleşik değildir.
DNV'nin 6 Kasım 2026'da duyurduğu Accredia akreditasyonu, Accredia 11 Kasım'a kadar yayımlamadığı için sayılmamıştır. Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi henüz yayımlanmamıştır; doğrulayıcıların SKDM Kayıt Sistemi'ndeki çalışma erişimi 30 Eylül 2026'dan beri açıktır (kayıt talepleri 1 Eylül 2026'da açılmıştı).
AB SKDM doğrulayıcılarını yalnızca AB üye devletlerinin ulusal akreditasyon kurumları akredite eder. Türk Akreditasyon Kurumu (TÜRKAK) bir AB SKDM doğrulayıcısını akredite edemez; TÜRKAK'ın akredite ettiği doğrulayıcı kuruluşlar TR ETS içindir.
Türkiye'de yerleşik bir doğrulama kuruluşu, AB dışından başvuru kabul eden ulusal akreditasyon kurumlarından birine başvurur: Komisyon'un 21 Ekim 2026 tarihli tablosuna göre bunlar COFRAC (Fransa), ESYD (Yunanistan), Accredia (İtalya), RvA (Hollanda), PCA (Polonya), SNAS (Slovakya) ve Swedac'tır (İsveç). Güncel liste akredite SKDM doğrulayıcıları sayfasında, doğrulamanın kapsamı ise SKDM doğrulaması sayfasında yer alır.
Varsayılan değer kullanmak bir SKDM ihlali midir?
Hayır. (AB) 2023/956 sayılı Tüzük'ün 7(2)(b) maddesi, gömülü emisyonların varsayılan değerlere atıfla belirlenmesine açıkça izin verir. Madde 26(1) cezası varsayılan değer kullanımına değil, yeterli sertifikanın teslim edilmemesine uygulanır. Varsayılan değerle yükümlülüğünü doğru hesaplayan ve gereken sertifikaları teslim eden ithalatçı yükümlülüğünü yerine getirmiştir; maliyet çoğu ürün ve menşede gerçek değerden yüksektir, ama yasal yükümlülük karşılanmıştır.
Varsayılan değerler 2026'dan sonra değişecek mi?
Evet. (AB) 2025/2621 sayılı Tüzük 1 Ocak 2026'dan itibaren uygulama dönemi değerlerini belirler, ancak Komisyon üretim verisi iyileştikçe değerleri dönemsel olarak gözden geçirir. İlk değişiklik bir gözden geçirme değil düzeltmeydi: (AB) 2026/1740 sayılı Tüzük I. ve IV. Eklerdeki hataları 1 Ocak 2026'dan itibaren geriye dönük düzeltti; hesaplama yöntemleri değişmedi.
SKDM Kayıt Sistemi'ne çok sayıda doğrulanmış gerçek veri giren ülke ve sektörler, gelecekteki yeniden hesaplamaları etkiler; ülke ortalamaları her iki yönde de değişebilir. Gerçek değerlerini doğrulatmış ithalatçılar bu revizyonlardan etkilenmez; varsayılan değere dayananlar ise aleyhlerine bir güncelleme riskiyle karşı karşıyadır.
50 tonluk eşik varsayılan değer yükümlülüğünü etkiler mi?
Etkiler. Bir ithalatçının bir takvim yılında tüm CN kodlarında toplam net kütlesi 50 tonu aşmayan SKDM malı ithalatı muaftır (Madde 2a; VII. Ekin 1. noktası); muaf ithalatçı bu muafiyeti ilgili gümrük beyannamesinde beyan eder (Madde 2a(1)). Elektrik ve hidrojen hiçbir zaman muaf değildir (Madde 2a(4)). Eşik Türk ihracatçı bazında değil ithalatçı bazında işler; 50 tonu aşan ithalatçı her SKDM ithalatını varsayılan ya da gerçek değerle hesaplar.
Sıkça Sorulan Sorular
2028'de çelik için varsayılan değer marjı yüzde kaçtır?
2028'den itibaren çelik (ve çimento, alüminyum, hidrojen) için varsayılan değer marjı, ülkeye özgü ortalama emisyon yoğunluğunun %30 üzerindedir ve (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nde belirlenmiştir. Bu, 2026'da %10, 2027'de %20 ve 2028'den itibaren %30 olan üç kademenin sonuncusudur. Gübrelerde marj her yıl %1'dir.
Türk ihracatçı varsayılan değer kullanmak zorunda mıdır?
Hayır. SKDM yükümlülüğü AB'deki ithalatçıya (veya dolaylı gümrük temsilcisine) aittir; varsayılan değer mi gerçek değer mi kullanılacağına da SKDM beyanını sunan beyan sahibi karar verir. Türk üretici, SKDM Kayıt Sistemi'nin O3CI bölümüne kaydolup doğrulanmış gerçek emisyonlarını paylaşarak ithalatçının varsayılan değer yerine gerçek değer kullanmasını mümkün kılabilir.
Türk çimentosuna neden “diğer ülke ve bölgeler” değeri uygulanır?
Türkiye tablosunda gri ve beyaz klinker, gri ve beyaz Portland çimentosu, hidrolik çimentolar ve kalsine kil satırlarında değer yerine tire vardır. I. Ekin girişine göre tire olan satırlarda “Other countries and territories” tablosundaki değer uygulanır: gri Portland çimentosunda 1,440, gri klinkerde 1,410 tCO2e/t. Türk çimentosu böylece 2026'da ton başına 76,94 avroluk maliyetle hesaplanır.
Bir yıl varsayılan değer kullandıktan sonra gerçek değere geçilebilir mi?
Evet. Üretim tesisinin doğrulanmış bir izleme planı ve akredite bir doğrulayıcının doğrulama raporu olduğunda, ithalatçı sonraki her SKDM beyanı döneminde gerçek değere geçebilir. Geçiş, varsayılan değerle verilmiş önceki beyanların değiştirilmesini gerektirmez; doğrulanmış verinin ilk elde edildiği beyan döneminden itibaren uygulanır. Gerçek değer elde edildikten sonra tutarlı kullanılmalıdır: belgelenmiş bir veri boşluğu gerekçesi olmadan aynı tesis için iki yol arasında gidip gelinemez.
Uygulama dönemi varsayılan değerleri geçiş dönemindekilerle aynı mıdır?
Hayır. Geçiş döneminin (Ekim 2023 ile Aralık 2025 arası, (AB) 2023/1773 sayılı Komisyon Uygulama Tüzüğü uyarınca raporlama) varsayılan değerleri farklı bir yöntem ve farklı rakamlar kullanıyordu. Uygulama döneminin (AB) 2025/2621 sayılı Tüzük'teki değerleri menşe ülke ve CN kodu bazında belirlenir; Türk yarı mamul çeliği (7207 11 14) için değer marj öncesi 2,310 tCO2e/t'dir. Geçiş dönemi değerleriyle maliyet tahmini yapan ithalatçılar her rakamı düzeltilmiş eke göre yeniden kontrol etmelidir.
Karmaşık mallardaki öncül maddelere de varsayılan değer uygulanır mı?
Evet. Çelik boru, alüminyum yapı veya gübre karışımı gibi karmaşık bir mal ithal edildiğinde, içerdiği öncül maddelerin (precursor) gömülü emisyonları toplam hesaba girer. Öncül madde için gerçek veri yoksa o öncül maddenin ülkeye özgü varsayılan değeri kullanılır. Doğrulanmış verisi olmayan ithal kütükten boru üreten bir Türk üreticinin borusu, toplam gömülü emisyonlarının bir parçası olarak o kütüğün menşe ülkesinin varsayılan değerini taşır. Sektör bazında ayrıntılar SKDM sektörleri sayfasındadır.