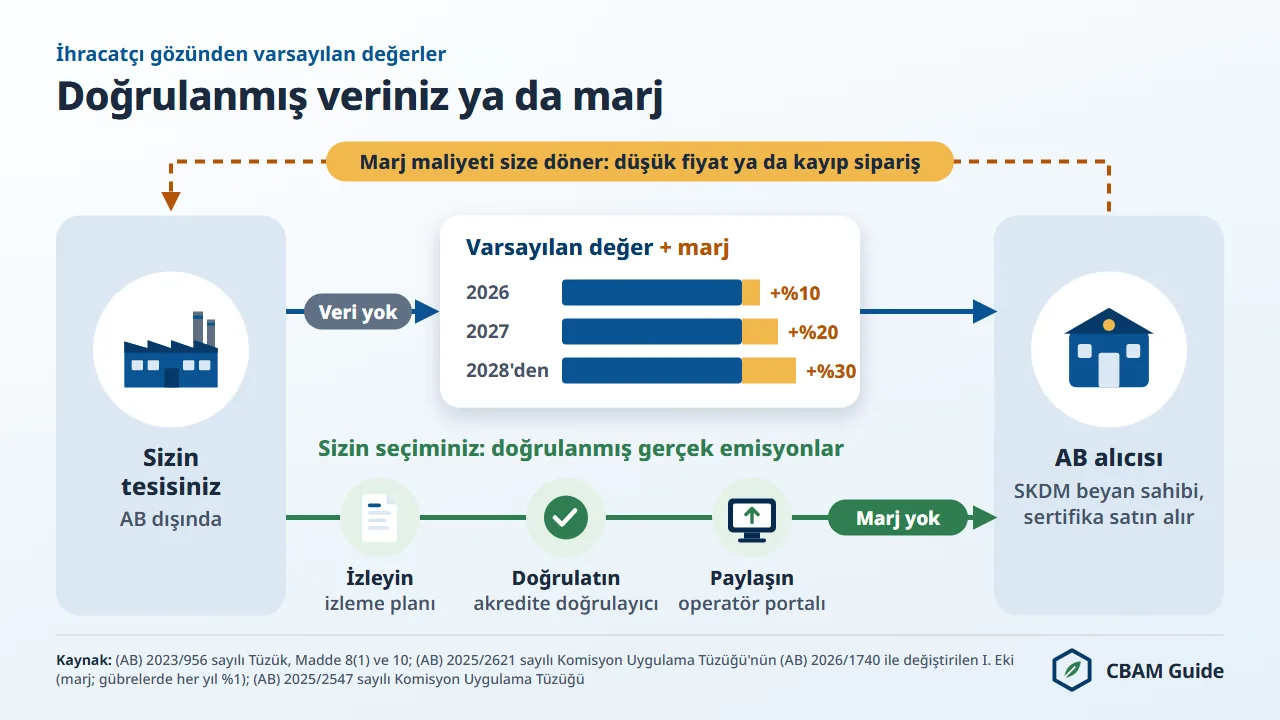
SKDM varsayılan değerleri, Türkiye'den AB'ye ihraç edilen sıcak haddelenmiş yassı çelikte (CN kodu 7208) 2026 ithalatı için ton mal başına 109,90 avroluk sertifika maliyeti doğurur. Türkiye'nin bu ürün için varsayılan değeri ton mal başına 2,428 ton CO2 eşdeğeridir (tCO2e); 2026 marjıyla (%10) 2,6708 tCO2e olur.
Hesap, 2026'nın üçüncü çeyreğinin resmî SKDM sertifika fiyatı olan tCO2e başına 82,32 avro ile yapılmıştır. Marj, 2028'den itibaren %30'a çıkar ((AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü).
Bu ürün grubunda Türkiye, AB'nin birinci tedarikçisidir: AB 2025'te Türkiye'den 7208 pozisyonunda 2,10 milyon ton, 1,15 milyar avroluk mal ithal etmiştir. AB'nin Türkiye'den ithal ettiği SKDM kapsamındaki malların toplamı 10,83 milyar avrodur (Eurostat, AB27'nin Türkiye'den SKDM kapsamındaki mal ithalatı (I.
Ek kodları), 2025; Comext DS-045409, 12 Ekim 2026'da alınmıştır). Doğrulanmış emisyonları varsayılan değerin altında kalan bir tesisin mallarında ise hesap, tesisin kendi rakamıyla yapılır.
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
Bu sayfa; varsayılan değerlerin nasıl belirlendiğini, Türk çelik, alüminyum, çimento ve gübre ürünlerinde ton başına maliyeti, Türkiye satırlarındaki üretim rotası ve "tire" sorunlarını, doğrulanmış gerçek emisyon verisinin nasıl sunulduğunu ve Türkiye Emisyon Ticaret Sistemi'nin (TR ETS) bu hesaba bugün neden girmediğini anlatır.
SKDM Varsayılan Değerleri Nedir ve Türk İhracatçıyı Nasıl Etkiler
Varsayılan değer (default value), AB ithalatçısı üretim tesisinden doğrulanmış gerçek emisyon verisi alamadığında kullanılan ve Avrupa Komisyonu'nun ülke ve CN kodu bazında yayımladığı emisyon yoğunluğu rakamıdır.
Varsayılan değer (AB) 2023/956 sayılı Tüzük'ün 3(27) maddesinde tanımlanır; ithalatçı bu değeri aynı Tüzük'ün 7(2) maddesine dayanarak beyan eder. Rakamlar (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekinde yer alır ve ülke ortalamasındaki emisyon yoğunluğunu yansıtır. Bu rakamlara bir marj (mark-up) eklenir. Marjın amacı, ihracatçıyı gerçek veri sunmaya yöneltmektir.
Marj takvimi aşağıdaki tabloda verilmiştir ((AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü, I. Ekin girişi).
| Yıl | Varsayılan değerin üzerine eklenen marj | Uygulandığı mallar |
|---|---|---|
| 2026 | %10 | Demir-çelik, çimento, alüminyum, hidrojen |
| 2027 | %20 | Demir-çelik, çimento, alüminyum, hidrojen |
| 2028 ve sonrası | %30 | Demir-çelik, çimento, alüminyum, hidrojen |
| 2026 ve sonrası | Her yıl yalnızca %1 | Gübreler (tarımsal fiyat hassasiyeti) |
Varsayılan değerlerin dayandığı ekler 2026 ortasında düzeltildi. 20 Temmuz 2026'da kabul edilen ve 31 Temmuz 2026'da Avrupa Birliği Resmî Gazetesi'nde yayımlanan (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü, (AB) 2025/2621 sayılı Tüzük'ün I. ve IV.
Eklerindeki hatalı rakamları ve mal kodlarını düzeltir. Düzeltme 1 Ocak 2026'dan itibaren geriye dönük uygulanır; varsayılan değer kullanan beyan sahipleri 2026 ithalat yılının tamamı için düzeltilmiş ekleri kullanır.
Hesaplama yöntemleri değişmemiştir. Finlandiya Gümrüğü düzeltme hakkında 3 Ağustos 2026'da ulusal bir duyuru yayımlamıştır. T.C.
Ticaret Bakanlığı da "AB SKDM Uygulama Dönemi Varsayılan Emisyon Değerleri" sayfasında düzeltmeyle gelen değişiklikleri Türkçe olarak özetler: üretim rotası göstergelerinin eklenmesi veya düzeltilmesi, beyaz ve gri klinker ile çimento için ayrı TARIC kodları ve marj sütunlarının tablolardan çıkarılması. Ayrıntılar IR 2026/1740 düzeltmesi haberinde (İngilizce) yer alır.
Düzeltmeye ait çalışma dosyası da yayımlandı. Avrupa Komisyonu Vergilendirme ve Gümrük Birliği Genel Müdürlüğü (DG TAXUD), düzeltilmiş "Default values definitive period" Excel dosyasını 10 Ağustos 2026'da SKDM mevzuat ve rehber sayfasına ekledi; (AB) 2025/2621 sayılı Tüzük'ün konsolide metni "yakında" olarak işaretlendi.
Düzeltmenin hangi yönde olduğu da bellidir. steelnews.biz'de 13 Ağustos 2026'da yayımlanan Stainless Espresso piyasa bülteninin analizine göre düzeltmedeki 46 gerçek sayısal değişikliğin tamamı varsayılan değeri düşürmüştür; gerçek artış yalnızca IV. Ekteki alüminyum öncül maddelerinde (precursor) görülür ve yaklaşık %47,5'tir.
Ticaret Bakanlığı'nın 24 Ağustos 2026 tarihli haberi aynı artışı Türkçe olarak aktarır: “Menşei belirlenemeyen ön maddelerde varsayılan emisyon değerleri yaklaşık yüzde 47,5 artırıldı” (örneğin CN kodu 7616 99 10 için 3,080'den 4,542 tCO2e'ye).
Ocak rakamlarıyla 2026 maliyetine karşılık ayıran AB alıcıları büyük olasılıkla fazla karşılık ayırmıştır. Varsayılan değerlerin düşmesi, bir doğrulama projesinin yararlanabileceği farkı (varsayılan değer ile gerçek emisyon arasındaki farkı) daraltır; alüminyum öncül maddelerindeki yüksek değerler ise bu ürünlerde doğrulanmış veriyi daha değerli kılar. Rakamlar düzeltilmiş Excel analizi haberinde (İngilizce) yer alır.
Yasal yükümlülük ithalatçıda, maliyet ihracatçıda
Türkiye'deki üreticinin (AB) 2023/956 sayılı Tüzük kapsamında doğrudan bir yasal yükümlülüğü yoktur. SKDM sertifikalarını AB'deki yetkilendirilmiş SKDM beyan sahibi (authorised CBAM declarant, Madde 3(17)) satın alır ve teslim eder.
Uygulamada ise ithalatçı ek maliyeti daha düşük alış fiyatı veya tedarikçi değişikliği yoluyla ihracatçıya yansıtır. Bu maliyet zinciri, sertifika teslim yükümlülüğünden ihracat fiyatına kadar AB SKDM rehberinde anlatılmıştır.
Varsayılan değerlerle 2026 yükümlülüğü de küçük değildir
SKDM faktörü (CBAM factor), AB ETS'de korunan ücretsiz tahsisat payıdır ve 2026'da %97,5'tir (2003/87/AT sayılı Direktif'in 10a(1a) maddesi).
Bu faktörün ürettiği ücretsiz tahsisat düzeltmesi (free allocation adjustment, Madde 31), ton mal başına sabit bir miktardır: 0,975 × sektörler arası düzeltme faktörü (2026'dan 2030'a kadar %100) × SKDM kıyas değeri. Kıyas değerinin üzerindeki her ton CO2e, marjın tamamı dahil, tam sertifika fiyatıyla ödenir.
Varsayılan değerle beyan edilen Türk sıcak haddelenmiş yassı çeliğinin maliyeti 2026 ithalatı için ton başına 109,90 avro, 2030 ithalatı için sabit 82,32 avro fiyatla 201,75 avrodur; 2030'da marj %30, SKDM faktörü %51,5 olur. 2030 rakamı bugünkü kıyas değerine dayanır; (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü'nün 10. gerekçesine göre kıyas değerleri 2027'den itibaren ithal edilen mallar için güncellenebilir. 2034'ten itibaren SKDM faktörü uygulanmaz.
Türkiye'nin Varsayılan Değerleri ve Ürün Bazında SKDM Maliyeti (2026, 2027, 2030)
Türkiye tablosu, (AB) 2026/1740 sayılı Tüzük ile değiştirilen I. Ekte 283 satırdan oluşur: 250 değer, 10 tire ve 23 başlık satırı; kapsadığı sektörler çimento, gübreler, demir-çelik, alüminyum ve hidrojendir.
SKDM kapsamını AB gümrük beyannamesindeki CN kodu belirler; Türkiye'deki 12 haneli GTİP'in ilk 8 hanesi CN koduna karşılık gelir. Aşağıdaki tablo, Türkiye'nin AB'ye en çok sattığı ürün gruplarında varsayılan değerle beyan edilen bir ton malın sertifika maliyetini gösterir. Hesaplar 13 Kasım 2026'da SKDM hesaplayıcısının kullandığı yasal formülle yapılmıştır.
| CN kodu | Ürün | TR varsayılan değeri (tCO2e/t) | Rota | 2026 marjıyla | Ton başına sertifika, 2026 | EUR/ton, 2026 | EUR/ton, 2027 | EUR/ton, 2030 |
|---|---|---|---|---|---|---|---|---|
| 7207 11 14, 7213 91 10, 7214 20 00, 7216 10 00, 7217 10 10 | Yarı mamul, filmaşin, inşaat demiri, profil, tel | 2,310 | C | 2,541 | 1,2111 | 99,70 | 121,52 | 189,38 |
| 7208 39 00, 7208 51 20 | Sıcak haddelenmiş yassı çelik | 2,428 | C | 2,6708 | 1,33505 | 109,90 | 132,71 | 201,75 |
| 7209 16 90 | Soğuk haddelenmiş yassı çelik | 2,510 | C | 2,761 | 1,33945 | 110,26 | 133,93 | 206,80 |
| 7210 49 00 | Kaplanmış yassı çelik (çinko, diğer) | 2,510 | C | 2,761 | 1,307275 | 107,61 | 131,35 | 205,40 |
| 7306 30 77 | Kaynaklı boru ve içi boş profil | 2,244 | C | 2,4684 | 1,014675 | 83,53 | 105,07 | 176,93 |
| 7326 90 98 | Demir veya çelikten diğer eşya | 2,583 | C | 2,8413 | 1,387575 | 114,23 | 138,56 | 213,21 |
| 7308 90 98 | Çelik yapılar ve aksamı | 5,520 | C | 6,072 | 4,618275 | 380,18 | 428,69 | 527,52 |
| 7318 15 88 | Dişli vida ve cıvata | 5,430 | C | 5,973 | 4,6431 | 382,22 | 429,73 | 523,27 |
| 7601 10 90 | İşlenmemiş alüminyum | 1,700 | K | 1,870 | 0,482575 | 39,73 | 56,65 | 121,60 |
| 7604 10 90 | Alüminyum profil | 3,741 | K | 4,1151 | 2,659425 | 218,92 | 252,79 | 337,05 |
| 7606 12 99 | Alüminyum levha | 2,714 | K | 2,9854 | 1,537525 | 126,57 | 151,97 | 227,49 |
| 7607 11 90 | Alüminyum folyo | 3,071 | K | 3,3781 | 1,819075 | 149,75 | 178,32 | 260,86 |
| 2523 10 00 (TARIC 2523100090) | Gri klinker ("Diğer ülkeler ve bölgeler" değeri) | 1,410 | A | 1,551 | 0,90165 | 74,22 | 87,20 | 122,66 |
| 2523 29 00 | Gri Portland çimentosu ("Diğer ülkeler ve bölgeler" değeri) | 1,440 | 1,584 | 0,93465 | 76,94 | 90,17 | 125,87 | |
| 2523 21 00 | Beyaz Portland çimentosu ("Diğer ülkeler ve bölgeler" değeri) | 1,450 | 1,595 | 0,757475 | 62,36 | 76,06 | 118,76 | |
| 3102 40 10 | Kalsiyum amonyum nitrat (CAN) | 2,230 | 2,2523 (%1) | 1,5815 | 130,19 | 131,60 | 156,24 | |
| 2814 10 00 | Susuz amonyak | 2,270 | 2,2927 (%1) | 0,80875 | 66,58 | 69,71 | 124,21 |
Kaynak: Türkiye tablosu, (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü I. Ek, (AB) 2026/1740 sayılı Tüzük ile değiştirilmiş hâli; B sütunu SKDM kıyas değerleri, (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü Eki, 5.3. nokta; SKDM faktörü 2026'da %97,5, 2027'de %95, 2030'da %51,5; sektörler arası düzeltme faktörü %100 ((AB) 2026/1862 sayılı Komisyon Uygulama Kararı); fiyat her yıl için sabit 82,32 avro. 2027 ve 2030 rakamları, kıyas değerlerinin 2027'den itibaren güncellenebileceği kaydıyla, bugünkü kıyas değerlerine dayanır.
Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır. Kendi ürününüz ve miktarınız için SKDM hesaplayıcısını Türkiye ve CN kodu 7208 39 00 seçili olarak açabilirsiniz.
Türkiye satırlarında yüksek fırın rotası yer alır, Türk çeliği ise ağırlıkla elektrik ark ocağında üretilir
Türkiye'nin karbon çeliği satırları üretim rotası olarak C'yi, yani yüksek fırın ve bazik oksijen fırını (BF/BOF) rotasını gösterir; varsayılan değerle beyan edilen her ürüne bu rotanın B sütunu kıyas değeri uygulanır.
Türkiye tablosunda rota C, 103 satırda; düşük alaşımlı BF/BOF rotası F, 32 satırda; "C/F" ise 6 satırda yer alır. 56 demir-çelik satırında rota belirtilmemiştir (paslanmaz çelik 7218 ile 7223 arası, bazı borular ve bağlantı parçaları, iki 7318 satırı, ferro alyajlar, pik demir ve aglomere demir cevheri).
Oysa Türkiye 2025'te ürettiği 38,1 milyon ton ham çeliğin %72,2'sini elektrik ark ocaklarında (EAF), %27,8'ini entegre tesislerde üretmiştir (Türkiye Çelik Üreticileri Derneği, TÇÜD).
Sonuç olarak varsayılan değer kullanan bir EAF tesisi, gerçek emisyonu ne olursa olsun BF/BOF temelli bir rakamla değerlendirilir. Ege Demir ve Demir Dışı Metaller İhracatçıları Birliği Başkanı Yalçın Ertan, 1 Nisan 2026'da SteelOrbis'e varsayılan değerlerin Türkiye'nin EAF ağırlıklı üretimini yansıtmadığını söylemiştir.
Hurda bazlı EAF tesisleri doğrulanmış veriyle en çok kazanan, entegre üreticiler ise en az kazanan gruptur. Rota farkı elektrik ark ocağı rotası sayfasında ayrıntılı olarak anlatılır.
Çimentoda "tire": Türkiye satırı boş, "Diğer ülkeler ve bölgeler" değeri geçerli
Türkiye tablosunda gri ve beyaz klinker, gri ve beyaz Portland çimentosu, hidrolik çimentolar ve kalsine kil satırları tire (dash) gösterir. Bu durumda "Diğer ülkeler ve bölgeler" (Other Countries and Territories) değerleri uygulanır: gri klinkerde 1,410, gri Portland çimentosunda 1,440, beyaz Portland çimentosunda 1,450 tCO2e/t.
Türkiye'ye özgü değer taşıyan tek çimento satırı alüminli çimentodur (CN kodu 2523 30 00, 1,95). Diğer tireler ferro mangan (7202 19), ferro krom (7202 49) ve doğrudan indirgenmiş demirdir (7203).
Tire, AB'nin en büyük çimento tedarikçisini doğrudan ilgilendirir. Türkiye 2025'te AB'nin AB dışından çimento ve klinker ithalatının miktar bakımından %43,0'ını karşılamıştır (Eurostat Comext DS-045409, 2025). Çimento ihracatçısına özgü adımlar Türk çimento ihracatçıları sayfasında yer alır.
Alüminyumda birincil rota, yarı mamul ürünlerde yüksek maliyet
Türkiye'nin 24 alüminyum satırının tamamında birincil alüminyum rotası K yer alır. Türkiye'nin AB'ye sattığı alüminyum ise ağırlıkla yarı mamuldür: alüminyum ürünleri (7603 ile 7616 arası) 2025'te 2,70 milyar avro, işlenmemiş alüminyum (7601) 142,5 milyon avrodur (Eurostat Comext DS-045409, 2025).
Bu nedenle profilde ton başına 218,92 avro gibi yüksek bir varsayılan maliyet çıkar. Ayrıntılar alüminyum ihracatçıları sayfasındadır.
Varsayılan Değerler Verimli Üreticiyi Neden Daha Çok Cezalandırır
Varsayılan değerler tek tesisin performansını değil, ülke çapındaki üretim ortalamasını yansıttığı için verimli üreticiyi dezavantajlı duruma düşürür.
Hurda bazlı EAF çeliğinin kaba emisyon yoğunluğu ton başına yaklaşık 0,4 ile 0,6 tCO2'dir; bu aralık yalnızca bağlam içindir, varsayılan değer, kıyas değeri veya doğrulanmış rakam değildir.
Türkiye'nin yarı mamul çelik (CN kodu 7207 11 14) varsayılan değeri ise 2,310, %10 marjla 2,541 tCO2e/t'dir. Verimli üretici en çok, yüksek karbonlu üretici en az kaybeder; bu çarpık sonuç ancak doğrulanmış gerçek veriyle düzelir.
Varsayılan değerin çıkış noktası, bir ülkede aynı rotayı kullanan tüm tesislerin ağırlıklı ortalama emisyon yoğunluğudur. Bu ortalama ulusal envanter verilerine ve sektör istatistiklerine dayanır; marj daha sonra eklenir.
Aynı ülkede aynı rotayı işleten iki üretici, biri enerji geri kazanımına, hurda kullanımına veya süreç iyileştirmeye yatırım yapmış olsa bile aynı varsayılan değerle karşılaşır. Gerçek emisyon ölçümü, tesisi bu zorunlu ortalamanın dışına çıkarır.
Ton mal başına tCO2e olarak ifade edilen doğrulanmış gerçek gömülü emisyonlar (embedded emissions, Madde 3(22)) varsayılan değerin tamamen yerine geçer. AB ithalatçısı sertifikaları bu daha düşük rakam üzerinden teslim eder. Maliyetteki bu düşüş, ihracatçının AB alıcısıyla pazarlık ettiği ticari koşullara yansır.
Hesaplama Örneği: Türk Sıcak Haddelenmiş Yassı Çeliğinde Varsayılan Değer ve Gerçek Değer
Varsayılan yol ile gerçek değer yolu arasındaki fark, tek bir tesis örneğinde somutlaşır. BF/BOF rotasıyla üretim yapan bir Türk çelik üreticisi, AB'deki bir alıcıya sıcak haddelenmiş yassı çelik (CN kodu 7208) ihraç eder. Alıcı, (AB) 2023/956 sayılı Tüzük'e tabi yetkilendirilmiş bir SKDM beyan sahibidir.
İki senaryo aşağıda karşılaştırılmıştır.
| Senaryo | Ton mal başına gömülü emisyon (tCO2e/t) | Ücretsiz tahsisat düzeltmesi | Ton başına sertifika, 2026 | 82,32 avro ile ton başına maliyet |
|---|---|---|---|---|
| Varsayılan değer (2,428 artı 2026 için %10 marj) | 2,6708 | 0,975 × 1,370 (B sütunu, rota C) = 1,33575 | 1,33505 | 109,90 EUR |
| Doğrulanmış gerçek emisyonlar | Tesisin kendi doğrulanmış rakamı | A sütunu kıyas değeri (CN kodu 7208 için 0,044) artı öncül maddelerde gömülü ücretsiz tahsisat | Tesisin verisine bağlı | Burada hesaplanmamıştır |
Varsayılan yol önceden bilinir: 2026 ithalatı için ton başına 1,33505 sertifika ve 109,90 avro; aynı fiyatla 2030 ithalatı için 201,75 avro (kıyas değerinin 2027'den itibaren güncellenebileceği kaydıyla).
Gerçek değer yolunda ise tesisin kendi doğrulanmış verisi olmadan tek bir rakam verilemez, çünkü bu yolda düşülen miktar A sütunu kıyas değeri ile öncül maddelerde gömülü ücretsiz tahsisattır. Doğrulamanın sağladığı tasarruf iki yol arasındaki farktır ve yalnızca doğrulanmış girdilerle hesaplanabilir.
Hesapta, 5 Ekim 2026'da yayımlanan ve 2026'nın üçüncü çeyreğine ait resmî SKDM sertifika fiyatı (tCO2e başına 82,32 avro) kullanılmıştır; birinci çeyrek fiyatı 75,36, ikinci çeyrek fiyatı 75,28 avrodur (Madde 21(1a)).
Ticaret Bakanlığı da bu fiyatı 8 Ekim 2026 tarihli haberinde “82,32 Avro” olarak duyurmuştur. Kıyas değerleri (AB) 2025/2620 sayılı Tüzük Ekinin 5.3. noktasından alınmıştır. Daha yüksek bir sertifika fiyatı, ücretsiz tahsisat düzeltmesinin üzerindeki her ton CO2e'nin maliyetini aynı oranda artırır.
Türk sıcak haddelenmiş yassı çeliğinin varsayılan maliyetinin başlıca rakip menşelerle karşılaştırması aşağıdadır (CN kodu 7208 51 20, 2026 ithalatı, aynı yöntem ve fiyat).
| Menşe | Varsayılan değer (tCO2e/t) | 2026 marjıyla | Ton başına sertifika | EUR/ton, 2026 |
|---|---|---|---|---|
| Hindistan | 4,280 | 4,708 | 3,37225 | 277,60 |
| Çin | 3,187 | 3,5057 | 2,16995 | 178,63 |
| Türkiye | 2,428 | 2,6708 | 1,33505 | 109,90 |
| Güney Kore | 2,118 | 2,3298 | 0,99405 | 81,83 |
| Japonya | 2,100 | 2,310 | 0,97425 | 80,20 |
Aynı mantık AB ithalatçısı açısından da geçerlidir: ihracatçısından doğrulanmış veri alan ithalatçı daha az sertifika teslim eder ve varsayılan değere dayanan rakiplerine göre ticari avantaj kazanır. İthalatçı tarafı SKDM varsayılan değerleri sayfasında anlatılır.
Hangi Sektörlerde Varsayılan Değer Farkı En Büyüktür
Dört ürün ve menşe çifti, varsayılan değer maliyetinin sektörler arasında ne kadar farklılaştığını gösterir. Aşağıdaki tablo her çift için I. Ek varsayılan değerini ve 2026 maliyetini verir.
| Ürün | Menşe | I. Ek varsayılan değeri (tCO2e/t) | 2026 marjıyla | Varsayılan değerle 2026 maliyeti |
|---|---|---|---|---|
| Çelik slab (CN kodu 7207 12 10) | Çin | 3,169 | 3,4859 | 177,48 EUR/t |
| Gri klinker (CN kodu 2523 10 00) | Türkiye | 1,410 | 1,551 | 74,22 EUR/t |
| Susuz amonyak (CN kodu 2814 10 00) | Mısır | 2,050 | 2,0705 | 48,28 EUR/t |
| Birincil işlenmemiş alüminyum (CN kodu 7601) | BAE | 1,870 | 2,057 | 55,12 EUR/t |
Varsayılan değerler: (AB) 2025/2621 sayılı Tüzük I. Ek, (AB) 2026/1740 sayılı Tüzük ile değiştirilmiş hâli; 2026 marjı %10 (gübrelerde %1). Maliyetler: B sütunu kıyas değerleri 1,364, 0,666, 1,522 ve 1,423 ((AB) 2025/2620), SKDM faktörü %97,5, resmî 82,32 avro. Türkiye'nin klinker satırı tire gösterdiği için "Diğer ülkeler ve bölgeler" değeri uygulanır. Doğrulanmış verinin sağladığı tasarruf tesisin kendi doğrulanmış emisyonlarına ve A sütunu kıyas değeri ile öncül madde ücretsiz tahsisatını düşen gerçek değer yoluna bağlıdır.
Türk çimento üreticilerinin durumu en çarpıcı örneklerden biridir. Gri klinker ve gri Portland çimentosu "Diğer ülkeler ve bölgeler" değerleriyle, 2026 marjıyla 1,551 ve 1,584 tCO2e/t olarak hesaplanır.
Türkiye Çimento Müstahsilleri Birliği (Türkçimento), AB'ye ihracat yapan üyelerinin geçiş döneminde beyan ettiği verilere göre gri klinkerde ton başına 0,88 tCO2 bildirir (25 Şubat 2026 tarihli açıklama, ZKG Cement Lime Gypsum 3/2026'da aktarılmıştır). Bu rakam birliğin beyanıdır; doğrulanmış gerçek değer veya varsayılan değer değildir.
Varsayılan değerle gri Portland çimentosunun maliyeti, 82,32 avro ile 2026 ithalatı için ton başına 76,94 avro, aynı fiyatla 2030 ithalatı için 125,87 avrodur (kıyas değerinin 2027'den itibaren güncellenebileceği kaydıyla). Doğrulanmış veri sunmayan çimento üreticisi, AB pazarında bu koşullarla fiyat rekabetinde zorlanır.
Gübreler istisnadır. Gübrelerde marj her yıl yalnızca %1'dir; bu ayrıcalık tarımsal gıda güvenliği kaygılarına dayanır. AB'nin 2025'teki en büyük üç üre menşei Mısır, Rusya ve Cezayir'dir (Eurostat Comext DS-045409, 2025).
Bu üreticiler için ölçüm teşviki marjdan çok, ülke varsayılan değeri (üre, CN kodu 3102 10 19 için 1,390, 1,470 ve 1,410 tCO2e/t) ile tesisin kendi rakamı arasındaki farktan doğar. Varsayılan değerle Mısır menşeli üre, 2026 ithalatı için 82,32 avro ile yine de ton başına 43,17 avro tutar.
Türk gübre ihracatı ağırlıkla kalsiyum amonyum nitrat (3102 40, değer bakımından birinci menşe), amonyak ve karışık gübrelerden oluşur; üre ihracatı ihmal edilebilir düzeydedir (2025'te 2,6 milyon avro; Eurostat Comext DS-045409, 2025). Türk CAN'ı varsayılan değerle ton başına 130,19 avro tutar, çünkü varsayılan değer (2,230) B sütunu kıyas değerinin (0,688) çok üzerindedir. Ayrıntılar gübre ihracatçıları sayfasındadır.
Tüm resmî SKDM varsayılan değerleri tek bir elektronik tabloda; marj, SKDM kıyas değeri ve ton mal başına 2026 maliyetiyle birlikte. İngilizce sürüm, hemen indirilebilir.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
Türk İhracatçılar Doğrulanmış Gerçek Emisyon Verisini Nasıl Sunar
İhracatçı üretici, gerçek emisyon verisini SKDM Kayıt Sistemi'nin O3CI bölümü (üçüncü ülke tesis operatörleri portalı) üzerinden sunar. Geçiş döneminin isteğe bağlı iletişim şablonu artık kullanılmaz: gerçek değer raporlayan operatör, (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'nün IV. Ekindeki içerikle İngilizce bir operatör emisyon raporu ve özet emisyon raporu hazırlar.
AB alıcılarına iletilen kısım, özet raporun 16 veri noktasıdır; koordinatlar altı ondalık basamakla verilir. Her raporlama dönemi için bir kez hazırlanan tek rapor, tüm AB ithalatçılarıyla paylaşılabilir. O3CI bölümüne kayıt isteğe bağlıdır (Madde 10) ve beş yıl geçerlidir; erişim O3CI operatör portalı sayfasında anlatılır.
Doğrulanmış verinin varsayılan değerin yerine geçmesi için gereken üç adım aşağıda sıralanmıştır.
- İzleme planı (monitoring plan) hazırlayın: gömülü emisyonların tesiste nasıl ölçüldüğünü, sistem sınırlarını, tüm emisyon kaynaklarını ve (AB) 2025/2547 sayılı Tüzük'e uygun hesaplama yöntemini belgeleyin.
- Raporlama döneminin faaliyet verilerini toplayın: yakıt tüketim kayıtları, elektrik faturaları, hammadde girdileri ve üretim miktarları, hepsi tesis düzeyinde.
- Akredite bir üçüncü taraf doğrulayıcı görevlendirin. Doğrulayıcı, (AB) 2025/2551 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü uyarınca EN ISO/IEC 17029:2019'a göre bir AB üye devletinin ulusal akreditasyon kurumu tarafından akredite edilmiş olmalıdır. Bir tesisin doğrulamaya tabi olduğu ilk yılda fiziksel saha ziyareti zorunludur ((AB) 2025/2546 sayılı Komisyon Uygulama Tüzüğü, Madde 2).
Doğrulayıcı, beyan edilen ton mal başına gömülü emisyonların gerçek üretim emisyonlarını doğru ve güvenilir biçimde yansıtıp yansıtmadığını teyit eden bir doğrulama raporu (verification report) düzenler. Bu rapor AB ithalatçısına sunulan veriye eşlik eder. Doğrulama yalnızca gerçek emisyonlar beyan edildiğinde gerekir (Madde 8(1)); varsayılan değerle yapılan beyan doğrulayıcı gerektirmez.
Kimler SKDM doğrulayıcısı olabilir ve TÜRKAK'ın rolü nedir
Doğrulayıcıların SKDM Kayıt Sistemi'ne kaydı 1 Eylül 2026'da başlamıştır. AB SKDM doğrulayıcılarını yalnızca AB üye devletlerinin ulusal akreditasyon kurumları akredite eder; Türk Akreditasyon Kurumu (TÜRKAK) bir AB SKDM doğrulayıcısını akredite edemez. TÜRKAK'ın akredite ettiği doğrulayıcı kuruluşlar TR ETS içindir.
AB dışında kurulu bir doğrulama kuruluşu, üçüncü ülkelerden başvuru kabul eden yedi AB akreditasyon kurumundan birine başvurur: COFRAC, ESYD, Accredia, RvA, PCA, SNAS ve Swedac (Avrupa Komisyonu'nun 21 Ekim 2026 tarihli durum tablosu; 24 kurum SKDM akreditasyonu sunar, 20'si başvuru kabulüne hazırdır).
12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu (ESYD, Accredia, Swedac, RvA ve BELAC) tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A. (ESYD, Yunanistan), Bureau Veritas Italia S.p.A., RINA Services S.p.A. ve SGS ICS Italia S.r.l.
(Accredia, İtalya), Intertek Certification AB (Swedac, İsveç), Integrated Sustainable Solutions Company (ISSC, Dimyat, Mısır; RvA, Hollanda, 22 Ekim 2026) ve SGS BELGIUM nv (BELAC, Belçika, kapsamı 5 Kasım 2026'dan itibaren geçerli). Hiçbiri Türkiye'de yerleşik değildir.
ISSC, AB dışında kurulu ilk akredite doğrulayıcıdır. RvA bu akreditasyonda TAB prosedürünü uygulamıştır: tam değerlendirme yapılmıştır; RvA, ISSC'nin ilk SKDM doğrulamasında hazır bulunur ve ardından akreditasyonu olağan akreditasyona dönüştürür.
DNV, 6 Kasım 2026'da bir Accredia akreditasyonu duyurmuştur; Accredia ise 11 Kasım 2026'da yapılan kontrolde bu akreditasyonu yayımlamamıştı, bu nedenle DNV sayıya dahil edilmemiştir. Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi henüz yayımlanmamıştır. Belgelenen akreditasyonlar ve kapsamları akredite SKDM doğrulayıcıları sayfasındadır.
Komisyon'un 21 Ekim 2026 tarihli tablosunda RvA için TÜRKAK ile bir anlaşma notu yer alır; anlaşmanın kapsamı açıklanmamıştır. Bir Türk tesisinin, Türkiye'de faaliyet gösteren bir grubun yerel şirketini değil, akredite edilen tüzel kişiyi doğrulayıcı olarak seçmesi gerekir. Doğrulama sürecinin tamamı SKDM doğrulaması sayfasında anlatılır.
Sektörlere özgü uygulama talimatları 14 Ağustos 2026'da açıklandı: Avrupa Komisyonu 5a ile 5f arası sektörel rehber belgeleri yayımladı (çimento, hidrojen, gübreler, demir-çelik, alüminyum ve elektrik). Ticaret Bakanlığı bu rehberlerin Türkçe özetlerini 18 Ağustos 2026'da "AB SKDM Uygulama Dönemi Rehber Belgeleri" sayfasında yayımladı; rehberlerin kendisi yalnızca İngilizcedir. Tam liste on SKDM rehber belgesi haberindedir (İngilizce).
SKDM Varsayılan Değerleri Ne Zaman Rekabet Tehdidine Dönüşür
Varsayılan değerler, AB alıcısının eşdeğer malı daha düşük doğrulanmış emisyon yoğunluğuyla sunan bir tedarikçiden alabildiği anda rekabet tehdidine dönüşür. Zamanlama sektöre ve alıcı davranışına göre değişir; üç yapısal tetikleyici ise 2027 ve 2028'i çoğu ihracatçı için kritik bir döneme dönüştürür.
Üç tetikleyici aşağıda sıralanmıştır.
- 1 Şubat 2027: SKDM sertifikalarının ortak merkezi platformda satışı başlar (Madde 20(1)); soyut yükümlülük AB ithalatçısı için gerçek nakit çıkışına dönüşür. Alıcılar, sertifika maliyetini hangi tedarikçinin düşürdüğünü hemen görür.
- 2028: Varsayılan değer marjı %20'den %30'a çıkar ve doğrulanmış veri sunan ve sunmayan tedarikçiler arasındaki fark 10 puan daha açılır.
- 2028'den 2030'a kadar: SKDM faktörü %90'dan %51,5'e düşer ve ücretsiz tahsisat düzeltmesi küçülür. Varsayılan değerle Türk sıcak haddelenmiş yassı çeliğinin maliyeti, sabit 82,32 avroyla ton başına 158,33 avrodan 201,75 avroya çıkar (kıyas değerinin 2027'den itibaren güncellenebileceği kaydıyla).
İlk yıllık SKDM beyanının son tarihi, 2026'da ithal edilen mallar için 30 Eylül 2027'dir (Madde 6(1)). 2026'da izleme ve doğrulamaya başlayan ihracatçı bu tarihe hazır veriyle girer. 2027'ye kadar bekleyen ihracatçı ilk beyan döngüsünü kaçırır ve AB alıcısına tam bir yıllık varsayılan değer maliyeti yükler.
Rekabet mantığı sertifika maliyetinin ötesine uzanır. Yükselen AB ETS fiyatları nedeniyle marj baskısı altındaki AB ithalatçıları, düşük doğrulanmış emisyon gösterebilen tedarikçilerle sözleşme yapmayı tercih eder. Türk sıcak haddelenmiş yassı çeliğinin 2026 için marjlı varsayılan değeri olan 2,6708 tCO2e/t'nin altındaki doğrulanmış emisyonlar, yalnızca bir uyum ayrıntısı değil, ticari bir farklılaştırıcıdır.
AB İthalatçısı Doğrulanmış Veri Yerine Varsayılan Değer Kullanırsa Ne Olur
İhracatçıdan veri alamayan AB ithalatçısı varsayılan değerleri otomatik olarak kullanır. İthalatçı; marjlı varsayılan değerden ücretsiz tahsisat düzeltmesini düşer, sonucu ithal edilen miktarla çarpar ve bu sayıda SKDM sertifikası teslim eder. Doğrulanmış gerçek emisyonların gerektireceğinin üzerindeki ek sertifika maliyeti, tedarik zincirine yayılan salt ticari bir kayıptır.
Kaybın dağılımı pazar gücüne bağlıdır. Varsayılan değere dayanan AB ithalatçısı için dört olası sonuç vardır ve her birinin ihracatçı tarafında bir karşılığı bulunur.
- İthalatçı ek maliyeti kâr marjından karşılar. Bu baskı onu daha düşük maliyetli bir tedarikçi aramaya yöneltir.
- İthalatçı ek maliyeti daha düşük alış fiyatı olarak ihracatçıya yansıtır. İhracatçının ton başına net geliri marj tutarı kadar düşer.
- İthalatçı ek maliyeti daha yüksek fiyatla AB'deki nihai müşteriye yansıtır. Bu, zamanla talep hacmini azaltır.
- İthalatçı, varsayılan değeri daha düşük bir ülkedeki bir tedarikçiye ya da doğrulanmış gerçek veri sunan bir tedarikçiye geçer.
Marjın ithalatçıda kalması dışındaki her sonuç ihracatçıya doğrudan veya dolaylı zarar verir. En çok risk altındaki ihracatçılar, varsayılan değeri yüksek ülkelerdedir: Çin (çelik slabda 3,169 tCO2e/t) ve Türkiye (gri Portland çimentosunda "Diğer ülkeler ve bölgeler" değeri olan 1,440 tCO2e/t).
Bu ülkelerde varsayılan değer ile gerçek emisyonlar arasındaki fark en büyüktür ve varsayılan değeri düşük ülkelerdeki rakipler, fiziksel üretim maliyeti aynı olsa bile SKDM maliyetinde öne geçebilir.
Doğrulanmış Veri SKDM Yükümlülük Zincirini Nasıl Etkiler
Doğrulanmış veri sunmak ihracatçıyı SKDM kapsamında yasal olarak sorumlu kılar mı?
Hayır. AB ithalatçısına doğrulanmış gerçek emisyon verisi sunmak, Türkiye'deki ihracatçıyı (AB) 2023/956 sayılı Tüzük kapsamında yasal olarak sorumlu kılmaz. SKDM sertifikalarını satın alma ve teslim etme yükümlülüğü tamamen AB'deki yetkilendirilmiş SKDM beyan sahibindedir. İhracatçının rolü doğru tesis verisi sağlamaktır; sertifika hesabı ve teslim yükümlülüğü yoktur. Hatalı veriden doğan sorumluluk, varsa, SKDM uygulamasının değil, ihracatçı ile AB ithalatçısı arasındaki sözleşme hukukunun konusudur.
Türkiye'de ödenen karbon fiyatı SKDM maliyetinden düşülebilir mi?
İlke olarak evet, ancak yalnızca AB ithalatçısının beyanı üzerinden. (AB) 2023/956 sayılı Tüzük'ün 9. maddesine göre yetkilendirilmiş SKDM beyan sahibi, üretim ülkesinde fiilen ödenmiş karbon fiyatı (carbon price effectively paid) için indirim talep edebilir; bu fiyat her türlü iade veya tazminattan arındırılmış olmalıdır (Madde 9(1)). İhracatçı; karbon fiyatlandırma sistemini, ton CO2e başına ödenen tutarı ve aldığı ücretsiz tahsisatı veya iadeleri belgelemelidir. Madde 9 uygulama tüzüğü 13 Mayıs 2026'da taslak olarak yayımlanmıştır; 4 Kasım 2026'daki kontrolde kabul edilmemişti ve hiçbir ülkenin karbon fiyatı tanınmamıştır.
Bugün Türkiye için düşülebilecek bir tutar da yoktur. 7552 sayılı İklim Kanunu (9 Temmuz 2025 tarihli ve 32951 sayılı Resmî Gazete) TR ETS'nin çerçevesini kurmuş, Türkiye Emisyon Ticaret Sistemi Yönetmeliği 27 Ağustos 2026 tarihli ve 33353 sayılı Resmî Gazete'de yayımlanmıştır. Karbon Piyasası Kurulu'nun (KPK) 3 Eylül 2026'da duyurulan KPK/2026/1 sayılı kararlarına göre pilot dönem 2026 ve 2027 emisyonlarını kapsar, ücretsiz tahsisat oranı her sektör için %100'dür ve 2026 için yalnızca raporlama yükümlülüğü vardır.
TR ETS pilot dönemine ilişkin Usul ve Esaslara (1 Ekim 2026'da duyuruldu) göre 2027 emisyonları için tahsisat teslimi 2028 yılı Kasım ayının son iş gününe kadar yapılır. Tüm tahsisatlar ücretsiz olduğundan 2026 üretimi için fiilen ödenmiş bir karbon fiyatı oluşmaz. Gönüllü tamamlayıcı tahsisat fiyatı mekanizmasının yöntemi yayımlanmamıştır ve böyle bir ödemenin "fiilen ödenmiş" sayılıp sayılmayacağı açık bir sorudur. Komisyon 2027'den itibaren varsayılan karbon fiyatları belirleyebilir (Madde 9(4)); Türkiye için belirlenmiş bir fiyat yoktur.
Gönüllü karbon denkleştirmeleri, şirket içi karbon fiyatları ve sübvansiyonlar fiilen ödenmiş karbon fiyatı değildir. Ayrıntılar üçüncü ülkede ödenen karbon fiyatı için indirim sayfasındadır.
Varsayılan değerler doğrulanmış gerçek veriden daha avantajlı olabilir mi?
Bu, tesise bağlıdır; iki yolu da ayrı ayrı hesaplamanız gerekir. Varsayılan yol, marjlı varsayılan değerden B sütunu varsayılan kıyas değerini düşer. Gerçek değer yolu ise doğrulanmış emisyonlardan A sütunu süreç kıyas değerini ve öncül maddelerde gömülü ücretsiz tahsisatı düşer. Doğrulanmış emisyon yoğunluğu marjlı ülke varsayılan değerinin üzerinde olan bir ihracatçı gerçek değerden kazanç sağlamaz ve AB alıcısı varsayılan değerde kalabilir. Ölçüm bu üreticiler için de değerlidir, çünkü emisyonları varsayılan eşiğin altına indirmek için gereken yatırımı gösterir.
İhracatçı ölçüm sürecine nasıl başlar?
Bir izleme planıyla başlayın. İzleme planı, gömülü emisyonların üretim tesisinde nasıl ölçüldüğünü, hesaplandığını ve kaydedildiğini anlatan belgedir. Plan sistem sınırlarını tanımlar, tüm emisyon kaynaklarını belirler, (AB) 2025/2547 sayılı Tüzük'ten hesaplama yöntemini seçer ve veri toplamadan sorumlu kişileri gösterir. Doğrulayıcının incelediği temel belge budur.
2026 ithalatı için doğrulanmış veri sunmayı planlayan ihracatçının, izleme planını raporlama dönemindeki üretim başlamadan önce hazırlamış olması gerekir. 16 veri noktası, öncül madde verileri ve O3CI yükleme süreci ihracatçılar için SKDM veri gereklilikleri sayfasında anlatılır.
TR ETS raporu SKDM emisyon raporunun yerine geçer mi?
Hayır. TR ETS kapsamında hazırlanan doğrulanmış sera gazı emisyon raporu veya Faaliyet Seviyesi Raporu (FSR) bir SKDM emisyon raporu değildir; TÜRKAK'ça akredite bir doğrulayıcı kuruluşun TR ETS doğrulaması da SKDM doğrulaması değildir. İki sistemde veriler örtüşebilir, ancak belgeler ve akreditasyon birbirinin yerine kullanılamaz. Belge farkları aşağıdaki tabloda özetlenmiştir.
| Konu | AB SKDM | TR ETS |
|---|---|---|
| Birim | SKDM sertifikası | tahsisat |
| Teslim | SKDM sertifikalarının teslimi (30 Eylül) | tahsisat teslimi (Kasım'ın son iş günü) |
| Kayıt sistemi | SKDM Kayıt Sistemi (O3CI) | İşlem Kayıt Sistemi; Tahsisat Yönetim Sistemi (TYS) |
| Referans değer | SKDM kıyas değeri ((AB) 2025/2620) | kıyas değeri (TR ETS, Ulusal Tahsisat Planı) |
| Doğrulayıcı | AB üye devleti akreditasyon kurumunca akredite doğrulayıcı | TÜRKAK'ça akredite doğrulayıcı kuruluş |
| Veri belgesi | operatör emisyon raporu; 16 veri noktalı özet rapor (İngilizce) | doğrulanmış sera gazı emisyon raporu; FSR; İzleme Metodolojisi Planı (İMP) |
SKDM Varsayılan Değerleri Hakkında Sıkça Sorulan Sorular
SKDM varsayılan değerleri nedir?
SKDM varsayılan değerleri, üretim tesisinden doğrulanmış veri alınamadığında AB ithalatçılarının kullandığı, ülke ortalamasına dayalı emisyon yoğunluğu rakamlarıdır. Üzerlerine 2026'da %10, 2027'de %20, 2028'den itibaren %30 marj eklenir (gübrelerde her yıl %1). Ülke ve CN kodu bazında (AB) 2025/2621 sayılı Tüzük'ün (AB) 2026/1740 ile değiştirilen I. Ekinde yer alırlar. Ücretsiz tahsisat düzeltmesi beyan edilen emisyonla birlikte büyümediği için marjın tamamı ödenir.
SKDM varsayılan değerleri ihracatçıya mı, AB ithalatçısına mı uygulanır?
Varsayılan değerler AB ithalatçısının sertifika hesabına uygulanır. İhracatçının doğrudan bir yasal yükümlülüğü yoktur. Ancak ithalatçı oluşan sertifika maliyetini daha düşük alış fiyatı veya tedarikçi değişikliği yoluyla ihracatçıya yansıtır; mali etki uygulamada ihracatçıya düşer.
Türkiye'nin kendi varsayılan değer tablosu var mı?
Evet. I. Ekteki Türkiye tablosu 283 satırdan oluşur: 250 değer, 10 tire ve 23 başlık satırı. Çelik satırları ağırlıkla BF/BOF rotası C'yi, alüminyum satırları birincil rota K'yi gösterir; gri ve beyaz klinker ile Portland çimentosunda tire olduğu için "Diğer ülkeler ve bölgeler" değerleri uygulanır. AB-Türkiye Gümrük Birliği, Türkiye menşeli malları SKDM'den muaf tutmaz; III. Ekte yalnızca İzlanda, Lihtenştayn, Norveç ve İsviçre ile beş bölge yer alır.
Varsayılan değerler doğrulanmış gerçek veriye göre ne kadar pahalıdır?
Fark ürüne, ülkeye ve sertifika fiyatına bağlıdır. Varsayılan değerle Çin menşeli çelik slab (CN kodu 7207 12 10; varsayılan değer 3,169, 2026 marjıyla 3,4859 tCO2e/t) 2026 ithalatı için 82,32 avro ile ton başına 177,48 avro tutar. "Diğer ülkeler ve bölgeler" değeriyle (1,440, marjla 1,584) hesaplanan Türk gri Portland çimentosu ton başına 76,94 avro tutar. Doğrulanmış verinin tasarrufu, marjlı varsayılan değer ile doğrulanmış rakam arasındaki farkın sertifika fiyatıyla çarpımıdır; gerçek değer yolunun farklı kıyas değeri temeli ayrıca hesaba katılır. Her 0,1 tCO2e'lik fark, kıyas değeri temelindeki bu fark hesaba katılmadan önce, 82,32 avro ile ton başına 8,23 avro eder.
Varsayılan değerle yapılan beyan için doğrulama gerekir mi?
Hayır. Doğrulama yalnızca gömülü emisyonlar gerçek emisyonlara göre belirlendiğinde gerekir ((AB) 2023/956 sayılı Tüzük, Madde 8(1)). Varsayılan değerle beyan yapan AB ithalatçısı doğrulayıcıya ihtiyaç duymaz ve tedarikçiden 16 veri noktasını istemez; bunun bedeli marj ve kıyas değerinin üzerindeki her tonun tam fiyatla ödenmesidir.
İhracatçılar O3CI operatör portalına kendileri erişebilir mi?
Evet. SKDM Kayıt Sistemi'nin O3CI bölümü, AB dışındaki üretim tesisi operatörlerinin doğrulanmış emisyon verilerini doğrudan yüklemesine ve belirli AB ithalatçılarıyla paylaşmasına imkân verir. Giriş, iki aşamalı doğrulamalı bir EU Login hesabıyla yapılır. Gerçek değer raporlayan operatör, (AB) 2025/2547 sayılı Tüzük'ün IV. Ekindeki yapıda İngilizce bir emisyon raporu ve özet hazırlar. Yüklenen veri tüm AB alıcılarıyla aynı anda paylaşılabilir.
Varsayılan değer marjı kalıcı mıdır?
Marj takvimi hukuken belirlenmiştir. 2028'den itibaren %30'luk marj, uygulama tüzüğü değiştirilmedikçe demir-çelik, çimento, alüminyum ve hidrojen için geçerli kalır; gübrelerdeki %1 marj da mevcut mevzuatta sabittir. 4 Kasım 2026 itibarıyla (AB) 2025/2621 sayılı Tüzük'ü değiştiren tek düzenleme (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü'dür (20 Temmuz 2026'da kabul edildi, 31 Temmuz 2026'da yayımlandı). Bu tüzük, I. ve IV. Ekleri 1 Ocak 2026'dan itibaren geriye dönük olarak düzeltilmiş değerlerle değiştirir; marj takvimine ve hesaplama yöntemlerine dokunmaz. Avrupa Komisyonu'nun SKDM mevzuat sayfasında o tarihte başka bir değişiklik düzenlemesi yer almıyordu.
Bir gözden geçirme öngörülmüştür: (AB) 2025/2547 sayılı Tüzük'ün 11(5) maddesi, Komisyon'un varsayılan değerleri en geç Aralık 2027'ye kadar gözden geçirmesini öngörür. Bu gözden geçirme değerlerle ilgilidir; marj oranlarında kabul edilmiş bir değişiklik yoktur.
İhracatçı emisyon ölçümüne ne zaman başlamalıdır?
30 Eylül 2027'deki ilk yıllık SKDM beyanını (2026 ithalatı için) hedefleyen ihracatçının, 2026 raporlama döneminin başında bir izleme planına sahip olması ve doğrulama raporunu AB ithalatçısının beyanından önce tamamlaması gerekir. Doğrulayıcıların SKDM Kayıt Sistemi'ne kaydı 1 Eylül 2026'da başlamıştır. Ölçüm, doğrulama ve veri sunumunun sırası AB dışındaki ihracatçılar için SKDM rehberinde yer alır.
Türkiye'de SKDM varsayılan değerleri konusunda nereden destek alınabilir?
T.C. Ticaret Bakanlığı, AB SKDM bölümünde varsayılan emisyon değerlerini, uygulama mevzuatını ve Komisyon rehberlerinin Türkçe özetlerini yayımlar; TR ETS metinlerini ise Çevre, Şehircilik ve İklim Değişikliği Bakanlığı İklim Değişikliği Başkanlığı yayımlar. Türkiye bağlamı SKDM ve Türkiye sayfasında özetlenmiştir. Emisyon hesaplaması veya doğrulama için sağlayıcı yönlendirmesi SKDM yardım sayfasından talep edilebilir.
Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez. Doğrudan talep sayfaları emisyon hesaplama ve doğrulayıcı içindir.
Tüm sektörlerde temel ilke aynıdır: SKDM varsayılan değerleri, ihracatçıyı hareketsiz kalmak yerine ölçüm yapmaya yöneltmek için cezalandırıcı biçimde tasarlanmıştır. Gerçek emisyonları varsayılan değerin altında olan üreticiler, özellikle Türkiye'deki hurda bazlı EAF çelik tesisleri, doğrulamadan doğrudan mali fayda sağlar. Gerçek emisyonları varsayılan değeri aşan üreticiler ise farklı bir stratejik seçimle karşı karşıyadır: emisyonlarını azaltmak ya da AB pazarından çekilmek.
Doğrulanmış verinin ölçtüğü gömülü emisyonlar, 2034'e kadar uzanan kademeli uygulama takviminin her aşamasında sertifika maliyetini doğrudan belirler. Sistem sınırları ve öncül madde kuralları SKDM'de gömülü emisyonlar sayfasında açıklanır.