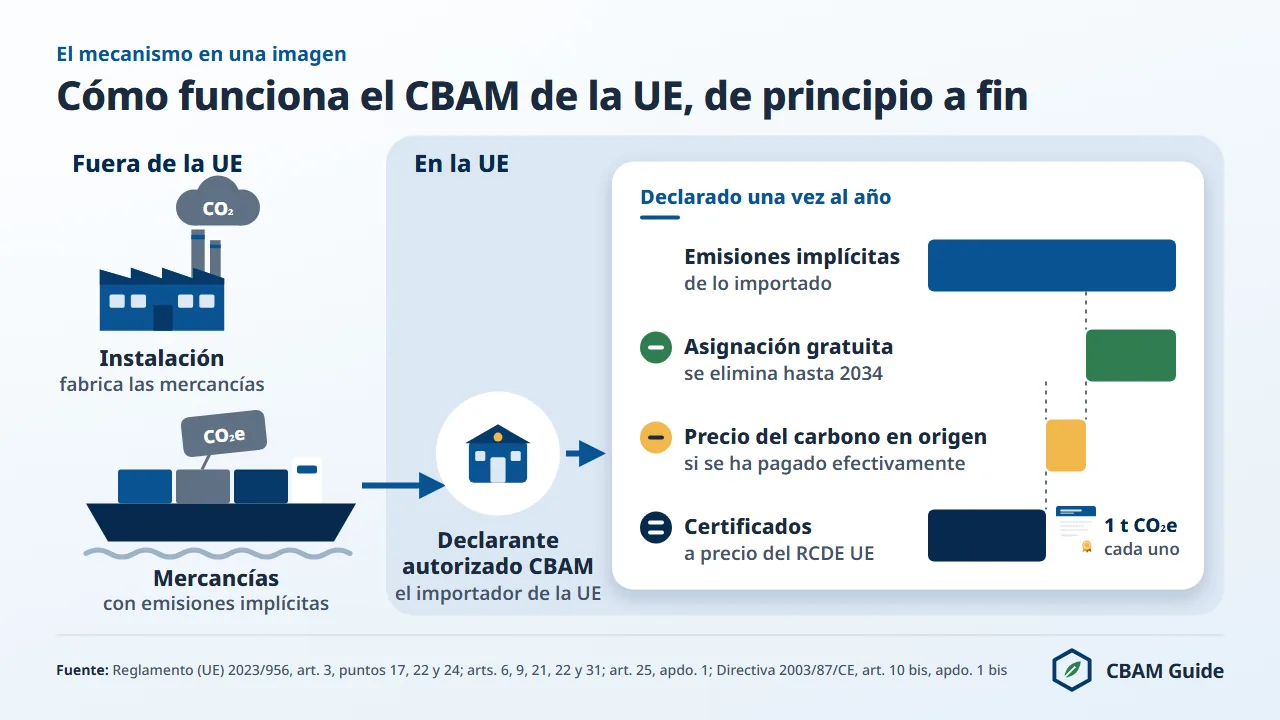
Desde el 1 de enero de 2026, el Mecanismo de Ajuste en Frontera por Carbono (MAFC, CBAM por sus siglas en inglés) obliga a quien importa en la Unión hierro y acero, cemento, aluminio, fertilizantes, electricidad e hidrógeno a entregar certificados CBAM por las emisiones de CO2 implícitas en esas mercancías, a un precio ligado al régimen de comercio de derechos de emisión de la UE (RCDE UE, EU ETS en inglés).
El periodo definitivo convirtió el CBAM en una obligación financiera: las mercancías importadas desde el 1 de enero de 2026 se declaran a más tardar el 30 de septiembre de 2027, y los certificados correspondientes se venden desde el 1 de febrero de 2027.
Para las importaciones de 2026 el precio se fija por trimestre: 75,36 euros por tonelada de CO2 equivalente (t CO2e) en el primer trimestre (publicado por la Comisión Europea el 7 de abril de 2026), 75,28 euros en el segundo y 82,32 euros en el tercero, publicado el 5 de octubre de 2026 y vigente como último precio oficial a 13 de noviembre de 2026.
España es el cuarto Estado miembro por valor de las importaciones de fuera de la UE de mercancías cubiertas por el CBAM y el segundo por cantidad: 8.653 millones de euros y 13,12 millones de toneladas en 2025 (cálculo de cbamguide.com sobre Eurostat Comext DS-045409, 2025).
Para el importador establecido en España, la norma europea pasa por dos administraciones: el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), autoridad competente en España, que resuelve las solicitudes del estado de declarante autorizado CBAM, y la Agencia Tributaria (Aduanas), que comprueba ese estado en cada despacho.
Esta página resume qué establece el Reglamento, a quién se aplica, qué obligaciones y plazos rigen en 2026 y 2027, cómo se calcula el coste con el método legal, cómo actúan MITECO y la aduana en España y qué páginas de esta sección desarrollan cada paso.
Si prefiere abordar las obligaciones como una lista de tareas, consulte el procedimiento CBAM para importadores, paso a paso.
Qué es el CBAM y por qué existe
El CBAM existe porque el RCDE UE cobra las emisiones a los productores de la Unión pero no a los competidores que exportan a la Unión, y ese desequilibrio empuja la producción fuera de la UE.
El mecanismo cierra la brecha: el importador entrega certificados CBAM proporcionales a las emisiones implícitas de las mercancías que importa.
La base jurídica es el artículo 192, apartado 1, del Tratado de Funcionamiento de la Unión Europea (TFUE): el CBAM es una medida de política medioambiental, no una medida comercial. La calificación tiene efectos prácticos.
El CBAM no fija derechos de aduana, no modifica los aranceles consolidados en las listas de la OMC y no es un impuesto en sentido fiscal: crea una obligación de entregar certificados vinculada directamente al precio del carbono del RCDE UE.
El texto de referencia es el Reglamento (UE) 2023/956 del Parlamento Europeo y del Consejo, de 10 de mayo de 2023, por el que se establece un Mecanismo de Ajuste en Frontera por Carbono, modificado de forma sustancial por el Reglamento (UE) 2025/2083 (Ómnibus).
La guía introductoria qué es el CBAM explica el mecanismo de forma breve a quien parte de cero.
Qué significa CBAM y por qué también se llama MAFC
CBAM es la sigla de Carbon Border Adjustment Mechanism. La versión española del Reglamento lo llama «Mecanismo de Ajuste en Frontera por Carbono» y usa la sigla MAFC («certificado MAFC», «declaración MAFC», «registro MAFC»).
El nombre describe su función: el mecanismo aplica a las mercancías importadas un coste del carbono igual al precio del RCDE UE que pagan los productores de la Unión por las mismas mercancías, de modo que trasladar la producción fuera de la UE no aporte ventaja.
MITECO, la Agencia Tributaria, los agentes de aduanas y los proveedores de software usan la sigla inglesa: «declarante autorizado CBAM», «Registro CBAM», «número de cuenta CBAM». Esta sección sigue a la administración y escribe CBAM.
Otras versiones lingüísticas tienen nombre propio: MACF en francés, CO2-Grenzausgleichssystem en alemán. Las etiquetas fiscales o aduaneras que circulan en la prensa y en blogs no corresponden al texto del Reglamento (véase el primer error de la lista siguiente).
Cuatro términos clave del Reglamento
Cuatro términos del Reglamento (UE) 2023/956 sostienen todo el mecanismo: quién está obligado, qué se cuenta, qué se entrega y cómo se declara.
- Declarante autorizado CBAM (artículo 3, punto 17; en el texto legal, «declarante autorizado a efectos del MAFC»): la persona autorizada por una autoridad competente con arreglo al artículo 17. El establecimiento en el Estado miembro de la solicitud es una condición para obtener el estado (artículo 17, apartado 2, letra c)).
- Emisiones implícitas (artículo 3, punto 22): las emisiones directas liberadas durante la producción de las mercancías y las emisiones indirectas de la producción de la electricidad consumida en esos procesos, calculadas según el anexo IV. Para las mercancías del anexo II solo cuentan las emisiones directas (artículo 7, apartado 1).
- Certificado CBAM (artículo 3, punto 24): un certificado en formato electrónico que corresponde a una tonelada de CO2e de emisiones implícitas en las mercancías.
- Declaración CBAM (artículo 6): la declaración anual presentada en el Registro CBAM a más tardar el 30 de septiembre por el año natural anterior, con las cantidades de mercancías, sus emisiones implícitas, los certificados que se entregan y, si se usan emisiones reales, los informes de verificación (artículo 6, apartado 2).
Cinco errores frecuentes sobre el CBAM
El CBAM se describe a menudo con términos que no corresponden al Reglamento, también en fuentes españolas. Estos son los cinco errores más frecuentes.
- «El CBAM es un impuesto o un arancel al carbono.» Es una obligación de entregar certificados. Los certificados se compran en la plataforma común central, pueden recomprarse dentro del límite del artículo 23, apartado 2, y su precio sigue al mercado del RCDE UE, no a un tipo fijado por un gobierno. Un arancel se calcula sobre el valor en aduana; el CBAM, sobre las emisiones implícitas, de modo que dos envíos del mismo valor con rutas de producción distintas generan obligaciones distintas.
- «El CBAM afecta a todas las importaciones.» Solo a las mercancías del anexo I. Quien no supera 50 toneladas al año queda exento si declara la exención en la declaración aduanera; la electricidad y el hidrógeno nunca están exentos.
- «Paga el exportador de fuera de la UE.» La obligación recae en el declarante autorizado CBAM establecido en la Unión. El exportador puede asumir el coste en su precio, pero el Reglamento no le impone obligaciones.
- «En 2026 solo se paga una pequeña parte de las emisiones.» El factor CBAM de 2026 es el 97,5 %, la parte de la asignación gratuita que se mantiene, no la parte de las emisiones que se paga. Solo una mercancía cuyas emisiones igualen su parámetro de referencia paga el 2,5 % de sus emisiones brutas; cada tonelada por encima, recargo incluido, se paga al precio completo. Varias guías en español de proveedores logísticos y de software (LetMeShip, actualizada el 8 de octubre de 2026) repiten el error.
- «Las fechas de la página de la Agencia Tributaria siguen vigentes.» La subpágina «Funcionamiento del CBAM» de la Agencia Tributaria (página actualizada el 4 de marzo de 2026) mantiene la fecha de declaración anterior a la reforma Ómnibus y sitúa la compra de certificados en las autoridades nacionales. La primera declaración vence el 30 de septiembre de 2027 (artículo 6, apartado 1), y los certificados se venden en la plataforma común central (artículo 20, apartado 1).
La fuga de carbono y la asignación gratuita
La fuga de carbono se produce cuando las industrias de la Unión, que soportan el coste del RCDE UE, pierden cuota de mercado frente a competidores de países donde la misma producción genera el mismo CO2 sin un precio equivalente.
Las emisiones de la Unión bajan sobre el papel mientras las mundiales se mantienen o crecen. Según la OCDE, el CBAM abarca menos del 0,5 % de las emisiones mundiales en su primera fase (2026), pero su objetivo es estructural: suprimir el incentivo a deslocalizar la producción fuera del mercado de la Unión.
Antes del CBAM, los productores de la Unión recibían derechos de emisión gratuitos como compensación temporal de ese riesgo. La asignación gratuita se elimina ahora de forma progresiva entre 2026 y 2034, en paralelo a la entrada del CBAM.
El factor CBAM (en el texto legal, «factor MAFC») es la parte de la asignación gratuita que se mantiene: 97,5 % en 2026, 51,5 % en 2030, ningún factor desde 2034 (artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE).
Los certificados del importador son las emisiones implícitas menos un ajuste de la asignación gratuita igual a factor CBAM × factor de corrección intersectorial × parámetro de referencia de la mercancía (artículo 31; Reglamento de Ejecución (UE) 2025/2620). El resultado nunca baja de cero.
Un ejemplo da el orden de magnitud: productos intermedios de acero sin alear procedentes de Turquía (código NC 7207 11 14), importados en 2026 con valores por defecto.
El valor por defecto de 2,310 t CO2e por tonelada más el recargo del 10 % da 2,541; el ajuste es 0,975 × 1,00 × 1,364 = 1,3299; quedan 1,2111 certificados por tonelada.
Al precio oficial del tercer trimestre de 2026 (82,32 euros), son 99,70 euros por tonelada frente a 209,18 euros antes del ajuste. Con el mismo precio, la misma mercancía cuesta 189,38 euros por tonelada en 2030.
Quién está sujeto al CBAM: mercancías, sectores y umbral de 50 toneladas
Está sujeto al CBAM quien importa en el territorio aduanero de la Unión mercancías del anexo I del Reglamento (UE) 2023/956 y supera el umbral de 50 toneladas de masa neta por año natural; para la electricidad y el hidrógeno el umbral no existe. Cuenta el código NC de la mercancía, no su descripción comercial ni el material.
Los seis sectores del anexo I
El anexo I contiene 42 entradas en seis sectores, cada una identificada por códigos de la nomenclatura combinada (NC): 15 de hierro y acero, 6 de cemento, 14 de aluminio, 5 de fertilizantes («abonos» en el título del anexo), una de electricidad y una de hidrógeno. Los seis sectores son los siguientes.
- Hierro y acero: códigos NC de los capítulos 72 y 73, entre ellos fundición en bruto, productos laminados planos en caliente, barras, alambre, tubos y perfiles. Solo emisiones directas; las indirectas no se cuentan, salvo para el mineral de hierro aglomerado (código NC 2601 12 00), que el anexo II no recoge. Para los productos intermedios de acero (código NC 7207 11 14), el valor por defecto es 2,310 t CO2e por tonelada en la tabla de Turquía y 3,996 en la tabla «Otros países y territorios», antes del recargo.
- Cemento: arcilla calcinada (código NC ex 2507 00 80) y cinco códigos de la partida 2523 (clínker, cemento Portland blanco y gris, cemento aluminoso y otros cementos hidráulicos). Cuentan las emisiones directas e indirectas. La cifra de unas 0,83 t CO2 por tonelada es una intensidad orientativa de la ruta del cemento Portland: no es un valor por defecto ni el parámetro de referencia CBAM (0,666 para el cemento Portland gris).
- Aluminio: 14 partidas del capítulo 76, del aluminio primario y secundario a los perfiles. Cuentan las emisiones directas y los perfluorocarbonos (CF4, con un potencial de calentamiento global de 6.630, y C2F6, con 11.100); las emisiones indirectas de la electricidad consumida no se cuentan. El valor por defecto del aluminio primario en bruto (código NC 7601) es 2,203 t CO2e por tonelada en la tabla «Otros países y territorios», antes del recargo.
- Fertilizantes: ácido nítrico (código NC 2808 00 00), amoníaco (2814), nitrato de potasio (2834 21 00) y mercancías de las partidas 3102 y 3105 (urea, nitrato de amonio, abonos compuestos; salvo el código 3105 60 00). Cuentan las emisiones directas e indirectas, incluido el óxido nitroso (N2O) de los procesos de producción.
- Electricidad: código NC 2716 00 00. Sin umbral de minimis. Cuentan las emisiones de CO2 por MWh en el punto de generación, para la electricidad intercambiada a través de interconexiones físicas.
- Hidrógeno: código NC 2804 10 00. Sin umbral de minimis. El valor por defecto es 10,820 t CO2e por tonelada en 79 tablas nacionales y 17,740 en la tabla «Otros países y territorios», antes del recargo; el hidrógeno electrolítico declarado con emisiones reales verificadas tiene emisiones directas bajas.
La lista completa, partida por partida, está en la página de mercancías CBAM y en la de códigos NC sujetos al CBAM.
Orígenes exentos: Suiza, Noruega, Ceuta y Melilla
Las mercancías originarias de los países del anexo III, punto 1 (Islandia, Liechtenstein, Noruega y Suiza) quedan fuera del CBAM con arreglo al artículo 2, apartado 4, porque el RCDE UE se aplica a esos países o su régimen de comercio está plenamente vinculado a él (artículo 2, apartado 6).
El mismo punto enumera cinco territorios: Büsingen, Helgoland, Livigno, Ceuta y Melilla. Ceuta y Melilla son los únicos territorios españoles de la lista.
Cuenta el origen no preferencial según las normas de la Unión (artículo 2, apartado 5), no la ruta de la mercancía: el tránsito o una transformación mínima en esos territorios no confiere el origen. El acero chino que pasa por Suiza sigue sujeto al CBAM.
Las Islas Canarias, en cambio, forman parte del territorio aduanero de la Unión: el CBAM se aplica a las mercancías del anexo I despachadas a libre práctica en Canarias exactamente igual que en la Península.
Las mercancías fuera de los seis sectores no están sujetas al CBAM, por alta que sea la intensidad de carbono de su producción.
Los plásticos son el caso por el que más se pregunta: los productos químicos orgánicos y los polímeros no están cubiertos ni figuran en ninguna propuesta en curso (artículo 30, apartado 2, cláusula de revisión; véase CBAM and plastics, en inglés).
El umbral de minimis de 50 toneladas
La exención de minimis del artículo 2 bis, introducido por el Reglamento (UE) 2025/2083, exime al importador si la masa neta de sus importaciones de mercancías CBAM en un año natural, sumando todos los códigos NC y todos los orígenes, no supera 50 toneladas (anexo VII, punto 1, «umbral único basado en la masa»).
El importador debe declarar la exención en la declaración aduanera (artículo 2 bis, apartado 1, última frase), en España con el código Y137. La electricidad y el hidrógeno nunca están exentos (artículo 2 bis, apartado 4).
Una empresa que importa en un año 25 toneladas de acero y 20 de cemento (45 toneladas en total) queda por debajo del umbral.
La misma empresa con 60 toneladas de acero lo supera y queda sujeta a todas las obligaciones por el conjunto de las emisiones implícitas de sus importaciones de ese año (artículo 2 bis, apartado 2).
El texto original del Reglamento usaba un umbral por expedición basado en el valor; el Reglamento (UE) 2025/2083 lo sustituyó por el umbral anual de masa.
La página de MITECO sobre los declarantes autorizados indica que el importador exento no está obligado «a cumplir con las obligaciones CBAM», sin mencionar en esa frase el deber de declarar la exención en aduana; la guía de la OECC sí lo recoge dos páginas después.
El cálculo del umbral y los casos límite están en la página sobre la exención de minimis.
¿Se aplica el CBAM a los servicios?
No. El CBAM se aplica solo a mercancías físicas clasificadas en los códigos NC del anexo I del Reglamento (UE) 2023/956. Los servicios quedan fuera del mecanismo, sea cual sea su intensidad de carbono.
Las obligaciones del importador en 2026 y 2027
Cuatro obligaciones recaen en todo importador por encima del umbral: el estado de declarante autorizado CBAM, la recogida de datos de emisiones, la declaración CBAM anual y la gestión de los certificados. La lista sigue el orden del procedimiento.
- Obtener el estado de declarante autorizado CBAM: desde el 1 de enero de 2026 solo un declarante autorizado CBAM puede importar mercancías CBAM por encima de 50 toneladas al año (artículos 4 y 5); las autoridades aduaneras no permiten la importación a nadie más (artículo 25, apartado 1), salvo a quien presentó la solicitud a más tardar el 31 de marzo de 2026 y espera la decisión (artículo 17, apartado 7 bis).
- Recoger los datos de emisiones: para cada importación se registran el código NC, la masa neta, el origen no preferencial y la instalación de producción, con las emisiones reales del titular de la instalación o con los valores por defecto de la Comisión.
- Presentar la declaración CBAM: a más tardar el 30 de septiembre de cada año por el año anterior; la primera, el 30 de septiembre de 2027, por las mercancías importadas en 2026 (artículo 6, apartado 1).
- Comprar, mantener y entregar los certificados: desde el 1 de febrero de 2027 en la plataforma común central; a partir de 2027 rige además la tenencia trimestral del 50 % (artículos 20 y 22).
Las cuatro obligaciones pasan por el Registro CBAM de la Comisión, mientras MITECO resuelve las solicitudes y las sanciones y la aduana controla cada importación.
La información registrada se conserva hasta el final del cuarto año siguiente a aquel en que la declaración se presentó o debió presentarse (artículo 7, apartados 5 y 6, y artículo 9, apartado 3): para las importaciones de 2026, hasta el 31 de diciembre de 2031.
Quien importa a través de un representante aduanero indirecto (RAI) debe aclarar cuál de los dos asume el estado. El RAI que acepta actuar como declarante autorizado CBAM queda sujeto a las obligaciones del importador por las mercancías que importa en su nombre (artículo 5, apartado 2 bis).
Según la guía de la OECC, en cuanto el RAI introduce su número de cuenta CBAM en una declaración aduanera, se considera que ha asumido esas obligaciones; si representa a un importador no establecido en la UE, debe tener el estado aunque ese importador no supere 50 toneladas.
El estado de declarante autorizado CBAM en España
En España la solicitud se presenta solo en el Registro CBAM, de forma totalmente electrónica, y la resuelve MITECO. Solicita quien está establecido en España con un número EORI válido: una sociedad con domicilio social, administración central o establecimiento permanente en España, o una persona física residente.
Una empresa con EORI que empieza por «ESN» (no establecida) no puede solicitarlo a la autoridad española: su RAI debe tener el estado (guía de la OECC, versión de octubre de 2025, secciones 3 y 4).
Una filial solicita por sí misma; una sucursal (EORI que empieza por «ESW») no: la matriz solicita una vez ante la autoridad del Estado donde está establecida y enumera sus sucursales, que importan con el número de cuenta de la matriz (sección 5 de la guía).
El estado se reconoce en todos los Estados miembros (artículo 17, apartado 1); según la guía de la OECC (sección 4), permite importar a través de cualquier otro Estado miembro con el mismo número de cuenta CBAM.
La tabla resume los documentos de la solicitud (artículo 5, apartado 5) tal como los detalla la guía de la OECC.
| Elemento | Qué pide la práctica española | Fuente |
|---|---|---|
| Identificación | Nombre, EORI y datos de contacto se rellenan a partir del EORI | Guía de la OECC, sección 10 |
| Certificado tributario | «Certificado de estar al corriente de las obligaciones tributarias», de tipo genérico, emitido por la Agencia Tributaria con una antigüedad máxima de tres meses | Guía de la OECC, sección 10 |
| Declaración responsable | Respuestas Sí/No en el Registro CBAM; en la mayoría de los casos no se exige certificado de antecedentes penales | Guía de la OECC, sección 10 |
| Capacidad financiera y operativa | Consentimiento para que la autoridad obtenga datos de organismos públicos; un plan para alcanzarla «en un plazo no superior a dos años» es opcional | Guía de la OECC, sección 10 |
| Volúmenes previstos | Cantidades estimadas para el año en curso y el siguiente, con los Estados miembros de importación | Art. 5, apdo. 5 |
| Garantía | Exigida si el solicitante no estuvo establecido durante los dos ejercicios completos anteriores (art. 17, apdo. 5); el documento de MITECO sobre su constitución sigue anunciado como «próximamente» a 13 de noviembre de 2026 | Página «Solicitud de autorización CBAM» de MITECO |
La autoridad resuelve en un plazo de 120 días naturales desde la recepción de la solicitud (artículo 4, apartado 1, del Reglamento de Ejecución (UE) 2025/486), ampliable hasta 180 días si pide información adicional (artículo 5, apartado 4, del mismo Reglamento).
Los requisitos son los del artículo 17, apartado 2: ninguna infracción grave o reiterada de la normativa aduanera, fiscal, de abuso de mercado o CBAM y ningún delito grave relacionado con la actividad económica, capacidad financiera y operativa, establecimiento en el Estado miembro de la solicitud y número EORI.
Tras la decisión, la Comisión abre la cuenta y asigna un número de cuenta CBAM único (artículo 16), que en España tiene el formato «CBAM-ES-2025-XXXXXXXX»; la solicitud lleva antes un número de referencia «APPL-ES-2025-XXXXXXXXX» (anexo de la guía de la OECC).
MITECO no ha publicado cuántas solicitudes ha recibido ni cuántos declarantes ha autorizado (páginas de MITECO consultadas el 13 de noviembre de 2026). La guía del declarante autorizado CBAM describe la solicitud paso a paso y la página sobre el número de cuenta CBAM explica formato y uso.
El acceso al Registro CBAM y el estado de declarante son dos procedimientos distintos. En España se accede eligiendo el dominio «Aduanas» e indicando «España» como país, con un certificado electrónico vinculado al EORI y sin registro previo; los empleados, consultores y representantes directos entran como «Empleado» tras el apoderamiento DB0117 «Acceso registro CBAM» de la Agencia Tributaria. La ruta completa está en la página sobre el Registro CBAM.
Los códigos TARIC en la declaración aduanera española
Cada declaración aduanera de mercancías CBAM en España lleva un código TARIC que justifica la importación: Y128 para el declarante autorizado, Y137 para la exención de minimis e Y238 para la solicitud presentada a más tardar el 31 de marzo de 2026.
La tabla recoge la Nota Informativa 02/2026, de 20 de enero, del Departamento de Aduanas e Impuestos Especiales de la Agencia Tributaria (medida TARIC 775-CBAM).
| Código | Descripción de la Agencia Tributaria (resumen) | Cuándo se usa |
|---|---|---|
| Y128 | «Nº de cuenta de CBAM» | Declarantes autorizados desde el 1 de enero de 2026; el número de cuenta se declara en el elemento de dato 12 04 002 000 |
| Y137 | Importador no autorizado que importa menos de 50 toneladas de mercancías CBAM | Exención de minimis; nunca para electricidad ni hidrógeno |
| Y238 | Importador sin autorización que presentó la solicitud a más tardar el 31 de marzo de 2026 | Se declara el número de referencia de la solicitud; véase el párrafo siguiente sobre su validez |
| Y134 | Mercancías originarias de Büsingen, Helgoland o Livigno | Territorios del anexo III, punto 1 |
| Y135 | Exención del artículo 2, apartado 3 | Mercancías militares |
| Y136 | Exención del artículo 2, apartado 3 bis | Electricidad e hidrógeno de la plataforma continental o la zona económica exclusiva |
| Y237 | Mercancías originarias de la Unión Europea | Solo origen UE |
La Comisión Europea amplió hasta el 31 de diciembre de 2026 la validez del código TARIC Y238 para quien presentó la solicitud a más tardar el 31 de marzo de 2026 y sigue sin decisión (comunicaciones de las aduanas alemana e italiana del 15 de septiembre de 2026).
A 13 de noviembre de 2026, la Agencia Tributaria no había publicado una nota que recoja la ampliación: su Nota Informativa 02/2026 sigue indicando el 27 de septiembre de 2026. Compruebe el código en TARIC en el momento del despacho.
Solo se declara un código por partida, y si no se cumplen las condiciones del código usado, la declaración se rechaza con indicación del motivo (presentación de la Agencia Tributaria en la jornada de MITECO del 11 de diciembre de 2025).
Solo Y128 se valida de forma automática, a través del sistema CSW-CERTEX de la UE. Todos los casos están en la página sobre la declaración aduanera.
Del informe CBAM trimestral a la declaración CBAM
El informe CBAM trimestral del periodo transitorio (del 1 de octubre de 2023 al 31 de diciembre de 2025) terminó; en su lugar está la declaración CBAM anual.
Los dos documentos no son intercambiables: el informe era una comunicación trimestral sin pago, y la declaración es la liquidación anual con entrega de certificados. Como recuerda MITECO, haber sido declarante en el periodo transitorio no equivale a ser declarante autorizado CBAM en el periodo definitivo.
La primera declaración CBAM, relativa a 2026, se presenta a más tardar el 30 de septiembre de 2027. Contiene las cantidades importadas por tipo de mercancía y país de origen, las emisiones implícitas totales, el número de certificados que se entregan y los precios del carbono pagados en origen, si los hay.
Si se usan emisiones reales, un verificador acreditado debe confirmar los datos. Contenido y controles están en la página sobre la declaración CBAM.
La autoridad competente en España: MITECO y la Agencia Tributaria
La autoridad competente a efectos del CBAM en España es el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), con sede en la plaza de San Juan de la Cruz, 10, de Madrid, según la lista de autoridades competentes publicada en el Diario Oficial de la Unión Europea C/2026/4231, de 31 de julio de 2026.
La página «Actores CBAM» de MITECO lo confirma: el Ministerio resuelve las solicitudes y venderá y recomprará los certificados a través de la plataforma común central.
Dentro de MITECO, la Subdirección General de Mercados de Carbono de la Oficina Española de Cambio Climático (OECC) redactó la guía de solicitud de octubre de 2025 y su vídeo e impartió la jornada técnica en línea del 11 de diciembre de 2025.
La OECC no es la autoridad competente por sí misma: lo es el Ministerio. La tabla resume el reparto de funciones.
| Función | Quién | Fuente |
|---|---|---|
| Resolución sobre el estado de declarante autorizado CBAM | MITECO | DOUE C/2026/4231; página «Actores CBAM» de MITECO |
| Sanciones del artículo 26 | MITECO, «responsable de la aplicación del régimen sancionador cuando proceda» | Página «Actores CBAM» de MITECO |
| Guía de solicitud, vídeo, jornadas | OECC, Subdirección General de Mercados de Carbono | Página «Solicitud de autorización CBAM» de MITECO |
| Control de las importaciones, códigos TARIC, EORI | Agencia Tributaria, Departamento de Aduanas e Impuestos Especiales | Nota Informativa 02/2026 |
| Acreditación de verificadores | ENAC (Entidad Nacional de Acreditación) | Reglamento Delegado (UE) 2025/2551 |
Para consultas, MITECO indica el buzón bzn-CBAM@miteco.es y una lista de distribución en su página de recursos CBAM; la Agencia Tributaria ofrece un formulario de consultas en su página sobre el CBAM.
No se ha encontrado ninguna ley española en vigor que regule el procedimiento o las sanciones CBAM del periodo definitivo (búsqueda en el BOE y en congreso.es, 13 de noviembre de 2026): el Reglamento se aplica directamente.
Tres errores recorren las fuentes españolas. La OECC no es la autoridad competente; la Agencia Tributaria es la autoridad aduanera, no concede el estado ni impone las sanciones del artículo 26; y la página «Certificados CBAM» de MITECO conserva un límite de recompra anterior a la reforma Ómnibus.
El marco nacional completo, con las cifras de importación, está en la página sobre el CBAM en España.
¿Es el CBAM igual en todos los Estados miembros?
Sí en las normas, no en la administración. El Reglamento (UE) 2023/956 se aplica directamente, por lo que las obligaciones son idénticas en los 27 Estados miembros. Las solicitudes, los controles y las sanciones corresponden a la autoridad competente nacional: en España MITECO, en Alemania la Deutsche Emissionshandelsstelle (DEHSt), en Francia la Direction Générale de l'Énergie et du Climat (DGEC) y en Italia el Comitato ETS, según la lista del DOUE C/2026/4231 de 31 de julio de 2026. La vía de acceso al Registro y la colocación de los códigos en la declaración aduanera también pueden variar de un país a otro.
Los plazos del CBAM de 2026 a 2034
El CBAM funcionó como una obligación de información del 1 de octubre de 2023 al 31 de diciembre de 2025 y conlleva una obligación financiera desde el 1 de enero de 2026.
En el periodo transitorio los importadores presentaban informes CBAM trimestrales, no existían certificados y la única sanción iba de 10 a 50 euros por tonelada de emisiones no comunicadas (artículo 35, apartado 5; artículo 16 del Reglamento de Ejecución (UE) 2023/1773). Las fechas del periodo definitivo figuran en la tabla siguiente.
| Hito | Fecha | Base jurídica |
|---|---|---|
| Periodo transitorio | del 1 de octubre de 2023 al 31 de diciembre de 2025 | Art. 32 |
| Inicio del periodo definitivo | 1 de enero de 2026 | Art. 36, apdo. 2, letra b) |
| Plazo de solicitud para la importación provisional (vencido) | 31 de marzo de 2026 | Art. 17, apdo. 7 bis |
| Apertura de la inscripción de verificadores | 1 de septiembre de 2026 | Art. 10 bis, apdo. 1 |
| Último día de validez del código Y238 (ampliación de la Comisión; la Agencia Tributaria no la ha publicado) | 31 de diciembre de 2026 | Comunicaciones de las aduanas alemana e italiana del 15 de septiembre de 2026 |
| Inicio de la venta de certificados | 1 de febrero de 2027 | Art. 20, apdo. 1 |
| Primer control de la tenencia trimestral | 31 de marzo de 2027 | Art. 22, apdo. 2 |
| Primera declaración y entrega | 30 de septiembre de 2027 (mercancías importadas en 2026) | Art. 6, apdo. 1, y art. 22, apdo. 1 |
| Plazo de las solicitudes de recompra | 31 de octubre de 2027 | Art. 23, apdo. 1 |
| Cancelación de los certificados comprados por las emisiones de 2026 | 1 de noviembre de 2027 | Art. 24, apdo. 2 |
| Ningún factor CBAM (fin de la asignación gratuita para las mercancías CBAM) | desde 2034 | Art. 10 bis, apdo. 1 bis, Directiva 2003/87/CE |
Cada disposición es del Reglamento (UE) 2023/956 modificado por el Reglamento (UE) 2025/2083, salvo que se cite otro acto. La secuencia completa, con las fechas de la propuesta de ampliación aguas abajo y del Reino Unido, está en el calendario CBAM.
Las fechas valen en toda la Unión; no existen prórrogas nacionales de los plazos del Reglamento. El código Y238 es una medida aduanera, no una prórroga del plazo del 31 de marzo de 2026: quien presentó la solicitud después de esa fecha no tiene derecho a la importación provisional.
Después del 31 de diciembre de 2026, una solicitud sin decisión ya no basta, salvo nueva ampliación de la Comisión.
Cuánto cuesta el CBAM: método de cálculo, precio y factor CBAM
El coste CBAM depende de cuatro magnitudes: la masa importada, las emisiones implícitas por tonelada de mercancía, el ajuste de la asignación gratuita y el precio oficial del certificado (82,32 euros por t CO2e en el tercer trimestre de 2026). El coste nunca es un porcentaje fijo del coste bruto.
El precio de los certificados CBAM
Para las mercancías importadas en 2026, el precio es la media trimestral de los precios de cierre de los derechos de emisión del RCDE UE en la plataforma de subastas, para el trimestre de importación (artículo 21, apartado 1 bis).
Para las mercancías importadas desde 2027, el precio se calcula para cada semana natural (artículo 21, apartado 1). El Reglamento de Ejecución (UE) 2025/2548 fija el cálculo y la publicación.
| Trimestre | Precio oficial (euros por t CO2e) | Publicado el |
|---|---|---|
| T1 2026 | 75,36 | 7 de abril de 2026 |
| T2 2026 | 75,28 | 6 de julio de 2026 |
| T3 2026 | 82,32 | 5 de octubre de 2026 |
| T4 2026 | aún no publicado | previsto el 4 de enero de 2027 |
La evolución del precio está en la herramienta de precio de los certificados CBAM; el funcionamiento de los certificados se explica en la página sobre los certificados CBAM.
La fórmula: emisiones menos ajuste de la asignación gratuita
El número de certificados por tonelada es igual a las emisiones implícitas específicas menos el ajuste de la asignación gratuita, menos la reducción por el precio del carbono pagado en origen si la hay, con un mínimo de cero.
El ajuste es factor CBAM × factor de corrección intersectorial × parámetro de referencia de la mercancía (artículo 31; Reglamento de Ejecución (UE) 2025/2620). El factor de corrección intersectorial es el 100 % de 2026 a 2030 (Decisión de Ejecución (UE) 2026/1862).
El parámetro de referencia (benchmark; en el texto legal, «parámetro de referencia MAFC») es una cantidad fija por tonelada y no crece con las emisiones declaradas.
El recargo de los valores por defecto se aplica antes de restar el ajuste, y el parámetro de referencia no lleva recargo, de modo que cada tonelada de CO2e añadida por el recargo se paga al precio completo.
El cálculo completo está en la página de cálculo CBAM; los parámetros por código NC, en la página de parámetros de referencia.
Costes por sector con valores por defecto
La tabla muestra siete mercancías importadas en 2026 con valores por defecto, al precio oficial del tercer trimestre de 2026 de 82,32 euros por t CO2e. Los valores se calculan sobre las tablas oficiales con la fórmula legal que usa la calculadora CBAM del sitio.
| Mercancía y origen (valores por defecto) | Valor por defecto, emisiones totales (t CO2e/t) | Con recargo 2026 | Parámetro de referencia, columna B | Coste antes del ajuste (€/t) | Coste neto 2026 (€/t) | Coste neto 2030, mismo precio (€/t) |
|---|---|---|---|---|---|---|
| Productos intermedios de acero, Turquía (Türkiye), NC 7207 11 14 | 2,310 | 2,541 | 1,364 | 209,18 | 99,70 | 189,38 |
| Productos intermedios de acero, China, NC 7207 12 10 | 3,169 | 3,4859 | 1,364 | 286,96 | 177,48 | 281,31 |
| Laminados planos en caliente, Corea del Sur, NC 7208 | 2,118 | 2,3298 | 1,370 | 191,79 | 81,83 | 168,58 |
| Cemento Portland gris, «Otros países y territorios», NC 2523 29 00 | 1,440 | 1,584 | 0,666 | 130,39 | 76,94 | 125,87 |
| Aluminio en bruto, China, NC 7601 | 3,000 | 3,300 | 1,423 | 271,66 | 157,44 | 260,72 |
| Urea, Egipto, NC 3102 10 19 | 1,390 | 1,4039 | 0,902 | 115,57 | 43,17 | 77,33 |
| Hidrógeno, «Otros países y territorios», NC 2804 10 00 | 17,740 | 19,514 | 5,089 | 1.606,39 | 1.197,94 | 1.682,72 |
Valores por defecto: emisiones totales del anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740; recargo del 10 % en 2026 y del 30 % en 2030 (fertilizantes, 1 % en ambos años). Parámetros de referencia: columna B del punto 5.3 del anexo del Reglamento de Ejecución (UE) 2025/2620, para la ruta que indica la fila del país: (C), alto horno, para el acero y (K), primario, para el aluminio.
Coste neto = (valor por defecto con recargo menos factor CBAM × 100 % × parámetro de referencia) × precio, con un factor CBAM del 97,5 % en 2026 y del 51,5 % en 2030. La columna 2030 mantiene el precio en 82,32 euros y usa los parámetros actuales, que pueden actualizarse. No se aplica ninguna reducción del artículo 9. Es una estimación basada en los valores por defecto y los parámetros de referencia oficiales; la cifra vinculante es la de la declaración CBAM.
Un ejemplo con volúmenes reales: un importador que en 2026 trae 1.000 toneladas de productos intermedios de acero de Turquía (NC 7207 11 14) con valores por defecto declara 2.541 t CO2e.
El coste bruto sería de 209.175,12 euros; tras el ajuste quedan 1.211,1 certificados, es decir, 99.697,75 euros al precio del tercer trimestre de 2026, más los costes de gestión. Desde 2034, con el mismo precio y el recargo del 30 %, la misma cantidad cuesta 247.206,96 euros.
El clínker es una importación habitual en los puertos españoles. Clínker gris de Argelia (TARIC 2523 10 00 90), importado en 2026 con valores por defecto: 1,280 × 1,10 = 1,408 t CO2e por tonelada; ajuste 0,975 × 1,00 × 0,666 = 0,64935; resultado, 0,75865 certificados por tonelada, es decir, 62,45 euros por tonelada al precio de 82,32 euros (cálculo de cbamguide.com con el método legal del 13 de noviembre de 2026; 108,75 euros en 2030 con el mismo precio).
El acero turco con valores por defecto cuesta 99,70 euros por tonelada en 2026, el 47,7 % de los 209,18 euros antes del ajuste. El acero chino (NC 7207 12 10) cuesta 177,48 euros porque su valor por defecto es más alto y el parámetro restado es el mismo.
El hidrógeno marca el otro extremo: con emisiones reales el parámetro también es 5,089 t CO2e por tonelada, así que un hidrógeno con emisiones verificadas iguales o inferiores al 97,5 % del parámetro (4,962), el verde incluido, no debe certificados en 2026.
La calculadora CBAM aplica la misma fórmula por país de origen, código NC y cantidad; el buscador de códigos NC comprueba si un código está en el anexo I.
La eliminación de la asignación gratuita de 2026 a 2034
El factor CBAM lo fija el artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE: es la parte de la asignación gratuita que conservan cada año los productores de la Unión de mercancías CBAM.
El ajuste por tonelada del importador es ese factor × el factor de corrección intersectorial × el parámetro de referencia de la mercancía. La tabla muestra el calendario y el coste resultante para un ejemplo verificado.
| Año | Factor CBAM (asignación gratuita mantenida) | Parte eliminada | Recargo de los valores por defecto | Coste neto, acero turco NC 7207 11 14, a 82,32 euros |
|---|---|---|---|---|
| 2026 | 97,5 % | 2,5 % | 10 % | 99,70 €/t |
| 2027 | 95 % | 5 % | 20 % | 121,52 €/t |
| 2028 | 90 % | 10 % | 30 % | 146,15 €/t |
| 2029 | 77,5 % | 22,5 % | 30 % | 160,19 €/t |
| 2030 | 51,5 % | 48,5 % | 30 % | 189,38 €/t |
| 2031 | 39 % | 61 % | 30 % | Sin cifra: factor de corrección no fijado |
| 2032 | 26,5 % | 73,5 % | 30 % | Sin cifra: factor de corrección no fijado |
| 2033 | 14 % | 86 % | 30 % | Sin cifra: factor de corrección no fijado |
| 2034 | Ningún factor CBAM | 100 % | 30 % | 247,21 €/t |
Datos: valor por defecto de Turquía 2,310 t CO2e por tonelada más el recargo del año; parámetro de referencia columna B 1,364 (ruta de alto horno); factor de corrección intersectorial del 100 % de 2026 a 2030 (Decisión de Ejecución (UE) 2026/1862); precio constante de 82,32 euros. Se prevén parámetros actualizados para las mercancías importadas desde el 1 de enero de 2027, por lo que las cifras de años posteriores son orientativas. Desde 2034 el ajuste es cero y el coste es el valor por defecto con recargo × el precio.
El escalón más brusco del calendario está entre 2029 y 2030, cuando el factor CBAM baja del 77,5 % al 51,5 %: 26 puntos porcentuales en un año, la ventana de planificación más crítica para los importadores.
Para una mercancía en su parámetro de referencia, la parte que se paga se duplica con creces ese año. Una mercancía con valores por defecto muy por encima del parámetro ya paga íntegramente el exceso, de modo que su coste sube menos: de 160,19 a 189,38 euros por tonelada en el ejemplo.
Boletín en inglés: alertas sobre el precio de los certificados CBAM y los cambios normativos que importan, con novedades semanales sobre todo lo relacionado con el CBAM. Sin spam; puede darse de baja en cualquier momento.
Para estos avisos solo guardamos su dirección de correo electrónico. Política de privacidad (en inglés)
Cómo se calculan las emisiones implícitas
Las emisiones implícitas son los gases de efecto invernadero emitidos por la instalación que produjo la mercancía importada, expresados en t CO2e por tonelada de mercancía (emisiones implícitas específicas).
En las mercancías complejas, producidas con uno o varios precursores del anexo I, las emisiones de los precursores se suman a las del producto final: un tubo de acero incluye las emisiones del tubero y las del acero con el que se fabricó.
El Reglamento de Ejecución (UE) 2025/2547 prevé una metodología basada en el cálculo y otra basada en la medición (anexo II, punto B.2).
En el cálculo, el método normalizado determina las emisiones de combustión (ecuación 5) y de proceso (ecuación 11) de cada flujo fuente, y el balance de masas (ecuación 12) parte del contenido de carbono de cada entrada y salida.
Dos ecuaciones del anexo III relacionan después el resultado con la composición: la 64 con el contenido de clínker del cemento y la 65 con el contenido de nitrógeno de los fertilizantes.
El total de emisiones implícitas de todas las mercancías CBAM del año es el punto de partida de los certificados; se reduce con el ajuste de la asignación gratuita (artículo 31) y con el precio del carbono efectivamente pagado en el país de origen (artículo 9; artículo 6, apartado 2, letra c)). El método se explica en la página sobre las emisiones implícitas.
Emisiones directas e indirectas
Las emisiones directas proceden del propio proceso de producción: combustión, procesos químicos (la calcinación de la caliza en el cemento supone por sí sola alrededor del 60 % del CO2 del cemento) y generación de calor en la instalación. Se cuentan en los seis sectores.
Las emisiones indirectas proceden de la electricidad consumida en la producción y se cuentan para el cemento, los fertilizantes y el mineral de hierro aglomerado (NC 2601 12 00).
En el acero y el aluminio, la electricidad consumida genera mucho CO2 en la red (una fundición de aluminio primario consume entre 14 y 16 MWh por tonelada, aproximadamente), pero ese coste no entra en la obligación de certificados.
La exclusión responde a la valoración de que verificar el consumo eléctrico de esos sectores sería demasiado complejo.
Valores por defecto y recargo
Los valores por defecto son las intensidades de emisión publicadas que el importador usa cuando la instalación de fuera de la UE no facilita emisiones reales verificadas. Los fija el Reglamento de Ejecución (UE) 2025/2621, cuyo anexo I sustituyó el Reglamento de Ejecución (UE) 2026/1740 con efectos desde el 1 de enero de 2026.
El valor de «emisiones totales» lleva un recargo (mark-up): 10 % en 2026, 20 % en 2027 y 30 % desde 2028 para el acero, el cemento, el aluminio y el hidrógeno; 1 % cada año para los fertilizantes; ninguno para la electricidad.
Según el Reglamento de Ejecución (UE) 2025/2620, las dos vías restan además parámetros distintos: la columna B con valores por defecto, la columna A más la asignación gratuita implícita en los precursores con emisiones reales. Qué vía cuesta menos depende de la mercancía y de la instalación, por lo que conviene simular ambas.
La ficha de la Comisión «CBAM: Actual vs default values in your declaration», de 23 de junio de 2026, propone un esquema de decisión. Los valores por país están en la página de valores por defecto.
Verificación y verificadores acreditados
La verificación solo es obligatoria cuando las emisiones implícitas se determinan con emisiones reales (artículo 8, apartado 1); una declaración con valores por defecto no necesita verificador. Las normas de verificación están en el Reglamento de Ejecución (UE) 2025/2546 y la acreditación, en el Reglamento Delegado (UE) 2025/2551, conforme a la norma EN ISO/IEC 17029:2019.
Solo los organismos nacionales de acreditación de los Estados miembros de la UE acreditan verificadores CBAM. El primer año en que una instalación se verifica exige una visita in situ física (Reglamento de Ejecución (UE) 2025/2546, artículos 2 a 4), y el verificador no puede estar vinculado a la instalación.
A 12 de noviembre de 2026 constan siete organismos de verificación acreditados por cinco organismos nacionales de acreditación: EmiCert S.A. (ESYD, Grecia), Bureau Veritas Italia S.p.A., RINA Services S.p.A. y SGS ICS Italia S.r.l.
(Accredia, Italia, decisión del 28 de septiembre de 2026), Intertek Certification AB (Swedac, Suecia), Integrated Sustainable Solutions Company (ISSC), de Damietta, Egipto (RvA, Países Bajos, 22 de octubre de 2026), y SGS BELGIUM nv (BELAC, Bélgica, alcance válido desde el 5 de noviembre de 2026).
ISSC es el primer organismo establecido fuera de la UE: la RvA lo acreditó con su procedimiento TAB, en el que completa la evaluación salvo la observación de una verificación, presencia la primera verificación CBAM y después convierte la acreditación en ordinaria.
DNV anunció el 6 de noviembre de 2026 una acreditación de Accredia que Accredia no había publicado: no se cuenta. La Comisión aún no ha publicado su lista de verificadores acreditados.
Ninguno de los siete es español. ENAC abrió en marzo de 2026 su esquema de acreditación de verificadores CBAM (nota de prensa del 23 de marzo de 2026, requisitos en el documento RDE 06) y no había documentado ninguna acreditación CBAM a 13 de noviembre de 2026.
Según la tabla de la Comisión del 21 de octubre de 2026, 24 organismos nacionales ofrecen la acreditación CBAM, 20 aceptan solicitudes y 7 admiten solicitantes establecidos fuera de la UE; ENAC acepta solicitudes, pero no figura entre esos siete.
La inscripción de verificadores en el Registro CBAM está abierta desde el 1 de septiembre de 2026 (artículo 10 bis, apartado 1) y los informes de verificación se emiten en el Registro desde enero de 2027.
Los verificadores indican entre 5.000 y 50.000 euros por instalación (estimación de mercado): un importador que compra a 50 instalaciones de fuera de la UE puede afrontar en el primer ciclo entre 250.000 euros y 2,5 millones de euros.
El procedimiento está en la página sobre la verificación CBAM y los alcances de cada organismo, en la de verificadores acreditados.
Los certificados CBAM: venta, tenencia, entrega y recompra
Los certificados CBAM son certificados electrónicos, cada uno equivalente a una tonelada de CO2e de emisiones implícitas en las mercancías importadas, y toda la obligación financiera del CBAM pasa por su compra, su tenencia y su entrega.
La venta de certificados CBAM comienza el 1 de febrero de 2027: cada Estado miembro los vende en la plataforma común central a los declarantes autorizados establecidos en él (artículo 20, apartado 1), también para las mercancías importadas en 2026.
Se mantienen y se entregan en la cuenta del declarante en el Registro CBAM, que gestiona la Comisión.
El ciclo de los certificados tiene tres partes, y para las mercancías importadas en 2026 solo se aplican la segunda y la tercera.
- Tenencia trimestral (a partir de 2027): al final de cada trimestre, el declarante autorizado CBAM debe tener en su cuenta certificados equivalentes al menos al 50 % de las emisiones implícitas de las mercancías importadas desde el inicio del año natural (artículo 22, apartado 2), determinadas con valores por defecto sin recargo o con los certificados entregados por el año anterior, teniendo en cuenta el ajuste de la asignación gratuita. El primer control es el 31 de marzo de 2027; no se exige tenencia por las importaciones de 2026. Si falta, la autoridad competente concede un mes para completar (artículo 22, apartado 3); no hay sanción por tonelada.
- Declaración y entrega anual: a más tardar el 30 de septiembre de 2027, el declarante presenta la declaración CBAM de todas las importaciones de 2026 y entrega los certificados por las emisiones implícitas totales, después del ajuste del artículo 31 y de la reducción del artículo 9, si la hay.
- Recompra: la solicitud de recompra se presenta a más tardar el 31 de octubre del año de la entrega, al precio pagado (artículo 23, apartados 1 y 3). El número se limita a los certificados que el declarante estaba obligado a comprar con arreglo al artículo 22, apartado 2, durante el año natural de compra (artículo 23, apartado 2); los certificados comprados en 2027 por las emisiones de 2026 solo pueden recomprarse en 2027 (apartado 2 bis).
El 1 de noviembre de cada año la Comisión cancela los certificados comprados durante el año anterior al año natural precedente: los comprados en 2027 se cancelan el 1 de noviembre de 2029.
Los comprados por las emisiones de 2026 que no se entreguen ni se recompren se cancelan el 1 de noviembre de 2027 (artículo 24). La página sobre la tenencia trimestral explica el cálculo del 50 % con ejemplos.
La reducción por el precio del carbono pagado en un tercer país
El artículo 9 permite reducir el número de certificados por el precio del carbono efectivamente pagado en el país de origen por las emisiones implícitas de las mercancías importadas.
La reducción solo vale para un precio pagado de forma efectiva, teniendo en cuenta cualquier devolución u otra compensación (artículo 9, apartado 1). Las compensaciones voluntarias y los precios internos del carbono de una empresa no son un precio del carbono en el sentido del artículo 3, punto 29.
La asignación gratuita que recibe un productor de fuera de la UE en un régimen extranjero reduce el importe: solo cuenta la parte de las emisiones por la que se pagó realmente un precio.
Si se usan valores por defecto, la reducción solo puede pedirse con referencia a los precios del carbono por defecto anuales que la Comisión puede fijar a partir de 2027 (artículo 9, apartado 4).
Ningún precio del carbono de un tercer país está reconocido a efectos del artículo 9, y a 13 de noviembre de 2026 el acto de ejecución no figuraba entre los actos adoptados en la página de legislación CBAM de la Comisión: es un proyecto publicado el 13 de mayo de 2026, con consulta cerrada el 10 de junio de 2026.
El K-ETS coreano y el régimen nacional chino cubren el acero pero asignan los derechos gratuitamente, según la International Carbon Action Partnership (ICAP).
Turquía publicó su reglamento del régimen de comercio de emisiones el 27 de agosto de 2026, con una fase piloto de asignación gratuita del 100 %. El detalle está en la página sobre la deducción por el precio del carbono.
Las sanciones del CBAM
El Reglamento (UE) 2023/956 prevé dos niveles de sanción por certificados no entregados, y en España no se ha encontrado ninguna norma nacional que los modifique para el periodo definitivo (BOE y congreso.es, 13 de noviembre de 2026). Los dos niveles son los siguientes.
- Declarante autorizado CBAM que no entrega los certificados a 30 de septiembre: paga, por cada certificado no entregado, una sanción idéntica a la sanción por exceso de emisiones del RCDE UE (artículo 16, apartado 3, de la Directiva 2003/87/CE): 100 euros por t CO2e antes de la actualización según el índice europeo de precios al consumo (artículo 16, apartado 4, de esa Directiva; artículo 26, apartado 1, del Reglamento).
- Persona que no es declarante autorizado e introduce mercancías CBAM sin cumplir: de tres a cinco veces esa cantidad, de 300 a 500 euros por certificado antes de la actualización, graduada según duración, gravedad, alcance, intencionalidad, reiteración y cooperación (artículo 26, apartado 2).
El artículo 26, apartado 1, no fija un importe propio: remite a la sanción del RCDE UE, de modo que la cifra es la misma en los 27 Estados miembros. El pago no exime al declarante autorizado de entregar los certificados que faltan (artículo 26, apartado 3).
En cambio, el importador sin autorización que supera las 50 toneladas queda liberado de la declaración y de la entrega por esas importaciones al pagar la sanción del artículo 26, apartado 2 (artículo 26, apartado 2 bis).
En España, MITECO aplica el régimen sancionador «cuando proceda» y su guía advierte de que no obtener el estado puede suponer «el bloqueo de mercancías en la frontera y sanciones económicas».
Las infracciones graves o reiteradas pueden llevar a la revocación del estado (artículo 17, apartado 8), y fraccionar envíos de forma artificial para quedar bajo el umbral es una infracción grave (artículo 25 bis). Casos y procedimientos están en la página sobre las sanciones CBAM.
Las importaciones españolas de mercancías CBAM en cifras
España es el cuarto Estado miembro por valor de las importaciones de fuera de la UE de mercancías cubiertas por el CBAM y el segundo por cantidad: 8.653 millones de euros y 13,12 millones de toneladas en 2025.
La tabla recoge los cálculos de cbamguide.com sobre el fichero por Estado miembro declarante (Eurostat, importaciones de la UE de mercancías cubiertas por el CBAM, códigos del anexo I, declaradas en España, 2025, Comext DS-045409, extracción del 12 de octubre de 2026).
| Sector | España 2025 (euros) | Cuota UE27, valor | Puesto entre los 27, valor | España 2025, cantidad | Cuota UE27, cantidad | Puesto, cantidad |
|---|---|---|---|---|---|---|
| Todas las mercancías cubiertas (códigos del anexo I) | 8.653 millones | 7,8 % | 4.º (Italia 17,6 %, Alemania 12,7 %, Países Bajos 12,7 %) | 13,12 millones de t (sin electricidad) | 11,0 % | 2.º (Italia 19,2 %) |
| Hierro y acero, incluido el mineral de hierro aglomerado | 5.538 millones | 8,8 % | 4.º | 7,89 millones de t | 10,4 % | 4.º |
| Aluminio | 1.810 millones | 6,0 % | 5.º | 0,61 millones de t | 6,6 % | 4.º |
| Fertilizantes | 1.175 millones | 14,1 % | 2.º (Francia 14,3 %) | 2,58 millones de t | 12,9 % | 2.º (Francia 15,7 %) |
| Cemento, incluido el clínker | 109 millones | 10,2 % | 4.º | 2,05 millones de t | 14,4 % | 2.º (Italia 27,2 %) |
| Electricidad | 20,4 millones | 0,2 % | 17.º | no disponible |
Las cifras tienen cuatro límites. Son estadísticas comerciales, no declaraciones CBAM: el Estado declarante es aquel donde se despacharon las mercancías, no necesariamente el de establecimiento del declarante. Incluyen los orígenes exentos (Suiza, Noruega, Islandia, Liechtenstein, Ceuta y Melilla). La línea del acero incluye el mineral de hierro aglomerado.
Y el fichero no reparte las importaciones españolas por país de origen. Por valor, el hierro y el acero (con el mineral) suponen el 64,0 % de las importaciones españolas, el aluminio el 20,9 %, los fertilizantes el 13,6 % y el cemento el 1,3 %.
A escala de la Unión, y no de España, la UE27 importó en 2025 el clínker (NC 2523 10 00) sobre todo de Turquía (3,25 millones de toneladas, 45,4 %), Argelia (1,45 millones, 20,3 %) y Egipto (1,35 millones, 18,9 %); la urea (NC 3102 10), de Egipto (44,3 %), Rusia (25,7 %) y Argelia (15,8 %).
Por valor de todas las mercancías CBAM, China ocupa el primer puesto (17.090 millones de euros) y Turquía el segundo (10.830 millones de euros) (Eurostat Comext DS-045409, 2025). Las páginas sobre el CBAM para las mercancías de China y de Turquía recogen costes y valores por defecto por origen.
Registro CBAM, plataforma común central y marco normativo
El Registro CBAM lo gestiona la DG TAXUD de la Comisión y lo regula el Reglamento de Ejecución (UE) 2024/3210, modificado por el Reglamento de Ejecución (UE) 2025/2550. La autenticación pasa por el sistema UUM&DS (artículo 8 del Reglamento de Ejecución (UE) 2024/3210).
La Comisión exige con carácter general una cuenta EU Login con autenticación en dos pasos, mientras que un Estado miembro puede emitir las credenciales a través de su propio sistema aduanero (artículo 8, apartado 5): España lo hace con el dominio «Aduanas» y el certificado electrónico.
El Registro cumple cuatro funciones: las cuentas de los declarantes autorizados, los certificados mantenidos, la presentación de las declaraciones y el intercambio de datos con la aduana.
El módulo de gestión de autorizaciones funciona desde el 31 de marzo de 2025; a 7 de enero de 2026 se habían presentado en la Unión más de 12.000 solicitudes y más de 4.100 operadores estaban autorizados.
Los titulares de instalaciones de fuera de la UE usan la sección O3CI del Registro CBAM, que no es un sistema aparte.
El Reglamento de Ejecución (UE) 2025/2619, aplicable desde el 1 de enero de 2026, fija los datos que la aduana transmite al Registro: ocho elementos por importación, entre ellos el número EORI, el número de cuenta CBAM, el código NC de ocho dígitos, la cantidad y el país de origen.
Los datos se envían de forma periódica, al menos una vez por semana, no en tiempo real.
La plataforma común central
La plataforma común central para la venta de certificados salió a licitación el 11 de febrero de 2026; el procedimiento abierto terminó sin adjudicación.
El anuncio de adjudicación publicado el 8 de julio de 2026 (TED 468943-2026) designa como contratista a European Dynamics SA (Grecia): elegida el 26 de junio de 2026, con un contrato marco celebrado el 30 de junio de 2026 y un valor máximo de 5,83 millones de euros.
No hay fecha publicada para una versión preoperativa, y la venta sigue prevista para el 1 de febrero de 2027.
Las normas de venta y recompra son un proyecto de reglamento delegado con arreglo al artículo 20, apartado 6: la consulta se celebró del 9 de julio al 6 de agosto de 2026 con 93 contribuciones, y la adopción está prevista para el cuarto trimestre de 2026; a 13 de noviembre de 2026 no figuraba entre los actos adoptados en la página de legislación CBAM de la Comisión. El estado de los trabajos está en la página sobre la plataforma común central.
Reglamento, Ómnibus y actos de ejecución
El CBAM se apoya en un reglamento principal y en 14 actos de Derecho derivado: 13 reglamentos de ejecución y un reglamento delegado. Estos son los principales.
- Reglamento (UE) 2023/956, de 10 de mayo de 2023 (DO L 130 de 16.5.2023, pp. 52 a 104): el reglamento de base. El texto consolidado de 20 de octubre de 2025 tiene 39 artículos y 7 anexos. Base jurídica: artículo 192, apartado 1, del TFUE.
- Reglamento (UE) 2025/2083, de 8 de octubre de 2025 (Ómnibus), publicado el 17 de octubre de 2025 y en vigor desde el 20 de octubre de 2025: umbral anual de 50 toneladas (artículo 2 bis), declaración a más tardar el 30 de septiembre, venta de certificados desde el 1 de febrero de 2027, tenencia trimestral del 50 % a partir de 2027, sanciones del artículo 26, apartados 1 bis y 2 bis, e inscripción de verificadores desde el 1 de septiembre de 2026 (artículo 10 bis). Los cambios se comparan en la página sobre el Reglamento Ómnibus.
- Los actos de ejecución y delegados, del Reglamento de Ejecución (UE) 2023/1773 (periodo transitorio, histórico) al Reglamento de Ejecución (UE) 2025/2621 (valores por defecto, anexos I y IV sustituidos por el Reglamento de Ejecución (UE) 2026/1740) y al Reglamento Delegado (UE) 2025/2551 (acreditación de verificadores). MITECO publica sus títulos en español en su página «Legislación».
Lo que viene: ampliación aguas abajo, RCDE UE, OMC y Reino Unido
Cuatro expedientes pueden cambiar el CBAM después de 2026: la ampliación aguas abajo, la revisión del RCDE UE, el litigio DS639 en la OMC y la vinculación con el Reino Unido; ninguno ha modificado todavía las normas en vigor.
La Comisión anunció el 14 de octubre de 2026 una revisión completa del CBAM en 2027, basada en los dos primeros años del periodo definitivo. El Reglamento no contiene cláusula de extinción.
La ampliación aguas abajo del CBAM (propuesta)
La propuesta de la Comisión COM(2025) 989 (no adoptada), de 17 de diciembre de 2025, añadiría unos 180 productos transformados con alto contenido de acero y aluminio y propone aplicarlos desde el 1 de enero de 2028.
Su anexo incluye, entre otros, piezas de vehículos como cajas de cambios y ruedas, lavadoras domésticas, grúas y otras máquinas, motores eléctricos, transformadores y muebles metálicos.
El Consejo adoptó su orientación general el 12 de junio de 2026, con unos 200 códigos añadidos según Mayer Brown (algo más de 300 entradas y códigos en total, según el recuento de cbamguide.com).
La comisión ENVI del Parlamento votó el 6 de julio de 2026 (56 a favor, 11 en contra y 12 abstenciones) una lista que la prensa especializada cifra en unos 457 productos, con normas más estrictas contra la elusión.
El Parlamento adoptó su mandato de negociación el 15 de septiembre de 2026 por 464 votos a favor, 50 en contra y 159 abstenciones.
El primer trílogo, el 20 de octubre de 2026, terminó sin acuerdo global según la prensa; se anuncia un segundo para el 30 de noviembre de 2026. Ninguna de las tres posiciones incluye productos químicos orgánicos ni polímeros. El estado del expediente está en la página sobre la ampliación aguas abajo.
La revisión del RCDE UE y el precio del carbono
La propuesta COM(2026) 616, de 17 de julio de 2026, reintroduciría el 15 % de la asignación gratuita eliminada para los sectores CBAM desde 2028 y trasladaría el final de la eliminación de 2034 a 2038; es una propuesta, no una norma.
Sobre la reserva de estabilidad del mercado, el Consejo y el Parlamento alcanzaron los días 20 y 21 de octubre de 2026 un acuerdo provisional: la invalidación se mantiene, pero la reserva podrá conservar hasta 700 millones de derechos (comunicado de la Comisión IP/26/2206); la adopción formal está pendiente.
Toda reforma que baje los precios de subasta baja en la misma medida el precio de los certificados CBAM, que no tiene un precio mínimo propio.
El contrato de derechos de emisión de diciembre de 2026 alcanzó un máximo intradía de 88,53 euros el 14 de septiembre de 2026. El funcionamiento del régimen está en la página sobre el RCDE UE y las previsiones atribuidas, en la de previsión del precio 2027.
El Reglamento en vigor no contiene una regla de reparto de los ingresos: cada Estado miembro vende los certificados a los declarantes establecidos en él (artículo 20, apartado 1) y cobra el producto.
La cuota del 75 % para el presupuesto de la Unión es la propuesta COM(2025) 574, no adoptada; la ficha financiera de la COM(2025) 989 estima ese recurso propio en unos 1.450 millones de euros anuales de media entre 2028 y 2034.
La propuesta COM(2025) 990 destinaría el 25 % de los ingresos de las emisiones de 2026 y 2027 a un Fondo Temporal de Descarbonización.
El litigio DS639 en la OMC
Rusia inició el litigio DS639 el 12 de mayo de 2025, alegando infracciones de los artículos I y II del GATT y del Acuerdo SMC; la Unión rechazó las consultas el 22 de mayo de 2025.
El Órgano de Solución de Diferencias estableció el grupo especial el 25 de septiembre de 2026 a la segunda solicitud rusa, el primero de la OMC sobre una medida de ajuste en frontera por carbono; según el resumen de la OMC actualizado el 9 de noviembre de 2026, aún no estaba compuesto y contaba con 28 terceros.
La defensa de la Unión se apoya en las excepciones del artículo XX, letras b) y g), del GATT. El Órgano de Apelación no funciona desde diciembre de 2019. La India no ha presentado ninguna reclamación; el acuerdo de libre comercio UE-India, concluido el 27 de enero de 2026, no contiene exenciones del CBAM.
Turquía sigue una vía bilateral basada en la unión aduanera de 1995, y el recurso de anulación de Polonia ante el Tribunal de Justicia (presentado el 8 de agosto de 2023) sigue pendiente.
El CBAM del Reino Unido
El CBAM del Reino Unido (UK CBAM) es un impuesto, no un mecanismo de certificados, y se aplica desde el 1 de enero de 2027 a cinco sectores (aluminio, cemento, fertilizantes, hidrógeno, hierro y acero) y solo a las emisiones directas, con arreglo a la parte 5 de la Finance Act 2026.
Lo gestiona HMRC con tipos impositivos propios; el registro ante HMRC se abre a más tardar el 1 de enero de 2028, con plazo hasta el 31 de enero de 2028 para quien deba registrarse ya en 2027, y la primera declaración tributaria y su pago, por todo 2027, vencen en mayo de 2028 (SI 2026/830, regulation 2).
Las mercancías exportadas del Reino Unido a la Unión siguen sujetas al CBAM de la UE.
La prensa informó el 3 de noviembre de 2026 de un proyecto de declaración para la cumbre UE-Reino Unido del 20 de noviembre de 2026 sobre la vinculación de los dos regímenes de comercio de emisiones, pero no hay texto oficial publicado y HMRC indicaba el 5 de noviembre de 2026 que ninguna jurisdicción está exenta.
En el lado de la UE haría falta incluir el Reino Unido en el anexo III mediante un acto delegado.
El Gobierno británico estima que una vinculación completa ahorraría a los exportadores británicos unos 800 millones de libras esterlinas en pagos del CBAM de la UE hasta 2030. La comparación está en la página sobre el CBAM del Reino Unido.
Herramientas, plantillas y solicitudes de proveedores
Tres herramientas gratuitas de esta sección estiman los costes, comprueban los códigos NC y siguen el precio de los certificados; para servicios profesionales, la página de solicitudes pone en contacto con proveedores de servicios CBAM. Las tres herramientas se reúnen también en la página de herramientas CBAM.
- Calculadora CBAM: estima los certificados y el coste por país de origen, código NC y cantidad con la fórmula legal, sobre los valores por defecto y los parámetros de referencia oficiales (Reglamentos de Ejecución (UE) 2025/2621 y 2025/2620); la cifra vinculante es la de la declaración CBAM.
- Buscador de códigos NC: comprueba si un código NC está en el anexo I del Reglamento.
- Precio de los certificados CBAM: recoge los precios trimestrales oficiales y la evolución de las subastas del RCDE UE.
La recogida de datos de los proveedores de fuera de la UE sigue siendo el punto crítico, también con software.
Las plantillas CBAM normalizan la solicitud de los 16 datos del informe resumido de emisiones del titular, que se presenta en inglés (artículo 10, apartado 4, del Reglamento de Ejecución (UE) 2025/2547). El panorama de soluciones está en la página de software CBAM y el de asesores, en la de consultores CBAM.
Si busca un proveedor, utilice la página de solicitudes de proveedores CBAM. Hay solicitudes específicas para un verificador acreditado, un consultor CBAM, un servicio de declarante, un software CBAM, los datos de los proveedores, la formación o el cálculo de emisiones.
Gratuito para usted. Si encarga el trabajo a un proveedor al que hayamos transmitido su solicitud, ese proveedor puede abonar a cbamguide.com una comisión por la presentación, que nunca decide a quién mencionamos ni cómo.
Las páginas de esta sección
Además de esta página, la sección en español cuenta con 50 páginas, incluidas las tres herramientas, en seis áreas: cálculo; procedimiento; herramientas y plantillas; guía; mercancías; países, software y referencia. Este es el índice por áreas.
Cálculo (8 páginas)
- Cálculo CBAM: fórmula y ejemplos
- Certificados CBAM
- Valores por defecto CBAM
- Emisiones implícitas
- Exención de minimis: umbral de 50 toneladas
- Verificación CBAM
- Verificadores CBAM acreditados
- Parámetros de referencia CBAM
Procedimiento (8 páginas)
- Procedimiento CBAM para importadores
- Declarante autorizado CBAM
- Número de cuenta CBAM
- Registro CBAM
- Declaración aduanera y códigos TARIC
- Declaración CBAM
- Sanciones CBAM
- Tenencia trimestral de certificados
Herramientas y plantillas (5 páginas)
- Herramientas CBAM
- Calculadora CBAM
- Buscador de códigos NC
- Precio de los certificados CBAM
- Plantillas CBAM
Guía (12 páginas)
- Guía del CBAM
- Qué es el CBAM
- Reglamento (UE) 2023/956
- Calendario CBAM
- Reglamento Ómnibus (UE) 2025/2083
- Ampliación aguas abajo (propuesta)
- Asignación gratuita
- RCDE UE
- Reducción por el precio del carbono pagado
- Previsión del precio 2027
- Plataforma común central
- CBAM del Reino Unido
Mercancías (10 páginas)
- Mercancías CBAM
- Códigos NC sujetos al CBAM
- Acero y códigos NC del acero
- Aluminio y códigos NC del aluminio
- Cemento
- Fertilizantes
- Electricidad
- Hidrógeno
Países, software y referencia (7 páginas)
- CBAM en España
- CBAM e importaciones de China
- CBAM e importaciones de Turquía
- Software CBAM
- Consultores CBAM
- Preguntas frecuentes sobre el CBAM
- Glosario CBAM
Preguntas frecuentes sobre el CBAM
Trece preguntas se repiten entre los importadores y los agentes de aduanas en España; las respuestas resumen las normas vigentes a 13 de noviembre de 2026. Más respuestas en las preguntas frecuentes sobre el CBAM.
¿Es el CBAM un impuesto o un arancel?
No. El CBAM es un mecanismo basado en certificados cuyo precio sigue al del RCDE UE; no es un impuesto ni un arancel. El importe depende de las emisiones implícitas de la mercancía, no de su valor, y no forma parte del arancel aduanero. Las guías en español que lo presentan como un gravamen aduanero no se ajustan al Reglamento.
¿Cuándo se presenta la primera declaración CBAM?
A más tardar el 30 de septiembre de 2027, por las mercancías importadas en 2026, junto con la entrega de los certificados; después, cada año a más tardar el 30 de septiembre (artículo 6, apartado 1, y artículo 22, apartado 1, del Reglamento (UE) 2023/956). La fecha la fijó el Reglamento (UE) 2025/2083; las páginas que mantienen la fecha anterior a esa reforma están desfasadas.
¿Quién es la autoridad competente del CBAM en España?
El Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), según la lista de autoridades competentes del DOUE C/2026/4231, de 31 de julio de 2026. La OECC, dentro del Ministerio, redactó la guía de solicitud e imparte las jornadas, pero no es la autoridad. La Agencia Tributaria (Aduanas) comprueba el estado de declarante en el despacho; no lo concede.
¿Sigue siendo válido el código Y238?
Sí, hasta el 31 de diciembre de 2026. La Comisión Europea amplió hasta esa fecha la validez del código TARIC Y238 para quien presentó la solicitud a más tardar el 31 de marzo de 2026 y sigue sin decisión (comunicaciones de las aduanas alemana e italiana del 15 de septiembre de 2026). A 13 de noviembre de 2026, la Agencia Tributaria no había publicado una nota que recoja la ampliación: su Nota Informativa 02/2026 sigue indicando el 27 de septiembre de 2026. Compruebe el código en TARIC en el momento del despacho.
¿Qué significa CBAM y qué es el MAFC?
CBAM es la sigla inglesa de Carbon Border Adjustment Mechanism; MAFC es la sigla del nombre español, Mecanismo de Ajuste en Frontera por Carbono, que usa el Reglamento (UE) 2023/956 en su versión española. Ambas designan el mismo mecanismo; MITECO y la Agencia Tributaria escriben CBAM. El mecanismo aplica a las mercancías importadas un coste del carbono igual al precio del RCDE UE que pagan los productores de la Unión.
¿Se aplica el CBAM a las importaciones en Canarias, Ceuta y Melilla?
Canarias sí: forma parte del territorio aduanero de la Unión, y el CBAM se aplica a las mercancías del anexo I despachadas a libre práctica allí igual que en la Península. Ceuta y Melilla están fuera de ese territorio, y las mercancías originarias de Ceuta o Melilla quedan fuera del CBAM (anexo III, punto 1).
¿Se aplica el umbral de minimis a la electricidad?
No. La electricidad (NC 2716 00 00) y el hidrógeno (NC 2804 10 00) están excluidos de la exención de minimis por el artículo 2 bis, apartado 4, del Reglamento (UE) 2023/956. Quien importa electricidad por interconexiones físicas tiene todas las obligaciones CBAM, sea cual sea la cantidad.
¿Están exentas las mercancías originarias de Suiza?
Sí. Las mercancías originarias de Suiza quedan fuera del CBAM (anexo III, punto 1) porque el régimen suizo de comercio de emisiones está vinculado al RCDE UE. Cuenta el origen no preferencial según las normas de la Unión: el tránsito o una transformación mínima en Suiza no confiere el origen suizo, y una empresa suiza que importa en España sin establecimiento en la Unión necesita que su representante aduanero indirecto tenga el estado de declarante autorizado CBAM.
¿Cuánto cuesta hoy un certificado CBAM?
El precio oficial del tercer trimestre de 2026 es de 82,32 euros por t CO2e, publicado el 5 de octubre de 2026; el del segundo trimestre fue de 75,28 euros y el del primero, de 75,36 euros. Los declarantes autorizados solo pueden comprar certificados desde el 1 de febrero de 2027; para las importaciones de 2026 rige la media del trimestre de importación, y el precio del cuarto trimestre se espera para el 4 de enero de 2027.
¿Es igual el CBAM del Reino Unido que el de la UE?
No. El CBAM del Reino Unido es un impuesto que se aplica desde el 1 de enero de 2027, gestionado por HMRC con arreglo a la parte 5 de la Finance Act 2026, para cinco sectores y solo sobre las emisiones directas. Las mercancías exportadas del Reino Unido a la Unión siguen sujetas al CBAM de la UE, y a 5 de noviembre de 2026 no había ninguna exención recíproca en vigor.
¿Es permanente el CBAM?
Sí. El Reglamento (UE) 2023/956 no contiene cláusula de extinción. La introducción progresiva termina en 2034, cuando deja de aplicarse un factor CBAM, pero el mecanismo continúa después. La Comisión anunció el 14 de octubre de 2026 una revisión completa en 2027.
¿Puede un declarante autorizado CBAM perder el estado?
Sí. La autoridad competente lo revoca con arreglo al artículo 17, apartado 8, si el declarante deja de cumplir los requisitos o ha cometido infracciones graves o reiteradas de la obligación de entrega o de la tenencia trimestral; el procedimiento está en el Reglamento de Ejecución (UE) 2025/486. Quien después importa sin el estado y sin cumplir paga de tres a cinco veces la sanción del artículo 26, apartado 1 (de 300 a 500 euros por certificado antes de la actualización).
¿Subirán los costes CBAM hasta 2034?
El número de certificados por tonelada sube cada año, porque el factor CBAM baja y el recargo aumenta; el precio depende del RCDE UE. La última previsión atribuida, una encuesta de Reuters a nueve analistas publicada el 31 de julio de 2026, situó el precio medio del RCDE UE en 79,97 euros para 2026 y 89,13 euros para 2027; no existe previsión oficial para 2030.
Para el acero turco con valores por defecto, la obligación sube de 1,2111 certificados por tonelada en 2026 a 2,3005 en 2030: de 99,70 a 189,38 euros por tonelada al precio de 82,32 euros. En una ilustración de sensibilidad a 126 euros por t CO2e, la cifra de 2030 sería de 289,87 euros. Las proyecciones son inciertas por la propuesta COM(2026) 616 y la actualización de los parámetros prevista desde 2027.