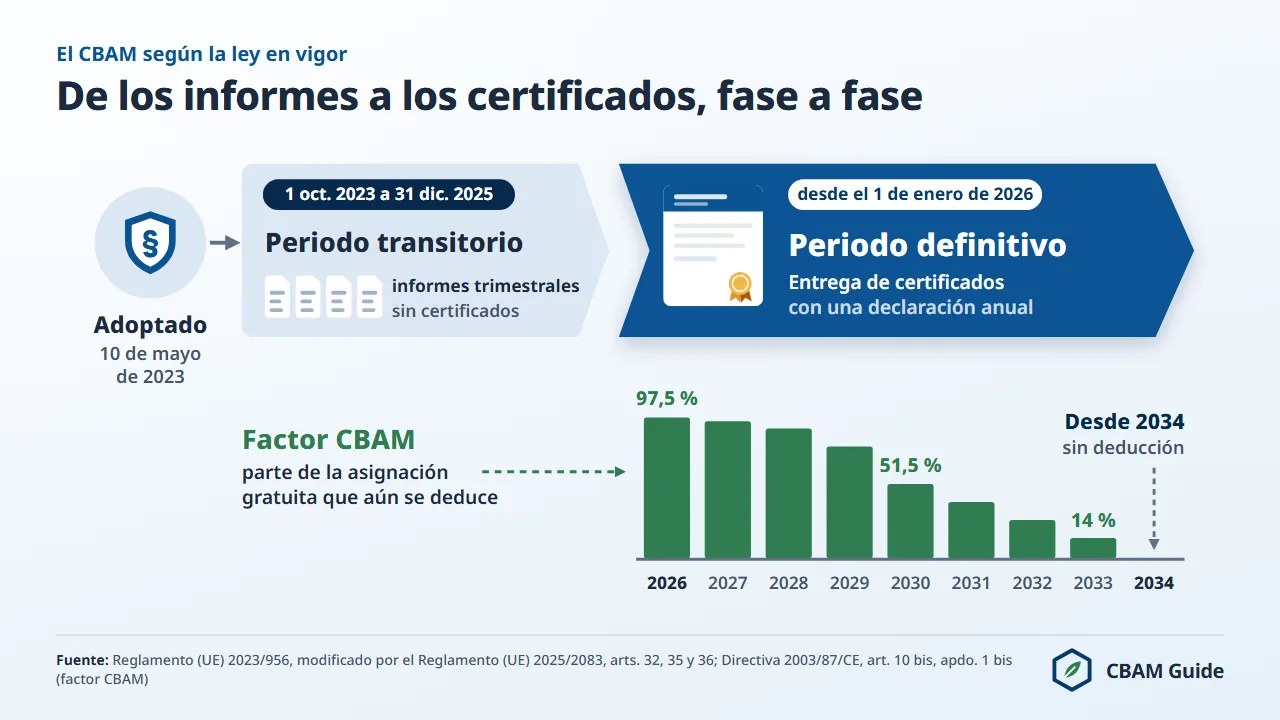
El calendario del Mecanismo de Ajuste en Frontera por Carbono (MAFC, CBAM por sus siglas en inglés) abarca algo más de diez años: del 1 de octubre de 2023, cuando empezaron los primeros informes, al 1 de enero de 2034, cuando deja de aplicarse el factor CBAM y desaparece la asignación gratuita para las mercancías CBAM. A 13 de noviembre de 2026 el CBAM lleva más de diez meses en su periodo definitivo: faltan 48 días para el fin de la validez del código TARIC Y238 (31 de diciembre de 2026), 80 días para la venta de certificados CBAM (1 de febrero de 2027) y 321 días para la primera declaración CBAM (30 de septiembre de 2027).
El calendario afecta a todo importador de hierro y acero, cemento, aluminio, fertilizantes, electricidad e hidrógeno en el territorio aduanero de la Unión, Canarias incluida.
Esta página recoge cada fecha junto con el artículo que la fija y explica cómo se aplica en España, donde el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO) es la autoridad competente y la Agencia Tributaria (Aduanas) comprueba el estado de declarante autorizado CBAM en el despacho.
La visión general del CBAM para importadores en España resume las obligaciones y los costes de quien importa en España, y el procedimiento CBAM para importadores explica los pasos uno a uno.
¿Qué es el calendario de aplicación del CBAM?
El calendario de aplicación del CBAM es la secuencia de plazos jurídicamente vinculantes del Reglamento (UE) 2023/956, modificado por el Reglamento (UE) 2025/2083 (Ómnibus), que ordenan el paso del mecanismo desde un periodo transitorio dedicado solo a la presentación de informes hasta su pleno efecto financiero en 2034.
El calendario tiene dos fases. El periodo transitorio (del 1 de octubre de 2023 al 31 de diciembre de 2025) obligaba a informar sobre las emisiones, sin pago alguno.
El periodo definitivo (desde el 1 de enero de 2026) obliga a los declarantes autorizados CBAM a comprar y entregar certificados CBAM cuyo precio sigue al del régimen de comercio de derechos de emisión de la UE (RCDE UE, EU ETS en inglés). El CBAM es un mecanismo basado en certificados, no un impuesto ni un arancel.
El Reglamento (UE) 2025/2083 (Ómnibus), en vigor desde el 20 de octubre de 2025, modificó los plazos principales. La primera declaración CBAM se aplazó cuatro meses, hasta el 30 de septiembre de 2027, y la venta de certificados pasó del 1 de enero de 2026 al 1 de febrero de 2027.
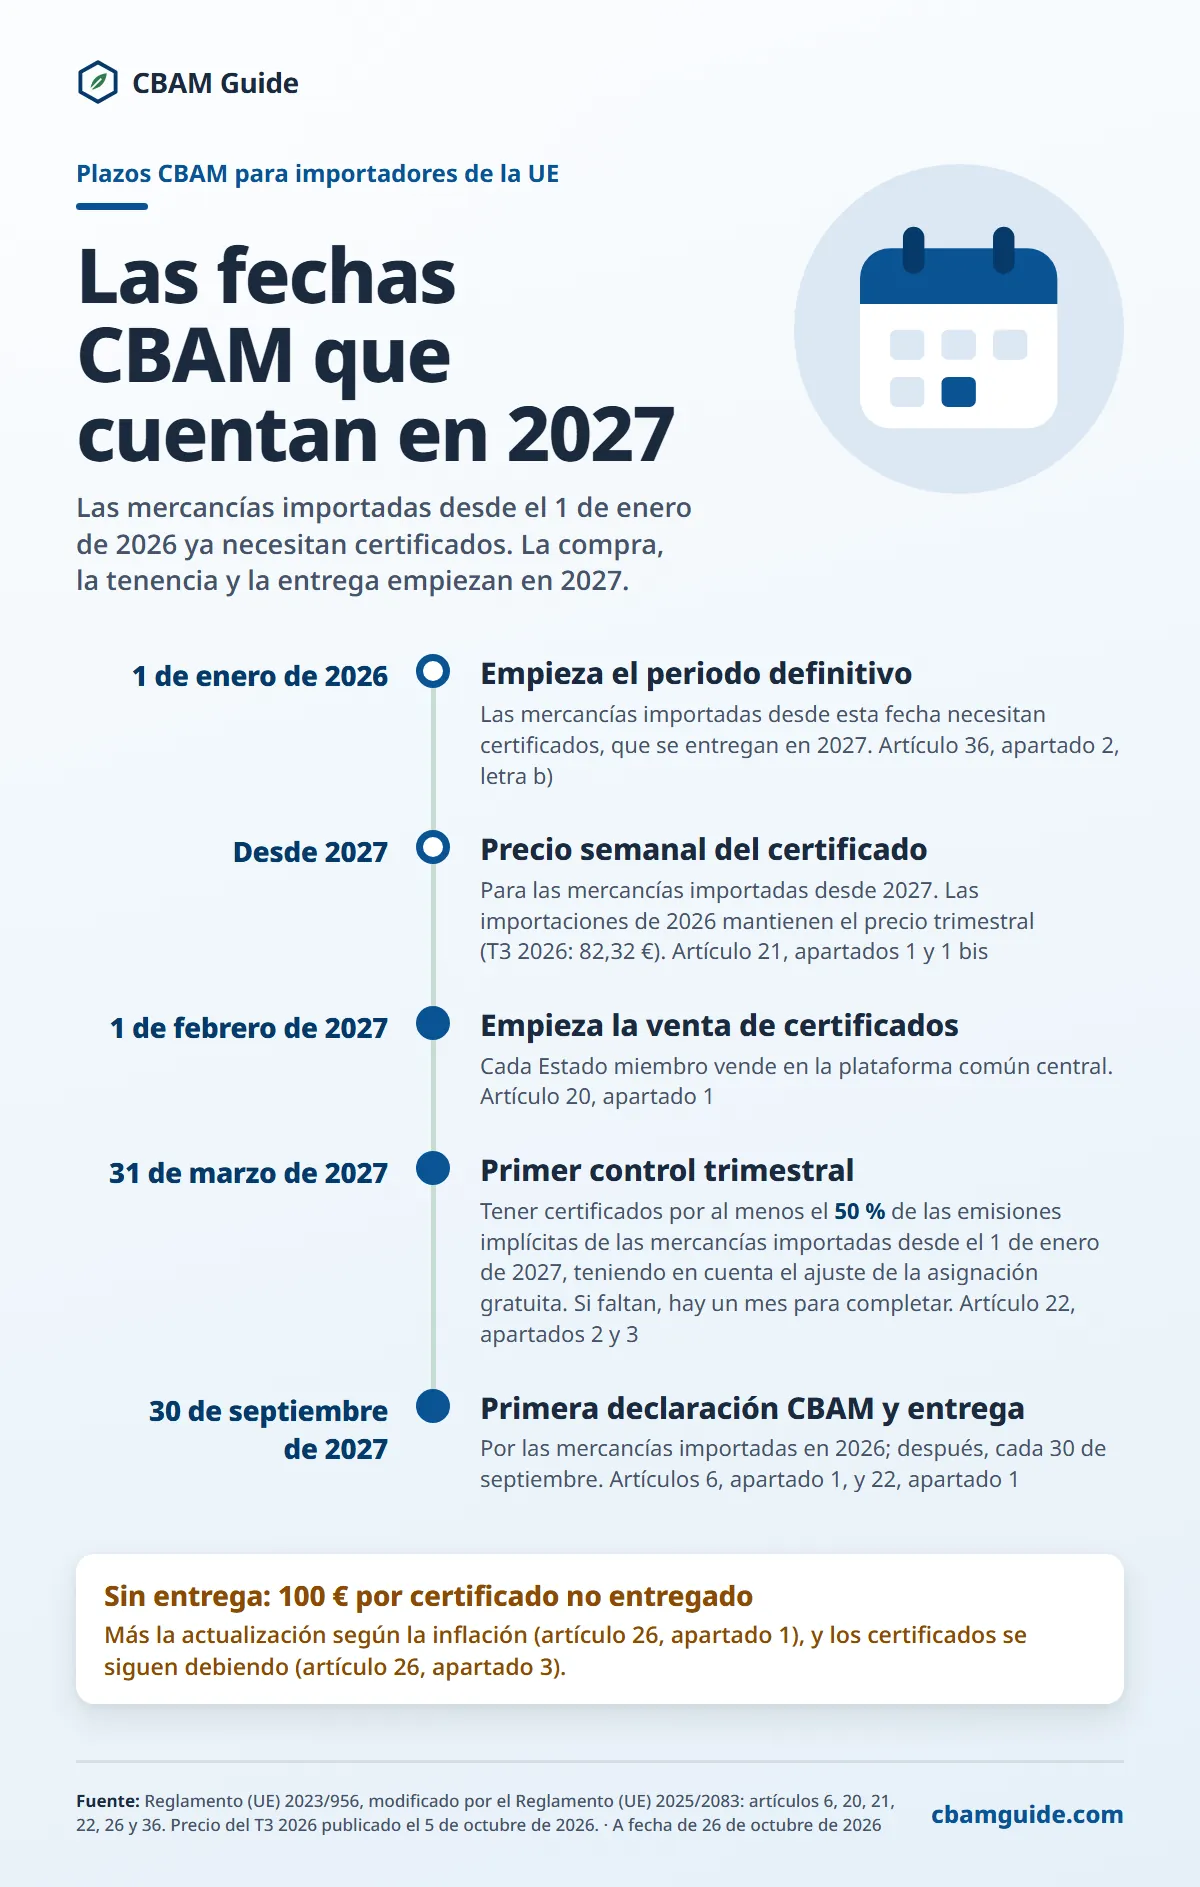
Versión en texto de esta infografía
- 1 de enero de 2026: Empieza el periodo definitivo. Las mercancías importadas desde esta fecha necesitan certificados, que se entregan en 2027. Artículo 36, apartado 2, letra b)
- Desde 2027: Precio semanal del certificado. Para las mercancías importadas desde 2027. Las importaciones de 2026 mantienen el precio trimestral (T3 2026: 82,32 €). Artículo 21, apartados 1 y 1 bis
- 1 de febrero de 2027: Empieza la venta de certificados. Cada Estado miembro vende en la plataforma común central. Artículo 20, apartado 1
- 31 de marzo de 2027: Primer control trimestral. Tener certificados por al menos el 50 % de las emisiones implícitas de las mercancías importadas desde el 1 de enero de 2027, teniendo en cuenta el ajuste de la asignación gratuita. Si faltan, hay un mes para completar. Artículo 22, apartados 2 y 3
- 30 de septiembre de 2027: Primera declaración CBAM y entrega. Por las mercancías importadas en 2026; después, cada 30 de septiembre. Artículos 6, apartado 1, y 22, apartado 1
Sin entrega: 100 € por certificado no entregado: Más la actualización según la inflación (artículo 26, apartado 1), y los certificados se siguen debiendo (artículo 26, apartado 3).
El calendario completo del CBAM: todas las fechas y plazos
Las 19 fechas de la tabla recorren el CBAM desde el inicio del periodo transitorio hasta el fin del factor CBAM, cada una con el artículo o el documento que la fija; las fechas que solo están propuestas o anunciadas se indican como tales.
| Fecha | Hito | Referencia |
|---|---|---|
| 1 de octubre de 2023 | Comienza el periodo transitorio y, con él, la obligación de presentar informes CBAM trimestrales | Art. 32, Reglamento (UE) 2023/956 |
| 31 de enero de 2024 | Vence el primer informe CBAM trimestral (cuarto trimestre de 2023) | Art. 35, apdo. 1, Reglamento (UE) 2023/956; Reglamento de Ejecución (UE) 2023/1773 |
| 1 de enero de 2025 | Solo se acepta la metodología de cálculo de la UE; la excepción para otros métodos de seguimiento terminó el 31 de diciembre de 2024 | Art. 4, apdo. 2, Reglamento de Ejecución (UE) 2023/1773 |
| 31 de diciembre de 2025 | Termina el periodo transitorio; el último informe (T4 2025) vencía el 31 de enero de 2026 | Arts. 32 y 35, apdo. 1, Reglamento (UE) 2023/956 |
| 1 de enero de 2026 | Comienza el periodo definitivo con obligaciones financieras en los seis sectores a la vez | Art. 36, apdo. 2, letra b), Reglamento (UE) 2023/956 |
| 31 de marzo de 2026 | Último día para solicitar la autorización y seguir importando provisionalmente hasta la decisión | Art. 17, apdo. 7 bis, introducido por el Reglamento (UE) 2025/2083 |
| 31 de julio de 2026 | Se publica la corrección de los anexos de valores por defecto, con efecto desde el 1 de enero de 2026 | Reglamento de Ejecución (UE) 2026/1740 |
| 1 de septiembre de 2026 | Los verificadores acreditados pueden pedir su inscripción en el Registro CBAM | Art. 10 bis, apdo. 1, introducido por el Reglamento (UE) 2025/2083 |
| 5 de octubre de 2026 | Se publica el precio del T3 2026: 82,32 €/t CO2e | Art. 21, apdo. 1 bis |
| 31 de diciembre de 2026 | Fin de la validez del código TARIC Y238, prorrogada por la Comisión Europea (la Agencia Tributaria no ha publicado la prórroga) | Comunicaciones de las aduanas alemana e italiana del 15 de septiembre de 2026 |
| 4 de enero de 2027 | Publicación prevista del precio del T4 2026 | Art. 21, apdo. 1 bis |
| 1 de febrero de 2027 | Comienza la venta de certificados CBAM en la plataforma común central | Art. 20, apdo. 1, modificado por el Reglamento (UE) 2025/2083 |
| 31 de marzo de 2027 | Primer control de la tenencia trimestral, por las mercancías importadas desde el 1 de enero de 2027 | Art. 22, apdo. 2; art. 36, apdo. 2, letra c) |
| 30 de septiembre de 2027 | Vencen la primera declaración CBAM y la entrega de certificados, por las importaciones de 2026 | Art. 6, apdo. 1, y art. 22, apdo. 1, modificados por el Reglamento (UE) 2025/2083 |
| 31 de octubre de 2027 | Plazo para solicitar la recompra; los certificados comprados en 2027 por las emisiones de 2026 solo pueden recomprarse en 2027 | Art. 23, apdos. 1 y 2 bis |
| 1 de noviembre de 2027 | Cancelación de los certificados comprados por las emisiones de 2026 | Art. 24, apdo. 2 |
| 30 de septiembre (cada año) | Declaración CBAM anual del año anterior | Art. 6, apdo. 1 |
| 1 de enero de 2028 (propuesta) | Ampliación a unos 180 productos transformados de acero y aluminio, pendiente de aprobación | Propuesta COM(2025) 989, no adoptada |
| 1 de enero de 2034 | Deja de aplicarse el factor CBAM: fin de la asignación gratuita para las mercancías CBAM | Art. 10 bis, apdo. 1 bis, Directiva 2003/87/CE |
Situación a 13 de noviembre de 2026: el periodo definitivo está en marcha
A 13 de noviembre de 2026 ya han pasado todas las fechas de 2026 salvo una, y quedan tres hitos antes de la venta de certificados: el fin de la validez del código Y238 (31 de diciembre de 2026), el precio del cuarto trimestre (4 de enero de 2027) y el inicio de la venta en la plataforma común central (1 de febrero de 2027).
Estas son las fechas de 2026 posteriores al inicio del periodo definitivo que ya han quedado atrás:
- 31 de marzo de 2026: último día para presentar la solicitud de autorización con derecho a importar provisionalmente (artículo 17, apartado 7 bis). Después de esa fecha se pueden seguir presentando solicitudes, pero sin derecho a importar provisionalmente.
- 31 de julio de 2026: el Reglamento de Ejecución (UE) 2026/1740 corrigió los valores por defecto con efecto desde el 1 de enero de 2026.
- 1 de septiembre de 2026: los verificadores acreditados pueden pedir su inscripción en el Registro CBAM (artículo 10 bis, apartado 1).
- 27 de septiembre de 2026: fecha que la Nota Informativa 02/2026 de la Agencia Tributaria fija como fin del código Y238, ya superada por la prórroga de la Comisión al 31 de diciembre de 2026.
- 5 de octubre de 2026: la Comisión publicó el precio del tercer trimestre de 2026, 82,32 euros por tonelada de CO2 equivalente (t CO2e).
España fue en 2025 el cuarto Estado miembro por valor de las importaciones de mercancías del anexo I (8.653 millones de euros, el 7,8 % del total de la UE) y el segundo por cantidad.
Fuente: Eurostat, importaciones de la UE de mercancías cubiertas por el CBAM (códigos del anexo I) declaradas en España, 2025 (Comext DS-045409, extracción del 12 de octubre de 2026); cuotas y posiciones: cálculo de cbamguide.com. Son estadísticas comerciales, no declaraciones CBAM.
El periodo transitorio: de octubre de 2023 a diciembre de 2025
El periodo transitorio del CBAM duró del 1 de octubre de 2023 al 31 de diciembre de 2025 y no conllevó ninguna obligación financiera.
Los importadores de los seis sectores del anexo I presentaban informes CBAM trimestrales sobre la cantidad, el origen y las emisiones implícitas de sus mercancías, sin comprar certificados ni pagar nada. La base jurídica es el artículo 32 del Reglamento (UE) 2023/956; el detalle está en el Reglamento de Ejecución (UE) 2023/1773.
El Reglamento de Ejecución (UE) 2023/1773 admitía tres vías. La primera era la metodología de la UE con datos reales de producción. La segunda, hasta el 31 de diciembre de 2024, otros métodos de seguimiento con cobertura y exactitud similares (artículo 4, apartado 2).
La tercera, hasta el 31 de julio de 2024, otros métodos, incluidos los valores por defecto publicados por la Comisión para el periodo transitorio, para quien no disponía de todos los datos (artículo 4, apartado 3).
En los cuatro informes de 2025 solo cabía la metodología de la UE, y se admitían estimaciones de hasta el 20 % del total de emisiones implícitas de las mercancías complejas (artículo 5).
El último informe, del cuarto trimestre de 2025, vencía el 31 de enero de 2026. El informe CBAM trimestral no es la declaración CBAM: el informe terminó con el periodo transitorio y la declaración es anual.
El periodo transitorio sirvió para reunir datos y preparar los sistemas. En toda la UE se presentaron más de 12.000 solicitudes de autorización antes del inicio del periodo definitivo, y a 7 de enero de 2026 más de 4.100 operadores tenían ya la autorización; ambas cifras siguieron subiendo en el primer semestre de 2026.
MITECO no ha publicado ninguna cifra de solicitudes ni de declarantes autorizados en España (páginas leídas el 13 de noviembre de 2026).
La falta de informe en el periodo transitorio se sancionaba con entre 10 y 50 euros por tonelada de emisiones no notificadas (artículo 16 del Reglamento de Ejecución (UE) 2023/1773), muy por debajo de la sanción del periodo definitivo, de 100 euros por t CO2e antes de la actualización según el índice europeo de precios al consumo.
El periodo definitivo: desde el 1 de enero de 2026
El periodo definitivo comenzó el 1 de enero de 2026 y activó la obligación financiera en los seis sectores del anexo I a la vez (artículo 36, apartado 2, letra b)).
Desde esa fecha solo un declarante autorizado CBAM puede importar mercancías CBAM (artículo 4), con el procedimiento de autorización del Reglamento de Ejecución (UE) 2025/486. Aunque abundan las búsquedas sobre un retraso del CBAM a 2027 (página en inglés), la fecha del 1 de enero de 2026 no ha cambiado.
Quien no sea declarante autorizado paga de tres a cinco veces la sanción del artículo 26, apartado 1, es decir, de 300 a 500 euros por certificado antes de la actualización (artículo 26, apartado 2).
El importador sin autorización que supera las 50 toneladas queda liberado de la declaración y de la entrega al pagarla (artículo 26, apartado 2 bis).
Un importador queda exento si la masa neta de sus importaciones de mercancías CBAM en un año natural, sumando todos los códigos NC, no supera 50 toneladas (artículo 2 bis y anexo VII, punto 1).
Debe declarar la exención en la declaración aduanera (artículo 2 bis, apartado 1), en España con el código Y137. La electricidad y el hidrógeno nunca están exentos (artículo 2 bis, apartado 4). El umbral de minimis de 50 toneladas tiene su propia página.
31 de marzo de 2026 y código Y238: la importación provisional
La fecha clave de 2026 fue el 31 de marzo: quien presentó la solicitud de autorización a más tardar ese día puede «seguir importando mercancías provisionalmente hasta que la autoridad competente adopte una decisión» (artículo 17, apartado 7 bis).
La autoridad competente dispone de 120 días naturales desde la recepción de la solicitud (artículo 4 del Reglamento de Ejecución (UE) 2025/486), ampliables en los casos que prevé el acto.
En la aduana española, la importación provisional se declara con el código TARIC Y238 y el número de referencia de la solicitud (formato APPL-ES-2025-...) en el elemento de dato 12 04 002 000 (Nota Informativa 02/2026 de 20 de enero del Departamento de Aduanas e Impuestos Especiales).
Una vez concedida la autorización, el declarante autorizado CBAM declara el código Y128 con su número de cuenta CBAM.
La Comisión Europea amplió hasta el 31 de diciembre de 2026 la validez del código TARIC Y238 para quien presentó la solicitud a más tardar el 31 de marzo de 2026 y sigue sin decisión (comunicaciones de las aduanas alemana e italiana del 15 de septiembre de 2026). A 13 de noviembre de 2026, la Agencia Tributaria no había publicado una nota que recoja la ampliación: su Nota Informativa 02/2026 sigue indicando el 27 de septiembre de 2026. Compruebe el código en TARIC en el momento del despacho.
Después del 31 de diciembre de 2026, una solicitud sin decisión ya no basta para importar, salvo nueva prórroga de la Comisión. Los códigos Y128, Y137, Y238 y los demás de la nota se explican en la página de la declaración aduanera CBAM en España.
Organismos que intervienen en España
Cuatro organismos intervienen en el calendario español del CBAM, cada uno con un papel distinto.
| Organismo | Papel en el calendario | Fuente |
|---|---|---|
| Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO) | Autoridad competente: resuelve las solicitudes del estado de declarante autorizado CBAM, venderá y recomprará los certificados CBAM en la plataforma común central y aplica el régimen sancionador cuando proceda | DOUE C/2026/4231, de 31 de julio de 2026; página «Actores CBAM» de MITECO |
| Oficina Española de Cambio Climático (OECC), Subdirección General de Mercados de Carbono | Unidad de MITECO que elaboró la guía de solicitud (octubre de 2025) e impartió la jornada técnica del 11 de diciembre de 2025; no es la autoridad competente | Páginas de MITECO, leídas el 13 de noviembre de 2026 |
| Agencia Tributaria, Departamento de Aduanas e Impuestos Especiales | Autoridad aduanera: comprueba en el despacho a libre práctica el código TARIC y el estado de declarante autorizado CBAM; rechaza la declaración si el código no cumple sus condiciones | Nota Informativa 02/2026 |
| ENAC (Entidad Nacional de Acreditación) | Organismo nacional de acreditación: abrió su esquema de acreditación de verificadores CBAM en marzo de 2026 y no había acreditado a nadie a 13 de noviembre de 2026 | Nota de prensa de ENAC de 23 de marzo de 2026 |
La aduana no concede la autorización ni impone las sanciones del artículo 26: ambas competencias corresponden a MITECO, que atiende consultas en el buzón bzn-CBAM@miteco.es. El procedimiento completo está en la página del declarante autorizado CBAM en España.
El coste en 2026: el método del coste neto
En 2026 el número de certificados por tonelada es igual a las emisiones implícitas específicas menos el ajuste de la asignación gratuita (factor CBAM × factor de corrección intersectorial × parámetro de referencia), con un mínimo de cero.
El factor CBAM de 2026 es el 97,5 %: la parte de la asignación gratuita que se mantiene (artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE, aplicado por el artículo 31 del Reglamento (UE) 2023/956 y el Reglamento de Ejecución (UE) 2025/2620).
Productos intermedios de acero sin alear procedentes de Turquía, código NC 7207 11 14, importados en 2026 con valores por defecto: 2,310 × 1,10 = 2,541 t CO2e por tonelada; ajuste de la asignación gratuita 0,975 × 1,00 × 1,364 = 1,3299; resultado, 1,2111 certificados por tonelada, es decir, 99,70 euros por tonelada al precio oficial del tercer trimestre de 2026 (82,32 euros).
Solo una mercancía cuyas emisiones igualen su parámetro de referencia (benchmark; en el texto legal, parámetro de referencia MAFC) paga el 2,5 % de sus emisiones brutas; cada tonelada por encima, recargo incluido, se paga al precio completo.
La calculadora CBAM aplica este método a cada país y código NC; su resultado es una estimación basada en los valores por defecto y los parámetros de referencia oficiales (Reglamentos de Ejecución (UE) 2025/2621 y 2025/2620), y la cifra vinculante es la de su declaración CBAM.
Precios oficiales, corrección de los valores por defecto y documentos de orientación
Los certificados de las mercancías importadas en 2026 tienen un precio trimestral: la media de los precios de cierre de las subastas del RCDE UE del trimestre de importación (artículo 21, apartado 1 bis). Desde 2027 el precio es semanal (artículo 21, apartado 1).
Los precios oficiales de 2026 son 75,36 euros (T1), 75,28 euros (T2) y 82,32 euros (T3, publicado el 5 de octubre de 2026); el del T4 se espera para el 4 de enero de 2027.
El 31 de julio de 2026 se publicó en el Diario Oficial de la Unión Europea el Reglamento de Ejecución (UE) 2026/1740, que corrige los anexos de valores por defecto con efecto desde el 1 de enero de 2026.
Quien use valores por defecto para 2026 aplica las cifras corregidas a todo el año; la corrección de los valores por defecto (página en inglés) detalla el cambio.
El 14 de agosto de 2026 la Comisión publicó diez documentos de orientación para el periodo definitivo (página en inglés).
No son vinculantes y no forman parte del Derecho derivado, pero se publicaron antes del primer ciclo de declaración, que termina el 30 de septiembre de 2027. Los valores aplicables por país y código NC están en la página de valores por defecto.
Las fechas españolas del CBAM en 2025 y 2026
Ocho publicaciones españolas y de la UE marcan el calendario del importador establecido en España desde octubre de 2025; la tabla las recoge por orden cronológico.
| Fecha | Publicación | Contenido |
|---|---|---|
| Octubre de 2025 | Guía de la OECC para solicitar el estado de declarante autorizado CBAM | Acceso al Registro CBAM con el dominio «Aduanas», país «España» y certificado electrónico; documentos de la solicitud |
| 11 de diciembre de 2025 | Jornada técnica en línea de MITECO (OECC y Agencia Tributaria) | Simplificación del Ómnibus, solicitud de autorización y cuestiones aduaneras |
| 29 de diciembre de 2025 | Nota Informativa 27/2025 de la Agencia Tributaria | Primeros códigos CBAM en la declaración aduanera; sustituida por la 02/2026 |
| 20 de enero de 2026 | Nota Informativa 02/2026 de la Agencia Tributaria | Códigos Y128, Y134 a Y137, Y237, Y238 e Y400 a Y421, medida TARIC 775 |
| 23 de marzo de 2026 | Nota de prensa de ENAC | Apertura del esquema de acreditación de verificadores CBAM |
| 31 de julio de 2026 | DOUE C/2026/4231 | Lista de autoridades competentes: MITECO para España |
| 15 de septiembre de 2026 | Comunicaciones de las aduanas alemana e italiana | Prórroga del código Y238 hasta el 31 de diciembre de 2026, decidida por la Comisión |
| 13 de noviembre de 2026 | Página «Solicitud de autorización CBAM» de MITECO | El documento sobre la garantía sigue anunciado como «próximamente» |
Varias páginas oficiales españolas no reflejan aún el Ómnibus. La página «Funcionamiento del CBAM» de la Agencia Tributaria (actualizada el 4 de marzo de 2026) todavía sitúa la declaración anual en el plazo anterior al Ómnibus: el plazo correcto es el 30 de septiembre (artículo 6, apartado 1).
La página «Certificados CBAM» de MITECO mantiene un límite de recompra anterior al Ómnibus: la regla vigente es la del artículo 23, apartado 2, que se explica más abajo.
La eliminación de la asignación gratuita: de 2026 a 2034
La eliminación progresiva de la asignación gratuita es lo que da peso al calendario del CBAM a largo plazo: cuanto menor es la asignación gratuita, menor es el ajuste que se resta a la obligación de cada importador.
Los costes ya son relevantes en 2026 para las mercancías por encima de su parámetro de referencia, y suben con más rapidez entre 2029 y 2034.
La tabla muestra, para cada año, el factor CBAM (la parte de la asignación gratuita que se mantiene) y la parte eliminada, según el artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE.
La columna de coste aplica el método legal a los productos intermedios de acero de Turquía (NC 7207 11 14) con valores por defecto y con el precio oficial del tercer trimestre de 2026 (82,32 euros) constante; las cifras se han obtenido con la fórmula legal que aplica la calculadora CBAM del sitio.
| Año | Factor CBAM | Asignación gratuita eliminada | Coste por tonelada (Turquía (Türkiye), NC 7207 11 14, valores por defecto, 82,32 €/t CO2e) |
|---|---|---|---|
| 2026 | 97,5 % | 2,5 % | 99,70 € |
| 2027 | 95 % | 5 % | 121,52 € |
| 2028 | 90 % | 10 % | 146,15 € |
| 2029 | 77,5 % | 22,5 % | 160,19 € |
| 2030 | 51,5 % | 48,5 % | 189,38 € |
| 2031 | 39 % | 61 % | Sin cifra: no hay factor de corrección fijado |
| 2032 | 26,5 % | 73,5 % | Sin cifra: no hay factor de corrección fijado |
| 2033 | 14 % | 86 % | Sin cifra: no hay factor de corrección fijado |
| 2034 | No se aplica factor CBAM | 100 % | 247,21 € |
Datos: valor por defecto 2,310 t CO2e por tonelada; recargo del 10 % en 2026, del 20 % en 2027 y del 30 % desde 2028; parámetro de referencia por defecto 1,364 (ruta de alto horno y convertidor de oxígeno, BF/BOF); factor de corrección intersectorial del 100 % de 2026 a 2030 (Decisión de Ejecución (UE) 2026/1862). Desde 2034 no se resta nada, de modo que el coste es el valor por defecto con recargo multiplicado por el precio. Los parámetros de referencia pueden actualizarse para las mercancías importadas desde 2027 (considerando 10 del Reglamento de Ejecución (UE) 2025/2620), por lo que las cifras posteriores a 2026 pueden cambiar.
El escalón más brusco del calendario está entre 2029 y 2030, cuando el factor CBAM baja del 77,5 % al 51,5 %.
Quien planifique la descarbonización de su cadena de suministro o un cambio de proveedor debe calcular su exposición en ese salto de 2029 a 2030, no solo su punto de partida de 2026. La asignación gratuita y el factor CBAM tienen su propia página.
La propuesta COM(2026) 616: un calendario más largo que aún no es ley
El 17 de julio de 2026 la Comisión Europea publicó la propuesta COM(2026) 616 para la próxima revisión del RCDE UE.
Si se adopta, devolvería a los sectores CBAM el 15 % de la asignación gratuita eliminada desde 2028 y retrasaría el final de la eliminación de 2034 a 2038. La tabla compara los factores propuestos con la ley en vigor; para 2026 y 2027 no cambiaría nada.
| Año | Factor CBAM, ley en vigor | Factor CBAM, COM(2026) 616 (propuesta, no es ley) |
|---|---|---|
| 2026 | 97,5 % | 97,5 % |
| 2027 | 95 % | 95 % |
| 2028 | 90 % | 91,5 % |
| 2029 | 77,5 % | 81 % |
| 2030 | 51,5 % | 59 % |
| 2031 | 39 % | 48 % |
| 2032 | 26,5 % | 37,5 % |
| 2033 | 14 % | 27 % |
| De 2034 a 2037 | No se aplica factor | 15 % |
| Desde 2038 | No se aplica factor | 0 % |
Fuentes: artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE; artículo 1, punto 15, letra b), inciso i), de la propuesta COM(2026) 616.
Es una propuesta legislativa, no Derecho adoptado. Los ministros de Medio Ambiente de la UE la debatieron el 12 de octubre de 2026 sin decidir nada, y la Presidencia irlandesa del Consejo aspira a una orientación general en diciembre de 2026.
A 13 de octubre de 2026, el calendario de 2026 a 2034 seguía siendo el vinculante, y cbamguide.com no ha calculado costes con los factores propuestos.
El debate del 12 de octubre (página en inglés) y el análisis de la revisión del RCDE UE (página en inglés) dan el detalle; la relación entre el precio del certificado y el RCDE UE se explica aparte.
Boletín en inglés: alertas sobre el precio de los certificados CBAM y los cambios normativos que importan, con novedades semanales sobre todo lo relacionado con el CBAM. Sin spam; puede darse de baja en cualquier momento.
Para estos avisos solo guardamos su dirección de correo electrónico. Política de privacidad (en inglés)
¿Qué cambió el Reglamento Ómnibus en el calendario?
El Reglamento (UE) 2025/2083, de 8 de octubre de 2025 (Ómnibus), publicado el 17 de octubre de 2025 y en vigor desde el 20 de octubre de 2025, cambió el calendario del CBAM en cinco puntos. La página del Reglamento (UE) 2023/956 explica la arquitectura jurídica de cada obligación.
Estos son los cinco cambios de calendario que introdujo el Reglamento (UE) 2025/2083:
- Declaración cuatro meses más tarde: el plazo pasa al 30 de septiembre del año siguiente al de importación (artículo 6, apartado 1). La primera declaración, por las importaciones de 2026, vence el 30 de septiembre de 2027.
- Venta de certificados retrasada: del 1 de enero de 2026 al 1 de febrero de 2027 (artículo 20, apartado 1), en una plataforma común central gestionada por la Comisión Europea.
- Tenencia trimestral reducida: al 50 % de las emisiones implícitas de las mercancías importadas desde el inicio del año natural, desde 2027 y teniendo en cuenta el ajuste de la asignación gratuita (artículo 22, apartado 2). No se exige tenencia por las importaciones de 2026.
- Fecha fija para los verificadores: desde el 1 de septiembre de 2026 los verificadores acreditados pueden pedir su inscripción en el Registro CBAM (artículo 10 bis, apartado 1).
- Umbral de 50 toneladas: queda exento el importador cuya masa neta de mercancías CBAM no supera 50 toneladas en un año natural, sumando todos los códigos NC y orígenes, salvo electricidad e hidrógeno (artículo 2 bis); la exención se declara en la declaración aduanera.
Los plazos de los certificados: entrega, recompra y cancelación
Tres plazos anuales de los certificados CBAM se suceden en otoño tras cada año de declaración, el primero en 2027. La página de la declaración CBAM explica la presentación completa; la lista muestra el ciclo de vida de los certificados.
Estos son los tres plazos que siguen a cada año de declaración:
- 30 de septiembre: a más tardar ese día, el declarante autorizado CBAM presenta la declaración CBAM y entrega los certificados correspondientes a las emisiones implícitas de las mercancías importadas el año anterior, tras el ajuste de la asignación gratuita y la posible reducción del artículo 9.
- 31 de octubre: plazo para pedir la recompra de los certificados sobrantes (artículo 23, apartado 1), al precio que el declarante pagó por ellos (artículo 23, apartado 3). El número se limita a los certificados que el declarante estaba obligado a comprar con arreglo al artículo 22, apartado 2, durante el año natural de compra (artículo 23, apartado 2).
- 1 de noviembre: la Comisión cancela sin compensación los certificados comprados durante el año anterior al año natural precedente que sigan en la cuenta (artículo 24, apartado 1); el 1 de noviembre de 2027 se cancelan los comprados por las emisiones de 2026 (artículo 24, apartado 2).
El primer ciclo llega en otoño de 2027: declaración el 30 de septiembre, recompra hasta el 31 de octubre y cancelación el 1 de noviembre.
Los certificados que se entregan por 2026 se compran en la plataforma común central desde el 1 de febrero de 2027; cada Estado miembro los vende a los declarantes autorizados establecidos en él (artículo 20, apartado 1), en España MITECO. La compra se explica en la página de los certificados CBAM.
Las normas detalladas de venta y recompra siguen en proyecto. La consulta de la Comisión sobre el proyecto de reglamento delegado (artículo 20, apartado 6) cerró el 6 de agosto de 2026 con 93 contribuciones, y su adopción sigue prevista para el cuarto trimestre de 2026.
Los plazos anteriores los fija el Reglamento (UE) 2025/2083; la plataforma común central tiene su propia página.
Fechas institucionales que conviene seguir en el otoño de 2026
Ocho fechas y objetivos institucionales quedan fuera del calendario de cumplimiento vinculante, pero conviene no perderlos de vista (información disponible a 23 de octubre de 2026).
- 15 de septiembre de 2026: el Parlamento Europeo adoptó su mandato de negociación en primera lectura sobre la ampliación a productos transformados (COM(2025) 989) por 464 votos a favor, 50 en contra y 159 abstenciones.
- 18 de septiembre de 2026: plazo de contribuciones en la revisión del Safeguard Mechanism de Australia, abierta el 7 de agosto de 2026.
- 24 de septiembre de 2026: reunión del Grupo de Trabajo ad hoc del Consejo sobre el Mecanismo de Ajuste en Frontera por Carbono inscrita en el registro de reuniones del Consejo.
- 25 de septiembre de 2026: el Órgano de Solución de Diferencias de la OMC estableció un grupo especial en la diferencia DS639, tras la segunda petición de Rusia: el primero sobre una medida de ajuste en frontera por carbono.
- 20 de octubre de 2026: primer trílogo sobre la ampliación a productos transformados, sin acuerdo global según la prensa.
- 20 de noviembre de 2026 (anunciado): cumbre UE-Reino Unido en Bruselas, anunciada por el primer ministro británico ante los Comunes el 12 de octubre de 2026, con un acuerdo sobre el comercio de emisiones sobre la mesa; la pregunta sobre el CBAM del Reino Unido, más abajo, recoge lo que se sabe.
- 30 de noviembre de 2026 (anunciado): segundo trílogo sobre la misma propuesta.
- Finales de 2026 (objetivos declarados): la Presidencia irlandesa del Consejo aspira a una orientación general sobre COM(2026) 616 en el Consejo de Medio Ambiente de diciembre (documento del 25 de septiembre de 2026). El ponente del Parlamento, Peter Liese, fija el mismo horizonte: posiciones a finales de 2026 y trílogos desde enero de 2027 (objetivo de Liese, página en inglés). No es un calendario adoptado.
¿Qué plazos del CBAM hay que preparar con antelación?
Cuatro plazos del calendario exigen preparación mucho antes de su fecha; el tiempo de preparación marca la diferencia entre cumplir y exponerse a sanciones.
Esto es lo que exige cada uno:
- 31 de marzo de 2026, autorización: exigía una solicitud completa ante la autoridad competente, en España MITECO a través del Registro CBAM, con el certificado de estar al corriente de las obligaciones tributarias con una antigüedad no superior a tres meses. El plazo de decisión de 120 días naturales (artículo 4 del Reglamento de Ejecución (UE) 2025/486) exige que la solicitud esté completa, no solo presentada.
- 1 de septiembre de 2026, verificadores: solo los organismos nacionales de acreditación de los Estados miembros de la UE acreditan verificadores CBAM (Reglamento Delegado (UE) 2025/2551, con la norma EN ISO/IEC 17029:2019); quien declare emisiones reales necesita uno.
- 1 de febrero de 2027, venta de certificados: el declarante necesita el estado de declarante autorizado CBAM, su cuenta activa en el Registro CBAM y una previsión de las emisiones implícitas de 2026 antes de esa fecha.
- 30 de septiembre de 2027, primera declaración: cubre todas las mercancías CBAM importadas en 2026, con emisiones reales o valores por defecto. La verificación solo es obligatoria con emisiones reales (artículo 8, apartado 1), y el Reglamento de Ejecución (UE) 2025/2546 exige una visita in situ el primer año en que se verifica una instalación.
A 12 de noviembre de 2026, siete organismos de verificación tienen una acreditación CBAM documentada por cinco organismos nacionales de acreditación: EmiCert S.A. (ESYD, Grecia); Bureau Veritas Italia S.p.A., RINA Services S.p.A. y SGS ICS Italia S.r.l.
(Accredia, Italia); Intertek Certification AB (Swedac, Suecia); Integrated Sustainable Solutions Company (ISSC), de Damieta, Egipto (RvA, Países Bajos, 22 de octubre de 2026, por el procedimiento TAB del RvA, el primero establecido fuera de la UE), y SGS BELGIUM nv (BELAC, Bélgica, alcance válido desde el 5 de noviembre de 2026).
Ninguno de los siete es español: ENAC abrió su esquema en marzo de 2026 y no ha acreditado a nadie. La Comisión no ha publicado su lista oficial. Quien declare emisiones reales de 2026 necesita un verificador contratado mucho antes del plazo; la lista con alcances y fechas está en la página de verificadores acreditados.
¿Quién puede ayudarle a cumplir los plazos?
Para cada plazo existe un tipo de proveedor. Desde la página de solicitudes de ayuda CBAM puede trasladar su necesidad, por ejemplo, a un verificador, a un consultor, a un servicio de declarante o a un proveedor de software; también hay solicitudes para obtener datos de proveedores, calcular las emisiones y recibir formación.
Gratuito para usted. Si encarga el trabajo a un proveedor al que hayamos transmitido su solicitud, ese proveedor puede abonar a cbamguide.com una comisión por la presentación, que nunca decide a quién mencionamos ni cómo. Las plantillas CBAM sirven para preparar los datos por su cuenta.
Preguntas frecuentes sobre el calendario del CBAM
¿Se ha retrasado el CBAM a 2027?
No. El periodo definitivo comenzó el 1 de enero de 2026 (artículo 36, apartado 2, letra b), del Reglamento (UE) 2023/956) y las importaciones de 2026 generan obligaciones. Lo que el Reglamento (UE) 2025/2083 retrasó fue la venta de certificados, al 1 de febrero de 2027, y la primera declaración, al 30 de septiembre de 2027. Ambas cubren las importaciones de 2026.
¿Hasta cuándo se puede usar el código Y238?
La Comisión Europea amplió hasta el 31 de diciembre de 2026 la validez del código TARIC Y238 para quien presentó la solicitud a más tardar el 31 de marzo de 2026 y sigue sin decisión (comunicaciones de las aduanas alemana e italiana del 15 de septiembre de 2026). A 13 de noviembre de 2026, la Agencia Tributaria no había publicado una nota que recoja la ampliación: su Nota Informativa 02/2026 sigue indicando el 27 de septiembre de 2026. Compruebe el código en TARIC en el momento del despacho.
¿Se ampliará el ámbito del CBAM después de 2026?
Hay una propuesta en negociación, pero todavía no se ha adoptado nada. La propuesta COM(2025) 989, de 17 de diciembre de 2025, ampliaría el CBAM a unos 180 productos transformados de acero y aluminio desde el 1 de enero de 2028, entre ellos piezas de vehículos, maquinaria, motores eléctricos y lavadoras domésticas. Necesita la aprobación del Parlamento Europeo y del Consejo por el procedimiento legislativo ordinario.
La orientación general del Consejo, de 12 de junio de 2026, añade unos 200 códigos según Mayer Brown (algo más de 300 entradas y códigos en total según el recuento de cbamguide.com). La comisión ENVI del Parlamento adoptó su posición el 6 de julio de 2026 (página en inglés) por 56 votos a favor, 11 en contra y 12 abstenciones, con una lista que la prensa especializada sitúa en unos 457 productos.
El pleno adoptó su mandato el 15 de septiembre de 2026 (464 a favor, 50 en contra, 159 abstenciones). El primer trílogo, el 20 de octubre de 2026, terminó sin acuerdo global según la prensa, y se ha anunciado un segundo para el 30 de noviembre de 2026. Hasta que se adopte un acuerdo, el ámbito sigue siendo de seis sectores; la ampliación aguas abajo compara las tres listas.
¿Se aplica el calendario del CBAM a todos los terceros países?
No. Quedan fuera del CBAM las mercancías originarias de Suiza, Noruega, Islandia, Liechtenstein, Büsingen, Helgoland, Livigno, Ceuta y Melilla según las normas de origen no preferencial de la Unión (artículo 2, apartados 4 y 5, y anexo III, punto 1); el tránsito o una transformación mínima en esos territorios no confiere el origen. Canarias forma parte del territorio aduanero de la Unión, y el CBAM se aplica allí como en la península.
El calendario se aplica a las importaciones de todos los demás terceros países, también de los que tienen su propio precio del carbono. El artículo 9 permite una reducción por el precio del carbono pagado efectivamente en un tercer país, pero a 23 de octubre de 2026 su acto de ejecución seguía sin adoptarse y ningún precio del carbono estaba reconocido. La reducción por el precio del carbono tiene su propia página.
¿Desde cuándo se aplica la tenencia trimestral?
A partir de 2027, al final de cada trimestre, el declarante autorizado CBAM debe tener en su cuenta certificados equivalentes al menos al 50 % de las emisiones implícitas de las mercancías importadas desde el inicio del año natural, teniendo en cuenta el ajuste de la asignación gratuita (artículo 22, apartado 2). Las emisiones se calculan con valores por defecto sin recargo o con los certificados entregados por el año anterior. El primer control es el 31 de marzo de 2027; no se exige tenencia por las importaciones de 2026.
Si falta, la autoridad competente (en España, MITECO) notifica al declarante y le concede un mes para completar (artículo 22, apartado 3); no hay sanción por tonelada. La sanción del artículo 26, apartado 1, se aplica a cada certificado no entregado a 30 de septiembre. La tenencia trimestral se explica con ejemplos.
¿Coincide el calendario con el del CBAM del Reino Unido?
No. El CBAM del Reino Unido (UK CBAM) es un impuesto que empieza el 1 de enero de 2027, un año después del periodo definitivo de la UE. Grava cinco sectores (aluminio, cemento, fertilizantes, hidrógeno, hierro y acero), sin electricidad, con tipos impositivos propios y una primera declaración tributaria ante HMRC en 2028, por el periodo de 2027. El marco legal está casi completo: la parte 5 de la Finance Act 2026 y cinco statutory instruments; la Cámara de los Comunes aprobó el SI 2026/809 el 14 de octubre de 2026.
Las mercancías que circulan entre el Reino Unido y la UE pueden quedar sujetas a ambos mecanismos, y a 5 de noviembre de 2026 el riesgo de doble pago seguía sin resolver. POLITICO informó el 7 de octubre de 2026 de un acuerdo para vincular los dos regímenes de comercio de emisiones, y el 12 de octubre de 2026 el primer ministro británico anunció ante los Comunes la cumbre del 20 de noviembre de 2026 en Bruselas, con un acuerdo sobre el comercio de emisiones sobre la mesa.
Según la prensa especializada (3 de noviembre de 2026), un proyecto de declaración para esa cumbre prevé eximir del CBAM de la UE a las mercancías británicas; ni los gobiernos ni la Comisión lo han confirmado. Una exención solo se aplicaría cuando la vinculación esté en vigor y un acto delegado incluya al Reino Unido en el anexo III. La página del CBAM del Reino Unido lo explica.
¿Puede la impugnación de Rusia ante la OMC cambiar el calendario del CBAM?
No. A 23 de octubre de 2026, ninguna fecha del calendario se había movido por el procedimiento ante la Organización Mundial del Comercio. Rusia impugna el CBAM en la diferencia DS639: el 24 de julio de 2026 la UE bloqueó la primera petición de grupo especial (página en inglés), y el 25 de septiembre de 2026 el Órgano de Solución de Diferencias lo estableció tras la segunda petición; a 23 de octubre de 2026 su composición seguía pendiente. Lo realista es esperar el informe del grupo especial en 2027 o 2028; todos los plazos de esta página se aplican mientras tanto.