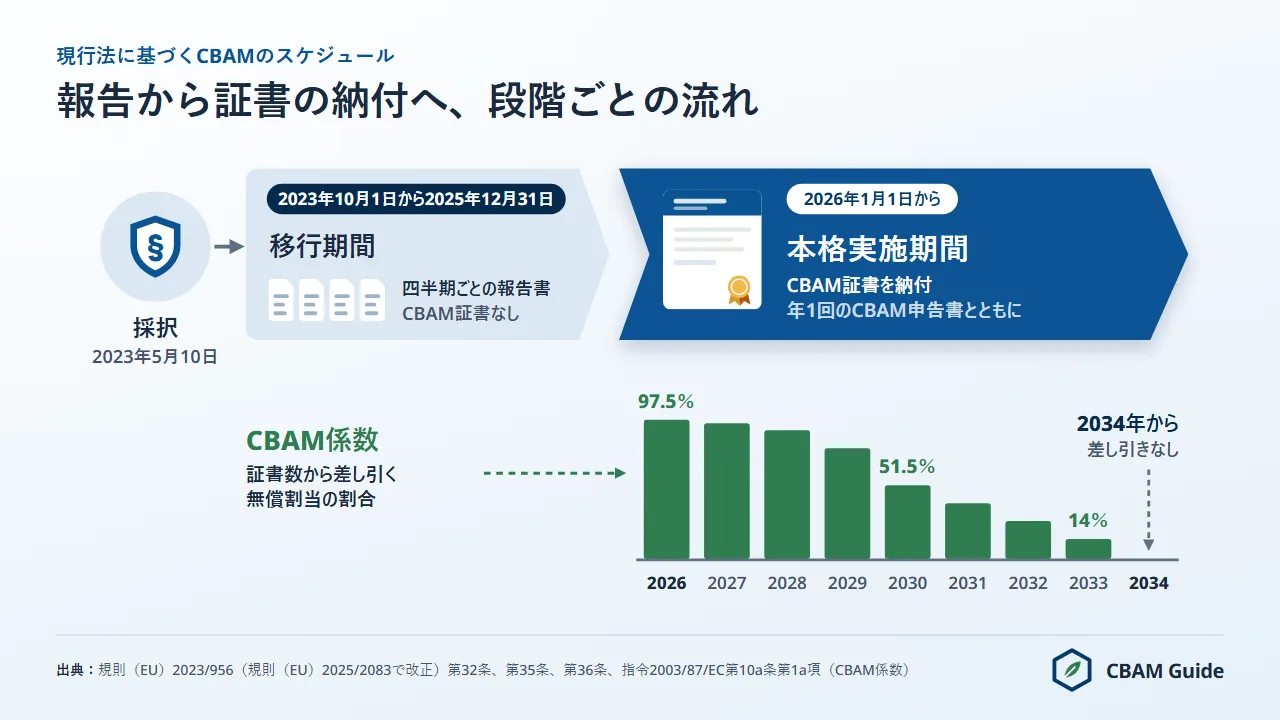
EU炭素国境調整措置(CBAM、JETROや欧州委員会の和訳では「炭素国境調整メカニズム」)のスケジュールは、報告義務が始まった2023年10月1日から、CBAM係数の適用がなくなる2034年1月1日まで、11年にわたります。2034年からは、CBAM対象分野へのEU ETSの無償割当が0%になり、証書数から差し引く量がなくなります。
日本の輸出者にとって最も近い大きな期限は、EUの買い手が2026年分のCBAM申告書を提出し、CBAM証書を納付する2027年9月30日です(規則(EU)2023/956第6条第1項、第22条第1項)。買い手が実排出量で申告する場合、その前に日本の施設から2026暦年(1月から12月)の検証済みデータを受け取る必要があります。
根拠となる法令は「炭素国境調整メカニズム(CBAM)を規定する、2023年5月10日の欧州議会および理事会規則(EU)2023/956」で、主要な期限は規則(EU)2025/2083(CBAM簡素化規則)で改正されました。CBAMは、規則(EU)2023/956に基づき、EUの輸入者に対し、輸入品の体化排出量に応じたCBAM証書の購入と納付を求める、EU ETSの価格に連動した証書制度です。
本ページでは、すべての期限を条文番号とともに一覧にし、移行期間、本格実施期間、無償割当の段階的廃止、証書の期限を順に説明します。日本の年度とCBAMの暦年の違い、GX-ETSや英国CBAMなど日本の輸出者に関係する日程も加えました。仕組み全体はEU CBAM 日本の輸出企業向けガイドで説明しています。
キャプション:2023年10月の移行期間の開始から、2034年に証書の義務が全面的に導入されるまでのEU CBAMのスケジュールです。
CBAMのスケジュールとは:2つの段階
CBAMのスケジュールは、規則(EU)2025/2083で改正された規則(EU)2023/956が定める法的拘束力のある一連の期限で、報告のみの移行期間から2034年の全面導入までを段階的に定めています。
スケジュールは2つの段階に分かれます。2023年10月1日から2025年12月31日までの移行期間には、輸入者は排出量を報告するだけで、金銭的な義務はありませんでした。2026年1月1日からの本格実施期間には、認可CBAM申告者がEU ETSの価格に連動したCBAM証書を購入し、納付します。
規則(EU)2025/2083は、特に影響の大きい期限を変更しました。初回のCBAM申告書の期限は2027年5月末から2027年9月30日に延び、CBAM証書の販売開始は2026年1月1日から2027年2月1日に延期されました。
CBAMの全期限一覧:2023年から2034年まで
CBAMの主要な期限16件を、根拠条文と日本の輸出者にとっての意味とあわせて次の表にまとめます。
| 日付 | 内容 | 根拠条文 | 日本の輸出者にとっての意味 |
|---|---|---|---|
| 2023年10月1日 | 移行期間の開始、四半期ごとのCBAM報告書の提出義務が発生 | 規則(EU)2023/956第32条 | EUの輸入者から排出量データの依頼が始まった時期 |
| 2024年1月31日 | 最初のCBAM報告書(2023年第4四半期分)の期限 | 第35条第1項、実施規則(EU)2023/1773 | 報告のみで金銭負担なし |
| 2025年1月1日 | EUの算定方法のみ認められる(ほかの監視・報告方法の特例は2024年12月31日まで) | 実施規則(EU)2023/1773第4条第2項 | EUの方法による算定が必要に |
| 2025年12月31日 | 移行期間の終了。最後の報告書(2025年第4四半期分)の期限は2026年1月31日 | 第32条、第35条第1項、実施規則(EU)2023/1773 | 四半期報告の終了 |
| 2026年1月1日 | 本格実施期間の開始。6分野すべてで同時に金銭的義務が発生 | 第36条第2項(b) | 2026年の輸入分から買い手にコストが発生 |
| 2026年3月31日 | 認可申請を出し、決定まで暫定的に輸入を続けられる最終日 | 第17条第7a項(規則(EU)2025/2083で追加) | 買い手の認可状況の確認 |
| 2026年7月31日 | デフォルト値の付属書の訂正が官報に掲載、2026年1月1日に遡って適用 | 実施規則(EU)2026/1740 | 日本の国別デフォルト値も訂正後の値 |
| 2026年9月1日 | 認定検証機関がCBAM登録簿への登録を申請できるようになる | 第10a条第1項(規則(EU)2025/2083で追加) | 検証の手配が可能に |
| 2027年2月1日 | 共通中央プラットフォームでCBAM証書の販売開始 | 第20条第1項(規則(EU)2025/2083で改正) | 買い手の証書購入の開始 |
| 2027年3月31日 | 最初の四半期末の証書保有の確認(2027年1月1日以降の輸入分) | 第22条第2項、第36条第2項(c) | 2027年の出荷から買い手の資金負担が前倒しに |
| 2027年9月30日 | 初回のCBAM申告書の期限(2026暦年の輸入分) | 第6条(規則(EU)2025/2083で改正) | 2026年分の検証済みデータの最終期限 |
| 2027年10月31日 | 余剰証書の買い戻し請求期限。2026年分として2027年に購入した証書は2027年中に限り買い戻し可能 | 第23条第1項、第2a項(規則(EU)2025/2083で改正) | 買い手の証書管理 |
| 2027年11月1日 | 2026年分として購入した証書の抹消 | 第24条第2項 | 買い手の証書管理 |
| 毎年9月30日 | 前暦年分のCBAM申告書の年次期限 | 第6条 | 毎年、前暦年のデータ提供が必要 |
| 2028年1月1日 | 提案:鉄鋼・アルミニウムを多く使う約180の川下製品を対象に追加(共同立法者の承認待ち) | COM(2025)989 | 自動車部品や機械の輸出者に影響の可能性 |
| 2034年1月1日 | CBAM対象分野へのEU ETSの無償割当が0%になり、段階的導入が完了 | 指令2003/87/EC第10a条第1a項(改正後) | 体化排出量の全量が証書の対象に |
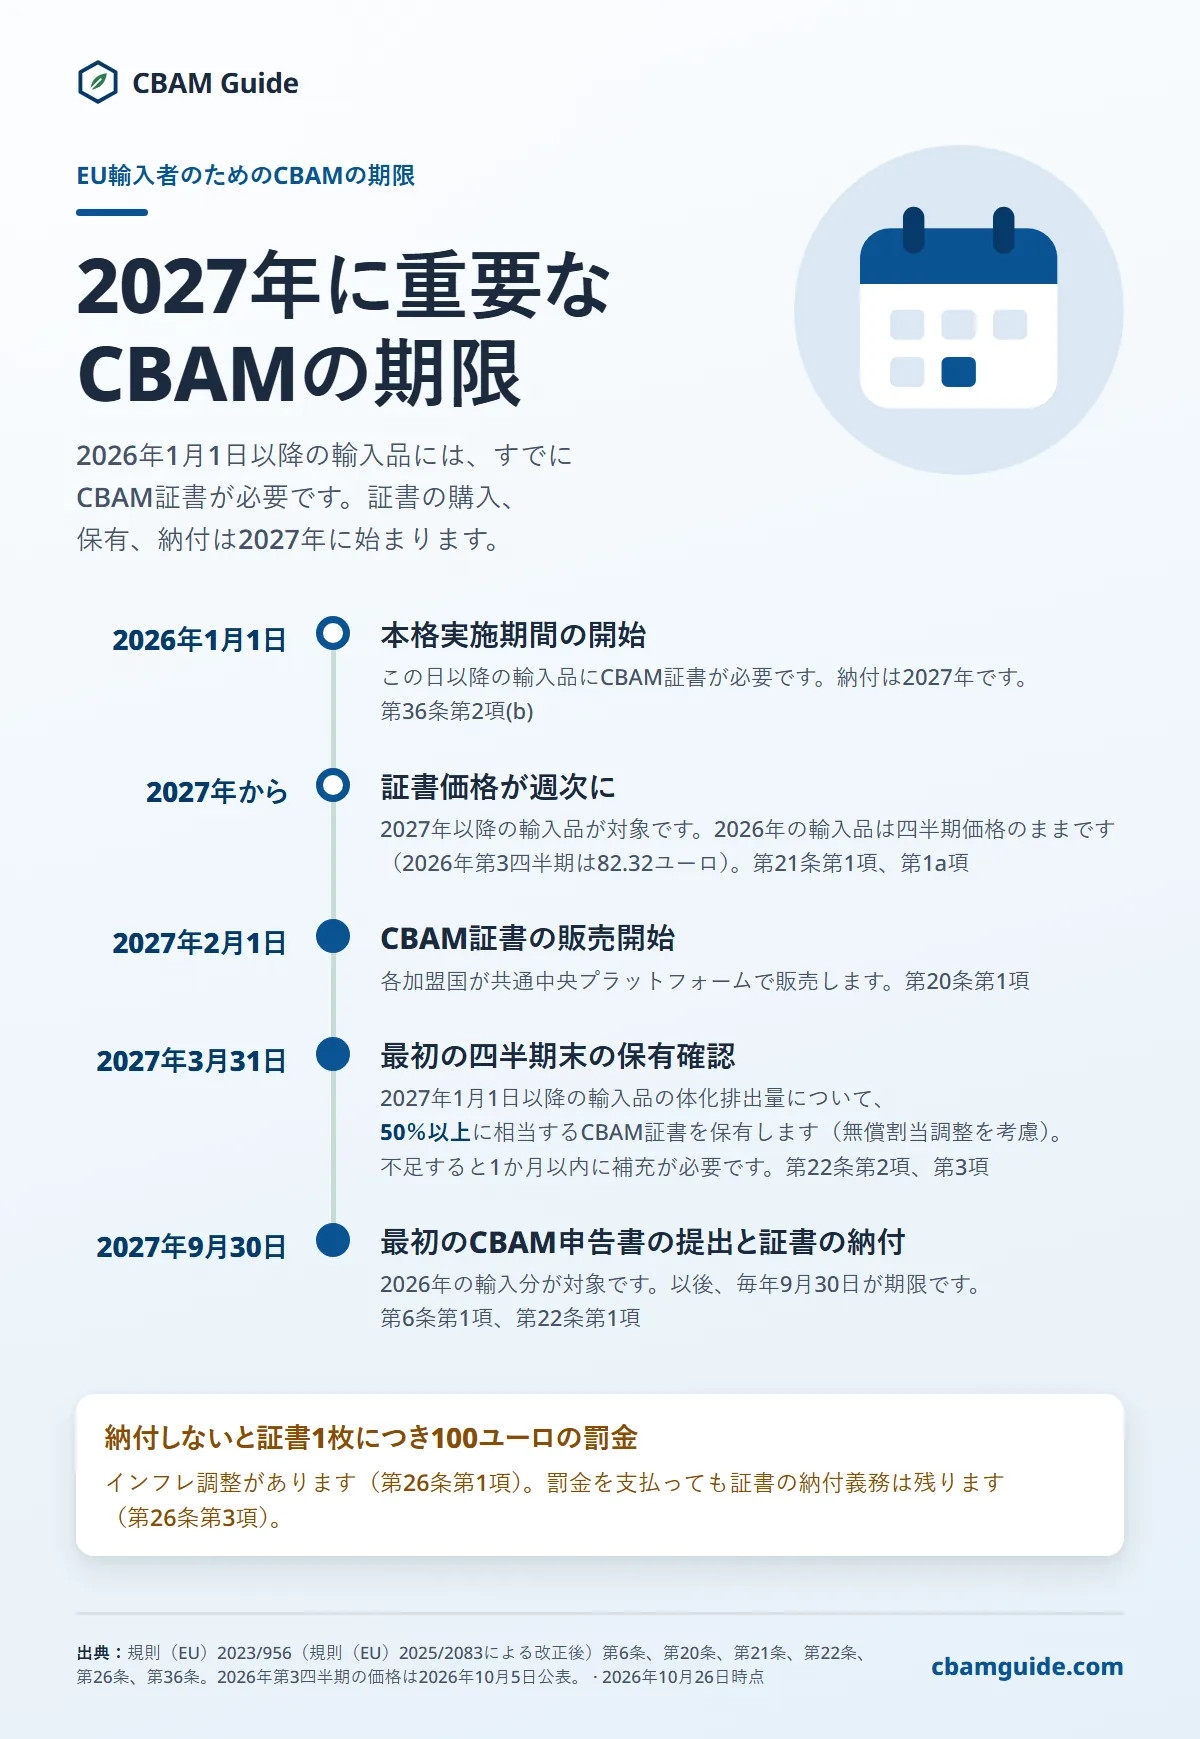
このインフォグラフィックのテキスト版
- 2026年1月1日:本格実施期間の開始。この日以降の輸入品にCBAM証書が必要です。納付は2027年です。第36条第2項(b)
- 2027年から:証書価格が週次に。2027年以降の輸入品が対象です。2026年の輸入品は四半期価格のままです(2026年第3四半期は82.32ユーロ)。第21条第1項、第1a項
- 2027年2月1日:CBAM証書の販売開始。各加盟国が共通中央プラットフォームで販売します。第20条第1項
- 2027年3月31日:最初の四半期末の保有確認。2027年1月1日以降の輸入品の体化排出量について、50%以上に相当するCBAM証書を保有します(無償割当調整を考慮)。不足すると1か月以内に補充が必要です。第22条第2項、第3項
- 2027年9月30日:最初のCBAM申告書の提出と証書の納付。2026年の輸入分が対象です。以後、毎年9月30日が期限です。第6条第1項、第22条第1項
納付しないと証書1枚につき100ユーロの罰金:インフレ調整があります(第26条第1項)。罰金を支払っても証書の納付義務は残ります(第26条第3項)。
日本の輸出者に関係するCBAM周辺の日程
EUのCBAMの期限に加えて、日本の輸出者は日本の炭素価格制度、英国CBAM、EUの鉄鋼貿易措置の日程も把握しておく必要があります。
いずれもCBAMの証書数を変えるものではありませんが、輸出の採算や書類準備に影響します。主な日程は次の表のとおりです(各出典は表内に記載、2026年11月4日確認)。
| 日付 | 出来事 | 出典 | CBAMとの関係 |
|---|---|---|---|
| 2025年9月26日 | EUがエジプト、日本、ベトナム産の熱延鋼板に確定反ダンピング関税(日本産は6.9%~30%) | 欧州委員会通商総局 | CBAMのコストではない |
| 2026年3月 | 経済産業省「ねじ・ボルト等におけるEU-CBAM用算定ガイドライン 第3版」とJETRO「算定実務マニュアル」の公表 | 経済産業省、JETRO | 本格実施期間の算定に対応した日本語資料 |
| 2026年4月 | 排出量取引制度(GX-ETS)が2026年度(2026年4月から2027年3月)から義務化 | 経済産業省 | 第9条では認められていない(2026年11月4日時点) |
| 2026年7月1日 | 鉄鋼規則(EU)2026/1384の関税割当の適用 | 規則(EU)2026/1384 | CBAMとは別の措置 |
| 2026年8月27日 | 英国HMRCがGX-ETSを英国CBAMの適格炭素価格制度(QCPS)の暫定リストに掲載 | HMRC | EU CBAMの扱いとは別 |
| 2026年9月18日 | JETROがCBAM本格適用の特集記事を公表 | JETRO | 日本企業への影響の解説 |
| 2026年10月1日 | 実施規則(EU)2026/1963の溶解・鋳造地(melt and pour)の証明の適用 | 実施規則(EU)2026/1963 | CBAMとは別の措置 |
| 2026年10月27日 | JETROが検証制度の解説を公表 | JETRO | 日本で活動する検証機関の一部が事前検証を提供 |
| 2027年1月1日 | 英国CBAM(税)の開始 | 2026年財政法第5部 | 英国向けには別の税制度 |
| 2028年度 | 化石燃料賦課金の導入(未施行) | GX推進法、JETRO | 2026年と2027年の輸入には関係しない |
| 2033年度 | 発電部門向けの特定事業者負担金(有償オークション)の導入(未施行) | GX推進法、JETRO | 将来の論点 |
GX-ETS、温対税、化石燃料賦課金のいずれも、2026年11月4日時点でEU CBAMの第9条では認められておらず、控除の実施規則も案の段階(未採択)です。日本の状況はCBAMと日本にまとめています。
日本の年度とCBAMの暦年の違い
CBAMの申告は暦年(1月から12月)単位で、日本の会計年度やGX-ETSの年度(4月から3月)とは一致しません。2026年分のCBAM申告書は2026年1月から12月の輸入を対象とし、日本の年度では2025年度の最後の3か月と2026年度の最初の9か月にまたがります。
排出量を年度単位でしか集計していない施設は、月次の記録を残しておくと暦年単位の数値を用意しやすくなります。GX-ETSの年度をCBAMの暦年にどう対応させるかは、第9条の控除でも答えの出ていない論点です。
CBAMの移行期間(2023年10月から2025年12月まで)
CBAMの移行期間は2023年10月1日から2025年12月31日までで、金銭的な義務はありませんでした。
付属書Iの6分野の輸入者は、四半期ごとのCBAM報告書でCBAM対象製品の数量、原産国、体化排出量を報告しましたが、証書の購入も支払いもありませんでした。法的根拠は規則(EU)2023/956第32条で、報告の詳細は実施規則(EU)2023/1773に定められています。
実施規則(EU)2023/1773のもとで、移行期間には次の3つの算定方法が認められていました。
- EUの算定方法:実際の生産データを使う方法
- ほかの監視・報告方法:対象範囲と精度が同等の方法で、2024年12月31日まで(第4条第2項)
- ほかの方法:データが揃わない輸入者向けで、移行期間用に欧州委員会が公表したデフォルト値を含み、2024年7月31日まで(第4条第3項)
2025年の4回の報告ではEUの算定方法だけが認められ、複雑な製品の体化排出量の合計の20%までは推計値が認められました(第5条)。2025年第4四半期分の最後の報告書の期限は2026年1月31日でした。
移行期間は、データ収集とシステム準備の期間でした。本格実施期間の開始前に1万2,000件を超える認可申請が出され、2026年1月7日時点の集計では4,100を超える申請者が認可を受けていました。
管轄当局が滞留していた審査を進めたことで、どちらの数字も2026年前半に増え続けました。ドイツ排出量取引局(DEHSt)は2026年6月、審査中の申請が遅れる主な原因は申請書の不備と証拠書類の不足だと報告しています。
移行期間中の報告漏れには、報告しなかった排出量1トン当たり10から50ユーロの罰則がありました(実施規則(EU)2023/1773第16条)。本格実施期間の罰金(インフレ調整前で1トン当たり100ユーロ)を大きく下回る水準です。
移行期間中に公表された日本語資料には、改正前の期限や数値が残っています。JETROの「EU炭素国境調整メカニズム(CBAM)の解説(基礎編)」(2024年2月)がその一例です。本格実施期間の期限は、本ページの一覧か規則本文で確認してください。
CBAMの本格実施期間(2026年1月から)
CBAMの本格実施期間は2026年1月1日に始まり、付属書Iの6分野すべての輸入者に同時に金銭的な義務が生じました。
この日から、CBAM対象製品をEUに輸入できるのは認可CBAM申告者だけです(第4条)。認可の手続きは実施規則(EU)2025/486に定められています。認可申告者でない者が義務に反して輸入した場合、納付しなかった証書1枚につき第26条第1項の罰金の3倍から5倍(インフレ調整前で300から500ユーロ)が科されます(第26条第2項)。
「CBAMは2027年に延期されたのか」という検索は今も見られますが、2026年1月の開始日は変更されていません(CBAMは延期されたか、英語)。
2026年の輸入者にとって最も重要だった期限は2026年3月31日でした。この日までに認可申請を出した輸入者は、管轄当局の決定が出るまで輸入を続けられます。決定には、完全な申請から最大120日かかります(実施規則(EU)2025/486第4条第1項)。
2026年の輸入品の証書価格は、EU ETSの排出枠(EUA)のオークション終値の、輸入した四半期における平均です(第21条第1a項、規則(EU)2025/2083で追加)。2027年の輸入からは週次平均に変わります(第21条第1項)。
2026年の公式価格は、1 CO2換算トン当たり第1四半期75.36ユーロ、第2四半期75.28ユーロ、第3四半期82.32ユーロ(2026年10月5日公表)です。第4四半期の価格は2027年1月4日に公表される予定です。
2026年の金銭的な義務は無償割当調整で減りますが、総排出量の一定割合になるわけではありません。製品1トン当たりの証書数は、体化排出量から、CBAM係数(2026年は97.5%)×部門横断補正係数×その製品のCBAMベンチマークを差し引いた値です。
日本産の熱延鋼板(CNコード 7208 51 20)をデフォルト値で輸入する場合の計算は、デフォルト値2.100 tCO2e(CO2換算トン)× 1.10 = 2.310、無償割当調整 0.975 × 1.00 × 1.370 = 1.33575、差し引き製品1トン当たり0.97425枚のCBAM証書、2026年第3四半期の価格82.32ユーロで製品1トン当たり80.20ユーロです。
トルコ産の半製品(CNコード 7207 11 14)では、2.541 tCO2e(デフォルト値2.310に10%のマークアップ)から0.975 × 1.364を差し引くと製品1トン当たり1.2111枚となり、82.32ユーロで計算すると製品1トン当たり99.70ユーロです。負担が排出量の2.5%に相当するのは、排出量がベンチマークとちょうど同じ製品だけです。ベンチマークを上回る排出量は、マークアップ分も含めて1 tCO2eごとに全額が証書の対象になります。
無償割当調整は、実施規則(EU)2025/2620に定める方法(SEFA)に従います。計算の手順はCBAMの計算方法、各義務の法的構成はCBAM規則(英語)で説明しています。
貴社の製品とトン数での推計は、CBAM計算ツールで確認できます。規則(EU)2025/2621および2025/2620の公式デフォルト値とベンチマークに基づく推計です。拘束力のある数値は貴社のCBAM申告書に記載される数値です。
本格実施期間のルールは、期間の途中の2026年7月31日に一部訂正されました。実施規則(EU)2026/1740が官報に掲載され、デフォルト値の付属書を2026年1月1日に遡って訂正しました。2026年の体化排出量にデフォルト値を使う輸入者は、暦年全体に訂正後の値を使います(デフォルト値の訂正の解説、英語)。
日本の国別のデフォルト値はCBAMデフォルト値にまとめています。
訂正の2週間後の2026年8月14日、欧州委員会は本格実施期間に関する10のガイダンス文書(英語)を公表しました。ガイダンスは二次立法ではなく法的拘束力もありませんが、2027年9月30日が期限となる最初の申告サイクルに先立って公表されました。JETROは2026年8月26日にこの公表を報じています。
無償割当の段階的廃止(2026年から2034年まで)
無償割当の段階的廃止により、CBAMのコストは長期的に重くなっていきます。
EU ETSの無償割当が減るにつれ、各輸入者の証書数から差し引かれる量も小さくなります。ベンチマークを上回る製品では2026年からすでにコストが生じており、2029年から2034年にかけて最も速く上がります。
指令2003/87/EC第10a条第1a項(改正後)に定める9年間の段階的廃止を、次の表に示します。CBAM係数(維持される無償割当の割合で、差し引く量を決めます)と廃止される割合に加え、トルコ産の半製品(CNコード 7207 11 14)と日本産の熱延鋼板(CNコード 7208 51 20)のデフォルト値でのコストを、2026年第3四半期の公式価格82.32ユーロで一定として計算しました(当サイトの計算ツール、2026年11月4日)。
| 年 | CBAM係数 | 廃止される無償割当 | トルコ産 7207 11 14、製品1トン当たり | 日本産 7208 51 20、製品1トン当たり |
|---|---|---|---|---|
| 2026年 | 97.5% | 2.5% | 99.70ユーロ | 80.20ユーロ |
| 2027年 | 95% | 5% | 121.52ユーロ | 100.31ユーロ |
| 2028年 | 90% | 10% | 146.15ユーロ | 123.23ユーロ |
| 2029年 | 77.5% | 22.5% | 160.19ユーロ | 137.33ユーロ |
| 2030年 | 51.5% | 48.5% | 189.38ユーロ | 166.65ユーロ |
| 2031年 | 39% | 61% | 数値なし:補正係数が未設定 | 数値なし:補正係数が未設定 |
| 2032年 | 26.5% | 73.5% | 数値なし:補正係数が未設定 | 数値なし:補正係数が未設定 |
| 2033年 | 14% | 86% | 数値なし:補正係数が未設定 | 数値なし:補正係数が未設定 |
| 2034年 | CBAM係数の適用なし | 100% | 247.21ユーロ | 224.73ユーロ |
入力値:デフォルト値はトルコ2.310、日本2.100 tCO2e(製品1トン当たり)。マークアップは2026年10%、2027年20%、2028年から30%。デフォルト値用ベンチマーク(Column B、高炉・転炉法のルートC)はトルコ1.364、日本1.370。部門横断補正係数は2026年から2030年まで100%。
2034年からは差し引きがないため、マークアップ込みのデフォルト値に価格を掛けた額がコストです。実施規則(EU)2025/2620の前文第10項により2027年からの輸入品のベンチマークが更新される可能性があるため、2027年以降の数値は変わることがあります。
このスケジュールで最も大きな上昇が起きるのは、CBAM係数が77.5%から51.5%に下がる2029年から2030年にかけてです。日本産熱延鋼板では、製品1トン当たりのコストが137.33ユーロから166.65ユーロに上がります。
サプライチェーンの脱炭素化や調達先の変更を検討する輸入者は、2026年の水準だけでなく、この2029年から2030年の上昇も含めて影響を見積もる必要があります。日本の輸出者の投資判断はCBAMと脱炭素投資で扱っています。
提案に関する注記: 欧州委員会は2026年7月17日、EU ETSの次期改正に関する欧州委員会提案COM(2026) 616(法律ではありません)を公表しました。採択された場合、CBAM対象分野について段階的に廃止された無償割当の15%を2028年から戻し、廃止の終点を2034年から2038年に延ばすことになります。
提案のCBAM係数を現行法と並べて次の表に示します。2026年と2027年は変わりません。
| 年 | CBAM係数(現行法) | CBAM係数(COM(2026) 616、提案(法律ではありません)) |
|---|---|---|
| 2026年 | 97.5% | 97.5% |
| 2027年 | 95% | 95% |
| 2028年 | 90% | 91.5% |
| 2029年 | 77.5% | 81% |
| 2030年 | 51.5% | 59% |
| 2031年 | 39% | 48% |
| 2032年 | 26.5% | 37.5% |
| 2033年 | 14% | 27% |
| 2034年~2037年 | 適用なし | 15% |
| 2038年から | 適用なし | 0% |
出典:指令2003/87/EC第10a条第1a項、COM(2026) 616第1条第15項(b)(i)。
これは提案(法律ではありません)です。EUの環境相理事会は2026年10月12日に政策討議を行いましたが結論は出さず、理事会議長国アイルランドは2026年12月の一般アプローチを目指しています。
2026年10月13日時点で拘束力があるのは2026年から2034年までの現行のスケジュールで、当サイトは提案の係数ではコストを計算していません。詳しくは10月12日の討議の報告とEU ETS第5期改正案の解説(いずれも英語)をご覧ください。
英語のニュースレターです。CBAM証書の価格アラートと重要な規制の変更など、CBAMに関する最新情報を毎週お届けします。スパムは送りません。配信はいつでも停止できます。
このお知らせのために保存するのは、メールアドレスだけです。 プライバシーポリシー(英語)
規則(EU)2025/2083で変わったCBAMの日程
2025年10月の規則(EU)2025/2083(CBAM簡素化規則)は、CBAMのスケジュールを5つの点で改正しました。
同規則は2025年10月8日に採択され、10月17日に官報に掲載され、2025年10月20日に発効しました。改正の全体はCBAM簡素化規則の解説で説明しています。スケジュールに関わる5つの変更は次のとおりです。
- 申告期限の延長:輸入年の翌年の5月末から9月30日に延びました(第6条、改正後)。2026年の輸入分の初回申告書の期限は2027年9月30日です。
- 証書販売開始の延期:2026年1月1日から2027年2月1日に延びました(第20条第1項)。CBAM証書は、設立地の加盟国が、欧州委員会が運営する共通中央プラットフォームで販売します。
- 四半期末の証書保有義務の引き下げ:その暦年の初めから輸入した製品の体化排出量の8割から50%に引き下げられ、2027年から適用されます。算定には無償割当調整が考慮されます(第22条第2項、改正後)。2026年の輸入には保有義務はありません。
- 検証機関の登録日の確定:認定検証機関がCBAM登録簿への登録を申請できる最も早い日が2026年9月1日に定められました(第10a条第1項)。
- 50トン基準の導入:電力と水素を除き、輸入者ごとに暦年の累積正味重量が50トン以下(すべてのCNコードと原産国の合計)であれば義務が免除されます(第2a条(規則(EU)2025/2083で追加)、付属書VII第1項)。免除は税関申告で申告する必要があります。
経済産業省の「炭素国境調整措置」のページ(2026年6月1日更新)は、2025年2月の簡素化の提案段階の内容を紹介しています。提案段階の期限や割合は採択された規則(EU)2025/2083と異なるため、期限は本ページの一覧か規則本文で確認してください。
CBAM証書の期限:納付、買い戻し、抹消
初回の申告年以降、CBAM証書に関する3つの期限が毎年同じ時期に巡ってきます。
申告書の提出手続き全体はCBAM申告(英語)で説明しています。証書のライフサイクルに関わる3つの期限は次のとおりです。
- 9月30日:CBAM申告書の年次期限です。認可申告者は申告書を提出し、前暦年に輸入した製品の体化排出量から無償割当調整と第9条の減額を差し引いた分のCBAM証書を納付します。
- 10月31日:買い戻しの請求期限です。余剰証書は当初の購入価格で買い戻しを請求でき、上限は証書を購入した暦年に第22条第2項に基づき購入義務があった証書数です(第23条第2項)。
- 11月1日:抹消日です。前々年に購入され口座に残った証書は、補償なしで抹消されます(第24条第1項)。2027年11月1日には、2026年分として購入した証書が抹消されます(第24条第2項)。
この3つの期限の最初のサイクルは2027年秋に始まります(申告9月30日、買い戻し10月31日、抹消11月1日)。2026年分の納付には、2027年2月1日から共通中央プラットフォームで購入するCBAM証書を使います。購入の仕組みはCBAM証書で説明しています。
意見募集に関する注記: 証書の販売と買い戻しの詳細なルールは、まだ案の段階です。第20条第6項に基づく委任規則案への欧州委員会の意見募集は2026年8月6日に締め切られ、93件の意見が寄せられました。採択は2026年第4四半期の予定です。上記の期限は規則(EU)2025/2083で定められています。
2026年秋に注目すべき立法・政策の日程
EUの拘束力のある期限とは別に、2026年10月23日時点で注視すべき立法・政策上の日程と目標が8つあります。
8つの日程と目標を日付順に並べると、次のとおりです。
- 2026年9月7日:CBAMの川下製品への拡大を求める、約500の署名者からなる鉄鋼業界の連合が、「European Convoy for Industrial Competitiveness」としてブリュッセル入りする予定でした。9月15日の本会議の1週間前に当たります。連合が発表した行事で、立法手続きの一部ではありません(鉄鋼業界の連合の行進、英語)。
- 2026年9月15日:欧州議会が、川下製品への対象拡大の提案(COM(2025)989)について第一読会の交渉方針を賛成464、反対50、棄権159で採択し、理事会との三者協議(トリローグ)に道を開きました。両機関は2026年末までの妥結を目指しています。
- 2026年9月18日:オーストラリアのセーフガード・メカニズム見直し(2026年8月7日開始)の意見提出期限です。
- 2026年9月24日:理事会のCBAMに関するアドホック作業部会の開催予定日です(理事会の会議日程による)。
- 2026年9月25日:WTOの紛争解決機関が、ロシアの2回目の要請に基づき紛争DS639のパネルを設置しました。国境炭素措置に関する初めてのWTOパネルです。
- 2026年10月20日:川下製品への対象拡大に関する第1回三者協議が開かれましたが、報道によれば全体合意には至りませんでした。
- 2026年11月30日(報道):第2回三者協議が予定されています。
- 2026年末(表明された目標):理事会議長国アイルランドは2026年9月25日の文書で、12月の環境相理事会でEU ETS改正案COM(2026) 616の一般アプローチを目指すとしています。閣僚は10月12日に政策討議を行いましたが、結論は出していません。
- 同じく表明された目標:欧州議会の報告者リーゼ氏は、2026年末までに立場をまとめ、2027年1月から三者協議を始める目標を示しています(Brussels Morning、2026年8月20日ごろ)。採択された日程ではありません(リーゼ氏の目標、英語)。
早めの準備が必要な4つの期限と日本の輸出者の対応
CBAMのスケジュールには、期限よりかなり前から準備が必要な対応が4つあります。
準備期間を把握しているかどうかが、期限を守れるか、罰金のリスクを負うかの分かれ目になります。4つの期限とそれぞれの準備内容は次のとおりです。
- 2026年3月31日の認可申請期限:通関の遵守歴、税務登録、会社書類を含む完全な申請を管轄当局に提出する必要がありました。審査期間の120日(実施規則(EU)2025/486第4条第1項)は完全な申請から数えるため、提出するだけでなく、申請に不備がないことが重要でした。
- 2026年9月1日からの検証機関の登録:認定検証機関は2026年9月1日からCBAM登録簿への登録を申請できます(第10a条第1項)。検証機関を認定するのはEU加盟国の国家認定機関で、委任規則(EU)2025/2551に基づき、EN ISO/IEC 17029:2019に照らして認定します。
- 2027年2月1日の証書販売開始:輸入者は、この日までにCBAM登録簿の口座を有効にし、認可申告者の地位を確認し、2026年の体化排出量の見込みを計算しておく必要があります。認可の要件は認可CBAM申告者(英語)で説明しています。
- 2027年9月30日の初回申告:申告書は、2026暦年に輸入したすべてのCBAM対象製品を実排出量またはデフォルト値で対象とし、無償割当調整の後に残る排出量分の証書を納付します。検証が必要なのは実排出量で申告する場合だけで(第8条第1項)、施設が初めて検証を受ける年には現地訪問が必要です(実施規則(EU)2025/2546)。
2026年10月13日時点で、3つの国家認定機関(ギリシャのESYD、イタリアのAccredia、スウェーデンのSwedac)による5つの検証機関の認定が確認されています。2026年10月23日時点で、欧州委員会の認定検証機関リストは未公表です。2026年分を実排出量で申告する輸入者は、申告期限よりかなり前に検証機関と契約しておく必要があります(CBAM認定検証機関)。
キャプション:2027年から毎年繰り返されるCBAM証書の期限です。申告と納付、買い戻し、抹消の順に来ます。
日本の輸出者の準備スケジュール
日本の輸出者にCBAMの法的義務はなく、証書の購入、申告、納付の義務はEUの輸入者またはその間接的通関代理人が負います。ただし、買い手が実排出量で申告できるよう、日本の施設は次の順で準備を進めます。
- 2026年中に記録する:2026暦年(1月から12月)を対象に、システム境界と排出源を定めたモニタリング計画を作り、施設単位の実排出量を記録します。
- 2026年9月30日以降に検証機関を選ぶ:認定検証機関は、2026年9月1日からCBAM登録簿への登録を申請でき(第10a条第1項)、2026年9月30日からCBAM登録簿で実際に作業できます(欧州委員会税制・関税同盟総局、2026年7月31日の案内)。現地訪問の日程を早めに決めます。
- 2027年1月から検証報告書を受け取る:検証報告書はCBAM登録簿で発行されます(欧州委員会、2026年8月24日の発表)。検証済みのデータは、CBAM登録簿内の事業者用ポータル(O3CI)ですべてのEUの買い手と共有できます。
- 2027年9月30日より前に提供する:排出量報告書のサマリー(16項目)を、2026年8月14日のガイダンス第3号による3文書の構成で、英語で買い手に渡します(実施規則(EU)2025/2547付属書IV第1.2項、第10条第4項)。
- 毎年繰り返す:2027年分の申告期限は2028年9月30日です。2027年の輸入ではデフォルト値に20%のマークアップが加わるため、検証済みデータの価値は高まります。
O3CIに登録しない事業者は、同じ報告書を買い手ごとに直接送ります。登録手順はCBAM事業者用ポータル(O3CI)、提供するデータの詳細は日本の輸出者が提供するデータで説明しています。
2026年以降、CBAMの対象は拡大しますか
拡大の提案は交渉中で、まだ何も採択されていません。欧州委員会は2025年12月17日に正式な立法提案(COM(2025)989)を公表し、2028年1月1日から鉄鋼・アルミニウムを多く使う約180の川下製品を対象に加える案を示しました。提案の付属書には、自動車部品、機械、電動機、家庭用洗濯機などが含まれます。
拡大には、通常立法手続きによる欧州議会と理事会の承認が必要です。2026年10月23日時点で、両者は交渉方針を採択済みです。理事会の一般アプローチ(2026年6月12日)は、Mayer Brownによれば約200のコードを追加します(当サイトの集計では項目とコードの合計で300強)。
欧州議会のENVI委員会は2026年7月6日に立場を採択し(英語、賛成56、反対11、棄権12)、業界紙によればその案は約457の川下製品と、より厳しい迂回防止規定を含みます。
本会議は2026年9月15日に第一読会の交渉方針を賛成464、反対50、棄権159で採択しました。2026年10月20日の第1回三者協議は報道によれば全体合意に至らず、第2回は11月30日と報じられています。2028年1月1日からの適用に間に合うよう、2026年末までの最終合意が目標です。
共同立法者が最終合意に達し採択するまで、現在の対象(6分野)は変わりません。JETROは2026年9月18日、電力中央研究所の分析として、提案された川下製品のコードが日本の対EU輸出の5.0%を占め、現在のCBAM対象製品の2.9%を上回ると紹介し、自動車用変速機とその部品への影響を挙げています。
3機関の案の比較はCBAMの川下製品への対象拡大をご覧ください。
CBAMのスケジュールはすべての第三国に適用されますか
いいえ。アイスランド、リヒテンシュタイン、ノルウェー、スイスを原産とする製品は、規則(EU)2023/956第2条第4項と付属書III第1項によりCBAMの義務が免除され、ビュージンゲン、ヘルゴラント、リヴィーニョ、セウタ、メリリャの地域の製品も同様です。
これらは、EU ETSが適用される、またはEU ETSと完全にリンクした排出量取引制度を持つ原産地です(第2条第6項)。日本を含むほかのすべての第三国からの輸入には、独自の炭素価格制度があっても、本ページのスケジュールがそのまま適用されます。
第9条は第三国で実際に支払われた炭素価格の減額を認めていますが、2026年11月4日時点で実施規則は案の段階(未採択)で、日本のGX-ETSや温対税を含め、どの国の炭素価格も認められていません。詳しくはCBAM第9条をご覧ください。
四半期末の証書保有義務はいつから適用されますか
四半期末の証書保有義務は2027年から適用され、本格実施期間の開始時からではありません。規則(EU)2025/2083で改正された第22条第2項により、認可申告者は各四半期末(3月31日、6月30日、9月30日、12月31日)に、その暦年の初めから輸入した製品の体化排出量の50%以上に相当するCBAM証書を保有する必要があります。
体化排出量は、マークアップなしのデフォルト値か、前年に同じ製品と原産国について納付した証書数で求め、無償割当調整を考慮します。最初の確認は2027年3月31日で、2026年の輸入品には保有義務はありません。
日本産の熱延鋼板(CNコード 7208 51 20)を2027年に1,000トン、四半期ごとに均等に輸入する例では、3月31日までに輸入した250トンの排出量は、マークアップなしのデフォルト値で525 tCO2e、無償割当調整(0.95 × 1.370)が325.375 tCO2eです。差し引き199.625 tCO2eの50%に当たる99.8125枚の保有が必要です。
この例は、デフォルト値による方法で2026年11月4日に当サイトの計算ツールで計算しました。2027年からの輸入品のベンチマークは更新される可能性があります。
不足しても、第26条第1項の罰金が直接科されるわけではありません。第22条第3項により、管轄当局が認可申告者に通知し、申告者は1か月以内に必要数まで補います。第26条第1項の罰金は、9月30日の期限までに納付しなかった証書に科されます。
CBAMのスケジュールは英国CBAMと一致しますか
一致しません。英国CBAMはEU CBAMの本格実施期間の1年後、2027年1月1日に始まり、証書制度ではなく税の仕組みです。対象分野、税率の算定方法、納税申告の期限も異なります。
2027年1月1日の開始から、2028年5月31日の最初の納税申告とその後の四半期ごとの申告までの英国の日程は、英国CBAMの期限(英語)にまとめています。2026年財政法第5部と、2026年7月と9月に制定された5つの委任立法(statutory instruments)は2027年1月1日から施行されます。また、下院は2026年10月14日にSI 2026/809を承認しました。
英国とEUの間の取引には両方の制度の義務がかかる可能性があり、2026年10月12日時点で二重負担のリスクは解消されていません。両者の排出量取引制度のリンクに向けた正式な協議は2026年1月から続いており、POLITICOは2026年10月7日に合意が成立したと報じました。
2026年10月12日、英国首相は下院で、英国・EU首脳会議が2026年11月20日にブリュッセルで開かれ、「a deal on emissions trading」(排出量取引に関する合意、当サイト仮訳)が議題になると述べましたが、合意は発表していません。英国原産品の免除は、リンクが発効して初めて適用されます。
日本の輸出者には、英国が2026年8月27日にGX-ETSを英国CBAMの適格炭素価格制度(QCPS)の暫定リストに載せた点が関係します。無償割当分は軽減の対象外で、EU CBAMの扱いとは別の判断です。英国が2026年10月16日に公表した鉄鋼の試算税率はCO2換算トン当たり9.69ポンドで、納税義務は生じない参考値です。
ロシアのWTO提訴でCBAMのスケジュールは変わりますか
変わりません。2026年10月12日時点で、WTOの手続きを理由に変更された期限は1つもありません。ロシアは、WTOの紛争DS639でCBAMを争っています。
2026年7月24日の紛争解決機関(DSB)の会合で、EUはロシアの1回目のパネル設置要請を阻止し(英語)、2026年9月25日、DSBはロシアの2回目の要請に基づきパネルを設置しました。パネル報告は2027年から2028年になると当サイトは見込んでいます。
紛争が続く間も、本ページのすべての期限がそのまま適用されます。詳しくはWTO紛争DS639をご覧ください。
CBAMの日程について日本で相談できる窓口はありますか
経済産業省は「炭素国境調整措置」のページ(2026年6月1日更新)で概要と関連資料を公開しています。JETROは貿易投資相談の窓口、算定実務マニュアル(2026年3月)、ブリュッセル発のビジネス短信によるCBAMの最新情報を提供しています。
2026年11月4日時点で、日本の輸出者向けのCBAM専用の補助金は確認できません。算定や検証の支援事業者の紹介は、CBAMの相談窓口から無料で依頼できます。