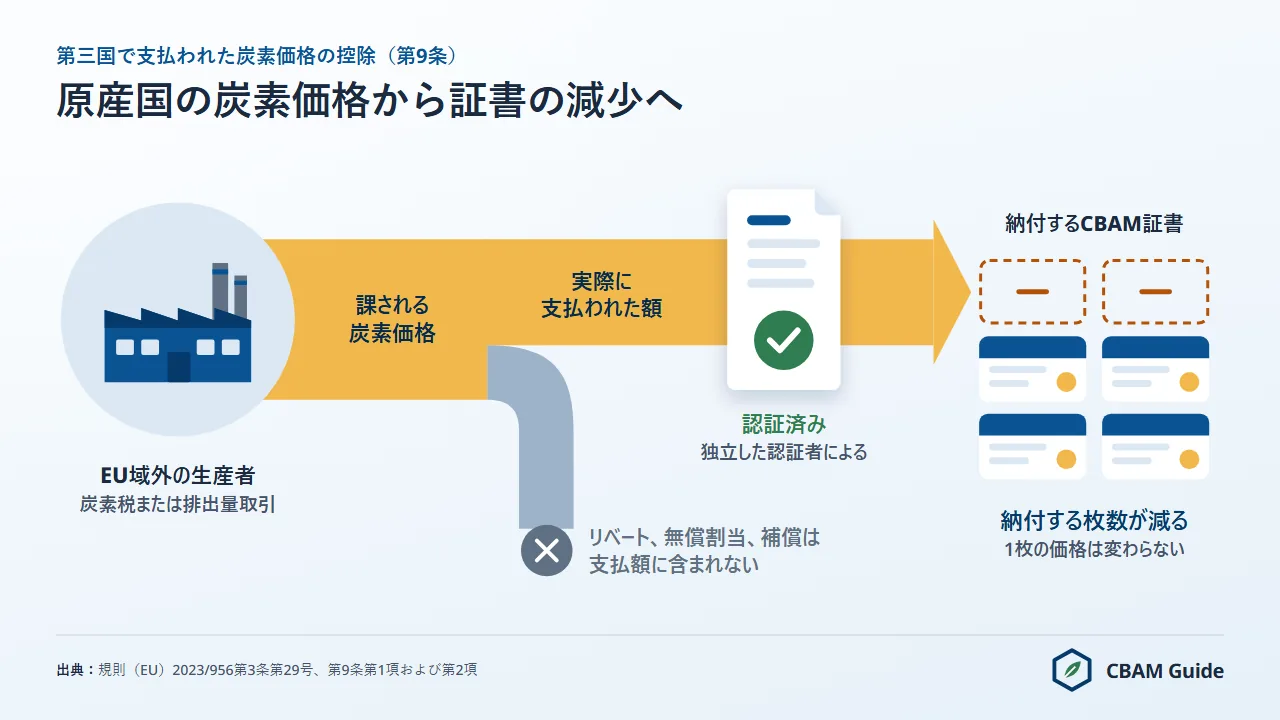
CBAM第9条の炭素価格控除は、原産国で実際に支払われた炭素価格の分だけ、EUの輸入者が納付するCBAM証書の枚数を減らす規定です。2026年11月4日時点で、日本のGX-ETSを含め、どの国の炭素価格もこの控除の対象として認められていません。計算と証明のルールを定める実施規則も、2026年5月13日に公表された案のまま未採択です。
韓国のK-ETS、中国の全国排出量取引制度、インドのCCTS、英国のUK ETS、トルコの試行排出量取引制度も同様に認められていません。日本では排出量取引制度(GX-ETS)が2026年度(2026年4月から2027年3月)に義務化されたため、国内で支払う炭素コストによってEUの買い手の負担が軽くなるのか、という質問が増えています。
根拠となる法令は「炭素国境調整メカニズム(CBAM)を規定する、2023年5月10日の欧州議会および理事会規則(EU)2023/956」です。日本政府はこの制度を「EU炭素国境調整措置(CBAM)」と呼んでいます。CBAMは、規則(EU)2023/956に基づき、EUの輸入者に対し、輸入品の体化排出量に応じたCBAM証書の購入と納付を求める、EU ETSの価格に連動した証書制度です。
本ページでは、第9条の控除で何が減るのか、控除を受けるための3つの条件、主要国の制度の現状、日本の炭素価格の扱い、計算と申告の4つの手順を順に説明します。
キャプション:第9条の炭素価格控除は、原産国の制度が法的・技術的な3つの条件をすべて満たす場合にだけ、CBAM証書の納付数を減らします。
CBAM第9条の炭素価格控除で何が減るのですか
第9条の炭素価格控除で減るのは、認可CBAM申告者が納付するCBAM証書の枚数であり、証書1枚の価格ではありません。
2026年の輸入には、EU ETSの排出枠のオークション価格の四半期平均が適用されます(第21条第1a項)。公式価格は1 CO2換算トン当たり、2026年第1四半期が75.36ユーロ、第2四半期が75.28ユーロ、第3四半期が82.32ユーロ(2026年10月5日公表)です。週次価格が適用されるのは2027年の輸入からです(第21条第1項)。
たとえば、EU域外の生産者が、輸出品の体化排出量について1 CO2換算トン当たり20ユーロ相当の法的拘束力のある炭素価格を支払ったとします。この場合、輸入者の支払額が「証書価格から20ユーロを引いた額」になるわけではありません。比例計算によって、納付する証書の枚数が少なくなります。
比例計算の考え方は、証書の減少数=実際に支払われた炭素価格(ユーロ/tCO2)÷ CBAM証書の価格(ユーロ/tCO2)× 体化排出量(tCO2) です。第9条そのものに計算式はなく、換算は第9条第5項に基づく実施規則に委ねられています。この実施規則は2026年11月4日時点で案の段階です。
上の例で証書価格を参考値の75ユーロとすると、減少割合は20÷75となり、その製品について納付する証書は約26.7%少なくなります。控除はCBAM登録簿で提出する年次のCBAM申告書で請求します。期限は輸入翌年の9月30日で、2026年の輸入分は2027年9月30日が最初の期限です(第6条第1項)。
EUの炭素国境調整メカニズムは、輸入品とEU域内で生産された製品の炭素コストをそろえるための制度です。第9条は、すでに炭素に価格を付けている貿易相手国があることを認め、同じ排出に二重の負担がかからないようにする規定です。
第9条の控除を受けるための3つの条件
第9条の控除を受けるための条件は3つあり、規則(EU)2023/956第9条第1項と、第3条第29号の「炭素価格」の定義から導かれます。
欧州委員会の日本語ガイダンスは、炭素価格を「炭素排出量削減計画に基づき、税金、負担金もしくは料金の形で、または温室効果ガス排出量取引制度における排出枠の形で発生する、第三国において支払われるべき金銭的な金額…」と定義しています。第3条第29号によれば、この金額は製品の生産時に排出された温室効果ガスについて算定されたものです。3つの条件は次のとおりです。すべてを同時に満たす必要があり、一部を満たすだけでは対象になりません。
- 法的拘束力があること。 炭素価格制度は政府の法令で義務付けられ、執行されている必要があります。自主的な制度、企業の社内炭素価格、業界の自主協定は対象外です。対象施設に対して法的に強制できる義務であることが条件です。
- 同じ排出を対象にしていること。 原産国の制度は、該当する製品についてCBAMが対象とするのと同じ温室効果ガスと生産工程を対象にしている必要があります。電力部門の排出だけに価格を付ける制度は、鉄鋼製品の控除には使えません。対象範囲は、控除を請求する体化排出量と直接対応していなければなりません。
- リベートや補償を差し引くこと。 第9条第1項は、原産国で炭素価格を減らすリベートなどの補償を考慮するよう求めています。輸出時に払い戻される分や無償割当で相殺される分は、「実際に支払われた」炭素価格に当たりません。欧州委員会の日本語ガイダンスも「排出量取引制度の場合、無償割当はリベートとみなされる」と説明しています。
このほか第9条第4項により、欧州委員会は2027年から、炭素価格制度のある第三国について年次のデフォルト炭素価格を定め、CBAM登録簿で公表することができます。2026年11月4日時点で、日本を含めどの国についても公表されていません。実施規則が採択されるまでは、控除を請求する輸入者が、管轄当局の審査で証拠書類が不十分と判断されるリスクを負います。
2026年に第9条の控除を受けられる国はありますか
2026年11月4日時点で、第9条の控除の対象として炭素価格が認められた国はありません。
第三国で支払われた炭素価格に関する欧州委員会の実施規則案は、2026年5月13日に公表され、2026年6月10日まで意見募集が行われました。2026年11月4日時点で未採択です。案は4つの認定ルート(排出量取引制度、排出源に課す炭素税、燃料に課す炭素税、混合型の制度)を定めていますが、特定の国の制度を認めるものではありません。
主な供給国の制度を、ICAP(国際炭素行動パートナーシップ)のデータなどをもとに上記の3つの条件に照らして整理すると、次のとおりです(日本以外の行は2026年10月12日時点で確認)。
| 国 | 炭素価格制度 | 法的拘束力 | CBAM対象部門をカバー | 無償割当・リベート | 第9条での扱い |
|---|---|---|---|---|---|
| 日本 | 排出量取引制度(GX-ETS)、地球温暖化対策のための税(CO2 1トン当たり289円、環境省) | あり(GX推進法、租税特別措置法) | GX-ETSは直接排出量が前3年度平均10万トン以上の事業者、鉄鋼・セメントを含む(経済産業省、ICAP) | GX-ETSは鉄鋼・セメントにベンチマーク方式で無償割当(ICAP)。温対税は鉄鋼・コークス・セメント製造用の輸入特定石炭が免税 | 認められていない(2026年11月4日時点) |
| 韓国 | K-ETS(韓国排出量取引制度) | あり | あり(鉄鋼、セメント、その他の製造業) | 第4期(2026年から2030年)は鉄鋼、セメント、非鉄金属に100%無償割当 | 認められていない |
| スイス | スイスETS(EU ETSとリンク) | あり | あり | 該当せず | CBAMの対象外(付属書III) |
| 英国 | UK ETS | あり | あり(電力と産業) | 産業向け排出枠の一部を無償割当 | 認められていない |
| 南アフリカ | 炭素税(2019年炭素税法第15号)、2026年1月1日からCO2換算トン当たり308ランド(財務省) | あり | 一定規模以上の事業者の燃料燃焼、工業プロセス、漏出排出(南アフリカ歳入庁) | 業種により60%から95%の非課税枠(南アフリカ歳入庁) | 認められていない |
| 中国 | 全国排出量取引制度(CN-ETS) | あり | 2025年からあり(電力、鉄鋼、セメント、アルミ製錬) | 排出枠は100%無償、原単位ベース | 認められていない |
| インド | CCTS(原単位ベースのベースライン・アンド・クレジット) | 指定部門はあり | 一部(アルミとセメントは指定済み、鉄鋼の目標は2026年2月時点で未指定) | 原単位目標に対してクレジットと義務を設定 | 認められていない |
| トルコ | TR-ETS試行(2026年8月27日に規則公布) | あり | 電力とエネルギー多消費産業 | 2027年排出分は100%無償割当、2026年は報告のみ | 認められていない。実際に支払われた価格はまだない |
| ロシア | サハリン地域の試行ETS(ICAPの2023年版報告書に載る唯一のロシアの制度)、割当超過分にCO2換算トン当たり1,000ルーブルの罰金 | 2022年の連邦法に基づく地域実験 | 本ページでは未評価 | 本ページでは未評価 | 認められていない |
| ウクライナ | CO2税、全国ETSは2028年から予定 | あり(税) | 本ページでは未評価 | 本ページでは未評価 | 認められていない |
| ブラジル | SBCE(法律第15,042/2024号)、整備中 | まだ運用されていない | 対象範囲は規則で決定 | 該当せず | 認められていない |
韓国のK-ETSは、2015年から運用されている法的拘束力のあるキャップ・アンド・トレード制度で、鉄鋼、セメント、石油化学などの製造業を対象にしています。2026年10月12日時点で、K-ETSを認める決定やリストはありません。控除を請求する場合は、第9条第1項の一般的な規定と、輸入者が提示できる証拠に頼ることになります。
K-ETSで控除できる金額にも限りがあります。ICAPによると、鉄鋼、セメント、非鉄金属などカーボンリーケージ(炭素漏出)のおそれがある部門は、第4期(2026年から2030年)も100%の無償割当を受けます。第9条第1項は、こうした補償を考慮するよう求めています。
中国のCN-ETSは、ICAPによると、2025年の拡大で電力に加えて鉄鋼、セメント、アルミ製錬を対象にしました。2026年10月12日時点で第9条では認められておらず、控除を制限する特徴が2つあります。1つは排出枠が100%無償で割り当てられること、もう1つは総量ではなく排出原単位を基準にする制度であることです。
実施規則案は、ベースライン・アンド・クレジット型の制度を排出量取引制度のルートで扱う方針ですが、まだ採択されていません。
トルコは、2025年7月の気候法に基づき、2026年8月27日に排出量取引制度規則を官報で公布しました。ICAPによると、試行期間は2026年と2027年の排出分で、2026年は報告のみ、2027年排出分の無償割当率は100%、最初の納付期限は2028年11月です。トルコの鉄鋼、セメント、アルミの生産者はまだ炭素価格を払っておらず、EUの輸入者には第9条で差し引けるものがありません。
日本のGX-ETSと温対税は第9条の控除の対象になりますか
2026年11月4日時点で、日本の炭素価格はEU CBAMの第9条で認められておらず、控除の実施規則も案の段階です。
日本にとって、この問題は決して小さくありません。2025年のEUの日本からのCBAM対象製品(付属書Iのコード)の輸入額は14億4,820万ユーロで、うち鉄鋼が12億4,590万ユーロ(金額ベースで約86%)、アルミが1億9,500万ユーロ(同約13.5%)です(ユーロスタット(Eurostat)Comext DS-045409、2025年(2026年10月12日抽出))。電力の輸入は0ユーロです。
日本の主な炭素価格制度と、第9条の3つの条件との関係は次の表のとおりです(各制度の出典は表内に記載、2026年11月4日確認)。
| 制度 | 法的根拠 | 対象と価格 | 開始・状況 | 第9条との関係 |
|---|---|---|---|---|
| 地球温暖化対策のための税(温対税) | 租税特別措置法(石油石炭税の特例) | 化石燃料全般、上流で課税、CO2 1トン当たり289円(環境省) | 2012年10月1日から段階導入、2016年4月1日に最終税率 | 税の類型には当たりますが、鉄鋼・コークス・セメント製造用の輸入特定石炭は免税です(経済産業省の令和9年度税制改正要望、環境省) |
| 排出量取引制度(GX-ETS) | GX推進法(令和5年法律第32号) | 直接排出量が前3年度平均で10万トン以上の事業者(経済産業省)。2026年度の参考上限取引価格は1トン当たり4,300円、調整基準取引価格は1,700円(野村総合研究所、2026年2月9日) | 2026年度(2026年4月から2027年3月)から義務化 | 鉄鋼・セメントはベンチマーク方式で無償割当(ICAP)。無償割当分は実際に支払われた価格になりません |
| 化石燃料賦課金 | GX推進法 | 化石燃料の輸入者などにCO2量に応じて課金、水準は未定(JETRO) | 2028年度から、未施行 | 2026年と2027年の輸入には何も請求できません |
| 特定事業者負担金(発電部門の有償オークション) | GX推進法 | 排出量の多い発電事業者 | 2033年度から、未施行 | 同上 |
| 東京都・埼玉県の排出量取引制度 | 都条例、県の指針 | 主に大規模な建物と事業所(ICAP、埼玉県) | 東京都2010年、埼玉県2011年 | 排出枠は無償で、CBAM対象製品にはほとんど関係しません |
日本の制度の価格水準をCBAM証書の価格と比べると、次のとおりです。円建ての価格は、ECB参照レート(2026年11月3日、1ユーロ=176.95円)でユーロに換算した参考値です。
| 日本の価格 | 円建て(1 tCO2当たり) | ユーロ換算(参考値) | 2026年第3四半期のCBAM証書価格82.32ユーロに対する割合 |
|---|---|---|---|
| GX-ETSの参考上限取引価格(2026年度) | 4,300円 | 24.30ユーロ | 29.52% |
| GX-ETSの調整基準取引価格(2026年度) | 1,700円 | 9.61ユーロ | 11.67% |
| 温対税 | 289円 | 1.63ユーロ | 1.98% |
この割合は、体化排出量のすべてについてその価格が実際に支払われたと仮定した場合の上限の目安です。実際には、GX-ETSの鉄鋼・セメント向け排出枠は無償割当が中心で、高炉の排出の大部分を占める石炭は温対税の免税対象です。このため、実際に支払われた価格は表の数値よりはるかに小さくなります。
GX-ETSでは、上限価格を支払うことで排出枠の不足に対応できます(野村総合研究所)。ICAPは、不足分の罰金を不足量×上限価格×1.1、排出量の報告期限を翌年1月31日としています。2026年度の排出分に排出枠を充てる期限は、本ページで確認した一次資料には記載がありません。
JETROは2026年9月18日の記事で、「EUがGX-ETSをどのように評価するかは現時点で明確ではない」としています。同じ記事は、2028年度からの化石燃料賦課金についても「炭素税に類似する制度として、CBAM負担額の控除対象となるか」を論点に挙げています。経済産業省は2025年5月の委員会資料で、「GX-ETS、化石燃料賦課金(GX-サーチャージ)等」を「課金方法に関わらず」考慮するようEUに求めています。
まだ答えの出ていない論点は、次の4つです。
- 欧州委員会がGX-ETSを「実際に支払われた」炭素価格として扱うか、無償割当分と上限価格での支払いをどう評価するか、排出枠の価格をどう証明するか(JETROも同じ3点を挙げています)
- 日本の年度(4月から3月)を、CBAMの暦年(1月から12月)にどう対応させるか
- 上流で課され燃料価格に転嫁される温対税や化石燃料賦課金が、施設の事業者が支払ったものとみなされるか
- GX-ETSで2026年度の排出分に排出枠を充てる期限、つまり2026年度の炭素コストが実際に支払われる時期
英国は2026年8月27日、GX-ETSを英国CBAMの適格炭素価格制度(QCPS)の暫定リスト(16制度)に載せました。英国CBAMは2027年1月1日に始まる独立した税制度で、無償割当分は軽減の対象外です。これはEU CBAMの扱いとは別の判断であり、英国の掲載をもってEUで控除できると考えることはできません。日本の状況全体はCBAMと日本にまとめています。
第9条の控除はどのように計算しますか
第9条の控除の計算に必要な数値は3つで、検証済みの体化排出量、認証を受けた実際の炭素価格、公式のCBAM証書価格です。
必要な3つの数値は次のとおりです。
- 製品の特定体化排出量:製品1トン当たりのtCO2e(CO2換算トン)。実施規則(EU)2025/2546に基づき、委任規則(EU)2025/2551で認定された検証機関が検証した値
- 実際に支払われた炭素価格:ユーロ建て、または該当する為替レートでユーロに換算した額。生産者が受けた無償割当、国の補償、輸出時の払い戻しを差し引いた後の額
- 輸入年のCBAM証書の価格:2026年は四半期価格、2027年からは週次価格。実施規則案は、これらを平均した年間の参照価格を使う方針です
手順1:炭素価格を支払った証拠を入手する
炭素価格が生産施設の単位で支払われたことを示す書類を集めます。対象となる書類は、納付した排出枠と対象数量を示す排出量取引制度の遵守証明、関係当局が発行する炭素税の納付証明、原産国の規制当局による遵守状況の確認書です。書類は施設単位のものが必要で、企業単位や部門単位の書類は使えません。
控除の対象は「実際に支払われた」炭素価格です。施設が無償で受けた排出枠、炭素コストを補う国の補助金、政府による輸出時の払い戻しは差し引きます。ICAPによると、韓国の鉄鋼部門は第4期(2026年から2030年)に100%の無償割当を受けるため、実際に支払われた価格はゼロに近い可能性があります。
第9条第2項により、書類は申告者からも第三国の当局からも独立した者が認証する必要があります。実施規則案では、第三国の事業者が作成する炭素価格報告書を、認定を受けた「独立した認証者」が認証します。これはCBAMの検証機関とは別の役割です。
手順2:原産国の炭素価格をユーロに換算する
控除の計算では、原産国の炭素価格をユーロで表す必要があります。第9条第5項は「年間平均為替レート」での換算を定め、詳細を実施規則に委ねています。その実施規則は、2026年11月4日時点で案の段階です。日本の場合は円建ての価格をユーロに換算することになります。
輸入者は使用した為替レートを記録し、申告年のすべての取引に一貫して適用します。記録は、CBAM申告書を提出した年(または提出すべきであった年)の後4年目の終わりまで保存します(第9条第3項)。
手順3:控除の計算式を当てはめる
検証済みの体化排出量、ユーロ建ての実際の炭素価格、CBAM証書の価格を使い、証書の減少数を計算します。韓国産鉄鋼を想定した仮定の数値による例は次のとおりです。
- 輸入量:K-ETSの対象施設で生産された高炉・転炉法(BF-BOF)の鋼材1,000トン
- 特定体化排出量:製品1トン当たり2.0 tCO2(この例のための仮定の実測値で、デフォルト値でもベンチマークでもありません)
- 体化排出量の合計:2,000 tCO2
- 仮定の実際の炭素価格(無償割当を差し引いた後):CO2換算トン当たり18ユーロ(韓国ウォンから年間平均レートで換算)
- CBAM証書の価格(2026年第3四半期の公式価格):CO2換算トン当たり82.32ユーロ
- 証書の減少数:(18÷82.32)×2,000=437枚
- 無償割当調整と控除を適用する前の証書数:2,000枚
- 控除だけを適用した後の証書数:1,563枚
この例では無償割当調整を省いています。2026年のCBAM係数は97.5%で、これは無償割当のうち維持される割合です。必要な証書数は、体化排出量から無償割当調整(CBAM係数×部門横断補正係数×ベンチマーク)を差し引いて求めます。ベンチマークを上回る排出量は、マークアップ分も含めて全額が証書の対象です(実施規則(EU)2025/2620)。
炭素価格分は無償割当調整と一緒に差し引かれ、結果はゼロを下回りません。計算式は、証書数=max[0,特定体化排出量-無償割当調整-第9条の炭素価格分]×質量です(第31条、ゼロの下限は拘束力のない欧州委員会のガイダンス第1号(2026年8月14日)第2.4.2節に記載)。
日本産の熱延鋼板(CNコード 7208 51 20)を例に、炭素価格分の効果を示します。デフォルト値を使うと、2.100 × 1.10 = 2.310、無償割当調整 0.975 × 1.00 × 1.370 = 1.33575、差し引き製品1トン当たり0.97425枚のCBAM証書、2026年第3四半期の価格82.32ユーロで製品1トン当たり80.20ユーロです。
仮に、将来日本のデフォルト炭素価格が定められ、製品1トン当たりに換算して10ユーロの炭素価格分が認められたとします(説明のための仮定で、そのような価格は存在しません)。この10ユーロは、CO2換算トン当たりの炭素価格に、製品1トン当たりの課金対象の排出量を掛けた額です。炭素価格分は10÷82.32=0.121477162枚に相当し、証書数は製品1トン当たり0.852772838枚、コストは製品1トン当たり70.20ユーロに下がります(当サイトの計算ツール、2026年11月4日計算)。
手順4:年次のCBAM申告書に記載して提出する
2026年の輸入分のCBAM申告書は、CBAM登録簿で2027年9月30日までに提出します。申告書には第6条に基づき、請求するCO2換算トン当たりの炭素価格、対象となる施設と製品、裏付け書類を記載します。管轄当局は第9条の控除の請求をすべて審査できます。記録は、申告書を提出した年(または提出すべきであった年)の後4年目の終わりまで保存します(第9条第3項)。
控除の仕組みを理解するうえで鍵になるのは、CBAM証書の役割です。控除で減るのは納付する証書の枚数ですが、証書1枚は常に1 CO2換算トンに対応します。控除の計算式は、この1トン対1枚の関係をそのまま反映しています。
キャプション:第9条の控除の計算は、検証済みの体化排出量から、実際の炭素価格の換算を経て、納付する証書の減少数へと進みます。
英語のニュースレターです。CBAM証書の価格アラートと重要な規制の変更など、CBAMに関する最新情報を毎週お届けします。スパムは送りません。配信はいつでも停止できます。
このお知らせのために保存するのは、メールアドレスだけです。 プライバシーポリシー(英語)
中国の排出量取引制度がまだ対象にならない理由
中国の全国排出量取引制度は2026年10月12日時点で第9条で認められておらず、無償割当と原単位ベースの設計という2つの特徴が、実際に使える控除の妨げになっています。
部門の範囲は、もはや最大の障害ではありません。CN-ETSは2021年に電力部門だけで始まり、生態環境部の2025年3月20日の作業計画で鉄鋼、セメント、アルミ製錬に拡大されました。ICAPは対象企業を3,300社超としています。肥料の生産は対象外です。
1つ目の障害は無償割当です。排出枠は100%無償で割り当てられ、2024年の遵守年度には、新たに加わった3部門の事業者が検証済み排出量と同量の排出枠を受け取りました。第9条第1項はこうした補償を考慮するよう求めているため、「実際に支払われた」価格はほとんど残りません。
2つ目の障害は、原単位ベースと総量キャップという構造の違いです。CN-ETSは生産量と排出原単位に基づいて排出枠を割り当て、総排出量に上限を設けていません。原単位を改善した工場は、生産を増やしても排出枠の追加コストがかかりません。一方、CBAMは製品1トン当たりの体化排出量の絶対量を測ります。
実施規則案は、ベースライン・アンド・クレジット型の制度を排出量取引制度のルートで扱う方針ですが、採択されていないため、2026年11月4日時点で換算ルールは適用されていません。
ICAPによると、中国は2025年8月の政策方針で原単位ベースから総量キャップへの移行を打ち出し、時期は未定ながらオークションの導入も予定しています。中国の鉄鋼メーカーが無償割当で相殺されない価格を支払うようになるまで、控除できる額は小さいままです。ICAPによると、2025年の流通市場の平均価格は70.78元(約9.85米ドル)でした。
この影響は年々大きくなります。CBAM係数は2026年の97.5%から下がり続け、2034年からは適用されません(指令2003/87/EC第10a条第1a項)。無償割当調整が小さくなるにつれ、第9条の控除を受けられないことが、中国産品を調達するEUの輸入者にとって重い負担になっていきます。
第9条の控除と無償割当調整・買い戻しの関係
第9条の炭素価格控除は、無償割当調整とともに認可申告者の証書納付義務を減らす調整で、余った証書の買い戻しは納付義務を減らさない別の仕組みです。
3つの仕組みの関係を押さえておくと、証書の買い過ぎや不足を防げます。証書の義務にかかわる3つの仕組みは次のとおりです。
- 無償割当調整。 製品1トン当たりの無償割当調整は、CBAM係数(2026年は97.5%)×部門横断補正係数(CSCF、2026年から2030年は100%、実施決定(EU)2026/1862)×CBAMベンチマークで、特定体化排出量から差し引きます。ベンチマークを上回る排出量は全額が証書の対象です(実施規則(EU)2025/2620)。
- 第9条の控除(第三国の炭素価格)。 実際に支払われた原産国の炭素価格に基づく炭素価格分を、無償割当調整と一緒に差し引きます。結果はゼロを下回りません。
- 買い戻し(余った証書)。 認可申告者は、証書を納付した年の10月31日までに、余った証書の買い戻しを購入価格で請求できます(第23条第1項)。上限は、その暦年に第22条第2項に基づき購入義務があった証書の数です(第23条第2項)。これはリスク管理の手段で、排出量に基づく調整ではなく、納付すべき証書の数は変わりません。
3つの仕組みと、それぞれを定める実施規則の関係は、CBAM規則(英語)で詳しく説明しています。体化排出量の算定方法は体化排出量の計算をご覧ください。
デフォルト値を使う場合も第9条の控除を請求できますか
限られた形でのみ請求できます。第9条第4項により、体化排出量をデフォルト値で決める場合、控除は年次のデフォルト炭素価格を参照してのみ請求できます。欧州委員会は2027年からこの価格を定め、CBAM登録簿で公表することができますが、2026年11月4日時点で公表されていません。
デフォルト値(実施規則(EU)2026/1740により差し替えられた実施規則(EU)2025/2621)は、特定の施設が実際に支払った炭素価格を反映していません。施設が実際に支払った価格について第9条第1項の控除を請求するには、デフォルト値ではなく検証済みの実排出量が必要です。
このため、控除のメリットは第三者検証への投資と切り離せません。デフォルト値を使う輸入者は、その申告期間について供給者が実際に支払った価格を請求できません。日本のデフォルト値の一覧はCBAMのデフォルト値、検証の手続きはCBAMの検証で説明しています。
日本の輸出者は第9条の控除のために何を準備すべきですか
日本の輸出者にCBAMの法的義務はなく、控除を請求するのはEUの認可申告者です。それでも、買い手が控除を請求できるかどうかは、日本の施設が出す書類で決まります。日本の施設が準備すべきものは次の4点です。
- 検証済みの実排出量を用意する。 施設の実際の炭素価格で控除を受けるには、デフォルト値ではなく実排出量が必要です(第9条第1項)。
- 施設単位の支払い記録を残す。 GX-ETSで購入した排出枠の量と価格、無償割当の量、上限価格での支払いを、施設ごと、暦年ごとに分けて記録します。
- 独立した認証の準備をする。 実施規則案が採択された場合に備え、炭素価格報告書を認証できる独立した者を確認しておきます。GX-ETSの登録確認機関であることは、この役割の資格にもCBAMの検証資格にもなりません。
- データの提供方法を決める。 CBAM登録簿内の事業者用ポータル(O3CI)に登録すれば、施設のデータをすべてのEUの買い手と共有できます。登録の手順は事業者用ポータル(O3CI)で説明しています。
鉄鋼製品のコストと提供データの詳細は、日本の鉄鋼輸出とEU CBAMをご覧ください。
K-ETSはすべてのCBAM部門で控除の対象になりますか
K-ETSは2026年10月12日時点で、どのCBAM部門についても認められていません。ICAPによると、K-ETSは電力、産業、建物、廃棄物、運輸、国内航空、海運の813事業者を対象とし(2025年遵守年度)、2023年に韓国の温室効果ガス排出量の77.75%をカバーしました。
鉄鋼、セメントなどの産業施設は制度の対象に含まれるため、対象範囲の条件は原則として満たします。ただし、カーボンリーケージのおそれがある部門は第4期に100%の無償割当を受けます。部門単位で対象であっても、すべての施設が対象とは限りません。韓国から調達するEUの輸入者は、施設ごとにK-ETSへの参加と遵守記録を確認する必要があります。
2027年9月の期限までに欧州委員会が制度を認めない場合はどうなりますか
最初のCBAM申告書の期限は2027年9月30日です。実施規則案は2026年5月13日に公表され、意見募集は2026年6月10日に締め切られましたが、2026年11月4日時点で未採択で、認められた制度のリストもありません。実施規則案が定める証拠、認証、計算式の要件はCBAMの炭素価格控除で詳しく説明しています。
正式に認められていない制度について控除を請求すると、管轄当局の審査で争われるリスクがあります。韓国や日本から調達している輸入者は、今から書類をそろえ、施設単位の遵守記録を保管し、2026年から2027年にかけて欧州委員会の公表を注視してください。
2027年9月の期限までに実施規則が採択されない場合は、証拠書類をそろえたうえで暫定的に控除を請求できるかについて、該当する加盟国の法律の専門家に相談してください。韓国の状況はCBAMと韓国(英語)で、K-ETSの価格水準と施設単位の検証要件を含めて説明しています。
電力の輸入にも第9条の控除は適用されますか
第9条の控除は、鉄鋼、セメント、アルミ、肥料、電力、水素の6部門すべてのCBAM対象製品に適用されます。電力の輸入では、体化排出量は発電した電力のCO2原単位で、控除できるのは発電施設で支払われた炭素価格です。
EUへの電力輸入は物理的な連系線を通り、規則(EU)2023/956第7条の別の算定ルールに従います。電力に控除を適用するには、発電事業者が発電を対象とする法的拘束力のある炭素価格制度のもとにあり、価格が発電事業者の段階で実際に支払われ、輸出時の払い戻しがないことが条件です。
これらの条件を満たすかどうかは、UK ETSが発電を直接対象にしている英国の電力のほうが、発電部門に炭素価格のない国の電力より判断しやすいといえます。日本からEUへの電力輸入は2025年に0ユーロで(Eurostat Comext、2025年)、電力の控除は日本の輸出者には関係しません。
南アフリカの炭素税は第9条の控除の対象になりますか
南アフリカの炭素税は、2019年炭素税法第15号に基づき、2019年6月1日から適用されています。一定規模以上の事業者の燃料燃焼、工業プロセス、漏出による排出のCO2換算量に課税されます(南アフリカ歳入庁)。基本税率は2026年1月1日にCO2換算トン当たり308ランドに上がりました(財務省、2026年予算報告)。
2026年11月4日時点で、南アフリカを含め、どの国についても認定の決定は公表されておらず、実施規則案も未採択です。
論点は、その価格のうちどれだけが「実際に支払われた」かです。非課税枠は業種により60%から95%で(南アフリカ歳入庁)、基本の非課税枠60%は2030年まで続くため、1トン当たりの実質税率は基本税率を大きく下回ります。第9条第1項はこうしたリベートや補償を考慮するよう求めているため、第9条の目的で数えられる可能性があるのは、非課税枠を差し引いた後の実質税率だけです。
補償によって実際に支払われる価格が小さくなる点は中国の制度にも共通し、CBAMと中国(英語)で説明しています。
CBAM第9条についてよくある質問
CBAM第9条の炭素価格控除とは何ですか
規則(EU)2023/956第9条は、原産国の生産施設が輸出品の体化排出量について法的拘束力のある炭素価格を実際に支払った場合に、EUの認可申告者が納付するCBAM証書の枚数を減らせる規定です。減少数は、原産国の炭素価格をCBAM証書の価格で割り、検証済みの体化排出量を掛けて求める比例計算です。
2026年に第9条の控除を受けられる国はありますか
2026年11月4日時点で、認められた国はありません。日本のGX-ETS、韓国のK-ETS、中国の全国排出量取引制度、インドのCCTS、英国のUK ETSを含め、どの国の炭素価格も第9条で正式に認められておらず、認定ルールを定める実施規則も案の段階です。スイス、ノルウェー、アイスランド、リヒテンシュタインは付属書IIIによりCBAMの対象外です。トルコの排出量取引制度規則は2026年8月27日に公布されましたが、試行期間中に生産者が支払う炭素価格はまだありません。
日本のGX-ETSで支払った炭素価格はCBAMから控除されますか
2026年11月4日時点で、日本の炭素価格はEU CBAMの第9条で認められておらず、控除の実施規則も案の段階です。GX-ETSは2026年度に義務化されましたが、鉄鋼とセメントの排出枠はベンチマーク方式の無償割当が中心で、無償割当はリベートとみなされます。温対税も、鉄鋼・コークス・セメント製造用の輸入特定石炭は免税です。英国は2026年8月27日にGX-ETSを英国CBAMの適格炭素価格制度の暫定リストに載せましたが、EU CBAMの扱いとは別です。
中国の排出量取引制度は第9条の控除の対象になりますか
2026年10月12日時点で対象になっていません。中国の全国排出量取引制度は、2025年の拡大で電力に加えて鉄鋼、セメント、アルミ製錬を対象にしましたが、排出枠は原単位ベースで無償割当されるため、実際に支払われる炭素価格はほとんどありません。中国を含め、どの国の炭素価格も第9条で認められておらず、実施規則も案の段階です。
デフォルト値を使う場合も第9条の控除を請求できますか
供給者が実際に支払った価格については請求できません。第9条第1項は、実施規則(EU)2025/2546に基づき、委任規則(EU)2025/2551で認定された検証機関が検証した実排出量で体化排出量を決める場合に適用されます。実施規則(EU)2025/2621のデフォルト値を使う場合、第9条第4項により、欧州委員会が2027年からCBAM登録簿で公表できる年次のデフォルト炭素価格を参照してのみ請求できます。2026年11月4日時点で公表されていません。
第9条の控除はどのように計算しますか
証書の減少数は、実際に支払われた炭素価格(ユーロ/tCO2)をCBAM証書の価格(ユーロ/tCO2)で割り、特定体化排出量(tCO2)を掛けて求めます。炭素価格分は実施規則(EU)2025/2620に基づく無償割当調整と一緒に差し引かれ、結果はゼロを下回りません。換算ルールは2026年11月4日時点で案の段階です。
第9条の控除は炭素価格による免除と同じですか
同じではありません。第9条の控除は、原産国の炭素価格とEU ETSの価格の比率に応じて、納付する証書の枚数を減らします。原産国の炭素価格がEU ETSの価格と同じなら証書の義務はゼロになり、低ければ一部の控除になります。本ページで取り上げた第三国の制度はすべて後者です。義務そのものがなくなるのは、付属書IIIに掲げる国(アイスランド、リヒテンシュタイン、ノルウェー、スイス)が原産国の場合だけです。
日本の輸出者は第9条の控除のために何を準備すべきですか
日本の輸出者にCBAMの法的義務はなく、控除を請求するのはEUの認可申告者です。買い手が控除を請求できるよう、日本の施設は検証済みの実排出量、GX-ETSで購入した排出枠と無償割当の施設単位・暦年単位の記録、独立した認証者による認証の準備をそろえておく必要があります。施設のデータは、CBAM登録簿内の事業者用ポータル(O3CI)ですべてのEUの買い手と共有できます。算定や検証の支援事業者の紹介は、CBAMの相談窓口から無料で依頼できます。