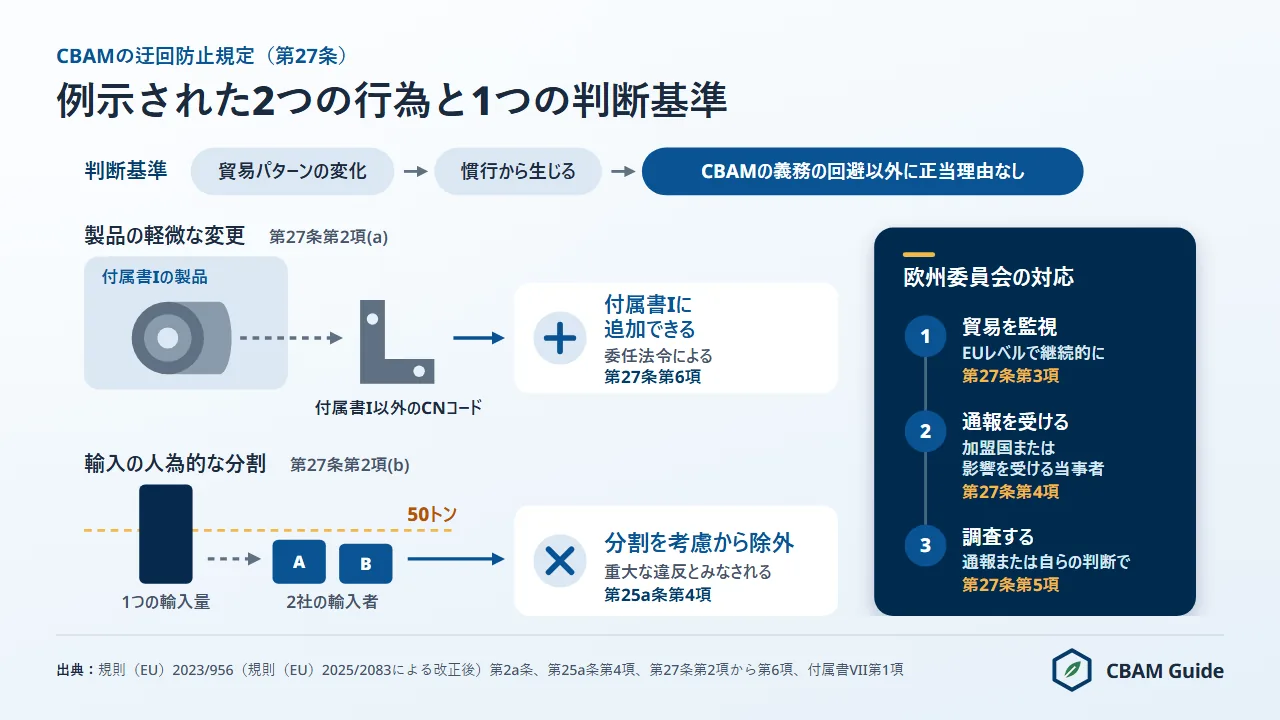
EU炭素国境調整措置(CBAM)における迂回行為は、「炭素国境調整メカニズム(CBAM)を規定する、2023年5月10日の欧州議会および理事会規則(EU)2023/956」の第27条で、経済的正当性の有無を基準として定義されています。同条は例として2つの行為を挙げています。製品を軽微に変更して付属書Iの対象から外すことと、50トン基準を下回るために輸入を人為的に分割することです。
この2つはあくまで例示であり、迂回行為はこれらに限られません(原文は "may consist of, but is not limited to")。一方、原産国の虚偽申告は例示された行為に含まれず、関税法の問題として扱われます。本ページでは、第27条の内容、欧州委員会の監視と調査の手続、50トン基準について第25a条が加えた規定、提案中のCOM(2025)989による変更を順に説明します。
CBAMは、規則(EU)2023/956に基づき、EUの輸入者に対し、輸入品の体化排出量に応じたCBAM証書の購入と納付を求める、EU ETSの価格に連動した証書制度です。日本の輸出者に法的な義務はありませんが、日本産品のデフォルト値は多くの品目で中国やインドより低いため、原産地の扱いは日本の輸出者の価格競争力に直接かかわります。
キャプション:第25条第1項により、税関当局は、50トン基準による免除の場合を除き、認可CBAM申告者以外の者による付属書Iの製品の輸入を認めません。
制度全体の枠組み、6つの対象分野、証書の仕組みは、EU CBAMの解説で詳しく説明しています。
第27条が定める迂回行為とは
第27条第2項は、CBAMの義務を回避すること以外に十分な正当理由や経済的正当性がない慣行から生じる貿易パターンの変化を、迂回行為と定義しています。
条文の原文は "a change in the pattern of trade in goods, which stems from a practice, process or work, for which there is insufficient due cause or economic justification other than to avoid, wholly or partially, any of the obligations laid down in this Regulation" で、「本規則に定める義務の全部または一部を回避すること以外に、十分な正当理由または経済的正当性がない慣行、工程または作業から生じる、製品の貿易パターンの変化」(当サイト仮訳)という意味です。
この定義は3つの要素からなります。貿易パターンの変化、その背後にある慣行、そしてCBAMの義務の回避以外に十分な理由がないことです。
第27条は、行為ごとに罰金を定めた違反行為の一覧ではありません。同条は欧州委員会に対し、関連する客観的なデータに基づいて迂回に対処し(第27条第1項)、監視と調査を行うことを義務付け、例示された2つの行為のうち1つについては付属書Iを拡大する権限を与えています(第27条第6項)。2つの行為の内容は次のとおりです。
製品の軽微な変更(第27条第2項(a))
例示された1つ目の行為は、製品を軽微に変更して、付属書Iに掲げられていないCNコードに分類されるようにすることです。
原文は "slightly modifying the goods concerned to make those goods fall under CN codes which are not listed in Annex I, except where the modification alters their essential characteristics"、つまり「当該製品を軽微に変更し、付属書Iに掲げられていないCNコードに分類されるようにすること。ただし、その変更が製品の本質的な特性を変える場合を除く」(当サイト仮訳)です。基準は、加えた付加価値の大きさではなく、変更によって製品の本質的な特性が変わるかどうかです。
具体例で考えてみます。熱延コイルはCBAMの対象製品です。これを切断やプレスで単純な部品に加工し、付属書Iに掲げられていない機械や車両の項に分類されれば、輸入者は証書を必要としなくなります。付属書Iから外すことだけが加工の理由で、部品が実質的に元の鋼材のままであれば、この行為は(a)に当たります。一方、鋼管(CNコード 7304から7306)は付属書Iに含まれるため、鋼管に加工しても対象から外れることはありません。
この行為への対処手段を定めているのが第27条第6項です。欧州委員会は、1つ以上の加盟国でこの行為が定着したパターンとして行われていると判断するに足る十分な理由がある場合、軽微に変更された製品を付属書Iに追加する委任法令(delegated act)を採択する権限を持ちます。2026年10月12日時点で、この委任法令によって付属書Iが改正された例はありません。
輸入の人為的な分割(第27条第2項(b))
例示された2つ目の行為は、規則(EU)2025/2083(CBAM簡素化規則)が追加した、50トン基準を超えないための輸入の人為的な分割です。
原文は "artificially splitting imports, including via non-genuine arrangements, to avoid exceeding the single mass-based threshold"、つまり「単一の質量基準を超えないように、真正でない取決めによる場合を含め、輸入を人為的に分割すること」(当サイト仮訳)です。この基準は第2a条の50トン基準(付属書VII第1項)を指します。電力と水素を除き、輸入者ごとに暦年の累積正味重量が50トン以下であれば義務が免除されます。重量はすべてのCNコードと原産国を合算し、免除は税関申告で申告する必要があります。
輸入者が自社の貨物を小口に分けても、基準は年間・輸入者単位で判断されるため、効果はありません。この規定が対象とするのは、複数の輸入者の間での分割です。たとえば年間90トンの輸入を、正当な商業上の理由なく45トンずつ2社の輸入者名義に分けるような場合です。
第25a条第4項は、管轄当局にそのための手段を与えています。管轄当局は、輸入者が基準を超えたかどうかを判断する際、"for the main purpose or one of the main purposes of falling below the single mass-based threshold"(「単一の質量基準を下回ることを主たる目的または主たる目的の1つとして」、当サイト仮訳)設けられた真正でない慣行や取決めを考慮から除外します。
取決めが真正でないとされるのは、輸入者の経済活動に関連する正当な商業上の理由で設けられたとは認められない場合です。そのような取決めを用いたと認定された輸入者は、重大な違反に関与したものとみなされます。
第27条に列挙されていない行為:原産地の申告
第27条第2項は、原産地の虚偽申告や第三国を経由した輸送を、迂回行為として列挙していません。
CBAMの対象製品の原産国は、最後に船積みされた国ではなく、EU関税法典(Union Customs Code)の非特恵原産地規則で決まります。マレーシアを経由して輸送された中国産の鉄鋼製品は、マレーシアでの加工がその規則を満たさない限り、マレーシア原産にはなりません。原産地の虚偽申告は、まず関税法上の違反であり、その結果としてCBAM申告書も誤ったものになります。
原産地がCBAMのコストを左右するのは、デフォルト値が国ごとに定められているからです。提案中のCOM(2025)989は、第27条第2項に3つ目の行為として "artificially adjusting the supply chains to make the goods benefit from lower default values"(「製品がより低いデフォルト値の適用を受けるように、サプライチェーンを人為的に調整すること」、当サイト仮訳)を加える内容です。2026年10月12日時点で、これは提案(法律ではありません)です。
関連はするものの別の問題として、CBAMのスクラップの抜け穴があります。現行のルールでは鉄スクラップの体化排出量はゼロとして扱われるため、申告するスクラップ比率が高いほど体化排出量が下がります。
第27条と第25a条の早見表
第27条第2項が例示する2つの行為と、50トン基準に関する第25a条の規定は、それぞれ判断基準と結果が異なります。
3つの規定の対象行為、判断基準、結果を比べると次の表のとおりです。
| 規定 | 対象となる行為 | 判断基準 | 法的効果 |
|---|---|---|---|
| 第27条第2項(a) | 製品を軽微に変更し、付属書Iに掲げられていないCNコードに分類されるようにすること | 変更が製品の本質的な特性を変えるかどうか | 変更された製品を付属書Iに追加する委任法令(第27条第6項) |
| 第27条第2項(b) | 真正でない取決めを含め、50トン基準を超えないように輸入を人為的に分割すること | 義務の回避以外に十分な正当理由または経済的正当性がないこと | 欧州委員会による監視と調査(第27条第3項から第5項) |
| 第25a条第4項 | 基準を下回ることを主たる目的または主たる目的の1つとする、真正でない慣行または取決め | 輸入者の経済活動に関連する正当な商業上の理由がないこと | 取決めを考慮から除外、重大な違反、基準を超えた場合は第26条第2a項の罰金 |
欧州委員会による監視と調査の仕組み
第27条は欧州委員会に迂回の監視と調査を義務付け、加盟国と関係当事者には通報の道を開いており、そのためのデータは第25条と第25a条により税関から提供されます。
迂回への対処は、監視、通報、調査の3段階で進みます。
- 監視:欧州委員会は、市場監視や、市民社会組織からの提出や報告など関連するあらゆる情報源に基づき、迂回を特定するためにEUレベルで状況を継続的に監視します(第27条第3項)。
- 通報:加盟国、または迂回行為の影響を受けるか利益を得る当事者は、欧州委員会に通報できます。環境団体などその他の利害関係者も、具体的な証拠を見つけた場合には通報できます(第27条第4項)。通報には理由を記載し、主張を裏付けるデータと統計を添付します(第27条第5項)。
- 調査:欧州委員会は、通報が要件を満たす場合、または自ら必要と判断した場合に調査を開始します。管轄当局と税関当局の支援を受けることができ、通報の日から9か月以内に調査を終えます(第27条第5項)。
データの提供元は税関です。第25条第2項により、税関当局は、輸入者または申告者のEORI番号、CBAM口座番号、8桁のCNコード、数量、原産国、税関申告の日付、税関手続を、定期的かつ自動的に欧州委員会に送ります。欧州委員会は、その情報を申告者ごとにCBAM登録簿のデータと照合します(第25条第3項)。
50トン基準については、第25a条が常設の確認手続を加えています。欧州委員会は基準に照らして輸入を監視し、基準の90%(45トン)を超えた輸入者のリストを管轄当局と共有します(第25a条第1項)。また、少なくとも年1回、リスク要因と注意点を特定し、管轄当局と、必要に応じて税関に伝えます(第25a条第5項)。
キャプション:税関当局は、輸入申告された製品について、輸入者のEORI番号、CNコード、数量、原産国を欧州委員会に送ります(第25条第2項)。
2026年10月12日時点で、欧州委員会のCBAMのページには、迂回の調査対象となっている国、貿易ルート、製品のリストは掲載されておらず、法令のページにも第27条第6項に基づく委任法令は掲載されていません。
申告される原産地でコストが変わる理由:試算例
デフォルト値は国ごとに定められているため、同じ製品でも申告される原産国によって必要なCBAM証書の数が変わります。
次の表は、国別のデフォルト値によって申告原産地がどれほど重要になるかを示すための、当サイトによる試算です。実施規則(EU)2025/2621付属書I(実施規則(EU)2026/1740により差し替え)に基づいて計算したもので、欧州委員会が名指しした事例の一覧ではありません。
| 製品(CNコード) | 原産国 | デフォルト値(tCO2e/t) | 2026年のコスト(製品1トン当たり、82.32ユーロ) |
|---|---|---|---|
| 熱延鋼板(7208) | 中国 | 3.187 | 178.63ユーロ |
| 熱延鋼板(7208) | ベトナム | 2.350 | 102.84ユーロ |
| アルミニウムの塊(7601) | ロシア | 2.160 | 81.38ユーロ |
| アルミニウムの塊(7601) | トルコ | 1.700 | 39.73ユーロ |
各コストは、デフォルト値に2026年のマークアップ10%を加え、無償割当調整(CBAM係数97.5%×Column Bのベンチマーク、CNコード 7208は1.370、一次アルミニウムは1.423)を差し引き、2026年第3四半期の公式価格(1 CO2換算トン当たり82.32ユーロ)を掛けたものです。部門横断補正係数は2026年に100%です(実施決定(EU)2026/1862)。アルミニウムのデフォルト値は直接排出量のみです。
熱延鋼板で製品1トン当たり75.79ユーロ、アルミニウムの塊で41.65ユーロというこの差こそが、提案中の第27条第2項(c)が抑えようとしている迂回の動機です。別の国で加工された鋼材や再溶解されたアルミニウムがその国の原産になるかどうかは、関税の原産地規則に基づいて個別に判断されます。
どの原産地を申告しても、第9条の控除は適用されません。2026年11月4日時点で、どの国の炭素価格も第9条で認められておらず、トルコの試行的な排出量取引制度は排出枠を100%無償で割り当てています。
日本の輸出者から見た原産地の差
日本の熱延鋼板とボルトのデフォルト値は中国より大幅に低く、日本産という原産地そのものが、デフォルト値の差を利用しようとする虚偽申告の対象になりえます。
日本産品のデフォルト値を、日系企業も生産拠点を置く東南アジアの2か国(ベトナム、タイ)および中国と同じ方法で比べると、次のとおりです(2026年輸入分、デフォルト値、82.32ユーロ、2026年11月4日に当サイトの計算ツールで計算)。
| 製品(CNコード) | 原産国 | デフォルト値(tCO2e/t) | 付属書Iのルート | 2026年の証書数(製品1トン当たり) | 2026年のコスト(製品1トン当たり) |
|---|---|---|---|---|---|
| 熱延鋼板(7208 51 20) | 日本 | 2.100 | C(高炉・転炉法) | 0.97425 | 80.20ユーロ |
| 熱延鋼板(7208 51 20) | ベトナム | 2.350 | C | 1.24925 | 102.84ユーロ |
| 熱延鋼板(7208 51 20) | タイ | 1.920 | E(スクラップ電炉法) | 2.0418 | 168.08ユーロ |
| 熱延鋼板(7208 51 20) | 中国 | 3.187 | C | 2.16995 | 178.63ユーロ |
| ボルト・ねじ(7318 15 42) | 日本 | 2.800 | C | 1.7501 | 144.07ユーロ |
| ボルト・ねじ(7318 15 42) | ベトナム | 2.750 | C | 1.6951 | 139.54ユーロ |
| ボルト・ねじ(7318 15 42) | タイ | 2.408 | E | 2.58445 | 212.75ユーロ |
| ボルト・ねじ(7318 15 42) | 中国 | 6.375 | C | 5.6826 | 467.79ユーロ |
ボルト・ねじでは、中国産と日本産の差が製品1トン当たり323.72ユーロに達します。EUが2025年に日本から輸入したねじ、ボルト、ナット類(CNコード 7318)は1億7,643万ユーロ、2万1,127トンでした(ユーロスタット(Eurostat)Comext DS-045409、2025年(2026年10月12日抽出))。原産地を裏付ける証拠を十分に備えておけば、日本産と申告された製品に疑いがかけられた場合にも、買い手を守ることができます。
タイ産は、デフォルト値自体は日本より低いものの、付属書Iに記載されたルートがスクラップ電炉法(E)であるため、差し引かれるベンチマークがColumn Bの0.072(CNコード 7208)と0.066(CNコード 7318 15 42)にとどまり、コストは日本より高くなります。
したがって、日本製の鋼材をタイやベトナムの拠点で加工してEUに輸出する場合、加工によってその国の原産になれば、デフォルト値で申告するときのコストは、熱延鋼板ではタイとベトナムのいずれでも、ボルト・ねじではタイで、日本原産のままより上がります(ベトナム原産のボルト・ねじは製品1トン当たり4.53ユーロ下がります)。日本の輸出者にとって、原産地の変更はコストを下げる手段ではなく、むしろ上げる要因になり得ます。
貴社の製品と原産国に基づく推計は、CBAM計算ツールで確認できます。規則(EU)2025/2621および2025/2620の公式デフォルト値とベンチマークに基づく推計です。拘束力のある数値は貴社のCBAM申告書に記載される数値です。日本の国別値の一覧はCBAMデフォルト値にあります。
英語のニュースレターです。CBAM証書の価格アラートと重要な規制の変更など、CBAMに関する最新情報を毎週お届けします。スパムは送りません。配信はいつでも停止できます。
このお知らせのために保存するのは、メールアドレスだけです。 プライバシーポリシー(英語)
認可を受けずに輸入した場合の罰金
第27条には独自の罰則がなく、金銭的な制裁はすべて第26条に基づいて科されます。
認可申告者以外の者が規則に従わずに製品を輸入した場合、納付しなかったCBAM証書1枚ごとに、第26条第1項の罰金の3倍から5倍(インフレ調整前で300から500ユーロ)が科されます(第26条第2項)。認可申告者の資格を持たずに50トン基準を超えた輸入者にも同じ罰金が適用されます(第26条第2a項)。第26条第1項は、EU ETSの超過排出罰金(インフレ調整前で1トン当たり100ユーロ、欧州消費者物価指数で調整)を適用します。
具体例で影響の大きさを示します。ある輸入者が2026年に、CBAMの認可を受けずにトルコ産の半製品(CNコード 7207 11 14)を500トン輸入したとします。第26条第4a項により、管轄当局は正味重量とデフォルト値から、無償割当調整を考慮して証書数を算定します。デフォルト値の製品1トン当たり2.310 tCO2e(CO2換算トン)にマークアップ10%を加えると2.541、ここから0.975 × 1.364 = 1.3299を差し引くと製品1トン当たり1.2111枚、合計約606枚です。
これらの証書に対する罰金は、インフレ調整前で3倍の場合約18万1,700ユーロ、5倍の場合約30万2,800ユーロです。同じ方法で日本産のボルト・ねじ(CNコード 7318 15 42)500トンを計算すると、製品1トン当たり1.7501枚、合計約875枚で、罰金はインフレ調整前で約26万2,500ユーロから約43万7,500ユーロになります。
第26条第2a項により、資格を持たずに50トン基準を超えた輸入者は、罰金を支払うことで、その輸入分についての申告書の提出と証書の納付の義務を免れます。ただし、その後の輸入が認められるわけではありません。
排出量を過少に申告したり原産地を誤って申告したりした認可申告者には、納付しなかった証書1枚ごとに第26条第1項の罰金(インフレ調整前で1トン当たり100ユーロ)が科され、罰金を支払っても証書の納付義務は残ります(第26条第3項)。重大な違反や違反の繰り返しは、認可の取消しの理由にもなります(第17条第8項)。取り消し後に輸入した者はもはや認可申告者ではないため、第26条第2項が適用されます。
罰則の全体像はCBAMの罰則(英語)で説明しています。
正当な取引判断と迂回の境界
正当な取引判断と迂回の境界は2つの基準で判断され、その文言はそれぞれ異なります。
第27条第2項の基準は、CBAMの義務の回避以外に「十分な正当理由または経済的正当性がない」かどうかです。それ自体に十分な経済的理由がある判断は、結果としてCBAMのコストが下がる場合でも、定義の対象外です。コストや労働力を理由に生産を中国からベトナムに移した供給者の製品が、関税の規則上ベトナム原産となる場合、それはCBAMの迂回ではありません。その場合は、ベトナムでの生産工程の排出量、またはベトナムのデフォルト値が適用されます。
第25a条第4項の基準は、50トン基準にだけ適用されます。取決めが基準を下回ることを「主たる目的または主たる目的の1つ」として設けられたか、そして真正でないかを、関連するすべての事実と状況を考慮して判断します。
どちらの基準にも、数値による安全圏(セーフハーバー)はありません。2026年10月12日時点で、第27条第6項に基づく委任法令は採択されておらず、当サイトは、第27条を具体的な事例に適用した欧州委員会の決定の公表を確認していません。輸入者は、経済的正当性を示せるよう、調達や加工の判断ごとに商業上の記録を残しておくことをお勧めします。
日本の輸出者が迂回防止規定に備えてできること
迂回防止の義務と責任はEUの輸入者が負いますが、日本の輸出者は、買い手が経済的正当性と原産地を示すための証拠を提供できます。
日本の輸出者がEUの買い手のために準備しておくべきことは、次の5つです。
- 原産地の証拠を出荷ごとに整える:製造した施設、溶解・鋳造地(melt and pour)、加工工程の記録を、CNコードと数量に対応させて保管します。CBAMが使うのは非特恵原産地で、日EU経済連携協定(EPA)の特恵関税のための原産地の申告とは規則が異なります。
- 第三国の拠点を経由する商流を説明できるようにする:東南アジアなどの拠点で加工する場合、その工程の商業上の理由と、加工によって原産地が変わるかどうかの判断を文書にしておきます。
- 前駆体の体化排出量を生産施設までさかのぼれるようにする:他社から購入した熱延コイルを加工する場合、そのコイルを生産した施設の検証報告書がなければ、前駆体にはデフォルト値が適用されます。
- 50トン基準に近い小口の買い手との取引を把握する:経済産業省は、ねじ・ボルト業界について「中小企業比率が高く、商流も複雑」としてCBAM算定ガイドラインを作成しました。正当な理由のない請求書や輸入名義の分割を求められた場合、それは買い手側の第25a条第4項のリスクになります。
- 検証済みの実排出量を用意する:日本のデフォルト値を下回る実排出量を検証済みで示せれば、原産地の議論とは別に、買い手のコストを下げられます。
日本の輸出者にCBAMの法的義務はなく、証書の購入、申告、納付の義務はEUの認可CBAM申告者(またはその間接的通関代理人)が負います。日本の生産者は、CBAM登録簿内の事業者用ポータル(O3CI)に登録し、検証済みのデータを買い手に提供できます(事業者用ポータル(O3CI))。日本の制度、貿易統計、支援窓口はCBAMと日本にまとめています。
迂回とCBAMの検証の関係
迂回と検証の不備は重なることがあり、実排出量で申告された製品では、検証報告書が申告書に記載された施設に関するものである必要があります。
実排出量で申告する場合、検証報告書は申告書に記載された施設についてのものです。排出量の多い生産が別の施設で行われていた場合、検証済みのデータはその製品を表していないことになります。
実施規則(EU)2025/2546は、施設が初めて検証を受ける年に現地訪問を義務付けています(第2条)。他の生産者から熱延コイルを調達して簡単な加工を施すだけの工場は、コイル自体の検証済みデータを提供できません。購入した前駆体の実排出量は、その前駆体を生産した施設の検証報告書に基づく場合にだけ使え、そうでなければ前駆体にはデフォルト値が適用されます。
COM(2025)989は、ここに明示的な証拠のルールを加える内容です。提案されている第19条第2a項により、欧州委員会または管轄当局は、実排出量に基づく申告書を審査する際、製品が申告書に記載された施設で生産されたことの証拠を求めることができるようになります(提案、法律ではありません)。現地訪問のルールと検証報告書はCBAMの検証で説明しています。
COM(2025)989による変更案:第3の行為と第27a条
2025年12月17日に公表された欧州委員会提案COM(2025)989は、迂回防止の章を2つの点で改正する内容です(提案、法律ではありません)。
1つ目は第27条第2項への(c)の追加で、製品がより低いデフォルト値の適用を受けるようにサプライチェーンを人為的に調整することを対象とします。2つ目は、「重大かつ予見できない事態」(Serious and unforeseen circumstances)と題する第27a条の新設です。ただし、第27a条は迂回防止の規定ではありません。
第27a条は、ある製品をCBAMの対象とすることが "causes severe harm to the Union internal market due to serious and unforeseen circumstances related to the impact on the prices of goods"(「製品価格への影響に関連する重大かつ予見できない事態により、EU域内市場に深刻な損害を与える」、当サイト仮訳)と欧州委員会が判断した場合に、その事態が解消されるまで、委任法令によって当該製品を付属書Iから除外する権限を欧州委員会に与えるものです。提案の条文は「深刻な損害」の数値基準を定めていません。
提案は公表後、立法手続が進んでいます。理事会は2026年6月12日に一般的アプローチを採択し、欧州議会は2026年9月15日に第一読会の交渉方針を採択しました(賛成464、反対50、棄権159)。欧州議会の方針はこの安全弁を削除してCBAMの収入を財源とする部門支援に置き換え、迂回が確認された場合にはデフォルト値を適用する内容です。
2026年10月20日の第1回三者協議(トリローグ)は全体合意に至らず(報道による)、アルミニウムの少量免除、金属スクラップ、オンラインプラットフォーム、全世界共通のデフォルト値の4つの論点が技術的な作業に回されました。第2回の三者協議は2026年11月30日と報じられ、より広い改正パッケージを2028年1月1日から適用できるよう、2026年末までの合意が目標とされています。それまでは、この案件は提案のままです。
川下製品への対象拡大と迂回リスク
COM(2025)989が提案する川下製品への対象拡大は、鉄鋼とアルミニウムを多く使う川下製品を、2028年1月から付属書Iに加える内容です(提案、法律ではありません)。
欧州委員会のプレスリリースは約180品目としています。理事会の一般的アプローチ(2026年6月12日、文書10423/26)は欧州委員会の表を維持したうえで8桁コード202件を追加し、3項目を削除しており、当サイトの集計では合計300件をやや超えます。EUROFERやMayer Brownが報じた「約200」は追加分のコードを指します。欧州議会の方針(2026年9月15日)は、業界紙の集計で推計457品目です。3つの案のCNコードの比較はCBAMの川下製品リスト(英語)にあります。
この拡大は、第27条第6項とは別の方法で軽微な変更の経路に対処するものです。川下製品をあらかじめ列挙しておくことで、対象製品をそれらの製品に加工しても対象から外れなくなります。採択されれば、たとえば鋼管(現在も対象)をリストに掲げられた部品に加工して輸入しても、CBAMの対象から外れることはなくなります。
JETROは2026年9月18日の記事で、この拡大の背景を「こうした素材を加工した部品や完成品をEU域外で製造して輸入することで、炭素コスト負担を回避する迂回やカーボンリーケージへの懸念がある」と説明しています。
同じ記事は、電力中央研究所の分析として、提案された川下製品のコードが日本の対EU輸出の5.0%を占め、現在のCBAM対象製品の2.9%を上回ると紹介し、特に影響が懸念される品目に自動車用変速機とその部品を挙げています。三者協議の状況と日本への影響は川下製品への対象拡大で説明しています。
WTOの枠組みとCBAMの迂回防止
CBAMの迂回防止規定は、CBAMそのものがWTOで争われている中で運用されています。
WTOの紛争DS639では、ロシアが2025年5月12日に協議を要請し、紛争解決機関が2026年9月25日にパネルを設置しました。この紛争は、CBAMの一連の規定と、EU ETSの無償割当が禁止された輸出補助金に当たるというロシアの主張を対象としています。紛争の経緯と、WTO上級委員会が機能していないことによる執行上の空白は、WTO紛争DS639とCBAMで説明しています。
反ダンピング関税の迂回防止とCBAMの迂回防止は同じ制度ですか
同じ制度ではありません。CBAMの迂回防止は規則(EU)2023/956第27条に基づき、CBAMの義務の回避を対象とします。反ダンピング関税の迂回防止は、別の規則である規則(EU)2016/1036第13条に基づき、反ダンピング関税の回避を対象とします。EUは2025年9月26日、エジプト、日本、ベトナム産の熱延鋼板に確定反ダンピング関税を課し、日本産の税率は6.9%から30%です(欧州委員会通商総局)。
この関税はCBAMのコストではなく、CBAM証書の数にも影響しません。日本からの熱延鋼板(CNコード 7208)の輸入は、2023年の134万1,700トンから2025年の34万6,721トンへ74%減りました(ユーロスタット(Eurostat)Comext DS-045409、2025年(2026年10月12日抽出))。関税は要因の一つと考えられますが、統計だけで因果関係は証明できません。
CBAMの影響が小さい国にも迂回防止規定は適用されますか
体化排出量の少ない国ほど迂回の金銭的な動機は小さくなりますが、迂回防止規定は原産国にかかわらず同じように適用されます。無償割当調整という固定量が先に差し引かれるため、義務は排出量に単純に比例しません。2026年のデフォルト値と2026年第3四半期の公式価格82.32ユーロで、熱延鋼板(CNコード 7208)は日本産(デフォルト値2.100 tCO2e)で製品1トン当たり80.20ユーロ、インド産(4.280)で277.60ユーロです(マークアップ10%、ベンチマーク1.370、CBAM係数97.5%)。
法的な基準はどちらも同じです。迂回の動機は、申告された状態と実際の状態のコスト差が大きいほど強くなります。
50トン基準は迂回防止の観点で異なる扱いを受けますか
第2a条の50トン基準は、すべてのCBAM対象製品を合算し、輸入者ごと、暦年ごとに適用されます。第27条第2項(b)は、基準を超えないように輸入を人為的に分割することを迂回行為として挙げています。第25a条第4項により、管轄当局は、基準を下回ることを主たる目的または主たる目的の1つとする真正でない取決めを考慮から除外し、その輸入者を重大な違反に関与したものとして扱います。
規則は、この規定が適用される輸入者間の関連の程度を定めていません。基準は、取決めに輸入者の経済活動に関連する正当な商業上の理由があるかどうかです。免除と電力・水素の除外はCBAMの50トン基準(英語)で説明しています。
第三国での加工は常に迂回のリスクになりますか
第三国での加工は、それ自体では迂回ではありません。第27条第2項(a)が対象とするのは、本質的な特性を変えずに付属書I以外のCNコードに移す軽微な変更だけで、一般的な基準は、義務の回避以外に十分な正当理由または経済的正当性があるかどうかです。加工によって原産国が変わるかどうかは、EU関税法典の原産地規則で判断される別の問題です。
第三国のサプライチェーンを持つ輸入者は、生産段階ごとの商業上の理由を文書化し、加工の証拠を保管し、各前駆体を生産した施設まで体化排出量をさかのぼることで自らを守れます。日系企業が東南アジアの拠点で日本製の鋼材を加工する場合も同じで、前述の試算のとおり、原産地が変わるとデフォルト値でのコストが上がることもあります。
EUの輸入者は供給者による迂回の責任を負いますか
迂回を仕組んだのが供給者であっても、EUの輸入者はCBAM上の直接の法的責任を負います。認可CBAM申告者は、申告した原産国と体化排出量を含め、CBAM申告書の正確さに責任を持ちます。
供給者が虚偽の原産地証明書や排出量データを提供した場合でも、申告者の第26条の責任は自動的には消えません。第26条第1a項により、不足が事業者、検証者、または炭素価格の書類を認証する独立した認証者の誤った情報によるものであれば、管轄当局は罰金を減額できますが、不足する証書は納付しなければなりません(第26条第3項)。このため、輸入者は原産地と排出量に関する供給者の主張を独自に確認すべきであり、サプライチェーンのデューデリジェンスの重要性が高まります。
ベトナムやトルコは規則で迂回リスク国として名指しされていますか
名指しされていません。規則(EU)2023/956は迂回リスクのある国を特定しておらず、第27条はあらゆる原産地の製品に適用されます。2026年10月12日時点で、欧州委員会のCBAMのページには、迂回の調査対象となっている国や貿易ルートのリストは掲載されていません。ベトナム、トルコ、中国のデフォルト値と貿易上の位置付けは、CBAMとベトナム、CBAMとトルコ、CBAMと中国(いずれも英語)で説明しています。
迂回は第9条の炭素価格控除に影響しますか
誤った原産地申告によって第9条の控除が生まれることはありません。第9条第1項は、申告された体化排出量について第三国で「実際に支払われた」炭素価格についてだけ減額を認めるため、価格は製品を生産した施設の排出量に対して支払われている必要があります。中国で生産された鉄鋼がベトナム原産の書類でEUに輸入されても、その排出量に対してベトナムで炭素価格は支払われていません。
中国の全国排出量取引制度は2025年3月20日の作業計画から鉄鋼を対象にしていますが、排出枠は無償で割り当てられており、2026年11月4日時点でどの国の炭素価格も第9条で認められていないため、中国産の鉄鋼にはいずれにしても控除は適用されません。日本のGX-ETSや地球温暖化対策のための税も同様に認められておらず、控除の実施規則は2026年11月4日時点で案の段階(未採択)です。詳しくはCBAMの炭素価格控除をご覧ください。
迂回の疑いがある取引について相談できる窓口はありますか
経済産業省は「炭素国境調整措置」のページ(2026年6月1日更新)で概要と関連資料を公開し、JETROは貿易投資相談の窓口と算定実務マニュアル(2026年3月)を提供しています。原産地の判断はEU加盟国の税関当局の所管です。算定、検証、通関の支援事業者の紹介は、CBAMの相談窓口から無料で依頼できます。