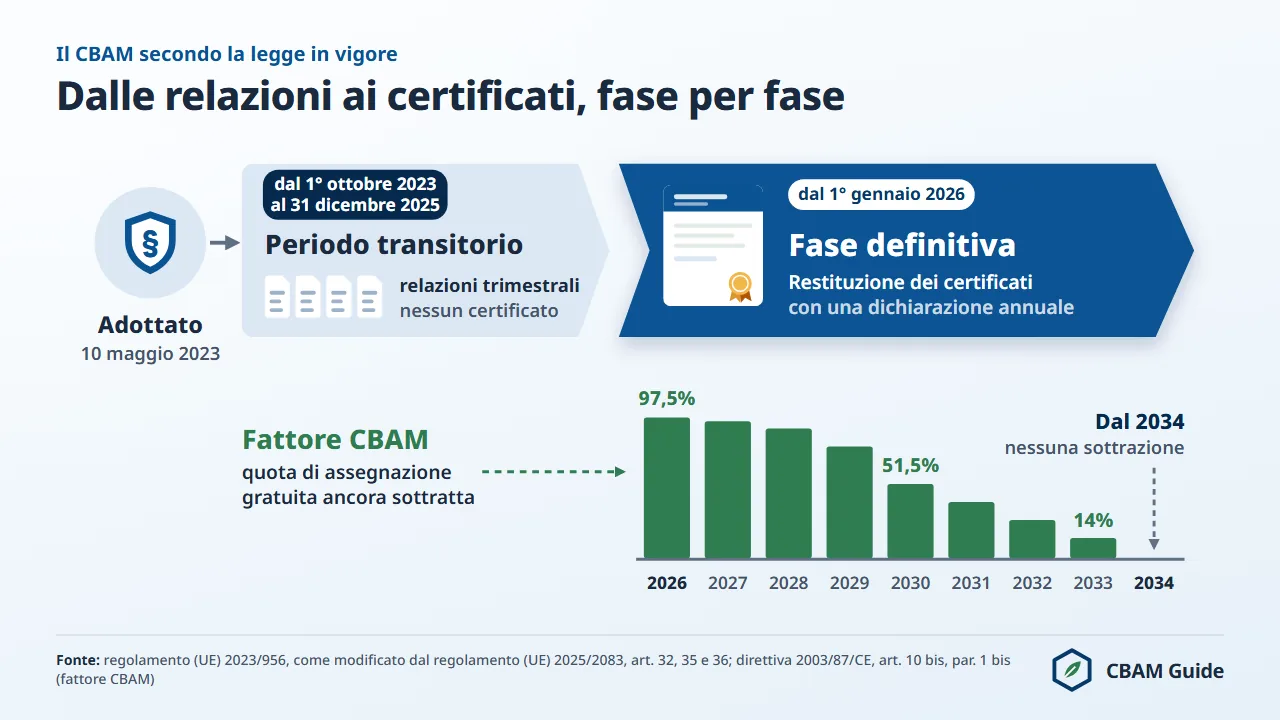
Il calendario del meccanismo di adeguamento del carbonio alle frontiere (CBAM) copre undici anni, dal 1° ottobre 2023, quando sono partiti i primi obblighi di comunicazione, al 2034, quando non si applica più alcun fattore CBAM e l'assegnazione gratuita di quote EU ETS per le merci CBAM è azzerata.
Al 13 novembre 2026 il CBAM è nella fase definitiva da più di dieci mesi. Mancano 48 giorni alla fine della validità del codice documento Y238 (31 dicembre 2026), 80 giorni all'avvio della vendita dei certificati CBAM (1° febbraio 2027) e 321 giorni alla prima dichiarazione CBAM (30 settembre 2027).
Il calendario riguarda ogni importatore di ferro e acciaio, cemento, alluminio, fertilizzanti, energia elettrica e idrogeno nel territorio doganale dell'Unione.
La guida al CBAM per chi importa in Italia spiega il meccanismo nel suo insieme. Questa pagina elenca ogni data con l'articolo che la fissa, aggiunge le date italiane (Comitato ETS, Agenzia delle Dogane e dei Monopoli, ADM) e distingue la legge in vigore dalle proposte ancora in discussione.
Che cos'è il calendario di attuazione del CBAM?
Il calendario di attuazione del CBAM è la sequenza di scadenze giuridicamente vincolanti del regolamento (UE) 2023/956, come modificato dal regolamento (UE) 2025/2083 (Omnibus), che porta il meccanismo da un periodo di sola comunicazione al pieno effetto finanziario nel 2034.
Il fondamento è il regolamento (UE) 2023/956 del Parlamento europeo e del Consiglio, del 10 maggio 2023, che istituisce un meccanismo di adeguamento del carbonio alle frontiere. Il calendario ha due fasi.
Nel periodo transitorio (dal 1° ottobre 2023 al 31 dicembre 2025) gli importatori comunicavano le emissioni senza alcun obbligo finanziario. Nella fase definitiva (dal 1° gennaio 2026) i dichiaranti CBAM autorizzati acquistano e restituiscono certificati CBAM al prezzo del carbonio dell'EU ETS.
Il CBAM è un meccanismo basato su certificati legato al prezzo dell'EU ETS, non un'imposta né un dazio.
Il regolamento (UE) 2025/2083 dell'8 ottobre 2025, in vigore dal 20 ottobre 2025, ha spostato le scadenze più importanti: la prima dichiarazione CBAM passa dalla fine di maggio al 30 settembre 2027 e la vendita dei certificati dal 1° gennaio 2026 al 1° febbraio 2027. Le modifiche sono confrontate nella pagina sul regolamento Omnibus.
Il calendario CBAM completo: tutte le scadenze e le date chiave
Le 17 date CBAM della tabella coprono ogni tappa dal periodo transitorio alla fine dell'assegnazione gratuita, ciascuna con la norma che la fissa. Le date proposte sono indicate come tali.
| Data | Tappa | Fondamento giuridico |
|---|---|---|
| 1° ottobre 2023 | Inizio del periodo transitorio; obbligo di relazione CBAM trimestrale | Art. 32, reg. (UE) 2023/956 |
| 31 gennaio 2024 | Prima relazione CBAM (quarto trimestre 2023) | Art. 35, par. 1, reg. (UE) 2023/956; reg. di esecuzione (UE) 2023/1773 |
| 1° gennaio 2025 | Accettata solo la metodologia UE; la deroga per altri metodi di monitoraggio e comunicazione valeva fino al 31 dicembre 2024 | Art. 4, par. 2, reg. di esecuzione (UE) 2023/1773 |
| 31 dicembre 2025 | Fine del periodo transitorio; l'ultima relazione (quarto trimestre 2025) era dovuta il 31 gennaio 2026 | Artt. 32 e 35, par. 1, reg. (UE) 2023/956 |
| 1° gennaio 2026 | Inizio della fase definitiva per tutti e sei i settori insieme | Art. 36, par. 2, lett. b), reg. (UE) 2023/956 |
| 31 marzo 2026 | Ultimo giorno per presentare la domanda di autorizzazione e continuare a importare in via provvisoria fino alla decisione | Art. 17, par. 7 bis, inserito dal reg. (UE) 2025/2083 |
| 31 luglio 2026 | Pubblicazione in GUUE della correzione degli allegati sui valori predefiniti, retroattiva dal 1° gennaio 2026 | Reg. di esecuzione (UE) 2026/1740 |
| 1° settembre 2026 | I verificatori accreditati possono chiedere la registrazione nel Registro CBAM | Art. 10 bis, par. 1, inserito dal reg. (UE) 2025/2083 |
| 31 dicembre 2026 | Fine della validità del codice documento Y238 (proroga comunicata dalla Commissione europea) | Avviso ADM del 15 settembre 2026 |
| 4 gennaio 2027 | Pubblicazione del prezzo del quarto trimestre 2026 | Art. 21, par. 1 bis; reg. di esecuzione (UE) 2025/2548 |
| 1° febbraio 2027 | Inizio della vendita dei certificati CBAM sulla piattaforma centrale comune | Art. 20, par. 1, modificato dal reg. (UE) 2025/2083 |
| 31 marzo 2027 | Primo controllo della detenzione trimestrale, sulle merci importate dal 1° gennaio 2027 | Art. 22, par. 2; art. 36, par. 2, lett. c) |
| 30 settembre 2027 | Prima dichiarazione CBAM e restituzione dei certificati, per le importazioni del 2026 | Art. 6, par. 1, e art. 22, par. 1, modificati dal reg. (UE) 2025/2083 |
| 31 ottobre 2027 | Termine per chiedere il riacquisto dei certificati in eccesso; quelli acquistati nel 2027 per le emissioni del 2026 si riacquistano solo nel 2027 | Art. 23, par. 1 e 2 bis |
| 1° novembre 2027 | Cancellazione dei certificati acquistati per le emissioni del 2026 | Art. 24, par. 2 |
| 1° gennaio 2028 (proposta) | Estensione a circa 180 prodotti a valle in acciaio e alluminio, se approvata dai colegislatori | Proposta COM(2025) 989 (non ancora legge) |
| 2034 | Nessun fattore CBAM: l'assegnazione gratuita per le merci CBAM è azzerata | Art. 10 bis, par. 1 bis, direttiva 2003/87/CE |
Dal 2027 la dichiarazione CBAM e la restituzione cadono ogni anno il 30 settembre, per le merci importate nell'anno civile precedente (articolo 6, paragrafo 1). Il primo controllo trimestrale del 31 marzo 2027 si ripete poi al 30 giugno, al 30 settembre e al 31 dicembre di ogni anno.
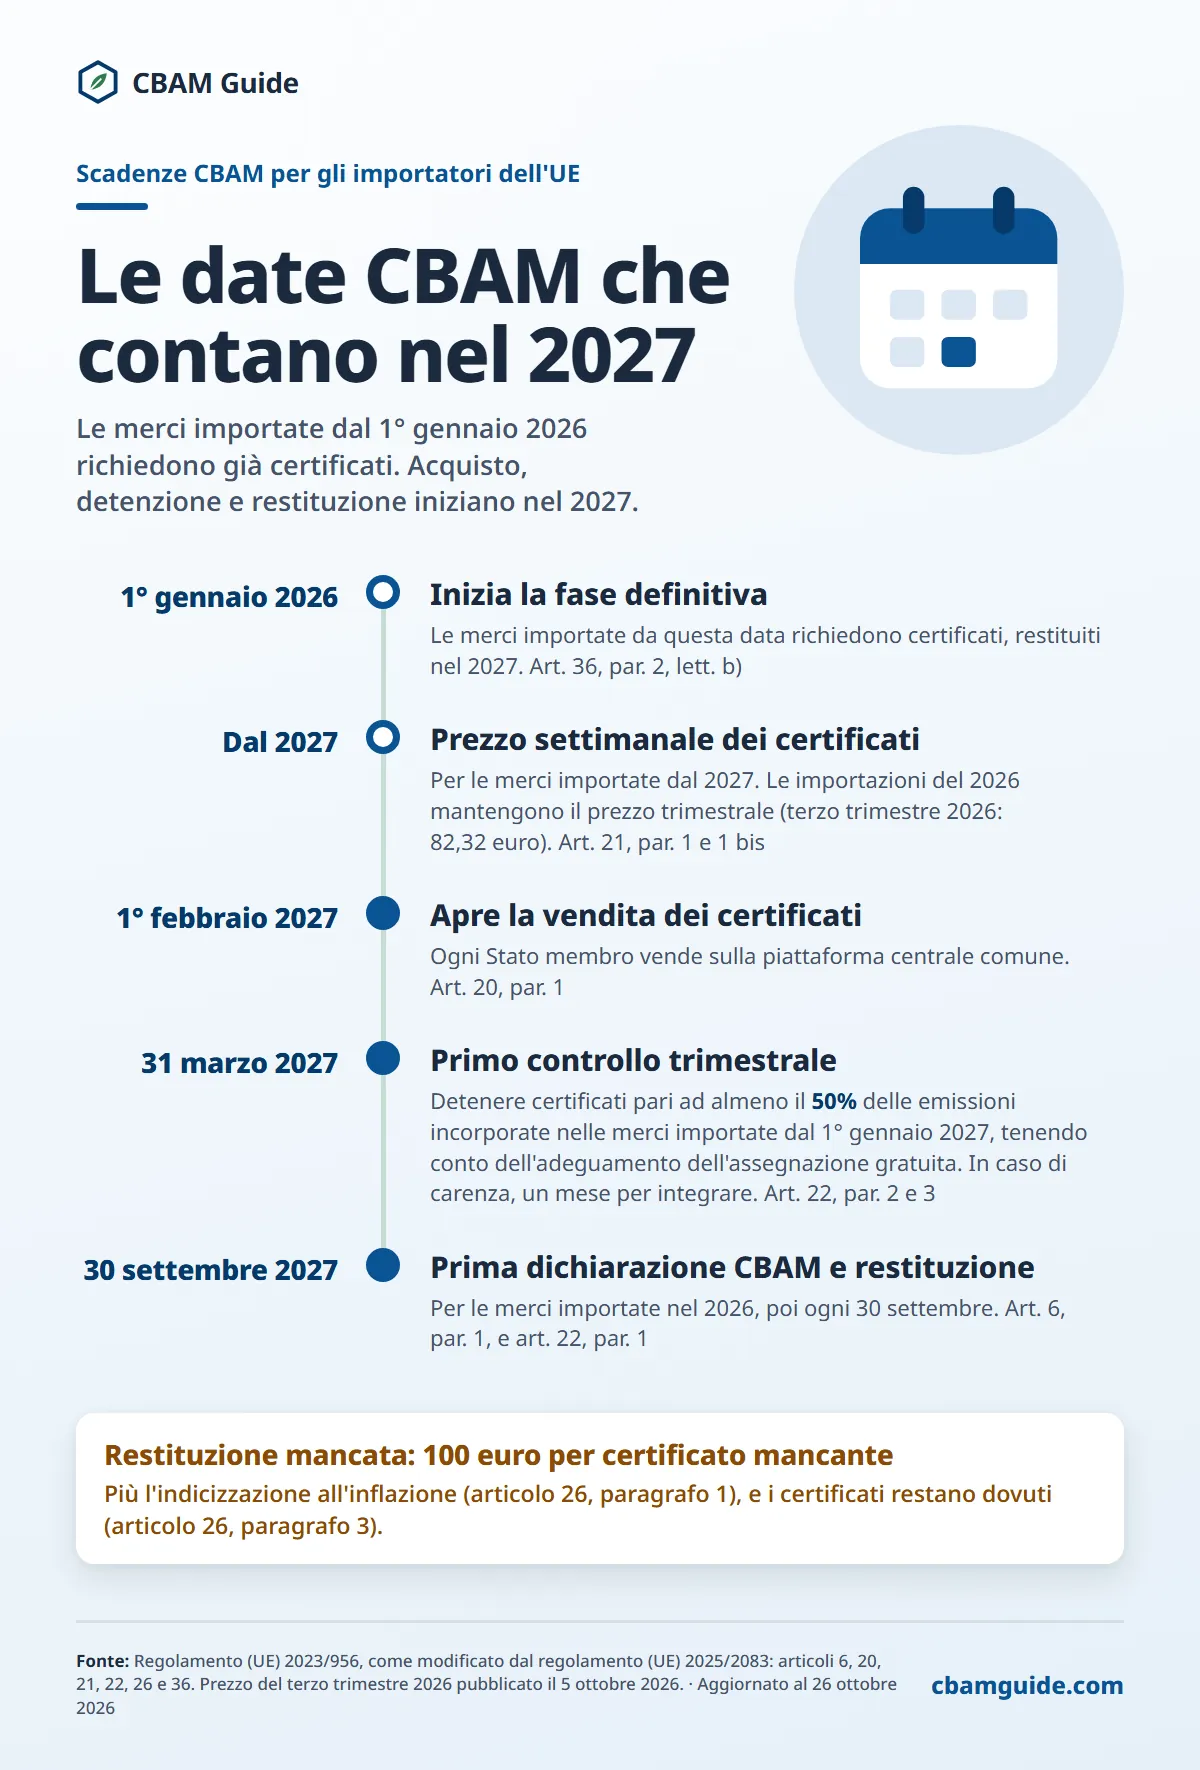
Versione testuale di questa infografica
- 1° gennaio 2026: Inizia la fase definitiva. Le merci importate da questa data richiedono certificati, restituiti nel 2027. Art. 36, par. 2, lett. b)
- Dal 2027: Prezzo settimanale dei certificati. Per le merci importate dal 2027. Le importazioni del 2026 mantengono il prezzo trimestrale (terzo trimestre 2026: 82,32 euro). Art. 21, par. 1 e 1 bis
- 1° febbraio 2027: Apre la vendita dei certificati. Ogni Stato membro vende sulla piattaforma centrale comune. Art. 20, par. 1
- 31 marzo 2027: Primo controllo trimestrale. Detenere certificati pari ad almeno il 50% delle emissioni incorporate nelle merci importate dal 1° gennaio 2027, tenendo conto dell'adeguamento dell'assegnazione gratuita. In caso di carenza, un mese per integrare. Art. 22, par. 2 e 3
- 30 settembre 2027: Prima dichiarazione CBAM e restituzione. Per le merci importate nel 2026, poi ogni 30 settembre. Art. 6, par. 1, e art. 22, par. 1
Restituzione mancata: 100 euro per certificato mancante: Più l'indicizzazione all'inflazione (articolo 26, paragrafo 1), e i certificati restano dovuti (articolo 26, paragrafo 3).
Stato attuale al 13 novembre 2026: la fase definitiva è in corso
Al 13 novembre 2026 il CBAM è nella fase definitiva, iniziata il 1° gennaio 2026 (articolo 36, paragrafo 2, lettera b)), e nessuna data della fase definitiva è stata rinviata.
Nei prossimi mesi gli importatori italiani hanno davanti tre tappe. La validità del codice Y238 termina il 31 dicembre 2026. Il prezzo del quarto trimestre 2026 è atteso il 4 gennaio 2027.
La vendita dei certificati parte il 1° febbraio 2027. Tutte le altre date del 2026 sono passate, compresa quella per presentare la domanda di autorizzazione con diritto all'importazione provvisoria (31 marzo 2026).
Per le merci importate nel 2026 il prezzo è la media trimestrale dei prezzi di chiusura delle quote EU ETS sulla piattaforma d'asta (articolo 21, paragrafo 1 bis).
I prezzi ufficiali sono 75,36 euro per tCO₂e per il primo trimestre, 75,28 euro per il secondo e 82,32 euro per il terzo, pubblicato il 5 ottobre 2026. Dal 2027 il prezzo è settimanale (articolo 21, paragrafo 1). L'andamento è nella pagina sul prezzo dei certificati.
Il periodo transitorio: dal 1° ottobre 2023 al 31 dicembre 2025
Il periodo transitorio è durato dal 1° ottobre 2023 al 31 dicembre 2025 e non comportava alcun obbligo finanziario.
Gli importatori dei sei settori dell'allegato I presentavano ogni trimestre una relazione CBAM su quantità, origine ed emissioni incorporate delle merci, senza acquistare certificati. Il fondamento è l'articolo 32 del regolamento (UE) 2023/956; le regole operative sono nel regolamento di esecuzione (UE) 2023/1773.
Il regolamento di esecuzione (UE) 2023/1773 ammetteva tre metodi:
- Metodologia UE con dati effettivi di produzione, l'unica rimasta per le quattro relazioni del 2025.
- Altri metodi di monitoraggio e comunicazione di copertura e accuratezza analoghe, fino al 31 dicembre 2024 (articolo 4, paragrafo 2).
- Altri metodi, compresi i valori predefiniti pubblicati dalla Commissione per il periodo transitorio, fino al 31 luglio 2024, per chi non disponeva di tutti i dati (articolo 4, paragrafo 3).
Nel 2025 le stime erano ammesse fino al 20% delle emissioni incorporate totali delle merci complesse (articolo 5). L'ultima relazione, per il quarto trimestre 2025, era dovuta il 31 gennaio 2026. La relazione CBAM trimestrale non va confusa con la dichiarazione CBAM annuale della fase definitiva: la prima è finita con il periodo transitorio.
Il periodo transitorio è servito anche a preparare i sistemi. A livello UE erano state presentate oltre 12.000 domande di autorizzazione prima dell'avvio della fase definitiva e più di 4.100 operatori risultavano autorizzati al 7 gennaio 2026; entrambi i numeri sono cresciuti nel primo semestre 2026, mentre le autorità competenti smaltivano gli arretrati.
In Italia la mancata comunicazione nel periodo transitorio è sanzionata dall'articolo 42-vicies del decreto legislativo 9 giugno 2020, n. 47: una sanzione amministrativa "da euro 10 a euro 50 per ogni tonnellata di emissioni non comunicate", adeguata all'indice europeo dei prezzi al consumo e applicata secondo i criteri dell'articolo 16, paragrafo 3, del regolamento di esecuzione (UE) 2023/1773; l'autorità per l'accertamento è il Comitato ETS.
La norma riguarda solo le relazioni CBAM del periodo transitorio. Nella fase definitiva vale l'articolo 26 del regolamento (UE) 2023/956: 100 euro per tCO₂e prima dell'indicizzazione per ogni certificato non restituito.
La fase definitiva: dal 1° gennaio 2026
La fase definitiva è iniziata il 1° gennaio 2026 e ha attivato l'obbligo finanziario per tutti e sei i settori dell'allegato I nello stesso giorno. Da questa data solo un dichiarante CBAM autorizzato può importare merci CBAM nell'Unione (articolo 4), salvo l'esenzione de minimis; la procedura di autorizzazione è nel regolamento di esecuzione (UE) 2025/486.
Chi non è dichiarante CBAM autorizzato e introduce merci senza rispettare gli obblighi rischia, per ogni certificato non restituito, una sanzione pari a un importo da tre a cinque volte quello dell'articolo 26, paragrafo 1: da 300 a 500 euro prima dell'indicizzazione (articolo 26, paragrafo 2). Le regole complete sono nella pagina sulle sanzioni CBAM.
31 marzo 2026 e codice Y238: l'importazione provvisoria
La scadenza più importante del 2026 per gli importatori è caduta il 31 marzo 2026: chi ha presentato la domanda di autorizzazione entro quella data può continuare a importare in via provvisoria fino alla decisione dell'autorità competente (articolo 17, paragrafo 7 bis).
La decisione arriva entro 120 giorni di calendario dal ricevimento della domanda, fino a 180 se l'autorità chiede informazioni aggiuntive (articolo 4, paragrafo 1, e articolo 5, paragrafo 4, del regolamento di esecuzione (UE) 2025/486).
In dogana l'importazione provvisoria si dichiara con il codice documento Y238 e l'identificativo della domanda nel Registro CBAM. Secondo l'avviso ADM del 15 settembre 2026, "La Commissione europea ha comunicato la decisione di estendere al 31 dicembre 2026 la validità del codice documento TARIC Y238".
La proroga è confermata dall'ATLAS-Info 0997/2026, diffusa lo stesso giorno dalla dogana tedesca, e da Il Sole 24 Ore NT+ Fisco del 24 settembre 2026.
Y238 resta riservato a chi ha presentato la domanda entro il 31 marzo 2026 e non ha ancora ricevuto la decisione.
Il dichiarante CBAM autorizzato indica invece il codice Y128 con il proprio numero di conto CBAM. Tutti i codici della circolare ADM n. 36/2025 del 24 dicembre 2025 sono illustrati nella pagina sulla dichiarazione doganale CBAM.
Chi decide in Italia: dalla DG MIE al Comitato ETS
L'autorità competente italiana è il Comitato ETS, Sezione 2, autorità nazionale competente per il CBAM presso il Ministero dell'Ambiente e della Sicurezza Energetica (MASE), ai sensi dell'articolo 4, comma 2-bis, del d.lgs. 47/2020, come modificato dal decreto legislativo 10 settembre 2024, n. 147 (elenco in GUUE C/2026/4231 del 31 luglio 2026).
In attesa della costituzione del Comitato, la Direzione generale mercati e infrastrutture energetiche del MASE ha deciso con decreti almeno fino al 6 maggio 2026 (decreto R.0000048).
Il Comitato ETS ha adottato la prima deliberazione CBAM, la n. 1/2026, nella seduta del 20 maggio 2026. Al 13 novembre 2026 non è stato pubblicato il numero complessivo dei dichiaranti CBAM autorizzati in Italia. Come presentare la domanda è spiegato nella pagina sul dichiarante CBAM autorizzato.
Il costo nel 2026: il metodo del costo netto
L'obbligo del 2026 è ridotto dall'adeguamento dell'assegnazione gratuita, ma non a una percentuale fissa delle emissioni lorde.
I certificati per tonnellata sono pari alle emissioni incorporate specifiche meno l'adeguamento (fattore CBAM × fattore di correzione transettoriale × benchmark, o parametro di riferimento CBAM), con un minimo di zero (articolo 31; regolamento di esecuzione (UE) 2025/2620). Il fattore CBAM del 2026 è il 97,5%, la quota di assegnazione gratuita mantenuta.
Per l'acciaio semilavorato dalla Turchia (codice NC 7207 11 14), con i valori predefiniti (valori di default), il calcolo è 2,310 × 1,10 = 2,541 tCO₂e, meno 0,975 × 1,00 × 1,364 = 1,3299: restano 1,2111 certificati per tonnellata, cioè 99,70 euro per tonnellata al prezzo del terzo trimestre 2026 di 82,32 euro.
Solo una merce esattamente al livello del benchmark paga per il 2,5% delle proprie emissioni; ogni tonnellata di CO₂e sopra il benchmark, maggiorazione compresa, è pagata per intero.
Il risultato è una stima costruita sui valori predefiniti e sui benchmark ufficiali (regolamenti di esecuzione (UE) 2025/2621 e 2025/2620); il dato vincolante è quello della dichiarazione CBAM. Il calcolatore CBAM ripete il calcolo per altri codici NC e origini. Il ruolo del fattore CBAM è spiegato nella pagina sull'assegnazione gratuita.
Correzione dei valori predefiniti e documenti di orientamento
Il 31 luglio 2026 il regolamento di esecuzione (UE) 2026/1740 è stato pubblicato in GUUE e ha corretto gli allegati sui valori predefiniti con effetto retroattivo dal 1° gennaio 2026.
Chi usa i valori predefiniti per le emissioni del 2026 applica le cifre corrette per tutto l'anno civile. I valori sono nella pagina sui valori predefiniti.
Con l'avviso del 13 agosto 2026 l'ADM ha attuato la correzione per il cemento: quattro suddivisioni TARIC separano il clinker e i cementi bianchi da quelli grigi, e l'ADM chiede di riesaminare e, se necessario, correggere le dichiarazioni doganali già presentate nel 2026.
Il 14 agosto 2026 la Commissione europea ha pubblicato dieci documenti di orientamento non vincolanti per la fase definitiva, in vista del primo ciclo di dichiarazione che si chiude il 30 settembre 2027 (notizia sui dieci documenti di orientamento, in inglese).
Le date italiane del CBAM nel 2025 e nel 2026
Le nove date italiane della tabella completano il calendario UE: chi decide sull'autorizzazione, come si dichiara in dogana e chi accredita i verificatori in Italia. Nessuna di esse sposta una scadenza del regolamento.
| Data | Atto | Che cosa cambia per l'importatore |
|---|---|---|
| 24 dicembre 2025 | Circolare ADM n. 36/2025 | Avvio della fase definitiva in dogana: codici documento Y128, Y137, Y238 e altri, controllo tramite CERTEX |
| 15 gennaio 2026 | Decreto MASE, DG MIE, R.0000001 | Qualifica concessa a 57 numeri EORI |
| 6 maggio 2026 | Decreto MASE, DG MIE, R.0000048 | Qualifica concessa a 50 numeri EORI; ultimo decreto della DG trovato |
| 20 maggio 2026 | Comitato ETS, Sezione 2, deliberazione n. 1/2026 | Prima deliberazione CBAM del Comitato: 154 numeri EORI |
| 6 agosto 2026 | Avviso ADM | Contatore cumulato nel Registro CBAM per la soglia di 50 tonnellate, profilo MAU DRMCViewInformation |
| 13 agosto 2026 | Avviso ADM | Quattro codici TARIC per clinker e cementi; revisione delle dichiarazioni del 2026 |
| 15 settembre 2026 | Avviso ADM | Validità del codice Y238 estesa al 31 dicembre 2026 |
| 28 settembre 2026 | Delibera Accredia (notizia del 6 ottobre 2026) | Accreditati Bureau Veritas Italia S.p.A., RINA Services S.p.A., SGS ICS Italia S.r.l. |
| 6 novembre 2026 | Annuncio DNV | Accreditamento Accredia annunciato da DNV, non pubblicato da Accredia al 13 novembre 2026: non contato |
Fonti: atti ADM, decreti MASE e deliberazioni del Comitato ETS letti il 13 novembre 2026. I numeri EORI sono conteggi di cbamguide.com sui singoli atti; non vanno sommati come totale nazionale.
Il contatore del 6 agosto 2026 è uno strumento di monitoraggio: l'obbligo di dichiarare l'esenzione con il codice Y137 in ogni dichiarazione doganale resta invariato (articolo 2 bis, paragrafo 1). Il calcolo della soglia è nella pagina sull'esenzione de minimis.
L'eliminazione dell'assegnazione gratuita: dal 2026 al 2034
L'eliminazione progressiva dell'assegnazione gratuita è il meccanismo che rende il calendario CBAM rilevante sul piano finanziario nel lungo periodo. Man mano che l'assegnazione gratuita di quote EU ETS si riduce, si riduce anche l'adeguamento sottratto all'obbligo di ogni importatore.
I costi sono già concreti nel 2026 per le merci sopra il benchmark e crescono più in fretta tra il 2029 e il 2034.
La tabella seguente riporta, per ogni anno, il fattore CBAM (quota di assegnazione gratuita mantenuta) fissato dall'articolo 10 bis, paragrafo 1 bis, della direttiva 2003/87/CE, la quota eliminata e l'effetto sull'acciaio semilavorato dalla Turchia (codice NC 7207 11 14) calcolato con i valori predefiniti, al prezzo del terzo trimestre 2026 di 82,32 euro tenuto costante.
| Anno | Fattore CBAM | Assegnazione gratuita eliminata | Emissioni con maggiorazione (tCO₂e/t) | Adeguamento (tCO₂e/t) | Certificati per tonnellata | Costo per tonnellata (EUR) |
|---|---|---|---|---|---|---|
| 2026 | 97,5% | 2,5% | 2,541 | 1,3299 | 1,2111 | 99,70 |
| 2027 | 95% | 5% | 2,772 | 1,2958 | 1,4762 | 121,52 |
| 2028 | 90% | 10% | 3,003 | 1,2276 | 1,7754 | 146,15 |
| 2029 | 77,5% | 22,5% | 3,003 | 1,0571 | 1,9459 | 160,19 |
| 2030 | 51,5% | 48,5% | 3,003 | 0,70246 | 2,30054 | 189,38 |
| 2031 | 39% | 61% | 3,003 | nessun dato | nessun dato | nessun dato: fattore di correzione non fissato |
| 2032 | 26,5% | 73,5% | 3,003 | nessun dato | nessun dato | nessun dato: fattore di correzione non fissato |
| 2033 | 14% | 86% | 3,003 | nessun dato | nessun dato | nessun dato: fattore di correzione non fissato |
| 2034 | nessun fattore CBAM | 100% | 3,003 | 0 | 3,003 | 247,21 |
Dati: valore predefinito 2,310 tCO₂e per tonnellata (regolamento di esecuzione (UE) 2025/2621, allegato I, come sostituito dal regolamento di esecuzione (UE) 2026/1740); maggiorazione del 10% nel 2026, 20% nel 2027 e 30% dal 2028; benchmark predefinito 1,364 (percorso altoforno e convertitore, BF/BOF; regolamento di esecuzione (UE) 2025/2620, allegato, punto 5.3); fattore di correzione transettoriale del 100% dal 2026 al 2030 (decisione di esecuzione (UE) 2026/1862). Calcolo con la formula di legge usata dal calcolatore CBAM del sito, 13 novembre 2026. Dal 2034 nulla viene sottratto. I benchmark possono essere aggiornati per le merci importate dal 2027 (considerando 10 del regolamento di esecuzione (UE) 2025/2620), quindi le cifre successive al 2026 possono cambiare.
Il gradino più ripido del calendario è tra il 2029 e il 2030, quando il fattore CBAM scende dal 77,5% al 51,5%.
Un importatore che valuta la decarbonizzazione della catena di fornitura o il cambio di fornitore deve misurare la propria esposizione su questo salto, non solo sulla posizione di partenza del 2026. Il legame con il prezzo delle quote è spiegato nella pagina sull'EU ETS.
La proposta COM(2026) 616: un calendario più lungo, non ancora legge
Il 17 luglio 2026 la Commissione europea ha pubblicato la proposta COM(2026) 616 per la prossima revisione dell'EU ETS. Se adottata, reintrodurrebbe dal 2028 il 15% dell'assegnazione gratuita eliminata per i settori CBAM e sposterebbe la fine dell'eliminazione dal 2034 al 2038.
La tabella confronta i fattori proposti con la legge in vigore; per il 2026 e il 2027 non cambierebbe nulla.
| Anno | Fattore CBAM, legge in vigore | Fattore CBAM, COM(2026) 616 (proposta, non legge) |
|---|---|---|
| 2026 | 97,5% | 97,5% |
| 2027 | 95% | 95% |
| 2028 | 90% | 91,5% |
| 2029 | 77,5% | 81% |
| 2030 | 51,5% | 59% |
| 2031 | 39% | 48% |
| 2032 | 26,5% | 37,5% |
| 2033 | 14% | 27% |
| Dal 2034 al 2037 | nessun fattore | 15% |
| Dal 2038 | nessun fattore | 0% |
Fonti: articolo 10 bis, paragrafo 1 bis, della direttiva 2003/87/CE; articolo 1, punto 15, lettera b), punto i), della proposta COM(2026) 616.
I ministri dell'Ambiente dell'UE hanno discusso la proposta il 12 ottobre 2026 senza decidere nulla, e la presidenza irlandese del Consiglio punta a un orientamento generale nel dicembre 2026.
Al 13 novembre 2026 il calendario dal 2026 al 2034 resta quello vincolante, e cbamguide.com non ha calcolato costi sui fattori proposti. Il dibattito è nel resoconto del Consiglio Ambiente del 12 ottobre (in inglese).
Newsletter in inglese: avvisi sul prezzo dei certificati CBAM e modifiche normative che contano, con aggiornamenti settimanali su tutto ciò che riguarda il CBAM. Niente spam, disiscrizione in qualsiasi momento.
Per questi avvisi conserviamo soltanto il suo indirizzo e-mail. Informativa sulla privacy (in inglese)
Che cosa ha cambiato il regolamento Omnibus nel calendario?
Il regolamento (UE) 2025/2083 (Omnibus), adottato l'8 ottobre 2025, pubblicato il 17 ottobre 2025 e in vigore dal 20 ottobre 2025, ha modificato il calendario CBAM in cinque punti.
- Termine della dichiarazione spostato dalla fine di maggio al 30 settembre dell'anno successivo all'importazione (articolo 6, paragrafo 1). La prima dichiarazione, per le importazioni del 2026, è dovuta entro il 30 settembre 2027; la data di fine maggio che parte della stampa italiana riporta ancora non vale più.
- Vendita dei certificati rinviata dal 1° gennaio 2026 al 1° febbraio 2027 (articolo 20, paragrafo 1), sulla piattaforma centrale comune.
- Detenzione trimestrale ridotta dall'80% al 50% delle emissioni incorporate nelle merci importate dall'inizio dell'anno civile, applicabile dal 2027 e tenendo conto dell'adeguamento dell'assegnazione gratuita (articolo 22, paragrafo 2). Nessuna detenzione si applica alle importazioni del 2026.
- Data di registrazione dei verificatori fissata al 1° settembre 2026, la prima data in cui un verificatore accreditato può chiedere la registrazione nel Registro CBAM (articolo 10 bis, paragrafo 1).
- Soglia de minimis introdotta: è esente l'importatore le cui merci CBAM non superano 50 tonnellate di massa netta in un anno civile, sommate su tutti i codici NC e le origini, esclusi energia elettrica e idrogeno (articolo 2 bis e allegato VII, punto 1). L'esenzione va dichiarata nella dichiarazione doganale, in Italia con il codice Y137.
Il testo consolidato e la sua struttura sono descritti nella pagina sul regolamento (UE) 2023/956.
Le scadenze dei certificati: restituzione, riacquisto e cancellazione
Tre scadenze annuali regolano i certificati CBAM dopo ogni anno di dichiarazione, e il primo ciclo si apre nell'autunno 2027.
- 30 settembre: termine della dichiarazione CBAM annuale. Il dichiarante CBAM autorizzato presenta la dichiarazione e restituisce i certificati corrispondenti alle emissioni incorporate delle merci importate nell'anno civile precedente, dopo l'adeguamento dell'assegnazione gratuita e l'eventuale riduzione dell'articolo 9 (articolo 6, paragrafo 1, e articolo 22, paragrafo 1).
- 31 ottobre: termine per chiedere il riacquisto dei certificati in eccesso al prezzo pagato. Il numero è limitato ai certificati che il dichiarante doveva acquistare ai sensi dell'articolo 22, paragrafo 2, nell'anno civile dell'acquisto (articolo 23, paragrafi 1 e 2).
- 1° novembre: cancellazione, senza compensazione, dei certificati rimasti nel conto che sono stati acquistati nell'anno precedente l'anno civile precedente (articolo 24, paragrafo 1). Il 1° novembre 2027 sono cancellati i certificati acquistati per le emissioni del 2026 (articolo 24, paragrafo 2).
I certificati da restituire per le importazioni del 2026 si acquistano sulla piattaforma centrale comune dal 1° febbraio 2027. Le modalità di acquisto sono descritte nella pagina sui certificati CBAM, la presentazione della dichiarazione in quella sulla dichiarazione CBAM.
Le regole di dettaglio per la vendita e il riacquisto sono ancora allo stato di bozza. La consultazione della Commissione sul regolamento delegato previsto dall'articolo 20, paragrafo 6, si è chiusa il 6 agosto 2026 con 93 contributi, e l'adozione resta prevista per il quarto trimestre 2026.
Le scadenze indicate sopra sono invece fissate dal regolamento (UE) 2025/2083. Lo stato dei lavori è nella pagina sulla piattaforma centrale comune.
Le date istituzionali da seguire nell'autunno 2026
Al 13 novembre 2026 otto date e obiettivi dichiarati, pur estranei al calendario vincolante, meritano attenzione. Eccoli in ordine cronologico.
- 7 settembre 2026: un "convoglio europeo per la competitività industriale", organizzato da una coalizione dell'acciaio di circa 500 firmatari che chiede l'estensione del CBAM ai prodotti a valle, era atteso a Bruxelles una settimana prima del voto del 15 settembre. È un evento di contesto annunciato dalla coalizione, non un passaggio legislativo (notizia sul convoglio, in inglese).
- 15 settembre 2026: il Parlamento europeo ha adottato il mandato negoziale in prima lettura sulla proposta di estensione a valle (COM(2025) 989) con 464 voti a favore, 50 contrari e 159 astensioni, aprendo i triloghi con il Consiglio, che le istituzioni puntano a concludere entro la fine del 2026.
- 18 settembre 2026: termine per i contributi alla revisione del Safeguard Mechanism australiano, aperta il 7 agosto 2026.
- 24 settembre 2026: riunione prevista del gruppo di lavoro ad hoc del Consiglio sul CBAM, secondo il registro delle riunioni del Consiglio.
- 25 settembre 2026: l'organo di conciliazione dell'OMC ha istituito un panel nella controversia DS639 su seconda richiesta della Russia, il primo panel OMC su una misura di adeguamento del carbonio alle frontiere.
- 20 ottobre 2026: primo trilogo sull'estensione a valle, chiuso senza accordo complessivo secondo la stampa.
- 30 novembre 2026 (annunciato): secondo trilogo sull'estensione a valle.
- Fine 2026 (obiettivi dichiarati): la presidenza irlandese punta a un orientamento generale del Consiglio sulla revisione dell'EU ETS (COM(2026) 616) al Consiglio Ambiente di dicembre, secondo il suo documento del 25 settembre 2026. Il relatore del Parlamento, Peter Liese, ha indicato lo stesso orizzonte: posizioni entro la fine del 2026 e triloghi da gennaio 2027 (Brussels Morning, intorno al 20 agosto 2026). Sono obiettivi, non un calendario adottato.
Quali scadenze CBAM vanno preparate per tempo?
Quattro scadenze del calendario CBAM vanno preparate con largo anticipo: dai tempi di preparazione dipende se l'impresa resta in regola o si espone alle sanzioni.
- 31 marzo 2026, domanda di autorizzazione (passata): la domanda richiede una documentazione completa (precedenti doganali, posizione fiscale, documenti societari); in Italia anche gli allegati da 1 a 11 delle istruzioni MASE, tra cui la lettera di referenze bancarie. Il termine di 120 giorni dell'articolo 4, paragrafo 1, del regolamento di esecuzione (UE) 2025/486 decorre dal ricevimento della domanda, ma sale fino a 180 giorni se l'autorità chiede informazioni aggiuntive (articolo 5, paragrafo 4): per questo la domanda va presentata completa.
- 1° settembre 2026, registrazione dei verificatori (passata): dal 1° settembre 2026 i verificatori accreditati possono chiedere la registrazione nel Registro CBAM (articolo 10 bis, paragrafo 1). Li accreditano solo gli organismi nazionali di accreditamento degli Stati membri, ai sensi del regolamento delegato (UE) 2025/2551 e della norma EN ISO/IEC 17029:2019. Chi dichiarerà emissioni effettive per il 2026 deve incaricare un verificatore ben prima della scadenza della dichiarazione.
- 1° febbraio 2027, vendita dei certificati: servono un conto attivo nel Registro CBAM, la qualifica di dichiarante CBAM autorizzato e una stima delle emissioni incorporate del 2026 prima di questa data. In Italia l'accesso al Registro passa per il MAU dell'ADM con SPID, CIE o CNS; i passaggi sono nella pagina sul Registro CBAM.
- 30 settembre 2027, prima dichiarazione: copre ogni merce CBAM importata nel 2026, su emissioni effettive o valori predefiniti, con la restituzione dei certificati per le emissioni che restano dopo l'adeguamento dell'assegnazione gratuita. La verifica serve solo per le emissioni effettive (articolo 8, paragrafo 1), e il regolamento di esecuzione (UE) 2025/2546 impone una visita in loco fisica nel primo anno in cui un impianto è verificato.
Al 12 novembre 2026 sette organismi di verifica risultano accreditati da cinque organismi nazionali di accreditamento: EmiCert S.A. (ESYD, Grecia), Bureau Veritas Italia S.p.A., RINA Services S.p.A. e SGS ICS Italia S.r.l.
(Accredia, delibera del 28 settembre 2026), Intertek Certification AB (Swedac, Svezia), ISSC di Damietta, Egitto (RvA, Paesi Bassi, 22 ottobre 2026) e SGS BELGIUM nv (BELAC, Belgio, ambito valido dal 5 novembre 2026). L'elenco ufficiale della Commissione non è ancora pubblicato.
Tre dei sette sono organismi italiani accreditati da Accredia. ISSC è il primo stabilito fuori dall'UE: RvA ha usato la propria procedura TAB, assiste alla prima verifica CBAM di ISSC e poi converte l'accreditamento in ordinario.
DNV ha annunciato un accreditamento Accredia il 6 novembre 2026, che Accredia non aveva pubblicato al 13 novembre 2026: non è contato. Gli ambiti di accreditamento sono indicati nella pagina sui verificatori accreditati.
Chi può aiutare a rispettare le scadenze
Un importatore o uno spedizioniere che deve organizzare la verifica, il servizio di dichiarante o i dati dei fornitori prima del 30 settembre 2027 può descrivere l'incarico nel modulo di richiesta CBAM.
Il servizio è gratuito per chi lo richiede; un fornitore che acquisisce un cliente tramite una nostra segnalazione può riconoscere a cbamguide.com una commissione di segnalazione, che non decide mai chi viene elencato né come. Per le singole esigenze sono disponibili moduli dedicati:
- Verificatore per le emissioni effettive del 2026
- Dati dei fornitori dagli impianti extra UE
- Servizio di dichiarante CBAM, anche tramite rappresentante doganale indiretto
- Calcolo delle emissioni, consulenza, software e formazione
L'intera sequenza degli obblighi è descritta nella guida alla procedura CBAM per gli importatori. Se un codice NC rientra nel CBAM si controlla con la verifica del codice NC.
Domande frequenti sul calendario CBAM
Il CBAM è stato rinviato al 2027?
No. La fase definitiva è iniziata il 1° gennaio 2026 e questa data non è cambiata. Nel 2027 partono invece due novità distinte: la vendita dei certificati (1° febbraio 2027) e la detenzione trimestrale (primo controllo il 31 marzo 2027). Le merci importate nel 2026 sono comunque coperte da certificati, da restituire entro il 30 settembre 2027. L'analisi completa è nella pagina il CBAM è stato rinviato? (in inglese).
Fino a quando si può usare il codice Y238?
Secondo l'avviso ADM del 15 settembre 2026, la Commissione europea ha esteso al 31 dicembre 2026 la validità del codice Y238. Lo può usare solo chi ha presentato la domanda di autorizzazione entro il 31 marzo 2026 e attende ancora la decisione, indicando l'identificativo della domanda nel Registro CBAM. Chi ottiene la qualifica passa al codice Y128 con il numero di conto CBAM.
Il CBAM sarà esteso ad altri prodotti dopo il 2026?
Una proposta di estensione è in fase di negoziato, ma nulla è stato ancora adottato. La Commissione europea ha pubblicato la proposta COM(2025) 989 il 17 dicembre 2025, per estendere il CBAM a circa 180 prodotti a valle ad alta intensità di acciaio e alluminio dal 1° gennaio 2028. L'allegato della proposta elenca, tra gli altri, parti di veicoli, macchinari, motori elettrici e lavatrici per uso domestico. L'estensione richiede l'approvazione del Parlamento europeo e del Consiglio con la procedura legislativa ordinaria.
Al 13 novembre 2026 entrambi i colegislatori hanno definito la propria posizione. L'orientamento generale del Consiglio del 12 giugno 2026 aggiunge circa 200 codici secondo Mayer Brown (poco più di 300 voci e codici in totale nel conteggio di cbamguide.com). La commissione ENVI del Parlamento ha adottato la propria posizione il 6 luglio 2026 (56 voti a favore, 11 contrari, 12 astensioni), con un elenco che la stampa di settore stima in circa 457 prodotti a valle e regole anti-elusione più severe.
Il Parlamento ha adottato il mandato negoziale in plenaria il 15 settembre 2026 con 464 voti a favore, 50 contrari e 159 astensioni. Il primo trilogo del 20 ottobre 2026 si è chiuso senza accordo complessivo secondo la stampa, un secondo è annunciato per il 30 novembre 2026, e l'obiettivo è un accordo entro la fine del 2026 perché l'estensione possa valere dal 1° gennaio 2028. Fino ad allora l'ambito resta di sei settori. Il confronto è nella pagina sull'estensione a valle.
Il calendario CBAM vale per tutti i paesi terzi?
No. Le merci originarie di Islanda, Liechtenstein, Norvegia e Svizzera sono esenti ai sensi dell'articolo 2, paragrafo 4, e dell'allegato III, punto 1, del regolamento (UE) 2023/956, come quelle dei territori di Büsingen, Helgoland, Livigno, Ceuta e Melilla. Livigno è territorio italiano: in dogana l'origine si dichiara con il codice Y134. Ai sensi dell'articolo 2, paragrafo 6, si tratta di origini in cui si applica l'EU ETS o il cui sistema di scambio è pienamente collegato all'EU ETS.
Il calendario si applica alle importazioni da tutti gli altri paesi terzi, compresi quelli con un proprio prezzo del carbonio. L'articolo 9 consente una riduzione per il prezzo del carbonio effettivamente pagato in un paese terzo, ma al 13 novembre 2026 il regolamento di esecuzione è ancora una bozza e nessun prezzo del carbonio di un paese terzo è riconosciuto. Il dettaglio è nella pagina sulla riduzione per il prezzo del carbonio.
Da quando si applica la detenzione trimestrale?
La detenzione trimestrale si applica a decorrere dal 2027, non dall'inizio della fase definitiva. Al termine di ogni trimestre (31 marzo, 30 giugno, 30 settembre, 31 dicembre) il dichiarante CBAM autorizzato deve detenere certificati pari ad almeno il 50% delle emissioni incorporate nelle merci importate dall'inizio dell'anno civile (articolo 22, paragrafo 2). Le emissioni si determinano sui valori predefiniti senza maggiorazione o sui certificati restituiti per l'anno precedente, tenendo conto dell'adeguamento dell'assegnazione gratuita. Il primo controllo è il 31 marzo 2027; alle importazioni del 2026 non si applica.
Una carenza non fa scattare la sanzione dell'articolo 26, paragrafo 1. L'autorità competente notifica al dichiarante la carenza, e questi ha un mese per integrare il conto (articolo 22, paragrafo 3). La sanzione dell'articolo 26, paragrafo 1, riguarda i certificati non restituiti entro il 30 settembre. Le regole sono nella pagina sull'obbligo di detenzione trimestrale.
Il calendario coincide con quello del CBAM del Regno Unito?
No. Il CBAM del Regno Unito parte il 1° gennaio 2027, un anno dopo la fase definitiva dell'UE, ed è un'imposta, non un sistema di certificati. Copre cinque settori (alluminio, cemento, fertilizzanti, idrogeno, ferro e acciaio), con aliquote e scadenze proprie: la prima dichiarazione d'imposta e il pagamento cadono a fine maggio 2028, per il periodo contabile 2027. Il quadro normativo è quasi completo: la Parte 5 del Finance Act 2026 e cinque statutory instruments si applicano dal 1° gennaio 2027; la Camera dei Comuni ha approvato lo SI 2026/809 il 14 ottobre 2026.
Le merci scambiate tra Regno Unito e UE possono essere soggette a entrambi i meccanismi, e al 13 novembre 2026 il rischio di doppio pagamento resta irrisolto: nessuno dei due meccanismi esenta le merci dell'altra parte.
I negoziati formali sul collegamento dei due sistemi di scambio sono in corso da gennaio 2026; POLITICO ha riferito il 7 ottobre 2026 che un accordo era stato raggiunto. Il 12 ottobre 2026 il Primo ministro britannico ha dichiarato alla Camera dei Comuni che un accordo sullo scambio di quote è sul tavolo del vertice UE-Regno Unito del 20 novembre 2026 a Bruxelles, ma non ha annunciato alcun accordo concluso. Il 3 novembre 2026 la newsletter Rapporteur ha riferito una bozza di dichiarazione del vertice che esenterebbe le merci britanniche dal CBAM dell'UE; nessun testo ufficiale è pubblicato, e un'esenzione varrebbe solo con un collegamento in vigore. Il confronto è nella pagina sul CBAM del Regno Unito.
Il ricorso della Russia all'OMC può cambiare il calendario CBAM?
No. Al 13 novembre 2026 nessuna data del calendario CBAM è cambiata a causa del procedimento all'OMC. La Russia contesta il CBAM nella controversia DS639. Il 24 luglio 2026 l'UE ha bloccato la prima richiesta russa di un panel, e il 25 settembre 2026 l'organo di conciliazione ha istituito il panel sulla seconda richiesta. La relazione del panel è attesa, realisticamente, tra il 2027 e il 2028. Ogni scadenza di questa pagina si applica per intero durante la controversia (notizia sul blocco della prima richiesta, in inglese).