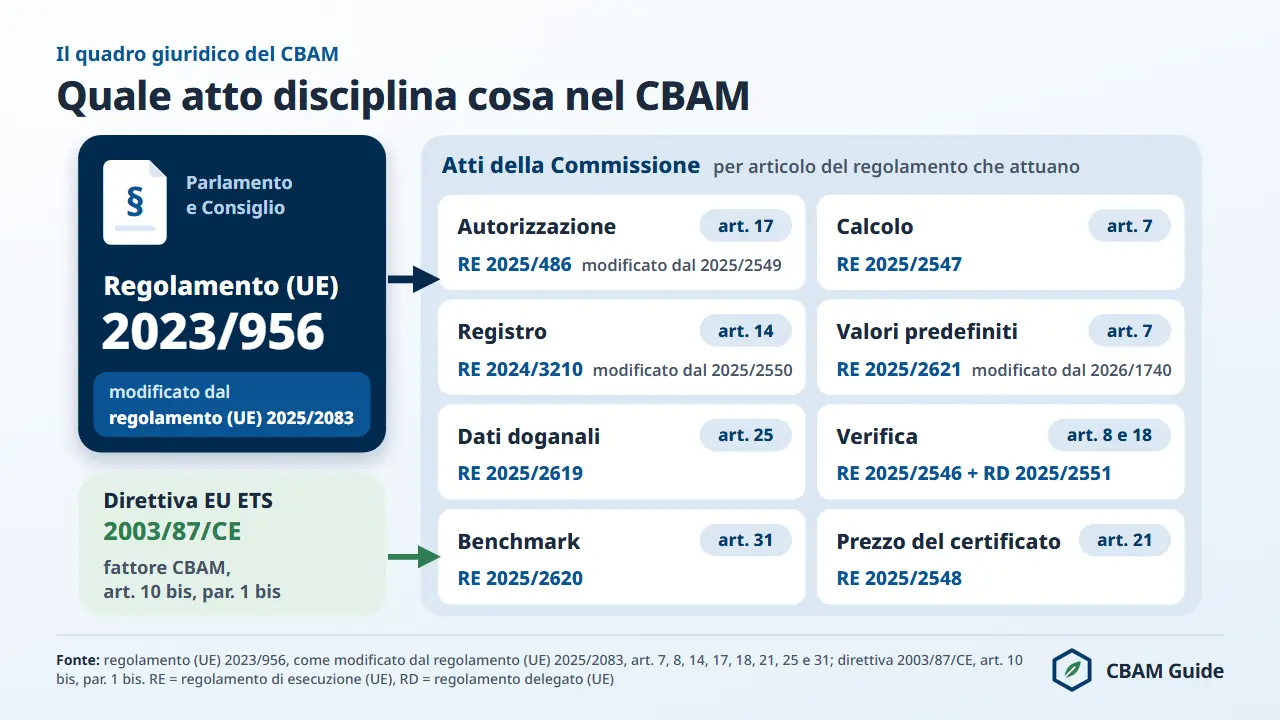
Il regolamento CBAM è il regolamento (UE) 2023/956 del Parlamento europeo e del Consiglio, del 10 maggio 2023, che istituisce un meccanismo di adeguamento del carbonio alle frontiere (CBAM).
Dal 1° gennaio 2026, nella fase definitiva, il dichiarante CBAM autorizzato che importa nell'Unione europea ferro e acciaio, cemento, alluminio, fertilizzanti, energia elettrica e idrogeno deve restituire certificati CBAM per le emissioni incorporate in queste merci, a un prezzo legato a quello dell'EU ETS.
Il regolamento (UE) 2023/956 fa del CBAM un meccanismo basato su certificati, non un'imposta né un dazio.
Il testo consolidato del 20 ottobre 2025 conta 39 articoli in 11 capi e 7 allegati, è completato da 14 regolamenti di esecuzione e delegati ed è stato modificato in modo sostanziale dal regolamento (UE) 2025/2083 (Omnibus) prima che scattassero i primi obblighi finanziari.
Questa pagina riporta tutti i 39 articoli con la rubrica ufficiale italiana, le modifiche Omnibus, le scadenze dal 2026 al 2034 e il modo in cui l'Italia applica il regolamento.
Che cosa prevede il regolamento CBAM e quali obblighi impone
Il regolamento (UE) 2023/956 obbliga l'importatore di merci dei sei settori ad acquistare e restituire certificati CBAM corrispondenti alle emissioni incorporate nelle merci importate da paesi terzi, al prezzo del carbonio dell'EU ETS.
Il regolamento è stato pubblicato nella Gazzetta ufficiale dell'Unione europea (GUUE) L 130 del 16 maggio 2023, pagine da 52 a 104, ed è entrato in vigore il 17 maggio 2023. La sua base giuridica è l'articolo 192, paragrafo 1, del TFUE, cioè la competenza ambientale dell'Unione, non quella commerciale.
La distinzione pesa nella valutazione di compatibilità con le regole dell'Organizzazione mondiale del commercio (OMC), perché le eccezioni ambientali dell'articolo XX del GATT si applicano più facilmente a uno strumento ambientale genuino.
Il regolamento copre sei settori: ferro e acciaio, cemento, alluminio, fertilizzanti, energia elettrica e idrogeno. Tutti e sei sono entrati nella fase definitiva insieme, il 1° gennaio 2026.
Le merci soggette al CBAM sono individuate dal codice NC elencato nell'allegato I: decide il codice, non la descrizione commerciale del prodotto. L'elenco completo con le 42 voci è nella pagina sulle merci soggette al CBAM, e lo strumento di ricerca dei codici NC verifica un singolo codice.
L'obbligo principale si articola in tre passaggi. In primo luogo, solo un dichiarante CBAM autorizzato può importare merci CBAM (articolo 4); la domanda di autorizzazione è regolata dall'articolo 5. In secondo luogo, entro il 30 settembre 2027 per l'anno civile 2026 il dichiarante presenta la dichiarazione CBAM annuale e restituisce i certificati corrispondenti alle emissioni incorporate, dopo l'adeguamento dell'assegnazione gratuita dell'articolo 31 e l'eventuale riduzione dell'articolo 9 (articolo 6 e articolo 22, paragrafo 1).
In terzo luogo, a decorrere dal 2027, al termine di ogni trimestre il dichiarante deve detenere certificati pari ad almeno il 50% delle emissioni incorporate nelle merci importate dall'inizio dell'anno civile (articolo 22, paragrafo 2).
Le emissioni si determinano sulla base dei valori predefiniti senza la maggiorazione oppure dei certificati restituiti per l'anno precedente, tenendo conto dell'adeguamento dell'assegnazione gratuita. Per le merci importate nel 2026 non si applica alcun obbligo di detenzione trimestrale.
Il quadro operativo, dalla domanda di autorizzazione alla dichiarazione annuale, è riassunto nella procedura CBAM per gli importatori, che traduce questi obblighi in 11 passaggi pratici.
Come è strutturato il regolamento (UE) 2023/956: 11 capi e 7 allegati
Il testo consolidato del regolamento CBAM si compone di 39 articoli, distribuiti in 11 capi, e di 7 allegati: i 36 articoli del 2023 più gli articoli 2 bis, 10 bis e 25 bis inseriti dal regolamento (UE) 2025/2083.
Gli articoli fissano il quadro, gli obblighi, le sanzioni e i ruoli istituzionali; gli allegati definiscono le merci, i gas a effetto serra, le origini esenti e i metodi tecnici. La tabella seguente riporta gli 11 capi con le rubriche del testo consolidato italiano su EUR-Lex (CELEX 02023R0956-20251020, letto il 13 novembre 2026).
| Capo | Articoli | Rubrica ufficiale |
|---|---|---|
| I | 1, 2, 2 bis, 3 | Oggetto, ambito di applicazione e definizioni |
| II | da 4 a 10 bis | Obblighi e diritti dei dichiaranti CBAM autorizzati |
| III | da 11 a 19 | Autorità competenti |
| IV | da 20 a 24 | Certificati CBAM |
| V | 25, 25 bis | Norme applicabili all'importazione delle merci |
| VI | 26, 27 | Esecuzione |
| VII | 28, 29 | Esercizio della delega e procedura di comitato |
| VIII | 30 | Relazioni e riesame |
| IX | 31 | Coordinamento dell'assegnazione gratuita di quote nell'ambito dell'EU ETS |
| X | da 32 a 35 | Disposizioni transitorie |
| XI | 36 | Disposizioni finali |
I 7 allegati del regolamento, con la loro rubrica ufficiale, sono elencati di seguito.
- Allegato I: "Elenco delle merci e dei gas a effetto serra", lo strumento giuridico che decide il perimetro per codice NC.
- Allegato II: "Elenco delle merci per le quali devono essere prese in considerazione solo le emissioni dirette, a norma dell'articolo 7, paragrafo 1": ferro e acciaio tranne il minerale di ferro agglomerato (codice NC 2601 12 00), alluminio, energia elettrica e idrogeno.
- Allegato III: "Paesi terzi e territori che non rientrano nel campo di applicazione del presente regolamento ai fini dell'articolo 2": Islanda, Liechtenstein, Norvegia e Svizzera, più i territori di Büsingen, Helgoland, Livigno, Ceuta e Melilla (punto 1).
- Allegato IV: "Metodologie di calcolo delle emissioni incorporate ai fini dell'articolo 7".
- Allegato V: "Requisiti contabili per le informazioni utilizzate per il calcolo delle emissioni incorporate ai fini dell'articolo 7, paragrafo 5".
- Allegato VI: "Principi di verifica e contenuto delle relazioni di verifica ai fini dell'articolo 8".
- Allegato VII: "Soglia unica basata sulla massa", inserito dal regolamento (UE) 2025/2083: "La soglia unica basata sulla massa di cui all'articolo 2 bis è fissata a 50 tonnellate di massa netta" (punto 1).
Livigno è l'unico territorio italiano dell'allegato III. Le origini dell'allegato III sono esenti perché vi si applica l'EU ETS o perché il loro sistema di scambio di quote è pienamente collegato all'EU ETS (articolo 2, paragrafo 6).
Il Regno Unito ha scelto una via giuridica diversa: un'imposta istituita dalla parte 5 del Finance Act 2026 e precisata da cinque strumenti normativi, descritta nella pagina sul CBAM del Regno Unito.
I 39 articoli del regolamento CBAM con le rubriche ufficiali
I 39 articoli del regolamento (UE) 2023/956 sono riportati qui per capo, con la rubrica del testo consolidato italiano e il loro effetto pratico per l'importatore. Le rubriche sono quelle di EUR-Lex; gli articoli inseriti dal regolamento (UE) 2025/2083 sono indicati come tali.
Capo I (articoli da 1 a 3): oggetto, ambito di applicazione e definizioni
Il capo I stabilisce lo scopo del CBAM, le merci a cui si applica, l'esenzione per i piccoli importatori e il significato dei termini usati nel regolamento. I quattro articoli del capo sono riportati nella tabella seguente.
| Articolo | Rubrica ufficiale | Effetto per l'importatore |
|---|---|---|
| 1 | Oggetto | Il CBAM previene la rilocalizzazione delle emissioni di carbonio (carbon leakage) e integra l'EU ETS |
| 2 | Ambito di applicazione | Merci dell'allegato I originarie di un paese terzo; origini dell'allegato III, punto 1, esenti; origine non preferenziale (par. 5) |
| 2 bis | Esenzione de minimis (inserito dal regolamento (UE) 2025/2083) | 50 tonnellate di massa netta per importatore e anno civile (allegato VII, punto 1); esenzione da dichiarare nella dichiarazione doganale; energia elettrica e idrogeno esclusi |
| 3 | Definizioni | 34 definizioni vincolanti, tra cui "importatore" (punto 15), "dichiarante CBAM autorizzato" (punto 17), "emissioni incorporate" (punto 22) e "certificato CBAM" (punto 24) |
L'articolo 2 lega l'applicazione all'origine non preferenziale delle merci, non al paese di spedizione. Le merci originarie della Svizzera sono esenti secondo le regole di origine non preferenziale dell'UE (articolo 2, paragrafi 4 e 5); il transito o una lavorazione minima in Svizzera non conferisce l'origine.
Il paragrafo 3 bis riguarda l'energia elettrica prodotta e l'idrogeno originario della piattaforma continentale o della zona economica esclusiva di uno Stato membro o di un paese dell'allegato III.
L'articolo 2 bis esenta l'importatore se la massa netta delle merci CBAM importate in un anno civile, sommata su tutti i codici NC, non supera 50 tonnellate. L'importatore deve però dichiarare l'esenzione nella dichiarazione doganale (articolo 2 bis, paragrafo 1, ultima frase), in Italia con il codice documento Y137.
Se supera la soglia durante l'anno, è soggetto a tutti gli obblighi per tutte le merci importate in quell'anno civile (paragrafo 2). Calcoli ed esempi sono nella pagina sull'esenzione de minimis di 50 tonnellate.
Capo II (articoli da 4 a 10 bis): obblighi e diritti dei dichiaranti CBAM autorizzati
Il capo II contiene gli obblighi centrali del dichiarante CBAM autorizzato: importazione, domanda di autorizzazione, dichiarazione annuale, calcolo e verifica delle emissioni. Gli otto articoli del capo sono riportati nella tabella seguente.
| Articolo | Rubrica ufficiale | Effetto per l'importatore |
|---|---|---|
| 4 | Importazione di merci | Solo il dichiarante CBAM autorizzato importa merci CBAM |
| 5 | Domanda di autorizzazione | Domanda nel Registro CBAM; contenuto al par. 5; rappresentante doganale indiretto ai par. 1 bis, 2 e 2 bis; delega della presentazione al par. 7 bis |
| 6 | Dichiarazione CBAM | Entro il 30 settembre per l'anno precedente; la prima entro il 30 settembre 2027 |
| 7 | Calcolo delle emissioni incorporate | Emissioni effettive o valori predefiniti (allegato IV); conservazione delle registrazioni ai par. 5 e 6 |
| 8 | Verifica delle emissioni incorporate | Verificatore accreditato solo se si dichiarano emissioni effettive (par. 1) |
| 9 | Prezzo del carbonio pagato in un paese terzo | Riduzione per il prezzo del carbonio effettivamente pagato; dal 2027 prezzi del carbonio predefiniti (par. 4) |
| 10 | Registrazione dei gestori e degli impianti nei paesi terzi | Registrazione del gestore extra UE nella sezione O3CI del Registro CBAM |
| 10 bis | Registrazione dei verificatori accreditati (inserito dal regolamento (UE) 2025/2083) | Registrazione aperta dal 1° settembre 2026, entro due mesi dall'accreditamento |
La dichiarazione CBAM dell'articolo 6 non va confusa con la relazione CBAM trimestrale dell'articolo 35: la relazione era lo strumento del periodo transitorio dal 1° ottobre 2023 al 31 dicembre 2025 ed è terminata.
Con la dichiarazione servono per la prima volta certificati e, se si dichiarano emissioni effettive, dati verificati. Contenuto e scadenze sono nella pagina sulla dichiarazione CBAM.
L'articolo 7 disciplina anche la conservazione delle registrazioni: le informazioni necessarie al calcolo (allegato V), compresa la relazione del verificatore, si tengono fino alla fine del quarto anno successivo a quello in cui la dichiarazione è stata o avrebbe dovuto essere presentata (articolo 7, paragrafi 5 e 6).
Per le importazioni del 2026, dichiarate nel 2027, il termine è il 31 dicembre 2031. Lo stesso periodo vale per la documentazione sul prezzo del carbonio (articolo 9, paragrafo 3).
L'articolo 9 ammette la riduzione solo per un prezzo del carbonio effettivamente pagato, tenendo conto di sconti o altre compensazioni.
Al 13 novembre 2026 l'atto di esecuzione che ne fissa le regole è ancora allo stadio di progetto (la pagina della Commissione sulla normativa CBAM non elenca alcun atto adottato) e nessun sistema di prezzo del carbonio di un paese terzo è stato riconosciuto. La pagina sulla riduzione per il prezzo del carbonio pagato segue il dossier.
Capo III (articoli da 11 a 19): autorità competenti, Registro CBAM e autorizzazione
Il capo III organizza l'applicazione: designa le autorità competenti, istituisce il Registro CBAM e disciplina l'autorizzazione dei dichiaranti. I nove articoli del capo sono riportati nella tabella seguente.
| Articolo | Rubrica ufficiale | Effetto per l'importatore |
|---|---|---|
| 11 | Autorità competenti | Ogni Stato membro designa la propria; in Italia il Comitato ETS, Sezione 2 |
| 12 | Commissione | Ruolo della Commissione europea nell'applicazione del regolamento |
| 13 | Segreto d'ufficio e divulgazione delle informazioni | Riservatezza dei dati trasmessi |
| 14 | Registro CBAM | Il Registro è istituito dalla Commissione ed è unico per tutta l'Unione |
| 15 | Analisi del rischio | Analisi del rischio delle operazioni registrate nel Registro CBAM |
| 16 | Conti nel registro CBAM | Ogni dichiarante riceve un numero unico di conto CBAM |
| 17 | Autorizzazione | Criteri del par. 2; garanzia del par. 5; importazione provvisoria del par. 7 bis; revoca del par. 8 |
| 18 | Accreditamento dei verificatori | Accreditamento da parte degli organismi nazionali degli Stati membri |
| 19 | Riesame delle dichiarazioni CBAM | Riesame fino alla fine del quarto anno successivo, anche con verifiche presso il dichiarante (par. 2) |
L'articolo 17, paragrafo 2, fissa i criteri per la qualifica di dichiarante CBAM autorizzato: nessuna infrazione grave o ripetuta della normativa doganale, fiscale, sugli abusi di mercato o del CBAM e nessun reato grave legato all'attività economica nei cinque anni precedenti la domanda; capacità finanziaria e operativa; stabilimento nello Stato membro della domanda; numero EORI.
L'articolo 9 del regolamento di esecuzione (UE) 2025/486 precisa i periodi: tre anni per le decisioni di infrazione, cinque per i reati gravi.
L'autorità decide entro 120 giorni di calendario dal ricevimento della domanda, fino a 180 se chiede informazioni aggiuntive; per le domande presentate prima del 15 giugno 2025 valevano 180 giorni (articoli 4 e 5 del regolamento di esecuzione (UE) 2025/486).
Il paragrafo 7 bis, inserito dal regolamento (UE) 2025/2083, consente a chi ha presentato domanda entro il 31 marzo 2026 di continuare a importare in via provvisoria fino alla decisione. La procedura italiana è nella pagina sul dichiarante CBAM autorizzato.
Il numero unico di conto CBAM dell'articolo 16 è quello che l'importatore indica in dogana con il codice Y128; formato e uso sono nella pagina sul numero CBAM.
La revoca dell'articolo 17, paragrafo 8, scatta se i criteri non sono più soddisfatti o se il dichiarante viola in modo grave o ripetuto gli obblighi di restituzione o di detenzione trimestrale.
Capo IV (articoli da 20 a 24): vendita, prezzo e restituzione dei certificati CBAM
Il capo IV disciplina l'intero ciclo di vita del certificato CBAM, dalla vendita al prezzo, dalla restituzione al riacquisto e alla cancellazione. I cinque articoli del capo sono riportati nella tabella seguente.
| Articolo | Rubrica ufficiale | Effetto per l'importatore |
|---|---|---|
| 20 | Vendita dei certificati CBAM | Vendita dal 1° febbraio 2027 da parte dello Stato membro sulla piattaforma centrale comune |
| 21 | Prezzo dei certificati CBAM | Media trimestrale per le importazioni del 2026 (par. 1 bis); media di ogni settimana di calendario dal 2027 (par. 1) |
| 22 | Restituzione dei certificati CBAM | Restituzione entro il 30 settembre; dal 2027 detenzione trimestrale di almeno il 50% (par. 2) |
| 23 | Riacquisto dei certificati CBAM | Domanda entro il 31 ottobre; numero limitato dal par. 2; regola del par. 2 bis per il primo ciclo |
| 24 | Cancellazione dei certificati CBAM | Il 1° novembre di ogni anno; il 1° novembre 2027 per i certificati acquistati per le emissioni del 2026 |
Dal 1° febbraio 2027 ogni Stato membro vende i certificati CBAM ai dichiaranti autorizzati stabiliti nel proprio territorio sulla piattaforma centrale comune (articolo 20, paragrafo 1), non tramite l'autorità competente nel Registro.
Per le merci importate nel 2026 il prezzo è la media trimestrale dei prezzi di chiusura delle quote EU ETS sulla piattaforma d'asta (articolo 21, paragrafo 1 bis).
I prezzi ufficiali sono 75,36 euro per tCO₂e nel primo trimestre 2026, 75,28 euro nel secondo e 82,32 euro nel terzo, pubblicato il 5 ottobre 2026; il quarto è atteso il 4 gennaio 2027.
Lo strumento del prezzo dei certificati CBAM li riporta aggiornati, e la pagina sulla piattaforma centrale comune descrive come si acquisteranno.
L'obbligo di detenzione trimestrale dell'articolo 22, paragrafo 2, si applica dal 1° gennaio 2027; il primo controllo cade il 31 marzo 2027. In caso di carenza l'autorità competente chiede di integrare il conto entro un mese, senza una sanzione per tonnellata (articolo 22, paragrafo 3). La pagina sulla detenzione trimestrale mostra il calcolo.
L'articolo 23 limita il riacquisto ai certificati che il dichiarante era obbligato ad acquistare a norma dell'articolo 22, paragrafo 2, nell'anno civile dell'acquisto; i certificati acquistati nel 2027 per le emissioni del 2026 si riacquistano solo nel 2027 (paragrafo 2 bis).
In base all'articolo 24, il 1° novembre di ogni anno sono cancellati i certificati acquistati nell'anno precedente l'anno civile precedente: quelli acquistati nel 2027 sono cancellati il 1° novembre 2029. Prezzi, acquisto e conto sono riassunti nella pagina sui certificati CBAM.
Capi V e VI (articoli da 25 a 27): importazione, soglia, sanzioni ed elusione
I capi V e VI collegano il CBAM al diritto doganale e ne stabiliscono l'esecuzione. I quattro articoli dei due capi sono riportati nella tabella seguente.
| Articolo | Rubrica ufficiale | Effetto per l'importatore |
|---|---|---|
| 25 | Norme applicabili all'importazione delle merci | La dogana non consente l'importazione a chi non è dichiarante autorizzato, salvo eccezioni; i dati vanno al Registro CBAM |
| 25 bis | Monitoraggio e applicazione della soglia unica basata sulla massa (inserito dal regolamento (UE) 2025/2083) | La Commissione monitora la soglia di 50 tonnellate; il frazionamento artificioso delle importazioni non conta ed è un'infrazione grave |
| 26 | Sanzioni | Sanzione per ogni certificato non restituito; da tre a cinque volte per chi non è dichiarante autorizzato |
| 27 | Elusione | Pratiche di elusione, come modifiche minime delle merci senza giustificazione economica |
Le autorità doganali trasmettono i dati delle importazioni al Registro CBAM in modo periodico e automatico, almeno una volta alla settimana (articolo 25 e regolamento di esecuzione (UE) 2025/2619).
La Commissione li trasmette all'autorità competente e li confronta con le dichiarazioni. Le sanzioni dell'articolo 26 sono descritte più avanti in questa pagina e nel dettaglio nella pagina sulle sanzioni CBAM.
Capi da VII a XI (articoli da 28 a 36): poteri, riesame, EU ETS e disposizioni transitorie
I capi da VII a XI contengono le regole istituzionali, il coordinamento con l'EU ETS e il diritto transitorio ormai esaurito. I nove articoli dei cinque capi sono riportati nella tabella seguente.
| Articolo | Rubrica ufficiale | Effetto per l'importatore |
|---|---|---|
| 28 | Esercizio della delega | Base degli atti delegati, per esempio sulla soglia de minimis |
| 29 | Procedura di comitato | Base degli atti di esecuzione |
| 30 | Riesame e presentazione di relazioni da parte della Commissione | Relazioni sull'estensione del perimetro; chimica organica e polimeri citati solo qui (par. 2) |
| 31 | Assegnazione gratuita di quote nell'ambito dell'EU ETS e obbligo di restituzione dei certificati CBAM | Adeguamento dell'assegnazione gratuita sottratto dai certificati |
| 32 | Ambito di applicazione del periodo transitorio | Dal 1° ottobre 2023 al 31 dicembre 2025 |
| 33 | Importazione di merci | Regola del periodo transitorio |
| 34 | Obbligo di comunicazione per taluni regimi doganali | Regola del periodo transitorio |
| 35 | Obbligo di comunicazione | Relazione CBAM trimestrale, terminata |
| 36 | Entrata in vigore | In vigore dal 17 maggio 2023; date di applicazione al par. 2 |
L'articolo 30 è il fondamento delle proposte di estensione: la relazione della Commissione COM(2025) 783 del 16 dicembre 2025 non propone l'inclusione di chimica organica e polimeri, che non sono nel CBAM né in alcuna proposta in discussione.
L'articolo 31 lega il numero di certificati alle quote gratuite che i produttori dell'Unione ricevono ancora; il meccanismo è spiegato nella sezione sull'eliminazione graduale dell'assegnazione gratuita. L'articolo 36, paragrafo 2, lettera c), fa decorrere dal 1° gennaio 2027 l'obbligo di detenzione trimestrale.
Quali modifiche ha introdotto il regolamento (UE) 2025/2083 (Omnibus)
Il regolamento (UE) 2025/2083 (Omnibus), dell'8 ottobre 2025, ha modificato il regolamento CBAM prima dei suoi primi obblighi finanziari: è stato pubblicato nella GUUE il 17 ottobre 2025 ed è in vigore dal 20 ottobre 2025, terzo giorno dopo la pubblicazione.
Il titolo ufficiale ne indica lo scopo: la semplificazione e il rafforzamento del meccanismo di adeguamento del carbonio alle frontiere. Al 13 novembre 2026 è l'unico atto che abbia modificato il regolamento (UE) 2023/956. Le sette modifiche con il maggiore effetto operativo per l'importatore sono elencate di seguito.
- Soglia de minimis: 50 tonnellate di massa netta per importatore e anno civile (articolo 2 bis e allegato VII, punto 1), al posto della vecchia esenzione per le spedizioni di valore trascurabile; energia elettrica e idrogeno esclusi.
- Scadenza della dichiarazione: spostata da fine maggio al 30 settembre dell'anno successivo a quello di importazione (articolo 6, paragrafo 1).
- Inizio della vendita dei certificati: 1° febbraio 2027, invece del 2026 previsto all'origine (articolo 20, paragrafo 1).
- Prezzo per il 2026: media trimestrale dei prezzi d'asta dell'EU ETS per il trimestre di importazione (articolo 21, paragrafo 1 bis).
- Detenzione trimestrale: ridotta dall'80% al 50% delle emissioni incorporate nelle merci importate dall'inizio dell'anno civile, applicabile dal 2027 e al netto dell'adeguamento dell'assegnazione gratuita (articolo 22, paragrafo 2).
- Sanzioni: l'articolo 26, paragrafo 1, mantiene la sanzione per le emissioni in eccesso dell'EU ETS per ogni certificato non restituito; l'Omnibus aggiunge una riduzione per l'errore di terzi (paragrafo 1 bis) e una regola per l'importatore senza qualifica che supera la soglia (paragrafo 2 bis).
- Verificatori, rappresentanti e importazione provvisoria: registrazione dei verificatori dal 1° settembre 2026 (articolo 10 bis, paragrafo 1); regole sul rappresentante doganale indiretto (articolo 5, paragrafi 1 bis e 2 bis) e sulla delega della presentazione (articolo 5, paragrafo 7 bis); importazione provvisoria per le domande presentate entro il 31 marzo 2026 (articolo 17, paragrafo 7 bis).
La tabella seguente confronta i punti principali del testo del 2023 con il testo in vigore.
| Regola | Testo del 2023 | Testo in vigore dal 20 ottobre 2025 |
|---|---|---|
| Esenzione per i piccoli importatori | Spedizioni di valore trascurabile | 50 tonnellate di massa netta per anno civile (art. 2 bis) |
| Prima dichiarazione CBAM | Fine maggio 2027 | 30 settembre 2027 (art. 6, par. 1) |
| Inizio della vendita dei certificati | 2026 | 1° febbraio 2027 (art. 20, par. 1) |
| Prezzo dei certificati per il 2026 | Media di ogni settimana di calendario | Media trimestrale (art. 21, par. 1 bis) |
| Detenzione trimestrale | 80% delle emissioni incorporate, su valori predefiniti | Almeno il 50%, dal 2027, con l'adeguamento dell'art. 31 (art. 22, par. 2) |
| Importatore in attesa di autorizzazione | Nessuna regola transitoria | Importazione provvisoria se la domanda è stata presentata entro il 31 marzo 2026 (art. 17, par. 7 bis) |
Alcune guide in lingua italiana riportano ancora la scadenza di fine maggio del testo originario: la prima dichiarazione CBAM si presenta entro il 30 settembre 2027. Il confronto completo, disposizione per disposizione, è nella pagina sul regolamento Omnibus (UE) 2025/2083.
Quali regolamenti di esecuzione e delegati completano il regolamento CBAM
Il regolamento (UE) 2023/956 funziona attraverso 14 atti di secondo livello: 13 regolamenti di esecuzione e un regolamento delegato, che precisano ogni aspetto tecnico. Senza questi 14 atti il regolamento di base non può essere applicato.
La tabella seguente elenca i 14 atti con data di adozione, riferimento in Gazzetta e contenuto. La descrizione articolo per articolo di ciascun atto è nella guida ai regolamenti di esecuzione CBAM (in inglese).
| N. | Atto | Adottato | GUUE | Contenuto |
|---|---|---|---|---|
| 1 | Regolamento di esecuzione (UE) 2023/1773 | 17 agosto 2023 | L 228 del 15.9.2023 | Relazioni del periodo transitorio, registro transitorio, valori predefiniti transitori, sanzioni da 10 a 50 euro per tonnellata |
| 2 | Regolamento di esecuzione (UE) 2024/3210 | 18 dicembre 2024 | L, 2024/3210 | Registro CBAM: gestione degli accessi, autenticazione tramite UUM&DS, conservazione dei dati |
| 3 | Regolamento di esecuzione (UE) 2025/486 | 17 marzo 2025 | L, 2025/486 del 18.3.2025 | Dichiarante CBAM autorizzato: domanda, decisione entro 120 giorni, motivi di rifiuto e revoca |
| 4 | Regolamento di esecuzione (UE) 2025/2210 | 31 ottobre 2025 | L, 2025/2210 del 3.11.2025 | Merci e prodotti trasformati sulla piattaforma continentale o nella zona economica esclusiva |
| 5 | Regolamento di esecuzione (UE) 2025/2546 | 10 dicembre 2025 | L, 2025/2546 | Principi di verifica e relazione di verifica; visita in loco fisica nel primo anno (articoli da 2 a 4) |
| 6 | Regolamento di esecuzione (UE) 2025/2547 | 10 dicembre 2025 | L, 2025/2547 | Metodo di calcolo: piani di monitoraggio, confini del sistema, emissioni dirette e indirette, relazione del gestore |
| 7 | Regolamento di esecuzione (UE) 2025/2548 | 10 dicembre 2025 | L, 2025/2548 | Calcolo e pubblicazione del prezzo dei certificati |
| 8 | Regolamento di esecuzione (UE) 2025/2549 | 10 dicembre 2025 | L, 2025/2549 | Modifica del regolamento 2025/486 dopo l'Omnibus |
| 9 | Regolamento di esecuzione (UE) 2025/2550 | 10 dicembre 2025 | L, 2025/2550 | Modifica del regolamento 2024/3210 per la fase definitiva: conti, certificati, restituzione |
| 10 | Regolamento di esecuzione (UE) 2025/2619 | 16 dicembre 2025 | L, 2025/2619 del 22.12.2025 | Dati che le dogane trasmettono al Registro CBAM, almeno una volta alla settimana |
| 11 | Regolamento di esecuzione (UE) 2025/2620 | 16 dicembre 2025 | L, 2025/2620 del 22.12.2025 | Adeguamento dell'assegnazione gratuita: fattore CBAM × fattore di correzione transettoriale × benchmark; tabella dei benchmark al punto 5.3 dell'allegato |
| 12 | Regolamento di esecuzione (UE) 2025/2621 | 16 dicembre 2025 | L, 2025/2621 | Valori predefiniti per paese e codice NC; maggiorazione del 10%, 20% e 30% (fertilizzanti 1%); tabella "Altri paesi e territori" |
| 13 | Regolamento delegato (UE) 2025/2551 | 20 novembre 2025 | L, 2025/2551 | Accreditamento dei verificatori da parte degli organismi nazionali degli Stati membri, secondo la norma EN ISO/IEC 17029:2019 |
| 14 | Regolamento di esecuzione (UE) 2026/1740 | 20 luglio 2026 | L, 2026/1740 del 31.7.2026 | Rettifica degli allegati del regolamento 2025/2621 sui valori predefiniti, con effetto dal 1° gennaio 2026 |
I quattro regolamenti di esecuzione più rilevanti per l'importatore
Quattro dei 14 atti regolano gli obblighi che l'importatore incontra per primi: autorizzazione, verifica, calcolo e valori predefiniti.
Il regolamento di esecuzione (UE) 2025/486 disciplina la domanda di autorizzazione. L'autorità valuta la domanda entro 120 giorni di calendario dal ricevimento; prima di un rifiuto comunica l'intenzione e concede fino a 30 giorni per le osservazioni (articolo 6).
Chi ha presentato domanda entro il 31 marzo 2026 continua a importare in via provvisoria fino alla decisione (articolo 17, paragrafo 7 bis, del regolamento (UE) 2023/956).
Il regolamento di esecuzione (UE) 2025/2546 fissa le regole di verifica. La verifica serve solo se il dichiarante usa emissioni effettive (articolo 8, paragrafo 1, del regolamento CBAM); una dichiarazione sui valori predefiniti non richiede verificatore.
Nel primo anno in cui un impianto è soggetto a verifica è obbligatoria una visita in loco fisica (articoli da 2 a 4), quindi i verificatori devono recarsi negli impianti in paesi come Turchia, India, Cina ed Emirati Arabi Uniti per i dati sulle emissioni effettive della dichiarazione del 30 settembre 2027.
Il regolamento di esecuzione (UE) 2025/2547 stabilisce il metodo di calcolo che gli impianti di produzione devono usare: confini del sistema, piani di monitoraggio a livello di impianto e le formule dell'allegato II, tra cui l'equazione 11 per le emissioni di processo con il metodo standard e l'equazione 12 per il metodo del bilancio di massa.
I dati del fornitore sono i 16 dati della sintesi della relazione sulle emissioni del gestore (allegato IV, punto 1.2), redatti in inglese (articolo 10, paragrafo 4).
Il regolamento di esecuzione (UE) 2025/2621 pubblica i valori predefiniti (valori di default) della fase definitiva, con gli allegati sostituiti dal regolamento di esecuzione (UE) 2026/1740 con effetto dal 1° gennaio 2026.
La maggiorazione si aggiunge al valore delle emissioni totali: 10% per il 2026, 20% per il 2027 e 30% dal 2028, 1% ogni anno per i fertilizzanti. Si applica prima della deduzione dell'assegnazione gratuita, quindi si paga per intero al prezzo del certificato. Le tabelle per paese sono nella pagina sui valori predefiniti CBAM.
Newsletter in inglese: avvisi sul prezzo dei certificati CBAM e modifiche normative che contano, con aggiornamenti settimanali su tutto ciò che riguarda il CBAM. Niente spam, disiscrizione in qualsiasi momento.
Per questi avvisi conserviamo soltanto il suo indirizzo e-mail. Informativa sulla privacy (in inglese)
Come il regolamento CBAM elimina gradualmente l'assegnazione gratuita
Il costo del CBAM per l'importatore cresce man mano che l'EU ETS elimina le quote gratuite per i settori CBAM; il calendario non è nel regolamento (UE) 2023/956 ma nell'articolo 10 bis, paragrafo 1 bis, della direttiva 2003/87/CE.
L'articolo 31 del regolamento CBAM impone di adeguare i certificati all'assegnazione gratuita; la direttiva fissa il fattore CBAM per ogni anno dal 2026 al 2033. Il fattore CBAM è la quota di assegnazione gratuita mantenuta e determina la deduzione che l'importatore può applicare. Il calendario è riportato nella tabella seguente.
| Anno | Fattore CBAM (quota di assegnazione gratuita mantenuta) |
|---|---|
| 2026 | 97,5% |
| 2027 | 95% |
| 2028 | 90% |
| 2029 | 77,5% |
| 2030 | 51,5% |
| 2031 | 39% |
| 2032 | 26,5% |
| 2033 | 14% |
| dal 2034 | Nessun fattore CBAM |
Il passaggio più ripido cade tra il 2029 e il 2030, quando il fattore CBAM scende dal 77,5% al 51,5%: 26 punti percentuali in un anno.
Le scelte del 2026 e del 2027 su quali fornitori mantenere e quali dati di emissione misurare decidono l'esposizione ai costi in quella fase. La proposta COM(2026) 616 modificherebbe il calendario dal 2028, ma al 13 novembre 2026 non è legge.
Il numero di certificati non è una percentuale delle emissioni lorde. Secondo l'articolo 31 e il regolamento di esecuzione (UE) 2025/2620, i certificati per tonnellata sono pari alle emissioni incorporate specifiche (SEE) meno l'adeguamento dell'assegnazione gratuita (SEFA, assegnazione gratuita incorporata specifica) meno l'eventuale riduzione dell'articolo 9, con un minimo di zero indicato nel documento di orientamento n. 1 della Commissione del 14 agosto 2026.
La SEFA è il fattore CBAM × il fattore di correzione transettoriale (100% dal 2026 al 2030, decisione di esecuzione (UE) 2026/1862) × il benchmark (parametro di riferimento CBAM) della merce, riportato per codice NC nella pagina sui benchmark CBAM.
L'esempio di riferimento riguarda l'acciaio semilavorato dalla Turchia, codice NC 7207 11 14, importato nel 2026 sui valori predefiniti. I passaggi del calcolo sono elencati di seguito.
- Valore predefinito: 2,310 tCO₂e per tonnellata, che con la maggiorazione del 10% diventa 2,310 × 1,10 = 2,541.
- Deduzione: 0,975 × 1,00 × 1,364 (benchmark della colonna B, percorso altoforno) = 1,3299.
- Certificati: 2,541 meno 1,3299 = 1,2111 certificati per tonnellata.
- Costo: 1,2111 × 82,32 euro (prezzo ufficiale del terzo trimestre 2026) = 99,70 euro per tonnellata.
A parità di prezzo e di benchmark, la stessa tonnellata costa 189,38 euro nel 2030 (maggiorazione del 30%, fattore CBAM del 51,5%: 3,003 meno 0,70246 = 2,30054 certificati). Dal 2034 non si deduce nulla, quindi il costo è il valore predefinito maggiorato moltiplicato per il prezzo: 247,21 euro per tonnellata allo stesso prezzo.
I benchmark possono essere aggiornati per le merci importate dal 2027 (considerando 10 del regolamento di esecuzione (UE) 2025/2620). Le cifre sono calcolate con il metodo giuridico sulle tabelle ufficiali.
Solo una merce con emissioni pari al proprio benchmark paga nel 2026 una quota minima: per il codice NC 7207 11 14, 1,364 meno 0,975 × 1,364 = 0,0341 certificati per tonnellata. Ogni tCO₂e sopra il benchmark, maggiorazione inclusa, si paga al prezzo pieno del certificato.
Il calcolatore CBAM ripete l'esempio come stima costruita sui valori predefiniti e sui benchmark ufficiali (regolamenti di esecuzione (UE) 2025/2621 e 2025/2620); il valore vincolante è quello della dichiarazione CBAM. La regola completa è nella pagina sull'assegnazione gratuita e il CBAM.
Quali scadenze fissa il regolamento CBAM
Il regolamento CBAM fissa un calendario che si estende su più anni; le otto scadenze che incidono di più sull'importatore nel 2026 e nel 2027 sono elencate di seguito.
- 1° gennaio 2026: inizio della fase definitiva per tutti e sei i settori, secondo l'articolo 36, paragrafo 2, lettera b).
- 31 marzo 2026: termine delle domande di autorizzazione che danno diritto all'importazione provvisoria in attesa della decisione (articolo 17, paragrafo 7 bis).
- 1° settembre 2026: apertura della registrazione dei verificatori accreditati nel Registro CBAM (articolo 10 bis, paragrafo 1).
- 1° febbraio 2027: inizio della vendita dei certificati CBAM sulla piattaforma centrale comune (articolo 20, paragrafo 1). Per le importazioni del 2026 il prezzo è la media trimestrale del trimestre di importazione (articolo 21, paragrafo 1 bis); dal 2027 è la media di ogni settimana di calendario (articolo 21, paragrafo 1).
- 31 marzo 2027: primo controllo della detenzione trimestrale, sulle merci importate dal 1° gennaio 2027 (articolo 22, paragrafo 2).
- 30 settembre 2027: prima dichiarazione CBAM, per le merci importate nel 2026, e prima restituzione dei certificati (articolo 6, paragrafo 1, e articolo 22, paragrafo 1).
- 31 ottobre 2027: termine per chiedere il riacquisto dei certificati in eccesso (articolo 23, paragrafo 1), nei limiti dei paragrafi 2 e 2 bis.
- 1° novembre 2027: cancellazione dei certificati acquistati per le emissioni del 2026 rimasti sul conto (articolo 24, paragrafo 2).
Dal 2028 la dichiarazione CBAM si presenta ogni anno entro il 30 settembre per l'anno civile precedente. Tutte le date fino al 2034, comprese le scadenze trimestrali, sono nel calendario CBAM; il contenuto della dichiarazione e la restituzione dei certificati sono nella pagina sulla dichiarazione CBAM.
Quali sanzioni prevede l'articolo 26 del regolamento CBAM
L'articolo 26 del regolamento (UE) 2023/956, come modificato dal regolamento (UE) 2025/2083, prevede due categorie di sanzioni pecuniarie: una per il dichiarante CBAM autorizzato e una, più alta, per chi non lo è.
Il dichiarante CBAM autorizzato che non restituisce entro il 30 settembre i certificati dovuti paga, per ogni certificato non restituito, una sanzione identica a quella per le emissioni in eccesso dell'articolo 16, paragrafo 3, della direttiva 2003/87/CE (articolo 26, paragrafo 1).
L'importo è di 100 euro per tCO₂e prima dell'indicizzazione e viene aumentato in base all'indice europeo dei prezzi al consumo secondo l'articolo 16, paragrafo 4, della direttiva. Prima dell'indicizzazione è circa 1,2 volte il prezzo ufficiale del terzo trimestre 2026, 82,32 euro.
Il pagamento non dispensa dalla restituzione dei certificati mancanti (articolo 26, paragrafo 3). Il paragrafo 1 bis consente all'autorità competente di ridurre la sanzione se la carenza deriva da informazioni errate fornite da un gestore, da un verificatore o dalla persona indipendente che certifica la documentazione sul prezzo del carbonio.
Chi non è dichiarante autorizzato e introduce merci CBAM senza rispettare il regolamento paga da tre a cinque volte la sanzione del paragrafo 1 per ogni certificato non restituito (articolo 26, paragrafo 2), cioè da 300 a 500 euro prima dell'indicizzazione.
Secondo il paragrafo 2 bis la stessa regola vale per l'importatore senza qualifica che supera la soglia di 50 tonnellate, su tutte le emissioni dell'anno civile, e il pagamento lo dispensa dalla dichiarazione e dalla restituzione per quelle importazioni.
La carenza rispetto alla detenzione trimestrale non comporta una sanzione per tonnellata: il dichiarante riceve una notifica e ha un mese per integrare il conto (articolo 22, paragrafo 3), mentre un'infrazione grave o ripetuta è motivo di revoca della qualifica (articolo 17, paragrafo 8).
Nel periodo transitorio, dal 1° ottobre 2023 al 31 dicembre 2025, la mancata comunicazione era punita con una sanzione da 10 a 50 euro per tonnellata di emissioni non comunicate (regolamento di esecuzione (UE) 2023/1773); in Italia la norma era l'articolo 42-vicies del decreto legislativo 9 giugno 2020, n. 47. Questa sanzione non si applica alla fase definitiva e non va usata per pianificare gli obblighi del 2026.
Il dettaglio è nella pagina sulle sanzioni CBAM; il ruolo finanziario dei certificati è nella pagina sui certificati CBAM.
Come si applica il regolamento CBAM in Italia
Il regolamento (UE) 2023/956 si applica direttamente in Italia senza una legge di recepimento: l'autorità nazionale competente per il CBAM è il Comitato ETS, Sezione 2, presso il Ministero dell'Ambiente e della Sicurezza Energetica (MASE), mentre l'Agenzia delle Dogane e dei Monopoli (ADM) è l'autorità doganale.
La designazione poggia sull'articolo 4, comma 2-bis, del decreto legislativo 9 giugno 2020, n. 47, come modificato dal decreto legislativo 10 settembre 2024, n. 147: la Sezione 1 del Comitato ETS si occupa della direttiva EU ETS, la Sezione 2 del regolamento CBAM.
La Sezione 2 conta sei membri con diritto di voto nominati dal ministro dell'ambiente: tre designati dal MASE, uno dal ministro degli affari esteri e due dal ministro dell'economia e delle finanze, di cui almeno uno dell'ADM. L'Italia figura così nell'elenco delle autorità pubblicato nella GUUE (C/2026/4231 del 31 luglio 2026).
Il Comitato ETS decide sulle domande con deliberazioni: la prima deliberazione CBAM, n. 1/2026, è stata adottata nella seduta del 20 maggio 2026.
Prima di allora, in attesa della costituzione del Comitato, la Direzione generale mercati e infrastrutture energetiche del MASE ha concesso la qualifica con decreti, almeno fino al decreto R.0000048 del 6 maggio 2026.
Ogni provvedimento produce effetto dalla registrazione nel Registro CBAM, che le istruzioni del MASE indicano come unico canale valido per la domanda e i documenti.
Il CBAM in dogana si gestisce con i codici documento indicati dalla circolare ADM n. 36/2025 del 24 dicembre 2025, elencati nella tabella seguente.
| Codice | Uso nella dichiarazione doganale italiana | Base nel regolamento |
|---|---|---|
| Y128 | Numero di conto CBAM del dichiarante autorizzato | Art. 4, art. 16 |
| Y137 | Esenzione de minimis (mai per energia elettrica e idrogeno) | Art. 2 bis |
| Y238 | Domanda di autorizzazione presentata entro il 31 marzo 2026 e non ancora decisa, con l'ID della domanda nel Registro CBAM | Art. 17, par. 7 bis |
| Y134 | Merci originarie di Büsingen, Helgoland o Livigno | Art. 2, par. 4 |
Secondo l'avviso ADM del 15 settembre 2026, la Commissione europea ha esteso al 31 dicembre 2026 la validità del codice Y238 per chi ha presentato la domanda entro il 31 marzo 2026 (lo stesso giorno anche la dogana tedesca, ATLAS-Info 0997/2026; Il Sole 24 Ore NT+ Fisco, 24 settembre 2026).
Gli uffici ADM consentono l'importazione di merci CBAM solo a dichiaranti e rappresentanti autorizzati, fermano le merci importate senza un titolo valido e informano l'autorità competente ai fini delle sanzioni dell'articolo 26 (circolare ADM n. 36/2025). Tutti i codici sono nella pagina sulla dichiarazione doganale CBAM.
L'accesso al Registro CBAM in Italia passa dal sistema doganale: una persona fisica con SPID, CIE o CNS viene autorizzata nel Modello autorizzativo unico (MAU) del portale ADM, con i profili della categoria CBAMD-APP-DEC per il "CBAM Declarant portal", e nella pagina WAYF sceglie il dominio "Dogane" (guida ADM del 5 agosto 2026).
L'accesso al Registro non equivale alla qualifica di dichiarante CBAM autorizzato. I passaggi sono nella pagina sul Registro CBAM.
Per la fase definitiva l'Italia non ha una norma sanzionatoria propria: al 13 novembre 2026 non risulta alcuna disposizione nazionale, e si applica direttamente l'articolo 26 del regolamento. L'articolo 42-vicies del d.lgs. 47/2020 riguarda solo le relazioni del periodo transitorio.
Sul lato della verifica, al 12 novembre 2026 sette organismi risultano accreditati da cinque organismi nazionali di accreditamento, tre dei quali italiani accreditati da Accredia (Bureau Veritas Italia S.p.A., RINA Services S.p.A. e SGS ICS Italia S.r.l., delibera del 28 settembre 2026); l'elenco ufficiale della Commissione non è ancora pubblicato. L'elenco completo è nella pagina sui verificatori CBAM accreditati.
L'Italia è il primo Stato membro per valore delle importazioni extra UE di merci dell'allegato I: 19,61 miliardi di euro nel 2025, il 17,6% del totale dell'UE (calcolo di cbamguide.com su Eurostat Comext DS-045409, Stati membri dichiaranti, 2025, estratto il 12 ottobre 2026).
Sono statistiche commerciali, non dichiarazioni CBAM: comprendono anche le merci di origine esente, come quelle svizzere e norvegesi. Il quadro nazionale completo è nella scheda CBAM sull'Italia.
Qual è la base giuridica del CBAM e quanto è compatibile con le regole OMC
La base giuridica del regolamento CBAM è l'articolo 192, paragrafo 1, del TFUE, non l'articolo 114 sul mercato interno: richiede la maggioranza qualificata in Consiglio e la codecisione con il Parlamento europeo, la procedura legislativa ordinaria per le misure ambientali.
La compatibilità con le regole OMC è contestata. La controversia DS639, avviata dalla Russia, è l'unica impugnazione formale: la Russia ha chiesto consultazioni il 12 maggio 2025, l'UE le ha rifiutate il 22 maggio 2025 e la Russia ha chiesto un panel il 10 luglio 2026.
L'UE ha bloccato la prima richiesta il 24 luglio 2026; l'Organo di conciliazione ha istituito il panel sulla seconda richiesta il 25 settembre 2026, il primo panel dell'OMC su una misura di adeguamento del carbonio alle frontiere.
L'Organo d'appello dell'OMC non funziona dal dicembre 2019, il che limita l'esecuzione di qualsiasi decisione; è realistico attendersi un rapporto del panel tra il 2027 e il 2028.
La difesa dell'UE si fonda sulle eccezioni dell'articolo XX del GATT: la lettera b), sulle misure necessarie alla tutela della vita e della salute delle persone, degli animali e dei vegetali, e la lettera g), sulla conservazione delle risorse naturali esauribili.
L'India ha lasciato intendere che potrebbe presentare un ricorso, ma non lo ha fatto. La Turchia sostiene che il CBAM contrasta con l'accordo di unione doganale UE-Turchia del 1995; al 12 ottobre 2026 né l'India né la Turchia avevano presentato un ricorso formale all'OMC. Lo stato del procedimento è nella pagina sulla controversia OMC DS639 (in inglese).
Come il regolamento CBAM si collega all'EU ETS
Il regolamento CBAM è collegato all'EU ETS da tre legami: la base giuridica e lo scopo, il prezzo e l'eliminazione graduale dell'assegnazione gratuita.
Il legame giuridico è esplicito: l'articolo 1 del regolamento (UE) 2023/956 fa del CBAM un complemento dell'EU ETS contro la rilocalizzazione delle emissioni di carbonio.
L'eliminazione delle quote gratuite nella direttiva 2003/87/CE (articolo 10 bis, paragrafo 1 bis) è il canale attraverso cui il CBAM entra a regime dal 2026 al 2034. Senza la riduzione delle quote gratuite, i produttori dell'Unione riceverebbero insieme quote gratuite e la protezione del CBAM.
Il legame di prezzo è diretto. Per le merci importate nel 2026 il prezzo del certificato è la media trimestrale dei prezzi di chiusura delle quote EU ETS sulla piattaforma d'asta per il trimestre di importazione (articolo 21, paragrafo 1 bis); per le merci importate dal 2027 è la media di ogni settimana di calendario (articolo 21, paragrafo 1).
Ogni riforma dell'EU ETS, compresa la riserva stabilizzatrice del mercato, incide quindi sul costo dei certificati. Il certificato CBAM non è una quota EU ETS: è un titolo distinto che si acquista solo sulla piattaforma centrale comune.
Il legame istituzionale è più limitato. Il Registro CBAM è un sistema distinto gestito dalla DG TAXUD della Commissione, e i suoi utenti si autenticano attraverso il sistema UUM&DS previsto dall'articolo 8 del regolamento di esecuzione (UE) 2024/3210. Il funzionamento dell'EU ETS è spiegato nella pagina sul rapporto tra EU ETS e CBAM.
Come il regolamento (UE) 2023/956 definisce i termini chiave del CBAM
Il regolamento CBAM contiene 34 definizioni vincolanti nell'articolo 3, e l'allegato IV, punto 1, aggiunge i termini tecnici del calcolo.
Su queste definizioni si fonda l'interpretazione di tutti i 14 atti di secondo livello, delle procedure delle 27 autorità nazionali e di tutte le dichiarazioni CBAM. Le otto definizioni più rilevanti per l'importatore sono riportate di seguito.
Le emissioni incorporate (articolo 3, punto 22) sono le emissioni dirette rilasciate durante la produzione delle merci e le emissioni indirette della produzione dell'energia elettrica consumata nei processi produttivi, calcolate secondo l'allegato IV.
L'articolo 7, paragrafo 1, limita il calcolo alle emissioni dirette per le merci dell'allegato II: le emissioni indirette contano quindi per cemento, fertilizzanti e minerale di ferro agglomerato (codice NC 2601 12 00), non per le altre merci di ferro e acciaio, l'alluminio, l'energia elettrica e l'idrogeno.
Le emissioni incorporate specifiche (allegato IV, punto 1, lettera c) del regolamento) sono le emissioni incorporate di una tonnellata di merce, espresse in tCO₂e per tonnellata. È il valore che compare nelle dichiarazioni CBAM e nelle relazioni di verifica. Il calcolo è spiegato nella pagina sulle emissioni incorporate.
Il precursore non è definito nell'articolo 3. L'allegato IV parla di materiali in entrata (precursori), e l'articolo 1, punto 7, del regolamento di esecuzione (UE) 2025/2547 definisce precursore ogni materiale in entrata di un processo produttivo incluso nell'elenco delle merci dell'allegato I.
Le emissioni del precursore confluiscono in quelle della merce finita: le billette d'acciaio usate per produrre tubi e il clinker usato per il cemento Portland sono precursori.
Le merci complesse (allegato IV, punto 1, lettera b) del regolamento) sono le merci diverse dalle merci semplici, e le merci semplici (lettera a) dello stesso punto) sono quelle prodotte da materiali in entrata e combustibili con zero emissioni incorporate.
Le emissioni incorporate delle merci complesse comprendono quelle dei precursori più quelle del processo produttivo finale.
Il dichiarante CBAM autorizzato (articolo 3, punto 17) è una persona autorizzata da un'autorità competente a norma dell'articolo 17. Il requisito di stabilimento non è nella definizione: lo impongono l'articolo 5, paragrafo 1, e l'articolo 17, paragrafo 2, lettera c), che chiedono al richiedente di essere stabilito nello Stato membro in cui presenta la domanda.
Il certificato CBAM (articolo 3, punto 24) è un certificato in formato elettronico corrispondente a una tonnellata di CO₂e di emissioni incorporate nelle merci. I certificati si vendono sulla piattaforma centrale comune e si detengono, restituiscono e cancellano nel Registro CBAM.
Il prezzo del carbonio (articolo 3, punto 29) è l'importo monetario pagato in un paese terzo nell'ambito di un sistema di riduzione delle emissioni di carbonio, come imposta, prelievo o tassa oppure come quote di emissione di un sistema di scambio. L'articolo 9 ammette la riduzione solo per il prezzo effettivamente pagato.
L'autorità competente (articolo 3, punto 13) è l'autorità designata da ciascuno Stato membro a norma dell'articolo 11. Ognuno dei 27 Stati membri designa la propria; per l'Italia è il Comitato ETS, Sezione 2. Tutti i termini del regolamento in italiano sono raccolti nel glossario CBAM.
Quali proposte potrebbero estendere il regolamento CBAM
Il perimetro attuale copre sei settori; due proposte della Commissione del 17 dicembre 2025 lo estenderebbero in modo sostanziale, ma nessuna delle due è legge al 13 novembre 2026.
La proposta della Commissione COM(2025) 989 (non ancora legge) aggiungerebbe circa 180 prodotti a valle ad alta intensità di acciaio e alluminio dal 1° gennaio 2028. L'allegato della proposta elenca, tra gli altri, parti di veicoli come cambi e ruote, lavatrici per uso domestico, gru e altri macchinari, motori elettrici e trasformatori.
La proposta aggiungerebbe una terza pratica di elusione all'articolo 27, paragrafo 2 (l'adeguamento artificioso delle catene di fornitura per sfruttare valori predefiniti più bassi) e conterebbe i rottami di acciaio e alluminio pre-consumo come precursori con un nuovo allegato VIII.
Il nuovo articolo 27 bis proposto non è una regola antielusione: consentirebbe alla Commissione di togliere temporaneamente una merce dall'allegato I in circostanze gravi e impreviste che danneggiano il mercato interno.
Il Consiglio ha adottato il suo orientamento generale il 12 giugno 2026, ampliando l'elenco: circa 200 codici aggiunti secondo Mayer Brown, poco più di 300 voci e codici in totale secondo il conteggio di cbamguide.com.
Il Parlamento europeo ha adottato il mandato negoziale in prima lettura il 15 settembre 2026 con 464 voti favorevoli, 50 contrari e 159 astensioni, su un elenco che la stampa specializzata stima in circa 457 prodotti.
Il primo trilogo del 20 ottobre 2026 si è chiuso senza un accordo complessivo secondo la stampa, con quattro temi rinviati al lavoro tecnico: una soglia de minimis per i prodotti di alluminio, i rottami metallici, le piattaforme online e i valori predefiniti globali.
Un secondo trilogo risulta in calendario per il 30 novembre 2026. Lo stato del dossier è nella pagina sull'estensione a valle del CBAM.
La proposta COM(2025) 990 istituirebbe un Fondo temporaneo per la decarbonizzazione destinato ai produttori dell'Unione di merci con un rischio residuo elevato di rilocalizzazione, finanziato dal 25% dei proventi di ciascuno Stato membro dalla vendita dei certificati per le emissioni dichiarate per il 2026 e il 2027.
Il Parlamento ha adottato la sua posizione il 15 settembre 2026 con 433 voti favorevoli e 97 contrari, con un sostegno dal 2027 al 2029. Al 13 novembre 2026 il Fondo è una proposta, non legge.
Domande frequenti sul regolamento CBAM
Chi è l'autorità competente secondo il regolamento CBAM in Italia?
L'autorità competente è l'organismo designato da ogni Stato membro (articolo 11) per autorizzare i dichiaranti CBAM, riesaminare le dichiarazioni CBAM, svolgere controlli e irrogare sanzioni. In Italia è il Comitato ETS, Sezione 2, presso il MASE (articolo 4, comma 2-bis, del d.lgs. 47/2020). La decisione sull'autorizzazione (articolo 17) spetta allo Stato membro di stabilimento del richiedente: un'impresa stabilita in Italia presenta domanda al Comitato ETS, una stabilita in Germania alla DEHSt. La Commissione, tramite la DG TAXUD, gestisce il Registro CBAM centrale, assegna a ogni dichiarante il numero unico di conto CBAM (articolo 16) e coordina lo scambio di dati tra dogane e Registro (regolamento di esecuzione (UE) 2025/2619).
Il regolamento CBAM si applica alle merci lavorate in paesi terzi?
Sì. Il regolamento si applica alle merci classificate nei codici NC dell'allegato I al momento dell'ingresso nel territorio doganale dell'Unione, ovunque siano state lavorate prima. Il paese di origine segue le regole di origine non preferenziale dell'UE, non l'ultimo paese di spedizione. L'articolo 27 contrasta le lavorazioni minime e le deviazioni artificiose dei flussi che mirano a cambiare l'origine dichiarata.
Un'impresa extra UE può ottenere la qualifica di dichiarante CBAM autorizzato?
No. Secondo l'articolo 5, paragrafo 1, e l'articolo 17, paragrafo 2, lettera c), la qualifica spetta solo a un richiedente stabilito nello Stato membro in cui presenta la domanda. Un importatore non stabilito in uno Stato membro importa tramite un rappresentante doganale indiretto, che ottiene la qualifica (articolo 5, paragrafo 2) e assume gli obblighi dell'importatore per quelle merci (articolo 5, paragrafo 2 bis). L'esportatore extra UE fornisce i dati di emissione del proprio impianto e può registrarsi come gestore nel Registro CBAM (articolo 10).
Il regolamento CBAM è una tassa sul carbonio?
No. Il CBAM non è un'imposta sul carbonio, un dazio né un tributo doganale: è un meccanismo basato su certificati legato al prezzo dell'EU ETS. Il dichiarante acquista e restituisce certificati CBAM elettronici, che vengono tolti dal conto una volta restituiti. Il regolamento in vigore non stabilisce a chi vanno i proventi: ogni Stato membro vende i certificati ai dichiaranti stabiliti nel proprio territorio (articolo 20, paragrafo 1). La quota del 75% al bilancio dell'Unione è una proposta della Commissione, COM(2025) 574, non adottata al 13 novembre 2026.
Il regolamento CBAM si applica sotto le 50 tonnellate?
No. L'importatore le cui merci CBAM non superano complessivamente 50 tonnellate di massa netta in un anno civile è esentato secondo l'articolo 2 bis, inserito dal regolamento (UE) 2025/2083; la soglia è fissata nell'allegato VII, punto 1. Le 50 tonnellate si sommano su tutti i codici NC e tutte le origini per lo stesso importatore, che deve dichiarare l'esenzione nella dichiarazione doganale (codice Y137). Energia elettrica e idrogeno non hanno soglia. Chi supera la soglia durante l'anno è soggetto agli obblighi per tutte le merci importate in quell'anno.
Il CBAM è una direttiva o un regolamento?
Il CBAM è un regolamento, non una direttiva. Il regolamento (UE) 2023/956 è obbligatorio in tutti i suoi elementi e direttamente applicabile in ciascuno dei 27 Stati membri, quindi non richiede recepimento; ogni Stato membro designa l'autorità competente che lo applica. La direttiva spesso citata insieme al regolamento è la direttiva EU ETS 2003/87/CE, il cui articolo 10 bis, paragrafo 1 bis, fissa il fattore CBAM: 97,5% per il 2026, mentre dal 2034 non si applica più alcun fattore.
Dove si trova il testo ufficiale italiano del regolamento (UE) 2023/956?
Il regolamento è stato pubblicato nella GUUE L 130 del 16 maggio 2023, pagine da 52 a 104, ed è in vigore dal 17 maggio 2023. EUR-Lex pubblica il testo originale in italiano (CELEX 32023R0956) e una versione consolidata del 20 ottobre 2025 (CELEX 02023R0956-20251020) con le modifiche del regolamento (UE) 2025/2083. La versione consolidata è uno strumento di documentazione: fanno fede solo i testi pubblicati nella Gazzetta ufficiale. Le altre domande ricorrenti sono raccolte nelle domande frequenti sul CBAM.
Quando è stato adottato il regolamento CBAM: la cronologia legislativa
Il regolamento CBAM è nato dalla proposta del luglio 2021 nel pacchetto "Pronti per il 55%" (Fit for 55) ed è entrato nella fase definitiva il 1° gennaio 2026; le 11 tappe principali sono elencate di seguito.
- 14 luglio 2021: la Commissione propone il CBAM nel pacchetto "Pronti per il 55%" (COM(2021) 564).
- 13 dicembre 2022: accordo provvisorio nel trilogo tra Commissione, Parlamento e Consiglio.
- 18 aprile 2023: il Parlamento europeo approva il testo in plenaria (487 voti favorevoli, 81 contrari, 75 astensioni).
- 10 maggio 2023: adozione del regolamento (UE) 2023/956.
- 16 maggio 2023: pubblicazione nella GUUE L 130, pagine da 52 a 104; entrata in vigore il 17 maggio 2023.
- 1° ottobre 2023: inizio del periodo transitorio, con obbligo di relazione trimestrale e senza obblighi finanziari.
- 8 ottobre 2025: adozione del regolamento (UE) 2025/2083 (Omnibus), pubblicato il 17 ottobre 2025 e in vigore dal 20 ottobre 2025.
- Dal 10 al 16 dicembre 2025: adozione di otto regolamenti di esecuzione (cinque il 10 dicembre, tre il 16 dicembre) che completano il diritto derivato per la fase definitiva.
- 1° gennaio 2026: inizio della fase definitiva, con obblighi finanziari per tutti e sei i settori.
- 1° febbraio 2027: inizio della vendita dei certificati CBAM.
- 30 settembre 2027: prima dichiarazione CBAM e prima restituzione dei certificati.
Il calcolo delle emissioni incorporate secondo gli articoli 7 e 8 e il regolamento di esecuzione (UE) 2025/2547 è la base tecnica di ogni dichiarazione CBAM, con regole diverse per emissioni dirette e indirette nei sei settori. Il percorso completo, dalla formula agli esempi per settore, è nella pagina sul calcolo CBAM.
Chi deve applicare il regolamento e cerca un supporto esterno può descrivere la propria esigenza nella richiesta di supporto CBAM, oppure direttamente nelle pagine per un dichiarante o rappresentante doganale, un consulente CBAM o la formazione CBAM.
Il servizio è gratuito per chi lo richiede; un fornitore che acquisisce un cliente tramite una nostra segnalazione può riconoscere a cbamguide.com una commissione di segnalazione, che non decide mai chi viene elencato né come.