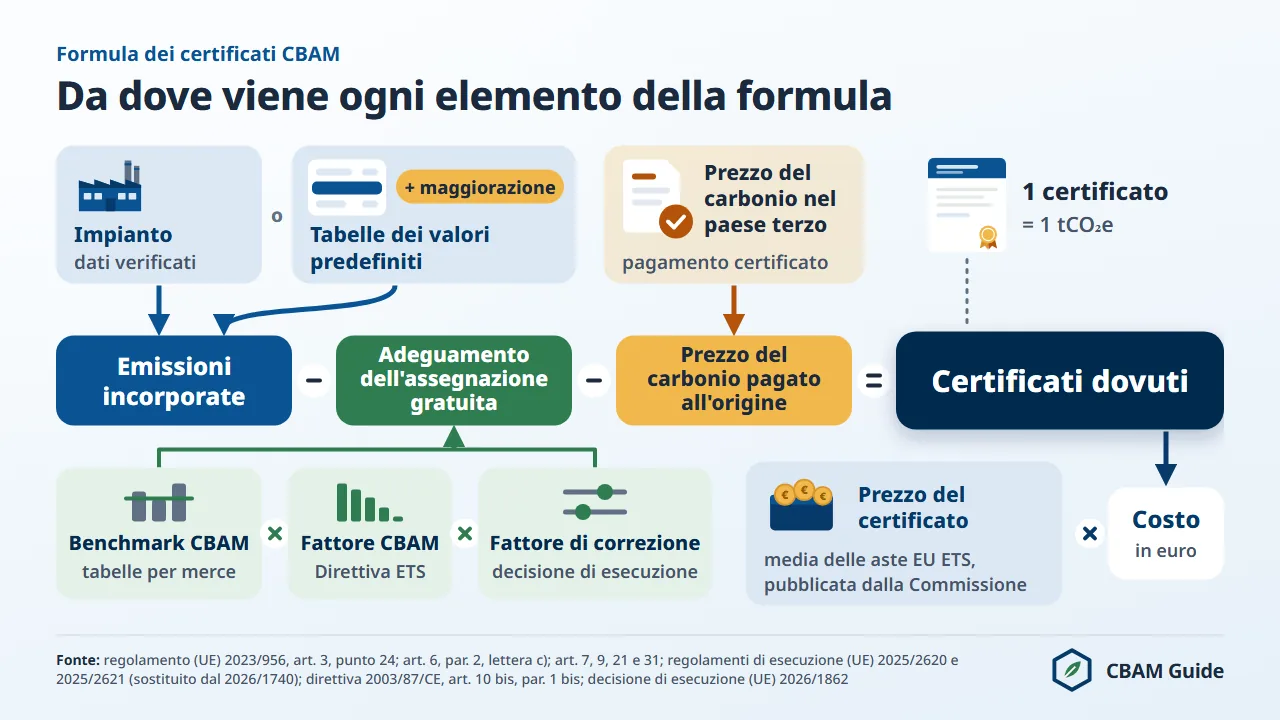
Il calcolo CBAM stabilisce quanti certificati CBAM l'importatore deve acquistare e restituire per ogni tonnellata di merci ad alta intensità di carbonio immessa in libera pratica nell'Unione europea. La formula è: certificati CBAM = max[0; SEE meno SEFA meno termine del prezzo del carbonio] × massa (tonnellate); il costo è pari ai certificati × il prezzo del certificato (euro per tCO₂e).
Per l'acciaio semilavorato importato dalla Turchia (codice NC 7207 11 14) nel 2026, con i valori predefiniti, il risultato è di 1,2111 certificati per tonnellata, cioè 99,70 euro per tonnellata al prezzo ufficiale del terzo trimestre 2026 (82,32 euro).
Le sigle sono quelle inglesi dei documenti della Commissione: SEE indica le emissioni incorporate specifiche della merce, SEFA l'assegnazione gratuita incorporata specifica e il termine del prezzo del carbonio la riduzione dell'articolo 9, tutti in tCO₂e per tonnellata.
I prezzi ufficiali dei certificati per il 2026 sono 75,36 euro per tCO₂e nel primo trimestre, 75,28 euro nel secondo e 82,32 euro nel terzo (pubblicato il 5 ottobre 2026), ciascuno pari alla media trimestrale dei prezzi d'asta delle quote EU ETS (articolo 21, paragrafo 1 bis, del regolamento (UE) 2023/956).
Questa guida si basa sul regolamento (UE) 2023/956 del Parlamento europeo e del Consiglio, del 10 maggio 2023, che istituisce un meccanismo di adeguamento del carbonio alle frontiere (CBAM), come modificato dal regolamento (UE) 2025/2083 (Omnibus).
Contiene i sei passaggi del calcolo, esempi verificati per i sei settori, l'effetto della riduzione progressiva dell'assegnazione gratuita fino al 2034 e i punti in cui la prassi italiana dell'Agenzia delle Dogane e dei Monopoli (ADM) e del Comitato ETS incide sui dati del calcolo.
Che cosa misura il calcolo CBAM
Il calcolo CBAM misura le emissioni di gas a effetto serra incorporate nelle merci importate e le converte in un numero di certificati CBAM, valorizzati al prezzo legato all'EU ETS.
Il risultato non è un importo doganale: il CBAM è un meccanismo basato su certificati legato al prezzo dell'EU ETS, non un'imposta né un dazio.
Il calcolo produce una quantità: un certificato CBAM per ogni tonnellata di CO₂ equivalente che resta dopo l'adeguamento dell'assegnazione gratuita e dopo l'eventuale riduzione dell'articolo 9. Il dichiarante CBAM autorizzato restituisce quei certificati con la dichiarazione CBAM annuale.
La base giuridica della metodologia è l'articolo 7 del regolamento (UE) 2023/956, completato in tutti i dettagli tecnici dal regolamento di esecuzione (UE) 2025/2547.
Sul versante delle emissioni ogni calcolo poggia su due grandezze: le emissioni incorporate specifiche (SEE) della merce, espresse in tCO₂e per tonnellata di prodotto, e la massa netta dell'importazione in tonnellate. L'articolo 31 e il regolamento di esecuzione (UE) 2025/2620 aggiungono una terza grandezza, l'adeguamento dell'assegnazione gratuita.
Le emissioni entrano nel calcolo in tre forme, secondo il settore.
- Emissioni dirette: i gas a effetto serra del processo di produzione, compresi il calore e il raffreddamento consumati durante la produzione (articolo 3, punto 21). Contano in tutti e sei i settori.
- Emissioni indirette: le emissioni dell'energia elettrica consumata durante la produzione (articolo 3, punto 34). Contano solo per cemento e fertilizzanti.
- Emissioni dei precursori: le emissioni incorporate dei precursori dell'allegato I usati per produrre merci complesse, per esempio i coil laminati a caldo nei tubi d'acciaio o il clinker nel cemento.
L'adeguamento dell'assegnazione gratuita riduce i certificati in proporzione alle quote EU ETS gratuite che i produttori dell'UE della stessa merce ricevono ancora (articolo 31).
Il fattore CBAM (CBAM factor) è la quota di assegnazione gratuita mantenuta: 97,5% nel 2026, secondo l'articolo 10 bis, paragrafo 1 bis, della direttiva 2003/87/CE. L'adeguamento per tonnellata (SEFA) è pari a fattore CBAM × fattore di correzione transettoriale × benchmark della merce, e si sottrae dalle SEE.
L'obbligo netto quindi non è una percentuale fissa del lordo. Solo una merce con emissioni esattamente pari al proprio benchmark paga, nel 2026, il 2,5% del lordo; ogni tonnellata di CO₂e sopra il benchmark si paga per intero, e una merce sotto il 97,5% del benchmark non deve certificati.
Il calcolo lordo (SEE × massa × prezzo) serve comunque alla pianificazione: è il tetto verso cui il costo sale man mano che il fattore CBAM scende, e dal 2034 non si applica più alcun fattore CBAM.
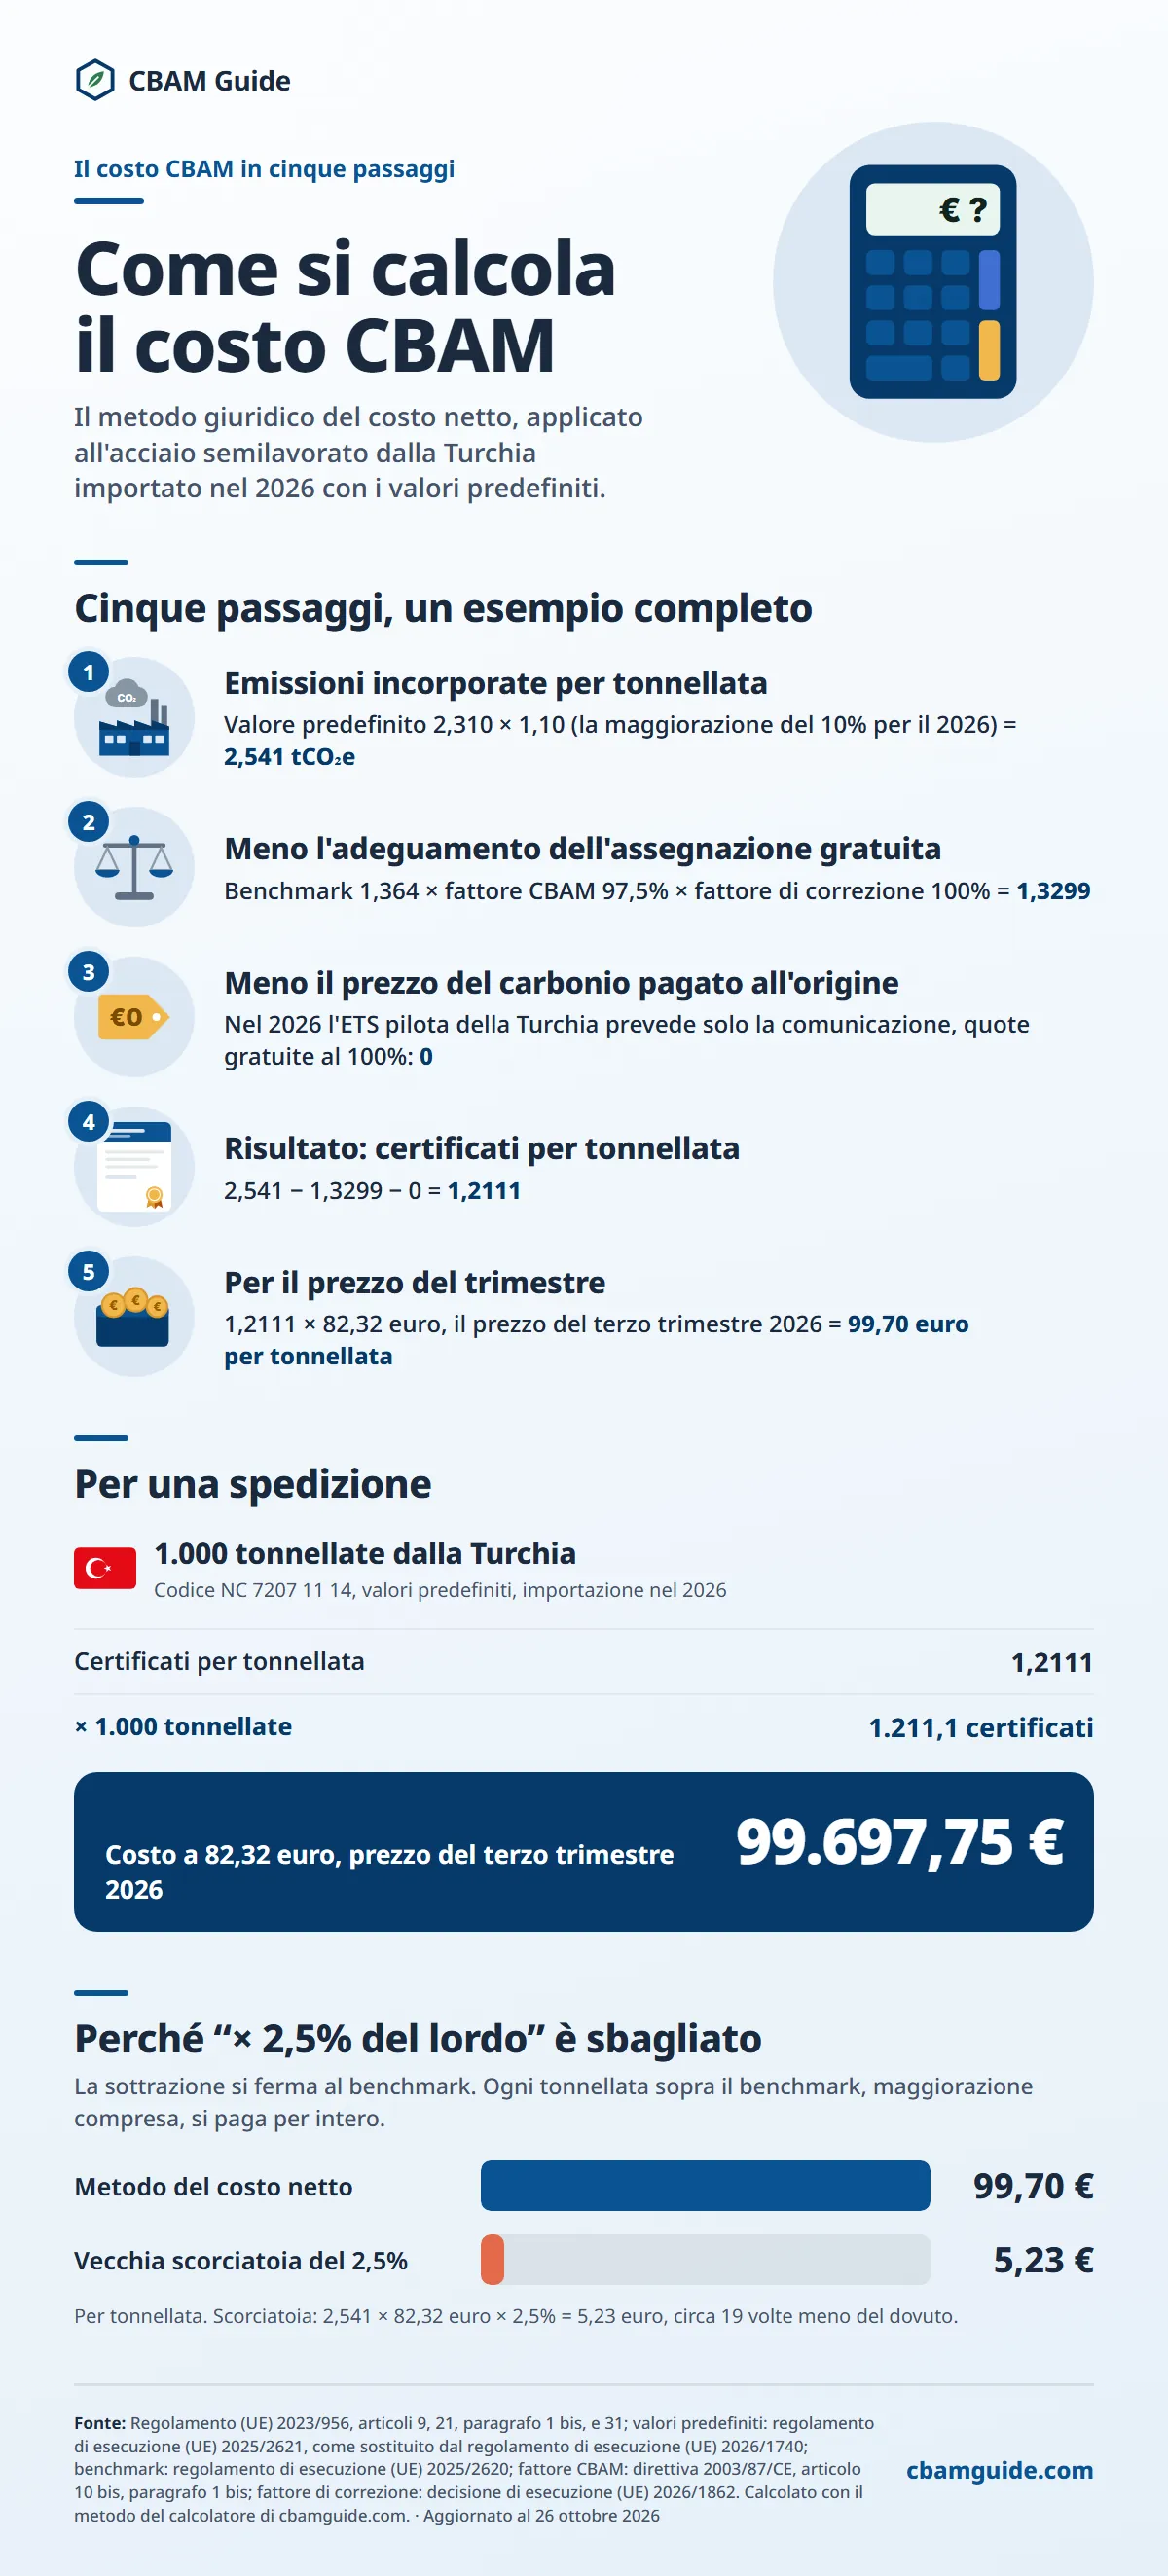
Versione testuale di questa infografica
Cinque passaggi, un esempio completo
1. Emissioni incorporate per tonnellata: Valore predefinito 2,310 × 1,10 (la maggiorazione del 10% per il 2026) = 2,541 tCO₂e
2. Meno l'adeguamento dell'assegnazione gratuita: Benchmark 1,364 × fattore CBAM 97,5% × fattore di correzione 100% = 1,3299
3. Meno il prezzo del carbonio pagato all'origine: Nel 2026 l'ETS pilota della Turchia prevede solo la comunicazione, quote gratuite al 100%: 0
4. Risultato: certificati per tonnellata: 2,541 − 1,3299 − 0 = 1,2111
5. Per il prezzo del trimestre: 1,2111 × 82,32 euro, il prezzo del terzo trimestre 2026 = 99,70 euro per tonnellata
Per una spedizione
1.000 tonnellate dalla Turchia (Codice NC 7207 11 14, valori predefiniti, importazione nel 2026)
- Certificati per tonnellata: 1,2111
- × 1.000 tonnellate: 1.211,1 certificati
Costo a 82,32 euro, prezzo del terzo trimestre 2026: 99.697,75 €
Perché “× 2,5% del lordo” è sbagliato
La sottrazione si ferma al benchmark. Ogni tonnellata sopra il benchmark, maggiorazione compresa, si paga per intero.
- Metodo del costo netto: 99,70 €
- Vecchia scorciatoia del 2,5%: 5,23 €
Per tonnellata. Scorciatoia: 2,541 × 82,32 euro × 2,5% = 5,23 euro, circa 19 volte meno del dovuto.
Come si calcola il CBAM: i sei passaggi
I sei passaggi seguono la catena degli obblighi dell'importatore prevista dal regolamento (UE) 2023/956 e dal regolamento di esecuzione (UE) 2025/2547: ogni passaggio produce un dato che alimenta il successivo, fino al numero di certificati della dichiarazione annuale.
Passaggio 1: individuare il codice NC e il settore
Ogni calcolo CBAM parte dal codice NC (nomenclatura combinata) della merce importata. Il codice NC stabilisce se la merce rientra nell'allegato I del regolamento (UE) 2023/956 e in quale dei sei settori. Una merce che non figura nell'allegato I non genera alcun obbligo CBAM, qualunque sia il suo contenuto di carbonio.
L'allegato I conta 42 voci nei sei settori, riassunte nella tabella seguente. Una voce a livello di capitolo o di voce doganale copre ogni codice NC a otto cifre sottostante; l'elenco completo con le descrizioni è nella pagina delle merci soggette al CBAM, e lo strumento di ricerca dei codici NC verifica un singolo codice.
| Settore | Voci dell'allegato I | Emissioni dirette | Emissioni indirette |
|---|---|---|---|
| Ferro e acciaio (15 voci) | Capitolo 72, tranne i rottami ferrosi (7204) e le ferroleghe della voce 7202 diverse da ferromanganese, ferrocromo e ferronichel; 2601 12 00 (minerali di ferro agglomerati); 7301, 7302, 7303 00, 7304, 7305, 7306, 7307, 7308, 7309 00, 7310, 7311 00, 7318, 7326 | Contano | Non contano, tranne per 2601 12 00 |
| Cemento (6 voci) | ex 2507 00 80 (solo argille calcinate), 2523 10 00, 2523 21 00, 2523 29 00, 2523 30 00, 2523 90 00 | Contano | Contano |
| Alluminio (14 voci) | 7601, 7603, 7604, 7605, 7606, 7607, 7608, 7609 00 00, 7610, 7611 00 00, 7612, 7613 00 00, 7614, 7616 | Contano | Non contano |
| Fertilizzanti (5 voci) | 2808 00 00, 2814, 2834 21 00, 3102, 3105 (tranne 3105 60 00) | Contano | Contano |
| Energia elettrica (1 voce) | 2716 00 00 | Contano | Non applicabile |
| Idrogeno (1 voce) | 2804 10 00 | Contano | Non contano |
Due esenzioni escludono merci dal calcolo anche quando il codice NC rientra nell'allegato I. La prima è l'esenzione de minimis dell'articolo 2 bis: l'importatore è esentato se la massa netta delle merci CBAM importate in un anno civile, sommata su tutti i codici NC, non supera 50 tonnellate (allegato VII, punto 1), ma deve dichiarare l'esenzione nella dichiarazione doganale con il codice documento Y137. Energia elettrica e idrogeno non sono mai esenti (articolo 2 bis, paragrafo 4).
La seconda riguarda l'origine. Sono esenti le merci originarie di Islanda, Liechtenstein, Norvegia e Svizzera, elencate nell'allegato III (articolo 2, paragrafo 4); l'origine si determina secondo le regole di origine non preferenziale dell'UE (articolo 2, paragrafo 5). L'allegato III, punto 1, elenca anche cinque territori: Büsingen, Helgoland, Livigno, Ceuta e Melilla.
Livigno è l'unico territorio italiano dell'elenco; per le merci originarie di Büsingen, Helgoland o Livigno la dichiarazione doganale riporta il codice documento Y134 (circolare ADM n. 36/2025 del 24 dicembre 2025). Il transito o una lavorazione minima in Svizzera non conferisce l'origine svizzera.
Passaggio 2: determinare il percorso produttivo
Il percorso produttivo incide sul calcolo in due modi. Con le emissioni effettive determina i confini del sistema e le regole di monitoraggio che l'impianto applica ai sensi del regolamento di esecuzione (UE) 2025/2547, e la relazione del gestore lo indica.
Con i valori predefiniti l'importatore non sceglie il percorso: è la lettera riportata nella riga del paese di origine nell'allegato I del regolamento di esecuzione (UE) 2025/2621 a selezionare il benchmark per l'adeguamento del passaggio 4 (allegato del regolamento di esecuzione (UE) 2025/2620, punto 5.1).
I benchmark mostrano quanto i percorsi siano distanti tra loro. La tabella seguente riporta il benchmark predefinito della colonna B (in termini giuridici, il parametro di riferimento CBAM) per le merci principali di ogni settore, dal punto 5.3 dell'allegato del regolamento di esecuzione (UE) 2025/2620.
| Settore | Merce (codice NC) | Percorso produttivo | Benchmark colonna B (tCO₂e/t) |
|---|---|---|---|
| Ferro e acciaio | Semilavorati di acciaio non legato (7207 11 14) | (C) altoforno e convertitore a ossigeno | 1,364 |
| Ferro e acciaio | Semilavorati di acciaio non legato (7207 11 14) | (D) riduzione diretta e forno elettrico | 0,475 |
| Ferro e acciaio | Semilavorati di acciaio non legato (7207 11 14) | (E) rottame e forno elettrico | 0,066 |
| Cemento | Cemento Portland grigio (2523 29 00) | Nessuno | 0,666 |
| Cemento | Cemento Portland bianco (2523 21 00) | Nessuno | 0,859 |
| Alluminio | Alluminio greggio (7601) | (K) primario | 1,423 |
| Alluminio | Alluminio greggio (7601) | (L) secondario | 0,091 |
| Fertilizzanti | Urea (3102 10 19) | Nessuno | 0,902 |
| Fertilizzanti | Ammoniaca anidra (2814 10 00) | Nessuno | 1,522 |
| Idrogeno | Idrogeno (2804 10 00) | Nessuno | 5,089 |
| Energia elettrica | Energia elettrica (2716 00 00) | Nessuno | Nessun benchmark: l'adeguamento è zero |
Un benchmark è il valore che si sottrae nell'adeguamento dell'assegnazione gratuita, non l'intensità emissiva di un impianto reale. La pagina dedicata ai benchmark CBAM li riporta per codice NC. Le SEE vengono dal passaggio 3: i valori effettivi verificati dell'impianto oppure il valore predefinito dell'allegato I per paese di origine e codice NC.
Per il cemento la prassi italiana aggiunge un controllo. Con l'avviso del 13 agosto 2026 l'ADM ha comunicato quattro suddivisioni TARIC create in applicazione del regolamento di esecuzione (UE) 2026/1740: il clinker 2523 10 00 si divide in clinker bianco (2523 10 00 10) e altro clinker, compreso il grigio (2523 10 00 90); gli altri cementi idraulici 2523 90 00 si dividono in bianchi (2523 90 00 10) e altri, compresi i grigi (2523 90 00 90).
La distinzione tra bianco e grigio decide quale valore predefinito e quale benchmark entrano nel calcolo.
Poiché il regolamento di esecuzione (UE) 2026/1740 si applica dal 1° gennaio 2026, l'ADM chiede agli importatori di riesaminare e, se necessario, correggere le dichiarazioni doganali già presentate nel 2026. La pagina sul cemento nel CBAM tratta il caso in dettaglio.
Passaggio 3: ottenere le emissioni incorporate specifiche (effettive o predefinite)
Le emissioni incorporate specifiche (SEE) si esprimono in tCO₂e per tonnellata di merce e sono la grandezza di partenza del calcolo dei certificati. L'importatore le ottiene per una delle due vie seguenti.
Via A: emissioni effettive verificate. Provengono dall'impianto di produzione situato fuori dall'UE. Il gestore predispone un piano di monitoraggio, misura o calcola le emissioni secondo il regolamento di esecuzione (UE) 2025/2547 e trasmette le SEE con la documentazione di supporto.
Questi dati devono essere verificati da un verificatore accreditato ai sensi del regolamento delegato (UE) 2025/2551. Le emissioni effettive verificate sono la via preferibile, perché i valori predefiniti comportano una maggiorazione penalizzante.
I dati del fornitore sono i 16 dati della sintesi della relazione sulle emissioni del gestore (allegato IV, punto 1.2, del regolamento di esecuzione (UE) 2025/2547), nella struttura obbligatoria in tre documenti descritta dal documento di orientamento n. 3 della Commissione del 14 agosto 2026.
Sono redatti in inglese (articolo 10, paragrafo 4, dello stesso regolamento), con le coordinate dell'impianto a sei decimali. Chi deve raccogliere questi dati presso i fornitori può richiedere supporto per la raccolta dei dati dei fornitori.
Via B: valori predefiniti (valori di default) del regolamento di esecuzione (UE) 2025/2621, come sostituito dal regolamento di esecuzione (UE) 2026/1740 con effetto dal 1° gennaio 2026. Si applicano quando mancano i dati effettivi e sono fissati per paese di origine e codice NC.
Al valore "emissioni totali" si applica una maggiorazione (mark-up) del 10% per il 2026, del 20% per il 2027 e del 30% dal 2028; per i fertilizzanti la maggiorazione è dell'1% in ogni anno.
La maggiorazione si applica prima dell'adeguamento dell'assegnazione gratuita e il benchmark non ne prevede alcuna, per cui ogni tonnellata di CO₂e della maggiorazione si paga al prezzo pieno del certificato. La pagina sui valori predefiniti CBAM riporta le tabelle per paese.
Per la metodologia della via A, il 14 agosto 2026 la DG TAXUD ha pubblicato dieci documenti di orientamento per la fase definitiva, tra cui il n. 3 sui metodi di calcolo delle emissioni incorporate e le guide settoriali da 5a a 5f per cemento, idrogeno, fertilizzanti, ferro e acciaio, alluminio ed energia elettrica.
Si tratta di documenti non vincolanti, riferiti all'anno di dichiarazione 2026; la panoramica dei dieci documenti di orientamento (in inglese) ne riassume il contenuto.
Le due vie usano benchmark diversi nella SEFA. Con i valori predefiniti l'adeguamento usa il benchmark predefinito della colonna B, punto 5, dell'allegato del regolamento di esecuzione (UE) 2025/2620.
Con i valori effettivi si usa il benchmark di processo della colonna A, più l'assegnazione gratuita incorporata nei precursori. La differenza tra i risultati netti può quindi essere maggiore o minore dello scarto tra le emissioni delle due vie: conviene simularle entrambe prima di scegliere.
Passaggio 4: applicare la formula CBAM
La formula combina gli articoli 7, 9 e 31 del regolamento (UE) 2023/956, come richiede l'articolo 6, paragrafo 2, lettera c). Il documento di orientamento n. 1 della Commissione del 14 agosto 2026 (non vincolante, sezione 2.4.2) la esprime così:
Certificati CBAM = max[0; SEE meno SEFA meno termine del prezzo del carbonio] × massa (tonnellate)
Obbligo CBAM (euro) = certificati CBAM × prezzo del certificato (euro per tCO₂e)
Ecco il significato dei singoli termini.
- SEE: emissioni incorporate specifiche in tCO₂e per tonnellata, effettive oppure predefinite con maggiorazione (articolo 7).
- SEFA: assegnazione gratuita incorporata specifica in tCO₂e per tonnellata (articolo 31; allegato del regolamento di esecuzione (UE) 2025/2620, equazioni da 1 a 6). Con i valori predefiniti, SEFA = fattore CBAM × fattore di correzione transettoriale × benchmark predefinito della colonna B (equazione 6). Con i valori effettivi si usa il benchmark di processo della colonna A, più l'adeguamento incorporato nei precursori (equazioni da 2 a 4).
- Fattore CBAM: 97,5% per il 2026, la quota di assegnazione gratuita mantenuta (articolo 10 bis, paragrafo 1 bis, della direttiva 2003/87/CE).
- Fattore di correzione transettoriale: 100% per ogni anno dal 2026 al 2030 (decisione di esecuzione (UE) 2026/1862, articolo 1).
- Termine del prezzo del carbonio: il prezzo del carbonio effettivamente pagato nel paese di origine per tonnellata di merce, diviso per il prezzo del certificato (articolo 9; l'atto di esecuzione su questa conversione era ancora una bozza al 23 ottobre 2026).
- max[0; ...]: un risultato negativo vale zero, quindi nel 2026 una merce pari o inferiore al 97,5% del proprio benchmark non deve certificati.
L'adeguamento dell'assegnazione gratuita per l'energia elettrica è zero (articolo 1, paragrafo 2, del regolamento di esecuzione (UE) 2025/2620), per cui l'energia elettrica importata si paga sull'intero ammontare delle emissioni incorporate.
Il prezzo dei certificati per le emissioni del 2026 è la media trimestrale, ponderata per i volumi, dei prezzi di aggiudicazione delle aste delle quote EU ETS, per il trimestre di importazione (articolo 21, paragrafo 1 bis; regolamento di esecuzione (UE) 2025/2548). Dal 2027 è la media settimanale (articolo 21, paragrafo 1).
I prezzi ufficiali sono 75,36 euro per il primo trimestre 2026 (pubblicato il 7 aprile 2026), 75,28 euro per il secondo (6 luglio 2026) e 82,32 euro per il terzo (5 ottobre 2026); il prezzo del quarto trimestre è atteso per il 4 gennaio 2027.
Lo strumento Prezzo dei certificati CBAM li riporta sempre aggiornati.
La tabella seguente confronta il costo lordo e il costo netto 2026 per tonnellata di sei merci, calcolati con i valori predefiniti.
I valori predefiniti sono le "emissioni totali" dell'allegato I del regolamento di esecuzione (UE) 2025/2621, come sostituito dal regolamento di esecuzione (UE) 2026/1740, e i benchmark sono quelli della colonna B del regolamento di esecuzione (UE) 2025/2620.
Il lordo è il valore predefinito con maggiorazione × prezzo, prima della sottrazione della SEFA; il netto è l'obbligo giuridico al prezzo ufficiale di ciascun trimestre del 2026 pubblicato finora.
| Origine e merce (codice NC) | Predefinito con maggiorazione 2026 (tCO₂e/t) | Benchmark | Certificati per tonnellata | Lordo a 82,32 (EUR/t) | Netto 1° trim. a 75,36 (EUR/t) | Netto 2° trim. a 75,28 (EUR/t) | Netto 3° trim. a 82,32 (EUR/t) |
|---|---|---|---|---|---|---|---|
| Turchia, semilavorati di acciaio (7207 11 14) | 2,541 | 1,364 | 1,2111 | 209,18 | 91,27 | 91,17 | 99,70 |
| Egitto, cemento Portland grigio (2523 29 00) | 1,419 | 0,666 | 0,76965 | 116,81 | 58,00 | 57,94 | 63,36 |
| Emirati Arabi Uniti, alluminio greggio (7601) | 2,057 | 1,423 | 0,669575 | 169,33 | 50,46 | 50,41 | 55,12 |
| Cina, alluminio greggio (7601) | 3,300 | 1,423 | 1,912575 | 271,66 | 144,13 | 143,98 | 157,44 |
| Egitto, urea (3102 10 19) | 1,4039 | 0,902 | 0,52445 | 115,57 | 39,52 | 39,48 | 43,17 |
| Turchia, idrogeno (2804 10 00) | 11,902 | 5,089 | 6,940225 | 979,77 | 523,02 | 522,46 | 571,32 |
Certificati per tonnellata = predefinito con maggiorazione meno 0,975 × 1,00 × benchmark. I costi derivano dal numero di certificati non arrotondato, calcolato sulle tabelle ufficiali con la formula giuridica usata dal calcolatore CBAM del sito. Il costo netto non è una percentuale fissa del lordo. L'energia elettrica non ha un valore predefinito nell'allegato I né un adeguamento dell'assegnazione gratuita.
L'esempio completo riguarda billette di acciaio turche prodotte in altoforno (codice NC 7207 11 14), importate nel terzo trimestre 2026 e calcolate con i valori predefiniti. Il calcolo procede così.
- Valore predefinito: 2,310 tCO₂e/t (regolamento di esecuzione (UE) 2026/1740, allegato I, Turchia, percorso produttivo (C)).
- SEE con la maggiorazione del 10%: 2,310 × 1,10 = 2,541 tCO₂e/t.
- Benchmark predefinito: 1,364 tCO₂e/t (regolamento di esecuzione (UE) 2025/2620, punto 5.3, colonna B, percorso (C), acciaio al carbonio da altoforno e convertitore a ossigeno).
- SEFA: 0,975 × 1,00 × 1,364 = 1,3299 tCO₂e/t.
- Certificati per tonnellata: 2,541 meno 1,3299 = 1,2111.
- Massa: 500 tonnellate, quindi 605,55 certificati.
- Prezzo del certificato: 82,32 euro per tCO₂e (prezzo ufficiale del terzo trimestre 2026).
- Costo lordo: 2,541 × 500 × 82,32 = 104.587,56 euro.
- Obbligo netto 2026: 605,55 × 82,32 = 49.848,88 euro, cioè 99,70 euro per tonnellata.
Il netto è il 47,7% del lordo. Una scorciatoia che applicasse al lordo la quota eliminata nel 2026 darebbe 5,23 euro per tonnellata contro i 99,70 euro effettivamente dovuti.
Con lo stesso valore predefinito, lo stesso benchmark e lo stesso prezzo, il costo sale a 189,38 euro per tonnellata per le importazioni del 2030, quando la maggiorazione è del 30% e il fattore CBAM del 51,5%. Il calcolatore CBAM riproduce questo esempio con un clic.
Passaggio 5: calcolare l'obbligo di detenzione trimestrale
L'obbligo di detenzione trimestrale dell'articolo 22, paragrafo 2, si applica dal 2027 (articolo 36, paragrafo 2, lettera c)); il primo controllo è il 31 marzo 2027 e per le importazioni del 2026 non vale alcun obbligo di detenzione.
Al termine di ogni trimestre il conto nel Registro CBAM deve contenere certificati pari ad almeno il 50% delle emissioni incorporate nelle merci importate dall'inizio dell'anno civile, tenendo conto dell'adeguamento dell'assegnazione gratuita dell'articolo 31.
Le emissioni si determinano su una delle due basi seguenti.
- Base a): i valori predefiniti senza la maggiorazione.
- Base b): il numero di certificati restituiti per l'anno civile precedente, se le importazioni riguardano le stesse merci per codice NC e paese di origine.
La regola impedisce di rinviare tutti gli acquisti alla scadenza della dichiarazione annuale. Se il conto è in difetto, l'autorità competente lo notifica e l'importatore ha un mese per integrare (articolo 22, paragrafo 3), senza una sanzione per tonnellata. Una violazione grave o ripetuta è motivo di revoca della qualifica (articolo 17, paragrafo 8).
Il calcolo sulla base a) si svolge in quattro operazioni.
- Sommare la massa di ogni merce CBAM importata dal 1° gennaio alla fine del trimestre considerato.
- Moltiplicare ogni massa per il valore predefinito senza maggiorazione, meno la SEFA di quell'anno.
- Moltiplicare per 0,50 per ottenere la soglia del 50%.
- Confrontare il risultato con i certificati presenti nel conto e acquistare l'eventuale differenza prima della fine del trimestre.
Esempio: un'impresa importa in Italia 1.000 tonnellate di billette turche (codice NC 7207 11 14) nel primo trimestre 2027 e 800 tonnellate nel secondo. Il valore predefinito senza maggiorazione è 2,310 tCO₂e/t. Con il fattore CBAM 2027 del 95%, SEFA = 0,95 × 1,00 × 1,364 = 1,2958 tCO₂e/t, e restano 1,0142 tCO₂e/t.
A fine giugno: 1.800 tonnellate × 1,0142 = 1.825,56 tCO₂e. Poiché l'adeguamento si sottrae per intero prima di applicare il 50%, l'obbligo di detenzione al 30 giugno 2027 è di 913 certificati CBAM.
Passaggio 6: acquistare i certificati e restituirli con la dichiarazione
La vendita dei certificati CBAM inizia il 1° febbraio 2027 sulla piattaforma centrale comune (articolo 20, paragrafo 1), anche per le merci importate nel 2026. I certificati non si negoziano in borsa e ciascuno corrisponde a una tonnellata di CO₂e.
I certificati per le emissioni del 2026 hanno il prezzo ufficiale del trimestre di importazione delle merci (articolo 21, paragrafo 1 bis); dal 2027 il prezzo è la media settimanale (articolo 21, paragrafo 1).
Il dichiarante CBAM autorizzato presenta la dichiarazione CBAM e restituisce i certificati entro il 30 settembre di ogni anno; la prima volta entro il 30 settembre 2027, per le merci importate nel 2026 (articolo 6, paragrafo 1, e articolo 22, paragrafo 1).
Restituisce i certificati calcolati nel passaggio 4, dopo la riduzione dell'articolo 9 e l'adeguamento dell'articolo 31 (articolo 6, paragrafo 2, lettera c)). La dichiarazione si basa su sei dati, costruiti sull'articolo 6, paragrafo 2, e sulle relative disposizioni di dettaglio.
- Quantità totale delle merci CBAM importate nell'anno civile, per codice NC e paese di origine.
- Emissioni incorporate totali (tCO₂e), verificate quando si usano valori effettivi, per tipo di merce e paese di origine.
- Numero totale di certificati CBAM da restituire, dopo la riduzione dell'articolo 9 e l'adeguamento dell'assegnazione gratuita.
- Prezzo del carbonio pagato in ogni paese di origine per cui si chiede la riduzione dell'articolo 9.
- Relazioni di verifica a sostegno delle emissioni incorporate effettive.
- I dati SEFA alla base dell'adeguamento dell'assegnazione gratuita, compreso il benchmark usato per ogni merce.
Il dichiarante può chiedere il riacquisto dei certificati in eccesso al prezzo di acquisto, presentando la richiesta entro il 31 ottobre dell'anno di restituzione (articolo 23, paragrafi 1 e 3).
Il numero è limitato ai certificati che il dichiarante era tenuto ad acquistare ai sensi dell'articolo 22, paragrafo 2, nell'anno civile di acquisto (articolo 23, paragrafo 2); i certificati acquistati nel 2027 per le emissioni del 2026 si possono far riacquistare solo nel 2027 (articolo 23, paragrafo 2 bis). Il riacquisto protegge dall'acquisto in eccesso quando i volumi importati restano sotto le previsioni.
Per ogni certificato non restituito entro il 30 settembre si applica la sanzione per le emissioni in eccesso: 100 euro per tCO₂e prima dell'indicizzazione, aumentata in base all'indice europeo dei prezzi al consumo (articolo 26, paragrafo 1); il pagamento non dispensa dalla restituzione (paragrafo 3).
Per chi non è dichiarante autorizzato la sanzione va da tre a cinque volte tanto, da 300 a 500 euro prima dell'indicizzazione (paragrafo 2).
Tutti i valori predefiniti ufficiali del CBAM in un unico foglio di calcolo, con maggiorazione, benchmark e costo per tonnellata del 2026. Versione in inglese, download immediato.
Per questi avvisi conserviamo soltanto il suo indirizzo e-mail. Informativa sulla privacy (in inglese)
Esempi di calcolo CBAM per i sei settori
I sei esempi applicano la formula a una spedizione di 1.000 tonnellate (o 1.000 MWh) importata nel terzo trimestre 2026 su valori predefiniti, al prezzo ufficiale di 82,32 euro per tCO₂e, con costo lordo e costo netto 2026.
Ogni valore predefinito è il dato "emissioni totali" dell'allegato I del regolamento di esecuzione (UE) 2025/2621, come sostituito dal regolamento di esecuzione (UE) 2026/1740. Ogni benchmark viene dal punto 5.3, colonna B, dell'allegato del regolamento di esecuzione (UE) 2025/2620, e SEFA = 0,975 × 1,00 × benchmark.
| Settore | Origine e merce (codice NC) | Predefinito / con maggiorazione (tCO₂e/t) | SEFA (tCO₂e/t) | Certificati | Lordo (EUR) | Netto 2026 (EUR) |
|---|---|---|---|---|---|---|
| Acciaio | Turchia, billette da altoforno (7207 11 14) | 2,310 / 2,541 | 1,3299 | 1.211,1 | 209.175,12 | 99.697,75 |
| Cemento | Egitto, Portland grigio (2523 29 00) | 1,290 / 1,419 | 0,6494 | 769,65 | 116.812,08 | 63.357,59 |
| Alluminio | Emirati Arabi Uniti, alluminio primario greggio (7601) | 1,870 / 2,057 | 1,3874 | 669,58 | 169.332,24 | 55.119,41 |
| Fertilizzanti | Egitto, urea (3102 10 19) | 1,390 / 1,4039 | 0,8795 | 524,45 | 115.569,05 | 43.172,72 |
| Energia elettrica | Esempio illustrativo, 1.000 MWh a 0,5 tCO₂/MWh | Non applicabile | 0 | 500 | 41.160,00 | 41.160,00 |
| Idrogeno | Turchia (2804 10 00) | 10,820 / 11,902 | 4,9618 | 6.940,23 | 979.772,64 | 571.319,32 |
Alcune note sui singoli settori.
- Acciaio: contano solo le emissioni dirette; benchmark 1,364 per il percorso (C).
- Cemento: contano le emissioni dirette e indirette; benchmark 0,666.
- Alluminio: contano solo le emissioni dirette, perché le emissioni indirette dell'elettricità non si pagano per l'alluminio; benchmark 1,423 per il percorso (K).
- Fertilizzanti: contano le emissioni dirette e indirette; maggiorazione dell'1%; benchmark 0,902.
- Energia elettrica: l'obbligo si esprime per MWh e l'adeguamento dell'assegnazione gratuita è zero (articolo 1, paragrafo 2, del regolamento di esecuzione (UE) 2025/2620), quindi lordo e netto coincidono. Il fattore di 0,5 tCO₂/MWh è illustrativo.
- Idrogeno: benchmark 5,089. Con i valori effettivi anche il benchmark della colonna A è 5,089, quindi nel 2026 l'idrogeno con SEE verificate pari o inferiori a 4,962 tCO₂e/t, compreso l'idrogeno verde, non deve certificati.
Per le cinque merci con un benchmark l'obbligo netto va dal 33% al 58% del lordo; per l'energia elettrica, senza adeguamento, netto e lordo coincidono. La quota dipende da quanto le emissioni dichiarate superano il benchmark previsto per il codice NC e il percorso produttivo.
Che cosa succede quando mancano i dati per il calcolo
Quando i fornitori extra UE non forniscono emissioni effettive, l'importatore usa i valori predefiniti del regolamento di esecuzione (UE) 2025/2621, come sostituito dal regolamento di esecuzione (UE) 2026/1740, che fungono da SEE nella formula.
I valori predefiniti corrispondono all'intensità emissiva media del prodotto nel paese di origine, aumentata della maggiorazione. La maggiorazione cresce nel tempo: 10% nel 2026, 20% nel 2027 e 30% dal 2028, mentre per i fertilizzanti resta all'1% dal 2026 in poi, secondo la parte introduttiva dell'allegato I.
L'importatore che calcola con i valori predefiniti spende quindi ogni anno di più rispetto a chi dispone di dati effettivi verificati.
La maggiorazione si paga per intero, perché l'adeguamento dell'assegnazione gratuita non cresce con le emissioni dichiarate. Per le billette turche (codice NC 7207 11 14, valore predefinito 2,310 tCO₂e/t) la maggiorazione del 2026 aggiunge 0,231 tCO₂e per tonnellata, cioè 19,02 euro per tonnellata a 82,32 euro per tCO₂e.
Dal 2028 la maggiorazione del 30% aggiunge 0,693 tCO₂e, cioè 57,05 euro per tonnellata allo stesso prezzo.
Gli esportatori con emissioni effettive inferiori al valore predefinito del loro paese hanno quindi un forte incentivo a investire nel monitoraggio, a fornire dati verificati ai clienti dell'UE e a ridurre le emissioni.
Le emissioni effettive devono passare per la verifica delle emissioni CBAM: al 12 novembre 2026 sette organismi risultano accreditati da cinque organismi nazionali di accreditamento, tre dei quali italiani accreditati da Accredia (Bureau Veritas Italia S.p.A., RINA Services S.p.A. e SGS ICS Italia S.r.l.); l'elenco ufficiale della Commissione non è ancora pubblicato. L'elenco completo è nella pagina dei verificatori accreditati.
Come il calcolo CBAM interagisce con l'EU ETS e l'assegnazione gratuita
Il calcolo CBAM dipende dall'EU ETS in due punti che incidono direttamente sul costo netto: la riduzione progressiva dell'assegnazione gratuita e la riduzione per il prezzo del carbonio pagato nel paese di origine.
La riduzione progressiva dell'assegnazione gratuita
L'assegnazione gratuita EU ETS dei settori CBAM riduce l'obbligo di certificati, come prevede l'articolo 31, tramite la metodologia SEFA del regolamento di esecuzione (UE) 2025/2620.
Il fattore CBAM è la quota di assegnazione gratuita che i produttori dell'UE mantengono, fissata dall'articolo 10 bis, paragrafo 1 bis, della direttiva 2003/87/CE. Man mano che scende, la SEFA si riduce e l'obbligo netto cresce.
La tabella seguente applica il calendario all'esempio delle billette turche (codice NC 7207 11 14 su valori predefiniti, benchmark 1,364, fattore di correzione transettoriale 100%) a un prezzo costante di 82,32 euro per tCO₂e.
Il fattore di correzione transettoriale è fissato solo fino al 2030, quindi la SEFA dal 2031 al 2033 non si può ancora calcolare.
| Anno | Fattore CBAM (assegnazione mantenuta) | Quota eliminata | Maggiorazione | SEFA (tCO₂e/t) | Certificati per tonnellata | Costo netto (EUR/t) |
|---|---|---|---|---|---|---|
| 2026 | 97,5% | 2,5% | 10% | 1,3299 | 1,2111 | 99,70 |
| 2027 | 95% | 5% | 20% | 1,2958 | 1,4762 | 121,52 |
| 2028 | 90% | 10% | 30% | 1,2276 | 1,7754 | 146,15 |
| 2029 | 77,5% | 22,5% | 30% | 1,0571 | 1,9459 | 160,19 |
| 2030 | 51,5% | 48,5% | 30% | 0,7025 | 2,3005 | 189,38 |
| 2031 | 39% | 61% | 30% | non ancora fissata | n.d. | n.d. |
| 2032 | 26,5% | 73,5% | 30% | non ancora fissata | n.d. | n.d. |
| 2033 | 14% | 86% | 30% | non ancora fissata | n.d. | n.d. |
| Dal 2034 | Nessun fattore CBAM | 100% | 30% | 0 | 3,0030 | 247,21 |
L'aumento più forte si registra tra il 2029 e il 2030, quando il fattore CBAM passa dal 77,5% al 51,5%.
Un importatore di 10.000 tonnellate all'anno di queste billette vedrebbe il costo netto annuo salire da circa 997.000 euro per le importazioni del 2026 a circa 1,89 milioni di euro per quelle del 2030, senza alcuna variazione di volume o di prezzo.
I benchmark possono ancora cambiare per le importazioni dal 2027, perché il considerando 10 del regolamento di esecuzione (UE) 2025/2620 prevede valori aggiornati.
La quota eliminata coincide con l'obbligo netto in rapporto al lordo in un solo caso: una merce con emissioni incorporate esattamente pari al benchmark, che paga il 2,5% del lordo nel 2026 e il 48,5% nel 2030.
Le emissioni sopra il benchmark, compresa l'intera maggiorazione, si pagano per intero ogni anno. Il modello di calcolo dei costi CBAM segue questo metodo, e il documento di orientamento n. 4 della Commissione del 14 agosto 2026, non vincolante, è il riferimento della Commissione per l'adeguamento.
La riduzione per il prezzo del carbonio pagato (articolo 9)
Il dichiarante autorizzato può chiedere una riduzione del numero di certificati per il prezzo del carbonio effettivamente pagato in un paese terzo sulle emissioni incorporate dichiarate (articolo 9, paragrafo 1).
Si tiene conto di ogni rimborso o altra compensazione disponibile in quel paese, per cui le quote assegnate a titolo gratuito non contano come prezzo pagato.
Il regolamento aggiunge obblighi documentali. Il dichiarante conserva la documentazione che prova il pagamento, certificata da una persona indipendente dal dichiarante e dalle autorità del paese terzo, fino alla fine del quarto anno successivo a quello della dichiarazione (articolo 9, paragrafi 2 e 3).
Con i valori predefiniti la riduzione si può chiedere solo in riferimento ai prezzi del carbonio predefiniti annuali, che la Commissione può fissare dal 2027 (articolo 9, paragrafo 4).
Al 23 ottobre 2026 nessun prezzo del carbonio di un paese terzo era riconosciuto ai sensi dell'articolo 9. La Commissione ha pubblicato il 13 maggio 2026 una bozza di regolamento di esecuzione con quattro vie di riconoscimento (sistemi di scambio, imposte sul carbonio alla fonte, imposte sui combustibili e sistemi misti); la consultazione si è chiusa il 10 giugno 2026 e l'atto non era ancora stato adottato.
Questo vale per ogni origine, compresi Corea del Sud, Regno Unito, Cina, India e Turchia. La pagina sulla riduzione per il prezzo del carbonio segue lo stato dell'atto.
Le merci originarie della Svizzera non hanno bisogno della riduzione, perché sono fuori dal CBAM secondo l'allegato III.
La base giuridica del regolamento (UE) 2023/956 è l'articolo 192, paragrafo 1, TFUE, che ne fa una misura ambientale e non commerciale; il rapporto tra la riduzione dell'articolo 9 e gli obblighi OMC resta aperto nella controversia DS639, per la quale il panel è stato istituito il 25 settembre 2026.
Il calcolo CBAM per gli importatori in Italia
Per un importatore stabilito in Italia la formula è identica a quella di ogni altro Stato membro; cambiano l'autorità competente, l'accesso al Registro CBAM e i codici documento della dichiarazione doganale che alimentano i dati del calcolo.
Il calcolo pesa in Italia più che altrove. Nel 2025 l'Italia è stata il primo Stato membro per importazioni extra UE di merci dell'allegato I: 19,61 miliardi di euro, il 17,6% del totale UE27 per valore, davanti a Germania e Paesi Bassi (12,7% ciascuno), e 23,02 milioni di tonnellate senza l'energia elettrica (calcolo cbamguide.com su Eurostat Comext DS-045409, Stati membri dichiaranti, 2025, estratto il 12 ottobre 2026).
Sono statistiche commerciali, non dichiarazioni CBAM: lo Stato membro dichiarante è quello in cui le merci sono state dichiarate, non necessariamente quello di stabilimento del dichiarante autorizzato.
Il dato comprende le origini esenti, come Svizzera e Norvegia, e per il ferro e acciaio comprende i minerali di ferro agglomerati. La pagina sull'Italia nel CBAM riporta le cifre per settore.
La tabella seguente riassume i dati italiani che entrano nel calcolo.
| Elemento | Prassi italiana | Fonte |
|---|---|---|
| Autorità competente | Comitato ETS, Sezione 2, autorità nazionale competente per il CBAM presso il Ministero dell'Ambiente e della Sicurezza Energetica (MASE); la prima deliberazione CBAM (n. 1/2026) è stata adottata il 20 maggio 2026 | Art. 4, comma 2-bis, d.lgs. 47/2020; GUUE C/2026/4231 del 31 luglio 2026 |
| Accesso al Registro CBAM | Profili MAU sul portale ADM con SPID, CIE o CNS; nella pagina WAYF il dominio è "Dogane" | Guida di accesso ADM del 5 agosto 2026 |
| Contatore della soglia di 50 tonnellate | Funzione del Registro che consente a ogni importatore, anche senza qualifica, di seguire le proprie importazioni CBAM rispetto alla soglia dell'articolo 2 bis; profilo DRMCViewInformation, che mostra anche le emissioni stimate per l'anno civile | Avviso ADM del 6 agosto 2026; guida di accesso ADM |
| Numero di conto CBAM | Codice documento Y128, solo per i dichiaranti autorizzati; formato CBAM-IT-2025-ABC00000000001 | Circolare ADM n. 36/2025 |
| Esenzione de minimis | Codice documento Y137 in ogni dichiarazione doganale; mai per energia elettrica o idrogeno | Circolare ADM n. 36/2025 |
| Domanda presentata entro il 31 marzo 2026 | Codice Y238, valido fino al 31 dicembre 2026 secondo l'avviso ADM del 15 settembre 2026, per chi ha presentato la domanda di autorizzazione entro il 31 marzo 2026 e non ha ancora una decisione, con l'ID della domanda nel Registro CBAM | Avviso ADM del 15 settembre 2026 |
| Cemento bianco e grigio | Quattro suddivisioni TARIC per clinker e cementi; revisione delle dichiarazioni 2026 già presentate | Avviso ADM del 13 agosto 2026 |
Il contatore del Registro è uno strumento di monitoraggio: l'obbligo giuridico di indicare Y137 in ogni dichiarazione doganale resta invariato.
Se l'autorizzazione viene concessa, le importazioni effettuate con il codice Y238 contano nel calcolo dell'anno 2026 come tutte le altre, e i certificati corrispondenti si restituiscono entro il 30 settembre 2027. I codici documento sono descritti nella pagina sulla dichiarazione doganale CBAM, il numero di conto nella pagina sul numero CBAM.
Se invece la domanda è respinta, l'autorità competente determina entro un mese dalla decisione le emissioni incorporate nelle merci importate dal 1° gennaio 2026 alla data della decisione, e su quelle emissioni si calcola la sanzione dell'articolo 26, paragrafo 2 bis (articolo 17, paragrafo 7 bis).
L'autorità può ridurre la sanzione, ma non al di sotto di quella del paragrafo 1, e il pagamento esonera l'importatore dalla dichiarazione e dalla restituzione dei certificati per quelle importazioni.
Da maggio 2026 sulla qualifica decide il Comitato ETS, Sezione 2; fino ad almeno il 6 maggio 2026 la Direzione generale mercati e infrastrutture energetiche del MASE ha deciso le autorizzazioni con decreto (decreto R.0000048), in attesa della costituzione del Comitato.
Senza la qualifica di dichiarante CBAM autorizzato un importatore sopra le 50 tonnellate non può importare merci CBAM, salvo il caso del codice Y238, e l'ADM ferma le merci importate senza un titolo valido (circolare ADM n. 36/2025, sezione 3).
Alcune fonti italiane riportano dati superati che non vanno usati nel calcolo. Le scadenze pre-Omnibus di fine maggio per la dichiarazione sono sostituite dal 30 settembre 2027. Il prezzo 2026 è una media trimestrale, non settimanale.
I calcoli che moltiplicano le emissioni per il prezzo senza sottrarre l'adeguamento dell'assegnazione gratuita danno solo il lordo, e quelli che applicano al lordo la quota eliminata nel 2026 sottostimano il costo dell'acciaio turco di quasi venti volte.
Strumenti e supporto per il calcolo CBAM
Tre strumenti gratuiti di cbamguide.com eseguono il calcolo descritto in questa pagina sulle tabelle ufficiali; il risultato è una stima costruita sui valori predefiniti e sui benchmark ufficiali (regolamenti di esecuzione (UE) 2025/2621 e 2025/2620), mentre il valore vincolante è quello della dichiarazione CBAM.
Ecco i tre strumenti.
- Calcolatore CBAM: dal paese di origine, dal codice NC, dalla massa e dall'anno di importazione ricava i certificati e il costo netto secondo la formula giuridica.
- Ricerca dei codici NC: verifica se un codice rientra nell'allegato I e in quale settore.
- Prezzo dei certificati CBAM: prezzi trimestrali ufficiali del 2026 e andamento delle aste EU ETS.
Le pagine della sezione approfondiscono ogni elemento della formula. Le previsioni sul prezzo dei certificati per il 2027 aiutano a impostare il budget del primo anno con prezzo settimanale.
Per gli importatori con molte merci e molti fornitori, il software CBAM collega codici NC, dati dei fornitori e calcolo in un unico processo, e l'elenco dei consulenti CBAM raccoglie chi offre assistenza.
Chi preferisce affidare il calcolo a uno specialista può descrivere la propria esigenza nella richiesta di supporto CBAM, oppure direttamente nelle pagine per il calcolo delle emissioni, la verifica o il software.
Il servizio è gratuito per chi lo richiede; un fornitore che acquisisce un cliente tramite una nostra segnalazione può riconoscere a cbamguide.com una commissione di segnalazione, che non decide mai chi viene elencato né come.
Domande frequenti sul calcolo CBAM
Qual è la formula del calcolo CBAM?
La formula del calcolo CBAM è: certificati CBAM = max[0; SEE meno SEFA meno termine del prezzo del carbonio] × massa (tonnellate), e l'obbligo in euro è pari ai certificati × il prezzo del certificato (euro per tCO₂e). SEE sono le emissioni incorporate specifiche, che vengono dai dati effettivi verificati dell'impianto o, in mancanza, dai valori predefiniti del regolamento di esecuzione (UE) 2025/2621 come sostituito dal regolamento di esecuzione (UE) 2026/1740. SEFA è l'adeguamento dell'assegnazione gratuita per tonnellata: fattore CBAM (97,5% per il 2026) × fattore di correzione transettoriale (100% dal 2026 al 2030) × benchmark della merce nel regolamento di esecuzione (UE) 2025/2620. Il termine del prezzo del carbonio è la riduzione dell'articolo 9.
Il calcolo CBAM usa lo stesso fattore di emissione per tutti i paesi?
No. Il calcolo CBAM usa le emissioni incorporate specifiche dell'impianto di produzione, non medie nazionali. I valori predefiniti sono specifici per paese (regolamento di esecuzione (UE) 2025/2621), ma i dati effettivi verificati dell'impianto prevalgono su qualsiasi media nazionale. Un produttore turco di acciaio da altoforno con un impianto moderno ed efficiente può avere SEE effettive inferiori al valore predefinito della Turchia.
Il calcolo CBAM è diverso per l'acciaio e per il cemento?
Sì. Per l'acciaio il calcolo CBAM copre solo le emissioni dirette. Per il cemento copre le emissioni dirette e quelle indirette, cioè l'energia elettrica consumata nel processo produttivo. Il cemento è uno dei due settori in cui le emissioni indirette contano nel CBAM; l'altro sono i fertilizzanti. Per il cemento l'importatore deve quindi ottenere dall'impianto sia le emissioni dirette sia i dati sul consumo di energia elettrica.
L'importatore può usare i valori predefiniti per il calcolo CBAM?
Sì, ma con un costo aggiuntivo. I valori predefiniti del regolamento di esecuzione (UE) 2025/2621 si usano quando non si ottengono dati effettivi verificati. Portano una maggiorazione del 10% nel 2026, che sale al 30% dal 2028 (1% per i fertilizzanti). L'esempio del settore acciaio mostra come lo scarto tra valori predefiniti ed effettivi diventi una differenza di costo rilevante man mano che l'assegnazione gratuita si riduce.
L'esenzione de minimis di 50 tonnellate incide sul calcolo CBAM?
Sì: l'importatore esentato non deve calcolare né restituire certificati. L'esenzione vale se la massa netta delle merci CBAM importate in un anno civile, sommata su tutti i codici NC, non supera 50 tonnellate per importatore (articolo 2 bis; allegato VII, punto 1); energia elettrica e idrogeno non sono mai esenti. La soglia vale per importatore, non per spedizione o per merce, e l'esenzione si dichiara in ogni dichiarazione doganale con il codice Y137. Sopra la soglia l'importatore esegue il calcolo completo per tutte le merci CBAM importate.
Il calcolo CBAM cambia ogni trimestre?
Le emissioni incorporate usate nella dichiarazione annuale non cambiano ogni trimestre. Dal 2027 l'obbligo di detenzione trimestrale dell'articolo 22, paragrafo 2, costringe a seguire le importazioni durante l'anno e a detenere a fine trimestre certificati per almeno il 50% delle emissioni incorporate importate dal 1° gennaio, dopo l'adeguamento dell'assegnazione gratuita. Il prezzo invece varia per trimestre nel 2026: i certificati per le emissioni del 2026 hanno il prezzo medio ufficiale del trimestre di importazione (articolo 21, paragrafo 1 bis), pubblicato dalla Commissione secondo il regolamento di esecuzione (UE) 2025/2548.
Il calcolo CBAM comprende i perfluorocarburi (PFC) dell'alluminio?
Sì. Per l'alluminio le SEE comprendono la CO₂ del consumo degli anodi e le emissioni di PFC (CF₄ con un potenziale di riscaldamento globale di 6.630 e C₂F₆ con 11.100) degli effetti anodici nell'elettrolisi Hall-Héroult. I PFC si convertono in CO₂e con il loro potenziale di riscaldamento globale. I produttori di alluminio primario con più effetti anodici hanno SEE più alte e quindi più certificati da coprire. I benchmark mostrano la distanza tra i due percorsi: 1,423 tCO₂e/t per l'alluminio greggio primario e 0,091 per il secondario (colonna B, regolamento di esecuzione (UE) 2025/2620).
Il calcolo CBAM per l'idrogeno verde dà zero?
Può dare zero, con valori effettivi verificati. L'idrogeno figura nell'allegato II del regolamento (UE) 2023/956, quindi contano solo le emissioni dirette e l'energia elettrica usata nell'elettrolisi non entra nelle SEE. Nel 2026 l'adeguamento dell'assegnazione gratuita per l'idrogeno è 0,975 × 5,089 = 4,962 tCO₂e/t su entrambe le vie, per cui l'idrogeno con SEE verificate pari o inferiori a quel valore non deve certificati. Senza dati verificati si applica il valore predefinito del paese, qualunque sia il metodo di produzione: 10,820 tCO₂e/t per la Turchia prima della maggiorazione.
Il risultato del calcolatore CBAM è vincolante?
No. Il calcolatore CBAM fornisce una stima costruita sui valori predefiniti e sui benchmark ufficiali (regolamenti di esecuzione (UE) 2025/2621 e 2025/2620). Il valore vincolante è quello della dichiarazione CBAM, che per le importazioni del 2026 va presentata entro il 30 settembre 2027. Per le importazioni dal 2027 i benchmark possono ancora cambiare, perché il regolamento di esecuzione (UE) 2025/2620 prevede valori aggiornati nel considerando 10.