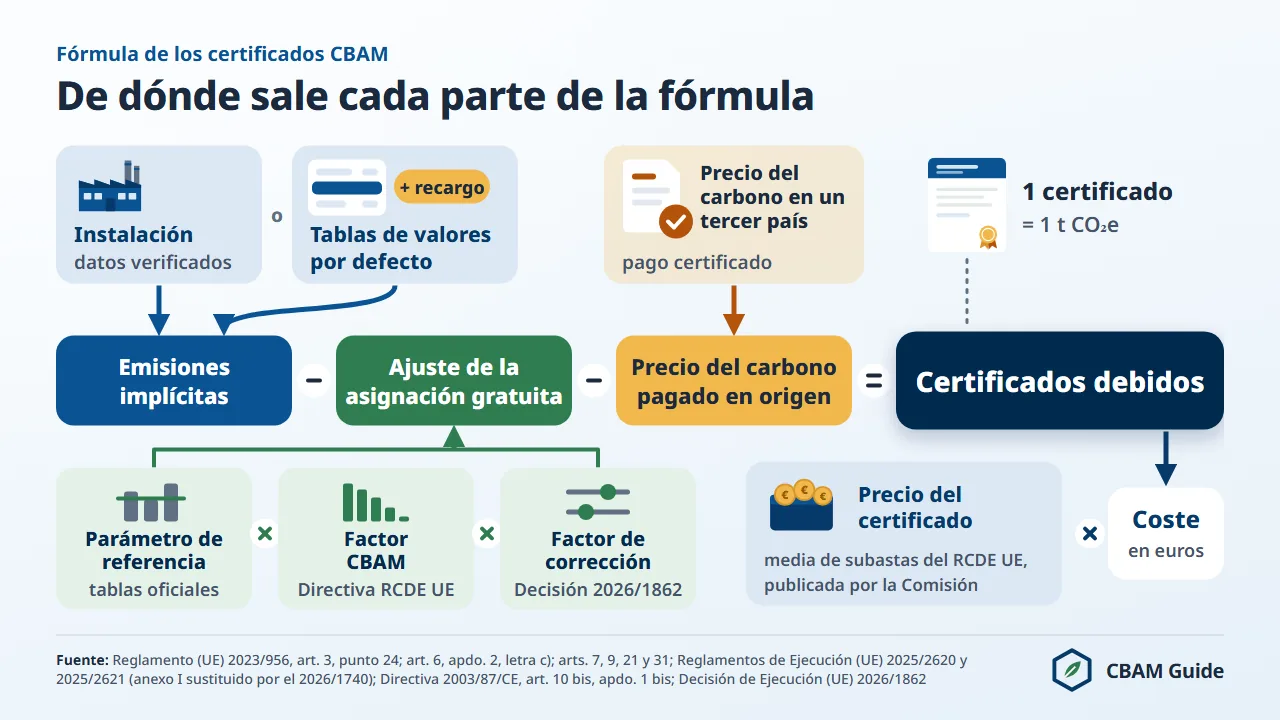
El cálculo del Mecanismo de Ajuste en Frontera por Carbono (MAFC, CBAM por sus siglas en inglés) determina cuántos certificados CBAM debe comprar y entregar el importador por cada tonelada de mercancías de alta intensidad de carbono despachadas a libre práctica en la Unión Europea. La fórmula es: certificados CBAM = máx[0; SEE menos SEFA menos término del precio del carbono] × masa (toneladas); el coste es igual a los certificados × el precio del certificado (euros por t CO2e).
Para productos intermedios de acero sin alear procedentes de Turquía (código NC 7207 11 14) importados en 2026 con valores por defecto, el resultado es 1,2111 certificados por tonelada, es decir, 99,70 euros por tonelada al precio oficial del tercer trimestre de 2026 (82,32 euros).
SEE y SEFA son las siglas inglesas que emplean los documentos de la Comisión Europea: SEE designa las emisiones implícitas específicas de la mercancía, y SEFA, la asignación gratuita implícita específica.
El término del precio del carbono corresponde a la reducción del artículo 9. Las tres magnitudes se expresan en toneladas de CO2 equivalente (t CO2e) por tonelada de mercancía.
Los precios oficiales de los certificados para 2026 son 75,36 euros por t CO2e en el primer trimestre, 75,28 euros en el segundo y 82,32 euros en el tercero (publicado el 5 de octubre de 2026).
Cada uno es la media trimestral de los precios de subasta de los derechos de emisión del régimen de comercio de derechos de emisión de la UE (RCDE UE, EU ETS en inglés), según el artículo 21, apartado 1 bis, del Reglamento (UE) 2023/956.
Esta guía se basa en el Reglamento (UE) 2023/956 del Parlamento Europeo y del Consejo, de 10 de mayo de 2023, por el que se establece un Mecanismo de Ajuste en Frontera por Carbono, modificado por el Reglamento (UE) 2025/2083 (Ómnibus).
Recoge los seis pasos del cálculo, ejemplos verificados para los seis sectores, el efecto de la eliminación progresiva de la asignación gratuita hasta 2034 y los datos españoles que intervienen en el cálculo: la autoridad competente, los códigos aduaneros de la Agencia Tributaria y los orígenes que más pesan en las importaciones españolas.
¿Qué mide el cálculo CBAM?
El cálculo CBAM mide las emisiones de gases de efecto invernadero implícitas en las mercancías importadas y las convierte en un número de certificados CBAM.
El resultado no es un importe aduanero: el CBAM es un mecanismo basado en certificados cuyo precio sigue al del RCDE UE; no es un impuesto ni un arancel.
El cálculo da una cantidad de certificados: uno por cada tonelada de CO2e que queda tras el ajuste de la asignación gratuita y tras la posible reducción del artículo 9. El declarante autorizado CBAM entrega esos certificados con la declaración CBAM anual.
La base jurídica de la metodología es el artículo 7 del Reglamento (UE) 2023/956, cuyos aspectos técnicos desarrolla el Reglamento de Ejecución (UE) 2025/2547.
En cuanto a las emisiones, cada cálculo se apoya en dos magnitudes: las emisiones implícitas específicas (SEE) de la mercancía, en t CO2e por tonelada de producto, y la masa neta de la importación en toneladas.
El artículo 31 y el Reglamento de Ejecución (UE) 2025/2620 añaden una tercera magnitud, el ajuste de la asignación gratuita.
Según el sector, el cálculo incluye tres tipos de emisiones.
- Emisiones directas: las emisiones de gases de efecto invernadero del proceso de producción, incluidos el calor y la refrigeración consumidos durante la producción (artículo 3, punto 21). Cuentan en los seis sectores.
- Emisiones indirectas: las emisiones de la electricidad consumida durante la producción (artículo 3, punto 34). Cuentan para todas las mercancías del cemento y de los fertilizantes y, en el sector del hierro y el acero, solo para los minerales de hierro aglomerados (código NC 2601 12 00), que el anexo II no recoge.
- Emisiones de los precursores: las emisiones implícitas de los precursores del anexo I utilizados para fabricar mercancías complejas, por ejemplo las bobinas laminadas en caliente en los tubos de acero o el clínker en el cemento.
El ajuste de la asignación gratuita reduce los certificados en proporción a los derechos de emisión gratuitos del RCDE UE que siguen recibiendo los productores de la UE de la misma mercancía (artículo 31).
El factor CBAM (en el texto legal, «factor MAFC») es la parte de la asignación gratuita que se mantiene: el 97,5 % en 2026, según el artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE.
El ajuste por tonelada (SEFA) es igual a factor CBAM × factor de corrección intersectorial × parámetro de referencia (benchmark; en el texto legal, «parámetro de referencia MAFC») de la mercancía, y se resta de las SEE.
Por eso la obligación neta no es un porcentaje fijo del bruto. Solo una mercancía cuyas emisiones igualen su parámetro de referencia paga en 2026 el 2,5 % de sus emisiones brutas; cada tonelada de CO2e por encima, recargo incluido, se paga al precio completo, y una mercancía por debajo del 97,5 % de su parámetro de referencia no debe certificados.
El cálculo bruto (SEE × masa × precio) sigue sirviendo para planificar: es el techo al que se acerca el coste a medida que baja el factor CBAM, y desde 2034 no se aplica ningún factor CBAM.
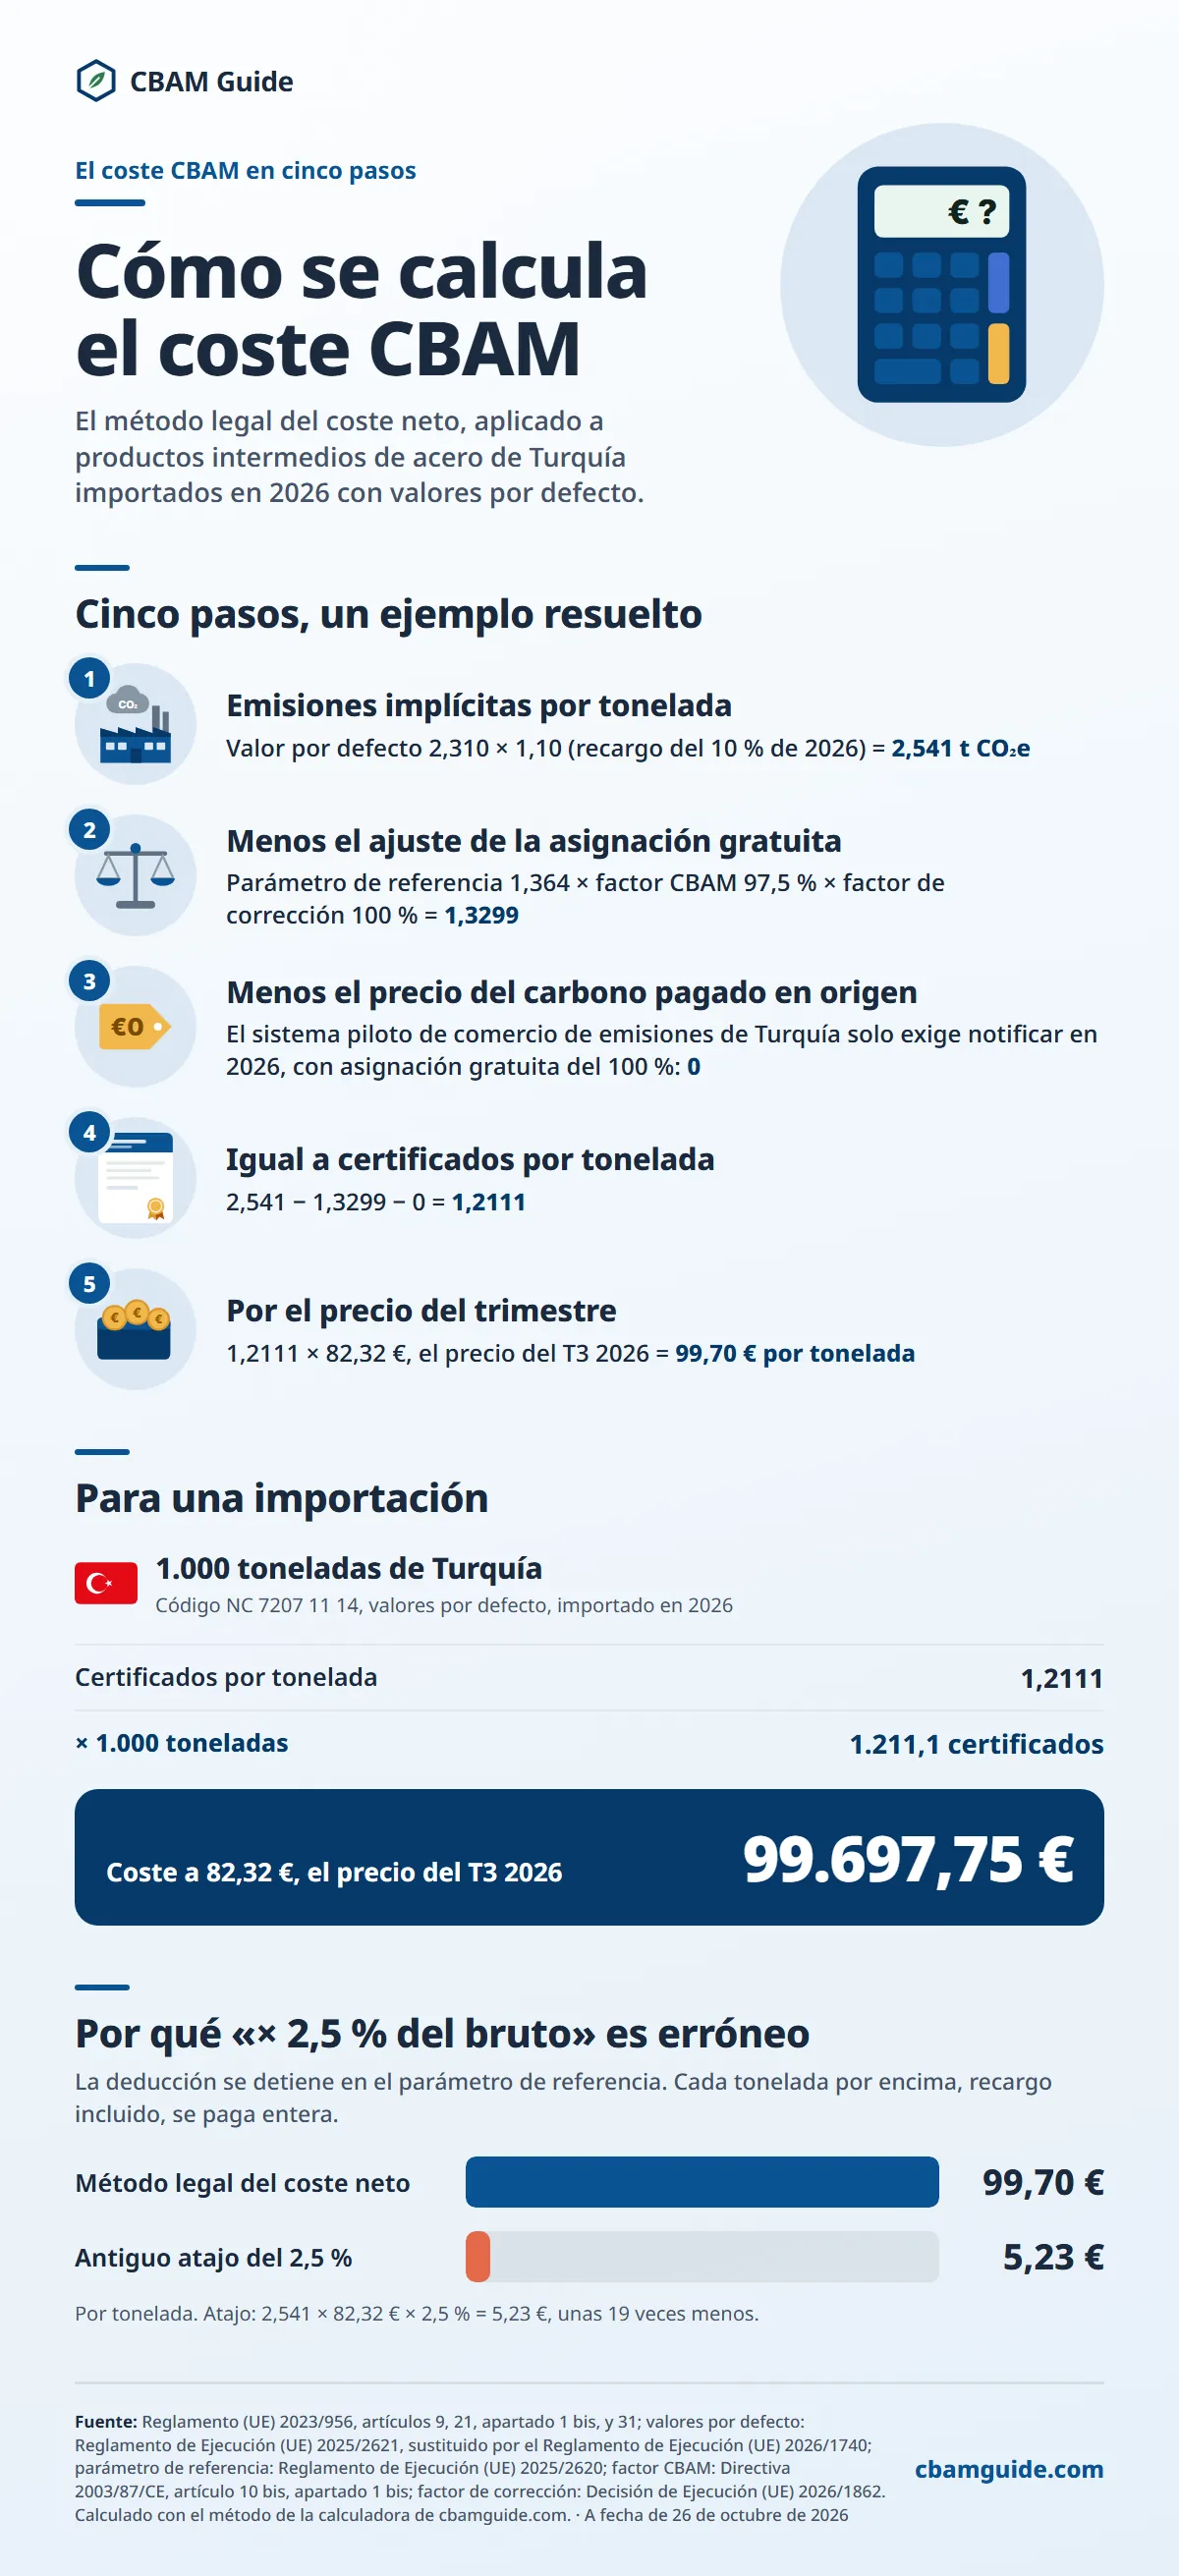
Versión en texto de esta infografía
Cinco pasos, un ejemplo resuelto
1. Emisiones implícitas por tonelada: Valor por defecto 2,310 × 1,10 (recargo del 10 % de 2026) = 2,541 t CO₂e
2. Menos el ajuste de la asignación gratuita: Parámetro de referencia 1,364 × factor CBAM 97,5 % × factor de corrección 100 % = 1,3299
3. Menos el precio del carbono pagado en origen: El sistema piloto de comercio de emisiones de Turquía solo exige notificar en 2026, con asignación gratuita del 100 %: 0
4. Igual a certificados por tonelada: 2,541 − 1,3299 − 0 = 1,2111
5. Por el precio del trimestre: 1,2111 × 82,32 €, el precio del T3 2026 = 99,70 € por tonelada
Para una importación
1.000 toneladas de Turquía (Código NC 7207 11 14, valores por defecto, importado en 2026)
- Certificados por tonelada: 1,2111
- × 1.000 toneladas: 1.211,1 certificados
Coste a 82,32 €, el precio del T3 2026: 99.697,75 €
Por qué «× 2,5 % del bruto» es erróneo
La deducción se detiene en el parámetro de referencia. Cada tonelada por encima, recargo incluido, se paga entera.
- Método legal del coste neto: 99,70 €
- Antiguo atajo del 2,5 %: 5,23 €
Por tonelada. Atajo: 2,541 × 82,32 € × 2,5 % = 5,23 €, unas 19 veces menos.
Cómo se calcula el CBAM: los seis pasos
Los seis pasos siguen la cadena de obligaciones del importador que establecen el Reglamento (UE) 2023/956 y el Reglamento de Ejecución (UE) 2025/2547: cada paso aporta un dato al siguiente, hasta el número de certificados de la declaración anual.
Paso 1: identificar el código NC y el sector
Todo cálculo CBAM parte del código NC (nomenclatura combinada) de la mercancía importada. El código NC determina si la mercancía figura en el anexo I del Reglamento (UE) 2023/956 y en cuál de los seis sectores.
Una mercancía que no figura en el anexo I queda fuera del CBAM, sea cual sea su contenido de carbono.
El anexo I tiene 42 entradas en los seis sectores, resumidas en la tabla siguiente.
Una entrada a nivel de capítulo o de partida cubre todos los códigos NC de ocho dígitos que dependen de ella; la lista completa con las descripciones está en la página de mercancías sujetas al CBAM, y la herramienta de búsqueda de códigos NC comprueba un código concreto.
| Sector | Entradas del anexo I | Emisiones directas | Emisiones indirectas |
|---|---|---|---|
| Hierro y acero (15 entradas) | Capítulo 72, excepto la chatarra ferrosa (7204) y las ferroaleaciones de la partida 7202 distintas del ferromanganeso, el ferrocromo y el ferroníquel; 2601 12 00 (minerales de hierro aglomerados); 7301, 7302, 7303 00, 7304, 7305, 7306, 7307, 7308, 7309 00, 7310, 7311 00, 7318, 7326 | Cuentan | No cuentan, salvo para 2601 12 00 |
| Cemento (6 entradas) | ex 2507 00 80 (solo arcillas calcinadas), 2523 10 00, 2523 21 00, 2523 29 00, 2523 30 00, 2523 90 00 | Cuentan | Cuentan |
| Aluminio (14 entradas) | 7601, 7603, 7604, 7605, 7606, 7607, 7608, 7609 00 00, 7610, 7611 00 00, 7612, 7613 00 00, 7614, 7616 | Cuentan | No cuentan |
| Fertilizantes (5 entradas) | 2808 00 00, 2814, 2834 21 00, 3102, 3105 (excepto 3105 60 00) | Cuentan | Cuentan |
| Electricidad (1 entrada) | 2716 00 00 | Cuentan | No aplicable |
| Hidrógeno (1 entrada) | 2804 10 00 | Cuentan | No cuentan |
Dos exenciones excluyen mercancías del cálculo aunque el código NC figure en el anexo I.
La primera es la exención de minimis del artículo 2 bis: un importador queda exento si la masa neta de sus importaciones de mercancías CBAM en un año natural, sumando todos los códigos NC, no supera 50 toneladas (anexo VII, punto 1).
Debe declarar la exención en la declaración aduanera (artículo 2 bis, apartado 1), en España con el código Y137. La electricidad y el hidrógeno nunca están exentos (artículo 2 bis, apartado 4).
La segunda depende del origen. Quedan fuera del CBAM las mercancías originarias de Suiza, Noruega, Islandia, Liechtenstein, Büsingen, Helgoland, Livigno, Ceuta y Melilla según las normas de origen no preferencial de la Unión (artículo 2, apartados 4 y 5, y anexo III, punto 1); el tránsito o una transformación mínima en esos territorios no confiere el origen.
Las Islas Canarias, en cambio, forman parte del territorio aduanero de la Unión: el CBAM se aplica a las mercancías del anexo I despachadas a libre práctica allí igual que en la Península.
Paso 2: determinar la ruta de producción
La ruta de producción influye en el cálculo de dos maneras. Con emisiones reales, determina los límites del sistema y las reglas de seguimiento que aplica la instalación con arreglo al Reglamento de Ejecución (UE) 2025/2547, y figura en el informe del titular.
Con valores por defecto, el importador no elige la ruta: la letra que figura en la fila del país de origen del anexo I del Reglamento de Ejecución (UE) 2025/2621 determina qué parámetro de referencia se usa en el ajuste del paso 4 (anexo del Reglamento de Ejecución (UE) 2025/2620, punto 5.1).
Los parámetros de referencia reflejan la diferencia entre rutas. La tabla siguiente recoge el parámetro de referencia por defecto de la columna B para las mercancías principales de cada sector, según el punto 5.3 del anexo del Reglamento de Ejecución (UE) 2025/2620.
| Sector | Mercancía (código NC) | Ruta de producción | Parámetro de referencia, columna B (t CO2e/t) |
|---|---|---|---|
| Hierro y acero | Productos intermedios de acero sin alear (7207 11 14) | (C) alto horno y convertidor de oxígeno | 1,364 |
| Hierro y acero | Productos intermedios de acero sin alear (7207 11 14) | (D) reducción directa y horno eléctrico de arco | 0,475 |
| Hierro y acero | Productos intermedios de acero sin alear (7207 11 14) | (E) chatarra y horno eléctrico de arco | 0,066 |
| Cemento | Cemento Portland gris (2523 29 00) | Ninguna | 0,666 |
| Cemento | Cemento Portland blanco (2523 21 00) | Ninguna | 0,859 |
| Aluminio | Aluminio en bruto (7601) | (K) primario | 1,423 |
| Aluminio | Aluminio en bruto (7601) | (L) secundario | 0,091 |
| Fertilizantes | Urea (3102 10 19) | Ninguna | 0,902 |
| Fertilizantes | Amoníaco anhidro (2814 10 00) | Ninguna | 1,522 |
| Hidrógeno | Hidrógeno (2804 10 00) | Ninguna | 5,089 |
| Electricidad | Energía eléctrica (2716 00 00) | Ninguna | Sin parámetro: el ajuste es cero |
Un parámetro de referencia es el valor que se resta en el ajuste de la asignación gratuita, no la intensidad de emisiones de una planta real. La página de parámetros de referencia CBAM los recoge por código NC.
Las SEE se obtienen en el paso 3: los valores reales verificados de la instalación o el valor por defecto del anexo I para el país de origen y el código NC.
El clínker exige una comprobación previa, importante en un país que importa tanto clínker. El anexo I del Reglamento de Ejecución (UE) 2025/2621, en la versión del Reglamento de Ejecución (UE) 2026/1740, da valores separados para el clínker blanco (código TARIC 2523 10 00 10) y para el resto del clínker, incluido el gris (2523 10 00 90).
La distinción decide qué valor por defecto y qué parámetro de referencia entran en el cálculo; la página del cemento en el CBAM trata el caso.
Paso 3: obtener las emisiones implícitas específicas (reales o por defecto)
Las emisiones implícitas específicas (SEE) se expresan en t CO2e por tonelada de mercancía y son la magnitud de partida del cálculo de certificados. El importador las obtiene por una de las dos vías siguientes.
Vía A: emisiones reales verificadas. Proceden de la instalación de producción situada fuera de la UE. El titular prepara un plan de seguimiento, mide o calcula las emisiones con arreglo al Reglamento de Ejecución (UE) 2025/2547 y transmite las SEE con la documentación justificativa.
Un verificador acreditado conforme al Reglamento Delegado (UE) 2025/2551 debe verificar estos datos. Las emisiones reales verificadas son la opción preferible, porque los valores por defecto llevan un recargo penalizador.
El proveedor debe facilitar los 16 elementos del resumen del informe de emisiones del titular (anexo IV, punto 1.2, del Reglamento de Ejecución (UE) 2025/2547), dentro de la estructura obligatoria de tres documentos que describe el documento de orientación n.º 3 de la Comisión, de 14 de agosto de 2026.
Se redactan en inglés (artículo 10, apartado 4, del mismo Reglamento de Ejecución), y las coordenadas de la instalación se indican con seis decimales. Quien necesite reunir estos datos puede pedir ayuda con los datos de los proveedores.
Vía B: valores por defecto del Reglamento de Ejecución (UE) 2025/2621, cuyo anexo I sustituyó el Reglamento de Ejecución (UE) 2026/1740 con efectos desde el 1 de enero de 2026. Se aplican cuando faltan datos reales y se fijan por país de origen y código NC.
Al valor de «emisiones totales» se suma un recargo (mark-up) del 10 % en 2026, del 20 % en 2027 y del 30 % desde 2028; para los fertilizantes el recargo es del 1 % todos los años.
El recargo se aplica antes del ajuste de la asignación gratuita y el parámetro de referencia no lleva ninguno, de modo que cada tonelada de CO2e del recargo se paga al precio completo del certificado. La página de valores por defecto CBAM recoge las tablas por país.
Para la metodología de la vía A, la DG TAXUD publicó el 14 de agosto de 2026 diez documentos de orientación para el periodo definitivo, entre ellos el n.º 3 sobre los métodos de cálculo de las emisiones implícitas y las guías sectoriales 5a a 5f para cemento, hidrógeno, fertilizantes, hierro y acero, aluminio y electricidad.
Son documentos no vinculantes para el año de declaración 2026; el resumen de los diez documentos de orientación (en inglés) describe su contenido.
Las dos vías usan parámetros de referencia distintos para la SEFA. Con valores por defecto, el ajuste usa el parámetro de referencia por defecto de la columna B, punto 5, del anexo del Reglamento de Ejecución (UE) 2025/2620.
Con valores reales se usa el parámetro de referencia de proceso de la columna A, más la asignación gratuita implícita en los precursores. La diferencia entre los resultados netos puede ser mayor o menor que la diferencia de emisiones, así que conviene simular ambas vías antes de decidir.
Paso 4: aplicar la fórmula CBAM
La fórmula combina los artículos 7, 9 y 31 del Reglamento (UE) 2023/956, como exige el artículo 6, apartado 2, letra c). El documento de orientación n.º 1 de la Comisión, de 14 de agosto de 2026 (no vinculante, sección 2.4.2), la formula de este modo:
Certificados CBAM = máx[0; SEE menos SEFA menos término del precio del carbono] × masa (toneladas)
Obligación CBAM (euros) = certificados CBAM × precio del certificado (euros por t CO2e)
Los seis términos de la fórmula significan lo siguiente.
- SEE: emisiones implícitas específicas en t CO2e por tonelada, reales o por defecto con recargo (artículo 7).
- SEFA: asignación gratuita implícita específica en t CO2e por tonelada (artículo 31; anexo del Reglamento de Ejecución (UE) 2025/2620, ecuaciones 1 a 6). Con valores por defecto, SEFA = factor CBAM × factor de corrección intersectorial × parámetro de referencia por defecto de la columna B (ecuación 6). Con valores reales se usa el parámetro de referencia de proceso de la columna A, más el ajuste implícito en los precursores (ecuaciones 2 a 4).
- Factor CBAM: 97,5 % para 2026, la parte de la asignación gratuita que se mantiene (artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE).
- Factor de corrección intersectorial: 100 % para cada año de 2026 a 2030 (Decisión de Ejecución (UE) 2026/1862, artículo 1).
- Término del precio del carbono: el precio del carbono pagado efectivamente en el país de origen por tonelada de mercancía, dividido por el precio del certificado (artículo 9; el acto de ejecución sobre esta conversión seguía siendo un proyecto a 23 de octubre de 2026).
- máx[0; ...]: un resultado negativo cuenta como cero, de modo que en 2026 una mercancía igual o inferior al 97,5 % de su parámetro de referencia no debe certificados.
El ajuste de la asignación gratuita de la electricidad es cero (artículo 1, apartado 2, del Reglamento de Ejecución (UE) 2025/2620), así que la electricidad importada se paga sobre la totalidad de sus emisiones implícitas.
El precio de los certificados por las emisiones de 2026 es la media trimestral, ponderada por volumen, de los precios de adjudicación de las subastas de derechos de emisión del RCDE UE en el trimestre de importación (artículo 21, apartado 1 bis; Reglamento de Ejecución (UE) 2025/2548).
A partir de 2027 es la media de cada semana natural (artículo 21, apartado 1).
Los precios oficiales son 75,36 euros para el primer trimestre de 2026 (publicado el 7 de abril de 2026), 75,28 euros para el segundo (6 de julio de 2026) y 82,32 euros para el tercero (5 de octubre de 2026); el del cuarto trimestre se espera para el 4 de enero de 2027.
La herramienta de precio de los certificados CBAM los mantiene actualizados.
La tabla siguiente compara el coste bruto y el coste neto de 2026 por tonelada de seis mercancías con valores por defecto.
Los valores por defecto son las «emisiones totales» del anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740, y los parámetros de referencia son los de la columna B del Reglamento de Ejecución (UE) 2025/2620.
El bruto es el valor por defecto con recargo × precio, antes de restar la SEFA; el neto es la obligación legal al precio oficial de cada trimestre de 2026 publicado hasta ahora.
| Origen y mercancía (código NC) | Valor por defecto con recargo 2026 (t CO2e/t) | Parámetro de referencia | Certificados por tonelada | Bruto a 82,32 (€/t) | Neto T1 2026 a 75,36 (€/t) | Neto T2 2026 a 75,28 (€/t) | Neto T3 2026 a 82,32 (€/t) |
|---|---|---|---|---|---|---|---|
| Turquía (Türkiye), productos intermedios de acero sin alear (7207 11 14) | 2,541 | 1,364 | 1,2111 | 209,18 | 91,27 | 91,17 | 99,70 |
| Egipto, cemento Portland gris (2523 29 00) | 1,419 | 0,666 | 0,76965 | 116,81 | 58,00 | 57,94 | 63,36 |
| Emiratos Árabes Unidos, aluminio en bruto (7601) | 2,057 | 1,423 | 0,669575 | 169,33 | 50,46 | 50,41 | 55,12 |
| China, aluminio en bruto (7601) | 3,300 | 1,423 | 1,912575 | 271,66 | 144,13 | 143,98 | 157,44 |
| Egipto, urea (3102 10 19) | 1,4039 | 0,902 | 0,52445 | 115,57 | 39,52 | 39,48 | 43,17 |
| Turquía, hidrógeno (2804 10 00) | 11,902 | 5,089 | 6,940225 | 979,77 | 523,02 | 522,46 | 571,32 |
Certificados por tonelada = valor por defecto con recargo menos 0,975 × 1,00 × parámetro de referencia. Los costes salen del número de certificados sin redondear, calculado sobre las tablas oficiales con la fórmula legal que usa la calculadora CBAM del sitio. El coste neto no es un porcentaje fijo del bruto. La electricidad no tiene valor por defecto en el anexo I ni ajuste de la asignación gratuita.
El ejemplo completo corresponde a palanquillas de acero turcas producidas en alto horno (código NC 7207 11 14), importadas en el tercer trimestre de 2026 y calculadas con valores por defecto. El cálculo se desarrolla en nueve operaciones.
- Valor por defecto: 2,310 t CO2e/t (Reglamento de Ejecución (UE) 2026/1740, anexo I, Turquía, ruta de producción (C)).
- SEE con el recargo del 10 %: 2,310 × 1,10 = 2,541 t CO2e/t.
- Parámetro de referencia por defecto: 1,364 t CO2e/t (Reglamento de Ejecución (UE) 2025/2620, punto 5.3, columna B, ruta (C), acero al carbono de alto horno y convertidor de oxígeno).
- SEFA: 0,975 × 1,00 × 1,364 = 1,3299 t CO2e/t.
- Certificados por tonelada: 2,541 menos 1,3299 = 1,2111.
- Masa: 500 toneladas, es decir, 605,55 certificados.
- Precio del certificado: 82,32 euros por t CO2e (precio oficial del tercer trimestre de 2026).
- Coste bruto: 2,541 × 500 × 82,32 = 104.587,56 euros.
- Obligación neta de 2026: 605,55 × 82,32 = 49.848,88 euros, es decir, 99,70 euros por tonelada.
El neto es el 47,7 % del bruto. Un atajo que aplicara al bruto la parte de la asignación gratuita eliminada en 2026 daría 5,23 euros por tonelada, frente a los 99,70 euros que realmente se deben.
Con el mismo valor por defecto, el mismo parámetro de referencia y el mismo precio, el coste sube a 189,38 euros por tonelada para las importaciones de 2030, cuando el recargo es del 30 % y el factor CBAM del 51,5 %. La calculadora CBAM reproduce este ejemplo con un clic.
Paso 5: calcular la tenencia trimestral de certificados
La tenencia trimestral de certificados del artículo 22, apartado 2, se aplica a partir de 2027 (artículo 36, apartado 2, letra c)); el primer control es el 31 de marzo de 2027 y no se exige tenencia por las importaciones de 2026.
Al final de cada trimestre, la cuenta del Registro CBAM debe contener certificados equivalentes al menos al 50 % de las emisiones implícitas de las mercancías importadas desde el inicio del año natural, teniendo en cuenta el ajuste de la asignación gratuita del artículo 31.
Las emisiones se determinan sobre una de las dos bases siguientes.
- Base a): los valores por defecto sin el recargo.
- Base b): el número de certificados entregados por el año natural anterior, cuando las importaciones corresponden a las mismas mercancías por código NC y país de origen.
La regla impide aplazar todas las compras hasta el plazo de la declaración anual. Si en la cuenta faltan certificados, la autoridad competente lo notifica y el declarante tiene un mes para completarla (artículo 22, apartado 3); no hay sanción por tonelada.
Una infracción grave o reiterada es motivo de revocación del estado de declarante autorizado CBAM (artículo 17, apartado 8).
El cálculo sobre la base a) se hace en cuatro operaciones.
- Sumar la masa de cada mercancía CBAM importada desde el 1 de enero hasta el final del trimestre considerado.
- Multiplicar cada masa por el valor por defecto sin recargo, menos la SEFA de ese año.
- Multiplicar el resultado por 0,50 para obtener el umbral del 50 %.
- Comparar la cifra con los certificados de la cuenta y comprar la diferencia antes del cierre del trimestre.
Ejemplo: una empresa importa 1.000 toneladas de palanquillas turcas (código NC 7207 11 14) entre enero y marzo de 2027 y 800 toneladas entre abril y junio.
El valor por defecto sin recargo es 2,310 t CO2e/t. Con el factor CBAM de 2027 (95 %), SEFA = 0,95 × 1,00 × 1,364 = 1,2958 t CO2e/t, y quedan 1,0142 t CO2e/t.
A finales de junio: 1.800 toneladas × 1,0142 = 1.825,56 t CO2e. Como el ajuste se resta entero antes de aplicar el 50 %, la tenencia exigida a 30 de junio de 2027 es de 913 certificados CBAM.
Paso 6: comprar los certificados y entregarlos con la declaración
La venta de certificados CBAM comienza el 1 de febrero de 2027: cada Estado miembro los vende en la plataforma común central a los declarantes autorizados establecidos en él (artículo 20, apartado 1), también para las mercancías importadas en 2026.
Los certificados no se negocian en bolsa y cada uno corresponde a una tonelada de CO2e. Los certificados por las emisiones de 2026 tienen el precio oficial del trimestre de importación (artículo 21, apartado 1 bis); a partir de 2027, el precio es la media de cada semana natural (artículo 21, apartado 1).
A más tardar el 30 de septiembre de cada año, el declarante autorizado CBAM presenta la declaración CBAM y entrega los certificados correspondientes; la primera vez, el 30 de septiembre de 2027, por las importaciones de 2026 (artículo 6, apartado 1, y artículo 22, apartado 1).
Entrega los certificados calculados en el paso 4, después de la reducción del artículo 9 y del ajuste del artículo 31 (artículo 6, apartado 2, letra c)).
Conforme al artículo 6, apartado 2, y a sus disposiciones de desarrollo, la declaración recoge los seis datos siguientes.
- Cantidad total de mercancías CBAM importadas en el año natural, por código NC y país de origen.
- Emisiones implícitas totales (t CO2e), verificadas cuando se usan valores reales, por tipo de mercancía y país de origen.
- Número total de certificados CBAM que deben entregarse, después de la reducción del artículo 9 y del ajuste de la asignación gratuita.
- Precio del carbono pagado en cada país de origen para el que se solicita la reducción del artículo 9.
- Informes de verificación que respaldan las emisiones implícitas reales.
- Los datos de SEFA en que se basa el ajuste de la asignación gratuita, incluido el parámetro de referencia usado para cada mercancía.
La solicitud de recompra se presenta a más tardar el 31 de octubre del año de la entrega (artículo 23, apartado 1), al precio pagado por cada certificado (artículo 23, apartado 3).
El número se limita a los certificados que el declarante estaba obligado a comprar con arreglo al artículo 22, apartado 2, durante el año natural de compra (artículo 23, apartado 2); los certificados comprados en 2027 por las emisiones de 2026 solo pueden recomprarse en 2027 (apartado 2 bis).
La página «Certificados CBAM» de MITECO, leída el 13 de noviembre de 2026, todavía recoge un límite de recompra anterior a esta redacción.
El declarante autorizado CBAM que no entregue a 30 de septiembre los certificados debidos paga, por cada certificado no entregado, una sanción idéntica a la sanción por exceso de emisiones del RCDE UE: 100 euros por t CO2e antes de la actualización según el índice europeo de precios al consumo (artículo 26, apartado 1).
El pago no le exime de entregar los certificados (artículo 26, apartado 3). Quien no sea declarante autorizado paga de tres a cinco veces esa cantidad, de 300 a 500 euros por certificado antes de la actualización (artículo 26, apartado 2).
Ejemplos de cálculo CBAM para los seis sectores
Los seis ejemplos aplican la fórmula a una importación de 1.000 toneladas (o 1.000 MWh) en el tercer trimestre de 2026 con valores por defecto, al precio oficial de 82,32 euros por t CO2e, con el coste bruto y el coste neto de 2026.
Cada valor por defecto es la cifra de «emisiones totales» del anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740. Cada parámetro de referencia procede del punto 5.3, columna B, del anexo del Reglamento de Ejecución (UE) 2025/2620, y SEFA = 0,975 × 1,00 × parámetro de referencia.
| Sector | Origen y mercancía (código NC) | Valor por defecto / con recargo (t CO2e/t) | SEFA (t CO2e/t) | Certificados | Bruto (€) | Neto 2026 (€) |
|---|---|---|---|---|---|---|
| Acero | Turquía, palanquillas de alto horno (7207 11 14) | 2,310 / 2,541 | 1,3299 | 1.211,1 | 209.175,12 | 99.697,75 |
| Cemento | Egipto, Portland gris (2523 29 00) | 1,290 / 1,419 | 0,6494 | 769,65 | 116.812,08 | 63.357,59 |
| Aluminio | Emiratos Árabes Unidos, aluminio primario en bruto (7601) | 1,870 / 2,057 | 1,3874 | 669,58 | 169.332,24 | 55.119,41 |
| Fertilizantes | Egipto, urea (3102 10 19) | 1,390 / 1,4039 | 0,8795 | 524,45 | 115.569,05 | 43.172,72 |
| Electricidad | Ejemplo ilustrativo, 1.000 MWh a 0,5 t CO2/MWh | No aplicable | 0 | 500 | 41.160,00 | 41.160,00 |
| Hidrógeno | Turquía (2804 10 00) | 10,820 / 11,902 | 4,9618 | 6.940,23 | 979.772,64 | 571.319,32 |
Cada sector presenta las particularidades siguientes.
- Acero: solo cuentan las emisiones directas, salvo en los minerales de hierro aglomerados (2601 12 00); parámetro de referencia 1,364 para la ruta (C).
- Cemento: cuentan las emisiones directas y las indirectas; parámetro de referencia 0,666.
- Aluminio: solo cuentan las emisiones directas, ya que en el aluminio no se pagan las emisiones indirectas de la electricidad; parámetro de referencia 1,423 para la ruta (K).
- Fertilizantes: cuentan las emisiones directas y las indirectas; recargo del 1 %; parámetro de referencia 0,902.
- Electricidad: la obligación se expresa por MWh y el ajuste de la asignación gratuita es cero (artículo 1, apartado 2, del Reglamento de Ejecución (UE) 2025/2620), así que bruto y neto coinciden. El factor de 0,5 t CO2/MWh es ilustrativo.
- Hidrógeno: parámetro de referencia 5,089. Con valores reales el parámetro de la columna A también es 5,089, de modo que en 2026 el hidrógeno con SEE verificadas iguales o inferiores a 4,962 t CO2e/t, hidrógeno verde incluido, no debe certificados.
Para las cinco mercancías con parámetro de referencia, la obligación neta va del 33 % al 58 % del bruto; para la electricidad, sin ajuste, neto y bruto coinciden. La proporción depende de cuánto superen las emisiones declaradas el parámetro de referencia previsto para el código NC y la ruta de producción.
Todos los valores por defecto oficiales del CBAM en una sola hoja de cálculo, con recargo, parámetro de referencia y coste por tonelada de 2026. Versión en inglés, descarga inmediata.
Para estos avisos solo guardamos su dirección de correo electrónico. Política de privacidad (en inglés)
¿Qué ocurre cuando faltan los datos para el cálculo?
Cuando los proveedores de fuera de la UE no facilitan emisiones reales, el importador usa los valores por defecto del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740, que sirven de SEE en la fórmula.
Los valores por defecto corresponden a la intensidad media de emisiones del producto en el país de origen, a la que se suma el recargo.
El recargo crece con el tiempo: 10 % en 2026, 20 % en 2027 y 30 % desde 2028, mientras que para los fertilizantes se mantiene en el 1 % todos los años, según la parte introductoria del anexo I.
El importador que calcula con valores por defecto paga así cada año más que quien dispone de datos reales verificados.
El recargo se paga entero, porque el ajuste de la asignación gratuita no crece con las emisiones declaradas. Para las palanquillas turcas (código NC 7207 11 14, valor por defecto 2,310 t CO2e/t), el recargo de 2026 añade 0,231 t CO2e por tonelada, es decir, 19,02 euros por tonelada a 82,32 euros por t CO2e.
Desde 2028 el recargo del 30 % añade 0,693 t CO2e, es decir, 57,05 euros por tonelada al mismo precio.
Los exportadores con emisiones reales inferiores al valor por defecto de su país tienen por tanto un fuerte incentivo para invertir en seguimiento, facilitar datos verificados a sus clientes de la UE y reducir sus emisiones.
La verificación solo es obligatoria cuando las emisiones implícitas se determinan con emisiones reales (artículo 8, apartado 1); una declaración con valores por defecto no necesita verificador. La página sobre la verificación de las emisiones explica el procedimiento.
A 12 de noviembre de 2026, cinco organismos nacionales de acreditación de la UE habían documentado siete organismos de verificación acreditados: EmiCert S.A. (ESYD, Grecia); Bureau Veritas Italia S.p.A., RINA Services S.p.A. y SGS ICS Italia S.r.l.
(Accredia, Italia); Intertek Certification AB (Swedac, Suecia); Integrated Sustainable Solutions Company (ISSC), de Damietta (Egipto), acreditada por RvA (Países Bajos) el 22 de octubre de 2026 mediante su procedimiento TAB, la primera establecida fuera de la UE; y SGS BELGIUM nv (BELAC, Bélgica, alcance válido desde el 5 de noviembre de 2026). La Comisión todavía no ha publicado su lista de verificadores acreditados.
Ninguno de los siete es español. Solo los organismos nacionales de acreditación de los Estados miembros de la UE acreditan verificadores CBAM (Reglamento Delegado (UE) 2025/2551); en España es ENAC, que abrió su esquema de acreditación CBAM en marzo de 2026 y no había documentado ninguna acreditación CBAM a 13 de noviembre de 2026.
La página de verificadores acreditados mantiene la lista completa con el alcance de cada acreditación.
Cómo influyen el RCDE UE y la asignación gratuita en el cálculo CBAM
El cálculo CBAM depende del RCDE UE en dos puntos que afectan directamente al coste neto: la eliminación progresiva de la asignación gratuita y la reducción por el precio del carbono pagado en el país de origen.
La eliminación progresiva de la asignación gratuita
Con arreglo al artículo 31, la asignación gratuita de derechos de emisión del RCDE UE en los sectores CBAM reduce la obligación de certificados mediante la metodología SEFA del Reglamento de Ejecución (UE) 2025/2620.
El factor CBAM es la parte de la asignación gratuita que conservan los productores de la UE, fijada por el artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE. A medida que baja, la SEFA se reduce y la obligación neta crece.
La tabla siguiente aplica el calendario al ejemplo de las palanquillas turcas (código NC 7207 11 14 con valores por defecto, parámetro de referencia 1,364, factor de corrección intersectorial del 100 %) a un precio constante de 82,32 euros por t CO2e.
El factor de corrección intersectorial solo está fijado hasta 2030, así que la SEFA de 2031 a 2033 todavía no puede calcularse.
| Año | Factor CBAM (asignación que se mantiene) | Parte eliminada | Recargo | SEFA (t CO2e/t) | Certificados por tonelada | Coste neto (€/t) |
|---|---|---|---|---|---|---|
| 2026 | 97,5 % | 2,5 % | 10 % | 1,3299 | 1,2111 | 99,70 |
| 2027 | 95 % | 5 % | 20 % | 1,2958 | 1,4762 | 121,52 |
| 2028 | 90 % | 10 % | 30 % | 1,2276 | 1,7754 | 146,15 |
| 2029 | 77,5 % | 22,5 % | 30 % | 1,0571 | 1,9459 | 160,19 |
| 2030 | 51,5 % | 48,5 % | 30 % | 0,7025 | 2,3005 | 189,38 |
| 2031 | 39 % | 61 % | 30 % | sin fijar | n. d. | n. d. |
| 2032 | 26,5 % | 73,5 % | 30 % | sin fijar | n. d. | n. d. |
| 2033 | 14 % | 86 % | 30 % | sin fijar | n. d. | n. d. |
| Desde 2034 | Sin factor CBAM | 100 % | 30 % | 0 | 3,0030 | 247,21 |
El mayor salto se produce entre 2029 y 2030, cuando el factor CBAM pasa del 77,5 % al 51,5 %.
Un importador de 10.000 toneladas anuales de estas palanquillas vería subir su coste neto anual de unos 997.000 euros por las importaciones de 2026 a unos 1,89 millones de euros por las de 2030, sin ningún cambio de volumen ni de precio.
Los parámetros de referencia todavía pueden cambiar para las importaciones a partir de 2027, porque el considerando 10 del Reglamento de Ejecución (UE) 2025/2620 prevé valores actualizados.
La parte eliminada solo coincide con el porcentaje que la obligación neta representa sobre el bruto en un caso: una mercancía cuyas emisiones implícitas igualan exactamente su parámetro de referencia, que paga el 2,5 % del bruto en 2026 y el 48,5 % en 2030.
Las emisiones por encima del parámetro, recargo incluido, se pagan enteras todos los años. El modelo de cálculo de costes CBAM sigue este método, y el documento de orientación n.º 4 de la Comisión, de 14 de agosto de 2026, no vinculante, es la referencia de la Comisión para el ajuste.
La reducción por el precio del carbono pagado (artículo 9)
El declarante autorizado CBAM puede solicitar una reducción del número de certificados por el precio del carbono pagado efectivamente en un tercer país sobre las emisiones implícitas declaradas (artículo 9, apartado 1).
Se tiene en cuenta cualquier devolución u otra compensación disponible en ese país, de modo que los derechos asignados gratuitamente no cuentan como precio pagado.
El Reglamento añade obligaciones documentales. El declarante conserva la documentación que prueba el pago, certificada por una persona independiente del declarante y de las autoridades del tercer país, hasta el final del cuarto año siguiente al de la declaración (artículo 9, apartados 2 y 3).
Con valores por defecto, la reducción solo puede solicitarse por referencia a los precios del carbono por defecto anuales que la Comisión puede fijar a partir de 2027 (artículo 9, apartado 4).
A 23 de octubre de 2026, ningún precio del carbono de un tercer país estaba reconocido a efectos del artículo 9. La Comisión publicó el 13 de mayo de 2026 un proyecto de Reglamento de Ejecución con cuatro vías de reconocimiento (sistemas de comercio de emisiones, impuestos sobre el carbono en la fuente, impuestos sobre los combustibles y sistemas mixtos); la consulta se cerró el 10 de junio de 2026 y el acto no se había adoptado.
Esto se aplica a todos los orígenes, incluidos Corea del Sur, el Reino Unido, China, India y Turquía. La página sobre la reducción por el precio del carbono sigue el estado del acto.
Las mercancías originarias de Suiza no necesitan la reducción, porque quedan fuera del CBAM según el anexo III.
La base jurídica del Reglamento (UE) 2023/956 es el artículo 192, apartado 1, del TFUE, que lo convierte en una medida medioambiental y no comercial; la relación entre la reducción del artículo 9 y las obligaciones de la OMC sigue abierta en la diferencia DS639, cuyo grupo especial se estableció el 25 de septiembre de 2026.
El cálculo CBAM para los importadores en España
Para un importador establecido en España la fórmula es idéntica a la de cualquier otro Estado miembro; cambian la autoridad competente, el acceso al Registro CBAM y los códigos de la declaración aduanera, que aportan datos al cálculo.
El cálculo pesa en España más que en la mayoría de los Estados miembros. En 2025 España declaró importaciones de mercancías del anexo I procedentes de fuera de la UE por 8.653 millones de euros, el 7,8 % del total de la UE27 en valor (cuarto Estado miembro), y 13,12 millones de toneladas sin la electricidad, el 11,0 % en cantidad (segundo, por detrás de Italia).
En fertilizantes ocupa el segundo puesto en valor (14,1 %) y en cantidad; en cemento, incluido el clínker, el segundo en cantidad (14,4 %).
Fuente: Eurostat, importaciones de la UE de mercancías cubiertas por el CBAM (códigos del anexo I) declaradas en España, 2025 (Comext DS-045409, extracción del 12 de octubre de 2026); cuotas y posiciones: cálculo de cbamguide.com.
Son estadísticas comerciales, no declaraciones CBAM: el Estado miembro declarante es aquel donde se declararon las mercancías, no necesariamente el de establecimiento del declarante autorizado.
Incluyen orígenes exentos como Suiza y Noruega, y la línea de hierro y acero incluye el mineral de hierro aglomerado. La página sobre España en el CBAM da las cifras por sector.
La tabla siguiente resume los datos españoles que entran en el cálculo, a 13 de noviembre de 2026.
| Elemento | Práctica en España | Fuente |
|---|---|---|
| Autoridad competente | El Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), que resuelve las solicitudes y venderá y recomprará los certificados a través de la plataforma común central. La Subdirección General de Mercados de Carbono de la Oficina Española de Cambio Climático (OECC) elaboró la guía de solicitud y organiza las jornadas, pero no es la autoridad. Buzón: bzn-CBAM@miteco.es | DOUE C/2026/4231, de 31 de julio de 2026; página «Actores CBAM» de MITECO |
| Aduanas | La Agencia Tributaria (Departamento de Aduanas e Impuestos Especiales) comprueba en el despacho a libre práctica (declaración H1, medida TARIC 775) que el importador es declarante autorizado CBAM; una declaración con un código cuyas condiciones no se cumplen se rechaza | Nota Informativa 02/2026, de 20 de enero; ponencia de la AEAT de 11 de diciembre de 2025 |
| Acceso al Registro CBAM | Dominio «Aduanas», país «España» y certificado electrónico vinculado al EORI; empleados, asesores y representantes directos necesitan el apoderamiento DB0117 de la AEAT | Página «Registro CBAM» de MITECO; guía de la OECC de octubre de 2025 |
| Número de cuenta CBAM | Código Y128 en el elemento de dato 12 04 002 000, solo para declarantes autorizados; formato CBAM-ES-2025-XXXXXXXX | Nota Informativa 02/2026; guía de la OECC |
| Exención de minimis | Código Y137 en la declaración aduanera; nunca para la electricidad ni el hidrógeno | Nota Informativa 02/2026; artículo 2 bis |
| Solicitud presentada a más tardar el 31 de marzo de 2026 | Código Y238 con el número de referencia de la solicitud (formato APPL-ES-2025-XXXXXXXXX), ampliado por la Comisión hasta el 31 de diciembre de 2026 (párrafo siguiente) | Nota Informativa 02/2026; comunicaciones de las aduanas alemana e italiana de 15 de septiembre de 2026 |
| Verificadores | ENAC, único organismo nacional de acreditación, abrió el esquema CBAM en marzo de 2026 y no figura entre los siete organismos nacionales de acreditación que aceptan solicitantes establecidos fuera de la UE; ninguna acreditación CBAM documentada a 13 de noviembre de 2026 | Nota de prensa de ENAC de 23 de marzo de 2026; cuadro de situación de la Comisión de 21 de octubre de 2026, sin cambios el 9 de noviembre |
La Comisión Europea amplió hasta el 31 de diciembre de 2026 la validez del código TARIC Y238 para quien presentó la solicitud a más tardar el 31 de marzo de 2026 y sigue sin decisión (comunicaciones de las aduanas alemana e italiana del 15 de septiembre de 2026).
A 13 de noviembre de 2026, la Agencia Tributaria no había publicado una nota que recoja la ampliación: su Nota Informativa 02/2026 sigue indicando el 27 de septiembre de 2026. Compruebe el código en TARIC en el momento del despacho.
Si se concede la autorización, las importaciones realizadas con el código Y238 cuentan en el cálculo de 2026 como todas las demás, y los certificados correspondientes se entregan a más tardar el 30 de septiembre de 2027.
Si la solicitud se deniega, la autoridad competente determina en el plazo de un mes las emisiones implícitas de las mercancías importadas desde el 1 de enero de 2026 hasta la decisión, y sobre ellas se calcula la sanción del artículo 26, apartado 2 bis (artículo 17, apartado 7 bis). Los códigos se explican en la página sobre la declaración aduanera.
Los principales orígenes del cemento y los fertilizantes que importa la UE dan lugar a costes muy distintos.
En 2025, la UE27 importó el 45,4 % de su clínker de Turquía, el 20,3 % de Argelia y el 18,9 % de Egipto, y el 44,3 % de su urea de Egipto (Eurostat Comext DS-045409, 2025, cantidades).
Son cifras de la UE, no del suministro español, que el conjunto de datos no desglosa por origen. La tabla siguiente aplica la fórmula a esos orígenes con valores por defecto para 2026.
| Origen y mercancía (código) | Valor por defecto (t CO2e/t) | Con recargo | Parámetro de referencia | Ajuste (× 0,975) | Certificados por tonelada | Neto T3 2026 (€/t) |
|---|---|---|---|---|---|---|
| Turquía, clínker gris (TARIC 2523 10 00 90; fila «otros países y territorios», porque la de Turquía lleva un guion) | 1,410 | 1,551 | 0,666 | 0,64935 | 0,90165 | 74,22 |
| Argelia, clínker gris (TARIC 2523 10 00 90) | 1,280 | 1,408 | 0,666 | 0,64935 | 0,75865 | 62,45 |
| Egipto, clínker gris (TARIC 2523 10 00 90) | 1,270 | 1,397 | 0,666 | 0,64935 | 0,74765 | 61,55 |
| Marruecos, clínker gris (TARIC 2523 10 00 90) | 0,900 | 0,990 | 0,666 | 0,64935 | 0,34065 | 28,04 |
| Argelia, cemento Portland gris (2523 29 00) | 1,300 | 1,430 | 0,666 | 0,64935 | 0,78065 | 64,26 |
| Marruecos, cemento Portland gris (2523 29 00) | 0,950 | 1,045 | 0,666 | 0,64935 | 0,39565 | 32,57 |
| Argelia, urea (3102 10 19) | 1,410 | 1,4241 | 0,902 | 0,87945 | 0,54465 | 44,84 |
| Marruecos, urea (3102 10 19) | 1,500 | 1,515 | 0,902 | 0,87945 | 0,63555 | 52,32 |
| Argelia, amoníaco anhidro (2814 10 00) | 2,080 | 2,1008 | 1,522 | 1,48395 | 0,61685 | 50,78 |
Calculado el 13 de noviembre de 2026 con la fórmula legal sobre las tablas oficiales (anexo I del Reglamento de Ejecución (UE) 2025/2621 en la versión del Reglamento de Ejecución (UE) 2026/1740; columna B del Reglamento de Ejecución (UE) 2025/2620), al precio oficial de 82,32 euros. Recargo del 10 % para el cemento y del 1 % para los fertilizantes. Ningún precio del carbono de estos orígenes está reconocido a efectos del artículo 9.
Para 1.000 toneladas de clínker gris argelino, el resultado es 758,65 certificados, es decir, 62.452,07 euros; la calculadora CBAM reproduce el ejemplo.
La misma cantidad de clínker marroquí cuesta menos de la mitad, porque su valor por defecto queda mucho más cerca del parámetro de referencia. Para un importador de clínker, la elección del proveedor y los datos reales verificados pesan más que el precio del certificado.
Varias fuentes en español contienen datos superados que no deben entrar en el cálculo. La página «Funcionamiento del CBAM» de la Agencia Tributaria (actualizada el 4 de marzo de 2026) mantiene un plazo de declaración en mayo y un precio por semanas anteriores al Reglamento Ómnibus: la declaración vence el 30 de septiembre y el precio de 2026 es trimestral.
Algunas guías comerciales multiplican las emisiones por el precio sin restar el ajuste, lo que da solo el bruto, y otras aplican al bruto la parte eliminada en 2026, lo que infravalora unas diecinueve veces el coste del acero turco.
Herramientas y ayuda para el cálculo CBAM
Tres herramientas gratuitas de cbamguide.com hacen el cálculo de esta página sobre las tablas oficiales; el resultado es una estimación basada en los valores por defecto y los parámetros de referencia oficiales (Reglamentos de Ejecución (UE) 2025/2621 y 2025/2620), y la cifra vinculante es la de la declaración CBAM.
Las tres herramientas son las siguientes.
- Calculadora CBAM: a partir del país de origen, el código NC, la masa y el año de importación, obtiene los certificados y el coste neto con la fórmula legal.
- Búsqueda de códigos NC: comprueba si un código figura en el anexo I y en qué sector.
- Precio de los certificados CBAM: precios trimestrales oficiales de 2026 y evolución de las subastas del RCDE UE.
Las páginas de la sección desarrollan cada elemento de la fórmula. La previsión del precio de los certificados para 2027 ayuda a presupuestar el primer año con precio semanal.
Para importadores con muchas mercancías y proveedores, el software CBAM integra códigos NC, datos de proveedores y cálculo en un único proceso, y la lista de consultores CBAM recoge las empresas que ofrecen asesoramiento.
Quien prefiera confiar el cálculo a un especialista puede describir su necesidad en la solicitud de ayuda CBAM, o directamente en las páginas de cálculo de emisiones, verificación o software. Gratuito para usted.
Si encarga el trabajo a un proveedor al que hayamos transmitido su solicitud, ese proveedor puede abonar a cbamguide.com una comisión por la presentación, que nunca decide a quién mencionamos ni cómo.
Preguntas frecuentes sobre el cálculo CBAM
¿Cuál es la fórmula del cálculo CBAM?
La fórmula del cálculo CBAM es: certificados CBAM = máx[0; SEE menos SEFA menos término del precio del carbono] × masa (toneladas), y la obligación en euros es igual a los certificados × el precio del certificado. SEE son las emisiones implícitas específicas: datos reales verificados de la instalación o, si faltan, valores por defecto del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740. SEFA es el ajuste de la asignación gratuita por tonelada: factor CBAM (97,5 % en 2026) × factor de corrección intersectorial (100 % de 2026 a 2030) × parámetro de referencia de la mercancía (Reglamento de Ejecución (UE) 2025/2620). El término del precio del carbono es la reducción del artículo 9.
¿El cálculo CBAM usa el mismo factor de emisión para todos los países?
No. El cálculo CBAM usa las emisiones implícitas específicas de la instalación de producción, no medias nacionales. Los valores por defecto son específicos de cada país (Reglamento de Ejecución (UE) 2025/2621), pero los datos reales verificados de la instalación prevalecen sobre cualquier media nacional. Un productor turco de acero de alto horno con una planta moderna y eficiente puede tener unas SEE reales inferiores al valor por defecto de Turquía.
¿El cálculo CBAM es distinto para el acero y para el cemento?
Sí. Para el acero, el cálculo CBAM cubre solo las emisiones directas. Para el cemento cubre las emisiones directas y las indirectas, es decir, la electricidad consumida en el proceso de producción. Las emisiones indirectas cuentan para todas las mercancías del cemento y de los fertilizantes; en el sector del hierro y el acero, solo para los minerales de hierro aglomerados (código NC 2601 12 00), que el anexo II no recoge. Por eso el importador de cemento necesita que la instalación le facilite tanto las emisiones directas como los datos de consumo eléctrico.
¿Puede el importador usar valores por defecto para el cálculo CBAM?
Sí, pero con un coste adicional. Los valores por defecto del Reglamento de Ejecución (UE) 2025/2621 se usan cuando no se obtienen datos reales verificados. Llevan un recargo del 10 % en 2026, que sube al 30 % desde 2028 (1 % para los fertilizantes). El ejemplo del acero muestra cómo la diferencia entre valores por defecto y reales se convierte en una diferencia de coste importante a medida que se reduce la asignación gratuita.
¿Afecta la exención de minimis de 50 toneladas al cálculo CBAM?
Sí: el importador exento no tiene que calcular ni entregar certificados. La exención se aplica si la masa neta de las mercancías CBAM importadas en un año natural, sumando todos los códigos NC, no supera 50 toneladas por importador (artículo 2 bis; anexo VII, punto 1); la electricidad y el hidrógeno nunca están exentos. El umbral se aplica por importador, no por expedición ni por mercancía, y la exención se declara en la declaración aduanera, en España con el código Y137. Por encima del umbral, el importador hace el cálculo completo para todas sus mercancías CBAM.
¿Cambia el cálculo CBAM cada trimestre?
Las emisiones implícitas de la declaración anual no cambian cada trimestre. A partir de 2027, la tenencia trimestral del artículo 22, apartado 2, obliga a seguir las importaciones durante el año y a tener al final de cada trimestre certificados por al menos el 50 % de las emisiones implícitas importadas desde el 1 de enero, después del ajuste de la asignación gratuita. El precio sí varía por trimestre en 2026: los certificados por las emisiones de 2026 tienen el precio medio oficial del trimestre de importación (artículo 21, apartado 1 bis), que la Comisión publica con arreglo al Reglamento de Ejecución (UE) 2025/2548.
¿Incluye el cálculo CBAM los perfluorocarburos (PFC) del aluminio?
Sí. Para el aluminio, las SEE incluyen el CO2 del consumo de ánodos y las emisiones de PFC (CF4, con un potencial de calentamiento global de 6.630, y C2F6, con 11.100) de los efectos anódicos de la electrólisis Hall-Héroult. Los PFC se convierten en CO2e con su potencial de calentamiento global. Los productores de aluminio primario con más efectos anódicos tienen SEE más altas y, por tanto, más certificados que entregar. Los parámetros de referencia muestran la distancia entre rutas: 1,423 t CO2e/t para el aluminio en bruto primario y 0,091 para el secundario (columna B, Reglamento de Ejecución (UE) 2025/2620).
¿El cálculo CBAM del hidrógeno verde da cero?
Puede dar cero, con valores reales verificados. El hidrógeno figura en el anexo II del Reglamento (UE) 2023/956, así que solo cuentan las emisiones directas y la electricidad usada en la electrólisis no entra en las SEE. En 2026 el ajuste de la asignación gratuita del hidrógeno es 0,975 × 5,089 = 4,962 t CO2e/t por ambas vías, de modo que el hidrógeno con SEE verificadas iguales o inferiores a esa cifra no debe certificados. Sin datos verificados se aplica el valor por defecto del país, sea cual sea el método de producción: 10,820 t CO2e/t para Turquía antes del recargo.
¿Es vinculante el resultado de la calculadora CBAM?
No. La calculadora CBAM da una estimación basada en los valores por defecto y los parámetros de referencia oficiales (Reglamentos de Ejecución (UE) 2025/2621 y 2025/2620). La cifra vinculante es la de la declaración CBAM, que por las importaciones de 2026 se presenta a más tardar el 30 de septiembre de 2027. Para las importaciones a partir de 2027 los parámetros de referencia todavía pueden cambiar, porque el Reglamento de Ejecución (UE) 2025/2620 prevé valores actualizados en su considerando 10.