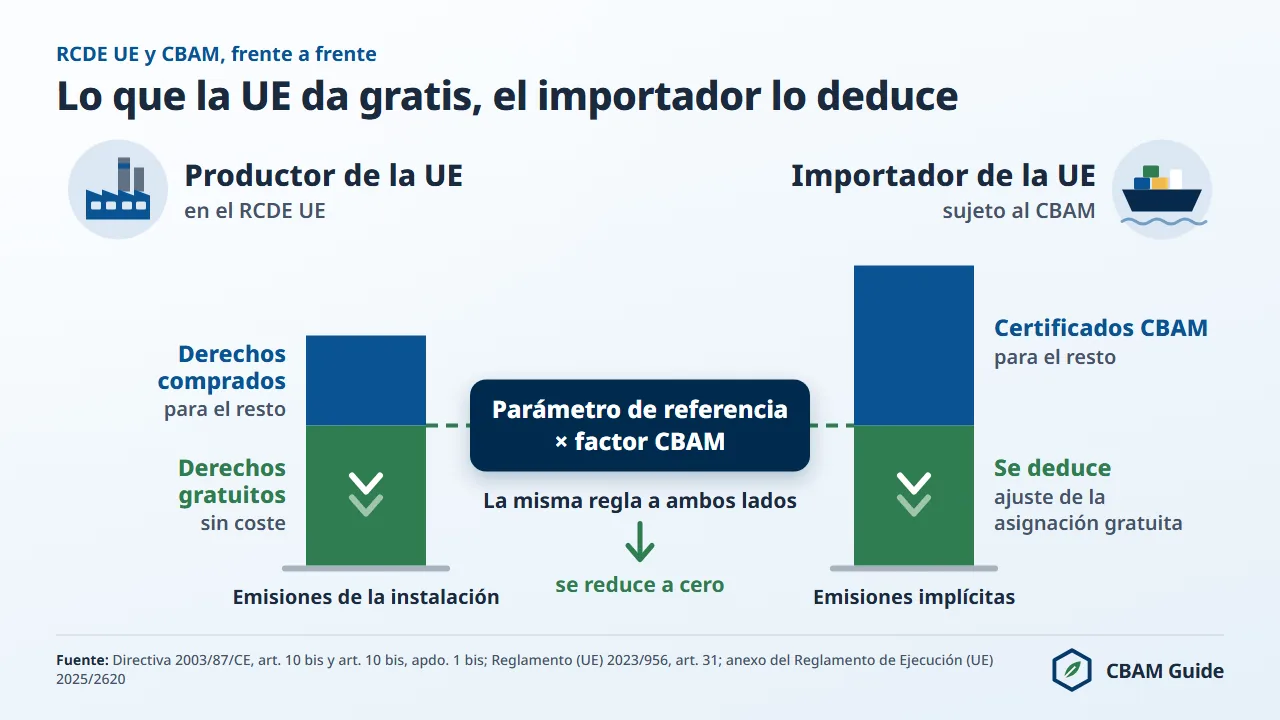
La asignación gratuita del régimen de comercio de derechos de emisión de la UE (RCDE UE, EU ETS en inglés) para las mercancías del Mecanismo de Ajuste en Frontera por Carbono (MAFC, CBAM por sus siglas en inglés) se elimina entre 2026 y 2034: los productores de la Unión conservan el 97,5 % en 2026 y nada desde 2034.
El factor CBAM es esa parte conservada y lo fija el artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE. Desciende en ocho tramos anuales (97,5 %, 95 %, 90 %, 77,5 %, 51,5 %, 39 %, 26,5 % y 14 %), y desde 2034 ya no se aplica ningún factor CBAM.
El mayor descenso se produce entre 2029 y 2030, del 77,5 % al 51,5 %. Este calendario es la base de cualquier planificación plurianual del CBAM, porque la deducción que reciben los importadores se reduce cada año mientras sube el recargo de los valores por defecto.
¿Qué relación hay entre la asignación gratuita y el CBAM? Ambos mecanismos están vinculados desde su diseño. Mientras los productores de la Unión reciban derechos de emisión del RCDE UE sin coste, el CBAM descuenta de los certificados que debe entregar el importador un ajuste de la asignación gratuita (artículo 31 del Reglamento (UE) 2023/956).
El ajuste por tonelada de mercancía es el producto del factor CBAM (en el texto legal, factor MAFC) × el factor de corrección intersectorial × el parámetro de referencia de la mercancía. Es una cantidad basada en el parámetro de referencia, no un porcentaje de las emisiones del importador.
Hay que distinguir dos porcentajes. El factor CBAM es la parte de la asignación gratuita que se conserva: 97,5 % en 2026. La parte eliminada es su complemento: 2,5 % en 2026 y 100 % desde 2034.
Solo una mercancía cuyas emisiones implícitas igualen su parámetro de referencia paga el 2,5 % de sus emisiones brutas en 2026. Cada tonelada de CO2 equivalente (t CO2e) por encima del parámetro de referencia, recargo incluido, se paga al precio completo del certificado CBAM.
Esta página presenta el calendario completo, el coste neto año por año del acero importado con valores por defecto, los ejemplos más útiles para quien importa en España y lo que todo ello implica para la cadena de suministro y para los contratos que se negocian hoy.
Las obligaciones generales están resumidas en la visión general del CBAM para importadores en España.
Propuesta de modificación: la COM(2026) 616 frenaría la eliminación y la prolongaría hasta 2038
El 17 de julio de 2026 la Comisión Europea publicó la COM(2026) 616, propuesta de revisión del RCDE UE para la fase 5, que frenaría la eliminación de la asignación gratuita descrita en esta página.
Para los sectores CBAM, la propuesta reintroduciría desde 2028 el 15 % de la parte de la asignación gratuita ya eliminada (en 2030, por ejemplo, el factor CBAM pasaría del 51,5 % al 59 %: el 51,5 % más el 15 % del 48,5 % eliminado, redondeado) y retrasaría de 2034 a 2038 el final de la eliminación, con lo que también se ralentizaría la introducción gradual del CBAM.
El análisis completo de la propuesta está en la noticia sobre la revisión del RCDE UE para la fase 5 (en inglés). La propuesta modificaría el factor CBAM a partir de 2028; para 2026 y 2027 no cambiaría nada. La tabla compara los valores propuestos con los de la ley en vigor.
| Año | Factor CBAM, ley en vigor | Factor CBAM, COM(2026) 616 (propuesta, no es ley) |
|---|---|---|
| 2026 | 97,5 % | 97,5 % |
| 2027 | 95 % | 95 % |
| 2028 | 90 % | 91,5 % |
| 2029 | 77,5 % | 81 % |
| 2030 | 51,5 % | 59 % |
| 2031 | 39 % | 48 % |
| 2032 | 26,5 % | 37,5 % |
| 2033 | 14 % | 27 % |
| De 2034 a 2037 | No se aplica factor | 15 % |
| Desde 2038 | No se aplica factor | 0 % |
Fuentes: artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE; artículo 1, punto 15, letra b), inciso i), de la propuesta COM(2026) 616.
La COM(2026) 616 es una propuesta, no una norma adoptada. Los ministros de Medio Ambiente de la UE la debatieron el 12 de octubre de 2026 sin tomar ninguna decisión, y la Presidencia irlandesa del Consejo aspira a alcanzar una orientación general (la posición negociadora del Consejo) en el Consejo de Medio Ambiente de diciembre.
La crónica del debate (en inglés) recoge el estado de la cuestión. El Consejo y el Parlamento pueden cambiar cada cifra propuesta.
A 13 de noviembre de 2026 la propuesta no se había adoptado, y el calendario de 2026 a 2034 del artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE sigue siendo la ley vinculante, y todas las tablas y cifras de coste de esta página lo aplican.
El importador debe tratar la propuesta como un escenario de planificación; cbamguide.com no ha calculado costes con los factores propuestos.
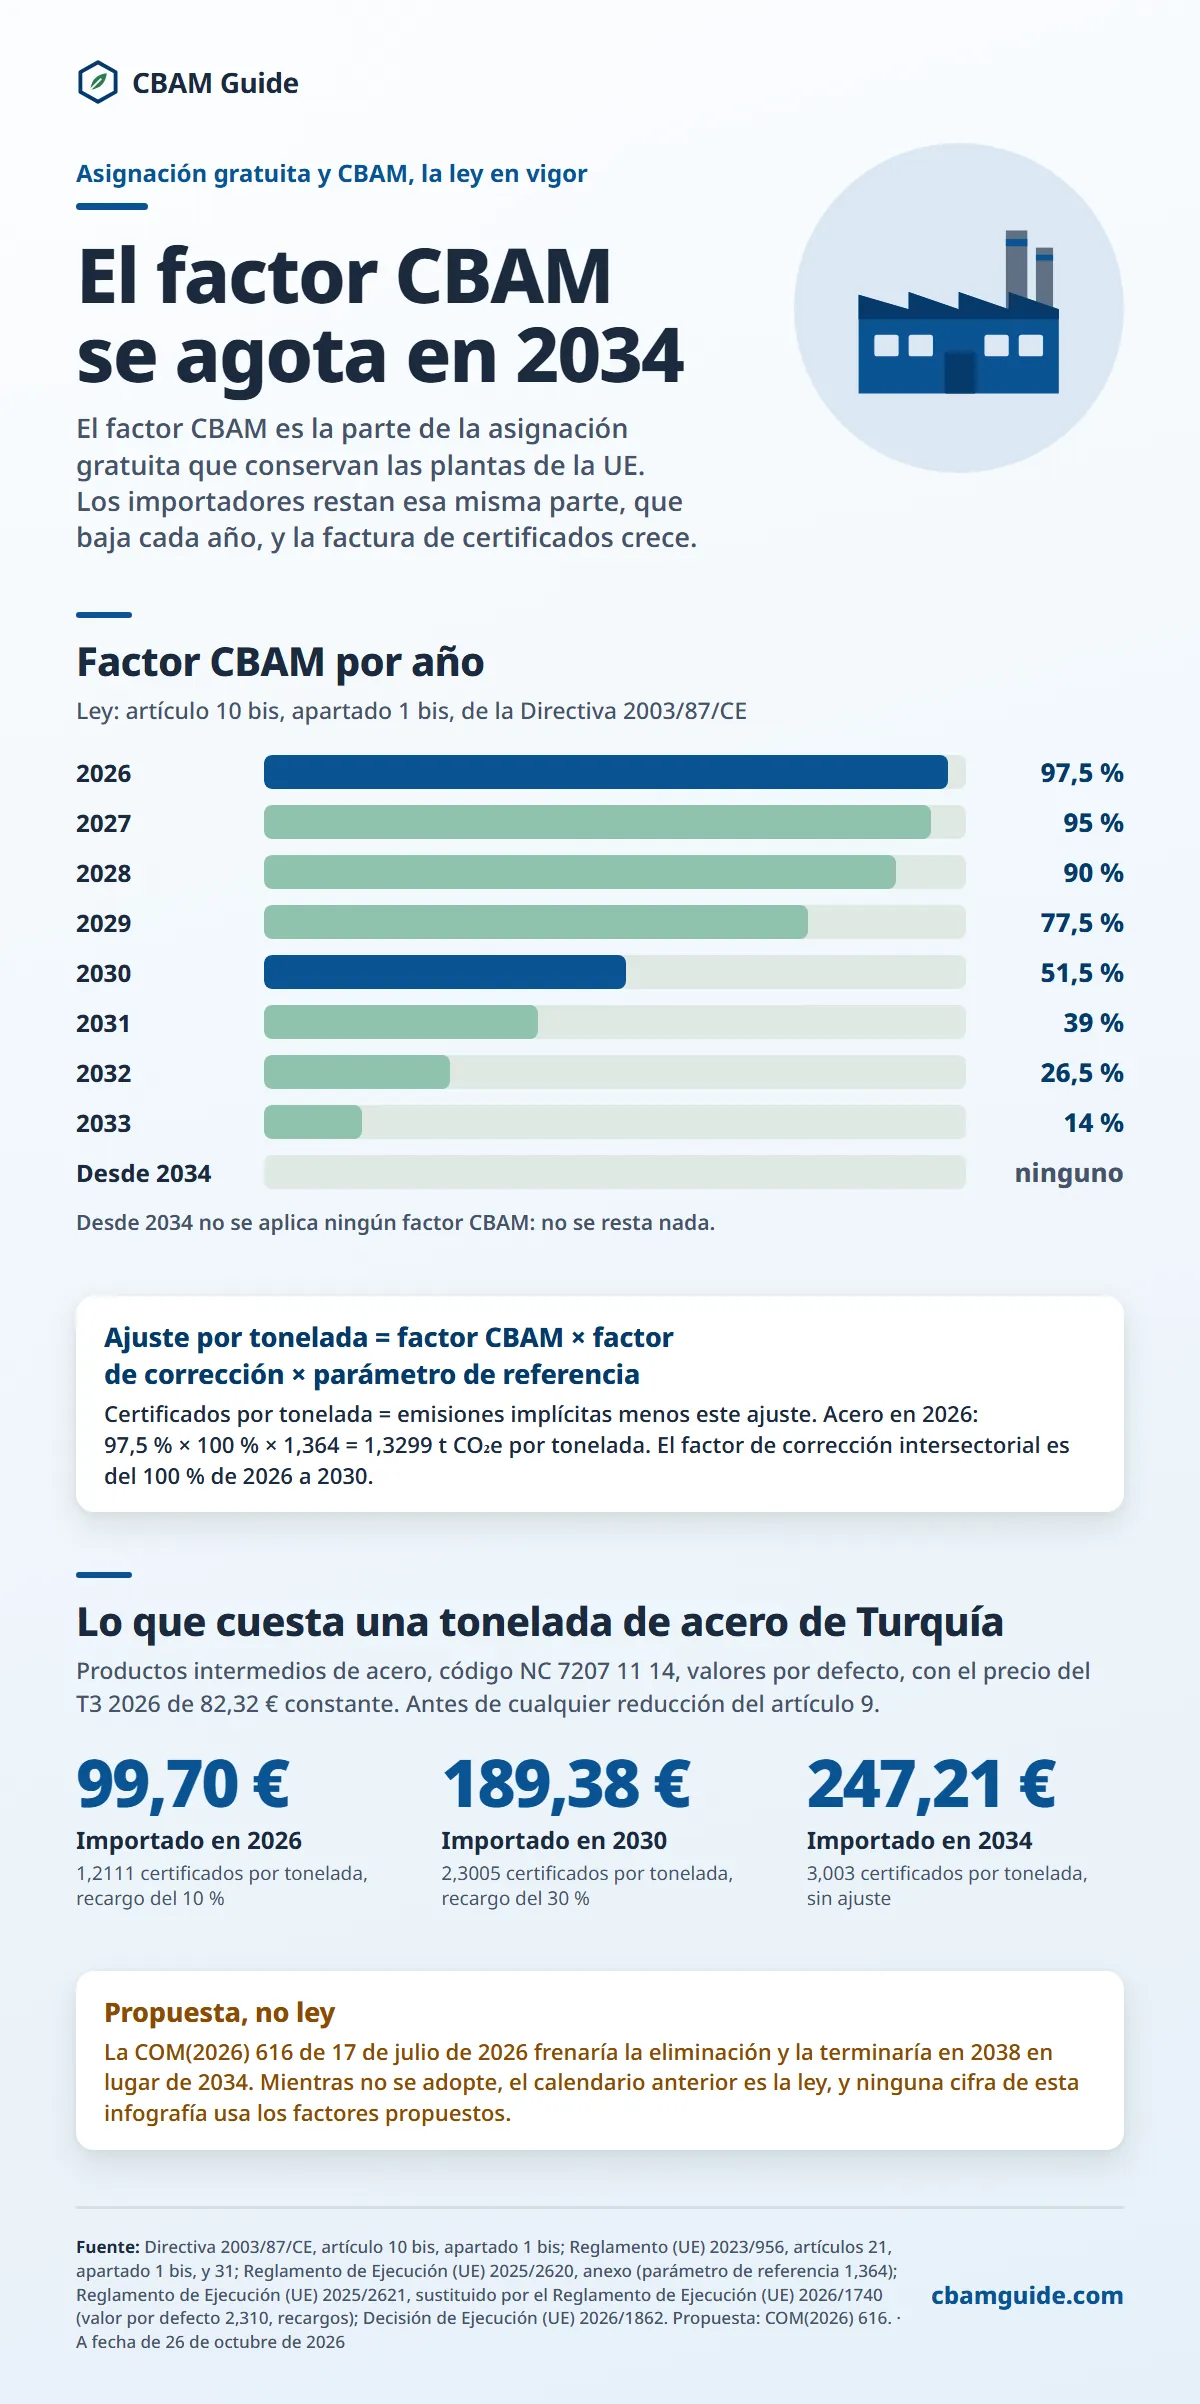
Versión en texto de esta infografía
Factor CBAM por año
Ley: artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE
- 2026: 97,5 %
- 2027: 95 %
- 2028: 90 %
- 2029: 77,5 %
- 2030: 51,5 %
- 2031: 39 %
- 2032: 26,5 %
- 2033: 14 %
- Desde 2034: ninguno
Desde 2034 no se aplica ningún factor CBAM: no se resta nada.
Ajuste por tonelada = factor CBAM × factor de corrección × parámetro de referencia: Certificados por tonelada = emisiones implícitas menos este ajuste. Acero en 2026: 97,5 % × 100 % × 1,364 = 1,3299 t CO₂e por tonelada. El factor de corrección intersectorial es del 100 % de 2026 a 2030.
Lo que cuesta una tonelada de acero de Turquía
Productos intermedios de acero, código NC 7207 11 14, valores por defecto, con el precio del T3 2026 de 82,32 € constante. Antes de cualquier reducción del artículo 9.
- 99,70 €: Importado en 2026 (1,2111 certificados por tonelada, recargo del 10 %)
- 189,38 €: Importado en 2030 (2,3005 certificados por tonelada, recargo del 30 %)
- 247,21 €: Importado en 2034 (3,003 certificados por tonelada, sin ajuste)
Propuesta, no ley: La COM(2026) 616 de 17 de julio de 2026 frenaría la eliminación y la terminaría en 2038 en lugar de 2034. Mientras no se adopte, el calendario anterior es la ley, y ninguna cifra de esta infografía usa los factores propuestos.
¿Qué es la asignación gratuita del RCDE UE y por qué se elimina?
La asignación gratuita del RCDE UE es la entrega sin coste de derechos de emisión del régimen de comercio de derechos de emisión de la UE a los productores de la Unión, establecida en el artículo 10 bis de la Directiva 2003/87/CE para proteger a la industria intensiva en energía frente a la fuga de carbono mientras no exista un precio del carbono global.
Ha protegido a acerías, cementeras, fundiciones de aluminio y fabricantes de fertilizantes de la Unión frente al coste completo del RCDE UE.
La asignación gratuita crea una asimetría. Un productor de acero chino que exporta a la UE apenas soporta un coste del carbono: el régimen nacional de comercio de emisiones de China incluye el acero desde el plan de trabajo de 20 de marzo de 2025, pero asigna el 100 % de los derechos de forma gratuita.
Su competidor de la Unión paga un coste del RCDE UE reducido por la asignación gratuita. La diferencia es menor que la exposición completa al RCDE UE, pero sigue siendo una desventaja frente a productores con un coste del carbono mucho menor.
El CBAM es el mecanismo diseñado para cerrar esa diferencia aplicando un coste del carbono a las importaciones. La asignación gratuita se elimina en paralelo a la introducción del CBAM, para que ambos mecanismos mantengan una señal competitiva coherente durante toda la transición.
El CBAM es un mecanismo basado en certificados cuyo precio sigue al del RCDE UE; no es un impuesto ni un arancel.
La base jurídica de la eliminación es el artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE, que vincula el calendario de reducción al inicio del periodo definitivo del CBAM el 1 de enero de 2026.
Con la ley en vigor, la eliminación no es discrecional: está fijada para cada año del calendario. La propuesta COM(2026) 616 del 17 de julio de 2026 cambiaría ese calendario desde 2028 si se adoptara, pero sigue en el procedimiento legislativo y no altera la situación jurídica actual.
Calendario completo de eliminación de la asignación gratuita de 2026 a 2034
El artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE fija un factor CBAM concreto para cada año natural de 2026 a 2033, y ninguno desde 2034.
La tabla muestra el factor CBAM, la parte de la asignación gratuita eliminada y el coste CBAM neto por tonelada de un ejemplo verificado: productos intermedios de acero sin alear de Turquía (código NC 7207 11 14) importados con valores por defecto, al precio oficial del tercer trimestre de 2026, 82,32 euros por t CO2e (publicado el 5 de octubre de 2026).
El coste neto sigue la fórmula legal: certificados = máx[0; emisiones implícitas específicas menos ajuste de la asignación gratuita menos término del precio del carbono del artículo 9] × masa (artículo 6, apartado 2, letra c), y artículo 31 del Reglamento (UE) 2023/956; Reglamento de Ejecución (UE) 2025/2620).
Para 2026, el valor por defecto es 2,310 t CO2e por tonelada (anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740), o 2,541 con el recargo del 10 %.
El ajuste es 0,975 × 1,00 × el parámetro de referencia por defecto de 1,364, es decir, 1,3299. Quedan 1,2111 certificados por tonelada, es decir, 99,70 euros por tonelada.
| Año | Factor CBAM (asignación gratuita conservada) | Parte de la asignación gratuita eliminada | Coste CBAM neto: productos intermedios de acero de Turquía (Türkiye) con valores por defecto (82,32 €) |
|---|---|---|---|
| 2025 | 100 % | 0 % | Sin certificados (periodo transitorio) |
| 2026 | 97,5 % | 2,5 % | 99,70 €/t |
| 2027 | 95 % | 5 % | 121,52 €/t |
| 2028 | 90 % | 10 % | 146,15 €/t |
| 2029 | 77,5 % | 22,5 % | 160,19 €/t |
| 2030 | 51,5 % | 48,5 % | 189,38 €/t |
| 2031 | 39 % | 61 % | Aún no calculable |
| 2032 | 26,5 % | 73,5 % | Aún no calculable |
| 2033 | 14 % | 86 % | Aún no calculable |
| 2034 | No se aplica factor CBAM | 100 % | 247,21 €/t |
Fuente: artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE. Datos de cálculo: valor por defecto 2,310 con un recargo del 10 % (2026), del 20 % (2027) y del 30 % (desde 2028); parámetro de referencia por defecto 1,364 (Reglamento de Ejecución (UE) 2025/2620, anexo, punto 5.3, columna B, ruta (C)); factor de corrección intersectorial del 100 % de 2026 a 2030 (Decisión de Ejecución (UE) 2026/1862). Costes calculados con la fórmula legal de la calculadora del sitio.
El precio del certificado y el parámetro de referencia se mantienen constantes en 82,32 euros y 1,364, aunque está previsto actualizar los parámetros de referencia para las mercancías importadas desde 2027. No hay factor de corrección fijado para los años 2031 a 2033. En 2034 el ajuste es cero, así que el coste es el valor por defecto con recargo (3,003) × el precio.
El coste neto de 2026, 99,70 euros por tonelada, es el 47,7 % del bruto de 209,18 euros (2,541 × 82,32 euros), no el 2,5 % de esa cifra. La cifra de 2034, 247,21 euros por tonelada al precio del tercer trimestre de 2026, es unas 2,5 veces el coste de 2026.
Quien trata 2026 como un año de coste bajo interpreta mal el mecanismo: el coste es relevante desde el primer año y sube cada año, con el mayor descenso del factor CBAM entre 2029 y 2030. El calendario del CBAM sitúa estos años junto a los demás plazos.
Cómo actúa el factor CBAM sobre la obligación de certificados
El factor CBAM reduce el número de certificados CBAM que un declarante autorizado CBAM debe entregar, pero lo hace a través del parámetro de referencia.
Según la metodología del Reglamento de Ejecución (UE) 2025/2620, la asignación gratuita implícita específica es el factor CBAM × el factor de corrección intersectorial × el parámetro de referencia, y se resta de las emisiones implícitas de las mercancías importadas.
La deducción existe solo porque los productores de la Unión siguen recibiendo derechos gratuitos al nivel del parámetro de referencia.
Esta vinculación tiene una consecuencia práctica. Cuando la asignación gratuita de los productores de la Unión se reduce cada año, su propio coste del carbono sube. El CBAM acompaña esa subida reduciendo en paralelo el factor CBAM, lo que recorta la deducción del importador.
La relación competitiva entre productores de la Unión y exportadores de fuera de la UE queda así aproximadamente estable durante toda la eliminación, que es el objetivo declarado. Lo que cambia es el nivel absoluto del coste para todos.
El ajuste se aplica al nivel del parámetro de referencia. Depende del parámetro de referencia fijado para cada código NC en el punto 5.3 del anexo del Reglamento de Ejecución (UE) 2025/2620, no de la asignación gratuita que recibe un productor concreto de la Unión ni de las emisiones del importador.
El importador no puede calcular su deducción a partir de la empresa europea con la que «compite».
Con valores por defecto se aplica el parámetro de referencia por defecto de la columna B, para la ruta de producción que indica la fila del país en el anexo I.
Con emisiones reales se aplica el parámetro de referencia de proceso de la columna A, más el ajuste implícito en los precursores. La página sobre los parámetros de referencia (benchmarks; en el texto legal, «parámetros de referencia MAFC») explica las dos columnas.
¿Cómo afecta el factor CBAM a los contratos plurianuales? Un contrato firmado en 2026 con precios de importación que incorporan el coste CBAM de 2026 queda infravalorado de forma estructural en 2029.
Un contrato de suministro a tres años de productos intermedios de acero turcos (código NC 7207 11 14, valores por defecto) que incorpora 99,70 euros por tonelada se enfrenta a 160,19 euros por tonelada en 2029 al mismo precio del certificado, porque el recargo sube al 30 % y el factor CBAM baja al 77,5 %.
Los equipos de compras deben modelizar el calendario completo de eliminación en todo contrato cuya duración supere los 24 meses.
Coste neto por sector: 2026, 2030 y 2034
La eliminación de la asignación gratuita afecta a cada mercancía CBAM según la distancia entre sus emisiones implícitas y su parámetro de referencia.
Las mercancías cubiertas por el Reglamento (UE) 2023/956 tienen valores por defecto y parámetros de referencia muy distintos, así que la subida absoluta del coste varía aunque el calendario del factor CBAM sea idéntico para toda mercancía con parámetro de referencia.
La electricidad no tiene ningún ajuste de la asignación gratuita (artículo 1, apartado 2, del Reglamento de Ejecución (UE) 2025/2620).
La tabla compara el coste CBAM neto por tonelada en tres momentos clave para seis mercancías importadas con valores por defecto, al precio oficial del tercer trimestre de 2026, 82,32 euros por t CO2e.
La calculadora CBAM aplica el mismo cálculo a los códigos NC y las cantidades de su empresa en todo el periodo de 2026 a 2034: el resultado es una estimación basada en los valores por defecto y los parámetros de referencia oficiales (Reglamentos de Ejecución (UE) 2025/2621 y 2025/2620); la cifra vinculante es la de su declaración CBAM.
| Origen y producto (código NC) | Valor por defecto / parámetro de referencia por defecto (t CO2e/t) | Coste neto 2026 (factor CBAM 97,5 %) | Coste neto 2030 (factor CBAM 51,5 %) | Coste neto 2034 (sin factor CBAM) |
|---|---|---|---|---|
| Turquía, productos intermedios de acero (7207 11 14) | 2,310 / 1,364 | 99,70 €/t | 189,38 €/t | 247,21 €/t |
| Corea del Sur, laminados planos en caliente (7208) | 2,118 / 1,370 | 81,83 €/t | 168,58 €/t | 226,66 €/t |
| «Otros países», cemento Portland gris (2523 29 00) | 1,440 / 0,666 | 76,94 €/t | 125,87 €/t | 154,10 €/t |
| China, aluminio en bruto (7601) | 3,000 / 1,423 | 157,44 €/t | 260,72 €/t | 321,05 €/t |
| Egipto, urea (3102 10 19) | 1,390 / 0,902 | 43,17 €/t | 77,33 €/t | 115,57 €/t |
| «Otros países», hidrógeno (2804 10 00) | 17,740 / 5,089 | 1.197,94 €/t | 1.682,72 €/t | 1.898,46 €/t |
Los valores por defecto son las emisiones totales del anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740. Los parámetros de referencia son la columna B del punto 5.3 del anexo del Reglamento de Ejecución (UE) 2025/2620, en la ruta que indica la fila del país: (C), alto horno, para las dos filas de acero, y (K), primario, para el aluminio. El recargo es del 10 % en 2026 y del 30 % desde 2028 (urea: 1 % todos los años). «Otros países» es la tabla del anexo I para los orígenes sin fila propia.
El precio y los parámetros de referencia se mantienen constantes. El coste de 2034 es el valor por defecto con recargo × el precio, porque el ajuste es cero. Todos los costes se calculan antes de cualquier reducción del artículo 9 por el precio del carbono pagado en el país de origen y varían con el precio del certificado. Cálculos con la fórmula legal que usa la calculadora del sitio, 13 de noviembre de 2026.
El hidrógeno se distingue de las demás mercancías CBAM porque su valor por defecto supera con mucho su parámetro de referencia.
El valor por defecto de «otros países», 17,740 t CO2e por tonelada, es más de siete veces el del acero turco del ejemplo, frente a un parámetro de referencia de 5,089. Al precio del tercer trimestre de 2026, ese hidrógeno cuesta 1.197,94 euros por tonelada en 2026 y 1.898,46 euros en 2034.
Estas cifras suben en proporción al precio del certificado. En un escenario de sensibilidad con un precio de 126 euros por t CO2e (que cbamguide.com usa como hipótesis de planificación para 2030, no como previsión), los 20,4412 certificados por tonelada que debe ese hidrógeno en 2030 costarían 2.575,59 euros. La previsión del precio de los certificados para 2027 reúne los escenarios de precio.
El salto de 2029 a 2030: por qué conviene planificar con antelación
El paso de 2029 a 2030 es el mayor salto anual de todo el calendario de eliminación. El factor CBAM baja del 77,5 % al 51,5 %, así que la parte eliminada de la asignación gratuita se duplica con creces en un año, del 22,5 % al 48,5 %.
Para los productos intermedios de acero turcos con valores por defecto (código NC 7207 11 14), eso añade 29,19 euros por tonelada en un solo año natural (de 160,19 a 189,38 euros, a 82,32 euros por certificado).
Para el aluminio en bruto de China (código NC 7601), el salto es de 30,46 euros por tonelada (de 230,26 a 260,72 euros). Ese mismo año, el salto afecta a toda mercancía CBAM que tenga parámetro de referencia.
El salto de 2029 a 2030 tiene tres consecuencias para la planificación:
- Las decisiones de descarbonización de la cadena de suministro, como cambiar a proveedores de acero con menos emisiones, negociar datos de emisiones verificados con los productores o invertir en cambios de proceso, tardan entre 3 y 5 años en aplicarse y deben empezar a más tardar en 2026 para surtir efecto antes de 2030.
- Los modelos financieros que toman como referencia el coste CBAM de 2026 o 2027 infravaloran sistemáticamente el de 2030 y los años siguientes. El método correcto modeliza cada año del calendario con la fórmula legal y varios escenarios de precio del RCDE UE.
- Las importaciones de países con su propio régimen de comercio de emisiones, como el K-ETS de Corea del Sur o el régimen nacional de China, podrían dar derecho a una reducción del artículo 9 por un precio del carbono pagado efectivamente. A 13 de noviembre de 2026 el acto de ejecución seguía en proyecto y ningún precio del carbono de un tercer país estaba reconocido, así que los modelos de coste no deben suponer ninguna reducción.
El periodo de 2026 a 2029 ofrece margen para implantar los procesos de cumplimiento, homologar a los proveedores, organizar la verificación y renegociar las estructuras contractuales. Las empresas que lo aprovechen llegarán a 2030 menos expuestas que las que consideren insignificantes los primeros años.
¿Cómo afecta la eliminación de la asignación gratuita a los productores de la UE?
Los productores de la Unión de los sectores CBAM afrontan el mismo calendario desde el otro lado: su asignación gratuita se multiplica por el factor CBAM decreciente.
Una acería de la Unión con derecho, por ejemplo, a 1.000 derechos de emisión gratuitos con un factor CBAM del 100 % recibe solo 975 en 2026, 950 en 2027 y ninguno en 2034, si las demás condiciones no cambian.
Sus costes del carbono suben en términos absolutos con independencia de lo que ocurra con el CBAM de los importadores.
El objetivo es mantener la igualdad de condiciones en el margen: cuando suben los costes de los productores de la Unión por la reducción de la asignación gratuita, los costes de los exportadores de fuera de la UE suben en paralelo por el aumento de los certificados CBAM. Ninguna de las dos partes obtiene una ventaja estructural durante la transición.
Fuera de ese diseño queda la fuga de carbono inversa, que se produce cuando los productores de la Unión exportan a mercados de fuera de la UE.
Una acería de la Unión que exporta a Japón o a Corea del Sur compite con productores locales que no pagan un precio del carbono equivalente, mientras sus costes del RCDE UE suben al reducirse la asignación gratuita. El CBAM no prevé ninguna devolución ni compensación por esa exposición en la exportación.
El Fondo Temporal de Descarbonización propuesto en la COM(2025) 990, de 17 de diciembre de 2025, apoyaría a los productores de la Unión de determinadas mercancías de aluminio, fertilizantes y hierro y acero que siguen expuestas a la fuga de carbono.
Lo financiaría el 25 % de los ingresos de los Estados miembros por los certificados CBAM de 2026 y 2027, con ayudas pagadas en 2028 y 2029 por la producción de 2026 y 2027. La propuesta no menciona las exportaciones, así que no es una devolución a la exportación.
El Parlamento Europeo adoptó sus enmiendas en el pleno del 15 de septiembre de 2026, por 433 votos a favor, 97 en contra y 146 abstenciones (procedimiento 2025/0418(COD), ponente Pascal Canfin).
Las enmiendas extenderían la ayuda a los años 2027 a 2029, añadirían la urea, el nitrato de amonio y el sulfato de amonio a los fertilizantes de la lista de la Comisión, abrirían el fondo a los operadores aguas abajo que usan mercancías CBAM como insumos y destinarían los ingresos no utilizados a la financiación climática internacional de la UE.
A 13 de noviembre de 2026 el fondo seguía siendo una propuesta pendiente de acuerdo con el Consejo.
Boletín en inglés: alertas sobre el precio de los certificados CBAM y los cambios normativos que importan, con novedades semanales sobre todo lo relacionado con el CBAM. Sin spam; puede darse de baja en cualquier momento.
Para estos avisos solo guardamos su dirección de correo electrónico. Política de privacidad (en inglés)
La metodología de la asignación gratuita implícita específica (SEFA)
La reducción de la obligación de certificados CBAM se calcula con la metodología de la asignación gratuita implícita específica (SEFA, por sus siglas en inglés) del Reglamento de Ejecución (UE) 2025/2620. La SEFA convierte el porcentaje del factor CBAM en una deducción concreta, en t CO2e por tonelada, para cada mercancía.
La metodología usa parámetros de referencia que reflejan la asignación gratuita que reciben los productores de la Unión al nivel del parámetro de referencia, fijados por código NC en el punto 5.3 del anexo del Reglamento de Ejecución (UE) 2025/2620.
La deducción de cualquier importación es: SEFA = factor CBAM × factor de corrección intersectorial × parámetro de referencia, y la SEFA se resta de las emisiones implícitas específicas de la mercancía.
El factor de corrección intersectorial es el 100 % para cada año de 2026 a 2030 (Decisión de Ejecución (UE) 2026/1862). Así, el coste CBAM de las importaciones refleja el coste neto del RCDE UE de una producción equivalente en la Unión, no un coste bruto teórico.
La metodología SEFA es importante por tres razones:
- Confirma que el CBAM no es un arancel sobre las emisiones brutas: es un ajuste neto calibrado según las condiciones competitivas de la Unión.
- Fija la deducción por tonelada de mercancía: no crece con las emisiones declaradas, así que el recargo de los valores por defecto y cada t CO2e por encima del parámetro de referencia se pagan íntegros.
- Cambia la deducción de un año a otro: el factor CBAM baja, y el considerando 10 del Reglamento de Ejecución (UE) 2025/2620 prevé parámetros de referencia actualizados para las mercancías importadas desde el 1 de enero de 2027.
Una mercancía cuyas emisiones implícitas queden por debajo del 97,5 % de su parámetro de referencia no genera obligación de certificados en 2026, por aplicación del mínimo de cero que describe el documento de orientación n.º 1 de la DG TAXUD, de 14 de agosto de 2026 (no vinculante). El resultado nunca es negativo ni genera crédito.
Asignación gratuita y CBAM en España: la capa nacional
En España, el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO) es la autoridad competente a efectos del CBAM (Diario Oficial C/2026/4231, de 31 de julio de 2026) y venderá y recomprará los certificados CBAM en la plataforma común central.
El ajuste de la asignación gratuita no lo calcula MITECO ni la aduana: lo fija el Derecho de la Unión, y el valor por defecto con recargo se calcula en el Registro CBAM. La Agencia Tributaria (Aduanas) comprueba el estado de declarante autorizado CBAM en el despacho.
Algunas páginas españolas de divulgación sobre el CBAM presentan el 2,5 % de 2026 como «el factor CBAM» o como la parte de las emisiones que paga el importador.
Es un error: el factor CBAM de 2026 es el 97,5 %, la parte de la asignación gratuita que se conserva, y el coste se calcula con el método neto descrito arriba.
La página de MITECO «Certificados CBAM» conserva además un límite de recompra anterior al Reglamento (UE) 2025/2083, que ya no se aplica: la recompra se limita a los certificados que el declarante estaba obligado a comprar con arreglo al artículo 22, apartado 2, durante el año natural de compra (artículo 23, apartado 2).
Cuánto pesa España en las importaciones de mercancías CBAM
España es el cuarto Estado miembro por valor de las importaciones de fuera de la UE de mercancías cubiertas por el CBAM, con 8.653 millones de euros en 2025 (el 7,8 % del total de la UE27), y el segundo por cantidad.
El calendario del factor CBAM pesa especialmente en los fertilizantes y el cemento, donde España ocupa el segundo puesto por cantidad. La tabla recoge los sectores.
| Sector | Valor 2025 | Cuota en las importaciones de la UE27 procedentes de fuera de la UE (valor) | Puesto entre los 27 | Ajuste de la asignación gratuita |
|---|---|---|---|---|
| Todas las mercancías CBAM (códigos del anexo I) | 8.653 millones de euros | 7,8 % | 4.º (2.º por cantidad, 11,0 %) | según la mercancía |
| Hierro y acero, incluido el mineral de hierro aglomerado | 5.538 millones de euros | 8,8 % | 4.º | sí |
| Aluminio | 1.810 millones de euros | 6,0 % | 5.º | sí |
| Fertilizantes | 1.175 millones de euros | 14,1 % | 2.º (2.º por cantidad, 12,9 %) | sí |
| Cemento (incluido el clínker) | 109 millones de euros | 10,2 % | 4.º (2.º por cantidad, 14,4 %) | sí |
| Electricidad | 20,4 millones de euros | 0,2 % | 17.º | no (ajuste cero) |
Fuente: Eurostat, importaciones de la UE de mercancías cubiertas por el CBAM (códigos del anexo I) declaradas en España, 2025 (Comext DS-045409, extracción del 12 de octubre de 2026); cuotas y posiciones: cálculo de cbamguide.com del 13 de noviembre de 2026. Última columna: artículo 1, apartado 2, del Reglamento de Ejecución (UE) 2025/2620.
Estos datos tienen cuatro limitaciones:
- Son estadísticas comerciales, no declaraciones CBAM: el Estado miembro declarante es aquel en que la aduana despachó las mercancías, no necesariamente el de establecimiento del declarante autorizado CBAM.
- Incluyen orígenes exentos: las mercancías originarias de Suiza, Noruega, Islandia, Liechtenstein, Ceuta y Melilla no pueden separarse.
- La línea del acero incluye el mineral de hierro aglomerado (código NC 2601 12 00).
- El archivo no desglosa los orígenes por Estado miembro: no indica de qué países importa España.
El panorama nacional completo, con la autoridad, la aduana y los códigos TARIC, está en la página sobre el CBAM en España.
Fertilizantes y cemento: el calendario para los principales orígenes de la UE
Para la urea y el clínker, el calendario del factor CBAM pesa menos en euros por tonelada que para el acero, pero el coste se multiplica entre 2026 y 2034.
En 2025, Egipto suministró el 44,3 % de la urea importada por la UE de fuera de la Unión (por cantidad) y Argelia el 20,3 % del clínker (Eurostat Comext DS-045409, 2025, importaciones de la UE27).
Son cifras de la UE, no de las compras de España. La tabla aplica el calendario a esos dos orígenes y a la urea de Marruecos.
| Origen y producto (código) | Valor por defecto / parámetro de referencia por defecto (t CO2e/t) | Recargo | Coste neto 2026 | Coste neto 2030 | Coste neto 2034 |
|---|---|---|---|---|---|
| Egipto, urea (NC 3102 10 19) | 1,390 / 0,902 | 1 % | 43,17 €/t | 77,33 €/t | 115,57 €/t |
| Marruecos, urea (NC 3102 10 19) | 1,500 / 0,902 | 1 % | 52,32 €/t | 86,47 €/t | 124,71 €/t |
| Argelia, clínker gris (TARIC 2523 10 00 90) | 1,280 / 0,666 | 10 % (2026), 30 % (desde 2028) | 62,45 €/t | 108,75 €/t | 136,98 €/t |
Valores por defecto: anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740; parámetros de referencia: columna B del punto 5.3 del anexo del Reglamento de Ejecución (UE) 2025/2620. Precio oficial del tercer trimestre de 2026 (82,32 euros) constante. Cálculos con la fórmula legal que usa la calculadora del sitio, 13 de noviembre de 2026.
El ejemplo argelino, paso a paso, en 2026: 1,280 × 1,10 = 1,408 t CO2e por tonelada; ajuste 0,975 × 1,00 × 0,666 = 0,64935; resultado, 0,75865 certificados por tonelada, es decir, 62,45 euros.
En 2030, con el recargo del 30 % y el factor CBAM del 51,5 %, el ajuste baja a 0,34299 y la obligación sube a 1,32101 certificados por tonelada. La calculadora con el clínker de Argelia reproduce el cálculo.
El parámetro de referencia distingue el clínker gris (0,666 t CO2e por tonelada) del blanco (0,859). Las páginas sobre los fertilizantes en el CBAM y el cemento en el CBAM desarrollan cada sector.
Asignación gratuita y planificación del cumplimiento CBAM
La eliminación de la asignación gratuita cambia la escala financiera del CBAM, no los pasos de cumplimiento. Las tres preguntas siguientes son las que más plantean los importadores.
¿Cambia la eliminación de la asignación gratuita lo que los importadores deben hacer en 2026?
No cambia los pasos, solo la escala financiera de las obligaciones. El importador que supera el umbral de 50 toneladas debe tener el estado de declarante autorizado CBAM, determinar las emisiones implícitas de sus importaciones con valores reales verificados o con valores por defecto y entregar los certificados a más tardar el 30 de septiembre del año siguiente.
La verificación por un verificador acreditado solo es obligatoria cuando se usan emisiones reales (artículo 8, apartado 1), y la tenencia trimestral del artículo 22, apartado 2, se aplica a partir de 2027. El factor CBAM determina el tamaño de la deducción, pero el procedimiento es idéntico con un factor del 97,5 % o sin factor.
¿Es pequeño el coste CBAM de 2026 porque se conserva el 97,5 % de la asignación gratuita?
No. El 97,5 % se aplica al parámetro de referencia, no a las emisiones del importador. Para un importador mediano de 10.000 toneladas de productos intermedios de acero turcos (código NC 7207 11 14) con valores por defecto, la obligación de 2026 es de 12.111 certificados (10.000 t × 1,2111), unos 997.000 euros al precio oficial del tercer trimestre de 2026 (82,32 euros). Por el mismo volumen importado en 2030, la cifra asciende a unos 1,89 millones de euros con el mismo precio y el mismo parámetro de referencia.
Construir en 2026 los flujos de datos, las relaciones con los proveedores y los procesos de verificación compensa: los valores reales verificados sustituyen al valor por defecto con recargo en todos los años siguientes. El importador debe modelizar las dos vías, porque la vía de las emisiones reales parte de otro parámetro de referencia. La página sobre los valores por defecto compara ambas.
¿Qué ocurre si una empresa no obtiene el estado de declarante autorizado CBAM?
Quien no es declarante autorizado CBAM paga, por cada certificado no entregado, de tres a cinco veces la sanción del artículo 26, apartado 1, según el artículo 26, apartado 2, del Reglamento (UE) 2023/956, modificado por el Reglamento (UE) 2025/2083. La sanción del artículo 26, apartado 1, es la sanción por exceso de emisiones del RCDE UE, 100 euros por t CO2e antes de la actualización según el índice europeo de precios al consumo, así que el intervalo es de 300 a 500 euros por certificado antes de la actualización.
Para 10.000 toneladas de productos intermedios de acero turcos importadas en 2026 con valores por defecto (12.111 certificados), eso supone entre unos 3,63 y 6,06 millones de euros antes de la actualización, frente a un coste de certificados de unos 997.000 euros. El importador sin autorización que supera el umbral de 50 toneladas queda liberado de la declaración y de la entrega por esas importaciones al pagar la sanción (artículo 26, apartado 2 bis). La página de sanciones CBAM desarrolla los casos.
La asignación gratuita en el marco normativo del CBAM
La eliminación de la asignación gratuita es una pieza de la arquitectura normativa del CBAM.
El Reglamento (UE) 2023/956, modificado por el Reglamento (UE) 2025/2083, vincula la obligación de certificados a la Directiva del RCDE UE: el artículo 31 del Reglamento exige el ajuste de la asignación gratuita, y el artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE fija el factor CBAM.
Para cambiar el calendario hay que modificar esa disposición de la Directiva, como propone la COM(2026) 616, y el ajuste CBAM sigue ese cambio.
El RCDE UE y el precio de los certificados CBAM están conectados directamente por esta arquitectura.
El precio de los certificados es la media trimestral de los precios de cierre de las subastas del RCDE UE para las mercancías importadas en 2026 (artículo 21, apartado 1 bis) y la media semanal desde 2027 (artículo 21, apartado 1), con las reglas de cálculo y publicación del Reglamento de Ejecución (UE) 2025/2548.
La volatilidad del precio del RCDE UE se transmite así directamente al coste de los certificados. Los precios oficiales de 2026 son 75,36 euros (primer trimestre), 75,28 euros (segundo) y 82,32 euros (tercero); el del cuarto se espera para el 4 de enero de 2027.
Un precio de 100 euros por certificado en 2030 elevaría el coste neto del ejemplo turco a 230,05 euros por tonelada, frente a 189,38 euros a 82,32 euros.
¿Cómo se calculan las emisiones implícitas a efectos de los certificados CBAM?
Las emisiones implícitas que determinan la obligación de certificados proceden de una de dos fuentes: las emisiones reales verificadas de la instalación de producción o los valores por defecto del Reglamento de Ejecución (UE) 2025/2621, corregido por el Reglamento de Ejecución (UE) 2026/1740. El cálculo se explica en la página sobre las emisiones implícitas.
Los valores por defecto llevan un recargo (mark-up) del 10 % sobre las emisiones totales en 2026, del 20 % en 2027 y del 30 % desde 2028 (del 1 % para los fertilizantes todos los años), lo que los encarece progresivamente frente a los datos reales a medida que avanza la eliminación.
¿Se aplica la eliminación de la asignación gratuita por igual a todos los sectores CBAM?
El calendario del factor CBAM se aplica por igual a toda mercancía CBAM con parámetro de referencia: hierro y acero, cemento, aluminio, fertilizantes e hidrógeno. La electricidad es la excepción: su ajuste de la asignación gratuita es cero (artículo 1, apartado 2, del Reglamento de Ejecución (UE) 2025/2620), así que la electricidad importada paga por todas sus emisiones implícitas desde 2026.
Entre los demás sectores cambian el parámetro de referencia y las emisiones implícitas de cada producto y ruta de producción, que determinan el impacto absoluto. El cemento y los fertilizantes incluyen las emisiones indirectas (la electricidad consumida en la producción); el hierro y el acero, el aluminio, el hidrógeno y la electricidad cubren solo las emisiones directas, salvo el mineral de hierro aglomerado (código NC 2601 12 00), cuyas emisiones indirectas cuentan.
¿Afecta la eliminación de la asignación gratuita a la reducción del artículo 9 por el precio del carbono?
La reducción del artículo 9, por un precio del carbono pagado efectivamente en el país de origen, es un término distinto de la fórmula. Se resta junto al ajuste de la asignación gratuita, y el resultado no puede bajar de cero. Solo puede pedirse por un precio pagado efectivamente, teniendo en cuenta cualquier devolución o compensación (artículo 9, apartado 1).
Con valores por defecto, solo puede pedirse por referencia a los precios del carbono por defecto anuales que la Comisión puede fijar desde 2027 (artículo 9, apartado 4). A 13 de noviembre de 2026 el acto de ejecución seguía en proyecto y ningún precio del carbono estaba reconocido. La página sobre la deducción por el precio del carbono sigue su tramitación.
¿Qué pasos de cumplimiento CBAM conviene completar antes de 2030?
Estos son los seis pasos de cumplimiento más importantes antes del salto de costes de 2029 a 2030:
- Obtenga el estado de declarante autorizado CBAM (el plazo del 31 de marzo de 2026 para seguir importando provisionalmente según el artículo 17, apartado 7 bis, ya ha pasado).
- Establezca flujos de datos con los proveedores para las emisiones implícitas al nivel de la instalación de producción.
- Contrate pronto un verificador si piensa declarar emisiones reales: la inscripción de verificadores se abrió el 1 de septiembre de 2026 y, a 12 de noviembre de 2026, siete organismos de verificación estaban documentados como acreditados por cinco organismos nacionales de acreditación (ESYD en Grecia, Accredia en Italia, Swedac en Suecia, RvA en los Países Bajos y BELAC en Bélgica), sin lista oficial publicada por la Comisión. ENAC no había documentado ninguna acreditación CBAM a 13 de noviembre de 2026.
- Modelice los costes CBAM en todo el calendario de 2026 a 2034 con la fórmula legal y varios escenarios de precio del RCDE UE.
- Renegocie los contratos de suministro con cláusulas de ajuste vinculadas al calendario publicado del factor CBAM.
- Siga el acto de ejecución del artículo 9 sobre los precios del carbono pagados en los países de origen, que a 13 de noviembre de 2026 seguía en proyecto.
La lista de los verificadores acreditados nombra los siete organismos con su alcance, y el procedimiento CBAM para importadores detalla cada paso.
Ayuda de proveedores para modelizar el calendario
Si necesita ayuda para calcular su exposición de 2026 a 2034, puede describir el encargo en el formulario de solicitud CBAM: cbamguide.com transmite la solicitud a entre uno y tres proveedores adecuados.
Gratuito para usted. Si encarga el trabajo a un proveedor al que hayamos transmitido su solicitud, ese proveedor puede abonar a cbamguide.com una comisión por la presentación, que nunca decide a quién mencionamos ni cómo.
Hay solicitudes específicas para las tareas que más dependen del calendario de la asignación gratuita:
- Cálculo de emisiones y datos de los proveedores de las instalaciones de fuera de la UE
- Verificador para las emisiones reales
- Consultoría, servicio de declarante CBAM, software y formación