En los fertilizantes cubiertos por el Mecanismo de Ajuste en Frontera por Carbono (MAFC, CBAM por sus siglas en inglés), las emisiones implícitas incluyen el CO2 y el óxido nitroso (N2O), y los valores por defecto varían mucho según el origen.
La urea (código NC 3102 10 19) tiene un valor por defecto de 1,390 toneladas de CO2 equivalente (t CO2e) por tonelada si procede de Egipto y de 2,720 si el país no tiene cuadro propio.
Al precio oficial del tercer trimestre de 2026 (82,32 euros por t CO2e), cada tonelada de urea egipcia importada en 2026 y declarada con valores por defecto cuesta 43,17 euros en certificados.
España es, después de Francia, el segundo Estado miembro de la UE por valor y por cantidad de fertilizantes CBAM importados de fuera de la Unión.
Esta guía recoge los productos cubiertos, el cálculo de las emisiones implícitas del amoníaco, la urea, el nitrato de amonio y la solución UAN, el papel del N2O, los valores por defecto por origen y los pasos que el importador establecido en España debe completar antes de la primera declaración CBAM, el 30 de septiembre de 2027.
¿Qué cubre el CBAM en el sector de los fertilizantes?
El CBAM se aplica a los fertilizantes nitrogenados importados en la UE desde terceros países y tiene en cuenta las emisiones directas de CO2 y de N2O de su producción y las emisiones indirectas de la electricidad consumida.
La base jurídica del CBAM es el Reglamento (UE) 2023/956 del Parlamento Europeo y del Consejo, de 10 de mayo de 2023, por el que se establece un Mecanismo de Ajuste en Frontera por Carbono.
Los fertilizantes están cubiertos porque los productores europeos de amoníaco y ácido nítrico pagan por sus emisiones en el régimen de comercio de derechos de emisión de la UE (RCDE UE, EU ETS en inglés) y los de fuera de la UE no.
Los fertilizantes y el cemento son los dos sectores CBAM en los que también cuentan las emisiones indirectas (en el acero, solo en el mineral de hierro aglomerado, código NC 2601 12 00).
El motivo es que no figuran en el anexo II del Reglamento (UE) 2023/956, que enumera las mercancías para las que solo se tienen en cuenta las emisiones directas. Los productores europeos soportan ese coste de la electricidad en el RCDE UE, y el CBAM lo reproduce para la mercancía importada.
El anexo I del Reglamento recoge el sector bajo el epígrafe legal «Abonos», en cinco entradas de los capítulos 28 y 31 de la nomenclatura combinada: 2808 00 00, 2814, 2834 21 00, 3102 y 3105 (salvo 3105 60 00).
En cuatro de las cinco entradas cuentan el CO2 y el N2O; en el amoníaco, solo el CO2. La lista completa de mercancías está en la página de las mercancías CBAM.
El 14 de agosto de 2026, la Dirección General de Fiscalidad y Unión Aduanera (DG TAXUD) de la Comisión publicó una guía sectorial para los fertilizantes en el periodo definitivo (Guidance No 5c), dirigida a los productores de fuera de la UE y a los declarantes autorizados CBAM.
Forma parte de los diez documentos de orientación para el periodo definitivo (en inglés) publicados ese día.
El folleto en español «Información para los productores de abonos exportados a la Unión Europea» que MITECO ofrece en su página «Material de apoyo» es un documento de la Comisión del periodo transitorio.
Se dirige a los productores de terceros países, describe los informes trimestrales de los importadores, que terminaron con el cuarto trimestre de 2025, y remite al Reglamento de Ejecución (UE) 2023/1773; en el periodo definitivo rige el Reglamento de Ejecución (UE) 2025/2547, y la venta de certificados CBAM comienza el 1 de febrero de 2027 (artículo 20, apartado 1). Las reglas vigentes son las que recoge esta página.
¿Qué códigos NC de los fertilizantes cubre el CBAM?
Las cinco entradas del anexo I agrupan seis familias de productos nitrogenados, de las que la partida 3102 (urea, nitrato de amonio y sus mezclas) concentra el mayor volumen. El cuadro asigna cada código a su familia; las denominaciones son resúmenes, y la descripción vinculante es la de la nomenclatura combinada.
| Código NC | Producto | Ejemplos comerciales |
|---|---|---|
| 2814 10 00, 2814 20 00 | Amoníaco anhidro y amoníaco en disolución acuosa | Materia prima de todos los abonos nitrogenados |
| 2808 00 00 | Ácido nítrico; ácidos sulfonítricos | Insumo del nitrato de amonio |
| 2834 21 00 | Nitrato de potasio | Abono para fertirrigación |
| 3102 10 | Urea, incluso en disolución acuosa | Urea granulada, urea perlada |
| 3102 30, 3102 40, 3102 60 | Nitrato de amonio (nitrato amónico, AN), mezclas con carbonato de calcio (nitrato amónico cálcico, CAN), sales dobles y mezclas de nitrato de calcio y nitrato de amonio | AN, CAN |
| 3102 80, 3105 (salvo 3105 60 00) | Mezclas de urea y nitrato de amonio en disolución (UAN) y abonos minerales o químicos con nitrógeno | Solución nitrogenada UAN, NPK, fosfato diamónico (DAP) |
El sulfato de amonio (3102 21) y el nitrato de sodio (3102 50) también están cubiertos, porque toda la partida 3102 figura en el anexo I.
El denominador común es el nitrógeno: el cálculo de cada producto se basa en su contenido de nitrógeno en kilogramos por tonelada, como establece la ecuación 65 del Reglamento de Ejecución (UE) 2025/2547.
La herramienta de códigos NC comprueba un código concreto contra la lista CBAM y devuelve sus valores por defecto, y la página de los códigos NC del CBAM compara los seis sectores.
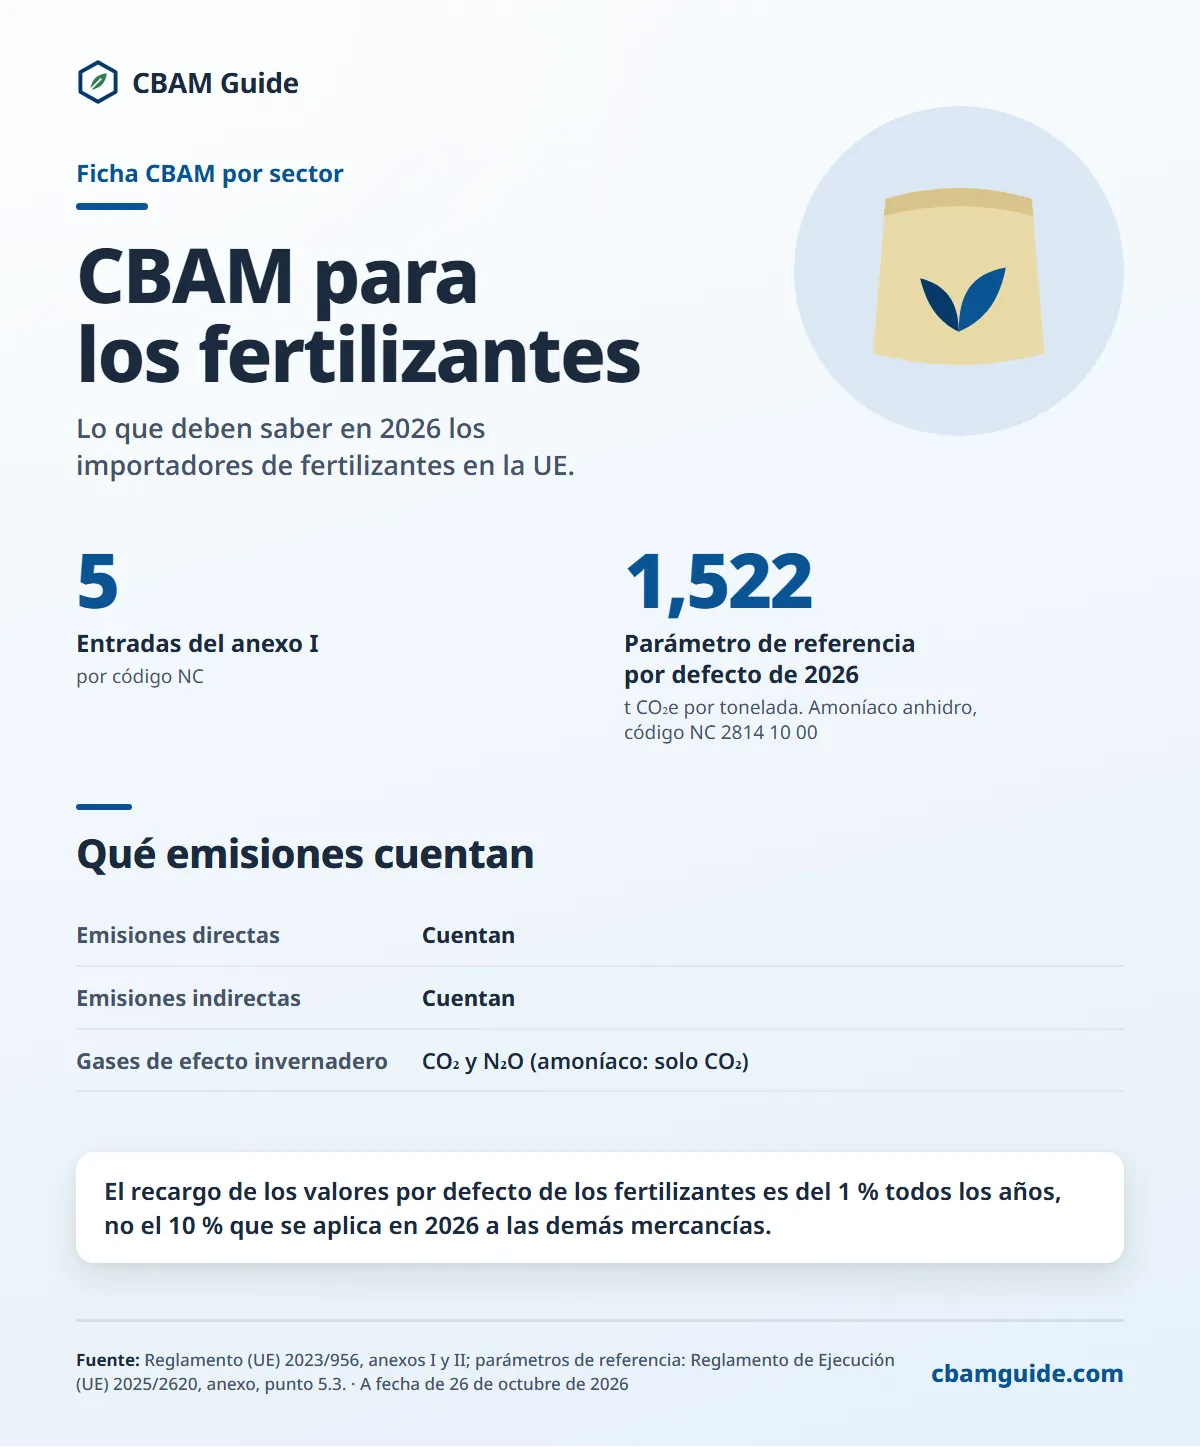
Versión en texto de esta infografía
- 5: Entradas del anexo I (por código NC)
- 1,522: Parámetro de referencia por defecto de 2026 (t CO₂e por tonelada. Amoníaco anhidro, código NC 2814 10 00)
Qué emisiones cuentan
- Emisiones directas: Cuentan
- Emisiones indirectas: Cuentan
- Gases de efecto invernadero: CO₂ y N₂O (amoníaco: solo CO₂)
El recargo de los valores por defecto de los fertilizantes es del 1 % todos los años, no el 10 % que se aplica en 2026 a las demás mercancías.
¿De dónde proceden las emisiones de los fertilizantes nitrogenados?
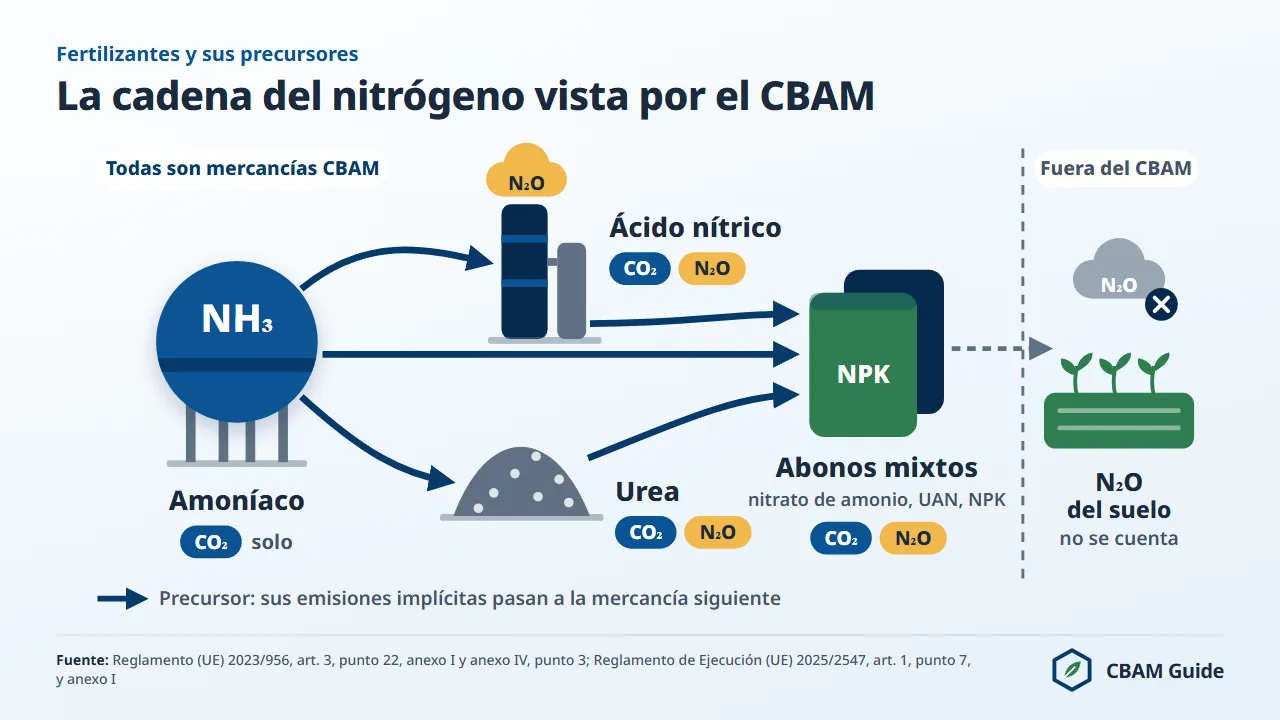
Tres fuentes de emisión determinan el coste CBAM de los fertilizantes nitrogenados, cada una en una fase distinta de la cadena del proceso Haber-Bosch.
El proceso Haber-Bosch sintetiza amoníaco a partir de nitrógeno e hidrógeno: N2 + 3H2 → 2NH3. La mayor parte del amoníaco se fabrica con hidrógeno obtenido del gas natural por reformado con vapor: CH4 + H2O → CO + 3H2. Las normas de seguimiento contemplan una segunda ruta, la gasificación del carbón u otros combustibles (anexo I, punto 3.7.2.2, del Reglamento de Ejecución (UE) 2025/2547).
El CO2 liberado en el reformado es la fuente principal, del orden de 1,6 a 2,4 t CO2 por tonelada de amoníaco; esas cifras orientativas no son valores por defecto.
La segunda fuente es propia de la urea. En su síntesis, el CO2 capturado en el reformado reacciona con el amoníaco: CO2 + 2NH3 → CO(NH2)2 + H2O.
Ese CO2 queda en la molécula de urea y se libera cuando el producto se descompone tras la aplicación en el campo. El CBAM computa este CO2, propio de la fase de producción, en las emisiones implícitas de la urea.
La tercera fuente afecta al nitrato de amonio, al CAN y a la UAN: el N2O liberado en la producción de ácido nítrico. Sin catalizadores de reducción, una planta de ácido nítrico emite unos 6 kg de N2O por tonelada de ácido.
Con el potencial de calentamiento global de 265 del quinto informe del IPCC (AR5), equivalen a unas 1,59 t CO2e por tonelada de ácido nítrico.
Las plantas con catalizadores secundarios o terciarios emiten mucho menos N2O, y por eso las emisiones reales verificadas pueden quedar muy por debajo de los valores por defecto del nitrato de amonio y del CAN.
El N2O que emite el suelo cuando el agricultor aplica el abono queda fuera del CBAM: solo cuenta el N2O de la fabricación de ácido nítrico.
¿Cómo se calculan las emisiones implícitas de los fertilizantes?
Las emisiones implícitas de los fertilizantes se calculan con las normas específicas del Reglamento de Ejecución (UE) 2025/2547, con el contenido de nitrógeno como variable central. La metodología general está en la página de las emisiones implícitas; las reglas sectoriales la complementan.
Para el amoníaco anhidro, las emisiones implícitas específicas son el total de CO2e de la combustión de gas natural y de las emisiones de proceso de la síntesis, por tonelada producida.
Los valores por defecto del amoníaco anhidro (código NC 2814 10 00) en el anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740, son 2,050 t CO2e por tonelada para Egipto, 2,080 para Argelia, 2,260 para Rusia, 2,420 para Trinidad y Tobago y 3,130 para los países sin cuadro propio.
Para los productos transformados, el cálculo toma el amoníaco contenido en cada producto como precursor y suma las emisiones de proceso propias.
De forma simplificada, el CO2e por tonelada de urea es la suma de tres términos: las emisiones implícitas del amoníaco multiplicadas por el contenido de amoníaco de la urea, el CO2 incorporado en la síntesis y las emisiones indirectas de la electricidad.
El importador que declara con valores por defecto no hace este cálculo: aplica el valor del anexo I para el país de origen, por ejemplo 1,390 t CO2e por tonelada de urea egipcia, de las cuales 0,080 corresponden a emisiones indirectas.
El hidrógeno del amoníaco es a su vez una mercancía CBAM, tratada en la página del hidrógeno.
El cuadro siguiente da la obligación de 2026 de los principales fertilizantes egipcios con valores por defecto, al precio oficial del tercer trimestre de 2026 (82,32 euros por t CO2e, publicado el 5 de octubre de 2026).
| Producto | Código NC | Valor por defecto, Egipto (t CO2e/t) | Parámetro de referencia (columna B) | Certificados por t (2026) | Coste por t a 82,32 € | Fuente principal de emisiones |
|---|---|---|---|---|---|---|
| Amoníaco anhidro | 2814 10 00 | 2,050 | 1,522 | 0,58655 | 48,28 €/t | Reformado del gas natural |
| Urea | 3102 10 19 | 1,390 | 0,902 | 0,52445 | 43,17 €/t | CO2 del reformado y de la síntesis de urea |
| Nitrato de amonio (AN) | 3102 30 90 | 2,390 | 0,767 | 1,666075 | 137,15 €/t | CO2 del reformado y N2O del ácido nítrico |
| Nitrato amónico cálcico (CAN) | 3102 40 10, 3102 40 90 | 2,050 | 0,688 | 1,3997 | 115,22 €/t | CO2 del reformado y N2O del ácido nítrico |
| Solución UAN | 3102 80 00 | 1,510 | 0,625 | 0,915725 | 75,38 €/t | Mezcla de las emisiones de la urea y del AN |
| Amoníaco en disolución acuosa | 2814 20 00 | 0,620 | 0,457 | 0,180625 | 14,87 €/t | Reformado del gas natural |
| Ácido nítrico | 2808 00 00 | 2,490 | 0,582 | 1,94745 | 160,31 €/t | N2O de la oxidación del amoníaco |
Valores por defecto: columna «emisiones totales» del anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740, con la parte indirecta incluida. Parámetros: anexo, punto 5.3, del Reglamento de Ejecución (UE) 2025/2620. Fila del ácido nítrico calculada por cbamguide.com el 13 de noviembre de 2026 con la fórmula legal que usa la calculadora CBAM del sitio.
Cada fila aplica el método legal. Los certificados por tonelada son el valor por defecto × 1,01 (el recargo de los fertilizantes) menos el ajuste de la asignación gratuita, que es el factor CBAM (97,5 % en 2026) × el factor de corrección intersectorial (100 %) × el parámetro de referencia de la columna B (artículo 31 del Reglamento (UE) 2023/956; Reglamento de Ejecución (UE) 2025/2620).
Para la urea egipcia: 1,390 × 1,01 = 1,4039; 0,975 × 0,902 = 0,87945; 1,4039 menos 0,87945 = 0,52445 certificados, es decir, 43,17 euros por tonelada.
El factor CBAM (en el texto legal, factor MAFC) es la parte de la asignación gratuita que se mantiene, fijada en el artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE.
Solo una mercancía cuyas emisiones igualen su parámetro de referencia paga el 2,5 % de sus emisiones brutas en 2026; cada tonelada de CO2e por encima, recargo incluido, se paga al precio completo. Por eso la urea de un origen sin cuadro propio (2,720) cuesta 153,75 euros por tonelada con el mismo método.
La página de los parámetros de referencia (benchmark; en el texto legal, parámetro de referencia MAFC) explica las columnas A y B, y la de la asignación gratuita, el calendario del factor CBAM hasta 2034.
¿Qué valores por defecto se aplican a los fertilizantes?
Los valores por defecto de los fertilizantes llevan un recargo del 1 % todos los años, frente al 10 % que se aplica en 2026 al acero, el cemento, el aluminio y el hidrógeno.
El recargo figura en el anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740, y refleja la importancia del sector para el suministro agrícola y la seguridad alimentaria.
El calendario del recargo de los fertilizantes se resume a continuación.
- 2026: 1 % sobre el valor por defecto de emisiones totales
- 2027: 1 %
- 2028 y años siguientes: 1 %
En los demás sectores el recargo sube al 20 % en 2027 y al 30 % desde 2028. El recargo de los fertilizantes también queda por encima del parámetro de referencia, así que se paga al precio completo: para la urea egipcia son 0,0139 t CO2e por tonelada, unos 1,14 euros a 82,32 euros.
Lo que más pesa en el coste es el propio valor por defecto, que casi se duplica para la urea de un país sin cuadro propio (2,720).
El cuadro siguiente compara el coste de 2026 de la urea y del amoníaco anhidro según el origen, para los países que más exportan a la UE. Los valores de la urea van de 1,250 t CO2e por tonelada (Nueva Zelanda) a 4,640 (Honduras) entre los 91 cuadros del anexo I que la incluyen.
| Origen y producto | Valor por defecto (t CO2e/t) | Con recargo del 1 % | Parámetro (columna B) | Certificados por t (2026) | Coste neto 2026 |
|---|---|---|---|---|---|
| Egipto, urea (3102 10 19) | 1,390 | 1,4039 | 0,902 | 0,52445 | 43,17 €/t |
| Argelia, urea (3102 10 19) | 1,410 | 1,4241 | 0,902 | 0,54465 | 44,84 €/t |
| Rusia, urea (3102 10 19) | 1,470 | 1,4847 | 0,902 | 0,60525 | 49,82 €/t |
| Marruecos, urea (3102 10 19) | 1,500 | 1,515 | 0,902 | 0,63555 | 52,32 €/t |
| Otros países y territorios, urea (3102 10 19) | 2,720 | 2,7472 | 0,902 | 1,86775 | 153,75 €/t |
| China, urea (3102 10 19) | 2,850 | 2,8785 | 0,902 | 1,99905 | 164,56 €/t |
| Egipto, amoníaco anhidro (2814 10 00) | 2,050 | 2,0705 | 1,522 | 0,58655 | 48,28 €/t |
| Argelia, amoníaco anhidro (2814 10 00) | 2,080 | 2,1008 | 1,522 | 0,61685 | 50,78 €/t |
| Rusia, amoníaco anhidro (2814 10 00) | 2,260 | 2,2826 | 1,522 | 0,79865 | 65,74 €/t |
| Trinidad y Tobago, amoníaco anhidro (2814 10 00) | 2,420 | 2,4442 | 1,522 | 0,96025 | 79,05 €/t |
| Otros países y territorios, amoníaco anhidro (2814 10 00) | 3,130 | 3,1613 | 1,522 | 1,67735 | 138,08 €/t |
| Marruecos, fosfato diamónico (3105 30 00) | 0,550 | 0,5555 | 0,339 | 0,224975 | 18,52 €/t |
Coste neto = (valor por defecto × 1,01 menos 0,975 × 1,00 × parámetro de referencia) × 82,32 euros, con un mínimo de cero. Calculado por cbamguide.com el 13 de noviembre de 2026 con la fórmula legal que usa la calculadora CBAM del sitio, sobre las tablas oficiales. Es una estimación construida sobre los valores por defecto y los parámetros oficiales (Reglamentos de Ejecución (UE) 2025/2621 y 2025/2620); la cifra vinculante es la de la declaración CBAM.
Un recargo bajo no significa que los valores por defecto salgan baratos. Para la urea egipcia, el valor con recargo es de 1,4039 t CO2e por tonelada, es decir, 115,57 euros por tonelada a 82,32 euros antes del ajuste de la asignación gratuita.
El ajuste se reduce a medida que baja el factor CBAM, y desde 2034 no se aplica ninguno: a precio constante, el coste sube de 43,17 euros por tonelada en 2026 a 115,57 euros desde 2034. La página de los valores por defecto explica el método para todos los sectores.
¿Cómo evoluciona el coste CBAM de los fertilizantes de 2026 a 2034?
El coste CBAM de los fertilizantes sube con un calendario conocido de 2026 a 2034, y el salto mayor llega entre 2029 y 2030, cuando el factor CBAM cae del 77,5 % al 51,5 %. Planificar solo con las cifras de 2026 deja fuera la mayor parte de la obligación.
El cuadro da el coste por tonelada de urea egipcia (código NC 3102 10 19) con valores por defecto, manteniendo el precio del certificado en el oficial del tercer trimestre de 2026 (82,32 euros).
| Año | Factor CBAM (asignación gratuita que se mantiene) | Ajuste de la asignación gratuita (t CO2e/t) | Certificados por t | Coste por t a 82,32 € |
|---|---|---|---|---|
| 2026 | 97,5 % | 0,87945 | 0,52445 | 43,17 € |
| 2027 | 95 % | 0,85690 | 0,54700 | 45,03 € |
| 2028 | 90 % | 0,81180 | 0,59210 | 48,74 € |
| 2029 | 77,5 % | 0,69905 | 0,70485 | 58,02 € |
| 2030 | 51,5 % | 0,46453 | 0,93937 | 77,33 € |
| 2031 a 2033 | 39 %, 26,5 %, 14 % | Sin cifra: no hay factor de corrección intersectorial fijado después de 2030 | Sin cifra | Sin cifra |
| 2034 | No se aplica factor CBAM | 0 | 1,40390 | 115,57 € |
Las cifras parten del valor egipcio de 1,390 t CO2e por tonelada, el recargo del 1 %, el parámetro de 0,902 de la columna B y el factor de corrección intersectorial del 100 % fijado por la Decisión de Ejecución (UE) 2026/1862, con un precio constante.
El considerando 10 del Reglamento de Ejecución (UE) 2025/2620 prevé actualizar los parámetros para las importaciones a partir del 1 de enero de 2027, de modo que las cifras de 2027 en adelante sirven solo para planificar.
Para un importador de 1.000 toneladas anuales de urea egipcia, la obligación es de 524,45 certificados y 43.172,72 euros por las importaciones de 2026, y de 939,37 certificados y 77.328,94 euros por las de 2030, al mismo precio.
La calculadora CBAM con el ejemplo de la urea egipcia reproduce el cálculo y admite cualquier país y código NC.
Para las importaciones de 2026, el precio del certificado es la media trimestral de los precios de cierre de las subastas de derechos del RCDE UE (artículo 21, apartado 1 bis, del Reglamento (UE) 2023/956, modificado por el Reglamento (UE) 2025/2083); desde 2027 es la media semanal (artículo 21, apartado 1).
¿Qué debe hacer un importador de fertilizantes establecido en España para cumplir el CBAM?
El importador de fertilizantes completa cinco pasos sucesivos con arreglo al Reglamento (UE) 2023/956, modificado por el Reglamento (UE) 2025/2083 (Ómnibus).
En España la autoridad competente es el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), según la lista de la Comisión publicada en el DOUE C/2026/4231; la Agencia Tributaria (Aduanas) comprueba la autorización en el despacho. Los pasos se enumeran a continuación en orden cronológico.
- Obtenga el estado de declarante autorizado CBAM ante MITECO, en el Registro CBAM, al que en España se accede con el dominio «Aduanas», el país «España» y un certificado electrónico vinculado al EORI. Quien presentó la solicitud a más tardar el 31 de marzo de 2026 puede seguir importando provisionalmente hasta que la autoridad competente decida (artículo 17, apartado 7 bis). El procedimiento está en la página del declarante autorizado CBAM.
- Recoja los datos de emisiones implícitas de cada proveedor de fuera de la UE: los 16 datos del resumen del informe de emisiones del titular de la instalación (anexo IV, punto 1.2, del Reglamento de Ejecución (UE) 2025/2547), que el titular redacta en inglés (artículo 10, apartado 4, del mismo Reglamento). Sin datos reales, se aplica el valor por defecto del país de origen y del código NC, con el recargo del 1 %.
- Conserve los registros de cada importación con la información necesaria para calcular las emisiones implícitas (artículo 7, apartado 5): código NC, masa neta, país de origen, instalación de producción y datos de emisiones usados, incluida la parte indirecta.
- Compre certificados CBAM en la plataforma común central desde el 1 de febrero de 2027 (artículo 20, apartado 1). Desde 2027 se aplica la tenencia trimestral de certificados: al final de cada trimestre, la cuenta debe contener certificados equivalentes al menos al 50 % de las emisiones implícitas importadas desde el inicio del año natural, teniendo en cuenta el ajuste de la asignación gratuita (artículo 22, apartado 2). No se exige tenencia por las importaciones de 2026.
- Presente la declaración CBAM a más tardar el 30 de septiembre de 2027 por las importaciones de 2026 y entregue los certificados correspondientes (artículo 6, apartado 1, y artículo 22, apartado 1).
En la declaración aduanera, el declarante autorizado indica su número de cuenta CBAM con el código TARIC Y128 en el elemento de dato 12 04 002 000 (Nota Informativa 02/2026 de 20 de enero del Departamento de Aduanas e Impuestos Especiales).
Si no se cumplen las condiciones del código declarado, la declaración se rechaza. El detalle está en la página de la declaración aduanera.
Quien presentó la solicitud a tiempo y aún no tiene resolución importa con el código Y238 y el número de referencia de la solicitud.
La Comisión Europea amplió hasta el 31 de diciembre de 2026 la validez del código TARIC Y238 para quien presentó la solicitud a más tardar el 31 de marzo de 2026 y sigue sin decisión (comunicaciones de las aduanas alemana e italiana del 15 de septiembre de 2026).
A 13 de noviembre de 2026, la Agencia Tributaria no había publicado una nota que recoja la ampliación: su Nota Informativa 02/2026 sigue indicando el 27 de septiembre de 2026. Compruebe el código en TARIC en el momento del despacho.
El declarante autorizado CBAM que no entregue a 30 de septiembre los certificados debidos paga, por cada certificado no entregado, una sanción idéntica a la sanción por exceso de emisiones del RCDE UE: 100 euros por t CO2e antes de la actualización según el índice europeo de precios al consumo (artículo 26, apartado 1). El pago no le exime de entregar los certificados (artículo 26, apartado 3).
Quien importe fertilizantes CBAM por encima de 50 toneladas sin ser declarante autorizado paga de tres a cinco veces esa cantidad, de 300 a 500 euros por certificado antes de la actualización (artículo 26, apartado 2).
Al pagarla queda liberado de la declaración y de la entrega por esas importaciones (artículo 26, apartado 2 bis). Las consecuencias completas están en la página de las sanciones CBAM.
Todos los valores por defecto oficiales del CBAM en una sola hoja de cálculo, con recargo, parámetro de referencia y coste por tonelada de 2026. Versión en inglés, descarga inmediata.
Para estos avisos solo guardamos su dirección de correo electrónico. Política de privacidad (en inglés)
¿Cuántos fertilizantes CBAM se importan en España y de dónde llegan a la UE?
En 2025 se declararon en España importaciones de fertilizantes cubiertos por el CBAM por 1.175 millones de euros y 2,58 millones de toneladas.
Son el 14,1 % del valor y el 12,9 % de la cantidad de las importaciones extracomunitarias de la UE27 en el sector: segundo Estado miembro en ambas medidas, detrás de Francia (14,3 % del valor y 15,7 % de la cantidad) y por delante de Polonia.
Los fertilizantes suponen el 13,6 % del valor de las importaciones españolas de mercancías CBAM.
Fuente: Eurostat, importaciones de la UE de mercancías cubiertas por el CBAM (códigos del anexo I) declaradas en España, 2025 (Comext DS-045409, extracción del 12 de octubre de 2026); cuotas y posiciones: cálculo de cbamguide.com.
Son estadísticas comerciales, no declaraciones CBAM: el Estado miembro que las registra es donde se declararon en aduana, no necesariamente donde está establecido el declarante autorizado. Incluyen orígenes exentos, como Noruega.
El conjunto de datos no indica de qué países importa España. A escala de la UE27, Rusia siguió siendo en 2025 el primer origen de fertilizantes CBAM: 4,92 millones de toneladas, el 24,5 % de las importaciones extracomunitarias por cantidad, frente al 24,1 % en 2023.
Bielorrusia aportó otro 0,3 %. El total fue de 20,04 millones de toneladas y 8.330 millones de euros (Eurostat Comext DS-045409, extracción del 12 de octubre de 2026; códigos del anexo I). Los principales orígenes se enumeran a continuación.
- Rusia: 4,92 millones de toneladas (24,5 %). Coste neto 2026 de la urea: 49,82 euros por tonelada; del amoníaco anhidro, 65,74 euros.
- Egipto: 3,75 millones de toneladas (18,7 %), primer proveedor de urea de la UE con el 44,3 % de la cantidad. No tiene precio del carbono propio. Coste neto de la urea: 43,17 euros por tonelada.
- Argelia: 1,82 millones de toneladas (9,1 %), segundo proveedor de amoníaco (24,2 %) y tercero de urea (15,8 %). Coste neto de la urea: 44,84 euros por tonelada.
- China: 1,63 millones de toneladas (8,2 %). Valor por defecto de la urea de 2,850, uno de los más altos: 164,56 euros por tonelada.
- Marruecos: 1,40 millones de toneladas (7,0 %). Coste neto de la urea: 52,32 euros por tonelada; del fosfato diamónico (3105 30 00), 18,52 euros.
- Trinidad y Tobago: 6,3 % del total y tercer proveedor de amoníaco (22,5 %). Coste neto del amoníaco anhidro: 79,05 euros por tonelada.
En amoníaco (código NC 2814), los tres primeros orígenes de la UE en 2025 fueron Rusia (0,68 millones de toneladas, 25,5 %), Argelia (0,65 millones, 24,2 %) y Trinidad y Tobago (0,60 millones, 22,5 %).
A 13 de noviembre de 2026, la Comisión no ha adoptado el acto de ejecución del artículo 9 y ningún precio del carbono de un tercer país está reconocido a efectos de ese artículo, de modo que, por ahora, ningún origen permite reducir el número de certificados; la página de la reducción por el precio del carbono explica la regla.
¿Cómo se combinan el CBAM y los aranceles a los fertilizantes rusos?
El Reglamento (UE) 2025/1227 grava desde el 1 de julio de 2025 los fertilizantes rusos y bielorrusos de la partida 3102 y de los códigos 3105 20, 3105 30, 3105 40, 3105 51, 3105 59 y 3105 90 con un derecho de aduana que se suma al CBAM. Es un arancel, no una sanción ni un coste CBAM, y no cubre el amoníaco (2814) ni el ácido nítrico (2808).
Al 6,5 % ad valorem se añaden 40 euros por tonelada (3102) o 45 euros (códigos 3105) desde el 1 de julio de 2025, 60 o 70 euros desde el 1 de julio de 2026, 80 o 95 euros desde el 1 de julio de 2027 y 315 o 430 euros desde el 1 de julio de 2028. La urea rusa importada hoy paga el arancel y, con valores por defecto, 49,82 euros por tonelada en certificados CBAM al precio del tercer trimestre de 2026.
El efecto sobre la urea solo se aprecia en los datos mensuales de Eurostat a partir de 2026. Las importaciones de urea rusa (3102 10) de 2025 fueron 1,90 millones de toneladas, frente a 1,72 millones en 2024. De enero a julio de 2026 llegaron 114.000 toneladas, frente a 1,39 millones un año antes, una caída del 92 %. El análisis comercial completo está en la página del impacto del CBAM para los exportadores de fertilizantes (en inglés).
La posición egipcia es distinta de la rusa. Los productores egipcios disponen de gas natural subvencionado, que abarata el proceso Haber-Bosch, y no soportan el arancel adicional, así que su exposición depende de los factores de emisión y del precio de los certificados. El perfil de Egipto (en inglés) analiza el país en todos los sectores, y el de Rusia (en inglés), la relación entre el arancel, los certificados y la diferencia DS639 en la OMC, cuyo grupo especial se estableció el 25 de septiembre de 2026.
¿Qué presión política existe sobre el CBAM de los fertilizantes?
La presión del sector agrario sobre el CBAM de los fertilizantes aumentó en el verano de 2026, pero a 13 de noviembre de 2026 las obligaciones de los importadores de fertilizantes no han cambiado. Las demandas de suspensión son posiciones sectoriales, no decisiones legislativas.
El 18 de agosto de 2026, la Irish Farmers' Association (IFA) pidió al ministro irlandés de Agricultura que solicitara la suspensión del CBAM sobre los abonos nitrogenados y que se pagaran las ayudas de cofinanciación prometidas a los agricultores.
El presidente de su comisión de empresa agraria (Farm Business), Bill O'Keeffe, sostuvo que el CBAM sobre el abono nitrogenado importado tendrá un efecto muy negativo en la agricultura y la producción de alimentos en toda la UE, y en particular en Irlanda, porque el agricultor no puede repercutir el coste en la cadena alimentaria.
La demanda siguió a dos hechos de julio de 2026: la comisión ENVI del Parlamento Europeo suprimió la cláusula de freno de emergencia del artículo 27 bis propuesto, y la IFA pidió públicamente recuperarla.
La noticia sobre la demanda de suspensión de la IFA (en inglés) da el contexto, y la página de la ampliación aguas abajo recoge el estado de las propuestas de modificación, que no son ley.
Preguntas frecuentes sobre el CBAM y los fertilizantes
¿Cuándo nace la obligación financiera del importador de fertilizantes?
La obligación financiera nace con la primera declaración CBAM, que vence el 30 de septiembre de 2027 y cubre las importaciones del año natural 2026, el primero del periodo definitivo (artículo 6, apartado 1, del Reglamento (UE) 2023/956, modificado por el Reglamento (UE) 2025/2083). La venta de certificados CBAM comienza el 1 de febrero de 2027 en la plataforma común central (artículo 20, apartado 1).
No se exige tenencia trimestral por las importaciones de 2026. A partir de 2027, al final de cada trimestre, el declarante autorizado CBAM debe tener en su cuenta certificados equivalentes al menos al 50 % de las emisiones implícitas importadas desde el inicio del año natural, teniendo en cuenta el ajuste de la asignación gratuita (artículo 22, apartado 2); el primer control es el 31 de marzo de 2027.
¿Cómo elige el importador entre emisiones reales y valores por defecto?
Cuatro criterios deciden si al importador de fertilizantes le conviene declarar emisiones reales o valores por defecto.
- Pida al proveedor sus emisiones reales verificadas y compárelas con el valor por defecto del producto y del país de origen.
- Calcule el ahorro cuando las emisiones reales queden por debajo del valor por defecto con recargo: es la diferencia de emisiones al precio del certificado, corregida por la distinta base del ajuste (columna A más el ajuste implícito en los precursores en la vía de valores reales, columna B en la de valores por defecto).
- Pregunte si la planta de ácido nítrico reduce el N2O: con catalizadores, las emisiones verificadas del nitrato de amonio y del CAN pueden quedar muy por debajo del valor por defecto, y solo los datos de seguimiento de la planta dicen cuánto.
- Aplique el valor por defecto con el recargo del 1 % si el proveedor no puede o no quiere dar datos aptos para la verificación; cada tonelada de CO2e por encima del parámetro se paga entonces al precio completo.
En los fertilizantes el recargo es pequeño, pero el valor por defecto puede quedar muy por encima de las emisiones reales de una planta moderna, sobre todo cuando el origen no tiene cuadro propio. Los importadores con proveedores estables en Egipto, Argelia o Trinidad y Tobago están mejor situados para empezar ya la recogida de datos. Las plantillas CBAM incluyen modelos de solicitud de datos al proveedor.
¿Es el CBAM un impuesto sobre los fertilizantes?
No. El CBAM no es un impuesto ni un arancel. Es un mecanismo basado en certificados, en el que el importador de la UE compra certificados cuyo precio sigue al del RCDE UE, en proporción a las emisiones implícitas de CO2 y N2O de los fertilizantes importados. Los certificados se entregan cada año contra las emisiones declaradas.
La solicitud de recompra de certificados sobrantes se presenta a más tardar el 31 de octubre del año de la entrega (artículo 23, apartado 1), limitada a los certificados que el declarante estaba obligado a comprar con arreglo al artículo 22, apartado 2, durante el año natural de compra (artículo 23, apartado 2). La página de los certificados CBAM explica compra, entrega y recompra.
El coste sigue al precio del RCDE UE y no es fijo por tonelada. Los precios oficiales de 2026 son 75,36 euros en el primer trimestre, 75,28 euros en el segundo y 82,32 euros en el tercero, de modo que la urea egipcia con valores por defecto cuesta 39,52, 39,48 y 43,17 euros por tonelada. El del cuarto trimestre se espera para el 4 de enero de 2027. La herramienta del precio de los certificados CBAM recoge los precios oficiales.
¿Tienen obligaciones CBAM los exportadores de fertilizantes de terceros países?
Los exportadores de fertilizantes de terceros países no tienen obligaciones legales directas en el CBAM de la UE: la obligación recae entera en el importador de la UE. Sí soportan presión comercial, porque el importador pide datos de emisiones para reducir sus certificados, y el exportador que no los da pierde frente a competidores que documentan emisiones menores.
Los pasos habituales del exportador son instalar el seguimiento continuo del N2O en la planta de ácido nítrico, someter a verificación los datos de energía del proceso Haber-Bosch y preparar en inglés el informe de emisiones del titular y su resumen con arreglo al anexo IV del Reglamento de Ejecución (UE) 2025/2547 (artículo 10, apartado 4, del mismo Reglamento). El directorio de consultores CBAM en Egipto (en inglés) reúne a seis proveedores que declaran trabajo CBAM para exportadores egipcios.
¿Cuenta el N2O de la aplicación en el campo para el CBAM?
No. El N2O que emite el suelo cuando el agricultor aplica abonos nitrogenados no cuenta en el cálculo CBAM. Solo se incluye el N2O de la fase de producción, en la fabricación de ácido nítrico, para el nitrato de amonio, el CAN y la UAN. El N2O de la aplicación en el campo, pese a su impacto climático, queda fuera del Reglamento (UE) 2023/956 y de sus actos de ejecución: el CBAM mide las emisiones hasta la salida de la planta.
¿Están cubiertos por el CBAM los abonos orgánicos o fosfatados?
Los abonos orgánicos de la partida 3101 no están cubiertos, ni los abonos minerales fosfatados (3103) o potásicos (3104) simples a granel. Dentro de la partida 3105, el anexo I excluye el código 3105 60 00 (abonos con los dos elementos fertilizantes fósforo y potasio).
Todos los demás códigos de la partida 3105 están cubiertos, porque el criterio es el código NC y no el contenido de nitrógeno: también el 3105 10 00, que recoge cualquier mercancía del capítulo 31 en tabletas o en envases de 10 kg o menos. El fosfato diamónico (3105 30 00) es una mercancía CBAM.
¿Se aplica el umbral de 50 toneladas a las importaciones de fertilizantes?
Sí. Un importador queda exento si la masa neta de sus importaciones de mercancías CBAM en un año natural, sumando todos los códigos NC, no supera 50 toneladas (artículo 2 bis y anexo VII, punto 1). Los fertilizantes cuentan junto con el acero, el cemento y el aluminio que importe la misma empresa, y el umbral se evalúa sobre el año completo, no por envío.
Para un importador de fertilizantes, 50 toneladas de urea son poca cantidad, del orden de un camión. Los distribuidores que compran miles de toneladas por campaña quedan muy por encima. El importador exento debe declarar la exención en la declaración aduanera (artículo 2 bis, apartado 1), en España con el código Y137. La página de la exención de minimis explica el cálculo.
¿Qué verificadores pueden verificar las emisiones reales de los fertilizantes?
A 12 de noviembre de 2026, siete organismos de verificación están documentados como acreditados por cinco organismos nacionales de acreditación de la UE, y ninguno es español. ENAC abrió su esquema de acreditación CBAM en marzo de 2026 y no había documentado ninguna acreditación a 13 de noviembre de 2026. La Comisión no ha publicado su lista oficial.
Para los fertilizantes cuentan cuatro grupos de actividades del Reglamento Delegado (UE) 2025/2551: el II (hidrógeno y amoníaco), el III (ácido nítrico), el IV (urea y abonos mixtos) y el LII (emisiones indirectas). El cuadro siguiente indica qué grupos cubre cada verificador acreditado.
| Organismo de verificación | Organismo de acreditación | Grupo II | Grupo III | Grupo IV | Grupo LII |
|---|---|---|---|---|---|
| EmiCert S.A. | ESYD (Grecia) | Sí | Sí | Sí | Sí |
| Bureau Veritas Italia S.p.A. | Accredia (Italia) | Sí | Sí | Sí | Sí |
| RINA Services S.p.A. | Accredia (Italia) | Sí | Sí | Sí | Sí |
| SGS ICS Italia S.r.l. | Accredia (Italia) | Sí | No | Sí | Sí |
| Intertek Certification AB | Swedac (Suecia) | Sí | Sí | Sí | Sí |
| Integrated Sustainable Solutions Company (ISSC), Damieta (Egipto) | RvA (Países Bajos), 22 de octubre de 2026, procedimiento TAB; primera acreditación de un organismo establecido fuera de la UE | Sí | Sí | Sí | Sí |
| SGS BELGIUM nv | BELAC (Bélgica), alcance válido desde el 5 de noviembre de 2026 | Sí | Sí | Sí | Sí |
Todos cubren los cuatro grupos salvo SGS ICS Italia, que no cubre el grupo III (ácido nítrico).
La verificación solo es obligatoria cuando se declaran emisiones reales (artículo 8, apartado 1); una declaración con valores por defecto no necesita verificador. Las fechas y pruebas de cada acreditación están en la página de los verificadores acreditados.
¿Dónde se pide ayuda para el CBAM de los fertilizantes?
La página de solicitudes de ayuda CBAM transmite su petición a proveedores de servicios, con solicitudes específicas de datos de proveedores, cálculo de emisiones, verificador, consultor, servicio de declarante, software y formación. Gratuito para usted. Si encarga el trabajo a un proveedor al que hayamos transmitido su solicitud, ese proveedor puede abonar a cbamguide.com una comisión por la presentación, que nunca decide a quién mencionamos ni cómo.