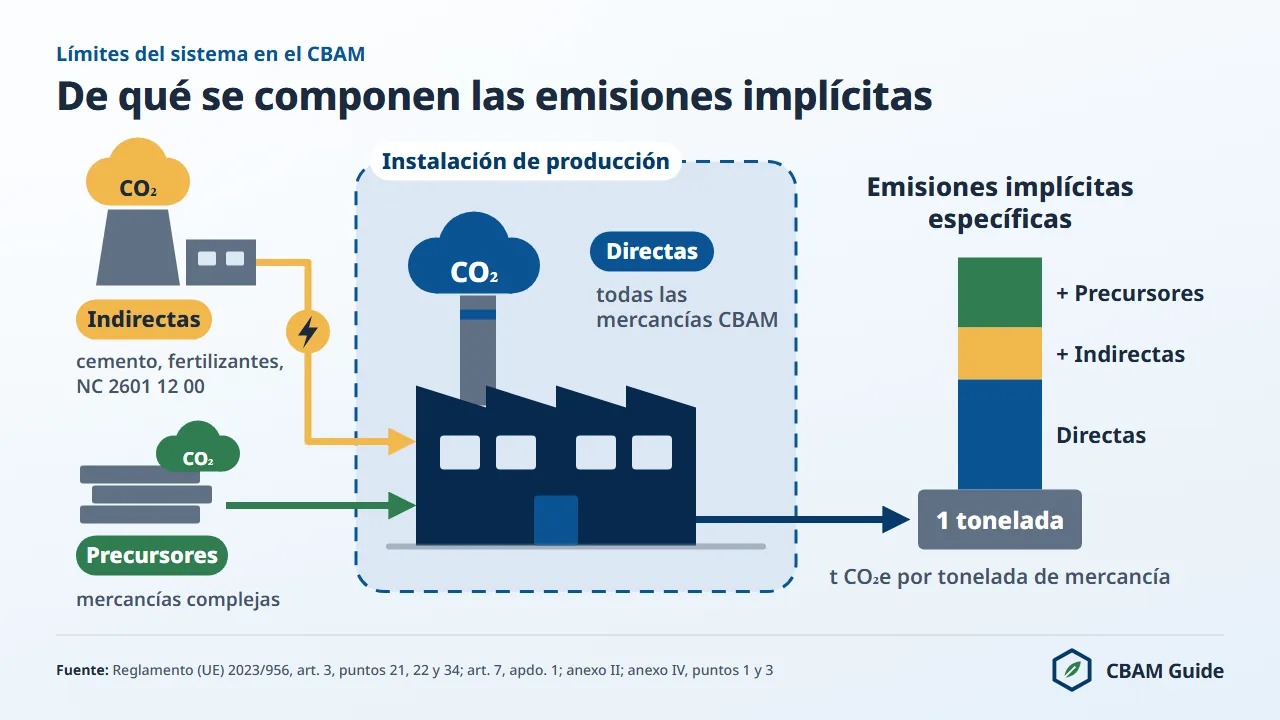
Las emisiones implícitas determinan cuántos certificados CBAM debe comprar, entregar y pagar un importador de la Unión con arreglo al Reglamento (UE) 2023/956 del Parlamento Europeo y del Consejo, de 10 de mayo de 2023, por el que se establece un Mecanismo de Ajuste en Frontera por Carbono (MAFC, CBAM por sus siglas en inglés).
La cifra decisiva en cada declaración CBAM es la de las emisiones implícitas específicas: las toneladas de CO2 equivalente (t CO2e) emitidas por cada tonelada de mercancía producida, calculadas en la instalación de producción concreta.
Si esa cifra es correcta, la obligación de certificados también lo es; si es errónea, la declaración arrastra el error.
Cuando falta un valor real verificado y se recurre a los valores por defecto que publica la Comisión Europea, las emisiones declaradas llevan un recargo (mark-up) del 10 % en 2026, que sube al 30 % desde 2028 (1 % cada año para los fertilizantes), y ese recargo se paga al precio completo del certificado.
Esta guía explica la definición legal de emisiones implícitas, la distinción entre emisiones directas e indirectas (y qué sectores incluyen ambas), el método de cálculo del Reglamento de Ejecución (UE) 2025/2547 en cinco pasos, dos ejemplos numéricos y las consecuencias económicas de los valores por defecto frente a los datos reales.
El marco general del mecanismo está en la guía del CBAM para importadores; esta página se centra en la mecánica del cálculo.
En España, el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), autoridad competente, describe la declaración CBAM anual como «el cálculo de las emisiones implícitas realizado a partir de valores por defecto o de valores reales verificados» (página «Declaración CBAM», consultada el 13 de noviembre de 2026).
La Agencia Tributaria y parte de la prensa escriben «emisiones incorporadas» o «emisiones embebidas»; el término del Reglamento en español es «emisiones implícitas» (artículo 3, punto 22).
El 14 de agosto de 2026 la DG TAXUD de la Comisión publicó diez documentos de orientación para el periodo definitivo: cuatro guías generales (n.º 1 sobre los conceptos del CBAM, n.º 2 guía rápida para titulares de instalaciones de fuera de la UE, n.º 3 sobre los métodos de cálculo de las emisiones implícitas y n.º 4 sobre el cálculo del ajuste de la asignación gratuita) y seis guías sectoriales, de la 5a a la 5f, para cemento, hidrógeno, fertilizantes, hierro y acero, aluminio y electricidad.
La guía n.º 3 es la más pertinente para esta página. Los diez documentos son material de apoyo no vinculante para el año de referencia 2026, antes de las primeras declaraciones, que vencen el 30 de septiembre de 2027; la noticia sobre los diez documentos de orientación (en inglés) los resume uno por uno.
¿Qué son las emisiones implícitas en el CBAM?
Las emisiones implícitas son las emisiones de gases de efecto invernadero asociadas a la producción de una mercancía, expresadas por unidad de producto y atribuidas a esa mercancía para calcular los certificados CBAM.
La definición legal está en el artículo 3, punto 22, del Reglamento (UE) 2023/956: las emisiones directas liberadas durante la producción de las mercancías y las emisiones indirectas de la producción de la electricidad consumida durante los procesos de producción, calculadas con los métodos del anexo IV.
La limitación viene después: para las mercancías del anexo II solo se calculan y se tienen en cuenta las emisiones directas (artículo 7, apartado 1).
Existen, por tanto, dos componentes. Las emisiones directas nacen del propio proceso productivo (combustión de combustibles, reacciones químicas, generación de calor en la instalación); las emisiones indirectas nacen de la electricidad consumida durante la producción. Qué componente se contabiliza depende por completo del sector.
El cemento y los fertilizantes incluyen emisiones directas e indirectas. El hierro y el acero, el aluminio y el hidrógeno incluyen solo las directas, con una excepción: los minerales de hierro aglomerados (código NC 2601 12 00) son una mercancía de hierro y acero del anexo I que el anexo II no recoge, de modo que sus emisiones indirectas sí cuentan.
La electricidad es una categoría propia, que se mide en MWh en el punto de generación.
La unidad de medida es siempre toneladas de CO2 equivalente por tonelada de mercancía (t CO2e/t); para la electricidad, t CO2e/MWh. Esa relación, las emisiones implícitas específicas, es la cifra que aparece en las declaraciones CBAM y en los informes de verificación que las acompañan.
El CBAM se aplica a seis sectores: hierro y acero, cemento, aluminio, fertilizantes, electricidad e hidrógeno. Para cada importación de estas mercancías hay que indicar las emisiones implícitas específicas de cada instalación de producción que las suministra.
El cálculo del CBAM convierte después esas cifras en una obligación de certificados. Los importadores que reúnen datos de muchas instalaciones pueden comparar las herramientas existentes en nuestra comparativa de software CBAM.
Emisiones directas e indirectas: la distinción legal
Las emisiones directas (artículo 3, punto 21) son las emisiones de los procesos de producción de una mercancía, incluidas las emisiones de la producción de la calefacción y la refrigeración consumidas durante esos procesos, con independencia del lugar donde se produzcan.
En la práctica abarcan la combustión de combustibles y las emisiones de la química del proceso; en contabilidad de carbono equivalen al alcance 1.
Las emisiones indirectas (artículo 3, punto 34) son las emisiones de la producción de la electricidad consumida durante los procesos de producción de las mercancías, con independencia del lugar donde se genere esa electricidad (alcance 2). Su inclusión en el CBAM depende de la mercancía, no de cuánta electricidad consuma la instalación.
El reparto lo fija el anexo II del Reglamento (UE) 2023/956, que enumera las mercancías para las que solo se calculan y se tienen en cuenta las emisiones directas (artículo 7, apartado 1). La tabla siguiente resume el tratamiento por sector.
| Sector | Emisiones directas | Emisiones indirectas | Gases de efecto invernadero |
|---|---|---|---|
| Hierro y acero (capítulos NC 72 y 73) | Se contabilizan | No se contabilizan | CO2 |
| Minerales de hierro aglomerados (código NC 2601 12 00) | Se contabilizan | Se contabilizan | CO2 |
| Cemento | Se contabilizan | Se contabilizan | CO2 |
| Aluminio | Se contabilizan | No se contabilizan | CO2 y PFC (CF4, C2F6) |
| Fertilizantes | Se contabilizan | Se contabilizan | CO2 y N2O (amoníaco: solo CO2) |
| Electricidad | Se contabilizan | No procede | CO2 |
| Hidrógeno | Se contabilizan | No se contabilizan | CO2 |
El cemento y los fertilizantes incluyen las emisiones indirectas porque el consumo de electricidad pesa de forma material en su huella de carbono y el legislador consideró que excluirlo distorsionaría el precio.
Para el acero y el aluminio el Reglamento excluye las emisiones indirectas, y los valores por defecto del acero (capítulos NC 72 y 73) y del aluminio (capítulo 76) del anexo I del Reglamento de Ejecución (UE) 2025/2621 no tienen componente indirecta.
Los minerales de hierro aglomerados (código NC 2601 12 00) son la excepción dentro del hierro y el acero.
El anexo II no recoge el código, así que las emisiones indirectas forman parte de sus emisiones implícitas y sus valores por defecto incluyen una componente indirecta, por ejemplo 0,030 t CO2e/t en la tabla de Argelia.
Por qué la unidad de cálculo es la instalación de producción
El CBAM calcula las emisiones implícitas por instalación (artículo 3, punto 30), no por empresa ni por país. La instalación es la unidad técnica fija donde se lleva a cabo el proceso de producción.
Dos plantas del mismo grupo en el mismo país pueden tener intensidades de emisión muy distintas según su tecnología, su combinación de combustibles y su eficiencia energética.
Un importador que compra a cinco acerías turcas necesita una cifra de emisiones implícitas específicas para cada una. Una media nacional no vale como dato real: solo los valores por defecto son medias por país y producto publicadas por la Comisión.
Para cada instalación, la guía de requisitos de datos enumera los 16 datos que hay que pedir a cada proveedor (en inglés), es decir, el resumen del informe de emisiones del titular (anexo IV, punto 1.2, del Reglamento de Ejecución (UE) 2025/2547).
La fórmula de las emisiones implícitas específicas
Las emisiones implícitas específicas son el total de emisiones implícitas dividido por la cantidad de mercancía producida, expresado en t CO2e por tonelada de mercancía. La fórmula básica, establecida en el Reglamento de Ejecución (UE) 2025/2547, es la siguiente:
Emisiones implícitas específicas = (emisiones implícitas directas + emisiones implícitas indirectas) / producción neta (toneladas)
Para las mercancías sin emisiones indirectas contabilizadas (acero, aluminio, hidrógeno) la componente indirecta es cero y la fórmula se reduce a:
Emisiones implícitas específicas = emisiones implícitas directas / producción neta (toneladas)
Para el cemento y los fertilizantes se aplican las dos componentes. La componente indirecta se calcula a su vez así:
Emisiones implícitas indirectas = electricidad consumida (MWh) × factor de emisión de la electricidad (t CO2/MWh)
El factor de emisión de la electricidad es un valor por defecto, salvo que se cumplan las condiciones para usar un valor real (artículo 7, apartado 4). El valor por defecto es el factor del país de origen del anexo II del Reglamento de Ejecución (UE) 2025/2621.
Un factor real solo lo sustituye en las condiciones del anexo IV, punto 6, del Reglamento: un vínculo técnico directo entre la instalación y la fuente de generación, o un contrato de compraventa de electricidad celebrado por el titular con un productor de electricidad de un tercer país.
Cómo se calculan las emisiones directas
Las emisiones directas de una instalación se vigilan con una de dos metodologías del punto B.2 del anexo II del Reglamento de Ejecución (UE) 2025/2547.
La metodología basada en el cálculo se aplica como método estándar o como método del balance de masas; la metodología basada en la medición mide en continuo la concentración de gases de efecto invernadero y el caudal de los gases de combustión.
Se elige la que da los resultados más exactos y fiables, y pueden combinarse para partes distintas de la instalación.
Con el método estándar, las emisiones de combustión se calculan para cada combustible (punto B.3.1.1):
Emisiones de combustión = datos de actividad × factor de emisión × factor de oxidación
Las tres variables significan lo siguiente.
- Datos de actividad: cantidad de combustible multiplicada por su poder calorífico neto (en TJ)
- Factor de emisión: CO2 liberado por unidad de energía (t CO2/TJ)
- Factor de oxidación: parte del carbono del combustible que se oxida a CO2; siempre puede usarse la hipótesis prudente de 1
Con el método estándar, las emisiones de proceso se calculan para cada material como datos de actividad × factor de emisión × factor de conversión (punto B.3.1.2).
Para la calcinación CaCO3 → CaO + CO2 en la fabricación de cemento, el anexo II da dos factores estequiométricos: 0,440 toneladas de CO2 por tonelada de CaCO3 descompuesto (método A, basado en las entradas) y 0,785 toneladas de CO2 por tonelada de CaO producido (método B, basado en las salidas).
El método del balance de masas (punto B.3.2) sigue en cambio el contenido de carbono de cada material que entra y sale.
El anexo I del mismo Reglamento de Ejecución lo prescribe en las rutas de producción del arrabio, el hierro de reducción directa y el acero bruto para el carbono que queda en productos, escorias y residuos.
Para el cemento, la unidad funcional son las toneladas de clínker contenidas en las mercancías (artículo 4 del Reglamento de Ejecución (UE) 2025/2547), y el anexo III ajusta las emisiones implícitas específicas al contenido medio de clínker de la mercancía.
Cálculo de las emisiones implícitas en cinco pasos
Los cinco pasos siguientes valen para cualquier instalación que suministre mercancías CBAM. Cada uno corresponde a una tarea de recogida de datos o de cálculo que realiza el productor de fuera de la UE y que el importador de la Unión debe comprobar.
- Identificar la ruta de producción y los límites del sistema. La ruta de producción determina qué datos de actividad, factores de emisión y fórmulas se aplican. Para el acero al carbono, la tabla de parámetros de referencia (benchmark; en el texto legal, parámetro de referencia MAFC) del Reglamento de Ejecución (UE) 2025/2620 distingue tres rutas: alto horno y convertidor de oxígeno (BF/BOF), hierro de reducción directa con horno eléctrico de arco (DRI/EAF) y chatarra con horno eléctrico de arco (chatarra/EAF). Una acería BF/BOF empieza por fijar los límites físicos de la instalación, con todos los combustibles, las emisiones de proceso y, en los sectores con emisiones indirectas, el consumo de electricidad.
- Recoger los datos de actividad de todas las fuentes de emisión. En una planta BF/BOF las fuentes incluyen el coque del alto horno, el carbón inyectado, el gas natural, la caliza añadida al convertidor y la electricidad consumida. Cada fuente necesita datos medidos, o al menos obtenidos de forma fiable, para todo el periodo de producción.
- Aplicar los factores de emisión y calcular el CO2e directo total. Cada dato de actividad se multiplica por su factor de emisión. Los factores estándar de los combustibles habituales, tomados de las Directrices del IPCC de 2006, figuran en el punto G del anexo II del Reglamento de Ejecución (UE) 2025/2547; los factores propios de la instalación, basados en muestreo continuo y análisis de laboratorio, se admiten y suelen ser más exactos. Para el aluminio se cuantifican también las emisiones de perfluorocarbonos (PFC) de los efectos anódicos, con un potencial de calentamiento global (PCG) de 6.630 para el CF4 y de 11.100 para el C2F6.
- Calcular las emisiones implícitas indirectas (solo cemento y fertilizantes). Se mide o se estima la electricidad consumida en el periodo, en MWh, y se multiplica por el factor de emisión aplicable en t CO2e/MWh. Los factores por defecto por país de origen están en el anexo II del Reglamento de Ejecución (UE) 2025/2621. Un factor real procedente de un vínculo técnico directo o de un contrato de compraventa necesita las pruebas del punto D.4.3 del anexo II del Reglamento de Ejecución (UE) 2025/2547, incluidos datos de contadores inteligentes que casen generación y suministro en periodos de una hora como máximo. El mismo paso se aplica a los minerales de hierro aglomerados (código NC 2601 12 00).
- Dividir por la producción neta para obtener las emisiones implícitas específicas. Se suman las emisiones directas y, cuando proceda, las indirectas, y el total se divide por la cantidad de mercancía producida en el periodo, en toneladas netas. El resultado en t CO2e/t es la cifra que figura en la declaración CBAM y en el informe de verificación.
Ejemplo de cálculo: cemento Portland de Turquía
El ejemplo calcula las emisiones implícitas específicas de una hipotética fábrica de cemento en Turquía que suministra a un importador de la Unión. Los datos de la planta son ilustrativos. En el cemento Portland (código NC 2523 29) cuentan tanto las emisiones directas como las indirectas.
El caso afecta de lleno a los importadores españoles. España es el segundo Estado miembro por cantidad importada de cemento y clínker de fuera de la UE: 2,05 millones de toneladas en 2025, el 14,4 % del total de la Unión, solo por detrás de Italia (Eurostat, importaciones de la UE de mercancías cubiertas por el CBAM (códigos del anexo I) declaradas en España, 2025 (Comext DS-045409, extracción del 12 de octubre de 2026); cuotas y posiciones: cálculo de cbamguide.com).
Son estadísticas comerciales, no declaraciones CBAM, e incluyen los orígenes exentos. A escala de la UE, Turquía es el primer proveedor de cemento y clínker, con el 43,0 % de la cantidad (Eurostat Comext DS-045409, 2025).
Los parámetros de producción del ejemplo (año natural 2026) son los siguientes.
- Producción neta de cemento: 500.000 toneladas
- Relación clínker/cemento: 0,82 (82 % de contenido de clínker)
- Clínker producido: 410.000 toneladas
- Combustibles: carbón (principal) y gas natural (secundario)
La tabla recoge las fuentes de emisiones directas.
| Fuente | Cantidad | Factor de emisión | CO2 (toneladas) |
|---|---|---|---|
| Calcinación de la caliza (proceso) | 410.000 t de clínker | 0,525 t CO2/t de clínker (ilustrativo) | 215.250 |
| Combustión de carbón (combustible del horno) | 55.000 t de carbón | 2,42 t CO2/t de carbón | 133.100 |
| Gas natural (complementario) | 8.500.000 m³ | 0,00202 t CO2/m³ | 17.170 |
| Total de CO2 directo | 365.520 |
Las emisiones indirectas proceden de la electricidad consumida: 75.000 MWh multiplicados por el factor por defecto de Turquía, 0,420 t CO2e/MWh (anexo II del Reglamento de Ejecución (UE) 2025/2621), dan 31.500 toneladas de CO2.
El cálculo de las emisiones implícitas específicas queda así:
Emisiones implícitas específicas = (directas + indirectas) / producción = (365.520 + 31.500) / 500.000 = 397.020 / 500.000 = 0,794 t CO2/t de cemento
La cifra de 0,794 t CO2/t está muy por debajo del valor por defecto. El anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740, no da a Turquía un valor propio para el cemento Portland gris (código NC 2523 29 00): se aplica el valor de la tabla de otros países y territorios, 1,440 t CO2e/t, que pasa a 1,584 con el recargo del 10 % de 2026.
Al precio oficial del tercer trimestre de 2026, 82,32 euros por t CO2e (publicado el 5 de octubre de 2026), el coste bruto con datos reales verificados es 0,794 × 82,32 = 65,36 euros por tonelada de cemento, frente a 1,584 × 82,32 = 130,39 euros por tonelada con el valor por defecto.
Una vez descontado el ajuste de la asignación gratuita, la distancia entre las dos vías se reduce: de 65,03 euros por tonelada en coste bruto a 55,41 euros en coste neto.
Con valores por defecto, el ajuste es 0,975 × 1,00 × 0,666 (parámetro de referencia de la columna B del Reglamento de Ejecución (UE) 2025/2620) = 0,64935; quedan 0,93465 certificados, es decir, 76,94 euros por tonelada, el mismo método que aplica la calculadora CBAM del sitio.
Con valores reales, el parámetro de referencia de la columna A del proceso de cemento es 0,000, así que el ajuste procede del precursor clínker según la ecuación 4 del anexo de ese Reglamento: 0,82 × 0,975 × 1,00 × 0,666 = 0,5325.
Quedan 0,2615 certificados, es decir, 21,53 euros por tonelada, una estimación construida sobre los datos ilustrativos del ejemplo. En este caso el incentivo económico para usar datos reales verificados ronda los 55,41 euros por tonelada.
Emisiones directas por sector: dónde se generan y qué valores CBAM se aplican
Las emisiones directas del CBAM cubren todas las liberaciones de gases de efecto invernadero dentro de los límites de la instalación de producción: combustión, química de proceso, generación de calor y, en el aluminio, perfluorocarbonos liberados durante la electrólisis. Los apartados siguientes explican dónde se originan en cada sector.
En una declaración CBAM solo entran dos tipos de cifra: los valores reales verificados de la instalación o los valores por defecto del anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740.
El ajuste de la asignación gratuita usa los parámetros de referencia del Reglamento de Ejecución (UE) 2025/2620. Todas las cifras de esta sección son valores fijados por esos actos, no intensidades medias del sector; la página de parámetros de referencia por producto los reúne.
Hierro y acero: solo emisiones directas
Las emisiones directas del acero dependen de la ruta de producción. La ruta de alto horno y convertidor (BF/BOF) reduce el mineral de hierro con coque y es la más intensiva en emisiones; el hierro de reducción directa con horno eléctrico de arco (DRI/EAF) emite menos; el horno eléctrico de arco alimentado con chatarra emite menos aún, porque refundir chatarra no exige la fase de reducción.
Los parámetros de referencia de la columna B para los productos intermedios de acero sin alear (código NC 7207 11 14) siguen ese orden: 1,364 t CO2e/t para BF/BOF, 0,475 para DRI/EAF y 0,066 para chatarra/EAF.
Los valores por defecto del anexo I quedan muy por encima, por ejemplo 2,310 t CO2e/t para Turquía (código NC 7207 11 14) y 3,169 para China (código NC 7207 12 10).
La electricidad consumida en los hornos eléctricos de arco es importante, pero no entra en las emisiones implícitas del acero: el anexo II limita el cálculo a las emisiones directas, tanto con valores reales como con valores por defecto.
El anexo II recoge el capítulo NC 72 y los artículos del capítulo 73, no los minerales de hierro aglomerados (código NC 2601 12 00), de modo que para esa única mercancía del sector se incluyen las indirectas. El detalle por producto está en la página del acero en el CBAM.
Cemento: emisiones directas e indirectas
La primera fuente de emisiones del cemento es la calcinación de la caliza para obtener clínker. La reacción transforma el carbonato cálcico (CaCO3) en óxido de calcio (CaO) y CO2, y ninguna medida de eficiencia energética la elimina.
El combustible del horno es la segunda fuente. Sustituir clínker por escoria de alto horno, cenizas volantes o arcilla calcinada reduce el contenido de clínker y, con él, el CO2 de proceso por tonelada de cemento.
Los valores legales para el cemento Portland gris (código NC 2523 29 00) son un parámetro de referencia de la columna B de 0,666 t CO2e/t y un valor por defecto de otros países y territorios de 1,440 t CO2e/t, emisiones indirectas incluidas.
Los valores por país varían: 1,290 para Egipto, 0,950 para Marruecos y 0,890 para Japón. Para el clínker gris, el valor de otros países y territorios es 1,410.
El cemento blanco tiene otro parámetro de referencia, 0,859 t CO2e/t, así que la distinción entre blanco y gris cambia el resultado. La página del cemento en el CBAM reúne los códigos NC del sector.
Aluminio: emisiones directas, incluidos los PFC
La electrólisis del aluminio primario por el proceso Hall-Héroult genera CO2 directo por el consumo de ánodos de carbono, y PFC (CF4 y C2F6) por los efectos anódicos.
El aluminio secundario, refundido a partir de chatarra, no tiene ninguna de las dos fuentes. Los parámetros de referencia de la columna B para el aluminio en bruto (código NC 7601) son 1,423 t CO2e/t para el primario y 0,091 para el secundario.
La electricidad es el principal insumo energético de la electrólisis primaria, y el CBAM no la contabiliza para el aluminio: las emisiones indirectas quedan fuera del cálculo.
Los valores por defecto del anexo I cubren por eso solo las emisiones directas, por ejemplo 1,870 t CO2e/t para los Emiratos Árabes Unidos y 3,000 para China (código NC 7601). La página del aluminio en el CBAM recoge los productos del sector.
Fertilizantes: emisiones directas e indirectas, incluido el N2O
La fabricación de fertilizantes nitrogenados empieza con la síntesis del amoníaco a partir de nitrógeno e hidrógeno.
El hidrógeno procede normalmente del reformado con vapor del gas natural, que libera CO2. La producción de ácido nítrico para el nitrato de amonio genera N2O, un gas con un potencial de calentamiento global de 265 según el punto G del anexo II del Reglamento de Ejecución (UE) 2025/2547; el N2O se vigila por medición (punto B.6.1 de ese anexo).
Los parámetros de referencia de la columna B son 1,522 t CO2e/t para el amoníaco anhidro (código NC 2814 10 00) y 0,902 para la urea (código NC 3102 10 19).
Los valores por defecto de Egipto son 2,050 para el amoníaco y 1,390 para la urea, y el valor de otros países y territorios para el amoníaco es 3,130. Los valores por defecto de los fertilizantes incluyen las emisiones indirectas, y el recargo aplicable es del 1 % cada año.
Emisiones indirectas CBAM: cemento y fertilizantes
Las emisiones implícitas indirectas se aplican al cemento, a los fertilizantes y a una sola mercancía de hierro y acero, los minerales de hierro aglomerados (código NC 2601 12 00), y cubren el CO2 liberado al generar la electricidad consumida en la producción.
Todas las demás mercancías de hierro y acero, el aluminio, el hidrógeno y la electricidad figuran en el anexo II del Reglamento (UE) 2023/956, que las limita a las emisiones directas. Ninguna norma nacional puede modificar este perímetro.
Para un importador español, las dos categorías con emisiones indirectas tienen un peso considerable. En 2025 España fue el segundo Estado miembro por cantidad importada de fuera de la UE tanto en fertilizantes (2,58 millones de toneladas, el 12,9 % del total de la Unión, por detrás de Francia) como en cemento y clínker (2,05 millones de toneladas, el 14,4 %), según la misma fuente Eurostat citada en el ejemplo anterior (cuotas y posiciones: cálculo de cbamguide.com; estadísticas comerciales, orígenes exentos incluidos).
Las diapositivas de la OECC en la jornada técnica de MITECO del 11 de diciembre de 2025 hablan de comprar certificados por «las emisiones directas contenidas en sus productos».
Para el cemento y los fertilizantes eso se queda corto: el anexo II no los recoge, así que sus emisiones indirectas también generan certificados. La página de fertilizantes recoge los códigos NC del sector.
Por qué el cemento y los fertilizantes incluyen las emisiones indirectas
La justificación, expuesta en los considerandos del Reglamento adoptado por el Parlamento Europeo y el Consejo, es que la electricidad representa una parte material del coste de carbono de los hornos de cemento y de las plantas de fertilizantes, y que excluirla falsearía la competencia a favor de productores de países con redes eléctricas intensivas en carbono y baratas.
Una cementera egipcia alimentada con electricidad de carbón tendría una obligación CBAM inferior a su huella real, en contra del objetivo de evitar la fuga de carbono.
Para el acero y el aluminio la decisión política fue la contraria. Las emisiones indirectas no se contabilizan en parte porque la fuente principal (el carbón de coque en la ruta BF/BOF, los ánodos del proceso Hall-Héroult en el aluminio) domina la huella, y en parte porque la electricidad del aluminio se consideró demasiado compleja de tarificar, dada la deslocalización deliberada del sector hacia regiones con electricidad barata.
Cómo se calculan las emisiones indirectas en la práctica
Las emisiones implícitas indirectas de una instalación de producción se calculan así:
Emisiones indirectas = Q_electricidad × FE_electricidad
Los dos términos se definen a continuación.
- Q_electricidad: electricidad consumida en la instalación durante el periodo (MWh)
- FE_electricidad: factor de emisión de la electricidad (t CO2e/MWh)
El factor de emisión procede de una de estas dos fuentes.
- Valor por defecto. Es la regla general según el artículo 7, apartado 4, del Reglamento. El anexo II del Reglamento de Ejecución (UE) 2025/2621 recoge un factor por país de origen, calculado como media simple de cinco años del factor de emisión de la red eléctrica de ese país (considerando 7 de ese acto): 0,420 t CO2e/MWh para Turquía, 0,387 para Egipto, 0,726 para la India y 0,605 para China.
- Valor real. El anexo IV, punto 6, del Reglamento admite un factor real cuando un vínculo técnico directo une la instalación con la fuente de generación, o cuando el titular ha celebrado un contrato de compraventa de electricidad con un productor de un tercer país. El punto D.4.3 del anexo II del Reglamento de Ejecución (UE) 2025/2547 enumera las pruebas, incluidos datos de contadores inteligentes que casen generación y suministro en periodos de una hora como máximo.
Una instalación que toma electricidad de la red sin ese vínculo ni ese contrato usa el valor por defecto del anexo II. Si recibe electricidad de varias fuentes, el artículo 9 del Reglamento de Ejecución (UE) 2025/2547 aplica la media de los factores de las fuentes, ponderada por su parte en el consumo.
Estos factores no son los de la electricidad importada como mercancía (código NC 2716 00 00). Ese valor por defecto es el «factor de emisión de CO2» del anexo IV, punto 1, letra d), del Reglamento: la intensidad de CO2 de la electricidad producida con combustibles fósiles, no una media de la red.
Se fija con arreglo al punto 4.2 y figura en el anexo III del Reglamento de Ejecución (UE) 2025/2621, por ejemplo 0,718 t CO2e/MWh para Turquía y 0,442 para Egipto. Las reglas propias de esa mercancía están en la página de la electricidad en el CBAM.
Cuánto pesa la componente indirecta en los valores por defecto
En los valores por defecto del cemento y los fertilizantes la componente indirecta es pequeña frente a la directa, y solo la columna de emisiones totales es vinculante.
Las columnas de emisiones directas e indirectas del anexo I se facilitan solo a título informativo (considerando 10 del Reglamento de Ejecución (UE) 2026/1740), y su suma puede diferir del total por redondeo, como en la urea egipcia.
La tabla recoge orígenes que lideran las importaciones de la UE de estas mercancías (Eurostat Comext DS-045409, 2025, cifras de la UE y no de España): en el clínker, Turquía (45,4 %), Argelia (20,3 %) y Egipto (18,9 %); en la urea, Egipto (44,3 %) y Argelia (15,8 %).
Los costes de 2026 se han calculado con el método legal de la calculadora del sitio, al precio oficial del tercer trimestre de 2026.
| Origen y mercancía (2026, valores por defecto) | Directas | Indirectas | Total (vinculante) | Con recargo | Ajuste (0,975 × parámetro) | Certificados por t | Coste por t |
|---|---|---|---|---|---|---|---|
| Egipto, urea, NC 3102 10 19 | 1,32 | 0,08 | 1,390 | 1,4039 (1 %) | 0,87945 | 0,52445 | 43,17 € |
| Egipto, amoníaco anhidro, NC 2814 10 00 | 1,96 | 0,10 | 2,050 | 2,0705 (1 %) | 1,48395 | 0,58655 | 48,28 € |
| Argelia, clínker gris, TARIC 2523 10 00 90 | 1,24 | 0,04 | 1,280 | 1,408 (10 %) | 0,64935 | 0,75865 | 62,45 € |
| Otros países y territorios (se aplica a Turquía), clínker gris, TARIC 2523 10 00 90 | 1,37 | 0,05 | 1,410 | 1,551 (10 %) | 0,64935 | 0,90165 | 74,22 € |
| Egipto, cemento Portland gris, NC 2523 29 00 | 1,24 | 0,05 | 1,290 | 1,419 (10 %) | 0,64935 | 0,76965 | 63,36 € |
| Marruecos, cemento Portland gris, NC 2523 29 00 | 0,86 | 0,10 | 0,950 | 1,045 (10 %) | 0,64935 | 0,39565 | 32,57 € |
| Argelia, minerales de hierro aglomerados, NC 2601 12 00 | 0,18 | 0,03 | 0,210 | 0,231 (10 %) | 0,08385 | 0,14715 | 12,11 € |
Valores en t CO2e por tonelada de mercancía: anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740; parámetros de referencia de la columna B del Reglamento de Ejecución (UE) 2025/2620 (0,902 urea; 1,522 amoníaco; 0,666 clínker gris y cemento Portland gris; 0,086 minerales aglomerados). Son estimaciones construidas sobre los valores oficiales; la cifra vinculante es la de la declaración CBAM.
Todos los valores por defecto oficiales del CBAM en una sola hoja de cálculo, con recargo, parámetro de referencia y coste por tonelada de 2026. Versión en inglés, descarga inmediata.
Para estos avisos solo guardamos su dirección de correo electrónico. Política de privacidad (en inglés)
Valores por defecto o datos reales: las consecuencias económicas
Usar valores por defecto en lugar de datos reales verificados cuesta más cada año desde 2026 para un productor que está en la media de su país o por debajo, porque el recargo se suma a esa media: para el acero, el cemento, el aluminio y el hidrógeno sube del 10 % de 2026 al 30 % desde 2028; para los fertilizantes se queda en el 1 %.
Los valores por defecto corresponden a la intensidad media de emisión del país por tipo de producto, con un recargo obligatorio encima.
El calendario del recargo, fijado en la introducción del anexo I del Reglamento de Ejecución (UE) 2025/2621, corregido por el Reglamento de Ejecución (UE) 2026/1740, es el siguiente.
| Año | Recargo para acero, cemento, aluminio e hidrógeno | Recargo para fertilizantes |
|---|---|---|
| 2026 | +10 % sobre la media del país | +1 % |
| 2027 | +20 % sobre la media del país | +1 % |
| Desde 2028 | +30 % sobre la media del país | +1 % |
Los valores por defecto se vuelven cada vez más gravosos. El recargo se aplica al valor de «emisiones totales» antes de la deducción por asignación gratuita, y el parámetro de referencia no lleva recargo: todo el recargo se paga, por tanto, al precio completo del certificado.
Los exportadores con emisiones reales verificadas por debajo de la media nacional ganan una ventaja creciente al medir; los que están por encima de la media pueden preferir los valores por defecto, pero ese margen se estrecha a medida que el recargo sube.
Las dos vías usan además parámetros de referencia distintos. Con el método del ajuste de la asignación gratuita (Reglamento de Ejecución (UE) 2025/2620), los valores por defecto toman el parámetro de referencia por defecto de la columna B del punto 5 del anexo, y los valores reales el parámetro de referencia de proceso de la columna A más la asignación gratuita implícita en los precursores.
El resultado neto de las dos vías puede diferir en más o en menos de lo que indica la brecha de emisiones, así que conviene simular ambas para cada combinación de producto y país. Las reglas completas están en la página de valores por defecto.
Comparación: acero laminado en caliente BF/BOF de la India
Un importador compra 10.000 toneladas de bobinas laminadas en caliente (código NC 7208) a una acería BF/BOF de la India en el tercer trimestre de 2026, cuando el precio oficial del certificado es de 82,32 euros por t CO2e. La tabla compara las dos vías.
| Concepto | Escenario A: datos reales verificados | Escenario B: valor por defecto de la India |
|---|---|---|
| Emisiones implícitas específicas | 1,78 t CO2/t (verificado, ilustrativo) | 4,280 t CO2e/t (Reglamento de Ejecución (UE) 2026/1740, anexo I, India, código NC 7208, ruta (C)); con el recargo del 10 %: 4,280 × 1,10 = 4,708 |
| Coste bruto (euros) | 10.000 × 1,78 × 82,32 = 1.465.296,00 | 10.000 × 4,708 × 82,32 = 3.875.625,60 |
| Ajuste de la asignación gratuita | el del informe verificado del titular | 0,975 × 1,00 × 1,370 = 1,33575 t CO2e/t (columna B, ruta (C), punto 5.3 del Reglamento de Ejecución (UE) 2025/2620) |
| Coste neto 2026 (euros) | 10.000 × (1,78 menos el ajuste del informe) × 82,32 | 10.000 × (4,708 menos 1,33575) × 82,32 = 2.776.036,20 |
Las emisiones declaradas difieren en 2,928 t CO2e por tonelada, y cada una de esas toneladas se paga al precio completo del certificado. Sobre 10.000 toneladas, solo la brecha equivale a 29.280 certificados, es decir, 2.410.329,60 euros en 2026, antes de cualquier diferencia entre las deducciones por asignación gratuita de las dos vías.
Desde 2028, el recargo del 30 % eleva el valor por defecto a 5,564 t CO2e/t y la brecha a 3,784 t CO2e por tonelada. El incentivo para invertir en sistemas de medición y verificación crece a medida que sube el recargo y baja el factor CBAM (en el texto legal, factor MAFC).
La calculadora CBAM aplica el mismo método a cualquier país y código NC: el resultado es una estimación basada en los valores por defecto y los parámetros de referencia oficiales (Reglamentos de Ejecución (UE) 2025/2621 y 2025/2620), y la cifra vinculante es la de la declaración CBAM.
Cómo sube el coste por defecto de 2026 a 2028
Con el mismo precio, el coste por tonelada de una mercancía declarada con valores por defecto sube cada año, porque el recargo crece y el factor CBAM baja a la vez.
La tabla lo muestra para los productos intermedios de acero sin alear de Turquía (código NC 7207 11 14, valor por defecto 2,310, parámetro de referencia 1,364), calculado con la calculadora del sitio.
| Año | Recargo | Emisiones con recargo | Factor CBAM | Ajuste | Certificados por t | Coste por t a 82,32 € |
|---|---|---|---|---|---|---|
| 2026 | 10 % | 2,541 | 97,5 % | 1,3299 | 1,2111 | 99,70 € |
| 2027 | 20 % | 2,772 | 95 % | 1,2958 | 1,4762 | 121,52 € |
| 2028 | 30 % | 3,003 | 90 % | 1,2276 | 1,7754 | 146,15 € |
Solo 2026 usa un precio real: 82,32 euros es el precio oficial del tercer trimestre de 2026, mantenido constante en 2027 y 2028 únicamente a efectos ilustrativos. Desde 2027 el precio del certificado es la media semanal (artículo 21, apartado 1); para 2026 es trimestral (artículo 21, apartado 1 bis). Factor CBAM: artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE; factor de corrección intersectorial del 100 % (Decisión de Ejecución (UE) 2026/1862). Las filas de 2027 y 2028 usan el parámetro de referencia de 2026, que el considerando 10 del Reglamento de Ejecución (UE) 2025/2620 prevé actualizar para las mercancías importadas desde el 1 de enero de 2027.
Mercancías complejas y emisiones implícitas de los precursores
Las mercancías complejas llevan consigo las emisiones implícitas de sus precursores, además de las emisiones directas (e indirectas, cuando proceda) de su propio proceso. El anexo IV, punto 1, del Reglamento define las mercancías complejas como las mercancías distintas de las simples, es decir, aquellas cuya producción utiliza materiales de entrada (precursores) con emisiones implícitas.
Un tubo de acero (código NC 7304) es una mercancía compleja. Incorpora las emisiones implícitas de la palanquilla o la bobina laminada en caliente de la que se fabrica, más las del proceso de conformado del tubo.
El importador de tubos debe conocer tanto las emisiones implícitas específicas del acero de entrada como las emisiones adicionales del estirado o la extrusión.
La cadena de precursores puede tener dos niveles. El cemento contiene clínker, y productos como los tornillos (código NC 7318) contienen acero bruto obtenido del arrabio.
El amoníaco es precursor de la urea, que a su vez es precursor de los fertilizantes compuestos. Para cada nivel, las emisiones implícitas específicas se determinan con datos reales de la instalación que produjo el precursor o con el valor por defecto aplicable.
Las mercancías simples, definidas en el anexo IV, punto 1, se producen solo con materiales de entrada y combustibles cuyas emisiones implícitas son nulas.
El clínker obtenido de caliza y combustibles es una mercancía simple, y también lo son los minerales de hierro aglomerados (código NC 2601 12 00) sinterizados a partir de finos de mineral: sus emisiones implícitas son solo las de ese proceso.
El acero primario de alto horno no es una mercancía simple. El mineral sinterizado es a su vez una mercancía del anexo I que alimenta el arrabio (código NC 7201), y el arrabio alimenta el acero bruto, de modo que las emisiones implícitas de cada precursor pasan al acero (anexo IV, punto 3).
Cómo se verifican las emisiones implícitas
Las emisiones implícitas declaradas sobre la base de emisiones reales deben verificarlas un verificador acreditado (artículo 8, apartado 1, del Reglamento (UE) 2023/956), con arreglo al Reglamento Delegado (UE) 2025/2551 y al Reglamento de Ejecución (UE) 2025/2546. Los datos reales sin verificar no se aceptan. Una declaración basada en valores por defecto no necesita verificador.
La acreditación la concede un organismo nacional de acreditación de un Estado miembro de la UE con arreglo al Reglamento Delegado (UE) 2025/2551, según la norma EN ISO/IEC 17029:2019.
Los verificadores se inscriben en el Registro CBAM desde el 1 de septiembre de 2026, y la primera declaración CBAM vence el 30 de septiembre de 2027.
Queda así una ventana de unos 13 meses para verificar miles de instalaciones de fuera de la UE, con visita física in situ obligatoria en el primer año de verificación (artículos 2 a 4 del Reglamento de Ejecución (UE) 2025/2546).
A 12 de noviembre de 2026, siete organismos de verificación constan como acreditados por cinco organismos nacionales de acreditación: EmiCert S.A. (ESYD, Grecia); Bureau Veritas Italia S.p.A., RINA Services S.p.A. y SGS ICS Italia S.r.l.
(Accredia, Italia, decisión del 28 de septiembre de 2026); Intertek Certification AB (Swedac, Suecia, 13 de octubre de 2026); ISSC, de Damietta, Egipto (RvA, Países Bajos, 22 de octubre de 2026, con el procedimiento TAB de la RvA, el primero establecido fuera de la UE); y SGS BELGIUM nv (BELAC, Bélgica, anexo de alcance válido desde el 5 de noviembre de 2026).
A 12 de noviembre de 2026, la Comisión no había publicado su relación de verificadores acreditados.
DNV anunció el 6 de noviembre de 2026 una acreditación de Accredia que esta no había publicado a 11 de noviembre de 2026, fecha de la última comprobación de su registro, por lo que no se cuenta. Ninguno de los siete es español.
ENAC, el organismo nacional de acreditación de España, abrió su esquema de acreditación CBAM en marzo de 2026 y no había documentado ninguna acreditación CBAM a 13 de noviembre de 2026; tampoco figura entre los siete organismos que aceptan solicitantes establecidos fuera de la UE. El detalle está en la página de verificadores acreditados.
Para las emisiones indirectas importa el alcance de la acreditación. Cada acreditación cubre solo los grupos de actividades del anexo I del Reglamento Delegado (UE) 2025/2551 que figuran en ella, y las emisiones indirectas son el grupo LII.
Según los anexos de alcance registrados por cbamguide.com a 12 de noviembre de 2026, los siete incluyen el grupo LII, pero no todos cubren todas las mercancías: SGS ICS Italia S.r.l., por ejemplo, no cubre el ácido nítrico (III), el acero bruto y sus precursores (V) ni el aluminio en bruto (VII).
Según estimaciones de mercado de los propios proveedores de verificación (no de la Comisión), los honorarios van de 5.000 a 50.000 euros por instalación, según la complejidad, el número de productos y el tamaño.
Con ese rango, un importador que compra a 20 instalaciones afronta costes de verificación de 100.000 euros a 1 millón de euros en el primer ciclo. El procedimiento está en la página de verificación CBAM, y una solicitud de verificador es gratuita para quien la envía.
Cómo determinan las emisiones implícitas la obligación de certificados
Las emisiones implícitas específicas de cada importación alimentan directamente el cálculo de los certificados CBAM con arreglo a los artículos 6, 7 y 22 del Reglamento (UE) 2023/956.
El total de certificados CBAM que el declarante autorizado CBAM debe entregar es la suma, sobre todas las mercancías CBAM importadas en el año natural, de (emisiones implícitas específicas menos ajuste de la asignación gratuita menos el término del precio del carbono del artículo 9) × toneladas netas importadas. Si el resultado de una mercancía es negativo, cuenta como cero.
La misma página «Declaración CBAM» de MITECO resume la obligación como entregar «tantos certificados CBAM como emisiones implícitas existan en las mercancías importadas» (consultada el 13 de noviembre de 2026).
Para el cálculo, ese número se reduce con el ajuste de la asignación gratuita del artículo 31 y, en su caso, con la reducción del artículo 9; el ejemplo turco de esta página lo muestra con cifras.
La tenencia trimestral de certificados añade una dimensión de tesorería. A partir de 2027, al final de cada trimestre, el declarante autorizado CBAM debe tener en su cuenta certificados equivalentes al menos al 50 % de las emisiones implícitas de las mercancías importadas desde el inicio del año natural, teniendo en cuenta el ajuste de la asignación gratuita (artículo 22, apartado 2).
Las emisiones se determinan con los valores por defecto sin recargo o con los certificados entregados el año anterior por las mismas mercancías y orígenes.
El primer control es el 31 de marzo de 2027, y no se exige tenencia por las importaciones de 2026. Si falta, la autoridad competente concede un mes para completar (artículo 22, apartado 3); no hay sanción por tonelada. La página de tenencia trimestral explica las dos bases de cálculo.
A más tardar el 30 de septiembre de cada año, el declarante autorizado CBAM presenta la declaración CBAM y entrega los certificados correspondientes; la primera vez, el 30 de septiembre de 2027, por las importaciones de 2026 (artículo 6, apartado 1, y artículo 22, apartado 1).
La venta de certificados CBAM comienza el 1 de febrero de 2027 en la plataforma común central, también para las mercancías importadas en 2026 (artículo 20, apartado 1).
Quien no entregue a 30 de septiembre los certificados debidos paga, por cada certificado no entregado, una sanción idéntica a la sanción por exceso de emisiones del régimen de comercio de derechos de emisión de la UE (RCDE UE, EU ETS en inglés): 100 euros por t CO2e antes de la actualización según el índice europeo de precios al consumo (artículo 26, apartado 1).
El pago no exime de entregar los certificados (artículo 26, apartado 3): al precio oficial del tercer trimestre de 2026, 82,32 euros, un déficit cuesta 182,32 euros por certificado antes de la actualización. La página de sanciones lo desarrolla.
Qué exige a los productores de fuera de la UE la notificación de emisiones implícitas
Los productores de fuera de la UE deben establecer un plan de seguimiento que describa cómo miden, calculan y registran las emisiones implícitas de cada proceso dentro de los límites de la instalación. El plan es documentación de apoyo necesaria para el informe de verificación que recibe el importador.
Entre las plantillas CBAM del sitio hay un plan de seguimiento con los 22 elementos mínimos en una hoja CSV, una fila por elemento, y una plantilla de notificación para el importador que reúne las cifras verificadas por línea de mercancía.
Para cada fuente de emisión, el plan de seguimiento especifica los elementos siguientes.
- Método de medición (consumo de combustible medido, balance de masas, medición continua de emisiones)
- Frecuencia de la recogida de datos
- Calendario de calibración de los equipos de medida
- Procedimientos de estimación cuando no hay medición directa
- Gestión de los datos y conservación de los registros
Los productores sin sistemas de seguimiento deben elegir entre invertir en medición (con los costes de verificación) o aceptar los valores por defecto con recargo.
Desde 2027 las cuentas favorecen cada vez más la medición, y quienes tienen emisiones reales por debajo del valor por defecto de su país tienen el mayor incentivo para invertir ya.
Desde el 14 de agosto de 2026 existe un punto de partida oficial: la guía n.º 2, guía rápida de la Comisión para titulares de instalaciones de fuera de la UE, y la guía n.º 3, sobre los métodos de cálculo de las emisiones implícitas, dentro de los diez documentos de orientación del periodo definitivo. Ambas son material de apoyo no vinculante para el año de referencia 2026.
Del lado del importador, los datos verificados del proveedor se consultan en la sección O3CI del Registro CBAM, después de comunicar al proveedor el número EORI propio.
En España se accede al Registro CBAM eligiendo el dominio «Aduanas» y el país «España», con un certificado electrónico vinculado al EORI; la página del Registro CBAM explica el acceso.
Quien necesite ayuda puede enviar una solicitud de datos de proveedores o de cálculo de emisiones; la página de solicitudes de ayuda CBAM las reúne todas.
La página de mercancías CBAM por sector indica los requisitos de seguimiento propios de cada uno de los seis sectores.
De las emisiones implícitas a la obligación CBAM completa
Las emisiones implícitas específicas son el punto de partida de un cálculo de cumplimiento más amplio, que convierte los datos de emisión de la instalación en una obligación económica en euros. Conocer las emisiones implícitas es necesario, pero no basta: tres elementos más conectan esa cifra con la posición financiera final.
Cómo reduce el ajuste de la asignación gratuita la obligación neta
El ajuste de la asignación gratuita (asignación gratuita implícita específica), establecido en el Reglamento de Ejecución (UE) 2025/2620, reduce los certificados que hay que entregar en una cantidad que refleja la asignación gratuita del RCDE UE que siguen recibiendo los productores de la Unión.
Se resta por tonelada: certificados = max[0; emisiones implícitas específicas menos ajuste menos término del precio del carbono] × masa.
En 2026 los productores de la Unión conservan el 97,5 % de su asignación gratuita, y ese porcentaje es el factor CBAM del artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE. El cálculo se hace por mercancía, código NC y ruta de producción.
Con valores por defecto, el ajuste es factor CBAM × factor de corrección intersectorial (100 % de 2026 a 2030 según la Decisión de Ejecución (UE) 2026/1862) × parámetro de referencia por defecto de la columna B del punto 5 del anexo.
Con valores reales se usa el parámetro de referencia de proceso de la columna A, más la asignación gratuita implícita en los precursores.
El coste neto de 2026 no es, por tanto, una pequeña fracción fija del coste bruto. Cada tonelada de CO2e por encima del parámetro de referencia, incluido todo el recargo de los valores por defecto, se paga entera, y una mercancía por debajo del 97,5 % de su parámetro de referencia no debe nada.
El factor CBAM baja al 51,5 % en 2030, y desde 2034 no se aplica ningún factor CBAM.
Ejemplo verificado: los productos intermedios de acero sin alear de Turquía con valores por defecto (código NC 7207 11 14) tienen en 2026 un valor con recargo de 2,541 t CO2e/t (2,310 × 1,10).
El ajuste es 0,975 × 1,00 × 1,364 = 1,3299, y quedan 1,2111 certificados por tonelada, es decir, 99,70 euros por tonelada al precio oficial del tercer trimestre de 2026 (82,32 euros). El antiguo atajo de una fracción fija del coste bruto daba 5,23 euros. El mismo ejemplo figura en la página de Turquía.
La guía n.º 4 de la Comisión, sobre el cálculo del ajuste de la asignación gratuita en los certificados que hay que entregar, es el documento de referencia para esta mecánica, dentro de los diez publicados por la DG TAXUD el 14 de agosto de 2026. Como el resto de la serie, no es vinculante.
Cómo se aplica la reducción por el precio del carbono del artículo 9
Una reducción aparte, con arreglo al artículo 9, puede solicitarse cuando se ha pagado efectivamente un precio del carbono en un tercer país por las emisiones implícitas declaradas. Se tiene en cuenta cualquier devolución u otra forma de compensación disponible en ese país (artículo 9, apartado 1).
Las reglas para convertir el precio pagado en un número de certificados se remiten a un acto de ejecución (artículo 9, apartado 5). Las condiciones están en la página de deducción por el precio del carbono.
A 13 de noviembre de 2026, ningún precio del carbono de un tercer país está reconocido a efectos del artículo 9, y la página de legislación CBAM de la Comisión, consultada ese día, no recoge ningún acto de ejecución adoptado sobre él.
La Comisión publicó un proyecto de reglamento de ejecución el 13 de mayo de 2026, con cuatro vías (sistemas de comercio de derechos de emisión, impuestos sobre el carbono en fuentes puntuales, impuestos sobre el carbono de los combustibles y sistemas mixtos, con los créditos internacionales del artículo 6 limitados al 10 % de las emisiones confirmadas). La consulta pública cerró el 10 de junio de 2026.
Esto se aplica a todos los sistemas, incluidos el K-ETS coreano y el UK ETS.
El sistema nacional chino cubre el acero, el cemento y la fundición de aluminio desde el plan de trabajo del 20 de marzo de 2025, pero los derechos se asignan gratuitamente (ICAP), así que allí no se paga efectivamente ningún precio del carbono.
Las mercancías originarias de Suiza según las normas de origen no preferencial de la Unión quedan fuera del CBAM por el anexo III y no necesitan reducción; el tránsito o una transformación mínima en Suiza no confiere el origen.
CBAM y derechos de aduana: dos costes distintos
Las obligaciones CBAM se suman a los derechos de aduana y no los sustituyen. Para el acero, los contingentes arancelarios y el derecho del 50 % fuera de contingente del Reglamento (UE) 2026/1384, aplicable desde el 1 de julio de 2026, conviven con la obligación de certificados CBAM.
Los dos costes se calculan por separado y sobre bases distintas: los derechos de aduana sobre el valor en aduana (precio de la mercancía más flete y seguro), el CBAM sobre las emisiones implícitas.
Un análisis completo del coste de importación incluye ambos; la página del cálculo del CBAM muestra cómo combinarlos en un coste por tonelada.
Preguntas frecuentes sobre las emisiones implícitas del CBAM
¿Qué diferencia hay entre emisiones implícitas y huella de carbono?
Emisiones implícitas y huella de carbono se solapan, pero no coinciden. Las emisiones implícitas del CBAM solo comprenden las emisiones directas del proceso de producción y, para el cemento, los fertilizantes y los minerales de hierro aglomerados, las emisiones indirectas de la electricidad consumida en él. Una huella de carbono completa incluye normalmente emisiones anteriores y posteriores, como la extracción de materias primas, el transporte y el fin de vida, que el CBAM no recoge. Prevalece la definición legal del artículo 3, punto 22, del Reglamento (UE) 2023/956: una huella de carbono de producto según el GHG Protocol o la norma ISO 14067 no es un valor CBAM válido.
¿El CBAM se aplica a todos los gases de efecto invernadero o solo al CO2?
El CBAM cubre los gases de efecto invernadero indicados para cada sector en el anexo I del Reglamento (UE) 2023/956: CO2 en todos los sectores, más N2O en los fertilizantes y PFC (CF4 y C2F6) en el aluminio. Los gases distintos del CO2 se convierten en CO2 equivalente con los potenciales de calentamiento global del Quinto Informe de Evaluación del IPCC (AR5) a 100 años: N2O 265, CF4 6.630 y C2F6 11.100. El metano no entra en ningún sector CBAM, y la propuesta de la Comisión COM(2025) 989 (no adoptada) tampoco lo añade a los gases cubiertos.
¿Puede un importador usar emisiones reales para unas instalaciones y valores por defecto para otras?
Sí. La elección entre datos reales verificados y valores por defecto se hace por instalación de producción, no por importador ni por producto. El importador puede usar emisiones implícitas específicas verificadas para las instalaciones que aportan datos y valores por defecto para las que aún no están verificadas o no colaboran. La obligación se calcula por separado para cada categoría: las emisiones reales al valor verificado y las de valores por defecto al valor publicado más el recargo aplicable, cada una menos su propio ajuste de la asignación gratuita. Ninguna norma obliga a aplicar un único enfoque a todas las fuentes.
¿Se incluyen las emisiones del transporte en las emisiones implícitas del CBAM?
No. Las emisiones de transporte y logística entre la instalación de producción y la frontera de la Unión no forman parte de las emisiones implícitas del CBAM. El límite del sistema termina a la salida de la instalación. El combustible de buques, trenes y camiones que llevan las mercancías CBAM a la Unión aumenta su huella real, pero no se cuenta en las emisiones implícitas específicas declaradas. Ese límite responde a una dificultad práctica de medición y a una decisión deliberada del legislador.
¿Qué ocurre si el productor de fuera de la UE se niega a facilitar los datos de emisiones?
El importador utiliza los valores por defecto para esa instalación. Los valores por defecto no requieren la colaboración del productor. La Comisión los publica en el Reglamento de Ejecución (UE) 2025/2621 por país y categoría de producto, y el importador aplica el valor pertinente con el recargo correspondiente (10 % en 2026, 20 % en 2027, 30 % desde 2028; 1 % para los fertilizantes). Usar valores por defecto no conlleva por sí mismo una sanción, siempre que la declaración sea completa y exacta. La consecuencia es económica: una obligación de certificados mayor que la que resultaría de unas emisiones reales más bajas.
¿Dónde consulta un importador establecido en España los datos de emisiones de sus proveedores?
En la sección O3CI del Registro CBAM, donde los titulares de instalaciones de terceros países registrados ponen sus datos a disposición del declarante, una vez que este ha comunicado al proveedor su número EORI. En España el acceso al Registro CBAM se hace con el dominio «Aduanas», el país «España» y un certificado electrónico vinculado al EORI; empleados y consultores necesitan antes el apoderamiento DB0117 «Acceso registro CBAM» de la Agencia Tributaria. El acceso al Registro no equivale al estado de declarante autorizado CBAM, que concede MITECO.
Puntos clave sobre las emisiones implícitas del CBAM
Tres aspectos prácticos marcan la diferencia en la gestión de las emisiones implícitas.
Primero, las emisiones implícitas específicas son la base de toda la obligación CBAM. Un error en esta fase se propaga al cálculo de los certificados, a la tenencia trimestral y a la declaración anual.
Los procesos de recogida de datos por instalación deben estar en marcha antes del primer plazo, el 30 de septiembre de 2027.
Segundo, los datos reales verificados producen casi siempre una obligación de certificados menor que los valores por defecto para los productores con tecnología moderna y eficiente. Las razones económicas para invertir en seguimiento y verificación ya existen en 2026 y resultan concluyentes después de 2028.
Tercero, las emisiones indirectas solo se aplican al cemento, los fertilizantes y los minerales de hierro aglomerados (código NC 2601 12 00), y se calculan aparte, con el factor de emisión de la electricidad que corresponda a la fuente de la instalación.
Confundir el perímetro de las emisiones indirectas es un error frecuente: lleva a declarar de más (importadores de acero y aluminio que incluyen la electricidad) o de menos (importadores de cemento y fertilizantes que la omiten).
El cálculo de las emisiones implícitas une medición ambiental, recogida de datos en la cadena de suministro y cumplimiento financiero. La fórmula es sencilla; la dificultad operativa está en obtener datos fiables y verificables de instalaciones de fuera de la UE que a menudo nunca han medido ni notificado sus emisiones.