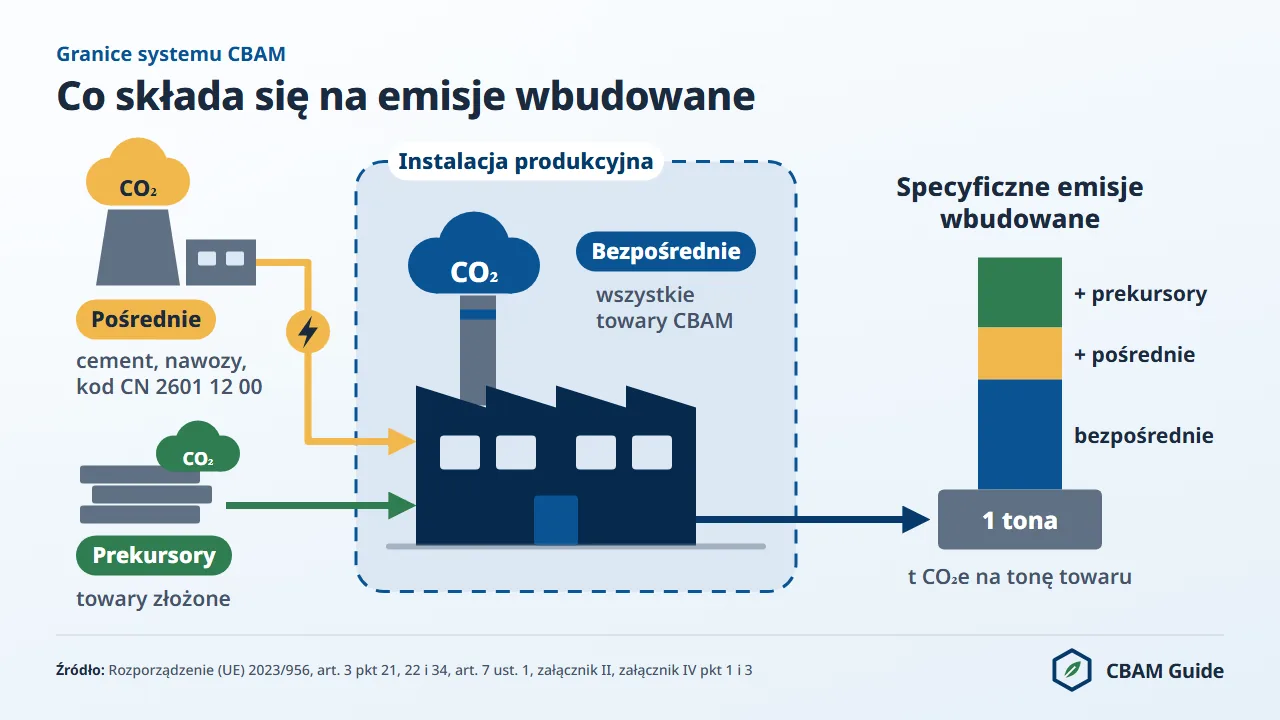
Od emisji wbudowanych zależy, ile certyfikatów CBAM (mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2) importer z Unii musi kupić i przekazać do umorzenia na podstawie rozporządzenia Parlamentu Europejskiego i Rady (UE) 2023/956 z dnia 10 maja 2023 r. ustanawiającego mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2. Każda deklaracja CBAM opiera się na jednej liczbie: specyficznych emisjach wbudowanych, czyli tonach ekwiwalentu dwutlenku węgla (t CO2e) wyemitowanych na tonę wyprodukowanego towaru, ustalanych dla konkretnej instalacji produkcyjnej.
Tylko prawidłowa wartość pozwala prawidłowo ustalić obowiązek certyfikatowy. Jeżeli zamiast zweryfikowanych danych rzeczywistych stosuje się wartości domyślne opublikowane przez Komisję, deklarowane emisje rosną o narzut (mark-up): 10% w 2026 r. i 30% od 2028 r. (dla nawozów 1% w każdym roku), a cały narzut jest rozliczany po pełnej cenie certyfikatu.
Ten poradnik omawia prawną definicję emisji wbudowanych, różnicę między emisjami bezpośrednimi i pośrednimi (oraz sektory, w których liczą się obie), metodę obliczeń z rozporządzenia wykonawczego Komisji (UE) 2025/2547 w pięciu krokach, przykłady liczbowe oraz skutki finansowe wyboru między wartościami domyślnymi a danymi rzeczywistymi.
Ogólne zasady CBAM dla polskich importerów zebrano na stronie głównej sekcji polskiej, a pełną metodę liczenia certyfikatów opisuje strona o obliczeniach CBAM.
Dyrekcja Generalna ds. Podatków i Unii Celnej Komisji Europejskiej (DG TAXUD) opublikowała 14 sierpnia 2026 r. dziesięć dokumentów wytycznych na okres docelowy: cztery ogólne (nr 1 o pojęciach CBAM, nr 2 krótki przewodnik dla operatorów spoza UE, nr 3 o metodach obliczania emisji wbudowanych, nr 4 o obliczaniu dostosowania przydziału bezpłatnych uprawnień) oraz sześć sektorowych, od 5a do 5f, dla cementu, wodoru, nawozów, żeliwa i stali, aluminium oraz energii elektrycznej.
Dla tematu tej strony najważniejszy jest dokument nr 3. Wszystkie dziesięć dokumentów to niewiążące materiały pomocnicze na rok sprawozdawczy 2026, przed pierwszymi deklaracjami CBAM składanymi do 30 września 2027 r.; informacja o dziesięciu dokumentach wytycznych (w języku angielskim) streszcza każdy z nich.
Czym są emisje wbudowane w CBAM?
Emisje wbudowane to emisje gazów cieplarnianych związane z produkcją towaru, wyrażone na jednostkę produktu i przypisane temu towarowi na potrzeby obliczenia liczby certyfikatów CBAM.
Definicja prawna znajduje się w art. 3 pkt 22 rozporządzenia (UE) 2023/956: emisje wbudowane to emisje bezpośrednie uwolnione podczas produkcji towarów oraz emisje pośrednie z produkcji energii elektrycznej zużytej w procesach produkcji. Dla towarów wymienionych w załączniku II oblicza się i uwzględnia wyłącznie emisje bezpośrednie (art. 7 ust. 1).
Składniki są więc dwa. Emisje bezpośrednie powstają w samym procesie produkcji (spalanie paliw, reakcje chemiczne, wytwarzanie ciepła w instalacji). Emisje pośrednie powstają przy wytwarzaniu energii elektrycznej zużywanej w produkcji. To, które składniki się liczą, zależy wyłącznie od towaru.
W przypadku cementu i nawozów uwzględnia się emisje bezpośrednie i pośrednie. W przypadku żeliwa i stali, aluminium oraz wodoru uwzględnia się tylko emisje bezpośrednie, z jednym wyjątkiem: aglomerowana ruda żelaza (kod CN 2601 12 00) jest towarem sektora żeliwa i stali z załącznika I, którego załącznik II nie wymienia, więc jej emisje pośrednie się liczą. Energia elektryczna to osobna kategoria, liczona na MWh w miejscu wytworzenia.
Jednostką jest zawsze t CO2e na tonę towaru; dla energii elektrycznej t CO2e na MWh. Ta wartość, czyli specyficzne emisje wbudowane, trafia do deklaracji CBAM i do sprawozdań z weryfikacji, które ją uzupełniają.
CBAM obejmuje sześć sektorów: cement, energię elektryczną, nawozy, żeliwo i stal, aluminium oraz wodór. Dla każdego przywozu tych towarów importer musi znać specyficzne emisje wbudowane każdej instalacji, która je wyprodukowała. Firmy zbierające dane z wielu instalacji mogą porównać narzędzia w naszym przeglądzie oprogramowania CBAM.
Emisje bezpośrednie i pośrednie: rozróżnienie prawne
Emisje bezpośrednie (art. 3 pkt 21) to emisje z procesów produkcji towaru, łącznie z emisjami z wytwarzania ciepła i chłodu zużywanych w tych procesach, niezależnie od miejsca ich wytworzenia. W praktyce obejmują spalanie paliw i emisje z chemii procesowej; w rachunkowości węglowej odpowiadają zakresowi 1 (Scope 1).
Emisje pośrednie (art. 3 pkt 34) to emisje z produkcji energii elektrycznej zużywanej podczas produkcji towarów, niezależnie od miejsca jej wytworzenia (zakres 2, Scope 2). To, czy wchodzą do CBAM, zależy od towaru, a nie od tego, ile energii elektrycznej zużywa instalacja.
Podział ustala załącznik II do rozporządzenia (UE) 2023/956, który wymienia towary, dla których uwzględnia się wyłącznie emisje bezpośrednie (art. 7 ust. 1). Poniższa tabela zestawia traktowanie emisji według sektorów.
| Sektor | Emisje bezpośrednie | Emisje pośrednie | Gazy cieplarniane |
|---|---|---|---|
| Żeliwo i stal (działy CN 72 i 73) | Uwzględniane | Nieuwzględniane | CO₂ |
| Aglomerowana ruda żelaza (kod CN 2601 12 00) | Uwzględniane | Uwzględniane | CO₂ |
| Cement | Uwzględniane | Uwzględniane | CO₂ |
| Aluminium | Uwzględniane | Nieuwzględniane | CO₂ i PFC (CF₄, C₂F₆) |
| Nawozy | Uwzględniane | Uwzględniane | CO₂ i N₂O (amoniak: tylko CO₂) |
| Energia elektryczna | Uwzględniane | Nie dotyczy | CO₂ |
| Wodór | Uwzględniane | Nieuwzględniane | CO₂ |
W przypadku cementu i nawozów emisje pośrednie się uwzględnia, ponieważ tych towarów nie ma w załączniku II; powód wyłączenia pozostałych towarów podaje motyw 19 rozporządzenia (UE) 2023/956, omówiony niżej.
Dla stali i aluminium rozporządzenie wyłącza emisje pośrednie, a wartości domyślne dla stali (działy CN 72 i 73) i aluminium (dział 76) w załączniku I do rozporządzenia wykonawczego Komisji (UE) 2025/2621 nie mają składnika pośredniego.
Aglomerowana ruda żelaza (kod CN 2601 12 00) jest wyjątkiem w sektorze żeliwa i stali. Załącznik II nie wymienia tego kodu, więc emisje pośrednie wchodzą do jej emisji wbudowanych, a wartości domyślne podają składnik pośredni, na przykład 0,030 t CO2e/t w tabeli dla Algierii.
Dlaczego jednostką obliczeń jest instalacja
CBAM liczy emisje wbudowane na poziomie instalacji (art. 3 pkt 30), a nie przedsiębiorstwa ani kraju. Instalacja to konkretny zakład, w którym wytwarza się towar. Dwa zakłady tej samej grupy w tym samym kraju mogą mieć bardzo różną emisyjność, zależnie od technologii, paliw i efektywności energetycznej.
Importer, który kupuje stal z pięciu hut w Turcji, musi uzyskać osobne specyficzne emisje wbudowane dla każdej z nich. Średnia krajowa nie jest akceptowana jako dane rzeczywiste: tylko wartości domyślne Komisji są średnimi dla kraju i produktu.
Dla każdej instalacji przewodnik po wymaganiach dotyczących danych wymienia 16 pozycji, o które trzeba poprosić każdego dostawcę (w języku angielskim), czyli dane z podsumowania raportu operatora na temat wielkości emisji (pkt 1.2 załącznika IV do rozporządzenia wykonawczego (UE) 2025/2547).
Wzór na specyficzne emisje wbudowane
Specyficzne emisje wbudowane to łączne emisje wbudowane podzielone przez ilość wyprodukowanego towaru, wyrażone w t CO2e na tonę towaru. Podstawowy wzór z rozporządzenia wykonawczego (UE) 2025/2547 wygląda następująco.
Specyficzne emisje wbudowane = (emisje wbudowane bezpośrednie + emisje wbudowane pośrednie) / produkcja netto (t)
Dla towarów, w przypadku których emisji pośrednich się nie uwzględnia (stal, aluminium, wodór), składnik pośredni wynosi zero i wzór sprowadza się do postaci:
Specyficzne emisje wbudowane = emisje wbudowane bezpośrednie / produkcja netto (t)
Dla cementu i nawozów stosuje się oba składniki. Składnik pośredni oblicza się według wzoru:
Emisje wbudowane pośrednie = zużyta energia elektryczna (MWh) × współczynnik emisji dla energii elektrycznej (t CO2/MWh)
Współczynnik emisji dla energii elektrycznej jest wartością domyślną, chyba że spełnione są warunki zastosowania wartości rzeczywistej (art. 7 ust. 4). Wartością domyślną jest współczynnik kraju pochodzenia z załącznika II do rozporządzenia wykonawczego (UE) 2025/2621.
Współczynnik rzeczywisty może go zastąpić tylko na warunkach pkt 6 załącznika IV do rozporządzenia: przy bezpośrednim połączeniu technicznym instalacji ze źródłem wytwarzania albo przy umowie zakupu energii elektrycznej zawartej przez operatora z wytwórcą w państwie trzecim.
Jak oblicza się emisje bezpośrednie
Emisje bezpośrednie instalacji monitoruje się jedną z dwóch metodyk z pkt B.2 załącznika II do rozporządzenia wykonawczego (UE) 2025/2547.
Metodykę opartą na obliczeniach stosuje się jako metodę standardową albo metodę bilansu masowego; metodyka oparta na pomiarach mierzy w sposób ciągły stężenie gazów cieplarnianych i przepływ gazów odlotowych. Wybiera się metodykę dającą najdokładniejsze i najbardziej wiarygodne wyniki, a dla różnych części instalacji można je łączyć.
W metodzie standardowej emisje ze spalania oblicza się dla każdego paliwa (pkt B.3.1.1):
Emisje ze spalania = dane dotyczące działalności × wskaźnik emisji × współczynnik utleniania
Poszczególne zmienne we wzorze oznaczają:
- Dane dotyczące działalności: ilość paliwa pomnożona przez jego wartość opałową (w TJ)
- Wskaźnik emisji: ilość CO2 uwalniana na jednostkę energii (t CO2/TJ)
- Współczynnik utleniania: część węgla zawartego w paliwie utleniona do CO2; zawsze można przyjąć ostrożne założenie równe 1
Emisje procesowe w metodzie standardowej oblicza się dla każdego materiału jako dane dotyczące działalności × wskaźnik emisji × współczynnik konwersji (pkt B.3.1.2).
Dla reakcji kalcynacji CaCO₃ → CaO + CO₂ w produkcji cementu załącznik II podaje dwa współczynniki stechiometryczne: 0,440 t CO2 na tonę rozłożonego CaCO₃ (metoda A, oparta na wsadzie) oraz 0,785 t CO2 na tonę wytworzonego CaO (metoda B, oparta na produkcie).
Metoda bilansu masowego (pkt B.3.2) śledzi natomiast zawartość węgla w każdym materiale wchodzącym do instalacji i z niej wychodzącym. Załącznik I do tego samego rozporządzenia nakazuje jej stosowanie w ścieżkach produkcyjnych surówki, żelaza bezpośrednio redukowanego i stali surowej dla węgla, który pozostaje w produktach, żużlach i odpadach.
Dla cementu jednostką funkcjonalną są tony klinkieru zawarte w towarze (art. 4 rozporządzenia wykonawczego (UE) 2025/2547), a załącznik III przelicza specyficzne emisje wbudowane według średniej zawartości klinkieru w towarze.
Obliczanie emisji wbudowanych w pięciu krokach
Pięć poniższych kroków dotyczy każdej instalacji produkcyjnej dostarczającej towary CBAM. Każdy krok odpowiada czynności zbierania danych lub obliczeń, którą wykonuje producent spoza UE, a którą importer z Unii musi sprawdzić.
- Ustalić ścieżkę produkcyjną i granice systemu. Ścieżka produkcyjna decyduje o tym, jakie dane dotyczące działalności, wskaźniki emisji i wzory mają zastosowanie. Dla stali węglowej tabela wskaźników CBAM (benchmarków) w rozporządzeniu wykonawczym (UE) 2025/2620 rozróżnia trzy ścieżki: wielki piec i konwertor tlenowy (BF/BOF), żelazo bezpośrednio redukowane z piecem łukowym (DRI/EAF) oraz złom z piecem łukowym (scrap/EAF). Huta BF/BOF zaczyna od wyznaczenia fizycznych granic instalacji, ze wszystkimi paliwami, emisjami procesowymi i, w sektorach z emisjami pośrednimi, zużyciem energii elektrycznej.
- Zebrać dane dotyczące działalności dla wszystkich źródeł emisji. W hucie BF/BOF źródłami są m.in. koks w wielkim piecu, wdmuchiwany węgiel, gaz ziemny, kamień wapienny dodawany do konwertora oraz zużyta energia elektryczna. Każde źródło wymaga danych zmierzonych lub w inny wiarygodny sposób ustalonych za cały okres produkcji.
- Zastosować wskaźniki emisji i obliczyć łączne emisje bezpośrednie w CO2e. Każdą wartość danych dotyczących działalności mnoży się przez właściwy wskaźnik emisji. Standardowe wskaźniki dla popularnych paliw, zaczerpnięte z wytycznych IPCC z 2006 r., zawiera pkt G załącznika II do rozporządzenia wykonawczego (UE) 2025/2547; wskaźniki właściwe dla instalacji, oparte na pobieraniu próbek i analizach laboratoryjnych, są dopuszczalne i często dokładniejsze. Dla aluminium trzeba też ująć emisje perfluorowęglowodorów (PFC) z efektów anodowych, przeliczane według potencjału tworzenia efektu cieplarnianego (GWP) 6 630 dla CF₄ i 11 100 dla C₂F₆.
- Obliczyć emisje wbudowane pośrednie (tylko cement i nawozy). Zużycie energii elektrycznej w okresie produkcji, w MWh, mnoży się przez właściwy współczynnik emisji w t CO2e/MWh. Domyślne współczynniki według kraju pochodzenia zawiera załącznik II do rozporządzenia wykonawczego (UE) 2025/2621. Współczynnik rzeczywisty z bezpośredniego połączenia technicznego lub umowy zakupu energii wymaga dowodów z pkt D.4.3 załącznika II do rozporządzenia wykonawczego (UE) 2025/2547, w tym danych z inteligentnych liczników zestawiających wytwarzanie i dostawę w okresach nie dłuższych niż godzina. Ten sam krok dotyczy aglomerowanej rudy żelaza (kod CN 2601 12 00).
- Podzielić przez produkcję netto, aby otrzymać specyficzne emisje wbudowane. Sumuje się emisje bezpośrednie i, tam gdzie mają zastosowanie, pośrednie, a wynik dzieli przez ilość towaru wyprodukowanego w okresie pomiaru, w tonach netto. Wynik w t CO2e/t trafia do deklaracji CBAM i do sprawozdania z weryfikacji.
Przykład obliczenia: cement portlandzki z Turcji
W przykładzie obliczono specyficzne emisje wbudowane hipotetycznej cementowni w Turcji (Türkiye), która dostarcza towar importerowi z Unii. Dane zakładu są ilustracyjne. W przypadku cementu portlandzkiego (kod CN 2523 29) uwzględnia się zarówno emisje bezpośrednie, jak i pośrednie.
Turcja jest największym dostawcą cementu i klinkieru do UE: 6,12 mln t w 2025 r., 43,0% przywozu UE27 pod względem ilości (Eurostat Comext DS-045409, 2025).
Polska przywiozła spoza UE w 2025 r. 0,94 mln t cementu i klinkieru, 6,6% przywozu UE pod względem ilości, piąte miejsce wśród państw członkowskich (Eurostat, przywóz do UE towarów objętych CBAM (kody z załącznika I) zgłoszony w Polsce, 2025, Comext DS-045409, dane pobrane 12 października 2026 r.; udział i miejsce: obliczenia cbamguide.com).
To statystyka handlowa, a nie deklaracje CBAM, i obejmuje pochodzenie wyłączone z CBAM (Szwajcaria, Norwegia, Islandia, Liechtenstein).
Parametry produkcji w przykładzie (rok kalendarzowy 2026) są następujące.
- Produkcja netto cementu: 500 000 t
- Udział klinkieru w cemencie: 0,82 (82% klinkieru)
- Wyprodukowany klinkier: 410 000 t
- Paliwa: węgiel (paliwo podstawowe), gaz ziemny (paliwo uzupełniające)
Tabela zestawia źródła emisji bezpośrednich.
| Źródło | Ilość | Wskaźnik emisji | CO₂ (t) |
|---|---|---|---|
| Kalcynacja kamienia wapiennego (proces) | 410 000 t klinkieru | 0,525 t CO₂/t klinkieru (ilustracyjnie) | 215 250 |
| Spalanie węgla (paliwo pieca) | 55 000 t węgla | 2,42 t CO₂/t węgla | 133 100 |
| Gaz ziemny (uzupełniająco) | 8 500 000 m³ | 0,00202 t CO₂/m³ | 17 170 |
| Razem CO₂ bezpośrednie | 365 520 |
Emisje pośrednie pochodzą ze zużytej energii elektrycznej: 75 000 MWh pomnożone przez domyślny współczynnik dla Turcji, 0,420 t CO2e/MWh (załącznik II do rozporządzenia wykonawczego (UE) 2025/2621), dają 31 500 t CO2.
Specyficzne emisje wbudowane oblicza się następująco:
Specyficzne emisje wbudowane = (bezpośrednie + pośrednie) / produkcja = (365 520 + 31 500) / 500 000 = 397 020 / 500 000 = 0,794 t CO2/t cementu
Wynik 0,794 t CO2/t jest znacznie niższy od wartości domyślnej. Załącznik I do rozporządzenia wykonawczego (UE) 2025/2621, zastąpiony rozporządzeniem wykonawczym (UE) 2026/1740, nie podaje dla Turcji własnej wartości dla szarego cementu portlandzkiego (kod CN 2523 29 00), więc stosuje się wartość dla „pozostałych państw i terytoriów”: 1,440 t CO2e/t, a po doliczeniu narzutu 10% w 2026 r. 1,584 t CO2e/t.
Przy oficjalnej cenie z III kwartału 2026 r., 82,32 euro za t CO2e (opublikowanej 5 października 2026 r.), koszt brutto wynosi 0,794 × 82,32 = 65,36 euro za tonę cementu przy zweryfikowanych danych rzeczywistych, wobec 1,584 × 82,32 = 130,39 euro za tonę przy wartości domyślnej.
Po dostosowaniu przydziału bezpłatnych uprawnień różnica rośnie. Przy wartościach domyślnych dostosowanie wynosi 0,975 × 1,00 × 0,666 (wskaźnik CBAM z kolumny B rozporządzenia wykonawczego (UE) 2025/2620) = 0,64935; zostaje 0,93465 certyfikatu, czyli 76,94 euro za tonę (tą samą metodą liczy kalkulator CBAM serwisu).
Przy danych rzeczywistych wskaźnik z kolumny A dla procesu cementu wynosi 0,000, więc dostosowanie wynika z prekursora, czyli klinkieru, według równania 4 załącznika do tego rozporządzenia: 0,82 × 0,975 × 1,00 × 0,666 = 0,5325.
Zostaje 0,2615 certyfikatu, czyli 21,53 euro za tonę (szacunek oparty na ilustracyjnych danych przykładu). Zachęta finansowa do stosowania zweryfikowanych danych rzeczywistych wynosi tu około 55,41 euro za tonę.
Emisje bezpośrednie według sektorów: skąd pochodzą i jakie wartości CBAM obowiązują
Emisje bezpośrednie w CBAM obejmują wszystkie uwolnienia gazów cieplarnianych w granicach instalacji produkcyjnej: spalanie paliw, chemię procesową, wytwarzanie ciepła oraz, w przypadku aluminium, perfluorowęglowodory uwalniane podczas elektrolizy. Poniższe podrozdziały wyjaśniają, gdzie powstają emisje w każdym sektorze.
Do deklaracji CBAM trafiają tylko dwa rodzaje wartości: zweryfikowane wartości rzeczywiste instalacji albo wartości domyślne z załącznika I do rozporządzenia wykonawczego (UE) 2025/2621, zastąpionego rozporządzeniem wykonawczym (UE) 2026/1740.
Dostosowanie przydziału bezpłatnych uprawnień korzysta ze wskaźników CBAM z rozporządzenia wykonawczego (UE) 2025/2620. Wszystkie liczby w tej części to wartości z tych aktów, a nie typowe intensywności branżowe; zestawienie zawiera strona o wskaźnikach CBAM (benchmarkach).
Żeliwo i stal: tylko emisje bezpośrednie
Emisje bezpośrednie stali zależą od ścieżki produkcyjnej. Ścieżka wielkiego pieca i konwertora tlenowego (BF/BOF) redukuje rudę żelaza koksem i jest najbardziej emisyjna. Ścieżka żelaza bezpośrednio redukowanego z piecem łukowym (DRI/EAF) emituje mniej, a piec łukowy na złomie najmniej, ponieważ przetapianie złomu nie wymaga etapu redukcji.
Wskaźniki CBAM z kolumny B dla półproduktów ze stali niestopowej (kod CN 7207 11 14) odzwierciedlają tę kolejność: 1,364 t CO2e/t dla BF/BOF, 0,475 dla DRI/EAF i 0,066 dla scrap/EAF.
Wartości domyślne z załącznika I są znacznie wyższe, na przykład 2,310 t CO2e/t dla Turcji i 2,397 dla Ukrainy (kod CN 7207 11 14) oraz 3,169 dla Chin (kod CN 7207 12 10).
Zużycie energii elektrycznej w piecach łukowych jest znaczne, ale nie wchodzi do emisji wbudowanych stali: załącznik II ogranicza obliczenie do emisji bezpośrednich, zarówno na wartościach rzeczywistych, jak i domyślnych.
Załącznik II wymienia dział CN 72 i wyroby z działu 73, ale nie aglomerowaną rudę żelaza (kod CN 2601 12 00), więc dla tego jednego towaru z sektora emisje pośrednie są uwzględniane. Szczegóły dla produktów zawiera strona o stali w CBAM.
Cement: emisje bezpośrednie i pośrednie
Największym źródłem emisji cementu jest kalcynacja kamienia wapiennego do klinkieru. Reakcja przekształca węglan wapnia (CaCO₃) w tlenek wapnia (CaO) i CO₂, a żadna poprawa efektywności energetycznej nie wyeliminuje tych emisji.
Drugim źródłem jest paliwo pieca. Zastąpienie części klinkieru żużlem wielkopiecowym, popiołem lotnym lub kalcynowaną gliną obniża zawartość klinkieru, a wraz z nią procesowe CO2 na tonę cementu.
Wartości prawne dla szarego cementu portlandzkiego (kod CN 2523 29 00) to wskaźnik CBAM z kolumny B 0,666 t CO2e/t oraz wartość domyślna „pozostałych państw i terytoriów” 1,440 t CO2e/t, łącznie z emisjami pośrednimi.
Wartości dla poszczególnych krajów się różnią: 1,290 dla Egiptu, 0,950 dla Maroka, 0,890 dla Japonii i 1,380 dla Ukrainy. Dla szarego klinkieru wartość „pozostałych państw i terytoriów” wynosi 1,410.
Cement biały ma inny wskaźnik CBAM, 0,859 t CO2e/t, więc rozróżnienie cementu białego i szarego wpływa na wynik.
Departament Ceł Ministerstwa Finansów przypomniał na PUESC 19 października 2026 r., że rozporządzenie wykonawcze (UE) 2026/1740 stosuje się z mocą wsteczną od 1 stycznia 2026 r., i wskazał cztery nowe kody TARIC: 2523 10 00 10 (biały klinkier), 2523 10 00 90 (inny klinkier, w tym szary), 2523 90 00 10 (biały cement hydrauliczny) i 2523 90 00 90 (inne cementy hydrauliczne, w tym szare).
Importerzy powinni według tego komunikatu przejrzeć zgłoszenia celne złożone od 1 stycznia 2026 r. i w razie potrzeby wystąpić do właściwego organu celnego o ich sprostowanie. Szczegóły dla tego sektora zawiera strona o cemencie w CBAM.
Aluminium: emisje bezpośrednie łącznie z PFC
Elektroliza aluminium pierwotnego metodą Halla-Héroulta wytwarza bezpośrednie CO2 ze zużycia anod węglowych oraz PFC (CF₄ i C₂F₆) z efektów anodowych. Aluminium wtórne, przetapiane ze złomu, nie ma żadnego z tych źródeł. Wskaźniki CBAM z kolumny B dla aluminium nieobrobionego plastycznie (kod CN 7601) wynoszą 1,423 t CO2e/t dla aluminium pierwotnego i 0,091 dla wtórnego.
Energia elektryczna jest głównym nośnikiem energii w elektrolizie pierwotnej, a CBAM nie uwzględnia jej dla aluminium: emisje pośrednie pozostają poza obliczeniem. Wartości domyślne z załącznika I obejmują więc tylko emisje bezpośrednie, na przykład 1,870 t CO2e/t dla Zjednoczonych Emiratów Arabskich i 3,000 dla Chin (kod CN 7601). Więcej informacji zawiera strona o aluminium w CBAM.
Nawozy: emisje bezpośrednie i pośrednie, w tym N₂O
Produkcja nawozów azotowych zaczyna się od syntezy amoniaku z azotu i wodoru. Wodór pochodzi zwykle z reformingu parowego gazu ziemnego, który uwalnia CO2. Produkcja kwasu azotowego do saletry amonowej wytwarza N₂O, gaz o potencjale tworzenia efektu cieplarnianego 265 według pkt G załącznika II do rozporządzenia wykonawczego (UE) 2025/2547. N₂O monitoruje się metodyką opartą na pomiarach (pkt B.6.1 tego załącznika).
Wskaźniki CBAM z kolumny B wynoszą 1,522 t CO2e/t dla amoniaku bezwodnego (kod CN 2814 10 00) i 0,902 dla mocznika (kod CN 3102 10 19).
Wartości domyślne dla Egiptu to 2,050 dla amoniaku i 1,390 dla mocznika; wartość „pozostałych państw i terytoriów” dla amoniaku wynosi 3,130. Wartości domyślne dla nawozów obejmują emisje pośrednie, a narzut wynosi 1% w każdym roku. Kody CN zestawia strona o nawozach w CBAM.
Emisje pośrednie w CBAM: cement, nawozy i aglomerowana ruda żelaza
Emisje wbudowane pośrednie dotyczą cementu i nawozów oraz jednego towaru z sektora żeliwa i stali, aglomerowanej rudy żelaza (kod CN 2601 12 00), i obejmują CO2 uwolnione przy wytwarzaniu energii elektrycznej zużytej w produkcji.
Wszystkie pozostałe towary z żeliwa i stali, aluminium, wodór i energia elektryczna są wymienione w załączniku II do rozporządzenia (UE) 2023/956, który ogranicza je do emisji bezpośrednich. Przepisy krajowe nie mogą zmienić tego zakresu.
Dla polskich importerów obie kategorie z emisjami pośrednimi mają znaczenie. W 2025 r. Polska przywiozła spoza UE nawozy z załącznika I o wartości 0,85 mld euro (10,2% przywozu UE, trzecie miejsce po Francji i Hiszpanii) i ilości 2,18 mln t (10,9%, trzecie miejsce), a także 0,94 mln t cementu i klinkieru (Eurostat Comext DS-045409, 2025, dane pobrane 12 października 2026 r.; udziały i miejsca: obliczenia cbamguide.com).
Są to statystyki handlowe, a nie deklaracje CBAM, i obejmują pochodzenie wyłączone z CBAM (Szwajcaria, Norwegia, Islandia, Liechtenstein).
Aglomerowana ruda żelaza ma znaczenie dla dostaw z Ukrainy. Na poziomie całej UE Ukraina była w 2025 r. drugim dostawcą tej rudy: 4,93 mln t, 26,8% przywozu UE27 pod względem ilości (Eurostat Comext DS-045409, 2025; dane dla całej UE, ten zbiór nie dzieli przywozu Polski według krajów pochodzenia).
Tabela dla Ukrainy w załączniku I podaje dla kodu CN 2601 12 00 emisje bezpośrednie 0,08, pośrednie 0,05 i łącznie 0,12 t CO2e/t; wiążąca jest tylko wartość łączna (motyw 10 rozporządzenia wykonawczego (UE) 2026/1740).
Dlaczego cement i nawozy obejmują emisje pośrednie
Motyw 19 rozporządzenia (UE) 2023/956 traktuje emisje pośrednie jako zasadę: CBAM powinien mieć zastosowanie również do emisji z wytwarzania energii elektrycznej wykorzystywanej do produkcji towarów, ponieważ ich włączenie zwiększa efektywność środowiskową mechanizmu. Cementu i nawozów nie wymieniono w załączniku II, więc zasada ta ma do nich pełne zastosowanie.
Wyjątek uzasadnia ten sam motyw. Emisji pośrednich nie należy początkowo uwzględniać w przypadku towarów, do których w Unii mają zastosowanie środki finansowe kompensujące pośrednie koszty emisji przeniesione na ceny energii elektrycznej (art. 10b dyrektywy 2003/87/WE); towary te, w tym stal i aluminium, wymieniono w załączniku II.
Zakres ma odzwierciedlać przyszłe przeglądy tych środków, a Komisja powinna gromadzić informacje potrzebne do rozszerzenia CBAM na emisje pośrednie towarów z załącznika II (motyw 65).
Jak obliczyć emisje pośrednie w praktyce
Emisje wbudowane pośrednie instalacji produkcyjnej oblicza się według wzoru:
Emisje pośrednie = Q_energia × WE_energia
Oba człony wzoru zdefiniowano poniżej.
- Q_energia: energia elektryczna zużyta w instalacji w danym okresie (MWh)
- WE_energia: współczynnik emisji dla energii elektrycznej (t CO2e/MWh)
Współczynnik emisji pochodzi z jednego z dwóch źródeł.
- Wartość domyślna. Zgodnie z art. 7 ust. 4 rozporządzenia jest to zasada ogólna. Załącznik II do rozporządzenia wykonawczego (UE) 2025/2621 podaje jeden współczynnik dla każdego kraju pochodzenia, obliczony jako prosta średnia pięcioletnia współczynnika emisji sieci elektroenergetycznej tego kraju (motyw 7 tego aktu): 0,420 t CO2e/MWh dla Turcji, 0,387 dla Egiptu, 0,726 dla Indii i 0,605 dla Chin.
- Wartość rzeczywista. Pkt 6 załącznika IV do rozporządzenia dopuszcza współczynnik rzeczywisty, gdy instalację łączy bezpośrednie połączenie techniczne ze źródłem wytwarzania albo gdy operator zawarł umowę zakupu energii elektrycznej z wytwórcą w państwie trzecim. Pkt D.4.3 załącznika II do rozporządzenia wykonawczego (UE) 2025/2547 wymienia wymagane dowody, w tym dane z inteligentnych liczników zestawiające wytwarzanie i dostawę w okresach nie dłuższych niż godzina.
Instalacja, która pobiera energię z sieci bez takiego połączenia lub umowy, stosuje wartość domyślną z załącznika II. Jeżeli otrzymuje energię z kilku źródeł, art. 9 rozporządzenia wykonawczego (UE) 2025/2547 nakazuje użyć średniej współczynników tych źródeł, ważonej ich udziałem w zużyciu.
Te współczynniki nie dotyczą energii elektrycznej przywożonej jako towar (kod CN 2716 00 00). Tam wartością domyślną jest „współczynnik emisji CO2” zdefiniowany w pkt 1 lit. d) załącznika IV do rozporządzenia: emisyjność energii elektrycznej wytwarzanej z paliw kopalnych, a nie średnia sieciowa.
Ustala się go według pkt 4.2 i podaje w załączniku III do rozporządzenia wykonawczego (UE) 2025/2621, na przykład 0,718 t CO2e/MWh dla Turcji i 0,442 dla Egiptu. Zasady dla tego towaru opisuje strona o energii elektrycznej w CBAM.
Wszystkie oficjalne wartości domyślne CBAM w jednym arkuszu, z narzutem, wskaźnikiem CBAM i kosztem na tonę w 2026 r. Wersja angielska, natychmiastowe pobranie.
Na potrzeby tych powiadomień przechowujemy wyłącznie Państwa adres e-mail. Polityka prywatności (po angielsku)
Wartości domyślne czy dane rzeczywiste: skutki finansowe
Stosowanie wartości domyślnych zamiast zweryfikowanych danych rzeczywistych kosztuje więcej w każdym roku od 2026 r., jeżeli emisje producenta są równe średniej jego kraju lub niższe, ponieważ narzut dolicza się do tej średniej. Wartości domyślne odpowiadają średniej emisyjności kraju dla danego produktu, powiększonej o obowiązkowy narzut.
Harmonogram narzutu ze wstępu do załącznika I do rozporządzenia wykonawczego (UE) 2025/2621, sprostowanego rozporządzeniem wykonawczym (UE) 2026/1740, przedstawia tabela.
| Rok | Narzut dla stali, cementu, aluminium i wodoru | Narzut dla nawozów |
|---|---|---|
| 2026 | +10% wartości domyślnej | +1% |
| 2027 | +20% wartości domyślnej | +1% |
| Od 2028 | +30% wartości domyślnej | +1% |
Wartości domyślne z każdym rokiem bardziej obciążają importera. Narzut dolicza się do wartości „emisji całkowitych” przed odliczeniem dostosowania przydziału bezpłatnych uprawnień, a wskaźnik CBAM nie ma narzutu, więc cały narzut rozlicza się po pełnej cenie certyfikatu.
Eksporterzy ze zweryfikowanymi emisjami poniżej średniej krajowej zyskują na pomiarach coraz więcej; eksporterzy powyżej średniej mogą woleć wartości domyślne, ale ta przewaga maleje wraz ze wzrostem narzutu.
Obie ścieżki korzystają też z różnych wskaźników CBAM. W metodzie przydziału bezpłatnych uprawnień (rozporządzenie wykonawcze (UE) 2025/2620) wartości domyślne używają domyślnego wskaźnika z kolumny B pkt 5 załącznika, a wartości rzeczywiste wskaźnika procesowego z kolumny A oraz przydziału wbudowanego w prekursorach.
Różnica wyniku netto między obiema ścieżkami może więc być większa lub mniejsza niż różnica samych emisji, dlatego dla każdej kombinacji produktu i kraju warto policzyć obie. Pełne zasady opisuje strona o wartościach domyślnych CBAM.
Porównanie: stal walcowana na gorąco BF/BOF z Indii
Polski importer kupuje 10 000 t kręgów walcowanych na gorąco (kod CN 7208) z indyjskiej huty BF/BOF w III kwartale 2026 r., gdy oficjalna cena certyfikatu wynosi 82,32 euro za t CO2e. Tabela porównuje obie ścieżki.
| Pozycja | Scenariusz A: zweryfikowane dane rzeczywiste | Scenariusz B: indyjska wartość domyślna |
|---|---|---|
| Specyficzne emisje wbudowane | 1,78 t CO₂/t (zweryfikowane, ilustracyjnie) | 4,280 t CO₂e/t (rozporządzenie wykonawcze (UE) 2026/1740, załącznik I, Indie, kod CN 7208, ścieżka (C)); z narzutem 10%: 4,280 × 1,10 = 4,708 |
| Koszt brutto (EUR) | 10 000 × 1,78 × 82,32 = 1 465 296,00 | 10 000 × 4,708 × 82,32 = 3 875 625,60 |
| Dostosowanie przydziału bezpłatnych uprawnień | według zweryfikowanego raportu operatora | 0,975 × 1,00 × 1,370 = 1,33575 t CO₂e/t (kolumna B, ścieżka (C), pkt 5.3 załącznika do rozporządzenia wykonawczego (UE) 2025/2620) |
| Koszt netto za 2026 r. (EUR) | 10 000 × (1,78 minus dostosowanie z raportu) × 82,32 | 10 000 × (4,708 minus 1,33575) × 82,32 = 2 776 036,20 |
Deklarowane emisje różnią się o 2,928 t CO2e na tonę, a każda z tych ton jest rozliczana po pełnej cenie certyfikatu. Przy 10 000 t sama różnica to 29 280 certyfikatów, czyli 2 410 329,60 euro za 2026 r., przed uwzględnieniem różnicy między odliczeniami przydziału bezpłatnych uprawnień na obu ścieżkach.
Od 2028 r. narzut 30% podnosi wartość domyślną do 5,564 t CO2e/t, a różnicę do 3,784 t CO2e na tonę. Zachęta do inwestowania w systemy pomiarowe i weryfikację rośnie razem z narzutem i ze spadkiem współczynnika CBAM, a wskaźniki CBAM na lata od 2027 r. mogą jeszcze zostać zaktualizowane (motyw 10 rozporządzenia wykonawczego (UE) 2025/2620).
Wartości domyślne dla typowych kierunków przywozu do Polski
Na wartościach domyślnych koszt za tonę zależy od emisji kraju pochodzenia i od wskaźnika CBAM towaru, a nie od tego, czy liczą się emisje pośrednie.
Tabela pokazuje obowiązek za 2026 r. dla wybranych towarów i krajów ważnych dla polskich importerów, przy oficjalnej cenie z III kwartału 2026 r. (82,32 euro), obliczony według formuły prawnej, której używa kalkulator CBAM serwisu, na podstawie tabel urzędowych.
| Pochodzenie i towar | Kod CN | Wartość domyślna (t CO₂e/t) | Narzut | Emisje po narzucie | Wskaźnik CBAM, kol. B | Dostosowanie (× 0,975) | Certyfikaty na tonę | EUR na tonę |
|---|---|---|---|---|---|---|---|---|
| Ukraina, półprodukty ze stali niestopowej | 7207 11 14 | 2,397 | 10% | 2,6367 | 1,364 (C) | 1,3299 | 1,3068 | 107,58 |
| Ukraina, wyroby płaskie walcowane na gorąco | 7208 | 2,483 | 10% | 2,7313 | 1,370 (C) | 1,33575 | 1,39555 | 114,88 |
| Ukraina, aglomerowana ruda żelaza | 2601 12 00 | 0,12 | 10% | 0,132 | 0,086 | 0,08385 | 0,04815 | 3,96 |
| Ukraina, szary cement portlandzki | 2523 29 00 | 1,380 | 10% | 1,518 | 0,666 | 0,64935 | 0,86865 | 71,51 |
| Turcja, półprodukty ze stali niestopowej | 7207 11 14 | 2,310 | 10% | 2,541 | 1,364 (C) | 1,3299 | 1,2111 | 99,70 |
| Egipt, mocznik | 3102 10 19 | 1,390 | 1% | 1,4039 | 0,902 | 0,87945 | 0,52445 | 43,17 |
| Rosja, mocznik | 3102 10 19 | 1,470 | 1% | 1,4847 | 0,902 | 0,87945 | 0,60525 | 49,82 |
Wyniki są szacunkiem opartym na urzędowych wartościach domyślnych i wskaźnikach CBAM (rozporządzenia wykonawcze (UE) 2025/2621 i 2025/2620); wiążąca jest liczba z deklaracji CBAM. Dowolny kraj i kod CN można sprawdzić w kalkulatorze CBAM z przykładem ukraińskiej stali, a kody towarów w wyszukiwarce kodów CN.
Towary złożone i emisje wbudowane prekursorów
Towary złożone zawierają emisje wbudowane swoich prekursorów, oprócz emisji bezpośrednich (i pośrednich, tam gdzie mają zastosowanie) własnego procesu. Pkt 1 załącznika IV do rozporządzenia definiuje towary złożone jako towary inne niż towary proste, czyli takie, do których produkcji używa się materiałów wsadowych (prekursorów) z emisjami wbudowanymi.
Rura stalowa (kod CN 7304) jest towarem złożonym. Zawiera emisje wbudowane kęsa lub kręgu walcowanego na gorąco, z którego powstała, oraz emisje procesu formowania rury. Importer rur musi znać zarówno specyficzne emisje wbudowane stali wsadowej, jak i dodatkowe emisje ciągnienia lub wyciskania.
Łańcuch prekursorów może mieć dwa poziomy. Cement zawiera klinkier, a wyroby takie jak śruby (kod CN 7318) zawierają stal surową wytopioną z surówki. Amoniak jest prekursorem mocznika, a mocznik prekursorem nawozów wieloskładnikowych. Na każdym poziomie specyficzne emisje wbudowane ustala się na podstawie danych rzeczywistych instalacji, która wyprodukowała prekursor, albo właściwej wartości domyślnej.
Towary proste, zdefiniowane w pkt 1 załącznika IV, wytwarza się wyłącznie z materiałów i paliw o zerowych emisjach wbudowanych. Klinkier z kamienia wapiennego i paliw jest towarem prostym, podobnie aglomerowana ruda żelaza (kod CN 2601 12 00) spiekana z miału rudnego: ich emisje wbudowane to wyłącznie emisje tego procesu.
Stal pierwotna z wielkiego pieca nie jest towarem prostym. Spiek rudny sam jest towarem z załącznika I, który zasila produkcję surówki (kod CN 7201), a surówka zasila produkcję stali surowej, więc emisje wbudowane każdego prekursora przechodzą do stali (pkt 3 załącznika IV).
Jak weryfikuje się emisje wbudowane
Emisje wbudowane deklarowane na podstawie emisji rzeczywistych musi zweryfikować akredytowany weryfikator (art. 8 ust. 1 rozporządzenia (UE) 2023/956), zgodnie z rozporządzeniem delegowanym Komisji (UE) 2025/2551 i rozporządzeniem wykonawczym Komisji (UE) 2025/2546. Niezweryfikowane dane rzeczywiste nie są akceptowane. Deklaracja oparta na wartościach domyślnych nie wymaga weryfikatora; zasady opisuje strona o weryfikacji CBAM.
Akredytację przyznaje krajowa jednostka akredytująca państwa członkowskiego UE na podstawie rozporządzenia delegowanego (UE) 2025/2551, według normy EN ISO/IEC 17029:2019. Weryfikatorzy rejestrują się w rejestrze CBAM od 1 września 2026 r. (art. 10a ust. 1), a pierwsza deklaracja CBAM przypada na 30 września 2027 r.
Na weryfikację tysięcy instalacji spoza UE zostaje więc około 13 miesięcy, a w pierwszym roku weryfikacji wymagana jest fizyczna wizyta w obiekcie (art. 2 do 4 rozporządzenia wykonawczego (UE) 2025/2546).
Na dzień 12 listopada 2026 r. udokumentowano siedem akredytowanych jednostek weryfikujących, akredytowanych przez pięć krajowych jednostek akredytujących. Lista poniżej podaje nazwy prawne jednostek, a nie marki grup.
- EmiCert S.A. (ESYD, Grecja)
- Bureau Veritas Italia S.p.A., RINA Services S.p.A. i SGS ICS Italia S.r.l. (Accredia, Włochy)
- Intertek Certification AB (Swedac, Szwecja)
- ISSC z Damietty w Egipcie (RvA, Niderlandy, 22 października 2026 r.): pierwsza jednostka spoza UE; akredytacja tymczasowa z warunkami ograniczającymi, udzielona w procedurze TAB holenderskiej RvA
- SGS BELGIUM nv (BELAC, Belgia, zakres ważny od 5 listopada 2026 r.)
Oficjalna lista Komisji nie została opublikowana (stan na 12 listopada 2026 r.). DNV ogłosiło 6 listopada 2026 r. akredytację Accredia, ale nie zostało tu uwzględnione, bo do 11 listopada 2026 r.
Accredia jej nie opublikowała. Żadna z siedmiu jednostek nie jest polska: Polskie Centrum Akredytacji (PCA) uruchomiło procedurę akredytacji CBAM 18 maja 2026 r. (Komunikat nr 474) i przyjmuje także wnioskodawców spoza UE, ale na dzień 12 listopada 2026 r. nie udokumentowano żadnej akredytacji CBAM przyznanej przez PCA. Pełną listę zawiera strona o akredytowanych weryfikatorach.
Dla emisji pośrednich liczy się zakres akredytacji. Akredytacja obejmuje tylko grupy działalności z załącznika I do rozporządzenia delegowanego (UE) 2025/2551 wymienione w certyfikacie, a emisje pośrednie stanowią osobną grupę LII. Importer cementu, nawozów lub aglomerowanej rudy żelaza sprawdza więc w zakresie akredytacji weryfikatora zarówno grupę towaru, jak i grupę LII.
Według szacunków rynkowych firm weryfikacyjnych (a nie Komisji) opłaty wynoszą od 5 000 do 50 000 euro za instalację, zależnie od złożoności, liczby produktów i wielkości zakładu.
Przy tym przedziale importer kupujący z 20 instalacji musi liczyć się w pierwszym cyklu z kosztami weryfikacji od 100 000 euro do 1 mln euro. Weryfikatora można znaleźć, wysyłając bezpłatne zapytanie o weryfikatora.
Jak emisje wbudowane przekładają się na liczbę certyfikatów
Specyficzne emisje wbudowane każdego przywozu wchodzą bezpośrednio do obliczenia liczby certyfikatów CBAM na podstawie art. 6, 7 i 22 rozporządzenia (UE) 2023/956.
Liczba certyfikatów CBAM, które upoważniony zgłaszający CBAM przekazuje do umorzenia, to suma iloczynów (specyficzne emisje wbudowane minus dostosowanie przydziału bezpłatnych uprawnień minus ewentualne zmniejszenie z art. 9) × tony netto, obliczona dla wszystkich towarów CBAM przywiezionych w roku kalendarzowym. Wynik ujemny dla towaru liczy się jako zero.
Obowiązek kwartalny wpływa dodatkowo na płynność finansową. Od 2027 r. upoważniony zgłaszający CBAM zapewnia, aby na koniec każdego kwartału na jego rachunku w rejestrze CBAM znajdowały się certyfikaty odpowiadające co najmniej 50% emisji wbudowanych w towarach przywiezionych od początku roku kalendarzowego, z uwzględnieniem dostosowania przydziału bezpłatnych uprawnień (art. 22 ust. 2).
Emisje ustala się na wartościach domyślnych bez narzutu albo na podstawie certyfikatów przekazanych do umorzenia za poprzedni rok dla tych samych towarów i pochodzenia. Pierwsza kontrola: 31 marca 2027 r.
W razie niedoboru właściwy organ wzywa do uzupełnienia w terminie jednego miesiąca; nie ma kary za każdą brakującą tonę (art. 22 ust. 3). Za import z 2026 r. obowiązek ten nie istnieje. Obie podstawy obliczenia opisuje strona o obowiązku kwartalnym.
Upoważniony zgłaszający CBAM składa deklarację CBAM i przekazuje do umorzenia certyfikaty CBAM do 30 września każdego roku; po raz pierwszy do 30 września 2027 r., za towary przywiezione w 2026 r. (art. 6 ust. 1 i art. 22 ust. 1).
Upoważniony zgłaszający CBAM, który do tego dnia nie przekaże należnych certyfikatów, płaci za każdy brakujący certyfikat karę równą karze za przekroczenie emisji w EU ETS, czyli 100 euro za tonę ekwiwalentu CO2 przed indeksacją według europejskiego wskaźnika cen konsumpcyjnych (art. 26 ust. 1).
Zapłata kary nie zwalnia z umorzenia (art. 26 ust. 3). Przy oficjalnej cenie z III kwartału 2026 r., 82,32 euro, niedobór kosztuje więc 182,32 euro za certyfikat przed indeksacją.
Polskie przepisy nie wskazują jeszcze (stan na 13 listopada 2026 r.), który organ nakłada kary z art. 26 i przegląda deklaracje CBAM; rząd zapowiedział odrębną ustawę. Szczegóły zawiera strona o karach CBAM.
Status upoważnionego zgłaszającego CBAM przyznaje w Polsce Dyrektor Izby Administracji Skarbowej w Poznaniu (organ Krajowej Administracji Skarbowej), na podstawie art. 54b ustawy z dnia 17 lipca 2009 r. o systemie zarządzania emisjami gazów cieplarnianych i innych substancji oraz rozporządzenia Ministra Finansów i Gospodarki z dnia 2 stycznia 2026 r.
(Dz. U. z 2026 r. poz. 11). KOBiZE (Krajowy Ośrodek Bilansowania i Zarządzania Emisjami w Instytucie Ochrony Środowiska, Państwowym Instytucie Badawczym), drugi organ wskazany przez Polskę na liście Komisji, wydaje w postępowaniu o przyznanie statusu opinię w ciągu 21 dni i prowadził procedurę korekty sprawozdań CBAM z okresu przejściowego.
Komisja i właściwy organ mogą przeglądać deklarację w okresie kończącym się w czwartym roku po roku, w którym należało ją złożyć (art. 19 ust. 2). Dokumentację potrzebną do obliczenia emisji wbudowanych za przywóz z 2026 r., deklarowany w 2027 r., przechowuje się do 31 grudnia 2031 r. (art. 7 ust. 5 i 6).
Czego raportowanie emisji wbudowanych wymaga od producentów spoza UE
Producent spoza UE, który chce przekazywać emisje rzeczywiste, musi mieć plan monitorowania opisujący, jak mierzy, oblicza i rejestruje emisje wbudowane każdego procesu w granicach instalacji. Plan monitorowania jest dokumentacją uzupełniającą do sprawozdania z weryfikacji przekazywanego importerowi z Unii.
Wśród wzorów CBAM serwisu jest wzór planu monitorowania z 22 elementami minimalnymi w arkuszu CSV, po jednym wierszu na element, oraz wzór sprawozdania dla importera, który zbiera zweryfikowane wartości dla każdej pozycji towarowej.
Dla każdego źródła emisji plan monitorowania określa elementy wymienione poniżej.
- Metodę pomiaru (zmierzone zużycie paliwa, bilans masowy, ciągły pomiar emisji)
- Częstotliwość zbierania danych
- Harmonogram wzorcowania przyrządów pomiarowych
- Procedury szacowania danych tam, gdzie bezpośredni pomiar nie jest możliwy
- Zarządzanie danymi i ich przechowywanie
Producenci bez systemów monitorowania wybierają między inwestycją w pomiary (z kosztami weryfikacji) a przyjęciem wartości domyślnych z narzutem. Od 2027 r. rachunek coraz wyraźniej przemawia za pomiarami; najsilniejszą zachętę do natychmiastowej inwestycji mają producenci, których emisje rzeczywiste są niższe od wartości domyślnej ich kraju.
Od 14 sierpnia 2026 r. istnieje oficjalny punkt wyjścia: dokument wytycznych nr 2, krótki przewodnik Komisji dla operatorów spoza UE, oraz dokument nr 3 o metodach obliczania emisji wbudowanych, oba wśród dziesięciu dokumentów na okres docelowy. Oba są niewiążącymi materiałami pomocniczymi na rok sprawozdawczy 2026.
Po stronie importera zweryfikowane dane dostawcy pobiera się z sekcji O3CI rejestru CBAM (portalu operatorów), po przekazaniu dostawcy numeru EORI. W Polsce dostęp do rejestru CBAM uzyskuje się przez PUESC (art. 54a ustawy o systemie zarządzania emisjami gazów cieplarnianych i innych substancji), z rozszerzonym uprawnieniem „Dostęp do rejestru CBAM”; procedurę opisuje strona o rejestrze CBAM.
Pomoc w uzyskaniu danych od dostawców lub w obliczeniach można zamówić przez zapytanie o dane od dostawców albo o obliczenie emisji; wszystkie rodzaje zapytań zebrano na stronie pomocy CBAM. Usługa jest bezpłatna dla Państwa. Jeżeli powierzą Państwo zlecenie usługodawcy, któremu przekazaliśmy zapytanie, usługodawca może zapłacić cbamguide.com prowizję za polecenie.
Przegląd towarów CBAM według sektorów wskazuje wymagania monitorowania właściwe dla każdego z sześciu sektorów.
Od emisji wbudowanych do pełnego obowiązku CBAM
Specyficzne emisje wbudowane są punktem wyjścia szerszego obliczenia, które przekształca dane o emisjach instalacji w zobowiązanie finansowe w euro. Znajomość emisji wbudowanych jest konieczna, ale niewystarczająca: z ostateczną pozycją finansową łączą je jeszcze trzy elementy.
Jak dostosowanie przydziału bezpłatnych uprawnień zmniejsza obowiązek netto
Dostosowanie przydziału bezpłatnych uprawnień (specyficzny wbudowany przydział bezpłatnych uprawnień), określone w rozporządzeniu wykonawczym (UE) 2025/2620, zmniejsza liczbę certyfikatów do umorzenia o wielkość odpowiadającą bezpłatnym uprawnieniom w systemie handlu uprawnieniami do emisji gazów cieplarnianych w Unii (EU ETS), które nadal otrzymują producenci z UE.
Odlicza się je na tonę: certyfikaty = max[0; specyficzne emisje wbudowane minus dostosowanie minus człon opłaty emisyjnej] × masa.
W 2026 r. producenci z UE zachowują 97,5% przydziału bezpłatnych uprawnień, a te 97,5% to współczynnik CBAM z art. 10a ust. 1a dyrektywy 2003/87/WE. Obliczenie przeprowadza się dla towaru, według kodu CN i ścieżki produkcyjnej.
Na wartościach domyślnych dostosowanie to współczynnik CBAM × jednorodny międzysektorowy współczynnik korygujący (100% w latach 2026 do 2030 według decyzji wykonawczej Komisji (UE) 2026/1862) × domyślny wskaźnik CBAM z kolumny B pkt 5 załącznika. Na wartościach rzeczywistych stosuje się wskaźnik procesowy z kolumny A oraz przydział wbudowany w prekursorach.
Koszt netto w 2026 r. nie jest więc stałym ułamkiem kosztu brutto. Tylko towar, którego emisje są równe jego wskaźnikowi CBAM, płaci 2,5% kosztu brutto; każda tona CO2e powyżej wskaźnika, w tym cały narzut wartości domyślnych, jest rozliczana w pełni, a towar poniżej 97,5% swojego wskaźnika nie wymaga certyfikatów.
Współczynnik CBAM spada do 51,5% w 2030 r., a od 2034 r. nie stosuje się już żadnego współczynnika CBAM.
Zweryfikowany przykład: półprodukty ze stali niestopowej z Turcji, kod CN 7207 11 14, przywiezione w 2026 r., na wartościach domyślnych: 2,310 × 1,10 = 2,541 t CO2e na tonę; dostosowanie przydziału bezpłatnych uprawnień 0,975 × 1,364 = 1,3299; zatem 1,2111 certyfikatu na tonę, czyli 99,70 euro za tonę przy oficjalnej cenie z III kwartału 2026 r. (82,32 euro).
Stały procent kosztu brutto dałby tu tylko 5,23 euro, czyli około 19 razy mniej. Ten sam przykład omawia strona o Turcji.
Mechanikę dostosowania wyjaśnia dokument wytycznych nr 4 Komisji, o obliczaniu dostosowania przydziału bezpłatnych uprawnień do liczby certyfikatów do umorzenia, jeden z dziesięciu dokumentów opublikowanych przez DG TAXUD 14 sierpnia 2026 r. Podobnie jak cały zestaw, nie jest wiążący.
Jak działa zmniejszenie z tytułu opłaty emisyjnej (art. 9)
Odrębne zmniejszenie liczby certyfikatów CBAM na podstawie art. 9 można zgłosić, gdy opłata emisyjna została faktycznie uiszczona w państwie trzecim za zadeklarowane emisje wbudowane.
Uwzględnia się każdy zwrot lub inną rekompensatę dostępną w tym państwie (art. 9 ust. 1). Zasady przeliczania uiszczonej opłaty na liczbę certyfikatów pozostawiono aktowi wykonawczemu (art. 9 ust. 5). Warunki opisuje strona o odliczeniu ceny CO2.
Żadna opłata emisyjna państwa trzeciego nie została uznana na podstawie art. 9. Komisja opublikowała projekt rozporządzenia wykonawczego 13 maja 2026 r., z czterema ścieżkami (systemy handlu uprawnieniami, podatki węglowe od źródeł punktowych, podatki węglowe od paliw i systemy mieszane, z międzynarodowymi jednostkami z art. 6 ograniczonymi do 10% potwierdzonych emisji).
Konsultacje zamknięto 10 czerwca 2026 r., a na dzień 23 października 2026 r. akt nie był przyjęty.
Dotyczy to każdego systemu, w tym koreańskiego K-ETS i UK ETS. Ukraina pobiera od 2011 r. podatek od emisji CO2 ze źródeł stacjonarnych w wysokości 30 UAH za tonę, ale nie jest on uznany na podstawie art. 9. Chiński krajowy system ETS obejmuje stal, cement i wytop aluminium od planu prac z 20 marca 2025 r., lecz uprawnienia są przydzielane bezpłatnie (ICAP), więc nie uiszcza się tam faktycznie żadnej opłaty emisyjnej.
Towary pochodzące ze Szwajcarii w rozumieniu unijnych reguł niepreferencyjnego pochodzenia (art. 59 unijnego kodeksu celnego) są wyłączone z zakresu CBAM (art. 2 ust. 4 i załącznik III pkt 1) i nie potrzebują zmniejszenia; tranzyt lub drobne przetworzenie w Szwajcarii nie nadaje pochodzenia.
CBAM a cło: dwa odrębne koszty
Obowiązki CBAM nie zastępują ceł, tylko występują obok nich. Dla stali kontyngenty taryfowe i cło 50% poza kontyngentem z rozporządzenia (UE) 2026/1384, stosowane od 1 lipca 2026 r., współistnieją z obowiązkiem certyfikatowym CBAM. Oba koszty liczy się osobno, na różnych podstawach: cło od wartości celnej (cena towaru plus fracht i ubezpieczenie), CBAM od emisji wbudowanych.
To samo dotyczy nawozów z Rosji i Białorusi: cła z rozporządzenia (UE) 2025/1227 (dla kodu CN 3102 od 1 lipca 2026 r. 6,5% plus 60 euro za tonę) są cłem, a nie częścią CBAM, i dolicza się je do obowiązku certyfikatowego.
Pełny rachunek kosztu przywozu obejmuje oba składniki; stronę o obliczeniach CBAM uzupełnia estymator ceny certyfikatów.
Najczęstsze pytania o emisje wbudowane CBAM
Czym różnią się emisje wbudowane od śladu węglowego?
Emisje wbudowane i ślad węglowy częściowo się pokrywają, ale nie są tym samym. Emisje wbudowane CBAM obejmują tylko emisje bezpośrednie procesu produkcji oraz, dla cementu, nawozów i aglomerowanej rudy żelaza, emisje pośrednie z energii elektrycznej zużytej w tym procesie. Pełny ślad węglowy obejmuje zwykle także emisje na wcześniejszych i późniejszych etapach łańcucha wartości, takie jak wydobycie surowców, transport i utylizacja, których CBAM nie liczy. Rozstrzyga definicja z art. 3 pkt 22 rozporządzenia (UE) 2023/956: ślad węglowy produktu według GHG Protocol lub normy ISO 14067 nie jest wartością dopuszczalną w CBAM.
Czy CBAM obejmuje wszystkie gazy cieplarniane, czy tylko CO2?
CBAM obejmuje gazy cieplarniane wymienione dla każdego sektora w załączniku I do rozporządzenia (UE) 2023/956: CO2 we wszystkich sektorach, a dodatkowo N₂O dla nawozów i PFC (CF₄ i C₂F₆) dla aluminium. Gazy inne niż CO2 przelicza się na ekwiwalent CO2 według potencjałów tworzenia efektu cieplarnianego z Piątego raportu oceniającego IPCC (AR5) w horyzoncie 100 lat: N₂O 265, CF₄ 6 630 i C₂F₆ 11 100. Metan nie jest objęty w żadnym sektorze CBAM, a wniosek Komisji COM(2025) 989 (nieprzyjęty) również go nie dodaje.
Czy importer może stosować emisje rzeczywiste dla jednych instalacji, a wartości domyślne dla innych?
Tak. Wyboru między zweryfikowanymi danymi rzeczywistymi a wartościami domyślnymi dokonuje się na poziomie instalacji produkcyjnej, a nie importera ani produktu. Importer może stosować zweryfikowane specyficzne emisje wbudowane dla instalacji, które przekazały dane, i wartości domyślne dla tych, które nie zostały jeszcze zweryfikowane lub nie współpracują. Obowiązek liczy się osobno dla każdej kategorii: emisje rzeczywiste według zweryfikowanej wartości, emisje domyślne według opublikowanej wartości z właściwym narzutem, każde pomniejszone o własne dostosowanie przydziału bezpłatnych uprawnień. Żaden przepis nie wymaga jednego podejścia dla wszystkich źródeł.
Czy emisje z transportu wchodzą do emisji wbudowanych CBAM?
Nie. Emisje z transportu i logistyki między instalacją produkcyjną a granicą UE nie wchodzą do emisji wbudowanych CBAM. Granica systemu kończy się na bramie instalacji. Paliwo statków, kolei i ciężarówek przewożących towary CBAM do Unii zwiększa rzeczywisty ślad węglowy towaru, ale nie jest liczone w specyficznych emisjach wbudowanych zgłaszanych w deklaracji CBAM. Ta granica odzwierciedla zarówno praktyczne ograniczenia pomiaru, jak i świadomą decyzję prawodawcy.
Co się dzieje, gdy producent spoza UE odmawia przekazania danych o emisjach?
Importer stosuje dla tej instalacji wartości domyślne. Wartości domyślne nie wymagają współpracy producenta. Komisja publikuje je w rozporządzeniu wykonawczym (UE) 2025/2621 dla każdego kraju i kategorii produktu; importer stosuje właściwą wartość z narzutem (10% w 2026 r., 20% w 2027 r., 30% od 2028 r.; dla nawozów 1%). Samo stosowanie wartości domyślnych nie grozi karą, jeżeli deklaracja jest poza tym kompletna i prawidłowa. Skutek jest finansowy: obowiązek certyfikatowy wyższy niż przy niższych emisjach rzeczywistych.
Czy emisje wbudowane podaje się w polskim zgłoszeniu celnym?
Nie. Emisje wbudowane trafiają do rocznej deklaracji CBAM, a nie do zgłoszenia celnego. W zgłoszeniu celnym w systemie AIS/IMPORT PLUS podaje się kody dokumentów TARIC: Y128 z numerem rachunku CBAM upoważnionego zgłaszającego CBAM, Y137 dla zwolnienia de minimis do 50 ton masy netto w roku kalendarzowym albo Y238 z numerem wniosku. Kod Y238 można stosować do 31 grudnia 2026 r. (komunikat PUESC z 30 września 2026 r.), jeżeli wniosek złożono do 31 marca 2026 r. i nie został jeszcze rozpatrzony. Próg 50 ton opisuje strona o zwolnieniu de minimis, kody strona o zgłoszeniu celnym.
Najważniejsze wnioski o emisjach wbudowanych CBAM
Trzy kwestie operacyjne decydują o powodzeniu w obliczaniu emisji wbudowanych.
Po pierwsze, specyficzne emisje wbudowane są podstawą całego obowiązku CBAM. Błąd na tym etapie przenosi się na liczbę certyfikatów, obowiązek kwartalny i roczną deklarację CBAM. Procesy zbierania danych na poziomie instalacji trzeba wdrożyć przed pierwszym terminem, 30 września 2027 r.
Po drugie, zweryfikowane dane rzeczywiste prawie zawsze dają niższy obowiązek certyfikatowy niż wartości domyślne u producentów z nowoczesną, efektywną technologią. Argument finansowy za inwestycją w monitorowanie i weryfikację istnieje już w 2026 r., a po 2028 r. staje się przesądzający.
Po trzecie, emisje pośrednie dotyczą tylko cementu, nawozów i aglomerowanej rudy żelaza (kod CN 2601 12 00) i liczy się je osobno, ze współczynnikiem emisji właściwym dla źródła energii instalacji.
Pomylenie zakresu emisji pośrednich to częsty błąd: prowadzi do zawyżenia (importerzy stali i aluminium doliczający energię elektryczną) albo zaniżenia (importerzy cementu i nawozów, którzy ją pomijają).
Obliczanie emisji wbudowanych łączy pomiary środowiskowe, zbieranie danych w łańcuchu dostaw i rozliczenia finansowe. Wzór jest prosty; trudność polega na uzyskaniu wiarygodnych, weryfikowalnych danych z instalacji spoza UE, które często nigdy wcześniej nie mierzyły ani nie raportowały swoich emisji.