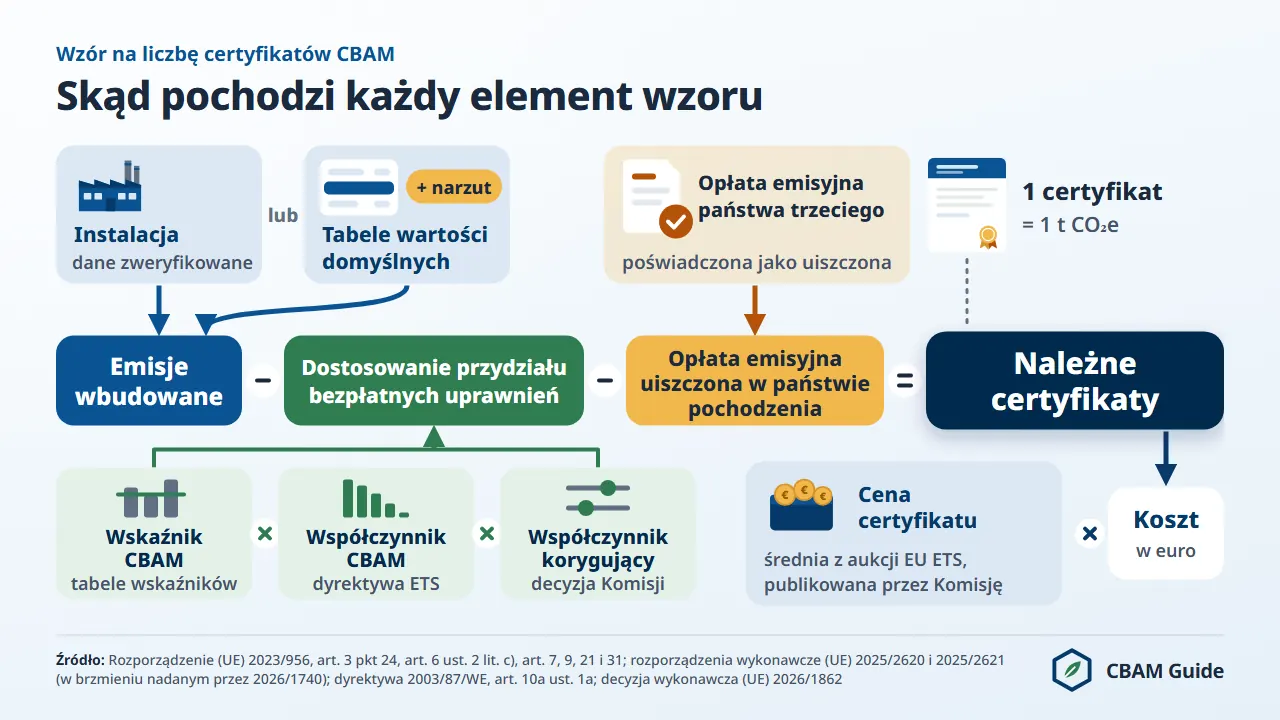
Obliczenia CBAM (mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2) określają, ile certyfikatów CBAM upoważniony zgłaszający CBAM (importer albo jego pośredni przedstawiciel celny) musi kupić i przekazać do umorzenia za każdą tonę towarów wysokoemisyjnych dopuszczonych do obrotu w Unii Europejskiej. Wzór brzmi: certyfikaty CBAM = max[0; SEE minus SEFA minus składnik opłaty emisyjnej] × masa (tony), a koszt to liczba certyfikatów × cena certyfikatu (euro za t CO2e).
Dla półproduktów ze stali niestopowej z Turcji (kod CN 7207 11 14) przywiezionych w 2026 r. na wartościach domyślnych wynik to 1,2111 certyfikatu na tonę, czyli 99,70 euro za tonę przy oficjalnej cenie z III kwartału 2026 r. (82,32 euro).
Skróty pochodzą z angielskich dokumentów Komisji Europejskiej: SEE to specyficzne emisje wbudowane towaru, SEFA to specyficzny wbudowany przydział bezpłatnych uprawnień, a składnik opłaty emisyjnej to zmniejszenie z art. 9. Wszystkie trzy wyraża się w tonach ekwiwalentu dwutlenku węgla (t CO2e) na tonę towaru.
Oficjalne ceny certyfikatów za 2026 r. wynoszą 75,36 euro za t CO2e w I kwartale, 75,28 euro w II kwartale i 82,32 euro w III kwartale (cenę tę opublikowano 5 października 2026 r.); każda z nich jest średnią kwartalną cen aukcyjnych uprawnień EU ETS (art. 21 ust. 1a rozporządzenia (UE) 2023/956).
Podstawą jest rozporządzenie Parlamentu Europejskiego i Rady (UE) 2023/956 z dnia 10 maja 2023 r. ustanawiające mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2, zmienione rozporządzeniem (UE) 2025/2083 (tzw. Omnibus).
Poniżej opisano sześć kroków obliczeń, zweryfikowane przykłady dla sześciu sektorów, przykłady dla towarów z Ukrainy, skutki wycofywania przydziału bezpłatnych uprawnień do 2034 r. oraz polską praktykę: kody PUESC, gwarancję CBAM i podział zadań między Dyrektora IAS w Poznaniu a KOBiZE.
Co mierzą obliczenia CBAM
Obliczenia CBAM mierzą emisje gazów cieplarnianych wbudowane w przywożone towary i przeliczają je na liczbę certyfikatów CBAM, wycenianych według ceny powiązanej z EU ETS.
Wynik nie jest należnością celną. CBAM to mechanizm oparty na certyfikatach, których cena odpowiada cenie uprawnień w systemie handlu uprawnieniami do emisji gazów cieplarnianych w Unii (EU ETS); potocznie bywa nazywany granicznym podatkiem węglowym, ale nie jest podatkiem, cłem ani opłatą (uzasadnienie rządowego projektu ustawy, druk nr 1855).
Wynikiem obliczeń jest liczba certyfikatów: jeden certyfikat CBAM za każdą tonę CO2e, która pozostaje po dostosowaniu przydziału bezpłatnych uprawnień i po ewentualnym zmniejszeniu z art. 9.
Podstawą prawną metodyki jest art. 7 rozporządzenia (UE) 2023/956, uzupełniony w szczegółach technicznych rozporządzeniem wykonawczym Komisji (UE) 2025/2547.
Po stronie emisji każde obliczenie opiera się na dwóch wielkościach: specyficznych emisjach wbudowanych towaru (SEE), wyrażonych w t CO2e na tonę produktu, oraz masie netto przywozu w tonach. Art. 31 i rozporządzenie wykonawcze Komisji (UE) 2025/2620 dodają trzecią wielkość: dostosowanie przydziału bezpłatnych uprawnień.
W zależności od sektora do obliczeń wchodzą trzy rodzaje emisji, wymienione poniżej.
- Emisje bezpośrednie: gazy cieplarniane z procesu produkcji, w tym z ciepła i chłodzenia zużytych w produkcji (art. 3 pkt 21). Uwzględniane we wszystkich sześciu sektorach.
- Emisje pośrednie: emisje z energii elektrycznej zużytej w produkcji (art. 3 pkt 34). Uwzględniane tylko dla cementu i nawozów.
- Emisje prekursorów: emisje wbudowane w prekursory (materiały wsadowe) z załącznika I, użyte do produkcji towarów złożonych, np. kręgi walcowane na gorąco w rurach stalowych albo klinkier w cemencie.
Dostosowanie przydziału bezpłatnych uprawnień zmniejsza liczbę certyfikatów odpowiednio do bezpłatnych uprawnień EU ETS, które producenci tego samego towaru w UE nadal otrzymują (art. 31).
Współczynnik CBAM to część przydziału bezpłatnych uprawnień, która pozostaje: 97,5% w 2026 r. (art. 10a ust. 1a dyrektywy 2003/87/WE). Dostosowanie na tonę (SEFA) to współczynnik CBAM × jednorodny międzysektorowy współczynnik korygujący × wskaźnik CBAM (benchmark) towaru; odejmuje się je od SEE.
Obowiązek netto nie jest więc stałym procentem kwoty brutto. Tylko za towar, którego emisje są dokładnie równe wskaźnikowi CBAM, importer płaci w 2026 r. 2,5% kwoty brutto; każda tona CO2e ponad wskaźnik jest liczona w całości, a towar o emisjach poniżej 97,5% wskaźnika nie wymaga certyfikatów.
Obliczenie brutto (SEE × masa × cena) pozostaje przydatne w planowaniu: wyznacza pułap, do którego koszt rośnie wraz ze spadkiem współczynnika CBAM, a od 2034 r. współczynnik CBAM przestaje obowiązywać.
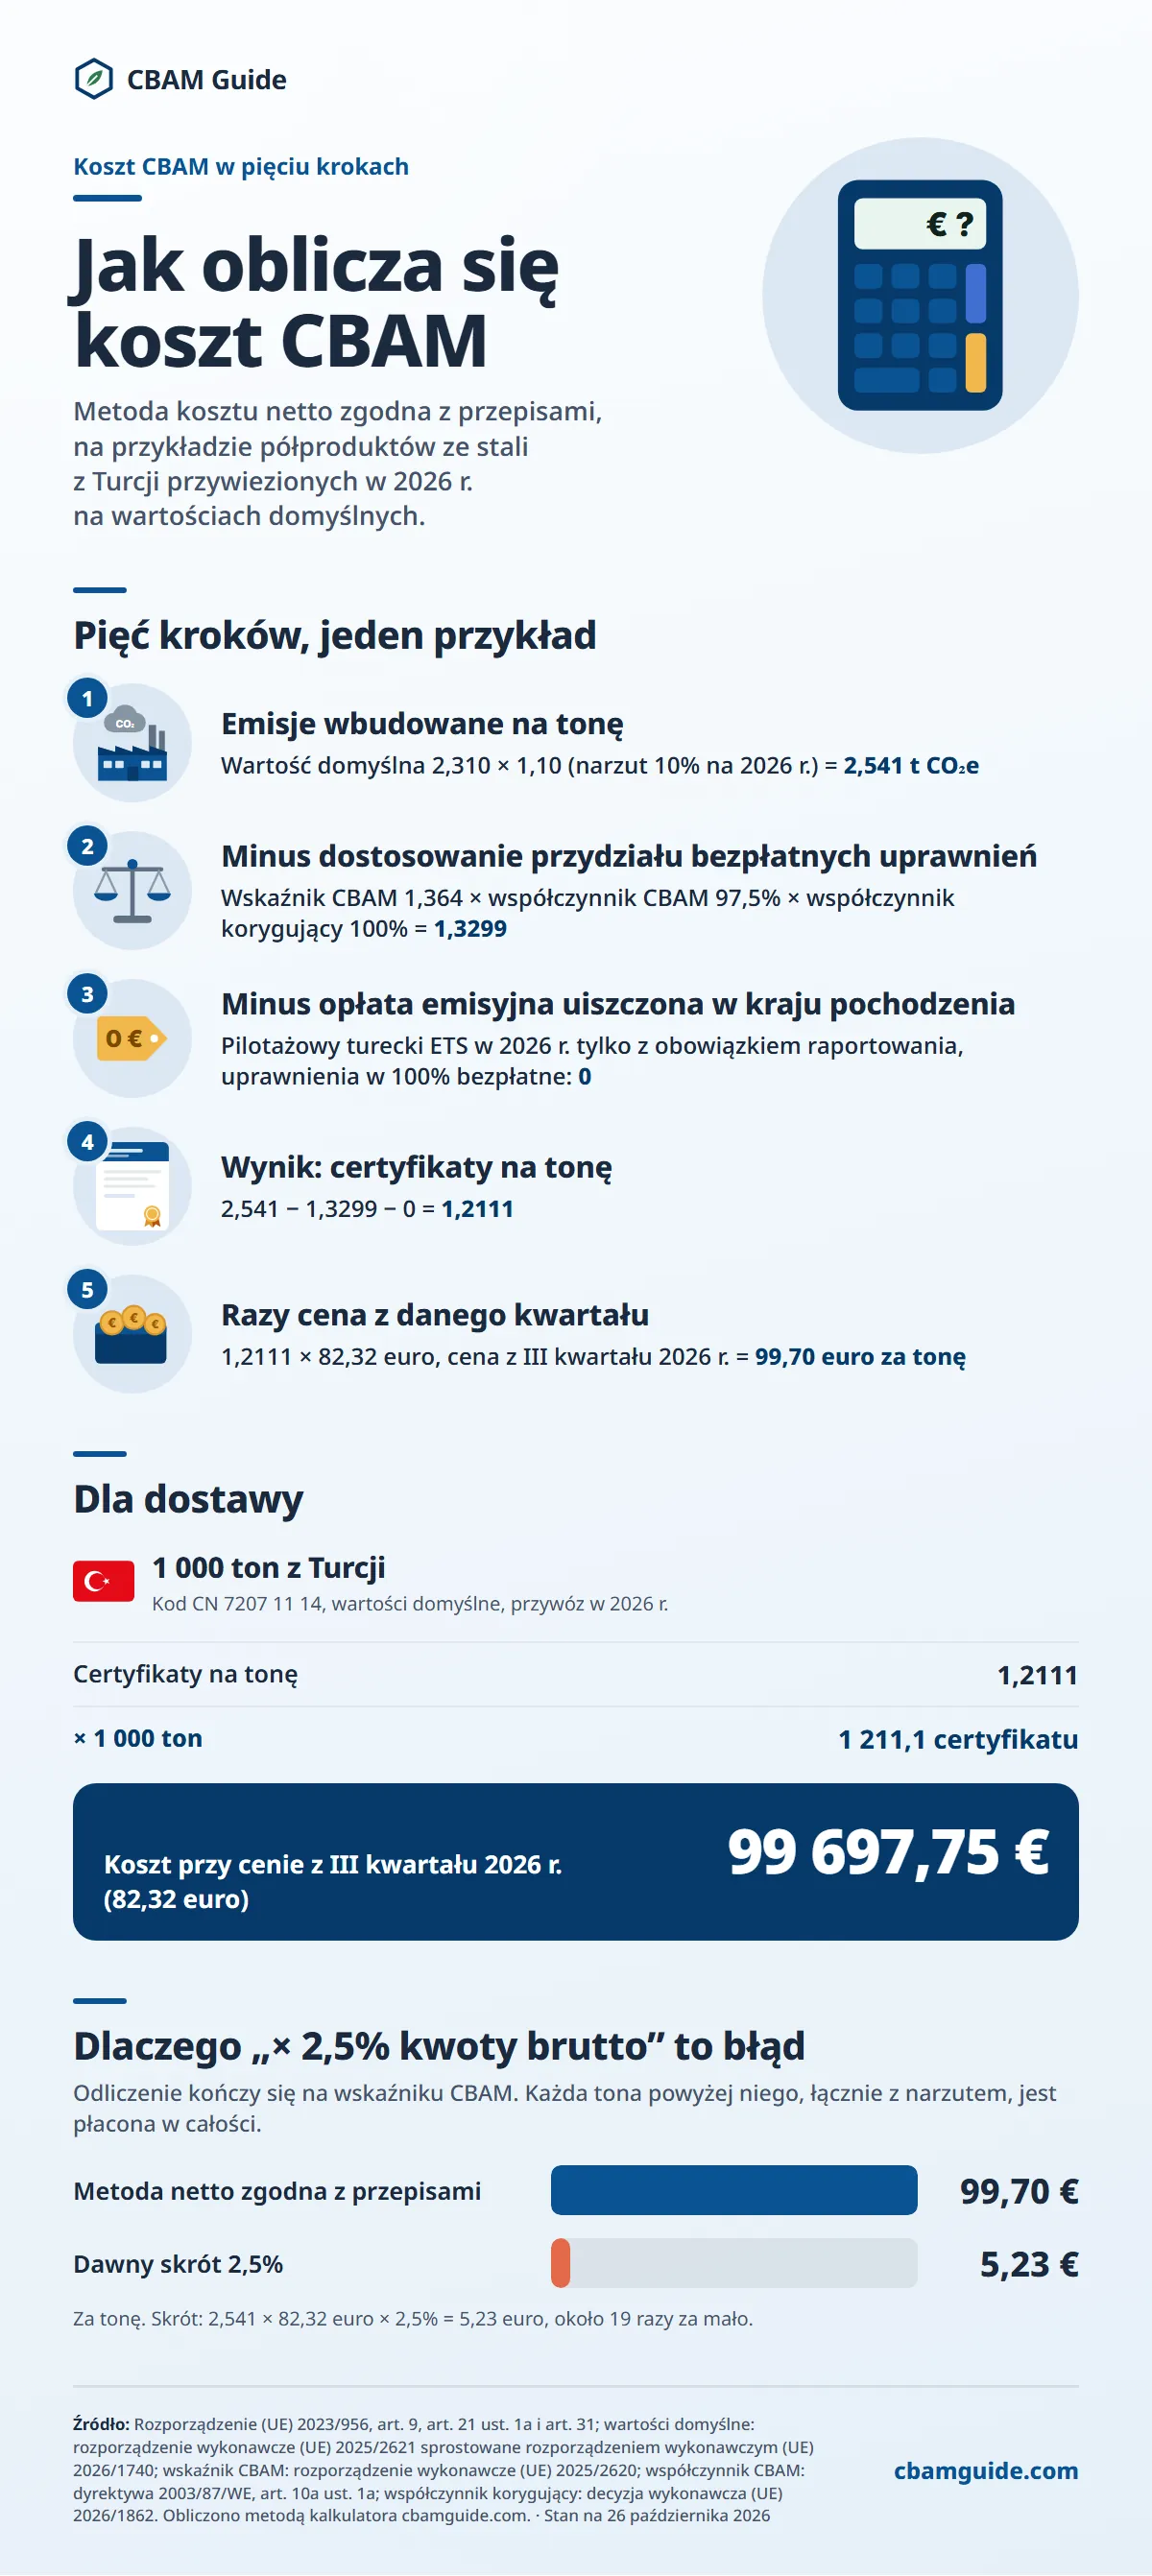
Wersja tekstowa tej infografiki
Pięć kroków, jeden przykład
1. Emisje wbudowane na tonę: Wartość domyślna 2,310 × 1,10 (narzut 10% na 2026 r.) = 2,541 t CO₂e
2. Minus dostosowanie przydziału bezpłatnych uprawnień: Wskaźnik CBAM 1,364 × współczynnik CBAM 97,5% × współczynnik korygujący 100% = 1,3299
3. Minus opłata emisyjna uiszczona w kraju pochodzenia: Pilotażowy turecki ETS w 2026 r. tylko z obowiązkiem raportowania, uprawnienia w 100% bezpłatne: 0
4. Wynik: certyfikaty na tonę: 2,541 − 1,3299 − 0 = 1,2111
5. Razy cena z danego kwartału: 1,2111 × 82,32 euro, cena z III kwartału 2026 r. = 99,70 euro za tonę
Dla dostawy
1 000 ton z Turcji (Kod CN 7207 11 14, wartości domyślne, przywóz w 2026 r.)
- Certyfikaty na tonę: 1,2111
- × 1 000 ton: 1 211,1 certyfikatu
Koszt przy cenie z III kwartału 2026 r. (82,32 euro): 99 697,75 €
Dlaczego „× 2,5% kwoty brutto” to błąd
Odliczenie kończy się na wskaźniku CBAM. Każda tona powyżej niego, łącznie z narzutem, jest płacona w całości.
- Metoda netto zgodna z przepisami: 99,70 €
- Dawny skrót 2,5%: 5,23 €
Za tonę. Skrót: 2,541 × 82,32 euro × 2,5% = 5,23 euro, około 19 razy za mało.
Jak obliczyć CBAM: sześć kroków
Sześć kroków odpowiada łańcuchowi obowiązków importera z rozporządzenia (UE) 2023/956 i rozporządzenia wykonawczego (UE) 2025/2547: wynik każdego kroku stanowi podstawę kolejnego, a ostatni daje liczbę certyfikatów w rocznej deklaracji CBAM.
Krok 1: ustalenie kodu CN i sektora
Każde obliczenie CBAM zaczyna się od kodu CN (Nomenklatura Scalona) przywożonego towaru. Kod CN rozstrzyga, czy towar figuruje w załączniku I do rozporządzenia (UE) 2023/956 i do którego z sześciu sektorów należy.
Towar spoza załącznika I nie rodzi obowiązku CBAM bez względu na to, ile emisji powstało przy jego produkcji; pojedynczy kod można sprawdzić w wyszukiwarce kodów CN.
Załącznik I obejmuje 42 pozycje w sześciu sektorach, zestawione w tabeli poniżej. Jeżeli wpis dotyczy całego działu lub pozycji taryfowej, obejmuje wszystkie należące do nich ośmiocyfrowe kody CN; pełny wykaz z opisami zawiera strona o towarach objętych CBAM.
| Sektor | Pozycje załącznika I | Emisje bezpośrednie | Emisje pośrednie |
|---|---|---|---|
| Żeliwo i stal (15 pozycji) | Dział 72, z wyjątkiem złomu żelaznego (7204) i żelazostopów z pozycji 7202 innych niż żelazomangan, żelazochrom i żelazonikiel; 2601 12 00 (aglomerowane rudy żelaza); 7301, 7302, 7303 00, 7304, 7305, 7306, 7307, 7308, 7309 00, 7310, 7311 00, 7318, 7326 | Uwzględniane | Nieuwzględniane, z wyjątkiem 2601 12 00 |
| Cement (6 pozycji) | ex 2507 00 80 (wyłącznie glina kalcynowana), 2523 10 00, 2523 21 00, 2523 29 00, 2523 30 00, 2523 90 00 | Uwzględniane | Uwzględniane |
| Aluminium (14 pozycji) | 7601, 7603, 7604, 7605, 7606, 7607, 7608, 7609 00 00, 7610, 7611 00 00, 7612, 7613 00 00, 7614, 7616 | Uwzględniane | Nieuwzględniane |
| Nawozy (5 pozycji) | 2808 00 00, 2814, 2834 21 00, 3102, 3105 (z wyjątkiem 3105 60 00) | Uwzględniane | Uwzględniane |
| Energia elektryczna (1 pozycja) | 2716 00 00 | Uwzględniane | Nie dotyczy |
| Wodór (1 pozycja) | 2804 10 00 | Uwzględniane | Nieuwzględniane |
Dwa zwolnienia wyłączają towary z obliczeń, nawet gdy kod CN figuruje w załączniku I. Pierwsze to zwolnienie de minimis z art. 2a: importer jest zwolniony, jeżeli łączna masa netto towarów CBAM przywiezionych w roku kalendarzowym, ze wszystkich kodów CN razem, nie przekracza 50 ton (jednolity próg masy, załącznik VII pkt 1).
Zwolnienie deklaruje się w zgłoszeniu celnym (art. 2a ust. 1), w Polsce kodem Y137. Energia elektryczna i wodór nigdy nie są zwolnione (art. 2a ust. 4).
Instrukcja PUESC wskazuje praktyczny skutek: jeżeli organ celny wie, że próg został przekroczony, a w zgłoszeniu brakuje właściwego kodu, „takie zgłoszenie nie zostanie przyjęte do systemu AIS/IMPORT PLUS” (instrukcja wypełniania zgłoszeń celnych, pkt 6.14.1, odczyt 13 listopada 2026 r.).
Kod Y137 stosuje także importer, który ma status upoważnionego zgłaszającego CBAM, a przywozi nie więcej niż 50 ton.
Drugie zwolnienie dotyczy pochodzenia. Towary pochodzące ze Szwajcarii, Norwegii, Islandii i Liechtensteinu w rozumieniu unijnych reguł niepreferencyjnego pochodzenia (art. 59 unijnego kodeksu celnego) są wyłączone z zakresu CBAM (art. 2 ust. 4, art. 2 ust. 5 i załącznik III pkt 1).
Załącznik III pkt 1 wymienia też pięć terytoriów: Büsingen, Helgoland, Livigno, Ceutę i Melillę. Tranzyt lub drobne przetworzenie w Szwajcarii nie nadaje towarom szwajcarskiego pochodzenia.
W Polsce dla towarów pochodzących ze Szwajcarii, Islandii, Liechtensteinu, Norwegii, Ceuty i Melilli nie deklaruje się żadnego kodu Y; stosuje się standardowe zasady weryfikacji pochodzenia.
Tylko towary z Büsingen, Helgolandu i Livigno zgłasza się z kodem Y134, bo te terytoria nie mają kodów GEONOM (PUESC, pkt 6.14.1). Wszystkie kody omawia strona o zgłoszeniu celnym towarów CBAM.
Krok 2: ustalenie ścieżki produkcyjnej
Ścieżka produkcyjna wpływa na obliczenia na dwa sposoby. Przy emisjach rzeczywistych wyznacza granice systemu i zasady monitorowania, które instalacja stosuje na podstawie rozporządzenia wykonawczego (UE) 2025/2547; podaje ją raport operatora.
Przy wartościach domyślnych importer nie wybiera ścieżki: o wskaźniku CBAM stosowanym w dostosowaniu (krok 4) decyduje litera podana w wierszu państwa pochodzenia w załączniku I do rozporządzenia wykonawczego (UE) 2025/2621 (załącznik do rozporządzenia wykonawczego (UE) 2025/2620, pkt 5.1).
Wskaźniki CBAM pokazują, jak bardzo ścieżki się różnią. Tabela poniżej podaje domyślny wskaźnik CBAM z kolumny B dla głównych towarów każdego sektora, z pkt 5.3 załącznika do rozporządzenia wykonawczego (UE) 2025/2620.
| Sektor | Towar (kod CN) | Ścieżka produkcyjna | Wskaźnik CBAM, kolumna B (t CO₂e/t) |
|---|---|---|---|
| Żeliwo i stal | Półprodukty ze stali niestopowej (7207 11 14) | (C) wielki piec i konwertor tlenowy (BF/BOF) | 1,364 |
| Żeliwo i stal | Półprodukty ze stali niestopowej (7207 11 14) | (D) bezpośrednia redukcja i piec łukowy (DRI/EAF) | 0,475 |
| Żeliwo i stal | Półprodukty ze stali niestopowej (7207 11 14) | (E) złom i piec łukowy | 0,066 |
| Cement | Cement portlandzki szary (2523 29 00) | Brak | 0,666 |
| Cement | Cement portlandzki biały (2523 21 00) | Brak | 0,859 |
| Aluminium | Aluminium nieobrobione plastycznie (7601) | (K) pierwotne | 1,423 |
| Aluminium | Aluminium nieobrobione plastycznie (7601) | (L) wtórne | 0,091 |
| Nawozy | Mocznik (3102 10 19) | Brak | 0,902 |
| Nawozy | Amoniak bezwodny (2814 10 00) | Brak | 1,522 |
| Wodór | Wodór (2804 10 00) | Brak | 5,089 |
| Energia elektryczna | Energia elektryczna (2716 00 00) | Brak | Brak wskaźnika: dostosowanie wynosi zero |
Wskaźnik CBAM to wartość odejmowana w dostosowaniu przydziału bezpłatnych uprawnień, a nie emisyjność rzeczywistego zakładu. Wartości dla kolejnych kodów CN zawiera strona o wskaźnikach CBAM (benchmarkach). SEE ustala się w kroku 3: na podstawie zweryfikowanych wartości rzeczywistych instalacji albo wartości domyślnej z załącznika I dla państwa pochodzenia i kodu CN.
Przy cemencie dochodzi wymóg polskiej administracji celnej. Komunikat PUESC z 19 października 2026 r. przypomina, że rozporządzenie wykonawcze (UE) 2026/1740 stosuje się wstecznie od 1 stycznia 2026 r., i podaje cztery kody TARIC: 2523 10 00 10 (klinkier biały), 2523 10 00 90 (inny klinkier, w tym szary), 2523 90 00 10 (biały cement hydrauliczny) i 2523 90 00 90 (inne cementy hydrauliczne, w tym szare).
Od rozróżnienia cementu białego i szarego zależą wartość domyślna i wskaźnik CBAM przyjmowane w obliczeniach. Importerzy „powinni zrobić przegląd złożonych od 1 stycznia 2026 r. zgłoszeń celnych i, w razie potrzeby, wystąpić do właściwego organu celnego o ich sprostowanie” (komunikat PUESC z 19 października 2026 r.). Szczegóły sektora opisuje strona o cemencie w CBAM.
Krok 3: ustalenie specyficznych emisji wbudowanych (rzeczywistych lub domyślnych)
Specyficzne emisje wbudowane (SEE) wyraża się w t CO2e na tonę towaru; to wielkość wyjściowa obliczeń. Importer uzyskuje je jedną z dwóch dróg.
Droga A: zweryfikowane emisje rzeczywiste. Pochodzą z instalacji produkcyjnej spoza UE. Operator przygotowuje plan monitorowania, mierzy lub oblicza emisje zgodnie z rozporządzeniem wykonawczym (UE) 2025/2547 i przekazuje SEE wraz z dokumentacją. Dane musi zweryfikować akredytowany weryfikator (rozporządzenie delegowane Komisji (UE) 2025/2551). Ta droga jest korzystniejsza, bo wartości domyślne obciąża narzut.
Dane od dostawcy to 16 pozycji streszczenia raportu operatora na temat wielkości emisji (załącznik IV pkt 1.2 do rozporządzenia wykonawczego (UE) 2025/2547), w obowiązkowej strukturze trzech dokumentów opisanej w wytycznych nr 3 Komisji z 14 sierpnia 2026 r.
Sporządza się je w języku angielskim (art. 10 ust. 4 tego rozporządzenia), ze współrzędnymi instalacji z dokładnością do sześciu miejsc po przecinku. Pomoc przy ich zbieraniu można uzyskać przez zapytanie o wsparcie w pozyskaniu danych od dostawców.
Droga B: wartości domyślne z rozporządzenia wykonawczego (UE) 2025/2621, sprostowanego rozporządzeniem wykonawczym (UE) 2026/1740 ze skutkiem od 1 stycznia 2026 r. Stosuje się je, gdy brakuje danych rzeczywistych; są ustalone dla każdego państwa pochodzenia i kodu CN.
Wartość „emisja całkowita” powiększa się o narzut (mark-up): 10% w 2026 r., 20% w 2027 r. i 30% od 2028 r.; dla nawozów narzut wynosi 1% w każdym roku.
Narzut dolicza się przed dostosowaniem przydziału bezpłatnych uprawnień, a wskaźnik CBAM żadnego narzutu nie ma, więc każda tona CO2e narzutu jest liczona po pełnej cenie certyfikatu. Tabele dla poszczególnych państw zawiera strona o wartościach domyślnych CBAM.
Na potrzeby drogi A DG TAXUD opublikowała 14 sierpnia 2026 r. dziesięć dokumentów z wytycznymi na okres docelowy, w tym wytyczne nr 3 o metodach obliczania emisji wbudowanych oraz wytyczne sektorowe od 5a do 5f dla cementu, wodoru, nawozów, żeliwa i stali, aluminium oraz energii elektrycznej.
To niewiążące materiały pomocnicze na rok sprawozdawczy 2026; ich treść streszcza przegląd dziesięciu dokumentów z wytycznymi (w języku angielskim).
Na każdej z dróg SEFA liczy się z innego wskaźnika. Przy wartościach domyślnych dostosowanie korzysta z domyślnego wskaźnika CBAM z kolumny B, pkt 5 załącznika do rozporządzenia wykonawczego (UE) 2025/2620.
Przy wartościach rzeczywistych stosuje się związany z procesem wskaźnik CBAM z kolumny A oraz przydział bezpłatnych uprawnień wbudowany w prekursory. Różnica wyników netto może więc być większa albo mniejsza niż różnica emisji: przed wyborem drogi warto policzyć obie.
Krok 4: zastosowanie wzoru CBAM
Wzór łączy art. 7, 9 i 31 rozporządzenia (UE) 2023/956, zgodnie z art. 6 ust. 2 lit. c). Wytyczne nr 1 Komisji z 14 sierpnia 2026 r. (niewiążące, sekcja 2.4.2) zapisują go tak:
Certyfikaty CBAM = max[0; SEE minus SEFA minus składnik opłaty emisyjnej] × masa (tony)
Obowiązek CBAM (euro) = certyfikaty CBAM × cena certyfikatu (euro za t CO2e)
Znaczenie poszczególnych składników wyjaśnia lista poniżej.
- SEE: specyficzne emisje wbudowane w t CO2e na tonę, rzeczywiste albo domyślne z narzutem (art. 7).
- SEFA: specyficzny wbudowany przydział bezpłatnych uprawnień w t CO2e na tonę (art. 31; załącznik do rozporządzenia wykonawczego (UE) 2025/2620, równania od 1 do 6). Przy wartościach domyślnych SEFA = współczynnik CBAM × jednorodny międzysektorowy współczynnik korygujący × domyślny wskaźnik CBAM z kolumny B (równanie 6). Przy wartościach rzeczywistych stosuje się wskaźnik z kolumny A oraz dostosowanie wbudowane w prekursory (równania od 2 do 4).
- Współczynnik CBAM: 97,5% w 2026 r., część przydziału bezpłatnych uprawnień, która pozostaje (art. 10a ust. 1a dyrektywy 2003/87/WE).
- Jednorodny międzysektorowy współczynnik korygujący: 100% w każdym roku od 2026 do 2030 (decyzja wykonawcza Komisji (UE) 2026/1862, art. 1).
- Składnik opłaty emisyjnej: opłata emisyjna faktycznie uiszczona w państwie pochodzenia na tonę towaru, podzielona przez cenę certyfikatu (art. 9; według stanu na 23 października 2026 r. akt wykonawczy o tym przeliczeniu był nadal projektem).
- max[0; ...]: wynik ujemny liczy się jako zero, więc w 2026 r. towar o emisjach równych 97,5% jego wskaźnika CBAM lub niższych nie wymaga certyfikatów.
Dostosowanie przydziału bezpłatnych uprawnień dla energii elektrycznej wynosi zero (art. 1 ust. 2 rozporządzenia wykonawczego (UE) 2025/2620), dlatego importowana energia elektryczna jest liczona od pełnych emisji wbudowanych.
Cena certyfikatów za emisje z 2026 r. to ważona wolumenem średnia kwartalna cen rozliczeniowych z aukcji uprawnień EU ETS w kwartale przywozu (art. 21 ust. 1a; rozporządzenie wykonawcze (UE) 2025/2548). Od 2027 r. jest to średnia tygodniowa (art. 21 ust. 1).
Oficjalne ceny to 75,36 euro za I kwartał 2026 r. (opublikowana 7 kwietnia 2026 r.), 75,28 euro za II kwartał (6 lipca 2026 r.) i 82,32 euro za III kwartał (5 października 2026 r.); cena za IV kwartał ma zostać opublikowana 4 stycznia 2027 r. Aktualne dane pokazuje narzędzie cena certyfikatów CBAM.
Tabela poniżej porównuje koszt brutto i netto na tonę w 2026 r. dla pięciu towarów liczonych na wartościach domyślnych. Wartości domyślne to „emisja całkowita” z załącznika I do rozporządzenia wykonawczego (UE) 2025/2621 w brzmieniu nadanym rozporządzeniem wykonawczym (UE) 2026/1740, a wskaźniki CBAM pochodzą z kolumny B rozporządzenia wykonawczego (UE) 2025/2620.
Brutto to wartość domyślna z narzutem × cena, przed odjęciem SEFA; netto to kwota należna zgodnie z przepisami przy oficjalnej cenie każdego opublikowanego kwartału 2026 r.
| Pochodzenie i towar (kod CN) | Wartość domyślna z narzutem 2026 (t CO₂e/t) | Wskaźnik CBAM | Certyfikaty na tonę | Brutto przy 82,32 (EUR/t) | Netto, I kw. 2026 przy 75,36 (EUR/t) | Netto, II kw. 2026 przy 75,28 (EUR/t) | Netto, III kw. 2026 przy 82,32 (EUR/t) |
|---|---|---|---|---|---|---|---|
| Turcja, półprodukty stalowe (7207 11 14) | 2,541 | 1,364 | 1,2111 | 209,18 | 91,27 | 91,17 | 99,70 |
| Egipt, cement portlandzki szary (2523 29 00) | 1,419 | 0,666 | 0,76965 | 116,81 | 58,00 | 57,94 | 63,36 |
| Zjednoczone Emiraty Arabskie, aluminium nieobrobione plastycznie (7601) | 2,057 | 1,423 | 0,669575 | 169,33 | 50,46 | 50,41 | 55,12 |
| Egipt, mocznik (3102 10 19) | 1,4039 | 0,902 | 0,52445 | 115,57 | 39,52 | 39,48 | 43,17 |
| Turcja, wodór (2804 10 00) | 11,902 | 5,089 | 6,940225 | 979,77 | 523,02 | 522,46 | 571,32 |
Certyfikaty na tonę = wartość domyślna z narzutem minus 0,975 × 1,00 × wskaźnik CBAM. Koszty liczono od niezaokrąglonej liczby certyfikatów, metodą zgodną z przepisami, stosowaną w kalkulatorze CBAM. Koszt netto nie jest stałym procentem kosztu brutto. Energia elektryczna nie ma wartości domyślnej w załączniku I ani dostosowania przydziału bezpłatnych uprawnień.
Pełny przykład dotyczy tureckich kęsów stalowych wytopionych w wielkim piecu (kod CN 7207 11 14), przywiezionych w III kwartale 2026 r. i liczonych na wartościach domyślnych. Kolejne etapy obliczenia wymieniono poniżej.
- Wartość domyślna: 2,310 t CO2e/t (rozporządzenie wykonawcze (UE) 2026/1740, załącznik I, Turcja, ścieżka produkcyjna (C)).
- SEE z narzutem 10%: 2,310 × 1,10 = 2,541 t CO2e/t.
- Domyślny wskaźnik CBAM: 1,364 t CO2e/t (rozporządzenie wykonawcze (UE) 2025/2620, pkt 5.3, kolumna B, ścieżka (C), stal węglowa z wielkiego pieca i konwertora tlenowego).
- SEFA: 0,975 × 1,00 × 1,364 = 1,3299 t CO2e/t.
- Certyfikaty na tonę: 2,541 minus 1,3299 = 1,2111.
- Masa: 500 ton, czyli 605,55 certyfikatu.
- Cena certyfikatu: 82,32 euro za t CO2e (oficjalna cena z III kwartału 2026 r.).
- Koszt brutto: 2,541 × 500 × 82,32 = 104 587,56 euro.
- Obowiązek netto za 2026 r.: 605,55 × 82,32 = 49 848,88 euro, czyli 99,70 euro za tonę.
Kwota netto to 47,7% kwoty brutto. Uproszczenie polegające na pomnożeniu wartości brutto przez część przydziału wycofaną w 2026 r. dałoby 5,23 euro za tonę zamiast należnych 99,70 euro.
Przy tej samej wartości domyślnej, tym samym wskaźniku CBAM i tej samej cenie koszt rośnie do 189,38 euro za tonę dla przywozu w 2030 r., gdy narzut wynosi 30%, a współczynnik CBAM 51,5%. Kalkulator CBAM odtwarza ten przykład jednym kliknięciem.
Krok 5: obliczenie obowiązku kwartalnego
Obowiązek kwartalny z art. 22 ust. 2 obowiązuje od 2027 r. (art. 36 ust. 2 lit. c)); pierwsza kontrola przypada 31 marca 2027 r., a za import z 2026 r. obowiązek ten nie istnieje.
Na koniec każdego kwartału na rachunku w rejestrze CBAM muszą znajdować się certyfikaty odpowiadające „co najmniej 50 % emisji wbudowanych” w towarach przywiezionych od początku roku kalendarzowego (art. 22 ust. 2), z uwzględnieniem dostosowania przydziału bezpłatnych uprawnień z art. 31.
Emisje ustala się na jednej z dwóch podstaw wymienionych poniżej.
- Podstawa a): wartości domyślne bez narzutu.
- Podstawa b): liczba certyfikatów przekazanych do umorzenia za poprzedni rok kalendarzowy, jeżeli przywóz dotyczy tych samych towarów według kodu CN i państwa pochodzenia.
Przepis uniemożliwia odłożenie wszystkich zakupów do terminu rocznej deklaracji. W razie niedoboru właściwy organ wzywa do uzupełnienia certyfikatów w terminie jednego miesiąca (art. 22 ust. 3); nie ma kary za każdą brakującą tonę.
Poważne lub powtarzające się naruszenie jest podstawą cofnięcia statusu (art. 17 ust. 8). Polskie przepisy nie wskazują jeszcze organu, który wysyła te wezwania (stan na 13 listopada 2026 r.).
Obliczenie na podstawie a) obejmuje cztery czynności wymienione poniżej.
- Zsumować masę każdego towaru CBAM przywiezionego od 1 stycznia do końca danego kwartału.
- Pomnożyć każdą masę przez wartość domyślną bez narzutu pomniejszoną o SEFA dla danego roku.
- Pomnożyć wynik przez 0,50, aby uzyskać próg 50%.
- Porównać wynik z liczbą certyfikatów na rachunku i dokupić brakujące przed końcem kwartału.
Przykład: importer przywozi 1 000 ton tureckich kęsów (kod CN 7207 11 14) w I kwartale 2027 r. i 800 ton w II kwartale. Wartość domyślna bez narzutu wynosi 2,310 t CO2e/t.
Przy współczynniku CBAM na 2027 r. równym 95% SEFA = 0,95 × 1,00 × 1,364 = 1,2958 t CO2e/t, co po dostosowaniu daje 1,0142 t CO2e/t.
Na koniec czerwca: 1 800 ton × 1,0142 = 1 825,56 t CO2e. Ponieważ dostosowanie odejmuje się w całości przed zastosowaniem 50%, obowiązek kwartalny na 30 czerwca 2027 r. wynosi 913 certyfikatów CBAM.
Krok 6: zakup certyfikatów i przekazanie ich do umorzenia z deklaracją
Sprzedaż certyfikatów CBAM rusza 1 lutego 2027 r. na wspólnej centralnej platformie (art. 20 ust. 1), także dla towarów przywiezionych w 2026 r.; certyfikaty sprzedaje państwo członkowskie siedziby upoważnionego zgłaszającego CBAM.
Certyfikatami nie handluje się na giełdzie, a każdy odpowiada jednej tonie CO2e. Certyfikaty za emisje z 2026 r. mają oficjalną cenę kwartału przywozu (art. 21 ust. 1a); od 2027 r. cena jest średnią tygodniową (art. 21 ust. 1).
Upoważniony zgłaszający CBAM składa deklarację CBAM i przekazuje do umorzenia certyfikaty CBAM do 30 września każdego roku; po raz pierwszy do 30 września 2027 r., za towary przywiezione w 2026 r. (art. 6 ust. 1 i art. 22 ust. 1).
Do umorzenia przekazuje liczbę certyfikatów obliczoną w kroku 4, po zmniejszeniu z art. 9 i dostosowaniu z art. 31 (art. 6 ust. 2 lit. c)). Deklaracja opiera się na sześciu grupach danych wymienionych poniżej.
- Łączna ilość towarów CBAM przywiezionych w roku kalendarzowym, według kodu CN i państwa pochodzenia.
- Łączne emisje wbudowane (t CO2e), zweryfikowane przy wartościach rzeczywistych, według rodzaju towaru i państwa pochodzenia.
- Łączna liczba certyfikatów CBAM do przekazania do umorzenia, po zmniejszeniu z art. 9 i dostosowaniu przydziału bezpłatnych uprawnień.
- Opłata emisyjna uiszczona w każdym państwie pochodzenia, za które zgłasza się zmniejszenie z art. 9.
- Sprawozdania z weryfikacji potwierdzające rzeczywiste emisje wbudowane.
- Wartości SEFA, na których opiera się dostosowanie przydziału bezpłatnych uprawnień, wraz ze wskaźnikiem CBAM zastosowanym dla każdego towaru.
Wniosek o odkup nadwyżki certyfikatów po cenie zakupu składa się do 31 października roku umorzenia (art. 23 ust. 1 i 3).
Liczba odkupionych certyfikatów jest ograniczona do liczby, którą upoważniony zgłaszający CBAM musiał zakupić zgodnie z art. 22 ust. 2 w roku kalendarzowym zakupu (art. 23 ust. 2); certyfikaty kupione w 2027 r. za 2026 r. można odkupić tylko w 2027 r. (art. 23 ust. 2a). Odkup zabezpiecza przed skutkami nadmiernego zakupu, gdy przywóz okaże się mniejszy od prognozy.
Upoważniony zgłaszający CBAM, który do 30 września nie przekaże do umorzenia należnych certyfikatów, płaci za każdy brakujący certyfikat karę równą karze za przekroczenie emisji w EU ETS, czyli 100 euro za tonę ekwiwalentu CO2 przed indeksacją według europejskiego wskaźnika cen konsumpcyjnych (art. 26 ust. 1); zapłata nie zwalnia z umorzenia (art. 26 ust. 3).
Osoba inna niż upoważniony zgłaszający CBAM płaci od trzech do pięciu razy więcej, od 300 do 500 euro za certyfikat przed indeksacją (art. 26 ust. 2).
Przykłady obliczeń CBAM dla sześciu sektorów
W sześciu przykładach wzór zastosowano do dostawy 1 000 ton (lub 1 000 MWh) przywiezionej w III kwartale 2026 r., na wartościach domyślnych i przy oficjalnej cenie 82,32 euro za t CO2e; każdy przykład podaje koszt brutto i netto za 2026 r.
Każda wartość domyślna to „emisja całkowita” z załącznika I do rozporządzenia wykonawczego (UE) 2025/2621 w brzmieniu nadanym rozporządzeniem wykonawczym (UE) 2026/1740. Każdy wskaźnik CBAM pochodzi z pkt 5.3, kolumna B, załącznika do rozporządzenia wykonawczego (UE) 2025/2620, a SEFA = 0,975 × 1,00 × wskaźnik CBAM.
| Sektor | Pochodzenie i towar (kod CN) | Wartość domyślna / z narzutem (t CO₂e/t) | SEFA (t CO₂e/t) | Certyfikaty | Brutto (EUR) | Netto 2026 (EUR) |
|---|---|---|---|---|---|---|
| Stal | Turcja, kęsy z wielkiego pieca (7207 11 14) | 2,310 / 2,541 | 1,3299 | 1 211,1 | 209 175,12 | 99 697,75 |
| Cement | Egipt, cement portlandzki szary (2523 29 00) | 1,290 / 1,419 | 0,6494 | 769,65 | 116 812,08 | 63 357,59 |
| Aluminium | Zjednoczone Emiraty Arabskie, aluminium pierwotne nieobrobione plastycznie (7601) | 1,870 / 2,057 | 1,3874 | 669,58 | 169 332,24 | 55 119,41 |
| Nawozy | Egipt, mocznik (3102 10 19) | 1,390 / 1,4039 | 0,8795 | 524,45 | 115 569,05 | 43 172,72 |
| Energia elektryczna | Przykład poglądowy, 1 000 MWh przy 0,5 t CO₂/MWh | Nie dotyczy | 0 | 500 | 41 160,00 | 41 160,00 |
| Wodór | Turcja (2804 10 00) | 10,820 / 11,902 | 4,9618 | 6 940,23 | 979 772,64 | 571 319,32 |
Uwagi do poszczególnych sektorów zebrano poniżej.
- Stal: liczą się tylko emisje bezpośrednie; wskaźnik CBAM 1,364 dla ścieżki (C).
- Cement: liczą się emisje bezpośrednie i pośrednie; wskaźnik CBAM 0,666.
- Aluminium: liczą się tylko emisje bezpośrednie, bo emisje pośrednie z energii elektrycznej nie są w CBAM uwzględniane dla aluminium; wskaźnik CBAM 1,423 dla ścieżki (K).
- Nawozy: liczą się emisje bezpośrednie i pośrednie; narzut 1%; wskaźnik CBAM 0,902.
- Energia elektryczna: obowiązek wyraża się na MWh, a dostosowanie przydziału bezpłatnych uprawnień wynosi zero (art. 1 ust. 2 rozporządzenia wykonawczego (UE) 2025/2620), więc brutto i netto są równe. Współczynnik 0,5 t CO2/MWh jest poglądowy.
- Wodór: wskaźnik CBAM 5,089. Przy wartościach rzeczywistych wskaźnik z kolumny A również wynosi 5,089, więc w 2026 r. wodór ze zweryfikowanymi SEE nieprzekraczającymi 4,962 t CO2e/t, w tym wodór zielony, nie wymaga certyfikatów.
Dla pięciu towarów ze wskaźnikiem CBAM obowiązek netto wynosi od 33% do 58% kwoty brutto; dla energii elektrycznej, bez dostosowania, netto i brutto są równe. Udział zależy od tego, o ile zadeklarowane emisje przekraczają wskaźnik CBAM przewidziany dla kodu CN i ścieżki produkcyjnej.
Przykłady dla towarów z Ukrainy
Ukraina, sąsiad Polski, jest dla polskich importerów jednym z najbliższych państw pochodzenia towarów CBAM, a jej wartości domyślne dają w 2026 r. od 48,16 do 114,88 euro za tonę dla czterech typowych towarów.
Na poziomie UE Ukraina była w 2025 r. czwartym pod względem ilości dostawcą stali bez rud żelaza (4,25 mln t, 7,4% ilości) i drugim pod względem ilości dostawcą cementu i klinkieru (1,89 mln t, 13,3% ilości) (Eurostat, przywóz do UE27 z Ukrainy, 2025, Comext DS-045409, dane pobrane 12 października 2026 r.).
To dane unijne: zbiór danych nie dzieli przywozu zgłoszonego w Polsce według państw pochodzenia. W tabeli poniżej obliczono koszt czterech towarów ukraińskich na wartościach domyślnych przy cenie z III kwartału 2026 r.
| Ukraina, towar (kod CN) | Wartość domyślna / z narzutem (t CO₂e/t) | Wskaźnik CBAM, kolumna B | Certyfikaty na tonę | Brutto przy 82,32 (EUR/t) | Netto, III kw. 2026 (EUR/t) |
|---|---|---|---|---|---|
| Półprodukty ze stali niestopowej (7207 11 14) | 2,397 / 2,6367 | 1,364 (C) | 1,3068 | 217,05 | 107,58 |
| Wyroby płaskie walcowane na gorąco (7208 51 20) | 2,483 / 2,7313 | 1,370 (C) | 1,39555 | 224,84 | 114,88 |
| Cement portlandzki szary (2523 29 00) | 1,380 / 1,518 | 0,666 | 0,86865 | 124,96 | 71,51 |
| Mocznik (3102 10 19) | 1,450 / 1,4645 | 0,902 | 0,58505 | 120,56 | 48,16 |
Obliczenia cbamguide.com z 13 listopada 2026 r. według wzoru prawnego, którego używa kalkulator CBAM serwisu, na oficjalnych tabelach: załącznik I do rozporządzenia wykonawczego (UE) 2025/2621 w brzmieniu nadanym rozporządzeniem wykonawczym (UE) 2026/1740, tabela „Ukraine”, oraz pkt 5.3 załącznika do rozporządzenia wykonawczego (UE) 2025/2620. To szacunek; wiążąca jest kwota w deklaracji CBAM.
Koszt CBAM ukraińskich kęsów jest o 7,88 euro za tonę wyższy niż tureckich, bo ich wartość domyślna jest wyższa (2,397 wobec 2,310), a wskaźnik CBAM ten sam.
Przy tej samej cenie i tym samym wskaźniku koszt ukraińskich kęsów rośnie do 130,11 euro za tonę dla przywozu w 2027 r. i do 198,69 euro za tonę w 2030 r.; wskaźniki CBAM dla przywozu od 2027 r. mogą jeszcze się zmienić. Przykład dla 1 000 ton otwiera kalkulator CBAM z ukraińskimi kęsami.
Wszystkie oficjalne wartości domyślne CBAM w jednym arkuszu, z narzutem, wskaźnikiem CBAM i kosztem na tonę w 2026 r. Wersja angielska, natychmiastowe pobranie.
Na potrzeby tych powiadomień przechowujemy wyłącznie Państwa adres e-mail. Polityka prywatności (po angielsku)
Co się dzieje, gdy brakuje danych do obliczeń
Gdy dostawcy spoza UE nie przekazują emisji rzeczywistych, importer stosuje wartości domyślne z rozporządzenia wykonawczego (UE) 2025/2621 w brzmieniu nadanym rozporządzeniem wykonawczym (UE) 2026/1740, które pełnią we wzorze rolę SEE.
Wartości domyślne odpowiadają średniej emisyjności produktu w państwie pochodzenia, powiększonej o narzut. Narzut rośnie z czasem: 10% w 2026 r., 20% w 2027 r. i 30% od 2028 r., a dla nawozów pozostaje na poziomie 1% od 2026 r. (część wprowadzająca załącznika I).
Importer stosujący wartości domyślne płaci więc z roku na rok coraz więcej od importera ze zweryfikowanymi danymi rzeczywistymi.
Narzut jest płacony w całości, bo dostosowanie przydziału bezpłatnych uprawnień nie rośnie wraz z deklarowanymi emisjami. Dla tureckich kęsów (kod CN 7207 11 14, wartość domyślna 2,310 t CO2e/t) narzut w 2026 r. dodaje 0,231 t CO2e na tonę, czyli 19,02 euro za tonę przy 82,32 euro za t CO2e.
Od 2028 r. narzut 30% dodaje 0,693 t CO2e, czyli 57,05 euro za tonę przy tej samej cenie.
Eksporterzy, których emisje rzeczywiste są niższe od wartości domyślnej ich państwa, mają więc silną zachętę do inwestycji w monitorowanie, przekazywania zweryfikowanych danych klientom w UE i ograniczania emisji. Emisje rzeczywiste wymagają weryfikacji emisji wbudowanych; deklaracja na wartościach domyślnych weryfikatora nie wymaga (art. 8 ust. 1).
Na dzień 12 listopada 2026 r. udokumentowano siedem akredytowanych jednostek, akredytowanych przez pięć krajowych jednostek akredytujących; oficjalna lista Komisji nie została opublikowana. Wykaz siedmiu jednostek zestawiono poniżej.
- EmiCert S.A.: ESYD, Grecja.
- Bureau Veritas Italia S.p.A., RINA Services S.p.A., SGS ICS Italia S.r.l.: Accredia, Włochy.
- Intertek Certification AB: Swedac, Szwecja.
- Integrated Sustainable Solutions Company (ISSC), Damietta, Egipt: RvA, Holandia, 22 października 2026 r., pierwsza jednostka spoza UE, w procedurze TAB (RvA uczestniczy w pierwszej weryfikacji CBAM, a następnie przekształca akredytację w zwykłą).
- SGS BELGIUM nv: BELAC, Belgia, zakres ważny od 5 listopada 2026 r.
Żadna z nich nie jest polska. Polskie Centrum Akredytacji (PCA) uruchomiło procedurę akredytacji weryfikatorów CBAM komunikatem nr 474 z 18 maja 2026 r. i należy do siedmiu unijnych jednostek przyjmujących wnioski spoza UE, ale do 12 listopada 2026 r. nie udokumentowało żadnej akredytacji CBAM.
Firma DNV ogłosiła 6 listopada 2026 r. akredytację Accredia, której Accredia do 11 listopada 2026 r. nie opublikowała, dlatego DNV nie jest uwzględniona w zestawieniu. Pełny wykaz z zakresami zawiera strona o akredytowanych weryfikatorach.
Obliczenia CBAM a EU ETS i przydział bezpłatnych uprawnień
Obliczenia CBAM zależą od EU ETS w dwóch punktach, które bezpośrednio wpływają na koszt netto: wycofywanie przydziału bezpłatnych uprawnień i zmniejszenie z tytułu opłaty emisyjnej uiszczonej w państwie pochodzenia.
Wycofywanie przydziału bezpłatnych uprawnień
Przydział bezpłatnych uprawnień w EU ETS dla sektorów CBAM zmniejsza, zgodnie z art. 31, liczbę certyfikatów; służy do tego metodyka SEFA z rozporządzenia wykonawczego (UE) 2025/2620. Współczynnik CBAM to część przydziału bezpłatnych uprawnień, która pozostaje producentom w UE (art. 10a ust. 1a dyrektywy 2003/87/WE). Gdy współczynnik spada, SEFA maleje, a obowiązek netto rośnie.
W tabeli poniżej harmonogram zastosowano do przykładu tureckich kęsów (kod CN 7207 11 14 na wartościach domyślnych, wskaźnik CBAM 1,364, jednorodny międzysektorowy współczynnik korygujący 100%) przy stałej cenie 82,32 euro za t CO2e. Współczynnik korygujący ustalono tylko do 2030 r., więc SEFA na lata od 2031 do 2033 nie da się jeszcze obliczyć.
| Rok | Współczynnik CBAM (pozostający przydział) | Narzut | SEFA (t CO₂e/t) | Certyfikaty na tonę | Koszt netto (EUR/t) |
|---|---|---|---|---|---|
| 2026 | 97,5% | 10% | 1,3299 | 1,2111 | 99,70 |
| 2027 | 95% | 20% | 1,2958 | 1,4762 | 121,52 |
| 2028 | 90% | 30% | 1,2276 | 1,7754 | 146,15 |
| 2029 | 77,5% | 30% | 1,0571 | 1,9459 | 160,19 |
| 2030 | 51,5% | 30% | 0,7025 | 2,3005 | 189,38 |
| 2031 | 39% | 30% | jeszcze nieustalony | b.d. | b.d. |
| 2032 | 26,5% | 30% | jeszcze nieustalony | b.d. | b.d. |
| 2033 | 14% | 30% | jeszcze nieustalony | b.d. | b.d. |
| Od 2034 | Brak współczynnika CBAM | 30% | 0 | 3,0030 | 247,21 |
Największy skok przypada między 2029 a 2030 r., gdy współczynnik CBAM spada z 77,5% do 51,5%. U importera 10 000 ton takich kęsów rocznie roczny koszt netto wzrósłby z około 997 000 euro za przywóz w 2026 r. do około 1,89 mln euro za przywóz w 2030 r., bez żadnej zmiany wolumenu ani ceny.
Wskaźniki CBAM mogą się jeszcze zmienić dla przywozu od 2027 r., bo motyw 10 rozporządzenia wykonawczego (UE) 2025/2620 przewiduje zaktualizowane wartości.
Tabela nie pokazuje „procentu do zapłaty”, bo taki procent nie istnieje: emisje powyżej wskaźnika CBAM, łącznie z całym narzutem, są liczone w pełni w każdym roku.
Tę metodę stosuje arkusz modelu kosztów CBAM z działu wzorów, a punktem odniesienia Komisji dla dostosowania przydziału bezpłatnych uprawnień są jej wytyczne nr 4 z 14 sierpnia 2026 r. (niewiążące).
Zmniejszenie z tytułu opłaty emisyjnej uiszczonej w państwie trzecim (art. 9)
Upoważniony zgłaszający CBAM może zgłosić zmniejszenie liczby certyfikatów z tytułu opłaty emisyjnej faktycznie uiszczonej w państwie trzecim za zadeklarowane emisje wbudowane (art. 9 ust. 1). Uwzględnia się przy tym każdy rabat lub inną formę rekompensaty dostępną w tym państwie, dlatego bezpłatnie przydzielone uprawnienia nie są uiszczoną opłatą.
Rozporządzenie nakłada obowiązki dokumentacyjne. Upoważniony zgłaszający CBAM przechowuje dokumentację potwierdzającą uiszczenie opłaty, poświadczoną przez osobę niezależną zarówno od niego, jak i od organów państwa trzeciego, do końca czwartego roku po roku deklaracji (art. 9 ust. 2 i 3).
Przy wartościach domyślnych zmniejszenie można zgłosić tylko w odniesieniu do rocznych domyślnych opłat emisyjnych, które Komisja może ustalać od 2027 r. (art. 9 ust. 4).
Żadna opłata emisyjna państwa trzeciego nie została uznana na podstawie art. 9, a akt wykonawczy nie został przyjęty (stan na 23 października 2026 r.).
Komisja opublikowała projekt 13 maja 2026 r., z czterema ścieżkami uznawania (systemy handlu uprawnieniami, podatki od emisji ze źródeł punktowych, podatki od paliw i systemy mieszane); konsultacje zakończyły się 10 czerwca 2026 r.
Dotyczy to wszystkich państw pochodzenia, w tym Korei Południowej, Wielkiej Brytanii, Chin, Indii i Turcji. Stan prac śledzi strona o odliczeniu ceny CO2.
Ukraina pobiera od 2011 r. podatek od emisji CO2 ze źródeł stacjonarnych w wysokości 30 UAH za tonę (art. 243.4 Kodeksu podatkowego Ukrainy).
Nie został on uznany na podstawie art. 9 i jest zbyt niski, aby zmienić wynik obliczeń; Ukraina nie ma też żadnego zwolnienia z CBAM. Towary pochodzące ze Szwajcarii nie wymagają zmniejszenia, bo są wyłączone z zakresu CBAM na podstawie załącznika III.
Podstawą prawną rozporządzenia (UE) 2023/956 jest art. 192 ust. 1 TFUE, co czyni z niego środek ochrony środowiska, a nie środek handlowy. Relacja między zmniejszeniem z art. 9 a zobowiązaniami w WTO pozostaje otwarta w sporze DS639, w którym panel ustanowiono 25 września 2026 r.
Obliczenia CBAM dla importerów w Polsce
Dla importera mającego siedzibę w Polsce wzór jest taki sam jak w każdym innym państwie członkowskim; różnią się organ przyznający status, dostęp do rejestru CBAM, kody w zgłoszeniu celnym i gwarancja CBAM, której kwota zależy od tych samych obliczeń.
Polska była w 2025 r. siódmym państwem członkowskim pod względem wartości przywozu spoza UE towarów z załącznika I: 6,81 mld euro, czyli 6,1% przywozu UE27, oraz 9,53 mln t bez energii elektrycznej (8,0% ilości, szóste miejsce).
W nawozach Polska była trzecia, z 10,2% wartości, po Francji i Hiszpanii (Eurostat, przywóz do UE towarów objętych CBAM (kody z załącznika I) zgłoszony w Polsce, 2025 (Comext DS-045409, dane pobrane 12 października 2026 r.); udziały i miejsca: obliczenia cbamguide.com).
To statystyki handlowe, a nie deklaracje CBAM: państwem zgłaszającym jest państwo odprawy celnej, niekoniecznie państwo siedziby upoważnionego zgłaszającego CBAM. Dane obejmują pochodzenie zwolnione (Szwajcaria, Norwegia, Islandia, Liechtenstein). Wartości dla poszczególnych sektorów zawiera strona o Polsce w CBAM. Tabela poniżej zestawia polskie elementy, które wpływają na dane do obliczeń.
| Element | Praktyka w Polsce | Źródło |
|---|---|---|
| Status upoważnionego zgłaszającego CBAM | Przyznaje, odmawia przyznania i cofa Dyrektor Izby Administracji Skarbowej w Poznaniu (organ Krajowej Administracji Skarbowej); wniosek składa się w rejestrze CBAM | Art. 54b ust. 1 i 3 ustawy z dnia 17 lipca 2009 r. o systemie zarządzania emisjami gazów cieplarnianych i innych substancji; rozporządzenie Ministra Finansów i Gospodarki z dnia 2 stycznia 2026 r. (Dz. U. z 2026 r. poz. 11) |
| Opinia KOBiZE | KOBiZE opiniuje m.in. przewidywane zobowiązania z tytułu certyfikatów CBAM w terminie 21 dni; brak opinii oznacza opinię pozytywną | Art. 54b ust. 9 do 11 tej ustawy |
| Gwarancja CBAM | Kwota to łączna wartość certyfikatów za deklarowany przywóz, po dostosowaniu przydziału bezpłatnych uprawnień; Dyrektor IAS w Poznaniu może zwrócić się do KOBiZE; podatki.gov.pl odsyła do uproszczonej metody KOBiZE | Art. 17 ust. 5 do 7 rozporządzenia (UE) 2023/956; art. 54b ust. 6 do 8 ustawy; podatki.gov.pl (odczyt 13 listopada 2026 r.) |
| Dostęp do rejestru CBAM | Przez PUESC, z uprawnieniem „Dostęp do rejestru CBAM” (formularz WPE0001) | Art. 54a ustawy; usługa PUESC |
| Numer rachunku CBAM | Kod Y128 z numerem w strukturze CBAM-XX-YYYY-AAANNNNNNNNNNN | PUESC, instrukcja pkt 6.14.1 |
| Zwolnienie de minimis | Kod Y137 w zgłoszeniu celnym; nigdy dla energii elektrycznej i wodoru | PUESC, pkt 6.14.1; art. 2a ust. 1 i 4 |
| Wniosek złożony do 31 marca 2026 r. | Kod Y238 z numerem wniosku APPL, do 31 grudnia 2026 r. | Komunikat PUESC z 30 września 2026 r. |
| Cement biały i szary | Cztery kody TARIC; przegląd zgłoszeń od 1 stycznia 2026 r. | Komunikat PUESC z 19 października 2026 r. |
| Przegląd deklaracji (art. 19), kary z art. 26, wezwania z art. 22 ust. 3, sprzedaż certyfikatów w imieniu Polski | Organ niewskazany w polskich przepisach (stan na 13 listopada 2026 r.); rząd zapowiedział odrębną ustawę | Uzasadnienie projektu ustawy, druk nr 1855 |
Gwarancja CBAM łączy obliczenia z procedurą. Wymaga się jej, gdy wnioskodawca prowadzi działalność krócej niż przez dwa lata obrotowe poprzedzające rok złożenia wniosku (art. 17 ust. 5), a jej kwotę wyznacza ta sama metoda netto co certyfikaty, nie wartość brutto emisji.
Gwarancję zwalnia się po 30 września drugiego roku; dla przywozu z 2026 r. po 30 września 2028 r. (podatki.gov.pl). Szczegóły procedury opisuje strona o statusie upoważnionego zgłaszającego CBAM.
Kod Y238 można stosować do 31 grudnia 2026 r. (komunikat PUESC z 30 września 2026 r.), jeżeli wniosek złożono do 31 marca 2026 r. i nie został jeszcze rozpatrzony; komunikat obejmuje także wnioskodawców, których decyzja jest zawieszona do rozstrzygnięcia odwołania.
Instrukcja PUESC pkt 6.14.1 nie została zaktualizowana (stan na 13 listopada 2026 r.) i podaje wcześniejszą datę ważności; obowiązuje termin z komunikatu. Przywóz zgłoszony z kodem Y238 wchodzi do obliczeń za 2026 r. tak samo jak pozostały przywóz.
Jeżeli status zostanie przyznany, certyfikaty za ten przywóz przekazuje się do umorzenia do 30 września 2027 r.
Jeżeli wniosek zostanie odrzucony, przywóz powyżej progu podlega karze z art. 26 ust. 2a, którą organ może obniżyć m.in. w przypadkach z art. 17 ust. 7a; zapłata zwalnia importera z deklaracji i umorzenia za te przywozy. Numer rachunku omawia strona o numerze CBAM, a dostęp do systemu strona o rejestrze CBAM.
Część polskich źródeł podaje dane, których nie należy używać w obliczeniach. Terminy sprzed rozporządzenia Omnibus zastąpił termin 30 września 2027 r., a obowiązek kwartalny wynosi 50% od 2027 r. Cena za 2026 r. jest średnią kwartalną, nie tygodniową.
Obliczenia, które mnożą emisje przez cenę bez odjęcia dostosowania przydziału bezpłatnych uprawnień, dają tylko kwotę brutto, a te, które stosują do kwoty brutto część przydziału wycofaną w 2026 r., zaniżają koszt tureckiej stali prawie dwudziestokrotnie. Współczynnik CBAM wynosi 97,5%, a nie tyle, ile wynosi część wycofana.
Narzędzia i wsparcie w obliczeniach CBAM
Trzy bezpłatne narzędzia cbamguide.com wykonują opisane tu obliczenia na oficjalnych tabelach; wynik jest szacunkiem opartym na oficjalnych wartościach domyślnych i wskaźnikach CBAM (rozporządzenia wykonawcze (UE) 2025/2621 i 2025/2620), a wiążąca jest kwota w deklaracji CBAM.
Trzy narzędzia opisano poniżej.
- Kalkulator CBAM: z państwa pochodzenia, kodu CN, masy i roku przywozu wylicza certyfikaty i koszt netto według metody prawnej.
- Wyszukiwarka kodów CN: sprawdza, czy kod należy do załącznika I i do którego sektora.
- Cena certyfikatów CBAM: oficjalne ceny kwartalne za 2026 r. i wyniki aukcji EU ETS.
Strony tej sekcji rozwijają każdy element wzoru. Prognoza ceny certyfikatów na 2027 r. pomaga zaplanować budżet pierwszego roku z ceną tygodniową. Dla importerów z wieloma towarami i dostawcami oprogramowanie CBAM łączy kody CN, dane dostawców i obliczenia w jednym procesie, a wykaz doradców CBAM zbiera usługodawców oferujących pomoc.
Jeżeli wolą Państwo powierzyć obliczenia specjaliście, mogą Państwo opisać potrzebę w zapytaniu o wsparcie CBAM albo bezpośrednio na stronach dotyczących obliczania emisji, weryfikacji lub oprogramowania. Bezpłatnie dla Państwa.
Jeżeli powierzą Państwo zlecenie usługodawcy, któremu przekazaliśmy zapytanie, usługodawca może zapłacić cbamguide.com prowizję za polecenie; prowizja nigdy nie decyduje o tym, kto jest wymieniony ani w jaki sposób.
Najczęściej zadawane pytania o obliczenia CBAM
Jaki jest wzór obliczeń CBAM?
Wzór obliczeń CBAM brzmi: certyfikaty CBAM = max[0; SEE minus SEFA minus składnik opłaty emisyjnej] × masa (tony), a obowiązek w euro to liczba certyfikatów × cena certyfikatu (euro za t CO2e). SEE to specyficzne emisje wbudowane, pochodzące ze zweryfikowanych danych rzeczywistych instalacji albo, w ich braku, z wartości domyślnych z rozporządzenia wykonawczego (UE) 2025/2621 w brzmieniu nadanym rozporządzeniem wykonawczym (UE) 2026/1740. SEFA to dostosowanie przydziału bezpłatnych uprawnień na tonę: współczynnik CBAM (97,5% w 2026 r.) × jednorodny międzysektorowy współczynnik korygujący (100% w latach od 2026 do 2030) × wskaźnik CBAM towaru z rozporządzenia wykonawczego (UE) 2025/2620.
Czy obliczenia CBAM stosują ten sam współczynnik emisji dla wszystkich państw?
Nie. Obliczenia CBAM opierają się na specyficznych emisjach wbudowanych konkretnej instalacji, a nie na średnich krajowych. Wartości domyślne są ustalone dla każdego państwa (rozporządzenie wykonawcze (UE) 2025/2621), ale zweryfikowane dane rzeczywiste instalacji mają pierwszeństwo przed każdą średnią krajową. Nowoczesna turecka huta z wielkim piecem może mieć rzeczywiste SEE niższe od tureckiej wartości domyślnej, a ukraińskie kęsy mają wartość domyślną 2,397 t CO2e/t wobec 2,310 dla tureckich.
Czy obliczenia CBAM dla stali i cementu się różnią?
Tak. Dla stali obliczenia CBAM obejmują tylko emisje bezpośrednie. Dla cementu obejmują emisje bezpośrednie i pośrednie, czyli energię elektryczną zużytą w produkcji. Cement jest jednym z dwóch sektorów, w których emisje pośrednie są w CBAM uwzględniane; drugim są nawozy. Importer cementu musi więc uzyskać od instalacji zarówno emisje bezpośrednie, jak i dane o zużyciu energii elektrycznej, a w Polsce dodatkowo stosuje odrębne kody TARIC dla cementu białego i szarego (komunikat PUESC z 19 października 2026 r.).
Czy importer może stosować wartości domyślne w obliczeniach CBAM?
Tak, ale za wyższą cenę. Wartości domyślne z rozporządzenia wykonawczego (UE) 2025/2621 stosuje się, gdy nie można uzyskać zweryfikowanych danych rzeczywistych. Obciąża je narzut 10% w 2026 r., 20% w 2027 r. i 30% od 2028 r. (1% dla nawozów). Narzut jest liczony po pełnej cenie certyfikatu, a różnica między wartościami domyślnymi a rzeczywistymi może przekładać się na istotne różnice kosztów w miarę wycofywania przydziału bezpłatnych uprawnień. Deklaracja na wartościach domyślnych nie wymaga weryfikatora (art. 8 ust. 1).
Czy zwolnienie de minimis 50 ton wpływa na obliczenia CBAM?
Tak: zwolniony importer nie oblicza certyfikatów i nie przekazuje ich do umorzenia. Zwolnienie przysługuje, jeżeli łączna masa netto towarów CBAM przywiezionych w roku kalendarzowym, ze wszystkich kodów CN razem, nie przekracza 50 ton na importera (art. 2a; załącznik VII pkt 1); energia elektryczna i wodór nigdy nie są zwolnione. Próg dotyczy importera, a nie przesyłki ani towaru, a zwolnienie deklaruje się w zgłoszeniu celnym, w Polsce kodem Y137. Po przekroczeniu progu importer liczy wszystkie towary CBAM przywiezione w tym roku.
Czy obliczenia CBAM zmieniają się co kwartał?
Emisje wbudowane w rocznej deklaracji nie zmieniają się co kwartał. Od 2027 r. obowiązek kwartalny z art. 22 ust. 2 wymaga śledzenia przywozu w ciągu roku i posiadania na koniec każdego kwartału certyfikatów odpowiadających co najmniej 50% emisji wbudowanych w towarach przywiezionych od 1 stycznia, po dostosowaniu przydziału bezpłatnych uprawnień. Cena zmienia się natomiast co kwartał w 2026 r.: certyfikaty za emisje z 2026 r. mają oficjalną średnią cenę kwartału przywozu (art. 21 ust. 1a), publikowaną przez Komisję zgodnie z rozporządzeniem wykonawczym (UE) 2025/2548.
Czy obliczenia CBAM obejmują perfluorowęglowodory (PFC) z aluminium?
Tak. Dla aluminium SEE obejmują CO2 ze zużycia anod i emisje PFC (CF₄ o współczynniku ocieplenia globalnego 6 630 i C₂F₆ o współczynniku 11 100) powstające przy efektach anodowych w elektrolizie metodą Halla-Héroulta. PFC przelicza się na CO2e według współczynnika ocieplenia globalnego. Producenci aluminium pierwotnego z częstszymi efektami anodowymi mają wyższe SEE, a w konsekwencji ich towar wymaga więcej certyfikatów. Wskaźniki CBAM wynoszą 1,423 t CO2e/t dla aluminium pierwotnego i 0,091 dla wtórnego (kolumna B, rozporządzenie wykonawcze (UE) 2025/2620).
Czy obliczenia CBAM dla zielonego wodoru dają zero?
Mogą, przy zweryfikowanych wartościach rzeczywistych. Wodór figuruje w załączniku II do rozporządzenia (UE) 2023/956, więc liczą się tylko emisje bezpośrednie, a energia elektryczna zużyta w elektrolizie nie wchodzi do SEE. W 2026 r. dostosowanie przydziału bezpłatnych uprawnień dla wodoru wynosi 0,975 × 5,089 = 4,962 t CO2e/t na obu drogach, więc wodór ze zweryfikowanymi SEE nieprzekraczającymi tej wartości nie wymaga certyfikatów. Bez zweryfikowanych danych stosuje się wartość domyślną państwa bez względu na metodę produkcji: 10,820 t CO2e/t dla Turcji przed narzutem.
Jak obliczenia CBAM wpływają na gwarancję CBAM w Polsce?
Kwota gwarancji CBAM to łączna wartość certyfikatów CBAM za deklarowany przywóz, po dostosowaniu przydziału bezpłatnych uprawnień, czyli wynik tej samej metody netto. Gwarancji wymaga się, gdy wnioskodawca prowadzi działalność krócej niż przez dwa lata obrotowe poprzedzające rok złożenia wniosku (art. 17 ust. 5 rozporządzenia (UE) 2023/956). Gwarancję przyjmuje i monitoruje Dyrektor Izby Administracji Skarbowej w Poznaniu, który może zwrócić się do KOBiZE o ustalenie kwoty (art. 54b ust. 7 i 8 ustawy o systemie zarządzania emisjami gazów cieplarnianych i innych substancji).
Czy wynik kalkulatora CBAM jest wiążący?
Nie. Kalkulator CBAM podaje szacunek oparty na oficjalnych wartościach domyślnych i wskaźnikach CBAM (rozporządzenia wykonawcze (UE) 2025/2621 i 2025/2620). Wiążąca jest kwota w Państwa deklaracji CBAM, którą za przywóz z 2026 r. składa się do 30 września 2027 r. Dla przywozu od 2027 r. wskaźniki CBAM mogą się jeszcze zmienić, bo rozporządzenie wykonawcze (UE) 2025/2620 przewiduje zaktualizowane wartości w motywie 10.