Za towary przywiezione w III kwartale 2026 r. certyfikat CBAM (mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2) kosztuje 82,32 euro za tonę ekwiwalentu dwutlenku węgla (t CO2e). Tę oficjalną cenę Komisja Europejska opublikowała 5 października 2026 r.
Sprzedaż certyfikatów rusza 1 lutego 2027 r., a każdy upoważniony zgłaszający CBAM przywożący towary z sześciu sektorów objętych mechanizmem przekazuje je do umorzenia za import z 2026 r. do 30 września 2027 r.; obowiązek kwartalny stosuje się od 2027 r.
Certyfikat CBAM nie jest cłem ani podatkiem: to obowiązek ilościowy powiązany z ceną uprawnień w EU ETS, który obejmuje każdą tonę CO2e wbudowaną w towar, jeżeli nie pokrywa jej dostosowanie przydziału bezpłatnych uprawnień.
Dla Polski chodzi o duże kwoty. W 2025 r. wartość towarów o kodach objętych CBAM zgłoszonych w Polsce wyniosła 6,81 mld euro, czyli 6,1% przywozu spoza UE do 27 państw członkowskich; Polska zajmuje 7. miejsce w Unii, a w nawozach 3. miejsce z udziałem 10,2% (obliczenia cbamguide.com na podstawie danych Eurostat Comext DS-045409, państwa zgłaszające, 2025, dane pobrane 12 października 2026 r.).
To statystyka handlowa, a nie deklaracje CBAM: liczy się państwo, w którym towar odprawiono, a suma obejmuje także towary pochodzące ze zwolnionych krajów, takich jak Szwajcaria i Norwegia.
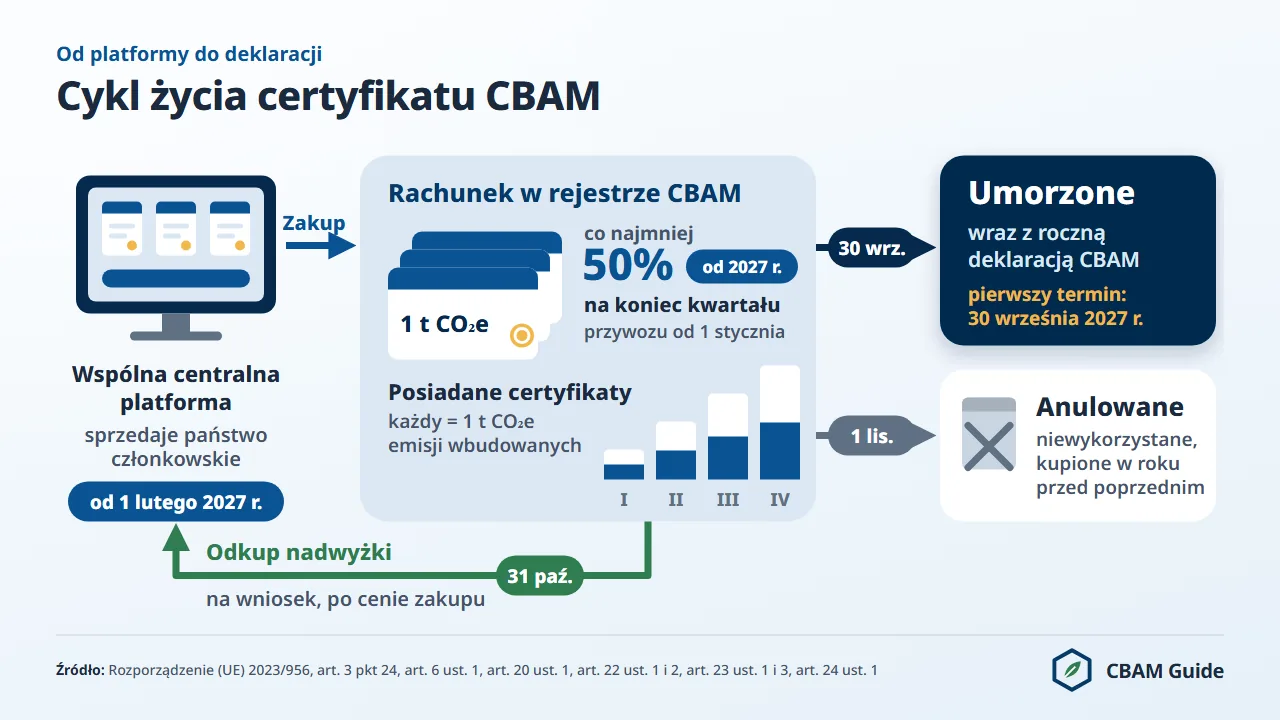
Ten przewodnik omawia cały cykl życia certyfikatu: cenę wyliczaną z aukcji EU ETS, koszt netto na tonę towaru według metody prawnej, zakup na wspólnej centralnej platformie, obowiązek kwartalny od 2027 r., przekazanie do umorzenia, odkup, anulowanie i kary.
Opisane zasady dotyczą okresu docelowego rozporządzenia Parlamentu Europejskiego i Rady (UE) 2023/956 z dnia 10 maja 2023 r. ustanawiającego mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2, zmienionego rozporządzeniem (UE) 2025/2083 z dnia 8 października 2025 r. (tzw. Omnibus), które weszło w życie 20 października 2025 r.
Czym są certyfikaty CBAM?
Certyfikat CBAM to elektroniczny instrument zapisywany w rejestrze CBAM, który odpowiada jednej tonie ekwiwalentu CO2 emisji wbudowanych w towary z sześciu sektorów: cement, energia elektryczna, nawozy, żeliwo i stal, aluminium oraz wodór.
Definicję zawiera art. 3 pkt 24 rozporządzenia (UE) 2023/956. Certyfikatów nie można sprzedać na giełdzie ani przenieść na innego upoważnionego zgłaszającego CBAM, nie można ich też wykorzystać do rozliczeń w systemie handlu uprawnieniami do emisji gazów cieplarnianych w Unii (EU ETS).
Służą wyłącznie do przekazania do umorzenia na pokrycie emisji wbudowanych wykazanych w rocznej deklaracji CBAM składanej do 30 września. Certyfikat CBAM nigdy nie jest uprawnieniem do emisji: uprawnienie to instrument EU ETS.
Mechanizm przeciwdziała ucieczce emisji: towar przywieziony do Unii ponosi taki sam koszt emisji jak towar wytworzony w UE w ramach EU ETS. Certyfikaty sprzedaje państwo członkowskie siedziby upoważnionego zgłaszającego CBAM na wspólnej centralnej platformie (art. 20 ust. 1).
Po przekazaniu do umorzenia Komisja usuwa je z rejestru CBAM (art. 22 ust. 1), a certyfikaty niewykorzystane anuluje 1 listopada odpowiedniego roku (art. 24). Szerszy kontekst przedstawia strona co to jest CBAM.
Każdy certyfikat ma cztery cechy: państwo członkowskie sprzedaży, datę zakupu, zapłaconą cenę (cenę z art. 21 obowiązującą przy zakupie) i rok zakupu.
Rok zakupu decyduje o anulowaniu: zgodnie z art. 24 ust. 1 co roku 1 listopada anulowane są certyfikaty zakupione w roku poprzedzającym poprzedni rok kalendarzowy, więc certyfikaty z 2027 r. pozostające na rachunku 1 listopada 2029 r. przepadają.
W pierwszym cyklu obowiązuje odstępstwo z art. 24 ust. 2: certyfikaty zakupione w 2027 r. za emisje wbudowane z 2026 r. są anulowane już 1 listopada 2027 r.
Polskie prawo nazywa przekazanie certyfikatów „umorzeniem” (art. 3 pkt 25: „umorzenie” oznacza potrącenie certyfikatów CBAM w liczbie odpowiadającej ilości zadeklarowanych emisji wbudowanych związanych z towarami przywożonymi lub emisji wbudowanych związanych z towarami przywożonymi, które należało zgłosić), a wygaszenie niewykorzystanych certyfikatów „anulowaniem” (art. 24).
To pułapka przy czytaniu angielskich poradników: angielskie „surrender” to umorzenie, „cancellation” to anulowanie. Ten przewodnik stosuje terminologię polskiej wersji rozporządzenia.
Jak obliczana jest cena certyfikatów CBAM?
Cena certyfikatu CBAM zależy od roku przywozu: za towary przywiezione w 2026 r. to średnia kwartalna cen zamknięcia uprawnień EU ETS na platformie aukcyjnej dla kwartału przywozu (art. 21 ust. 1a), a za towary przywiezione od 2027 r. średnia cen rozliczenia aukcji uprawnień EU ETS dla każdego tygodnia kalendarzowego (art. 21 ust. 1).
Ustęp 1a dodało rozporządzenie (UE) 2025/2083. Zasady obliczania i publikacji określa rozporządzenie wykonawcze Komisji (UE) 2025/2548: uwzględnia się ceny rozliczeniowe wszystkich aukcji uprawnień z kwartału, ważone wolumenem, a wynik zaokrągla się do pełnego centa.
CBAM nie ma własnej ceny rynkowej. Koszt certyfikatów rośnie i spada razem z ceną uprawnień w EU ETS. Oficjalne ceny za 2026 r. opublikowane do tej pory zestawia poniższa tabela.
| Kwartał | Okres przywozu | Publikacja | Cena (EUR/t CO2e) |
|---|---|---|---|
| I kw. 2026 | od stycznia do marca 2026 r. | 7 kwietnia 2026 r. | 75,36 |
| II kw. 2026 | od kwietnia do czerwca 2026 r. | 6 lipca 2026 r. | 75,28 |
| III kw. 2026 | od lipca do września 2026 r. | 5 października 2026 r. | 82,32 |
| IV kw. 2026 | od października do grudnia 2026 r. | spodziewana 4 stycznia 2027 r. | jeszcze nieopublikowana |
Cena za III kwartał jest o 7,04 euro (9,35%) wyższa od ceny za II kwartał; to pierwszy wyraźny wzrost ceny kwartalnej w okresie docelowym. Każdy kwartał rozlicza się po własnej cenie: importer, który zaplanował koszty 2026 r. według ceny z I lub II kwartału, musi przeliczyć koszt towarów przywiezionych od lipca po cenie 82,32 euro.
Od 2027 r. Komisja publikuje cenę tygodniową w pierwszym dniu roboczym następnego tygodnia kalendarzowego (art. 21 ust. 2). Cena obowiązuje od pierwszego dnia roboczego po publikacji do pierwszego dnia roboczego kolejnego tygodnia. W tygodniu bez aukcji stosuje się średnią z ostatniego tygodnia, w którym aukcje się odbyły (art. 21 ust. 1).
Prognozy pozostają prognozami. W ankiecie Reutersa wśród dziewięciu analityków, opublikowanej 31 lipca 2026 r., średnia prognozowana cena uprawnień EU ETS wyniosła 79,97 euro na 2026 r. i 89,13 euro na 2027 r.
Skąd biorą się te liczby, wyjaśnia strona prognoza ceny certyfikatów CBAM na 2027 r., a oficjalne ceny i wyniki aukcji śledzi narzędzie cena certyfikatów CBAM.
Ile kosztują certyfikaty CBAM w 2026 r.? Metoda kosztu netto
Liczba certyfikatów na tonę to specyficzne emisje wbudowane minus dostosowanie przydziału bezpłatnych uprawnień minus ewentualne zmniejszenie z tytułu opłaty emisyjnej uiszczonej w państwie trzecim, nie mniej niż zero; koszt to iloczyn tej liczby i ceny certyfikatu (art. 6 ust. 2 lit. c) i art. 31; rozporządzenie wykonawcze (UE) 2025/2620).
Dostosowanie przydziału bezpłatnych uprawnień na tonę to iloczyn trzech wielkości: współczynnika CBAM, jednorodnego międzysektorowego współczynnika korygującego i wskaźnika CBAM (benchmark). Współczynnik CBAM to część przydziału bezpłatnych uprawnień, którą producenci w UE zachowują: 97,5% w 2026 r. (art. 10a ust. 1a dyrektywy 2003/87/WE).
Jednorodny międzysektorowy współczynnik korygujący wynosi 100% w latach 2026 do 2030 (decyzja wykonawcza Komisji (UE) 2026/1862). Dolną granicę równą zeru wskazuje niewiążąca wytyczna DG TAXUD nr 1 z 14 sierpnia 2026 r.
Narzut (mark-up) dolicza się do wartości domyślnej przed odjęciem dostosowania: 10% w 2026 r., 20% w 2027 r., 30% od 2028 r., dla nawozów 1% w każdym roku (załącznik I do rozporządzenia wykonawczego (UE) 2025/2621, sprostowany rozporządzeniem wykonawczym (UE) 2026/1740).
Wskaźnik CBAM nie ma narzutu. Tabela pokazuje koszt w 2026 r. dla dziewięciu towarów rozliczanych na wartościach domyślnych, po oficjalnej cenie z III kwartału 2026 r. (82,32 euro), w tym trzy wiersze dla krajów pochodzenia ważnych dla polskich importerów: Ukrainy i Rosji.
| Pochodzenie i towar (kod CN) | Wartość domyślna (t CO2e/t) | Z narzutem | Wskaźnik CBAM | Certyfikaty na tonę | Koszt przed dostosowaniem (EUR/t) | Koszt 2026 (EUR/t) |
|---|---|---|---|---|---|---|
| Turcja, półprodukty ze stali niestopowej (7207 11 14) | 2,310 | 2,541 | 1,364 | 1,2111 | 209,18 | 99,70 |
| Ukraina, półprodukty ze stali niestopowej (7207 11 14) | 2,397 | 2,6367 | 1,364 | 1,3068 | 217,05 | 107,58 |
| Chiny, półprodukty ze stali niestopowej (7207 12 10) | 3,169 | 3,4859 | 1,364 | 2,1560 | 286,96 | 177,48 |
| Pozostałe kraje, szary cement portlandzki (2523 29 00) | 1,440 | 1,584 | 0,666 | 0,93465 | 130,39 | 76,94 |
| Ukraina, szary cement portlandzki (2523 29 00) | 1,380 | 1,518 | 0,666 | 0,86865 | 124,96 | 71,51 |
| Chiny, aluminium nieobrobione plastycznie (7601) | 3,000 | 3,300 | 1,423 | 1,912575 | 271,66 | 157,44 |
| Egipt, mocznik (3102 10 19) | 1,390 | 1,4039 | 0,902 | 0,52445 | 115,57 | 43,17 |
| Rosja, mocznik (3102 10 19) | 1,470 | 1,4847 | 0,902 | 0,60525 | 122,22 | 49,82 |
| Pozostałe kraje, wodór (2804 10 00) | 17,740 | 19,514 | 5,089 | 14,552225 | 1 606,39 | 1 197,94 |
Wartości domyślne: kolumna „Wartość domyślna (emisja całkowita)” załącznika I do rozporządzenia wykonawczego (UE) 2025/2621 w brzmieniu rozporządzenia wykonawczego (UE) 2026/1740. Wskaźniki CBAM: kolumna B pkt 5.3 załącznika do rozporządzenia wykonawczego (UE) 2025/2620. Certyfikaty na tonę = wartość z narzutem minus 0,975 × 1,00 × wskaźnik CBAM. Obliczenia według wzoru prawnego stosowanego przez kalkulator CBAM serwisu, 13 listopada 2026 r.
W wierszach stali zastosowano wskaźnik CBAM dla ścieżki produkcyjnej „wielki piec i konwertor tlenowy” (C), a w wierszu aluminium wskaźnik dla aluminium pierwotnego (K), zgodnie z wierszami załącznika I.
Wiersz „Pozostałe kraje” dla cementu dotyczy też Turcji, bo w tabeli dla Turcji w tej pozycji widnieje kreska. Wartości dla stali, aluminium i wodoru obejmują tylko emisje bezpośrednie; dla cementu i nawozów także emisje pośrednie.
Tylko towar o emisjach równych wskaźnikowi CBAM płaci w 2026 r. za 2,5% swoich emisji. Każda tona CO2e powyżej wskaźnika, łącznie z całym narzutem, jest liczona w pełnej cenie: turecki półprodukt stalowy na wartościach domyślnych kosztuje 99,70 euro za tonę, czyli 47,7% kwoty 209,18 euro przed dostosowaniem.
Koszt będzie rósł wraz ze spadkiem współczynnika CBAM do 51,5% w 2030 r.; od 2034 r. współczynnik CBAM nie ma zastosowania.
Wpływ ceny kwartalnej dobrze widać na przykładzie 1 000 ton tureckiego półproduktu (kod CN 7207 11 14), który wymaga 1 211,1 certyfikatu.
Przy przywozie w I kwartale 2026 r. certyfikaty kosztują 91 268,50 euro, w II kwartale 91 171,61 euro, a w III kwartale 99 697,75 euro. Ta sama ilość półproduktu z Ukrainy wymaga 1 306,8 certyfikatu, czyli 107 575,78 euro przy cenie z III kwartału.
Kalkulator CBAM odtwarza ten przykład, a wersję ukraińską pokazuje po wybraniu Ukrainy jako kraju pochodzenia. Wynik kalkulatora to szacunek oparty na oficjalnych wartościach domyślnych i wskaźnikach (rozporządzenia wykonawcze (UE) 2025/2621 i 2025/2620); wiążąca jest liczba z deklaracji CBAM.
Wartość domyślną dla konkretnego kodu wskazuje wyszukiwarka kodów CN, a całą metodę krok po kroku opisuje strona obliczenia CBAM.
Kto może kupować certyfikaty CBAM w Polsce?
Certyfikaty CBAM kupuje wyłącznie upoważniony zgłaszający CBAM: art. 20 ust. 1 przewiduje, że każde państwo członkowskie sprzedaje certyfikaty upoważnionym zgłaszającym CBAM mającym siedzibę na jego terytorium, a art. 4 zastrzega dla nich przywóz towarów CBAM powyżej progu de minimis.
W Polsce status upoważnionego zgłaszającego CBAM przyznaje Dyrektor Izby Administracji Skarbowej w Poznaniu (organ Krajowej Administracji Skarbowej) na podstawie art. 54b ust. 1 ustawy z dnia 17 lipca 2009 r. o systemie zarządzania emisjami gazów cieplarnianych i innych substancji oraz rozporządzenia Ministra Finansów i Gospodarki z dnia 2 stycznia 2026 r.
(Dz. U. z 2026 r. poz. 11). Wniosek składa się w unijnym rejestrze CBAM, do którego dostęp uzyskuje się przez PUESC. KOBiZE wydaje w tej procedurze opinię w terminie 21 dni (art. 54b ust. 9 do 11 tej ustawy).
KOBiZE (Krajowy Ośrodek Bilansowania i Zarządzania Emisjami w Instytucie Ochrony Środowiska, Państwowym Instytucie Badawczym) to drugi organ wskazany przez Polskę na liście Komisji (Dz. Urz. UE C/2026/4231 z 31 lipca 2026 r.).
Prowadził procedurę korekty sprawozdań CBAM z okresu przejściowego i wspiera Dyrektora IAS w Poznaniu przy ustalaniu kwoty gwarancji CBAM. KOBiZE nie przyznaje statusu i nie sprzedaje certyfikatów.
Polskie przepisy nie wskazują jeszcze (stan na 13 listopada 2026 r.) organu, który w imieniu Polski wykonuje zadania przy sprzedaży i odkupie (art. 20 i 23), nakłada kary z art. 26 i wysyła wezwania przy niedoborze kwartalnym (art. 22 ust. 3).
Rząd zapowiedział w uzasadnieniu projektu ustawy (druk nr 1855), że okres docelowy CBAM ureguluje odrębna ustawa. Sama sprzedaż odbywa się na wspólnej centralnej platformie, niezależnie od tego, który organ zostanie wyznaczony.
Dwa kody dokumentów TARIC w zgłoszeniu celnym łączą status z certyfikatami. Kod Y128 podaje niepowtarzalny numer rachunku upoważnionego zgłaszającego CBAM w strukturze CBAM-XX-YYYY-AAANNNNNNNNNNN; jego podanie oznacza weryfikację upoważnionego zgłaszającego CBAM (instrukcja wypełniania zgłoszeń celnych na PUESC, pkt 6.14.1).
Kod Y238 można stosować do 31 grudnia 2026 r. (komunikat PUESC z 30 września 2026 r.), jeżeli wniosek złożono do 31 marca 2026 r. i nie został jeszcze rozpatrzony, w tym gdy decyzję zawieszono do czasu rozstrzygnięcia odwołania; podaje się go z numerem wniosku z rejestru CBAM (APPL-XX-YYYY-...).
Importer korzystający z kodu Y238 nie ma jeszcze rachunku, z którego mógłby kupić certyfikaty: kupi je dopiero po przyznaniu statusu. Jego przywóz z 2026 r. i tak zostanie objęty pierwszym rozliczeniem do 30 września 2027 r. Format numeru CBAM, pozostałe kody w zgłoszeniu celnym i całą procedurę statusu opisuje przewodnik upoważniony zgłaszający CBAM.
Jak kupić certyfikaty CBAM?
Od 1 lutego 2027 r. każde państwo członkowskie sprzedaje certyfikaty CBAM upoważnionym zgłaszającym CBAM mającym siedzibę na jego terytorium na wspólnej centralnej platformie (art. 20 ust. 1).
Komisja tworzy platformę i nią zarządza w drodze wspólnego zamówienia z państwami członkowskimi (art. 20 ust. 2), a informacje o sprzedaży i odkupie trafiają do rejestru CBAM na koniec każdego dnia roboczego (art. 20 ust. 3).
Rynku wtórnego nie ma: nie istnieje giełda certyfikatów, a certyfikatów nie można sprzedać innemu upoważnionemu zgłaszającemu CBAM. Wspólną centralną platformę buduje European Dynamics SA na podstawie umowy zawartej 30 czerwca 2026 r. Cztery kroki zakupu certyfikatów CBAM opisuje poniższa lista.
- Sprawdzić status. Certyfikaty kupuje tylko upoważniony zgłaszający CBAM. Wnioski, które pozwalały dalej przywozić towary w trakcie rozpatrywania, należało złożyć do 31 marca 2026 r. (art. 17 ust. 7a). Kto przywozi towary CBAM powyżej progu bez statusu, ryzykuje karę od trzech do pięciu razy wyższą niż kara z art. 26 ust. 1, czyli od 300 do 500 euro za certyfikat przed indeksacją (art. 26 ust. 2).
- Wejść do rejestru CBAM. W Polsce dostęp do rejestru CBAM uzyskuje się przez PUESC (art. 54a ustawy): firma musi być zarejestrowana na PUESC z numerem EORI, a osoba działająca w jej imieniu potrzebuje rozszerzonego uprawnienia „Dostęp do rejestru CBAM” (formularz WPE0001). Rachunek pokazuje posiadane certyfikaty, przywozy przekazane przez organy celne i opublikowaną cenę.
- Obliczyć liczbę certyfikatów. Zapotrzebowanie wynika z emisji wbudowanych narastająco od początku roku i z obowiązku kwartalnego (opisanego niżej). Certyfikaty odpowiadają pełnym tonom CO2e.
- Złożyć wniosek o zakup i zapłacić. Według projektu zasad opisanego niżej wniosek składa się w rejestrze CBAM, a płatność w euro przechodzi przez wspólną centralną platformę. Płaci się cenę z art. 21: cenę kwartału przywozu za certyfikaty na emisje z 2026 r., bieżącą cenę tygodniową za towary przywiezione od 2027 r. Komisja zapisuje na rachunku niepowtarzalny numer, cenę i datę sprzedaży każdego certyfikatu (art. 20 ust. 5).
Ile certyfikatów kupować naraz? Zakup w transzach kwartalnych, zgranych z datami kontroli obowiązku kwartalnego (31 marca, 30 czerwca, 30 września, 31 grudnia), jest najprostszy operacyjnie. Przy dużym i przewidywalnym wolumenie można też kupować stopniowo, w miarę przywozu, zamiast kupować całość jednorazowo przed terminem umorzenia.
Projekt zasad sprzedaży i odkupu: konsultacje z lipca 2026 r.
Komisja Europejska 9 lipca 2026 r. rozpoczęła konsultacje projektu rozporządzenia delegowanego wydawanego na podstawie art. 20 ust. 6 rozporządzenia (UE) 2023/956, które określa techniczne zasady sprzedaży i odkupu certyfikatów przed rozpoczęciem sprzedaży 1 lutego 2027 r.
Konsultacje zakończyły się 6 sierpnia 2026 r.; wpłynęły 93 uwagi, w większości ostatniego dnia. Uwagi przesłały m.in. Danish Industry, VDMA, polski ORLEN i Brazil Steel Institute, a także brazylijskie ministerstwa oraz koreańscy i tureccy producenci stali.
Komisja planuje przyjęcie aktu w IV kwartale 2026 r., później niż pierwotnie zakładany II kwartał. Według stanu na 23 października 2026 r. akt o sprzedaży i odkupie nie został przyjęty. Wszystkie punkty poniżej pochodzą z projektu, a nie z obowiązującego prawa.
- Wnioski o zakup i odkup składa się w rejestrze CBAM.
- Jeden wniosek obejmuje od 1 do 99 999 certyfikatów.
- Od każdej transakcji pobiera się stałą opłatę 0,05 euro za certyfikat.
- Certyfikaty mają niepowtarzalne numery i pozostają nieprzenoszalne i niezbywalne.
- Każdy upoważniony zgłaszający CBAM może złożyć jeden wniosek o odkup rocznie.
- Płatności w euro przechodzą przez wspólną centralną platformę.
- Państwa członkowskie sprzedają certyfikaty wyłącznie przez wyznaczone właściwe organy.
Ostatni punkt jest istotny dla Polski: polskie przepisy nie wskazały jeszcze organu właściwego do sprzedaży i odkupu (stan na 13 listopada 2026 r.).
Projekt omawia artykuł o konsultacjach zasad sprzedaży i odkupu (strona w języku angielskim), a uwagi podsumowuje artykuł o zakończeniu konsultacji z 93 uwagami (strona w języku angielskim). W uwagach powtarzały się postulaty comiesięcznych okien odkupu i szybszego rozpatrywania wniosków oraz krytyka opłaty transakcyjnej.
Obowiązek kwartalny 50% od 2027 r.
Od 2027 r. upoważniony zgłaszający CBAM zapewnia, aby na koniec każdego kwartału na jego rachunku w rejestrze CBAM znajdowały się certyfikaty odpowiadające co najmniej 50% emisji wbudowanych w towarach przywiezionych od początku roku kalendarzowego, z uwzględnieniem dostosowania przydziału bezpłatnych uprawnień (art. 22 ust. 2).
Pierwsza kontrola przypada 31 marca 2027 r. i obejmuje towary przywiezione od 1 stycznia 2027 r.; za przywóz z 2026 r. obowiązek kwartalny nie istnieje. Pierwotny tekst rozporządzenia przewidywał wyższy próg; rozporządzenie (UE) 2025/2083 obniżyło go do 50%, co daje importerom więcej płynności w trakcie roku.
Importer, który przekroczy próg 50 ton w trakcie roku, musi spełnić obowiązek najpóźniej na koniec kwartału następującego po kwartale, w którym przekroczył próg (art. 22 ust. 2a).
Art. 22 ust. 2 pozwala ustalić te emisje na jednej z dwóch podstaw. Podstawa a) to wartości domyślne bez narzutu. Podstawa b) to liczba certyfikatów przekazanych do umorzenia za poprzedni rok, jeżeli zgłoszenie celne dotyczy tych samych towarów według kodu CN i kraju pochodzenia co poprzednia deklaracja CBAM.
W obu przypadkach uwzględnia się dostosowanie z art. 31, więc obowiązek mierzy się po dostosowaniu. Cztery daty kontroli i ich podstawę pokazuje tabela.
| Koniec kwartału | Okres narastający | Minimalny stan rachunku |
|---|---|---|
| 31 marca | od 1 stycznia do 31 marca | co najmniej 50% emisji z I kwartału po dostosowaniu |
| 30 czerwca | od 1 stycznia do 30 czerwca | co najmniej 50% emisji narastająco z półrocza |
| 30 września | od 1 stycznia do 30 września | co najmniej 50% emisji narastająco z 9 miesięcy |
| 31 grudnia | od 1 stycznia do 31 grudnia | co najmniej 50% emisji narastająco z całego roku |
Podstawą jest suma narastająca od 1 stycznia, a nie sam kwartał, więc każda kolejna kontrola dotyczy rosnącej sumy.
Importer, którego towary miały po dostosowaniu 1 000 t CO2e w I kwartale i kolejne 1 000 t CO2e w II kwartale, musi mieć 30 czerwca co najmniej 1 000 certyfikatów (50% z 2 000 ton narastająco), a nie 500.
Do uzgadniania stanu przy każdej kontroli służy rejestr zakupów i stanów kwartalnych w bezpłatnych wzorach CBAM.
Przykład na podstawie a): turecki półprodukt stalowy (kod CN 7207 11 14) przywieziony w 2027 r. Wartość domyślna bez narzutu wynosi 2,310 t CO2e na tonę.
Dostosowanie to 0,95 × 1,00 × 1,364 = 1,2958 t CO2e na tonę (współczynnik CBAM na 2027 r. 95%, wskaźnik CBAM z kolumny B 1,364), więc zostaje 1,0142 t CO2e na tonę. Obliczenia przy 500 tonach w każdym z dwóch pierwszych kwartałów zestawia lista.
- Przywóz w I kwartale: 500 ton × 1,0142 t CO2e/t = 507,1 t CO2e
- Minimalny stan na 31 marca: 507,1 × 50% = 253,55, czyli 254 certyfikaty
- Przywóz w II kwartale: kolejne 500 ton × 1,0142 t CO2e/t = dodatkowe 507,1 t CO2e
- Suma narastająca za półrocze: 1 014,2 t CO2e
- Minimalny stan na 30 czerwca: 1 014,2 × 50% = 507,1, czyli 508 certyfikatów (254 już na rachunku, 254 do dokupienia)
Certyfikaty za przywóz z 2027 r. kupuje się po cenach tygodniowych, które nie są jeszcze znane. Przy oficjalnej cenie z III kwartału 2026 r. (82,32 euro), użytej tylko jako punkt odniesienia, każda transza 254 certyfikatów kosztuje 20 909,28 euro.
Motyw 10 rozporządzenia wykonawczego (UE) 2025/2620 przewiduje zaktualizowane wskaźniki CBAM dla towarów przywożonych od 1 stycznia 2027 r., więc wartość 1,364 może się zmienić.
Niedobór na koniec kwartału nie wiąże się z karą za każdą brakującą tonę. Gdy Komisja stwierdzi, że rachunek nie spełnia obowiązku z art. 22 ust. 2, informuje właściwy organ przez rejestr CBAM, a ten wzywa upoważnionego zgłaszającego CBAM do uzupełnienia certyfikatów w terminie jednego miesiąca (art. 22 ust. 3).
Poważne lub powtarzające się naruszenie jest podstawą cofnięcia statusu (art. 17 ust. 8). Kara z art. 26 ust. 1 dotyczy tylko certyfikatów nieprzekazanych do umorzenia do 30 września. Szczegóły zawiera strona obowiązek kwartalny.
Żadna z podstaw nie wymaga zweryfikowanych danych. Podstawa a) korzysta z wartości domyślnych rozporządzenia wykonawczego (UE) 2025/2621 w brzmieniu rozporządzenia wykonawczego (UE) 2026/1740, bez narzutu.
Podstawa b) korzysta z liczby certyfikatów przekazanych do umorzenia za poprzedni rok dla tych samych towarów i krajów pochodzenia. Narzut (10% w 2026 r., 20% w 2027 r., 30% od 2028 r.; dla nawozów 1%) dotyczy tylko rocznego rozliczenia na wartościach domyślnych.
Jak przekazać certyfikaty CBAM do umorzenia?
Umorzenie to potrącenie certyfikatów CBAM z rachunku w rejestrze CBAM w liczbie odpowiadającej emisjom wbudowanym wykazanym w rocznej deklaracji CBAM (art. 3 pkt 25); upoważniony zgłaszający CBAM przekazuje je do umorzenia do 30 września każdego roku za poprzedni rok kalendarzowy, po raz pierwszy do 30 września 2027 r. za towary przywiezione w 2026 r. (art. 6 ust. 1 i art. 22 ust. 1).
Umorzenie odbywa się w rejestrze CBAM, a przekazane certyfikaty Komisja usuwa z rejestru (art. 22 ust. 1). Pięć kroków umorzenia opisuje poniższa lista.
- Ustalić sumę emisji wbudowanych. Przekazane certyfikaty muszą odpowiadać emisjom wbudowanym z rocznej deklaracji CBAM (art. 22 ust. 1). Weryfikacja jest wymagana tylko wtedy, gdy emisje wbudowane ustala się na podstawie emisji rzeczywistych (art. 8 ust. 1); deklaracja na wartościach domyślnych nie wymaga weryfikatora. Weryfikację prowadzi się według rozporządzenia wykonawczego (UE) 2025/2546, a weryfikator jest akredytowany zgodnie z rozporządzeniem delegowanym (UE) 2025/2551. Rejestracja weryfikatorów w rejestrze CBAM ruszyła 1 września 2026 r.
- Obliczyć liczbę netto. Odjąć dostosowanie przydziału bezpłatnych uprawnień (współczynnik CBAM × jednorodny międzysektorowy współczynnik korygujący × wskaźnik CBAM, rozporządzenie wykonawcze (UE) 2025/2620) i ewentualne zmniejszenie z tytułu opłaty emisyjnej uiszczonej w państwie trzecim (art. 9). Wynik, nie mniejszy niż zero, to liczba certyfikatów do umorzenia.
- Sprawdzić stan rachunku. W chwili złożenia deklaracji rachunek w rejestrze CBAM musi zawierać co najmniej tyle certyfikatów, ile wynosi liczba netto. Przy niedoborze należy dokupić certyfikaty przed złożeniem deklaracji.
- Złożyć deklarację CBAM. Roczną deklarację składa się w rejestrze CBAM (art. 6 ust. 1). Zawiera ona m.in. łączną ilość towarów CBAM według rodzaju i kraju pochodzenia, łączne emisje wbudowane (zweryfikowane przy emisjach rzeczywistych), liczbę certyfikatów do umorzenia i dokumentację zmniejszeń z art. 9. Pełną treść określa art. 6 rozporządzenia (UE) 2023/956.
- Potwierdzić umorzenie i przechowywać dokumenty. Komisja usuwa przekazane certyfikaty z rejestru (art. 22 ust. 1). Zgłoszenia celne, sprawozdania z weryfikacji, potwierdzenia zakupu certyfikatów i dowody do art. 9 przechowuje się do końca czwartego roku po roku, w którym deklarację złożono lub należało złożyć (art. 7 ust. 5 i 6 oraz art. 9 ust. 3).
Jakie dokumenty towarzyszą umorzeniu? Przy emisjach rzeczywistych deklaracja CBAM wymaga odwołań do sprawozdań z weryfikacji i podziału emisji wbudowanych według instalacji produkcyjnych; dowody zmniejszeń z art. 9 dołącza się osobno. Wszystkie pola opisuje strona deklaracja CBAM.
Wszystkie oficjalne wartości domyślne CBAM w jednym arkuszu, z narzutem, wskaźnikiem CBAM i kosztem na tonę w 2026 r. Wersja angielska, natychmiastowe pobranie.
Na potrzeby tych powiadomień przechowujemy wyłącznie Państwa adres e-mail. Polityka prywatności (po angielsku)
Odkup: ochrona przed nadmiernym zakupem
Na wniosek upoważnionego zgłaszającego CBAM państwo członkowskie jego siedziby odkupuje nadwyżkowe certyfikaty po cenie zapłaconej przy zakupie, a Komisja przeprowadza odkup w jego imieniu przez wspólną centralną platformę (art. 23 ust. 1 i 3).
Art. 23 ust. 2, zmieniony rozporządzeniem (UE) 2025/2083, ogranicza liczbę odkupionych certyfikatów do liczby, którą upoważniony zgłaszający CBAM musiał zakupić zgodnie z art. 22 ust. 2 w roku kalendarzowym zakupu.
Limit wyraża się liczbą certyfikatów, a nie odsetkiem. Upoważniony zgłaszający CBAM, który kupił certyfikaty w oczekiwaniu na przekroczenie progu 50 ton i progu nie przekroczył, odzyskuje na wniosek wszystkie te certyfikaty (art. 23 ust. 2 zdanie drugie).
Wniosek o odkup składa się do 31 października roku umorzenia, miesiąc po terminie 30 września (art. 23 ust. 1).
Dla certyfikatów przekazanych z pierwszą deklaracją 30 września 2027 r. termin na wniosek upływa 31 października 2027 r., a art. 23 ust. 2a dodaje ograniczenie pierwszego cyklu: certyfikaty zakupione w 2027 r. za emisje wbudowane z 2026 r. można odkupić tylko w 2027 r.
Odkup chroni przed konkretnym ryzykiem: importer kupuje certyfikaty z wyprzedzeniem według planowanego wolumenu, a rzeczywisty przywóz jest mniejszy z powodu spadku popytu, zakłóceń dostaw lub zmian cen surowców.
Bez odkupu nadwyżka przepadłaby 1 listopada przy anulowaniu. Z odkupem importer odzyskuje cenę zakupu zwróconych certyfikatów, w granicach limitu z art. 23 ust. 2. Trzy praktyczne cechy odkupu zestawia lista.
- Limit liczy się od obowiązku z art. 22 ust. 2 w danym roku, a nie od łącznych zakupów czy pojedynczych transakcji. Importer, którego emisje wbudowane z 2027 r. wyniosły narastająco 2 000 t CO2e, musiał zgodnie z art. 22 ust. 2 kupić 1 000 certyfikatów, więc może zgłosić do odkupu najwyżej 1 000 certyfikatów kupionych w 2027 r., niezależnie od tego, ile kupił.
- Cena odkupu to cena zakupu, a nie cena z dnia odkupu. Importer, który kupił certyfikat np. po 75 euro, przy cenie 85 euro w dniu odkupu odzyska 75 euro.
- Odkup nie wymaga uzasadnienia ani zgody poza wnioskiem złożonym do 31 października.
Projekt rozporządzenia delegowanego, konsultowany od 9 lipca do 6 sierpnia 2026 r., przewiduje jeden wniosek o odkup na upoważnionego zgłaszającego CBAM rocznie. To ograniczenie nie jest jeszcze obowiązującym prawem.
Anulowanie certyfikatów: zasada 1 listopada
Co roku 1 listopada Komisja anuluje certyfikaty zakupione w roku poprzedzającym poprzedni rok kalendarzowy, które pozostały na rachunku upoważnionego zgłaszającego CBAM (art. 24 ust. 1).
W praktyce 1 listopada 2029 r. przepadają bez rekompensaty wszystkie certyfikaty zakupione w 2027 r., które pozostały na jakimkolwiek rachunku.
Czas, przez jaki certyfikat może pozostawać na rachunku, zależy od daty zakupu: certyfikat kupiony 1 lutego 2027 r. może pozostać na rachunku do 1 listopada 2029 r., około 33 miesięcy, a kupiony pod koniec grudnia 2027 r. około 22 miesięcy.
Stałego okresu ważności nie ma, a gromadzenie certyfikatów jako zabezpieczenia przed wzrostem cen nie jest możliwe.
Pierwszy cykl jest krótszy. Zgodnie z art. 24 ust. 2 certyfikaty zakupione w 2027 r. za emisje wbudowane z 2026 r., których nie przekazano do umorzenia do 30 września 2027 r. ani nie odkupiono do 31 października 2027 r., są anulowane 1 listopada 2027 r.
Nadwyżki z pierwszej deklaracji nie przechodzą więc na kolejny rok. Terminy anulowania dla pierwszych trzech lat sprzedaży zestawia tabela.
| Rok zakupu certyfikatów | Anulowanie (art. 24 ust. 1) | Wyjątek pierwszego cyklu |
|---|---|---|
| 2027 | 1 listopada 2029 r. | certyfikaty za emisje wbudowane z 2026 r.: anulowanie 1 listopada 2027 r. (art. 24 ust. 2) |
| 2028 | 1 listopada 2030 r. | brak |
| 2029 | 1 listopada 2031 r. | brak |
Co grozi za nieprzekazanie wystarczającej liczby certyfikatów?
Upoważniony zgłaszający CBAM, który do 30 września nie przekaże do umorzenia należnych certyfikatów, płaci za każdy brakujący certyfikat karę równą karze za przekroczenie emisji w EU ETS, czyli 100 euro za tonę ekwiwalentu CO2 przed indeksacją według europejskiego wskaźnika cen konsumpcyjnych (art. 26 ust. 1).
Art. 26 ust. 1 nie podaje własnej kwoty w euro: odsyła do kary z art. 16 ust. 3 dyrektywy 2003/87/WE (100 euro za tonę CO2e), podwyższanej zgodnie z art. 16 ust. 4 tej dyrektywy, w wysokości obowiązującej w roku przywozu. Zapłata kary nie zwalnia z umorzenia (art. 26 ust. 3).
Importer, któremu brakuje 500 certyfikatów, płaci 50 000 euro kary przed indeksacją i nadal musi kupić i przekazać do umorzenia te 500 certyfikatów: przy cenie z III kwartału 2026 r. to 41 160 euro, razem 91 160 euro przed indeksacją, czyli 182,32 euro za tonę CO2e.
Jeżeli niedobór wynika z błędnych informacji od operatora, weryfikatora lub niezależnej osoby poświadczającej dokumentację opłaty emisyjnej, organ może obniżyć karę (art. 26 ust. 1a). Osoba inna niż upoważniony zgłaszający CBAM płaci od trzech do pięciu razy więcej, od 300 do 500 euro za certyfikat przed indeksacją (art. 26 ust. 2).
Importer bez statusu, który przekroczył próg 50 ton, płaci tę karę od wszystkich emisji wbudowanych z danego roku; po zapłacie jest zwolniony z deklaracji i umorzenia za te przywozy (art. 26 ust. 2a).
W Polsce organ nakładający kary z art. 26 nie został jeszcze wskazany w przepisach krajowych (stan na 13 listopada 2026 r.).
Kary od 10 do 50 euro za tonę z ustawy o systemie zarządzania emisjami (art. 54g) dotyczyły wyłącznie sprawozdań CBAM z okresu przejściowego i nakładał je Mazowiecki Wojewódzki Inspektor Ochrony Środowiska; nie są karami okresu docelowego. Wszystkie przypadki opisuje strona kary CBAM.
Jak rośnie koszt certyfikatów do 2034 r.?
Koszt netto certyfikatów rośnie co roku, bo przydział bezpłatnych uprawnień dla sektorów CBAM jest wygaszany w latach 2026 do 2034: współczynnik CBAM spada, a odejmowane dostosowanie maleje.
Art. 31 rozporządzenia (UE) 2023/956 zmniejsza obowiązek CBAM o ten przydział według harmonogramu z art. 10a ust. 1a dyrektywy 2003/87/WE: 97,5% w 2026 r., 95% w 2027 r., 90% w 2028 r., 77,5% w 2029 r., 51,5% w 2030 r., 39% w 2031 r., 26,5% w 2032 r., 14% w 2033 r., a od 2034 r. współczynnik CBAM nie ma zastosowania.
Tabela stosuje ten harmonogram do tureckiego półproduktu stalowego (kod CN 7207 11 14) na wartościach domyślnych, przy stałej cenie 82,32 euro za t CO2e.
| Rok | Współczynnik CBAM (zachowany przydział) | Narzut | Certyfikaty na tonę | Koszt netto (EUR/t) |
|---|---|---|---|---|
| 2026 | 97,5% | 10% | 1,2111 | 99,70 |
| 2027 | 95% | 20% | 1,4762 | 121,52 |
| 2028 | 90% | 30% | 1,7754 | 146,15 |
| 2029 | 77,5% | 30% | 1,9459 | 160,19 |
| 2030 | 51,5% | 30% | 2,3005 | 189,38 |
| od 2034 | współczynnik nie ma zastosowania | 30% | 3,0030 | 247,21 |
Wartość domyślna 2,310 t CO2e/t, wskaźnik CBAM z kolumny B 1,364, jednorodny międzysektorowy współczynnik korygujący 100%. Na lata 2031 do 2033 współczynnika korygującego jeszcze nie ustalono, więc nie można podać liczby. Obliczenia według wzoru prawnego stosowanego przez kalkulator CBAM serwisu, 13 listopada 2026 r.
Największy skok przypada między 2029 a 2030 r., gdy współczynnik CBAM spada z 77,5% do 51,5%: w tym przykładzie koszt rośnie ze 160,19 do 189,38 euro za tonę przy tej samej cenie certyfikatu.
Liczby od 2027 r. zakładają wskaźnik CBAM z 2026 r., który według motywu 10 rozporządzenia wykonawczego (UE) 2025/2620 ma zostać zaktualizowany dla towarów przywożonych od 1 stycznia 2027 r.
Dostosowanie liczy się według rozporządzenia wykonawczego (UE) 2025/2620 jako współczynnik CBAM × jednorodny międzysektorowy współczynnik korygujący × wskaźnik CBAM. Na wartościach domyślnych stosuje się domyślny wskaźnik CBAM z kolumny B, dla ścieżki produkcyjnej wskazanej w wierszu kraju w załączniku I.
Na emisjach rzeczywistych stosuje się wskaźnik związany z procesem z kolumny A oraz przydział wbudowany w prekursorach. Wszystkie wartości zawiera strona wskaźniki CBAM (benchmarki), a mechanizm wygaszania bezpłatne uprawnienia.
Jakie koszty dochodzą do ceny certyfikatów?
Poza certyfikatami importer ponosi cztery rodzaje kosztów, których nie widać w samym przeliczeniu certyfikatów. Wymienia je poniższa lista.
- Gwarancja CBAM: wnioskodawca prowadzący działalność krócej niż przez dwa lata obrotowe poprzedzające rok złożenia wniosku składa gwarancję (art. 17 ust. 5). W Polsce przyjmuje ją Dyrektor IAS w Poznaniu; to gwarancja bankowa lub ubezpieczeniowa płatna na pierwsze żądanie, od gwaranta z wykazu z art. 52 ust. 1 ustawy z dnia 19 marca 2004 r. Prawo celne. Kwota odpowiada łącznej wartości certyfikatów za deklarowany przywóz po dostosowaniu przydziału bezpłatnych uprawnień; gwarancję za przywóz z 2026 r. zwalnia się po 30 września 2028 r. (podatki.gov.pl, strona odczytana 13 listopada 2026 r.).
- Weryfikacja: wynagrodzenie akredytowanego weryfikatora, który potwierdza emisje rzeczywiste instalacji dostawcy; zależy od liczby instalacji, ścieżki produkcyjnej i fizycznej wizyty w obiekcie wymaganej w pierwszym roku weryfikacji (rozporządzenie wykonawcze (UE) 2025/2546, art. 2 do 4).
- Oprogramowanie i doradztwo: licencje lub projekty narzędzi, które obsługują kody CN, zbieranie danych od dostawców i obliczenia.
- Praca własnego zespołu: czas na zbieranie danych, korespondencję z dostawcami i przygotowanie rocznej deklaracji CBAM.
Według stanu na 12 listopada 2026 r. udokumentowano akredytację siedmiu jednostek weryfikujących, udzieloną przez pięć krajowych jednostek akredytujących; żadna z tych jednostek weryfikujących nie jest polska, a Polskie Centrum Akredytacji (PCA), które przyjmuje wnioski od 18 maja 2026 r., nie udokumentowało jeszcze żadnej akredytacji CBAM. Oficjalna lista Komisji nie została opublikowana. Nazwy jednostek i zakresy podaje strona akredytowani weryfikatorzy.
Weryfikacja opłaca się, gdy rzeczywiste emisje dostawcy są niższe niż wartość domyślna z narzutem. Przy emisjach rzeczywistych odejmuje się jednak wskaźnik z kolumny A oraz dostosowanie prekursorów, a nie wskaźnik z kolumny B, więc warto policzyć oba warianty.
Wycenę weryfikatora można uzyskać przez zapytanie o weryfikatora CBAM, a pomoc w obliczeniach przez zapytanie o obliczenie emisji.
Porównanie narzędzi zawiera przegląd oprogramowania CBAM, a przegląd usługodawców strona doradcy CBAM. Usługa zapytań do usługodawców CBAM jest bezpłatna dla Państwa. Jeżeli powierzą Państwo zlecenie usługodawcy, któremu przekazaliśmy zapytanie, usługodawca może zapłacić cbamguide.com prowizję za polecenie; nie decyduje ona o tym, kto i jak jest opisany.
Kiedy kupować certyfikaty: terminy i ryzyko cenowe
Wszyscy upoważnieni zgłaszający CBAM podlegają tej samej strukturze cen: certyfikaty za towary przywiezione od 2027 r. kupuje się po średniej tygodniowej cen rozliczenia aukcji uprawnień EU ETS (art. 21 ust. 1), a certyfikaty za emisje z 2026 r. po cenie kwartału przywozu (art. 21 ust. 1a).
Rozporządzenie nie przewiduje blokady ceny na przyszłość. Kto chce pewności ceny, musi użyć własnych instrumentów finansowych, np. kontraktów terminowych na uprawnienia EU ETS notowanych na rynkach finansowych, niezależnie od zakupu certyfikatów. Sprzedaż rusza dopiero 1 lutego 2027 r., więc praktyki rynkowej jeszcze nie ma; do wyboru są trzy podejścia.
- Zakup kwartalny: przed każdą kontrolą kwartalną kupuje się dokładnie wymagane minimum 50%. Odsuwa to wydatek w czasie, ale naraża na zmiany ceny w ciągu roku: jeżeli cena EU ETS rośnie między I a IV kwartałem, certyfikaty z IV kwartału są droższe.
- Zakup roczny z góry: kupuje się całe przewidywane zapotrzebowanie w lutym lub marcu, na początku okna sprzedaży. Chroni to przed wzrostem cen, ale tworzy ryzyko nadwyżki, jeżeli przywóz okaże się mniejszy; odkup ograniczony przez art. 23 ust. 2 łagodzi je tylko częściowo.
- Zakup miesięczny proporcjonalny: kupuje się co miesiąc proporcjonalnie do przywozu i emisji wbudowanych. Cena uśrednia się z 12 miesięcy, a stan rachunku pozostaje powyżej 50% bez koncentracji ryzyka w jednym kwartale.
A jeżeli cena EU ETS mocno spadnie? Importer, który kupił drogo, może skorzystać z odkupu w granicach art. 23 ust. 2; resztę musi przekazać do umorzenia albo pozwolić jej przepaść przy anulowaniu. Rozporządzenie nie pozwala zarobić na różnicy między ceną zakupu a ceną w chwili umorzenia.
Kalendarz certyfikatów CBAM
Cykl pierwszego roku sprzedaży trwa 33 miesiące: od otwarcia sprzedaży 1 lutego 2027 r. do anulowania certyfikatów zakupionych w 2027 r. 1 listopada 2029 r. Najważniejsze daty w kolejności chronologicznej zawiera lista.
- 1 września 2026 r.: ruszyła rejestracja weryfikatorów w rejestrze CBAM (art. 10a ust. 1); kto deklaruje emisje rzeczywiste za 2026 r., potrzebuje akredytowanego weryfikatora.
- 31 grudnia 2026 r.: ostatni dzień stosowania kodu Y238 (komunikat PUESC z 30 września 2026 r.).
- 4 stycznia 2027 r.: spodziewana publikacja ceny za IV kwartał 2026 r.
- 1 lutego 2027 r.: otwarcie sprzedaży certyfikatów na wspólnej centralnej platformie, także za towary przywiezione w 2026 r. (art. 20 ust. 1).
- 31 marca 2027 r.: pierwsza kontrola obowiązku kwartalnego, co najmniej 50% emisji z I kwartału 2027 r. po dostosowaniu (art. 22 ust. 2).
- 30 czerwca 2027 r.: druga kontrola, emisje narastająco z I półrocza 2027 r.
- 30 września 2027 r.: pierwsza deklaracja CBAM i umorzenie certyfikatów za przywóz z 2026 r., po cenach kwartalnych z 2026 r.; tego samego dnia trzecia kontrola obowiązku kwartalnego za 2027 r.
- 31 października 2027 r.: termin wniosku o odkup (art. 23 ust. 1); certyfikaty zakupione w 2027 r. za emisje z 2026 r. można odkupić tylko w 2027 r. (art. 23 ust. 2a).
- 1 listopada 2027 r.: anulowanie certyfikatów zakupionych za emisje z 2026 r., których nie przekazano do umorzenia ani nie odkupiono (art. 24 ust. 2).
- 31 grudnia 2027 r.: czwarta kontrola obowiązku kwartalnego, emisje z całego 2027 r.
- 1 listopada 2029 r.: anulowanie pozostałych certyfikatów zakupionych w 2027 r. (art. 24 ust. 1).
Pozostałe terminy mechanizmu, od progu de minimis po przegląd CBAM w 2027 r., zawiera harmonogram CBAM.
Jakie błędy powtarzają polskie źródła o certyfikatach CBAM?
Część polskojęzycznych artykułów i poradników dostępnych 13 listopada 2026 r. podaje zasady sprzed rozporządzenia (UE) 2025/2083 albo błędną metodę obliczeń; poniżej pięć sprostowań najważniejszych dla importera.
- Koszt 2026 r.: importer nie płaci stałego odsetka emisji wbudowanych w danym roku. Liczba certyfikatów to emisje wbudowane minus dostosowanie przydziału bezpłatnych uprawnień (współczynnik CBAM × jednorodny międzysektorowy współczynnik korygujący × wskaźnik CBAM); współczynnik CBAM na 2026 r. wynosi 97,5%. Turecki półprodukt stalowy na wartościach domyślnych kosztuje 99,70 euro za tonę, nie kilka euro.
- Termin umorzenia: deklarację CBAM składa się i certyfikaty przekazuje do umorzenia do 30 września, po raz pierwszy 30 września 2027 r. (art. 6 ust. 1 i art. 22 ust. 1). Termin sprzed Omnibusa, wciąż widoczny w starszych stronach, nie obowiązuje, a 31 października to termin odkupu, nie umorzenia.
- Obowiązek kwartalny: wynosi 50%, obowiązuje od 2027 r. i nie wiąże się z karą za brakującą tonę (art. 22 ust. 2 i 3).
- Cena 2026 r.: za towary przywiezione w 2026 r. cena jest średnią kwartalną, a nie tygodniową; średnia tygodniowa obowiązuje od 2027 r.
- Organ w Polsce: status przyznaje Dyrektor IAS w Poznaniu, nie KOBiZE; KOBiZE nie sprzedaje certyfikatów i nie nakłada kar z art. 26.
Najczęstsze pytania o certyfikaty CBAM
Ile kosztują certyfikaty CBAM w 2026 r.?
Za towary przywiezione w III kwartale 2026 r. cena wynosi 82,32 euro za t CO2e (opublikowana 5 października 2026 r.), za II kwartał 75,28 euro, a za I kwartał 75,36 euro: to oficjalne ceny Komisji Europejskiej. Certyfikaty kupuje się na emisje wbudowane pozostałe po dostosowaniu przydziału bezpłatnych uprawnień. Turecki półprodukt stalowy (kod CN 7207 11 14) na wartościach domyślnych wymaga w 2026 r. 1,2111 certyfikatu na tonę, czyli 99,70 euro za tonę po cenie z III kwartału. Cena za IV kwartał ma zostać opublikowana 4 stycznia 2027 r.
Czy można sprzedać certyfikaty CBAM innemu upoważnionemu zgłaszającemu CBAM?
Nie. Rozporządzenie nie przewiduje przenoszenia certyfikatów między upoważnionymi zgłaszającymi CBAM. Jedyną drogą zwrotu jest odkup z art. 23: państwo członkowskie siedziby odkupuje nadwyżkę po cenie zakupu, a Komisja przeprowadza odkup w jego imieniu przez wspólną centralną platformę. To odróżnia certyfikaty CBAM od uprawnień EU ETS, którymi handlują instalacje i pośrednicy.
Czy co kwartał trzeba mieć minimalną liczbę certyfikatów?
Tak, od 2027 r. Na koniec każdego kwartału rachunek musi zawierać certyfikaty odpowiadające co najmniej 50% emisji wbudowanych w towarach przywiezionych od 1 stycznia danego roku, z uwzględnieniem dostosowania przydziału bezpłatnych uprawnień (art. 22 ust. 2). Kontrole przypadają 31 marca, 30 czerwca, 30 września i 31 grudnia. Niedobór nie wiąże się z karą za tonę: właściwy organ wzywa do uzupełnienia w terminie jednego miesiąca (art. 22 ust. 3), a poważne lub powtarzające się naruszenie jest podstawą cofnięcia statusu (art. 17 ust. 8).
Czy cena certyfikatu CBAM zmienia się po zakupie?
Nie. Cena kupionego certyfikatu jest stała: rejestr CBAM zapisuje ją razem z datą sprzedaży (art. 20 ust. 5). Późniejsze zmiany ceny uprawnień EU ETS nie zmieniają kosztu certyfikatów już posiadanych. Ryzyko cenowe dotyczy tylko certyfikatów jeszcze niekupionych.
Co grozi za zaniżenie emisji wbudowanych w deklaracji?
Jeżeli deklaracja zaniża emisje wbudowane, część należnych certyfikatów nie zostaje przekazana do umorzenia. Komisja i właściwy organ mogą przeglądać deklarację do końca czwartego roku po roku, w którym należało ją złożyć (art. 19 ust. 2). Jeżeli organ uzna liczbę za błędną, ustala liczbę certyfikatów, które należało przekazać, i wzywa do przekazania brakujących w terminie jednego miesiąca (art. 19 ust. 5).
Za każdy nieprzekazany certyfikat grozi kara z art. 26 ust. 1, 100 euro za tonę ekwiwalentu CO2 przed indeksacją; organ może ją obniżyć, gdy błąd pochodzi od operatora, weryfikatora lub niezależnej osoby poświadczającej (art. 26 ust. 1a). Poważne lub powtarzające się naruszenie obowiązku umorzenia jest ponadto podstawą cofnięcia statusu (art. 17 ust. 8).
Czy importer może rozliczyć certyfikaty na wartościach domyślnych?
Tak. Importer, który nie otrzymuje od dostawców danych o emisjach rzeczywistych, stosuje wartości domyślne rozporządzenia wykonawczego (UE) 2025/2621 w brzmieniu rozporządzenia wykonawczego (UE) 2026/1740, ustalone według kraju pochodzenia i kodu CN. Do wartości dolicza się narzut: 10% w 2026 r., 20% w 2027 r., 30% od 2028 r., dla nawozów 1% w każdym roku. Narzut liczy się przed dostosowaniem, więc płaci się go w pełnej cenie certyfikatu. Deklaracja na wartościach domyślnych nie wymaga weryfikatora; który wariant jest tańszy, zależy od towaru i instalacji, więc warto policzyć oba.
Czy obowiązek kwartalny dotyczy 2026 r.?
Nie. Art. 22 ust. 2 stosuje się od 2027 r. Sprzedaż certyfikatów rusza 1 lutego 2027 r., a pierwsza kontrola przypada 31 marca 2027 r. i obejmuje towary przywiezione od 1 stycznia 2027 r. Za towary przywiezione w 2026 r. nie ma obowiązku kwartalnego: ich emisje wbudowane rozlicza się po raz pierwszy do 30 września 2027 r.
Kto nie potrzebuje certyfikatów CBAM?
Importer, którego łączna masa netto towarów CBAM przywiezionych w roku kalendarzowym, ze wszystkich kodów CN razem, nie przekracza 50 ton (jednolity próg masy, art. 2a i załącznik VII pkt 1); zwolnienie deklaruje w zgłoszeniu celnym (art. 2a ust. 1), w Polsce kodem Y137. Energia elektryczna i wodór nigdy nie są zwolnione (art. 2a ust. 4). Poza zakresem są też towary pochodzące ze Szwajcarii, Norwegii, Islandii i Liechtensteinu w rozumieniu unijnych reguł niepreferencyjnego pochodzenia (art. 2 ust. 4 i załącznik III pkt 1).
Czy CBAM jest podatkiem?
Nie. CBAM bywa potocznie nazywany granicznym podatkiem węglowym, ale jest mechanizmem opartym na certyfikatach, których cena odpowiada cenie uprawnień w EU ETS; nie jest podatkiem, cłem ani opłatą. Tak ujmuje to także uzasadnienie rządowego projektu ustawy wdrażającej (druk nr 1855).
Czy cena certyfikatów CBAM będzie dalej rosła?
Cena może rosnąć lub spadać, bo zależy wprost od ceny uprawnień EU ETS; urzędowej prognozy nie ma. Jako scenariusz cbamguide.com, a nie prognoza: przy założonej cenie 100 euro za t CO2e turecki półprodukt stalowy kosztowałby w 2030 r. 230,05 euro za tonę, a przy 150 euro 345,08 euro za tonę (2,3005 certyfikatu na tonę według wzoru prawnego stosowanego przez kalkulator CBAM serwisu). Oficjalne ceny 2026 r. wyniosły 75,36 euro (I kw.), 75,28 euro (II kw.) i 82,32 euro (III kw.).
Tematy powiązane z certyfikatami CBAM
Jak emisje wbudowane wyznaczają liczbę certyfikatów
Liczba certyfikatów do umorzenia odpowiada łącznym emisjom wbudowanym we wszystkich towarach CBAM przywiezionych w roku kalendarzowym, w t CO2e, po dostosowaniu przydziału bezpłatnych uprawnień i ewentualnych zmniejszeniach z art. 9. O wyniku nie decyduje wartość ani sama masa towaru, lecz specyficzne emisje wbudowane każdej instalacji pomnożone przez masę.
Cement i nawozy obejmują emisje bezpośrednie i pośrednie, żeliwo i stal tylko bezpośrednie. Metodę dla każdego sektora opisuje strona emisje wbudowane.
Czy emisje z różnych krajów liczy się tak samo?
Metoda jest jedna, ale wyniki się różnią, bo technologia i miks paliw zmieniają specyficzne emisje wbudowane. Wartości domyślne pokazują rozpiętość: dla półproduktów ze stali niestopowej (kod CN 7207 11 14) załącznik I do rozporządzenia wykonawczego (UE) 2025/2621 w brzmieniu rozporządzenia wykonawczego (UE) 2026/1740 podaje 2,310 t CO2e na tonę dla Turcji, 2,397 dla Ukrainy, 2,118 dla Korei Południowej i 4,270 dla Indii, przed narzutem.
Obecnie żadne zmniejszenie z art. 9 nie obniża obowiązku, niezależnie od kraju pochodzenia. Projekt rozporządzenia wykonawczego o uznawaniu opłat emisyjnych Komisja opublikowała 13 maja 2026 r., konsultacje zamknęła 10 czerwca 2026 r., a do 23 października 2026 r. aktu nie przyjęto. Ukraina pobiera od 2011 r. podatek węglowy 30 UAH za tonę CO2 (art. 243.4 kodeksu podatkowego), który nie został uznany na podstawie art. 9; Turcja prowadzi pilotaż systemu handlu uprawnieniami na lata 2026 i 2027 ze 100% bezpłatnym przydziałem (decyzja Rady Rynku Węglowego z 3 września 2026 r.), więc opłata emisyjna nie jest faktycznie uiszczana. Więcej zawiera strona odliczenie ceny CO2.
Cła na nawozy z Rosji i Białorusi wprowadzone rozporządzeniem (UE) 2025/1227 to cła, a nie CBAM: obejmują m.in. kod CN 3102, więc polski importer mocznika z Rosji płaci je niezależnie od kosztu certyfikatów z tabeli powyżej. Sektor opisuje strona nawozy, a stal i Ukrainę strona stal.
Status upoważnionego zgłaszającego CBAM a zakup certyfikatów
Tylko upoważniony zgłaszający CBAM kupuje certyfikaty: art. 20 ust. 1 przewiduje sprzedaż upoważnionym zgłaszającym CBAM mającym siedzibę w danym państwie członkowskim.
Status wymaga m.in. braku decyzji stwierdzającej poważne lub powtarzające się naruszenia w ciągu trzech lat przed wnioskiem i braku poważnego przestępstwa związanego z działalnością gospodarczą w ciągu pięciu lat (art. 9 ust. 1 rozporządzenia wykonawczego (UE) 2025/486), zdolności finansowej i operacyjnej oraz numeru EORI.
W Polsce do wniosku dochodzi oświadczenie pod rygorem odpowiedzialności karnej (art. 54b ust. 3 do 5 ustawy; art. 233 § 6 Kodeksu karnego).
Złożenie wniosku do 31 marca 2026 r. pozwalało przywozić towary w trakcie jego rozpatrywania (art. 17 ust. 7a); późniejszy wniosek takiego prawa nie daje, a przywóz powyżej progu jest możliwy dopiero od przyznania statusu.
Decyzja zapada w terminie 120 dni kalendarzowych od otrzymania wniosku (art. 4 ust. 1 rozporządzenia wykonawczego (UE) 2025/486). Ogólny przebieg procedury przywozowej opisuje strona procedura CBAM.
Czy status można cofnąć?
Tak. Poważne lub powtarzające się naruszenie obowiązku kwartalnego lub obowiązku umorzenia jest podstawą cofnięcia statusu (art. 17 ust. 8), a pozostałe przesłanki określa rozporządzenie wykonawcze (UE) 2025/486. W Polsce status cofa Dyrektor IAS w Poznaniu (art. 54b ust. 1 ustawy), w postępowaniu według wybranych przepisów Ordynacji podatkowej (art. 54b ust. 14). Po cofnięciu firma traci prawo do przywozu towarów CBAM powyżej progu i ryzykuje kary za przywóz dokonany później.
Deklaracja i weryfikacja jako podstawa umorzenia
Roczna deklaracja CBAM łączy dane zbierane przez cały rok: ewidencję przywozu, zweryfikowane sprawozdania o emisjach wbudowanych, dowody opłaty emisyjnej z art. 9 i obliczenia dostosowania. Dokumentację przechowuje się do końca czwartego roku po roku, w którym deklarację złożono lub należało złożyć, a właściwy organ może jej zażądać przy przeglądzie z art. 19.
Weryfikatorzy działają tylko przy emisjach rzeczywistych (art. 8 ust. 1). Rozporządzenie wykonawcze (UE) 2025/2546 wymaga fizycznej wizyty w obiekcie w pierwszym roku, w którym instalacja podlega weryfikacji (art. 2 do 4). Sprawozdanie z weryfikacji jest głównym dowodem emisji rzeczywistych w rocznej deklaracji CBAM.
Gdzie szukać pomocy przy certyfikatach CBAM?
Zapytania do usługodawców zbiera strona zapytania do usługodawców CBAM, z siedmioma osobnymi formularzami: weryfikator, doradca, usługa upoważnionego zgłaszającego CBAM, oprogramowanie, dane od dostawców, szkolenia i obliczenie emisji. Polskie przepisy i organy zebrano na stronie CBAM w Polsce, a pojęcia w słowniku CBAM.