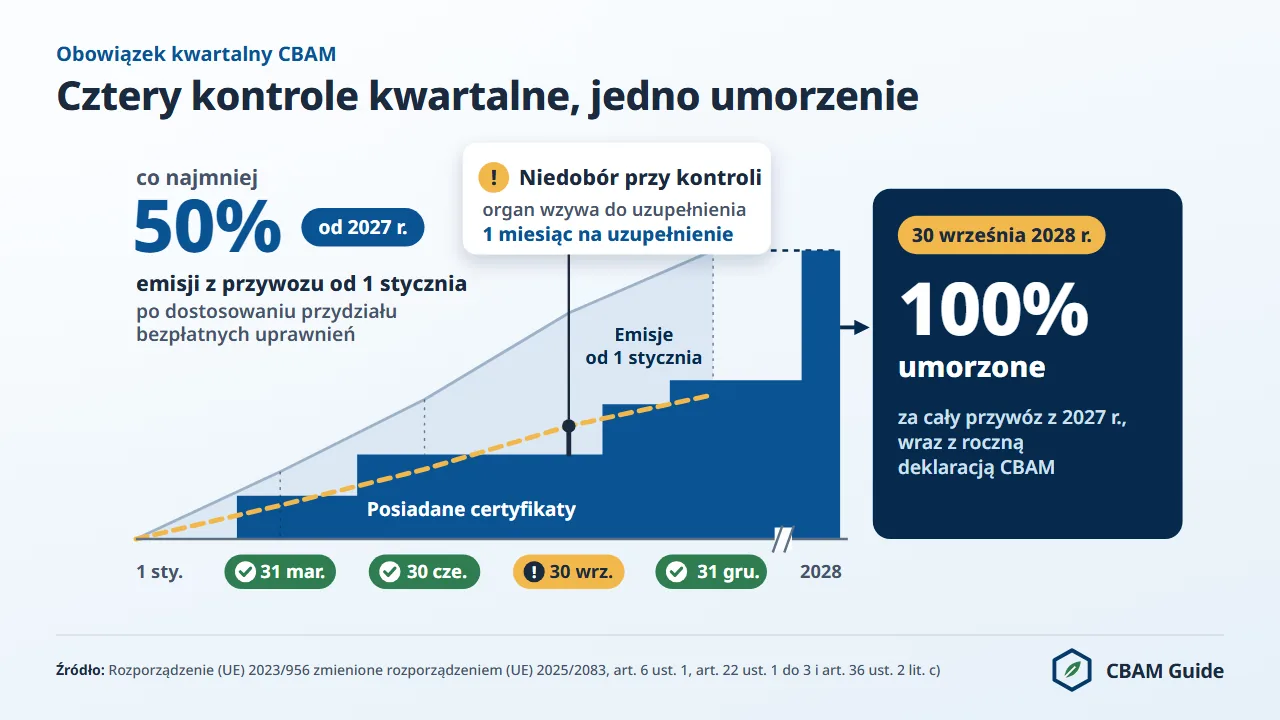
Obowiązek kwartalny CBAM (mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2) zobowiązuje każdego upoważnionego zgłaszającego CBAM, od 2027 r., do posiadania na rachunku w rejestrze CBAM certyfikatów odpowiadających co najmniej 50% emisji wbudowanych narastająco od początku roku kalendarzowego, sprawdzanych na koniec każdego kwartału.
Rozporządzenie (UE) 2025/2083 (tzw. Omnibus) obniżyło próg pierwotnego tekstu i wprowadziło do obliczenia dostosowanie przydziału bezpłatnych uprawnień, więc obowiązek w trakcie roku jest wyraźnie lżejszy, a pełne roczne umorzenie pozostaje bez zmian.
Pierwsza kontrola przypada 31 marca 2027 r.; za towary przywiezione w 2026 r. obowiązek kwartalny nie istnieje. Znajomość sposobu, w jaki emisje sumują się przez cztery kwartały, pozwala rozłożyć zakupy certyfikatów w czasie i uniknąć powiadomienia o konieczności uzupełnienia rachunku.
Na tej stronie omówiono zasadę 50%, obliczenie stanu rachunku na przykładzie stali z Turcji i z Ukrainy, skutki niedoboru oraz kwestie, które w Polsce są już przesądzone, i te, które pozostają otwarte (stan na 13 listopada 2026 r.).
Czym jest obowiązek kwartalny CBAM?
Obowiązek kwartalny to reguła art. 22 ust. 2 rozporządzenia (UE) 2023/956, zmienionego rozporządzeniem (UE) 2025/2083, według której upoważniony zgłaszający CBAM od 2027 r. zapewnia, aby liczba certyfikatów CBAM na jego rachunku w rejestrze CBAM na koniec każdego kwartału odpowiadała co najmniej 50% emisji wbudowanych w towarach CBAM przywiezionych od początku roku kalendarzowego.
Regułę wyróżniają trzy cechy. Po pierwsze, próg 50% odnosi się do emisji liczonych narastająco od 1 stycznia, a nie wyłącznie do przywozu z danego kwartału. Po drugie, suma zeruje się na początku roku kalendarzowego, a nie na początku kwartału.
Po trzecie, certyfikaty za cały rok przekazuje się do umorzenia dopiero w rocznej deklaracji CBAM do 30 września następnego roku, więc obowiązek kwartalny jest kontrolą w trakcie roku, a nie ostatecznym rozliczeniem.
Reguła obowiązuje od 2027 r., co art. 22 ust. 2 wskazuje wprost. Pierwsza kontrola przypada 31 marca 2027 r. i obejmuje towary przywiezione od 1 stycznia 2027 r.
Polski tekst rozporządzenia nie nadaje tej regule nazwy; „obowiązek kwartalny” to określenie przyjęte na tej stronie dla wymogu, aby liczba certyfikatów „na koniec każdego kwartału” odpowiadała co najmniej 50% emisji wbudowanych.
Obowiązku kwartalnego nie należy mylić z kwartalnym sprawozdaniem CBAM z okresu przejściowego, które przestało obowiązywać po IV kwartale 2025 r. Sprawozdanie miało charakter wyłącznie informacyjny i nie wiązało się z płatnością, a obowiązek kwartalny dotyczy stanu certyfikatów.
Mechanizm opiera się na certyfikatach powiązanych z ceną uprawnień w systemie handlu uprawnieniami do emisji gazów cieplarnianych w Unii (EU ETS); podstawy opisuje strona co to jest CBAM.
Celem obowiązku kwartalnego jest to, aby importerzy gromadzili certyfikaty stopniowo przez cały rok, zamiast kupować całe roczne zapotrzebowanie tuż przed terminem złożenia deklaracji, czyli 30 września. Pełny cykl zakupu, umorzenia i odkupu opisuje przewodnik po certyfikatach CBAM.
Jak oblicza się 50% na koniec każdego kwartału?
Na koniec każdego kwartału liczy się emisje wbudowane we wszystkich towarach CBAM przywiezionych od 1 stycznia do tego dnia, po dostosowaniu przydziału bezpłatnych uprawnień, i mnoży je przez 50%. Kontrola przypada w czterech terminach: 31 marca, 30 czerwca, 30 września i 31 grudnia.
Art. 22 ust. 2 dopuszcza ustalenie tych emisji wbudowanych na jednej z dwóch podstaw:
- Podstawa a), wartości domyślne: wartości domyślne według metod z załącznika IV, bez narzutu (mark-up), o którym mowa w pkt 4.1 tego załącznika (art. 22 ust. 2 lit. a)).
- Podstawa b), poprzednie umorzenie: liczba certyfikatów CBAM przekazanych do umorzenia za rok kalendarzowy poprzedzający rok umorzenia, pod warunkiem że zgłoszenie celne dotyczy tych samych towarów według kodu CN i kraju pochodzenia co deklaracja CBAM złożona w poprzednim roku kalendarzowym (art. 22 ust. 2 lit. b)).
Ostatnie zdanie tego ustępu nakazuje uwzględnić na potrzeby obowiązku kwartalnego dostosowanie przydziału bezpłatnych uprawnień z art. 31. Importer, który w trakcie roku przekroczy próg 50 ton (jednolity próg masy), ma czas na spełnienie obowiązku do końca kolejnego kwartału (art. 22 ust. 2a). Zasady progu opisuje strona o zwolnieniu de minimis.
Wzór jest prosty: emisje wbudowane liczone narastająco w tonach ekwiwalentu dwutlenku węgla (t CO2e), ustalone na podstawie a) albo b), po dostosowaniu przydziału bezpłatnych uprawnień, mnoży się przez 0,50.
Minimalna liczba certyfikatów = emisje wbudowane narastająco po dostosowaniu przydziału bezpłatnych uprawnień (t CO2e) × 50%
Przykład: półprodukty stalowe z Turcji w 2027 r.
Tabela przedstawia obliczenie na podstawie a) dla importera, który przez cały 2027 r. przywozi półprodukty ze stali niestopowej z Turcji (Türkiye), kod CN 7207 11 14. Wartość domyślna bez narzutu wynosi 2,310 t CO2e na tonę.
Dostosowanie przydziału bezpłatnych uprawnień na 2027 r. to współczynnik CBAM 95% × jednorodny międzysektorowy współczynnik korygujący 100% × domyślny wskaźnik CBAM (benchmark) 1,364, czyli 1,2958 t CO2e. Po odjęciu dostosowania pozostaje 1,0142 t CO2e na tonę stali, przy założeniu, że wskaźnik na 2027 r. nie ulegnie zmianie.
| Koniec kwartału | Przywóz narastająco (t stali) | Emisje wbudowane narastająco po dostosowaniu (t CO2e) | Minimum certyfikatów (50%, zaokrąglone w górę) | Certyfikaty na rachunku | Obowiązek spełniony? |
|---|---|---|---|---|---|
| 31 marca 2027 r. | 500 | 507,10 | 254 | 260 | Tak |
| 30 czerwca 2027 r. | 1 200 | 1 217,04 | 609 | 620 | Tak |
| 30 września 2027 r. | 1 900 | 1 926,98 | 964 | 950 | Nie, brakuje 14 |
| 31 grudnia 2027 r. | 2 500 | 2 535,50 | 1 268 | 1 300 | Tak |
Obliczenia cbamguide.com metodą prawną z 13 listopada 2026 r., na wartościach domyślnych z rozporządzenia wykonawczego (UE) 2025/2621 w brzmieniu rozporządzenia wykonawczego (UE) 2026/1740 i wskaźnikach CBAM z rozporządzenia wykonawczego (UE) 2025/2620. Zaokrąglenie w górę do pełnych certyfikatów przyjęto wyłącznie na potrzeby przykładu; rozporządzenie nie zawiera reguły zaokrąglania.
W tym przykładzie na koniec III kwartału brakuje 14 certyfikatów. Komisja informuje o tym właściwy organ przez rejestr CBAM, a ten powiadamia upoważnionego zgłaszającego CBAM o konieczności zapewnienia wystarczającej liczby certyfikatów w terminie jednego miesiąca od powiadomienia (art. 22 ust. 3).
Certyfikaty za przywóz z 2027 r. przekazuje się do umorzenia do 30 września 2028 r., w terminie deklaracji za ten rok.
W deklaracji opartej na wartościach domyślnych stosuje się wartość z narzutem 20% obowiązującym w 2027 r. (2,772 t CO2e na tonę), więc importer przekazuje do umorzenia 1,4762 certyfikatu na tonę, czyli 3 690,5 certyfikatu za 2 500 ton, przed ewentualnym zmniejszeniem z art. 9.
Ta sama ilość stali z Ukrainy
Ukraina była w 2025 r. trzecim spoza UE dostawcą stali surowej i półproduktów stalowych (kody CN 7206, 7207, 7218 i 7224) pod względem ilości: 990 tys. ton, 9,7% przywozu do UE spoza UE (dane dla całej UE, statystyka handlowa, nie deklaracje CBAM; Eurostat Comext DS-045409, 2025).
Wartość domyślna dla kodu CN 7207 11 14 z Ukrainy wynosi bez narzutu 2,397 t CO2e na tonę, a dostosowanie jest takie samo (1,2958), więc zostaje 1,1012 t CO2e na tonę.
Przy 2 500 tonach przywiezionych w 2027 r. emisje narastająco po dostosowaniu wynoszą 2 753,0 t CO2e, a minimum na 31 grudnia 2027 r. to 1 377 certyfikatów. Roczne umorzenie na wartościach domyślnych z narzutem 20% to 1,5806 certyfikatu na tonę, czyli 3 951,5 certyfikatu (obliczenia cbamguide.com metodą prawną, 13 listopada 2026 r.).
Ukraiński podatek od emisji CO2 (30 hrywien za tonę od 2011 r.) nie został uznany na podstawie art. 9 (stan na 23 października 2026 r.), więc niczego tu nie zmniejsza.
Wartości domyślne dla każdego kraju i kodu CN zestawia strona o wartościach domyślnych CBAM, a sytuację ukraińskich dostawców opisuje strona o Ukrainie i CBAM (w języku angielskim).
Dlaczego rozporządzenie Omnibus obniżyło próg kwartalny?
Pierwotny tekst rozporządzenia (UE) 2023/956 przewidywał wyższy próg kwartalny, liczony na wartościach domyślnych; rozporządzenie (UE) 2025/2083 ustaliło go na 50% w ramach uproszczeń CBAM. Zmiana uwzględnia dwie okoliczności, które ujawnił okres przejściowy, trwający od 1 października 2023 r. do 31 grudnia 2025 r.
Po pierwsze, sprzedaż certyfikatów CBAM rusza dopiero 1 lutego 2027 r. (art. 20 ust. 1). Importer, którego obowiązki narastają przez 2026 r., nie może kupić na nie certyfikatów przed lutym 2027 r. Dlatego obowiązek kwartalny stosuje się od 2027 r., kiedy certyfikaty są już dostępne w sprzedaży.
Po drugie, motyw 28 rozporządzenia (UE) 2025/2083 uzasadnia zmianę tym, że dotychczasowy obowiązek „nie jest wystarczająco dostosowany do zakładanych zmian finansowych”.
Prawodawca ustalił więc odsetek na 50%, uwzględnił przydział bezpłatnych uprawnień w EU ETS i pozwolił oprzeć się na deklaracji CBAM z poprzedniego roku dla tych samych towarów i krajów pochodzenia. Wszystkie zmiany porównuje strona o rozporządzeniu Omnibus.
Próg 50% należy rozpatrywać łącznie z odkupem certyfikatów. Upoważniony zgłaszający CBAM może złożyć wniosek o odkup nadwyżki po cenie zakupu do 31 października roku, w którym przekazano certyfikaty do umorzenia (art. 23 ust. 1 i 3).
Art. 23 ust. 2 ogranicza liczbę odkupionych certyfikatów do liczby, którą upoważniony zgłaszający CBAM musiał zakupić zgodnie z art. 22 ust. 2 w roku kalendarzowym zakupu, czyli do ilości z obowiązku kwartalnego, a nie do części kupionych certyfikatów. W praktyce chroni to przed skutkami nadmiernego zakupu.
Co grozi przy niedoborze certyfikatów na koniec kwartału?
Niedobór na koniec kwartału uruchamia procedurę powiadomienia z art. 22 ust. 3 rozporządzenia (UE) 2023/956; rozporządzenie nie przewiduje kary za każdą brakującą tonę w obowiązku kwartalnym. Kara z art. 26 ust. 1 dotyczy certyfikatów nieprzekazanych do umorzenia do 30 września, a nie przejściowej luki na rachunku.
Skutki niedoboru następują w czterech etapach, od najłagodniejszego:
- Ustalenie przez Komisję: Komisja stwierdza, że liczba certyfikatów na rachunku w rejestrze CBAM nie spełnia obowiązku z art. 22 ust. 2, i informuje o tym przez rejestr właściwy organ państwa członkowskiego siedziby.
- Powiadomienie i jeden miesiąc: właściwy organ powiadamia upoważnionego zgłaszającego CBAM o konieczności zapewnienia wystarczającej liczby certyfikatów na rachunku w terminie jednego miesiąca od powiadomienia; powiadomienie i odpowiedź rejestruje w rejestrze CBAM (art. 22 ust. 3).
- Cofnięcie statusu: zgodnie z art. 17 ust. 8 właściwy organ cofa status upoważnionego zgłaszającego CBAM, który dopuścił się poważnego lub powtarzającego się naruszenia obowiązku kwartalnego, po umożliwieniu mu przedstawienia stanowiska.
- Kara za brak umorzenia: kto do 30 września następnego roku nie przekaże do umorzenia pełnej liczby certyfikatów za rok, narusza art. 22 ust. 1, a kara z art. 26 ust. 1 dotyczy każdego nieprzekazanego certyfikatu.
Kara z art. 26 ust. 1 odpowiada karze za przekroczenie emisji z art. 16 ust. 3 dyrektywy 2003/87/WE, czyli 100 euro za tonę ekwiwalentu CO2 przed indeksacją według europejskiego wskaźnika cen konsumpcyjnych (art. 16 ust. 4 tej dyrektywy).
Zapłata nie zwalnia z przekazania brakujących certyfikatów do umorzenia (art. 26 ust. 3). Jeżeli brak wynika z błędnych informacji operatora, weryfikatora lub niezależnej osoby poświadczającej dokumentację opłaty emisyjnej, właściwy organ może karę obniżyć (art. 26 ust. 1a).
Który polski organ wysyła powiadomienie i cofa status?
Cofnięcie statusu upoważnionego zgłaszającego CBAM należy w Polsce do Dyrektora Izby Administracji Skarbowej w Poznaniu, organu Krajowej Administracji Skarbowej (art. 54b ust. 1 ustawy o systemie zarządzania emisjami gazów cieplarnianych i innych substancji; rozporządzenie Ministra Finansów i Gospodarki z dnia 2 stycznia 2026 r.). Organ wysyłający powiadomienie przy niedoborze kwartalnym (art. 22 ust. 3) nie został jeszcze wskazany w polskich przepisach (stan na 13 listopada 2026 r.); rząd zapowiedział odrębną ustawę o okresie docelowym.
Art. 54b ust. 1 ustawy z dnia 17 lipca 2009 r. o systemie zarządzania emisjami gazów cieplarnianych i innych substancji powierza przyznanie, odmowę przyznania oraz cofnięcie statusu dyrektorowi izby administracji skarbowej wyznaczonemu przez ministra właściwego do spraw finansów publicznych; rozporządzenie Ministra Finansów i Gospodarki z dnia 2 stycznia 2026 r. (Dz. U. z 2026 r. poz. 11) wyznaczyło Dyrektora IAS w Poznaniu. Postępowanie w tych sprawach prowadzi się według wybranych przepisów Ordynacji podatkowej (art. 54b ust. 14 ustawy).
Polska wskazała Komisji dwa właściwe organy: Izbę Administracji Skarbowej w Poznaniu oraz KOBiZE (Krajowy Ośrodek Bilansowania i Zarządzania Emisjami w Instytucie Ochrony Środowiska, Państwowym Instytucie Badawczym), który prowadził procedurę korekty sprawozdań z okresu przejściowego. Żaden polski przepis nie powierza jednak żadnemu z nich wysyłania powiadomień przy niedoborze kwartalnym, nakładania kar z art. 26 ani przeglądu deklaracji. W uzasadnieniu projektu ustawy (druk sejmowy nr 1855) rząd zapowiedział, że okres docelowy ureguluje odrębna ustawa. Polskie organy i przepisy zestawia strona CBAM w Polsce, a pełne zasady kar strona o karach CBAM.
Po jakiej cenie kupuje się certyfikaty na obowiązek kwartalny?
Cena certyfikatu CBAM zależy od roku przywozu: za towary przywiezione w 2026 r. to średnia kwartalna cen zamknięcia uprawnień EU ETS na platformie aukcyjnej dla kwartału przywozu (art. 21 ust. 1a), a za towary przywiezione od 2027 r., których dotyczy obowiązek kwartalny, średnia tygodniowa (art. 21 ust. 1).
Importer kupujący w 2027 r. certyfikaty za 2026 r. zna już ceny kwartalne, więc w pierwszym roku cena nie jest niewiadomą. Obowiązek kwartalny nie obejmuje przywozów z 2026 r.
Na dzień 13 listopada 2026 r. oficjalne ceny za 2026 r. wynoszą 75,36 euro za t CO2e w I kwartale, 75,28 euro w II kwartale i 82,32 euro w III kwartale (cena opublikowana 5 października 2026 r.); cena za IV kwartał ma zostać opublikowana 4 stycznia 2027 r.
Dla przywozu z 2027 r. te ceny są tylko punktem odniesienia, bo ceny tygodniowe zmieniają się wraz z rynkiem EU ETS. Bieżące ceny pokazuje narzędzie cena certyfikatów CBAM, a scenariusze na przyszły rok strona o prognozie ceny na 2027 r..
Certyfikaty CBAM nie mają rynku wtórnego. Sprzedaje je państwo członkowskie siedziby upoważnionego zgłaszającego CBAM na wspólnej centralnej platformie (art. 20 ust. 1), a nadwyżkę odkupuje się przez tę samą platformę (art. 23).
Obrót giełdowy i transakcje między importerami są wykluczone, więc cena zawsze odpowiada bieżącej cenie powiązanej z EU ETS i nie da się zbudować zapasu, kupując taniej na rynku wtórnym. Działanie platformy opisuje strona o wspólnej centralnej platformie.
Co musi być udokumentowane przed terminem złożenia deklaracji, z podstawą prawną każdego punktu. Wersja angielska, natychmiastowe pobranie.
Na potrzeby tych powiadomień przechowujemy wyłącznie Państwa adres e-mail. Polityka prywatności (po angielsku)
Obowiązek kwartalny w pełnym cyklu certyfikatu CBAM
Obowiązek kwartalny to jeden z sześciu etapów rocznego cyklu certyfikatów, którym zarządza każdy upoważniony zgłaszający CBAM. Jego miejsce w cyklu pokazuje, czego ten obowiązek wymaga, a czego nie.
Etapy cyklu w kolejności kalendarzowej:
- Przywóz i klasyfikacja: od 1 stycznia rejestrować emisje wbudowane narastająco dla każdej przesyłki towarów CBAM; w zgłoszeniu celnym podać numer rachunku CBAM z kodem Y128 (zgłoszenie celne).
- Kontrola stanu kwartalnego: od 2027 r. na koniec każdego kwartału (31 marca, 30 czerwca, 30 września, 31 grudnia) potwierdzić, że certyfikaty na rachunku w rejestrze CBAM pokrywają co najmniej 50% emisji wbudowanych narastająco, z uwzględnieniem dostosowania przydziału bezpłatnych uprawnień.
- Zakup certyfikatów: kupować certyfikaty CBAM na wspólnej centralnej platformie, na której państwo członkowskie siedziby sprzedaje je od 1 lutego 2027 r.; zakupy są możliwe w dowolnym momencie roku.
- Zmniejszenie z art. 9: jeżeli w kraju pochodzenia faktycznie uiszczono opłatę emisyjną, zgłosić zmniejszenie liczby certyfikatów; na dzień 23 października 2026 r. akt wykonawczy pozostaje projektem i żadna opłata emisyjna państwa trzeciego nie została uznana (odliczenie ceny CO2).
- Deklaracja i umorzenie: złożyć deklarację CBAM do 30 września i przekazać do umorzenia certyfikaty odpowiadające 100% emisji wbudowanych netto za cały rok kalendarzowy.
- Odkup nadwyżki: jeżeli certyfikatów jest więcej, niż wymaga umorzenie, złożyć wniosek o odkup do 31 października po cenie zakupu, w granicach liczby, którą trzeba było zakupić zgodnie z art. 22 ust. 2 w roku kalendarzowym zakupu (art. 23 ust. 2).
Obowiązek kwartalny dotyczy etapu drugiego i jest obowiązkiem odrębnym od rocznego umorzenia. Niespełnienie obowiązku kwartalnego nie uruchamia samo w sobie kary z art. 26 ust. 1, ale otwiera procedurę powiadomienia z art. 22 ust. 3. Poważne lub powtarzające się naruszenie jest podstawą cofnięcia statusu na podstawie art. 17 ust. 8, nawet jeżeli roczna liczba certyfikatów zostanie potem prawidłowo przekazana do umorzenia.
Niewykorzystanych certyfikatów nie można przechowywać bez końca. Certyfikaty kupione za emisje z 2026 r. Komisja anuluje 1 listopada 2027 r. (art. 24 ust. 2), a certyfikaty zakupione w 2027 r. 1 listopada 2029 r. (art. 24 ust. 1).
Certyfikaty kupione w 2027 r. za 2026 r. można odkupić tylko w 2027 r. (art. 23 ust. 2a).
Obowiązek kwartalny a dostosowanie przydziału bezpłatnych uprawnień
Obowiązek kwartalny mierzy się po dostosowaniu przydziału bezpłatnych uprawnień, a nie na emisjach brutto. Ostatnie zdanie art. 22 ust. 2 nakazuje uwzględnić dostosowanie z art. 31; szczegóły metody określa rozporządzenie wykonawcze (UE) 2025/2620.
Ma to duże znaczenie, ponieważ dopóki istnieje przydział bezpłatnych uprawnień, dostosowanie jest znaczne. Współczynnik CBAM, czyli część przydziału bezpłatnych uprawnień, która pozostaje, wynosi 97,5% w 2026 r. i 95% w 2027 r. (art. 10a ust. 1a dyrektywy 2003/87/WE), więc w 2027 r. od emisji każdej tony odejmuje się 95% wskaźnika CBAM.
Jednorodny międzysektorowy współczynnik korygujący wynosi 100% w latach 2026 do 2030 (decyzja wykonawcza Komisji (UE) 2026/1862). Mechanikę opisują strony o wskaźnikach CBAM i bezpłatnych uprawnieniach.
Obowiązek pozostaje jednak istotny dla towarów rozliczanych na wartościach domyślnych, ponieważ każda tona CO2e powyżej wskaźnika liczy się w całości, a obowiązek rośnie w miarę wygaszania przydziału. Tabela pokazuje minimum certyfikatów na tonę półproduktu (kod CN 7207 11 14) w latach 2027 do 2030, przy niezmienionych wartościach domyślnych i wskaźniku 1,364.
| Rok przywozu | Współczynnik CBAM | Dostosowanie (t CO2e/t) | Turcja: emisje po dostosowaniu | Turcja: minimum 50% na tonę | Ukraina: emisje po dostosowaniu | Ukraina: minimum 50% na tonę |
|---|---|---|---|---|---|---|
| 2027 | 95% | 1,2958 | 1,0142 | 0,5071 | 1,1012 | 0,5506 |
| 2028 | 90% | 1,2276 | 1,0824 | 0,5412 | 1,1694 | 0,5847 |
| 2029 | 77,5% | 1,0571 | 1,2529 | 0,62645 | 1,3399 | 0,66995 |
| 2030 | 51,5% | 0,70246 | 1,60754 | 0,80377 | 1,69454 | 0,84727 |
Obliczenia cbamguide.com metodą prawną, podstawa a) bez narzutu, 13 listopada 2026 r. Motyw 10 rozporządzenia wykonawczego (UE) 2025/2620 przewiduje zaktualizowane wskaźniki CBAM dla towarów przywożonych od 1 stycznia 2027 r., więc wartość 1,364 może się zmienić.
W 2030 r., przy współczynniku CBAM 51,5%, turecki półprodukt wymaga 0,8038 certyfikatu na tonę na koniec roku, wobec 0,5071 w 2027 r.
Jak spełniać obowiązek kwartalny w praktyce?
Sprawne spełnianie obowiązku kwartalnego opiera się na czterech praktykach, które upoważniony zgłaszający CBAM wdraża od początku każdego roku kalendarzowego. Pierwszą z nich ułatwia ewidencja przywozów i stanu certyfikatów, dostępna wśród bezpłatnych wzorów CBAM.
- Liczyć emisje narastająco co miesiąc, a nie co kwartał. Liczenie dopiero na koniec kwartału skraca czas na zakupy. Importer liczący co miesiąc ma przed każdą kontrolą od dwóch do trzech miesięcy na zakup certyfikatów.
- Traktować odkup jako zabezpieczenie, a nie strategię. Limit odkupu z art. 23 ust. 2 chroni przed skutkami nadmiernego zakupu, ale traktowanie odkupu jako głównego narzędzia oznacza zbędną pracę administracyjną. Lepiej kupować z umiarkowanym zapasem ponad minimum 50%, a z odkupu korzystać przy rzeczywistym przeszacowaniu zapotrzebowania.
- Dopasować zakupy do sezonowości przywozu. Importer z dużym przywozem w I kwartale potrzebuje certyfikatów wcześniej. Importer z przywozem skupionym w IV kwartale ma więcej czasu, ale na 31 grudnia musi pokryć 50% emisji z całego roku.
- Sprawdzić dostęp do rejestru CBAM przed rozpoczęciem sprzedaży certyfikatów. Sprzedaż certyfikatów rusza 1 lutego 2027 r., a status i rachunek muszą być gotowe wcześniej. W Polsce dostęp do rejestru CBAM uzyskuje się przez PUESC, z uprawnieniem „Dostęp do rejestru CBAM” (art. 54a ustawy), jak opisuje strona o rejestrze CBAM.
Importer, który złożył wniosek o status do 31 marca 2026 r., może tymczasowo przywozić towary do czasu decyzji właściwego organu (art. 17 ust. 7a).
W Polsce kod Y238 można stosować do 31 grudnia 2026 r. (komunikat PUESC z 30 września 2026 r.), jeżeli wniosek złożono do 31 marca 2026 r. i nie został jeszcze rozpatrzony, z numerem wniosku z rejestru CBAM.
Procedurę wniosku opisuje strona o upoważnionym zgłaszającym CBAM, a minimum na kwartał dla własnych towarów można oszacować w kalkulatorze CBAM po sprawdzeniu kodu w wyszukiwarce kodów CN.
Wynik kalkulatora to szacunek oparty na oficjalnych wartościach domyślnych i wskaźnikach CBAM (rozporządzenia wykonawcze (UE) 2025/2621 i 2025/2620); wiążąca jest liczba w deklaracji CBAM. Firmy, które potrzebują pomocy przy planowaniu zakupów, wyborze oprogramowania do ewidencji lub obsłudze rachunku, mogą bezpłatnie wysłać zapytanie do usługodawców CBAM, np. o usługę upoważnionego zgłaszającego, oprogramowanie CBAM lub doradcę CBAM.
Bezpłatnie dla Państwa. Jeżeli powierzą Państwo zlecenie usługodawcy, któremu przekazaliśmy zapytanie, usługodawca może zapłacić cbamguide.com prowizję za polecenie; prowizja nigdy nie decyduje o tym, kto i jak jest wymieniany. Wszystkie kroki procedury zebrano na stronie procedura CBAM dla importerów.
Obowiązek kwartalny a roczna deklaracja CBAM
Obowiązek kwartalny i roczna deklaracja CBAM działają w różnych rytmach, ale spotykają się 30 września: to zarazem dzień kontroli za III kwartał i termin deklaracji za poprzedni rok.
Tego dnia upoważniony zgłaszający CBAM musi jednocześnie mieć certyfikaty na co najmniej 50% emisji wbudowanych narastająco od I do III kwartału bieżącego roku i, w deklaracji za poprzedni rok, przekazać do umorzenia certyfikaty odpowiadające 100% emisji wbudowanych netto za cały poprzedni rok kalendarzowy.
Po raz pierwszy oba terminy zbiegną się 30 września 2027 r.: tego dnia upływa termin pierwszej deklaracji CBAM i umorzenia za przywóz z 2026 r. (art. 6 ust. 1 i art. 22 ust. 1) i przypada kontrola za III kwartał 2027 r.
Rok później, do 30 września 2028 r., importer przekazuje do umorzenia certyfikaty za cały 2027 r. i potwierdza, że stan rachunku pokrywa 50% emisji z przywozu od I do III kwartału 2028 r.
Czym różni się obowiązek kwartalny od rocznego umorzenia?
Obowiązek kwartalny to kontrola w trakcie roku: na koniec każdego kwartału certyfikaty muszą pokrywać co najmniej 50% emisji wbudowanych narastająco od początku roku. Roczne umorzenie to ostateczny obowiązek: certyfikaty odpowiadające 100% emisji wbudowanych netto za cały rok kalendarzowy przekazuje się w deklaracji CBAM do 30 września następnego roku. Kontrola kwartalna zapewnia stopniowe wykonywanie obowiązku, umorzenie roczne ostatecznie go rozlicza.
Czy obowiązek kwartalny obowiązuje w 2026 r.?
Nie. Art. 22 ust. 2 rozporządzenia (UE) 2023/956, zmienionego rozporządzeniem (UE) 2025/2083, stosuje obowiązek kwartalny od 2027 r., a sprzedaż certyfikatów CBAM rusza dopiero 1 lutego 2027 r. Pierwsza kontrola przypada 31 marca 2027 r. i obejmuje towary przywiezione od 1 stycznia 2027 r. Obowiązki za przywóz z 2026 r. rozlicza się w pierwszej deklaracji CBAM i przez umorzenie certyfikatów do 30 września 2027 r.
Czy odkup certyfikatów pomaga zarządzać ryzykiem kwartalnym?
Odkup (art. 23) pozwala odsprzedać nadwyżkę certyfikatów po cenie zakupu; wniosek składa się do 31 października roku umorzenia. Art. 23 ust. 2 ogranicza liczbę do certyfikatów, które upoważniony zgłaszający CBAM musiał zakupić zgodnie z art. 22 ust. 2 w roku kalendarzowym zakupu. Odkup służy rocznemu zarządzaniu certyfikatami i nie usuwa wstecz niedoboru kwartalnego, o którym już wysłano powiadomienie. Zakup powyżej minimum 50% i wniosek o odkup nadwyżki po deklaracji to dopuszczalne podejście.
Jaka jest kara za niespełnienie obowiązku kwartalnego?
Rozporządzenie (UE) 2023/956 nie przewiduje kary za każdą brakującą tonę w obowiązku kwartalnym. Na podstawie art. 22 ust. 3 Komisja informuje właściwy organ, który powiadamia upoważnionego zgłaszającego CBAM o konieczności uzupełnienia certyfikatów w terminie jednego miesiąca. Poważne lub powtarzające się naruszenie jest podstawą cofnięcia statusu (art. 17 ust. 8), w Polsce przez Dyrektora IAS w Poznaniu. Kara z art. 26 ust. 1, równa karze za przekroczenie emisji w EU ETS, czyli 100 euro za tonę ekwiwalentu CO2 przed indeksacją, dotyczy certyfikatów nieprzekazanych do umorzenia do 30 września.
Jakie błędy o obowiązku kwartalnym powtarzają polskie źródła?
W polskojęzycznych źródłach, które nadal zajmują wysokie pozycje w wynikach wyszukiwania, powtarzają się dwa błędy (sprawdzone 13 listopada 2026 r.):
- Próg sprzed Omnibusu. Strona EY Polska „Mechanizm CBAM” z 2024 r. nadal podaje wyższy odsetek z pierwotnego tekstu i termin pierwszej deklaracji sprzed zmian. Od zmiany rozporządzeniem (UE) 2025/2083 próg wynosi 50%, a pierwsza deklaracja CBAM przypada na 30 września 2027 r. (art. 6 ust. 1).
- „Płacony odsetek emisji” na kolejne lata. Artykuł trans.info z 9 listopada 2026 r. poprawnie opisuje próg 50% od 31 marca 2027 r., ale podaje roczne odsetki emisji wbudowanych, za które importer „opłaca” certyfikaty. Przepisy przewidują inne obliczenie: emisje wbudowane minus dostosowanie przydziału bezpłatnych uprawnień (współczynnik CBAM × jednorodny międzysektorowy współczynnik korygujący × wskaźnik CBAM), więc każda tona powyżej wskaźnika liczy się w całości.
Art. 22 ust. 2 wymienia w podstawie kwartalnej tylko dostosowanie z art. 31; o zmniejszeniu z tytułu opłaty emisyjnej uiszczonej w państwie trzecim (art. 9) ten przepis nie mówi.
Czy obowiązek kwartalny jest częścią listy kontrolnej CBAM?
Tak. Sprawdzanie stanu kwartalnego to jeden z 11 stałych obowiązków importera w procedurze CBAM; w tabeli kroków procedury CBAM dla importerów jest to krok 7. Wszystkie 11 kroków, z kontrolą kwartalną jako powtarzającym się terminem kalendarzowym, zawiera też lista kontrolna CBAM dla importerów (w języku angielskim).