Do rejestru CBAM, unijnego systemu obsługującego CBAM (mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2), polski importer loguje się przez PUESC, bez osobnego konta: firma musi być zarejestrowana na PUESC z numerem EORI, a osoba działająca w jej imieniu potrzebuje rozszerzonego uprawnienia „Dostęp do rejestru CBAM” (art. 54a ustawy o systemie zarządzania emisjami gazów cieplarnianych i innych substancji).
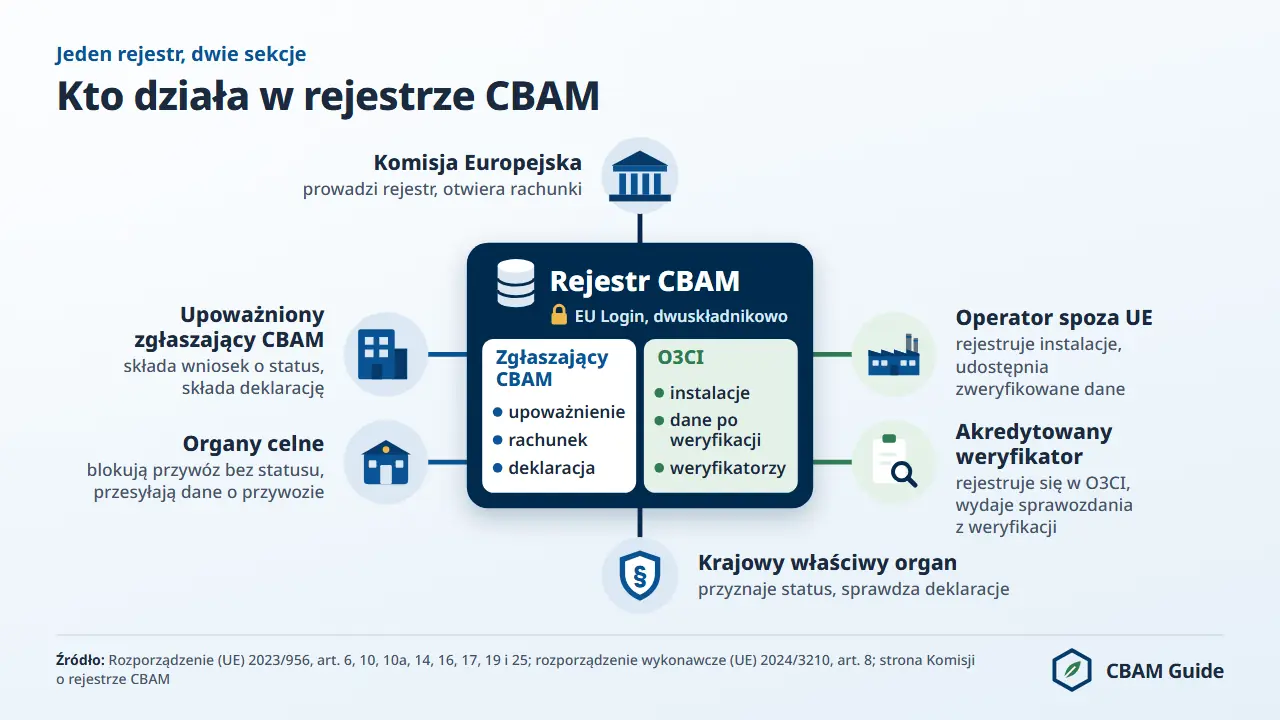
Rejestr CBAM prowadzi Komisja Europejska pod adresem cbam.ec.europa.eu. Upoważnieni zgłaszający CBAM składają w nim wniosek o status, przechowują certyfikaty CBAM i składają deklarację CBAM, a operatorzy instalacji spoza UE rejestrują się w jego sekcji O3CI.
Co do zasady Komisja przewiduje logowanie kontem EU Login z uwierzytelnianiem dwuskładnikowym. Polska skorzystała z drogi krajowej i powierzyła funkcję systemu tożsamości platformie PUESC (Platforma Usług Elektronicznych Skarbowo-Celnych), prowadzonej przez Krajową Administrację Skarbową (KAS).
Status upoważnionego zgłaszającego CBAM przyznaje w Polsce Dyrektor Izby Administracji Skarbowej w Poznaniu (organ Krajowej Administracji Skarbowej), na podstawie art. 54b tej ustawy i rozporządzenia Ministra Finansów i Gospodarki z dnia 2 stycznia 2026 r. (Dz. U. z 2026 r. poz. 11).
Wniosek składa się w rejestrze CBAM, a nie w polskim urzędzie. Komisja podała 14 stycznia 2026 r., że do 7 stycznia 2026 r. w całej UE złożono ponad 12 000 wniosków, a status miało już ponad 4 100 podmiotów. Oficjalnej polskiej liczby nie znaleźliśmy (stan na 13 listopada 2026 r.).
Termin 31 marca 2026 r., do którego wniosek dawał prawo do tymczasowego przywozu, minął (art. 17 ust. 7a rozporządzenia (UE) 2023/956). Importer, który złożył wniosek później, przywozi towary CBAM powyżej progu 50 ton, a energię elektryczną i wodór w każdej ilości, dopiero po uzyskaniu statusu (komunikat PUESC z 11 maja 2026 r.).
Dalej omówiono kolejno: czym jest rejestr, trzy warunki dostępu na PUESC, sześć kroków od wniosku do rachunku, zawartość rachunku, różnica wobec rejestru przejściowego i pytania, które importerzy zadają najczęściej.
Czym jest rejestr CBAM?
Rejestr CBAM to scentralizowana unijna baza danych prowadzona przez DG TAXUD (Dyrekcję Generalną Komisji Europejskiej ds. Podatków i Unii Celnej), w której zapisuje się rachunki upoważnionych zgłaszających CBAM, stan certyfikatów CBAM, dane o przywozie i deklaracje CBAM wszystkich podmiotów objętych rozporządzeniem (UE) 2023/956.
Pełna nazwa aktu brzmi: rozporządzenie Parlamentu Europejskiego i Rady (UE) 2023/956 z dnia 10 maja 2023 r. ustanawiające mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2, zmienione rozporządzeniem (UE) 2025/2083 z dnia 8 października 2025 r. (tzw. Omnibus).
Rejestr ustanawia art. 14 rozporządzenia, a jego działanie regulują rozporządzenie wykonawcze Komisji (UE) 2024/3210 i rozporządzenie wykonawcze (UE) 2025/2550, które dostosowało system do okresu docelowego. Moduł zarządzania upoważnieniami (AMM), w którym składa się wniosek o status, działa od 31 marca 2025 r.
W okresie docelowym, który rozpoczął się 1 stycznia 2026 r., rejestr pełni cztery funkcje:
- Sprawdza status przy odprawie. Organy celne weryfikują status upoważnionego zgłaszającego CBAM, zanim dopuszczą towary z załącznika I do obrotu.
- Zapisuje przywóz. Każdy przywóz towarów CBAM trafia do rejestru z danych przekazywanych przez organy celne (art. 25; rozporządzenie wykonawcze (UE) 2025/2619).
- Prowadzi rachunek certyfikatów. Certyfikaty sprzedawane od 1 lutego 2027 r. na wspólnej centralnej platformie są zapisywane na rachunku i z niego przekazywane do umorzenia.
- Przyjmuje deklarację CBAM. Pierwszą deklarację, za przywóz z 2026 r., składa się do 30 września 2027 r. (art. 6 ust. 1).
Polska ustawa rozróżnia dwa rejestry: „rejestr przejściowy CBAM” z lat 2023 do 2025 i „rejestr CBAM” okresu docelowego (rozdział 9a ustawy z dnia 17 lipca 2009 r. o systemie zarządzania emisjami gazów cieplarnianych i innych substancji, dodany ustawą z dnia 21 listopada 2025 r., Dz.
U. z 2025 r. poz. 1863). Do obu wchodzi się przez PUESC. Rejestracja w rejestrze nie jest równoznaczna z upoważnieniem: status przyznaje odrębną decyzją Dyrektor IAS w Poznaniu.
Czy do rejestru CBAM potrzebny jest osobny login?
Nie. Polski importer nie zakłada osobnego konta CBAM: loguje się do rejestru CBAM przez PUESC, która w Polsce pełni funkcję systemu tożsamości i dostępu z art. 13 rozporządzenia wykonawczego (UE) 2024/3210 (art. 54a ust. 1 i 2 ustawy).
Rozporządzenie wykonawcze (UE) 2024/3210 powierza uwierzytelnianie i weryfikację dostępu systemowi UUM&DS (Uniform User Management and Digital Signature, art. 8 ust. 1), a państwu członkowskiemu pozwala wydawać dane dostępowe przez własny krajowy system (art. 8 ust. 5).
Strona Komisji o rejestrze CBAM wymaga od użytkowników konta EU Login z uwierzytelnianiem dwuskładnikowym. Polska, podobnie jak Niemcy (Zoll-Portal), wybrała drogę krajową. Ministerstwo Klimatu i Środowiska pisze: „Dostęp do portalu uzyskać można za pośrednictwem Platformy Usług Elektronicznych Skarbowo-Celnych (PUESC)” (gov.pl, 3 grudnia 2025 r.).
Dlaczego dostęp daje administracja skarbowo-celna, a nie KOBiZE? KOBiZE (Krajowy Ośrodek Bilansowania i Zarządzania Emisjami w Instytucie Ochrony Środowiska, Państwowym Instytucie Badawczym) jest jednym z dwóch organów wskazanych przez Polskę na liście Komisji i prowadził procedurę korekty sprawozdań CBAM z okresu przejściowego.
Sprawy statusu i dostępu należą jednak do KAS (art. 54a i 54b ustawy), a na PUESC są już numer EORI firmy, jej reprezentacja i uprawnienia osób. Logowania do CBAM należy więc szukać na PUESC, a nie na stronie KOBiZE.
Dostęp do rejestru CBAM: 3 warunki na PUESC
Dostęp do rejestru CBAM zależy od trzech warunków na PUESC: konta osoby, rejestracji firmy z numerem EORI i rozszerzonego uprawnienia „Dostęp do rejestru CBAM” nadanego tej osobie.
Brak któregokolwiek z nich blokuje logowanie, za każdym razem na innym etapie. Poniżej opisano je w kolejności, w jakiej sprawdza je system (strona usługi PUESC „CBAM, uzyskaj dostęp do portalu zgłaszającego CBAM”, odczytana 13 listopada 2026 r.).
- Konto osoby na PUESC. Osoba, która będzie działać w rejestrze, zakłada konto na PUESC. Bez niego portal uwierzytelniania Komisji nie przekieruje jej dalej.
- Firma zarejestrowana na PUESC z numerem EORI. Konto musi być powiązane z importerem zarejestrowanym w zakresie „cło (EORI)”. Ten sam numer EORI trafia później do zgłoszeń celnych i na rachunek w rejestrze CBAM.
- Uprawnienie „Dostęp do rejestru CBAM”. Nadaje się je formularzem WPE0001 (rejestracja lub aktualizacja reprezentacji firmy). Pełnomocnictwo musi wymieniać to uprawnienie wprost, a dokumenty papierowe w oryginale trafiają do Wydziału Centralna Rejestracja w Izbie Administracji Skarbowej w Poznaniu.
Ministerstwo Klimatu i Środowiska podało 3 grudnia 2025 r., że importerzy, którzy mają już dostęp do rejestru przejściowego CBAM i zarejestrowane na PUESC uprawnienie „Dostęp do rejestru CBAM”, otrzymają dostęp do portalu zgłaszającego CBAM automatycznie. Nowi użytkownicy muszą najpierw uzyskać to uprawnienie na PUESC.
Jak przebiega logowanie do portalu zgłaszającego CBAM
Strona usługi PUESC (odczytana 13 listopada 2026 r.) opisuje logowanie w sześciu krokach:
- Otworzyć link Komisji do modułu zarządzania upoważnieniami: cbam.ec.europa.eu/authorised-declarant. Link prowadzi do portalu uwierzytelniania TAXUD i okna „Skąd Jesteś, Where Are You From?”.
- Wybrać domenę „Domena celna”, a nie domenę „Carbon Border Adjustment Mechanism”.
- Wybrać kraj „Poland”.
- Wybrać jeden rodzaj użytkownika: „Pracownik” (pracownik lub pełnomocnik upoważnionego zgłaszającego CBAM) albo „Przedsiębiorca” (właściciel lub osoba uprawniona do samodzielnej reprezentacji). Nie wybiera się rodzaju „Przedstawiciel celny”.
- Zalogować się na PUESC kontem z uprawnieniem „Dostęp do rejestru CBAM”.
- Wybrać kontekst reprezentacji, czyli podmiot, w imieniu którego składa się wniosek, po czym PUESC przekierowuje do portalu zgłaszającego CBAM.
Typowe przyczyny nieudanego dostępu
Z opisanych wyżej warunków i kroków wynika wprost pięć typowych przyczyn niepowodzenia:
- Zła domena lub rodzaj użytkownika w oknie TAXUD: strona PUESC wymaga „Domeny celnej”, kraju „Poland” i rodzaju „Pracownik” albo „Przedsiębiorca”; wybór domeny „Carbon Border Adjustment Mechanism” lub rodzaju „Przedstawiciel celny” nie prowadzi do portalu zgłaszającego CBAM.
- Brak uprawnienia na koncie osoby: samo konto PUESC nie wystarcza, dopóki osoba nie ma rozszerzonego uprawnienia „Dostęp do rejestru CBAM”.
- Pełnomocnictwo bez tego uprawnienia: PUESC wymaga, aby pełnomocnictwo wymieniało je wprost.
- Firma bez rejestracji EORI na PUESC: konto osoby nie zostanie powiązane z importerem.
- Pomylenie logowania z upoważnieniem: udane logowanie nie oznacza statusu upoważnionego zgłaszającego CBAM, który przyznaje odrębną decyzją Dyrektor IAS w Poznaniu (art. 5 i 17 rozporządzenia (UE) 2023/956; art. 54b ustawy).
Błąd w zgłoszeniu celnym mimo udanego logowania
Częsty problem pojawia się dopiero po uzyskaniu statusu: firma ma dostęp do rejestru, a odprawa mimo to się nie udaje.
Przyczyną jest zwykle zgłoszenie celne, a nie dostęp do rejestru: upoważniony zgłaszający CBAM podaje kod dokumentu TARIC Y128 z numerem rachunku CBAM, a gdy organ celny wie, że próg 50 ton został przekroczony, a właściwego kodu brak, „takie zgłoszenie nie zostanie przyjęte do systemu AIS/IMPORT PLUS” (PUESC, instrukcja wypełniania zgłoszeń celnych, pkt 6.14.1). Kody opisuje strona zgłoszenie celne towarów CBAM.
Jak uzyskać dostęp do rejestru CBAM: 6 kroków
Dostęp do rejestru CBAM jako upoważniony zgłaszający CBAM wymaga sześciu kroków w stałej kolejności, ponieważ rejestr nie pozwala na samodzielną rejestrację, a rachunek powstaje dopiero po decyzji właściwego organu. Kolejne kroki opisano poniżej.
Krok 1: sprawdzić, czy potrzebny jest status upoważnionego zgłaszającego CBAM
Status jest wymagany od każdego importera mającego siedzibę w UE, który przywozi towary z załącznika I i przekracza próg 50 ton masy netto rocznie, tzw. jednolity próg masy (art. 2a i załącznik VII pkt 1 rozporządzenia (UE) 2023/956). O tym, czy trzeba złożyć wniosek, rozstrzygają trzy kwestie.
Pierwsza to zakres: kod CN każdego produktu porównuje się z załącznikiem I. Sześć sektorów to cement, energia elektryczna, nawozy, żeliwo i stal, aluminium oraz wodór, z kodami w działach 25, 28, 31, 72, 73 i 76 oraz kodami CN 2601 12 00 (aglomerowane rudy żelaza), 2716 00 00 (energia elektryczna) i 2804 10 00 (wodór).
Wszystkie kody zestawia strona kody CN objęte CBAM, a pojedynczy kod sprawdza wyszukiwarka kodów CN.
Druga to próg. Importer jest zwolniony, jeżeli łączna masa netto towarów CBAM przywiezionych w roku kalendarzowym, ze wszystkich kodów CN razem, nie przekracza 50 ton; zwolnienie deklaruje w zgłoszeniu celnym (art. 2a ust. 1), w Polsce kodem Y137.
Energia elektryczna i wodór nigdy nie są zwolnione (art. 2a ust. 4). Zasady progu opisuje strona de minimis CBAM.
Trzecia to pochodzenie. Towary pochodzące z Islandii, Liechtensteinu, Norwegii i Szwajcarii w rozumieniu unijnych reguł niepreferencyjnego pochodzenia (art. 59 unijnego kodeksu celnego) są wyłączone z zakresu CBAM (art. 2 ust. 4 i załącznik III pkt 1); w polskim zgłoszeniu nie deklaruje się dla nich żadnego kodu Y. Wszystkie inne państwa trzecie, w tym Turcja, Chiny i Ukraina, są objęte CBAM.
Osoba inna niż upoważniony zgłaszający CBAM, która przywozi towary CBAM bez spełnienia obowiązków, płaci karę od trzech do pięciu razy wyższą niż kara z art. 26 ust. 1, czyli od 300 do 500 euro za certyfikat przed indeksacją (art. 26 ust. 2).
Importer bez statusu, który przekroczył 50 ton, po zapłacie kary jest zwolniony z deklaracji i umorzenia za te przywozy (art. 26 ust. 2a). Organu nakładającego te kary polskie przepisy jeszcze nie wskazują (stan na 13 listopada 2026 r.); szczegóły na stronie kary CBAM.
Krok 2: ustalić właściwy organ
Właściwy jest organ państwa członkowskiego, w którym importer ma siedzibę, czyli siedzibę statutową, zarząd albo stałe miejsce prowadzenia działalności (art. 3 pkt 19), a nie państwa, w którym towary są odprawiane. Dla firmy z siedzibą w Polsce status przyznaje Dyrektor IAS w Poznaniu.
Polska wskazała Komisji dwa właściwe organy (Dziennik Urzędowy Unii Europejskiej C/2026/4231 z 31 lipca 2026 r.): Krajowy Ośrodek Bilansowania i Zarządzania Emisjami, Instytut Ochrony Środowiska, Państwowy Instytut Badawczy (ul.
Słowicza 32, 02-170 Warszawa) oraz Izbę Administracji Skarbowej w Poznaniu (ul. Dolna Wilda 80a, 61-501 Poznań). Lista podaje tylko nazwy i adresy. Podział zadań wynika z polskiej ustawy; zestawia go tabela poniżej.
| Zadanie | Organ w Polsce | Podstawa |
|---|---|---|
| Przyznanie, odmowa przyznania i cofnięcie statusu | Dyrektor IAS w Poznaniu | art. 54b ust. 1 ustawy; rozporządzenie Ministra Finansów i Gospodarki z dnia 2 stycznia 2026 r., w mocy od 13 stycznia 2026 r. |
| Przyjęcie wniosku | rejestr CBAM (portal zgłaszającego CBAM), nie polski urząd | art. 54b ust. 3 ustawy |
| Dostęp do rejestru | PUESC (KAS) | art. 54a ust. 1 i 2 ustawy |
| Gwarancja CBAM: przyjęcie, monitorowanie, zwolnienie | Dyrektor IAS w Poznaniu, który może zwrócić się do KOBiZE w sprawie kwoty | art. 54b ust. 7 i 8 ustawy |
| Opinia do decyzji o statusie | KOBiZE, w ciągu 21 dni; brak opinii w terminie oznacza opinię pozytywną | art. 54b ust. 9 do 11 ustawy |
| Kontrola przy odprawie | organy celne KAS | art. 25 rozporządzenia (UE) 2023/956 |
| Sprawozdania CBAM z okresu przejściowego (procedura korekty) | KOBiZE | art. 54d do 54f ustawy |
| Przegląd deklaracji (art. 19), kary z art. 26, wezwania z art. 22 ust. 3, sprzedaż i odkup certyfikatów w imieniu Polski, rejestracja weryfikatorów | niewskazane w polskich przepisach (stan na 13 listopada 2026 r.) | uzasadnienie projektu ustawy (druk sejmowy nr 1855): okres docelowy ma uregulować odrębna ustawa |
Inne państwa członkowskie wskazały organy różnego rodzaju. Komisja publikuje „List of National Competent Authorities for CBAM”; wersja dostępna na jej stronach CBAM 12 października 2026 r. nosi datę 26 czerwca 2026 r.
Według zestawienia cbamguide.com 18 państw wskazuje na niej wyłącznie organ środowiskowy, klimatyczny lub energetyczny, 6 wyłącznie organ celny, podatkowy lub finansowy (Austria, Finlandia, Grecja, Łotwa, Rumunia, Słowenia), a 3 oba rodzaje: Chorwacja, Czechy i Polska.
Poniższa tabela podaje, w brzmieniu z tej listy, organy dziewięciu państw członkowskich o największej wartości przywozu towarów objętych CBAM (kody z załącznika I) spoza UE w 2025 r. Razem przypada na nie 77,7% unijnego przywozu o wartości 111,23 mld euro (Eurostat Comext DS-045409 według państwa zgłaszającego, dane pobrane 12 października 2026 r.).
| Państwo członkowskie (udział w przywozie 2025 r.) | Właściwy organ na liście Komisji | Uwagi z listy |
|---|---|---|
| Włochy (17,6%) | Comitato ETS, Autorità nazionale competente per l'attuazione del meccanismo di adeguamento del carbonio alle frontiere (CBAM) | przy Ministero dell'Ambiente e della Sicurezza Energetica, Rzym |
| Niemcy (12,7%) | Deutsche Emissionshandelsstelle (DEHSt) | Berlin; kontakt przez formularz DEHSt |
| Holandia (12,7%) | Nederlandse Emissieautoriteit (NEa) | dostępem użytkowników zarządza administracja celna (Douane) |
| Hiszpania (7,8%) | Ministerio para la Transición Ecológica y el Reto Demográfico | ministerstwo transformacji ekologicznej, Madryt |
| Belgia (6,9%) | FOD Volksgezondheid, Veiligheid van de Voedselketen en Leefmilieu / SPF Santé publique, Sécurité de la chaîne alimentaire et Environnement | federalna służba zdrowia, bezpieczeństwa łańcucha żywnościowego i środowiska, dział zmian klimatu |
| Francja (6,5%) | Direction Générale de l'Énergie et du Climat (DGEC) | Sous-Direction de l'Action Climatique |
| Polska (6,1%) | Krajowy Ośrodek Bilansowania i Zarządzania Emisjami (KOBiZE); Izba Administracji Skarbowej w Poznaniu | status przyznaje Dyrektor IAS w Poznaniu (art. 54b ustawy); KOBiZE wydaje opinie |
| Rumunia (4,2%) | Ministerul Finanțelor | departament legislacji podatkowej i celnej, wydział CBAM i podatków ekologicznych |
| Dania (3,0%) | Energistyrelsen | upoważnienia i certyfikaty: Erhvervsstyrelsen; dostęp do rejestru: duńska administracja celna |
To statystyka handlowa, a nie deklaracje CBAM. Eurostat przypisuje przywóz państwu, które go zgłasza, zwykle temu, w którym towary odprawiono, a nie zawsze temu, w którym importer ma siedzibę; dane obejmują też towary pochodzące ze Szwajcarii i Norwegii, wyłączone z CBAM. Udziały i miejsca to obliczenia cbamguide.com.
Wniosek złożony w niewłaściwym państwie nie zostanie rozpatrzony: jeżeli wnioskodawca nie ma siedziby w państwie członkowskim, w którym składa wniosek, właściwy organ odmawia jego przyjęcia i niezwłocznie powiadamia wnioskodawcę (art. 4 ust. 4 rozporządzenia wykonawczego (UE) 2025/486). Przed złożeniem dokumentów trzeba więc ustalić państwo siedziby.
Krok 3: przygotować dokumenty wniosku
Wniosek o przyznanie statusu upoważnionego zgłaszającego CBAM składa się elektronicznie w module zarządzania upoważnieniami rejestru CBAM (art. 5 ust. 3 rozporządzenia (UE) 2023/956; art. 54b ust. 3 ustawy). Treść wniosku określa art. 5 ust. 5 rozporządzenia, a art. 1 ust. 2 rozporządzenia wykonawczego (UE) 2025/486 wymaga podania wszystkich tych informacji. Wniosek obejmuje dziewięć pozycji:
- Nazwa, adres i dane kontaktowe wnioskodawcy.
- Numer EORI.
- Główna działalność gospodarcza prowadzona w UE.
- Zaświadczenie organu podatkowego państwa siedziby, że wnioskodawca nie podlega nakazowi odzyskania zaległych krajowych należności podatkowych.
- Oświadczenie na honor, że w ciągu pięciu lat poprzedzających rok złożenia wniosku wnioskodawca nie dopuścił się poważnych lub powtarzających się naruszeń przepisów celnych, podatkowych ani przepisów o nadużyciach na rynku i nie był karany za poważne przestępstwa związane z działalnością gospodarczą.
- Informacje wykazujące zdolność finansową i operacyjną, a jeżeli właściwy organ tak postanowi na podstawie oceny ryzyka, dokumenty potwierdzające, np. rachunek zysków i strat oraz bilans za maksymalnie trzy ostatnie zamknięte lata obrotowe.
- Szacowana ilość przywozu według rodzaju towarów, z państwami członkowskimi przywozu, na rok złożenia wniosku i rok następny.
- Numer świadectwa upoważnionego przedsiębiorcy (AEO), jeżeli wnioskodawca je posiada.
- Nazwy i dane kontaktowe osób, w imieniu których wnioskodawca działa, jeżeli dotyczy.
Polska ustawa dodaje jeden wymóg. Wnioskodawca składa oświadczenie pod rygorem odpowiedzialności karnej (art. 233 § 6 Kodeksu karnego), że informacje z art. 5 ust. 5 lit. a do c, e, f i h są kompletne i prawdziwe; to samo dotyczy zgłoszeń zmian na podstawie art. 5 ust. 7 (art. 54b ust. 4 i 5 ustawy).
Właściwy organ może też zażądać informacji z rejestru karnego, jeżeli jest to konieczne (art. 9 ust. 3 rozporządzenia wykonawczego (UE) 2025/486).
Gwarancja CBAM jest odrębnym wymogiem, a nie alternatywą dla informacji o zdolności. Wymaga się jej, gdy wnioskodawca nie prowadził działalności przez całe dwa lata obrotowe poprzedzające rok złożenia wniosku (art. 17 ust. 5).
W Polsce jest to gwarancja bankowa lub ubezpieczeniowa płatna na pierwsze żądanie, wystawiona przez gwaranta działającego w UE, w Polsce przez gwaranta z wykazu z art. 52 ust. 1 ustawy z dnia 19 marca 2004 r. Prawo celne; wzór gwarancji publikuje podatki.gov.pl.
Kwota gwarancji odpowiada łącznej wartości certyfikatów za deklarowany przywóz, po dostosowaniu przydziału bezpłatnych uprawnień; Dyrektor IAS w Poznaniu może przy jej ustalaniu zwrócić się do KOBiZE (podatki.gov.pl, odczytane 13 listopada 2026 r.). Jeżeli organ zażąda zmiany, nową gwarancję składa się w ciągu najwyżej dwóch miesięcy, z możliwością przedłużenia do trzech; niedotrzymanie terminu wszczyna cofnięcie statusu.
Gwarancję zwalnia się po 30 września drugiego roku, w którym upoważniony zgłaszający CBAM przekazał certyfikaty do umorzenia: przy przywozie od 2026 r. po 30 września 2028 r. (art. 17 ust. 7 rozporządzenia (UE) 2023/956; art. 54b ust. 6 do 8 ustawy).
Firma spoza UE nie może sama uzyskać statusu. Jeżeli importer nie ma siedziby w państwie członkowskim, status uzyskuje pośredni przedstawiciel celny (art. 5 ust. 2), który podlega obowiązkom importera w odniesieniu do towarów przywożonych w jego imieniu (art. 5 ust. 2a). Wzory pism i list kontrolnych do wniosku są w sekcji wzory CBAM.
Krok 4: złożyć wniosek (termin 31 marca 2026 r. minął)
Termin 31 marca 2026 r. (art. 17 ust. 7a, dodany rozporządzeniem (UE) 2025/2083) dawał importerom prawo do dalszego przywozu towarów CBAM w czasie rozpatrywania wniosku. W Polsce taki importer stosuje w zgłoszeniu celnym kod Y238 z numerem wniosku w formacie APPL-XX-YYYY-AAANNNNNNNNNNNN (PUESC, wykaz zmian do instrukcji, zmiana nr 4 z 18 grudnia 2025 r.).
Kod Y238 można stosować do 31 grudnia 2026 r. (komunikat PUESC z 30 września 2026 r.), jeżeli wniosek złożono do 31 marca 2026 r. i nie został jeszcze rozpatrzony. Komunikat Departamentu Ceł Ministerstwa Finansów obejmuje również wnioskodawców, „których decyzja została zawieszona do czasu rozstrzygnięcia odwołania”.
Przedłużenie terminu z 27 września 2026 r. ogłosiła Komisja; to samo podały 15 września 2026 r. niemiecki komunikat ATLAS-Info 0997/2026 i włoski komunikat ADM. Instrukcja wypełniania zgłoszeń celnych na PUESC (pkt 6.14.1) nadal podaje datę 27 września 2026 r. (stan na 13 listopada 2026 r.): obowiązuje komunikat z 30 września.
Wniosek złożony po 31 marca 2026 r. nie daje tego prawa. PUESC pisze: „Gdy wniosek został złożony po 31 marca 2026 roku, to import „towarów CBAM” będzie możliwy dopiero od momentu uzyskania przez podmiot statusu” (komunikat z 11 maja 2026 r.).
Niekompletny wniosek opóźnia decyzję, bo wezwanie do uzupełnienia wydłuża ocenę ze 120 do najwyżej 180 dni kalendarzowych (art. 5 rozporządzenia wykonawczego (UE) 2025/486).
Właściwy organ odmawia przyznania statusu tylko wtedy, gdy nie jest spełnione kryterium z art. 17 ust. 2 albo nie podano informacji z art. 5 ust. 5 (art. 17 ust. 3).
Ocena naruszeń obejmuje trzy lata wstecz dla decyzji administracyjnych lub sądowych stwierdzających poważne lub powtarzające się naruszenia przepisów celnych, podatkowych, o nadużyciach na rynku lub CBAM oraz pięć lat dla poważnych przestępstw związanych z działalnością gospodarczą (art. 9 ust. 1 rozporządzenia wykonawczego (UE) 2025/486).
Wnioskodawca w postępowaniu upadłościowym albo z istotnymi zaległościami w cłach lub podatkach nie spełnia kryterium zdolności (art. 10 ust. 1). Przed odmową organ informuje o zamiarze i daje najwyżej 30 dni kalendarzowych na przedstawienie stanowiska (art. 6).
Krok 5: poczekać na decyzję Dyrektora IAS w Poznaniu
Właściwy organ ocenia wniosek w ciągu 120 dni kalendarzowych od jego otrzymania (art. 4 ust. 1 rozporządzenia wykonawczego (UE) 2025/486). Ministerstwo Klimatu i Środowiska potwierdza: „Na przyznanie statusu upoważnionego zgłaszającego CBAM właściwy organ ma 120 dni”.
Jeżeli organ wzywa do uzupełnienia, wnioskodawca odpowiada w wyznaczonym terminie, najwyżej 30 dni kalendarzowych; organ może przedłużyć własny termin o najwyżej 30 dni, a cała ocena nie może przekroczyć 180 dni kalendarzowych (art. 5).
W Polsce w tym czasie KOBiZE wydaje opinię w ciągu 21 dni, a brak opinii w terminie oznacza opinię pozytywną (art. 54b ust. 9 do 11 ustawy). Postępowanie toczy się według wybranych przepisów Ordynacji podatkowej (art. 54b ust. 14); przeanalizowane przez nas przepisy nie wskazują organu drugiej instancji.
Wezwania do uzupełnienia przychodzą w rejestrze. Według przewodnika niemieckiego urzędu DEHSt po module upoważnień (wydanie z kwietnia 2026 r.) wezwanie widać po zalogowaniu w sekcji „Unanswered notifications” na stronie głównej rejestru, z listą dokumentów i liczbą dni kalendarzowych na odpowiedź.
Interfejs jest wspólny dla całej UE; polskiej nazwy tej sekcji nie sprawdzaliśmy. W czasie rozpatrywania wniosku warto regularnie logować się do rejestru.
Przywóz jest skoncentrowany: Włochy (17,6%), Niemcy (12,7%) i Holandia (12,7%) odpowiadały w 2025 r. za 43% wartości przywozu towarów z załącznika I spoza UE (Eurostat Comext, według państwa zgłaszającego). Warunki statusu i podstawy jego cofnięcia opisuje strona upoważniony zgłaszający CBAM.
Krok 6: zalogować się do rachunku w rejestrze CBAM
Po przyznaniu statusu Komisja uruchamia rachunek w rejestrze CBAM i nadaje niepowtarzalny numer rachunku CBAM (art. 16 ust. 1 i 3); decyzję rejestruje się w rejestrze z numerem EORI i numerem rachunku (art. 17 ust. 4).
Uwierzytelnianie i weryfikację dostępu prowadzi system UUM&DS (art. 8 rozporządzenia wykonawczego (UE) 2024/3210), a polski upoważniony zgłaszający CBAM loguje się tą samą drogą przez PUESC co przy wniosku.
PUESC podaje strukturę numeru: „CBAM-XX-YYYY-AAANNNNNNNNNNN” (wykaz zmian, zmiana nr 4). Polski numer zaczyna się zatem od CBAM-PL; to wniosek wyprowadzony ze struktury, ponieważ polskiego przykładu nie widzieliśmy. Numer i jego użycie opisuje strona numer CBAM.
Po zalogowaniu na rachunku upoważnionego zgłaszającego CBAM widać pięć kategorii danych:
- Numer rachunku CBAM i dane upoważnienia.
- Transakcje przywozu, uzupełniane automatycznie z danych celnych.
- Stan certyfikatów CBAM według roku zakupu.
- Moduł rocznej deklaracji CBAM.
- Historia deklaracji i odnośniki do sprawozdań z weryfikacji.
Jak weryfikatorzy uzyskują dostęp do rejestru CBAM
Weryfikatorzy CBAM korzystają z innej drogi niż importerzy, opisanej w dokumencie Komisji z 28 sierpnia 2026 r. o rejestracji weryfikatorów w rejestrze CBAM, otwartej 1 września 2026 r. (art. 10a ust. 1). Jednostka weryfikująca najpierw uzyskuje akredytację CBAM od krajowej jednostki akredytującej (rozporządzenie delegowane Komisji (UE) 2025/2551).
Potem zakłada konto EU Login, składa przez EU Access wniosek o dostęp techniczny, który zatwierdza Komisja, i wnosi o rejestrację w sekcji O3CI rejestru CBAM; o rejestracji decyduje właściwy organ państwa członkowskiego akredytacji.
Rejestracja to jeszcze nie dostęp roboczy: pakiet DG TAXUD z 31 lipca 2026 r. zapowiadał go dla akredytowanych weryfikatorów nie wcześniej niż na 30 września 2026 r. i od tego dnia jest on otwarty.
Pierwsze sprawozdania z weryfikacji w rejestrze mają powstawać od stycznia 2027 r. (komunikat Komisji z 24 sierpnia 2026 r.). Który polski organ decyduje o rejestracji weryfikatorów akredytowanych w Polsce, przepisy jeszcze nie wskazują (stan na 13 listopada 2026 r.).
Polskie Centrum Akredytacji (PCA) uruchomiło akredytację CBAM komunikatem nr 474 z 18 maja 2026 r., w trybie pilotażu. Na dzień 12 listopada 2026 r. udokumentowano siedem jednostek akredytowanych przez pięć krajowych jednostek akredytujących; żadna nie jest polska, a PCA nie udokumentowała jeszcze żadnej akredytacji CBAM. Oficjalna lista Komisji nie została opublikowana. Są to:
- EmiCert S.A. (ESYD, Grecja).
- Bureau Veritas Italia S.p.A., RINA Services S.p.A. i SGS ICS Italia S.r.l. (Accredia, Włochy).
- Intertek Certification AB (Swedac, Szwecja).
- Integrated Sustainable Solutions Company (ISSC) z Damietty w Egipcie (RvA, Holandia, 22 października 2026 r.), pierwsza jednostka spoza UE, akredytowana tymczasowo w procedurze TAB.
- SGS BELGIUM nv (BELAC, Belgia), z zakresem obowiązującym od 5 listopada 2026 r.
DNV ogłosiło 6 listopada 2026 r. uzyskanie akredytacji Accredii, ale Accredia do 11 listopada 2026 r. jej nie opublikowała, dlatego DNV nie ujęto w zestawieniu.
Polski importer może korzystać z weryfikatora akredytowanego przez dowolną jednostkę akredytującą z UE. Zakresy i aktualizacje podaje strona akredytowani weryfikatorzy CBAM, a zadania weryfikatora strona weryfikacja emisji. Weryfikatora dla swoich dostawców można znaleźć, wysyłając zapytanie o weryfikatora CBAM.
Co musi być udokumentowane przed terminem złożenia deklaracji, z podstawą prawną każdego punktu. Wersja angielska, natychmiastowe pobranie.
Na potrzeby tych powiadomień przechowujemy wyłącznie Państwa adres e-mail. Polityka prywatności (po angielsku)
Co zawiera rachunek w rejestrze CBAM?
Na rachunku w rejestrze CBAM wykonuje się obowiązki CBAM; rachunek składa się z trzech części, które uruchamiają się w różnych momentach: modułu certyfikatów (od 1 lutego 2027 r.), modułu deklaracji (pierwszy termin 30 września 2027 r.) oraz danych o przywozie z odprawy celnej (od 1 stycznia 2026 r.).
Moduł certyfikatów
Sprzedaż certyfikatów CBAM rusza 1 lutego 2027 r. Każde państwo członkowskie sprzedaje certyfikaty na wspólnej centralnej platformie upoważnionym zgłaszającym CBAM mającym siedzibę na jego terytorium (art. 20 ust. 1), a platformą zarządza Komisja (art. 20 ust. 2).
Informacje o sprzedaży i odkupie trafiają do rejestru CBAM na koniec każdego dnia roboczego (art. 20 ust. 3), a certyfikaty są zapisywane na rachunku. Który polski organ sprzedaje certyfikaty w imieniu Polski, przepisy jeszcze nie wskazują (stan na 13 listopada 2026 r.).
Komisja zawarła umowę na platformę z European Dynamics SA 30 czerwca 2026 r., po przetargu otwartym zakończonym bez rozstrzygnięcia (ogłoszenia TED 316848-2026 i 468943-2026). Rynku wtórnego certyfikatów CBAM nie ma: rozporządzenie nie przewiduje obrotu giełdowego ani przenoszenia certyfikatów między upoważnionymi zgłaszającymi CBAM.
Dla towarów przywiezionych w 2026 r. cena certyfikatu jest średnią kwartalną cen zamknięcia aukcji uprawnień w EU ETS z kwartału przywozu (art. 21 ust. 1a, dodany rozporządzeniem (UE) 2025/2083); od 2027 r. cena jest średnią tygodniową (art. 21 ust. 1).
Ostatnia oficjalna cena, za III kwartał 2026 r., opublikowana 5 października 2026 r., wynosi 82,32 euro za tonę ekwiwalentu dwutlenku węgla (t CO2e). Bieżące ceny pokazuje tracker ceny certyfikatów.
Przykład: importer przywozi w 2026 r. 5 000 ton półproduktów ze stali niestopowej z Turcji (kod CN 7207 11 14) na wartościach domyślnych. Wartość domyślna 2,310 t CO2e na tonę z narzutem 10% daje 2,541.
Dostosowanie przydziału bezpłatnych uprawnień wynosi 0,975 (współczynnik CBAM na 2026 r.) × 1,00 (jednorodny międzysektorowy współczynnik korygujący) × 1,364 (wskaźnik CBAM, benchmark) = 1,3299, zostaje więc 1,2111 certyfikatu na tonę. Łączny obowiązek to 6 055,5 certyfikatu, czyli 498 488,76 euro przy cenie 82,32 euro.
Dla tego samego kodu CN z Ukrainy wartość domyślna wynosi 2,397 t CO2e na tonę, a po doliczeniu narzutu 2,6367; po odjęciu 1,3299 zostaje 1,3068 certyfikatu na tonę, czyli 107,58 euro za tonę przy 82,32 euro.
Oba wyniki to szacunek oparty na urzędowych wartościach domyślnych i wskaźnikach (rozporządzenia wykonawcze (UE) 2025/2621 i 2025/2620), obliczony przez cbamguide.com według wzoru prawnego, którego używa kalkulator serwisu; wiążąca jest liczba w deklaracji CBAM. Przykład z Ukrainy można otworzyć w kalkulatorze CBAM i zmienić na własny przywóz.
Obowiązek kwartalny ma zastosowanie od 2027 r. Upoważniony zgłaszający CBAM zapewnia, aby na koniec każdego kwartału na jego rachunku w rejestrze CBAM znajdowały się certyfikaty odpowiadające co najmniej 50% emisji wbudowanych w towarach przywiezionych od początku roku kalendarzowego, ustalonych na podstawie wartości domyślnych bez narzutu albo certyfikatów przekazanych do umorzenia za poprzedni rok, z uwzględnieniem dostosowania przydziału bezpłatnych uprawnień (art. 22 ust. 2).
Pierwsza kontrola: 31 marca 2027 r.; za przywóz z 2026 r. obowiązek ten nie istnieje. Szczegóły: obowiązek kwartalny.
Moduł deklaracji
Roczną deklarację CBAM składa się w module deklaracji rejestru. Upoważniony zgłaszający CBAM składa ją i przekazuje do umorzenia certyfikaty CBAM do 30 września każdego roku; po raz pierwszy do 30 września 2027 r., za towary przywiezione w 2026 r. (art. 6 ust. 1 i art. 22 ust. 1).
Zgodnie z art. 6 ust. 2 deklaracja zawiera cztery elementy:
- Łączna ilość każdego rodzaju przywiezionych towarów, w megawatogodzinach dla energii elektrycznej i w tonach dla innych towarów, także towarów poniżej jednolitego progu masy.
- Łączne emisje wbudowane w tych towarach, obliczone zgodnie z art. 7, a przy emisjach rzeczywistych zweryfikowane zgodnie z art. 8.
- Łączna liczba certyfikatów CBAM do przekazania do umorzenia, po zmniejszeniu z tytułu opłaty emisyjnej uiszczonej w państwie trzecim (art. 9) i dostosowaniu przydziału bezpłatnych uprawnień (art. 31).
- W stosownych przypadkach kopie sprawozdań z weryfikacji sporządzonych przez akredytowanych weryfikatorów.
Przy składaniu deklaracji upoważniony zgłaszający CBAM przekazuje do umorzenia certyfikaty odpowiadające zadeklarowanym emisjom wbudowanym po dostosowaniu przydziału bezpłatnych uprawnień i ewentualnym zmniejszeniu z art. 9, a Komisja usuwa je z rejestru (art. 22 ust. 1). Wniosek o odkup nadwyżki składa się do 31 października roku umorzenia (art. 23 ust. 1).
Certyfikaty zakupione za 2026 r., które zostały na rachunku, Komisja anuluje 1 listopada 2027 r. (art. 24 ust. 2). W kolejnych latach 1 listopada anuluje certyfikaty zakupione w roku poprzedzającym poprzedni rok kalendarzowy, więc pozostałe certyfikaty zakupione w 2027 r. anuluje 1 listopada 2029 r. (art. 24 ust. 1). Całą procedurę opisuje strona deklaracja CBAM.
Dane o przywozie i integracja z odprawą celną
Organy celne przekazują do rejestru CBAM dane o każdym przywozie towarów z załącznika I, okresowo i automatycznie (art. 25 rozporządzenia (UE) 2023/956; rozporządzenie wykonawcze (UE) 2025/2619).
Od 1 stycznia 2026 r. sprawdzają status przed dopuszczeniem towarów do obrotu i nie zwalniają towarów przywożonych bez ważnej podstawy (art. 25 ust. 1; komunikat PUESC z 11 maja 2026 r.). Komisja przekazuje dane właściwemu organowi i sprawdza je z danymi w rejestrze CBAM (art. 25 ust. 2 i 3).
Dane trafiają na rachunek z kodem CN, masą netto, krajem pochodzenia i numerem EORI każdej transakcji.
Przy kodzie Y128 system UE otrzymuje EORI importera (pole „Importer”) i EORI zgłaszającego (pole „Zgłaszający”) z numerem rachunku; EORI przedstawiciela bezpośredniego nie jest przekazywany, „ponieważ nie spełnia on wymogów dla upoważnionego zgłaszającego CBAM” (PUESC, pkt 6.14.1). Najważniejsze kody dokumentów TARIC w polskim zgłoszeniu zestawia poniższa tabela.
| Kod | Kiedy stosuje się go w Polsce | Źródło |
|---|---|---|
| Y128 | Niepowtarzalny numer rachunku upoważnionego zgłaszającego CBAM (art. 16 ust. 1); podanie kodu oznacza weryfikację statusu | PUESC, pkt 6.14.1 |
| Y137 | Zwolnienie de minimis z art. 2a, także dla importera ze statusem, który nie przekracza 50 ton | PUESC, pkt 6.14.1 |
| Y238 | Wniosek złożony do 31 marca 2026 r. i nierozpatrzony, z numerem APPL w polu „Numer Referencyjny”; do 31 grudnia 2026 r. | komunikat PUESC z 30 września 2026 r. |
| Y134 | Towary pochodzące z Büsingen, Helgolandu lub Livigno | PUESC, pkt 6.14.1 |
| Y135 | Zwolnienie z art. 2 ust. 3 (towary wojskowe) | PUESC, pkt 6.14.1 |
| Y136 | Zwolnienie z art. 2 ust. 3a (energia elektryczna i wodór z instalacji morskich) | PUESC, pkt 6.14.1 |
| Y237 | Towary pochodzenia UE (CBAM) | PUESC, pkt 6.14.1 |
Polska praktyka celna dodaje cztery zasady:
- Brak zgłoszeń pocztowych i e-commerce: towarów CBAM nie zgłasza się zestawami danych H6 ani H7 (PUESC, pkt 6.14.1, uwaga 2).
- Brak zwolnienia dla osób fizycznych: importer będący osobą fizyczną nieprowadzącą działalności gospodarczej nie jest zwolniony; bez EORI do UE przekazuje się PESEL lub NIP i adres.
- Towary powracające: wymagają kodów CBAM, a w deklaracji CBAM wykazuje się dla nich zero (art. 6 ust. 5).
- Przegląd zgłoszeń cementu: po rozporządzeniu wykonawczym (UE) 2026/1740, stosowanym wstecz od 1 stycznia 2026 r., importerzy powinni przejrzeć zgłoszenia celne złożone od tej daty i w razie potrzeby wystąpić o ich sprostowanie, z nowymi kodami TARIC 2523 10 00 10, 2523 10 00 90, 2523 90 00 10 i 2523 90 00 90 (komunikat PUESC z 19 października 2026 r.).
Rejestr przejściowy CBAM a rejestr CBAM: co się zmieniło w dostępie
Droga dostępu w Polsce się nie zmieniła, bo do obu rejestrów wchodzi się przez PUESC; zmieniły się funkcja rejestru, właściwy organ i znaczenie logowania. Według Ministerstwa Klimatu i Środowiska importerzy z dostępem do rejestru przejściowego otrzymują dostęp do portalu zgłaszającego CBAM automatycznie (gov.pl, 3 grudnia 2025 r.). Oba rejestry porównuje tabela poniżej.
| Cecha | Rejestr przejściowy CBAM | Rejestr CBAM (okres docelowy) |
|---|---|---|
| Okres | od 1 października 2023 r. do 31 grudnia 2025 r. | od 1 stycznia 2026 r., na stałe |
| Droga dostępu w Polsce | PUESC (art. 54a ustawy) | PUESC, uprawnienie „Dostęp do rejestru CBAM”; dotychczasowi użytkownicy automatycznie |
| Główna funkcja | kwartalne sprawozdania CBAM | wnioski o status, deklaracja CBAM, certyfikaty CBAM |
| Organ w Polsce | KOBiZE (procedura korekty sprawozdań); kary: Mazowiecki Wojewódzki Inspektor Ochrony Środowiska | Dyrektor IAS w Poznaniu (status); organ kar z art. 26 niewskazany (stan na 13 listopada 2026 r.) |
| Znaczenie logowania | obowiązek sprawozdawczy bez upoważnienia | samo logowanie nie wystarcza; potrzebny status upoważnionego zgłaszającego CBAM |
Administracyjne kary pieniężne z okresu przejściowego, od 10 do 50 euro za tonę niezgłoszonych emisji wbudowanych (art. 54g ust. 4 ustawy), dotyczą wyłącznie obowiązków z tego okresu. Kwartalnego sprawozdania CBAM nie należy mylić z obowiązkiem kwartalnym z art. 22 ust. 2, który ma zastosowanie od 2027 r.
Jak zarządzać rachunkiem w rejestrze CBAM po uzyskaniu statusu?
Zarządzanie rachunkiem obejmuje trzy powtarzające się zadania: kwartalny przegląd stanu certyfikatów, przygotowanie rocznej deklaracji CBAM i prowadzenie dokumentacji gotowej do kontroli.
Kwartalny przegląd stanu certyfikatów
Od 2027 r. upoważnieni zgłaszający CBAM porównują co kwartał stan certyfikatów z progiem 50%. Jeżeli na koniec kwartału certyfikatów brakuje, właściwy organ wzywa do uzupełnienia w terminie jednego miesiąca (art. 22 ust. 3).
Nie ma kary za każdą brakującą tonę, ale poważne lub powtarzające się naruszenie jest podstawą cofnięcia statusu (art. 17 ust. 8). W praktyce warto szacować emisje wbudowane każdego kwartału na podstawie przywozu zapisanego na rachunku i kupować certyfikaty przed końcem kwartału.
Odkup ogranicza koszt nadmiernego zakupu. Na wniosek złożony do 31 października roku umorzenia nadwyżka jest odkupywana po cenie zakupu (art. 23 ust. 1 i 3).
Liczba odkupionych certyfikatów jest ograniczona do liczby, którą upoważniony zgłaszający CBAM musiał zakupić zgodnie z art. 22 ust. 2 w roku kalendarzowym zakupu (art. 23 ust. 2); certyfikaty kupione w 2027 r. za 2026 r. można odkupić tylko w 2027 r. (art. 23 ust. 2a). Certyfikaty ponad ten limit, nieprzekazane do umorzenia, są anulowane bez rekompensaty.
Przygotowanie rocznej deklaracji CBAM
Roczna deklaracja opiera się na czterech źródłach danych, prowadzonych w rejestrze lub z nim powiązanych: danych celnych o przywozie, zweryfikowanych danych o emisjach wbudowanych od producentów spoza UE, potwierdzenia akredytacji weryfikatora oraz dokumentacji zmniejszenia z art. 9. Rejestracja weryfikatorów w rejestrze CBAM ruszyła 1 września 2026 r., co daje około 13 miesięcy na fizyczne wizyty w instalacjach spoza UE przed terminem 30 września 2027 r. Importerzy, którzy kupują towary z 10 lub więcej instalacji, powinni zlecić weryfikację od razu.
Emisje rzeczywiste po weryfikacji pozwalają uniknąć narzutu (mark-up) z rozporządzenia wykonawczego (UE) 2025/2621, sprostowanego rozporządzeniem wykonawczym (UE) 2026/1740: 10% w 2026 r., 20% w 2027 r. i 30% od 2028 r. (dla nawozów 1%).
Dla kęsisk płaskich ze stali z Chin (kod CN 7207 12 10) wartość domyślna 3,169 t CO2e na tonę z narzutem 2026 r. daje 3,4859; po odjęciu 1,3299 zostaje 2,156 certyfikatu, czyli 177,48 euro za tonę przy 82,32 euro (obliczenie cbamguide.com na tabelach urzędowych, według wzoru prawnego kalkulatora CBAM).
Przy zweryfikowanych emisjach 2,0 t CO2e na tonę (wartość hipotetyczna) różnica wobec wartości domyślnej z narzutem wynosi 1,4859 t CO2e na tonę i jest rozliczana po cenie certyfikatu, przy czym na ścieżce emisji rzeczywistych obowiązuje inna podstawa wskaźnika CBAM.
Różnica rośnie wraz z narzutem, a dostosowanie przydziału bezpłatnych uprawnień maleje co roku aż do 2034 r. Wartości dla innych krajów i kodów podaje strona wartości domyślne CBAM.
Dokumentacja
Dokumentację CBAM przechowuje się do końca czwartego roku po roku, w którym deklarację złożono lub należało złożyć (art. 7 ust. 5 i 6 oraz art. 9 ust. 3): za przywóz z 2026 r., deklarowany w 2027 r., do 31 grudnia 2031 r. Minimalny zakres określa załącznik V. Należy przechowywać siedem kategorii dokumentów:
- Zgłoszenia celne wszystkich towarów CBAM.
- Dane dostawców i producentów o emisjach wbudowanych oraz dokumentacja planów monitorowania.
- Sprawozdania z weryfikacji sporządzone przez akredytowanych weryfikatorów.
- Potwierdzenia zakupu i umorzenia certyfikatów CBAM z rejestru.
- Obliczenia i dowody do zmniejszenia z art. 9.
- Wewnętrzne procedury CBAM i arkusze obliczeniowe.
- Korespondencja z producentami, weryfikatorami i właściwym organem.
Komisja i właściwy organ mogą w tym okresie przeglądać deklarację, także w drodze kontroli w siedzibie firmy (art. 19 ust. 2). Komisja udostępnia dane o nieprawidłowościach między państwami członkowskimi, więc rozbieżność wykryta w jednym państwie może wywołać kontrolę w innym, do którego ta sama firma przywozi towary.
Kiedy rejestr CBAM umożliwi zakup certyfikatów?
Sprzedaż certyfikatów CBAM rusza 1 lutego 2027 r. na wspólnej centralnej platformie (art. 20 ust. 1), także dla towarów przywiezionych w 2026 r., a kupione certyfikaty są zapisywane na rachunku w rejestrze CBAM.
Do tego dnia rejestr służy przede wszystkim upoważnieniom, integracji z odprawą celną i zbieraniu danych.
W 2026 r. certyfikatów celowo się nie sprzedaje: importerzy gromadzą przez cały rok dane o przywozie, zlecają weryfikację, jeżeli deklarują emisje rzeczywiste, kupują certyfikaty od 1 lutego 2027 r. i przekazują je do umorzenia do 30 września 2027 r. (art. 22 ust. 1), w terminie pierwszej deklaracji (art. 6 ust. 1).
Koszt certyfikatów za przywóz z 2026 r. wyznaczają więc oficjalne ceny kwartalne 2026 r.: 75,36 euro (I kw.), 75,28 euro (II kw.) i 82,32 euro (III kw.); cena za IV kw. ma zostać opublikowana 4 stycznia 2027 r.
Płaci się go jednak w 2027 r. To przesunięcie daje przewagę płynnościową importerom, którzy planują wcześnie, a ryzyko tym, którzy czekają. Mechanizm i zakup opisuje strona certyfikaty CBAM.
Pomoc w uzyskaniu dostępu do rejestru CBAM i statusu
Firma, która woli powierzyć wniosek o status albo rolę upoważnionego zgłaszającego CBAM osobie trzeciej, może opisać zadanie w formularzu zapytania CBAM: cbamguide.com przekaże je jednemu, dwóm lub trzem dopasowanym usługodawcom. Osobne zapytania dotyczą usługi upoważnionego zgłaszającego, doradztwa, oprogramowania, pozyskania danych od dostawców, obliczenia emisji i szkoleń.
Bezpłatnie dla Państwa. Jeżeli powierzą Państwo zlecenie usługodawcy, któremu przekazaliśmy zapytanie, usługodawca może zapłacić cbamguide.com prowizję za polecenie; nigdy nie decyduje ona o tym, kto jest wymieniony na stronach cbamguide.com ani w jaki sposób. Katalogi oprogramowania CBAM i doradców CBAM wymieniają dostawców na podstawie ich własnych stron.
Najczęstsze pytania o rejestr CBAM
Jak zalogować się do rejestru CBAM w Polsce?
Polski importer loguje się do rejestru CBAM przez PUESC (art. 54a ustawy o systemie zarządzania emisjami gazów cieplarnianych i innych substancji). Firma musi być zarejestrowana na PUESC z numerem EORI, a osoba działająca w jej imieniu potrzebuje rozszerzonego uprawnienia „Dostęp do rejestru CBAM”, nadawanego formularzem WPE0001. Link Komisji do modułu zarządzania upoważnieniami (cbam.ec.europa.eu/authorised-declarant) prowadzi przez portal uwierzytelniania TAXUD do okna „Skąd Jesteś, Where Are You From?”, w którym wybiera się „Domenę celną”, kraj „Poland” i rodzaj użytkownika „Pracownik” albo „Przedsiębiorca” (nie „Przedstawiciel celny”). Po zalogowaniu na PUESC wybiera się podmiot, w imieniu którego się działa.
Czy polski importer potrzebuje konta EU Login?
Nie, do rejestru CBAM nie jest ono potrzebne. Konto EU Login z uwierzytelnianiem dwuskładnikowym to ogólna droga Komisji, z której korzystają m.in. weryfikatorzy i operatorzy instalacji spoza UE w sekcji O3CI. Polska wybrała drogę krajową z art. 8 ust. 5 rozporządzenia wykonawczego (UE) 2024/3210: funkcję systemu tożsamości pełni PUESC (art. 54a ustawy), a uwierzytelnianie w tle prowadzi system UUM&DS.
Czy KOBiZE przyznaje status lub daje dostęp do rejestru CBAM?
Nie. Status upoważnionego zgłaszającego CBAM przyznaje, odmawia jego przyznania i cofa Dyrektor Izby Administracji Skarbowej w Poznaniu (art. 54b ustawy; rozporządzenie Ministra Finansów i Gospodarki z dnia 2 stycznia 2026 r.), a dostęp do rejestru daje PUESC. KOBiZE, drugi organ wskazany przez Polskę na liście Komisji, prowadził procedurę korekty sprawozdań CBAM z okresu przejściowego, wydaje opinie do decyzji o statusie i wspiera Dyrektora IAS w Poznaniu przy ustalaniu kwoty gwarancji.
Czy portal operatorów CBAM to osobny system?
Nie. Portal operatorów CBAM to sekcja O3CI rejestru CBAM. Operator instalacji spoza UE rejestruje w niej siebie i swoje instalacje na podstawie art. 10 rozporządzenia (UE) 2023/956, na pięć lat, i udostępnia przez nią zweryfikowane dane o emisjach nabywcom z UE. Aby pobrać te dane w rejestrze, upoważniony zgłaszający CBAM najpierw przekazuje dostawcy swój numer EORI.
Czy rejestr CBAM to to samo co rejestr EU ETS?
Nie. Rejestr CBAM i rejestr Unii dla systemu handlu uprawnieniami do emisji gazów cieplarnianych w Unii (EU ETS) to odrębne systemy, z innymi rodzajami rachunków, podstawami prawnymi i modułami. Rachunek w rejestrze EU ETS nie tworzy rachunku CBAM, który Komisja zakłada dopiero po przyznaniu statusu (art. 16 ust. 3). Rejestr EU ETS obsługuje uprawnienia do emisji na podstawie dyrektywy 2003/87/WE, a rejestr CBAM certyfikaty CBAM na podstawie rozporządzenia (UE) 2023/956.
Czy firma spoza UE może zarejestrować się w rejestrze CBAM?
Nie jako upoważniony zgłaszający CBAM. Rachunek z certyfikatami zakłada się tylko dla upoważnionego zgłaszającego CBAM, a status wymaga siedziby w państwie członkowskim (art. 5, 16 i 17 rozporządzenia (UE) 2023/956). Producent spoza UE może zarejestrować siebie i swoje instalacje w sekcji O3CI (art. 10) i udostępniać tam zweryfikowane dane nabywcom z UE. Importer spoza UE działa przez pośredniego przedstawiciela celnego z siedzibą w UE, który uzyskuje status i przejmuje obowiązki (art. 5 ust. 2 i 2a).
Czy rejestr CBAM sprawdza status przy odprawie?
Tak. Od 1 stycznia 2026 r. organy celne sprawdzają status upoważnionego zgłaszającego CBAM przed dopuszczeniem towarów z załącznika I do obrotu, na podstawie wymiany danych z rozporządzenia wykonawczego (UE) 2025/2619. W Polsce towary bez ważnej podstawy nie są zwalniane (art. 25 ust. 1; komunikat PUESC z 11 maja 2026 r.), a zgłoszenie bez właściwego kodu przy przekroczonym progu nie zostanie przyjęte do systemu AIS/IMPORT PLUS. Organu, który nakłada w Polsce kary z art. 26, przepisy jeszcze nie wskazują (stan na 13 listopada 2026 r.).
Czy kod Y238 można jeszcze stosować?
Tak. Kod Y238 można stosować do 31 grudnia 2026 r. (komunikat PUESC z 30 września 2026 r.), jeżeli wniosek złożono do 31 marca 2026 r. i nie został jeszcze rozpatrzony, także gdy decyzja została zawieszona do czasu rozstrzygnięcia odwołania. W zgłoszeniu podaje się numer wniosku w formacie APPL. Instrukcja na PUESC nadal podaje 27 września 2026 r. (stan na 13 listopada 2026 r.), ale obowiązuje komunikat z 30 września.
Czy status można cofnąć po jego przyznaniu?
Tak. Właściwy organ, w Polsce Dyrektor IAS w Poznaniu, cofa status na wniosek upoważnionego zgłaszającego CBAM, gdy przestał on spełniać kryteria z art. 17 ust. 2 lub 6 (ust. 6 dotyczy gwarancji, która przestała wystarczać) lub gdy poważnie albo wielokrotnie naruszył obowiązek przekazania certyfikatów do umorzenia lub obowiązek kwartalny (art. 17 ust. 8 rozporządzenia (UE) 2023/956). Przed cofnięciem organ musi dać mu możliwość wypowiedzenia się. Organ okresowo ponownie ocenia status (art. 18 rozporządzenia wykonawczego (UE) 2025/486), a upoważniony zgłaszający CBAM niezwłocznie przekazuje przez rejestr CBAM informacje o zmianach danych z wniosku (art. 5 ust. 7).
Co dzieje się z certyfikatami na rachunku po cofnięciu statusu?
Certyfikaty na rachunku w chwili cofnięcia statusu nie są automatycznie anulowane. Zwykle trzeba wtedy złożyć deklarację za część roku do dnia cofnięcia i przekazać odpowiednie certyfikaty do umorzenia. Nadwyżkę można odkupić po cenie zakupu w granicach art. 23 ust. 2, czyli do liczby, którą upoważniony zgłaszający CBAM musiał zakupić zgodnie z art. 22 ust. 2 w roku kalendarzowym zakupu. Certyfikaty ponad ten limit, nieprzekazane do umorzenia, są anulowane bez rekompensaty 1 listopada (art. 24).
Cały cykl obowiązków importera, od zakresu do dokumentacji, opisuje strona procedura CBAM dla importerów, a podstawę prawną strona rozporządzenie CBAM. Polską organizację CBAM, organy i dane o przywozie zbiera strona CBAM w Polsce, a terminy strona harmonogram CBAM.