Harmonogram CBAM (mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2) obejmuje 11 lat: od 1 października 2023 r., gdy ruszyły pierwsze obowiązki sprawozdawcze, do 1 stycznia 2034 r., gdy dla towarów CBAM kończy się przydział bezpłatnych uprawnień w systemie handlu uprawnieniami do emisji gazów cieplarnianych w Unii (EU ETS).
Na dzień 13 listopada 2026 r. do startu sprzedaży certyfikatów CBAM zostało 80 dni, a do pierwszej deklaracji CBAM 321 dni. Które terminy już minęły, a które dopiero czekają importerów żeliwa i stali, cementu, aluminium, nawozów, energii elektrycznej i wodoru?
Przy każdej dacie podano przepis, na którym się opiera. Uwzględniono też przepisy i praktykę krajową: ustawę wdrażającą, właściwy organ w Poznaniu, kody w zgłoszeniu celnym i komunikaty PUESC.
Działanie całego mechanizmu wyjaśnia strona co to jest CBAM, a obowiązki krok po kroku opisuje procedura CBAM dla importerów. Artykuły przywołane bez nazwy aktu pochodzą z rozporządzenia (UE) 2023/956.
Czym jest harmonogram CBAM?
Harmonogram CBAM to ciąg prawnie wiążących terminów, w których CBAM przechodzi od samej sprawozdawczości do pełnego obowiązku finansowego w 2034 r.
Terminy wynikają z rozporządzenia Parlamentu Europejskiego i Rady (UE) 2023/956 z dnia 10 maja 2023 r. ustanawiającego mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2, zmienionego rozporządzeniem (UE) 2025/2083. Harmonogram ma dwie fazy.
W okresie przejściowym (od 1 października 2023 r. do 31 grudnia 2025 r.) importerzy składali sprawozdania CBAM bez żadnego obowiązku finansowego. W okresie docelowym (od 1 stycznia 2026 r.) upoważnieni zgłaszający CBAM kupują i przekazują do umorzenia certyfikaty CBAM, których cena odpowiada cenie uprawnień w EU ETS.
Najważniejsze terminy przesunęło rozporządzenie (UE) 2025/2083 z dnia 8 października 2025 r. (tzw. Omnibus), opublikowane 17 października 2025 r. i obowiązujące od 20 października 2025 r.
Pierwsza deklaracja CBAM przypada na 30 września 2027 r., a sprzedaż certyfikatów rusza 1 lutego 2027 r., o trzynaście miesięcy później, niż przewidywał pierwotny tekst rozporządzenia. Wszystkie zmiany omawia strona o rozporządzeniu Omnibus, a ramy prawne strona o rozporządzeniu CBAM.
Aktualny stan CBAM: okres docelowy od 1 stycznia 2026 r.
Na dzień 13 listopada 2026 r. CBAM działa w okresie docelowym, który rozpoczął się 1 stycznia 2026 r. (art. 36 ust. 2 lit. b) i zastąpił 27-miesięczny okres przejściowy.
Od 1 stycznia 2026 r. towary CBAM powyżej progu 50 ton masy netto w roku kalendarzowym (jednolity próg masy, art. 2a i załącznik VII pkt 1) może przywozić tylko upoważniony zgłaszający CBAM (art. 4).
Energia elektryczna i wodór wymagają statusu bez względu na ilość (art. 2a ust. 4). Importer poniżej progu deklaruje zwolnienie w zgłoszeniu celnym (art. 2a ust. 1), w Polsce kodem Y137; szczegóły podaje strona o zwolnieniu de minimis.
Status upoważnionego zgłaszającego CBAM przyznaje w Polsce Dyrektor Izby Administracji Skarbowej w Poznaniu (organ Krajowej Administracji Skarbowej), na podstawie art. 54b ustawy z dnia 17 lipca 2009 r. o systemie zarządzania emisjami gazów cieplarnianych i innych substancji oraz rozporządzenia Ministra Finansów i Gospodarki z dnia 2 stycznia 2026 r. (Dz. U. z 2026 r. poz. 11).
Wniosek składa się w unijnym rejestrze CBAM, do którego dostęp uzyskuje się przez PUESC. Na wniosek Dyrektora IAS w Poznaniu KOBiZE (Krajowy Ośrodek Bilansowania i Zarządzania Emisjami w Instytucie Ochrony Środowiska, Państwowym Instytucie Badawczym) wydaje w tej procedurze opinie w ciągu 21 dni; brak opinii w tym terminie oznacza brak zastrzeżeń (art. 54b ust. 9 do 11 ustawy).
Współczynnik CBAM wynosi w 2026 r. 97,5%: to część przydziału bezpłatnych uprawnień, która pozostaje producentom z UE (art. 10a ust. 1a dyrektywy 2003/87/WE). Polskie omówienia przedstawiają 2026 r. jako rok, w którym płaci się drobny ułamek emisji.
Tak jest tylko dla towaru, którego emisje są równe wskaźnikowi CBAM: płaci on w 2026 r. za 2,5% swoich emisji. Każda tona ekwiwalentu dwutlenku węgla (t CO2e) powyżej wskaźnika, łącznie z całym narzutem na wartości domyślne, jest liczona po pełnej cenie.
Półprodukty ze stali niestopowej z Turcji (Türkiye), kod CN 7207 11 14, przywiezione w 2026 r. i rozliczane na wartościach domyślnych, oznaczają koszt CBAM w wysokości 99,70 euro za tonę przy oficjalnej cenie z III kwartału 2026 r. (82,32 euro).
Rachunek krok po kroku przedstawiono poniżej, w sekcji o cenie certyfikatów w 2026 r. i od 2027 r., koszty w kolejnych latach w sekcji o wygaszaniu przydziału, a własny towar można policzyć w kalkulatorze CBAM.
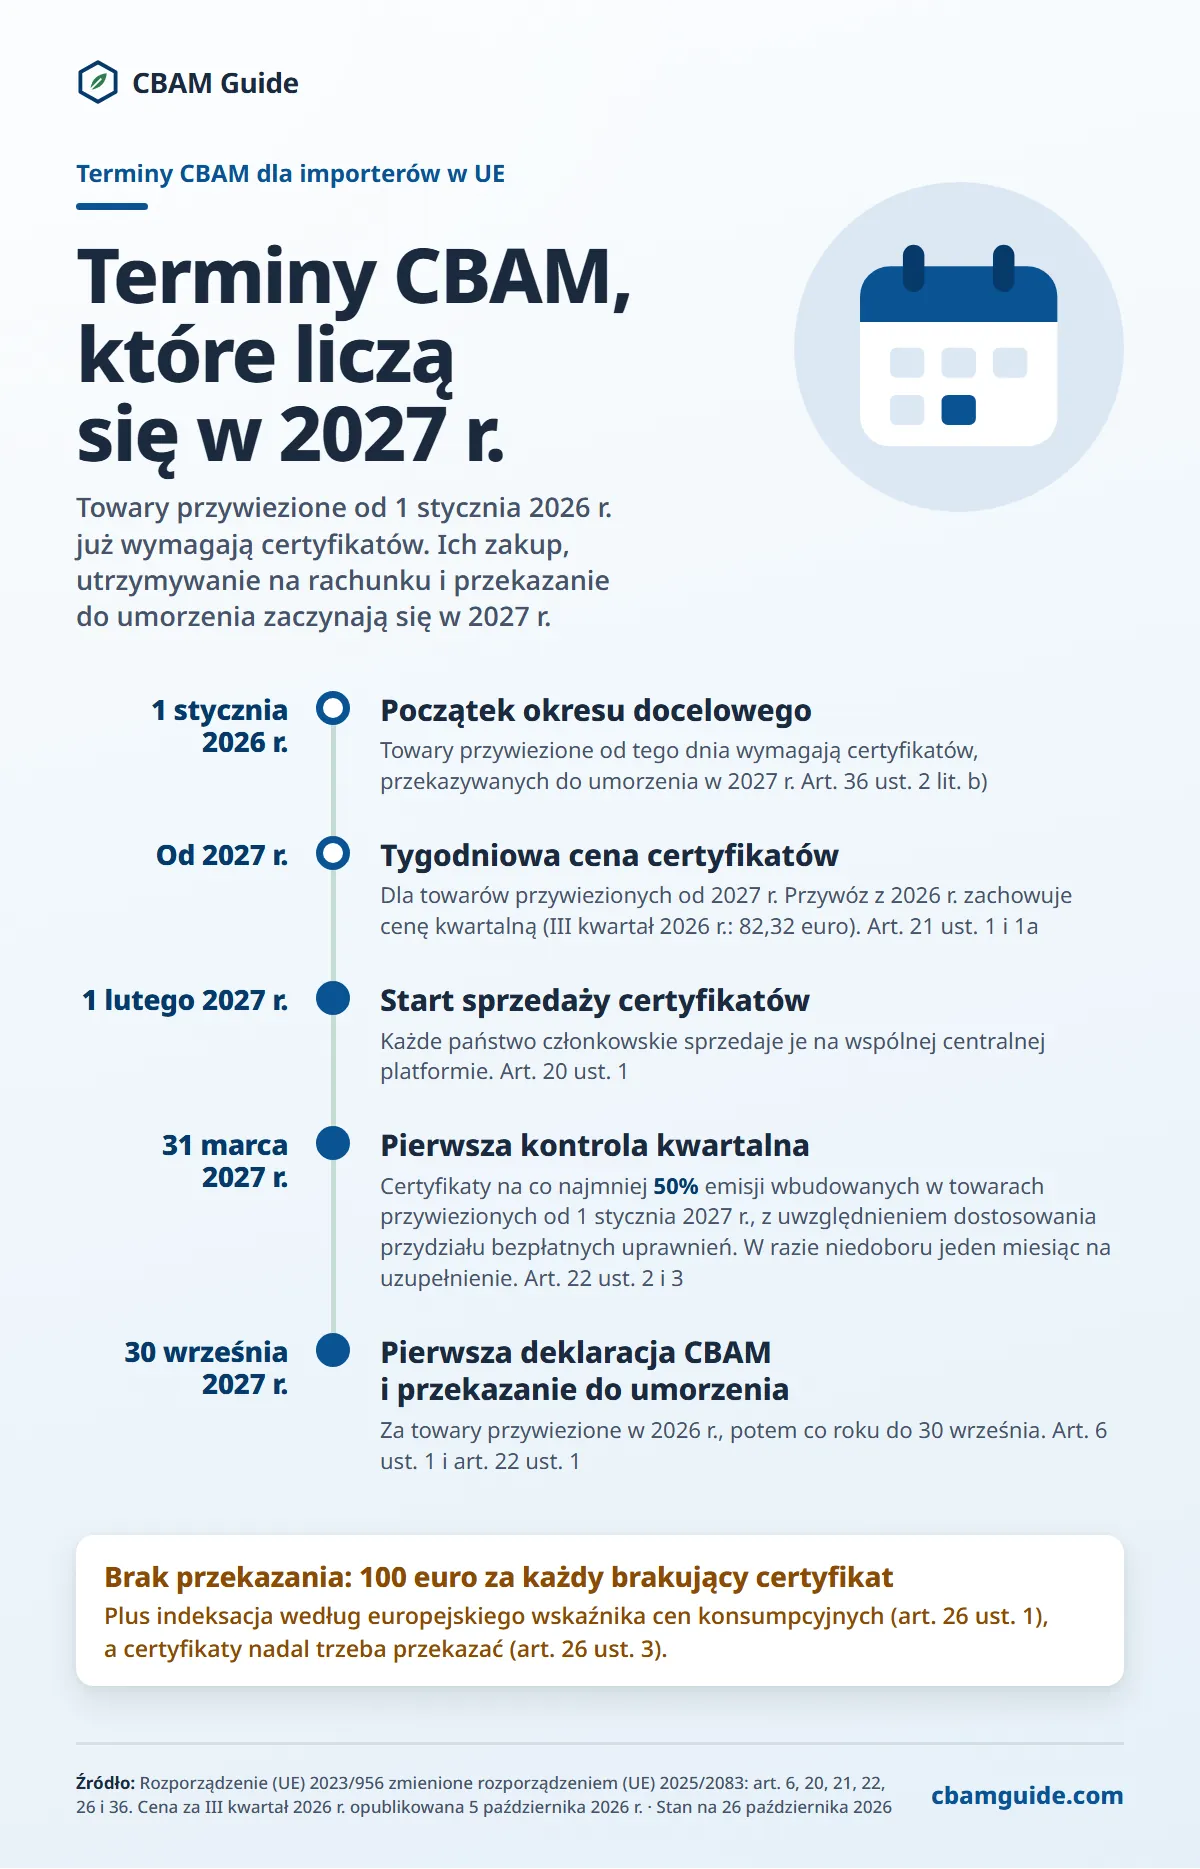
Wersja tekstowa tej infografiki
- 1 stycznia 2026 r.: Początek okresu docelowego. Towary przywiezione od tego dnia wymagają certyfikatów, przekazywanych do umorzenia w 2027 r. Art. 36 ust. 2 lit. b)
- Od 2027 r.: Tygodniowa cena certyfikatów. Dla towarów przywiezionych od 2027 r. Przywóz z 2026 r. zachowuje cenę kwartalną (III kwartał 2026 r.: 82,32 euro). Art. 21 ust. 1 i 1a
- 1 lutego 2027 r.: Start sprzedaży certyfikatów. Każde państwo członkowskie sprzedaje je na wspólnej centralnej platformie. Art. 20 ust. 1
- 31 marca 2027 r.: Pierwsza kontrola kwartalna. Certyfikaty na co najmniej 50% emisji wbudowanych w towarach przywiezionych od 1 stycznia 2027 r., z uwzględnieniem dostosowania przydziału bezpłatnych uprawnień. W razie niedoboru jeden miesiąc na uzupełnienie. Art. 22 ust. 2 i 3
- 30 września 2027 r.: Pierwsza deklaracja CBAM i przekazanie do umorzenia. Za towary przywiezione w 2026 r., potem co roku do 30 września. Art. 6 ust. 1 i art. 22 ust. 1
Brak przekazania: 100 euro za każdy brakujący certyfikat: Plus indeksacja według europejskiego wskaźnika cen konsumpcyjnych (art. 26 ust. 1), a certyfikaty nadal trzeba przekazać (art. 26 ust. 3).
Pełny harmonogram CBAM: 24 terminy od 2023 do 2034 r.
Poniższa tabela zawiera 24 terminy CBAM, od startu okresu przejściowego po koniec przydziału bezpłatnych uprawnień, z przepisem przy każdym z nich. Terminy wynikające z polskich przepisów i komunikatów oznaczono „(Polska)”, a terminy z wniosków ustawodawczych „(wniosek)”.
| Data | Termin | Podstawa |
|---|---|---|
| 1 października 2023 r. | Początek okresu przejściowego; ruszają kwartalne sprawozdania CBAM | art. 32 |
| 31 stycznia 2024 r. | Pierwsze sprawozdanie CBAM (za IV kw. 2023) | art. 35 ust. 1; rozporządzenie wykonawcze Komisji (UE) 2023/1773 |
| 1 stycznia 2025 r. | Dopuszczalna jest już tylko metoda unijna; odstępstwo dla innych metod monitorowania obowiązywało do 31 grudnia 2024 r. | art. 4 ust. 2 rozporządzenia wykonawczego (UE) 2023/1773 |
| 31 grudnia 2025 r. | Koniec okresu przejściowego; ostatnie sprawozdanie CBAM (za IV kw. 2025) do 31 stycznia 2026 r. | art. 32 i art. 35 ust. 1; rozporządzenie wykonawcze (UE) 2023/1773 |
| 1 stycznia 2026 r. | Początek okresu docelowego, jednocześnie dla wszystkich 6 sektorów | art. 36 ust. 2 lit. b) |
| 13 stycznia 2026 r. (Polska) | Wchodzą w życie art. 54a i 54b ustawy o systemie zarządzania emisjami, dodane nowelizacją (Dz. U. z 2025 r. poz. 1863), i rozporządzenie wyznaczające Dyrektora IAS w Poznaniu | art. 54a i 54b ustawy; Dz. U. z 2026 r. poz. 11 |
| 31 marca 2026 r. | Ostatni dzień na wniosek o status z prawem do tymczasowego przywozu do czasu decyzji | art. 17 ust. 7a |
| 31 lipca 2026 r. | Publikacja sprostowania wartości domyślnych, stosowanego od 1 stycznia 2026 r. | rozporządzenie wykonawcze (UE) 2026/1740 |
| 1 września 2026 r. | Akredytowani weryfikatorzy mogą wnioskować o rejestrację w rejestrze CBAM | art. 10a ust. 1 |
| 30 września 2026 r. | Pierwsza ocena progu de minimis: zwolnione 0,87% emisji wbudowanych, próg bez zmian | art. 2a ust. 3; załącznik VII pkt 2 |
| 30 września 2026 r. (Polska) | Komunikat PUESC: kod Y238 można stosować do 31 grudnia 2026 r. | komunikat Departamentu Ceł MF |
| 5 października 2026 r. | Komisja publikuje cenę za III kw. 2026: 82,32 euro za t CO2e | art. 21 ust. 1a |
| 31 grudnia 2026 r. | Ostatni dzień stosowania kodu dokumentu TARIC Y238 | komunikat PUESC z 30 września 2026 r. |
| 1 stycznia 2027 r. | Cena tygodniowa dla towarów przywiezionych od 2027 r.; sprawozdania z weryfikacji wydawane w rejestrze CBAM od stycznia 2027 r. | art. 21 ust. 1; zapowiedź Komisji z 24 sierpnia 2026 r. |
| 4 stycznia 2027 r. | Planowana publikacja ceny za IV kw. 2026 | art. 21 ust. 1a; rozporządzenie wykonawcze (UE) 2025/2548 |
| 1 lutego 2027 r. | Start sprzedaży certyfikatów CBAM na wspólnej centralnej platformie | art. 20 ust. 1 |
| 31 marca 2027 r. | Pierwsza kontrola obowiązku kwartalnego (towary przywiezione od 1 stycznia 2027 r.) | art. 22 ust. 2; art. 36 ust. 2 lit. c) |
| 30 kwietnia 2027 r. | Kolejna ocena progu de minimis przez Komisję | art. 2a ust. 3 |
| 30 września 2027 r. | Pierwsza deklaracja CBAM i przekazanie certyfikatów do umorzenia, za przywóz z 2026 r. | art. 6 ust. 1 i art. 22 ust. 1 |
| 31 października 2027 r. | Termin wniosku o odkup; certyfikaty kupione w 2027 r. za 2026 r. można odkupić tylko w 2027 r. | art. 23 ust. 1 i 2a |
| 1 listopada 2027 r. | Anulowanie certyfikatów zakupionych za emisje z 2026 r. | art. 24 ust. 2 |
| 30 września (co roku) | Kolejne roczne deklaracje CBAM za poprzedni rok | art. 6 ust. 1 |
| 1 stycznia 2028 r. (wniosek) | Rozszerzenie na około 180 produktów niższego szczebla ze stali i aluminium, jeżeli współprawodawcy je przyjmą | wniosek Komisji COM(2025) 989 (nieprzyjęty) |
| 1 stycznia 2034 r. | Brak współczynnika CBAM: koniec przydziału bezpłatnych uprawnień dla towarów CBAM | art. 10a ust. 1a dyrektywy 2003/87/WE |
CBAM od kiedy? Trzy etapy wprowadzania mechanizmu
CBAM obowiązuje od 1 października 2023 r. w trzech etapach, które różnią się zakresem obowiązków i skutkiem finansowym. Poniżej przedstawiono je kolejno, od samej sprawozdawczości do pełnego kosztu.
- Okres przejściowy (od 1 października 2023 r. do 31 grudnia 2025 r.). Importerzy składali kwartalne sprawozdania CBAM o emisjach wbudowanych w przywożonych towarach, bez certyfikatów i bez płatności. Kary groziły wyłącznie za niezłożenie sprawozdania lub błędy w sprawozdaniu.
- Okres docelowy (od 1 stycznia 2026 r.). Przywóz powyżej progu 50 ton wymaga statusu upoważnionego zgłaszającego CBAM, a współczynnik CBAM 97,5% obniża liczbę certyfikatów przez dostosowanie przydziału bezpłatnych uprawnień. Emisje powyżej wskaźnika CBAM są liczone w pełnej cenie już za 2026 r.
- Wygaszanie przydziału (do 1 stycznia 2034 r.). Współczynnik CBAM spada z 97,5% w 2026 r. do 14% w 2033 r.; od 2034 r. nie ma współczynnika, więc certyfikaty pokrywają całe emisje wbudowane.
Odpowiedź na pytanie „CBAM od kiedy” brzmi więc tak: sprawozdawczość od października 2023 r., status i obowiązek finansowy od stycznia 2026 r., pełny koszt od 2034 r.
Okres przejściowy: od 1 października 2023 r. do 31 grudnia 2025 r.
Okres przejściowy CBAM trwał od 1 października 2023 r. do 31 grudnia 2025 r. i nie niósł żadnego obowiązku finansowego.
Importerzy towarów z 6 sektorów załącznika I składali sprawozdania CBAM o ilości, pochodzeniu i emisjach wbudowanych, ale nie kupowali certyfikatów. Podstawą był art. 32 rozporządzenia (UE) 2023/956, a szczegóły sprawozdawczości określało rozporządzenie wykonawcze Komisji (UE) 2023/1773.
Rozporządzenie wykonawcze (UE) 2023/1773 dopuszczało trzy sposoby ustalania emisji. Pierwszą była metoda unijna oparta na rzeczywistych danych produkcyjnych.
Do 31 grudnia 2024 r. można było stosować inne metody monitorowania o podobnym zakresie i dokładności (art. 4 ust. 2), a do 31 lipca 2024 r. także inne metody, w tym wartości domyślne opublikowane przez Komisję na okres przejściowy (art. 4 ust. 3).
W sprawozdaniach za cztery kwartały 2025 r. dopuszczalna była już tylko metoda unijna; szacunki mogły obejmować najwyżej 20% łącznych emisji wbudowanych w towarach złożonych (art. 5).
Ostatnie sprawozdanie CBAM, za IV kwartał 2025 r., należało złożyć do 31 stycznia 2026 r. Kwartalnego sprawozdania CBAM nie należy mylić z roczną deklaracją CBAM okresu docelowego ani z obowiązkiem kwartalnym, który zacznie działać w 2027 r.
W Polsce sprawozdania z okresu przejściowego obsługiwał rejestr przejściowy CBAM, a procedurę korekty sprawozdań prowadzi KOBiZE (art. 54d do 54f ustawy o systemie zarządzania emisjami).
Administracyjną karę pieniężną za niezłożone lub błędne sprawozdanie nakłada Mazowiecki Wojewódzki Inspektor Ochrony Środowiska: od 10 do 50 euro za tonę niezgłoszonych emisji wbudowanych, z coroczną indeksacją według HICP (art. 54g ust. 4 i 9). Odwołanie rozpatruje Główny Inspektor Ochrony Środowiska (art. 54g ust. 10).
Kary okresu przejściowego są znacznie niższe niż kara okresu docelowego, czyli 100 euro za tonę ekwiwalentu CO2 przed indeksacją za każdy nieprzekazany certyfikat (art. 26 ust. 1). Polskie kary z art. 54g dotyczą wyłącznie obowiązków z okresu przejściowego; za lata od 2026 r. obowiązują kary z art. 26, opisane na stronie o karach CBAM.
Okres docelowy: od 1 stycznia 2026 r.
Okres docelowy CBAM rozpoczął się 1 stycznia 2026 r. i uruchomił obowiązek finansowy dla importerów wszystkich 6 sektorów załącznika I jednocześnie. Od tej daty towary CBAM może przywozić tylko upoważniony zgłaszający CBAM (art. 4), a procedurę przyznawania statusu określa rozporządzenie wykonawcze Komisji (UE) 2025/486.
Termin 1 stycznia 2026 r. nie został przesunięty, choć w wyszukiwarkach wciąż pojawiają się pytania o opóźnienie CBAM (strona w języku angielskim).
Osoba inna niż upoważniony zgłaszający CBAM, która przywozi towary CBAM z naruszeniem przepisów, płaci od trzech do pięciu razy więcej niż kara z art. 26 ust. 1, czyli od 300 do 500 euro za każdy nieprzekazany certyfikat przed indeksacją (art. 26 ust. 2).
Importer bez statusu, który przekroczył 50 ton, po zapłacie tej kary jest zwolniony z deklaracji i umorzenia za te przywozy (art. 26 ust. 2a).
Wniosek do 31 marca 2026 r. i kod Y238 do 31 grudnia 2026 r.
31 marca 2026 r. był ostatnim dniem na złożenie wniosku o status z prawem do dalszego przywozu do czasu decyzji (art. 17 ust. 7a).
Organ ma na ocenę wniosku 120 dni kalendarzowych od jego otrzymania (art. 4 ust. 1 rozporządzenia wykonawczego (UE) 2025/486). Kto złożył wniosek później, może przywozić towary CBAM powyżej progu dopiero po uzyskaniu statusu (komunikat PUESC z 11 maja 2026 r.).
Wnioskodawcy, którzy złożyli wniosek przed 1 kwietnia 2026 r., podają w zgłoszeniu celnym kod dokumentu TARIC Y238 z numerem wniosku APPL. Kod Y238 można stosować do 31 grudnia 2026 r. (komunikat PUESC z 30 września 2026 r.), jeżeli wniosek złożono do 31 marca 2026 r. i nie został jeszcze rozpatrzony.
Według komunikatu Komisja Europejska przedłużyła ważność kodu z 27 września do 31 grudnia 2026 r., a prawo do kodu zachowują także wnioskodawcy, których decyzja została zawieszona do czasu rozstrzygnięcia odwołania.
To samo przedłużenie ogłosiły niemiecka służba celna (ATLAS-Info 0997/2026) i włoska ADM, obie 15 września 2026 r.
Instrukcja wypełniania zgłoszeń celnych PUESC (pkt 6.14.1) wciąż podaje datę 27 września 2026 r. (stan na 13 listopada 2026 r.): wiążący jest komunikat z 30 września. Pozostałe kody, Y128, Y137 i Y237, omawia strona o zgłoszeniu celnym towarów CBAM.
Cena certyfikatów w 2026 r. i od 2027 r.
Cena certyfikatów za towary przywiezione w 2026 r. to średnia kwartalna cen zamknięcia aukcji uprawnień EU ETS z kwartału przywozu (art. 21 ust. 1a). Oficjalne ceny 2026 r. wynoszą 75,36 euro za I kwartał, 75,28 euro za II kwartał i 82,32 euro za III kwartał (opublikowana 5 października 2026 r.).
Cena za IV kwartał ma zostać opublikowana 4 stycznia 2027 r. Dla towarów przywiezionych od 2027 r. cena jest średnią tygodniową (art. 21 ust. 1). Bieżące notowania pokazuje narzędzie do śledzenia ceny certyfikatów.
Dostosowanie przydziału bezpłatnych uprawnień zmniejsza obowiązek, ale nie sprowadza go do stałego odsetka emisji brutto. Liczba certyfikatów na tonę to specyficzne emisje wbudowane minus współczynnik CBAM (97,5% w 2026 r.) × jednorodny międzysektorowy współczynnik korygujący × wskaźnik CBAM (benchmark) towaru, nie mniej niż zero (art. 31; rozporządzenie wykonawcze (UE) 2025/2620).
Dla tureckiego półproduktu (kod CN 7207 11 14) na wartościach domyślnych daje to 2,310 × 1,10 = 2,541 t CO2e na tonę, minus 0,975 × 1,364 = 1,3299, czyli 1,2111 certyfikatu na tonę i 99,70 euro za tonę przy cenie 82,32 euro. Zasady zakupu i umorzenia opisuje strona o certyfikatach CBAM.
Sprostowanie wartości domyślnych i nowe kody TARIC dla cementu
Zasady okresu docelowego poprawiono w trakcie roku: 31 lipca 2026 r. opublikowano rozporządzenie wykonawcze (UE) 2026/1740, które prostuje załączniki z wartościami domyślnymi ze skutkiem od 1 stycznia 2026 r. Importerzy korzystający z wartości domyślnych stosują poprawione liczby za cały 2026 r.; zmiany omawia analiza sprostowania wartości domyślnych (w języku angielskim).
W Polsce Departament Ceł MF zalecił 19 października 2026 r. przegląd zgłoszeń celnych złożonych od 1 stycznia 2026 r. i w razie potrzeby wniosek do organu celnego o ich sprostowanie. Komunikat wskazuje cztery nowe kody TARIC dla cementu i klinkieru:
- 2523 10 00 10: biały klinkier
- 2523 10 00 90: inny klinkier, w tym szary
- 2523 90 00 10: biały cement hydrauliczny
- 2523 90 00 90: inne cementy hydrauliczne, w tym szare
Dwa tygodnie po sprostowaniu, 14 sierpnia 2026 r., Komisja opublikowała dziesięć dokumentów z wytycznymi na okres docelowy (w języku angielskim). Wytyczne nie są wiążące, ale ukazały się przed pierwszym cyklem deklaracji, który kończy się 30 września 2027 r.
Akredytacja weryfikatorów od 1 września 2026 r.
Od 1 września 2026 r. akredytowani weryfikatorzy mogą wnioskować o rejestrację w rejestrze CBAM (art. 10a ust. 1). Na dzień 12 listopada 2026 r. udokumentowano siedem jednostek weryfikujących akredytowanych przez pięć krajowych jednostek akredytujących; oficjalna lista Komisji nie została opublikowana. Są to:
- EmiCert S.A. (ESYD, Grecja)
- Bureau Veritas Italia S.p.A., RINA Services S.p.A. i SGS ICS Italia S.r.l. (Accredia, Włochy)
- Intertek Certification AB (Swedac, Szwecja)
- Integrated Sustainable Solutions Company (ISSC) z Damietty w Egipcie (RvA, Holandia, 22 października 2026 r.), pierwsza jednostka z siedzibą poza UE; akredytacja tymczasowa z warunkami ograniczającymi, udzielona w procedurze TAB RvA
- SGS BELGIUM nv (BELAC, Belgia, zakres obowiązujący od 5 listopada 2026 r.)
Żadna z nich nie jest polską jednostką. Polskie Centrum Akredytacji (PCA) uruchomiło akredytację CBAM komunikatem nr 474 z 18 maja 2026 r. i przyjmuje także wnioski jednostek spoza UE, ale do 12 listopada 2026 r. nie udokumentowano żadnej akredytacji CBAM udzielonej przez PCA. Zakresy i daty podaje strona o akredytowanych weryfikatorach CBAM.
Wygaszanie przydziału bezpłatnych uprawnień: od 2026 do 2034 r.
To wygaszanie przydziału bezpłatnych uprawnień decyduje o długoterminowych skutkach finansowych harmonogramu CBAM. Im mniejszy przydział, tym mniejsze dostosowanie odejmowane od emisji wbudowanych. Koszty są istotne już w 2026 r. dla towarów powyżej wskaźnika CBAM, a najszybciej rosną między 2029 a 2034 r.
Poniższa tabela pokazuje współczynnik CBAM z art. 10a ust. 1a dyrektywy 2003/87/WE oraz koszt tureckiego półproduktu (kod CN 7207 11 14) na wartościach domyślnych, obliczony wzorem prawnym, którego używa kalkulator CBAM serwisu, przy stałej cenie 82,32 euro z III kwartału 2026 r.
| Rok | Współczynnik CBAM | Certyfikaty na tonę | Koszt na tonę, EUR (Turcja, kod CN 7207 11 14, 82,32 EUR/t CO2e) |
|---|---|---|---|
| 2026 | 97,5% | 1,2111 | 99,70 |
| 2027 | 95% | 1,4762 | 121,52 |
| 2028 | 90% | 1,7754 | 146,15 |
| 2029 | 77,5% | 1,9459 | 160,19 |
| 2030 | 51,5% | 2,3005 | 189,38 |
| 2031 | 39% | brak wartości | brak wartości: nie ustalono współczynnika korygującego |
| 2032 | 26,5% | brak wartości | brak wartości: nie ustalono współczynnika korygującego |
| 2033 | 14% | brak wartości | brak wartości: nie ustalono współczynnika korygującego |
| 2034 | brak współczynnika CBAM | 3,0030 | 247,21 |
Dane wejściowe: wartość domyślna 2,310 t CO2e na tonę; narzut 10% w 2026 r., 20% w 2027 r. i 30% od 2028 r.; domyślny wskaźnik CBAM 1,364 (ścieżka produkcyjna wielki piec i konwertor tlenowy); jednorodny międzysektorowy współczynnik korygujący 100% w latach 2026 do 2030 (decyzja wykonawcza Komisji (UE) 2026/1862). Od 2034 r. nie odejmuje się żadnego dostosowania, więc koszt to iloczyn wartości domyślnej z narzutem i ceny. Wskaźniki dla towarów przywożonych od 2027 r. mogą zostać zaktualizowane (motyw 10 rozporządzenia wykonawczego (UE) 2025/2620), więc kwoty po 2026 r. mogą się zmienić.
Największy skok w harmonogramie CBAM przypada między 2029 a 2030 r., gdy współczynnik CBAM spada z 77,5% do 51,5%.
Importerzy planujący zmianę dostawcy albo dekarbonizację łańcucha dostaw powinni szacować koszty z uwzględnieniem tego skoku, a nie tylko na podstawie sytuacji z 2026 r. Związek z cenami uprawnień wyjaśniają strony o przydziale bezpłatnych uprawnień i o EU ETS.
Wniosek COM(2026) 616: dłuższe wygaszanie do 2038 r.
Wniosek Komisji COM(2026) 616 z 17 lipca 2026 r. (przegląd EU ETS) przywróciłby od 2028 r. 15% wycofanego przydziału dla sektorów CBAM i przesunąłby koniec wygaszania z 2034 na 2038 r. To wniosek ustawodawczy, a nie obowiązujące prawo. Tabela zestawia proponowane współczynniki z obowiązującymi; dla 2026 i 2027 r. nic by się nie zmieniło.
| Rok | Współczynnik CBAM, obowiązujące prawo | Współczynnik CBAM, wniosek COM(2026) 616 (nieprzyjęty) |
|---|---|---|
| 2026 | 97,5% | 97,5% |
| 2027 | 95% | 95% |
| 2028 | 90% | 91,5% |
| 2029 | 77,5% | 81% |
| 2030 | 51,5% | 59% |
| 2031 | 39% | 48% |
| 2032 | 26,5% | 37,5% |
| 2033 | 14% | 27% |
| od 2034 do 2037 | brak współczynnika | 15% |
| od 2038 | brak współczynnika | 0% |
Źródła: art. 10a ust. 1a dyrektywy 2003/87/WE; art. 1 pkt 15 lit. b) ppkt (i) wniosku COM(2026) 616.
Ministrowie środowiska UE debatowali nad wnioskiem 12 października 2026 r., nie podejmując decyzji, a irlandzka prezydencja Rady dąży do podejścia ogólnego w grudniu 2026 r.
Na dzień 23 października 2026 r. wiążący pozostaje harmonogram od 2026 do 2034 r., a cbamguide.com nie oblicza kosztów według proponowanych współczynników. Szczegóły podają raport z debaty 12 października i analiza wniosku o przegląd EU ETS (obie w języku angielskim).
Newsletter po angielsku: alerty o cenie certyfikatów CBAM i zmiany przepisów, które mają znaczenie, a co tydzień informacje o wszystkim, co dotyczy CBAM. Bez spamu, rezygnacja w dowolnym momencie.
Na potrzeby tych powiadomień przechowujemy wyłącznie Państwa adres e-mail. Polityka prywatności (po angielsku)
Co zmienił Omnibus w harmonogramie CBAM?
Rozporządzenie (UE) 2025/2083 zmieniło harmonogram CBAM w pięciu istotnych punktach. Przyjęte 8 października 2025 r., opublikowane 17 października 2025 r. i obowiązujące od 20 października 2025 r., objęło też inne obszary, które omawia strona o rozporządzeniu Omnibus. Zmiany dotyczące terminów są następujące.
- Przesunięcie terminu deklaracji na 30 września roku następującego po roku przywozu (art. 6 ust. 1). Pierwsza deklaracja CBAM za 2026 r. przypada na 30 września 2027 r.; polskie omówienia sprzed Omnibusu podają wcześniejsze terminy, które już nie obowiązują.
- Późniejszy start sprzedaży certyfikatów: 1 lutego 2027 r. na wspólnej centralnej platformie (art. 20 ust. 1), tworzonej i zarządzanej przez Komisję.
- Obniżenie obowiązku kwartalnego do 50% emisji wbudowanych w towarach przywiezionych od początku roku kalendarzowego, od 2027 r., z uwzględnieniem dostosowania przydziału bezpłatnych uprawnień (art. 22 ust. 2). Za przywóz z 2026 r. obowiązek ten nie istnieje.
- Data rejestracji weryfikatorów: 1 września 2026 r. jako najwcześniejszy dzień wniosku o rejestrację w rejestrze CBAM (art. 10a ust. 1).
- Wprowadzenie progu de minimis: importer, którego towary CBAM nie przekraczają łącznie 50 ton masy netto w roku kalendarzowym (ze wszystkich kodów CN i krajów pochodzenia, bez energii elektrycznej i wodoru), jest zwolniony na podstawie art. 2a i deklaruje to zwolnienie w zgłoszeniu celnym.
Terminy certyfikatów: umorzenie, odkup i anulowanie
Każdy rok przywozu zamykają trzy terminy dotyczące certyfikatów CBAM: 30 września, 31 października i 1 listopada. Składanie deklaracji opisuje strona o deklaracji CBAM.
- 30 września: roczny termin deklaracji CBAM. Upoważniony zgłaszający CBAM składa deklarację i przekazuje do umorzenia certyfikaty odpowiadające emisjom wbudowanym w towarach z poprzedniego roku, po dostosowaniu przydziału bezpłatnych uprawnień i ewentualnym zmniejszeniu z art. 9 (art. 6 ust. 1 i art. 22 ust. 1).
- 31 października: termin wniosku o odkup nadwyżki certyfikatów po cenie zakupu. Liczba odkupionych certyfikatów jest ograniczona do liczby, którą upoważniony zgłaszający CBAM musiał zakupić zgodnie z art. 22 ust. 2 w roku kalendarzowym zakupu (art. 23 ust. 1 i 2).
- 1 listopada: anulowanie. Komisja anuluje bez rekompensaty certyfikaty zakupione w roku przed poprzednim rokiem kalendarzowym, które pozostały na rachunku (art. 24 ust. 1); 1 listopada 2027 r. anuluje certyfikaty zakupione za emisje z 2026 r. (art. 24 ust. 2).
Pierwszy taki cykl przypada na jesień 2027 r.: deklaracja do 30 września, odkup do 31 października, anulowanie 1 listopada. Za 2026 r. przekazuje się do umorzenia certyfikaty kupione na wspólnej centralnej platformie od 1 lutego 2027 r.
Certyfikaty sprzedaje państwo członkowskie, w którym upoważniony zgłaszający CBAM ma siedzibę (art. 20 ust. 1). Działanie platformy opisuje strona o wspólnej centralnej platformie.
Polskie przepisy nie wskazują jeszcze (stan na 13 listopada 2026 r.), który organ działa w imieniu Polski przy sprzedaży i odkupie certyfikatów, przegląda deklaracje CBAM i nakłada kary z art. 26; rząd zapowiedział odrębną ustawę o okresie docelowym.
Szczegółowe zasady sprzedaży i odkupu są wciąż projektem: konsultacje projektu rozporządzenia delegowanego (art. 20 ust. 6) zakończyły się 6 sierpnia 2026 r. z 93 uwagami, a przyjęcie zaplanowano na IV kwartał 2026 r. (raport o konsultacjach, w języku angielskim).
Terminy 2026 r.: co minęło, a co jeszcze czeka importerów w Polsce
Na dzień 13 listopada 2026 r. większość terminów 2026 r. już minęła, a przed importerami są jeszcze dwa: 31 grudnia 2026 r. i 4 stycznia 2027 r. Lista oddziela terminy, które minęły, od tych, które dopiero nadejdą przed pierwszą deklaracją w 2027 r.
- 13 stycznia 2026 r. (minął): w życie weszły art. 54a i 54b ustawy o systemie zarządzania emisjami oraz rozporządzenie wyznaczające Dyrektora IAS w Poznaniu; od tego dnia dostęp do rejestru CBAM uzyskuje się przez PUESC.
- 31 marca 2026 r. (minął): termin wniosków z prawem do przywozu tymczasowego (art. 17 ust. 7a). Wnioski można składać nadal, ale bez tego prawa.
- 1 września 2026 r. (minął): rejestracja akredytowanych weryfikatorów w rejestrze CBAM (art. 10a ust. 1); w praktyce mają dostęp do rejestru od 30 września 2026 r.
- 30 września 2026 r. (minął): komunikat PUESC o przedłużeniu kodu Y238 i pierwsza ocena progu de minimis przez Komisję.
- 5 października 2026 r. (minął): cena za III kwartał 2026 r., 82,32 euro za t CO2e.
- 19 października 2026 r. (minął): komunikat PUESC o przeglądzie zgłoszeń celnych cementu i klinkieru po sprostowaniu wartości domyślnych.
- 31 grudnia 2026 r. (przed nami): ostatni dzień stosowania kodu Y238 przez wnioskodawców sprzed 1 kwietnia 2026 r., którzy nie mają jeszcze decyzji.
- 4 stycznia 2027 r. (przed nami): publikacja ceny za IV kwartał 2026 r.
- Na bieżąco: konto PUESC powiązane z numerem EORI firmy i uprawnienie „Dostęp do rejestru CBAM” (formularz WPE0001), opisane na stronie o rejestrze CBAM.
Upoważniony zgłaszający CBAM, który do 30 września 2027 r. nie przekaże do umorzenia należnych certyfikatów, płaci za każdy brakujący certyfikat karę równą karze za przekroczenie emisji w EU ETS, czyli 100 euro za tonę ekwiwalentu CO2 przed indeksacją według europejskiego wskaźnika cen konsumpcyjnych (art. 26 ust. 1). Zapłata kary nie zwalnia z umorzenia brakujących certyfikatów (art. 26 ust. 3).
Jesień 2026 r.: decyzje i zapowiedzi, które mogą zmienić harmonogram
Poza wiążącym kalendarzem obowiązków na dalszy harmonogram CBAM może wpłynąć dziewięć dat jesieni 2026 r.: posiedzenia instytucji i deklarowane cele. Daty wymieniono poniżej w kolejności chronologicznej, według stanu na 23 października 2026 r.
- 7 września 2026 r.: koalicja stalowa licząca około 500 sygnatariuszy zapowiedziała przyjazd „European Convoy for Industrial Competitiveness” do Brukseli, tydzień przed głosowaniem w sprawie rozszerzenia downstream. To tło polityczne, a nie etap procesu legislacyjnego.
- 15 września 2026 r.: Parlament Europejski przyjął mandat negocjacyjny w pierwszym czytaniu w sprawie rozszerzenia CBAM na produkty niższego szczebla (COM(2025) 989), 464 głosami za, przy 50 przeciw i 159 wstrzymujących się.
- 24 września 2026 r.: posiedzenie grupy roboczej ad hoc Rady ds. CBAM, według rejestru posiedzeń Rady.
- 25 września 2026 r.: Organ Rozstrzygania Sporów WTO powołał panel w sporze DS639 na drugi wniosek Rosji; to pierwszy panel WTO w sprawie mechanizmu dostosowywania cen na granicach z uwzględnieniem emisji CO2.
- 14 października 2026 r.: Komisja zapowiedziała kompleksowy przegląd CBAM w 2027 r., oparty na doświadczeniach z pierwszych dwóch lat okresu docelowego.
- 20 października 2026 r.: pierwszy trilog w sprawie rozszerzenia downstream zakończył się bez ogólnego porozumienia (doniesienia prasowe).
- 20 listopada 2026 r.: szczyt UE i Wielkiej Brytanii w Brukseli; według zapowiedzi premiera Wielkiej Brytanii z 12 października 2026 r. przedmiotem rozmów ma być porozumienie w sprawie handlu uprawnieniami do emisji.
- 30 listopada 2026 r. (doniesienia): drugi trilog w sprawie rozszerzenia downstream.
- Koniec 2026 r. (deklarowane cele): irlandzka prezydencja chce osiągnąć podejście ogólne w sprawie wniosku COM(2026) 616 na grudniowej Radzie ds. Środowiska, a sprawozdawca Parlamentu Peter Liese zapowiada stanowiska do końca 2026 r. i trilogi od stycznia 2027 r. To cele, a nie przyjęty harmonogram.
Harmonogram CBAM w praktyce: cztery terminy wymagające przygotowania
Cztery terminy harmonogramu CBAM wymagają przygotowania na długo przed datą w kalendarzu. Od czasu poświęconego na przygotowanie zależy, czy firma spełni wymogi, czy narazi się na karę.
- 31 marca 2026 r., wniosek o status: w Polsce wymaga konta PUESC, numeru EORI, uprawnienia „Dostęp do rejestru CBAM” i wniosku w rejestrze CBAM. Firma działająca krócej niż dwa pełne lata obrotowe przed rokiem wniosku składa gwarancję CBAM (art. 17 ust. 5). Ponieważ organ ma 120 dni, wniosek musi być kompletny, a nie tylko złożony; procedurę opisuje strona o upoważnionym zgłaszającym CBAM.
- 1 września 2026 r., rejestracja weryfikatorów: weryfikatorów akredytuje krajowa jednostka akredytująca państwa członkowskiego UE na podstawie rozporządzenia delegowanego Komisji (UE) 2025/2551, według normy EN ISO/IEC 17029:2019. Importer, który zadeklaruje za 2026 r. emisje rzeczywiste, potrzebuje umowy z weryfikatorem na długo przed terminem deklaracji; zasady opisuje strona o weryfikacji emisji.
- 1 lutego 2027 r., start sprzedaży: przed tą datą trzeba mieć aktywny rachunek w rejestrze CBAM, przyznany status i prognozę emisji wbudowanych za 2026 r. Wartości dla poszczególnych kodów podaje wyszukiwarka kodów CN.
- 30 września 2027 r., pierwsza deklaracja: obejmuje każdy towar CBAM przywieziony w 2026 r., na emisjach rzeczywistych lub wartościach domyślnych. Weryfikacja jest wymagana tylko przy emisjach rzeczywistych (art. 8 ust. 1), a w pierwszym roku weryfikacji instalacji obowiązuje fizyczna wizyta w obiekcie (rozporządzenie wykonawcze (UE) 2025/2546, art. 2 do 4).
Przy każdym z tych kroków można skorzystać z bezpłatnej usługi zapytań do usługodawców CBAM, na przykład o usługę upoważnionego zgłaszającego CBAM, weryfikatora albo dane od dostawców. Jeżeli powierzą Państwo zlecenie usługodawcy, któremu przekazaliśmy zapytanie, usługodawca może zapłacić cbamguide.com prowizję za polecenie; nie decyduje ona o tym, kto i jak jest opisany.
Czy zakres CBAM rozszerzy się po 2026 r.?
Wniosek w tej sprawie jest negocjowany, ale nic nie zostało przyjęte. Komisja Europejska opublikowała 17 grudnia 2025 r. wniosek COM(2025) 989, który rozszerzałby CBAM od 1 stycznia 2028 r. na około 180 produktów niższego szczebla ze stali i aluminium (liczba z komunikatu prasowego Komisji), m.in. części pojazdów, maszyny, silniki elektryczne i pralki. Rozszerzenie wymaga zgody Parlamentu Europejskiego i Rady w zwykłej procedurze ustawodawczej.
Podejście ogólne Rady z 12 czerwca 2026 r. dodaje około 200 kodów według Mayer Brown (łącznie nieco ponad 300 pozycji i kodów według obliczeń cbamguide.com). Komisja ENVI Parlamentu przyjęła stanowisko 6 lipca 2026 r. (56 za, 11 przeciw, 12 wstrzymujących się) z listą, którą prasa branżowa szacuje na około 457 produktów, a plenarne głosowanie 15 września 2026 r. zatwierdziło mandat.
Pierwszy trilog 20 października 2026 r. zakończył się bez ogólnego porozumienia (doniesienia prasowe), a drugi jest zapowiadany na 30 listopada 2026 r. Do czasu przyjęcia porozumienia zakres CBAM obejmuje 6 sektorów; chemikalia organiczne i polimery nie są objęte CBAM ani żadnym rozpatrywanym wnioskiem. Porównanie stanowisk zawiera strona o rozszerzeniu downstream.
Czy harmonogram CBAM dotyczy wszystkich państw trzecich?
Nie. Towary pochodzące z Islandii, Liechtensteinu, Norwegii i Szwajcarii w rozumieniu unijnych reguł niepreferencyjnego pochodzenia (art. 59 unijnego kodeksu celnego) są wyłączone z zakresu CBAM (art. 2 ust. 4 i załącznik III pkt 1 rozporządzenia (UE) 2023/956), podobnie jak towary z Büsingen, Helgolandu, Livigno, Ceuty i Melilli. Warunki wyłączenia, czyli stosowanie EU ETS albo pełne powiązanie z nim systemu handlu uprawnieniami, określa art. 2 ust. 6. W polskim zgłoszeniu celnym dla tych krajów nie podaje się żadnego kodu Y; tylko Büsingen, Helgoland i Livigno mają kod Y134.
Harmonogram dotyczy przywozu z pozostałych państw trzecich, także tych z własną opłatą emisyjną, w tym z Ukrainy. Ukraiński podatek od emisji CO2 ze źródeł stacjonarnych (30 UAH za tonę od 2011 r.) nie został uznany na podstawie art. 9. Art. 9 pozwala zmniejszyć liczbę certyfikatów CBAM o opłatę emisyjną faktycznie uiszczoną w państwie trzecim, ale na dzień 23 października 2026 r. akt wykonawczy nie był przyjęty i żadna opłata nie została uznana; szczegóły podaje strona o odliczeniu opłaty emisyjnej.
Od kiedy obowiązuje obowiązek kwartalny?
Obowiązek kwartalny ma zastosowanie od 2027 r., a nie od początku okresu docelowego. Od 2027 r. upoważniony zgłaszający CBAM zapewnia, aby na koniec każdego kwartału (31 marca, 30 czerwca, 30 września, 31 grudnia) na jego rachunku w rejestrze CBAM znajdowały się certyfikaty odpowiadające co najmniej 50% emisji wbudowanych w towarach przywiezionych od początku roku kalendarzowego (art. 22 ust. 2 rozporządzenia (UE) 2023/956). Pierwsza kontrola przypada 31 marca 2027 r.; za przywóz z 2026 r. obowiązek ten nie istnieje.
Emisje ustala się na podstawie wartości domyślnych bez narzutu albo liczby certyfikatów przekazanych do umorzenia za poprzedni rok, z uwzględnieniem dostosowania przydziału bezpłatnych uprawnień. W razie niedoboru właściwy organ wzywa do uzupełnienia w terminie jednego miesiąca (art. 22 ust. 3); kara z art. 26 ust. 1 dotyczy certyfikatów nieprzekazanych do 30 września, a nie niedoboru kwartalnego. Szczegóły opisuje strona o obowiązku kwartalnym.
Czy harmonogram CBAM pokrywa się z brytyjskim CBAM?
Nie. Brytyjski CBAM (UK CBAM) to podatek, który obowiązuje od 1 stycznia 2027 r., rok po starcie okresu docelowego w UE, i nie opiera się na certyfikatach. Obejmuje pięć sektorów (aluminium, cement, nawozy, wodór, żeliwo i stal), ma inne stawki i inne terminy: pierwsze zeznanie podatkowe i zapłata przypadają na 31 maja 2028 r., a kolejne zeznania są kwartalne. Kalendarz podaje strona o terminach UK CBAM (w języku angielskim), a podstawy strona o brytyjskim CBAM.
Ramy prawne są prawie kompletne: część 5 Finance Act 2026 i pięć rozporządzeń wykonawczych (statutory instruments) z lipca i września 2026 r. wchodzi w życie 1 stycznia 2027 r., a Izba Gmin zatwierdziła SI 2026/809 14 października 2026 r. Ryzyko podwójnego obciążenia w handlu z Wielką Brytanią pozostaje nierozstrzygnięte (stan na 5 listopada 2026 r.). Formalne rozmowy o połączeniu systemów handlu uprawnieniami trwają od stycznia 2026 r.
POLITICO podało 7 października 2026 r., że osiągnięto porozumienie. Premier Wielkiej Brytanii poinformował 12 października 2026 r. w Izbie Gmin, że 20 listopada 2026 r. w Brukseli odbędzie się szczyt UE i Wielkiej Brytanii, a przedmiotem rozmów będzie porozumienie w sprawie handlu uprawnieniami do emisji; zawarcia porozumienia nie ogłosił. Według doniesień prasowych z 3 listopada 2026 r. projekt deklaracji na szczyt mówi o zbliżeniu się do połączenia systemów; ani rządy, ani Komisja nie opublikowały takiego tekstu. Wyłączenie towarów brytyjskich z CBAM UE byłoby możliwe dopiero po wejściu w życie połączenia systemów.
Czy spór w WTO może zmienić harmonogram CBAM?
Nie. Na dzień 23 października 2026 r. żaden termin CBAM nie został przesunięty z powodu postępowania w WTO. Rosja kwestionuje CBAM w sporze DS639: 24 lipca 2026 r. UE zablokowała jej pierwszy wniosek o panel (w języku angielskim), a 25 września 2026 r. Organ Rozstrzygania Sporów powołał panel na drugi wniosek; 23 października 2026 r. panel nie miał jeszcze ustalonego składu. Raportu panelu można się spodziewać w latach 2027 do 2028, a do tego czasu każdy termin z tej strony obowiązuje w pełni.