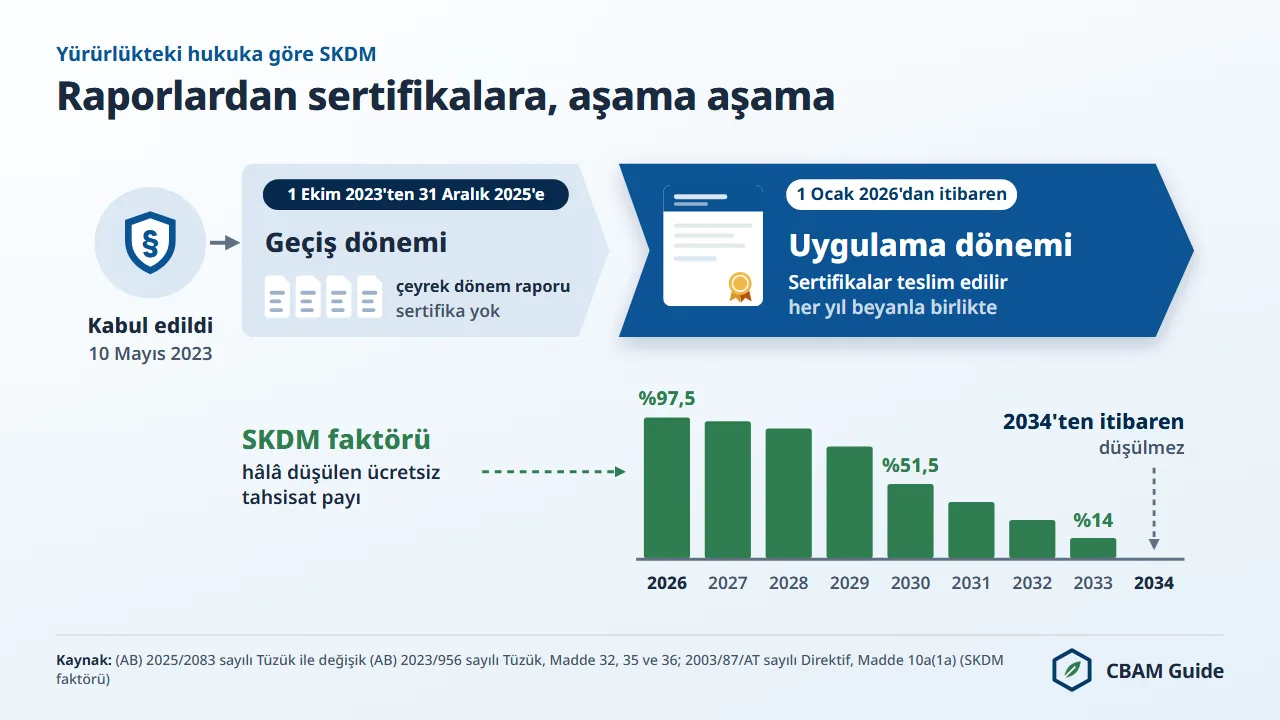
AB SKDM takvimi 11 yıla yayılır: ilk raporlama yükümlülüğünün başladığı 1 Ekim 2023'ten, SKDM malları için AB ETS'deki ücretsiz tahsisatın sona erdiği 1 Ocak 2034'e kadar.
Türk ihracatçılar için en yakın üç tarih 1 Şubat 2027 (sertifika satışının başlangıcı), 31 Mart 2027 (ilk çeyreklik bulundurma kontrolü) ve 30 Eylül 2027'dir (2026 ithalatı için ilk yıllık SKDM beyanı).
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
AB'nin 2025'te Türkiye'den ithal ettiği SKDM kapsamındaki mallar 10,83 milyar avrodur; Türkiye değer bakımından Çin'in ardından ikinci, miktar bakımından birinci menşedir (Eurostat, Türkiye menşeli SKDM kapsamındaki malların AB27 ithalatı (I. Ek kodları), 2025 (Comext DS-045409, 12 Ekim 2026'da alınmıştır)). Yükümlülük AB'deki ithalatçıya aittir; ancak her tarih, Türk tesislerinin veri, doğrulama ve fiyat görüşmesi takvimini belirler.
Bu sayfa her tarihi, dayandığı maddeyi ve Türkiye tarafındaki takvimi (TR ETS pilot dönemi, BK SKDM vergisi) birlikte verir. Mekanizmanın bütün işleyişi AB SKDM rehberinde, ithalatçının adım adım yükümlülükleri ise ithalatçılar için SKDM rehberinde (İngilizce) anlatılır.
SKDM Uygulama Takvimi Nedir?
SKDM uygulama takvimi, (AB) 2025/2083 sayılı Tüzük (Omnibus) ile değiştirilen (AB) 2023/956 sayılı Tüzük'ün öngördüğü bağlayıcı son tarihler dizisidir; mekanizma bu takvimle yalnızca raporlamaya dayalı bir geçiş döneminden 2034'te tam mali işleyişe geçer.
Hukuki dayanak, sınırda karbon düzenleme mekanizmasını tesis eden 10 Mayıs 2023 tarihli ve (AB) 2023/956 sayılı Avrupa Parlamentosu ve Konsey Tüzüğü'dür. Takvim iki ana döneme ayrılır. Geçiş dönemi (transitional period) 1 Ekim 2023 ile 31 Aralık 2025 arasındadır; bu dönemde ithalatçılar herhangi bir mali yükümlülük üstlenmeden emisyonlarını raporlamıştır.
Uygulama dönemi (definitive period) 1 Ocak 2026'da başlamıştır: yetkilendirilmiş SKDM beyan sahibi (authorised CBAM declarant), fiyatı AB ETS karbon fiyatına bağlı SKDM sertifikalarını satın alır ve teslim eder.
(AB) 2025/2083 sayılı Tüzük (Omnibus) en önemli tarihleri değiştirmiştir. 8 Ekim 2025 tarihli bu Tüzük, 17 Ekim 2025'te Avrupa Birliği Resmî Gazetesi'nde yayımlanmış ve 20 Ekim 2025'te yürürlüğe girmiştir. İlk yıllık SKDM beyanının son tarihini dört ay erteleyerek 30 Eylül 2027'ye taşımış, sertifika satışının başlangıcını da 1 Ocak 2026 yerine 1 Şubat 2027 yapmıştır.
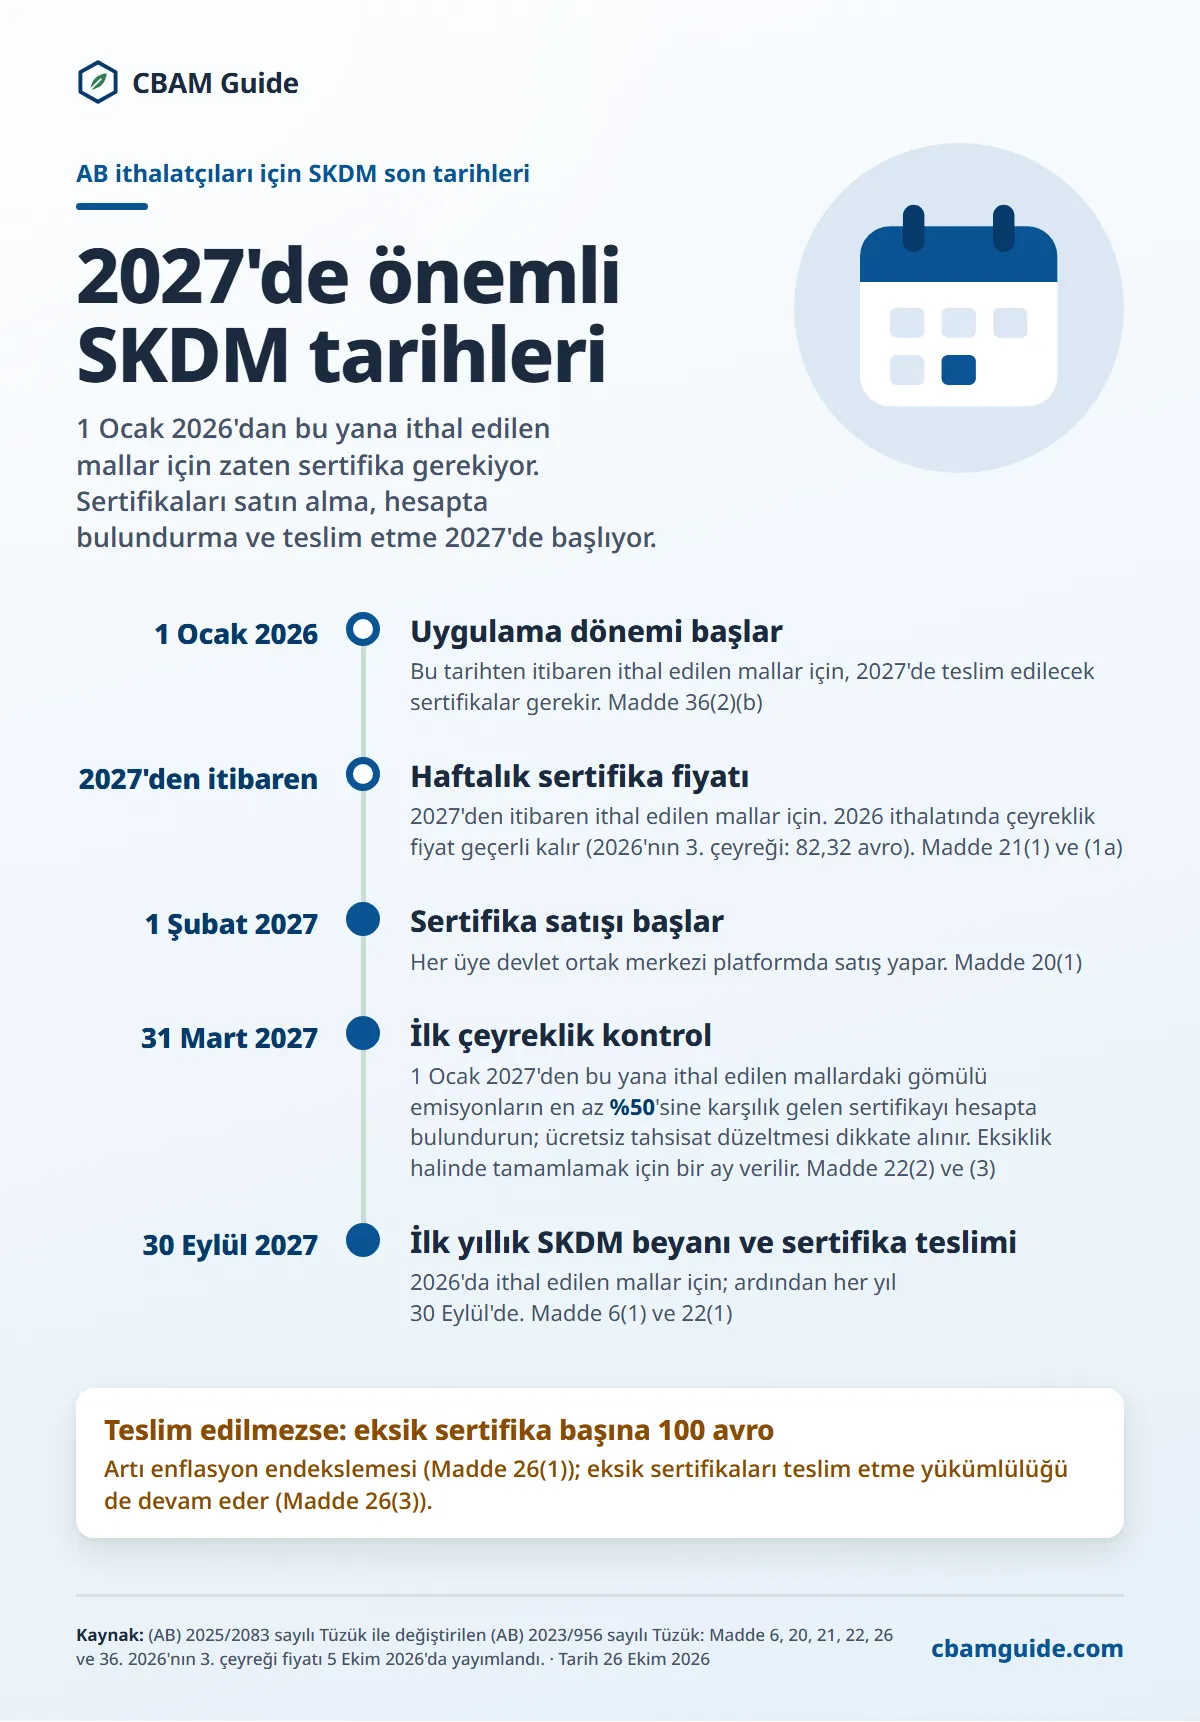
Bu infografiğin metin sürümü
- 1 Ocak 2026: Uygulama dönemi başlar. Bu tarihten itibaren ithal edilen mallar için, 2027'de teslim edilecek sertifikalar gerekir. Madde 36(2)(b)
- 2027'den itibaren: Haftalık sertifika fiyatı. 2027'den itibaren ithal edilen mallar için. 2026 ithalatında çeyreklik fiyat geçerli kalır (2026'nın 3. çeyreği: 82,32 avro). Madde 21(1) ve (1a)
- 1 Şubat 2027: Sertifika satışı başlar. Her üye devlet ortak merkezi platformda satış yapar. Madde 20(1)
- 31 Mart 2027: İlk çeyreklik kontrol. 1 Ocak 2027'den bu yana ithal edilen mallardaki gömülü emisyonların en az %50'sine karşılık gelen sertifikayı hesapta bulundurun; ücretsiz tahsisat düzeltmesi dikkate alınır. Eksiklik halinde tamamlamak için bir ay verilir. Madde 22(2) ve (3)
- 30 Eylül 2027: İlk yıllık SKDM beyanı ve sertifika teslimi. 2026'da ithal edilen mallar için; ardından her yıl 30 Eylül'de. Madde 6(1) ve 22(1)
Teslim edilmezse: eksik sertifika başına 100 avro: Artı enflasyon endekslemesi (Madde 26(1)); eksik sertifikaları teslim etme yükümlülüğü de devam eder (Madde 26(3)).
SKDM Takviminin Tamamı: Tüm Önemli Tarihler ve Hukuki Dayanakları
Aşağıdaki tablo, geçiş döneminin başlangıcından tam devreye girişe kadar AB SKDM takvimindeki 16 önemli tarihi, her birinin dayandığı madde ile birlikte gösterir.
| Tarih | Kilometre taşı | Hukuki dayanak |
|---|---|---|
| 1 Ekim 2023 | Geçiş dönemi başlar; çeyrek dönem SKDM raporlama yükümlülüğü devreye girer | (AB) 2023/956 sayılı Tüzük, Madde 32 |
| 31 Ocak 2024 | İlk çeyrek dönem SKDM raporunun son tarihi (2023'ün dördüncü çeyreği) | Madde 35(1); (AB) 2023/1773 sayılı Komisyon Uygulama Tüzüğü |
| 1 Ocak 2025 | Yalnızca AB hesaplama yöntemi kabul edilir; diğer izleme ve raporlama yöntemlerine tanınan istisna 31 Aralık 2024'te sona ermiştir | (AB) 2023/1773 sayılı Komisyon Uygulama Tüzüğü, Madde 4(2) |
| 31 Aralık 2025 | Geçiş dönemi sona erer; son çeyrek dönem raporu 2025'in dördüncü çeyreğini kapsar ve 31 Ocak 2026'ya kadar sunulmuştur | Madde 32 ve 35(1); (AB) 2023/1773 sayılı Komisyon Uygulama Tüzüğü |
| 1 Ocak 2026 | Uygulama dönemi başlar; mali yükümlülük altı sektörün tamamında aynı anda devreye girer | Madde 36(2)(b) |
| 31 Mart 2026 | Yetkilendirme başvurusu yapıp karar çıkana kadar geçici olarak ithalata devam etmek için son tarih | Madde 17(7a), (AB) 2025/2083 sayılı Tüzük ile eklenmiştir |
| 31 Temmuz 2026 | Varsayılan değer eklerinin düzeltmesi Avrupa Birliği Resmî Gazetesi'nde yayımlanır; 1 Ocak 2026'dan geçerli olarak uygulanır | (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü |
| 1 Eylül 2026 | Akredite doğrulayıcılar bu tarihten itibaren SKDM Kayıt Sistemi'ne kayıt talep edebilir | Madde 10a(1), (AB) 2025/2083 sayılı Tüzük ile eklenmiştir |
| 1 Şubat 2027 | SKDM sertifikalarının ortak merkezi platformda satışı başlar | Madde 20(1), (AB) 2025/2083 sayılı Tüzük ile değiştirilmiştir |
| 31 Mart 2027 | İlk çeyreklik bulundurma kontrolü; 1 Ocak 2027'den bu yana ithal edilen malları kapsar | Madde 22(2); Madde 36(2)(c) |
| 30 Eylül 2027 | İlk yıllık SKDM beyanının son tarihi; 2026 takvim yılı ithalatını kapsar | Madde 6(1), (AB) 2025/2083 sayılı Tüzük ile değiştirilmiştir |
| 31 Ekim 2027 | Fazla sertifikaların geri satın alım talebi için son tarih; 2026 emisyonları için 2027'de alınan sertifikalar yalnızca 2027'de geri satın alınabilir | Madde 23(1) ve 23(2a), (AB) 2025/2083 sayılı Tüzük ile değiştirilmiştir |
| 1 Kasım 2027 | 2026 emisyonları için satın alınan sertifikaların iptali | Madde 24(2) |
| Her yıl 30 Eylül | Önceki takvim yılına ilişkin yıllık SKDM beyanı için her yıl tekrarlanan son tarih | Madde 6(1) |
| 1 Ocak 2028 | Teklif: çelik ve alüminyum yoğun yaklaşık 180 aşağı akış ürününün kapsama alınması (henüz yasalaşmamıştır) | Avrupa Komisyonu'nun COM(2025)989 sayılı teklifi |
| 1 Ocak 2034 | SKDM sektörleri için AB ETS'deki ücretsiz tahsisat sona erer; SKDM faktörü artık uygulanmaz ve mali yük tam olarak devreye girer | 2003/87/AT sayılı Direktif, Madde 10a(1a) |
SKDM kapsamını AB gümrük beyannamesindeki CN kodu belirler; Türkiye'deki 12 haneli GTİP'in ilk 8 hanesi CN koduna karşılık gelir. Bu nedenle tablodaki her tarih, GTİP'inin ilk sekiz hanesi I. Ekte yer alan bir CN koduna denk gelen her Türk sevkiyatı için geçerlidir.
Türkiye Tarafındaki Takvim: TR ETS Pilot Dönemi, Ticaret Bakanlığı ve BK SKDM
Türk ihracatçının takvimi yalnızca AB tarihlerinden oluşmaz: Türkiye Emisyon Ticaret Sistemi (TR ETS) pilot dönemi ve Birleşik Krallık'ın ayrı BK SKDM vergisi, 2026 ile 2028 arasında kendi son tarihlerini getirir.
TR ETS ve BK SKDM, AB SKDM'den ayrı sistemlerdir; tarihleri AB SKDM yükümlülüğünü değiştirmez. Aşağıdaki tablo, Türkiye'deki ve Birleşik Krallık'taki ilgili tarihleri durum etiketiyle birlikte verir (13 Kasım 2026 itibarıyla).
| Tarih | Gelişme | Durum | Kaynak |
|---|---|---|---|
| 9 Temmuz 2025 | 7552 sayılı İklim Kanunu Resmî Gazete'de yayımlanır (No. 32951); ETS'nin ve pilot dönemin çerçevesini kurar | Yürürlükte | Resmî Gazete, 9 Temmuz 2025 |
| 5 Ocak 2026 | T.C. Ticaret Bakanlığı, uygulama dönemi mevzuatı için yaklaşık 500 katılımcıyla bilgilendirme toplantısı düzenler | Gerçekleşti | Ticaret Bakanlığı SKDM bilgilendirme sunumları |
| 18 Ağustos 2026 | Ticaret Bakanlığı, Avrupa Komisyonu'nun uygulama dönemi rehber belgelerinin Türkçe özetlerini yayımlar (rehberlerin kendisi yalnızca İngilizcedir) | Yayımlandı | Ticaret Bakanlığı, "AB SKDM Uygulama Dönemi Rehber Belgeleri" |
| 27 Ağustos 2026 | Türkiye Emisyon Ticaret Sistemi Yönetmeliği, 27/8/2026 tarihli ve 33353 sayılı Resmî Gazete'de yayımlanır | Yürürlükte | Resmî Gazete |
| 3 Eylül 2026 | Karbon Piyasası Kurulu (KPK) kararları KPK/2026/1: pilot dönem 2026 ve 2027 emisyonları; elektrik üretimi, çimento, demir-çelik, alüminyum ve gübre; ücretsiz tahsisat %100; 2026 için yalnızca raporlama | Yürürlükte (Kurul kararı) | İklim Değişikliği Başkanlığı duyurusu |
| 1 Ekim 2026 | TR ETS pilot dönemine ilişkin Usul ve Esaslar duyurulur | Yürürlükte | İklim Değişikliği Başkanlığı |
| 8 Ekim 2026 | Ticaret Bakanlığı, 2026'nın üçüncü çeyreği için SKDM sertifika fiyatının 82,32 avro olduğunu duyurur | Yayımlandı | Ticaret Bakanlığı haber metni |
| 21 Ekim 2026 | "Türkiye Emisyon Ticaret Sistemi Piyasasının İşletilmesine İlişkin Yönetmelik", 33407 sayılı Resmî Gazete'de yayımlanır | Yürürlükte (içerik bu sayfa için okunmadı) | Resmî Gazete fihristi |
| 1 Ocak 2027 | BK SKDM vergisi başlar (beş sektör, yalnızca doğrudan emisyonlar) | Yasa | Finance Act 2026, Kısım 5 |
| 30 Nisan 2027 | TR ETS: 2026 için doğrulanmış faaliyet seviyesi raporlarının son tarihi | Yürürlükte | Pilot Usul ve Esaslar |
| 31 Mayıs 2028 | BK SKDM: 2027 hesap dönemi için ilk vergi beyannamesi ve ödeme | Yasa | SI 2026/830, regulation 2(3) ve 2(4) |
| Kasım 2028'in son iş günü | TR ETS: 2027 emisyonları için ilk tahsisat teslimi | Yürürlükte | Pilot Usul ve Esaslar, Madde 6(2) |
| 2028 ile 2035 arası | TR ETS'nin birinci uygulama dönemi | Planlandı (ICAP, 5 Ekim 2026; okunan resmî metinde yıllar yazılı değildir) | ICAP |
TR ETS pilot döneminde AB SKDM'den düşülecek bir karbon fiyatı oluşmaz. KPK/2026/1'e göre ücretsiz tahsisat %100'dür ve 2026 sistem yılı için yalnızca raporlama yükümlülüğü vardır. Fiilen ödenmiş bir karbon fiyatı (carbon price effectively paid) bulunmadığından, AB ithalatçısının (AB) 2023/956 sayılı Tüzük'ün 9. maddesi kapsamında 2026 üretimi için indirebileceği bir tutar yoktur.
Madde 9 uygulama tüzüğü 13 Mayıs 2026'da taslak olarak yayımlanmıştır; 13 Kasım 2026 itibarıyla kabul edildiğine dair bir yayın bulunmamaktadır ve hiçbir ülkenin karbon fiyatı tanınmamıştır. 2026 için gönüllü tamamlayıcı tahsisat fiyatı ödemesinin "fiilen ödenmiş" sayılıp sayılmayacağı hiçbir metinde düzenlenmemiştir; yöntemi de yayımlanmamıştır. Ayrıntılar Madde 9 sayfasında yer alır.
TR ETS ve AB SKDM belgeleri birbirinin yerine geçmez. 30 Nisan 2027'de sunulacak TR ETS faaliyet seviyesi raporu, AB SKDM'nin 16 veri noktalı özet emisyon raporu değildir; TÜRKAK'ın akredite ettiği doğrulayıcı kuruluşun TR ETS doğrulaması da SKDM doğrulaması sayılmaz. Veriler örtüşebilir; aynı 2026 ölçümleri her iki rapora kaynaklık edebilir.
Geçiş Dönemi: Ekim 2023'ten Aralık 2025'e
SKDM geçiş dönemi 1 Ekim 2023'ten 31 Aralık 2025'e kadar sürmüş ve hiçbir mali yükümlülük getirmemiştir.
Altı I. Ek sektöründeki ithalatçılar, SKDM mallarının miktarını, menşeini ve gömülü emisyonlarını (embedded emissions) bildiren çeyrek dönem SKDM raporları sunmuş, ancak sertifika satın almamış ve ödeme yapmamıştır. Hukuki dayanak (AB) 2023/956 sayılı Tüzük'ün 32. maddesidir; raporlamanın ayrıntıları (AB) 2023/1773 sayılı Komisyon Uygulama Tüzüğü'nde düzenlenmiştir.
(AB) 2023/1773 sayılı Komisyon Uygulama Tüzüğü geçiş döneminde üç yönteme izin vermiştir. Birincisi, gerçek üretim verisine dayanan AB yöntemidir. İkincisi, 31 Aralık 2024'e kadar, benzer kapsam ve doğrulukta diğer izleme ve raporlama yöntemleridir (Madde 4(2)).
Üçüncüsü, tam veriye sahip olmayan ithalatçılar için 31 Temmuz 2024'e kadar, Komisyon'un geçiş dönemi için yayımladığı varsayılan değerler dahil diğer yöntemlerdir (Madde 4(3)).
2025'in dört çeyrek dönem raporunda yalnızca AB yöntemi kullanılabilmiştir; karmaşık mallarda toplam gömülü emisyonların %20'sine kadar tahmin kabul edilmiştir (Madde 5). 2025'in dördüncü çeyreğine ait son rapor 31 Ocak 2026'ya kadar sunulmuştur.
Geçiş dönemi bir veri toplama ve sistem hazırlığı dönemi olmuştur. Uygulama dönemi başlamadan önce 12.000'den fazla yetkilendirme başvurusu yapılmış, 7 Ocak 2026 itibarıyla 4.100'den fazla yetkilendirme verilmiştir. İki rakam da 2026'nın ilk yarısında artmaya devam etmiştir. Almanya'nın yetkili makamı DEHSt, Haziran 2026'da bekleyen başvurulardaki gecikmenin başlıca nedeninin eksik başvurular ve eksik belgeler olduğunu bildirmiştir.
Geçiş döneminde raporlama yapmamanın cezası, (AB) 2023/1773 sayılı Komisyon Uygulama Tüzüğü'nün 16. maddesine göre bildirilmeyen ton CO2 eşdeğeri (tCO2e) başına 10 ila 50 avrodur. Bu, uygulama dönemindeki enflasyon endekslemesi öncesi ton CO2e başına 100 avroluk cezanın çok altındadır.
Uygulama Dönemi: Ocak 2026'dan İtibaren
SKDM uygulama dönemi 1 Ocak 2026'da başlamış ve altı I. Ek sektörünün ithalatçıları için mali yükümlülüğü aynı anda devreye sokmuştur.
Bu tarihten itibaren SKDM mallarını AB'ye yalnızca yetkilendirilmiş SKDM beyan sahipleri ithal edebilir (Madde 4); yetkilendirme usulü (AB) 2025/486 sayılı Komisyon Uygulama Tüzüğü'nde düzenlenmiştir.
Yetkilendirilmiş beyan sahibi olmadığı halde kurallara aykırı olarak mal ithal eden kişi, teslim edilmeyen her sertifika için Madde 26(1) cezasının üç ila beş katı ceza öder; bu, endeksleme öncesi 300 ila 500 avrodur (Madde 26(2)).
"SKDM 2027'ye ertelendi mi" sorusu sıkça aransa da 1 Ocak 2026 başlangıç tarihi değişmemiştir (is CBAM delayed, İngilizce). 2026 ithalatçıları için en önemli son tarih 31 Mart 2026'ydı: ithalata kesintisiz devam edebilmek için yetkilendirme başvurusu yapmanın son günü (Madde 17(7a)).
Bu tarihe kadar başvuran ithalatçı, yetkili makamın kararına kadar ithalata devam edebilir; karar, eksiksiz başvurudan itibaren 120 güne kadar sürebilir ((AB) 2025/486 sayılı Komisyon Uygulama Tüzüğü, Madde 4(1)).
2026 Sertifika Fiyatı Çeyreklik Olarak Belirlenir
2026'da ithal edilen mallar için SKDM sertifika fiyatı, ithalatın yapıldığı çeyreğin AB ETS ihale kapanış fiyatlarının ortalamasıdır (Madde 21(1a), (AB) 2025/2083 sayılı Tüzük ile eklenmiştir).
2027'den itibaren ithal edilen mallarda fiyat haftalık ortalamaya geçer (Madde 21(1)). 2026'nın resmî fiyatları ton CO2e başına birinci çeyrek için 75,36 avro, ikinci çeyrek için 75,28 avro ve üçüncü çeyrek için 82,32 avrodur (5 Ekim 2026'da yayımlanmıştır). Dördüncü çeyrek fiyatı 4 Ocak 2027'de yayımlanacaktır. Güncel değerler SKDM sertifikaları sayfasında izlenir.
2026 Yükümlülüğü Net Maliyet Yöntemiyle Hesaplanır
2026 yükümlülüğü ücretsiz tahsisat düzeltmesi (free allocation adjustment) kadar azalır, ancak brüt emisyonların sabit bir yüzdesine inmez.
Teslim edilecek sertifika sayısı = max[0; ton mal başına gömülü emisyon eksi ücretsiz tahsisat düzeltmesi eksi karbon fiyatı indirimi] × malın kütlesi.
Ücretsiz tahsisat düzeltmesi = SKDM faktörü (CBAM factor) × sektörler arası düzeltme faktörü (cross-sectoral correction factor, CSCF) × SKDM kıyas değeri (benchmark) (Madde 31; (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü). SKDM faktörü, AB ETS'de korunan ücretsiz tahsisat payıdır ve 2026'da %97,5'tir (2003/87/AT sayılı Direktif, Madde 10a(1a)).
Örnek olarak, Türkiye menşeli yarı mamul çeliğin (kütük, CN kodu 7207 11 14) 2026'da varsayılan değer (default value) ile ithal edildiğini düşünelim. Varsayılan değere %10 marj (mark-up) eklendiğinde 2,310 × 1,10 = ton mal başına 2,541 tCO2e elde edilir.
Düzeltme 0,975 × 1,00 × 1,364 = 1,3299'dur. Sonuç ton mal başına 1,2111 sertifikadır; 2026'nın üçüncü çeyreğinin resmî fiyatı olan 82,32 avro ile ton mal başına 99,70 avrodur. İnşaat demiri (CN kodu 7214 20 00) aynı varsayılan değeri ve kıyas değerini taşıdığından sonuç aynıdır.
Gömülü emisyonu kıyas değerine tam olarak eşit olan bir malda 2026'da ödeme, yalnızca kaldırılan ücretsiz tahsisat payıyla sınırlı kalır. Kıyas değerinin üzerindeki her ton CO2e, marj dahil, sertifika fiyatının tamamıyla ödenir.
Kendi ürününüz ve tonajınız için SKDM hesaplayıcısı ile tahmin alabilirsiniz. Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır.
Ücretsiz tahsisat düzeltmesi, (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü'nde belirlenen yöntemi izler. Bu yükümlülüklerin hukuki çerçevesi (AB) 2023/956 sayılı Tüzük rehberinde (İngilizce) anlatılır.
2026'daki Ara Gelişmeler: Varsayılan Değer Düzeltmesi ve Rehber Belgeler
Uygulama dönemi kuralları 31 Temmuz 2026'da bir ara düzeltme geçirmiştir: (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü, varsayılan değer eklerini 1 Ocak 2026'dan geçerli olarak düzeltmiştir.
2026 gömülü emisyonları için varsayılan değer kullanan ithalatçılar, düzeltilmiş rakamları takvim yılının tamamına uygular. Düzeltilmiş tabloda da Türkiye'nin gri ve beyaz klinker ile gri ve beyaz Portland çimentosu satırlarında değer yerine yine tire (dash) yer alır; bu mallarda "Diğer ülkeler ve bölgeler" değerleri uygulanır.
Değişikliğin analizi varsayılan değer düzeltmesi haberindedir (İngilizce); Türk mallarının değerleri ihracatçılar için varsayılan değerler sayfasındadır.
Bu düzeltmeden iki hafta sonra, 14 Ağustos 2026'da, Avrupa Komisyonu uygulama dönemine ilişkin on rehber belge (İngilizce) yayımlamıştır. Rehberler bağlayıcı değildir ve ikincil mevzuatın dışındadır; ancak 30 Eylül 2027'de tamamlanacak ilk beyan döngüsünden önce yayımlanmıştır. Ticaret Bakanlığı bu belgelerin Türkçe özetlerini 18 Ağustos 2026'da yayımlamıştır.
Ücretsiz Tahsisatın Aşamalı Kaldırılması: 2026'dan 2034'e
SKDM takviminin uzun vadeli mali etkisini belirleyen mekanizma, ücretsiz tahsisatın aşamalı olarak kaldırılmasıdır: AB ETS'deki ücretsiz tahsisat azaldıkça ithalatçının sertifika yükümlülüğünden düşülen miktar da küçülür.
Maliyet, kıyas değerinin üzerindeki mallar için 2026'da zaten önemlidir ve en hızlı artış 2029 ile 2034 arasındadır. Aşağıdaki tablo, 2003/87/AT sayılı Direktif'in 10a(1a) maddesine göre SKDM faktörünü ve her yıl kaldırılan payı gösterir.
Maliyet sütunları, varsayılan değerle ithal edilen üç Türk malına yasal yöntemi uygular; fiyat 82,32 avroda sabit tutulmuştur (13 Kasım 2026'da SKDM hesaplayıcısının kullandığı yasal formülle hesaplanmıştır).
| Yıl | SKDM faktörü | Kaldırılan ücretsiz tahsisat | Kütük ve inşaat demiri (7207 11 14, 7214 20 00), EUR/ton | Sıcak haddelenmiş yassı çelik (7208 51 20), EUR/ton | Gri Portland çimentosu (2523 29 00), EUR/ton |
|---|---|---|---|---|---|
| 2026 | %97,5 | %2,5 | 99,70 | 109,90 | 76,94 |
| 2027 | %95 | %5 | 121,52 | 132,71 | 90,17 |
| 2028 | %90 | %10 | 146,15 | 158,33 | 104,76 |
| 2029 | %77,5 | %22,5 | 160,19 | 172,43 | 111,61 |
| 2030 | %51,5 | %48,5 | 189,38 | 201,75 | 125,87 |
| 2031 | %39 | %61 | Rakam yok: sektörler arası düzeltme faktörü belirlenmemiştir | Rakam yok | Rakam yok |
| 2032 | %26,5 | %73,5 | Rakam yok: sektörler arası düzeltme faktörü belirlenmemiştir | Rakam yok | Rakam yok |
| 2033 | %14 | %86 | Rakam yok: sektörler arası düzeltme faktörü belirlenmemiştir | Rakam yok | Rakam yok |
| 2034 | SKDM faktörü uygulanmaz | %100 | 247,21 | 259,83 | 154,10 |
Girdiler: Türkiye varsayılan değerleri ton mal başına 2,310 tCO2e (7207 11 14 ve 7214 20 00, rota C), 2,428 (7208 51 20, rota C) ve 1,440 (2523 29 00; Türkiye satırı tire olduğu için "Diğer ülkeler ve bölgeler" değeri); marj 2026 için %10, 2027 için %20, 2028'den itibaren %30; varsayılan kıyas değerleri 1,364, 1,370 ve 0,666 (B sütunu); sektörler arası düzeltme faktörü 2026'dan 2030'a kadar %100 ((AB) 2026/1862 sayılı Komisyon Uygulama Kararı). 2034'ten itibaren düşüş yapılmaz; maliyet, marjlı varsayılan değer çarpı fiyattır. Kıyas değerleri 2027'den itibaren ithal edilen mallar için güncellenebilir ((AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü, 10. gerekçe); 2026 sonrası rakamlar değişebilir.
Bu takvimdeki en dik adım 2029 ile 2030 arasındadır: SKDM faktörü %77,5'ten %51,5'e düşer. Tedarik zincirinde karbonsuzlaştırma veya tedarikçi değişikliği planlayan ithalatçılar, hesaplarına yalnızca 2026'daki başlangıç durumunu değil, 2029'dan 2030'a geçişteki bu sıçramayı da katmalıdır.
Türk Çeliği için 2028'e Kadar Marj, SKDM Faktöründen Daha Belirleyicidir
Kütükte ton başına sertifika sayısı 2026'dan 2028'e 0,5643 artar; bu artışın 0,462'si marjdaki yükselişten, yalnızca 0,1023'ü SKDM faktörünün düşüşünden gelir.
Varsayılan değer 2,310 sabit kalırken marj %10'dan %30'a çıkar ve marjlı değer 2,541'den 3,003'e yükselir. Aynı dönemde düzeltme 1,3299'dan 1,2276'ya iner. Marj yalnızca varsayılan değer kullanıldığında uygulanır; doğrulanmış gerçek emisyon verisi sunan bir tesis bu artışın büyük bölümünden kaçınır.
Türkiye tablosundaki karbon çeliği satırları yüksek fırın ve bazik oksijen fırını (BF/BOF) rotasını (C) gösterir. Oysa Türkiye'nin 2025'teki 38,1 milyon ton ham çelik üretiminin %72,2'si elektrik ark ocaklarında yapılmıştır (Türkiye Çelik Üreticileri Derneği (TÇÜD)).
Hurda bazlı bir elektrik ark ocağı, doğrulanmış verisi olmadıkça varsayılan değer üzerinden BF/BOF ürünü gibi ücretlendirilir. Rota farkları Türk çelik ihracatçıları için SKDM sayfasında ayrıntılı hesaplanır.
COM(2026) 616 Teklifi Aşamalı Kaldırmayı Yavaşlatabilir
Avrupa Komisyonu 17 Temmuz 2026'da bir sonraki AB ETS revizyonu için COM(2026) 616 sayılı teklifini yayımlamıştır; teklif kabul edilirse SKDM sektörlerinde aşamalı olarak kaldırılan ücretsiz tahsisatın %15'ini 2028'den itibaren yeniden getirir ve kaldırmanın bitiş tarihini 2034'ten 2038'e uzatır.
Ticaret Bakanlığı da 11 Ağustos 2026 tarihli bir haberinde bu teklifi, Türk ihracatçılar için maliyet artışını yavaşlatabilecek bir gelişme olarak aktarmıştır. Önerilen SKDM faktörleri aşağıda yürürlükteki hukukla yan yana gösterilmiştir; 2026 ve 2027 için hiçbir şey değişmez.
| Yıl | SKDM faktörü, yürürlükteki hukuk | SKDM faktörü, COM(2026) 616 (teklif, yasa değildir) |
|---|---|---|
| 2026 | %97,5 | %97,5 |
| 2027 | %95 | %95 |
| 2028 | %90 | %91,5 |
| 2029 | %77,5 | %81 |
| 2030 | %51,5 | %59 |
| 2031 | %39 | %48 |
| 2032 | %26,5 | %37,5 |
| 2033 | %14 | %27 |
| 2034 ile 2037 arası | Faktör uygulanmaz | %15 |
| 2038'den itibaren | Faktör uygulanmaz | %0 |
Kaynaklar: 2003/87/AT sayılı Direktif, Madde 10a(1a); COM(2026) 616, Madde 1(15)(b)(i).
Bu bir yasa teklifidir, kabul edilmiş hukuk değildir. AB çevre bakanları 12 Ekim 2026'da teklif üzerine bir politika görüşmesi yapmış ve karar almamıştır; Avrupa Birliği Konseyi'nin İrlanda Dönem Başkanlığı Aralık 2026'da genel yaklaşım hedeflemektedir. 13 Kasım 2026 itibarıyla bağlayıcı olan, 2026'dan 2034'e uzanan takvimdir; cbamguide.com önerilen faktörlerle maliyet hesaplamamıştır. Ayrıntılar 12 Ekim görüşmesi ve AB ETS Faz 5 revizyon teklifi haberlerindedir (İngilizce).
Sık yapılan bir okuma hatasına dikkat edin: Ticaret Bakanlığı'nın genel bilgiler sayfası “ücretsiz tahsisat faktörü” ifadesini AB ETS'deki ücretsiz tahsisatların yıllık azaltım oranı olarak açıklar. Bu oran, yukarıdaki ilk tablonun "kaldırılan ücretsiz tahsisat" sütunudur; SKDM faktörü değildir ve 2026 yükümlülüğünü brüt maliyetin bir yüzdesine indirmez. Yasal SKDM faktörü, korunan ücretsiz tahsisat payıdır ve 2026'da %97,5'tir.
İngilizce bülten: SKDM sertifika fiyatı bildirimleri, önemli mevzuat değişiklikleri ve SKDM ile ilgili haftalık gelişmeler. İstenmeyen e-posta göndermeyiz; aboneliğinizi istediğiniz zaman sonlandırabilirsiniz.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
Omnibus Değişikliğinden Sonra Takvimde Ne Değişti?
Ekim 2025'teki Omnibus değişikliği ((AB) 2025/2083 sayılı Tüzük; 8 Ekim 2025'te kabul edilmiş, 17 Ekim 2025'te yayımlanmış, 20 Ekim 2025'te yürürlüğe girmiştir) SKDM takvimini beş önemli noktada değiştirmiştir.
Tüm değişiklikler Omnibus sayfasında anlatılır. Takvimle ilgili beş değişiklik aşağıda sıralanmıştır.
- Beyan son tarihi uzatıldı: yıllık SKDM beyanı, ithalat yılını izleyen yılın 30 Eylül'üne kadar sunulur (Madde 6(1), değiştirilmiş hali). 2026 ithalatını kapsayan ilk beyanın son tarihi 30 Eylül 2027'dir; eski son tarih dört ay daha erkendi.
- Sertifika satışının başlangıcı ertelendi: satış 1 Ocak 2026 yerine 1 Şubat 2027'de, Avrupa Komisyonu'nun yönettiği ortak merkezi platform üzerinden başlar; sertifikaları üye devletler satar (Madde 20(1)).
- Çeyreklik bulundurma oranı düşürüldü: 2027'den itibaren, takvim yılı başından bu yana ithal edilen mallardaki gömülü emisyonların en az %50'si; ücretsiz tahsisat düzeltmesi bu hesapta dikkate alınır (Madde 22(2), değiştirilmiş hali). 2026 ithalatı için bulundurma yükümlülüğü yoktur.
- Doğrulayıcı kayıt tarihi belirlendi: akredite doğrulayıcıların SKDM Kayıt Sistemi'ne kayıt talep edebileceği en erken tarih 1 Eylül 2026'dır (Madde 10a(1)).
- 50 tonluk eşik değer getirildi: bir takvim yılında SKDM malı ithalatı 50 ton net kütleyi aşmayan ithalatçı (ithalatçı başına, tüm CN kodları ve menşeler toplamı; elektrik ve hidrojen hariç) muaftır (Madde 2a; VII. Ekin 1. noktası). Muaf ithalatçı muafiyeti gümrük beyannamesinde beyan eder (Madde 2a(1)).
Sertifika Son Tarihleri: Teslim, Geri Satın Alım ve İptal
İlk beyan yılından itibaren her yıl, 30 Eylül ile 1 Kasım arasında üç SKDM sertifikası son tarihi art arda gelir.
Beyanın sunulma süreci SKDM beyanı sayfasında (İngilizce) anlatılır. Her beyan yılını izleyen üç sertifika son tarihi aşağıdadır.
- 30 Eylül: yıllık SKDM beyanının son tarihi. Yetkilendirilmiş SKDM beyan sahibi beyanını sunar ve önceki takvim yılında ithal edilen malların ücretsiz tahsisat düzeltmesinden ve varsa Madde 9 indiriminden sonra kalan gömülü emisyonlarına karşılık gelen sertifikaları teslim eder.
- 31 Ekim: geri satın alım (repurchase) son tarihi. Beyan sahibi, fazla sertifikaların satın alındığı fiyattan geri alınmasını talep edebilir; talep, Madde 23(2) uyarınca satın alma yılında Madde 22(2) kapsamında satın alması gereken sertifika sayısıyla sınırlıdır.
- 1 Kasım: iptal tarihi. Önceki takvim yılından bir önceki yıl satın alınıp hesapta kalan sertifikalar tazminatsız iptal edilir (Madde 24(1)); 1 Kasım 2027'de 2026 emisyonları için satın alınan sertifikalar iptal edilir (Madde 24(2)).
Bu üç son tarihin ilk döngüsü 2027 sonbaharındadır: 30 Eylül'de beyan, 31 Ekim'de geri satın alım talebi, 1 Kasım'da iptal. 2026 için teslim edilecek sertifikalar, 1 Şubat 2027'den itibaren ortak merkezi platformdan satın alınan sertifikalardır. Satın alma işleyişi SKDM sertifikaları sayfasında anlatılır.
Taslak kurallar hakkında not: sertifika satışı ve geri satın alımına ilişkin ayrıntılı kurallar hâlâ taslaktır. Avrupa Komisyonu'nun yetki devrine dayanan tüzük taslağına (Madde 20(6)) ilişkin danışma süreci 6 Ağustos 2026'da 93 görüşle kapanmıştır.
Avrupa Komisyonu'nun SKDM mevzuat sayfası 13 Kasım 2026 itibarıyla kabul edilmiş bir satış ve geri satın alım tüzüğü göstermemektedir; kabul 2026'nın dördüncü çeyreğinde planlanmaktadır. Yukarıdaki son tarihler (AB) 2025/2083 sayılı Tüzük ile belirlenmiştir.
2026 Sonbaharında İzlenmesi Gereken Diğer Tarihler
Bağlayıcı AB uyum takviminin dışında kalan, ancak izlenmesi gereken sekiz tarih ve açıklanmış hedef vardır (23 Ekim 2026 itibarıyla).
- 7 Eylül 2026: yaklaşık 500 imzacıdan oluşan bir çelik koalisyonu, SKDM'nin aşağı akış ürünlerine genişletilmesi çağrısıyla düzenlediği "European Convoy for Industrial Competitiveness" konvoyunu, 15 Eylül'deki genel kurul oylamasından bir hafta önce Brüksel'e ulaştırmayı planlamıştır. Bu, koalisyonun duyurduğu bir etkinliktir, yasama adımı değildir (çelik koalisyonunun Brüksel konvoyu, İngilizce).
- 15 Eylül 2026: Avrupa Parlamentosu, aşağı akış genişlemesi teklifi (COM(2025)989) için birinci okuma müzakere yetkisini 50'ye karşı 464 oyla, 159 çekimserle kabul etmiş ve Konsey ile üçlü görüşmelerin yolunu açmıştır.
- 18 Eylül 2026: Avustralya'nın 7 Ağustos 2026'da başlattığı Safeguard Mechanism incelemesine görüş sunma son tarihi.
- 24 Eylül 2026: Konsey toplantı kaydına göre, Konsey'in SKDM Geçici Çalışma Grubu'nun (Ad Hoc Working Party on the Carbon Border Adjustment Mechanism) toplanması planlanmıştır.
- 25 Eylül 2026: DTÖ Uyuşmazlık Halli Organı, Rusya'nın ikinci talebi üzerine DS639 uyuşmazlığında panel kurmuştur; bu, bir sınırda karbon önlemine ilişkin ilk DTÖ panelidir.
- 20 Ekim 2026: aşağı akış dosyasında ilk üçlü görüşme; basın haberlerine göre genel bir uzlaşma sağlanmamıştır.
- 30 Kasım 2026 (bildirildi): aşağı akış dosyasında ikinci üçlü görüşme.
- 2026 sonu (açıklanmış hedefler): İrlanda Dönem Başkanlığı, 25 Eylül 2026 tarihli belgesine göre AB ETS revizyon teklifi COM(2026) 616 için Aralık ayındaki Çevre Konseyi'nde genel yaklaşım hedeflemektedir; bakanlar 12 Ekim 2026'da yalnızca politika görüşmesi yapmıştır. Parlamento raportörü Liese de benzer bir zaman çizelgesi öngörmüştür: 2026 sonuna kadar pozisyonlar, Ocak 2027'den itibaren üçlü görüşmeler (Brussels Morning, 20 Ağustos 2026 civarı). Bunlar kabul edilmiş bir takvim değil, açıklanmış hedeflerdir (Liese'nin üçlü görüşme hedefi, İngilizce).
Son Tarihlerden Önce Hazırlık Gerektiren Dört Adım ve Türk İhracatçının Takvimi
SKDM takviminde, son tarihten çok önce hazırlık gerektiren dört uyum adımı vardır; uyum ile ceza riski arasındaki farkı, pratikte bu hazırlık sürelerine uyulup uyulmadığı belirler.
Hazırlık süresi kritik olan dört SKDM son tarihi aşağıda sıralanmıştır.
- 31 Mart 2026 yetkilendirme son tarihi: ulusal yetkili makama eksiksiz bir başvuru (gümrük uyum geçmişi, vergi kaydı, şirket belgeleri) gerektirmiştir. (AB) 2025/486 sayılı Komisyon Uygulama Tüzüğü'nün 4(1) maddesindeki 120 günlük karar süresi, başvurunun sunulmasıyla değil, eksiksiz hale gelmesiyle işlemeye başlar.
- 1 Eylül 2026 doğrulayıcı kaydı: 1 Eylül 2026'dan bu yana akredite doğrulayıcılar SKDM Kayıt Sistemi'ne kayıt talep edebilir (Madde 10a(1)). Doğrulayıcılar, (AB) 2025/2551 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü uyarınca EN ISO/IEC 17029:2019 standardına göre bir AB üye devletinin ulusal akreditasyon kurumu (national accreditation body) tarafından akredite edilir. 2026 için gerçek değer beyan edecek ithalatçılar, beyan son tarihinden çok önce bir doğrulayıcıyla sözleşme yapmalıdır.
- 1 Şubat 2027 sertifika satışının başlangıcı: ithalatçıların bu tarihten önce SKDM Kayıt Sistemi hesaplarının açık, yetkilendirilmiş beyan sahibi statülerinin teyit edilmiş ve 2026 gömülü emisyon tahminlerinin hazır olması gerekir. Yetkilendirme koşulları yetkilendirilmiş SKDM beyan sahibi sayfasındadır (İngilizce).
- 30 Eylül 2027 ilk beyan: beyan, 2026 takvim yılında ithal edilen her SKDM malını gerçek emisyonlar veya varsayılan değerler üzerinden kapsar; ücretsiz tahsisat düzeltmesinden sonra kalan emisyonlar için sertifika teslim edilir. Doğrulama yalnızca gerçek emisyonlar beyan edildiğinde zorunludur (Madde 8(1)); (AB) 2025/2546 sayılı Komisyon Uygulama Tüzüğü, bir tesisin doğrulandığı ilk yılda fiziksel saha ziyareti (site visit) şart koşar.
12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu (ESYD, Accredia, Swedac, RvA ve BELAC) tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A., Bureau Veritas Italia S.p.A., RINA Services S.p.A., SGS ICS Italia S.r.l., Intertek Certification AB, Mısır'ın Dimyat kentindeki ISSC ve SGS BELGIUM nv. Hiçbiri Türkiye'de yerleşik değildir. Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi henüz yayımlanmamıştır.
ISSC, AB dışında yerleşik ilk akredite doğrulayıcıdır (RvA, 22 Ekim 2026). RvA kendi TAB usulünü uygulamıştır: tam değerlendirme yapılmış, RvA ilk SKDM doğrulamasına gözlemci olarak katılacak ve ardından akreditasyonu olağan akreditasyona dönüştürecektir. DNV'nin 6 Kasım 2026'da duyurduğu Accredia akreditasyonu, Accredia tarafından 11 Kasım 2026 itibarıyla yayımlanmadığı için sayılmamıştır. Güncel liste akredite SKDM doğrulayıcıları sayfasındadır.
AB SKDM doğrulayıcılarını yalnızca AB üye devletlerinin ulusal akreditasyon kurumları akredite eder. Türk Akreditasyon Kurumu (TÜRKAK) bir AB SKDM doğrulayıcısını akredite edemez; TÜRKAK'ın akredite ettiği doğrulayıcı kuruluşlar TR ETS içindir.
Türkiye'deki bir doğrulama kuruluşu, Avrupa Komisyonu'nun 21 Ekim 2026 tarihli tablosuna göre üçüncü ülke başvurularını kabul eden yedi AB ulusal akreditasyon kurumundan (COFRAC, ESYD, Accredia, RvA, PCA, SNAS ve Swedac) birine başvurur. Bu yedi kurum, yukarıdaki yedi akredite doğrulayıcıyla karıştırılmamalıdır.
Türkiye'deki bir tesis operatörü (operator) için bu tarihler şu iş takvimine dönüşür.
- 2026 boyunca her tesis ve her ürün için gerçek emisyon verisini izleme planına (monitoring plan) uygun olarak toplayın; 2026'da AB'ye gönderilen her sevkiyat 30 Eylül 2027'de beyan edilir.
- 2027'nin ilk aylarında 2026 verileri için akredite bir doğrulayıcıyla sözleşme yapın; ilk doğrulama yılında fiziksel saha ziyareti zorunludur. TR ETS kapsamındaki tesisler, 30 Nisan 2027'ye kadar doğrulanmış faaliyet seviyesi raporunu da sunar; iki doğrulama ayrı akreditasyonlara dayanır.
- 1 Şubat 2027'den önce AB alıcınıza 2026 emisyon tahminini iletin; alıcının sertifika alım bütçesi bu rakamla başlar.
- 31 Mart 2027'den itibaren her çeyrek sonunda alıcınız, takvim yılı başından bu yana ithal ettiği mallardaki gömülü emisyonların en az %50'si için, ücretsiz tahsisat düzeltmesi dikkate alınarak, sertifika bulundurur (Madde 22(2)); bu yüzden alıcılar 2027 sevkiyatlarında emisyon verisini erken ister.
- 30 Eylül 2027'den önce 16 veri noktalı özet emisyon raporunu İngilizce olarak, koordinatlar altı ondalık basamakla teslim edin veya SKDM Kayıt Sistemi'nin O3CI bölümü üzerinden paylaşın.
Bu adımlarda destek arayan ihracatçılar doğrulayıcı talebi sayfasından ücretsiz yönlendirme isteyebilir.
SKDM Kapsamı 2026'dan Sonra Genişliyor mu?
Bu yönde bir teklif müzakere edilmektedir ve henüz hiçbir şey kabul edilmemiştir. Avrupa Komisyonu 17 Aralık 2025'te COM(2025)989 sayılı yasa teklifini yayımlamış ve SKDM kapsamının 1 Ocak 2028'den itibaren yaklaşık 180 çelik ve alüminyum yoğun aşağı akış ürününe genişletilmesini önermiştir. Teklifin ekinde araç parçaları, makineler, elektrik motorları ve ev tipi çamaşır makineleri yer alır. Genişleme, olağan yasama usulünde Avrupa Parlamentosu ve Konsey'in onayını gerektirir.
23 Ekim 2026 itibarıyla iki eş yasa koyucu da müzakere pozisyonlarını kabul etmiştir. Konsey'in 12 Haziran 2026 tarihli genel yaklaşımı, Mayer Brown'a göre yaklaşık 200 kod ekler (cbamguide.com'un sayımıyla toplam 300'ün biraz üzerinde kayıt ve kod). Avrupa Parlamentosu'nun ENVI komitesi pozisyonunu 6 Temmuz 2026'da kabul etmiştir (56-11-12); ticaret basınına göre bu liste yaklaşık 457 aşağı akış ürününü kapsar ve hukuku dolanmanın önlenmesine (anti-circumvention) ilişkin daha sıkı kurallar içerir.
Parlamento genel kurulu birinci okuma müzakere yetkisini 15 Eylül 2026'da 50'ye karşı 464 oyla, 159 çekimserle kabul etmiştir. 20 Ekim 2026'daki ilk üçlü görüşme basın haberlerine göre genel uzlaşma olmadan sona ermiş, ikincisinin 30 Kasım 2026'da yapılacağı bildirilmiştir. Genişlemenin 1 Ocak 2028'de yürürlüğe girebilmesi için 2026 sonundan önce anlaşma hedeflenmektedir.
Ticaret Bakanlığı'nın 5 Ocak 2026 tarihli sunumu bu genişleme için “UYGULAMA DÖNEMİ: 1 OCAK 2028” ifadesini teklif etiketi olmadan kullanır; bu tarih bir tekliftir. Eş yasa koyucular nihai anlaşmaya varıp kabul edene kadar mevcut SKDM kapsamı (altı sektör) değişmez. Üç kurumun ürün listelerinin karşılaştırması SKDM aşağı akış genişlemesi sayfasındadır.
SKDM Takvimi Tüm Üçüncü Ülkelere Uygulanır mı?
Hayır. İzlanda, Lihtenştayn, Norveç ve İsviçre menşeli mallar, Büsingen, Helgoland, Livigno, Ceuta ve Melilla bölgeleriyle birlikte, (AB) 2023/956 sayılı Tüzük'ün 2(4) maddesi ve III. Ekin 1. noktası uyarınca SKDM yükümlülüklerinden muaftır. Madde 2(6)'ya göre bunlar, AB ETS'nin uygulandığı veya emisyon ticaret sistemi AB ETS'ye tam olarak bağlanmış menşelerdir.
SKDM takvimi, kendi karbon fiyatlandırma sistemine sahip ülkeler dahil diğer tüm üçüncü ülkelerden yapılan ithalata uygulanır. AB-Türkiye Gümrük Birliği, Türkiye menşeli malları SKDM'den muaf tutmaz; III. Ekte yalnızca yukarıdaki dört ülke ve beş bölge yer alır. Madde 9, üçüncü bir ülkede fiilen ödenmiş karbon fiyatı için indirim öngörür; ancak uygulama tüzüğü 13 Kasım 2026 itibarıyla kabul edilmiş değildir ve hiçbir ülkenin karbon fiyatı tanınmamıştır.
Çeyreklik Bulundurma Yükümlülüğü Ne Zaman Başlar?
2027'den itibaren yetkilendirilmiş SKDM beyan sahibi, her çeyreğin sonunda (31 Mart, 30 Haziran, 30 Eylül, 31 Aralık), takvim yılı başından bu yana ithal ettiği mallardaki gömülü emisyonların en az %50'sine karşılık gelen sayıda SKDM sertifikasını hesabında bulundurur; ücretsiz tahsisat düzeltmesi bu hesapta dikkate alınır (Madde 22(2)). Emisyonlar, marjsız varsayılan değerler veya önceki yıl aynı mallar ve menşeler için teslim edilen sertifikalar esas alınarak belirlenir.
İlk kontrol 31 Mart 2027'dedir; 2026 ithalatı için çeyreklik bulundurma yükümlülüğü yoktur. Eksiklik halinde yetkili makam (competent authority) bildirimde bulunur ve beyan sahibine tamamlaması için bir ay verilir; ton başına bir para cezası öngörülmemiştir (Madde 22(3)). Madde 26(1) cezası, 30 Eylül'e kadar teslim edilmeyen sertifikalara uygulanır.
SKDM Takvimi BK SKDM ile Uyumlu mu?
Hayır. BK SKDM, AB SKDM'nin uygulama döneminden bir yıl sonra, 1 Ocak 2027'de başlar ve sertifika sistemi değil, bir vergidir. Kapsadığı sektörler (alüminyum, çimento, gübre, hidrojen, demir-çelik; elektrik yok), vergi oranının hesaplanması ve beyanname tarihleri farklıdır. 1 Ocak 2027 başlangıcından 31 Mayıs 2028'deki ilk vergi beyannamesine ve ardından gelen çeyreklik beyannamelere uzanan takvim BK SKDM son tarihleri sayfasındadır (İngilizce).
BK'nın hukuki çerçevesi büyük ölçüde tamamlanmıştır: Finance Act 2026'nın 5. Kısmı ve Temmuz ile Eylül 2026'da çıkarılan beş ikincil düzenleme (statutory instrument) 1 Ocak 2027'de yürürlüğe girer; Avam Kamarası SI 2026/809'u 14 Ekim 2026'da onaylamıştır. BK'nın 2025'te Türkiye'den çelik ithalatı, sitenin HS seçimine göre 671 bin tondur (HMRC Overseas Trade Statistics, 12 Ekim 2026'da alınmıştır).
BK ile AB arasında ticareti yapılan mallar her iki mekanizmada yükümlülükle karşılaşabilir ve 12 Ekim 2026 itibarıyla çifte ödeme riski çözülmemiştir. İki emisyon ticaret sisteminin bağlanmasına ilişkin resmî BK-AB görüşmeleri Ocak 2026'dan beri sürmektedir. POLITICO 7 Ekim 2026'da bir anlaşmaya varıldığını bildirmiştir. Başbakan 12 Ekim 2026'da Avam Kamarası'nda, BK-AB zirvesinin 20 Kasım 2026'da Brüksel'de yapılacağını ve masada “a deal on emissions trading” bulunduğunu söylemiş, ancak bir anlaşma açıklamamıştır. BK menşeli mallar için muafiyet ancak bağlantı yürürlüğe girdiğinde uygulanır.
Rusya'nın DTÖ Başvurusu SKDM Takvimini Değiştirebilir mi?
Hayır. 12 Ekim 2026 itibarıyla DTÖ süreci nedeniyle SKDM takvimindeki hiçbir tarih değişmemiştir. Rusya, SKDM'ye Dünya Ticaret Örgütü'nde DS639 uyuşmazlığıyla itiraz etmektedir. 24 Temmuz 2026'daki Uyuşmazlık Halli Organı toplantısında AB, Rusya'nın ilk panel talebini engellemiş; 25 Eylül 2026'da panel, Rusya'nın ikinci talebi üzerine kurulmuştur.
Türkiye, panelin kurulduğu toplantıdan sonra üçüncü taraf hakkını saklı tutan üyeler arasındadır; DTÖ'nün DS639 dava sayfasında 28 üçüncü taraf yer alır (9 Kasım 2026 itibarıyla güncel özet). Panel raporu gerçekçi olarak 2027 ile 2028 arasında beklenir. Uyuşmazlık sürerken bu sayfadaki her son tarih tam olarak geçerlidir. Ayrıntılar DTÖ DS639 sayfasındadır.
TR ETS, AB SKDM Takvimini Değiştirir mi?
Hayır. TR ETS pilot dönemi (2026 ve 2027 sistem yılları) AB SKDM'nin hiçbir tarihini değiştirmez ve 13 Kasım 2026 itibarıyla Madde 9 kapsamında indirilebilecek bir karbon fiyatı oluşturmaz: pilot dönemde ücretsiz tahsisat %100'dür ve 2026 için yalnızca raporlama yükümlülüğü vardır. İlk zorunlu tahsisat teslimi, 2027 emisyonları için Kasım 2028'in son iş gününe kadardır.
7552 sayılı İklim Kanunu'nun 8(1)(ç) maddesi, Türkiye'nin kendi sınırda karbon düzenleme mekanizmasını kurabilmesine imkân tanır; bu bir yetkidir, 13 Kasım 2026 itibarıyla kurulmuş bir mekanizma yoktur. Türkiye'nin karbon fiyatlandırması ve AB SKDM ile ilişkisi Türkiye ve SKDM sayfasında anlatılır.
Türk İhracatçılar SKDM Tarihleri Hakkında Nereden Bilgi Alabilir?
T.C. Ticaret Bakanlığı, Uluslararası Anlaşmalar ve AB Genel Müdürlüğü'nün SKDM bölümünde genel bilgileri, uygulama mevzuatını, rehber belge özetlerini, SKDM Kayıt Sistemi duyurularını ve sertifika fiyatı haberlerini yayımlar. Bakanlık metinlerinden bazıları Omnibus öncesi bilgileri içerdiğinden, her AB tarihini (AB) 2025/2083 sayılı Tüzük ile değiştirilmiş metne göre kontrol edin. 13 Kasım 2026 itibarıyla SKDM'ye özel bir Türk kamu destek programı doğrulanmamıştır.
Hesaplama, doğrulama veya beyan hizmeti sağlayıcılarına SKDM yardım sayfası üzerinden ulaşabilirsiniz. Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez.