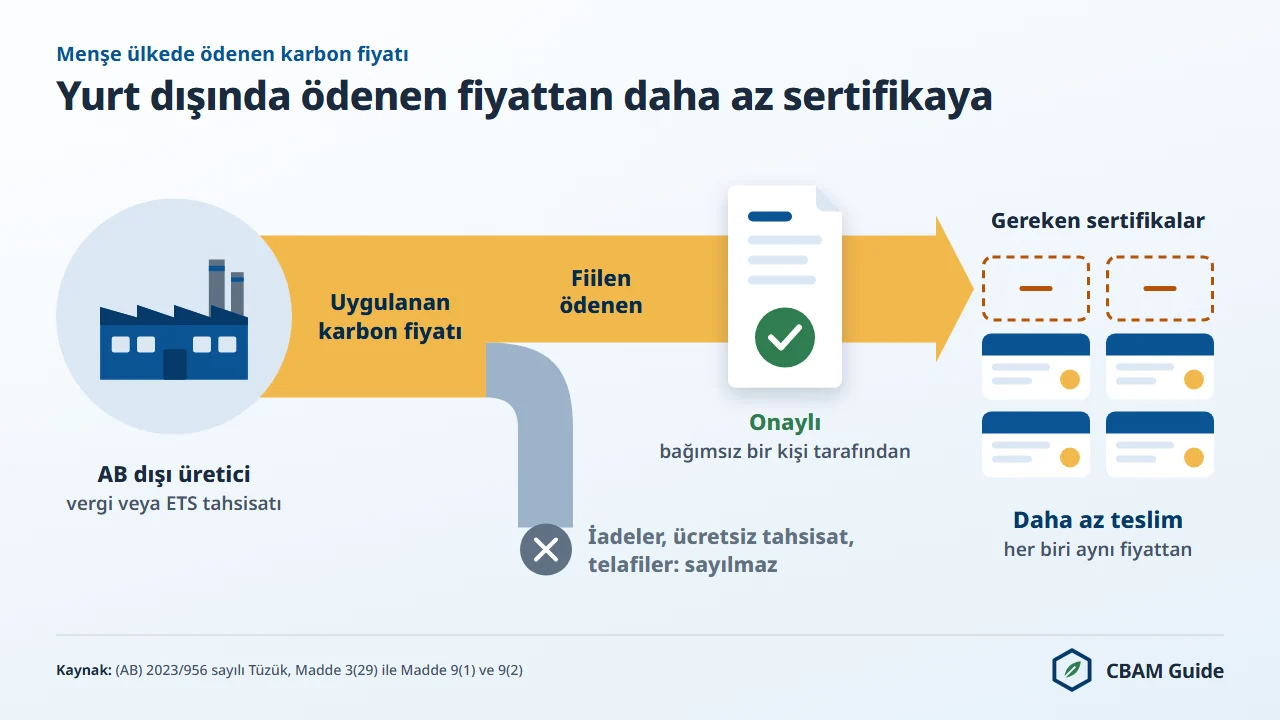
Madde 9, AB'deki ithalatçıya teslim edeceği sertifika sayısını azaltmak için somut bir yol sunar: menşe ülkede fiilen ödenmiş karbon fiyatının indirilmesi. Hüküm, sınırda karbon düzenleme mekanizmasını tesis eden 10 Mayıs 2023 tarihli ve (AB) 2023/956 sayılı Avrupa Parlamentosu ve Konsey Tüzüğü'nün 9. maddesidir.
13 Kasım 2026 itibarıyla hiçbir ülkenin karbon fiyatı bu indirim için tanınmamıştır ve hesaplama ile kanıt kurallarını belirleyecek uygulama tüzüğü hâlâ taslaktır. Güney Kore'nin K-ETS'si, Çin'in ulusal ETS'si, Hindistan'ın CCTS'si, Birleşik Krallık ETS'si ve Türkiye'nin pilot ETS'si tanınmamış sistemler arasındadır.
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
Türk ihracatçılar için sonuç nettir. Türkiye Emisyon Ticaret Sistemi (TR ETS) pilot döneminde 2026 yalnızca raporlama yılıdır ve 2027 emisyonları için ücretsiz tahsisat %100'dür; bu nedenle Türk üreticiler henüz fiilen bir karbon fiyatı ödememektedir.
Türkiye menşeli yarı mamul demir-çelikte (CN kodu 7207 11 14) varsayılan değerle yapılan 2026 ithalatı, indirim olmadan ton mal başına 1,2111 sertifika, 82,32 avroluk fiyatla da ton başına 99,70 avro maliyet demektir.
Konu büyük bir ticaret hacmini ilgilendirir: AB, 2025'te Türkiye'den SKDM kapsamındaki mallarda 10,83 milyar avroluk ithalat yapmıştır (Eurostat, Türkiye'den AB27 ithalatı, SKDM kapsamındaki mallar (I. Ek kodları), 2025, Comext DS-045409, veriler 12 Ekim 2026'da alınmıştır). Bu sayfa, Tüzük'ün ne istediğini, başlıca karbon fiyatlandırma sistemlerinin nerede durduğunu, TR ETS'nin takvimini ve indirimin nasıl hesaplanıp belgeleneceğini anlatır.
Madde 9 Karbon Fiyatı İndirimi Neyi Azaltır?
Madde 9 kapsamındaki karbon fiyatı indirimi, yetkilendirilmiş SKDM beyan sahibinin (authorised CBAM declarant) teslim edeceği SKDM sertifikalarının (CBAM certificates) sayısını azaltır; her bir sertifikanın fiyatını değil.
Bu ayrım, ithalatçının net yükümlülüğünü hesaplama biçimini doğrudan belirler. 2026'da ithal edilen mallar için sertifika fiyatı, AB ETS tahsisat ihalelerinin kapanış fiyatlarının çeyreklik ortalamasıdır (Madde 21(1a)): birinci çeyrek için 75,36 avro, ikinci çeyrek için 75,28 avro, 5 Ekim 2026'da yayımlanan üçüncü çeyrek için 82,32 avro. 2027'den itibaren haftalık fiyat uygulanır (Madde 21(1)).
Bir AB dışı üretici, ihraç ettiği malların gömülü emisyonları (embedded emissions) için ton CO2 eşdeğeri (tCO2e) başına 20 avroya eşdeğer, yasal olarak bağlayıcı bir karbon fiyatı ödemiş olsun. İthalatçı, sertifika fiyatından 20 avro düşülmüş bir fiyat ödemez. Bunun yerine orantılı olarak daha az sertifika teslim eder.
Orantı şu mantıkla kurulur: sertifika sayısındaki azalma = (fiilen ödenen karbon fiyatı, avro/tCO2e) / (SKDM sertifika fiyatı, avro/tCO2e) × (ton mal başına gömülü emisyon, tCO2e/t) × (malın kütlesi, ton). Son iki terimin çarpımı, sevkiyatın toplam gömülü emisyonudur (tCO2e).
Madde 9'un kendisi bir formül içermez: Madde 9(5), dönüşümün ayrıntısını bir uygulama tüzüğüne bırakır ve bu tüzük 13 Kasım 2026 itibarıyla taslaktır. Örnekte 75 avroluk varsayımsal bir sertifika fiyatıyla oran 20/75'tir; ithalatçı bu mallar için yaklaşık %26,7 daha az sertifika teslim eder.
İndirim, yıllık SKDM beyanında (CBAM declaration) talep edilir. Beyan, SKDM Kayıt Sistemi (CBAM Registry) üzerinden ithalatı izleyen yılın 30 Eylül tarihine kadar sunulur; 2026 ithalatı için ilk son tarih 30 Eylül 2027'dir (Madde 6(1)).
Madde 9'un gerekçesi mekanizmanın amacında yatar: AB Sınırda Karbon Düzenleme Mekanizması, ithal mallar ile AB'de üretilen malların karbon maliyetini eşitlemek için tasarlanmıştır. Madde 9, bazı ticaret ortaklarının karbonu zaten fiyatlandırdığını ve aynı emisyonların iki kez fiyatlandırılmasının hem ekonomik açıdan haksız olacağını hem de siyasi açıdan ters tepeceğini kabul eder.
Karbon Fiyatlandırma Sisteminin Karşılaması Gereken Üç Koşul
Madde 9(1), Madde 3(29)'daki "karbon fiyatı" (carbon price) tanımıyla birlikte okunduğunda üç kümülatif koşul ortaya çıkar.
Üç koşul aşağıda sıralanmıştır. Üçü aynı anda sağlanmalıdır; kısmi uyum yeterli değildir.
- Yasal bağlayıcılık. Karbon fiyatlandırma sistemi devlet tarafından kanunla öngörülmüş ve uygulanıyor olmalıdır. Gönüllü sistemler, şirket içi karbon fiyatları ve sektörün tek taraflı anlaşmaları açıkça dışarıda kalır. Sistem, kapsadığı tesisler için hukuken uygulanabilir bir yükümlülük oluşturmalıdır.
- Aynı emisyonların kapsanması. Yabancı sistem, ilgili mallar için SKDM'nin kapsadığı sera gazlarını ve üretim süreçlerini kapsamalıdır. Yalnızca elektrik sektörü emisyonlarını fiyatlandıran bir sistem çelik ürünleri için uygun değildir, çünkü kapsanan emisyonlar farklıdır. Kapsam, indirimin talep edildiği gömülü emisyonlarla doğrudan örtüşmelidir.
- İadelerin ve telafilerin düşülmesi. Madde 9(1), üçüncü ülkede karbon fiyatını azaltacak her türlü iadenin veya başka bir telafinin hesaba katılmasını ister. İhracatta geri ödenen ya da ücretsiz tahsisatla dengelenen bir fiyat, o ölçüde "fiilen ödenmiş" (effectively paid) değildir. Fiyat, üreticiye gerçek bir ekonomik yük getirmiş olmalıdır.
Bu üç koşulun yanında Madde 9(4), Avrupa Komisyonu'na 2027'den itibaren karbon fiyatlandırma kuralları bulunan üçüncü ülkeler için yıllık varsayılan karbon fiyatları belirleme ve bunları SKDM Kayıt Sistemi'nde erişime açma yetkisi verir. 13 Kasım 2026 itibarıyla böyle bir fiyat yayımlanmamıştır.
Uygulama tüzüğü kabul edilene kadar indirim talep eden ithalatçılar, ulusal yetkili makamların (competent authority) incelemelerinde belgelendirme riskiyle karşı karşıyadır.
Türkiye'de TR ETS'nin yasal dayanağı vardır: 7552 sayılı İklim Kanunu ve Resmî Gazete'de yayımlanan bir yönetmelik. Pilot dönem çimento, demir-çelik, alüminyum ve gübre tesislerini ve elektrik üretimini kapsar (hidrojen bu listede yoktur); bu kapsamın SKDM'nin sera gazları ve üretim süreçleriyle ne ölçüde örtüştüğü burada değerlendirilmemiştir.
Üçüncü koşul açısından ise ödenmiş bir fiyat yoktur: 2026 yalnızca raporlama yılıdır ve 2027 için ücretsiz tahsisat %100'dür.
2026'da Hangi Ülkeler Madde 9 İndiriminden Yararlanabilir?
13 Kasım 2026 itibarıyla hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştır.
Avrupa Komisyonu'nun üçüncü ülkelerde ödenen karbon fiyatlarına ilişkin uygulama tüzüğü taslağı 13 Mayıs 2026'da istişareye açılmış, istişare 10 Haziran 2026'da kapanmıştır. 13 Kasım 2026 itibarıyla kabul edilmemiş olan taslak dört tanınma yolu öngörür, ancak kendisi hiçbir ülkenin sistemini tanımaz.
Aşağıdaki tablo, AB'ye SKDM kapsamındaki mal ihraç eden başlıca ülkelerin yukarıdaki üç koşul karşısındaki durumunu International Carbon Action Partnership (ICAP) verileriyle özetler.
| Ülke | Karbon fiyatlandırma sistemi | Yasal olarak bağlayıcı | SKDM sektörlerini kapsıyor mu | Ücretsiz tahsisat veya iade | Madde 9 durumu |
|---|---|---|---|---|---|
| Güney Kore | K-ETS (Kore Emisyon Ticaret Sistemi) | Evet | Evet (çelik, çimento, diğer imalat) | 4. Aşamada (2026 ile 2030 arası) çelik, çimento ve demir dışı metaller için %100 ücretsiz tahsisat | Tanınmadı |
| İsviçre | İsviçre ETS (AB ETS'ye bağlı) | Evet | Evet | İlgili değil | SKDM kapsamı dışında (III. Ek) |
| Birleşik Krallık | UK ETS | Evet | Evet (enerji ve sanayi) | Sanayi tahsisatlarının bir kısmı ücretsiz | Tanınmadı |
| Güney Afrika | Karbon vergisi (15/2019 sayılı Karbon Vergisi Kanunu), 1 Ocak 2026'dan itibaren tCO2e başına 308 rand (Ulusal Hazine) | Evet | Kapasite eşiğini aşan işletmelerin yakıt yanması, endüstriyel süreç ve kaçak emisyonları (SARS) | Sektöre göre %60 ile %95 arası vergisiz muafiyet (SARS) | Tanınmadı |
| Çin | Ulusal ETS (CN-ETS) | Evet | 2025'ten beri evet (enerji, çelik, çimento, alüminyum ergitme) | Tahsisatın %100'ü ücretsiz, yoğunluk bazlı | Tanınmadı |
| Hindistan | CCTS (yoğunluk bazlı, referans değer ve kredi sistemi) | Bildirilen sektörler için evet | Kısmen (alüminyum ve çimento bildirildi; demir-çelik hedefleri Şubat 2026 itibarıyla bildirilmedi) | Krediler ve yükümlülükler yoğunluk hedeflerine göre belirlenir | Tanınmadı |
| Türkiye | TR ETS pilot dönemi (yönetmelik 27 Ağustos 2026'da Resmî Gazete'de yayımlandı) | Evet | Elektrik üretimi ve enerji yoğun sanayi (çimento, demir-çelik, alüminyum, gübre) | 2027 emisyonları için %100 ücretsiz tahsisat; 2026 yalnızca raporlama yılı | Tanınmadı; henüz fiilen ödenmiş fiyat yok |
| Rusya | Sahalin bölgesel pilot ETS'si (ICAP'in 2023 Durum Raporu'ndaki tek Rus sistemi); tahsis edilen sınırın üzerindeki her tCO2e için 1.000 ruble ceza | 2022 tarihli bir federal yasa kapsamında bölgesel deney | Burada değerlendirilmedi | Burada değerlendirilmedi | Tanınmadı |
| Ukrayna | CO2 vergisi; ulusal ETS 2028'den itibaren planlanıyor | Evet (vergi) | Burada değerlendirilmedi | Burada değerlendirilmedi | Tanınmadı |
| Brezilya | SBCE (15.042/2024 sayılı Kanun), geliştirme aşamasında | Henüz işlemiyor | Kapsam yönetmelikle belirlenecek | Uygulanmaz | Tanınmadı |
Güney Kore'nin K-ETS'si, 2015'ten beri işleyen ve çelik, çimento ve petrokimya dahil imalat sektörlerini kapsayan, yasal olarak bağlayıcı bir üst sınır ve ticaret sistemidir. 13 Kasım 2026 itibarıyla onu tanıyan bir karar veya liste yoktur; bu nedenle her talep, Madde 9(1)'in genel ifadesine ve ithalatçının belgeleyebildiği kanıtlara dayanır.
K-ETS'de indirime konu olabilecek tutar da sınırlıdır. ICAP'e göre çelik, çimento ve demir dışı metaller gibi karbon kaçağı riski taşıyan sektörler 4. Aşamada (2026 ile 2030 arası) %100 ücretsiz tahsisat almaya devam eder ve Madde 9(1) bu tür telafilerin hesaba katılmasını ister.
Çin'in CN-ETS'si, ICAP'e göre 2025'teki genişlemeden bu yana enerjinin yanında çeliği, çimentoyu ve alüminyum ergitmeyi kapsar. 13 Kasım 2026 itibarıyla Madde 9 kapsamında tanınmamıştır ve iki özellik indirimi sınırlar. Birincisi, tahsisatlar %100 ücretsiz dağıtılır ve Madde 9(1) bu telafinin hesaba katılmasını ister.
İkincisi, CN-ETS mutlak bir üst sınıra değil emisyon yoğunluğuna dayanır: toplam emisyonu sınırlamak yerine birim üretim başına emisyonu kıyaslar. Taslak uygulama tüzüğü, kabul edilirse, referans değer ve kredi sistemlerini emisyon ticareti yolu içinde ele alacaktır; ancak taslak henüz kabul edilmemiştir.
Türkiye, Temmuz 2025 tarihli İklim Kanunu'na dayanarak Emisyon Ticaret Sistemi Yönetmeliği'ni 27 Ağustos 2026'da Resmî Gazete'de yayımladı. ICAP'e göre pilot dönem 2026 ve 2027 emisyonlarını kapsar: 2026 yalnızca raporlama yılıdır, 2027 emisyonları için ücretsiz tahsisat oranı %100'dür ve ilk teslim son tarihi Kasım 2028'dedir.
Türkiye'den mal alan AB ithalatçılarının Madde 9 kapsamında düşebileceği bir tutar yoktur; bu mallar için sertifika yükümlülüğünün tamamını üstlenirler.
TR ETS ve Madde 9: Türk Üreticiler İçin Takvim ve Sonuç
TR ETS pilot kuralları 2026 için yalnızca raporlama, 2027 için %100 ücretsiz tahsisat öngördüğünden, Türkiye menşeli mallarda Madde 9 indirimi 13 Kasım 2026 itibarıyla sıfırdır.
Aşağıdaki tablo, Türkiye'nin karbon fiyatlandırma araçlarını ve her birinin Madde 9 açısından anlamını 13 Kasım 2026 itibarıyla özetler.
| Araç | Hukuki dayanak ve durum | İçerik | Madde 9 açısından anlamı |
|---|---|---|---|
| 7552 sayılı İklim Kanunu | 9/7/2025 tarihli ve 32951 sayılı Resmî Gazete; yürürlükte | ETS'nin kurulması (Madde 9(1)), Karbon Piyasası Kurulu (Madde 10(1)(a)), pilot dönem (Geçici Madde 1) | Çerçeve kanun; kendisi bir fiyat belirlemez |
| Türkiye Emisyon Ticaret Sistemi Yönetmeliği | 27/8/2026 tarihli ve 33353 sayılı Resmî Gazete; yürürlükte | Yılda 50.000 ton CO2 eşdeğerini aşan B ve C kategorisi tesisler; kıyas yöntemiyle ücretsiz tahsisat (Madde 13) | Ücretsiz tahsisat fiilen ödenmiş fiyat değildir |
| Karbon Piyasası Kurulu'nun KPK/2026/1 sayılı kararları | 3 Eylül 2026'da duyuruldu; yürürlükte | Pilot 2026 ve 2027; beş sektör; "her sektör için ücretsiz tahsisat oranı kıyas yöntemine göre yüzde 100" | 2026 ve 2027 üretimi için ödenecek tahsisat yok |
| Pilot Uygulama Dönemine İlişkin Usul ve Esaslar | 1 Ekim 2026'da duyuruldu; yürürlükte | 2026 için yalnızca raporlama (Madde 6(1)); 2027 emisyonları için teslim 2028 Kasım ayının son iş gününe kadar (Madde 6(2)) | 2027 için de ücretsiz tahsisat %100 (Madde 7(1)) |
| Tamamlayıcı tahsisat fiyatı | Yönetmelik Madde 20; gönüllü; yöntem yayımlanmadı | 2026 emisyonları için gönüllü ödeme imkânı | "Fiilen ödenmiş" sayılıp sayılmayacağı açık bir sorudur |
| TR ETS piyasasının işletilmesine ilişkin yönetmelik | 21/10/2026 tarihli ve 33407 sayılı Resmî Gazete | Piyasa kuralları | Henüz fiyat oluşmadı |
Pilot dönemin takvimi, SKDM'nin yıllık döngüsüyle aşağıdaki gibi kesişir.
| Üretim yılı | TR ETS yükümlülüğü (pilot) | Aynı yıl ithal edilen mallar için SKDM yükümlülüğü |
|---|---|---|
| 2026 | Yalnızca raporlama; doğrulanmış faaliyet seviyesi raporları 30 Nisan 2027'ye kadar; gönüllü tamamlayıcı tahsisat fiyatı dışında tahsisat teslimi yok | SKDM beyanı ve sertifika teslimi 30 Eylül 2027'ye kadar (Madde 6(1), 22(1)); çeyreklik bulundurma yok |
| 2027 | %100 ücretsiz tahsisat; tahsisat teslimi 2028 Kasım ayının son iş gününe kadar | Çeyrek sonlarında en az %50 bulundurma (Madde 22(2)); beyan ve teslim 30 Eylül 2028'e kadar |
| 2028 ve sonrası | Birinci uygulama dönemi (ICAP'e göre 2028 ile 2035 arası; planlanıyor) | Her yıl 30 Eylül |
Takvimde bir zamanlama farkı dikkat çeker: 2027 emisyonları için TR ETS tahsisat teslimi, 2027 ithalatına ilişkin SKDM beyanının son tarihi olan 30 Eylül 2028'den sonradır. Bu farkın beyanda nasıl ele alınacağını düzenleyen kabul edilmiş bir kural 13 Kasım 2026 itibarıyla yoktur; ücretsiz tahsisat %100 olduğundan zaten indirilecek bir tutar oluşmaz.
Üçüncü ülkelerde ödenen karbon fiyatına ilişkin uygulama tüzüğü 13 Kasım 2026 itibarıyla taslaktır ve kabul edilmemiştir. Türk basınında bu indirim için sık sık "mahsup" kelimesi kullanılır.
Madde 9 İndirimi Olmadan Türkiye Menşeli Mallarda SKDM Maliyeti
Madde 9 indirimi sıfır olduğunda, Türkiye menşeli malların SKDM maliyetini yalnızca marjlı varsayılan değer ile ücretsiz tahsisat düzeltmesi arasındaki fark belirler.
Formül şudur: sertifika = max[0; ton mal başına gömülü emisyon eksi ücretsiz tahsisat düzeltmesi eksi karbon fiyatı indirimi] × malın kütlesi. Ücretsiz tahsisat düzeltmesi = SKDM faktörü × sektörler arası düzeltme faktörü (CSCF) × SKDM kıyas değeri (Madde 31; (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü).
SKDM faktörü (CBAM factor), AB ETS'de korunan ücretsiz tahsisat payıdır ve 2026'da %97,5'tir (2003/87/AT sayılı Direktif'in 10a(1a) maddesi); CSCF 2026'dan 2030'a kadar %100'dür ((AB) 2026/1862 sayılı Komisyon Uygulama Kararı).
Aşağıdaki tablo, Türkiye menşeli beş örnek mal için 2026 ithalatının maliyetini gösterir. Varsayılan değerler, (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekindeki Türkiye tablosundandır; hesap, 13 Kasım 2026'da sitenin SKDM hesaplayıcısının kullandığı yasal formülle ve 82,32 avroluk sertifika fiyatıyla yapılmıştır.
| CN kodu | Mal | Türkiye varsayılan değeri (tCO2e/t) | 2026 marjıyla (%10; gübre %1) | Ücretsiz tahsisat düzeltmesi | Madde 9 indirimi | Ton mal başına sertifika | Maliyet (EUR/ton) |
|---|---|---|---|---|---|---|---|
| 7207 11 14 | Yarı mamul alaşımsız çelik | 2,310 | 2,541 | 0,975 × 1,364 = 1,3299 | 0 | 1,2111 | 99,70 |
| 7208 51 20 | Sıcak haddelenmiş yassı çelik | 2,428 | 2,6708 | 0,975 × 1,370 = 1,33575 | 0 | 1,33505 | 109,90 |
| 7604 10 90 | Alüminyum profil | 3,741 | 4,1151 | 0,975 × 1,493 = 1,455675 | 0 | 2,659425 | 218,92 |
| 2523 29 00 | Gri Portland çimentosu (Türkiye satırı tire; "Diğer ülkeler" değeri) | 1,440 | 1,584 | 0,975 × 0,666 = 0,64935 | 0 | 0,93465 | 76,94 |
| 3102 40 10 | Kalsiyum karbonatlı amonyum nitrat (CAN) | 2,230 | 2,2523 | 0,975 × 0,688 = 0,6708 | 0 | 1,5815 | 130,19 |
Fiyat sabit tutulursa CN kodu 7207 11 14 için 2027 ithalatında %20 marjla gömülü emisyon 2,772 tCO2e, düzeltme 1,2958 olur; sonuç ton mal başına 1,4762 sertifika ve 121,52 avrodur. 2027'den itibaren ithal edilen mallar için kıyas değerleri güncellenebilir ((AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü, 10. gerekçe); bu nedenle 2027 rakamı yalnızca yol gösterici niteliktedir.
Kendi ürününüz ve tonajınız için SKDM hesaplayıcısını kullanabilirsiniz. Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır. Ürün bazında ayrıntılar Türk çelik ihracatçıları için SKDM sayfasında yer alır.
TR ETS ile SKDM Arasındaki Açık Sorular
13 Kasım 2026 itibarıyla Türk üreticiler açısından dört soru yanıt beklemektedir.
- Gönüllü tamamlayıcı tahsisat fiyatı: 2026 emisyonları için gönüllü bir ödemenin Madde 9(1) anlamında "fiilen ödenmiş" sayılıp sayılmayacağını hiçbir metin düzenlemez; yöntem de yayımlanmamıştır.
- Türkiye için varsayılan karbon fiyatı: Madde 9(4) kapsamında Türkiye için yıllık varsayılan karbon fiyatı belirlenmemiştir.
- Pilot kıyas değerleri: TR ETS pilot kıyas değerleri, doğrulanmış raporlardan sonra Ulusal Tahsisat Planı'nda yayımlanacaktır; plan henüz yayımlanmamıştır.
- Zamanlama: 2027 emisyonları için TR ETS teslimi, 2027 ithalatının SKDM beyan tarihinden sonradır.
İki sistemin belgeleri birbirinin yerine geçmez. TR ETS'deki tahsisat teslimi SKDM sertifikalarının teslimi değildir; TR ETS'nin doğrulanmış sera gazı emisyon raporu veya Faaliyet Seviyesi Raporu bir SKDM operatör emisyon raporu değildir; Türk Akreditasyon Kurumu'nun (TÜRKAK) akredite ettiği doğrulayıcı kuruluşlar TR ETS içindir ve AB SKDM doğrulayıcısı değildir. Veriler örtüşebilir; belgeler ve akreditasyon örtüşmez.
AB-Türkiye Gümrük Birliği de bir istisna sağlamaz: Türkiye menşeli mallar SKDM'den muaf değildir. III. Ekte yalnızca İzlanda, Lihtenştayn, Norveç ve İsviçre ile beş bölge yer alır. Türkiye'nin genel durumu Türkiye ve SKDM sayfasında anlatılır.
Emisyon hesaplama, doğrulama veya Madde 9 belgeleri için hizmet sağlayıcı arayan şirketler SKDM yardım sayfasından ücretsiz yönlendirme isteyebilir; emisyon hesaplama desteği, doğrulayıcı ve danışman için ayrı formlar vardır. Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez.
İngilizce bülten: SKDM sertifika fiyatı bildirimleri, önemli mevzuat değişiklikleri ve SKDM ile ilgili haftalık gelişmeler. İstenmeyen e-posta göndermeyiz; aboneliğinizi istediğiniz zaman sonlandırabilirsiniz.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
Madde 9 İndirimi Nasıl Hesaplanır?
Madde 9 karbon fiyatı indiriminin hesabı üç girdi ve dört adımdan oluşur.
Gereken üç girdi aşağıda sıralanmıştır.
- Ton mal başına gömülü emisyon (specific embedded emissions): ton ürün başına tCO2e olarak, (AB) 2025/2551 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü uyarınca akredite edilmiş bir doğrulayıcı tarafından (AB) 2025/2546 sayılı Komisyon Uygulama Tüzüğü kapsamında doğrulanmış değer
- Fiilen ödenen karbon fiyatı: avro cinsinden ya da geçerli kurla avroya çevrilmiş; üreticinin aldığı ücretsiz tahsisat, devlet telafisi veya ihracat iadeleri düşülmüş tutar
- SKDM sertifika fiyatı: ithalat yılının fiyatı (2026 için çeyreklik, 2027'den itibaren haftalık fiyatlar; taslak uygulama tüzüğü, kabul edilirse, bunların ortalaması olan yıllık bir referans fiyat kullanacaktır)
Adım 1: Karbon Fiyatının Ödendiğini Gösteren Doğrulanmış Kanıtları Toplayın
Karbon fiyatının üretim tesisi düzeyinde ödendiğini gösteren belgeleri toplayın. Kabul edilebilir belgeler arasında teslim edilen tahsisatları ve kapsanan miktarları gösteren ETS uyum belgeleri, ilgili devlet makamının düzenlediği karbon vergisi ödeme makbuzları ve üçüncü ülke düzenleyicisinin uyum teyitleri bulunur. Belgeler şirket veya sektör düzeyinde değil, tesise özgü olmalıdır.
Madde 9 indirimi, "fiilen ödenmiş" karbon fiyatına uygulanır. Brüt fiyattan tesisin aldığı ücretsiz tahsisatlar, karbon maliyetini telafi eden devlet destekleri ve devletin geri ödediği ihracat iadeleri düşülür. ICAP'e göre K-ETS'deki çelik üreticileri 4. Aşamada (2026 ile 2030 arası) %100 ücretsiz tahsisat aldığından, fiilen ödenen fiyat sıfıra yakın olabilir.
Madde 9(2) uyarınca belgeler, beyan sahibinden ve üçüncü ülke makamlarından bağımsız bir kişi tarafından onaylanmalıdır. Türk tesisleri için bu adımda sunulacak bir ödeme belgesi 13 Kasım 2026 itibarıyla yoktur, çünkü TR ETS'de 2026 için gönüllü tamamlayıcı tahsisat fiyatı dışında tahsisat teslim yükümlülüğü yoktur.
Adım 2: Yabancı Karbon Fiyatını Avroya Çevirin
Yabancı karbon fiyatı, indirim hesabı için avro cinsinden ifade edilmelidir. Madde 9(5), dönüşümü "yıllık ortalama döviz kuru" ile öngörür ve ayrıntıyı 13 Kasım 2026 itibarıyla taslak olan uygulama tüzüğüne bırakır. Türk lirası cinsinden bir fiyat için de aynı kural geçerli olacaktır.
İthalatçılar kullandıkları kuru belgelemeli, beyan yılı içindeki tüm işlemlerde tutarlı biçimde uygulamalı ve kayıtları, Madde 9(3)'ün istediği gibi SKDM beyanının sunulduğu veya sunulması gereken yılı izleyen dördüncü yılın sonuna kadar saklamalıdır.
Adım 3: İndirim Formülünü Uygulayın
Doğrulanmış gömülü emisyonları, avro cinsinden fiilen ödenen yabancı karbon fiyatını ve SKDM sertifika fiyatını kullanarak sertifika azalmasını aşağıdaki gibi hesaplayın.
Aşağıda, Güney Kore çeliği için varsayımsal rakamlarla bir örnek hesap yer alır.
- İthal edilen: K-ETS kapsamındaki bir tesisten 1.000 ton yüksek fırın ve bazik oksijen fırını (BF-BOF) çeliği
- Ton mal başına gömülü emisyon: 2,0 tCO2e/t (bu örnek için varsayımsal bir gerçek değer; ne varsayılan değer ne de kıyas değeri)
- Toplam gömülü emisyon: 2,0 × 1.000 = 2.000 tCO2e
- Varsayımsal fiilen ödenmiş karbon fiyatı (ücretsiz tahsisat düşülmüş): 18 avro/tCO2e (Kore wonundan yıllık ortalama kurla çevrilmiş)
- SKDM sertifika fiyatı (2026'nın üçüncü çeyreğinin resmî fiyatı): 82,32 avro/tCO2e
- Sertifika azalması: (18/82,32) × 2.000 = 437 sertifika
- Ücretsiz tahsisat düzeltmesi ve indirimden önceki sertifika sayısı: 2.000
- Yalnızca indirimden sonraki sertifika sayısı: 1.563
Örnek, ücretsiz tahsisat düzeltmesini (free allocation adjustment) dışarıda bırakır. 2026 yükümlülüğü gömülü emisyonların sabit bir yüzdesi değildir: (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü uyarınca ücretsiz tahsisat düzeltmesi SKDM kıyas değerine dayanır, bu nedenle kıyas değerini aşan emisyonlar tam olarak ücretlendirilir. Karbon fiyatı indirimi bu düzeltmeyle birlikte düşülür ve sonuç sıfırın altına inemez.
Adım 4: İndirimi Belgeleyin ve Yıllık Beyanda Sunun
Yıllık SKDM beyanı, 2026 ithalatı için 30 Eylül 2027'ye kadar SKDM Kayıt Sistemi üzerinden sunulur ve Madde 6 uyarınca şu bilgileri içermelidir: ton CO2e başına talep edilen karbon fiyatı, indirimin uygulandığı tesis ve mallar ve destekleyici belgeler.
Yetkili makam tüm Madde 9 indirim taleplerini inceleme hakkını saklı tutar; saklama yükümlülüğü beyanın sunulduğu veya sunulması gereken yılı izleyen dördüncü yılın sonuna kadar sürer (Madde 9(3)).
SKDM sertifikalarının rolü burada belirleyicidir: indirim teslim edilecek sertifika sayısını azaltır, ancak her sertifika yine bir ton CO2e'ye karşılık gelir. İndirim formülü de bu bire bir ilişkiye dayanır.
Çin'in ETS'si Neden Henüz Uygun Değil?
Çin'in ulusal ETS'si 13 Kasım 2026 itibarıyla Madde 9 kapsamında tanınmamıştır; Çinli üreticilerin kullanılabilir bir indirimden yararlanmasının önünde iki ayrı engel vardır: ücretsiz tahsisat ve yoğunluk bazlı tasarım.
Sektör kapsamı artık ilk engel değildir. CN-ETS 2021'de yalnızca enerji sektörüyle başladı; Ekoloji ve Çevre Bakanlığı'nın 20 Mart 2025 tarihli çalışma planı onu çeliğe, çimentoya ve alüminyum ergitmeye genişletti. ICAP, kapsanan şirket sayısını 3.300'ün üzerinde verir. Gübre üretimi kapsanmaz.
Asıl engel ücretsiz tahsisattır: tahsisatların %100'ü ücretsiz dağıtılır ve 2024 uyum yılı için üç yeni sektördeki işletmeler doğrulanmış emisyonlarına eşit tahsisat almıştır. Madde 9(1) bu tür telafinin hesaba katılmasını istediğinden, fiilen ödenen fiyat çok düşüktür veya hiç yoktur.
İkinci engel, yoğunluk bazlı tasarım ile mutlak üst sınır arasındaki yapısal uyumsuzluktur. CN-ETS tahsisatı mutlak bir emisyon sınırına göre değil, üretim ve yoğunluk bazında dağıtır. Yoğunluğunu iyileştiren ama toplam üretimini artıran bir tesis, ek tahsisat maliyeti olmadan üretimini büyütebilir. SKDM ise ton ürün başına mutlak gömülü emisyonları ölçer.
Taslak uygulama tüzüğü, kabul edilirse, referans değer ve kredi sistemlerini emisyon ticareti yolu içinde ele alacaktır; ancak kabul edilmediği için 13 Kasım 2026 itibarıyla yürürlükte bir dönüşüm kuralı yoktur.
ICAP'e göre Çin'in Ağustos 2025 tarihli politika yol haritası, yoğunluk bazlı sınırdan mutlak sınıra geçişi öngörür; ihale yoluyla tahsisata ise bir takvim belirtilmeden geçilecektir. Çinli çelik üreticileri ücretsiz tahsisatın dengelemediği bir fiyat ödemeye başlayana kadar indirilebilir tutar küçük kalır: ICAP, 2025 ortalama ikincil piyasa fiyatını 70,78 yuan (yaklaşık 9,85 ABD doları) olarak verir.
Mali sonuç zamanla büyür. Ücretsiz tahsisat düzeltmesi SKDM kıyas değerine dayandığı için kıyas değerini aşan emisyonlar 2026'dan itibaren tam olarak ücretlendirilir.
SKDM faktörü 2027'de %95'e, 2030'da %51,5'e iner ve 2034'ten itibaren uygulanmaz; düzeltme küçüldükçe Madde 9 indiriminin yokluğu Çin menşeli mal alan AB ithalatçıları için daha ağır basar. Aynı mantık, karbon fiyatı ödemeyen Türk üreticileri için de geçerlidir.
Madde 9, SKDM Uyum Döngüsünün Neresinde Yer Alır?
Madde 9 karbon fiyatı indirimi, yetkilendirilmiş SKDM beyan sahibinin nihai durumunu belirleyen üç hükümden biridir: iki düzeltme teslim edilecek sertifika sayısını azaltır, geri satın alım (repurchase) hakkı ise teslim yükümlülüğünü değiştirmeden fazla alınan sertifikaların bedelini iade eder.
Bu hükümlerin birlikte nasıl işlediğini bilmek, hem gereğinden fazla hem de eksik uyumun önüne geçer. Üç hüküm aşağıda sıralanmıştır.
- Ücretsiz tahsisat düzeltmesi. Ton mal başına ücretsiz tahsisat düzeltmesi, SKDM faktörü (2026'da %97,5) × sektörler arası düzeltme faktörü × SKDM kıyas değeridir ve ton mal başına gömülü emisyondan düşülür. 2026 yükümlülüğü gömülü emisyonların sabit bir yüzdesi değildir: kıyas değerini aşan emisyonlar tam olarak ücretlendirilir.
- Madde 9 indirimi (yabancı karbon fiyatı). Karbon fiyatı indirimi menşe ülkede fiilen ödenen fiyata göre hesaplanır, ücretsiz tahsisat düzeltmesiyle birlikte düşülür ve sonuç sıfırın altına inemez.
- Geri satın alım hükmü (fazla sertifikalar). Değişik Madde 23 uyarınca beyan sahibi, teslim yılının 31 Ekim tarihine kadar fazla sertifikaların ödenen fiyattan geri satın alınmasını isteyebilir. Madde 23(2), sayıyı beyan sahibinin sertifikaları satın aldığı takvim yılında Madde 22(2) uyarınca satın almakla yükümlü olduğu toplam sertifika sayısıyla sınırlar. Bu bir risk yönetimi aracıdır, emisyona dayalı bir düzeltme değildir.
Bu üç hükmün etkileşimi ve her birini düzenleyen uygulama tüzükleri, SKDM Tüzüğü (İngilizce) sayfasında ayrıntılı olarak anlatılır.
Madde 9 İndirimi Varsayılan Değerlere Uygulanır mı?
Yalnızca sınırlı bir biçimde. Madde 9(4) uyarınca, gömülü emisyonlar varsayılan değerlerle (default values) belirlendiğinde indirim yalnızca Avrupa Komisyonu'nun 2027'den itibaren belirleyip SKDM Kayıt Sistemi'nde erişime açabileceği yıllık varsayılan karbon fiyatlarına atıfla talep edilebilir. 13 Kasım 2026 itibarıyla böyle bir fiyat yayımlanmamıştır. (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'ndeki varsayılan değerler, belirli bir tesisin ödediği karbon fiyatını yansıtmaz.
Bir tesisin fiilen ödediği fiyat için Madde 9(1) kapsamında indirim talep etmek isteyen ithalatçı, varsayılan değerleri değil doğrulanmış gerçek emisyon verisini kullanmalıdır. Bu, üçüncü taraf doğrulamaya yapılan yatırım ile indirimin mali faydası arasında bir bağ kurar. Varsayılan değer kullanan ithalatçı, o beyan dönemi için tedarikçisinin fiilen ödediği fiyatı talep edemez.
Türk tesislerinin gerçek emisyonlarını, bir AB üye devletinin ulusal akreditasyon kurumunca akredite edilmiş bir SKDM doğrulayıcısı doğrulamalıdır; TÜRKAK bir AB SKDM doğrulayıcısını akredite edemez. 12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A. (ESYD, Yunanistan), Bureau Veritas Italia S.p.A., RINA Services S.p.A. ve SGS ICS Italia S.r.l. (Accredia, İtalya), Intertek Certification AB (Swedac, İsveç), Integrated Sustainable Solutions Company (ISSC, Mısır; RvA, Hollanda) ve SGS BELGIUM nv (BELAC, Belçika). Hiçbiri Türkiye'de yerleşik değildir.
RvA, Dimyat'taki ISSC'yi 22 Ekim 2026'da TAB prosedürüyle akredite etti: tam değerlendirme yapıldı, RvA ilk SKDM doğrulamasına katılacak ve ardından akreditasyonu olağan akreditasyona dönüştürecektir. DNV'nin 6 Kasım 2026'da duyurduğu Accredia akreditasyonu, Accredia tarafından 11 Kasım 2026 itibarıyla yayımlanmadığı için sayılmamıştır. Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi henüz yayımlanmamıştır; ayrıntılar akredite SKDM doğrulayıcıları sayfasındadır.
K-ETS Tüm SKDM Sektörleri İçin Uygun mu?
K-ETS, 13 Kasım 2026 itibarıyla hiçbir SKDM sektörü için tanınmamıştır. ICAP'e göre sistem, 2025 uyum yılında enerji, sanayi, binalar, atık, ulaştırma, iç hat havacılığı ve denizcilik sektörlerinde 813 işletmeyi kapsar ve 2023'te Kore'nin sera gazı emisyonlarının %77,75'ini kapsamıştır. Çelik üreticileri, çimento üreticileri ve diğer sanayi tesisleri sistemin içindedir; kapsam koşulu ilke olarak karşılanır, ancak karbon kaçağına açık sektörler 4. Aşamada %100 ücretsiz tahsisat almaya devam eder.
Güney Kore'den çelik, çimento ve alüminyum alan AB ithalatçıları, kendi tedarik tesislerinin K-ETS'ye kayıtlı olup olmadığını incelemeli ve indirim talep etmeden önce tesis düzeyinde uyum kayıtlarını edinmelidir. Sektör düzeyindeki kapsam, her tesisin kapsandığı anlamına gelmez.
Avrupa Komisyonu Bir Sistemi Eylül 2027 Son Tarihinden Önce Tanımazsa Ne Olur?
İlk SKDM beyanı son tarihi 30 Eylül 2027'dir. Avrupa Komisyonu, üçüncü ülkelerde ödenen karbon fiyatlarının tanınmasına ilişkin uygulama tüzüğü taslağını 13 Mayıs 2026'da kamu istişaresine açmış, istişare 10 Haziran 2026'da kapanmıştır. 13 Kasım 2026 itibarıyla tüzük kabul edilmemiştir ve tanınmış sistemler listesi yoktur.
Taslağın önerdiği kanıt, onay ve indirim formülü gereklilikleri, taslak kuralları ayrıca ele alan SKDM karbon fiyatı indirimi rehberinde anlatılır. İthalatçılar bir belgelendirme riskiyle karşı karşıyadır: Avrupa Komisyonu'nca resmen tanınmamış bir sistem için Madde 9 indirimi talep etmek, ulusal yetkili makamın incelemesinde itiraz riski doğurur.
Güney Koreli tedarikçileri olan ithalatçılara tüm belgeleri şimdiden hazırlamaları, tesis düzeyinde K-ETS uyum kayıtlarını tutmaları ve 2026 ile 2027 yıllarında Avrupa Komisyonu'nun yayınlarını izlemeleri önerilir. Uygulama tüzüğü Eylül 2027 son tarihinden önce kabul edilmezse, indirimin tam belgelerle geçici olarak talep edilip edilemeyeceği konusunda ilgili üye devlette hukuki danışmanlık alınmalıdır.
K-ETS fiyat düzeyleri ve tesis düzeyindeki doğrulama gereklilikleri dahil Güney Kore'nin uyum tablosu, Güney Kore ve SKDM (İngilizce) sayfasında ayrıntılı olarak anlatılır.
Madde 9 İndirimi Elektrik İthalatına Uygulanır mı?
Madde 9 indirimi, kapsanan altı sektörün tamamındaki SKDM malları için geçerlidir: demir-çelik, çimento, alüminyum, gübre, elektrik ve hidrojen. Elektrik ithalatında gömülü emisyonlar üretilen elektriğin CO2 yoğunluğudur; indirilebilir tutar, üretim tesisinde ödenen karbon fiyatıdır.
AB'ye elektrik ithalatı fiziksel enterkonneksiyon hatları üzerinden yapılır ve (AB) 2023/956 sayılı Tüzük'ün 7. maddesi kapsamında ayrı hesaplama kurallarına tabidir. İndirimin elektriğe uygulanması için üreticinin enerji üretimini kapsayan yasal olarak bağlayıcı bir karbon fiyatlandırma sistemine tabi olması, fiyatın üretici düzeyinde fiilen ödenmesi ve hiçbir ihracat iadesinin bulunmaması gerekir. Bu koşullar, UK ETS'nin enerji üretimini doğrudan kapsadığı Birleşik Krallık elektriği için, enerji üretiminde karbon fiyatı olmayan ülkelere göre daha kolay değerlendirilir.
Türkiye de AB'ye elektrik satar: AB'nin Türkiye'den elektrik ithalatı 2025'te 154,5 milyon avro ve 1,33 TWh'dir (Eurostat Comext DS-045409, 2025). Elektrik üretimi TR ETS pilotunun kapsamındadır, ancak 2026 yalnızca raporlama yılı ve 2027 için ücretsiz tahsisat %100 olduğundan bu ithalat için de indirilecek bir tutar yoktur.
Güney Afrika'nın Karbon Vergisi Madde 9 Kapsamında mı?
Güney Afrika'nın 15/2019 sayılı Karbon Vergisi Kanunu ile kurulan karbon vergisi 1 Haziran 2019'dan beri uygulanır. Vergi, kapasite eşiğini aşan işletmelerin yakıt yanması, endüstriyel süreçler ve kaçak kaynaklardan doğan emisyonlarının CO2 eşdeğeri üzerinden alınır (Güney Afrika Gelir İdaresi, SARS). Başlangıç oranı 1 Ocak 2026'da tCO2e başına 308 randa yükselmiştir (Ulusal Hazine, 2026 Bütçe İncelemesi).
13 Kasım 2026 itibarıyla Güney Afrika veya başka bir ülke için yayımlanmış bir tanınma kararı yoktur ve Avrupa Komisyonu'nun 13 Mayıs 2026'da istişareye açtığı üçüncü ülke karbon fiyatları uygulama tüzüğü taslağı kabul edilmemiştir.
Açık soru, bu fiyatın ne kadarının "fiilen ödenmiş" olduğudur. Vergisiz muafiyetler sektöre göre %60 ile %95 arasındadır (SARS) ve temel muafiyet 2030'a kadar %60'ta kalır; bu nedenle ton başına net oran başlangıç oranının çok altındadır. Madde 9(1) bu tür iade ve telafilerin hesaba katılmasını istediğinden, Madde 9 açısından yalnızca muafiyetler sonrası net oran sayılabilir.
Farklı ülke senaryolarında kapsam eşleştirmesinin indirim hakkını nasıl etkilediğini karşılaştırmak için Çin ve SKDM (İngilizce) ile gömülü emisyonların nasıl hesaplandığı sayfalarına bakabilirsiniz.
SKDM Madde 9 Hakkında Sık Sorulan Sorular
SKDM Madde 9 karbon fiyatı indirimi nedir?
Madde 9 karbon fiyatı indirimi, (AB) 2023/956 sayılı Tüzük'teki bir hükümdür: menşe ülkedeki üretim tesisi, ihraç edilen malların gömülü emisyonları için yasal olarak bağlayıcı bir karbon fiyatı ödemişse, AB'deki yetkilendirilmiş SKDM beyan sahibi teslim edeceği SKDM sertifikası sayısını azaltabilir. İndirim, yabancı karbon fiyatının SKDM sertifika fiyatına oranıyla ve doğrulanmış gömülü emisyonlarla orantılıdır.
2026'da hangi ülkeler Madde 9 indiriminden yararlanabilir?
13 Kasım 2026 itibarıyla hiçbiri. Güney Kore'nin K-ETS'si, Çin'in ulusal ETS'si, Hindistan'ın CCTS'si ve UK ETS dahil hiçbir ülkenin karbon fiyatı Madde 9 kapsamında resmen tanınmamıştır ve tanınma kurallarını belirleyecek uygulama tüzüğü hâlâ taslaktır. İsviçre, Norveç, İzlanda ve Lihtenştayn, III. Ek uyarınca SKDM kapsamı dışındadır. Türkiye'nin ETS yönetmeliği 27 Ağustos 2026'da yayımlanmıştır, ancak pilot dönem üreticilerin henüz ödediği bir karbon fiyatı oluşturmaz.
Çin'in ETS'si Madde 9 indirimine uygun mu?
13 Kasım 2026 itibarıyla hayır. Çin'in ulusal ETS'si 2025'teki genişlemeden bu yana enerjinin yanında çeliği, çimentoyu ve alüminyum ergitmeyi kapsar, ancak tahsisatlar yoğunluk bazında ücretsiz dağıtıldığı için fiilen ödenen karbon fiyatı çok düşüktür veya hiç yoktur. Çin dahil hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştır ve uygulama tüzüğü hâlâ taslaktır.
İthalatçılar varsayılan değerlerle Madde 9 indirimi talep edebilir mi?
Tedarikçinin fiilen ödediği fiyat için hayır. Madde 9(1), gömülü emisyonların (AB) 2025/2551 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü uyarınca akredite edilmiş bir doğrulayıcı tarafından (AB) 2025/2546 sayılı Komisyon Uygulama Tüzüğü kapsamında doğrulanmış gerçek emisyonlarla belirlendiği durumlarda uygulanır. (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'ndeki varsayılan değerler kullanıldığında Madde 9(4), indirime yalnızca Avrupa Komisyonu'nun 2027'den itibaren SKDM Kayıt Sistemi'nde erişime açabileceği yıllık varsayılan karbon fiyatlarına atıfla izin verir. 13 Kasım 2026 itibarıyla böyle bir fiyat yayımlanmamıştır.
Madde 9 indirimi nasıl hesaplanır?
Sertifika cinsinden indirim, ton CO2e başına avro olarak fiilen ödenen karbon fiyatının, ton CO2e başına avro olarak SKDM sertifika fiyatına bölünüp sevkiyatın toplam gömülü emisyonlarıyla (ton mal başına gömülü emisyon × malın kütlesi, tCO2e) çarpılmasıyla bulunur. Sonuç, teslim edilecek sertifika sayısındaki azalmadır. Karbon fiyatı indirimi, (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü kapsamındaki ücretsiz tahsisat düzeltmesiyle birlikte düşülür; dönüşüm kuralları 13 Kasım 2026 itibarıyla hâlâ taslaktır.
Madde 9 indirimi bir karbon fiyatı muafiyetiyle aynı mı?
Hayır. Madde 9 indirimi, teslim edilen SKDM sertifikalarının sayısını yabancı karbon fiyatının AB ETS fiyatına oranıyla orantılı olarak azaltır. Yabancı karbon fiyatı AB ETS fiyatına eşit olsaydı sertifika yükümlülüğü sıfırlanırdı ve sonuç tam bir muafiyetle aynı olurdu. Yabancı fiyat AB ETS fiyatından düşükse kısmi indirim uygulanır; bu sayfada ele alınan her üçüncü ülke sistemi bu durumdadır. Tam muafiyet yalnızca menşe ülke III. Ekte yer aldığında (İzlanda, Lihtenştayn, Norveç, İsviçre) söz konusudur; bu durumda hiçbir SKDM yükümlülüğü doğmaz.
TR ETS kapsamında Türkiye'de ödenen karbon fiyatı SKDM'den düşülebilir mi?
13 Kasım 2026 itibarıyla hayır. Hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştır ve Madde 9 uygulama tüzüğü henüz kabul edilmemiştir. TR ETS pilot döneminde ücretsiz tahsisat %100'dür ve 2026 için yalnızca raporlama yükümlülüğü vardır; fiilen ödenmiş bir karbon fiyatı oluşmadığından indirilecek bir tutar yoktur. Türkiye menşeli yarı mamul demir-çelikte (CN kodu 7207 11 14) varsayılan değerle 2026 ithalatının maliyeti, 82,32 avro ile ton mal başına 99,70 avrodur.