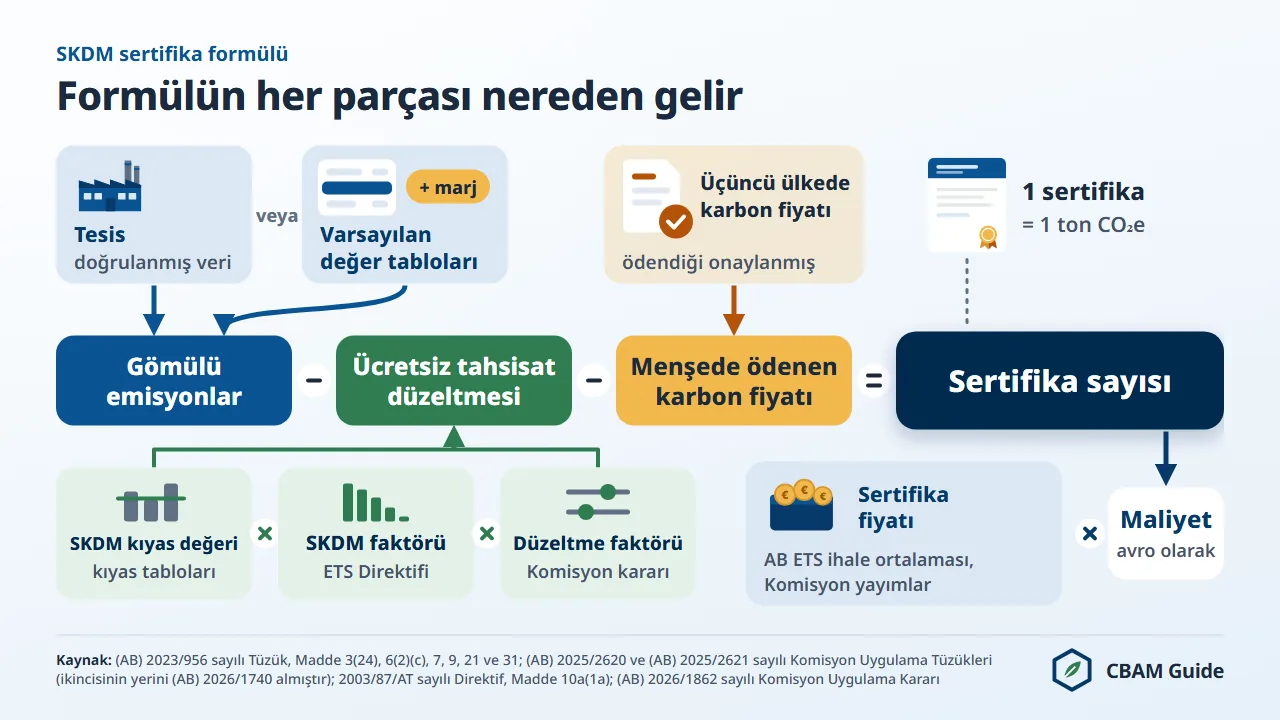
SKDM hesaplaması, AB'deki ithalatçının ithal ettiği her ton karbon yoğun mal için kaç SKDM sertifikası (CBAM certificate) satın alıp teslim etmesi gerektiğini belirler.
Temel formül şudur: SKDM sertifikaları = max[0; SEE eksi SEFA eksi karbon fiyatı terimi] × miktar (ton); maliyet ise sertifika sayısı × sertifika fiyatıdır (avro/tCO2e).
SEE, malın ton başına gömülü emisyonudur (specific embedded emissions); SEFA, ton başına ücretsiz tahsisat düzeltmesidir (free allocation adjustment); karbon fiyatı terimi ise Madde 9 indirimidir. Üçü de ton mal başına ton CO2 eşdeğeri (tCO2e) cinsinden ifade edilir.
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
Hukuki dayanak, sınırda karbon düzenleme mekanizmasını tesis eden 10 Mayıs 2023 tarihli ve (AB) 2023/956 sayılı Avrupa Parlamentosu ve Konsey Tüzüğü'dür; Tüzük, 20 Ekim 2025'te yürürlüğe giren (AB) 2025/2083 sayılı Tüzük (Omnibus) ile değiştirilmiştir. 2026 için resmî sertifika fiyatları birinci çeyrekte ton CO2e başına 75,36 avro, ikinci çeyrekte 75,28 avro ve üçüncü çeyrekte 82,32 avrodur (5 Ekim 2026'da yayımlandı). Her biri AB ETS ihale fiyatlarının çeyreklik ortalamasıdır (Madde 21(1a)).
Kapsamda altı sektör vardır: demir-çelik, çimento, alüminyum, gübre, elektrik ve hidrojen. Hesabı, ilk yıllık SKDM beyanının (CBAM declaration) son tarihi olan 30 Eylül 2027'den önce doğru kurmak, ithalatçıyı Madde 26(1) cezasından korur. 30 Eylül'e kadar teslim edilmeyen her sertifika için ceza, 2003/87/AT sayılı Direktif'in 16(3) maddesindeki fazla emisyon cezasına (ton CO2e başına 100 avro) eşittir ve aynı Direktif'in 16(4) maddesine göre enflasyon endekslemesiyle artırılır.
Türk ihracatçı için bu hesap soyut değildir. AB, 2025'te Türkiye'den 10,83 milyar avroluk SKDM kapsamındaki mal ithal etti; Türkiye değerde Çin'in ardından ikinci, miktarda birinci menşedir (Eurostat Comext DS-045409, 2025). Türkiye menşeli yarı mamul çelik (kütük, CN kodu 7207 11 14) varsayılan değerle 2026'nın üçüncü çeyreğinde ithal edildiğinde ton başına 99,70 avro net yükümlülük doğurur.
Bu sayfa, AB SKDM çerçevesindeki altı adımlı hesabı, altı sektörün tamamı için çözümlü örnekleri, 14 Türkiye menşeli malın maliyet tablosunu ve ithalatçıların en sık sorduğu soruları ele alır.
SKDM Hesaplaması Neyi Ölçer?
SKDM hesaplaması, ithal edilen mallardaki gömülü sera gazı emisyonlarını ölçer ve bu emisyonları AB ETS karbon fiyatıyla fiyatlanan bir mali yükümlülüğe dönüştürür.
Hesabın sonucu bir gümrük vergisi veya gelir üzerinden alınan bir vergi değildir. Sonuç bir sertifika miktarıdır: ücretsiz tahsisat düzeltmesinden ve varsa Madde 9 indiriminden sonra kalan her ton CO2e için bir SKDM sertifikası.
Gömülü emisyon metodolojisinin hukuki dayanağı (AB) 2023/956 sayılı Tüzük'ün 7. maddesidir; teknik ayrıntılar (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'ndedir. SKDM gömülü emisyonları açısından her hesabı iki büyüklük belirler: malın ton başına gömülü emisyonu (SEE) ve ithalatın ton cinsinden net kütlesi. Madde 31 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü üçüncü büyüklüğü ekler: ücretsiz tahsisat düzeltmesi.
Sektöre göre hesaba giren üç emisyon türü aşağıda sıralanmıştır.
- Doğrudan gömülü emisyonlar (direct emissions): Üretim sürecinin kendisinden kaynaklanan sera gazları; üretimde tüketilen ısı ve soğutma dahildir (Madde 3(21)). Altı sektörün tamamında fiyatlandırılır.
- Dolaylı gömülü emisyonlar (indirect emissions): Üretimde tüketilen elektrikten kaynaklanan emisyonlar (Madde 3(34)). Çimento ve gübrede fiyatlandırılır; demir-çelikte yalnızca aglomere demir cevheri (CN kodu 2601 12 00) için sayılır.
- Öncül madde (precursor) gömülü emisyonları: Karmaşık malların üretiminde kullanılan ve I. Ekte yer alan girdilerden gelen gömülü emisyonlar. Örnekler: sıcak haddelenmiş ruloyu öncül madde olarak kullanan çelik borular ve klinkeri öncül madde olarak kullanan çimento.
Ücretsiz tahsisat düzeltmesi, aynı malı üreten AB üreticilerinin hâlâ aldığı ücretsiz AB ETS tahsisatını yansıtacak şekilde sertifika sayısını azaltır (Madde 31).
Yasal SKDM faktörü (CBAM factor), korunan ücretsiz tahsisat payıdır ve 2026'da %97,5'tir (2003/87/AT sayılı Direktif'in 10a(1a) maddesi); yani 2026'da ücretsiz tahsisatın kırkta biri kaldırılır. Ton başına düzeltme, SKDM faktörü × sektörler arası düzeltme faktörü × malın SKDM kıyas değeri (benchmark) formülüyle bulunur ve SEE'den düşülür.
Bazı Türkçe metinlerde geçen "ücretsiz tahsisat faktörü" ifadesi, ücretsiz tahsisatın her yıl azaltılan oranını anlatır. Yasal formüldeki SKDM faktörü bunun tersidir: korunan paydır. İki kavram karıştırıldığında yükümlülük yanlış hesaplanır.
Bu nedenle net yükümlülük brüt tutarın kırkta biri değildir. 2026'da brütün kırkta birini yalnızca emisyonu kıyas değerine tam eşit olan bir mal öder; kıyas değerinin üzerindeki her ton CO2e tam fiyatla ödenir, kıyas değerinin %97,5'inin altında kalan bir mal ise hiçbir şey ödemez.
Brüt hesap (SEE × miktar × fiyat) planlama için yine önemlidir: SKDM faktörü düştükçe maliyetin yaklaştığı tavandır ve 2034'ten itibaren SKDM faktörü uygulanmaz.
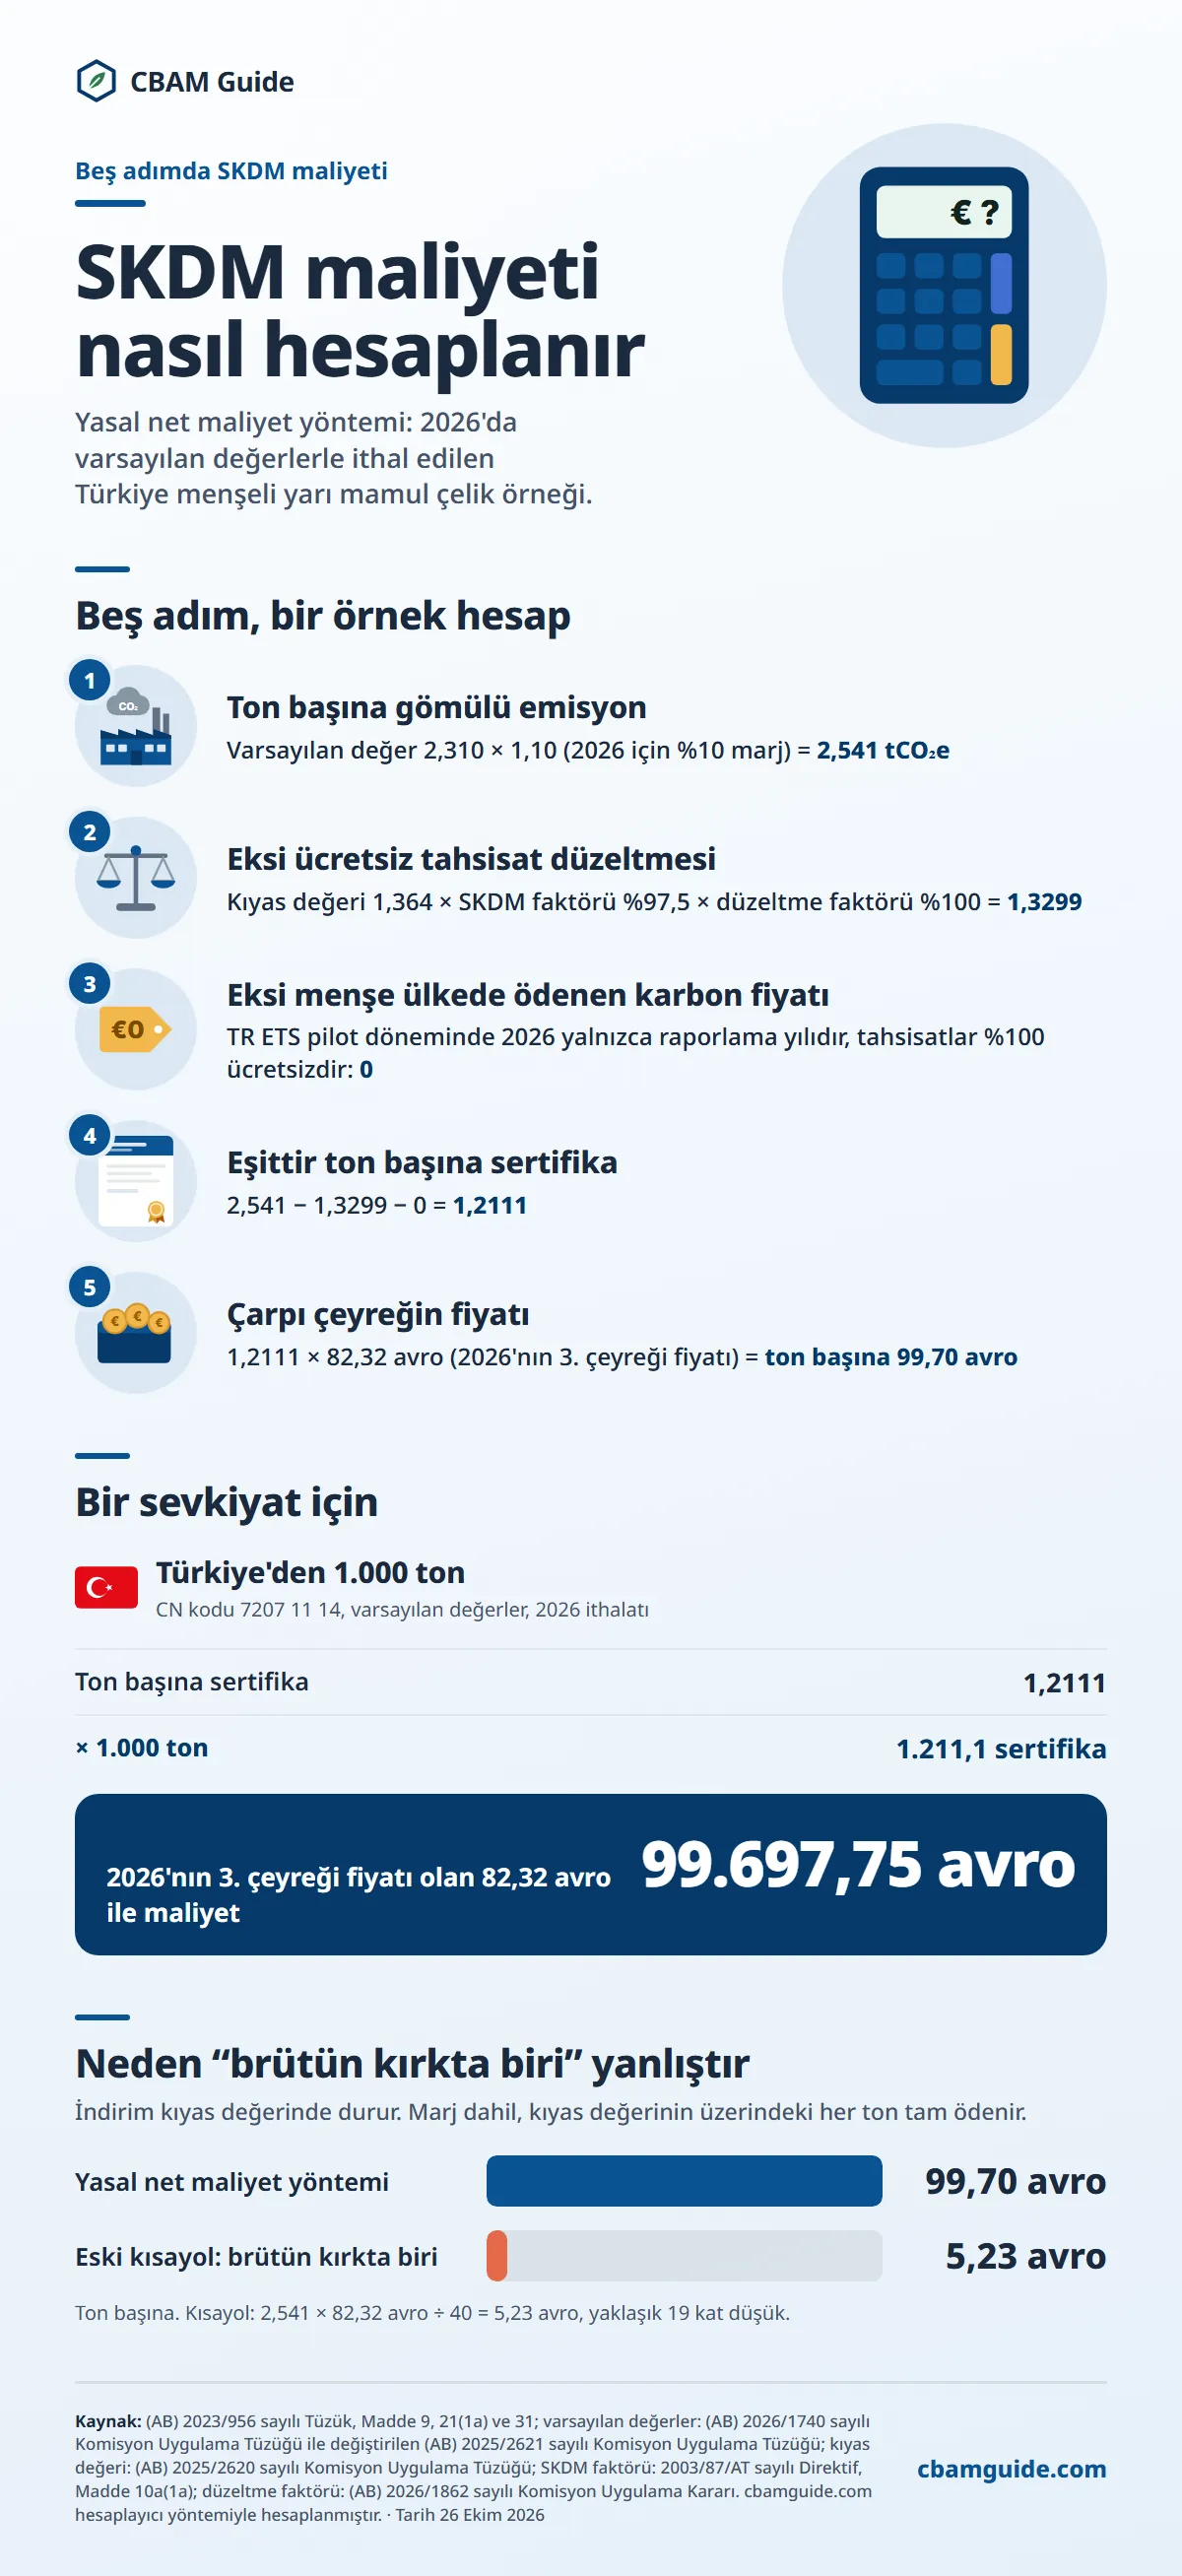
Bu infografiğin metin sürümü
Beş adım, bir örnek hesap
1. Ton başına gömülü emisyon: Varsayılan değer 2,310 × 1,10 (2026 için %10 marj) = 2,541 tCO₂e
2. Eksi ücretsiz tahsisat düzeltmesi: Kıyas değeri 1,364 × SKDM faktörü %97,5 × düzeltme faktörü %100 = 1,3299
3. Eksi menşe ülkede ödenen karbon fiyatı: TR ETS pilot döneminde 2026 yalnızca raporlama yılıdır, tahsisatlar %100 ücretsizdir: 0
4. Eşittir ton başına sertifika: 2,541 − 1,3299 − 0 = 1,2111
5. Çarpı çeyreğin fiyatı: 1,2111 × 82,32 avro (2026'nın 3. çeyreği fiyatı) = ton başına 99,70 avro
Bir sevkiyat için
Türkiye'den 1.000 ton (CN kodu 7207 11 14, varsayılan değerler, 2026 ithalatı)
- Ton başına sertifika: 1,2111
- × 1.000 ton: 1.211,1 sertifika
2026'nın 3. çeyreği fiyatı olan 82,32 avro ile maliyet: 99.697,75 avro
Neden “brütün kırkta biri” yanlıştır
İndirim kıyas değerinde durur. Marj dahil, kıyas değerinin üzerindeki her ton tam ödenir.
- Yasal net maliyet yöntemi: 99,70 avro
- Eski kısayol: brütün kırkta biri: 5,23 avro
Ton başına. Kısayol: 2,541 × 82,32 avro ÷ 40 = 5,23 avro, yaklaşık 19 kat düşük.
SKDM Yükümlülüğü 6 Adımda Nasıl Hesaplanır?
SKDM yükümlülüğü altı adımda hesaplanır: CN kodu, üretim rotası, ton başına gömülü emisyon, formül, çeyreklik bulundurma ve yıllık teslim.
Altı adım, (AB) 2023/956 sayılı Tüzük ve (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'nün kurduğu ithalatçı uyum zincirini izler. Her adımın çıktısı bir sonraki adımın girdisidir ve altı adımın sonunda yıllık SKDM beyanına girecek sertifika yükümlülüğü ortaya çıkar.
Hesabı yasal olarak AB'deki yetkilendirilmiş SKDM beyan sahibi (authorised CBAM declarant) yapar; Türk ihracatçının rolü, 3. adımdaki gerçek emisyon verisini sağlamaktır.
1. Adım: CN Kodunu ve Kapsanan Sektörü Belirleyin
Her SKDM hesabı, ithal edilen ürünün Kombine Nomanklatür (CN) koduyla başlar. CN kodu, malın (AB) 2023/956 sayılı Tüzük'ün I. Ekinde yer alıp almadığını ve altı sektörden hangisine girdiğini belirler. SKDM kapsamını AB gümrük beyannamesindeki CN kodu belirler; Türkiye'deki 12 haneli GTİP'in ilk 8 hanesi CN koduna karşılık gelir.
I. Ekte altı sektöre dağılmış 42 giriş vardır ve bunlar aşağıdaki tabloda verilmiştir. Fasıl veya pozisyon düzeyindeki bir giriş, altındaki tüm 8 haneli CN kodlarını kapsar; SKDM mal listesi her girişi tanımıyla verir. I. Ekte yer almayan bir mal, karbon içeriği ne olursa olsun SKDM yükümlülüğü doğurmaz.
| Sektör | I. Ek girişleri | Doğrudan emisyonlar | Dolaylı emisyonlar |
|---|---|---|---|
| Demir-çelik (15 giriş) | Fasıl 72; ferro hurda (7204) ile ferro-manganez, ferro-krom ve ferro-nikel dışındaki 7202 ferro alaşımları hariç; 2601 12 00 (aglomere demir cevheri); 7301, 7302, 7303 00, 7304, 7305, 7306, 7307, 7308, 7309 00, 7310, 7311 00, 7318, 7326 | Fiyatlandırılır | Fiyatlandırılmaz; 2601 12 00 hariç |
| Çimento (6 giriş) | ex 2507 00 80 (yalnızca kalsine kil), 2523 10 00, 2523 21 00, 2523 29 00, 2523 30 00, 2523 90 00 | Fiyatlandırılır | Fiyatlandırılır |
| Alüminyum (14 giriş) | 7601, 7603, 7604, 7605, 7606, 7607, 7608, 7609 00 00, 7610, 7611 00 00, 7612, 7613 00 00, 7614, 7616 | Fiyatlandırılır | Fiyatlandırılmaz |
| Gübre (5 giriş) | 2808 00 00, 2814, 2834 21 00, 3102, 3105 (3105 60 00 hariç) | Fiyatlandırılır | Fiyatlandırılır |
| Elektrik | Yalnızca 2716 00 00 | Fiyatlandırılır | Uygulanmaz |
| Hidrojen | Yalnızca 2804 10 00 | Fiyatlandırılır | Fiyatlandırılmaz |
Türk ihracatında sektör ağırlıkları nettir. AB'nin 2025'te Türkiye'den yaptığı 10,83 milyar avroluk SKDM kapsamındaki ithalatın 7,18 milyar avrosu demir-çelik (Fasıl 72 ve 73), 2,84 milyar avrosu alüminyum, 436,6 milyon avrosu çimento ve klinker, 225,0 milyon avrosu gübre, 154,5 milyon avrosu elektrik ve 52.581 avrosu hidrojendir (Eurostat, AB27'nin Türkiye'den SKDM kapsamındaki mal (I.
Ek kodları) ithalatı, 2025 (Comext DS-045409, 12 Ekim 2026'da çekildi)). Bunlar ticaret istatistikleridir, SKDM yükümlülüğü değildir.
İki muafiyet, CN kodu eşleşse bile malı kapsam dışına çıkarır. Birincisi Madde 2a'daki 50 tonluk eşik değerdir (de minimis muafiyeti): bir takvim yılında SKDM mallarının toplam net kütlesi 50 tonu aşmayan ithalatçının yükümlülüğü yoktur (VII.
Ekin 1. noktası). Muaf ithalatçı bu muafiyeti gümrük beyannamesinde beyan eder (Madde 2a(1)). Elektrik ve hidrojen için eşik yoktur; ikisi de hiçbir zaman muaf değildir (Madde 2a(4)).
İkincisi, III. Ekteki ülkelerden (İzlanda, Lihtenştayn, Norveç ve İsviçre) gelen mallar muaftır, çünkü AB ETS orada uygulanır veya bu ülkelerin emisyon ticaret sistemi AB ETS'ye tam bağlıdır (Madde 2(4) ve 2(6)). AB-Türkiye Gümrük Birliği, Türkiye menşeli malları SKDM'den muaf tutmaz; III. Ekte yalnızca bu dört ülke ile beş bölge yer alır.
2. Adım: Üretim Rotasını Belirleyin
Üretim rotası (production route) hesabı iki yoldan etkiler. Gerçek değerlerde rota, tesisin (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'ne göre uyguladığı sistem sınırını ve izleme kurallarını belirler; operatörün emisyon raporu rotayı belirtir.
Varsayılan değerlerde ithalatçı rota seçmez: (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekinde ülke satırında yer alan rota harfi, 4. adımdaki düzeltmenin SKDM kıyas değerini seçer ((AB) 2025/2620 sayılı Tüzük'ün Ekinin 5.1. noktası).
Kıyas değerleri rotaların ne kadar ayrıştığını gösterir. Aşağıdaki tablo, her sektörün ana malları için (AB) 2025/2620 sayılı Tüzük'ün Ekinin 5.3. noktasındaki Sütun B varsayılan kıyas değerlerini listeler.
| Sektör | Mal (CN kodu) | Rota göstergesi | Sütun B kıyas değeri (tCO2e/t) |
|---|---|---|---|
| Demir-çelik | Yarı mamul karbon çeliği (7207 11 14) | (C) BF/BOF | 1,364 |
| Demir-çelik | Yarı mamul karbon çeliği (7207 11 14) | (D) DRI/EAF | 0,475 |
| Demir-çelik | Yarı mamul karbon çeliği (7207 11 14) | (E) hurda/EAF | 0,066 |
| Çimento | Gri Portland çimentosu (2523 29 00) | Yok | 0,666 |
| Çimento | Beyaz Portland çimentosu (2523 21 00) | Yok | 0,859 |
| Alüminyum | İşlenmemiş alüminyum (7601) | (K) birincil | 1,423 |
| Alüminyum | İşlenmemiş alüminyum (7601) | (L) ikincil | 0,091 |
| Gübre | Üre (3102 10 19) | Yok | 0,902 |
| Gübre | Susuz amonyak (2814 10 00) | Yok | 1,522 |
| Hidrojen | Hidrojen (2804 10 00) | Yok | 5,089 |
| Elektrik | Elektrik enerjisi (2716 00 00) | Yok | Kıyas değeri yoktur: düzeltme sıfırdır |
Kıyas değeri, gerçek bir tesisin emisyon yoğunluğu değil, ücretsiz tahsisat düzeltmesinde düşülen değerdir. SEE 3. adımdan gelir: tesisin doğrulanmış gerçek değerleri veya menşe ülke ve CN kodu için I. Ekteki varsayılan değer.
Türkiye tablosu bu adımda belirleyicidir. Türkiye'nin karbon çeliği satırlarından 103'ünde rota (C), yani BF/BOF yer alır; elektrik ark ocağı rotaları (D, E) hiçbir Türkiye satırında yoktur. Oysa Türkiye'nin 2025'teki 38,1 milyon tonluk ham çelik üretiminin %72,2'si elektrik ark ocaklarında gerçekleşmiştir (Türkiye Çelik Üreticileri Derneği (TÇÜD), 2025 üretim değerlendirmesi).
Varsayılan değerle beyan edilen bir Türk EAF tesisi bu yüzden BF/BOF emisyonuyla hesaplanır ve BF/BOF kıyas değeri düşülür. Alüminyumda Türkiye'nin 24 satırının tamamında birincil rota (K) yer alır. Rota farkının çelikteki etkisi SKDM'de çelik için gömülü emisyon hesabı sayfasında ayrıntılı olarak anlatılır.
3. Adım: Ton Başına Gömülü Emisyonu Belirleyin (Gerçek veya Varsayılan)
Ton başına gömülü emisyon (SEE), ton mal başına tCO2e olarak ifade edilir ve sertifika hesabının başlangıç büyüklüğüdür. İthalatçı SEE verisini iki yoldan biriyle elde eder.
A yolu: Doğrulanmış gerçek emisyonlar AB dışındaki üretim tesisinden gelir. Üretici bir izleme planı (monitoring plan) hazırlar, emisyonları (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'ne göre ölçer veya hesaplar ve SEE rakamını destekleyici belgelerle sunar.
Bu veriyi (AB) 2025/2551 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü'ne göre akredite bir doğrulayıcı (accredited verifier) doğrulamalıdır. Varsayılan değerler cezalandırıcı bir marj (mark-up) taşıdığından tercih edilen yol doğrulanmış gerçek emisyonlardır.
12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A. (ESYD, Yunanistan), Bureau Veritas Italia S.p.A., RINA Services S.p.A. ve SGS ICS Italia S.r.l.
(Accredia, İtalya), Intertek Certification AB (Swedac, İsveç), Mısır'ın Dimyat kentindeki Integrated Sustainable Solutions Company (ISSC; RvA, Hollanda) ve SGS BELGIUM nv (BELAC, Belçika). Hiçbiri Türkiye'de yerleşik değildir. Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi henüz yayımlanmamıştır.
ISSC, 22 Ekim 2026'da AB dışında yerleşik ilk doğrulayıcı olarak akredite edildi. RvA bunu TAB prosedürüyle yaptı: tam değerlendirme yapılmıştır, RvA ilk SKDM doğrulamasına katılır ve ardından akreditasyonu olağan akreditasyona dönüştürür. DNV'nin 6 Kasım 2026'da duyurduğu Accredia akreditasyonu, Accredia bunu 11 Kasım'a kadar yayımlamadığı için sayılmaz.
Türk Akreditasyon Kurumu (TÜRKAK) bir AB SKDM doğrulayıcısını akredite edemez; TÜRKAK'ın akredite ettiği doğrulayıcı kuruluşlar TR ETS içindir. Türkiye'deki bir doğrulama kuruluşu, üçüncü ülke başvurularını kabul eden AB ulusal akreditasyon kurumlarından birine başvurur. Güncel durum akredite SKDM doğrulayıcıları sayfasında, süreç SKDM doğrulaması sayfasında anlatılır.
B yolu: Varsayılan değerler, gerçek veri bulunmadığında uygulanır. Kaynak, 1 Ocak 2026'dan geçerli olmak üzere (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü ile düzeltilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'dür ve değerler menşe ülke ile CN kodu bazında belirlenir.
"Toplam emisyon" değeri 2026 için %10, 2027 için %20, 2028'den itibaren %30 marjla artırılır; gübrelerde marj her yıl %1'dir.
Marj ücretsiz tahsisat düzeltmesinden önce eklenir ve kıyas değeri marj taşımaz. Bu yüzden marjlı her ton CO2e tam sertifika fiyatıyla ödenir.
A yolunun yöntemi için Avrupa Komisyonu'nun destek materyalleri de yayımlanmış durumdadır. Vergilendirme ve Gümrük Birliği Genel Müdürlüğü (DG TAXUD), 14 Ağustos 2026'da uygulama dönemi için on kılavuz yayımladı. Bunlar arasında gömülü emisyon hesaplama yöntemlerine ilişkin 3 No'lu Kılavuz ile çimento, hidrojen, gübre, demir-çelik, alüminyum ve elektrik için 5a ila 5f sektör kılavuzları vardır.
Kılavuzlar bağlayıcı değildir ve 2026 raporlama yılına yöneliktir (ilk beyanların son tarihi 30 Eylül 2027). İçerikleri on kılavuzun özetinde (İngilizce) anlatılır. T.C. Ticaret Bakanlığı kılavuzların Türkçe özetlerini 18 Ağustos 2026'da yayımlamıştır; kılavuzların kendisi yalnızca İngilizcedir.
Önemli bir planlama notu: iki yol, ücretsiz tahsisat düzeltmesinde (SEFA) farklı kıyas değerleri kullanır. Varsayılan değerlerde düzeltme, (AB) 2025/2620 sayılı Tüzük'ün Ekinin 5. noktasındaki Sütun B varsayılan SKDM kıyas değerini kullanır.
Gerçek değerlerde Sütun A proses kıyas değeri ile öncül maddelerde gömülü ücretsiz tahsisat kullanılır. Net sonuç bu yüzden emisyon farkından daha fazla veya daha az değişebilir; ithalatçılar karar vermeden önce iki yolu da modellemelidir.
4. Adım: SKDM Formülünü Uygulayın
SKDM hesaplama formülü, Madde 6(2)(c)'nin gerektirdiği şekilde (AB) 2023/956 sayılı Tüzük'ün 7, 9 ve 31. maddelerini birleştirir. Avrupa Komisyonu'nun 14 Ağustos 2026 tarihli 1 No'lu Kılavuzu (bağlayıcı değildir, 2.4.2. bölüm) formülü aşağıdaki gibi verir.
SKDM sertifikaları = max[0; SEE eksi SEFA eksi karbon fiyatı terimi] × miktar (ton)
SKDM yükümlülüğü (avro) = SKDM sertifikaları × sertifika fiyatı (avro/tCO2e)
Formülün terimleri aşağıda sıralanmıştır.
- SEE: ton mal başına tCO2e cinsinden gömülü emisyon; gerçek değer veya marjlı varsayılan değer (Madde 7).
- SEFA: ton mal başına tCO2e cinsinden gömülü ücretsiz tahsisat (Madde 31; (AB) 2025/2620 sayılı Tüzük'ün Eki, 1 ila 6 numaralı denklemler). Varsayılan değerlerde SEFA = SKDM faktörü × sektörler arası düzeltme faktörü (CSCF) × 5. noktadaki Sütun B varsayılan kıyas değeridir (6 numaralı denklem). Gerçek değerlerde Sütun A proses kıyas değeri ile öncül maddelerde gömülü düzeltme uygulanır (2 ila 4 numaralı denklemler).
- SKDM faktörü: 2026 için %97,5; korunan ücretsiz tahsisat payı (2003/87/AT sayılı Direktif'in 10a(1a) maddesi).
- Sektörler arası düzeltme faktörü (cross-sectoral correction factor, CSCF): 2026'dan 2030'a kadar her yıl için %100 ((AB) 2026/1862 sayılı Komisyon Uygulama Kararı, Madde 1).
- Karbon fiyatı terimi: menşe ülkede ton mal başına fiilen ödenmiş karbon fiyatı (carbon price effectively paid), sertifika fiyatına bölünür (Madde 9). Bu dönüşüme ilişkin uygulama tüzüğü 4 Kasım 2026 itibarıyla kabul edilmemiştir.
- max[0; ...]: negatif sonuç sıfır sayılır; emisyonu kıyas değerinin %97,5'ine eşit veya altında kalan bir mal için 2026'da sertifika yükümlülüğü doğmaz.
Elektrikte ücretsiz tahsisat düzeltmesi sıfırdır ((AB) 2025/2620 sayılı Tüzük'ün 1(2) maddesi). İthal elektrik bu yüzden gömülü emisyonlarının tamamı üzerinden ücretlendirilir.
2026 emisyonları için sertifika fiyatı, ithalat çeyreğinde AB ETS tahsisatlarının ihale platformundaki kapanış fiyatlarının çeyreklik ortalamasıdır (Madde 21(1a); (AB) 2025/2548 sayılı Komisyon Uygulama Tüzüğü). 2027'den itibaren fiyat haftalık ortalamadır (Madde 21(1)).
Resmî fiyatlar 2026'nın birinci çeyreği için 75,36 avro, ikinci çeyreği için 75,28 avro, üçüncü çeyreği için 82,32 avrodur; T.C. Ticaret Bakanlığı üçüncü çeyrek fiyatını 8 Ekim 2026'da duyurdu. Fiyat geçmişi SKDM fiyat izleyicisinde yer alır.
Aşağıdaki tablo, varsayılan değerle ithal edilen beş mal için ton başına 2026 brüt ve net maliyetlerini gösterir. Varsayılan değerler, (AB) 2026/1740 ile değiştirilen (AB) 2025/2621 sayılı Tüzük'ün I.
Ekindeki "toplam emisyon" değerleridir; kıyas değerleri (AB) 2025/2620 sayılı Tüzük'ün Sütun B değerleridir. Brüt tutar, düzeltmeden önceki marjlı varsayılan değer × fiyattır; net tutar ise 2026 için bugüne kadar yayımlanan her çeyreklik fiyatla hesaplanan yasal yükümlülüktür.
| Menşe ve mal (CN kodu) | Varsayılan değer + 2026 marjı (tCO2e/t) | Kıyas değeri | Ton başına sertifika | Brüt, 82,32 avro ile (EUR/ton) | Net, 75,36 avro ile (1. çeyrek) | Net, 75,28 avro ile (2. çeyrek) | Net, 82,32 avro ile (3. çeyrek) |
|---|---|---|---|---|---|---|---|
| Türkiye, yarı mamul çelik (7207 11 14) | 2,541 | 1,364 | 1,2111 | 209,18 | 91,27 | 91,17 | 99,70 |
| Mısır, gri Portland çimentosu (2523 29 00) | 1,419 | 0,666 | 0,76965 | 116,81 | 58,00 | 57,94 | 63,36 |
| Birleşik Arap Emirlikleri, işlenmemiş alüminyum (7601) | 2,057 | 1,423 | 0,669575 | 169,33 | 50,46 | 50,41 | 55,12 |
| Mısır, üre (3102 10 19) | 1,4039 | 0,902 | 0,52445 | 115,57 | 39,52 | 39,48 | 43,17 |
| Türkiye, hidrojen (2804 10 00) | 11,902 | 5,089 | 6,940225 | 979,77 | 523,02 | 522,46 | 571,32 |
Ton başına sertifika = marjlı varsayılan değer eksi 0,975 × 1,00 × kıyas değeri. Maliyetler yuvarlanmamış sertifika sayılarından hesaplanmıştır. Net maliyet, brüt maliyetin sabit bir yüzdesi değildir. Elektriğin I. Ekte varsayılan değeri ve ücretsiz tahsisat düzeltmesi yoktur.
Türkiye menşeli BF-BOF kütüğü için çözümlü örnek (CN kodu 7207 11 14, varsayılan değer, 2026'nın üçüncü çeyreğinde ithalat) aşağıda adım adım verilmiştir.
- Varsayılan değer: ton başına 2,310 tCO2e ((AB) 2026/1740 sayılı Tüzük, I. Ek, Türkiye, üretim rotası (C))
- %10 marjlı SEE: 2,310 × 1,10 = ton başına 2,541 tCO2e
- Varsayılan SKDM kıyas değeri: ton başına 1,364 tCO2e ((AB) 2025/2620 sayılı Tüzük, 5.3. nokta, Sütun B, rota (C), yüksek fırın ve bazik oksijen fırını ile karbon çeliği)
- SEFA: 0,975 × 1,00 × 1,364 = ton başına 1,3299 tCO2e
- Ton başına sertifika: 2,541 eksi 1,3299 = 1,2111
- Miktar: 500 ton, yani toplam 605,55 sertifika
- Sertifika fiyatı: ton CO2e başına 82,32 avro (2026'nın üçüncü çeyreğinin resmî fiyatı)
- Brüt SKDM maliyeti: 2,541 × 500 × 82,32 = 104.587,56 avro
- Net 2026 yükümlülüğü: 605,55 × 82,32 = 49.848,88 avro, yani ton başına 99,70 avro
Net tutar brütün %47,7'sidir, kırkta biri değildir: brütün kırkta biri olarak hesaplanan eski kısayol, gerçekte borçlu olunan 99,70 avro yerine ton başına 5,23 avro verirdi.
Aynı varsayılan değer, kıyas değeri ve fiyatla, marjın %30 ve SKDM faktörünün %51,5 olduğu 2030 ithalatında maliyet ton başına 189,38 avroya çıkar. Kıyas değerleri 2027'den itibaren ithal edilen mallar için güncellenebilir ((AB) 2025/2620 sayılı Tüzük'ün 10. gerekçesi).
AB'deki çelik ithalatçıları için bugün verilecek en önemli mali karar, 2029 ve 2030'daki ücretsiz tahsisat uçurumuna göre plan yapmaktır. Kendi ürününüz ve tonajınız için SKDM hesaplayıcısını kullanabilirsiniz. Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır.
5. Adım: Çeyreklik Sertifika Bulundurma Yükümlülüğünü Hesaplayın
(AB) 2025/2083 sayılı Tüzük ile değiştirilen Madde 22(2)'deki çeyreklik sertifika bulundurma yükümlülüğü (quarterly holding) 2027'den itibaren uygulanır.
Her takvim çeyreğinin sonunda beyan sahibinin SKDM Kayıt Sistemi (CBAM Registry) hesabında, o yılın 1 Ocak'ından bu yana ithal edilen tüm mallardaki gömülü emisyonların en az %50'sine karşılık gelen sertifika bulunmalıdır. Emisyonlar aşağıdaki iki esastan biriyle belirlenir ve Madde 31'deki ücretsiz tahsisat düzeltmesi dikkate alınır.
- (a) esası: marjsız varsayılan değerler.
- (b) esası: aynı CN kodu ve menşe ülkeden aynı mallar için önceki takvim yılı için teslim edilen sertifika sayısı.
Bu yükümlülük, ithalatçıların tüm alımlarını yıllık beyan tarihine ertelemesini önler. İlk kontrol 31 Mart 2027'dedir; 2026 ithalatı için çeyreklik bulundurma yükümlülüğü yoktur. Hesapta eksiklik varsa yetkili makam (competent authority) bildirimde bulunur ve beyan sahibinin yeterli sertifikayı bulundurmak için bir ayı vardır (Madde 22(3)); ton başına bir para cezası öngörülmemiştir.
(a) esasına göre çeyreklik bulundurma hesabının dört adımı aşağıda sıralanmıştır.
- 1 Ocak'tan ilgili çeyreğin (1., 2., 3. veya 4. çeyrek) sonuna kadar ithal edilen her SKDM malının kütlesini toplayın.
- Her kütleyi, marjsız varsayılan değerden o yılın SEFA'sı düşüldükten sonra kalan değerle çarpın.
- %50 eşiğini bulmak için sonucu 0,50 ile çarpın.
- Bu rakamı SKDM Kayıt Sistemi hesabınızdaki mevcut sertifikalarla karşılaştırın ve eksiği çeyrek sonundan önce satın alın.
Örnek: Bir ithalatçı 2027'nin birinci çeyreğinde 1.000 ton, ikinci çeyreğinde 800 ton Türk kütüğü (CN kodu 7207 11 14) ithal eder. Marjsız varsayılan değer ton başına 2,310 tCO2e'dir. 2027 SKDM faktörü %95 ile SEFA = 0,95 × 1,00 × 1,364 = ton başına 1,2958 tCO2e olur ve geriye ton başına 1,0142 tCO2e kalır.
İkinci çeyreğin sonunda 1.800 ton × 1,0142 = 1.825,56 tCO2e eder. Düzeltme, %50 alınmadan önce tamamen düşüldüğünde 30 Haziran 2027'ye kadar bulundurulması gereken sertifika sayısı 913'tür. Bu hesap bugünkü kıyas değerine dayanır; kıyas değerleri 2027'den itibaren ithal edilen mallar için güncellenebilir.
6. Adım: Sertifikaları Satın Alın ve Beyanla Teslim Edin
SKDM sertifikalarının satışı 1 Şubat 2027'de ortak merkezi platformda başlar (Madde 20(1)); bu sertifikalar 1 Ocak 2026'dan itibaren ithal edilen mallar içindir.
Sertifikaları beyan sahibinin yerleşik olduğu üye devlet satar; sertifikalar bir borsada işlem görmez ve her biri bir ton CO2e'ye karşılık gelir. 2026 emisyonları için sertifikalar ithalat çeyreğinin resmî fiyatını taşır (Madde 21(1a)); 2027'den itibaren fiyat haftalık ortalamadır (Madde 21(1)).
SKDM sertifikalarını AB'deki yetkilendirilmiş SKDM beyan sahibi satın alır ve teslim eder. Türkiye'deki tesis operatörünün SKDM kapsamında yasal bir yükümlülüğü yoktur; SKDM Kayıt Sistemi'nin O3CI bölümüne kayıt isteğe bağlıdır (Madde 10) ve yalnızca doğrulanmış gerçek emisyon verisi paylaşılacaksa gerekir.
2026 ithalatı için 30 Eylül 2027'ye kadar verilecek yıllık SKDM beyanı, 4. adımda hesaplanan sertifikaların teslimini gerektirir: Madde 9 indirimi ve Madde 31 düzeltmesinden sonraki gömülü emisyonlar (Madde 6(2)(c) ve Madde 22(1)). (AB) 2023/956 sayılı Tüzük'ün 6(2) maddesine ve destekleyici ayrıntılarına dayanan altı beyan girdisi aşağıda sıralanmıştır.
- Takvim yılında ithal edilen SKDM mallarının toplam miktarı, CN kodu ve menşe ülke bazında
- Toplam gömülü emisyonlar (tCO2e); gerçek değer kullanılıyorsa doğrulanmış, mal türü ve menşe ülke bazında
- Madde 9 indirimi ve ücretsiz tahsisat düzeltmesinden sonra teslim edilecek toplam SKDM sertifikası
- Madde 9 indirimi talep edilen her menşe ülkede ödenen karbon fiyatı
- Gerçek gömülü emisyon rakamlarını destekleyen doğrulama raporları (verification report)
- Ücretsiz tahsisat düzeltmesinin dayandığı SEFA rakamları ve her mal için kullanılan SKDM kıyas değeri
Geri satın alım (repurchase) hükmü, ithalatçının fazla sertifikaların ilk satın alma fiyatından geri alınmasını talep etmesine izin verir; talep teslim yılının 31 Ekim'ine kadar yapılır (Madde 23(1) ve (3)).
Sayı, ithalatçının satın alma takvim yılında Madde 22(2) uyarınca satın almakla yükümlü olduğu sertifikalarla sınırlıdır (Madde 23(2)). 2026 emisyonları için 2027'de alınan sertifikalar yalnızca 2027'de geri satın alınabilir (Madde 23(2a)); hüküm, ithalat hacmi tahminin altında kaldığında fazla alıma karşı bir güvencedir.
Tüm resmî SKDM varsayılan değerleri tek bir elektronik tabloda; marj, SKDM kıyas değeri ve ton mal başına 2026 maliyetiyle birlikte. İngilizce sürüm, hemen indirilebilir.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
Altı Sektör için SKDM Hesaplama Örnekleri
Altı sektörün tamamı aynı formülü kullanır; fark, varsayılan değer ile kıyas değeri arasındaki mesafeden gelir.
Aşağıdaki altı örnek, formülü 2026'nın üçüncü çeyreğinde varsayılan değerle ithal edilen 1.000 tonluk bir sevkiyata, ton CO2e başına 82,32 avroluk resmî fiyatla uygular ve brüt ile net 2026 maliyetlerini gösterir.
Her varsayılan değer, (AB) 2026/1740 ile değiştirilen (AB) 2025/2621 sayılı Tüzük'ün I. Ekindeki "toplam emisyon" rakamıdır. Her kıyas değeri (AB) 2025/2620 sayılı Tüzük'ün Ekinin 5.3. noktası, Sütun B'den gelir ve SEFA = 0,975 × 1,00 × kıyas değeridir.
Çelik (Türkiye menşeli BF-BOF kütüğü, CN kodu 7207 11 14): Varsayılan değer ton başına 2,310 tCO2e, %10 marjla 2,541. Kıyas değeri 1,364 (rota (C)), SEFA 1,3299. Sertifika = (2,541 eksi 1,3299) × 1.000 = 1.211,1. Brüt yükümlülük 209.175,12 avro, net 2026 yükümlülüğü 99.697,75 avro.
Çimento (Mısır menşeli gri Portland çimentosu, CN kodu 2523 29 00): Varsayılan değer ton başına 1,290 tCO2e, %10 marjla 1,419. Doğrudan ve dolaylı emisyonların ikisi de fiyatlandırılır. Kıyas değeri 0,666, SEFA 0,6494. Sertifika 769,65. Brüt yükümlülük 116.812,08 avro, net 2026 yükümlülüğü 63.357,59 avro.
Alüminyum (Birleşik Arap Emirlikleri menşeli birincil işlenmemiş alüminyum, CN kodu 7601): Varsayılan değer ton başına 1,870 tCO2e, %10 marjla 2,057; yalnızca doğrudan emisyonlar sayılır, alüminyumda elektrik kaynaklı dolaylı emisyonlar fiyatlandırılmaz. Kıyas değeri 1,423 (rota (K)), SEFA 1,3874. Sertifika 669,58. Brüt yükümlülük 169.332,24 avro, net 2026 yükümlülüğü 55.119,41 avro.
Gübre (Mısır menşeli üre, CN kodu 3102 10 19): Varsayılan değer ton başına 1,390 tCO2e, gübreye özgü %1 marjla 1,4039. Doğrudan ve dolaylı emisyonların ikisi de fiyatlandırılır. Kıyas değeri 0,902, SEFA 0,8795. Sertifika 524,45. Brüt yükümlülük 115.569,05 avro, net 2026 yükümlülüğü 43.172,72 avro.
Elektrik: Yükümlülük ton başına değil MWh başına ifade edilir ve ücretsiz tahsisat düzeltmesi sıfırdır ((AB) 2025/2620 sayılı Tüzük'ün 1(2) maddesi); bu yüzden brüt ve net aynıdır. MWh başına 0,5 tCO2 emisyon faktörüyle 1.000 MWh'lik açıklayıcı bir örnekte yükümlülük 500 sertifika, yani 500 × 82,32 = 41.160 avrodur.
Türkiye için bu açıklayıcı faktöre gerek yoktur: (AB) 2025/2621 sayılı Tüzük'ün III. Ekindeki Türkiye varsayılan değeri MWh başına 0,718 tCO2e'dir. 1.000 MWh'lik Türkiye menşeli elektrik 718 sertifika, yani 82,32 avro ile 59.105,76 avro yükümlülük doğurur. AB, 2025'te Türkiye'den 1,33 TWh elektrik ithal etmiştir (Eurostat Comext DS-045409, 2025).
Hidrojen (Türkiye menşeli, CN kodu 2804 10 00): Varsayılan değer ton başına 10,820 tCO2e, %10 marjla 11,902. Kıyas değeri 5,089, SEFA 4,9618. Sertifika 6.940,23. Brüt yükümlülük 979.772,64 avro, net 2026 yükümlülüğü 571.319,32 avro.
Gerçek değerlerde Sütun A kıyas değeri de 5,089'dur; bu yüzden doğrulanmış SEE'si ton başına 4,962 tCO2e veya altında olan hidrojen için, yeşil hidrojen dahil, 2026'da sertifika yükümlülüğü doğmaz.
Elektrik dışındaki bu örneklerde net yükümlülük brütün %33 ile %58'i arasındadır; elektrikte ücretsiz tahsisat düzeltmesi sıfır olduğundan net, brüte eşittir. Kesin pay, beyan edilen emisyonun CN kodu ve üretim rotası için listelenen kıyas değerinin ne kadar üzerinde olduğuna bağlıdır.
Türkiye Menşeli Mallar için SKDM Hesabı: 14 Mal Örneği
Varsayılan değerle 2026'da ithal edilen Türkiye menşeli mallarda net SKDM yükümlülüğü, işlenmemiş alüminyumda ton başına 39,73 avrodan çelik konstrüksiyonda 380,18 avroya ve hidrojende 571,32 avroya kadar uzanır.
Aşağıdaki tablo, Türkiye'nin AB'ye en çok sattığı ürün gruplarından seçilen 14 malı aynı yasal yöntemle hesaplar. Varsayılan değerler (AB) 2026/1740 ile değiştirilen (AB) 2025/2621 sayılı Tüzük'ün I.
Ekindeki Türkiye tablosundan (elektrik için III. Ekten), kıyas değerleri (AB) 2025/2620 sayılı Tüzük'ün Sütun B değerlerinden alınmıştır. Hesap 13 Kasım 2026'da sitenin hesaplayıcısının kullandığı yasal formülle, ton CO2e başına 82,32 avroyla yapılmıştır.
| CN kodu | Mal | Türkiye varsayılan değeri (toplam, tCO2e/t) | Rota | 2026 marjlı SEE | Kıyas değeri (Sütun B) | 2026 ton başına sertifika | 2026 maliyeti (EUR/ton) | 2030 maliyeti (EUR/ton) |
|---|---|---|---|---|---|---|---|---|
| 7207 11 14 | Yarı mamul çelik (kütük) | 2,310 | C | 2,541 | 1,364 | 1,2111 | 99,70 | 189,38 |
| 7214 20 00 | İnşaat demiri | 2,310 | C | 2,541 | 1,364 | 1,2111 | 99,70 | 189,38 |
| 7208 39 00 | Sıcak haddelenmiş yassı çelik | 2,428 | C | 2,6708 | 1,370 | 1,33505 | 109,90 | 201,75 |
| 7306 61 92 | Kaynaklı boru ve içi boş profil | 2,244 | C | 2,4684 | 1,491 | 1,014675 | 83,53 | 176,93 |
| 7308 90 98 | Çelik konstrüksiyon | 5,520 | C | 6,072 | 1,491 | 4,618275 | 380,18 | 527,52 |
| 7601 10 90 | İşlenmemiş alüminyum | 1,700 | K | 1,870 | 1,423 | 0,482575 | 39,73 | 121,60 |
| 7604 10 90 | Alüminyum profil | 3,741 | K | 4,1151 | 1,493 | 2,659425 | 218,92 | 337,05 |
| 7606 12 99 | Alüminyum levha | 2,714 | K | 2,9854 | 1,485 | 1,537525 | 126,57 | 227,49 |
| 2523 10 00 | Gri klinker ("Diğer ülkeler ve bölgeler" değeri) | 1,410 | A | 1,551 | 0,666 | 0,90165 | 74,22 | 122,66 |
| 2523 29 00 | Gri Portland çimentosu ("Diğer ülkeler ve bölgeler" değeri) | 1,440 | Belirtilmemiş | 1,584 | 0,666 | 0,93465 | 76,94 | 125,87 |
| 3102 40 10 | Kalsiyum amonyum nitrat (CAN) | 2,230 | Belirtilmemiş | 2,2523 (%1 marj) | 0,688 | 1,5815 | 130,19 | 156,24 |
| 2814 10 00 | Susuz amonyak | 2,270 | Belirtilmemiş | 2,2927 (%1 marj) | 1,522 | 0,80875 | 66,58 | 124,21 |
| 2804 10 00 | Hidrojen | 10,820 | Belirtilmemiş | 11,902 | 5,089 | 6,940225 | 571,32 | 942,17 |
| 2716 00 00 | Elektrik (MWh başına) | 0,718 (III. Ek) | Uygulanmaz | 0,718 (marj yok) | Yok | 0,718 | 59,11 (EUR/MWh) | 59,11 (EUR/MWh) |
2030 sütunu, aynı varsayılan değer, kıyas değeri ve sabit 82,32 avro fiyatla 2030 ithalatının %30 marjını (gübrede %1) ve %51,5 SKDM faktörünü uygular. Kıyas değerleri 2027'den itibaren ithal edilen mallar için güncellenebilir ((AB) 2025/2620 sayılı Tüzük'ün 10. gerekçesi); 2030 rakamları yön göstericidir. Türkiye tablosunda gri ve beyaz klinker ile gri ve beyaz Portland çimentosu için değer yer almaz, bu yüzden "Diğer ülkeler ve bölgeler" değerleri uygulanır.
Tablo Türkiye'ye özgü üç sonucu gösterir. Birincisi, çelikte maliyet ürünün fiyatına göre değil CN koduna göre değişir: kütük ve inşaat demiri ton başına 99,70 avro iken çelik konstrüksiyon (7308 90 98) 380,18 avrodur, çünkü varsayılan değer 5,520'ye çıkar, kıyas değeri ise 1,491'de kalır.
AB, 2025'te Türkiye'den 7308 pozisyonunda 1,08 milyar avroluk ve 550.014 tonluk ithalat yapmıştır (Eurostat Comext DS-045409, 2025).
İkincisi, Türkiye'nin alüminyum ihracatı ağırlıkla yarı mamullerden oluşur ve tüm Türkiye satırlarında birincil rota (K) yer alır. Alüminyum profilde (7604 10 90) yükümlülük ton başına 218,92 avrodur; Türkiye 2025'te 7604 pozisyonunda AB ithalatının değerde %47,83'ünü, miktarda %54,30'unu sağlamıştır (Eurostat Comext DS-045409, 2025).
Üçüncüsü, çimentoda Türkiye'ye özgü değer yoktur ve "Diğer ülkeler ve bölgeler" değerleri uygulanır. Türkiye, 2025'te AB'nin çimento ve klinker ithalatının miktarda %43,0'ını sağlayan birinci menşedir (Eurostat Comext DS-045409, 2025). Ürün bazında tüm Türkiye değerleri Türk ihracatçılar için SKDM varsayılan değerleri sayfasındadır.
Kendi ürününüz için hesabı SKDM hesaplayıcısında Türkiye seçili olarak yapabilirsiniz. Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır.
Gerçek Emisyon Verisi Alınamazsa Ne Olur?
AB dışındaki tedarikçisinden gerçek gömülü emisyon verisi alamayan ithalatçı, (AB) 2026/1740 ile düzeltilen (AB) 2025/2621 sayılı Tüzük'teki varsayılan değer sistemine döner.
SKDM varsayılan değerleri, doğrulanmış gerçek veri olmadığında formülde SEE olarak kullanılan, ülkeye ve ürüne özgü emisyon yoğunluğu rakamlarıdır. Değerler menşe ülkedeki ürünün ortalama emisyon yoğunluğuna göre belirlenir, ardından marjla artırılır.
Marj takvimi cezalandırıcı unsuru zamanla artırır: 2026'da %10, 2027'de %20, 2028'den itibaren %30. Gübre varsayılan değerleri, I. Ekin giriş bölümüne göre 2026'dan itibaren her yıl %1 marj taşır. Sonuç olarak varsayılan değerle ödeyen ithalatçılar, yıllar ilerledikçe doğrulanmış gerçek veri kullananlardan giderek daha fazla öder.
Gerçek emisyonları ülke varsayılan değerinin altında olan ihracatçılar için izleme sistemine yatırım yapmanın, AB müşterilerine doğrulanmış veri sağlamanın ve gömülü emisyonları azaltmanın güçlü bir mali gerekçesi vardır. Marj tam olarak ücretlendirilir, çünkü ücretsiz tahsisat düzeltmesi beyan edilen emisyonla birlikte büyümez.
Türk kütüğünde (CN kodu 7207 11 14, varsayılan değer 2,310) 2026 marjı ton başına 0,231 tCO2e, yani 82,32 avro ile ton başına 19,02 avro ekler. 2028'den itibaren %30 marj 0,693 tCO2e, yani aynı fiyatla ton başına 57,05 avro ekler.
Türk çimentosu bu farkın en görünür örneğidir. Türkiye Çimento Müstahsilleri Birliği (Türkçimento), ihracat yapan üyelerinin gri klinkerini ton başına yaklaşık 0,88 tCO2 olarak verir (25 Şubat 2026 tarihli açıklama, ZKG Cement Lime Gypsum 3/2026'da aktarıldı); 2026 marjlı varsayılan değer ise 1,551'dir. 0,88 birliğin rakamıdır, doğrulanmış bir değer değildir.
Hurda bazlı EAF ile üreten Türk çelik tesisleri de varsayılan değerde BF/BOF rotasıyla hesaplanır; farkı beyana yalnızca doğrulanmış veri yansıtır.
Gerçek emisyon hesabı veya doğrulama için sağlayıcı arayan üreticiler SKDM yardım sayfasından ücretsiz yönlendirme talep edebilir; emisyon hesaplama, doğrulayıcı ve tedarikçi verisi için ayrı formlar vardır.
Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez.
AB ETS ve Ücretsiz Tahsisat SKDM Hesabını Nasıl Etkiler?
SKDM hesabı AB ETS'den bağımsız değildir; ithalatçının ödeyeceği net maliyeti iki bağlantı doğrudan belirler: ücretsiz tahsisatın kademeli olarak kaldırılması ve Madde 9 indirimi.
Ücretsiz Tahsisatın Kademeli Kaldırılması
SKDM sektörlerindeki AB ETS ücretsiz tahsisatı, Madde 31 uyarınca sertifika yükümlülüğünü azaltır; hesap (AB) 2025/2620 sayılı Tüzük'ün SEFA yöntemiyle yapılır. SKDM faktörü, AB üreticilerinin koruduğu ücretsiz tahsisat payıdır ve 2003/87/AT sayılı Direktif'in 10a(1a) maddesiyle belirlenir. Faktör düştükçe SEFA küçülür ve net sertifika yükümlülüğü artar.
Aşağıdaki tablo takvimi Türk kütüğü örneğine (CN kodu 7207 11 14, varsayılan değer, kıyas değeri 1,364, CSCF %100) sabit 82,32 avro fiyatla uygular. CSCF yalnızca 2030'a kadar belirlendiğinden 2031 ile 2033 arasının SEFA'sı henüz hesaplanamaz.
| Yıl | SKDM faktörü (korunan ücretsiz tahsisat) | Kaldırılan pay | Varsayılan değer marjı | SEFA (tCO2e/t) | Ton başına sertifika | Ton başına net maliyet (EUR) |
|---|---|---|---|---|---|---|
| 2026 | %97,5 | Kırkta bir | %10 | 1,3299 | 1,2111 | 99,70 |
| 2027 | %95 | %5 | %20 | 1,2958 | 1,4762 | 121,52 |
| 2028 | %90 | %10 | %30 | 1,2276 | 1,7754 | 146,15 |
| 2029 | %77,5 | %22,5 | %30 | 1,0571 | 1,9459 | 160,19 |
| 2030 | %51,5 | %48,5 | %30 | 0,7025 | 2,3005 | 189,38 |
| 2031 | %39 | %61 | %30 | Henüz belirlenmedi | Yok | Yok |
| 2032 | %26,5 | %73,5 | %30 | Henüz belirlenmedi | Yok | Yok |
| 2033 | %14 | %86 | %30 | Henüz belirlenmedi | Yok | Yok |
| 2034'ten itibaren | SKDM faktörü uygulanmaz | %100 | %30 | 0 | 3,0030 | 247,21 |
En dik artış, SKDM faktörünün %77,5'ten %51,5'e düştüğü 2029 ile 2030 arasındadır. Yılda 10.000 ton bu kütükten ithal eden bir ithalatçının net yıllık SKDM maliyeti, 2026 ithalatı için yaklaşık 997.000 avrodan 2030 ithalatı için yaklaşık 1,89 milyon avroya çıkar.
Bu artış için ithalat hacminin veya sertifika fiyatının değişmesi gerekmez. 2027 ve sonrası rakamlar bugünkü kıyas değerine dayanır; kıyas değerleri 2027'den itibaren ithal edilen mallar için güncellenebilir.
Kaldırılan pay, net yükümlülüğün brüte oranına yalnızca tek bir durumda eşittir: gömülü emisyonu kıyas değerine tam eşit olan bir malda. Böyle bir mal 2026'da brütün kırkta birini, 2030'da %48,5'ini öder. Kıyas değerinin üzerindeki emisyonlar, varsayılan marjın tamamı dahil, her yıl tam ücretlendirilir.
SKDM maliyet modeli şablonu (İngilizce) bu yasal yöntemi açıklar ve seçilen menşe ülke ile CN kodu için resmî varsayılan değerleri ve kıyas değerlerini uygulayan maliyet hesaplayıcısına bağlanır.
Ücretsiz tahsisat düzeltmesinin hesaplanmasına ilişkin 4 No'lu Kılavuz, Avrupa Komisyonu'nun bu düzeltme için referans belgesidir; 14 Ağustos 2026'da on uygulama dönemi kılavuzunun parçası olarak yayımlanmıştır ve 2026 raporlama yılı için bağlayıcı olmayan destek materyalidir.
Madde 9 Karbon Fiyatı İndirimi
Yetkilendirilmiş beyan sahibi, beyan edilen gömülü emisyonlar için üçüncü bir ülkede fiilen ödenmiş karbon fiyatı karşılığında sertifika sayısında indirim talep edebilir (Madde 9(1)). O ülkede mevcut her türlü iade veya diğer tazminat dikkate alınır; ücretsiz tahsis edilen tahsisatlar bu yüzden ödenmiş bir fiyat değildir. Ayrıntılar Madde 9 indirimi sayfasındadır.
Tüzük belge yükümlülükleri de getirir. Beyan sahibi, fiyatın fiilen ödendiğini gösteren ve beyan sahibinden ve üçüncü ülke makamlarından bağımsız bir kişi tarafından onaylanan kayıtları, beyanın sunulduğu veya sunulması gereken yılı izleyen dördüncü yılın sonuna kadar saklar (Madde 9(2) ve (3)).
Varsayılan değerler kullanıldığında indirim, yalnızca Avrupa Komisyonu'nun 2027'den itibaren belirleyebileceği yıllık varsayılan karbon fiyatlarına atıfla talep edilebilir (Madde 9(4)).
4 Kasım 2026 itibarıyla hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştır. Avrupa Komisyonu 13 Mayıs 2026'da dört tanıma yolu (ETS, nokta kaynak karbon vergileri, yakıt bazlı karbon vergileri ve karma uyum sistemleri) öngören bir uygulama tüzüğü taslağı yayımladı; kamu istişaresi 10 Haziran 2026'da kapandı ve tüzük kabul edilmemiştir.
Bu durum Güney Kore, Birleşik Krallık, Çin, Hindistan ve Türkiye dahil her menşe için geçerlidir. İsviçre menşeli mallar indirime ihtiyaç duymaz, çünkü III. Ek uyarınca SKDM dışındadır.
Türkiye'nin kendi sistemi bu tabloyu değiştirmez. 7552 sayılı İklim Kanunu'na dayanan Türkiye Emisyon Ticaret Sistemi Yönetmeliği, 27/8/2026 tarihli ve 33353 sayılı Resmî Gazete'de yayımlandı. Karbon Piyasası Kurulu'nun (KPK) KPK/2026/1 sayılı kararları pilot dönemi 2026 ve 2027 emisyonları olarak belirler ve elektrik üretimi, çimento, demir-çelik, alüminyum ve gübre sektörlerini kapsar.
Pilot dönemde ücretsiz tahsisat oranı %100'dür ve 2026 sistem yılında yalnızca raporlama yükümlülüğü vardır. 2027 emisyonları için tahsisat teslimi 2028 Kasım ayının son iş gününe kadardır (TR ETS Pilot Uygulama Dönemine İlişkin Usul ve Esaslar, Madde 6(2)).
Tüm tahsisat ücretsiz olduğundan fiilen ödenmiş bir karbon fiyatı oluşmaz ve 2026 ithalatında AB ithalatçısının düşebileceği bir tutar yoktur.
Gönüllü tamamlayıcı tahsisat fiyatı ödemesinin "fiilen ödenmiş" sayılıp sayılmayacağı açık bir sorudur; bu mekanizmanın yöntemi 13 Kasım 2026 itibarıyla yayımlanmamıştır. TR ETS takvimi ve Türkiye'nin genel SKDM durumu AB SKDM ve Türkiye sayfasında özetlenir.
SKDM Tüzüğü'nün (İngilizce) hukuki dayanağı Avrupa Birliği'nin İşleyişi Hakkında Antlaşma'nın 192(1) maddesidir; bu dayanak SKDM'yi bir ticaret önlemi değil, çevre önlemi olarak sınıflandırır. Bu ayrım, Madde 9 indirimlerinin Dünya Ticaret Örgütü yükümlülükleriyle ilişkisini etkiler. Soru, Rusya ile AB arasındaki ve 25 Eylül 2026'da panel kurulan DTÖ DS639 uyuşmazlığında henüz çözülmemiştir.
SKDM Hesaplaması Hakkında Sık Sorulan Sorular
SKDM hesaplama formülü nedir?
SKDM hesaplama formülü şudur: SKDM sertifikaları = max[0; SEE eksi SEFA eksi karbon fiyatı terimi] × miktar (ton); avro cinsinden yükümlülük, sertifika sayısı × sertifika fiyatıdır (avro/tCO2e). SEE, üretim tesisinin doğrulanmış gerçek verisinden veya bu yoksa (AB) 2026/1740 ile düzeltilen (AB) 2025/2621 sayılı Tüzük'teki varsayılan değerlerden gelir. SEFA, SKDM faktörü (2026'da %97,5) × sektörler arası düzeltme faktörü (2026'dan 2030'a kadar %100) × (AB) 2025/2620 sayılı Tüzük'teki SKDM kıyas değeridir. Karbon fiyatı terimi Madde 9 indirimidir.
SKDM hesaplaması tüm ülkeler için aynı emisyon faktörünü mü kullanır?
Hayır. SKDM hesaplaması ülke ortalamalarını değil, üretim tesisine özgü gömülü emisyonları kullanır. Varsayılan değerler ülkeye özgüdür ((AB) 2025/2621 sayılı Tüzük), ancak belirli bir tesisin doğrulanmış gerçek verisi her ülke ortalamasının yerine geçer. Modern ve verimli bir tesis işleten Türk BF-BOF çelik üreticisinin gerçek SEE'si, Türkiye varsayılan değerinden düşük olabilir.
Çelik ve çimento için SKDM hesaplaması farklı mıdır?
Evet. Çelikte SKDM hesaplaması yalnızca doğrudan emisyonları (CO2) kapsar; istisna, aglomere demir cevheridir (CN kodu 2601 12 00). Çimentoda hem doğrudan hem dolaylı emisyonlar, yani üretimde tüketilen elektrikten kaynaklanan emisyonlar sayılır. Dolaylı emisyonların fiyatlandırıldığı iki sektörden biri çimento, diğeri gübredir. Bu yüzden çimentoda ithalatçı, üretim tesisinden hem doğrudan emisyon rakamını hem elektrik tüketim verisini almalıdır.
İthalatçı SKDM hesabında varsayılan değer kullanabilir mi?
Evet, ancak mali bir bedelle. (AB) 2025/2621 sayılı Tüzük'teki varsayılan değerler, doğrulanmış gerçek veri alınamadığında kullanılabilir. Bu değerler 2026'da %10, 2027'de %20, 2028'den itibaren %30 marj taşır (gübrede her yıl %1). SKDM çelik sektörü örneği, ücretsiz tahsisat azaldıkça varsayılan ve gerçek değer arasındaki farkın nasıl büyük maliyet farklarına dönüştüğünü gösterir.
50 tonluk eşik SKDM hesaplamasını etkiler mi?
Eşik değer küçük ithalatçıları SKDM yükümlülüklerinden tamamen muaf tutar: bir ithalatçının bir takvim yılında tüm SKDM mallarındaki (elektrik ve hidrojen hariç) toplam net kütlesi 50 tonu aşmıyorsa hesap gerekmez (Madde 2a; VII. Ekin 1. noktası). Muaf ithalatçı muafiyeti gümrük beyannamesinde beyan eder. Eşik sevkiyat veya ürün türü başına değil, ithalatçı başına uygulanır; eşiği aşan ithalatçı, kapsanan tüm ithalatı için tam hesabı yapar.
SKDM hesaplamaları çeyreklik olarak değişir mi?
Yıllık beyanda kullanılan gömülü emisyon rakamı çeyreklik olarak değişmez. 2027'den itibaren Madde 22(2)'deki çeyreklik bulundurma yükümlülüğü, ithalatçıların ithalatı yıl boyunca izlemesini ve her çeyrek sonunda 1 Ocak'tan bu yana ithal edilen gömülü emisyonların, ücretsiz tahsisat düzeltmesinden sonra, en az %50'si kadar sertifika bulundurmasını gerektirir. 2026'da fiyat çeyreğe göre değişir: 2026 emisyonları için sertifikalar ithalat çeyreğinin resmî ortalama fiyatını taşır (Madde 21(1a); (AB) 2025/2548 sayılı Komisyon Uygulama Tüzüğü).
SKDM hesabını AB ithalatçısı mı, Türk ihracatçı mı yapar?
Hesabın ve sertifika teslimlerinin yasal sorumlusu AB'deki yetkilendirilmiş SKDM beyan sahibidir; Türkiye'deki tesis operatörünün SKDM kapsamında yasal bir yükümlülüğü yoktur. Türk ihracatçının rolü, gerçek emisyon verisini akredite bir doğrulayıcıya doğrulatıp AB alıcısına sunmaktır. Bu veri sunulmazsa ithalatçı, Türkiye varsayılan değerlerini kullanır; karbon çeliğinde bunlar 2. adımda açıklanan BF/BOF rotalı satırlardır.
TR ETS, Türk mallarının SKDM hesabını azaltır mı?
Hayır. TR ETS pilot döneminde ücretsiz tahsisat %100'dür ve 2026 için yalnızca raporlama yükümlülüğü vardır; fiilen ödenmiş bir karbon fiyatı oluşmadığından Madde 9 kapsamında düşülecek bir tutar yoktur. Ayrıca 4 Kasım 2026 itibarıyla Madde 9 uygulama tüzüğü kabul edilmemiştir ve hiçbir ülkenin karbon fiyatı tanınmamıştır.
SKDM hesaplaması altı sektörde nasıl farklılaşır?
Altı sektör aynı temel formülü kullanır; farklılık, SEE rakamına hangi emisyon türlerinin girdiğinde ve hangi sera gazlarının sayıldığındadır.
SKDM hesaplaması alüminyumdaki perflorokarbonları (PFC) kapsar mı?
Evet. Alüminyumda SEE, anot tüketiminden kaynaklanan CO2'yi ve Hall-Héroult ergitmesindeki anot etkisi olaylarından kaynaklanan PFC emisyonlarını (küresel ısınma potansiyeli 6.630 olan CF4 ve 11.100 olan C2F6) birlikte içerir. PFC'ler küresel ısınma potansiyelleriyle CO2e'ye çevrilir. Anot etkisi sık görülen birincil alüminyum üreticilerinin SEE'si ve sertifika yükümlülüğü bu yüzden daha yüksektir. İki rota arasındaki mesafeyi kıyas değerleri gösterir: işlenmemiş alüminyumda birincil için ton başına 1,423, ikincil için 0,091 tCO2e (Sütun B, (AB) 2025/2620 sayılı Tüzük). Ayrıntılar alüminyumda PFC emisyonları sayfasındadır.
Yeşil hidrojen için SKDM hesabı sıfır mıdır?
Doğrulanmış gerçek değerlerle sıfır olabilir. Hidrojen (AB) 2023/956 sayılı Tüzük'ün II. Ekinde yer alır; bu yüzden yalnızca doğrudan emisyonlar sayılır ve elektrolizde kullanılan elektrik SEE'ye girmez. 2026'da hidrojen için ücretsiz tahsisat düzeltmesi iki yolda da 0,975 × 5,089 = ton başına 4,962 tCO2e'dir; doğrulanmış SEE'si bu rakamda veya altında olan hidrojen için sertifika yükümlülüğü doğmaz.
Doğrulanmış veri yoksa üretim yönteminden bağımsız olarak ülke varsayılan değeri uygulanır: Türkiye için marj öncesi ton başına 10,820 tCO2e. Altı sektörün gereklilikleri SKDM sektörleri sayfasında, yeşil hidrojenin durumu yeşil hidrojen ve SKDM sayfasında anlatılır.