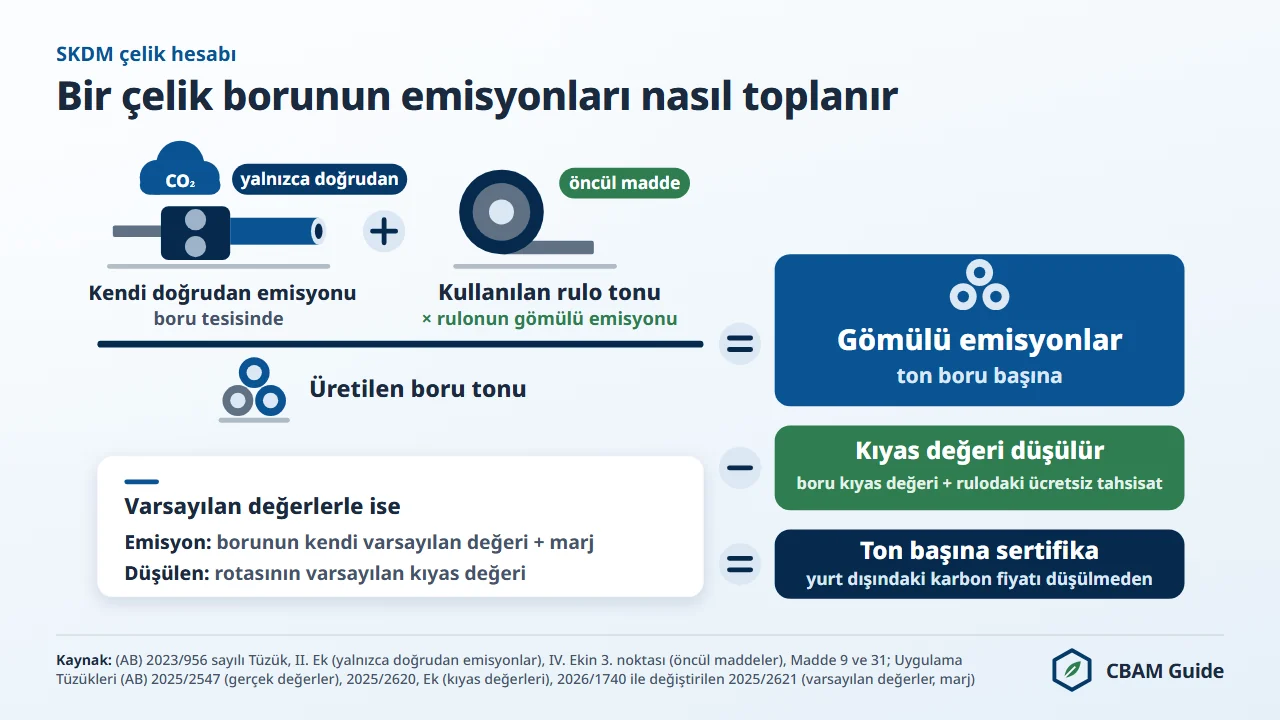
SKDM kapsamındaki çelik hesabı, AB'ye çelik ithal eden her ithalatçının teslim edeceği sertifika sayısını belirler; doğrudan emisyonları en çok etkileyen unsur ise üretim rotasıdır.
(AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü'ndeki kıyas tablosu farkın büyüklüğünü gösterir: yarı mamul çelikte varsayılan değerlerle kullanılan SKDM kıyas değeri (benchmark), yüksek fırın ve bazik oksijen fırını (BF-BOF) rotasında ton başına 1,364 ton CO2 eşdeğeri (tCO2e), hurda bazlı elektrik ark ocağı (EAF) rotasında ise 0,066 tCO2e'dir; oran yaklaşık 21'e 1'dir.
Kıyas değerleri emisyon faktörü değil, indirimdir; burada yalnızca iki rota arasındaki farkı göstermek için kullanılır.
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
Türk ihracatçı açısından sonuç somuttur: Türkiye menşeli kütük (CN kodu 7207 11 14) 2026'da varsayılan değerle ithal edildiğinde brüt maliyet ton başına 209,18 avro, ücretsiz tahsisat düzeltmesi (free allocation adjustment) düşüldükten sonraki net maliyet ise 99,70 avrodur (2026'nın üçüncü çeyreğinin resmî fiyatı olan tCO2e başına 82,32 avro ile).
Türkiye'de ham çeliğin %72,2'si elektrik ark ocaklarında üretilir; buna karşın Türkiye'nin varsayılan değer tablosunda yüksek fırın rotası yer alır.
1 Ocak 2026'dan itibaren çelikte SKDM uyumunun en önemli adımı iki sorunun cevabıdır: hangi emisyon rakamı beyan edilecek (doğrulanmış gerçek değer mi, I. Ekteki varsayılan değer mi) ve bu rakamdan hangi kıyas değeri düşülecek.
Sertifika çerçevesinin tamamını AB SKDM rehberinde bulabilirsiniz. Bu sayfa, çelik ithalatında gömülü emisyon hesabını adım adım anlatır, BF-BOF ve EAF rotalarını karşılaştırır, resmî kıyas değerlerini uygular ve gerçek emisyon verisinin mali yükü hangi durumda azalttığını gösterir.
SKDM Kapsamında Çelikte Gömülü Emisyonlar Nedir?
Çelikte gömülü emisyonlar (embedded emissions), çelik üretimi sırasında açığa çıkan doğrudan CO2 emisyonlarıdır; ithal edilen SKDM malının tonu başına tCO2e olarak ölçülür (Madde 3(22)) ve yalnızca üretim tesisindeki doğrudan proses ve yakıt yanması emisyonlarını kapsar.
Demir-çelik malları (AB) 2023/956 sayılı Tüzük'ün II. Ekinde yer alır; bu nedenle elektrik tüketiminden kaynaklanan dolaylı emisyonlar (indirect emissions) SKDM hesabına girmez, yalnızca doğrudan emisyonlar (direct emissions) sayılır. Çimento ve gübrede ise elektrik kaynaklı dolaylı emisyonlar da fiyatlandırılır. Çelikte emisyon sınırını yüksek fırındaki kok yanması, bazik oksijen fırınındaki oksijen üflemesi ve elektrik ark ocağındaki elektrot tüketimi belirler.
Avrupa Komisyonu'nun demir-çelik sektörü kılavuzu (5d No'lu Kılavuz), uygulama dönemi için 14 Ağustos 2026'da yayımlanan on kılavuzdan biridir ve bu sınırı teyit eder: çelik mallarında genellikle yalnızca doğrudan emisyonlar sayılır; istisna, dolaylı emisyonların da hesaplandığı aglomere demir cevheridir (sinter ve pelet, CN kodu 2601 12 00).
Kılavuz sektörü altı toplu mal kategorisinde düzenler: sinterlenmiş cevher, ferro alaşımlar, pik demir, doğrudan indirgenmiş demir (DRI), ham çelik ve demir veya çelik ürünleri.
T.C. Ticaret Bakanlığı bu kılavuzların Türkçe özetlerini 18 Ağustos 2026'da yayımlamıştır; kılavuzların kendisi yalnızca İngilizce yayımlanmıştır. Türk basınında sık geçen "Kapsam 1, 2, 3" ayrımı SKDM'de kullanılmaz: SKDM doğrudan emisyonları Madde 3(21), dolaylı emisyonları ise Madde 3(34) ile tanımlar. II. Ek nedeniyle Türk çeliğinin şebeke elektriğinden kaynaklanan emisyonları AB SKDM yükümlülüğüne dahil edilmez.
Adım Adım SKDM Çelik Hesaplaması
Çelik ithalatında SKDM kapsamındaki gömülü emisyonlar dört adımda hesaplanır: üretim rotası belirlenir, veri kaynağı seçilir, formül uygulanır ve sertifika yükümlülüğü bulunur.
Dört adım aşağıda sırayla açıklanmıştır. Her adım, Türk ihracatçının AB alıcısına sunacağı veriyi veya AB alıcısının kullanacağı Türkiye varsayılan değerini doğrudan etkiler.
1. Adım: Üretim Rotasını Belirleyin
Üretim rotası (production route) hesapta iki rol oynar: tesisin gerçek emisyonlarını şekillendirir ve ücretsiz tahsisat düzeltmesinde kullanılacak SKDM kıyas değerini belirler. (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü'nün kıyas tablosunda yer alan üç karbon çeliği rotası, tablodaki rota harfleriyle birlikte aşağıda sıralanmıştır.
- BF-BOF (yüksek fırın ve bazik oksijen fırını), rota (C): Yüksek fırın pik demirinden üretilen ham çelik.
- Hurda-EAF (hurda bazlı elektrik ark ocağı), rota (E): Geri dönüştürülmüş hurdanın ergitilmesiyle üretilen ham çelik.
- DRI-EAF (doğrudan indirgenmiş demir ve elektrik ark ocağı), rota (D): Doğrudan indirgenmiş demirden üretilen ham çelik.
Rotayı kimin belirleyeceği, kullanılan veri yoluna bağlıdır. Gerçek değerlerde operatör tesisin rotasını emisyon raporunda bildirir, doğrulayıcı da bunu kontrol eder. Varsayılan değerlerde ithalatçı herhangi bir sınıflandırma yapmaz: (AB) 2025/2620 sayılı Tüzük'ün Ekinin 5.1. noktasına göre, (AB) 2025/2621 sayılı Tüzük'ün I.
Ekinde ilgili ülke satırında belirtilen rota esas alınır. Çin, Hindistan ve Türkiye tablolarında, diğer tabloların çoğunda olduğu gibi, yüksek fırın rotası yer alır. Hurda/EAF rotası yalnızca altı ülkenin tablosunda yer alır: Azerbaycan, Myanmar, Kuzey Makedonya, Filipinler, Tayland ve Özbekistan.
Türkiye tablosunda karbon çeliği kodlarının hepsi dahil 103 çelik satırında rota (C) BF/BOF belirtilmiştir; diğer alaşımlı çelik satırlarının 32'sinde düşük alaşımlı BF/BOF rotası (F), 6 satırda ise (C/F) yer alır. Elektrik ark ocağı rotaları (D, E) hiçbir satırda geçmez.
Oysa Türkiye'nin 2025'teki 38,1 milyon tonluk ham çelik üretiminin %72,2'si elektrik ark ocaklarında, %27,8'i entegre tesislerde gerçekleşmiştir (Türkiye Çelik Üreticileri Derneği (TÇÜD), 2025 değerlendirmesi). Hurda bazlı bir Türk EAF tesisinin ürünleri, tesis gerçek değer sunana kadar BF/BOF rotası üzerinden hesaplanır.
Hesap, I. Ekte sayılan çelik CN kodlarına giren her sevkiyata uygulanır: istisnalarıyla birlikte Fasıl 72, Fasıl 73'ün 13 pozisyonu ve CN kodu 2601 12 00. Başlıca kodlar 7206, 7207, 7208 ila 7212, 7213 ila 7217 ve 7301 ila 7311'dir.
SKDM kapsamını AB gümrük beyannamesindeki CN kodu belirler; Türkiye'deki 12 haneli GTİP'in ilk 8 hanesi CN koduna karşılık gelir. Kod listesi SKDM çelik CN kodları sayfasındadır.
2. Adım: Gerçek Emisyon ile Varsayılan Değer Arasında Seçim Yapın
Çelik için SKDM beyanında iki emisyon veri kaynağı vardır. Gerçek emisyonlar (actual emissions), (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'ndeki izleme yöntemiyle belirlenir ve (AB) 2025/2546 sayılı Komisyon Uygulama Tüzüğü uyarınca akredite bir doğrulayıcı tarafından doğrulanır.
(AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü ile değiştirilen (AB) 2025/2621 sayılı Tüzük'teki varsayılan değerler (default values), gerçek emisyon doğrulanamadığında veya sağlanmadığında uygulanır; bu değerler menşe ülke ve CN kodu bazında belirlenmiştir.
Aşağıdaki tablo, dört menşe için yarı mamul çelik ve sıcak haddelenmiş yassı ürünlerin varsayılan değerlerini, I. Ekte belirtilen rotayı ve bu rotaya karşılık gelen Sütun B kıyas değerini gösterir.
| Menşe | Varsayılan değer, yarı mamul çelik, CN 7207 11 14 ve 7207 12 10 (tCO2e/t) | Varsayılan değer, sıcak haddelenmiş yassı, CN 7208 (tCO2e/t) | I. Ekteki rota | Sütun B kıyas değeri, CN 7207 / CN 7208 |
|---|---|---|---|---|
| Çin | 3,169 | 3,187 | (C) BF/BOF | 1,364 / 1,370 |
| Hindistan | 4,270 | 4,280 | (C) BF/BOF | 1,364 / 1,370 |
| Türkiye | 2,310 | 2,428 | (C) BF/BOF | 1,364 / 1,370 |
| Kuzey Makedonya | 1,530 | 1,530 | (E) hurda/EAF | 0,066 / 0,072 |
Varsayılan değer ile kıyas değeri aynı şey değildir. Varsayılan değer beyan edilen emisyon rakamıdır; kıyas değeri ise 4. adımda düşülecek indirimi belirler. Çin slabının 3,169 tCO2e/t'lik varsayılan değeri, 1,364'lük kıyas değerinin iki katından fazladır. Bu nedenle doğrulanmış emisyonu ülke varsayılan değerinin altında kalan bir üreticinin, bu veriyi sağlamakta doğrudan mali çıkarı vardır.
Varsayılan değerlere (AB) 2025/2621 sayılı Tüzük uyarınca bir marj (mark-up) uygulanır: toplam emisyon değerine 2026'da %10, 2027'de %20, 2028'den itibaren %30 eklenir. Gerçek emisyonlara marj uygulanmaz. Marj indirimden önce eklendiğinden tam sertifika fiyatı üzerinden ödenir.
3. Adım: Gömülü Emisyon Formülünü Uygulayın
Ton mal başına gömülü emisyon (spesifik gömülü emisyonlar; specific embedded emissions, SEE) aşağıdaki formülle hesaplanır.
SEE = (mala atfedilen doğrudan proses emisyonları + doğrudan yakıt yanması emisyonları) ÷ üretilen o malın tonu
Örnek: Bir takvim yılı olan raporlama döneminde 1.200.000 ton CO2 doğrudan emisyon izleyen ve bunu 600.000 ton mala atfeden bir BF-BOF tesisinde (rakamlar örnektir, varsayılan değer değildir) SEE = 1.200.000 ÷ 600.000 = 2,0 tCO2/t olur.
Öncül madde (precursor) emisyonları, kütle dengesine dayalı dağıtımla sonraki üretim aşamalarına aktarılır. Soğuk haddelenmiş veya kaplanmış çeliğin üretiminde öncül madde olarak kullanılan sıcak haddelenmiş rulo (CN 7208), gömülü emisyonlarını bu ürünün beyanına taşır. İşlenmiş bir çelik ürünü ithal eden AB ithalatçısı hesabı hammaddeden yeniden yapmaz; öncül maddenin SEE değerini hesaba katar.
Bu hesabın dayandığı SKDM izleme planı (monitoring plan), TR ETS kapsamında İklim Değişikliği Başkanlığı'na sunulan İzleme Metodolojisi Planı ile aynı belge değildir. TR ETS'nin doğrulanmış sera gazı emisyon raporu tesis düzeyindedir; SKDM ise ürün bazında, İngilizce bir operatör emisyon raporu ister. Ölçüm verileri örtüşebilir; ancak belgeler birbirinin yerine kullanılamaz.
4. Adım: Brüt ve Net SKDM Yükümlülüğünü Hesaplayın
Ton mal başına gömülü emisyon belirlendikten sonra, ücretsiz tahsisat düzeltmesi öncesindeki ton başına brüt SKDM maliyeti şöyle hesaplanır:
Brüt SKDM maliyeti = SEE × SKDM sertifika fiyatı
Teslim edilecek sertifika sayısı bundan düşüktür, çünkü önce ücretsiz tahsisat düzeltmesi (SEFA) düşülür:
Ton başına sertifika = max[0; SEE eksi SEFA eksi karbon fiyatı indirimi]; SEFA = SKDM faktörü × sektörler arası düzeltme faktörü × SKDM kıyas değeri
SKDM faktörü (CBAM factor), AB ETS'de korunan ücretsiz tahsisat payıdır: 2026'da %97,5, 2027'de %95, 2028'de %90, 2029'da %77,5, 2030'da %51,5, 2031'de %39, 2032'de %26,5, 2033'te %14; 2034'ten itibaren SKDM faktörü uygulanmaz (2003/87/AT sayılı Direktif'in 10a(1a) maddesi; SKDM Tüzüğü'nün 31. maddesi). Sektörler arası düzeltme faktörü (CSCF), 2026'dan 2030'a kadar %100'dür ((AB) 2026/1862 sayılı Komisyon Uygulama Kararı).
2026'nın üçüncü çeyreği için 5 Ekim 2026'da yayımlanan 82,32 avroluk resmî sertifika fiyatıyla, varsayılan değer kullanılan üç ithalatın sonucu aşağıdaki tablodadır.
| Menşe, mal ve CN kodu | SEE: varsayılan değer + %10 marj (tCO2e/t) | Brüt maliyet, 82,32 avro ile (EUR/ton) | SEFA: 0,975 × kıyas değeri 1,364 | 2026 net maliyet (EUR/ton) |
|---|---|---|---|---|
| Hindistan, kütük, CN 7207 11 14 | 4,697 | 386,66 | 1,3299 | 277,18 |
| Çin, slab, CN 7207 12 10 | 3,4859 | 286,96 | 1,3299 | 177,48 |
| Türkiye, kütük, CN 7207 11 14 | 2,541 | 209,18 | 1,3299 | 99,70 |
Bu satırlarda 2026 net maliyeti brüt maliyetin %48'i ile %72'si arasındadır; yani brütün küçük ve sabit bir payı değildir. Emisyonu kıyas değerine tam olarak eşit olan bir mal için 2026'da emisyonların yalnızca kırkta biri kadar ödeme yapılır. Kıyas değerini aşan her ton CO2e, marj dahil, tam fiyatla ödenir.
Maliyet artmaya devam eder: aynı fiyatla 2030'da ithal edilen Türk kütüğünde maliyet ton başına 189,38 avrodur (SKDM faktörü %51,5, marj %30). Bu hesap bugünkü kıyas değerine dayanır; kıyas değerleri 2027'den itibaren ithal edilen mallar için güncellenebilir ((AB) 2025/2620 sayılı Tüzük'ün 10. gerekçesi).
Uyum planlaması yalnızca 2026'yı değil, 2029 ile 2030 arasındaki ücretsiz tahsisat düşüşünü de hesaba katmalıdır. Kütük ile Türkiye'nin AB'ye en çok sattığı çelik ürünleri için aynı yöntemle yapılan hesap aşağıdaki tabloda yer alır.
Varsayılan değerler Türkiye tablosunun "toplam emisyon" değerleridir; hesap 13 Kasım 2026'da sitenin SKDM hesaplayıcısının kullandığı yasal formülle yapılmıştır. İthalat değerleri pozisyon düzeyindedir (Eurostat, Türkiye'den AB27 ithalatı, SKDM kapsamındaki mallar, 2025, Comext DS-045409, 12 Ekim 2026'da çekildi).
| Ürün (CN kodu) | AB'nin Türkiye'den ithalatı, 2025 (pozisyon) | Türkiye varsayılan değeri (tCO2e/t) | 2026 SEE, %10 marjla | Sütun B kıyas değeri, rota (C) | 2026 sertifika (ton mal başına) | 2026 maliyet (EUR/ton) | 2030 maliyet (EUR/ton) |
|---|---|---|---|---|---|---|---|
| Kütük, yarı mamul (7207 11 14) | 7207: 95,0 milyon EUR; 185.862 t | 2,310 | 2,541 | 1,364 | 1,2111 | 99,70 | 189,38 |
| İnşaat demiri (7214 20 00) | 7214: 313,5 milyon EUR; 575.401 t | 2,310 | 2,541 | 1,364 | 1,2111 | 99,70 | 189,38 |
| Filmaşin (7213 91 10) | 7213: 253,5 milyon EUR; 473.875 t | 2,310 | 2,541 | 1,364 | 1,2111 | 99,70 | 189,38 |
| Sıcak haddelenmiş yassı (7208 51 20) | 7208: 1,15 milyar EUR; 2,10 milyon t | 2,428 | 2,6708 | 1,370 | 1,33505 | 109,90 | 201,75 |
| Çinko kaplı yassı (7210 49 00) | 7210: 541,5 milyon EUR; 681.462 t | 2,510 | 2,761 | 1,491 | 1,307275 | 107,61 | 205,40 |
| Kaynaklı boru (7306 30 77) | 7306: 613,9 milyon EUR; 801.505 t | 2,244 | 2,4684 | 1,491 | 1,014675 | 83,53 | 176,93 |
| Çelik yapılar (7308 90 98) | 7308: 1,08 milyar EUR; 550.014 t | 5,520 | 6,072 | 1,491 | 4,618275 | 380,18 | 527,52 |
| Cıvatalar (7318 15 88) | 7318: 515,8 milyon EUR; 120.284 t | 5,430 | 5,973 | 1,364 | 4,6431 | 382,22 | 523,27 |
2030 sütunu aynı varsayılan değer, kıyas değeri ve sabit 82,32 avro fiyatla, %30 marj ve %51,5 SKDM faktörüyle hesaplanmıştır; kıyas değerleri 2027'den itibaren güncellenebileceği için göstergedir. 2027'de maliyet kütükte ton başına 121,52 avro, sıcak haddelenmiş yassıda 132,71 avrodur.
Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır. Kendi ürününüz ve tonajınız için SKDM hesaplayıcısını kullanabilirsiniz.
Avrupa Komisyonu'nun Çelik Kılavuzundaki Örnek
Avrupa Komisyonu'nun 14 Ağustos 2026 tarihli demir-çelik sektörü kılavuzu (5d No'lu Kılavuz), bu adımların tek bir sertifika yükümlülüğünde nasıl bir araya geldiğini gösterir.
Kılavuzdaki örnekte, 2027'de ithal edildiği varsayılan 100 ton paslanmaz çelik boru için, ücretsiz tahsisat düzeltmesinden sonra ve üçüncü ülkede ödenen karbon fiyatı için indirimden önce 95,9 SKDM sertifikası teslim edilmesi gerekir. Bu, ithal edilen ton boru başına bir sertifikanın biraz altındadır.
Avrupa çelik distribütörleri federasyonu EUROMETAL, sektör kılavuzunu 19 Ağustos 2026'da özetlemiştir. Kılavuz paketi bir bütün olarak 430 sayfalık hacmi nedeniyle eleştirilmiştir; bu örnek ise nihai çelik ürünü ithal edenlerin uygulama döneminde yapacağı hesabı Komisyon'un kendisinin nasıl kurduğunu gösterir.
İngilizce bülten: SKDM sertifika fiyatı bildirimleri, önemli mevzuat değişiklikleri ve SKDM ile ilgili haftalık gelişmeler. İstenmeyen e-posta göndermeyiz; aboneliğinizi istediğiniz zaman sonlandırabilirsiniz.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
Çelik İthalatçısının SKDM Sertifika Yükümlülüğü Nedir?
SKDM sertifika yükümlülüğü, emisyon hesabını izleyen mali adımdır ve AB'deki yetkilendirilmiş SKDM beyan sahibine (authorised CBAM declarant) aittir.
Gerçek ve varsayılan değerlerin birlikte nasıl işlediği dahil, tüm sektörlerde gömülü emisyonların nasıl hesaplandığı ayrı bir uyum sayfasında anlatılır.
Yetkilendirilmiş SKDM beyan sahibi, yıllık SKDM beyanını sunar ve SKDM sertifikalarını her yıl 30 Eylül'e kadar teslim eder; ilk son tarih, 2026 yılında ithal edilen mallar için 30 Eylül 2027'dir ((AB) 2023/956 sayılı Tüzük'ün 6(1) ve 22(1) maddeleri).
Sertifika satışı 1 Şubat 2027'de başlar (Madde 20(1)). 2026'da ithal edilen mallar için sertifika fiyatı AB ETS açık artırma fiyatlarının çeyreklik ortalamasıdır (Madde 21(1a)); 2027'den itibaren haftalık ortalamadır (Madde 21(1)).
2027'den itibaren yetkilendirilmiş SKDM beyan sahibi, her çeyreğin sonunda, takvim yılı başından bu yana ithal ettiği mallardaki gömülü emisyonların en az %50'sine karşılık gelen sayıda SKDM sertifikasını hesabında bulundurur.
Bu emisyonlar marjsız varsayılan değerlerle veya önceki yıl teslim edilen sertifikalarla belirlenir ve ücretsiz tahsisat düzeltmesi dikkate alınır (Madde 22(2)). 2026 ithalatı için çeyreklik bulundurma yükümlülüğü yoktur.
Türkiye'deki tesis operatörünün SKDM kapsamında yasal bir yükümlülüğü yoktur; SKDM sertifikalarını AB'deki beyan sahibi satın alır ve teslim eder. SKDM Kayıt Sistemi'nin O3CI bölümüne kayıt isteğe bağlıdır (Madde 10) ve yalnızca doğrulanmış gerçek emisyon verisi paylaşılacaksa gerekir. Konunun Türk ihracatçı açısından değerlendirmesi Türk çelik ihracatçıları için AB SKDM sayfasındadır.
SKDM Hesabında BF-BOF ile EAF Arasındaki Fark
BF-BOF ile EAF arasındaki temel fark emisyon kaynağı ve ölçüm sınırıdır; varsayılan değerle yapılan beyanda ise rota farkı ihracatçının kontrolünde değildir.
BF-BOF'ta başlıca CO2 kaynağı yüksek fırında kullanılan koktur; bazik oksijen fırınındaki kireçtaşı kalsinasyonu ve yardımcı proseslerdeki yakıt yanması ikincil kaynaklardır. Hurda-EAF'te doğrudan emisyon kaynakları elektrot tüketimi ve yardımcı yakıttır; yüksek fırındaki kimyasal süreçler yer almaz.
Hurda/EAF rotasının Sütun B kıyas değerlerinin ton başına 0,066 ile 0,072 tCO2e arasında olması, aradaki büyüklük farkını gösterir. CN kodlarının tamamı ve ticaret verileri SKDM çelik sektörü rehberinde yer alır.
İthalatçı açısından pratik sonuç veri yoluna bağlıdır. Varsayılan değerle yapılan 2026 ithalatında, 82,32 avroluk fiyatla Hindistan kütüğünün (CN 7207 11 14, varsayılan değer 4,270 tCO2e/t) maliyeti ton başına 277,18 avro, Türk kütüğününki (2,310) 99,70 avrodur; ürünün hangi ocakta üretildiği sonucu değiştirmez.
Varsayılan değer de rota da ülke tablosundan gelir. Gerçek değerle ise tesisin kendi emisyonu varsayılan değerin yerini alır ve EAF tesisi kendi gerçek rakamı üzerinden öder. Bu nedenle doğrulanmış veri, hurda bazlı üreticiler için mali açıdan en kritik girdidir.
Hurda oranı gerçek emisyonları düşürür, ancak varsayılan değer yolunda kıyas değerini değiştirmez. Pik demir ile hurdayı birlikte kullanan bir tesis, hurda payının faydasını yalnızca doğrulanmış gerçek emisyonlarda görür.
Ayrıca kıyas değeri beklenenin tersine işler: düşülen bir indirim olduğu için kütükte 0,066'lık hurda/EAF değeri, 1,364'lük BF/BOF değerinden çok daha küçük bir indirim sağlar. 2026'da 10.000 tonluk bir ithalatta rota (C) indirimi 13.299 tCO2e, rota (E) indirimi 643,5 tCO2e'dir.
Türkiye Örneği: Tabloda EAF Rotasının Yer Alması Maliyeti Düşürmez
Varsayılan değerle yapılan hesapta, tablosunda hurda/EAF rotası yer alan bir ülkenin kütüğü, Türk kütüğünden daha düşük bir varsayılan değere sahip olsa bile daha pahalıya gelebilir; Tayland ve Kuzey Makedonya kütüğünde durum budur.
Aşağıdaki tablo, 2026 ithalatı için üç menşenin kütüğünü (CN kodu 7207 11 14) 82,32 avroluk resmî fiyatla karşılaştırır. Hesap 13 Kasım 2026'da sitenin SKDM hesaplayıcısının kullandığı yasal formülle yapılmıştır.
| Menşe ve ürün | Varsayılan değer (tCO2e/t) | I. Ekteki rota | SEE, %10 marjla | SEFA | 2026 sertifika (ton mal başına) | 2026 maliyet (EUR/ton) |
|---|---|---|---|---|---|---|
| Türkiye, kütük (7207 11 14) | 2,310 | (C) BF/BOF | 2,541 | 0,975 × 1,364 = 1,3299 | 1,2111 | 99,70 |
| Tayland, kütük (7207 11 14) | 1,920 | (E) hurda/EAF | 2,112 | 0,975 × 0,066 = 0,06435 | 2,04765 | 168,56 |
| Kuzey Makedonya, kütük (7207 11 14) | 1,530 | (E) hurda/EAF | 1,683 | 0,06435 | 1,61865 | 133,25 |
Tayland'ın varsayılan değeri Türkiye'ninkinden düşüktür, ancak rota (E) neredeyse hiç indirim vermediği için ton başına maliyet 68,86 avro daha yüksektir.
Ege Demir ve Demir Dışı Metaller İhracatçıları Birliği Başkanı Yalçın Ertan, varsayılan değerlerin Türkiye'nin EAF ağırlıklı üretimini yansıtmadığını söylemiştir (SteelOrbis, 1 Nisan 2026). Bu tablo, EAF avantajının varsayılan değer tablosunda değil, ancak doğrulanmış gerçek emisyonlarla elde edilebileceğini gösterir.
Gerçek değerle yapılan beyanda düşülen miktar, Sütun A proses kıyas değeri ile öncül maddelerde gömülü ücretsiz tahsisatın toplamıdır; bu nedenle gerçek değer yolu ile varsayılan değer yolu ayrı ayrı modellenmelidir. Rota bazlı ayrıntılar SKDM BF-BOF çeliği ve SKDM elektrik ark ocağı (EAF) çeliği sayfalarındadır; kıyas tablosu SKDM çelik kıyas değerleri sayfasındadır.
SKDM Çelik Hesaplaması Hakkında Sık Sorulan Sorular
Hurda girdisi SKDM beyanında gömülü emisyonları azaltır mı?
Girdi olarak hurdanın gömülü emisyonu sıfırdır: demir-çelik hurdası (7204 pozisyonu) bir SKDM malı değildir, bu nedenle ondan üretilen çeliğe öncül madde emisyonu taşımaz. Bazik oksijen fırınına %20 hurda şarj eden bir BF-BOF tesisi, ton başına ölçülen doğrudan emisyonlarını düşürür; bu düşüş ancak doğrulanmış izlemeye dayanan gerçek emisyonlar kullanıldığında beyana yansır. Varsayılan değerler tesisin hurda oranına göre değişmez; menşe ülke ve CN kodu bazında, kıyas değerini belirleyen üretim rotasıyla birlikte sabittir. Ayrıntılar SKDM'de hurda istisnası sayfasındadır.
Çelik ihracatçısı gerçek emisyon verisi sağlamazsa ne olur?
(AB) 2026/1740 sayılı Tüzük ile değiştirilen (AB) 2025/2621 sayılı Tüzük'teki ülkeye özgü varsayılan değer, marjıyla birlikte uygulanır; 2026'da marj, toplam emisyon değerinin %10'udur. Bir ülkenin tablosunda o kod için satır yoksa veya satırda tire varsa "Diğer Ülkeler ve Bölgeler" tablosundaki değer geçerlidir. Çin slabında (CN 7207 12 10) 3,169 tCO2e/t'lik varsayılan değer, %10 marjla beyan edilen 3,4859 tCO2e/t'lik SEE'ye yükselir.
0,975 × 1,364 = 1,3299'luk indirimden sonra ithalatçı ton başına 2,1560 sertifika teslim eder. Bu, 82,32 avroluk resmî fiyatla ton başına 177,48 avro eder; ücretsiz tahsisat düzeltmesi öncesindeki tutar ise 286,96 avrodur. Doğrulanmış veri sağlamanın mali getirisi, 3,4859 ile tesisin doğrulanmış emisyonu arasındaki farkın sertifika fiyatıyla çarpımına eşittir; bu tutar, gerçek değer yolundaki farklı kıyas temeline göre düzeltilir. Bu getiri, marj 2027'de %20'ye, 2028'den itibaren %30'a çıktıkça büyür.
DRI-EAF, hurda-EAF'ten farklı mı hesaplanır?
Kıyas tablosunda iki rota için ayrı değerler yer alır. Sıcak haddelenmiş yassı ürünlerde (CN 7208) Sütun B, DRI/EAF rotası (D) için 0,481 tCO2e/t, hurda/EAF rotası (E) için 0,072 tCO2e/t'dir; yarı mamul çelikte değerler 0,475 ve 0,066'dır. DRI-EAF'in daha yüksek değerleri, doğrudan indirgeme şaft fırınındaki doğal gaz tüketimini yansıtır; bu tüketim tamamen hurda bazlı EAF rotalarında yoktur. I. Ekteki ülke tablolarının hiçbirinde rota (D) yer almaz; bu nedenle bir DRI-EAF tesisi bu rotayla ancak gerçek değer beyan ettiğinde tanınır.
Gömülü emisyonlar brüt mü, net üretim üzerinden mi hesaplanır?
Hesapta net üretim esas alınır: raporlama döneminde tesiste fiilen üretilen SKDM malının, proses kayıpları düşüldükten sonraki ağırlığı. Spesifik gömülü emisyonlar ham çelik tonu başına değil, mal tonu başına hesaplanır. İthalat beyanları, tesisin toplam üretimini değil, ithal edilen SKDM malının tonajını esas alır. Borular (CN 7303 ila 7307) veya çelik yapılar (CN 7308) gibi karmaşık mallarda, öncül çeliğin gömülü emisyonları kütle dengesi dağıtım kurallarıyla nihai ürün beyanına taşınır.
SKDM gömülü emisyonlarını AB ithalatçısı mı, ihracatçı mı hesaplar?
Hesap sorumluluğu, 2026 takvim yılı için yıllık SKDM beyanını 30 Eylül 2027'ye kadar sunan AB'deki yetkilendirilmiş SKDM beyan sahibine aittir. Ancak gömülü emisyon verisinin kendisi AB dışındaki üreticinin tesisinden gelmelidir. Uygulamada Türk çelik ihracatçısı gerçek emisyon verisini tesis düzeyinde oluşturur, doğrulatır ve AB alıcısına iletir. Doğrulanmış veri sağlamayan ihracatçı, AB'deki ithalatçıyı ülke varsayılan değerini kullanmaya zorlar; bu genellikle daha yüksek SKDM maliyeti ve düşük emisyonlu rakiplere karşı fiyat dezavantajı demektir.
AB SKDM doğrulayıcılarını yalnızca AB üye devletlerinin ulusal akreditasyon kurumları akredite eder ((AB) 2025/2551 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü). 12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A. (ESYD, Yunanistan), Bureau Veritas Italia S.p.A., RINA Services S.p.A. ve SGS ICS Italia S.r.l. (Accredia, İtalya), Intertek Certification AB (Swedac, İsveç), Integrated Sustainable Solutions Company (ISSC, Dimyat, Mısır; RvA, Hollanda) ve SGS BELGIUM nv (BELAC, Belçika, kapsam 5 Kasım 2026'dan geçerli).
ISSC, 22 Ekim 2026'da AB dışında yerleşik ilk akredite doğrulayıcı olmuştur. RvA bu akreditasyonda TAB prosedürünü uygulamıştır: tam değerlendirme yapılmıştır; RvA ilk SKDM doğrulamasında hazır bulunacak, ardından akreditasyonu olağan akreditasyona dönüştürecektir. Yedi kuruluşun hiçbiri Türkiye'de yerleşik değildir. DNV'nin 6 Kasım 2026'da duyurduğu Accredia akreditasyonu, Accredia bunu 11 Kasım itibarıyla yayımlamadığı için bu sayıya dahil edilmemiştir. Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi 12 Kasım 2026 itibarıyla henüz yayımlanmamıştır.
Türk Akreditasyon Kurumu (TÜRKAK) bir AB SKDM doğrulayıcısını akredite edemez; TÜRKAK'ın akredite ettiği doğrulayıcı kuruluşlar TR ETS içindir. Güncel liste akredite SKDM doğrulayıcıları sayfasındadır. Doğrulayıcı arayan Türk üreticiler SKDM doğrulayıcı talebi formunu kullanabilir.
Üretim ülkesinde ödenen karbon fiyatı SKDM yükümlülüğünü azaltır mı?
(AB) 2023/956 sayılı Tüzük'ün 9. maddesi, üretim ülkesinde fiilen ödenmiş karbon fiyatı (carbon price effectively paid) için, her türlü iade veya telafi düşüldükten sonra indirim yapılmasına izin verir. Bu maddeye ilişkin uygulama tüzüğü son kontrol tarihi olan 4 Kasım 2026 itibarıyla hâlâ taslak hâlindeydi ve kabul edilmemişti; Güney Kore'nin K-ETS'i dahil hiçbir ülkenin karbon fiyatı tanınmamıştı. ICAP'e göre Kore çeliği, K-ETS'in 4. aşamasında (2026'dan 2030'a kadar) %100 ücretsiz tahsisat almaya devam eder.
Türkiye Emisyon Ticaret Sistemi (TR ETS) pilot döneminde de ücretsiz tahsisat %100'dür ve 2026 için yalnızca raporlama yükümlülüğü vardır (Karbon Piyasası Kurulu'nun (KPK) KPK/2026/1 sayılı kararları, 3 Eylül 2026). 2027 emisyonları için tahsisat teslimi Kasım 2028'in son iş gününe kadar yapılır; 2027'de de ücretsiz tahsisat oranı %100'dür (Pilot Uygulama Dönemine İlişkin Usul ve Esaslar, 1 Ekim 2026). Fiilen ödenmiş bir karbon fiyatı oluşmadığından indirilecek bir tutar yoktur.
Varsayılan değer kullanıldığında indirim, yalnızca Avrupa Komisyonu'nun 2027'den itibaren belirleyebileceği yıllık varsayılan karbon fiyatlarına dayanılarak talep edilebilir (Madde 9(4)); Türkiye için böyle bir fiyat belirlenmemiştir. İthalatçılar 2026 maliyetlerini Madde 9 indirimi olmadan planlamalıdır. Ayrıntılar SKDM'de karbon fiyatı indirimi sayfasındadır.
BF-BOF mi, EAF mi: Hangi üretim rotasında SKDM maliyeti daha düşüktür?
Doğrulanmış gerçek değerlerle beyan edildiğinde hurda-EAF üretiminin SKDM maliyeti daha düşüktür; çünkü doğrudan emisyonları yüksek fırınınkinden çok daha azdır ve indirimi aşan her ton CO2e tam sertifika fiyatıyla ödenir. Varsayılan değer kullanıldığında ise rota avantaj sağlamaz: Türk çubuk ve kütükleri, 2,310 tCO2e/t'lik Türkiye varsayılan değeri ve rota (C) ile hesaplanır ve 2026 ithalatında hangi ocakta üretilmiş olursa olsun ton başına 99,70 avro tutar.
CN 7208 için 0,072 tCO2e/t'lik hurda/EAF kıyas değeri, 1,370 tCO2e/t'lik BF/BOF kıyas değerinden yaklaşık 19 kat düşüktür; ancak daha düşük bir kıyas değeri, daha düşük maliyet değil, daha küçük bir indirim demektir.
İthalatçılar varsayılan değer mi kullanmalı, tedarikçiden gerçek emisyon mu istemeli?
(AB) 2025/2547 sayılı Tüzük'e göre hesaplanan ve (AB) 2025/2546 sayılı Tüzük'e göre doğrulanan gerçek emisyon verisi, çelik üreticilerinin çoğunda marjlı ülke varsayılan değerinden daha düşük bir SEE verir. Mali gerekçe 2026'da bile güçlüdür: 82,32 avro ile marj tek başına Türk kütüğüne ton başına 19,02 avro, Çin slabına 26,09 avro ekler. Varsayılan değer ile tesisin gerçek emisyonu arasındaki her ek ton CO2e de tam fiyatla ödenir.
Gerçek değer yolunda Sütun B değil, Sütun A kıyas değeri ile öncül maddelerde gömülü ücretsiz tahsisat düşülür; bu yüzden ithalatçıların iki yolu da modellemesi gerekir. Varsayılan değer marjının %20'ye çıktığı ve sertifika satışının başladığı 2027'den itibaren doğrulanmış gerçek emisyon kullanmanın gerekçesi daha da güçlenir. Gerçek değer hesabı için destek arayan üreticiler emisyon hesaplama hizmeti talebi formunu kullanabilir.
Bir ithalatçının bir takvim yılında tüm CN kodlarında toplam net kütlesi 50 tonu aşmayan SKDM malı ithalatı muaftır (Madde 2a; VII. Ekin 1. noktası). Muaf ithalatçı bu muafiyeti ilgili gümrük beyannamesinde beyan eder (Madde 2a(1)). Ürün ve ülke bazında varsayılan değer tabloları SKDM varsayılan değerleri sayfasında, yetkilendirme ve çeyreklik bulundurma ayrıntıları AB çelik ithalatçıları için SKDM rehberinde (İngilizce) yer alır.
Türk çelik üreticileri SKDM hesabı için nereden bilgi ve destek alabilir?
T.C. Ticaret Bakanlığı, AB SKDM bölümünde Komisyon kılavuzlarının Türkçe özetlerini (18 Ağustos 2026), varsayılan emisyon değerlerini ve sertifika fiyatı duyurularını yayımlar; TR ETS kuralları ise Çevre, Şehircilik ve İklim Değişikliği Bakanlığı İklim Değişikliği Başkanlığı tarafından yayımlanır. Çelik İhracatçıları Birliği (ÇİB), AB ve BK SKDM konusunda bilgilendirme ve doğrulama atölyeleri için CARES ile bir iş birliği beyanı imzalamıştır (SteelOrbis, 4 Kasım 2026); haberde CARES için bir SKDM akreditasyonu belirtilmemiştir.
13 Kasım 2026 itibarıyla SKDM'ye özgü bir Türk kamu destek programı teyit edilmemiştir. Ülke görünümü AB SKDM ve Türkiye sayfasındadır. Hesaplama, doğrulama veya tedarikçi verisi için sağlayıcı arayanlar SKDM yardım masasından talepte bulunabilir. Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez.