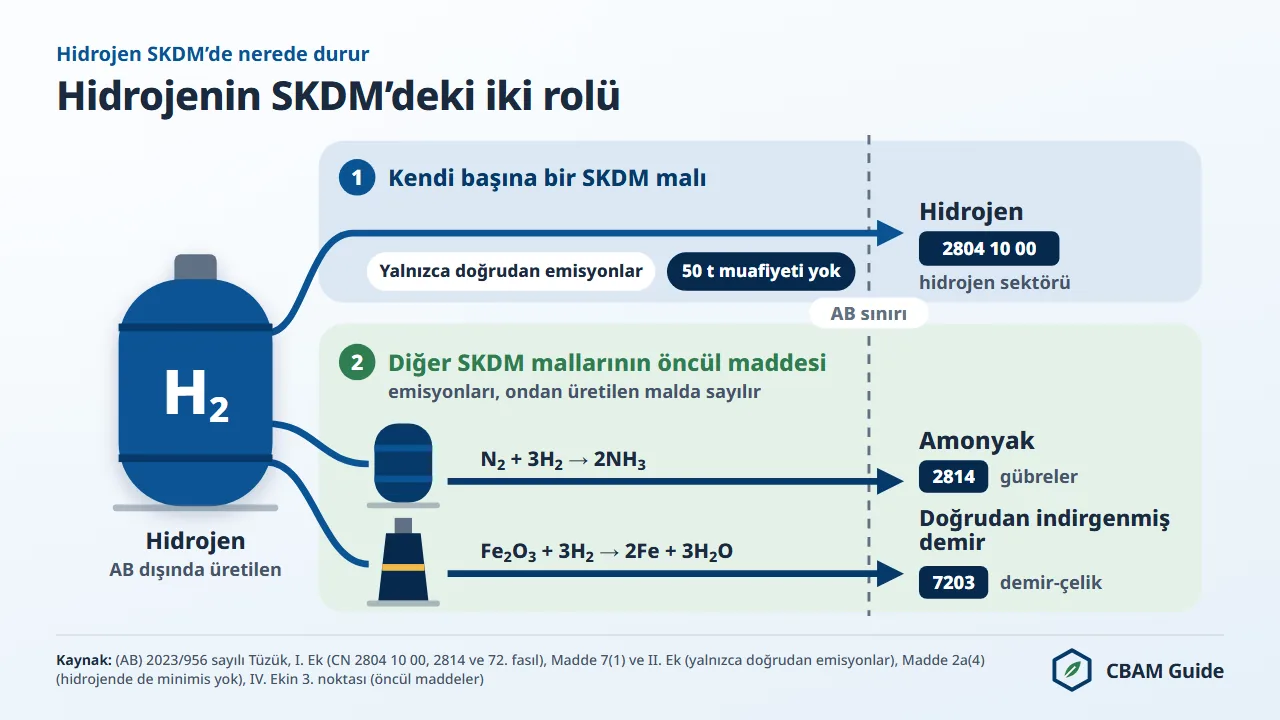
AB'ye ithal edilen hidrojen (CN kodu 2804 10 00), 1 Ocak 2026'dan bu yana 50 tonluk muafiyet olmaksızın SKDM kapsamındadır ve yalnızca doğrudan emisyonları fiyatlandırılır.
Türkiye'den ve tablosu bulunan ülkelerin çoğundan gelen hidrojen, varsayılan değerle beyan edildiğinde 2026 ithalatında ton mal başına 571,32 avroluk sertifika maliyeti taşır (2026'nın üçüncü çeyreğinin resmî fiyatı olan 82,32 avro ile). Doğrulanmış doğrudan emisyonu ton başına 4,96 tCO2e veya altında kalan hidrojende ise teslim edilecek sertifika yoktur.
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
Hidrojende maliyet tek bir soruya bağlıdır: AB'deki ithalatçı varsayılan değer (default value) mi beyan eder, yoksa doğrulanmış gerçek emisyonları mı?
Türkiye dahil 79 ülke tablosunda varsayılan değer ton başına 10,820 ton CO2 eşdeğeridir (tCO2e) ve ton başına 571,32 avroluk maliyete karşılık gelir. Kendi tablosu olmayan ülkelere uygulanan "Diğer Ülkeler ve Bölgeler" değeri ise 17,740'tır; bu da ton başına 1.197,94 avro demektir.
Bu sayfada farkın nereden kaynaklandığını, nasıl hesaplandığını ve Türkiye için ne anlama geldiğini sırasıyla bulacaksınız: üretim kimyası, SKDM Tüzüğü'nün II. Ekindeki emisyon kapsamı, varsayılan değer ile doğrulanmış gerçek emisyon arasındaki fark ve yenilenebilir enerji mevzuatındaki RFNBO sertifikasyonunun SKDM'deki yeri.
SKDM Hidrojen İthalatında Neyi Kapsar?
SKDM, saf hidrojeni CN kodu 2804 10 00 altında kapsar, (AB) 2023/956 sayılı Tüzük'ün II. Ekine göre yalnızca doğrudan emisyonları fiyatlandırır ve hidrojene 50 tonluk muafiyet uygulanmaz.
Çelik veya çimentoda bir ithalatçının bir takvim yılında toplam 50 tonu aşmayan SKDM malı ithalatı muaftır (Madde 2a; VII. Ekin 1. noktası); hidrojende böyle bir muafiyet yoktur (Madde 2a(4)).
Bu nedenle bu CN kodu altında AB'ye giren her ton hidrojen, uygulama döneminin başladığı 1 Ocak 2026'dan bu yana sertifika yükümlülüğü doğurur. Bu kod, I. Ekte sektörlere göre sıralanan 42 kalemden biridir; kalemlerin tamamı SKDM kapsamındaki mallar listesinde yer alır.
SKDM kapsamını AB gümrük beyannamesindeki CN kodu belirler; Türkiye'deki 12 haneli GTİP'in ilk 8 hanesi CN koduna karşılık gelir. Hidrojen için bu 2804.10.00 ile başlayan GTİP'tir.
Hidrojen II. Ekte yer aldığından yalnızca doğrudan emisyonlar (direct emissions) hesaplanır ve dikkate alınır (Madde 7(1)). Elektrolizde tüketilen elektriğin üretiminden kaynaklanan emisyonlar dolaylı emisyondur (indirect emissions, Madde 3(34)) ve hesabın dışında kalır.
Doğrudan emisyonlara ise süreçte tüketilen ısıtma ve soğutma dahildir (Madde 3(21)). (AB) 2023/1184 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü kapsamındaki biyolojik olmayan kaynaklı yenilenebilir yakıt (RFNBO) sertifikasyonu yenilenebilir enerji mevzuatına aittir: SKDM hesabının bir girdisi değildir ve varsayılan değerin yerini tutmaz.
SKDM'nin altı sektörde nasıl işlediğini anlatan genel çerçeve AB SKDM rehberinde yer alır; hidrojen, çelik, çimento, alüminyum, gübre ve elektrikle aynı kurallara tabidir.
Madde 2a(4), hidrojeni ve elektriği muafiyetin dışında bırakır ve bir gerekçe göstermez. 2026 takvim yılı ithalatını kapsayan ilk yıllık SKDM beyanı (CBAM declaration) 30 Eylül 2027'ye kadar sunulur (Madde 6(1)). Sertifika satışı ortak merkezi platformda 1 Şubat 2027'de başlar (Madde 20(1)); yasal yükümlülük Ocak 2026'da başlasa da mali yük fiilen 2027'de ortaya çıkar.
Avrupa Komisyonu Vergilendirme ve Gümrük Birliği Genel Müdürlüğü (DG TAXUD), 14 Ağustos 2026'da AB dışındaki hidrojen üreticileri ve yetkilendirilmiş SKDM beyan sahipleri (authorised CBAM declarant) için hidrojene özel bir sektör rehberi (Guidance No 5b) yayımlamıştır. Rehber, uygulama dönemine ilişkin on SKDM rehber belgesinin biridir ve yalnızca İngilizcedir.
İzleme Kuralları Hangi Hidrojen Üretim Rotalarını Kapsar?
Hidrojenin izleme kuralları (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekinin 3.6 noktasındadır ve buhar reformlama ile kısmi oksidasyon (3.6.2.1) ve buhar parçalama (3.6.2.2) için sistem sınırı tanımlar; elektrolizin kendi noktası yoktur.
Bu kurallar yalnızca saf hidrojen ile amonyak üretiminde kullanılabilen hidrojen ve azot karışımlarının üretimini dikkate alır. Elektroliz yoluyla üretilen hidrojen yine de gerçek değerle beyan edilebilir: aynı ekin 3.1 noktasına göre, ekte listelenmeyen bir rotayla üretilen SKDM malı sektörler arası genel kurallara tabidir.
DG TAXUD'un 14 Ağustos 2026 tarihli ve bağlayıcı olmayan Guidance No 3 belgesi, hidrojen üretim rotaları arasında suyun elektrolizini ve klor-alkali elektrolizini sayar. Hidrojenin birden fazla yan ürünle birlikte üretildiği durumda emisyonlar molar orana göre dağıtılır (III. Ekin A.2.1 noktası).
Türkiye'deki Kaynaklar Hidrojen ve SKDM Hakkında Ne Söylüyor?
Türkçe kaynakların büyük bölümü geçiş dönemine aittir ve hidrojen için bugün geçerli olmayan kurallar anlatır; güncel kural metinlerinin Türkçe çevirisi yoktur ve Komisyon rehberleri yalnızca İngilizcedir.
Arama sonuçlarında öne çıkan İstanbul Maden ve Metal İhracatçı Birlikleri (İMMİB) belgesi "AB'ye İhraç Edilen Hidrojen Ürünleri Üreticileri İçin Bilgiler", 1 Ekim 2023'te başlayan geçiş dönemini anlatır: üç ayda bir raporlama, Excel iletişim şablonu, (AB) 2023/1773 sayılı Uygulama Tüzüğü ve dolaylı emisyonların bildirilmesi. Geçiş dönemi 31 Aralık 2025'te sona ermiştir. Uygulama döneminde hidrojenin dolaylı emisyonları hesaba girmez, çeyrek dönem raporu yerini yıllık SKDM beyanına bırakmıştır ve izleme kuralları (AB) 2025/2547 sayılı Uygulama Tüzüğü'ndedir.
T.C. Ticaret Bakanlığı, Komisyon'un uygulama dönemi rehberlerinin Türkçe özetlerini 18 Ağustos 2026'da yayımlamıştır; rehberlerin Türkçe çevirisi yoktur. Enerji tarafında Enerji ve Tabii Kaynaklar Bakanlığı (ETKB), Ocak 2023'te açıkladığı Hidrojen Teknolojileri Stratejisi ve Yol Haritası'nda kurulu elektrolizör gücü için 2030'da 2 GW, 2035'te 5 GW ve 2053'te 70 GW hedefi koymuştur (ETKB'nin strateji belgesi; TRT Haber, 19 Ocak 2023). Bu hedefler bir enerji politikasıdır; SKDM hesabını değiştirmez.
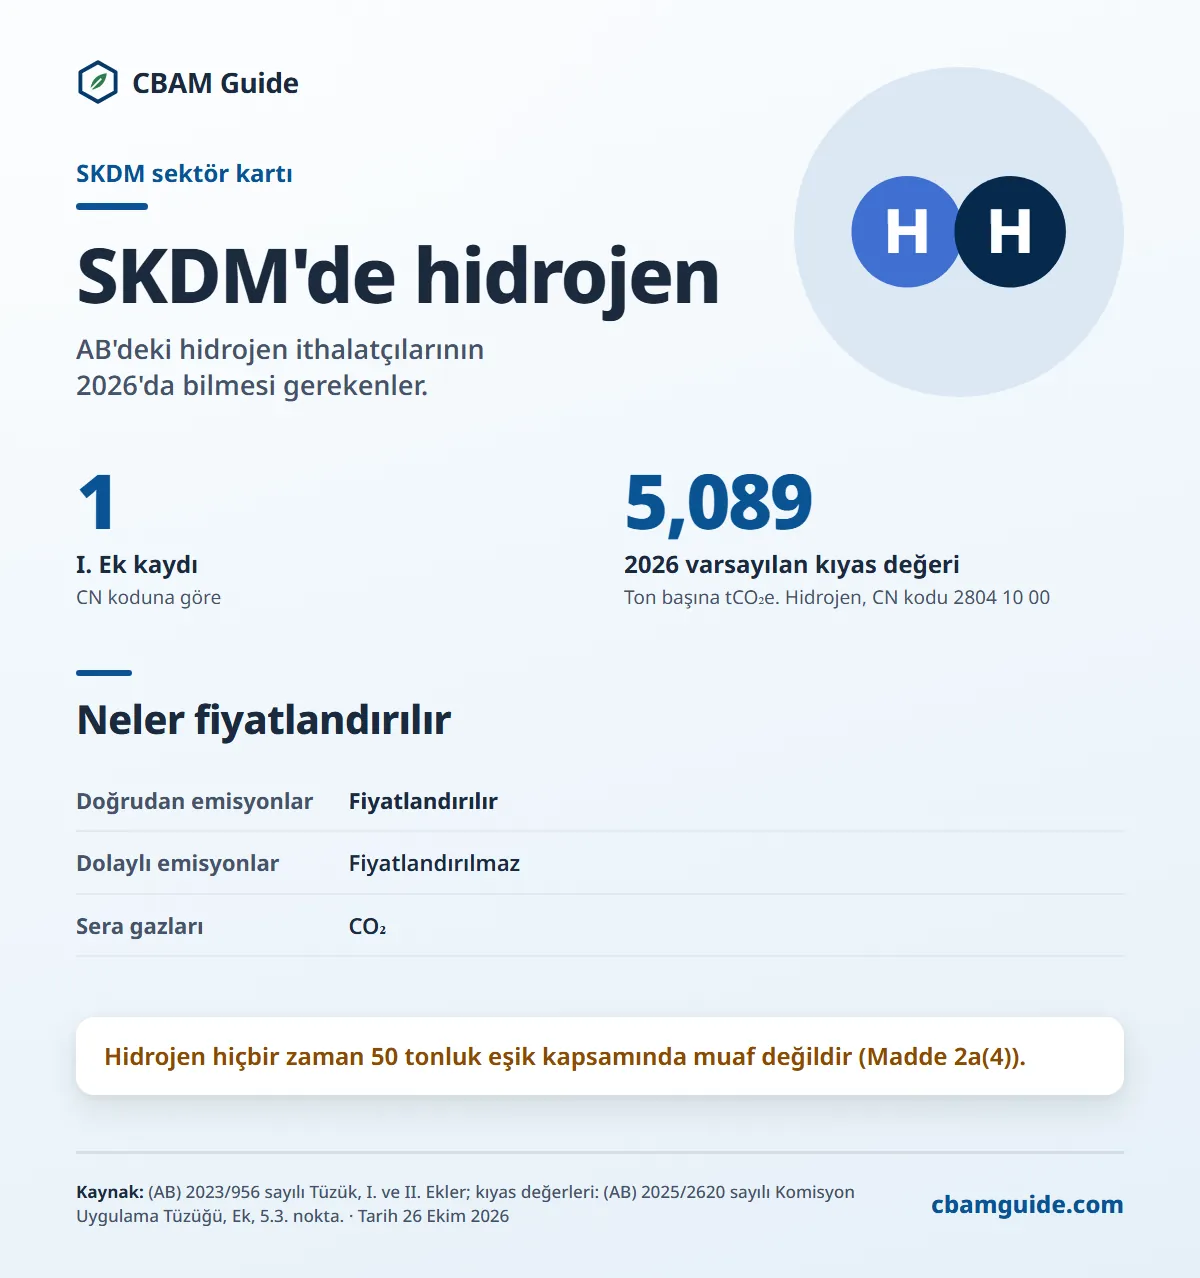
Bu infografiğin metin sürümü
- 1: I. Ek kaydı (CN koduna göre)
- 5,089: 2026 varsayılan kıyas değeri (Ton başına tCO₂e. Hidrojen, CN kodu 2804 10 00)
Neler fiyatlandırılır
- Doğrudan emisyonlar: Fiyatlandırılır
- Dolaylı emisyonlar: Fiyatlandırılmaz
- Sera gazları: CO₂
Hidrojen hiçbir zaman 50 tonluk eşik kapsamında muaf değildir (Madde 2a(4)).
SKDM Gri Hidrojen İthalatına Nasıl Uygulanır?
Gri hidrojen, buhar metan reformlama (SMR) sürecinde ton hidrojen başına yaklaşık 9 ila 12 tCO2 doğrudan emisyon üretir; bu aralık bir mühendislik tahminidir, SKDM varsayılan değeri değildir.
Doğal gazın buharla reformlanması, hidrojen üretiminin en yaygın yoludur. Temel tepkimede (CH4 + H2O → CO + 3H2) karbon monoksit oluşur. Karbon monoksit ardından su-gaz kayma tepkimesine (CO + H2O → CO2 + H2) girer; bu aşamada ek hidrojen elde edilirken CO2 de oluşur.
Gri hidrojen üretiminde her iki CO2 akışı genellikle atmosfere salınır ve SKDM yükümlülüğünü belirleyen yüksek gömülü emisyon (embedded emissions) değeri buradan gelir.
Hidrojenin SKDM varsayılan değerleri üretim rotasına göre değil, menşe ülkeye göre belirlenir: (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Eki.
Türkiye, Mısır, Fas, Şili ve Birleşik Krallık dahil 79 ülke tablosu ton başına 10,820 tCO2e öngörür. Suudi Arabistan 13,450, Hindistan 14,030, ABD ve Çin 26,640 taşır; kendi tablosu olmayan ülkeler için 17,740 geçerlidir. Türkiye tablosu hidrojen satırında bir üretim rotası belirtmez.
Bu değerler yalnızca doğrudan emisyonları kapsar. Üzerlerine 2026'da %10, 2027'de %20, 2028'den itibaren %30 marj (mark-up) eklenir ve marj, ücretsiz tahsisat düzeltmesinden önce uygulanır. Gerçek ölçüm ve bağımsız doğrulama olmadan varsayılan değerle beyanda bulunan ithalatçının maliyeti bu nedenle her yıl artar.
Gri hidrojende SKDM hesabına giren üç doğrudan emisyon kaynağı aşağıda sıralanmıştır.
- Reformer fırınında metanın birincil reformlanmasından kaynaklanan CO2
- Karbon monoksiti CO2'ye ve ek hidrojene dönüştüren su-gaz kayma tepkimesinden kaynaklanan CO2
- Kalan metan ve karbon monoksitin enerji geri kazanımı için yakıldığı basınç salınımlı adsorpsiyon (PSA) tahliye gazından kaynaklanan CO2
Doğrulanmış gerçek emisyon beyan etmenin mali getirisi açıktır: kazanç, varsayılan değer artı marj ile doğrulanmış değer arasındaki farkın sertifika fiyatıyla çarpımıdır.
Hidrojenin SKDM kıyas değeri (benchmark) hem Sütun A'da (gerçek değerler) hem Sütun B'de (varsayılan değerler) ton başına 5,089 tCO2e'dir; yani düzeltme iki yolda da aynıdır. 10,820'lik varsayılan değer için 2026'da beyan edilen 11,902'den doğrulamayla düşülen her ton CO2e, ton hidrojen başına 82,32 avro tasarruf sağlar.
(AB) 2025/2547 sayılı Uygulama Tüzüğü'ne göre hesaplama yöntemi ayrıntılı olarak gömülü emisyonların nasıl hesaplandığı sayfasında anlatılır.
Yeşil Hidrojen İthalatında Hiç SKDM Sertifikası Gerekmeyebilir mi?
Evet: doğrulanmış doğrudan emisyonu sıfır olan yeşil hidrojen için SKDM sertifikası gerekmez. Bu sonuca götüren belge operatörün doğrulanmış emisyon raporudur, (AB) 2023/1184 sayılı Tüzük kapsamındaki RFNBO sertifikası değildir.
Yeşil hidrojen suyun elektroliziyle üretilir: 2H2O → 2H2 + O2. Tepkimenin kendisi CO2 açığa çıkarmaz. SKDM, II. Ek mallarında (hidrojen dahil) yalnızca doğrudan emisyonları fiyatlandırdığından, elektrolizörü besleyen elektrik, kaynağı ne olursa olsun hesaba girmez. Tesiste yakılan her yakıt ve süreçte tüketilen ısıtma ve soğutma ise doğrudan emisyon sayılır; beyan edilen değer doğrulayıcının onayladığı değerdir.
Asıl uyum sorusu, ithalatçının doğrulanmış gerçek emisyon beyan edip edemeyeceğidir. Doğrulanmış veri yoksa menşe ülkenin varsayılan değeri uygulanır ve bu değer yeşil ve gri hidrojen için aynıdır. Türkiye'de üretilen yeşil hidrojen de doğrulanmış rapor olmadan 10,820 tCO2e/t üzerinden beyan edilir.
(AB) 2023/1184 sayılı Tüzük, hidrojenin Yenilenebilir Enerji Direktifi kapsamında RFNBO sayılması için elektrolizde kullanılan yenilenebilir elektriğin karşılaması gereken üç birikimli ölçüt koyar. Bu ölçütler yenilenebilir enerji hedefleri ve alıcılar açısından önemlidir, SKDM beyanı açısından değil. Aynı anda karşılanması gereken üç RFNBO ölçütü aşağıda sıralanmıştır.
- Ek kapasite (additionality, Madde 5): Yenilenebilir elektriği üreten tesis, hidrojen üreten tesisten en fazla 36 ay önce işletmeye girmiş olmalıdır. Madde 11, 1 Ocak 2028'den önce işletmeye giren hidrojen tesisleri için bu koşulu 1 Ocak 2038'e kadar askıya alır.
- Zamansal korelasyon (Madde 6): 31 Aralık 2029'a kadar hidrojen, yenilenebilir elektrikle aynı takvim ayında üretilmelidir. 1 Ocak 2030'dan itibaren aynı bir saatlik dilimde üretilmelidir.
- Coğrafi korelasyon (Madde 7): Yenilenebilir tesis, elektrolizörle aynı teklif bölgesinde, gün öncesi fiyatın eşit veya daha yüksek olduğu bağlantılı bir teklif bölgesinde ya da bağlantılı bir açık deniz teklif bölgesinde bulunmalıdır. Teklif bölgelerinin bulunmadığı AB dışı üreticiler eşdeğer kavramlara dayanabilir (3. gerekçe).
Üç ölçütü karşılamak RFNBO etiketini kazandırır. SKDM sonucu ise başka bir olgudan doğar: hidrojen bir II.
Ek malıdır ve elektroliz tepkimesi CO2 açığa çıkarmaz. 0,975 × 5,089 = 4,96 tCO2e/t veya altındaki doğrulanmış bir değer, 2026'da teslim edilecek sertifika bırakmaz; bu, DG TAXUD'un 14 Ağustos 2026 tarihli Guidance No 1 belgesinde açıklanan sıfır tabanının sonucudur. Sıfır maliyete giden yol budur ve doğrulamaya bağlıdır. Ayrıntılar yeşil hidrojen ve SKDM sayfasındadır.
İthal Hidrojenin Ton Başına SKDM Maliyeti Nedir?
Varsayılan değerle beyan edilen hidrojen ile doğrulanmış sıfıra yakın emisyonlu hidrojen arasındaki fark, 2026 ithalatında ton başına en az 571 avrodur ve doğrudan varsayılan değerden, kıyas değerinden ve sertifika fiyatından çıkar.
Teslim edilecek sertifika sayısı = max[0; ton mal başına gömülü emisyon eksi ücretsiz tahsisat düzeltmesi eksi karbon fiyatı indirimi] × malın kütlesi.
Ücretsiz tahsisat düzeltmesi (free allocation adjustment) = SKDM faktörü × sektörler arası düzeltme faktörü × SKDM kıyas değeri (Madde 31; (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü). Hidrojende bu, 2026'da 0,975 × 1,00 × 5,089 = ton başına 4,961775 tCO2e'dir.
Aşağıdaki tablo, beş varsayılan değer düzeyi için 2026 yükümlülüğünü, 2026'nın üçüncü çeyreğinin resmî sertifika fiyatı olan ton CO2e başına 82,32 avro ile gösterir.
Her satırda varsayılan değere %10 marj eklenir ve 4,961775 tCO2e/t'lik düzeltme düşülür (SKDM faktörü %97,5, sektörler arası düzeltme faktörü %100, kıyas değeri 5,089). Hesap, 13 Kasım 2026'da sitenin hesaplayıcısının kullandığı yasal formülle yapılmıştır.
| Menşe (I. Ek tablosu) | Varsayılan değer (tCO2e/t H2) | %10 marjla | 2026 sertifika (ton mal başına) | Maliyet (EUR/ton, 82,32 ile) | Ücretsiz tahsisat düzeltmesinden önce (EUR/ton) |
|---|---|---|---|---|---|
| Türkiye, Fas, Şili, Mısır, Birleşik Krallık (79 tablo) | 10,820 | 11,902 | 6,940225 | 571,32 | 979,77 |
| Suudi Arabistan | 13,450 | 14,795 | 9,833225 | 809,47 | 1.217,92 |
| Hindistan | 14,030 | 15,433 | 10,471225 | 861,99 | 1.270,44 |
| Diğer Ülkeler ve Bölgeler | 17,740 | 19,514 | 14,552225 | 1.197,94 | 1.606,39 |
| ABD, Çin | 26,640 | 29,304 | 24,342225 | 2.003,85 | 2.412,31 |
Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır. Türkiye menşeli hidrojen için hesap, SKDM maliyet hesaplayıcısında hazır olarak açılabilir.
Üretim rotası yalnızca gerçek değer yolunda önem taşır. Aşağıdaki tablodaki doğrudan yoğunluklar örnek amaçlı mühendislik aralıklarıdır, varsayılan değer değildir ve burada fiyatlandırılmamıştır.
| Üretim rotası | Yöntem | Örnek doğrudan CO2 (tCO2/t H2) | 2026'da doğrulanmış gerçek değerle durum |
|---|---|---|---|
| Gri | SMR, karbon yakalamasız | yaklaşık 9 ila 12 | 4,961775'i aşan emisyon için sertifika gerekir |
| Mavi | SMR + karbon yakalama ve depolama (CCS) | yaklaşık 1 ila 3 | 4,96 veya altında: sertifika yok |
| Turkuaz | Metan pirolizi | yaklaşık 0 ila 1 | 4,96 veya altında: sertifika yok |
| Pembe | Nükleer elektrikle elektroliz | yaklaşık 0 | 4,96 veya altında: sertifika yok |
| Yeşil | Yenilenebilir elektrikle elektroliz | yaklaşık 0 | 4,96 veya altında: sertifika yok |
Manşetteki 571 avro, en yaygın varsayılan değer olan 10,820'nin 2026 maliyetidir: 10,820 × 1,10 = 11,902; 4,961775 düşüldüğünde 6,940225 sertifika kalır; × 82,32 avro = 571,32 avro.
Sıfır doğrudan emisyonla doğrulanmış hidrojen hiçbir şey ödemez; dolayısıyla 571,32 avro, Türkiye, Fas veya Şili gibi bir menşe için farkın kendisidir, kendi tablosu olmayan bir menşe için fark 1.197,94 avrodur.
Varsayılan Değerle Maliyet Her Yıl Neden Artar?
Marj 2027'de %20'ye, 2028'den itibaren %30'a çıkarken SKDM faktörü düştüğü için Türkiye menşeli hidrojenin varsayılan değerle maliyeti her yıl artar.
Fiyat 82,32 avroda sabit tutulduğunda Türkiye'nin 10,820'lik varsayılan değeri için yıllara göre hesap aşağıdaki tablodadır. 2027 ve sonrasındaki rakamlar örnek amaçlıdır: (AB) 2025/2620 sayılı Uygulama Tüzüğü'nün 10. gerekçesi, 2027'den itibaren ithal edilen mallar için güncellenmiş kıyas değerleri öngörür; sonraki rakamlar değişebilir.
| Yıl | Marj | Beyan edilen emisyon (tCO2e/t) | SKDM faktörü | Düzeltme (tCO2e/t) | Sertifika (ton mal başına) | Maliyet (EUR/ton, 82,32 sabit) |
|---|---|---|---|---|---|---|
| 2026 | %10 | 11,902 | %97,5 | 4,961775 | 6,940225 | 571,32 |
| 2027 | %20 | 12,984 | %95 | 4,83455 | 8,14945 | 670,86 |
| 2028 | %30 | 14,066 | %90 | 4,5801 | 9,4859 | 780,88 |
| 2029 | %30 | 14,066 | %77,5 | 3,943975 | 10,122025 | 833,25 |
| 2030 | %30 | 14,066 | %51,5 | 2,620835 | 11,445165 | 942,17 |
| 2034 | %30 | 14,066 | uygulanmaz | 0 | 14,066 | 1.157,91 |
2034'ten itibaren SKDM faktörü uygulanmaz ve maliyet, marjlı varsayılan değerin tam fiyatıdır: 14,066 × 82,32 avro = 1.157,91 avro. 2031 ile 2033 arası için sektörler arası düzeltme faktörü henüz belirlenmediğinden bu yıllar tabloda yer almaz.
Mavi hidrojen, emisyon bakımından ara konumdadır. Doğrulanmış kalan doğrudan emisyonu 4,96 tCO2e/t veya altındaysa 2026'da yeşil hidrojen gibi sertifika gerektirmez. Bu konumu kullanmak için ithalatçının doğrulanmış gerçek emisyon sunması gerekir; varsayılan değerle mavi hidrojen, gri hidrojenle aynı ülke değerinden beyan edilir.
SKDM Faktörü 2026'da Hidrojenin Net Maliyetini Nasıl Etkiler?
Varsayılan değerle hidrojen ithalatında SKDM yükümlülüğü ilk yıldan itibaren yüksektir ve 2034'e kadar AB mevzuatında belirlenmiş bir takvime göre artar.
SKDM faktörü (CBAM factor), AB ETS'de korunan ücretsiz tahsisat payıdır: 2026'da %97,5, 2027'de %95, 2028'de %90, 2029'da %77,5, 2030'da %51,5, 2031'de %39, 2032'de %26,5, 2033'te %14; 2034'ten itibaren SKDM faktörü uygulanmaz (2003/87/AT sayılı Direktif'in 10a(1a) maddesi). Faktör, ithalatçının ödediği emisyon payı değildir; ücretsiz tahsisat düzeltmesini ölçekler.
Hidrojende düzeltme 2026'da ton başına sabit 4,961775 tCO2e'dir ve marj dahil bunu aşan her ton CO2e tam fiyattan sertifikaya tabidir. Takvimin en sert adımı 2029'dan 2030'a geçiştir: faktör %77,5'ten %51,5'e iner.
Üç yıl veya daha uzun süreli tedarik sözleşmelerini değerlendiren ithalatçılar yalnızca 2026 rakamına değil, maliyetin yıllar içindeki seyrine bakmalıdır: 82,32 avro sabit fiyatla 10,820'lik varsayılan değer 2026'da 571,32 avrodan 2029'da 833,25 avroya ve 2030'da 942,17 avroya çıkar.
Yetkilendirilmiş SKDM beyan sahibi statüsüne başvurmamış ithalatçılar ek bir risk taşır. Başvuru hakkında karar verilene kadar ithalata devam etme imkânı, yalnızca 31 Mart 2026'ya kadar yapılan başvurulara tanınmıştı (Madde 17(7a), (AB) 2025/2083 sayılı Tüzük (Omnibus) ile eklenmiştir).
Yetkilendirilmiş beyan sahibi olmayan bir kişi, teslim edilmeyen her sertifika için Madde 26(1) cezasının üç ila beş katıyla karşılaşır (Madde 26(2)). Madde 26(1) cezası, ton CO2e başına 100 avroluk fazla emisyon cezasına eşittir ve 2003/87/AT sayılı Direktif'in 16(4) maddesine göre enflasyon endekslemesiyle artırılır.
Gri ve yeşil hidrojen tedarikini birlikte yöneten ithalatçılar, hidrojenin 50 tonluk yıllık muafiyetin dışında kaldığını SKDM de minimis eşiği sayfasından (İngilizce) teyit edebilir; böylece hiçbir ithalat hacmi yanlışlıkla muaf sayılmaz.
Türkiye ve AB SKDM Kapsamında Hidrojen: Ticaret, Karbon Fiyatı ve Madde 9
Türkiye'den AB'ye hidrojen ithalatı bugün çok küçüktür ve TR ETS pilot döneminde fiilen ödenmiş bir karbon fiyatı oluşmadığından AB SKDM'nin 9. maddesi kapsamında düşülecek bir tutar yoktur.
AB, 2025'te Türkiye'den CN kodu 2804 10 00 altında 52.581 avroluk hidrojen ithal etmiştir; bu, AB dışından yapılan hidrojen ithalatının değer bakımından %0,77'sidir ve Türkiye bu kalemde değer bakımından 8. sıradadır (Eurostat, Türkiye'den AB27 ithalatı, AB SKDM kapsamındaki mallar, 2025, Comext DS-045409, 12 Ekim 2026'da çekildi).
Önceki yıllarda tutar 2023'te 7.471 avro, 2024'te 669 avroydu. Kaynaktaki 2025 hidrojen tonajı güvenilir olmadığından yalnızca değerler aktarılır.
Hidrojen, AB'nin 2025'te Türkiye'den ithal ettiği 10,83 milyar avroluk AB SKDM kapsamındaki malın binde birinden çok daha küçük bir bölümüdür (Eurostat Comext DS-045409, 2025). Türk ihracatı için hidrojenin asıl önemi, aşağıda anlatılan öncül madde (precursor) rolündedir: amonyak ve gübrelerin gömülü emisyonlarında hidrojen üretiminin emisyonları yer alır.
Türkiye'nin karbon fiyatlandırma araçlarının hidrojen açısından durumu aşağıdaki tabloda özetlenmiştir (13 Kasım 2026 itibarıyla).
| Araç | Hukuki dayanak | Hidrojen açısından durum | Madde 9 açısından anlamı |
|---|---|---|---|
| İklim Kanunu | 7552 sayılı Kanun, 9/7/2025 tarihli ve 32951 sayılı Resmî Gazete | Çerçeve yasa; Türkiye Emisyon Ticaret Sistemi (TR ETS) ve olası bir Türk sınır düzenlemesi için yetki (Madde 8(1)(ç)), yürürlükte | Kendi başına karbon fiyatı belirlemez |
| TR ETS Yönetmeliği | 27/8/2026 tarihli ve 33353 sayılı Resmî Gazete | Yürürlükte; B ve C kategorisi tesisler | Sabit bir fiyat yok |
| Karbon Piyasası Kurulu (KPK) kararları | KPK/2026/1, 3 Eylül 2026'da duyuruldu | Pilot dönem 2026 ve 2027 emisyonları; sektörler elektrik üretimi, çimento, demir-çelik, alüminyum ve gübre; hidrojen üretimi ayrı bir sektör olarak sayılmamıştır; ücretsiz tahsisat %100; 2026'da yalnızca raporlama | Fiilen ödenmiş karbon fiyatı oluşmaz |
| Pilot Dönem Usul ve Esasları | İklim Değişikliği Başkanlığı, 1 Ekim 2026'da duyuruldu | 2027 emisyonları için tahsisat teslimi 2028 Kasım ayının son iş gününe kadar; 2027 için de ücretsiz tahsisat %100 | Ücretsiz alınan tahsisat karbon fiyatı değildir |
Madde 9(1), yalnızca menşe ülkede fiilen ödenmiş karbon fiyatının (carbon price effectively paid), her türlü iade veya telafi düşüldükten sonra indirilmesine izin verir.
Üçüncü ülkede ödenen karbon fiyatına ilişkin uygulama tüzüğünün taslağı 13 Mayıs 2026'da yayımlanmıştır; tüzük 4 Kasım 2026'daki son kontrolde kabul edilmemişti ve o tarih itibarıyla hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştı.
Gönüllü tamamlayıcı tahsisat fiyatı ödemesinin "fiilen ödenmiş" sayılıp sayılmayacağı açık bir sorudur; yöntemi henüz yayımlanmamıştır. Ayrıntılar üçüncü ülkede ödenen karbon fiyatı indirimi sayfasındadır.
Birleşik Krallık'a satış yapan Türk üreticiler için ayrı bir rejim vardır: BK SKDM vergisi 1 Ocak 2027'de başlar ve kapsadığı beş sektörden biri hidrojendir (2026 Finans Kanunu, 5. Kısım). 16 Ekim 2026'da yayımlanan örnek vergi oranı, hidrojen için ton CO2e başına 9,24 İngiliz sterlinidir; bu oran bir vergi yükümlülüğü doğurmaz.
Aynı gün yayımlanan taslak bildirimde hidrojenin varsayılan değeri, tüm menşeler için tek değer olarak ton başına 28,378 tCO2e'dir; BK mevzuatı "embodied emissions" terimini kullanır. Örnek hesap: 28,378 × 9,24 = karbon fiyatı indiriminden önce ton başına 262,21 İngiliz sterlini (örnek oran, yükümlülük yok). Türkiye'ye ilişkin genel tablo AB SKDM ve Türkiye sayfasındadır.
İngilizce bülten: SKDM sertifika fiyatı bildirimleri, önemli mevzuat değişiklikleri ve SKDM ile ilgili haftalık gelişmeler. İstenmeyen e-posta göndermeyiz; aboneliğinizi istediğiniz zaman sonlandırabilirsiniz.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
Maliyet Farkı Hidrojen Ticareti Stratejisi İçin Ne Anlama Gelir?
Varsayılan değerli hidrojen ile doğrulanmış düşük emisyonlu hidrojen arasındaki maliyet farkı, emisyonlarını belgeleyebilen üreticileri ödüllendiren yapısal bir ticaret filtresi gibi işler; marj arttıkça ve ücretsiz tahsisat 2034'e kadar kademeli olarak kaldırıldıkça fark büyür.
AB'nin bugünkü hidrojen ithalatı çok küçüktür. Eurostat, CN kodu 2804 10 00 altında AB dışından yapılan ithalatı 2023'te 1,2 milyon avro, 2024'te 2,6 milyon avro ve 2025'te 6,8 milyon avro olarak kaydeder (Comext DS-045409, 12 Ekim 2026'da çekildi).
Avrupa Sayıştayı, 11/2024 sayılı özel raporuna ilişkin basın bülteninde Komisyon'un 2030 için yenilenebilir hidrojende 10'ar milyon tonluk üretim ve ithalat hedeflerini aşırı iddialı bulduğunu ve AB'nin bu hedeflere ulaşmasının olası olmadığını belirtmiştir.
Mevcut gri hidrojen tedarik ilişkileri olan AB ithalatçıları için SKDM'nin yarattığı mali baskı doğrusal olmayan biçimde artar. Baskının en yoğun olduğu dönem, SKDM faktörünün %77,5'ten %51,5'e indiği 2029 ile 2030 arasıdır. Yeşil hidrojen alternatifleri, ara çözüm olarak mavi hidrojen sözleşmeleri veya doğrulanmış emisyon ölçüm programları, tedarikte hedeflenen değişiklik tarihinden çok önce planlanmalıdır.
AB dışındaki üreticiler için tablo açıktır: doğrulanmış sıfıra yakın doğrudan emisyonla teslimat yapabilen bir üretici, AB pazarına 10,820'lik varsayılan değerle beyan edilen hidrojene göre 2026'nın üçüncü çeyreği fiyatıyla ton başına 571,32 avroluk bir maliyet avantajıyla girer.
Fiyat değişmezse bu avantaj 2034'ten itibaren ton başına 1.157,91 avroya çıkar. ETKB'nin elektrolizör hedefleri gerçekleşirse, Türkiye'de üretilen yeşil hidrojenin bu avantajı kullanabilmesi doğrulanmış emisyon raporuna bağlı olacaktır.
Gübre ve Çelik Üretiminde Öncül Madde Olarak Hidrojen
Hidrojen yalnızca ticareti yapılan bir mal değil, aynı zamanda gömülü emisyonları amonyağa, üreye ve hidrojenle indirgenmiş demire taşınan bir öncül maddedir; bu nedenle hidrojenin SKDM durumu gübre ve çelik ithalatçılarını da ilgilendirir.
Hidrojen, Haber-Bosch sürecinde amonyak sentezinin ana girdisidir: N2 + 3H2 → 2NH3. Amonyak (CN kodu 2814) ve üre (3102 10) dahil azotlu gübreler SKDM kapsamındadır ve gömülü emisyonlarına hidrojen üretiminin emisyonları dahildir.
Bir mühendislik tahminine göre amonyak üretiminde kullanılan gri hidrojen, amonyağın toplam gömülü emisyonuna ton başına yaklaşık 1,6 ila 2,4 tCO2 ekler. Amonyak üretiminde gri yerine yeşil hidrojen kullanmak, amonyak doğrulanmış gerçek emisyonlarla beyan edildiğinde aşağı akıştaki gübre ithalatçısının SKDM yükümlülüğünü azaltır; varsayılan değer üretim rotasını ayırt etmez.
Türkiye için bu bağlantı somuttur. AB, 2025'te Türkiye'den 67,4 milyon avroluk ve 133.617 tonluk amonyak (2814) ithal etmiştir; Türkiye bu kalemde değer bakımından 5. sıradadır (Eurostat Comext DS-045409, 2025).
Türkiye menşeli susuz amonyak (CN kodu 2814 10 00) varsayılan değerle 2,270 × 1,01 = 2,2927 tCO2e/t üzerinden beyan edilir; 0,975 × 1,522 = 1,48395'lik düzeltmeden sonra ton başına 0,80875 sertifika, yani 82,32 avro ile ton başına 66,58 avro kalır. Ayrıntılar SKDM'de amonyak sayfasındadır.
Hidrojenle doğrudan indirgenmiş demir (hidrojen-DRI), yeni gelişen bir yeşil çelik rotasıdır. Hidrojen-DRI'da demir cevheri karbon monoksit yerine H2 ile indirgenir: Fe2O3 + 3H2 → 2Fe + 3H2O. Yeşil hidrojenle yapılan DRI, yüksek fırın rotasına göre sıfıra yakın doğrudan emisyon üretir.
DRI (CN kodu 7203) ve aşağı akış çelik ürünlerinin AB ithalatçıları, doğrulanmış gerçek emisyon beyan ettiklerinde hidrojenle indirgenmiş demirin düşük gömülü emisyonundan yararlanır; sertifika yükümlülükleri de doğrudan azalır. Türkiye tablosunda DRI satırı bir tire taşır, yani varsayılan değerle "Diğer Ülkeler ve Bölgeler" değeri uygulanır. Çelik rotaları SKDM çelik sektörü rehberinde anlatılır.
İzleme kuralları bir durumu dışarıda bırakır. (AB) 2025/2547 sayılı Uygulama Tüzüğü'nün I. Ekinin 3.6.1 noktası, rafinerilerde veya organik kimya tesislerinde öncül madde olarak sentez gazı ya da hidrojen tüketimini, hidrojen yalnızca bu tesislerde kullanılıyor ve (AB) 2023/956 sayılı Tüzük'ün I. Ekinde listelenen malların üretiminde kullanılmıyorsa kapsamaz.
SKDM Her Hidrojen İthalat Hacmine Uygulanır mı?
Evet: hidrojen, çelik, çimento, alüminyum ve gübreye uygulanan 50 tonluk yıllık kütle eşiğinin dışında olduğundan SKDM hacimden bağımsız olarak her hidrojen ithalatına uygulanır.
(AB) 2025/2083 sayılı Tüzük ile değiştirilen (AB) 2023/956 sayılı Tüzük'ün 2a maddesi, bir ithalatçının bir takvim yılında tüm CN kodlarında toplam net kütlesi 50 tonu aşmayan ithalatını muaf tutar.
Muaf ithalatçı bu muafiyeti ilgili gümrük beyannamesinde beyan eder (Madde 2a(1)). Elektrik ve hidrojen bu eşiğin açıkça dışındadır: 2026'da ithal edilen tek bir ton gri hidrojen bile SKDM sertifika yükümlülüğü doğurur.
Madde 2a(4) bu istisnayı tek cümleyle koyar: de minimis maddesi elektrik ve hidrojen ithalatına uygulanmaz. Tüzük başka bir gerekçe göstermez.
Hidrojen İthalatçıları İçin SKDM Uygulama Adımları
CN kodu 2804 10 00 altında hidrojen ithal eden AB ithalatçıları için dört özel uyum adımı vardır; bunlar, emisyon kanıtının titizliği bakımından diğer SKDM sektörlerinden ayrılır.
Hidrojen ithalatına özgü dört uyum adımı aşağıda sıralanmıştır.
-
Varsayılan değer ile gerçek değer arasında seçim yapın: Menşe ülkenin I. Ekteki varsayılan değerini kontrol edin (Türkiye ve listelenen ülkelerin çoğu için ton başına 10,820 tCO2e, kendi tablosu olmayan ülkeler için 17,740). Daha düşük bir değer beyan etmek için operatörün doğrulanmış emisyon raporunu alın. Gri veya mavi hidrojende rapor, reformer CO2'si, kayma tepkimesi CO2'si ve PSA tahliye gazı emisyonları dahil gerçek süreç verilerini yansıtmalıdır. Elektrolitik hidrojende rapor, tesisin doğrudan emisyonlarını sektörler arası kurallara göre belgeler ve bu değer sıfır olabilir. RFNBO belgeleri bu raporun yerini tutmaz.
-
Gerçek değer kullanılıyorsa akredite bir doğrulayıcıyla çalışın: Doğrulama yalnızca gerçek değerler için gereklidir (Madde 8(1)) ve (AB) 2025/2546 sayılı Uygulama Tüzüğü'ne göre, bir AB ulusal akreditasyon kurumunca akredite edilmiş bir doğrulayıcı tarafından yapılır. Hidrojen, (AB) 2025/2551 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü'nün I. Ekindeki II. faaliyet grubunda (hidrojen ve amonyak) yer alır; bir akreditasyon yalnızca listelediği grupları kapsar.
-
Yetkilendirilmiş beyan sahibi statüsüne başvurun: Hidrojende de minimis muafiyeti olmadığından her ithalatçının bu statüye ihtiyacı vardır. 31 Mart 2026'ya kadar yapılan başvuru, karar verilene kadar ithalata devam etme imkânı tanıyordu (Madde 17(7a)). Statüsü olmadan ithalat yapan kişi, teslim edilmeyen her sertifika için Madde 26(1) cezasının üç ila beş katı olan Madde 26(2) cezasıyla karşılaşır; Madde 26(1) cezası, enflasyon endekslemesinden önce ton CO2e başına 100 avrodur.
-
Sertifika alımını 1 Şubat 2027'den itibaren planlayın: SKDM sertifikaları 1 Şubat 2027'den itibaren ortak merkezi platformda satılır. 2027'den itibaren yetkilendirilmiş SKDM beyan sahibi, her çeyreğin sonunda, takvim yılı başından bu yana ithal ettiği mallardaki gömülü emisyonların en az %50'sine karşılık gelen sayıda SKDM sertifikasını hesabında bulundurur; bu pay marjsız varsayılan değerlere veya önceki yıl teslim edilen sertifikalara göre belirlenir ve ücretsiz tahsisat düzeltmesi dikkate alınır (Madde 22(2)). 2026 ithalatı için çeyreklik bulundurma yükümlülüğü yoktur.
12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A. (ESYD, Yunanistan), Bureau Veritas Italia S.p.A., RINA Services S.p.A. ve SGS ICS Italia S.r.l.
(Accredia, İtalya), Intertek Certification AB (Swedac, İsveç), Integrated Sustainable Solutions Company (ISSC, Dimyat, Mısır; RvA, Hollanda) ve SGS BELGIUM nv (BELAC, Belçika, kapsam 5 Kasım 2026'dan geçerli). Hiçbiri Türkiye'de yerleşik değildir. Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi henüz yayımlanmamıştır.
ISSC, 22 Ekim 2026'da AB dışında yerleşik ilk akredite doğrulayıcı olmuştur. RvA bu akreditasyonda TAB prosedürünü uygulamıştır: tam değerlendirme tamamlanmıştır; RvA, ISSC'nin ilk SKDM doğrulamasında hazır bulunacak ve akreditasyonu ardından olağan akreditasyona dönüştürecektir.
DNV'nin 6 Kasım 2026'da duyurduğu Accredia akreditasyonu, Accredia tarafından 11 Kasım itibarıyla yayımlanmadığı için sayılmamıştır. TÜRKAK bir AB SKDM doğrulayıcısını akredite edemez. Güncel liste akredite SKDM doğrulayıcıları sayfasındadır.
Türkiye'deki hidrojen üreticisinin SKDM kapsamında yasal bir yükümlülüğü yoktur; sertifikaları AB'deki yetkilendirilmiş SKDM beyan sahibi satın alır ve teslim eder. SKDM Kayıt Sistemi'nin O3CI bölümüne kayıt isteğe bağlıdır (Madde 10) ve yalnızca doğrulanmış gerçek emisyon verisi paylaşılacaksa gerekir; ayrıntılar SKDM operatör portalı sayfasındadır. Tüm yükümlülük zinciri, hidrojen ithalatçıları için SKDM uyumu rehberinde (İngilizce) anlatılır.
Doğrulayıcı arayanlar SKDM doğrulayıcı talebi formunu, emisyon hesabı için destek arayanlar emisyon hesaplama hizmeti talebi formunu kullanabilir. Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez. Tüm talep türleri SKDM yardım masasında yer alır.
Yeşil Hidrojen SKDM Maliyetini Tamamen Ortadan Kaldırır mı?
Yalnızca doğrulanmış gerçek değerlerle. Elektroliz tepkimesi CO2 açığa çıkarmaz ve hidrojen yalnızca doğrudan emisyonların sayıldığı bir II. Ek malıdır; bu nedenle CN kodu 2804 10 00 altında sıfır doğrulanmış gerçek emisyon beyan eden ithalatçının teslim edeceği sertifika yoktur. (AB) 2025/2547 sayılı Uygulama Tüzüğü elektroliz için sistem sınırı tanımlamadığından I. Ekinin 3.1 noktasındaki sektörler arası kurallar uygulanır.
(AB) 2023/1184 sayılı Tüzük kapsamındaki RFNBO sertifikası bu sonucu doğurmaz; doğrulanmış gerçek değer yoksa menşe ülkenin varsayılan değeri uygulanır: 10,820'lik varsayılan değer için 2026'da 82,32 avro ile ton başına 571,32 avro.
Uyum yükümlülüğü de ortadan kalkmaz: ithalatçı yine yetkilendirilmiş beyan sahibi olmalı, 2026 takvim yılı ithalatı için SKDM beyanını 30 Eylül 2027'ye kadar sunmalı ve kayıtları, beyanın sunulduğu veya sunulması gereken yılı izleyen dördüncü yılın sonuna kadar saklamalıdır (Madde 7(5) ve 7(6)). Sertifikasyon gereklilikleri yeşil hidrojen ve SKDM sayfasında ayrıntılı ele alınır.
Mavi Hidrojen SKDM'de Gri Hidrojenle Aynı mı Değerlendirilir?
Varsayılan değerle evet: I. Ekteki varsayılan değer menşe ülkeye göre belirlenir ve üretim rotasını ayırt etmez, bu nedenle doğrulanmamış mavi hidrojen gri hidrojenle aynı değerden beyan edilir. Doğrulanmış gerçek değerle hayır: karbon yakalama ve depolamalı (CCS) SMR ile üretilen mavi hidrojen, yakalamadan sonra kalan doğrudan emisyonlarıyla beyan edilir. Bu değer ton başına 4,96 tCO2e (0,975 × 5,089 kıyas değeri) veya altındaysa 2026'da sertifika gerekmez.
Mavi hidrojende temel gereklilik, CCS yakalama oranını gösteren doğrulanmış gerçek emisyon verisidir. İthalatçı CCS verimliliğini kendisi beyan edemez; uygulama tüzüklerine göre bağımsız doğrulama gerekir. Bu nedenle mavi hidrojende doğrulama yatırımının değeri yüksektir: 82,32 avro ile 10,820'lik varsayılan değerde ton başına 571,32 avro ile sıfır arasındaki farktır. Gri hidrojenin maliyet hesabı ve ülke bazında maruziyet gri hidrojen ve SKDM sayfasındadır.
AB ETS Fiyatı Hidrojenin SKDM Maliyetini Doğrudan Belirler mi?
Evet. AB ETS karbon fiyatı, (AB) 2025/2083 sayılı Tüzük ile değiştirilen (AB) 2023/956 sayılı Tüzük'ün 21. maddesine göre SKDM sertifika fiyatını doğrudan ve matematiksel olarak belirler. 2026'da ithal edilen mallar için sertifika fiyatı, ithalat çeyreğindeki AB ETS açık artırma kapanış fiyatlarının çeyreklik ortalamasıdır (Madde 21(1a)): birinci çeyrek 75,36 avro, ikinci çeyrek 75,28 avro, üçüncü çeyrek 82,32 avro. 2027'den itibaren ithal edilen mallar için haftalık ortalamadır (Madde 21(1)). SKDM'nin bağımsız bir fiyatı yoktur; ETS'yi izler.
82,32 avro ile 10,820'lik varsayılan değerdeki hidrojen ton başına 571,32 avroya, ikinci çeyreğin 75,28 avroluk fiyatıyla aynı ton 522,46 avroya mal olur. Ton başına sertifika sayısı (2026'da 6,940225) fiyatla değişmez; maliyet fiyatla orantılı hareket eder. Güncel fiyat SKDM fiyat takipçisinde, AB ETS fiyatının geçmişi AB ETS karbon fiyatı sayfasında (İngilizce) izlenebilir.
Küçük Hidrojen İthalatçıları De Minimis Eşiğiyle SKDM'den Kurtulabilir mi?
Hayır. Hidrojen, (AB) 2025/2083 sayılı Tüzük ile değiştirilen (AB) 2023/956 sayılı Tüzük'ün 2a maddesindeki 50 tonluk yıllık kütle eşiğinin açıkça dışındadır (Madde 2a(4)). CN kodu 2804 10 00 altında ithal edilen her ton hidrojen SKDM kapsamındadır; ithalatçının büyüklüğü, ithalat sıklığı ve yıllık hacmi fark etmez. Elektrik de aynı istisnaya tabidir. 50 tonluk eşiğin hidrojene de uygulandığını varsayan ithalatçılar yetkilendirme durumlarını ve 30 Eylül 2027'ye kadar beyan edilecek 2026 ithalatına ilişkin sertifika yükümlülüklerini derhal gözden geçirmelidir.
Hidrojen İthalatçıları Yeşil Tedarike Şimdi mi Geçmeli, 2030'u mu Beklemeli?
Çok yıllı tedarik sözleşmesi olan ithalatçılar için erken harekete geçmek daha mantıklıdır, çünkü maliyetin seyrini yalnızca piyasa belirsizliği değil, bilinen bir mevzuat takvimi belirler. Varsayılan değerle 2026 maliyeti, 82,32 avro fiyat ve 10,820'lik değerle şimdiden ton başına 571,32 avrodur. Fiyat değişmezse marj %30'a ulaşıp SKDM faktörü %51,5'e indiğinde bu tutar 2030'da 942,17 avroya çıkar; 2027 ve sonrası için kıyas değerleri güncellenebilir. 2024 veya 2025'te imzalanmış uzun vadeli gri hidrojen sözleşmeleri, tedarikçi doğrulanmış gerçek emisyon sunmadıkça bu artışın tamamına maruz kalır.
SKDM maliyet hesaplayıcısı, hidrojen ithalatçılarının maliyeti farklı fiyat senaryolarında yıl yıl modellemesini sağlar. Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır.
TR ETS, Türk Hidrojeninin AB SKDM Maliyetini Azaltır mı?
Hayır. Madde 9 uygulama tüzüğü 4 Kasım 2026'daki son kontrolde kabul edilmemişti ve o tarih itibarıyla hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştı. TR ETS pilot döneminde ücretsiz tahsisat %100'dür ve 2026 için yalnızca raporlama yükümlülüğü vardır; fiilen ödenmiş bir karbon fiyatı oluşmadığından indirilecek bir tutar yoktur. KPK/2026/1 sayılı kararlarda hidrojen üretimi ayrı bir pilot sektör olarak sayılmamıştır. Avrupa Komisyonu 2027'den itibaren Madde 9(4) uyarınca yıllık varsayılan karbon fiyatları belirleyebilir; Türkiye için böyle bir fiyat belirlenmemiştir.
Türk Hidrojen İhracatçısı SKDM Sertifikası Satın Almak Zorunda mı?
Hayır. SKDM sertifikalarını AB'deki yetkilendirilmiş SKDM beyan sahibi satın alır ve teslim eder. Türkiye'deki tesis operatörünün SKDM kapsamında yasal bir yükümlülüğü yoktur; SKDM Kayıt Sistemi'nin O3CI bölümüne kayıt isteğe bağlıdır (Madde 10) ve yalnızca doğrulanmış gerçek emisyon verisi paylaşılacaksa gerekir. Ticari açıdan ise doğrulanmış emisyon raporu sunabilen üretici, AB alıcısına 2026'da ton başına 571,32 avroya kadar maliyet avantajı sağlar. İhracatçılara yönelik genel çerçeve AB dışı ihracatçılar için SKDM sayfasındadır.