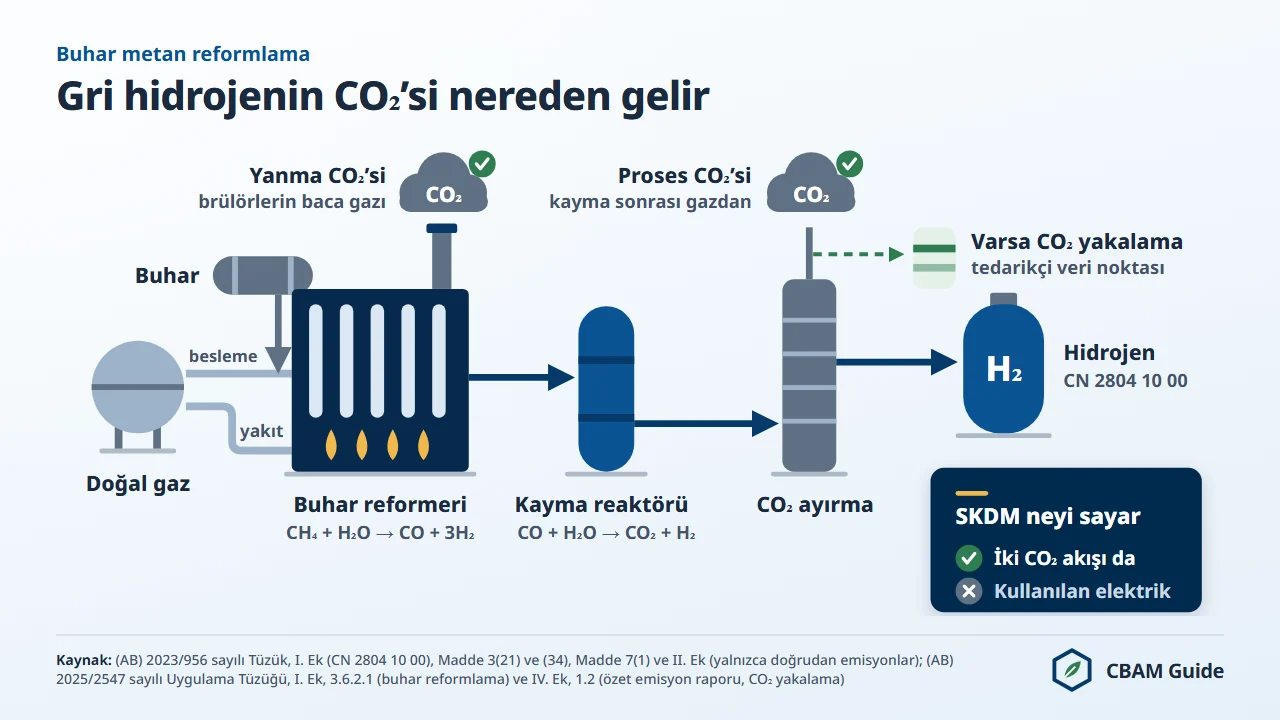
Gri hidrojen, (AB) 2023/956 sayılı Tüzük kapsamındaki mallar arasında ton başına en yüksek SKDM sertifika maliyetlerinden birine sahiptir. Türkiye dâhil 95 ülke tablosundan 79'u hidrojen için ton başına 10,820 ton CO2 eşdeğeri (tCO2e) varsayılan değer (default value) öngörür.
Bu değerle AB ithalatçısı, 2026'nın üçüncü çeyreği için resmî fiyat olan ton CO2e başına 82,32 avro üzerinden, 2026 ithalatında ton mal başına 571,32 avro öder. Kendi tablosu olmayan ülkelere uygulanan 17,740'lık "Diğer Ülkeler ve Bölgeler" değeriyle maliyet ton başına 1.197,94 avroya çıkar.
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
Bu rakamların kaynağı üretim sürecidir: karbon yakalama uygulanmayan buhar metan reformlama (SMR), ton hidrojen başına kabaca 9 ila 12 ton CO2 açığa çıkarır. Bu miktar, hidrojen için ton başına 5,089 tCO2e olan SKDM kıyas değerinin (benchmark) yaklaşık iki katıdır.
CN kodu 2804 10 00 altında hidrojen ithal eden her AB ithalatçısının önce bu maliyetin nasıl hesaplandığını ve diğer üretim rotalarına (production route) göre nerede durduğunu bilmesi gerekir.
Türkiye açısından konunun iki boyutu vardır. AB'nin Türkiye'den doğrudan hidrojen ithalatı 2025'te yalnızca 52.581 avro olmuştur (Eurostat Comext DS-045409, 2025). Türkiye'de gri hidrojen ağırlıklı olarak rafinerilerde, petrokimyada ve amonyak üretiminde kullanılır; bu nedenle SKDM'nin gri hidrojen maliyeti Türk ihracatına esas olarak amonyak ve gübre üzerinden yansır. Sertifika mekanizmasının ayrıntıları AB SKDM rehberinde anlatılmaktadır.
Gri Hidrojenin SKDM Maliyeti Ne Kadardır?
Gri hidrojenin SKDM maliyeti, ton başına gömülü emisyonlardan (embedded emissions) ücretsiz tahsisat düzeltmesi düşülüp kalan miktar sertifika fiyatıyla çarpılarak bulunur: 10,820'lik varsayılan değer ve 82,32 avro fiyatla 2026 ithalatında ton başına 571,32 avro.
Bu varsayılan değerle hesap birkaç adımdan ibarettir. 2026'da %10 marj (mark-up) eklenince beyan edilen değer 10,820 × 1,10 = ton başına 11,902 tCO2e olur.
Ücretsiz tahsisat düzeltmesi (free allocation adjustment) = SKDM faktörü × sektörler arası düzeltme faktörü × SKDM kıyas değeri: 0,975 × 1,00 × 5,089 = 4,9618 tCO2e. Geriye ton hidrojen başına 6,9402 sertifika kalır. Düzeltmeden önceki maliyet ton başına 979,77 avrodur; net maliyet bunun %58'ine denk gelir.
SKDM faktörü (CBAM factor), AB ETS'de korunan ücretsiz tahsisat payıdır ve 2026'da %97,5'tir (2003/87/AT sayılı Direktif'in 10a(1a) maddesi). Sektörler arası düzeltme faktörü (cross-sectoral correction factor) 2026 ile 2030 arasındaki her yıl için %100'dür ((AB) 2026/1862 sayılı Komisyon Uygulama Kararı).
Düzeltmenin hukuki dayanağı (AB) 2023/956 sayılı Tüzük'ün 31. maddesidir; SKDM kıyas değeri (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü'nün Ekinin 5.3 noktasında yer alır.
Hesapta yalnızca doğrudan emisyonlar (direct emissions) kullanılır. Hidrojen (AB) 2023/956 sayılı Tüzük'ün II. Ekinde yer aldığından, üretim sırasında tüketilen elektrikten kaynaklanan dolaylı emisyonlar (indirect emissions) SKDM'de fiyatlandırılmaz. Formüle yalnızca üretim tesisinde (installation) açığa çıkan CO2 girer; I. Ekteki hidrojen varsayılan değerlerinde de dolaylı emisyon için "N/A" yazılıdır.
SKDM kapsamını AB gümrük beyannamesindeki CN kodu belirler; Türkiye'deki 12 haneli GTİP'in ilk 8 hanesi CN koduna karşılık gelir. Hidrojen için bu, 2804.10.00 ile başlayan GTİP'tir.
Türkiye'nin Hidrojen Varsayılan Değeri Diğer Ülkelere Göre Nerede Duruyor?
Türkiye, hidrojende en yaygın varsayılan değeri, yani ton başına 10,820 tCO2e'yi içeren 79 ülke tablosundan biridir.
Varsayılan değer menşe ülkeye göre belirlenir ve (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekinde yer alır. Türkiye'deki değer Mısır, Rusya ve Birleşik Krallık için de geçerlidir. Üretici doğrulanmış emisyon verisi sunduğunda bu veri varsayılan değerin yerine kullanılır. Aşağıdaki tabloda 2026 maliyeti, menşe ülkelere göre 82,32 avro fiyat üzerinden gösterilmiştir.
| Menşe (I. Ek tablosu) | Varsayılan değer (tCO2e/t H2) | %10 marjla | 2026 sertifika sayısı (ton mal başına) | Maliyet (EUR/ton, 82,32 ile) |
|---|---|---|---|---|
| Türkiye, Mısır, Rusya, Birleşik Krallık ve diğerleri (79 tablo) | 10,820 | 11,902 | 6,940225 | 571,32 |
| Suudi Arabistan, Kuveyt | 13,450 | 14,795 | 9,833225 | 809,47 |
| Hindistan, Japonya, Güney Kore dâhil 10 ülke | 14,030 | 15,433 | 10,471225 | 861,99 |
| Diğer Ülkeler ve Bölgeler | 17,740 | 19,514 | 14,552225 | 1.197,94 |
| Güney Afrika | 25,940 | 28,534 | 23,572225 | 1.940,47 |
| Çin, ABD | 26,640 | 29,304 | 24,342225 | 2.003,85 |
Tablodaki rakamlar 13 Kasım 2026'da sitenin hesaplayıcısının kullandığı yasal formülle hesaplanmıştır. Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır. Türkiye menşeli hidrojen için hesap, SKDM maliyet hesaplayıcısında önceden doldurulmuş olarak açılır.
SMR Üretim Süreci SKDM Yükümlülüğünü Nasıl Belirler?
Buhar metan reformlama, ton hidrojen başına yaklaşık 9 ila 12 ton CO2 üretir ve SKDM, düzeltmeyi aşan her tonu tam sertifika fiyatından fiyatlandırır.
Doğal gazın buharla reformlanması, hidrojen üretiminde en yaygın rotadır. İzleme kuralları bakımından (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekinin 3.6.2.1 noktası (buhar reformlama ve kısmi oksidasyon) kapsamındadır; kendi sistem sınırı tanımlanmış diğer tek rota buhar parçalamadır (3.6.2.2).
Temel tepkime olan CH4 + H2O → CO + 3H2 ara ürün olarak karbon monoksit verir; karbon monoksit de su-gaz kayma tepkimesiyle CO2'ye dönüşür.
Sonuçta ton hidrojen başına yaklaşık 9 ila 12 ton CO2 oluşur; aralığın üst ucu eski ve verimi düşük reformer tasarımlarına aittir. Bu aralık bir mühendislik tahminidir, SKDM varsayılan değeri değildir.
Hidrojen ithalatında 50 tonluk de minimis muafiyeti de uygulanmaz. Çelik, çimento, alüminyum ve gübrede bir ithalatçının bir takvim yılında tüm CN kodlarında toplam net kütlesi 50 tonu aşmayan ithalatı muaftır (Madde 2a; VII.
Ekin 1. noktası). Elektrik ve hidrojen bu muafiyetin açıkça dışında tutulmuştur (Madde 2a(4)); her ticari hidrojen ithalatı ilk kilogramdan itibaren tam sertifika yükümlülüğü doğurur.
Birden fazla hidrojen alım sözleşmesini portföy olarak yöneten AB ithalatçıları için bu durum iki kademeli bir maliyet yapısı ortaya çıkarır:
- Varsayılan değerle beyan edilen hidrojen: 2026'da ton başına 571,32 avro veya daha fazla maliyet doğurur.
- Doğrulanmış doğrudan emisyonu ton başına 4,962 tCO2e veya altında olan hidrojen: sertifika yükümlülüğü doğmaz; elektrolitik hidrojen bu düzeye ulaşabilir.
- Doğrulanmış emisyonlu gri hidrojen: ikisinin arasında kalır; yalnızca 4,962'yi aşan kısım için sertifika gerekir.
Hidrojen sektörünün tamamı ve diğer rotalar SKDM'de hidrojen sayfasında ele alınır.
Fiyat Senaryolarına Göre Gri Hidrojen SKDM Maliyet Tablosu
Varsayılan değerle gri hidrojenin SKDM maliyeti, 2026'da ton CO2e başına 50 avro ile 100 avro arasındaki fiyatlarda ton başına 347,01 avro ile 1.455,22 avro arasında değişir.
Aşağıdaki tabloda, varsayılan değerle beyan edilen hidrojenin SKDM maliyeti dört farklı sertifika fiyatı için gösterilmiştir. Bunlardan yalnızca 82,32 avro resmî fiyattır (2026'nın üçüncü çeyreğinde ithal edilen mallar için); diğer üçü duyarlılık senaryosudur. 2026 sütunları %10 marj ve %97,5 SKDM faktörüyle, 2030 sütunu %30 marj ve %51,5 SKDM faktörüyle hesaplanmıştır.
| Sertifika fiyatı | Varsayılan değer (tCO2e/t H2) | Brüt maliyet 2026 (EUR/t H2) | Net maliyet 2026 (EUR/t H2) | Net maliyet 2030 (EUR/t H2) |
|---|---|---|---|---|
| 50 EUR/tCO2e | 10,820 (79 ülke tablosu) | 595,10 | 347,01 | 572,26 |
| 50 EUR/tCO2e | 17,740 ("Diğer ülkeler") | 975,70 | 727,61 | 1.022,06 |
| 75 EUR/tCO2e | 10,820 (79 ülke tablosu) | 892,65 | 520,52 | 858,39 |
| 75 EUR/tCO2e | 17,740 ("Diğer ülkeler") | 1.463,55 | 1.091,42 | 1.533,09 |
| 82,32 EUR/tCO2e (resmî, 2026 3. çeyrek) | 10,820 (79 ülke tablosu) | 979,77 | 571,32 | 942,17 |
| 82,32 EUR/tCO2e (resmî, 2026 3. çeyrek) | 17,740 ("Diğer ülkeler") | 1.606,39 | 1.197,94 | 1.682,72 |
| 100 EUR/tCO2e | 10,820 (79 ülke tablosu) | 1.190,20 | 694,02 | 1.144,52 |
| 100 EUR/tCO2e | 17,740 ("Diğer ülkeler") | 1.951,40 | 1.455,22 | 2.044,12 |
Net maliyet = (varsayılan değer × (1 + marj) eksi SKDM faktörü × 5,089) × fiyat. SKDM faktörü 2003/87/AT sayılı Direktif'in 10a(1a) maddesiyle belirlenir: 2026'da %97,5, 2030'da %51,5. (AB) 2025/2620 sayılı Uygulama Tüzüğü'nün 10. gerekçesi 2027'den itibaren ithal edilen mallar için güncellenmiş kıyas değerleri öngördüğünden 2030 sütunu bir planlama rakamıdır.
2026'daki net maliyet de azımsanacak düzeyde değildir. 10,820'lik varsayılan değerle hidrojen ithal eden bir ithalatçı 2026'da ton başına net 571,32 avro öder: beyan edilen 11,902 tCO2e'nin 6,9402 tonu düzeltmenin üzerinde kalır ve tam sertifika fiyatıyla ücretlendirilir.
Aynı ithalatçı, aynı fiyatla 2030 ithalatı için ton başına 942,17 avro öder. Bu %65'lik artışın nedeni ürünün emisyon yoğunluğu değil, yükselen marj ve küçülen düzeltmedir.
Gri Hidrojenin Gömülü Emisyonları Nasıl Hesaplanır?
Gri hidrojenin ton başına gömülü emisyonu, üretim tesisinin doğrulanmış gerçek verisine, böyle bir veri yoksa menşe ülkenin %10 marj eklenmiş varsayılan değerine dayanır; yöntem (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'nde düzenlenmiştir.
Gerçek değerlerin kullanılabilmesi için ihracatçı tesisin aşağıdaki üç temel girdiyi sağlaması gerekir. Bu girdilerin her biri, 2026 takvim yılı için en geç 30 Eylül 2027'de sunulacak yıllık SKDM beyanından (CBAM declaration) önce AB'deki yetkilendirilmiş SKDM beyan sahibine (authorised CBAM declarant) ulaşmalıdır (Madde 6(1)).
- Ton hidrojen başına yakıt tüketimi (gigajoule/ton H2)
- Doğal gaz hammaddesinin CO2 emisyon faktörü (tCO2/gigajoule)
- Tesiste yakalanıp kalıcı olarak depolanan CO2 (varsa); bu miktar gömülü emisyon değerini orantılı olarak düşürür
Akredite bir doğrulayıcının doğruladığı veriyi sunamayan ihracatçılar için menşe ülkenin varsayılan değeri uygulanır: Türkiye ve diğer menşelerin çoğu için 10,820 tCO2e/t, buna ek olarak 2026'da %10 marj.
Bu da ton başına 11,902 tCO2e beyan edilen emisyon ve 82,32 avro fiyatla ton başına 979,77 avro brüt, 571,32 avro net maliyet anlamına gelir. Varsayılan değere marj eklenmesinin amacı doğrulamayı teşvik etmektir.
SKDM kıyas değeri, ister varsayılan değer ister gerçek değer kullanılsın 5,089'dur. Bu nedenle doğrulanmış emisyonun 11,902'nin altında kaldığı her ton CO2e bir sertifika tasarrufu sağlar; bu tasarruf 4,962'lik tabana kadar devam eder.
Varsayılan değer ile gerçek değer arasındaki seçim, her sevkiyatta en düşük ve en yüksek SKDM yükümlülüğü arasındaki farkı belirler. Hesaplama yönteminin ayrıntıları gömülü emisyonların nasıl hesaplandığı sayfasında yer alır.
Örnek: Doğrulanmış Emisyonu 9,0 tCO2e/t Olan Bir SMR Tesisi
Doğrulanmış doğrudan emisyonu ton hidrojen başına 9,0 tCO2e olan bir SMR tesisinde üretilen hidrojenin 2026'daki SKDM maliyeti ton başına 332,43 avrodur; bu tutar varsayılan değere göre ton başına 238,89 avro daha düşüktür.
Gerçek değer kullanıldığında marj eklenmez. Hesap: 9,0 eksi 0,975 × 1,00 × 5,089 = 9,0 eksi 4,961775 = ton başına 4,038225 sertifika; 82,32 avro ile ton başına 332,43 avro. Aynı ton hidrojen varsayılan değerle 571,32 avro tutar.
Hesap 13 Kasım 2026'da sitenin SKDM maliyet hesaplayıcısının kullandığı yasal formülle yapılmıştır ve bir tahmindir. Gerçek değer kullanıldığında yasal düzeltmede A sütunundaki kıyas değeri esas alınır; hidrojende bu değer de 5,089'dur.
Bu farktan yararlanmak için tesis operatörünün (operator), operatör emisyon raporunun 16 veri noktalı özetini ((AB) 2025/2547 sayılı Uygulama Tüzüğü'nün IV. Ekinin 1.2 noktası) İngilizce olarak ve tesis koordinatlarını altı ondalık basamakla vererek sunması gerekir. Gerekli veri seti SKDM veri gereklilikleri sayfasında listelenir.
Gri Hidrojenin SKDM Maliyeti Diğer Üretim Rotalarından Ne Kadar Farklı?
2026 ithalatında doğrulanmış doğrudan emisyonu ton başına 4,962 tCO2e veya altında olan hiçbir rota sertifika yükümlülüğü doğurmaz; karbon yakalama uygulanmayan gri hidrojen ise bu eşiğin belirgin biçimde üzerindedir.
SKDM, hidrojen üretim rotaları arasında doğrulanmış doğrudan CO2 yoğunluğuna göre kademelenen bir maliyet farkı yaratır. 2026 ithalatında ton başına yükümlülük, doğrulanmış emisyondan 4,962 düşülerek bulunur ve sıfırın altına inmez.
Sıfır tabanı, DG TAXUD'un 14 Ağustos 2026 tarihli ve bağlayıcı olmayan Guidance No 1 belgesinin 2.4.2 bölümünde yer alır. Aşağıdaki tabloda bu kural, örnek niteliğindeki mühendislik aralıklarına uygulanmıştır; aralıklar SKDM mevzuatından alınmamıştır.
| Üretim rotası | Yöntem | Örnek doğrudan CO2 (tCO2/t H2) | 2026'da 4,962 eşiğine göre konum |
|---|---|---|---|
| Gri | SMR, karbon yakalamasız | yaklaşık 9 ila 12 | Üzerinde: 4,962'yi aşan kısım için sertifika |
| Mavi | SMR + karbon yakalama ve depolama (CCS) | yaklaşık 1 ila 3 | Altında: sertifika yok |
| Turkuaz | Metan pirolizi | yaklaşık 0 ila 1 | Altında: sertifika yok |
| Pembe | Nükleer elektrikle elektroliz | yaklaşık 0 | Altında: sertifika yok |
| Yeşil | Yenilenebilir elektrikle elektroliz | yaklaşık 0 | Altında: sertifika yok |
Gri hidrojen ile düşük karbonlu hidrojen arasındaki SKDM farkı, sertifika faturasının tamamıdır. Emisyonu eşiğin altında doğrulanan bir üreticinin hidrojeni 2026'da sertifika yükümlülüğü doğurmaz; varsayılan değerle beyan edilen gri hidrojen için ise 82,32 avro ile ton başına 571,32 avro veya daha fazlası ödenir.
Eşik SKDM faktörüyle birlikte düşer: 2030 ithalatı için ton başına 2,621 tCO2e'ye iner ve 2034'ten itibaren ortadan kalkar.
İthalatçılar için sonuç açıktır: tedarikçinin üretim rotası ve emisyonlarının doğrulanıp doğrulanmadığı SKDM yükümlülüğünü neredeyse tamamen belirler. Diğer tek değişken, ithalatçının kontrol edemediği sertifika fiyatıdır.
Gri Hidrojenin SKDM Maliyeti 2034'e Kadar Nasıl Değişir?
Gri hidrojenin net SKDM maliyeti en düşük düzeyini 2026'da görür: 82,32 avroluk sabit fiyat ve 10,820'lik varsayılan değerle maliyet, 2026'daki ton başına 571,32 avrodan 2030'da 942,17 avroya, 2034'ten itibaren de 1.157,91 avroya çıkar.
SKDM faktörü 2026'da %97,5'ten 2027'de %95'e, 2028'de %90'a, 2029'da %77,5'e ve 2030'da %51,5'e düşer; ardından 2031'de %39, 2032'de %26,5, 2033'te %14'tür ve 2034'ten itibaren SKDM faktörü uygulanmaz. Varsayılan değerin marjı 2027'de %20'ye, 2028'den itibaren %30'a çıkar. Yıllara göre hesap aşağıdaki tablodadır.
| İthalat yılı | Marj | Beyan edilen emisyon (tCO2e/t) | SKDM faktörü | Düzeltme (tCO2e/t) | Sertifika (ton mal başına) | Maliyet (EUR/ton, 82,32 sabit) |
|---|---|---|---|---|---|---|
| 2026 | %10 | 11,902 | %97,5 | 4,961775 | 6,940225 | 571,32 |
| 2027 | %20 | 12,984 | %95 | 4,83455 | 8,14945 | 670,86 |
| 2028 | %30 | 14,066 | %90 | 4,5801 | 9,4859 | 780,88 |
| 2029 | %30 | 14,066 | %77,5 | 3,943975 | 10,122025 | 833,25 |
| 2030 | %30 | 14,066 | %51,5 | 2,620835 | 11,445165 | 942,17 |
| 2034 ve sonrası | %30 | 14,066 | uygulanmaz | 0 | 14,066 | 1.157,91 |
2027 ve sonrasındaki rakamlar örnek amaçlıdır: (AB) 2025/2620 sayılı Uygulama Tüzüğü'nün 10. gerekçesi, 2027'den itibaren ithal edilen mallar için güncellenmiş kıyas değerleri öngörür. 2031 ile 2033 arası için sektörler arası düzeltme faktörü henüz belirlenmediğinden bu yıllar tabloda yer almaz.
Avrupa Sayıştayı, 11/2024 sayılı özel raporuna ilişkin basın bülteninde Komisyon'un yenilenebilir hidrojenin üretimi ve ithalatı için 2030'a kadar 10'ar milyon tonluk aşırı iddialı hedefler koyduğunu ve AB'nin bu hedeflere ulaşmasının olası olmadığını belirtmiştir.
Bu bağlam SKDM planlaması için önemlidir: AB'nin CN kodu 2804 10 00 altındaki hidrojen ithalatı 2025'te 6,8 milyon avro olmuştur (2023'te 1,2 milyon, 2024'te 2,6 milyon avro; Eurostat Comext DS-045409, veriler 12 Ekim 2026'da alınmıştır). Bu nedenle sertifika yükümlülüğü bugün için operasyonel olmaktan çok stratejik bir konudur; AB'nin hidrojen ticareti büyüdükçe mali risk de artar.
İngilizce bülten: SKDM sertifika fiyatı bildirimleri, önemli mevzuat değişiklikleri ve SKDM ile ilgili haftalık gelişmeler. İstenmeyen e-posta göndermeyiz; aboneliğinizi istediğiniz zaman sonlandırabilirsiniz.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
Türkiye'de Gri Hidrojen ve AB SKDM: Ticaret, Amonyak, TR ETS ve Madde 9
Türkiye'den AB'ye doğrudan hidrojen ihracatı çok küçüktür; gri hidrojenin SKDM maliyeti Türk ihracatına esas olarak amonyak ve azotlu gübre üzerinden yansır ve TR ETS pilot döneminde Madde 9 kapsamında düşülecek bir karbon fiyatı oluşmaz.
Türkiye'den AB'ye Hidrojen İthalatı
AB, 2025'te Türkiye'den CN kodu 2804 10 00 altında 52.581 avroluk hidrojen ithal etmiştir; bu, AB dışından yapılan hidrojen ithalatının değer bakımından %0,77'sidir ve Türkiye değer bakımından 8. sıradadır (Eurostat, Türkiye'den AB27 ithalatı, SKDM kapsamındaki mallar (I.
Ek kodları), 2025, Comext DS-045409, veriler 12 Ekim 2026'da alınmıştır). Tutar 2023'te 7.471 avro (%0,64, 8. sıra), 2024'te 669 avroydu (13. sıra). Kaynaktaki 2025 hidrojen miktarı güvenilir olmadığından yalnızca değerler verilmiştir.
Hidrojen, AB'nin 2025'te Türkiye'den ithal ettiği 10,83 milyar avroluk SKDM kapsamındaki malların çok küçük bir bölümünü oluşturur (Eurostat Comext DS-045409, 2025). Bunlar ticaret istatistikleridir; SKDM'ye tabi ithalat veya SKDM maliyeti anlamına gelmez.
Türkiye'de Gri Hidrojen Nerede Kullanılır?
SHURA Enerji Dönüşümü Merkezi'nin Şubat 2026 tarihli "Türkiye'de Yenilenebilir Hidrojenin Etkinleştirilmesi" raporuna göre Türkiye'de gri hidrojen çoğunlukla rafinerilerde olmak üzere petrokimya sanayisinde, kimya sektöründe ve amonyak üretiminde kullanılır. EY Türkiye'nin Mart 2025 tarihli sunumu, Türkiye'nin 2020 civarındaki yıllık hidrojen kullanımını yaklaşık 0,8 milyon ton olarak tahmin eder; bu, Türkiye'nin 2020'de dünya GSYH'sindeki %0,84'lük payına dayanan bir tahmindir, ölçülmüş bir değer değildir.
Bu kullanım alanlarının çoğu SKDM malı üretmez: rafineri ve petrokimya ürünleri SKDM kapsamında değildir ve organik kimyasallar ile polimerler bekleyen hiçbir yasa teklifinde yer almaz (Madde 30(2) yalnızca bir gözden geçirme hükmüdür). (AB) 2025/2547 sayılı Uygulama Tüzüğü'nün I. Ekinin 3.6.1 noktasına göre rafinerilerde veya organik kimya tesislerinde öncül madde (precursor) olarak tüketilen sentez gazı veya hidrojen, hidrojen yalnızca bu tesislerde kullanılıyor ve bir I. Ek malının üretimine girmiyorsa izleme kurallarının kapsamı dışındadır.
Amonyak ve Gübre: Gri Hidrojenin Türk İhracatına Asıl Etkisi
Amonyak, Haber-Bosch sürecinde hidrojenden üretilir (N2 + 3H2 → 2NH3); bu nedenle amonyağın ve azotlu gübrelerin gömülü emisyonları, hidrojen üretiminden kaynaklanan emisyonları da içerir.
AB, 2025'te Türkiye'den 67,4 milyon avroluk ve 133.617 tonluk amonyak (2814) ithal etmiştir; Türkiye bu kalemde değer bakımından 5. sıradadır. Kireçli amonyum nitratta (CAN, 3102 40) Türkiye 66,2 milyon avroyla değer bakımından birinci menşedir (Eurostat Comext DS-045409, 2025).
Türkiye menşeli susuz amonyak (CN kodu 2814 10 00) varsayılan değerle 2,270 × 1,01 = 2,2927 tCO2e/t üzerinden beyan edilir (gübrelerde marj her yıl %1'dir). 0,975 × 1,522 = 1,48395'lik düzeltmeden sonra ton başına 0,80875 sertifika, yani 82,32 avro ile ton başına 66,58 avro kalır. Ayrıntılar SKDM'de amonyak sayfasındadır.
TR ETS ve Madde 9: Türkiye'de Ödenen Karbon Fiyatı Düşülebilir mi?
Türkiye'nin karbon fiyatlandırma araçlarının gri hidrojen açısından durumu aşağıdaki tabloda özetlenmiştir (13 Kasım 2026 itibarıyla).
| Araç | Hukuki dayanak | Durum | Madde 9 açısından anlamı |
|---|---|---|---|
| İklim Kanunu | 7552 sayılı Kanun, 9/7/2025 tarihli ve 32951 sayılı Resmî Gazete | Yürürlükte; Türkiye Emisyon Ticaret Sistemi (TR ETS) için çerçeve | Kendi başına karbon fiyatı belirlemez |
| TR ETS Yönetmeliği | 27/8/2026 tarihli ve 33353 sayılı Resmî Gazete | Yürürlükte; B ve C kategorisi tesisler | Sabit bir fiyat yok |
| Karbon Piyasası Kurulu (KPK) kararları | KPK/2026/1, 3 Eylül 2026'da duyuruldu | Pilot: 2026 ve 2027 emisyonları; elektrik üretimi, çimento, demir-çelik, alüminyum ve gübre; hidrojen üretimi ayrı bir sektör olarak sayılmamıştır; ücretsiz tahsisat %100; 2026'da yalnızca raporlama | Fiilen ödenmiş karbon fiyatı oluşmaz |
| Pilot Dönem Usul ve Esasları | İklim Değişikliği Başkanlığı, 1 Ekim 2026'da duyuruldu | 2027 emisyonları için tahsisat teslimi 2028 Kasım ayının son iş gününe kadar; 2027 için de ücretsiz tahsisat %100 | Ücretsiz alınan tahsisat karbon fiyatı değildir |
Madde 9(1), yalnızca menşe ülkede fiilen ödenmiş karbon fiyatının (carbon price effectively paid), her türlü iade veya telafi dikkate alınarak indirilmesine izin verir. Madde 9 uygulama tüzüğünün taslağı 13 Mayıs 2026'da yayımlanmıştır; 4 Kasım 2026'daki son kontrol itibarıyla tüzük kabul edilmemiştir ve hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştır. Gönüllü tamamlayıcı tahsisat fiyatı ödemesinin "fiilen ödenmiş" sayılıp sayılmayacağı henüz yanıtı olmayan bir sorudur. Ayrıntılar üçüncü ülkede ödenen karbon fiyatı indirimi sayfasındadır.
Birleşik Krallık'a Satış: BK SKDM Vergisi
BK SKDM vergisi, 1 Ocak 2027'de başlayan ayrı bir vergidir; hidrojen bu verginin kapsadığı beş sektörden biridir (2026 Finans Kanunu, 5. Kısım). 16 Ekim 2026'da yayımlanan örnek vergi oranı hidrojen için ton CO2e başına 9,24 İngiliz sterlinidir ve vergi yükümlülüğü doğurmaz.
Aynı gün yayımlanan ve henüz yürürlüğe girmemiş taslak bildirimde hidrojenin varsayılan değeri, %10 marj dâhil, tüm menşeler için ton başına 28,378 tCO2e'dir (BK mevzuatı "embodied emissions" terimini kullanır). Buna göre karbon fiyatı indiriminden önce ton başına 28,378 × 9,24 = 262,21 İngiliz sterlini hesaplanır (örnek oran, vergi yükümlülüğü doğurmaz).
Türkçe Kaynaklar Gri Hidrojen Hakkında Ne Söylüyor?
Türkçe arama sonuçlarında öne çıkan kaynaklar gri hidrojen için ton başına bir SKDM rakamı vermez. GCM Yatırım'ın 7 Kasım 2023 tarihli özel raporu geçiş dönemini anlatır; EY Türkiye'nin Mart 2025 sunumu SKDM'nin 2030'a kadar havacılık, rafinaj ve organik kimyasallar gibi sektörleri kapsamasının "beklendiğini" yazar. Bu bir yasa hükmü değildir: tek bekleyen genişleme teklifi (COM(2025)989) yalnızca çelik ve alüminyum aşağı akış ürünlerini kapsar ve henüz yasalaşmamıştır. Türkiye'ye ilişkin genel tablo AB SKDM ve Türkiye sayfasındadır.
SKDM'de Gri Hidrojen ile Yeşil Hidrojen Arasındaki Fark Nedir?
Elektrolizle üretilen yeşil hidrojenin doğrudan emisyonu sıfıra yakındır. Üretimde tüketilen elektrikten kaynaklanan emisyonlar dolaylı emisyondur ve II. Ekte yer alan hidrojende hesaba katılmaz. (AB) 2023/1184 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü kapsamındaki biyolojik olmayan kaynaklı yenilenebilir yakıt (RFNBO) sertifikasyonu ayrı bir rejimdir ve SKDM rakamını belirlemez. Doğrulanmış doğrudan emisyonu ton başına 4,962 tCO2e'nin altında olan yeşil hidrojen 2026 ithalatında sertifika gerektirmez; 10,820'lik varsayılan değerdeki hidrojen ise 82,32 avro ile ton başına 571,32 avro öder.
Fark, sertifika fiyatı yükseldikçe büyür. Uzun vadeli hidrojen tedarik sözleşmelerini değerlendiren AB ithalatçıları için SKDM, tedarikçinin üretim rotasını emtia fiyatı kadar önemli bir mali değişken haline getirir. Üretim rotalarının SKDM'deki ayrıntılı karşılaştırması yeşil hidrojen ve SKDM sayfasındadır.
Gri Hidrojenin Varsayılan Değeri İthalatçının Lehine mi, Aleyhine mi?
Tedarikçisi marjlı varsayılan değerden daha az emisyon üreten her ithalatçının aleyhinedir. En yaygın varsayılan değer olan 10,820 tCO2e/t, 2026'da %10 marjla 11,902 olur; düşülen kıyas değeri ise her iki yolda da 5,089'dur. Doğrulanmış emisyonu 11,902'nin altında olan bir tesis, ithalatçısına aradaki her ton CO2e için bir sertifika tasarruf ettirir. Emisyonu bu düzeyin üzerinde olan bir tesis ise emisyonlarını raporlamaktan kazanç sağlamaz.
Eşik, marj arttıkça 2027'de 12,984'e ve 2028'den itibaren 14,066'ya yükselir; doğrulanmış veri her yıl daha fazla tesis için kârlı hale gelir. Marj takviminin tamamı SKDM varsayılan değerleri sayfasındadır.
Hidrojen İthalatında De Minimis Eşiği Var mı?
Hayır. Hidrojen, elektrik gibi, (AB) 2025/2083 sayılı Tüzük (Omnibus) ile (AB) 2023/956 sayılı Tüzük'e eklenen 2a maddesindeki 50 tonluk yıllık kütle eşiğinin açıkça dışında tutulmuştur (Madde 2a(4)). Hacmi ne olursa olsun her ticari hidrojen ithalatı tam SKDM sertifika yükümlülüğü doğurur. Bu kural özellikle pilot ölçekli veya deneme amaçlı hidrojen sevkiyatları için önemlidir: aynı miktarda çelik, çimento veya alüminyum de minimis kuralı sayesinde muaf olurdu. Eşiğin işleyişi SKDM de minimis eşiği sayfasında (İngilizce) anlatılır.
AB'deki Hidrojen İthalatçılarının Hangi Yetkilendirmeye İhtiyacı Var?
AB'deki hidrojen ithalatçıları, (AB) 2023/956 sayılı Tüzük'ün 17. maddesi uyarınca yetkilendirilmiş SKDM beyan sahibi statüsüne ihtiyaç duyar. Başvurusu karara bağlanana kadar ithalata devam edebilmek için son başvuru tarihi 31 Mart 2026'ydı (Madde 17(7a)); bu tarihten sonra yapılan başvurular, karar beklenirken ithalat yapma imkânından yararlanamaz.
Yetkilendirilmiş beyan sahibi olmadığı halde kurallara uymadan ithalat yapan bir kişi, teslim edilmeyen her sertifika için Madde 26(1) cezasının üç ila beş katı tutarında para cezasıyla karşılaşır (Madde 26(2)). Madde 26(1) cezası, AB ETS'nin ton CO2e başına 100 avroluk fazla emisyon cezasına eşittir ve enflasyon endekslemesiyle artırılır. Uyum sürecinin tamamı hidrojen ithalatçıları için SKDM uyumu rehberinde (İngilizce) anlatılır.
AB ETS Fiyatındaki Artış Gri Hidrojenin SKDM Maliyetini Artırır mı?
Evet. SKDM sertifika fiyatı AB ETS açık artırma fiyatını doğrudan izler: 2026'da ithal edilen mallar için çeyreklik ortalama (Madde 21(1a)), 2027'den itibaren haftalık ortalama (Madde 21(1)). Resmî fiyatlar 2026'nın birinci çeyreği için ton CO2e başına 75,36 avro, ikinci çeyreği için 75,28 avro ve üçüncü çeyreği için 82,32 avrodur; sonuncusu 5 Ekim 2026'da yayımlanmıştır.
10,820'lik varsayılan değerde ithalatçı 2026'da ton hidrojen başına 6,9402 sertifika teslim eder; sertifika fiyatındaki her 10 avroluk artış maliyete ton başına 69,40 avro ekler. Güncel fiyat SKDM fiyat takipçisinde, AB ETS fiyatının geçmişi AB ETS karbon fiyatı sayfasında (İngilizce) izlenebilir.
Türk Hidrojen Üreticisi AB Alıcısının Gerçek Değer Kullanabilmesi İçin Ne Yapmalı?
Türkiye'deki tesis operatörünün SKDM kapsamında yasal bir yükümlülüğü yoktur; SKDM sertifikalarını AB'deki yetkilendirilmiş SKDM beyan sahibi satın alır ve teslim eder. Alıcının gerçek değer kullanabilmesi için atılacak dört adım aşağıda sıralanmıştır.
- Emisyonları izleyin: (AB) 2025/2547 sayılı Uygulama Tüzüğü'ne göre bir izleme planı (monitoring plan) hazırlayın; plan reformer, kayma tepkimesi ve tahliye gazından kaynaklanan CO2'yi kapsamalıdır.
- Akredite bir doğrulayıcı seçin: Doğrulama yalnızca gerçek değerler için gereklidir (Madde 8(1)) ve ilk doğrulanan yılda fiziksel saha ziyareti (site visit) yapılır ((AB) 2025/2546 sayılı Uygulama Tüzüğü, Madde 2 ila 4). Her akreditasyon yalnızca belirtilen faaliyet gruplarını kapsar; doğrulayıcının akreditasyon kapsamında hidrojenin yer aldığını kontrol edin.
- Raporu paylaşın: 16 veri noktalı özet emisyon raporunu İngilizce olarak AB alıcısına iletin.
- İsterseniz O3CI'ye kaydolun: SKDM Kayıt Sistemi'nin O3CI bölümüne kayıt isteğe bağlıdır (Madde 10); ayrıntılar SKDM operatör portalı sayfasındadır.
12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A. (ESYD, Yunanistan), Bureau Veritas Italia S.p.A., RINA Services S.p.A. ve SGS ICS Italia S.r.l. (Accredia, İtalya), Intertek Certification AB (Swedac, İsveç), Integrated Sustainable Solutions Company (ISSC, Dimyat, Mısır; RvA, Hollanda) ve SGS BELGIUM nv (BELAC, Belçika, kapsam 5 Kasım 2026'dan geçerli). Hiçbiri Türkiye'de yerleşik değildir. Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi henüz yayımlanmamıştır.
ISSC, 22 Ekim 2026'da AB dışında yerleşik ilk akredite doğrulayıcı olmuştur. RvA bu akreditasyonda TAB prosedürünü uygulamıştır: tam değerlendirme tamamlanmıştır; RvA, ilk SKDM doğrulamasına katılacak ve ardından akreditasyonu olağan akreditasyona dönüştürecektir. DNV'nin 6 Kasım 2026'da duyurduğu Accredia akreditasyonu, 11 Kasım 2026 itibarıyla Accredia tarafından yayımlanmadığından sayılmamıştır. TÜRKAK bir AB SKDM doğrulayıcısını akredite edemez. Güncel liste akredite SKDM doğrulayıcıları sayfasındadır.
Doğrulayıcı arıyorsanız SKDM doğrulayıcı talebi formunu, emisyon hesabı için destek arıyorsanız emisyon hesaplama hizmeti talebi formunu kullanabilirsiniz. Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez. Tüm talep türleri SKDM yardım masasında yer alır.