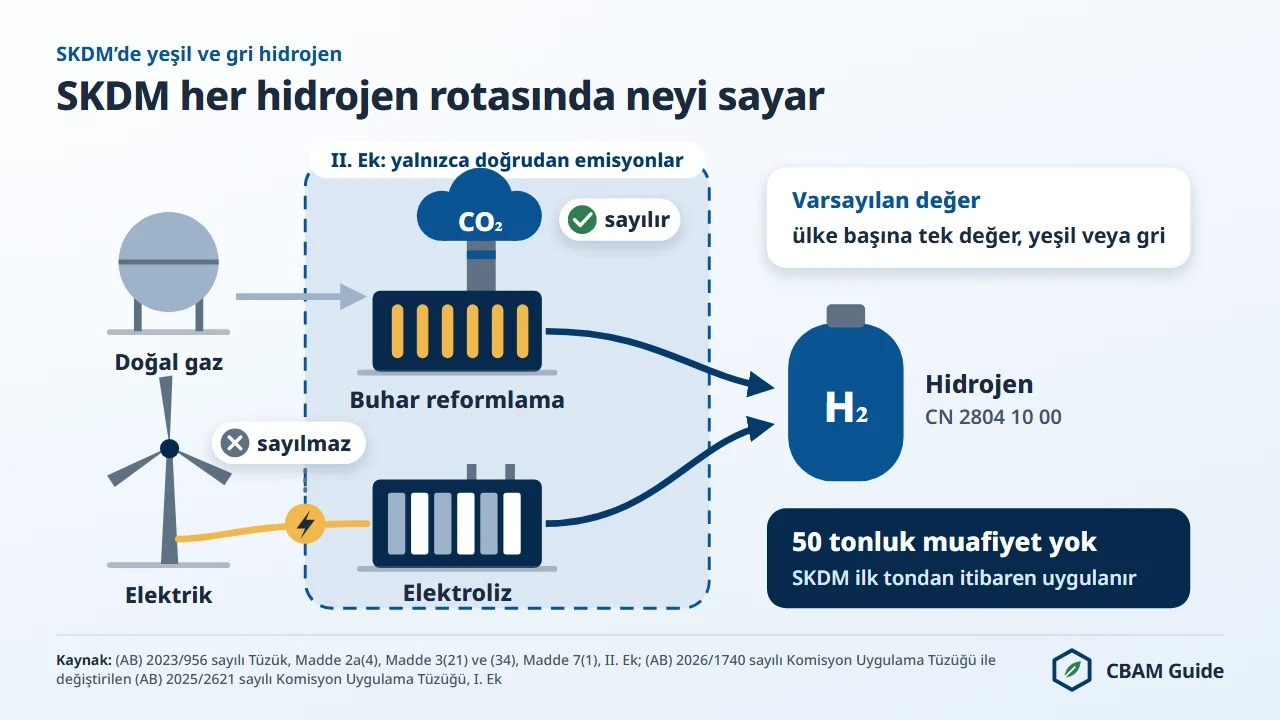
CN kodu 2804 10 00 altında sınıflandırılan yeşil hidrojen elektrolizle üretilir; bu tepkime CO2 açığa çıkarmaz ve SKDM hidrojende yalnızca doğrudan emisyonları sayar. Bu hidrojen için doğrulanmış gerçek değer beyan eden AB ithalatçısının teslim etmesi gereken sertifika yoktur.
Varsayılan değerle (default value) beyanda bulunan ithalatçı ise gri hidrojen ithal ediyormuş gibi sertifika teslim eder: Türkiye dahil listelenen menşelerin çoğunda varsayılan değer ton başına 10,820 ton CO2 eşdeğeridir (tCO2e). Bu değer, 2026'nın üçüncü çeyreğinin resmî fiyatı olan 82,32 avro ile 2026 ithalatında ton başına 571,32 avroya mal olur.
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
(AB) 2023/1184 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü kapsamındaki RFNBO (biyolojik olmayan kaynaklı yenilenebilir yakıt) sertifikasyonu, Yenilenebilir Enerji Direktifi'ne dayanan ayrı bir rejimdir. SKDM'deki gömülü emisyonları belirlemez ve varsayılan değerin yerini tutmaz.
Bu sayfada sırasıyla SKDM hesabının neyi gerektirdiği, RFNBO sertifikasyonunun bu hesaptaki yeri, maliyetin 2034'e kadar nasıl değişeceği ve bunların Türkiye'de üretilecek yeşil hidrojen için ne anlama geldiği ele alınmaktadır.
SKDM 2026'da Hidrojen İthalatçıları İçin Ne Anlama Gelir?
Hidrojen 1 Ocak 2026'dan bu yana SKDM'nin uygulama dönemi (definitive period) kapsamındadır; (AB) 2023/956 sayılı Tüzük'ün II. Ekinde yer aldığı için yalnızca doğrudan emisyonları fiyatlandırılır.
(AB) 2025/2083 sayılı Tüzük (Omnibus) ile değiştirilen SKDM Tüzüğü'ne göre elektrolizde tüketilen elektriğin emisyonları dolaylı emisyondur (indirect emissions, Madde 3(34)) ve elektriğin kaynağı ne olursa olsun hesaba girmez (Madde 7(1)).
Doğrudan emisyonlara (direct emissions) ise tesiste yakılan yakıtlar ile süreçte tüketilen ısıtma ve soğutma dahildir (Madde 3(21)). Sertifika döngüsü ve beyan sahibi yükümlülükleri AB SKDM rehberinde ayrıntılı olarak anlatılır.
Bir ithalatçının bir takvim yılında toplam 50 tonu aşmayan SKDM malı ithalatını muaf tutan eşik (de minimis muafiyeti; Madde 2a, VII. Ekin 1. noktası) hidrojene uygulanmaz (Madde 2a(4)).
Hidrojen ithalatçısı, ithalat hacmi ne olursa olsun ilk tondan itibaren tam yükümlülük taşır. Bu nedenle üretim rotası (production route) ve onu belgeleyen doğrulanmış emisyonlar, ilk günden itibaren ticari açıdan belirleyicidir.
SKDM kapsamını AB gümrük beyannamesindeki CN kodu belirler; Türkiye'deki 12 haneli GTİP'in ilk 8 hanesi CN koduna karşılık gelir. Hidrojen için bu, 2804.10.00 ile başlayan GTİP'tir.
(AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'nün izleme kuralları, hidrojen için buhar reformlama ve kısmi oksidasyon (I. Ekin 3.6.2.1 noktası) ile buhar parçalama (3.6.2.2 noktası) için sistem sınırı tanımlar. Elektroliz bunlar arasında yoktur.
Bu nedenle elektrolizle üretim yapan üretici, ekte listelenmeyen bir rotayla üretilen her SKDM malı için geçerli olan 3.1 noktasındaki sektörler arası kurallara göre raporlama yapar. DG TAXUD'un 14 Ağustos 2026 tarihli ve bağlayıcı olmayan Guidance No 3 belgesi, hidrojen üretim rotaları arasında “Electrolysis of water and Chlor-Alkali electrolysis” ifadesine yer verir.
RFNBO Sertifikasyonu SKDM Sertifika Yükümlülüğüyle Nasıl İlişkilidir?
RFNBO sertifikasyonu SKDM sertifikalarının sayısını değiştirmez.
Yeşil hidrojen ithalatçısının sertifika yükümlülüğü, beyan edilen gömülü emisyonlar (embedded emissions) sıfır olarak doğrulanmış gerçek doğrudan emisyonlardan oluştuğunda sıfıra iner. Elektrolizde tüketilen elektrik, RFNBO ölçütlerini karşılasa da karşılamasa da bu hesabın dışındadır.
Sertifikasyon çerçevesini Yenilenebilir Enerji Direktifi kapsamında (AB) 2023/1184 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü kurar. Elektrolizle üretilen hidrojenin RFNBO sayılması için üç ölçüt aynı anda karşılanmalıdır. Alıcılar ve AB'nin yenilenebilir enerji hedefleri bu ölçütleri esas alır; ihracatçıların hem RFNBO etiketini hem de doğrulanmış SKDM emisyon raporunu edinmeye çalışmasının nedeni budur. Üç ölçüt aşağıda sıralanmıştır.
- Ek kapasite (additionality, Madde 5): Yenilenebilir elektriği üreten tesis, hidrojen üreten tesisten en fazla 36 ay önce işletmeye girmiş olmalıdır. Madde 11, 1 Ocak 2028'den önce işletmeye giren hidrojen tesisleri için bu koşulu 1 Ocak 2038'e kadar askıya alır.
- Zamansal korelasyon (temporal correlation, Madde 6): 31 Aralık 2029'a kadar hidrojen, yenilenebilir elektrikle aynı takvim ayında üretilmelidir. 1 Ocak 2030'dan itibaren aynı bir saatlik dilimde üretilmelidir; kapasite planlayan ihracatçıların 2030'daki bu geçişi hesaba katması gerekir.
- Coğrafi korelasyon (geographical correlation, Madde 7): Yenilenebilir tesis, elektrolizörle aynı teklif bölgesinde, gün öncesi fiyatın eşit veya daha yüksek olduğu bağlantılı bir teklif bölgesinde ya da bağlantılı bir açık deniz teklif bölgesinde bulunmalıdır. Teklif bölgelerinin bulunmadığı yerlerde AB dışı üreticiler eşdeğer kavramlara dayanabilir (3. gerekçe).
Üç ölçüt karşılandığında hidrojen RFNBO sayılır. SKDM beyanı ise ayrı bir süreçtir. Beyan, yakılan her türlü yakıt ile tüketilen ısıtma ve soğutma dahil olmak üzere yalnızca üretim sürecinin doğrudan emisyonlarını yansıtır (Madde 3(21)) ve operatörün (operator) doğrulanmış emisyon raporunu gerektirir. SKDM beyanına neyin girdiğini belirleyen yöntem gömülü emisyonların nasıl hesaplandığı sayfasında anlatılır.
YEK-G Belgesi Türk Üreticinin SKDM Hesabını Değiştirir mi?
Hayır: YEK-G belgesi elektriğin kaynağını kanıtlar, SKDM ise hidrojende elektriği hiç saymaz.
Türkiye'de yenilenebilir elektriğin kaynağını, Enerji Piyasaları İşletme A.Ş. (EPİAŞ) tarafından işletilen Yenilenebilir Enerji Kaynak Garanti (YEK-G) sistemi belgelendirir. EPİAŞ, YEK-G sistemini ve organize YEK-G piyasasını 1 Haziran 2021'de devreye almıştır (EPİAŞ duyurusu, 17 Haziran 2021).
YEK-G belgesi, tesisin doğrudan emisyonlarını kanıtlamaz ve SKDM'de doğrulanmış emisyon raporunun yerini tutmaz. Türkiye'deki bir elektroliz projesinin RFNBO coğrafi ve zamansal korelasyon ölçütlerini nasıl karşılayacağı ise yenilenebilir enerji mevzuatının ve seçilen sertifikasyon planının konusudur, SKDM'nin değil.
Yeşil ve Gri Hidrojen Arasındaki SKDM Maliyet Farkı Ne Kadar?
Varsayılan değerle beyan edilen hidrojen ile emisyonları sıfıra yakın olarak doğrulanmış hidrojen arasındaki maliyet farkı marjinal değil, yapısaldır: Türkiye menşeli hidrojende 2026 ithalatı için ton başına 571,32 avro.
Aşağıdaki tablo, 2026 yükümlülüğünü 5 Ekim 2026'da yayımlanan 2026'nın üçüncü çeyreğine ait resmî sertifika fiyatıyla (ton CO2e başına 82,32 avro) gösterir. Hesaplama, 13 Kasım 2026'da sitenin SKDM maliyet hesaplayıcısının kullandığı yasal formülle yapılmıştır.
| Beyan esası | Beyan edilen gömülü emisyon (tCO2e/t H2) | 2026 sertifika sayısı (ton mal başına) | Maliyet (EUR/ton H2, 82,32 ile) |
|---|---|---|---|
| Varsayılan değer: Türkiye ve listelenen menşelerin çoğu (Fas, Şili, Mısır) | 10,820 + %10 marj = 11,902 | 6,940225 | 571,32 |
| Varsayılan değer: Suudi Arabistan | 13,450 + %10 marj = 14,795 | 9,833225 | 809,47 |
| Varsayılan değer: "Diğer Ülkeler ve Bölgeler" | 17,740 + %10 marj = 19,514 | 14,552225 | 1.197,94 |
| Doğrulanmış gerçek değer, 4,96 veya altında (yeşil hidrojen) | Doğrulanan değer | 0 | 0 |
Her varsayılan değer satırında 0,975 × 1,00 × 5,089 = ton başına 4,961775 tCO2e'lik ücretsiz tahsisat düzeltmesi (free allocation adjustment) düşülür (Madde 31; (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü).
SKDM faktörü (CBAM factor), AB ETS'de korunan ücretsiz tahsisat payıdır ve 2026'da %97,5'tir. Sektörler arası düzeltme faktörü (cross-sectoral correction factor) %100, hidrojenin SKDM kıyas değeri (benchmark) 5,089'dur.
Varsayılan değer menşe ülkeye göre belirlenir ve yeşil hidrojeni gri hidrojenden ayırmaz; Türkiye tablosu hidrojen satırında bir üretim rotası da belirtmez. Doğrulanmış veri olmadan Türkiye'de üretilen yeşil hidrojen, gri hidrojenle aynı maliyeti taşır.
Ton başına 571,32 avro, kilogram başına yaklaşık 0,57 avrodur. 100 tonluk bir sevkiyat varsayılan değerle 694,0225 sertifikaya ve 57.131,93 avroya karşılık gelir.
Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır. Bu hesabı, değerleri önceden girilmiş olarak SKDM maliyet hesaplayıcısında açabilirsiniz.
Sıfır Sertifika Eşiği Her Yıl Nasıl Değişir?
Doğrulanmış gerçek değerle sertifika gerektirmeyen en yüksek doğrudan emisyon, SKDM faktörüyle birlikte her yıl düşer; doğrudan emisyonu tam sıfır olan yeşil hidrojenin yükümlülüğü ise her yıl sıfır kalır.
Eşik şu çarpımdır: SKDM faktörü × sektörler arası düzeltme faktörü × 5,089 kıyas değeri. Aşağıdaki tablo, fiyat 82,32 avroda sabit tutularak, her yılın eşiğini ve aynı yıl Türkiye'nin 10,820'lik varsayılan değeriyle oluşan maliyeti gösterir. 2027 ve sonraki yıllara ait rakamlar örnek niteliğindedir: (AB) 2025/2620 sayılı Uygulama Tüzüğü'nün 10. gerekçesine göre kıyas değerleri, 2027'den itibaren ithal edilen mallar için güncellenebilir.
| Yıl | Marj | SKDM faktörü | Sıfır sertifika eşiği, doğrulanmış gerçek değer (tCO2e/t H2) | Türkiye varsayılan değeriyle sertifika (ton mal başına) | Türkiye varsayılan değeriyle maliyet (EUR/ton, 82,32 sabit) |
|---|---|---|---|---|---|
| 2026 | %10 | %97,5 | 4,961775 | 6,940225 | 571,32 |
| 2027 | %20 | %95 | 4,83455 | 8,14945 | 670,86 |
| 2028 | %30 | %90 | 4,5801 | 9,4859 | 780,88 |
| 2029 | %30 | %77,5 | 3,943975 | 10,122025 | 833,25 |
| 2030 | %30 | %51,5 | 2,620835 | 11,445165 | 942,17 |
| 2034 | %30 | uygulanmaz | 0 | 14,066 | 1.157,91 |
2031 ile 2033 arası için sektörler arası düzeltme faktörü henüz belirlenmediğinden bu yıllar tabloda yer almaz ((AB) 2026/1862 sayılı Komisyon Uygulama Kararı, 2026 ile 2030 arası için %100). 2034'ten itibaren SKDM faktörü uygulanmaz (2003/87/AT sayılı Direktif'in 10a(1a) maddesi).
Tablodan iki sonuç çıkar. Isı veya yedek güç için yakıt yakan bir elektroliz tesisi ya da kalan emisyonu olan mavi hidrojen, 2026'da sertifika gerektirmeyen bir emisyon değeriyle 2030'da sertifika yükümlülüğüyle karşılaşabilir. Doğrudan emisyonu tam sıfır olarak doğrulanmış yeşil hidrojen için ise bu dönemin hiçbir yılında ödeme gerekmez.
Hidrojenin varsayılan değerlerine 2026'da %10, 2027'de %20, 2028'den itibaren %30 marj (mark-up) eklenir ((AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü, I. Ek). Doğrulanmış gerçek emisyon sunmayan ithalatçının maliyeti her yıl artar. Doğrulanmış emisyon raporuyla sıfır beyan eden yeşil hidrojen ithalatçısının ise varsayılan değer riski yoktur.
Yeşil Hidrojen İçin SKDM Beyanı Neleri Gerektirir?
Doğrulanmış gerçek değerle yeşil hidrojen ithal eden yetkilendirilmiş SKDM beyan sahibi (authorised CBAM declarant), 2026 takvim yılı için 30 Eylül 2027'ye kadar sunacağı yıllık SKDM beyanını (Madde 6(1)) dört unsurlu bir dosyayla destekler.
Yeşil hidrojen beyanının arkasındaki dosyanın dört unsuru aşağıda sıralanmıştır.
- CN kodu ve ürün tanımı: 2804 10 00 (hidrojen) ve operatörün emisyon raporunda kayıtlı üretim rotası.
- Doğrulanmış gömülü emisyonlar: Ton H2 başına sıfır veya sıfıra yakın bir değer; bu değer akredite bir doğrulayıcının (accredited verifier) bağımsız doğrulamasıyla desteklenir. Doğrulama yalnızca gerçek değerler için gerekir (Madde 8(1)) ve (AB) 2025/2546 sayılı Komisyon Uygulama Tüzüğü'ne göre yapılır. Hidrojen, (AB) 2025/2551 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü'nün I. Ekindeki II. faaliyet grubunda (hidrojen ve amonyak) yer alır.
- RFNBO sertifikasyon belgeleri: SKDM'nin bir gereği değildir. (AB) 2023/1184 sayılı Tüzük'e uygunluğun kanıtları (ek kapasite kanıtı, zamansal eşleşme kayıtları, coğrafi korelasyon belgeleri) yenilenebilir enerji mevzuatına ve alıcılara hizmet eder ve SKDM dosyasının yanında saklanır.
- Menşe ülkede ödenen karbon fiyatı: Madde 9, fiilen ödenmiş karbon fiyatı (carbon price effectively paid) için indirim tanır; ancak 4 Kasım 2026 itibarıyla hiçbir ülkenin karbon fiyatı tanınmamıştır. Doğrulanmış sıfır emisyonlu hidrojende zaten sertifika gerekmez.
31 Mart 2026'ya kadar yetkilendirilmiş beyan sahipliği için başvuran ithalatçılar, başvuruları hakkında karar verilene kadar ithalata devam edebiliyordu (Madde 17(7a)). SKDM sertifikalarının satışı 1 Şubat 2027'de ortak merkezi platformda (common central platform) başlar (Madde 20(1)). Doğrulanmış sıfır emisyon raporu olan yeşil hidrojen için satın alınacak sertifika yoktur.
12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu (ESYD, Accredia, Swedac, RvA ve BELAC) tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A. (ESYD, Yunanistan), Bureau Veritas Italia S.p.A., RINA Services S.p.A. ve SGS ICS Italia S.r.l.
(Accredia, İtalya), Intertek Certification AB (Swedac, İsveç), Integrated Sustainable Solutions Company (ISSC, Dimyat, Mısır; RvA, Hollanda) ve SGS BELGIUM nv (BELAC, Belçika, kapsam 5 Kasım 2026'dan geçerli). Hiçbiri Türkiye'de yerleşik değildir. Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi aynı tarih itibarıyla henüz yayımlanmamıştır.
ISSC, 22 Ekim 2026'da AB dışında yerleşik ilk akredite doğrulayıcı olmuştur. RvA bu akreditasyonda TAB prosedürünü uygulamıştır: tam değerlendirme tamamlanmıştır; RvA ilk SKDM doğrulamasında hazır bulunur ve ardından akreditasyonu olağan akreditasyona dönüştürür. DNV'nin 6 Kasım 2026'da duyurduğu Accredia akreditasyonu, Accredia 11 Kasım 2026 itibarıyla bunu yayımlamadığı için sayılmamıştır. Güncel durum akredite SKDM doğrulayıcıları sayfasındadır.
AB SKDM doğrulayıcılarını yalnızca AB üye devletlerinin ulusal akreditasyon kurumları akredite eder. Türk Akreditasyon Kurumu (TÜRKAK) bir AB SKDM doğrulayıcısını akredite edemez; TÜRKAK'ın akredite ettiği doğrulayıcı kuruluşlar Türkiye Emisyon Ticaret Sistemi (TR ETS) içindir. Doğrulama sürecinin adımları SKDM doğrulaması sayfasında anlatılır.
Türkiye'deki hidrojen üreticisinin SKDM kapsamında yasal bir yükümlülüğü yoktur; sertifikaları AB'deki yetkilendirilmiş SKDM beyan sahibi satın alır ve teslim eder. SKDM Kayıt Sistemi'nin O3CI bölümüne kayıt isteğe bağlıdır (Madde 10(1)); üretici doğrulanmış emisyon raporunu her alıcıya doğrudan da gönderebilir. Ayrıntılar SKDM operatör portalı sayfasındadır.
Doğrulayıcı arayanlar SKDM doğrulayıcı talebi formunu, emisyon hesabı için destek arayanlar emisyon hesaplama hizmeti talebi formunu kullanabilir. Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez. Tüm talep türleri SKDM yardım masasında yer alır.
İngilizce bülten: SKDM sertifika fiyatı bildirimleri, önemli mevzuat değişiklikleri ve SKDM ile ilgili haftalık gelişmeler. İstenmeyen e-posta göndermeyiz; aboneliğinizi istediğiniz zaman sonlandırabilirsiniz.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
Türkiye'de Üretilen Yeşil Hidrojen ve AB SKDM: Ticaret, Hedefler ve Karbon Fiyatı
Türkiye'den AB'ye hidrojen ithalatı bugün çok küçüktür; Türkiye'nin yeşil hidrojen hedefleri bir enerji politikasıdır ve SKDM hesabını değiştirmez.
AB, 2025'te Türkiye'den CN kodu 2804 10 00 altında 52.581 avroluk hidrojen ithal etmiştir; bu, AB dışından yapılan hidrojen ithalatının değer bakımından %0,77'sidir ve Türkiye bu kalemde değer bakımından 8. sıradadır (Eurostat, Türkiye'den AB27 ithalatı, SKDM kapsamındaki mallar, 2025, Comext DS-045409, veriler 12 Ekim 2026'da alınmıştır).
Tutar 2023'te 7.471 avro, 2024'te 669 avroydu. Kaynaktaki hidrojen miktar verileri güvenilir olmadığından yalnızca değerler verilmiştir.
AB'nin AB dışından toplam hidrojen ithalatı 2025'te 6,79 milyon avrodur ve bunun %54,1'i ABD'den gelmiştir (Eurostat Comext DS-045409, 2025). Hidrojen, AB'nin 2025'te Türkiye'den ithal ettiği 10,83 milyar avroluk SKDM kapsamındaki malların %0,001'inden azdır. Bunlar ticaret istatistikleridir, SKDM maliyeti değildir.
Enerji ve Tabii Kaynaklar Bakanlığı (ETKB), 19 Ocak 2023'te açıkladığı Hidrojen Teknolojileri Stratejisi ve Yol Haritası'nda kurulu elektrolizör gücü için 2030'da 2 GW, 2035'te 5 GW ve 2053'te 70 GW hedefi koymuştur.
Aynı belge, yeşil hidrojen üretim maliyetinin 2035'e kadar kilogram başına 2,4 ABD dolarının, 2053'e kadar 1,2 ABD dolarının altına indirilmesini hedefler (ETKB, Hidrojen Teknolojileri Stratejisi ve Yol Haritası).
Bu hedefler gerçekleşirse, AB'ye satılan Türk yeşil hidrojeni SKDM avantajından ancak doğrulanmış bir emisyon raporuyla yararlanabilecektir. Rapor yoksa AB alıcısı, 2026 ithalatında kilogram başına yaklaşık 0,57 avroluk varsayılan değer maliyetini üstlenir; fiyatın 82,32 avroda sabit kaldığı varsayımıyla bu tutar 2030'da kilogram başına yaklaşık 0,94 avroya çıkar.
Türkiye'nin karbon fiyatlandırma araçlarının yeşil hidrojen açısından durumu aşağıdaki tabloda özetlenmiştir (13 Kasım 2026 itibarıyla).
| Araç | Hukuki dayanak | Durum | Madde 9 açısından anlamı |
|---|---|---|---|
| İklim Kanunu | 7552 sayılı Kanun, 9/7/2025 tarihli ve 32951 sayılı Resmî Gazete | Yürürlükte; TR ETS için yetki (Madde 9(1)) ve olası bir Türk sınır düzenlemesi için yetki (Madde 8(1)(ç)) | Kendi başına karbon fiyatı belirlemez |
| TR ETS Yönetmeliği | 27/8/2026 tarihli ve 33353 sayılı Resmî Gazete | Yürürlükte; B ve C kategorisi tesisler; sabit fiyat yok | Fiyat yok |
| Karbon Piyasası Kurulu (KPK) kararları | KPK/2026/1, 3 Eylül 2026'da duyuruldu | Pilot dönem 2026 ve 2027 emisyonları; sektörler elektrik üretimi, çimento, demir-çelik, alüminyum ve gübre; hidrojen üretimi ayrı bir sektör olarak sayılmamıştır; ücretsiz tahsisat %100; 2026'da yalnızca raporlama | Fiilen ödenmiş karbon fiyatı oluşmaz |
| Pilot Dönem Usul ve Esasları | İklim Değişikliği Başkanlığı, 1 Ekim 2026'da duyuruldu | 2027 emisyonları için tahsisat teslimi 2028 Kasım ayının son iş gününe kadar; 2027 için de ücretsiz tahsisat %100 | Ücretsiz alınan tahsisat karbon fiyatı değildir |
Madde 9(1), yalnızca menşe ülkede fiilen ödenmiş karbon fiyatının, her türlü iade veya telafi düşüldükten sonra indirilmesine izin verir. 4 Kasım 2026 itibarıyla hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştır ve Madde 9 uygulama tüzüğü kabul edilmemiştir.
Doğrulanmış sıfır emisyonlu yeşil hidrojen için bu konu zaten bir maliyet doğurmaz. Ayrıntılar SKDM Madde 9 indirimi sayfasındadır.
Birleşik Krallık'a satış için ayrı bir rejim vardır: BK SKDM vergisi 1 Ocak 2027'de başlar ve hidrojen, bu verginin kapsadığı beş sektörden biridir (2026 Finans Kanunu, 5. Kısım). 16 Ekim 2026'da yayımlanan örnek vergi oranı hidrojen için ton CO2e başına 9,24 İngiliz sterlinidir ve vergi yükümlülüğü doğurmaz.
Aynı gün yayımlanan taslak varsayılan değer, tüm menşeler için ton başına 28,378'dir (BK mevzuatı gömülü emisyonlar için “embodied emissions” ifadesini kullanır). Örnek hesap: 28,378 × 9,24 = karbon fiyatı indiriminden önce ton başına 262,21 İngiliz sterlini.
Yeşil Hidrojenin SKDM Hidrojen Sektöründeki Yeri Nedir?
SKDM'nin hidrojen sektörü tek bir CN kodunu, 2804 10 00'ı kapsar; bu sektöre de minimis muafiyeti uygulanmaz ve hidrojen aynı zamanda gübre zinciri için bir öncül maddedir (precursor).
Hidrojen amonyak (CN kodu 2814) üretiminin girdisidir ve amonyak, Fasıl 31 kapsamındaki azotlu gübre zincirini besler. Doğrulanmış sıfır doğrudan emisyonlu yeşil hidrojeni yeşil amonyak üretiminde kullanan bir üretici, bu sıfır gömülü emisyonu amonyağa ve ilgili durumlarda zincirin sonraki halkalarındaki gübre ürünlerine taşır.
Türkiye için bu bağlantı somuttur. AB, 2025'te Türkiye'den 67,4 milyon avroluk ve 133.617 tonluk amonyak (2814) ithal etmiştir; Türkiye bu kalemde değer bakımından 5. sıradadır (Eurostat Comext DS-045409, 2025).
Türkiye menşeli susuz amonyak (CN kodu 2814 10 00) varsayılan değerle 2,270 × 1,01 = 2,2927 tCO2e/t üzerinden beyan edilir; 0,975 × 1,522 = 1,48395'lik düzeltmeden sonra ton başına 0,80875 sertifika, yani 82,32 avro ile ton başına 66,58 avro kalır. Ayrıntılar SKDM'de amonyak sayfasındadır.
SKDM yükümlülüklerinin hidrojen üretim türlerine göre nasıl ayrıştığı, varsayılan değer yapısı ve öncül madde akışıyla birlikte SKDM'de hidrojen sektörü rehberinde ayrıntılı olarak ele alınmaktadır.
Yeşil Hidrojen ve SKDM Hakkında Sık Sorulan Sorular
RFNBO sertifikalı yeşil hidrojen için SKDM sertifika yükümlülüğü nedir?
İthalatçı, gerçek doğrudan emisyonların sıfır olduğunu doğrulanmış verilerle beyan ederse yükümlülük sıfırdır; bu sonucu RFNBO sertifikası doğurmaz. Hidrojen, (AB) 2023/956 sayılı Tüzük'ün II. Ekinde yer alan bir maldır; bu nedenle yalnızca doğrudan emisyonlar sayılır ve elektrolizde kullanılan elektrik hesabın dışındadır. Doğrulanmış gerçek değer yoksa menşe ülkenin varsayılan değeri uygulanır; örneğin Türkiye için ton başına 10,820 tCO2e, 2026'da 82,32 avro ile ton başına 571,32 avro.
De minimis eşiği yeşil hidrojen ithalatına uygulanır mı?
Hayır. (AB) 2025/2083 sayılı Tüzük ile değiştirilen (AB) 2023/956 sayılı Tüzük'ün 2a maddesindeki 50 tonluk yıllık kütle eşiği elektriği ve hidrojeni açıkça dışarıda bırakır (Madde 2a(4)). Yeşil hidrojen ithalatçıları, ithalat hacminden bağımsız olarak ilk tondan itibaren tam SKDM yükümlülüğü taşır; ancak doğrulanmış sıfır doğrudan emisyonlu hidrojen için sertifika gerekmez.
RFNBO sertifikası SKDM gömülü emisyon beyanını otomatik olarak karşılar mı?
Hayır. (AB) 2023/1184 sayılı Tüzük kapsamındaki RFNBO sertifikasyonu ile SKDM beyanı ayrı rejimlerdir. SKDM beyanı ya varsayılan değeri ya da (AB) 2025/2546 sayılı Komisyon Uygulama Tüzüğü'ne göre akredite bir doğrulayıcının doğruladığı gerçek emisyonları gerektirir. 12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu (ESYD, Accredia, Swedac, RvA ve BELAC) tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır; hiçbiri Türkiye'de yerleşik değildir ve Avrupa Komisyonu'nun akredite doğrulayıcılar listesi henüz yayımlanmamıştır.
Mavi hidrojen SKDM'de yeşil hidrojenle aynı mı değerlendirilir?
Varsayılan değerle evet: ikisi de menşe ülkenin varsayılan değeriyle beyan edilir. Doğrulanmış gerçek değerle mavi hidrojen (karbon yakalama ve depolamalı buhar metan reformlama), kalan doğrudan emisyonlarıyla beyan edilir. Bu değer ton başına 4,96 tCO2e (0,975 × 5,089 kıyas değeri) veya altındaysa 2026'da sertifika gerekmez; sonuç yeşil hidrojenle aynıdır. Mavi hidrojen RFNBO sayılmaz, ancak bu etiket SKDM hesabına girmez.
Türkiye, Fas veya Şili'den gelen yeşil hidrojen sıfır SKDM sertifikasıyla girebilir mi?
Evet, menşe ülke fark etmeksizin, doğrulanmış gerçek değerlerle beyan edilirse. Bu değerler olmadan Türkiye, Fas ve Şili için I. Ekteki 10,820 tCO2e/t varsayılan değeri uygulanır ve 2026'da 82,32 avro ile ton başına 571,32 avroya mal olur. (AB) 2023/1184 sayılı Tüzük'ün RFNBO ölçütleri tüm üretici ülkelere eşit uygulanır; bunlar SKDM koşulu değil, yenilenebilir enerji mevzuatının koşullarıdır.
Hidrojen üretimini karbonsuzlaştırmak SKDM maliyetini nasıl azaltır?
Buhar metan reformlamadan yenilenebilir elektrikli elektrolize geçmek, SKDM maliyetini doğuran doğrudan emisyonları ortadan kaldırır; ancak bunun için sonucun doğrulanmış gerçek değerlerle belgelenmesi gerekir. Fiyat 82,32 avroda sabit tutulduğunda, 10,820'lik varsayılan değerle beyan edilen hidrojen 2030'da ton başına 942,17 avroya mal olur; bu hesap, 2027'den itibaren güncellenebilecek bugünkü kıyas değerine dayanır. Emisyonları sıfır olarak doğrulanmış üreticiler bu yükten tamamen kurtulur. Bu geçişin stratejisi SKDM için karbonsuzlaştırma rehberinde anlatılır.
Gri hidrojenin SKDM maliyeti Madde 9 ile geri kazanılabilir mi?
(AB) 2023/956 sayılı Tüzük'ün 9. maddesi, menşe ülkede fiilen ödenmiş karbon fiyatı için teslim edilecek sertifika sayısında indirim tanır. Gri hidrojen ithalatçıları bu indirimden yalnızca hidrojenin emisyonları için böyle bir fiyat gerçekten ödenmişse ve her türlü iade düşüldükten sonra kalan tutar üzerinden yararlanabilir.
4 Kasım 2026 itibarıyla hiçbir ülkenin karbon fiyatı tanınmamıştır ve kurallar kesinleşmemiştir. Avrupa Komisyonu, 13 Mayıs 2026'da dört tanınma yolu (ETS, nokta kaynak karbon vergisi, yakıt bazlı karbon vergisi ve karma uyum sistemleri) öngören bir uygulama tüzüğü taslağı yayımlamıştır; kamuoyu görüşüne açılan süreç 10 Haziran 2026'da sona ermiştir ve kabul edilmiş bir tüzük yoktur. TR ETS pilot döneminde ücretsiz tahsisat %100 olduğundan Türkiye'de fiilen ödenmiş bir karbon fiyatı oluşmaz. Ayrıntılar SKDM Madde 9 indirimi sayfasındadır.
Gri hidrojen kullanan ithalatçılar SKDM nedeniyle tedarikçi değiştirmeli mi?
10,820'lik varsayılan değerle beyan edilen hidrojenin ithalatçısı, 82,32 avro sabit fiyatla 2026'da ton başına 571,32 avrodan 2030'da 942,17 avroya çıkan bir SKDM maliyetiyle karşılaşır; bu, 2027'den itibaren güncellenebilecek bugünkü kıyas değerine dayanır. Doğrulanmış sıfır doğrudan emisyon sunan tedarikçiler hiçbir aşamada sertifika maliyeti taşımaz. Marj arttıkça ve ücretsiz tahsisat kalktıkça geçişin mali gerekçesi her yıl güçlenir. AB ithalatçılarına yönelik rehber hidrojen ithalatçıları için SKDM uyumu sayfasındadır (İngilizce).
Gri hidrojenin SKDM maliyeti yeşil hidrojenle nasıl karşılaştırılır?
Varsayılan değerle ikisi aynı maliyeti taşır: 2026'nın üçüncü çeyreği resmî fiyatı olan 82,32 avro ile 10,820'lik varsayılan değerde ton başına 571,32 avro, 17,740'lık "Diğer Ülkeler ve Bölgeler" değerinde 1.197,94 avro. Doğrulanmış gerçek değerle sıfır doğrudan emisyonlu yeşil hidrojenin maliyeti ton başına 0 avrodur; gri hidrojen ise ton başına 4,961775 tCO2e'yi aşan doğrulanmış emisyonları için ödeme yapar. Varsayılan değerler ve buhar metan reformlamanın (SMR) emisyon hesabı gri hidrojen ve SKDM sayfasında ayrıntılı ele alınır.
Türk yeşil hidrojen üreticisi SKDM sertifikası satın almak zorunda mı?
Hayır. SKDM sertifikalarını AB'deki yetkilendirilmiş SKDM beyan sahibi satın alır ve teslim eder. Türkiye'deki tesis operatörünün SKDM kapsamında yasal bir yükümlülüğü yoktur; SKDM Kayıt Sistemi'nin O3CI bölümüne kayıt isteğe bağlıdır (Madde 10(1)) ve üretici doğrulanmış emisyon raporunu her alıcıya doğrudan da gönderebilir. Ticari açıdan ise doğrulanmış sıfır emisyon raporu sunan üretici, AB alıcısını 2026'da ton başına 571,32 avroluk varsayılan değer maliyetinden kurtarır.
YEK-G belgesi yeşil hidrojenin SKDM maliyetini düşürür mü?
Hayır. YEK-G belgesi yenilenebilir elektriğin kaynağını belgeler; SKDM ise hidrojende elektrik tüketiminden doğan dolaylı emisyonları hiç saymaz (Madde 7(1)). Hidrojende SKDM maliyetini düşüren belge YEK-G değil, operatörün akredite bir doğrulayıcıca doğrulanmış emisyon raporudur. YEK-G belgesi, RFNBO sertifikasyonu veya kurumsal raporlama gibi başka amaçlar için yine de işe yarayabilir; ancak bu konular SKDM'nin kapsamı dışındadır.