SKDM kapsamındaki gübrelerde sertifika yükümlülüğü, hem CO2 hem N2O içeren gömülü emisyonlar (embedded emissions) üzerinden hesaplanır ve varsayılan değerler menşe ülkeye göre belirgin biçimde değişir.
Üre (CN kodu 3102 10 19) için varsayılan değer (default value) Mısır'da ton başına 1,390 ton CO2 eşdeğeri (tCO2e), kendi tablosu olmayan ülkelerde 2,720 tCO2e'dir. 2026'nın üçüncü çeyreğinin resmî sertifika fiyatı olan 82,32 avro esas alındığında, 2026'da ithal edilen Mısır menşeli ürenin maliyeti ton başına 43,17 avrodur.
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
Türkiye menşeli ürünlerde rakamlar farklıdır. 2026'da varsayılan değerle ithal edildiğinde, Türkiye'nin AB'ye miktar bakımından en çok gönderdiği gübre olan kalsiyum amonyum nitratın (CAN, CN kodu 3102 40 10) maliyeti ton başına 130,19 avro, susuz amonyağınki 66,58 avro, ürenin 53,15 avrodur.
Bu sayfada sırasıyla kapsamdaki ürünler, emisyon kaynakları, hesap yöntemi, varsayılan değerler, 2034'e kadar maliyet takvimi ve AB'nin gübre tedarik haritası ele alınmaktadır.
SKDM Gübre Sektöründe Hangi Ürünleri Kapsar?
SKDM, üçüncü ülkelerden AB'ye ithal edilen azotlu gübrelere uygulanır; üretimden kaynaklanan doğrudan CO2 ve doğrudan N2O emisyonlarının yanında, tüketilen elektrikten kaynaklanan dolaylı emisyonları da fiyatlandırır ((AB) 2023/956 sayılı Tüzük).
Gübreler, dolaylı emisyonların (indirect emissions) doğrudan süreç emisyonlarıyla birlikte fiyatlandırıldığı iki sektörden biridir; diğeri çimentodur (demir ve çelikte yalnızca aglomere demir cevherinin, CN kodu 2601 12 00, dolaylı emisyonları sayılır).
AB'deki gübre üreticileri bu dolaylı maliyetleri AB ETS üzerinden de taşıdığından, dolaylı emisyonların SKDM'ye dahil edilmesi rekabet eşitliğini korur. Yetkilendirme, sertifika yükümlülükleri ve beyan tarihleri tüm sektörlerde aynıdır ve AB Sınırda Karbon Düzenleme Mekanizması sayfasında anlatılır.
(AB) 2023/956 sayılı Tüzük'ün I. Eki, Kombine Nomanklatür'ün (Combined Nomenclature) 28. ve 31. fasıllarında 5 gübre kalemi sayar: 2808 00 00, 2814, 2834 21 00, 3102 ve 3105 (3105 60 00 hariç).
Bu kalemlerin tam listesi SKDM mal listesi sayfasındadır. Kalemler içindeki ürün aileleri azot içeriği, üretim aşamasındaki emisyon profili ve varsayılan değer bakımından birbirinden ayrılır.
Bu beş kalemdeki başlıca ürün aileleri şunlardır:
- Amonyak (susuz ve sulu çözelti hâlinde): CN kodları 2814 10 00 ve 2814 20 00
- Nitrik asit ve sülfonitrik asitler: CN kodu 2808 00 00
- Potasyum nitrat: CN kodu 2834 21 00
- Üre (sulu çözelti hâlinde olsun olmasın): CN kodu 3102 10
- Amonyum nitrat (AN) ve kalsiyum amonyum nitrat (CAN): CN kodları 3102 30, 3102 40 ve 3102 60
- Üre ve amonyum nitrat karışımları (UAN) ile azot içeren kompoze mineral gübreler: CN kodları 3102 80 ve 3105 (yalnızca fosfor ve potasyum içeren 3105 60 00 alt pozisyonu hariç)
Amonyum sülfat (3102 21) ve sodyum nitrat (3102 50) da listededir. Bu ürünlerin ortak noktası azottur: her birinin SKDM hesabı, ton ürün başına kilogram cinsinden azot içeriğine bağlanır ((AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü, Denklem 65). SKDM kapsamını AB gümrük beyannamesindeki CN kodu belirler; Türkiye'deki 12 haneli GTİP'in ilk 8 hanesi CN koduna karşılık gelir.
Avrupa Komisyonu'nun Vergilendirme ve Gümrük Birliği Genel Müdürlüğü (DG TAXUD), 14 Ağustos 2026'da uygulama dönemi için gübre sektörüne özgü bir rehber (Guidance No 5c) yayımladı; rehber AB dışındaki tesis operatörlerine (operator) ve yetkilendirilmiş SKDM beyan sahiplerine (authorised CBAM declarant) yöneliktir.
Altı sektörü kapsayan on rehber belgesinin (İngilizce) Türkçe özetlerini T.C. Ticaret Bakanlığı 18 Ağustos 2026'da yayımladı; rehberlerin kendisi yalnızca İngilizcedir. Ürün bazında CN kodları gübre CN kodları sayfasında yer alır.
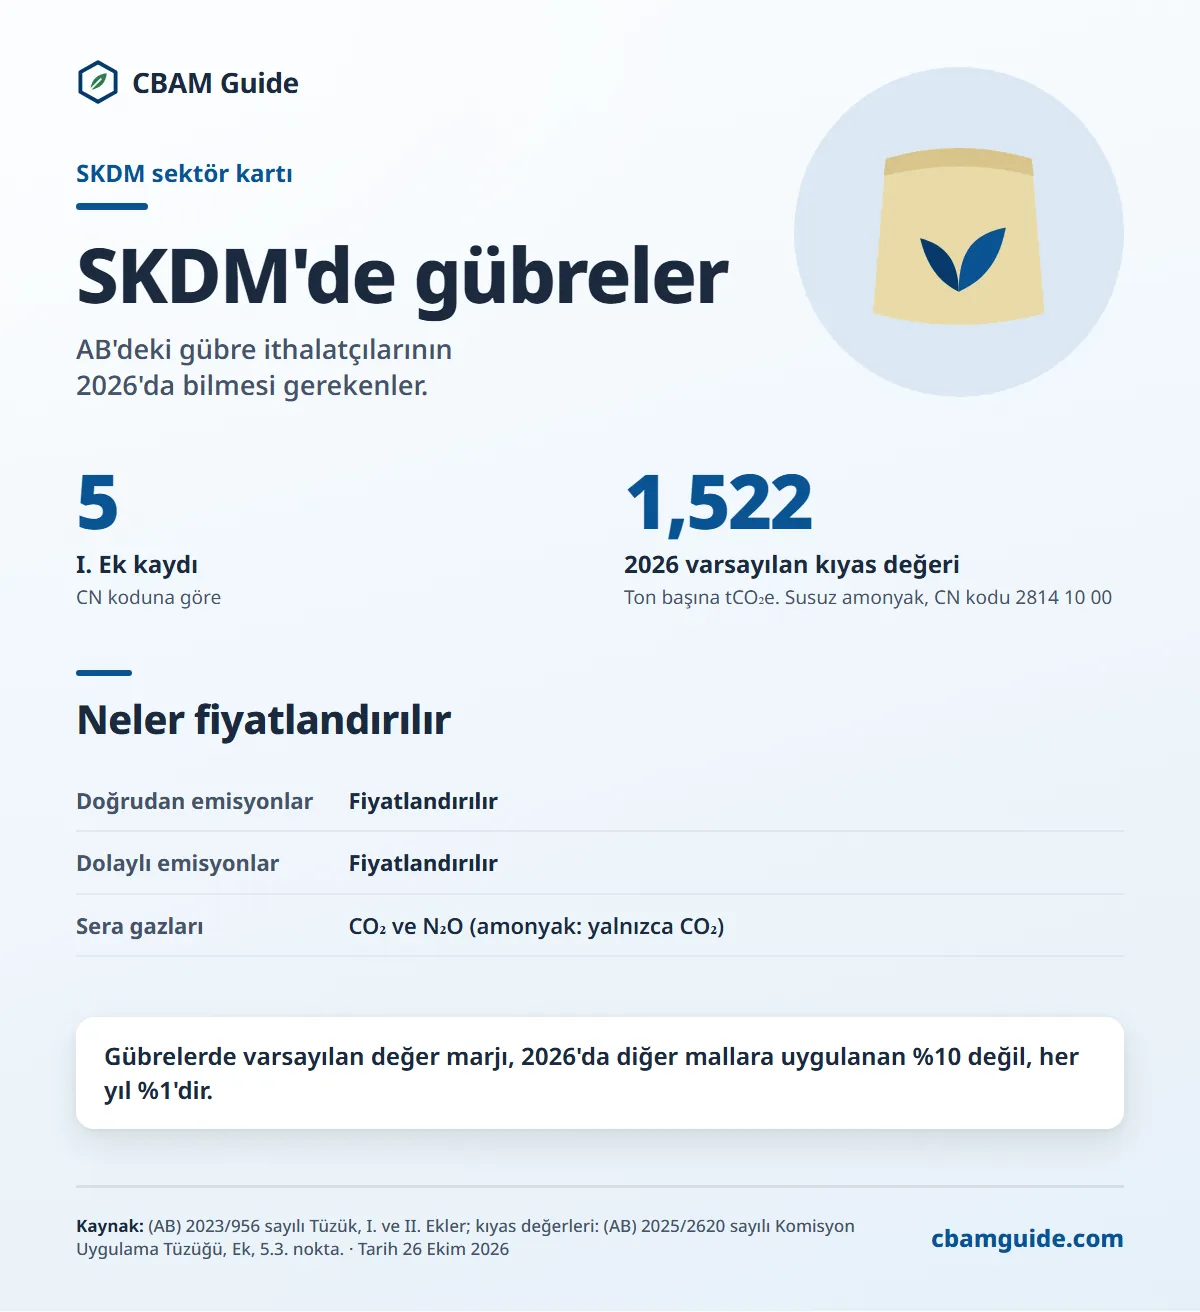
Bu infografiğin metin sürümü
- 5: I. Ek kaydı (CN koduna göre)
- 1,522: 2026 varsayılan kıyas değeri (Ton başına tCO₂e. Susuz amonyak, CN kodu 2814 10 00)
Neler fiyatlandırılır
- Doğrudan emisyonlar: Fiyatlandırılır
- Dolaylı emisyonlar: Fiyatlandırılır
- Sera gazları: CO₂ ve N₂O (amonyak: yalnızca CO₂)
Gübrelerde varsayılan değer marjı, 2026'da diğer mallara uygulanan %10 değil, her yıl %1'dir.
Türkiye'den AB'ye Hangi Gübreler Gidiyor?
AB'nin 2025'te Türkiye'den ithal ettiği SKDM kapsamındaki gübreler 225,0 milyon avro ve 573.212 tondur; Türkiye bu sektörde AB dışı menşeler arasında değer ve miktar bakımından dokuzuncu sıradadır (Eurostat, AB27'nin Türkiye'den SKDM kapsamındaki gübre ithalatı, I. Ek kodları, 2025; Comext DS-045409, 12 Ekim 2026'da çekildi).
Miktar iki yılda iki katından fazla arttı: 2023'te 272.288 ton, 2024'te 401.899 ton. Aşağıdaki tablo 2025 rakamlarını ürün gruplarına ayırır; grupların toplamı genel toplama eşittir. Pay sütunu, AB dışındaki tüm menşelerden yapılan ithalattaki payı gösterir (Eurostat Comext DS-045409, 2025).
| Ürün grubu (CN) | 2025 değer (milyon EUR) | 2025 miktar (ton) | AB dışı ithalattaki pay (değer / miktar) | Sıra (değer / miktar) |
|---|---|---|---|---|
| Amonyak (2814) | 67,36 | 133.617 | %4,74 / %4,99 | 5 / 6 |
| Üre dışındaki azotlu gübreler (3102, 3102 10 hariç) | 90,91 | 308.847 | %7,42 / %6,35 | 5 / 5 |
| bunlardan CAN (3102 40) | 66,20 | 243.701 | %38,00 / %37,54 | 1 / 2 |
| bunlardan AN (3102 30) | 16,34 | 35.688 | ||
| bunlardan UAN (3102 80) | 6,97 | 24.119 | ||
| bunlardan diğer 3102 kodları (21, 60, 90) | 1,40 | 5.339 | ||
| Kompoze gübreler (3105) | 63,77 | 124.636 | %2,61 / %2,70 | 7 / 6 |
| Üre (3102 10) | 2,63 | 5.756 | %0,09 / %0,08 | 18 / 18 |
| Potasyum nitrat ve nitrik asit (2834 21 00, 2808 00 00) | 0,30 | 355 | %0,1'in altında | |
| Toplam | 224,97 | 573.212 | %2,70 / %2,86 | 9 / 9 |
Türkiye'nin AB'deki gübre konumu nitratlara ve amonyağa dayanır. CAN ithalatında 2025'te Rusya 269.120 tonla (%41,46) birinci, Türkiye 243.701 tonla (%37,54) ikinciydi. Üre ise 5.756 tonla önemsiz düzeydedir.
Bu rakamlar AB ithalat istatistikleridir, "SKDM'ye tabi ithalat" değildir; Türkiye'nin kendi ihracat istatistikleri (FOB) farklı bir kaynaktır ve bu tabloyla karşılaştırılmamalıdır. İhracatçı tarafının ayrıntıları gübre ihracatçıları ve AB SKDM sayfasındadır.
Haber-Bosch Zinciri: Gübre Emisyonları Nereden Gelir?
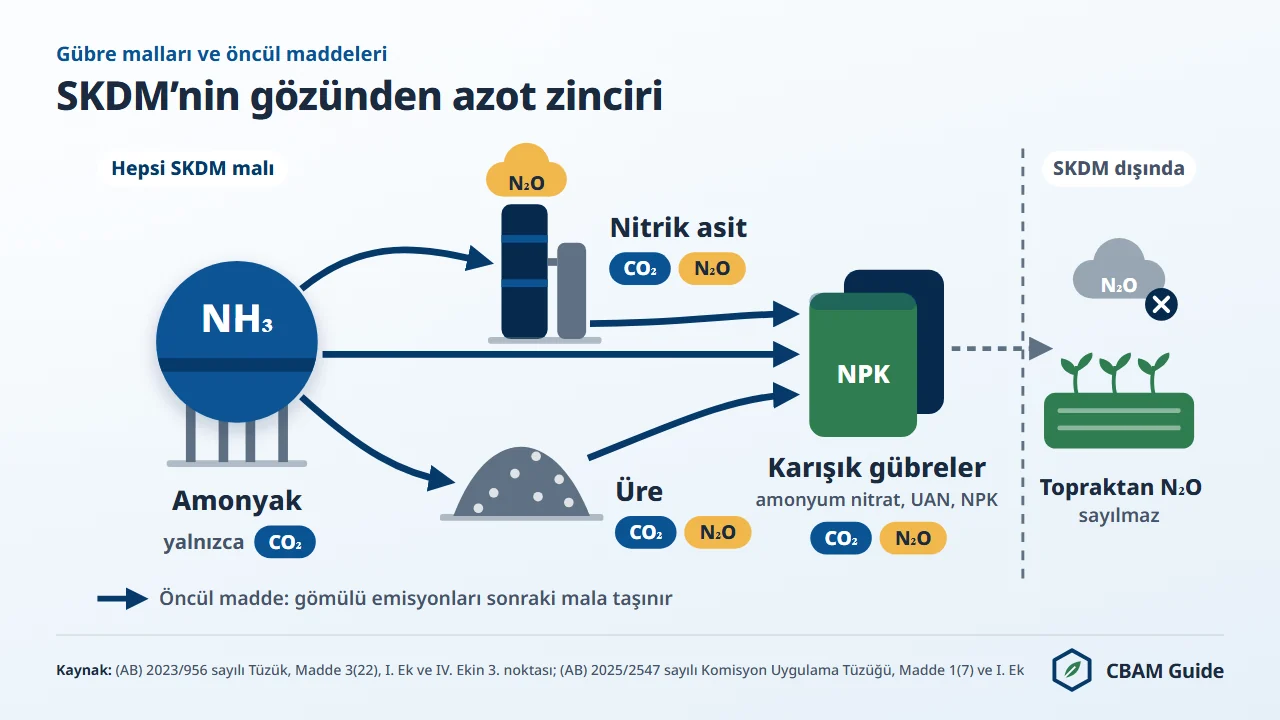
Azotlu gübrelerde SKDM maliyetini üç emisyon kaynağı belirler ve her biri Haber-Bosch üretim zincirinin farklı bir aşamasına karşılık gelir.
Haber-Bosch süreci, amonyağı azot gazı ve hidrojenden sentezler: N2 + 3H2 → 2NH3. Amonyağın büyük kısmı, doğal gazın buhar reformingi (SMR) ile elde edilen hidrojenle üretilir: CH4 + H2O → CO + 3H2. İzleme kuralları ikinci bir rota olarak kömür veya diğer yakıtların gazlaştırılmasını da tanımlar ((AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü I.
Ekinin 3.7.2.2. noktası). Reforming adımında salınan CO2 başlıca emisyon kaynağıdır ve ton amonyak başına yaklaşık 1,6 ila 2,4 ton CO2 eder.
İkinci kaynak üreye özgüdür. Üre sentezinde reforming aşamasında yakalanan CO2 amonyakla tepkimeye girer: CO2 + 2NH3 → CO(NH2)2 + H2O. Bu CO2 üre molekülüne bağlanır ve ürün tarlada uygulandıktan sonra ayrışırken yeniden salınır.
SKDM, üretim aşamasındaki bu CO2'yi ürenin gömülü emisyonlarına sayar (Madde 3(22)). Bunun sonucunda ürenin (CN kodu 3102 10 19) I. Ekteki varsayılan değerleri Mısır için 1,390 tCO2e'den kendi tablosu olmayan ülkeler için 2,720 tCO2e'ye kadar uzanır; Türkiye'nin değeri 1,510'dur.
Üçüncü kaynak AN, CAN ve UAN ürünlerine özgüdür: nitrik asit üretiminde salınan N2O. Azaltım katalizörü olmayan bir nitrik asit tesisi, ton nitrik asit başına yaklaşık 6 kg N2O salar.
IPCC Beşinci Değerlendirme Raporu'nun (AR5) N2O için verdiği 265'lik küresel ısınma potansiyeliyle bu, ton nitrik asit başına yaklaşık 1,59 tCO2e eder. İkincil veya üçüncül azaltım katalizörü bulunan tesisler çok daha az N2O salar; bu yüzden AN ve CAN ürünlerinde doğrulanmış gerçek emisyonlar varsayılan değerlerden belirgin biçimde ayrılabilir.
Burada bir sınırı netleştirmek gerekir: çiftçilerin azotlu gübreyi toprağa uygulamasından kaynaklanan N2O, SKDM kapsamında değildir. Yalnızca nitrik asit üretim aşamasındaki N2O sayılır. Türkiye'nin AB'ye gönderdiği gübrelerin yaklaşık yarısı (2025'te miktarca %49) CAN ve AN gibi nitratlar olduğundan, nitrik asit tesisindeki N2O azaltımı Türk üreticiler için doğrudan önem taşır.
Gübrelerde Gömülü Emisyonlar Nasıl Hesaplanır?
SKDM'de gübrelerin gömülü emisyon hesabı (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'nün özel kurallarını izler; hesabın merkezinde azot içeriği yer alır.
Genel SKDM yöntemi gömülü emisyonların hesaplanması sayfasında anlatılır; gübreye özgü kurallar bu çerçevenin üzerine eklenir. Amonyakta hesap doğrudandır: ton mal başına gömülü emisyon (spesifik gömülü emisyonlar; specific embedded emissions), Haber-Bosch sentezinde doğal gaz yakılmasından ve süreç salımlarından doğan toplam CO2e'nin, üretilen ton susuz amonyağa bölünmesidir.
Susuz amonyak (CN kodu 2814 10 00) için varsayılan değerler, (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekinde yer alır.
Ton başına değerler Mısır için 2,050, Cezayir için 2,080, Rusya için 2,260, Türkiye için 2,270, Trinidad ve Tobago için 2,420 ve kendi tablosu olmayan ülkeler için 3,130 tCO2e'dir. Ayrıntılar SKDM'de amonyak sayfasındadır.
Aşağı akıştaki azotlu ürünlerde hesap, ürünün içerdiği amonyağı öncül madde (precursor) emisyonu olarak alır ve ürüne özgü süreç emisyonlarını ekler. Üre için basitleştirilmiş biçim şöyledir: ton üre başına CO2e = (amonyağın gömülü emisyonu × ton üre başına amonyak içeriği) + üre sentezinde bağlanan CO2 + dolaylı elektrik emisyonları.
Varsayılan değerle beyan yapılırken ithalatçı bu hesabı yapmaz; menşe ülkenin I. Ekteki değeri uygulanır. Mısır üresi için bu değer 1,390 tCO2e'dir ve bunun 0,080'i dolaylı bileşendir. Üre ayrıntıları SKDM'de üre sayfasındadır.
Mısır Menşeli Gübrelerde 2026 Yükümlülüğü
Aşağıdaki tablo, Mısır'dan varsayılan değerle ithal edilen başlıca gübrelerde 2026 yükümlülüğünü gösterir. Hesapta, 2026'nın üçüncü çeyreği için 5 Ekim 2026'da yayımlanan resmî fiyat, yani ton CO2e başına 82,32 avro kullanılmıştır.
| Ürün | CN kodu | Mısır varsayılan değeri (tCO2e/t) | SKDM kıyas değeri (B sütunu) | 2026 sertifika sayısı (ton mal başına) | Maliyet (EUR/ton, 82,32) | Başlıca emisyon kaynağı |
|---|---|---|---|---|---|---|
| Susuz amonyak | 2814 10 00 | 2,050 | 1,522 | 0,58655 | 48,28 | Doğal gaz reformingi |
| Üre | 3102 10 19 | 1,390 | 0,902 | 0,52445 | 43,17 | Reforming CO2'si + üre sentezi CO2'si |
| Amonyum nitrat (AN) | 3102 30 90 | 2,390 | 0,767 | 1,666075 | 137,15 | Reforming CO2'si + nitrik asit N2O'su |
| Kalsiyum amonyum nitrat (CAN) | 3102 40 10, 3102 40 90 | 2,050 | 0,688 | 1,3997 | 115,22 | Reforming CO2'si + nitrik asit N2O'su |
| UAN çözeltisi | 3102 80 00 | 1,510 | 0,625 | 0,915725 | 75,38 | Üre ve AN emisyonlarının karışımı |
| Sulu amonyak | 2814 20 00 | 0,620 | 0,457 | 0,180625 | 14,87 | Doğal gaz reformingi |
Her satır yasal yöntemi uygular. Ton mal başına sertifika sayısı, varsayılan değer × 1,01 (gübre marjı) eksi ücretsiz tahsisat düzeltmesidir (free allocation adjustment).
Düzeltme, SKDM faktörü (CBAM factor; 2026'da %97,5) × sektörler arası düzeltme faktörü (cross-sectoral correction factor; %100) × B sütunu SKDM kıyas değeridir (benchmark) ((AB) 2023/956 sayılı Tüzük'ün 31. maddesi; (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü).
Mısır üresi için: 1,390 × 1,01 = 1,4039; 0,975 × 0,902 = 0,87945; fark 0,52445 sertifika, yani ton başına 43,17 avro.
SKDM faktörü, AB ETS'de korunan ücretsiz tahsisat payıdır ve 2003/87/AT sayılı Direktif'in 10a(1a) maddesiyle belirlenir. Emisyonu tam olarak kıyas değerine eşit olan bir mal, 2026'da emisyonlarının yalnızca kırkta biri için ödeme yapar; kıyas değerini aşan her ton CO2e ise, marj dahil, tam fiyatla ücretlendirilir.
Bu nedenle kendi tablosu olmayan bir menşeden gelen üre (varsayılan değer 2,720), aynı yöntemle ton başına 153,75 avro tutar.
Türkiye Menşeli Gübrelerde 2026 Yükümlülüğü
Türkiye'nin kendi varsayılan değer tablosu vardır ve gübre değerleri Mısır'ınkinden yüksektir: CAN için 2,230'a karşı 2,050, üre için 1,510'a karşı 1,390.
Aşağıdaki tablo aynı yöntemi Türkiye menşeli ürünlere uygular. Hesaplar 13 Kasım 2026'da sitenin hesaplayıcısının kullandığı yasal formülle, (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekindeki Türkiye tablosu ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü Ekinin 5.3. noktasındaki B sütunu kıyas değerleriyle yapıldı.
| Ürün (CN kodu) | Türkiye varsayılan değeri (tCO2e/t) | %1 marjla | SKDM kıyas değeri (B sütunu) | 2026 sertifika sayısı (ton mal başına) | Maliyet (EUR/ton, 82,32) |
|---|---|---|---|---|---|
| Susuz amonyak (2814 10 00) | 2,270 | 2,2927 | 1,522 | 0,80875 | 66,58 |
| Sulu amonyak (2814 20 00) | 0,680 | 0,6868 | 0,457 | 0,241225 | 19,86 |
| Üre (3102 10 19) | 1,510 | 1,5251 | 0,902 | 0,64565 | 53,15 |
| Amonyum nitrat (3102 30 90) | 2,600 | 2,626 | 0,767 | 1,878175 | 154,61 |
| CAN (3102 40 10, 3102 40 90) | 2,230 | 2,2523 | 0,688 | 1,5815 | 130,19 |
| UAN çözeltisi (3102 80 00) | 1,640 | 1,6564 | 0,625 | 1,047025 | 86,19 |
| NPK, azot > %10 (3105 20 10) | 1,120 | 1,1312 | 0,434 | 0,70805 | 58,29 |
| Diamonyum fosfat, DAP (3105 30 00) | 0,550 | 0,5555 | 0,339 | 0,224975 | 18,52 |
| Azot ve fosfor içeren diğer gübreler (3105 59 00) | 0,660 | 0,6666 | 0,391 | 0,285375 | 23,49 |
| Nitrik asit (2808 00 00) | 2,720 | 2,7472 | 0,582 | 2,17975 | 179,44 |
| Potasyum nitrat (2834 21 00) | 2,220 | 2,2422 | 0,626 | 1,63185 | 134,33 |
Türk CAN örneği adım adım şöyledir: 2,230 × 1,01 = 2,2523; düzeltme 0,975 × 1,00 × 0,688 = 0,6708; fark ton mal başına 1,5815 sertifika; 82,32 avro ile ton başına 130,19 avro. Aynı CAN, Mısır menşeli olsaydı 115,22 avro tutardı; fark yalnızca iki ülkenin varsayılan değerleri arasındaki farktan doğar.
Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır. Kendi ürününüz ve tonajınız için SKDM hesaplayıcısını kullanabilirsiniz.
Gübre İthalatında Varsayılan Değerler Nasıl Uygulanır?
Gübrelerde varsayılan değer marjı (mark-up) her yıl yalnızca %1'dir; çelik, çimento, alüminyum ve hidrojende ise 2026'da %10'dur.
Varsayılan değerler, ithalatçı tedarikçisinden doğrulanmış gerçek emisyon verisi alamadığında kullanılan yedek değerlerdir. Gübrelerde marj, (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekindeki takvime göre toplam emisyon varsayılan değerine %1 olarak eklenir. Bu düşük marj, tarımsal tedarik zincirlerini ve gıda güvenliğini korumaya yönelik bilinçli bir politika tercihini yansıtır.
Uygulamadaki sonucu şudur: marj beyan edilen emisyonlara %1 ekler ve bu dilim kıyas değerinin üzerinde kaldığı için tam sertifika fiyatıyla ücretlendirilir. Mısır üresinde marj ton başına 0,0139 tCO2e, yani 82,32 avro ile yaklaşık 1,14 avrodur; Türkiye menşeli CAN'de 0,0223 tCO2e, yani yaklaşık 1,84 avrodur.
Asıl maliyet etkeni varsayılan değerin kendisidir: "Diğer ülkeler ve bölgeler" tablosuna düşen bir menşeden gelen üre 2,720 tCO2e ile beyan edilir, bu da Mısır değerinin neredeyse iki katıdır.
Varsayılan değerin kendisi de önemli bir maliyet taşır. Mısır üresinde marjlı varsayılan değer ton başına 1,4039 tCO2e'dir; bu, ücretsiz tahsisat düzeltmesinden önce 82,32 avro ile ton başına 115,57 avro eder.
Düzeltme SKDM faktörü düştükçe küçülür ve 2034'ten itibaren SKDM faktörü uygulanmaz; fiyat değişmezse maliyet 2026 ithalatındaki 43,17 avrodan 2034'ten itibaren 115,57 avroya çıkar. Türk CAN'inde maliyet aynı dönemde 130,19 avrodan 185,41 avroya çıkar. Yöntemin bütünü SKDM varsayılan değerleri sayfasındadır.
Uygulama döneminde gübre varsayılan değerlerine eklenen marjın takvimi şöyledir:
- 2026: hesaplanan varsayılan değerin %1 üzerinde
- 2027: hesaplanan varsayılan değerin %1 üzerinde
- 2028 ve sonrası: hesaplanan varsayılan değerin %1 üzerinde
Diğer SKDM sektörlerinde (çelik, çimento, alüminyum, hidrojen) marj 2027'de %20'ye, 2028'den itibaren %30'a çıkar. Mevcut uygulama tüzüğüne göre gübrelerde marj süresiz olarak %1'de kalır. Bu tercih, sektörün küresel gıda arzındaki rolünü ve karmaşık amonyak tedarik zincirlerinde tam emisyon izlenebilirliğinin pratik güçlüğünü dikkate alır.
50 Tonluk Eşik Gübre İthalatçılarını Nasıl Etkiler?
(AB) 2025/2083 sayılı Tüzük (Omnibus) ile değiştirilen (AB) 2023/956 sayılı Tüzük'e göre de minimis muafiyetinin eşik değeri, ithalatçı başına yıllık 50 ton net kütledir (Madde 2a; VII. Ekin 1. noktası).
Eşik, bir ithalatçının bir takvim yılında tüm CN kodlarında yaptığı SKDM malı ithalatının toplamına uygulanır. Gübreler bu eşikten yararlanabilir; elektrik ve hidrojen ise hiçbir zaman muaf değildir (Madde 2a(4)). Muaf ithalatçı bu muafiyeti ilgili gümrük beyannamesinde beyan eder (Madde 2a(1)).
Bir gübre ithalatçısı için 50 ton üre küçük bir miktardır: AB'de bir tır yaklaşık 25 ton yük taşıdığından bu, aşağı yukarı iki tır yüküdür. AB tarım pazarı için sezon başına binlerce ton alan dağıtıcılar eşiğin çok üzerindedir.
Eşik daha çok niş özel gübre ithalatçıları veya birkaç sektörde SKDM malı ithal eden ve gübre hacmi küçük kalan şirketler için önemlidir. Toplama kuralları CBAM de minimis threshold sayfasında (İngilizce) ayrıntılı olarak anlatılır.
İngilizce bülten: SKDM sertifika fiyatı bildirimleri, önemli mevzuat değişiklikleri ve SKDM ile ilgili haftalık gelişmeler. İstenmeyen e-posta göndermeyiz; aboneliğinizi istediğiniz zaman sonlandırabilirsiniz.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
Gübrelerde SKDM Maliyeti 2026'dan 2034'e Nasıl Artar?
Gübrelerde SKDM maliyeti 2026'dan 2034'e bilinen bir takvimle artar; ücretsiz tahsisattan çıkış en keskin biçimde 2029'dan 2030'a geçerken hızlanır.
Yalnızca 2026 rakamlarıyla plan yapmak eksik bir tablo verir. Aşağıdaki tablo, varsayılan değerle ithal edilen Mısır menşeli üre (CN kodu 3102 10 19) ve Türkiye menşeli CAN (CN kodu 3102 40 10) için ton başına maliyeti, sertifika fiyatını 2026'nın üçüncü çeyreğinin resmî fiyatı olan 82,32 avroda sabit tutarak gösterir.
| Yıl | SKDM faktörü (korunan ücretsiz tahsisat) | Mısır üresi: düzeltme (tCO2e/t) | Mısır üresi: sertifika / ton | Mısır üresi: EUR/ton | Türk CAN: sertifika / ton | Türk CAN: EUR/ton |
|---|---|---|---|---|---|---|
| 2026 | %97,5 | 0,87945 | 0,52445 | 43,17 | 1,5815 | 130,19 |
| 2027 | %95 | 0,85690 | 0,54700 | 45,03 | 1,5987 | 131,60 |
| 2028 | %90 | 0,81180 | 0,59210 | 48,74 | 1,6331 | 134,44 |
| 2029 | %77,5 | 0,69905 | 0,70485 | 58,02 | 1,7191 | 141,52 |
| 2030 | %51,5 | 0,46453 | 0,93937 | 77,33 | 1,89798 | 156,24 |
| 2031 ile 2033 arası | %39, %26,5, %14 | Rakam yok: 2030'dan sonrası için sektörler arası düzeltme faktörü belirlenmemiştir | Rakam yok | Rakam yok | Rakam yok | Rakam yok |
| 2034 | SKDM faktörü uygulanmaz | 0 | 1,40390 | 115,57 | 2,2523 | 185,41 |
Rakamlar Mısır için 1,390, Türkiye CAN için 2,230 tCO2e varsayılan değeri, %1 marjı, 0,902 ve 0,688 B sütunu kıyas değerlerini ve (AB) 2026/1862 sayılı Komisyon Uygulama Kararı'nın belirlediği %100 sektörler arası düzeltme faktörünü kullanır; fiyat sabit tutulmuştur.
Gerçek maliyet sertifika fiyatıyla değişir. (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü'nün 10. gerekçesi, 1 Ocak 2027'den itibaren ithal edilen mallar için güncellenmiş kıyas değerleri öngörür.
2026 sertifika fiyatı, (AB) 2025/2083 sayılı Tüzük ile değiştirilen (AB) 2023/956 sayılı Tüzük'ün 21(1a) maddesi uyarınca AB ETS ihale takas fiyatlarının çeyreklik ortalamasıdır. Fiyat geçmişi ve sertifika mekanizması SKDM sertifikaları sayfasında, tarihler SKDM takvimi sayfasında yer alır.
Rusya, Mısır ve AB'nin Değişen Azotlu Gübre Tedarik Haritası
Rusya, 2025'te SKDM kapsamındaki gübrelerde hâlâ en büyük menşeydi: 4,92 milyon ton, AB dışı ithalatın miktarca %24,5'i (2023'te %24,1) (Eurostat Comext DS-045409, 12 Ekim 2026'da çekildi; I. Ek kodları).
Belarus'un payı ise %0,3'tür. Rusya'yı %18,7 ile Mısır, %9,1 ile Cezayir, %8,2 ile Çin, %7,0 ile Fas ve %6,3 ile Trinidad ve Tobago izledi. Türkiye %2,86 ile dokuzuncu sıradadır. AB dışından toplam ithalat 20,04 milyon ton ve 8,33 milyar avrodur.
(AB) 2025/1227 sayılı Tüzük, 1 Temmuz 2025'ten itibaren Rusya ve Belarus menşeli 3102 pozisyonundaki gübrelere ve 3105 pozisyonunun büyük kısmına ek bir gümrük vergisi getirdi. %6,5 değer esaslı verginin üzerine eklenen bu tutar ton başına 40 ila 45 avroyla başladı ve Temmuz 2028'den itibaren ton başına 315 ila 430 avroya ulaşması öngörülür.
Türkiye menşeli gübreler bu gümrük vergisine tabi değildir; SKDM'ye ise her iki menşe de tabidir.
Etki, üre için Eurostat aylık verilerinde ancak 2026'dan itibaren görülür. AB'nin 2025 takvim yılında Rusya'dan ithal ettiği üre (CN kodu 3102 10) 1,90 milyon tondu; 2024'te 1,72 milyon tondu.
Ocak ile Temmuz 2026 arasında bir yıl önceki 1,39 milyon tona karşılık 114 bin ton geldi; bu, %92'lik bir düşüştür. 2025'te AB dışı üre ithalatının miktarca %44,3'ünü Mısır, %25,7'sini Rusya, %15,8'ini Cezayir sağladı.
Türk ihracatçıları için ilgili rekabet alanı CAN'dir: 2025'te AB dışından gelen 649.113 tonluk CAN ithalatında (CN 3102 40) Rusya %41,46, Türkiye %37,54, Mısır %15,26 paya sahipti (Eurostat Comext DS-045409, 2025). Rus CAN'ine uygulanan ek gümrük vergisi Türk ürününe uygulanmaz; buna karşılık Türk CAN'inin varsayılan değeri (2,230) Mısır'ınkinden (2,050) yüksektir.
Mısır'ın SKDM'deki maliyet konumu Rusya'nınkinden farklıdır. Mısırlı üreticiler sübvansiyonlu doğal gaz hammaddesinden yararlanır ve Rus ürününe yüklenen ek gümrük vergisini taşımaz. Bu yüzden Mısır'ın SKDM maruziyeti gümrük vergilerinin birikmesinden değil, emisyon faktörlerinden ve sertifika maliyetinden doğar.
Mısır'ın sektörler genelindeki konumu CBAM Egypt sayfasında (İngilizce), Mısırlı ihracatçılara SKDM hizmeti verdiğini belirten altı sağlayıcı CBAM consultants in Egypt dizininde (İngilizce) yer alır.
Rusya'nın kalan maruziyeti ayrı bir konudur: AB pazarına erişimi daralmış olsa da AB ithalatçıları Rus amonyağı veya UAN'si aldıkça Rus üreticiler sertifika maliyetiyle karşılaşır. Ek gümrük vergisi, SKDM sertifikaları ve 25 Eylül 2026'da panelin kurulduğu DTÖ DS639 uyuşmazlığı arasındaki etkileşim CBAM Russia sayfasında (İngilizce) ele alınır; Türkiye bu davada üçüncü taraflar arasındadır.
Tarım Kesiminin Tepkisi: IFA'nın Azotlu Gübrede SKDM'yi Askıya Alma Talebi
İrlanda Çiftçiler Birliği (IFA), 18 Ağustos 2026'da İrlanda Tarım Bakanı'ndan azotlu gübrede SKDM'nin askıya alınmasını talep etmesini ve çiftçilere daha önce vaat edilen eş finansman desteklerinin sağlanmasını istedi.
IFA'nın Çiftlik İşletmeleri Başkanı Bill O'Keeffe, ithal azotlu gübreye uygulanan SKDM'nin AB'de ve özellikle İrlanda'da tarım ve gıda üretimi üzerinde ciddi olumsuz etki yaratacağını söyledi ve çiftçilerin ek maliyeti gıda zincirine yansıtamayacağını savundu.
Talep, Temmuz 2026'daki iki gelişmenin ardından geldi: Avrupa Parlamentosu'nun ENVI komitesi Madde 27a'daki acil durum freni hükmünü sildi ve IFA bu hükmün geri getirilmesini kamuoyu önünde istedi. Askıya alma talebi bir yasama kararı değil, sektör pozisyonudur; 4 Kasım 2026 itibarıyla gübre ithalatçılarının SKDM yükümlülükleri değişmemiştir. Ayrıntılar IFA fertiliser CBAM suspension demand haberinde (İngilizce) yer alır.
Türkiye'nin Karbon Fiyatı Gübrelerde Madde 9 Kapsamında Düşülebilir mi?
Hayır. 4 Kasım 2026 itibarıyla hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştır ve Madde 9 uygulama tüzüğü kabul edilmemiştir.
Türkiye Emisyon Ticaret Sistemi (TR ETS), gübreyi pilot dönemin beş sektöründen biri olarak kapsar. Karbon Piyasası Kurulu'nun (KPK) KPK/2026/1 sayılı kararlarına göre (3 Eylül 2026) pilot dönem 2026 ve 2027 emisyonlarını kapsar, ücretsiz tahsisat oranı her sektör için %100'dür ve 2026 sistem yılında yalnızca raporlama yükümlülüğü vardır.
Fiilen ödenmiş bir karbon fiyatı (carbon price effectively paid) oluşmadığından, Türk gübresini alan AB ithalatçısının indireceği bir tutar yoktur.
Türk hukukundaki durum aşağıdaki tabloda özetlenmiştir.
| Düzenleme | Hukuki dayanak | Gübre için anlamı | 13 Kasım 2026 itibarıyla durum |
|---|---|---|---|
| 7552 sayılı İklim Kanunu | 9/7/2025 tarihli ve 32951 sayılı Resmî Gazete | ETS'nin kurulması, KPK, pilot dönem | Yürürlükte; fiyat belirlemez |
| Türkiye Emisyon Ticaret Sistemi Yönetmeliği | 27/8/2026 tarihli ve 33353 sayılı Resmî Gazete | Yıllık 50.000 ton CO2 (eşd) üzerindeki B ve C kategorisi tesisler; kıyas yöntemine dayalı ücretsiz tahsisat | Yürürlükte; sabit fiyat yok |
| KPK/2026/1 sayılı kararlar | İklim Değişikliği Başkanlığı duyurusu, 3 Eylül 2026 | Gübre pilot sektörlerden biri; ücretsiz tahsisat %100 | Yürürlükte |
| TR ETS Pilot Uygulama Dönemine İlişkin Usul ve Esaslar | 1 Ekim 2026'da duyuruldu | 2026 için yalnızca raporlama; 2027 emisyonları için tahsisat teslimi 2028 Kasım ayının son iş gününe kadar, 2027 için de %100 ücretsiz tahsisat | Yürürlükte |
Gönüllü tamamlayıcı tahsisat fiyatı mekanizmasıyla 2026 için yapılacak bir ödemenin Madde 9(1) anlamında "fiilen ödenmiş" sayılıp sayılmayacağını henüz hiçbir metin belirlememiştir; mekanizmanın yöntemi de yayımlanmamıştır. Avrupa Komisyonu 2027'den itibaren yıllık varsayılan karbon fiyatları belirleyebilir (Madde 9(4)); Türkiye için belirlenmiş bir değer yoktur. Ayrıntılar Madde 9, karbon fiyatı indirimi ve SKDM ve Türkiye sayfalarındadır.
Gübrelerde SKDM Uyumu: AB İthalatçıları Ne Yapmalı?
Gübre ithalatçısının mali yükümlülüğü, 2026 ithalatını kapsayan ilk yıllık SKDM beyanının ve sertifika tesliminin son tarihi olan 30 Eylül 2027'de somutlaşır.
Bu bölüm, gübre ithalatçılarının ve Türkiye'deki üreticilerin en sık sorduğu yedi soruyu yanıtlar: yükümlülüğün zamanlaması, gerçek değer ile varsayılan değer arasındaki seçim, SKDM'nin hukuki niteliği, ihracatçının rolü, tarladaki N2O, kapsam dışındaki gübreler ve Gümrük Birliği.
Gübre İthalatçıları İçin Mali Yükümlülük Ne Zaman Başlar?
Gübre ithalatçıları için mali yükümlülük, (AB) 2025/2083 sayılı Tüzük ile değiştirilen (AB) 2023/956 sayılı Tüzük'teki ilk SKDM beyanı son tarihi olan 30 Eylül 2027'de devreye girer. Bu ilk yıllık SKDM beyanı (CBAM declaration), uygulama döneminin ilk tam yılı olan 2026 takvim yılını kapsar (Madde 6(1)).
Sertifika satışı 1 Şubat 2027'de başlar (Madde 20(1)). 2026 ithalatı için çeyreklik bulundurma yükümlülüğü yoktur. 2027'den itibaren beyan sahibi, her çeyreğin sonunda, takvim yılı başından bu yana ithal ettiği mallardaki gömülü emisyonların en az %50'sine karşılık gelen sayıda SKDM sertifikasını hesabında bulundurur; hesap marjsız varsayılan değerlere veya önceki yıl teslim edilen sertifikalara dayanır ve ücretsiz tahsisat düzeltmesi dikkate alınır (Madde 22(2)). 2026 ithalatı için sertifikalar 30 Eylül 2027'ye kadar teslim edilir.
İthalat yapabilmek için AB'deki ithalatçının yetkilendirilmiş SKDM beyan sahibi olması gerekir. Başvurusu karara bağlanana kadar ithalata geçici olarak devam edebilmek için son başvuru tarihi 31 Mart 2026'ydı (Madde 17(7a)). Yetkilendirilmiş beyan sahibi olmadan 50 tonluk eşiğin üzerinde gübre ithal eden bir kişiye, o takvim yılındaki ithalatın tüm gömülü emisyonları üzerinden Madde 26(2) cezası uygulanır (Madde 26(2a)): endeksleme öncesi ton CO2e başına 100 avro olan Madde 26(1) cezasının üç ila beş katı. Cezanın ödenmesi, bu ithalat için beyan ve sertifika teslim yükümlülüklerini ortadan kaldırır.
Gübre İthalatçıları Gerçek Emisyonlar ile Varsayılan Değerler Arasında Nasıl Seçim Yapar?
Bir gübre ithalatçısı için gerçek emisyon kullanmanın mali açıdan mantıklı olup olmadığını dört ölçüt belirler:
- Tedarikçiden doğrulanmış gerçek emisyon verisi isteyin ve bunu ilgili ürün ve menşe ülkenin varsayılan değeriyle karşılaştırın.
- Doğrulanmış gerçek emisyonlar marjlı varsayılan değerin altındaysa, gerçek değer kullanmak sertifika maliyetini düşürür. Tasarruf, emisyon farkının sertifika fiyatıyla çarpımıdır; ancak düzeltmenin dayandığı kıyas değeri iki yolda farklıdır: gerçek değer yolunda A sütunu ile öncül maddelere gömülü düzeltme, varsayılan değer yolunda B sütunu esas alınır.
- Tedarikçinin nitrik asit tesisinde N2O azaltımı varsa, AN ve CAN için doğrulanmış emisyonları varsayılan değerin belirgin biçimde altında olabilir. Ne kadar altında olduğu yalnızca tesisin kendi izleme verilerinden anlaşılır.
- Tedarikçi doğrulamaya hazır emisyon verisi sağlayamıyor veya sağlamıyorsa, %1 marjlı varsayılan değer uygulanır ve kıyas değerinin üzerindeki her ton CO2e tam fiyatla ücretlendirilir.
Gübrelerde %1 marj küçüktür, ancak varsayılan değer modern bir tesisin gerçek emisyonlarının çok üzerinde olabilir; en çok da kendi tablosu olmayan menşelerde. Mısır, Cezayir veya Trinidad ve Tobago'daki tedarikçilerle uzun süreli ilişkisi olan ithalatçılar emisyon verisi toplamaya şimdi başlamak için en iyi konumdadır. Türk CAN'inin varsayılan değeri Mısır'ınkinden ton başına 0,180 tCO2e yüksektir; bu fark 2026 ithalatında ton başına 14,97 avro eder.
SKDM Gübreler İçin Bir Karbon Vergisi midir?
SKDM, gübreler için hukuki anlamda bir karbon vergisi, gümrük vergisi veya sınır ek ücreti değildir. SKDM, AB ithalatçılarının, ithal ettikleri gübrelerin gömülü CO2 ve N2O emisyonlarıyla orantılı olarak, AB ETS karbon fiyatına bağlı SKDM sertifikaları satın aldığı bir sertifika mekanizmasıdır. Sertifikalar her yıl beyan edilen gömülü emisyonlara karşılık teslim edilir. Fazla sertifikalar, teslim yılının 31 Ekim tarihine kadar yapılan bir taleple geri satın alınabilir; geri satın alım, beyan sahibinin satın alma yılında Madde 22(2) uyarınca satın almakla yükümlü olduğu sertifika sayısıyla sınırlıdır (Madde 23(2)).
Bu yapı nedeniyle SKDM maliyeti AB ETS fiyatını izler. Gübre ithalatçıları ton başına sabit bir ücret ödemez: 2026 ithalatı için sertifika fiyatı AB ETS ihale fiyatlarının çeyreklik ortalamasıdır (Madde 21(1a)), 2027'den itibaren haftalık ortalamadır (Madde 21(1)). 2026'nın resmî fiyatları birinci çeyrek için 75,36 avro, ikinci çeyrek için 75,28 avro, üçüncü çeyrek için 82,32 avrodur. Bu fiyatlarla varsayılan değerli Mısır üresi ton başına 39,52, 39,48 ve 43,17 avro; Türk CAN'i 119,18, 119,06 ve 130,19 avro tutar.
SKDM hesaplayıcısı, senaryoları yasal formül ve resmî varsayılan değerler ile kıyas değerleriyle modeller; sonuç bir tahmindir.
Türkiye'deki Gübre Üreticilerinin SKDM Kapsamında Yükümlülüğü Var mı?
Üçüncü ülkelerdeki gübre ihracatçılarının AB SKDM kapsamında doğrudan bir yasal yükümlülüğü yoktur. Yasal yükümlülük tamamen AB'deki yetkilendirilmiş SKDM beyan sahibine aittir; SKDM sertifikalarını o satın alır ve teslim eder. Ancak ihracatçılar ticari baskıyla karşılaşır: AB ithalatçıları sertifika maliyetini düşürmek için emisyon verisi ister ve doğrulanmış veri sağlayamayan ihracatçılar, gerçek emisyonlarını belgeleyebilen düşük emisyonlu rakiplerine karşı rekabet gücü kaybeder.
İhracatçıların AB'deki müşterilerini desteklemek için attığı pratik adımlar arasında nitrik asit tesislerinde sürekli N2O izleme kurmak, Haber-Bosch enerji tüketimi rakamlarını üçüncü tarafa doğrulatmak ve (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'nün IV. Eki uyarınca operatör emisyon raporunu ve 16 veri noktalı özet emisyon raporunu İngilizce hazırlamak yer alır. Türkiye'deki tesis operatörü için SKDM Kayıt Sistemi'nin O3CI bölümüne kayıt isteğe bağlıdır (Madde 10); ayrıntılar operatör portalı sayfasındadır.
Doğrulama (verification), yalnızca gerçek değerlerle beyan yapılırken gerekir (Madde 8(1)). 12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A. (ESYD, Yunanistan), Bureau Veritas Italia S.p.A., RINA Services S.p.A. ve SGS ICS Italia S.r.l. (Accredia, İtalya), Intertek Certification AB (Swedac, İsveç), Mısır'ın Dimyat kentindeki ISSC (RvA, Hollanda) ve SGS BELGIUM nv (BELAC, Belçika; kapsamı 5 Kasım 2026'dan itibaren geçerli). Hiçbiri Türkiye'de yerleşik değildir.
ISSC, 22 Ekim 2026'da AB dışında yerleşik ilk akredite doğrulayıcı oldu. RvA bu akreditasyonda TAB prosedürünü uyguladı: tam değerlendirme yapıldı; RvA ilk SKDM doğrulamasına katılacak, ardından akreditasyonu olağan akreditasyona dönüştürecek. DNV'nin 6 Kasım 2026'da duyurduğu Accredia akreditasyonu, Accredia tarafından 11 Kasım'a kadar yayımlanmadığı için sayılmamıştır. Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi henüz yayımlanmamıştır; güncel durum akredite SKDM doğrulayıcıları sayfasındadır.
Türk Akreditasyon Kurumu (TÜRKAK) bir AB SKDM doğrulayıcısını akredite edemez; TÜRKAK'ın akredite ettiği doğrulayıcı kuruluşlar TR ETS içindir. TR ETS için hazırlanan doğrulanmış sera gazı emisyon raporu SKDM emisyon raporu değildir; veriler örtüşebilir, belgeler birbirinin yerine kullanılamaz. Doğrulama süreci SKDM doğrulaması sayfasında, ithalatçı tarafı CBAM fertilizer importers sayfasında (İngilizce) anlatılır.
Doğrulayıcı, emisyon hesabı veya tedarikçi verisi için sağlayıcı yönlendirmesini SKDM yardım sayfasından ücretsiz talep edebilirsiniz: doğrulayıcı, emisyon hesaplaması veya tedarikçi verisi. Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez.
Gübrenin Tarlada Kullanımından Kaynaklanan N2O SKDM Hesabına Katılır mı?
Çiftçilerin azotlu gübreyi toprağa uygulamasıyla salınan N2O, SKDM hesabına katılmaz. AN, CAN ve UAN için SKDM'nin gömülü emisyon kapsamına yalnızca nitrik asit üretimindeki, yani üretim aşamasındaki N2O girer. Toprağa uygulamadan kaynaklanan N2O, büyük ölçekte iklim üzerinde önemli bir etki yaratsa da (AB) 2023/956 sayılı Tüzük'ün ve mevcut uygulama tüzüklerinin kapsamı dışındadır. Bu sınır sektör yönteminde açıkça çizilmiştir ve mevcut gözden geçirme döngüsünde değişmesi beklenmemektedir.
Organik veya Fosfatlı Gübreler SKDM Kapsamında mı?
3101 pozisyonundaki organik gübreler SKDM kapsamında değildir; dökme olarak sevk edilen yalnız fosfatlı (3103 pozisyonu) ve yalnız potaslı (3104 pozisyonu) gübreler de kapsam dışıdır. 3105 pozisyonunda, fosfor ve potasyum olmak üzere iki unsur içeren gübreler (CN kodu 3105 60 00) I. Ekten açıkça çıkarılmıştır. 3105 pozisyonunun diğer tüm kodları kapsamdadır, çünkü ölçüt azot içeriği değil CN kodudur: buna tabletler hâlinde veya brüt ağırlığı 10 kg'ı geçmeyen ambalajlarda sunulan her 31. fasıl malını kapsayan 3105 10 00 de dahildir. Türkiye'nin AB'ye gönderdiği DAP (3105 30 00) ve NPK (3105 20) da bu nedenle kapsamdadır.
AB-Türkiye Gümrük Birliği Türk Gübrelerini SKDM'den Muaf Tutar mı?
Hayır. AB-Türkiye Gümrük Birliği, Türkiye menşeli malları SKDM'den muaf tutmaz. (AB) 2023/956 sayılı Tüzük'ün III. Ekinde yalnızca İzlanda, Lihtenştayn, Norveç ve İsviçre ile beş bölge yer alır. Türkiye menşeli CAN, amonyak, DAP veya NPK, Mısır veya Cezayir menşeli gübrelerle aynı kurallara tabidir. Diğer SKDM sektörleri SKDM sektörleri sayfasında listelenir.