AB SKDM kapsamında Türkiye menşeli üreye (CN kodu 3102 10 19) uygulanan varsayılan değer (default value), ton mal başına 1,510 ton CO2 eşdeğeridir (tCO2e). 2026'da varsayılan değerle ithal edilen Türk üresi için ton başına 0,64565 SKDM sertifikası gerekir. 2026'nın üçüncü çeyreği için 5 Ekim 2026'da yayımlanan 82,32 avroluk resmî sertifika fiyatıyla bu, ton mal başına 53,15 avro eder.
Aynı yöntemle hesaplandığında Mısır üresinin maliyeti ton başına 43,17 avro, kendi tablosu olmayan ülkelerden gelen ürenin maliyeti 153,75 avrodur. Üre varsayılan değerleri Mısır için 1,390 ile "Diğer Ülkeler ve Bölgeler" (Other Countries and Territories) tablosu için 2,720 arasında değişir; bu değerlerin tamamı aynı SKDM kıyas değeriyle (benchmark), yani 0,902 ile karşılaştırılır.
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
Bu sayfada üre rakamlarının kaynağını, Türkiye değerinin başlıca tedarikçilerin değerleriyle karşılaştırmasını, ücretsiz tahsisat azaldıkça maliyetin 2034'e kadar nasıl yükseldiğini ve Türk üreticilerin AB'deki alıcılarına sunabileceği verileri bulabilirsiniz. Türkiye'nin AB'ye üre satışı sınırlıdır (2025'te 5.756 ton); Türk gübre ihracatının AB'deki asıl hacmini kalsiyum amonyum nitrat (CAN) oluşturur.
Üre için SKDM emisyon faktörü nedir?
Üre için tek bir SKDM emisyon faktörü yoktur: CN kodu 3102 10 19'un varsayılan değeri menşe ülkeye göre değişir ve Mısır için ton başına 1,390 tCO2e'den "Diğer Ülkeler ve Bölgeler" tablosu için 2,720'ye kadar uzanır; Türkiye'nin değeri 1,510'dur.
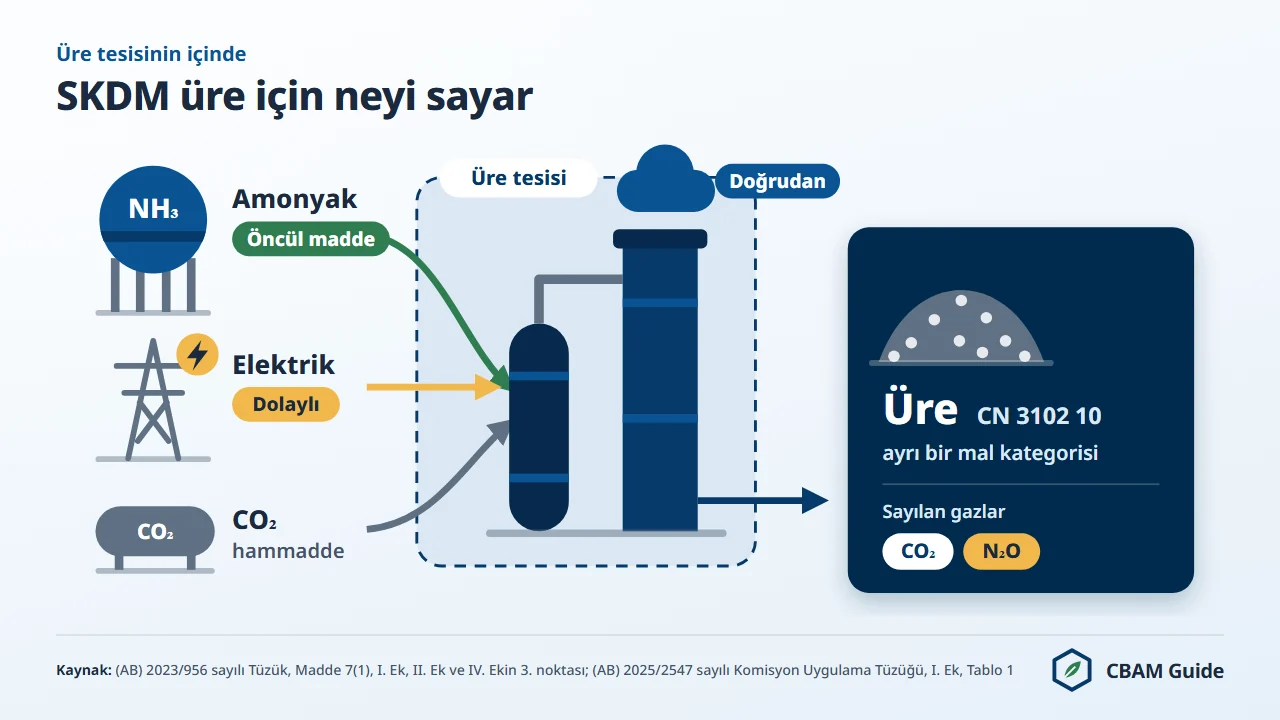
Gübreler (AB) 2023/956 sayılı Tüzük'ün II. Ekinde yer almadığı için hem üretimden kaynaklanan doğrudan emisyonlar (direct emissions) hem de üretimde tüketilen elektrikten kaynaklanan dolaylı emisyonlar (indirect emissions) hesaba katılır. Üreyi, dolaylı emisyonların hesap dışında kaldığı demir-çelik ve alüminyumdan ayıran budur.
Mısır'ın 1,390'lık toplam değerine 0,080'lik dolaylı emisyon dahildir; Türkiye satırında doğrudan emisyon 1,440, dolaylı emisyon 0,080, toplam 1,510 olarak gösterilir. Ek'teki değerler yuvarlanmış olarak yayımlandığından bileşenlerin toplamı toplam değerle birebir örtüşmeyebilir; hesapta Ek'te basılı toplam değer kullanılır.
Aşağıdaki tablo, (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü ile değiştirilen I. Ekindeki varsayılan değerleri ve her birinden doğan 2026 yükümlülüğünü gösterir. Hesaplamalar 13 Kasım 2026'da sitenin SKDM hesaplayıcısının kullandığı yasal formülle yapılmıştır.
| Menşe | Varsayılan değer (tCO2e/t) | %1 marj eklenmiş değer | 2026'da ton başına sertifika | 82,32 avro ile ton başına maliyet (EUR) |
|---|---|---|---|---|
| Mısır | 1,390 | 1,4039 | 0,52445 | 43,17 |
| Cezayir | 1,410 | 1,4241 | 0,54465 | 44,84 |
| Nijerya | 1,460 | 1,4746 | 0,59515 | 48,99 |
| Rusya Federasyonu | 1,470 | 1,4847 | 0,60525 | 49,82 |
| Türkiye | 1,510 | 1,5251 | 0,64565 | 53,15 |
| Özbekistan | 1,570 | 1,5857 | 0,70625 | 58,14 |
| Türkmenistan | 1,570 | 1,5857 | 0,70625 | 58,14 |
| Trinidad ve Tobago | 1,610 | 1,6261 | 0,74665 | 61,46 |
| Diğer Ülkeler ve Bölgeler | 2,720 | 2,7472 | 1,86775 | 153,75 |
Türkiye'nin üre değeri Mısır, Cezayir, Nijerya ve Rusya'nınkinden yüksek, Özbekistan, Türkmenistan ve Trinidad ve Tobago'nunkinden düşüktür. 2026 ithalatında Türk üresinin ithalatçıya maliyeti, Mısır üresinden ton başına 9,98 avro yüksektir.
Varsayılan değerler, üretim zincirindeki iki emisyon kaynağını yansıtır. Birincisi, Haber-Bosch sürecinin hidrojen hammaddesini üreten doğal gaz reformunda açığa çıkan CO2'dir. İkincisi, sentez sırasında üre molekülüne bağlanan ve üre tarım toprağına uygulandığında yeniden salınan CO2'dir. İkisi de üretim aşamasındaki SKDM hesabında sayılır. Tarlada uygulamadan sonra topraktan çıkan N2O ise SKDM kapsamında değildir.
SKDM yükümlülüğünü doğru hesaplamak için üretim rotasını bilmek gerekir. Genel yükümlülük çerçevesi AB SKDM rehberinde anlatılır; üre üretimi ise Haber-Bosch sentezine dayanır: N2 + 3H2 → 2NH3 ve ardından CO2 + 2NH3 → CO(NH2)2 + H2O.
Türkiye tablosundaki dört üre CN kodu
Türkiye'nin varsayılan değer tablosunda üre için dört CN kodu vardır ve en yaygın ticari form olan katı üre CN kodu 3102 10 19 kapsamındadır.
Sulu üre çözeltilerinin değerleri, içerdikleri üre oranına bağlı olarak çok daha düşüktür. Aşağıdaki tablo dört kodun Türkiye değerlerini ve 2026 maliyetini gösterir ((AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün (AB) 2026/1740 ile değiştirilen I. Eki; SKDM kıyas değerleri (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü Ekinin 5.3. noktasından).
| CN kodu | Ürün | Türkiye varsayılan değeri (tCO2e/t) | SKDM kıyas değeri (Sütun B) | 2026'da ton başına sertifika | Ton başına maliyet (EUR) |
|---|---|---|---|---|---|
| 3102 10 12 | Sulu üre çözeltisi, ağırlıkça %31,8 ile %33,2 arasında üre | 0,500 | 0,304 | 0,2086 | 17,17 |
| 3102 10 15 | Sulu üre çözeltisi, ağırlıkça %33,2'nin üzerinde ve en fazla %55 üre | 0,820 | 0,503 | 0,337775 | 27,81 |
| 3102 10 19 | Üre, sulu çözelti olsun olmasın, kuru üründe azot oranı %45'in üzerinde; ağırlıkça %31,8 ile %55 arasında üre içeren sulu çözeltiler hariç (katı üre bu koddadır) | 1,510 | 0,902 | 0,64565 | 53,15 |
| 3102 10 90 | Üre, kuru susuz üründe azot oranı en fazla %45 | 1,480 | 0,882 | 0,63485 | 52,26 |
SKDM kapsamını AB gümrük beyannamesindeki CN kodu belirler; Türkiye'deki 12 haneli GTİP'in ilk 8 hanesi CN koduna karşılık gelir. Kendi ürününüz ve tonajınız için tahmini SKDM hesaplayıcısında görebilirsiniz. Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır.
Üre, diğer azotlu gübrelerle karşılaştırıldığında nerede durur?
I. Ekteki varsayılan değerlere göre üre, ton başına en karbon yoğun azotlu gübre değildir; konumunu üç etken belirler: azot oranı, üretim kimyası ve emisyon kapsamı.
Ürenin SKDM maliyetini diğer azotlu ürünlerden ayıran üç etken şunlardır:
- Ağırlıkça %46 azot oranı: bitmiş ürünün her tonu için orantılı olarak daha fazla amonyak, dolayısıyla doğal gaz reformundan daha fazla hidrojen hammaddesi gerekir.
- CO2'nin moleküle bağlanması: sentez aşamasında reformdan gelen CO2 üre molekülüne bağlanır; SKDM hesabı bu CO2'yi üretim aşamasında sayar.
- Doğrudan ve dolaylı emisyon kapsamı: demir-çelik ve alüminyumdan farklı olarak tüm gübrelerde geçerlidir; enerji yoğun üre tesislerinin üretimde tükettiği elektrik de fiyatlandırılır.
Karşılaştırmak gerekirse, Mısır'ın varsayılan değerleri amonyum nitrat (CN kodu 3102 30 90) için ton başına 2,390 tCO2e, UAN çözeltisi (CN kodu 3102 80 00) için 1,510, üre için 1,390'dır.
Türkiye'nin değerleri amonyum nitratta 2,600, UAN'da 1,640, CAN'da (CN kodu 3102 40 10) 2,230'dur. Amonyum nitrat ürünlerinde amonyak emisyonlarına nitrik asit üretiminden gelen N2O da eklenir; varsayılan değerlerinin yüksek olmasının bir nedeni budur.
Aşağıdaki tablo, varsayılan değerle 2026'da ithal edilen Mısır ve Türkiye menşeli azotlu gübrelerin SKDM maliyetini karşılaştırır. Tüm gübre CN kodları ve hesaplama kuralları için SKDM gübre sektörü rehberine bakabilirsiniz.
| Gübre ürünü | SKDM kıyas değeri (Sütun B) | Mısır varsayılan değeri | Mısır, ton başına maliyet (EUR) | Türkiye varsayılan değeri | Türkiye, ton başına sertifika | Türkiye, ton başına maliyet (EUR) |
|---|---|---|---|---|---|---|
| Üre (3102 10 19) | 0,902 | 1,390 | 43,17 | 1,510 | 0,64565 | 53,15 |
| Amonyum nitrat (3102 30 90) | 0,767 | 2,390 | 137,15 | 2,600 | 1,878175 | 154,61 |
| UAN çözeltisi (3102 80 00) | 0,625 | 1,510 | 75,38 | 1,640 | 1,047025 | 86,19 |
| CAN (3102 40 10) | 0,688 | 2,050 | 115,22 | 2,230 | 1,5815 | 130,19 |
| Susuz amonyak (2814 10 00) | 1,522 | 2,050 | 48,28 | 2,270 | 0,80875 | 66,58 |
Ton başına sertifika = varsayılan değer × 1,01 (gübre marjı) eksi 0,975 × Sütun B kıyas değeri (2026 ücretsiz tahsisat düzeltmesi, sektörler arası düzeltme faktörü %100). Maliyet = sertifika sayısı × 2026'nın üçüncü çeyreğinin resmî fiyatı 82,32 avro.
Tablonun Türk ihracatçılar için sonucu açıktır: Türkiye'nin AB'ye 3102 pozisyonunda en çok sattığı azotlu gübre olan CAN'ın maliyeti ton başına 130,19 avro ile üreninkinin yaklaşık iki buçuk katıdır. Gübre sektöründe Türkiye için asıl SKDM maliyeti üreden değil, nitrat bazlı ürünlerden doğar.
Üre ithalatında gömülü emisyonlar nasıl hesaplanır?
Üre için gömülü emisyonlar (embedded emissions) (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'ne göre hesaplanır; bu tüzük azot içeriğiyle ölçülen mallar için 65 ve 66 numaralı denklemleri belirler.
Emisyonlar, ürünün ton başına kilogram cinsinden kesin azot içeriğiyle orantılı olarak dağıtılır. Gömülü emisyonların tanımı (AB) 2023/956 sayılı Tüzük'ün 3(22) maddesindedir.
AB'deki üre ithalatçısının gömülü emisyonları belirlemek için iki yolu vardır. Birincisi, ihracatçı tesisten alınan ve akredite bir doğrulayıcının doğrulama raporuyla desteklenen gerçek emisyon verileridir. İkincisi, (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün (AB) 2026/1740 ile değiştirilen I. Ekindeki SKDM varsayılan değerleridir. Gömülü emisyonların nasıl hesaplandığı iki yolu da örneklerle anlatır.
Ürede varsayılan değere eklenen marj (mark-up), her yıl toplam emisyon değerinin %1'idir; demir-çelik, çimento, alüminyum ve hidrojende ise 2026'da %10, 2027'de %20, 2028'den itibaren %30'dur.
Marj, ücretsiz tahsisat düzeltmesinden önce eklenir ve tam olarak fiyatlandırılır: Türk üresi için 0,0151 tCO2e, yani ton başına yaklaşık 1,24 avro; Mısır üresi için 0,0139 tCO2e, yaklaşık 1,14 avro. Doğrulanmış gerçek verinin kazandırıp kazandırmayacağını marj değil, tesisin gerçek emisyonları ile varsayılan değer arasındaki fark belirler.
Hesaplama yöntemi aşağıdaki formüle dayanır (Madde 31; (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü).
- Teslim edilecek sertifika sayısı = max[0; ton mal başına gömülü emisyon eksi ücretsiz tahsisat düzeltmesi eksi karbon fiyatı indirimi] × malın kütlesi.
- Ücretsiz tahsisat düzeltmesi (free allocation adjustment) = SKDM faktörü × sektörler arası düzeltme faktörü (CSCF) × SKDM kıyas değeri.
- SKDM faktörü (CBAM factor) korunan ücretsiz tahsisat payıdır ve 2026'da %97,5'tir (2003/87/AT sayılı Direktif'in 10a(1a) maddesi); sektörler arası düzeltme faktörü 2026'dan 2030'a kadar %100'dür ((AB) 2026/1862 sayılı Komisyon Uygulama Kararı).
Örnek hesap (2026'da varsayılan değerle ithal edilen Türk üresi): 1,510 × 1,01 = ton başına 1,5251 tCO2e. Ücretsiz tahsisat düzeltmesi 0,975 × 1,00 × 0,902 = 0,87945'tir.
Sertifika sayısı 1,5251 eksi 0,87945 = ton başına 0,64565, yani 82,32 avro ile 53,15 avrodur. Mısır üresi için aynı hesap 1,390 × 1,01 = 1,4039 eksi 0,87945 = 0,52445 sertifika ve 43,17 avro verir.
Üre için SKDM maliyeti 2034'e kadar nasıl değişir?
Üre için sertifika maliyeti, AB ETS'deki ücretsiz tahsisat azaldıkça 2034'e kadar her yıl yükselir; Türk üresi için ton başına 53,15 avrodan (2026) 125,55 avroya (2034'ten itibaren) çıkar.
SKDM faktörü, AB ETS'de korunan ücretsiz tahsisat payıdır: 2026'da %97,5, 2027'de %95, 2028'de %90, 2029'da %77,5, 2030'da %51,5, 2031'de %39, 2032'de %26,5, 2033'te %14; 2034'ten itibaren SKDM faktörü uygulanmaz (2003/87/AT sayılı Direktif'in 10a(1a) maddesi). Kıyas değerinin üzerindeki her ton CO2e ilk yıldan itibaren tam olarak fiyatlandırılır.
Aşağıdaki rakamlar, varsayılan değerle ithal edilen Türk üresini (1,510 tCO2e/t, %1 marj, kıyas değeri 0,902) ve 82,32 avroda sabit tutulan sertifika fiyatını esas alır.
- 2026 (SKDM faktörü %97,5): ton başına 0,64565 sertifika, 53,15 avro.
- 2027 (SKDM faktörü %95): 0,6682 sertifika, 55,01 avro. Gübre marjı %1'de kaldığı için artış yalnızca SKDM faktöründen gelir.
- 2028 (SKDM faktörü %90): 0,7133 sertifika, 58,72 avro.
- 2029 (SKDM faktörü %77,5): 0,82605 sertifika, 68,00 avro.
- 2030 (SKDM faktörü %51,5): 1,06057 sertifika, 87,31 avro. En sert artış 2029 ile 2030 arasındadır.
- 2034'ten itibaren (SKDM faktörü uygulanmaz): 1,5251 sertifika, 125,55 avro; marjlı varsayılan değerin tamamı fiyatlandırılır.
Mısır üresi için aynı noktalar 2026'da 43,17, 2028'de 48,74, 2030'da 77,33 ve 2034'ten itibaren 115,57 avrodur. (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü'nün 10. gerekçesi, 1 Ocak 2027'den itibaren ithal edilen mallar için güncellenmiş kıyas değerleri öngörür; bu nedenle 2026 sonrasındaki rakamlar değişebilir.
AB üre pazarında Türkiye ve değişen tedarikçi coğrafyası
Mısır, 2025'te AB'nin üre ithalatında (CN 3102 10) 3,29 milyon ton ile ilk sıradadır; Türkiye ise 5.756 ton ile 18. sıradadır ve AB dışından gelen ürenin %0,08'ini sağlar.
Miktar bakımından %44,3 pay alan Mısır'ı 1,90 milyon tonla (%25,7) Rusya ve 1,17 milyon tonla (%15,8) Cezayir izler. Özbekistan, Nijerya ve Türkmenistan'ın payı yaklaşık %3'er düzeyindedir (Eurostat, AB27'nin SKDM kapsamındaki mal ithalatı, I.
Ek kodları, 2025; Comext DS-045409, 12 Ekim 2026'da çekildi). AB'nin AB dışından toplam üre ithalatı 2025'te 7,41 milyon ton ve 2,90 milyar avrodur.
AB'nin Türkiye'den üre ithalatı 2023'te 6,3 milyon avro (10.736 ton), 2024'te 2,7 milyon avro (8.190 ton), 2025'te 2,6 milyon avro (5.756 ton) olmuştur. Türkiye'nin AB'ye sattığı azotlu gübreler ağırlıkla başka ürünlerdir; 2025 rakamları aşağıdaki tablodadır (Eurostat Comext DS-045409, 2025).
| CN kodu | Ürün | Türkiye'den AB ithalatı, 2025 | AB dışı ithalattaki pay (miktar) | Türkiye'nin sırası (değer / miktar) |
|---|---|---|---|---|
| 3102 40 | Kalsiyum amonyum nitrat (CAN) | 66,2 milyon avro; 243.701 ton | %37,54 | 1 / 2 |
| 3102 30 | Amonyum nitrat | 16,3 milyon avro; 35.688 ton | %4,95 | 4 / 4 |
| 3102 80 | Üre ve amonyum nitrat karışımları (UAN) | 7,0 milyon avro; 24.119 ton | %1,65 | 5 / 5 |
| 3102 10 | Üre | 2,6 milyon avro; 5.756 ton | %0,08 | 18 / 18 |
Bu rakamlar ticaret istatistiğidir, SKDM maliyeti değildir. Türk ihracat istatistikleri (FOB, ihracat tarafı) bu tabloyla karşılaştırılmamalıdır.
Rus üresinin SKDM dışında iki ek maliyeti daha vardır. (AB) 2025/1227 sayılı Tüzük, 1 Temmuz 2025'ten itibaren Rusya ve Belarus menşeli 3102 pozisyonundaki gübrelere iki bölümlü bir gümrük vergisi getirmiştir: %6,5 oranında değer esaslı vergi ve ton başına bir tutar.
Bu tutar başlangıçta 40 avrodur; 1 Temmuz 2026'dan itibaren 60 avroya, 1 Temmuz 2027'den itibaren 80 avroya ve 1 Temmuz 2028'den itibaren 315 avroya çıkar.
1 Ocak 2026'dan bu yana ithal edilen mallar için SKDM sertifika maliyeti bunun üzerine eklenir; sertifikaların satışı 1 Şubat 2027'de başlar (Madde 20(1)). Eurostat'ın aylık verileri 2026'daki kırılmayı açıkça gösterir: Ocak ile Temmuz 2026 arasında Rusya'dan 114 bin ton üre gelmiştir.
Bir yıl önceki aynı dönemde bu miktar 1,39 milyon tondu; düşüş %92'dir. 2025 takvim yılında ise ithalat 1,72 milyon tondan 1,90 milyon tona yükselmişti.
Mısır'ın AB dışı ithalattaki payı 2023'teki %34,7'den 2025'te %44,3'e çıkmıştır. Mısır'da üretim doğal gaz hammaddesine dayanır ve ülkede karbon fiyatlandırması yoktur. Bu nedenle Mısır üresini AB'ye getiren ithalatçının Madde 9 kapsamında düşebileceği, fiilen ödenmiş bir karbon fiyatı bulunmaz.
İngilizce bülten: SKDM sertifika fiyatı bildirimleri, önemli mevzuat değişiklikleri ve SKDM ile ilgili haftalık gelişmeler. İstenmeyen e-posta göndermeyiz; aboneliğinizi istediğiniz zaman sonlandırabilirsiniz.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
Türkiye'nin karbon fiyatı Madde 9 kapsamında üre maliyetini düşürür mü?
Hayır. TR ETS pilot döneminde Türkiye'de üre üretimi için fiilen ödenmiş bir karbon fiyatı oluşmaz ve son kontrol tarihi olan 4 Kasım 2026 itibarıyla hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştır.
(AB) 2023/956 sayılı Tüzük'ün 9(1) maddesi, yalnızca menşe ülkede fiilen ödenmiş karbon fiyatı (carbon price effectively paid) için indirim tanır; bu tutardan da iade veya tazminatlar düşülür. Madde 9 uygulama tüzüğünün taslağı 13 Mayıs 2026'da yayımlanmıştır ve son kontrol tarihi olan 4 Kasım 2026 itibarıyla kabul edilmemiştir.
Türkiye Emisyon Ticaret Sistemi (TR ETS) gübre sektörünü kapsar, ancak pilot dönemde (2026 ve 2027) ücretsiz tahsisat oranı %100'dür ve 2026 için yalnızca raporlama yükümlülüğü vardır. Türkiye'nin karbon fiyatlandırma araçlarının üre için durumu aşağıdaki tabloda özetlenmiştir.
| Araç | Gübre için ne getirir | 13 Kasım 2026 itibarıyla durum |
|---|---|---|
| 7552 sayılı İklim Kanunu (9/7/2025 tarihli ve 32951 sayılı Resmî Gazete) | ETS'nin ve Karbon Piyasası Kurulu'nun yasal çerçevesi; Türkiye'nin kendi sınırda karbon düzenlemesini kurma yetkisi (Madde 8(1)(ç)) | Yürürlükte; Türkiye'nin kendi sınırda karbon düzenlemesi kurulmamıştır |
| Türkiye Emisyon Ticaret Sistemi Yönetmeliği (27/8/2026 tarihli ve 33353 sayılı Resmî Gazete) | Yılda 50.000 ton CO2 eşdeğerinin üzerindeki tesisler; kıyas yöntemiyle ücretsiz tahsisat | Yürürlükte |
| Karbon Piyasası Kurulu'nun KPK/2026/1 sayılı kararları (3 Eylül 2026) | Pilot dönem 2026 ve 2027 emisyonları; gübre pilot sektörler arasında; ücretsiz tahsisat oranı %100; 2026 için yalnızca raporlama | Yürürlükte |
| Pilot Uygulama Dönemine İlişkin Usul ve Esaslar (1 Ekim 2026'da duyuruldu) | 2027 emisyonları için tahsisat teslimi 2028 yılı Kasım ayının son iş gününe kadar; 2027 için de ücretsiz tahsisat %100 | Yürürlükte |
| Gönüllü tamamlayıcı tahsisat fiyatı | 2026 emisyonları için isteğe bağlı ödeme | Duyuruldu; yöntemi yayımlanmadı |
Tüm tahsisatlar ücretsiz olduğundan ve 2026 için yalnızca raporlama yükümlülüğü bulunduğundan, Türk üresini ithal eden AB'deki ithalatçının 2026 ve 2027 ithalatı için düşebileceği bir tutar oluşmaz. Gönüllü tamamlayıcı ödemenin "fiilen ödenmiş" sayılıp sayılmayacağı hiçbir metinde belirlenmemiştir ve açık bir sorudur.
Varsayılan değerler kullanıldığında indirim, Avrupa Komisyonu'nun 2027'den itibaren ülkeler için belirleyebileceği yıllık varsayılan karbon fiyatlarına dayanılarak talep edilebilir (Madde 9(4)); Türkiye için böyle bir fiyat belirlenmemiştir. Ayrıntılar Madde 9 ve üçüncü ülkede ödenen karbon fiyatı sayfasındadır.
Türk üre üreticileri AB'deki alıcılarına hangi verileri sunmalıdır?
AB'deki ithalatçının varsayılan değer yerine gerçek değer kullanabilmesi için, ürenin üretildiği tesise ait ton mal başına gömülü emisyon verisi ve akredite bir doğrulayıcının doğrulama raporu gerekir.
Operatörün özet emisyon raporu 16 veri noktasından oluşur ((AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'nün IV. Ekinin 1.2. noktası). Rapor, 14 Ağustos 2026 tarihli 3 numaralı Komisyon rehberinin zorunlu üç belgelik yapısı içinde, İngilizce (aynı tüzüğün 10(4) maddesi) ve altı ondalık basamaklı koordinatlarla sunulur. Türk üreticinin hazırlaması gereken başlıca belgeler şunlardır:
- Tesis kimlik bilgileri: operatör ve tesis adı, adresi, UN/LOCODE ve altı ondalık basamaklı coğrafi koordinatlar.
- Ton mal başına gömülü emisyonlar: doğrudan ve dolaylı emisyonlar ayrı ayrı, azot içeriğine göre dağıtılmış olarak.
- Öncül madde (precursor) verileri: tesiste kullanılan amonyak kendi üretimi değilse, amonyağı üreten tesise ait doğrulama raporuyla desteklenen gömülü emisyon verisi; böyle bir veri yoksa öncül maddenin varsayılan değeri kullanılır.
- İzleme planı (monitoring plan): sistem sınırları, emisyon kaynakları ve ölçüm yöntemleri.
- Doğrulama raporu: AB üye devletinin ulusal akreditasyon kurumunca akredite edilmiş bir doğrulayıcıdan.
Doğrulama yalnızca gerçek değerler kullanıldığında gereklidir (Madde 8(1)) ve tesisin ilk doğrulandığı yılda fiziksel saha ziyareti yapılır ((AB) 2025/2546 sayılı Komisyon Uygulama Tüzüğü, Madde 2 ile 4).
AB SKDM doğrulayıcılarını yalnızca AB üye devletlerinin ulusal akreditasyon kurumları akredite eder ((AB) 2025/2551 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü); Türk Akreditasyon Kurumu (TÜRKAK) bir AB SKDM doğrulayıcısını akredite edemez.
12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A. (ESYD, Yunanistan), Bureau Veritas Italia S.p.A., RINA Services S.p.A. ve SGS ICS Italia S.r.l.
(Accredia, İtalya), Intertek Certification AB (Swedac, İsveç), Mısır'ın Dimyat kentindeki ISSC (RvA, Hollanda, 22 Ekim 2026) ve SGS BELGIUM nv (BELAC, Belçika, kapsamı 5 Kasım 2026'dan itibaren geçerli).
ISSC, AB dışında yerleşik ilk akredite doğrulayıcıdır. RvA bu akreditasyonda TAB prosedürünü uygulamıştır: tam değerlendirme tamamlanmıştır; RvA ilk SKDM doğrulamasına katılır ve ardından akreditasyonu olağan akreditasyona dönüştürür. Hiçbiri Türkiye'de yerleşik değildir.
DNV'nin 6 Kasım 2026'da duyurduğu Accredia akreditasyonu, Accredia tarafından 11 Kasım 2026'ya kadar yayımlanmadığı için sayılmamıştır. Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi henüz yayımlanmamıştır. Güncel liste akredite SKDM doğrulayıcıları sayfasındadır.
TR ETS kapsamında hazırlanan doğrulanmış sera gazı emisyon raporu ve TÜRKAK'ça akredite doğrulayıcı kuruluşun doğrulaması, SKDM emisyon raporunun ve AB SKDM doğrulamasının yerini tutmaz. Veriler örtüşebilir, ancak belgeler ve akreditasyonlar birbirinin yerine kullanılamaz. Hesaplama ve doğrulama sağlayıcılarına ücretsiz yönlendirme için tedarikçi verisi desteği ve doğrulayıcı talebi sayfalarını kullanabilirsiniz.
Üre ithalatında SKDM uygulamada nasıl işler?
Üre ithalatında SKDM'nin hukuki yükümlülükleri AB'deki yetkilendirilmiş SKDM beyan sahibine aittir; Türk üretici ise verileri ve fiyat rekabetini yönetir.
Mısır üresinde SKDM karbon fiyatı indirimi uygulanabilir mi?
Hayır. Mısır'da karbon fiyatı yoktur ve (AB) 2023/956 sayılı Tüzük'ün 9. maddesi yalnızca menşe ülkede fiilen ödenmiş bir karbon fiyatı için indirime izin verir. Son kontrol tarihi olan 4 Kasım 2026 itibarıyla Madde 9 uygulama tüzüğü kabul edilmemiştir ve hiçbir ülkenin karbon fiyatı tanınmamıştır. Mısır'dan üre alan AB ithalatçıları, ücretsiz tahsisat düzeltmesinden sonraki gömülü emisyonlar için sertifika maliyetini öder: varsayılan değerle, 82,32 avro ile ton üre başına 43,17 avro. Varsayılan değerler hakkında ayrıntılar SKDM varsayılan değerleri sayfasındadır.
Üre, SKDM kapsamında amonyakla nasıl karşılaştırılır?
Amonyak hem kendi başına SKDM kapsamında bir maldır (susuz amonyak için CN kodu 2814 10 00) hem de üre üretiminin doğrudan öncül maddesidir. Mısır menşeli mallarda varsayılan değer susuz amonyak için ton başına 2,050 tCO2e, üre için 1,390'dır; Türkiye menşeli mallarda bu değerler 2,270 ve 1,510'dur. SKDM kıyas değerleri 1,522 ve 0,902'dir. 82,32 avro ile 2026 ithalatında Mısır menşeli amonyak ton başına 48,28 avro, üre 43,17 avro; Türkiye menşeli amonyak 66,58 avro, üre 53,15 avro tutar. Azot oranı farklıdır: susuz amonyakta yaklaşık %82, ürede %46. Amonyağın ayrıntılı hesabı SKDM ve amonyak sayfasındadır.
Üre için varsayılan değer mi, gerçek emisyon mu kullanılır?
Üre ithalatçıları için iki yol da geçerlidir. Üretim tesisinin gerçek emisyonları, SKDM Kayıt Sistemi'ne kayıtlı akredite bir doğrulayıcının doğrulama raporuyla birlikte kabul edilir (doğrulayıcı kaydı 1 Eylül 2026'da açıldı). Gerçek veri yoksa (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün (AB) 2026/1740 ile değiştirilen I. Ekindeki varsayılan değerler, gübreye özgü %1 marjla uygulanır. Doğrulanmış verinin kazancı, marjlı varsayılan değer ile tesisin gerçek emisyonları arasındaki farktır; bu fark sertifika fiyatıyla çarpılır ve farklı kıyas tabanına göre düzeltilir (Sütun B yerine Sütun A ile öncül maddelerdeki ücretsiz tahsisat). En çok, tedarikçisi varsayılan değerin belirgin biçimde altında üretim yapan ithalatçılar kazanır.
AB'deki gübre ithalatçıları SKDM için ne yapmalıdır?
AB'deki gübre ithalatçıları SKDM uyumu için standart yetkilendirilmiş beyan sahibi yolunu izler. Kronolojik sırayla dört temel yükümlülük şunlardır:
- Yetkilendirme: üye devletteki yetkili makama (competent authority) yetkilendirilmiş SKDM beyan sahibi (authorised CBAM declarant) statüsü için başvuru; geçici olarak ithalata devam edebilmek için son tarih 31 Mart 2026'ydı (Madde 17(7a), (AB) 2025/2083 sayılı Tüzük (Omnibus) ile eklendi).
- Gömülü emisyon takibi (1 Ocak 2026'dan itibaren): her üre sevkiyatı için ton başına gömülü emisyonların tedarikçinin doğrulanmış verisiyle veya varsayılan değerlerle kaydedilmesi.
- Çeyreklik sertifika bulundurma (2027'den itibaren): her çeyreğin sonunda, takvim yılı başından bu yana ithal edilen mallardaki gömülü emisyonların en az %50'sine karşılık gelen sertifikanın hesapta bulundurulması; ücretsiz tahsisat düzeltmesi dikkate alınır (Madde 22(2)). 2026 ithalatı için bulundurma yükümlülüğü yoktur.
- Yıllık SKDM beyanı (30 Eylül 2027'ye kadar): 2026 yılını kapsayan ilk beyanın sunulması ve ücretsiz tahsisat düzeltmesinden sonraki gömülü emisyonlar için sertifikaların teslimi (Madde 6(1) ve 22(1)).
30 Eylül'e kadar teslim edilmeyen her sertifika için Madde 26(1) kapsamındaki para cezası, 2003/87/AT sayılı Direktif'in 16(3) maddesindeki ton CO2e başına 100 avroya eşittir ve aynı Direktif'in 16(4) maddesine göre enflasyon endekslemesiyle artırılır. Cezanın ödenmesi eksik sertifikaları teslim etme yükümlülüğünü ortadan kaldırmaz (Madde 26(3)). İthalatçı tarafının ayrıntıları gübre ithalatçıları için SKDM uyumu (İngilizce) sayfasındadır.
AB dışındaki üre ihracatçıları neyi bilmelidir?
AB'ye üre satan AB dışındaki üreticilerin SKDM riski dolaylı ama gerçektir. Sertifika maliyeti hukuken AB ithalatçısına düşer, ancak AB'deki alıcılar bu maliyeti fiyat pazarlıklarına yansıtır. Varsayılan değerin altında emisyonla üretim yapan ihracatçılar, doğrulanmış gerçek veriyle alıcılarının sertifika maliyetini düşürerek rekabet avantajı kazanır. 2025'te AB üre ithalatının en büyük beş menşei olan Mısır, Rusya, Cezayir, Özbekistan ve Nijerya'daki ihracatçılar aynı ticari baskıyla karşı karşıyadır (Eurostat Comext). Türk ihracatçılar için seçenekler gübre ihracatçıları için SKDM sayfasında anlatılır.
Üre en pahalı SKDM malı mı?
Hayır. Varsayılan değerlerle hidrojen ton başına çok daha pahalıdır: "Diğer Ülkeler ve Bölgeler" tablosundaki 17,740 tCO2e'lik değer, 2026 ithalatı için 82,32 avro ile ton başına 1.197,94 avro tutar; Türkiye menşeli hidrojen 571,32 avrodur. Türkiye menşeli yarı mamul çelik (CN kodu 7207 11 14) aynı yöntemle ton başına 99,70 avrodur. Üre ton başına 43,17 avro (Mısır) ile 153,75 avro ("Diğer Ülkeler ve Bölgeler") arasındadır. Gübre sektörü içinde de üre en pahalı ürün değildir: Türkiye menşeli amonyum nitrat (CN kodu 3102 30 90) ton başına 154,61 avro, üre 53,15 avrodur.
Birleşik Krallık'a üre ihracatında BK SKDM vergisi nasıl işler?
Birleşik Krallık'ın sınırda karbon düzenlemesi olan BK SKDM vergisi, AB SKDM'den ayrı bir vergidir. 1 Ocak 2027'de başlar, beş sektörü (alüminyum, çimento, gübre, hidrojen, demir-çelik) ve yalnızca doğrudan emisyonları kapsar; vergiyi BK'deki ithalatçı öder. 16 Ekim 2026'da yayımlanan taslak varsayılan değer üre (CN kodu 3102 10 19) için 1,392'dir ve gübrede marj uygulanmaz. Gübre için açıklanan örnek vergi oranı ton CO2e başına 1,45 İngiliz sterlinidir; bu, vergi yükümlülüğü doğurmayan örnek bir orandır ve ton üre başına karbon fiyatı indiriminden önce yaklaşık 2,02 İngiliz sterlini verir. 2027'nin ilk çeyreği için bağlayıcı vergi oranları 2026 sona ermeden açıklanacaktır.
Türkiye'de üre ve SKDM için hangi resmî kaynaklar var?
T.C. Ticaret Bakanlığı, SKDM bölümünde uygulama dönemi varsayılan emisyon değerlerini (Excel dosyası), Komisyon'un uygulama dönemi rehber belgelerinin Türkçe özetlerini (18 Ağustos 2026) ve 2026'nın üçüncü çeyreğine ait 82,32 avroluk sertifika fiyatı haberini (8 Ekim 2026) yayımlar. Çevre, Şehircilik ve İklim Değişikliği Bakanlığı İklim Değişikliği Başkanlığı TR ETS metinlerini yayımlar. 13 Kasım 2026 itibarıyla SKDM'ye özgü bir Türk kamu destek programı doğrulanmamıştır.
Türkiye'nin genel SKDM tablosu SKDM ve Türkiye sayfasındadır; emisyon hesaplama sağlayıcılarına yönlendirme emisyon hesaplama desteği sayfasından talep edenler için ücretsizdir. Bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir; bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez.