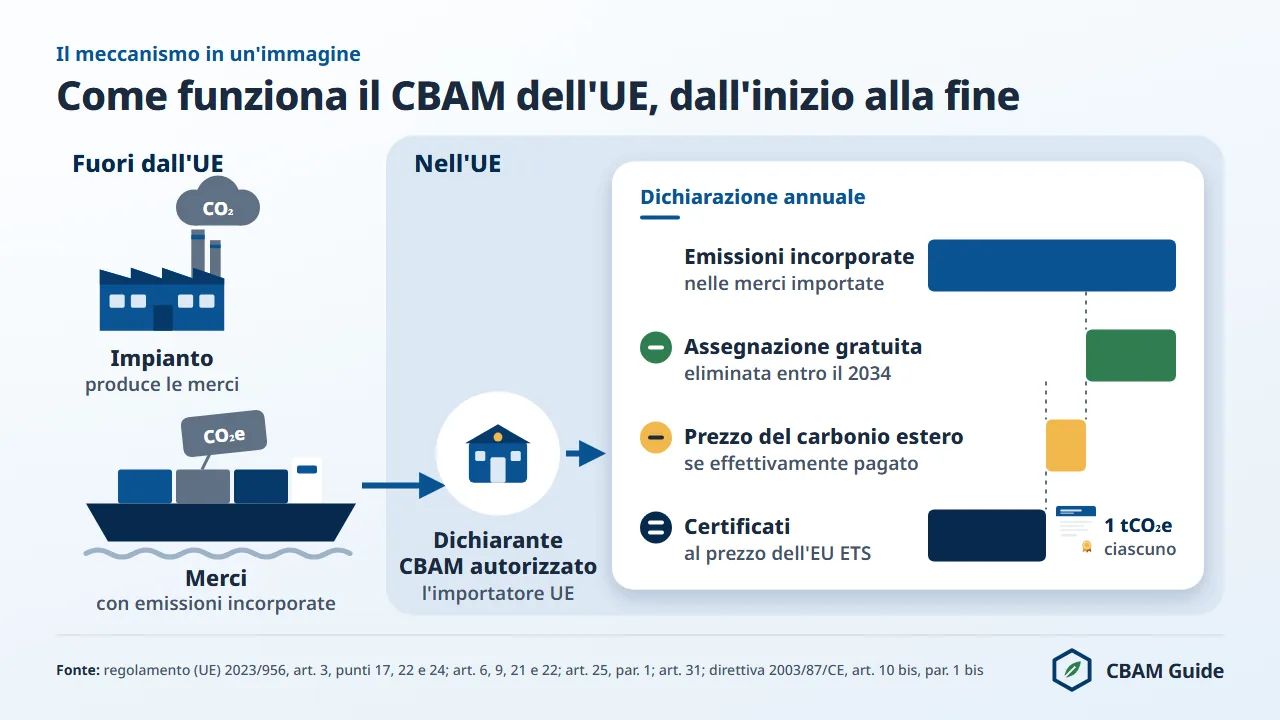
Il meccanismo di adeguamento del carbonio alle frontiere (CBAM), istituito dal regolamento (UE) 2023/956, obbliga dal 1° gennaio 2026 chi importa nell'Unione ferro e acciaio, cemento, alluminio, fertilizzanti, energia elettrica e idrogeno a restituire certificati CBAM per le emissioni di CO₂ incorporate in queste merci, al prezzo dell'EU ETS.
La fase definitiva ha trasformato il CBAM in un obbligo finanziario: le merci importate dal 1° gennaio 2026 vanno dichiarate entro il 30 settembre 2027 e i relativi certificati sono in vendita dal 1° febbraio 2027.
Per le importazioni del 2026 il prezzo è fissato per trimestre: 75,36 euro per tCO₂e nel primo trimestre (pubblicato dalla Commissione europea il 7 aprile 2026), 75,28 euro nel secondo e 82,32 euro nel terzo (pubblicato il 5 ottobre 2026), che al 13 novembre 2026 è il prezzo ufficiale più recente.
L'Italia è il primo Stato membro per valore delle importazioni di merci CBAM: 19,61 miliardi di euro nel 2025, il 17,6% delle importazioni extra UE dei Ventisette (calcolo di cbamguide.com su Eurostat Comext DS-045409, Stati membri dichiaranti, 2025, estratto il 12 ottobre 2026).
Per l'importatore italiano la regola europea passa per due amministrazioni: il Comitato ETS, Sezione 2, autorità nazionale competente per il CBAM presso il Ministero dell'Ambiente e della Sicurezza Energetica (MASE), e l'Agenzia delle Dogane e dei Monopoli (ADM), che controlla le importazioni alla frontiera.
Questa pagina riassume che cosa prevede il regolamento, chi vi è soggetto, quali obblighi e scadenze valgono nel 2026 e nel 2027, come si calcola il costo con il metodo previsto dalla legge, come operano autorità e dogana in Italia e quali pagine di questa sezione approfondiscono ogni passaggio.
Chi preferisce seguire gli obblighi come una sequenza di attività trova la procedura CBAM per gli importatori passo per passo.
Che cos'è il CBAM e perché esiste
Il CBAM esiste perché l'EU ETS fa pagare le emissioni ai produttori dell'Unione ma non ai concorrenti che esportano verso l'Unione, e questo squilibrio spinge la produzione fuori dall'UE. Il meccanismo colma il divario obbligando l'importatore a restituire certificati CBAM proporzionali alle emissioni incorporate nelle merci importate.
La base giuridica è l'articolo 192, paragrafo 1, del TFUE: il CBAM è una misura di politica ambientale, non una misura commerciale. La qualificazione ha conseguenze pratiche per l'importatore.
Il CBAM non fissa dazi doganali, non modifica le aliquote consolidate negli elenchi dell'OMC e non è un'imposta in senso fiscale: crea un obbligo di restituzione di certificati collegato direttamente al prezzo del carbonio dell'EU ETS.
Il testo di riferimento è il regolamento (UE) 2023/956 del Parlamento europeo e del Consiglio, del 10 maggio 2023, che istituisce un meccanismo di adeguamento del carbonio alle frontiere, modificato in modo sostanziale dal regolamento (UE) 2025/2083 (Omnibus). La guida introduttiva cos'è il CBAM spiega il meccanismo in forma sintetica a chi parte da zero.
Che cosa significa CBAM
CBAM è la sigla di Carbon Border Adjustment Mechanism; il testo italiano del regolamento lo chiama "meccanismo di adeguamento del carbonio alle frontiere" (articolo 1, paragrafo 1).
Il nome ne descrive la funzione: il meccanismo applica alle merci importate un costo del carbonio pari al prezzo EU ETS che i produttori dell'Unione pagano per le stesse merci, così che spostare la produzione fuori dall'UE non porti vantaggi.
In Italia si usa la sigla inglese, sia nell'amministrazione sia nella stampa. Altre versioni linguistiche hanno una denominazione propria: MACF in francese, CO₂-Grenzausgleichsmechanismus in tedesco. Formule come "adeguamento carbonico", "tassa sulla CO₂" o "dazio sul carbonio" circolano nella stampa ma non corrispondono al testo del regolamento.
Quattro termini chiave del regolamento
Quattro termini del regolamento (UE) 2023/956 reggono l'intero meccanismo: chi è obbligato, che cosa si conta, che cosa si restituisce e come si dichiara.
- Dichiarante CBAM autorizzato (articolo 3, punto 17): la persona autorizzata da un'autorità competente a norma dell'articolo 17. Lo stabilimento nello Stato membro in cui si presenta la domanda è una condizione per ottenere la qualifica (articolo 17, paragrafo 2, lettera c)).
- Emissioni incorporate (articolo 3, punto 22): le emissioni dirette rilasciate durante la produzione delle merci e le emissioni indirette della produzione dell'energia elettrica consumata in quei processi, calcolate secondo l'allegato IV. Per le merci dell'allegato II contano solo le emissioni dirette (articolo 7, paragrafo 1).
- Certificato CBAM (articolo 3, punto 24): un certificato in formato elettronico corrispondente a una tonnellata di CO₂e di emissioni incorporate nelle merci.
- Dichiarazione CBAM (articolo 6): la dichiarazione annuale presentata nel Registro CBAM entro il 30 settembre per l'anno civile precedente, con le quantità di merci, le emissioni incorporate, i certificati da restituire e, se si usano emissioni effettive, le relazioni di verifica (articolo 6, paragrafo 2).
Cinque errori frequenti sul CBAM
Il CBAM viene spesso descritto con termini che non corrispondono al regolamento, anche in fonti italiane autorevoli. I cinque errori più frequenti sono elencati di seguito.
- "Il CBAM è una tassa o un tributo doganale." È un obbligo di restituzione di certificati. I certificati si acquistano sulla piattaforma centrale comune, possono essere riacquistati entro il limite dell'articolo 23, paragrafo 2, e il loro prezzo segue il mercato EU ETS, non un'aliquota fissata da un governo.
- "Il CBAM è un dazio." Un dazio si calcola sul valore in dogana. Il CBAM si calcola sulle emissioni incorporate: due spedizioni dello stesso valore prodotte con percorsi produttivi diversi generano obblighi diversi.
- "Il CBAM riguarda tutte le importazioni." Riguarda solo le merci dell'allegato I. Chi resta entro le 50 tonnellate annue è esente se dichiara l'esenzione nella dichiarazione doganale; energia elettrica e idrogeno non sono mai esenti.
- "Paga l'esportatore extra UE." L'obbligo grava sul dichiarante CBAM autorizzato stabilito nell'Unione. L'esportatore può assorbire il costo nel prezzo, ma il regolamento non gli impone alcun obbligo.
- "Nel 2026 si paga solo una piccola frazione delle emissioni." Il fattore CBAM del 2026 è il 97,5%, ma è la quota di assegnazione gratuita mantenuta, non la quota di emissioni da pagare. Solo una merce le cui emissioni coincidono con il suo benchmark paga il 2,5% delle emissioni lorde; ogni tonnellata sopra il benchmark si paga per intero.
La rilocalizzazione delle emissioni e l'assegnazione gratuita
La rilocalizzazione delle emissioni di carbonio (carbon leakage) si verifica quando le industrie dell'Unione, che sostengono il costo dell'EU ETS, perdono quote di mercato a vantaggio di concorrenti di paesi dove la stessa produzione genera la stessa CO₂ senza un prezzo equivalente.
Le emissioni dell'Unione calano sulla carta mentre quelle globali restano uguali o crescono. Secondo l'OCSE il CBAM copre meno dello 0,5% delle emissioni globali nella prima fase (2026), ma il suo scopo è strutturale: togliere l'incentivo a delocalizzare dal mercato unico.
Prima del CBAM i produttori dell'Unione ricevevano quote EU ETS gratuite come compensazione temporanea di questo rischio. L'assegnazione gratuita viene ora eliminata gradualmente tra il 2026 e il 2034, di pari passo con l'introduzione del CBAM.
Il fattore CBAM è la quota di assegnazione gratuita mantenuta: 97,5% nel 2026, 51,5% nel 2030, nessun fattore dal 2034 (articolo 10 bis, paragrafo 1 bis, della direttiva 2003/87/CE).
I certificati dell'importatore sono pari alle emissioni incorporate meno un adeguamento dell'assegnazione gratuita uguale a fattore CBAM × fattore di correzione transettoriale × benchmark (parametro di riferimento CBAM) della merce (articolo 31; regolamento di esecuzione (UE) 2025/2620). Il risultato non scende mai sotto zero.
Un esempio dà l'ordine di grandezza: acciaio semilavorato dalla Turchia (codice NC 7207 11 14), dichiarato su valori predefiniti. Il valore predefinito di 2,310 tCO₂e/t più la maggiorazione del 10% dà 2,541; l'adeguamento è 0,975 × 1,364 = 1,3299; restano 1,2111 certificati per tonnellata.
Al prezzo ufficiale del terzo trimestre 2026 (82,32 euro) sono 99,70 euro per tonnellata, contro 209,18 euro prima dell'adeguamento. A prezzo invariato, nel 2030 la stessa merce costerebbe 189,38 euro per tonnellata.
Chi è soggetto al CBAM: merci, settori e soglia di 50 tonnellate
È soggetto al CBAM chi importa nel territorio doganale dell'Unione merci elencate nell'allegato I del regolamento (UE) 2023/956 e supera la soglia di 50 tonnellate di massa netta per anno civile; per energia elettrica e idrogeno la soglia non esiste. Conta il codice NC della merce, non la sua descrizione commerciale né il materiale.
I sei settori dell'allegato I
L'allegato I elenca 42 voci in sei settori, ciascuna identificata da codici della nomenclatura combinata (NC): 15 per ferro e acciaio, 6 per il cemento, 14 per l'alluminio, 5 per i fertilizzanti, una per l'energia elettrica e una per l'idrogeno. I sei settori sono elencati di seguito.
- Ferro e acciaio: codici NC dei capitoli 72 e 73, tra cui ghisa, prodotti laminati piatti a caldo, barre, fili, tubi e profilati. Solo emissioni dirette; le indirette non sono conteggiate, salvo per il minerale di ferro agglomerato (codice NC 2601 12 00), che l'allegato II non elenca. Per l'acciaio semilavorato (codice NC 7207 11 14) il valore predefinito è 2,310 tCO₂e per tonnellata nella tabella della Turchia e 3,996 nella tabella "Altri paesi e territori", prima della maggiorazione; altre tabelle nazionali riportano valori più bassi o più alti.
- Cemento: argilla calcinata (codice NC ex 2507 00 80) e cinque codici della voce 2523 (clinker, cemento Portland bianco e grigio, cemento alluminoso, altri cementi idraulici). Si contano emissioni dirette e indirette. Il dato di circa 0,83 tCO₂ per tonnellata è un'intensità indicativa del percorso produttivo del cemento Portland: non è né un valore predefinito né il benchmark CBAM (0,666 per il cemento Portland grigio).
- Alluminio: 14 voci del capitolo 76, dall'alluminio primario e secondario ai profilati. Si contano le emissioni dirette e i perfluorocarburi (CF₄ con potenziale di riscaldamento globale 6.630 e C₂F₆ con 11.100); le emissioni indirette dell'energia elettrica consumata non sono conteggiate. Il valore predefinito per l'alluminio greggio primario (codice NC 7601) è 2,203 tCO₂e per tonnellata nella tabella "Altri paesi e territori", prima della maggiorazione.
- Fertilizzanti: acido nitrico (codice NC 2808 00 00), ammoniaca (2814), nitrato di potassio (2834 21 00) e merci delle voci 3102 e 3105 (urea, nitrato d'ammonio, fertilizzanti composti; escluso il codice 3105 60 00). Si contano emissioni dirette e indirette, compreso il protossido di azoto (N₂O) dei processi produttivi.
- Energia elettrica: codice NC 2716 00 00. Nessuna soglia de minimis. Si contano le emissioni di CO₂ per MWh al punto di generazione, per l'elettricità scambiata attraverso interconnettori fisici.
- Idrogeno: codice NC 2804 10 00. Nessuna soglia de minimis. Il valore predefinito è 10,820 tCO₂e per tonnellata in 79 tabelle nazionali e 17,740 nella tabella "Altri paesi e territori", prima della maggiorazione; l'idrogeno elettrolitico dichiarato su emissioni effettive verificate ha emissioni dirette basse.
L'elenco completo dei codici, voce per voce, è nella pagina sulle merci CBAM e nella pagina dei codici NC soggetti al CBAM.
Origini esenti: Svizzera, Norvegia e Livigno
Le merci originarie dei paesi elencati nell'allegato III, punto 1 (Islanda, Liechtenstein, Norvegia e Svizzera) sono esenti a norma dell'articolo 2, paragrafo 4, perché l'EU ETS si applica a questi paesi o il loro sistema di scambio è pienamente collegato a esso (articolo 2, paragrafo 6).
Lo stesso punto elenca cinque territori: Büsingen, Helgoland, Livigno, Ceuta e Melilla. Livigno è l'unico territorio italiano nell'elenco; nella dichiarazione doganale l'ADM prevede per queste merci il codice documento Y134.
Per i lettori del Ticino e per chi importa dalla Svizzera conta l'origine non preferenziale secondo le regole dell'Unione (articolo 2, paragrafo 5), non il percorso della merce.
Il transito o una lavorazione minima in Svizzera non conferiscono l'origine svizzera: l'acciaio cinese che passa da Chiasso resta soggetto al CBAM. Un'impresa svizzera che importa in Italia senza stabilimento nell'Unione deve far ottenere la qualifica al proprio rappresentante doganale indiretto (articolo 5, paragrafo 2).
Le merci fuori dai sei settori non sono soggette al CBAM, per quanto elevata sia l'intensità di carbonio della loro produzione. Le materie plastiche sono il caso su cui arrivano più domande: non sono coperte e nessuna proposta in discussione le aggiunge (approfondimento CBAM e plastica, in inglese).
La soglia de minimis di 50 tonnellate
L'esenzione de minimis dell'articolo 2 bis, inserito dal regolamento (UE) 2025/2083, esenta l'importatore se la massa netta delle merci CBAM importate in un anno civile, sommata su tutti i codici NC e tutte le origini, non supera 50 tonnellate (allegato VII, punto 1).
L'importatore deve però dichiarare l'esenzione nella dichiarazione doganale (articolo 2 bis, paragrafo 1, ultima frase): in Italia con il codice documento Y137. Energia elettrica e idrogeno non sono mai esenti (articolo 2 bis, paragrafo 4).
Un'impresa che importa in un anno 25 tonnellate di acciaio e 20 di cemento (45 tonnellate in tutto) resta sotto la soglia. La stessa impresa con 60 tonnellate di acciaio supera la soglia ed è soggetta a tutti gli obblighi per l'insieme delle emissioni incorporate nelle importazioni di quell'anno (articolo 2 bis, paragrafo 2).
Il regolamento originario usava una soglia per spedizione basata sul valore intrinseco delle merci; il regolamento (UE) 2025/2083 l'ha sostituita con la soglia annua di massa.
Con l'avviso del 6 agosto 2026 l'ADM ha segnalato una nuova funzione del Registro CBAM che consente a ogni importatore, anche senza qualifica, di seguire le proprie importazioni CBAM rispetto alla soglia, con il profilo MAU DRMCViewInformation. È uno strumento di monitoraggio: l'obbligo di indicare Y137 in ogni dichiarazione doganale resta invariato.
Il calcolo della soglia e i casi limite sono nella pagina sulla soglia de minimis.
Il CBAM si applica ai servizi?
No. Il CBAM si applica solo alle merci fisiche classificate nei codici NC dell'allegato I del regolamento (UE) 2023/956. I servizi non hanno alcun obbligo CBAM, qualunque sia la loro intensità di carbonio.
Gli obblighi dell'importatore nel 2026 e nel 2027
Quattro obblighi gravano su ogni importatore sopra la soglia: la qualifica di dichiarante CBAM autorizzato, la raccolta dei dati sulle emissioni, la dichiarazione CBAM annuale e la gestione dei certificati. L'elenco segue l'ordine della procedura.
- Ottenere la qualifica: dal 1° gennaio 2026 solo un dichiarante CBAM autorizzato può importare merci CBAM oltre le 50 tonnellate annue (articoli 4 e 5); le autorità doganali non consentono l'importazione a chiunque altro (articolo 25, paragrafo 1), salvo a chi ha presentato la domanda entro il 31 marzo 2026 e attende la decisione (articolo 17, paragrafo 7 bis).
- Raccogliere i dati sulle emissioni: per ogni importazione si registrano codice NC, massa netta, origine non preferenziale e impianto di produzione, con le emissioni effettive del gestore o con i valori predefiniti della Commissione.
- Presentare la dichiarazione CBAM: entro il 30 settembre di ogni anno per l'anno precedente, la prima entro il 30 settembre 2027 per le merci importate nel 2026 (articolo 6, paragrafo 1).
- Acquistare, detenere e restituire i certificati: dal 1° febbraio 2027 sulla piattaforma centrale comune; dal 2027 vale anche l'obbligo di detenzione trimestrale del 50% (articoli 20 e 22).
Tutti e quattro gli obblighi passano per il Registro CBAM gestito dalla Commissione, mentre l'autorità nazionale decide sulle domande e sulle sanzioni e la dogana controlla ogni importazione.
Le informazioni registrate vanno conservate fino alla fine del quarto anno successivo a quello in cui la dichiarazione è stata o avrebbe dovuto essere presentata (articolo 7, paragrafi 5 e 6, e articolo 9, paragrafo 3): per le importazioni del 2026, fino al 31 dicembre 2031.
Chi importa tramite un rappresentante doganale indiretto deve chiarire chi dei due assume la qualifica. Il rappresentante indiretto che accetta di agire come dichiarante CBAM autorizzato è soggetto agli obblighi dell'importatore per le merci che importa per suo conto (articolo 5, paragrafo 2 bis).
Secondo la circolare ADM n. 36/2025 del 24 dicembre 2025, il rappresentante indiretto deve avere la qualifica anche se l'importatore rappresentato, stabilito o no nell'Unione, rientra nell'esenzione dell'articolo 2 bis.
La qualifica di dichiarante CBAM autorizzato in Italia
In Italia la domanda si presenta nel Registro CBAM, a cui si accede con le credenziali doganali dell'ADM, e la decide il Comitato ETS, Sezione 2. L'accesso passa per il Modello autorizzativo unico (MAU) dell'ADM: una persona fisica con SPID, CIE o CNS riceve dal "gestore delle autorizzazioni" dell'impresa i profili unionali della categoria CBAMD-APP-DEC per il "CBAM Declarant portal"; nella pagina WAYF il dominio da scegliere è "Dogane", non "CBAM" (guida di accesso ADM del 5 agosto 2026).
La domanda si compila nel modulo di gestione delle autorizzazioni del Registro CBAM con il contenuto dell'articolo 5, paragrafo 5. Le istruzioni del MASE (Rev03 del 24 settembre 2025) prevedono undici allegati nazionali, tra cui autodichiarazioni antimafia e sui carichi pendenti, una lettera di referenze bancarie e una relazione sulla capacità finanziaria e operativa.
L'autorità valuta la domanda entro 120 giorni di calendario dal ricevimento (articolo 4, paragrafo 1, del regolamento di esecuzione (UE) 2025/486). Se chiede informazioni supplementari può prorogare il termine fino a 30 giorni, e la valutazione non supera comunque i 180 giorni dal ricevimento (articolo 5, paragrafi 3 e 4).
I requisiti sono fissati dall'articolo 17, paragrafo 2: nessuna violazione grave o ripetuta della normativa doganale, fiscale, sugli abusi di mercato o CBAM e nessun reato grave legato all'attività economica nei periodi di riferimento dell'articolo 9 del regolamento di esecuzione (UE) 2025/486; capacità finanziaria e operativa; stabilimento nello Stato membro della domanda; numero EORI.
Chi non era stabilito nei due esercizi precedenti deve prestare una garanzia (articolo 17, paragrafo 5).
La qualifica produce effetti dalla registrazione della decisione nel Registro CBAM. La Commissione apre il conto e assegna un numero di conto CBAM unico (articolo 16), che in Italia ha il formato CBAM-IT-AAAA-XXX seguito da 11 cifre (esempio ADM: CBAM-IT-2025-ABC00000000001).
La guida al dichiarante CBAM autorizzato descrive la domanda passo per passo; la pagina sul numero CBAM spiega formato e uso del numero di conto.
L'accesso al Registro e la qualifica sono due procedure distinte: i profili MAU non equivalgono alla qualifica di dichiarante CBAM autorizzato.
Per problemi di accesso il MASE indica la casella authority.cbam@euets.it con oggetto "[IT][CBAM]Oggetto", e il Registro CBAM è l'unico canale valido per la domanda e i documenti. Il percorso completo è nella pagina sul Registro CBAM.
I codici documento nella dichiarazione doganale italiana
Ogni dichiarazione doganale di merci CBAM in Italia porta un codice documento che giustifica l'importazione: Y128 per il dichiarante autorizzato, Y137 per l'esenzione de minimis, Y238 per la domanda presentata entro il 31 marzo 2026. La tabella riprende la circolare ADM n. 36/2025 e l'avviso ADM del 15 settembre 2026.
| Codice | Descrizione ADM | Quando si usa |
|---|---|---|
| Y128 | "Numero di conto CBAM" | Solo dichiaranti CBAM autorizzati; segue il numero di conto (formato CBAM-IT-2025-ABC00000000001) |
| Y137 | "Deroga in virtù dell'articolo 2bis" | Esenzione de minimis; mai per energia elettrica o idrogeno |
| Y238 | "La domanda per ottenere la qualifica di dichiarante CBAM autorizzato è stata presentata entro il 31 marzo 2026" | Domanda presentata entro il 31 marzo 2026 e non ancora decisa; valido fino al 31 dicembre 2026 |
| Y134 | Merci originarie di Büsingen, Helgoland o Livigno | Territori dell'allegato III, punto 1 |
| Y135 | Deroga in virtù dell'articolo 2, paragrafo 3 | Merci militari |
| Y136 | Deroga in virtù dell'articolo 2, paragrafo 3 bis | Elettricità e idrogeno dalla piattaforma continentale o dalla ZEE |
| Y237 | "Merci aventi origine nell'UE" | Solo merci di origine UE |
Secondo l'avviso ADM del 15 settembre 2026, la Commissione europea ha esteso al 31 dicembre 2026 la validità del codice Y238. Lo confermano l'ATLAS-Info 0997/2026 della dogana tedesca dello stesso giorno e Il Sole 24 Ore NT+ Fisco del 24 settembre 2026.
Il codice vale solo per l'importatore che ha presentato la domanda entro il 31 marzo 2026 (articolo 17, paragrafo 7 bis) e non ha ancora ricevuto una decisione, indicando l'identificativo della domanda nel Registro CBAM.
La qualifica è verificata tramite CERTEX con il codice Y128. Gli uffici doganali consentono l'importazione di merci CBAM "unicamente se effettuata da parte di dichiaranti/rappresentanti autorizzati CBAM", fermano le merci importate senza un titolo valido e informano l'autorità competente ai fini delle sanzioni dell'articolo 26 (circolare ADM n. 36/2025, sezione 3).
Con l'avviso del 13 agosto 2026 l'ADM ha inoltre creato quattro suddivisioni TARIC che separano il bianco dagli altri tipi nel clinker (codice NC 2523 10 00) e negli altri cementi idraulici (codice NC 2523 90 00) e ha chiesto di riesaminare le dichiarazioni del 2026. Tutti i casi sono nella pagina sulla dichiarazione doganale.
Dalla relazione CBAM alla dichiarazione CBAM
La relazione CBAM trimestrale del periodo transitorio (dal 1° ottobre 2023 al 31 dicembre 2025) è terminata; al suo posto c'è la dichiarazione CBAM annuale. I due documenti non sono intercambiabili: la relazione era una comunicazione trimestrale senza pagamento, la dichiarazione è il rendiconto annuale con la restituzione dei certificati.
La prima dichiarazione CBAM, relativa al 2026, va presentata entro il 30 settembre 2027. Contiene le quantità importate per tipo di merce e paese d'origine, le emissioni incorporate totali, il numero di certificati da restituire e gli eventuali prezzi del carbonio pagati all'origine.
Se si usano emissioni effettive, i dati devono essere confermati da un verificatore accreditato. Contenuto e controlli sono nella pagina sulla dichiarazione CBAM.
L'autorità competente in Italia: Comitato ETS e ADM
L'autorità nazionale competente per il CBAM in Italia è il Comitato ETS, Sezione 2, presso il Ministero dell'Ambiente e della Sicurezza Energetica (MASE), a norma dell'articolo 4, comma 2-bis, del decreto legislativo 9 giugno 2020, n. 47, come modificato dal decreto legislativo 10 settembre 2024, n. 147.
Così la indica anche l'elenco delle autorità pubblicato nella Gazzetta ufficiale dell'Unione europea C/2026/4231 del 31 luglio 2026.
La Sezione 2 ha sei membri con diritto di voto nominati dal ministro dell'Ambiente: tre designati dal MASE, uno dal ministro degli Esteri e due dal ministro dell'Economia e delle finanze, di cui almeno uno dell'ADM (d.lgs. 47/2020, art. 4, comma 2-bis).
La Sezione 1 dello stesso Comitato si occupa della direttiva EU ETS. Una Segreteria tecnica presso la direzione generale competente del MASE istruisce le pratiche.
In attesa della costituzione del Comitato, la Direzione generale mercati e infrastrutture energetiche (MIE) del MASE ha concesso la qualifica con decreto almeno fino al 6 maggio 2026 (decreto R.0000048).
La prima deliberazione CBAM del Comitato ETS, Sezione 2 (n. 1/2026) è stata adottata nella seduta del 20 maggio 2026. La tabella riassume la ripartizione dei compiti.
| Compito | Chi | Fonte |
|---|---|---|
| Decisione sulla qualifica di dichiarante CBAM autorizzato | Comitato ETS, Sezione 2 (almeno fino al 6 maggio 2026: DG MIE del MASE con decreto) | D.lgs. 47/2020, art. 4, comma 2-bis; decreto R.0000048; deliberazione n. 1/2026 |
| Sanzioni dell'articolo 26 | Comitato ETS (autorità competente), su segnalazione degli uffici dell'ADM | Regolamento (UE) 2023/956, art. 26; circolare ADM n. 36/2025 |
| Accesso al Registro CBAM | ADM, tramite MAU (SPID, CIE o CNS) | Guida di accesso ADM del 5 agosto 2026 |
| Controllo delle importazioni | ADM, uffici doganali, verifica tramite CERTEX | Circolare ADM n. 36/2025 |
| Accreditamento dei verificatori | Accredia | Regolamento delegato (UE) 2025/2551 |
Due errori ricorrono nelle fonti italiane. L'ISPRA non è l'autorità CBAM, e l'ADM è l'autorità doganale, non l'autorità competente per il CBAM.
Non è pubblicato alcun totale ufficiale dei dichiaranti autorizzati in Italia: il decreto R.0000001 del 15 gennaio 2026 elencava 57 numeri EORI, il decreto R.0000048 del 6 maggio 2026 ne elencava 50 e la deliberazione n. 1/2026 ne elenca 154 (conteggi di cbamguide.com al 13 novembre 2026, non sommabili come totale).
Il quadro nazionale completo, con le cifre delle importazioni, è nella pagina sul CBAM in Italia.
Il CBAM è uguale in tutti gli Stati membri?
Sì per le regole, no per l'amministrazione. Il regolamento (UE) 2023/956 si applica direttamente, quindi gli obblighi sono identici nei 27 Stati membri. Domande, controlli e sanzioni sono gestiti dall'autorità nazionale competente: in Italia il Comitato ETS, Sezione 2, in Germania la Deutsche Emissionshandelsstelle (DEHSt), in Francia la Direction Générale de l'Énergie et du Climat (DGEC), secondo l'elenco delle autorità competenti pubblicato nella Gazzetta ufficiale dell'Unione europea C/2026/4231 del 31 luglio 2026. I tempi di istruttoria possono variare da uno Stato all'altro.
Le scadenze CBAM dal 2026 al 2034
Il CBAM ha funzionato come semplice obbligo di comunicazione dal 1° ottobre 2023 al 31 dicembre 2025 e comporta un obbligo finanziario dal 1° gennaio 2026.
Nel periodo transitorio gli importatori presentavano relazioni CBAM trimestrali, non esistevano certificati e l'unica sanzione andava da 10 a 50 euro per tonnellata di emissioni non comunicate (articolo 35, paragrafo 5; in Italia articolo 42-vicies del d.lgs. 47/2020). Le date della fase definitiva sono riportate nella tabella seguente.
| Scadenza | Data | Base giuridica |
|---|---|---|
| Periodo transitorio | dal 1° ottobre 2023 al 31 dicembre 2025 | Art. 32 |
| Inizio della fase definitiva | 1° gennaio 2026 | Art. 36, par. 2, lett. b) |
| Termine delle domande per l'importazione provvisoria (scaduto) | 31 marzo 2026 | Art. 17, par. 7 bis |
| Apertura della registrazione dei verificatori | 1° settembre 2026 | Art. 10 bis, par. 1 |
| Ultimo giorno di validità del codice Y238 | 31 dicembre 2026 | Avviso ADM del 15 settembre 2026 |
| Inizio della vendita dei certificati | 1° febbraio 2027 | Art. 20, par. 1 |
| Primo controllo della detenzione trimestrale | 31 marzo 2027 | Art. 22, par. 2 |
| Prima dichiarazione e restituzione | 30 settembre 2027 (merci importate nel 2026) | Art. 6, par. 1, e art. 22, par. 1 |
| Termine delle richieste di riacquisto | 31 ottobre 2027 | Art. 23, par. 1 |
| Cancellazione dei certificati acquistati per le emissioni 2026 | 1° novembre 2027 | Art. 24, par. 2 |
| Nessun fattore CBAM (fine dell'assegnazione gratuita per le merci CBAM) | dal 2034 | Art. 10 bis, par. 1 bis, direttiva 2003/87/CE |
Ogni disposizione è del regolamento (UE) 2023/956 come modificato dal regolamento (UE) 2025/2083, salvo diversa indicazione. La sequenza completa, con le date della proposta di estensione a valle e del Regno Unito, è nel calendario CBAM.
Le date valgono in tutta l'Unione; non esistono proroghe nazionali dei termini del regolamento. Il codice Y238 è una misura doganale della Commissione comunicata dall'ADM, non una proroga della scadenza del 31 marzo 2026: chi ha presentato la domanda dopo quella data non ha alcun diritto all'importazione provvisoria.
Quanto costa il CBAM: metodo di calcolo, prezzo e fattore CBAM
Il costo CBAM dipende da quattro grandezze: la massa importata, le emissioni incorporate per tonnellata di merce, l'adeguamento dell'assegnazione gratuita e il prezzo ufficiale del certificato (82,32 euro per tCO₂e nel terzo trimestre 2026). Il costo non è mai una percentuale fissa del costo lordo.
Il prezzo dei certificati CBAM
Per le merci importate nel 2026 il prezzo è la media trimestrale dei prezzi di chiusura delle quote EU ETS sulla piattaforma d'asta, per il trimestre di importazione (articolo 21, paragrafo 1 bis).
Per le merci importate dal 2027 il prezzo è calcolato per ogni settimana di calendario (articolo 21, paragrafo 1). Il regolamento di esecuzione (UE) 2025/2548 fissa calcolo e pubblicazione.
| Trimestre | Prezzo ufficiale (EUR per tCO₂e) | Pubblicato il |
|---|---|---|
| Primo trimestre 2026 | 75,36 | 7 aprile 2026 |
| Secondo trimestre 2026 | 75,28 | 6 luglio 2026 |
| Terzo trimestre 2026 | 82,32 | 5 ottobre 2026 |
| Quarto trimestre 2026 | non ancora pubblicato | atteso il 4 gennaio 2027 |
L'andamento dei prezzi e la stima del trimestre in corso sono nello strumento prezzo dei certificati CBAM; il funzionamento dei certificati è spiegato nella pagina sui certificati CBAM.
La formula: emissioni meno adeguamento dell'assegnazione gratuita
I certificati per tonnellata sono pari alle emissioni incorporate specifiche meno l'adeguamento dell'assegnazione gratuita, meno l'eventuale riduzione per il prezzo del carbonio pagato all'origine, con un minimo di zero.
L'adeguamento è fattore CBAM × fattore di correzione transettoriale × benchmark della merce (articolo 31; regolamento di esecuzione (UE) 2025/2620). Il fattore di correzione transettoriale è il 100% dal 2026 al 2030 (decisione di esecuzione (UE) 2026/1862).
L'adeguamento è una quantità fissa per tonnellata e non cresce con le emissioni dichiarate. La maggiorazione dei valori predefiniti si applica prima di sottrarre l'adeguamento e il benchmark non ha maggiorazione, quindi ogni tonnellata di CO₂e aggiunta dalla maggiorazione si paga al prezzo pieno del certificato.
Il calcolo completo, con tutti i passaggi, è nella pagina sul calcolo CBAM; i benchmark per codice NC sono nella pagina sui benchmark CBAM.
Costi per settore su valori predefiniti
La tabella mostra sette merci importate nel 2026 su valori predefiniti, al prezzo ufficiale del terzo trimestre 2026 di 82,32 euro per tCO₂e. I valori sono calcolati sulle tabelle ufficiali con la formula di legge usata dal calcolatore CBAM del sito.
| Merce e origine (valori predefiniti) | Valore predefinito, emissioni totali (tCO₂e/t) | Con maggiorazione 2026 | Benchmark, colonna B | Costo prima dell'adeguamento (EUR/t) | Costo netto 2026 (EUR/t) | Costo netto 2030, stesso prezzo (EUR/t) |
|---|---|---|---|---|---|---|
| Acciaio semilavorato, Turchia, codice NC 7207 11 14 | 2,310 | 2,541 | 1,364 | 209,18 | 99,70 | 189,38 |
| Acciaio semilavorato, Cina, codice NC 7207 12 10 | 3,169 | 3,4859 | 1,364 | 286,96 | 177,48 | 281,31 |
| Laminati piatti a caldo, Corea del Sud, codice NC 7208 | 2,118 | 2,3298 | 1,370 | 191,79 | 81,83 | 168,58 |
| Cemento Portland grigio, "Altri paesi e territori", codice NC 2523 29 00 | 1,440 | 1,584 | 0,666 | 130,39 | 76,94 | 125,87 |
| Alluminio greggio, Cina, codice NC 7601 | 3,000 | 3,300 | 1,423 | 271,66 | 157,44 | 260,72 |
| Urea, Egitto, codice NC 3102 10 19 | 1,390 | 1,4039 | 0,902 | 115,57 | 43,17 | 77,33 |
| Idrogeno, "Altri paesi e territori", codice NC 2804 10 00 | 17,740 | 19,514 | 5,089 | 1.606,39 | 1.197,94 | 1.682,72 |
Valori predefiniti: emissioni totali dell'allegato I del regolamento di esecuzione (UE) 2025/2621 come sostituito dal regolamento di esecuzione (UE) 2026/1740; maggiorazione del 10% nel 2026 e del 30% nel 2030 (fertilizzanti 1% in entrambi gli anni). Benchmark: colonna B del punto 5.3 dell'allegato del regolamento di esecuzione (UE) 2025/2620, per il percorso indicato nella riga del paese: (C), altoforno, per l'acciaio e (K), primario, per l'alluminio.
Costo netto = (valore predefinito con maggiorazione meno fattore CBAM × 100% × benchmark) × prezzo, con fattore CBAM 97,5% nel 2026 e 51,5% nel 2030. La colonna 2030 tiene il prezzo a 82,32 euro e usa i benchmark attuali, che possono essere aggiornati. Nessuna riduzione dell'articolo 9 è applicata. È una stima costruita sui valori predefiniti e sui benchmark ufficiali; il dato vincolante è quello della dichiarazione CBAM.
Un esempio su volumi reali: un importatore italiano che nel 2026 importa 1.000 tonnellate di acciaio semilavorato dalla Turchia (codice NC 7207 11 14) su valori predefiniti dichiara 2.541 tCO₂e.
Il costo lordo sarebbe di 209.175,12 euro; dopo l'adeguamento restano 1.211,1 certificati, cioè 99.697,75 euro al prezzo del terzo trimestre 2026, più i costi di verifica e di gestione. Dal 2034, a prezzo invariato e con la maggiorazione del 30%, la stessa quantità costa 247.206,96 euro.
L'acciaio semilavorato turco su valori predefiniti costa 99,70 euro per tonnellata nel 2026, il 47,7% dei 209,18 euro prima dell'adeguamento. L'acciaio semilavorato cinese (codice NC 7207 12 10) costa 177,48 euro, perché il valore predefinito è più alto mentre il benchmark dedotto è lo stesso.
L'idrogeno mostra l'altro estremo: su emissioni effettive il benchmark è sempre 5,089 tCO₂e/t, quindi un idrogeno con emissioni verificate pari o inferiori al 97,5% del benchmark (4,962 tCO₂e/t), compreso quello verde, non deve certificati nel 2026.
Il calcolatore CBAM applica la stessa formula per paese d'origine, codice NC e quantità; il controllo dei codici NC verifica se un codice rientra nell'allegato I.
L'eliminazione dell'assegnazione gratuita dal 2026 al 2034
Il fattore CBAM è fissato dall'articolo 10 bis, paragrafo 1 bis, della direttiva 2003/87/CE: è la quota di assegnazione gratuita che i produttori dell'Unione di merci CBAM mantengono ogni anno.
L'adeguamento per tonnellata dell'importatore è quel fattore × il fattore di correzione transettoriale × il benchmark della merce. La tabella mostra il calendario e il costo risultante per un esempio verificato.
| Anno | Fattore CBAM (assegnazione gratuita mantenuta) | Maggiorazione dei valori predefiniti | Costo netto, acciaio semilavorato turco, codice NC 7207 11 14, a 82,32 euro |
|---|---|---|---|
| 2026 | 97,5% | 10% | 99,70 EUR/t |
| 2027 | 95% | 20% | 121,52 EUR/t |
| 2028 | 90% | 30% | 146,15 EUR/t |
| 2029 | 77,5% | 30% | 160,19 EUR/t |
| 2030 | 51,5% | 30% | 189,38 EUR/t |
| 2031 | 39% | 30% | Nessun dato: fattore di correzione non fissato |
| 2032 | 26,5% | 30% | Nessun dato: fattore di correzione non fissato |
| 2033 | 14% | 30% | Nessun dato: fattore di correzione non fissato |
| 2034 | Nessun fattore CBAM | 30% | 247,21 EUR/t |
Dati: valore predefinito della Turchia 2,310 tCO₂e/t più la maggiorazione dell'anno; benchmark colonna B 1,364 (percorso altoforno); fattore di correzione transettoriale 100% dal 2026 al 2030 (decisione di esecuzione (UE) 2026/1862); prezzo fermo a 82,32 euro. Per le merci importate dal 1° gennaio 2027 sono previsti benchmark aggiornati, quindi i valori degli anni successivi sono indicativi. Dal 2034 l'adeguamento è zero e il costo è valore predefinito con maggiorazione × prezzo.
Il salto più ripido del calendario è tra il 2029 e il 2030, quando il fattore CBAM scende dal 77,5% al 51,5%: 26 punti percentuali in un anno, la finestra di pianificazione più critica per gli importatori.
Per una merce al livello del benchmark la quota a pagamento più che raddoppia in quell'anno. Una merce su valori predefiniti ben sopra il benchmark paga già per intero l'eccedenza, quindi il suo costo sale meno: da 160,19 a 189,38 euro per tonnellata nell'esempio.
Newsletter in inglese: avvisi sul prezzo dei certificati CBAM e modifiche normative che contano, con aggiornamenti settimanali su tutto ciò che riguarda il CBAM. Niente spam, disiscrizione in qualsiasi momento.
Per questi avvisi conserviamo soltanto il suo indirizzo e-mail. Informativa sulla privacy (in inglese)
Come si calcolano le emissioni incorporate
Le emissioni incorporate sono i gas a effetto serra emessi dall'impianto che ha prodotto la merce importata, espressi in tonnellate di CO₂e per tonnellata di merce (emissioni incorporate specifiche).
Per le merci complesse, prodotte con uno o più precursori dell'allegato I, le emissioni dei precursori si sommano a quelle del prodotto finito: un tubo d'acciaio incorpora le emissioni del tubificio e quelle dell'acciaio con cui è formato.
Il regolamento di esecuzione (UE) 2025/2547 prevede una metodologia basata sul calcolo e una basata sulla misurazione (allegato II, punto B.2).
Nel calcolo, il metodo standard determina le emissioni di combustione (equazione 5) e di processo (equazione 11) per ogni flusso di fonti, mentre il bilancio di massa (equazione 12) parte dal contenuto di carbonio di ogni input e output.
Due equazioni dell'allegato III rapportano poi il risultato alla composizione: l'equazione 64 al contenuto di clinker del cemento, l'equazione 65 al contenuto di azoto dei fertilizzanti.
Il totale delle emissioni incorporate in tutte le merci CBAM dell'anno è il punto di partenza dei certificati da restituire; si riduce dell'adeguamento dell'assegnazione gratuita (articolo 31) e dell'eventuale prezzo del carbonio effettivamente pagato nel paese d'origine (articolo 9; articolo 6, paragrafo 2, lettera c)). Il metodo è spiegato nella pagina sulle emissioni incorporate.
Emissioni dirette ed emissioni indirette
Le emissioni dirette derivano dal processo produttivo: combustione, processi chimici (la calcinazione del calcare nel cemento vale da sola circa il 60% della CO₂ del cemento) e produzione di calore nell'impianto. Sono conteggiate in tutti e sei i settori.
Le emissioni indirette derivano dall'energia elettrica consumata nella produzione e sono conteggiate per cemento, fertilizzanti e minerale di ferro agglomerato (codice NC 2601 12 00).
Per acciaio e alluminio l'elettricità consumata genera molta CO₂ a livello di rete (una fonderia di alluminio primario consuma da 14 a 16 MWh circa per tonnellata), ma questo costo non entra nell'obbligo di certificati. Alla base della scelta c'è la valutazione che, per questi settori, la verifica dei consumi elettrici sarebbe troppo complessa.
Valori predefiniti e maggiorazione
I valori predefiniti (valori di default, nella terminologia dell'ADM) sono le intensità di emissione pubblicate che l'importatore usa quando l'impianto extra UE non fornisce emissioni effettive verificate. Sono fissati dal regolamento di esecuzione (UE) 2025/2621, il cui allegato I è stato sostituito dal regolamento di esecuzione (UE) 2026/1740 con effetto dal 1° gennaio 2026.
Il valore "emissioni totali" riceve una maggiorazione (mark-up): 10% nel 2026, 20% nel 2027, 30% dal 2028 per acciaio, cemento, alluminio e idrogeno; 1% ogni anno per i fertilizzanti; nessuna per l'energia elettrica.
Secondo il regolamento di esecuzione (UE) 2025/2620 i due percorsi sottraggono anche benchmark diversi: la colonna B sui valori predefiniti, la colonna A più l'assegnazione gratuita incorporata nei precursori sulle emissioni effettive. Quale percorso costi meno dipende dalla merce e dall'impianto, quindi conviene simularli entrambi.
La scheda della Commissione "CBAM: Actual vs default values in your declaration" del 23 giugno 2026 propone un percorso di decisione in vista della prima dichiarazione. I valori per paese sono nella pagina sui valori predefiniti.
Verifica e verificatori accreditati
La verifica è obbligatoria solo se le emissioni incorporate sono determinate sulla base delle emissioni effettive (articolo 8, paragrafo 1); una dichiarazione su valori predefiniti non richiede un verificatore. Le regole di verifica sono nel regolamento di esecuzione (UE) 2025/2546, l'accreditamento nel regolamento delegato (UE) 2025/2551, sulla norma EN ISO/IEC 17029:2019.
Solo gli organismi nazionali di accreditamento degli Stati membri dell'UE accreditano i verificatori CBAM. Una visita fisica in loco è obbligatoria nel primo anno in cui l'impianto è soggetto a verifica (regolamento di esecuzione (UE) 2025/2546, articoli da 2 a 4). Il verificatore non può essere collegato all'impianto che verifica.
Al 12 novembre 2026 sette organismi di verifica risultano accreditati da cinque organismi nazionali di accreditamento: EmiCert S.A. (ESYD, Grecia), Bureau Veritas Italia S.p.A., RINA Services S.p.A. e SGS ICS Italia S.r.l.
(Accredia, Italia, delibera del 28 settembre 2026), Intertek Certification AB (Swedac, Svezia), Integrated Sustainable Solutions Company (ISSC) di Damietta, Egitto (RvA, Paesi Bassi, 22 ottobre 2026) e SGS BELGIUM nv (BELAC, Belgio, ambito valido dal 5 novembre 2026). Tre dei sette sono organismi italiani accreditati da Accredia.
ISSC è il primo organismo stabilito fuori dall'UE: la RvA lo ha accreditato con la propria procedura TAB, con la quale completa la valutazione tranne l'osservazione di una verifica, assiste alla prima verifica CBAM e poi converte l'accreditamento in ordinario.
DNV ha annunciato il 6 novembre 2026 un accreditamento Accredia che Accredia non aveva pubblicato al 13 novembre 2026 (la sua homepage indicava ancora tre organismi accreditati): non è conteggiato. L'elenco ufficiale della Commissione non è ancora pubblicato.
La tabella della Commissione del 21 ottobre 2026 indica 24 organismi nazionali che offrono l'accreditamento CBAM, 20 pronti a ricevere domande e 7 che accettano organismi stabiliti fuori dall'UE, tra cui Accredia.
La registrazione dei verificatori nel Registro CBAM è aperta dal 1° settembre 2026 (articolo 10 bis, paragrafo 1) e le relazioni di verifica sono emesse nel Registro dal gennaio 2027.
I verificatori indicano costi da 5.000 a 50.000 euro per impianto (stima di mercato): un importatore che acquista da 50 impianti extra UE può sostenere nel primo ciclo costi tra 250.000 euro e 2,5 milioni di euro.
La procedura è descritta nella pagina sulla verifica CBAM; ambiti e attività di ciascun organismo sono nell'elenco dei verificatori CBAM accreditati.
I certificati CBAM: vendita, detenzione, restituzione e riacquisto
I certificati CBAM sono certificati elettronici, ciascuno corrispondente a una tonnellata di CO₂e di emissioni incorporate nelle merci importate, e tutto l'obbligo finanziario del CBAM passa per il loro acquisto, la loro detenzione e la loro restituzione.
Gli Stati membri li vendono ai dichiaranti autorizzati sulla piattaforma centrale comune dal 1° febbraio 2027 (articolo 20, paragrafo 1); sono detenuti e restituiti nel conto del dichiarante nel Registro CBAM, gestito dalla Commissione.
Il ciclo dei certificati ha tre parti, e per le merci importate nel 2026 valgono solo la seconda e la terza.
- Detenzione trimestrale (dal 2027): a norma dell'articolo 22, paragrafo 2, al termine di ogni trimestre il conto deve contenere certificati pari ad almeno il 50% delle emissioni incorporate nelle merci importate dall'inizio dell'anno civile, determinate su valori predefiniti senza maggiorazione o sui certificati restituiti per l'anno precedente, tenendo conto dell'adeguamento dell'assegnazione gratuita. Il primo controllo è il 31 marzo 2027; alle importazioni del 2026 non si applica. In caso di carenza l'autorità competente chiede di integrare entro un mese (articolo 22, paragrafo 3), senza una sanzione per tonnellata. Il regolamento (UE) 2025/2083 ha ridotto la quota rispetto al testo originario.
- Dichiarazione e restituzione annuale: entro il 30 settembre 2027 il dichiarante presenta la dichiarazione CBAM per tutte le importazioni del 2026 e restituisce i certificati per le emissioni incorporate totali, dopo l'adeguamento dell'articolo 31 e l'eventuale riduzione dell'articolo 9.
- Riacquisto: il dichiarante può chiedere il riacquisto dei certificati in eccesso al prezzo pagato, entro il 31 ottobre dell'anno di restituzione (articolo 23, paragrafi 1 e 3). Il riacquisto è limitato al numero di certificati che il dichiarante era obbligato ad acquistare a norma dell'articolo 22, paragrafo 2, nell'anno di acquisto (articolo 23, paragrafo 2); i certificati acquistati nel 2027 per le emissioni del 2026 possono essere riacquistati solo nel 2027 (articolo 23, paragrafo 2 bis).
I certificati acquistati per le emissioni del 2026 e né restituiti né riacquistati sono cancellati il 1° novembre 2027 (articolo 24, paragrafo 2).
Secondo la regola generale dell'articolo 24, paragrafo 1, i certificati acquistati nel 2027 sono cancellati il 1° novembre 2029. La pagina sulla detenzione trimestrale spiega il calcolo della quota del 50% con esempi.
La riduzione per il prezzo del carbonio pagato in un paese terzo
L'articolo 9 consente di ridurre il numero di certificati da restituire per il prezzo del carbonio effettivamente pagato nel paese d'origine per le emissioni incorporate delle merci importate.
La riduzione vale solo per un prezzo effettivamente pagato, tenendo conto di sconti o altre compensazioni (articolo 9, paragrafo 1). Compensazioni volontarie e prezzi interni del carbonio non sono un prezzo del carbonio ai sensi dell'articolo 3, punto 29.
L'assegnazione gratuita ricevuta da un produttore extra UE in un sistema estero riduce l'importo: conta solo la parte di emissioni per cui un prezzo è stato pagato davvero.
Se si usano valori predefiniti, una riduzione può essere chiesta solo con riferimento ai prezzi del carbonio predefiniti annuali che la Commissione può fissare dal 2027 (articolo 9, paragrafo 4).
Al 23 ottobre 2026 nessun prezzo del carbonio di un paese terzo è riconosciuto. Il regolamento di esecuzione dell'articolo 9 è ancora una bozza, pubblicata il 13 maggio 2026, con consultazione chiusa il 10 giugno 2026.
Il K-ETS coreano e l'ETS nazionale cinese coprono l'acciaio ma assegnano le quote gratuitamente, secondo l'International Carbon Action Partnership (ICAP).
La Turchia ha pubblicato il regolamento sul proprio sistema di scambio il 27 agosto 2026, ma la fase pilota prevede il 100% di assegnazione gratuita. Il dettaglio è nella pagina sulla riduzione per il prezzo del carbonio.
Le sanzioni CBAM
Il regolamento (UE) 2023/956 prevede due livelli di sanzione per i certificati non restituiti, e in Italia non risulta alcuna norma nazionale che li modifichi per la fase definitiva. I due livelli sono elencati di seguito.
- Dichiarante CBAM autorizzato che non restituisce i certificati entro il 30 settembre: si applica la sanzione per le emissioni in eccesso dell'articolo 16, paragrafo 3, della direttiva 2003/87/CE, 100 euro per tCO₂e prima dell'indicizzazione, aumentata a norma dell'articolo 16, paragrafo 4, della stessa direttiva in base all'indice europeo dei prezzi al consumo, per ogni certificato CBAM non restituito (articolo 26, paragrafo 1).
- Persona diversa da un dichiarante autorizzato che introduce merci CBAM senza rispettare gli obblighi: da tre a cinque volte la sanzione dell'articolo 26, paragrafo 1 (da 300 a 500 euro prima dell'indicizzazione) per ogni certificato non restituito, graduata per durata, gravità, portata, intenzionalità, recidiva e cooperazione (articolo 26, paragrafo 2).
L'articolo 26, paragrafo 1, non indica un importo proprio: rinvia alla sanzione dell'EU ETS, quindi l'importo è lo stesso nei 27 Stati membri. Il pagamento non dispensa il dichiarante autorizzato dalla restituzione dei certificati mancanti (articolo 26, paragrafo 3).
Per l'importatore senza qualifica che supera le 50 tonnellate, invece, il pagamento della sanzione lo dispensa dalla dichiarazione e dalla restituzione per quelle importazioni (articolo 26, paragrafo 2 bis).
In Italia l'articolo 42-vicies del d.lgs. 47/2020 disciplina solo le sanzioni del periodo transitorio (da 10 a 50 euro per tonnellata di emissioni non comunicate). Per la fase definitiva non risulta alcuna disposizione nazionale al 13 novembre 2026: si applica direttamente l'articolo 26, e l'ADM segnala le infrazioni al Comitato ETS.
Violazioni gravi o ripetute possono portare alla revoca della qualifica (articolo 17, paragrafo 8), e il frazionamento artificioso delle spedizioni per restare sotto la soglia è un'infrazione grave (articolo 25 bis). Casi e procedure sono nella pagina sulle sanzioni CBAM.
Le importazioni italiane di merci CBAM in cifre
L'Italia è il primo Stato membro dichiarante per valore e per quantità delle importazioni extra UE di merci coperte dal CBAM: 19,61 miliardi di euro e 23,02 milioni di tonnellate nel 2025.
La tabella riporta i calcoli di cbamguide.com sul file degli Stati membri dichiaranti (Eurostat Comext DS-045409, Stati membri dichiaranti, 2025, estratto il 12 ottobre 2026).
| Settore | Italia 2025 (EUR) | Quota UE27, valore | Posizione tra i 27 | Italia 2025, quantità | Quota UE27, quantità |
|---|---|---|---|---|---|
| Tutte le merci coperte (codici dell'allegato I) | 19,61 miliardi | 17,6% | 1ª (Germania 12,7%, Paesi Bassi 12,7%) | 23,02 milioni di t (energia elettrica esclusa) | 19,2% |
| Ferro e acciaio, compreso il minerale di ferro agglomerato | 11,85 miliardi | 18,8% | 1ª | 15,96 milioni di t | 21,0% |
| Alluminio | 4,20 miliardi | 13,8% | 3ª | 1,47 milioni di t | 16,0% |
| Energia elettrica | 2,56 miliardi | 30,3% | 1ª | non disponibile | |
| Fertilizzanti | 0,73 miliardi | 8,7% | 5ª | 1,73 milioni di t | 8,6% |
| Cemento | 0,28 miliardi | 25,9% | 1ª | 3,87 milioni di t | 27,2% |
Le cifre vanno lette con quattro limiti. Sono statistiche commerciali, non dichiarazioni CBAM: lo Stato dichiarante è quello in cui le merci sono state sdoganate, non necessariamente quello di stabilimento del dichiarante.
Comprendono le origini esenti come Svizzera e Norvegia, quindi la cifra dell'energia elettrica include elettricità svizzera fuori dal CBAM. La cifra dell'acciaio comprende il minerale di ferro agglomerato. Il file non ripartisce le importazioni italiane per paese d'origine.
A livello dell'Unione, nel 2025 i Ventisette hanno importato 57,73 milioni di tonnellate di acciaio coperto dal CBAM per 60,95 miliardi di euro (capitoli 72 e 73, senza minerale di ferro): Cina 9,07 milioni di tonnellate, Turchia 7,43, Russia 5,17, Ucraina 4,25, India 4,01 e Corea del Sud 3,63.
Dalla Cina sono arrivate merci coperte per 17,09 miliardi di euro, dalla Turchia per 10,83 miliardi (Eurostat Comext DS-045409, estratto il 12 ottobre 2026). Le pagine sul CBAM per le merci dalla Cina e dalla Turchia riportano costi e valori predefiniti per origine.
Registro CBAM, piattaforma centrale e quadro normativo
Il Registro CBAM è gestito dalla DG TAXUD della Commissione e disciplinato dal regolamento di esecuzione (UE) 2024/3210, modificato dal regolamento di esecuzione (UE) 2025/2550.
L'autenticazione passa per il sistema UUM&DS (articolo 8 del regolamento di esecuzione (UE) 2024/3210): la Commissione richiede un account EU Login con autenticazione a due fattori, mentre l'Italia rilascia le credenziali tramite il proprio sistema doganale, il MAU dell'ADM (articolo 8, paragrafo 5).
Il Registro svolge quattro funzioni: i conti dei dichiaranti autorizzati, i certificati detenuti, la presentazione delle dichiarazioni e lo scambio di dati con la dogana.
Il modulo di gestione delle autorizzazioni è operativo dal 31 marzo 2025; al 7 gennaio 2026 erano state presentate nell'Unione oltre 12.000 domande e oltre 4.100 operatori erano autorizzati. I gestori extra UE usano la sezione O3CI del Registro CBAM (il portale dei gestori), che non è un sistema separato.
Il regolamento di esecuzione (UE) 2025/2619, applicabile dal 1° gennaio 2026, fissa i dati che la dogana trasmette al Registro: otto elementi per importazione, tra cui numero EORI, numero di conto CBAM, codice NC a otto cifre, quantità e paese d'origine. I dati sono inviati periodicamente, almeno una volta alla settimana, non in tempo reale.
La piattaforma centrale comune
La piattaforma centrale comune per la vendita dei certificati è stata messa a gara l'11 febbraio 2026; la procedura aperta si è chiusa senza aggiudicazione.
L'avviso di aggiudicazione pubblicato l'8 luglio 2026 (TED 468943-2026) indica come contraente European Dynamics SA (Grecia): scelta il 26 giugno 2026, contratto quadro concluso il 30 giugno 2026, valore massimo 5,83 milioni di euro. Nessuna data per una versione preoperativa è pubblicata e la vendita resta prevista dal 1° febbraio 2027.
Le regole di vendita e riacquisto sono una bozza di regolamento delegato ai sensi dell'articolo 20, paragrafo 6: la consultazione si è svolta dal 9 luglio al 6 agosto 2026 con 93 contributi e l'adozione è prevista nel quarto trimestre 2026. Lo stato dei lavori è nella pagina sulla piattaforma centrale comune.
Regolamento, Omnibus e atti di esecuzione
Il CBAM si fonda su un regolamento principale e su 14 atti di diritto derivato: 13 regolamenti di esecuzione e un regolamento delegato. Questi sono gli atti principali.
- Regolamento (UE) 2023/956 del 10 maggio 2023 (GUUE L 130 del 16.5.2023, pagg. da 52 a 104): il regolamento istitutivo. Il testo consolidato del 20 ottobre 2025 ha 39 articoli e 7 allegati. Base giuridica: articolo 192, paragrafo 1, del TFUE.
- Regolamento (UE) 2025/2083 (Omnibus) dell'8 ottobre 2025, pubblicato il 17 ottobre 2025 e in vigore dal 20 ottobre 2025: soglia annua di 50 tonnellate (articolo 2 bis), dichiarazione entro il 30 settembre, vendita dei certificati dal 1° febbraio 2027, detenzione trimestrale del 50% dal 2027, sanzioni dell'articolo 26, paragrafi 1 bis e 2 bis, registrazione dei verificatori dal 1° settembre 2026 (articolo 10 bis). Le modifiche sono confrontate nella pagina sul regolamento Omnibus.
- Gli atti di esecuzione e delegati, dal regolamento di esecuzione (UE) 2023/1773 (periodo transitorio, storico) al regolamento di esecuzione (UE) 2025/2621 (valori predefiniti, allegati I e IV sostituiti dal regolamento di esecuzione (UE) 2026/1740) e al regolamento delegato (UE) 2025/2551 (accreditamento dei verificatori).
Le prossime evoluzioni: estensione a valle, EU ETS, OMC e Regno Unito
Quattro dossier possono cambiare il CBAM dopo il 2026: l'estensione a valle, la revisione dell'EU ETS, la controversia OMC DS639 e il collegamento con il Regno Unito; nessuno di essi ha ancora modificato le regole in vigore.
La Commissione ha annunciato il 14 ottobre 2026 una revisione complessiva del CBAM nel 2027, basata sui primi due anni della fase definitiva.
L'estensione a valle del CBAM (proposta)
La proposta della Commissione COM(2025) 989 (non ancora legge), del 17 dicembre 2025, aggiungerebbe circa 180 prodotti a valle ad alta intensità di acciaio e alluminio dal 1° gennaio 2028, tra cui parti di veicoli come cambi e ruote, lavatrici, gru e altre macchine, motori elettrici, trasformatori e mobili metallici.
Il Consiglio ha adottato l'orientamento generale il 12 giugno 2026, con circa 200 codici aggiunti secondo Mayer Brown (poco più di 300 voci e codici in tutto secondo il conteggio di cbamguide.com).
La commissione ENVI del Parlamento ha votato il 6 luglio 2026 (56 voti a favore, 11 contrari e 12 astensioni) un elenco che la stampa specializzata stima in circa 457 prodotti.
Il Parlamento ha adottato il mandato negoziale il 15 settembre 2026 con 464 voti a favore, 50 contrari e 159 astensioni.
Il primo trilogo, il 20 ottobre 2026, si è chiuso senza accordo complessivo secondo la stampa; un secondo è annunciato per il 30 novembre 2026 e i colegislatori puntano a un accordo entro la fine del 2026.
Nessuna delle tre posizioni comprende chimica organica o polimeri. Lo stato del dossier è nella pagina sull'estensione a valle.
La revisione dell'EU ETS e il prezzo del carbonio
La proposta COM(2026) 616 del 17 luglio 2026 reintrodurrebbe il 15% dell'assegnazione gratuita eliminata per i settori CBAM dal 2028 e sposterebbe la fine dell'eliminazione dal 2034 al 2038; è una proposta, non legge.
Sulla riserva stabilizzatrice del mercato, Consiglio e Parlamento hanno raggiunto il 20 e 21 ottobre 2026 un accordo provvisorio: la cancellazione resta, ma la riserva può trattenere fino a 700 milioni di quote (comunicato della Commissione IP/26/2206); l'adozione formale è in corso.
Ogni riforma che abbassa i prezzi d'asta abbassa nella stessa misura il prezzo dei certificati CBAM, che non ha un prezzo minimo proprio.
Il contratto EUA dicembre 2026 ha toccato un massimo intraday di 88,53 euro il 14 settembre 2026. Il funzionamento del sistema è nella pagina sull'EU ETS, le previsioni attribuite nella pagina sulla previsione del prezzo 2027.
Sui proventi, il regolamento in vigore non contiene una regola di ripartizione: ogni Stato membro vende i certificati ai dichiaranti stabiliti sul suo territorio (articolo 20, paragrafo 1) e ne incassa i proventi.
La quota del 75% al bilancio dell'Unione è una proposta (COM(2025) 574) non adottata; la scheda finanziaria della proposta COM(2025) 989 stima questa risorsa propria a circa 1,45 miliardi di euro l'anno in media tra il 2028 e il 2034.
La proposta COM(2025) 990 destinerebbe il 25% dei proventi relativi alle emissioni 2026 e 2027 a un Fondo temporaneo per la decarbonizzazione.
La controversia OMC DS639
La Russia ha avviato la controversia DS639 il 12 maggio 2025, sostenendo violazioni degli articoli I e II del GATT e dell'accordo SCM; l'Unione ha rifiutato le consultazioni il 22 maggio 2025.
L'organo di conciliazione ha istituito il panel il 25 settembre 2026 sulla seconda richiesta russa, il primo panel OMC su una misura di adeguamento del carbonio alle frontiere; al 23 ottobre 2026 non era ancora composto e contava 27 terze parti.
La difesa dell'Unione si fonda sulle eccezioni dell'articolo XX, lettere b) e g), del GATT. L'organo d'appello non è operativo dal dicembre 2019. L'India non ha presentato ricorso; l'accordo di libero scambio UE-India, concluso il 27 gennaio 2026, non contiene esenzioni dal CBAM.
La Turchia segue un canale bilaterale invocando l'unione doganale del 1995. Il ricorso di annullamento della Polonia alla Corte di giustizia (presentato l'8 agosto 2023) è ancora pendente.
Il CBAM del Regno Unito
Il CBAM del Regno Unito è un'imposta, non un meccanismo a certificati, e si applica dal 1° gennaio 2027 a cinque settori (alluminio, cemento, fertilizzanti, idrogeno, ferro e acciaio) sulle sole emissioni dirette, ai sensi della parte 5 del Finance Act 2026.
Lo amministra HMRC con aliquote proprie; secondo HMRC la registrazione si apre entro il 1° gennaio 2028, con termine il 31 gennaio 2028 per chi è tenuto a registrarsi già nel 2027, e la prima dichiarazione d'imposta, con il relativo pagamento, copre l'intero 2027 e scade a fine maggio 2028 (SI 2026/830, regolamento 2).
Le merci esportate dal Regno Unito nell'Unione restano soggette al CBAM dell'UE. Un accordo per collegare i due sistemi di scambio, da presentare al vertice UE-Regno Unito del 20 novembre 2026, è stato riportato dalla stampa come bozza di dichiarazione, ma al 5 novembre 2026 nessun testo ufficiale era pubblicato e HMRC indicava che nessuna giurisdizione è esente: servirebbe l'inserimento del Regno Unito nell'allegato III con atto delegato.
Il governo britannico stima che un collegamento completo eviterebbe agli esportatori britannici circa 800 milioni di sterline di oneri CBAM UE entro il 2030. Il confronto è nella pagina sul CBAM del Regno Unito.
Strumenti, modelli e richieste di fornitori
Tre strumenti gratuiti di questa sezione stimano i costi, controllano i codici NC e seguono il prezzo dei certificati; per servizi professionali la pagina di richiesta mette in contatto con fornitori di servizi CBAM. Gli strumenti sono elencati di seguito.
- Calcolatore CBAM: stima i certificati e il costo per paese d'origine, codice NC e quantità con la formula di legge, sui valori predefiniti e sui benchmark ufficiali (regolamenti di esecuzione (UE) 2025/2621 e 2025/2620); il dato vincolante resta quello della dichiarazione CBAM.
- Controllo dei codici NC: verifica se un codice NC rientra nell'allegato I del regolamento.
- Prezzo dei certificati CBAM: riporta i prezzi trimestrali ufficiali e l'andamento delle aste EU ETS.
La raccolta dei dati dai fornitori extra UE resta il punto critico anche con un software.
I modelli CBAM standardizzano la richiesta dei 16 dati della relazione di sintesi sulle emissioni del gestore, che la Commissione chiede in inglese; il panorama dei software è nella pagina sui software CBAM, quello dei consulenti nella pagina sui consulenti CBAM.
Chi cerca un fornitore può usare gratuitamente la pagina delle richieste di fornitori CBAM. Sono disponibili richieste specifiche per un verificatore accreditato, un consulente CBAM, un servizio di dichiarante, un software CBAM, i dati dei fornitori, la formazione o il calcolo delle emissioni.
Il servizio è gratuito per chi lo richiede; un fornitore che acquisisce un cliente tramite una nostra segnalazione può riconoscere a cbamguide.com una commissione di segnalazione, che non decide mai chi viene elencato né come.
Le pagine di questa sezione
Oltre a questa pagina, la sezione italiana conta 50 pagine, compresi i tre strumenti, in sei aree: calcolo; procedura; strumenti e modelli; guida; merci; paesi, software e riferimenti. Ecco le aree con le rispettive pagine.
Calcolo (8 pagine)
- Calcolo CBAM: formula ed esempi
- Certificati CBAM
- Valori predefiniti CBAM
- Emissioni incorporate
- Soglia de minimis di 50 tonnellate
- Verifica CBAM
- Verificatori CBAM accreditati
- Benchmark CBAM
Procedura (8 pagine)
- Procedura CBAM per gli importatori
- Dichiarante CBAM autorizzato
- Numero CBAM (numero di conto CBAM)
- Registro CBAM
- Dichiarazione doganale e codici documento
- Dichiarazione CBAM
- Sanzioni CBAM
- Detenzione trimestrale dei certificati
Strumenti e modelli (5 pagine)
Guida (12 pagine)
- Guida al CBAM
- Cos'è il CBAM
- Regolamento (UE) 2023/956
- Calendario CBAM
- Regolamento Omnibus (UE) 2025/2083
- Estensione a valle (proposta)
- Assegnazione gratuita
- EU ETS
- Riduzione per il prezzo del carbonio pagato
- Previsione del prezzo 2027
- Piattaforma centrale comune
- CBAM del Regno Unito
Merci (10 pagine)
- Merci CBAM
- Codici NC soggetti al CBAM
- Acciaio e codici NC dell'acciaio
- Alluminio e codici NC dell'alluminio
- Cemento
- Fertilizzanti
- Energia elettrica
- Idrogeno
Paesi, software e riferimenti (7 pagine)
- CBAM in Italia
- CBAM e importazioni dalla Cina
- CBAM e importazioni dalla Turchia
- Software CBAM
- Consulenti CBAM
- Domande frequenti sul CBAM
- Glossario CBAM
Domande frequenti sul CBAM
Dodici domande ricorrono tra gli importatori e gli spedizionieri doganali in Italia; le risposte riassumono le regole in vigore al 13 novembre 2026. Altre risposte sono nelle domande frequenti sul CBAM.
Il CBAM è un'imposta o un dazio?
No. Il CBAM è un meccanismo basato su certificati legato al prezzo dell'EU ETS, non un'imposta né un dazio. L'importo dipende dalle emissioni incorporate nella merce, non dal suo valore, e non entra nella tariffa doganale. Le formule "tributo ambientale" o "dazio sul carbonio" usate da alcune fonti italiane non corrispondono al regolamento.
Quando va presentata la prima dichiarazione CBAM?
La prima dichiarazione CBAM va presentata entro il 30 settembre 2027 per le merci importate nel 2026, insieme alla restituzione dei certificati; poi ogni anno entro il 30 settembre (articolo 6, paragrafo 1, e articolo 22, paragrafo 1). La data è stata fissata dal regolamento (UE) 2025/2083 e sostituisce la scadenza di fine maggio del testo originario.
Chi è l'autorità competente per il CBAM in Italia?
L'autorità nazionale competente è il Comitato ETS, Sezione 2, presso il MASE (articolo 4, comma 2-bis, del d.lgs. 47/2020). Fino almeno al 6 maggio 2026 la Direzione generale mercati e infrastrutture energetiche del MASE ha concesso la qualifica con decreto; la prima deliberazione CBAM del Comitato (n. 1/2026) è del 20 maggio 2026. L'ADM è l'autorità doganale, non l'autorità CBAM.
Il codice Y238 è ancora valido?
Sì, fino al 31 dicembre 2026. Secondo l'avviso ADM del 15 settembre 2026, la Commissione europea ha esteso la validità del codice Y238 a quella data. Il codice vale solo per chi ha presentato la domanda di qualifica entro il 31 marzo 2026 e non ha ancora ricevuto una decisione; il dichiarante autorizzato usa invece Y128 con il numero di conto CBAM.
Che cosa significa CBAM?
CBAM è la sigla di Carbon Border Adjustment Mechanism, in italiano meccanismo di adeguamento del carbonio alle frontiere (articolo 1, paragrafo 1, del regolamento (UE) 2023/956). Applica alle merci importate un costo del carbonio pari al prezzo EU ETS che pagano i produttori dell'Unione, così che spostare la produzione fuori dall'UE non porti vantaggi.
La soglia de minimis vale per le importazioni di energia elettrica?
No. Energia elettrica (codice NC 2716 00 00) e idrogeno (codice NC 2804 10 00) sono esclusi dall'esenzione de minimis dall'articolo 2 bis, paragrafo 4, del regolamento (UE) 2023/956. Chi importa energia elettrica attraverso interconnettori fisici ha tutti gli obblighi CBAM, qualunque sia la quantità.
Le merci originarie della Svizzera sono esenti?
Sì. Le merci originarie della Svizzera sono esenti (allegato III, punto 1), perché il sistema svizzero di scambio di quote è collegato all'EU ETS. Conta l'origine non preferenziale secondo le regole dell'Unione: il transito o una lavorazione minima in Svizzera non conferiscono l'origine svizzera, e un'impresa svizzera che importa in Italia senza stabilimento nell'Unione deve far ottenere la qualifica al proprio rappresentante doganale indiretto.
Quanto costa oggi un certificato CBAM?
Il prezzo ufficiale del terzo trimestre 2026 è 82,32 euro per tCO₂e, pubblicato il 5 ottobre 2026; il secondo trimestre era 75,28 euro e il primo 75,36 euro. I dichiaranti autorizzati possono acquistare i certificati solo dal 1° febbraio 2027; per le importazioni del 2026 vale la media del trimestre di importazione, e il prezzo del quarto trimestre è atteso il 4 gennaio 2027.
Il CBAM del Regno Unito è uguale a quello dell'UE?
No. Il CBAM del Regno Unito è un'imposta che si applica dal 1° gennaio 2027, amministrata da HMRC ai sensi della parte 5 del Finance Act 2026, per cinque settori e sulle sole emissioni dirette. Le merci esportate dal Regno Unito nell'Unione restano soggette al CBAM dell'UE, e al 5 novembre 2026 nessuna esenzione reciproca era in vigore.
Il CBAM è permanente?
Sì. Il regolamento (UE) 2023/956 non contiene una clausola di scadenza. L'introduzione graduale termina nel 2034, quando non si applica più alcun fattore CBAM, ma il meccanismo continua oltre quell'anno. La Commissione ha annunciato il 14 ottobre 2026 una revisione complessiva nel 2027.
Un dichiarante CBAM autorizzato può perdere la qualifica?
Sì. L'autorità competente revoca la qualifica a norma dell'articolo 17, paragrafo 8, se il dichiarante non soddisfa più i requisiti o ha commesso violazioni gravi o ripetute dell'obbligo di restituzione o di detenzione trimestrale; la procedura è nel regolamento di esecuzione (UE) 2025/486. Chi poi importa senza qualifica e senza rispettare gli obblighi rischia da tre a cinque volte la sanzione dell'articolo 26, paragrafo 1 (da 300 a 500 euro prima dell'indicizzazione) per ogni certificato non restituito.
I prezzi CBAM saliranno fino al 2034?
L'ultima previsione attribuita, un sondaggio Reuters tra nove analisti pubblicato il 31 luglio 2026, indica un prezzo medio EU ETS di 79,97 euro per il 2026 e 89,13 euro per il 2027; non esiste una previsione ufficiale per il 2030. Per l'acciaio semilavorato turco su valori predefiniti l'obbligo sale da 1,2111 certificati per tonnellata nel 2026 a 2,3005 nel 2030: da 99,70 a 189,38 euro per tonnellata al prezzo di 82,32 euro, con il valore predefinito e il benchmark attuali. In un'illustrazione di sensibilità a 126 euro per tCO₂, il dato 2030 sarebbe 289,87 euro. Le proiezioni sono incerte: la proposta COM(2026) 616 e i benchmark aggiornati previsti per le merci importate dal 2027 possono cambiarle.