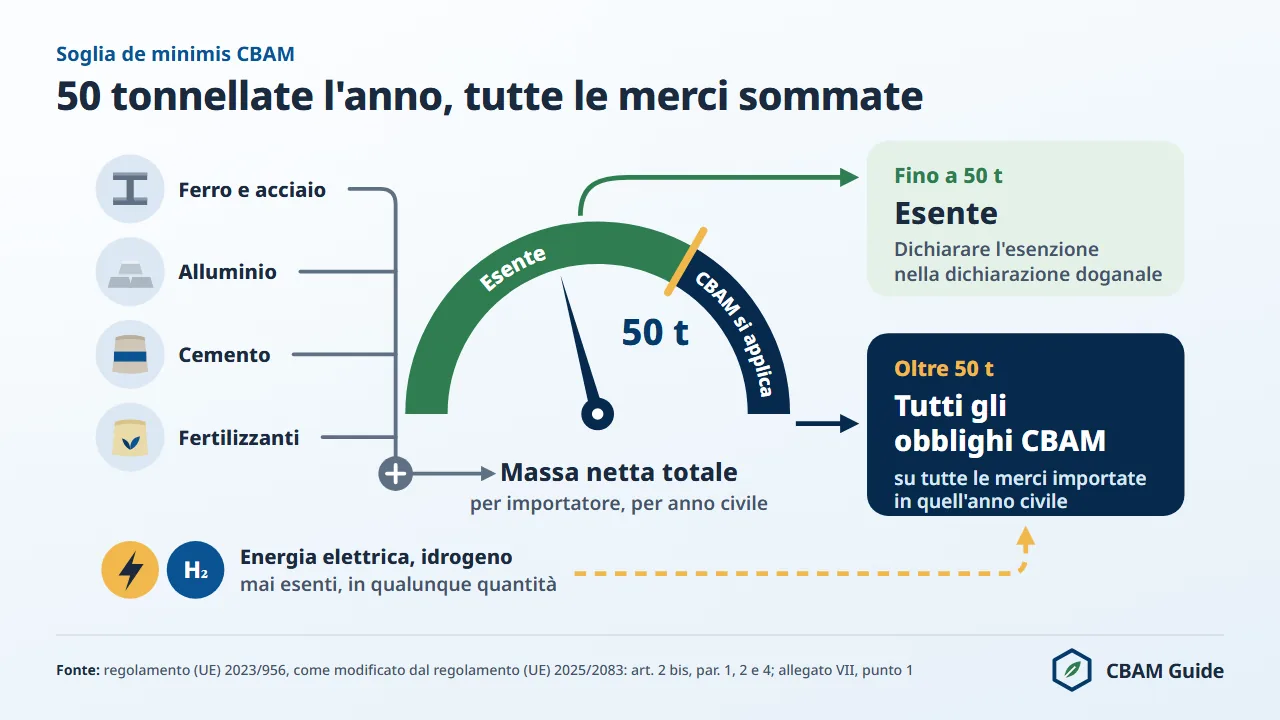
La soglia de minimis CBAM esenta l'importatore dalla qualifica di dichiarante CBAM autorizzato, dall'acquisto di certificati CBAM e dalla dichiarazione CBAM quando la massa netta delle merci CBAM importate in un anno civile non supera 50 tonnellate (50.000 kg), sommate su tutti i codici NC.
La regola si applica dal 1° gennaio 2026 ed è contenuta nell'articolo 2 bis del regolamento (UE) 2023/956 del Parlamento europeo e del Consiglio, del 10 maggio 2023, che istituisce un meccanismo di adeguamento del carbonio alle frontiere (CBAM), articolo inserito dal regolamento (UE) 2025/2083 (Omnibus).
L'esenzione non opera da sola: va dichiarata nella dichiarazione doganale, in Italia con il codice documento Y137. La prima valutazione annuale della Commissione europea, pubblicata il 30 settembre 2026, ha rilevato che la soglia esenta lo 0,87% delle emissioni incorporate e l'ha lasciata invariata.
Questa pagina spiega come si calcola la massa annua, quali merci e origini restano fuori dal conteggio, come l'Agenzia delle Dogane e dei Monopoli (ADM) applica la regola e quanto costa superare la soglia di poche tonnellate.
Che cos'è la soglia de minimis CBAM?
La soglia de minimis CBAM è una soglia unica basata sulla massa di 50 tonnellate di massa netta per importatore e per anno civile: fino a questo limite l'importatore non ha bisogno dell'autorizzazione, non acquista né restituisce certificati CBAM e non presenta la dichiarazione CBAM.
Il valore di 50 tonnellate è fissato nell'allegato VII, punto 1, del regolamento (UE) 2023/956 ("è fissata a 50 tonnellate di massa netta"); l'esenzione è disciplinata dall'articolo 2 bis, paragrafo 1. L'ultima frase dello stesso paragrafo impone all'importatore, anche se è già dichiarante CBAM autorizzato, di dichiarare l'esenzione nella dichiarazione doganale pertinente. L'esenzione quindi non richiede una domanda, ma non può nemmeno restare tacita.
Senza la soglia, un'impresa che importa anche una sola tonnellata di acciaio, cemento, alluminio o fertilizzanti da un paese non esente dovrebbe affrontare l'intera catena di obblighi: domanda di autorizzazione, raccolta dei dati sulle emissioni incorporate, verifica quando usa emissioni effettive, acquisto e restituzione dei certificati, dichiarazione annuale. La soglia elimina tutto questo per chi resta entro le 50 tonnellate.
Due caratteristiche definiscono il perimetro della soglia:
- Vale per importatore e su tutte le merci CBAM insieme, non per categoria. Chi importa 30 tonnellate di profilati di acciaio e 25 tonnellate di clinker nello stesso anno civile arriva a 55 tonnellate e supera la soglia, anche se nessuno dei due prodotti, da solo, la supera.
- Vale su base annua, non per spedizione. Una spedizione di 10 tonnellate non fa scattare alcun obbligo; gli obblighi nascono quando il totale progressivo dell'anno, calcolato su tutte le merci dell'allegato I di origine non esente, supera 50 tonnellate.
Che cosa è cambiato con il regolamento Omnibus
La regola de minimis è cambiata con il regolamento (UE) 2025/2083, dell'8 ottobre 2025, pubblicato nella Gazzetta ufficiale dell'Unione europea (GUUE) il 17 ottobre 2025 ed entrato in vigore il 20 ottobre 2025. La tabella confronta la regola originaria e quella attuale.
| Parametro | Testo originario del regolamento (UE) 2023/956 | Regola attuale (dopo l'Omnibus) |
|---|---|---|
| Tipo di soglia | Valore per spedizione | Massa annua |
| Livello | Merci di valore trascurabile, fino a 150 euro per spedizione | 50 tonnellate per importatore e per anno civile |
| Criterio di misura | Valore di ogni spedizione | Massa netta (senza imballaggi) |
| Aggregazione | Ogni spedizione valutata da sola | Tutte le merci CBAM sommate sull'anno civile |
| Base giuridica | Articolo 2, paragrafo 3, testo originario | Articolo 2 bis e allegato VII, punto 1 |
| Vigenza | Dal 1° ottobre 2023 | In vigore dal 20 ottobre 2025, applicata dalla fase definitiva (1° gennaio 2026) |
Il criterio del valore creava uno scollamento tra onere amministrativo e rilevanza climatica: una spedizione leggera ma costosa poteva far scattare gli obblighi, mentre una spedizione pesante di basso valore poteva sfuggire.
L'Omnibus ha ancorato l'esenzione alla massa fisica, che segue più da vicino le emissioni incorporate. Il dettaglio delle modifiche è nella pagina sul regolamento Omnibus (UE) 2025/2083.
La soglia di 50 tonnellate si applica dall'inizio della fase definitiva, il 1° gennaio 2026. Nel periodo transitorio (dal 1° ottobre 2023 al 31 dicembre 2025) gli importatori erano tenuti a presentare la relazione CBAM trimestrale e questa soglia non si applicava.
Come si calcola la massa annua per la soglia de minimis
Il calcolo usa la massa netta delle merci, senza imballaggi, come risulta dalla dichiarazione doganale, sommata dal 1° gennaio al 31 dicembre di ogni anno civile.
Il calcolo si svolge in quattro passaggi.
- Individuare tutte le merci dell'allegato I. Si confronta ogni codice NC importato con le 42 voci dell'allegato I del regolamento (UE) 2023/956: contano solo le merci i cui codici vi figurano. L'elenco completo con le eccezioni è nella pagina sulle merci CBAM e i loro codici NC, e lo strumento di verifica dei codici NC indica se un prodotto rientra nel CBAM.
- Escludere le origini esenti. Si tolgono le merci originarie dei paesi e territori dell'allegato III, punto 1: Islanda, Liechtenstein, Norvegia e Svizzera, più Büsingen, Helgoland, Livigno, Ceuta e Melilla. L'origine è quella non preferenziale (articolo 2, paragrafo 5): il transito o una lavorazione minima in Svizzera non conferisce l'origine svizzera.
- Escludere energia elettrica e idrogeno. La soglia non si applica all'energia elettrica (codice NC 2716 00 00) né all'idrogeno (codice NC 2804 10 00), soggetti al CBAM in qualunque quantità (articolo 2 bis, paragrafo 4). Chi importa 1 MWh di energia elettrica e 49 tonnellate di acciaio è soggetto a tutti gli obblighi per l'energia elettrica e, a seconda del totale annuo, anche per l'acciaio.
- Sommare la massa netta di tutte le merci restanti. Si somma la massa netta in tonnellate di ogni importazione dal 1° gennaio al 31 dicembre. Se il totale non supera 50 tonnellate, vale l'esenzione e l'importatore la dichiara in dogana; se le supera, gli obblighi valgono per l'intero anno.
La massa rilevante è la massa netta registrata alla frontiera secondo le regole doganali dell'Unione, non il peso lordo con imballaggi o container. Per le merci alla rinfusa conta la massa netta indicata nella dichiarazione doganale.
Livigno è l'unico territorio italiano compreso nell'allegato III: le merci originarie di Livigno sono fuori dal CBAM e si dichiarano con il codice Y134, non con Y137, e quindi non entrano nel conteggio delle 50 tonnellate.
Il contatore del Registro CBAM per le importazioni cumulate
Ogni importatore, anche senza qualifica di dichiarante CBAM autorizzato, può seguire le proprie importazioni CBAM cumulate rispetto alla soglia dell'articolo 2 bis in un'apposita funzione del Registro CBAM. La funzione, aggiunta al Registro dalla Commissione europea, è stata comunicata dall'ADM con l'avviso del 6 agosto 2026.
In Italia l'accesso passa per il Modello autorizzativo unico (MAU) dell'ADM: la persona fisica, identificata con SPID, CIE o CNS, deve ricevere dal gestore delle autorizzazioni della propria impresa il profilo DRMCViewInformation, che mostra autorizzazioni, merci importate, emissioni e stima delle emissioni dell'anno civile.
Sulla pagina WAYF il dominio da selezionare è "Dogane". La procedura completa è descritta nella pagina sul Registro CBAM.
Il contatore è uno strumento di monitoraggio e non sostituisce l'obbligo di legge. L'importatore resta tenuto a dichiarare l'esenzione in ogni dichiarazione doganale con il codice Y137, e l'accesso al Registro non equivale alla qualifica di dichiarante CBAM autorizzato.
Chi può avvalersi dell'esenzione de minimis CBAM?
Può avvalersi dell'esenzione ogni importatore che nell'anno civile importa non più di 50 tonnellate di massa netta di merci dell'allegato I di origine non esente, esclusi energia elettrica e idrogeno. L'esenzione non richiede registrazione né domanda all'autorità competente, ma va dichiarata nella dichiarazione doganale (articolo 2 bis, paragrafo 1).
Tre profili tipici di importatore rientrano nell'esenzione:
- Importatori occasionali. Un'impresa manifatturiera che acquista saltuariamente raccordi in acciaio speciale o componenti in alluminio dalla Turchia o dall'India come fornitura secondaria, con volumi annui ben sotto le 50 tonnellate, in pratica non è esposta al CBAM.
- Piccole imprese che importano materiali da costruzione. Un'impresa edile che importa 20 tonnellate di prodotti cementizi dal Marocco per un singolo cantiere, senza altre importazioni CBAM nell'anno, resta esente.
- Importatori diversificati che devono sorvegliare il totale. Una società commerciale che importa 20 tonnellate di acciaio, 15 di alluminio e 12 di fertilizzanti nello stesso anno arriva a 47 tonnellate e resta appena sotto la soglia: basta un ulteriore acquisto per superarla.
L'esenzione copre i tre obblighi principali del CBAM: la qualifica di dichiarante CBAM autorizzato (articolo 4), l'acquisto e la restituzione dei certificati CBAM (articolo 22) e la dichiarazione CBAM annuale (articolo 6). Sotto le 50 tonnellate l'importatore non ha nessuno di questi obblighi.
Come si dichiara l'esenzione in una dichiarazione doganale italiana
L'importatore sotto soglia dichiara l'esenzione con il codice documento Y137, descritto dall'ADM come "Deroga in virtù dell'articolo 2bis" (circolare ADM n. 36/2025 del 24 dicembre 2025, Tabella 1). La tabella riassume i codici CBAM che l'ADM indica per le dichiarazioni doganali e il loro rapporto con la soglia.
| Codice | Descrizione ADM | Rapporto con la soglia de minimis |
|---|---|---|
| Y137 | "Deroga in virtù dell'articolo 2bis" | Esenzione de minimis; mai per energia elettrica e idrogeno |
| Y128 | "Numero di conto CBAM" | Per il dichiarante CBAM autorizzato, oltre la soglia; qualifica verificata tramite CERTEX |
| Y238 | "La domanda per ottenere la qualifica di dichiarante CBAM autorizzato è stata presentata entro il 31 marzo 2026" | Importazione provvisoria in attesa della decisione, valida fino al 31 dicembre 2026 secondo l'avviso ADM del 15 settembre 2026 |
| Y134 | "Merci originarie di Büsingen, Helgoland o Livigno (articolo 2, paragrafo 4, del regolamento (UE) 2023/956)" | Origine esente: queste merci non entrano nel conteggio |
Gli uffici dell'ADM consentono l'importazione di merci CBAM "unicamente se effettuata da parte di dichiaranti/rappresentanti autorizzati CBAM", salvo le deroghe; in mancanza di un titolo valido fermano la merce e informano l'autorità competente "ai fini dell'eventuale irrogazione delle sanzioni individuate dall'art. 26" (circolare ADM n. 36/2025, sezione 3). Tutti i codici sono spiegati nella pagina sulla dichiarazione doganale CBAM.
Per i rappresentanti doganali indiretti la circolare ADM n. 36/2025 (sezione 1) contiene un punto rilevante: il rappresentante indiretto che accetta di agire come dichiarante CBAM autorizzato deve avere la qualifica anche quando l'importatore rappresentato, stabilito o no nell'Unione, è esente ai sensi dell'articolo 2 bis, e risponde degli obblighi per le merci che importa per conto dell'importatore.
Perché non esiste un'esenzione retroattiva
L'importatore che prevede di superare 50 tonnellate in un anno civile deve chiedere l'autorizzazione in anticipo (articolo 5, paragrafo 1 ter) ed essere dichiarante CBAM autorizzato prima di importare la tonnellata che supera la soglia, non dopo. È la regola operativa più importante per le piccole e medie imprese vicine al limite.
Il regolamento (UE) 2023/956 non consente di considerare esenti a posteriori le prime 50 tonnellate.
Chi importa 55 tonnellate nell'anno non può dichiarare esenti le prime 50 e soggette al CBAM solo le ultime 5: superata la soglia, gli obblighi riguardano tutte le emissioni incorporate in tutte le merci importate in quell'anno civile (articolo 2 bis, paragrafo 2).
Ogni importatore con volumi annui tra 30 e 50 tonnellate deve quindi, in pratica, monitorare le proprie importazioni con cinque accorgimenti.
- Aggiornare il totale progressivo annuo dopo ogni sdoganamento di merci dell'allegato I, anche con il contatore del Registro CBAM.
- Fissare una soglia di allerta interna a 40 tonnellate (10 tonnellate prima del limite), per lasciare tempo all'istruttoria della domanda.
- Presentare la domanda di autorizzazione al raggiungimento delle 40 tonnellate, perché l'esame dura fino a 120 giorni di calendario (articolo 4, paragrafo 1, del regolamento di esecuzione (UE) 2025/486).
- Non aspettare la fine dell'anno: quando si arriva a 50 tonnellate può essere troppo tardi per ottenere l'autorizzazione senza un'interruzione delle importazioni.
- Nominare, prima della prima importazione CBAM di ogni anno, un responsabile interno del calcolo progressivo della massa.
L'importatore senza qualifica che supera le 50 tonnellate incorre nella sanzione dell'articolo 26, paragrafo 2, calcolata su tutte le emissioni incorporate nelle merci importate in quell'anno civile (articolo 26, paragrafo 2 bis): da tre a cinque volte quella del paragrafo 1, cioè da 300 a 500 euro prima dell'indicizzazione per ogni certificato che avrebbe dovuto essere restituito.
L'autorità competente calcola quel numero dalla massa netta e dai valori predefiniti, tenendo conto dell'adeguamento dell'assegnazione gratuita (articolo 26, paragrafo 4 bis). Il pagamento dispensa l'importatore dalla dichiarazione e dalla restituzione dei certificati per quelle importazioni.
L'autorità competente può ridurre la sanzione quando la soglia è stata superata di non più del 10% o nei casi dell'articolo 17, paragrafo 7 bis, ma non sotto il livello dell'articolo 26, paragrafo 1. Al 13 novembre 2026 non risultano norme nazionali italiane sulle sanzioni della fase definitiva: si applica direttamente l'articolo 26, mentre l'articolo 42-vicies del d.lgs. 47/2020 riguarda solo il periodo transitorio. Il quadro completo è nella pagina sulle sanzioni CBAM.
Quanto costa superare la soglia: un esempio calcolato
Chi supera la soglia di 5 tonnellate paga su tutte le 55 tonnellate dell'anno, non solo sulle ultime 5. L'esempio riguarda acciaio semilavorato non legato dalla Turchia (codice NC 7207 11 14) importato nel 2026 e dichiarato sulla base dei valori predefiniti (valori di default); il calcolo segue il metodo legale del costo netto.
| Passaggio | Valore 2026 | Fonte |
|---|---|---|
| Valore predefinito "emissioni totali" | 2,310 tCO₂e/t | Allegato I del regolamento di esecuzione (UE) 2025/2621, sostituito dal regolamento di esecuzione (UE) 2026/1740 |
| Con maggiorazione (mark-up) del 10% | 2,310 × 1,10 = 2,541 tCO₂e/t | Stesso allegato, introduzione |
| Adeguamento dell'assegnazione gratuita | 0,975 × 1,00 × 1,364 = 1,3299 tCO₂e/t | Fattore CBAM 97,5% (articolo 10 bis, paragrafo 1 bis, della direttiva 2003/87/CE), fattore di correzione transettoriale 100% (decisione di esecuzione (UE) 2026/1862), benchmark 1,364 (regolamento di esecuzione (UE) 2025/2620, allegato, punto 5.3) |
| Certificati per tonnellata | 2,541 meno 1,3299 = 1,2111 | Articolo 31 del regolamento (UE) 2023/956 |
| Certificati per 55 tonnellate | 66,6105 | 1,2111 × 55 |
| Costo per 55 tonnellate | 5.483,38 euro | 82,32 euro per tCO₂e, prezzo ufficiale del terzo trimestre 2026, pubblicato il 5 ottobre 2026 |
| Di cui sulle prime 50 tonnellate | 4.984,89 euro (60,555 certificati) | Stesso calcolo |
L'importo è una stima costruita sui valori predefiniti e sui benchmark ufficiali (regolamenti di esecuzione (UE) 2025/2621 e 2025/2620); il dato vincolante è quello della dichiarazione CBAM. Per il 2026 il prezzo applicabile è la media del trimestre di importazione (articolo 21, paragrafo 1 bis).
I certificati si acquistano dal 1° febbraio 2027 sulla piattaforma centrale comune e si restituiscono entro il 30 settembre 2027. Per altri prodotti e origini il calcolatore CBAM applica lo stesso metodo; i prezzi trimestrali sono raccolti nello strumento sul prezzo dei certificati CBAM e il funzionamento dei certificati CBAM è spiegato nella pagina dedicata.
Quali settori CBAM rientrano nella soglia de minimis?
La soglia de minimis copre 4 dei 6 settori CBAM: ferro e acciaio, cemento, alluminio e fertilizzanti. Energia elettrica e idrogeno ne sono esclusi e sono soggetti al CBAM in qualunque quantità.
La tabella elenca le voci dell'allegato I per settore e indica se la soglia si applica.
| Settore | Voci dell'allegato I (codici NC) | Soglia de minimis applicabile? |
|---|---|---|
| Ferro e acciaio | Capitolo 72 (esclusi i rottami 7204 e le ferroleghe della voce 7202 diverse da ferromanganese, ferrocromo e ferronichel), 2601 12 00, 7301, 7302, 7303 00, 7304, 7305, 7306, 7307, 7308, 7309 00, 7310, 7311 00, 7318, 7326 | Sì |
| Cemento | ex 2507 00 80 (argille calcinate), 2523 10 00, 2523 21 00, 2523 29 00, 2523 30 00, 2523 90 00 | Sì |
| Alluminio | 7601, da 7603 a 7614, 7616 | Sì |
| Fertilizzanti | 2808 00 00, 2814, 2834 21 00, 3102, 3105 (escluso 3105 60 00) | Sì |
| Energia elettrica | 2716 00 00 | No: ogni quantità è soggetta al CBAM |
| Idrogeno | 2804 10 00 | No: ogni quantità è soggetta al CBAM |
L'esclusione è espressa: l'articolo 2 bis, paragrafo 4, stabilisce che l'esenzione non si applica all'energia elettrica e all'idrogeno.
Il considerando 4 del regolamento (UE) 2025/2083 ne dà la ragione: quantitativi importati, modelli commerciali, informazioni doganali e intensità di emissione differiscono molto dagli altri quattro settori, e una soglia basata sulla massa avrebbe richiesto adeguamenti complessi senza ridurre in modo sostanziale i costi amministrativi.
Le regole per questi due settori sono nelle pagine sull'energia elettrica nel CBAM e sull'idrogeno nel CBAM.
Per ferro e acciaio la soglia si applica alla massa della merce importata, non ai precursori.
Per i tubi di acciaio conta la massa dei tubi, non quella delle billette impiegate per fabbricarli: un'impresa che importa 45 tonnellate di tubi di acciaio non aggiunge al totale il rottame o il minerale di ferro impiegati nella produzione.
Tutti i valori predefiniti ufficiali del CBAM in un unico foglio di calcolo, con maggiorazione, benchmark e costo per tonnellata del 2026. Versione in inglese, download immediato.
Per questi avvisi conserviamo soltanto il suo indirizzo e-mail. Informativa sulla privacy (in inglese)
Che cosa succede se si superano le 50 tonnellate durante l'anno?
Quando il totale progressivo annuo supera 50 tonnellate, tutti gli obblighi CBAM si attivano per l'intero anno civile, con effetto su tutte le importazioni dal 1° gennaio e non solo da quella che ha fatto superare la soglia.
Il rischio riguarda soprattutto chi inizia l'anno senza esposizione al CBAM e poi amplia gli acquisti.
Un importatore che effettua tre ordini da circa 18 tonnellate ciascuno tra gennaio e settembre supera la soglia con il terzo ordine: a quel punto gli obblighi riguardano tutte le 54 tonnellate importate nell'anno, e l'importatore deve essere dichiarante CBAM autorizzato per importare in regola.
L'esame della domanda di autorizzazione dura fino a 120 giorni di calendario (articolo 4, paragrafo 1, del regolamento di esecuzione (UE) 2025/486). Chi supera la soglia a settembre e solo allora presenta la domanda spesso non ottiene l'autorizzazione entro la fine dell'anno.
L'importazione provvisoria è consentita solo a chi ha presentato la domanda entro il 31 marzo 2026 (articolo 17, paragrafo 7 bis).
Secondo l'avviso ADM del 15 settembre 2026, la Commissione europea ha esteso al 31 dicembre 2026 la validità del codice documento TARIC Y238 per gli importatori la cui domanda, presentata entro il 31 marzo 2026, è ancora in attesa di decisione, con l'identificativo della domanda nel Registro CBAM.
La stessa proroga è riportata dall'ATLAS-Info 0997/2026 della dogana tedesca, dello stesso 15 settembre 2026, e da Il Sole 24 Ore NT+ del 24 settembre 2026. Una domanda presentata dopo il 31 marzo 2026 non dà diritto all'importazione provvisoria.
Dal 2027 si aggiunge l'obbligo di detenzione trimestrale. L'importatore che supera la soglia durante l'anno vi si adegua entro la fine del trimestre successivo a quello del superamento (articolo 22, paragrafo 2 bis); per le importazioni del 2026 non c'è detenzione trimestrale.
Le regole sono nella pagina sull'obbligo di detenzione trimestrale. La soglia de minimis è la prima verifica da fare, perché decide se si applica l'intera procedura CBAM per gli importatori.
Chi controlla il rispetto della soglia de minimis?
La Commissione europea controlla le importazioni rispetto alla soglia e scambia i dati attraverso il Registro CBAM con le autorità competenti, che decidono se un importatore l'ha superata (articolo 25 bis).
Al 13 novembre 2026, in Italia l'autorità competente è il Comitato ETS, Sezione 2, autorità nazionale competente per il CBAM presso il Ministero dell'Ambiente e della Sicurezza Energetica (MASE), ai sensi dell'articolo 4, comma 2-bis, del decreto legislativo 9 giugno 2020, n. 47, come modificato dal decreto legislativo 10 settembre 2024, n. 147 (elenco delle autorità GUUE C/2026/4231 del 31 luglio 2026).
Almeno fino al 6 maggio 2026 le autorizzazioni sono state concesse con decreto della Direzione generale mercati e infrastrutture energetiche del MASE, in attesa della costituzione del Comitato (decreto R.0000048); il Comitato ETS ha adottato la prima deliberazione CBAM (n. 1/2026) il 20 maggio 2026.
L'ADM è l'autorità doganale, non l'autorità CBAM: controlla i codici nelle dichiarazioni doganali, verifica la qualifica tramite CERTEX e segnala al Comitato ETS le importazioni senza titolo valido. La ripartizione dei ruoli tra Comitato ETS, MASE e ADM è descritta nella pagina sul CBAM in Italia.
La soglia si applica per importatore o per gruppo societario?
La soglia di 50 tonnellate si applica per importatore, cioè per ogni soggetto giuridico che importa con un proprio numero EORI. Le società collegate dello stesso gruppo sono valutate separatamente, salvo che in dogana figurino come un unico importatore.
Una controllante e una controllata al 100% che importano merci CBAM ciascuna con il proprio EORI hanno ciascuna la propria soglia di 50 tonnellate. Se la controllante importa 40 tonnellate e la controllata altre 40 nello stesso anno, nessuna delle due supera la soglia, purché operino come importatori distinti.
Frazionare artificialmente le importazioni per restare sotto la soglia, anche mediante accordi non genuini, è una pratica di elusione espressamente indicata dall'articolo 27, paragrafo 2, lettera b).
Ai sensi dell'articolo 25 bis, paragrafo 4, l'autorità competente non tiene conto di un accordo non genuino posto in essere principalmente per restare sotto la soglia, e l'importatore che lo ha usato commette una violazione grave del regolamento.
Che rapporto c'è tra la soglia e la qualifica di dichiarante CBAM autorizzato?
Sotto le 50 tonnellate l'importatore non ha alcun obbligo di diventare dichiarante CBAM autorizzato; l'autorizzazione serve quando la soglia è superata o si prevede di superarla nell'anno civile.
L'importatore stabilmente sotto soglia ma in crescita deve compiere una scelta di pianificazione: aspettare il superamento effettivo e chiedere allora l'autorizzazione, oppure chiederla prima. Con un esame che può durare 120 giorni, la seconda strada riduce il rischio, ed è quella prevista dall'articolo 5, paragrafo 1 ter, per chi prevede di superare la soglia.
La qualifica ottenuta sotto le 50 tonnellate non crea obblighi finché la soglia non è superata: anche il dichiarante CBAM autorizzato è esente sotto soglia (articolo 2 bis, paragrafo 1) e dichiara l'esenzione in dogana.
In Italia la domanda si presenta nel Registro CBAM, unico canale valido, dopo l'accesso tramite MAU; le istruzioni del MASE (Rev03, 24 settembre 2025) chiedono gli allegati da 1 a 11, tra cui la lettera di referenze bancarie e la relazione sulla capacità finanziaria e operativa. Lo status decorre dalla registrazione della decisione nel Registro CBAM.
Superata la soglia, il dichiarante CBAM autorizzato è soggetto a tutti gli obblighi della fase definitiva:
- Detenzione trimestrale, dal 2027: al termine di ogni trimestre certificati pari ad almeno il 50% delle emissioni incorporate nelle merci importate dall'inizio dell'anno, tenendo conto dell'adeguamento dell'assegnazione gratuita (articolo 22, paragrafo 2); per chi supera la soglia in corso d'anno, entro la fine del trimestre successivo (articolo 22, paragrafo 2 bis).
- Dichiarazione CBAM annuale: entro il 30 settembre dell'anno successivo (articolo 6, paragrafo 1); la prima entro il 30 settembre 2027 per le importazioni del 2026. Dettagli nella pagina sulla dichiarazione CBAM.
- Restituzione dei certificati: il numero indicato nella dichiarazione, cioè emissioni incorporate meno adeguamento dell'assegnazione gratuita e meno l'eventuale riduzione dell'articolo 9, moltiplicato per la massa.
- Verifica: solo quando si usano emissioni effettive (articolo 8, paragrafo 1).
La soglia di 50 tonnellate è messa in discussione?
Sì: European Aluminium contesta la soglia basata sulla massa perché ignora l'alto rapporto valore/peso dell'alluminio, per cui spedizioni commercialmente rilevanti restano sotto un limite pensato per merci più pesanti.
In una dichiarazione dell'8 luglio 2026, dopo il voto della commissione ENVI del Parlamento europeo sul riesame del CBAM, l'associazione ha sostenuto che il voto non aveva corretto la soglia; il direttore generale Paul Voss ha chiesto alla Commissione di sospendere la fase definitiva del CBAM per l'alluminio qualora il problema non fosse stato risolto prima della plenaria di settembre.
L'associazione porta un esempio concreto: le porte in alluminio per la ristrutturazione di un hotel da 200 camere pesano in tutto circa 9,2 tonnellate ed entrano nell'Unione sotto la soglia, pur avendo emissioni incorporate significative.
Nulla di tutto questo cambia la regola in vigore: al 13 novembre 2026 la soglia di 50 tonnellate dell'articolo 2 bis si applica senza modifiche.
Entro il 30 aprile di ogni anno la Commissione verifica che la soglia esenti non più dell'1% delle emissioni incorporate; si procede con un atto delegato solo se la soglia ricalcolata si scosta di oltre 15 tonnellate (articolo 2 bis, paragrafo 3; allegato VII, punto 2).
La prima valutazione, pubblicata il 30 settembre 2026 sui dati dal 1° aprile 2025 al 31 marzo 2026, ha rilevato lo 0,87% e ha lasciato la soglia invariata (notizia in inglese). La prossima è attesa entro il 30 aprile 2027.
Il 15 settembre 2026 il Parlamento europeo ha adottato il mandato negoziale sull'estensione del CBAM (464 voti a favore, 50 contrari, 159 astensioni), con una soglia di 5 tonnellate per i prodotti in alluminio.
Secondo notizie di stampa, il primo trilogo, il 20 ottobre 2026, si è chiuso senza un accordo complessivo e ha rinviato la soglia per l'alluminio al lavoro tecnico; sempre secondo la stampa, un secondo trilogo è previsto per il 30 novembre 2026.
Ogni modifica resta una proposta finché le istituzioni non la adottano: lo stato del dossier è nella pagina sull'estensione a valle del CBAM.
Le richieste contrapposte dell'industria sono messe a confronto nel resoconto sulle reazioni dell'industria prima della plenaria di settembre (in inglese); la posizione della commissione che le ha suscitate è nel resoconto sulla posizione ENVI sul riesame del CBAM (in inglese). Le conseguenze per gli importatori di alluminio sono nella pagina sull'alluminio nel CBAM.
Come si inserisce la soglia de minimis nel quadro CBAM
La soglia de minimis CBAM è la porta d'ingresso di tutto il percorso di conformità: ogni valutazione parte da qui, prima di qualunque analisi di emissioni incorporate, costi dei certificati o dichiarazioni.
La regola delle 50 tonnellate separa gli importatori senza obblighi da quelli soggetti al regime del dichiarante CBAM autorizzato, descritto nella guida al CBAM per gli importatori italiani.
Che rapporto c'è tra la soglia e la scadenza del 31 marzo 2026?
La scadenza del 31 marzo 2026 riguardava gli importatori già attivi oltre soglia all'inizio della fase definitiva, che volevano continuare a importare in attesa della decisione (articolo 17, paragrafo 7 bis). Chi era sotto le 50 tonnellate all'inizio del 2026 e cresce nel corso dell'anno chiede l'autorizzazione nel momento in cui prevede di superare la soglia, senza il beneficio dell'importazione provvisoria.
Un importatore sotto soglia può chiedere l'autorizzazione senza averne bisogno?
Può chiederla, e conviene farlo quando prevede di superare le 50 tonnellate nell'anno (articolo 5, paragrafo 1 ter). Se invece resta stabilmente sotto soglia, la qualifica di dichiarante CBAM autorizzato non porta vantaggi: non ci sono certificati da restituire né dichiarazioni da presentare. Solo il dichiarante CBAM autorizzato può acquistare certificati CBAM, e sotto soglia non c'è motivo di detenerli senza obbligo di restituzione.
Quali documenti conservare quando si è vicini alla soglia?
Agli importatori vicini alla soglia, cioè con importazioni CBAM annue tra 30 e 49 tonnellate, conviene conservare tre categorie di documenti, per poter rispondere a un'eventuale richiesta dell'autorità competente.
- Registro progressivo delle masse: data di ogni importazione CBAM, codice NC, paese di origine, massa netta in tonnellate e totale cumulato dell'anno civile. Dimostra che la soglia è stata monitorata attivamente.
- Dichiarazioni doganali: tutte le dichiarazioni di importazione delle merci dell'allegato I con il codice Y137, conservate secondo gli obblighi di conservazione della normativa doganale.
- Documenti di origine: la prova che le merci sono originarie di un paese terzo soggetto al CBAM (non di un paese o territorio dell'allegato III) e che le masse nette usate coincidono con i dati della dichiarazione doganale.
La soglia si applica alle merci in regimi doganali speciali?
Le merci in perfezionamento attivo o in deposito doganale sono soggette al CBAM quando vengono immesse in libera pratica nell'Unione. Per la soglia conta la massa netta immessa in libera pratica, non quella entrata nel regime speciale: chi vincola al regime di deposito doganale 100 tonnellate e ne immette in libera pratica 40 nell'anno conta solo 40 tonnellate. Per il perfezionamento attivo l'articolo 3, punto 15, considera importatore anche chi presenta il conto di appuramento, e la circolare ADM n. 36/2025 chiede "la massima cura nella produzione del conto di appuramento".
Quali merci restano fuori dal conteggio?
Il perimetro della soglia coincide con quello del CBAM definito dall'articolo 2 del regolamento (UE) 2023/956. Contano solo le merci dell'allegato I originarie di paesi non elencati nell'allegato III; restano fuori le merci riesportate, quelle vincolate al transito senza immissione in libera pratica e quelle originarie dei paesi e territori esenti, Livigno compreso.
Dove trovare supporto per la soglia e l'autorizzazione
Chi è vicino alla soglia e deve decidere se chiedere l'autorizzazione o affidarsi a un rappresentante doganale indiretto può inviare una richiesta tramite la pagina di supporto CBAM: segnaliamo fornitori di servizi di rappresentanza come dichiarante CBAM e di consulenza CBAM. Il servizio è gratuito per chi lo richiede.
Domande frequenti
Qual è la soglia de minimis CBAM nel 2026?
La soglia de minimis CBAM nel 2026 è di 50 tonnellate di massa netta annua per importatore e per anno civile, calcolata su tutte le merci CBAM insieme, esclusi energia elettrica e idrogeno. Chi resta entro questo totale è esente da autorizzazione, dichiarazione CBAM e certificati ai sensi dell'articolo 2 bis del regolamento (UE) 2023/956, ma deve dichiarare l'esenzione nella dichiarazione doganale.
La soglia de minimis CBAM si applica per spedizione?
No. La soglia de minimis CBAM non si applica per spedizione: si applica alla massa annua complessiva di tutte le merci CBAM importate da un importatore nell'anno civile. Una spedizione di 10 tonnellate non fa scattare obblighi, mentre 5 spedizioni per un totale di 55 tonnellate nello stesso anno sì.
L'energia elettrica è esente dalla soglia de minimis CBAM?
No. L'energia elettrica è espressamente esclusa dalla soglia de minimis: ogni importazione di energia elettrica, in qualunque quantità, è soggetta a tutti gli obblighi CBAM. La stessa esclusione vale per l'idrogeno (articolo 2 bis, paragrafo 4, del regolamento (UE) 2023/956).
Qual era la regola de minimis prima dell'Omnibus?
Il testo originario del regolamento (UE) 2023/956 prevedeva un'esenzione per le merci di valore trascurabile, fino a 150 euro per spedizione, valutando ogni spedizione da sola. Il regolamento (UE) 2025/2083 (Omnibus), in vigore dal 20 ottobre 2025, l'ha sostituita con l'attuale soglia di 50 tonnellate di massa annua per importatore, applicata dal 1° gennaio 2026.
Quale codice si usa in Italia per dichiarare l'esenzione de minimis?
In Italia l'esenzione de minimis si dichiara con il codice documento Y137, "Deroga in virtù dell'articolo 2bis" secondo la circolare ADM n. 36/2025 del 24 dicembre 2025. Il codice non si usa per energia elettrica e idrogeno. Il dichiarante CBAM autorizzato oltre soglia indica invece il codice Y128 con il numero di conto CBAM.
Un importatore può far valere l'esenzione de minimis a posteriori?
No. L'importatore che supera 50 tonnellate in un anno civile non può considerare esenti le prime 50: gli obblighi riguardano tutta la massa importata nell'anno, e l'importatore deve essere dichiarante CBAM autorizzato prima di superare il limite. Chi supera la soglia senza qualifica rischia una sanzione da tre a cinque volte quella dell'articolo 26, paragrafo 1 (da 300 a 500 euro prima dell'indicizzazione per ogni certificato che avrebbe dovuto essere restituito) su tutte le emissioni incorporate nelle importazioni dell'anno (articolo 26, paragrafo 2 bis).
La soglia di 50 tonnellate vale per soggetto giuridico o per gruppo?
La soglia di 50 tonnellate vale per soggetto giuridico, cioè per importatore con un proprio numero EORI, non per gruppo societario. Le società collegate con personalità giuridica distinta hanno ciascuna la propria soglia. Il frazionamento intenzionale delle importazioni tra società collegate per restare sotto soglia è elusione ai sensi dell'articolo 27 del regolamento (UE) 2023/956.