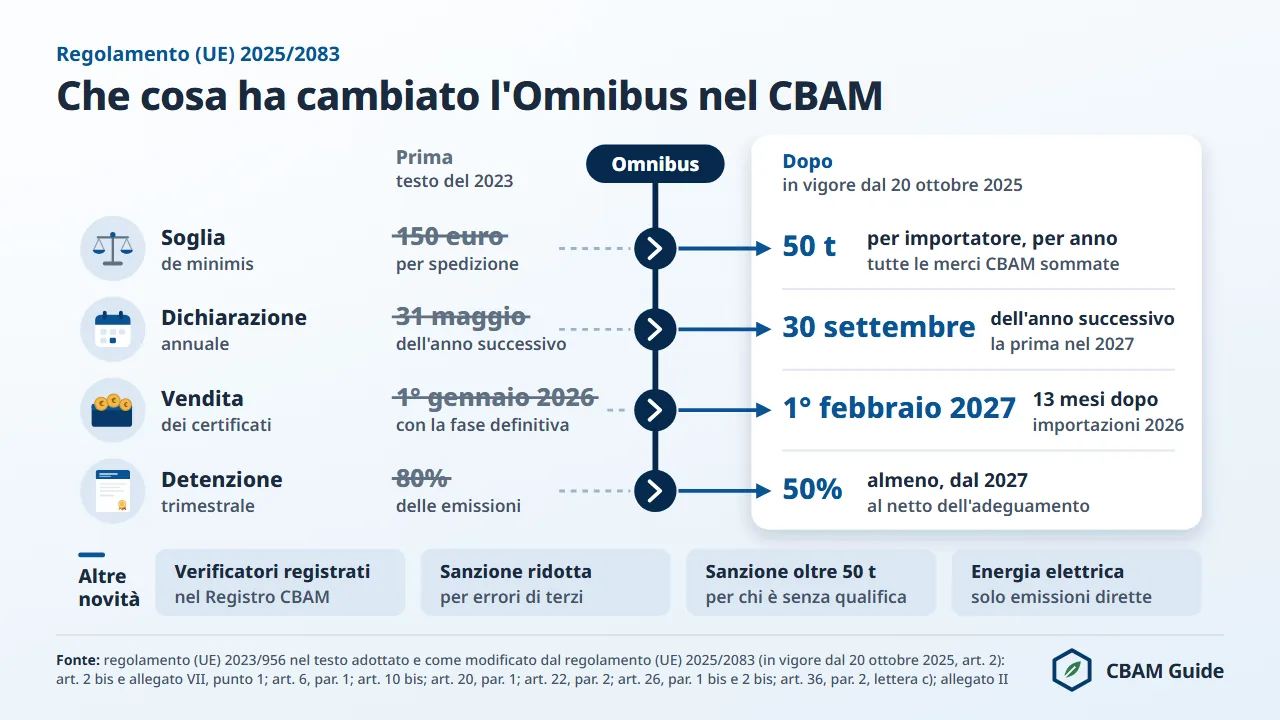
L'Omnibus CBAM è il regolamento (UE) 2025/2083, entrato in vigore il 20 ottobre 2025: modifica il regolamento (UE) 2023/956 del Parlamento europeo e del Consiglio, del 10 maggio 2023, che istituisce un meccanismo di adeguamento del carbonio alle frontiere.
Ha sostituito la soglia de minimis di 150 euro per spedizione con una soglia annua di 50 tonnellate, ha spostato la prima dichiarazione CBAM al 30 settembre 2027, ha rinviato la vendita dei certificati CBAM al 1° febbraio 2027 e ha ridotto la detenzione trimestrale dall'80% al 50% a decorrere dal 2027.
Il regolamento (UE) 2025/2083 ha modificato 7 parametri del meccanismo di adeguamento del carbonio alle frontiere (CBAM): scadenze, soglie e sanzioni su cui gli importatori basavano la propria pianificazione dal 2023.
Due date sono cambiate, il criterio de minimis è stato sostituito, le regole su detenzione trimestrale e riacquisto sono state riscritte e sono state introdotte due nuove disposizioni sanzionatorie, il tutto prima dell'avvio della fase definitiva il 1° gennaio 2026.
Un piano di conformità costruito sui valori precedenti, come la scadenza del 31 maggio o la soglia di 150 euro, va rivisto per intero.
Questa pagina riporta le 7 modifiche con i valori prima e dopo, l'articolo modificato e la conseguenza pratica per il dichiarante CBAM autorizzato che importa ferro e acciaio, cemento, alluminio, fertilizzanti, energia elettrica e idrogeno.
Per l'Italia aggiunge il quadro nazionale: chi decide, cioè il Comitato ETS, Sezione 2, autorità nazionale competente per il CBAM presso il Ministero dell'Ambiente e della Sicurezza Energetica (MASE); come l'Agenzia delle Dogane e dei Monopoli (ADM) applica le nuove regole in dogana; quali codici documento usare.
Che cos'è il regolamento Omnibus CBAM (UE) 2025/2083?
Il regolamento (UE) 2025/2083 è una modifica sostanziale del regolamento (UE) 2023/956: adottata l'8 ottobre 2025, pubblicata nella Gazzetta ufficiale dell'Unione europea (GUUE) il 17 ottobre 2025 ed entrata in vigore il 20 ottobre 2025, il terzo giorno dopo la pubblicazione (articolo 2).
Il titolo la descrive come modifica "per quanto riguarda la semplificazione e il rafforzamento del meccanismo di adeguamento del carbonio alle frontiere".
Lo scopo dichiarato è ridurre gli oneri per gli importatori, in particolare per le piccole e medie imprese, senza indebolire l'integrità ambientale del CBAM. "Omnibus" è solo l'etichetta del pacchetto di semplificazione della Commissione europea in cui la proposta è nata; il nome giuridico resta regolamento (UE) 2025/2083.
L'Omnibus non cambia i settori coperti, la base giuridica (articolo 192, paragrafo 1, TFUE) né la natura del meccanismo. Il CBAM resta un meccanismo basato su certificati legato al prezzo dell'EU ETS, non un'imposta né un dazio, e copre sei settori: ferro e acciaio, cemento, alluminio, fertilizzanti, energia elettrica e idrogeno.
Cambiano i parametri operativi: il calendario di dichiarazioni e acquisti, le soglie di volume che fanno scattare gli obblighi e le sanzioni. Il funzionamento di base è spiegato nella pagina cos'è il CBAM.
Le 7 modifiche introdotte dal regolamento (UE) 2025/2083, con l'articolo modificato, sono riassunte nella tabella seguente.
| Parametro | Prima dell'Omnibus | Dopo l'Omnibus | Articolo modificato |
|---|---|---|---|
| Scadenza della dichiarazione CBAM annuale | 31 maggio | 30 settembre | art. 6, par. 1 |
| Inizio della vendita dei certificati CBAM | 1° gennaio 2026 | 1° febbraio 2027 | art. 20, par. 1 |
| Soglia de minimis | 150 euro per spedizione | 50 tonnellate di massa netta per importatore e per anno civile | art. 2 bis; allegato VII, punto 1 |
| Detenzione trimestrale | 80% delle emissioni incorporate, su valori predefiniti | dal 2027, 50%, su valori predefiniti senza maggiorazione o sui certificati restituiti l'anno precedente, tenendo conto dell'adeguamento dell'assegnazione gratuita | art. 22, par. 2 |
| Limite di riacquisto | un terzo dei certificati acquistati nell'anno civile precedente, domanda entro il 30 giugno | i certificati che il dichiarante doveva acquistare a norma dell'articolo 22, paragrafo 2, nell'anno civile di acquisto, domanda entro il 31 ottobre | art. 23, par. 1 e 2 |
| Sanzione per il dichiarante CBAM autorizzato | sanzione EU ETS per le emissioni in eccesso per ogni certificato non restituito, senza riduzione | stessa sanzione (100 euro per tCO₂e prima dell'indicizzazione), riducibile se un terzo ha fornito informazioni errate | art. 26, par. 1 e 1 bis |
| Sanzione per l'importatore senza qualifica oltre la soglia | nessuna regola specifica | da tre a cinque volte la sanzione dell'articolo 26, paragrafo 1, su tutte le emissioni dell'anno; il pagamento dispensa da dichiarazione e restituzione | art. 26, par. 2 bis |
Che cosa ha cambiato l'Omnibus CBAM? Le 7 modifiche
Le 7 modifiche del regolamento (UE) 2025/2083 si dividono in tre gruppi: calendario (modifiche 1 e 2), soglie (modifiche 3 e 4) e parametri finanziari (modifiche 5, 6 e 7).
Ogni modifica è descritta di seguito con l'articolo citato e, dove serve, con la prassi italiana.
Modifica 1: dichiarazione CBAM spostata dal 31 maggio al 30 settembre
La dichiarazione CBAM annuale va presentata entro il 30 settembre dell'anno successivo a quello di importazione (articolo 6, paragrafo 1, come modificato). Prima dell'Omnibus la scadenza era il 31 maggio dell'anno successivo.
La prima dichiarazione CBAM scade il 30 settembre 2027 e copre le merci importate nel 2026; entro la stessa data il dichiarante CBAM autorizzato restituisce i certificati (articolo 22, paragrafo 1).
Le dichiarazioni successive seguono lo stesso 30 settembre di ogni anno. Una guida pubblicata prima dell'ottobre 2025 che indica il 31 maggio descrive il testo originario, non più in vigore; l'errore compare ancora nella stampa italiana del 2026.
Lo spostamento di quattro mesi allinea la dichiarazione alla registrazione dei verificatori, aperta il 1° settembre 2026 in base all'articolo 10 bis, paragrafo 1, inserito dallo stesso Omnibus.
Chi importa merci prodotte in impianti fuori dall'UE dispone quindi di 13 mesi, dal 1° settembre 2026 al 30 settembre 2027, per ottenere la verifica delle emissioni incorporate.
Al 12 novembre 2026 risultano sette organismi di verifica accreditati da cinque organismi nazionali di accreditamento: EmiCert S.A. (ESYD, Grecia), Bureau Veritas Italia S.p.A., RINA Services S.p.A. e SGS ICS Italia S.r.l.
(Accredia, Italia, decisione del 28 settembre 2026), Intertek Certification AB (Swedac, Svezia), ISSC di Damietta, Egitto (RvA, Paesi Bassi, 22 ottobre 2026, accreditato con la procedura TAB della RvA, il primo stabilito fuori dall'UE) e SGS BELGIUM nv (BELAC, Belgio, ambito valido dal 5 novembre 2026). Tre dei sette sono organismi italiani accreditati da Accredia.
Al 12 novembre 2026 l'elenco ufficiale della Commissione europea non era ancora pubblicato. DNV ha annunciato un accreditamento Accredia il 6 novembre 2026, che Accredia non aveva pubblicato al 13 novembre 2026: non è conteggiato. Ambiti e fonti sono nella pagina sui verificatori accreditati.
Modifica 2: vendita dei certificati spostata dal 1° gennaio 2026 al 1° febbraio 2027
La vendita dei certificati CBAM inizia il 1° febbraio 2027 (articolo 20, paragrafo 1, come modificato dal regolamento (UE) 2025/2083). Il testo originario del regolamento (UE) 2023/956 la faceva partire il 1° gennaio 2026, insieme alla fase definitiva.
I certificati CBAM sono strumenti elettronici, ciascuno pari a una tonnellata di CO₂ equivalente (tCO₂e) di emissioni incorporate. Ogni Stato membro li vende ai dichiaranti autorizzati stabiliti nel suo territorio sulla piattaforma centrale comune (articolo 20, paragrafo 1), e i certificati sono iscritti nei conti dei dichiaranti nel Registro CBAM.
La piattaforma centrale comune ha un contraente. La gara aperta, pubblicata nella GUUE l'11 febbraio 2026 e chiusa il 6 aprile 2026, è terminata senza aggiudicazione (avviso TED 316848-2026 dell'8 maggio 2026); la Commissione ha poi affidato il contratto con una procedura negoziata.
L'avviso di aggiudicazione dell'8 luglio 2026 (avviso TED 468943-2026) indica come contraente European Dynamics SA (Grecia), selezionata il 26 giugno 2026; il contratto quadro è stato concluso il 30 giugno 2026 per un valore massimo di 5,83 milioni di euro.
Al 12 ottobre 2026 non risultava pubblicata alcuna data per una versione preoperativa della piattaforma; la vendita resta fissata al 1° febbraio 2027 dall'articolo 20, paragrafo 1.
Il progetto di regolamento delegato sulla vendita e il riacquisto dei certificati tramite la piattaforma (articolo 20, paragrafo 6) è stato posto in consultazione dal 9 luglio al 6 agosto 2026 e ha raccolto 93 contributi; l'adozione è prevista nel quarto trimestre 2026, e al 13 novembre 2026 la pagina della Commissione sulla legislazione CBAM non elencava ancora alcun atto adottato.
Il percorso è riassunto nella notizia sulla consultazione sulle regole di vendita e riacquisto (in inglese).
Per le merci importate nel 2026 non è richiesto alcun acquisto nell'anno di importazione, e la detenzione trimestrale della modifica 4 non si applica.
Il dichiarante acquista dal 1° febbraio 2027 e restituisce entro il 30 settembre 2027 i certificati corrispondenti alle emissioni incorporate del 2026, al netto dell'adeguamento dell'assegnazione gratuita e dell'eventuale riduzione per il prezzo del carbonio pagato in un paese terzo (articolo 9).
L'Omnibus ha introdotto anche la regola del prezzo per quel primo anno. Per le emissioni del 2026 il prezzo è la media trimestrale dei prezzi di chiusura delle quote EU ETS sulla piattaforma d'asta, per il trimestre di importazione (articolo 21, paragrafo 1 bis). La tabella seguente riporta i prezzi ufficiali pubblicati.
| Trimestre di importazione | Prezzo del certificato CBAM (EUR per tCO₂e) | Stato al 13 novembre 2026 |
|---|---|---|
| Primo trimestre 2026 | 75,36 | pubblicato |
| Secondo trimestre 2026 | 75,28 | pubblicato |
| Terzo trimestre 2026 | 82,32 | pubblicato il 5 ottobre 2026 |
| Quarto trimestre 2026 | non ancora noto | atteso il 4 gennaio 2027 |
Dal 2027 il prezzo è la media settimanale (articolo 21, paragrafo 1). L'andamento è nello strumento sul prezzo dei certificati CBAM, e la procedura di acquisto e restituzione è nella pagina sui certificati CBAM.
Modifica 3: soglia de minimis da 150 euro per spedizione a 50 tonnellate annue per importatore
L'esenzione de minimis vale fino a 50 tonnellate di massa netta per importatore e per anno civile (articolo 2 bis, inserito dall'Omnibus, con la soglia fissata nell'allegato VII, punto 1). La soglia originaria del regolamento (UE) 2023/956 era di 150 euro per spedizione, un limite di valore doganale.
La soglia di 50 tonnellate si calcola sul totale annuo di tutte le merci CBAM importate da una stessa persona giuridica, sommando tutti i codici NC.
Un importatore che nello stesso anno civile importa 30 tonnellate di prodotti siderurgici e 25 tonnellate di cemento arriva a 55 tonnellate e supera la soglia, con tutti gli obblighi CBAM per l'anno. Due merci restano escluse dall'esenzione a prescindere dal volume.
- Energia elettrica: nessuna soglia de minimis (articolo 2 bis, paragrafo 4).
- Idrogeno: nessuna soglia de minimis (articolo 2 bis, paragrafo 4).
L'importatore che si avvale dell'esenzione deve dichiararla nella dichiarazione doganale (articolo 2 bis, paragrafo 1).
In Italia l'esenzione si dichiara con il codice documento Y137, "Deroga in virtù dell'articolo 2bis" nella descrizione dell'ADM (circolare ADM n. 36/2025 del 24 dicembre 2025, tabella 1). Il codice NC di ogni merce si verifica con lo strumento sui codici NC CBAM.
Il passaggio da un test di valore per spedizione a un test di massa annuo cambia la pianificazione. Con la regola dei 150 euro, frazionare una fornitura in spedizioni più piccole poteva tenere ogni spedizione sotto soglia. Il criterio del totale annuo preclude questa possibilità, perché misura la massa importata dalla persona giuridica nell'intero anno.
Secondo l'avviso ADM del 6 agosto 2026, la Commissione ha aggiunto nel Registro CBAM una funzione che permette a ogni importatore, anche senza qualifica, di seguire le proprie importazioni CBAM rispetto alla soglia, con il profilo MAU DRMCViewInformation. È uno strumento di monitoraggio: l'obbligo di indicare Y137 in ogni dichiarazione doganale non cambia. Esempi e casi limite sono nella pagina sulla soglia de minimis.
Modifica 4: detenzione trimestrale ridotta dall'80% al 50%
L'obbligo di detenzione trimestrale richiede almeno il 50% delle emissioni incorporate nelle merci CBAM importate dall'inizio dell'anno civile, a decorrere dal 2027 (articolo 22, paragrafo 2, come modificato). Il testo originario chiedeva l'80%, calcolato sui valori predefiniti.
Il controllo si effettua alla fine di ogni trimestre (31 marzo, 30 giugno, 30 settembre, 31 dicembre).
Le emissioni incorporate si determinano su una di due basi: a) i valori predefiniti (valori di default) senza la maggiorazione, oppure b) i certificati restituiti per l'anno civile precedente, se la dichiarazione doganale riguarda le stesse merci per codice NC e paese di origine.
In entrambi i casi si tiene conto dell'adeguamento dell'assegnazione gratuita dell'articolo 31. Il primo controllo è il 31 marzo 2027 e copre le merci importate dal 1° gennaio 2027; nessun obbligo vale per le merci importate nel 2026.
Un esempio di calcolo con il metodo previsto dalla norma, sulla base a): 1.000 tonnellate di semilavorati di acciaio non legato dalla Turchia (codice NC 7207 11 14), importate in modo uniforme nel 2027.
Per tonnellata: valore predefinito 2,310 tCO₂e senza maggiorazione, meno 0,95 (fattore CBAM 2027) × 1,00 × 1,364 (benchmark) = 1,2958, cioè 1,0142 tCO₂e nette; il 50% corrisponde a 0,5071 certificati per tonnellata.
Il benchmark del 2027 può ancora cambiare: il considerando 10 del regolamento di esecuzione (UE) 2025/2620 prevede benchmark aggiornati per le merci importate dal 1° gennaio 2027.
Al 31 marzo 2027, con 250 tonnellate importate, il conto deve contenere 126,775 certificati (127 interi); al 31 dicembre 2027, con 1.000 tonnellate, 507,1 (508 interi).
L'arrotondamento all'intero superiore è una convenzione del calcolatore, non una regola del regolamento. Il calcolo riproduce il motore di calcolo del calcolatore CBAM, sui valori del regolamento di esecuzione (UE) 2025/2621 e del regolamento di esecuzione (UE) 2025/2620.
La riduzione dall'80% al 50% libera capitale circolante durante l'anno, e altre due scelte riducono ulteriormente l'importo immobilizzato: la base a) esclude la maggiorazione e il calcolo tiene conto dell'adeguamento dell'assegnazione gratuita.
In caso di carenza l'autorità competente la notifica al dichiarante e concede un mese per integrare il conto (articolo 22, paragrafo 3). Non è prevista una sanzione per tonnellata, ma una violazione grave o ripetuta è motivo di revoca della qualifica (articolo 17, paragrafo 8). I dettagli sono nella pagina sulla detenzione trimestrale.
Modifica 5: limite di riacquisto legato all'obbligo di acquisto dell'articolo 22, paragrafo 2
Il limite di riacquisto è il numero totale di certificati che il dichiarante era tenuto ad acquistare a norma dell'articolo 22, paragrafo 2, nell'anno civile di acquisto (articolo 23, paragrafo 2, come modificato). Prima dell'Omnibus il limite era un terzo dei certificati acquistati nell'anno civile precedente.
Il riacquisto è il diritto del dichiarante CBAM autorizzato di ottenere che i certificati in eccesso gli siano riacquistati al prezzo pagato (articolo 23, paragrafo 3).
La Commissione li riacquista sulla piattaforma centrale comune per conto dello Stato membro, su domanda presentata entro il 31 ottobre dell'anno di restituzione (articolo 23, paragrafo 1); prima dell'Omnibus la data era il 30 giugno. Il meccanismo protegge chi detiene più certificati del necessario, per esempio perché una spedizione è stata rinviata o annullata.
Il nuovo limite lega il riacquisto alla detenzione trimestrale, non a una quota dei certificati acquistati. Un dichiarante che ha comprato certificati prevedendo di superare la soglia di 50 tonnellate e poi è rimasto sotto può farseli riacquistare tutti.
I certificati acquistati nel 2027 per le emissioni del 2026 si possono riacquistare solo nel 2027 (articolo 23, paragrafo 2 bis).
Sono cambiate anche le date di cancellazione. Ogni anno il 1° novembre la Commissione cancella i certificati acquistati nell'anno precedente all'anno civile precedente (articolo 24, paragrafo 1, come modificato); il 1° novembre 2027 cancella quelli acquistati per le emissioni del 2026 (articolo 24, paragrafo 2).
Modifica 6: la sanzione del dichiarante autorizzato si può ridurre per errori di terzi
La sanzione per il dichiarante CBAM autorizzato che non restituisce i certificati dovuti è la sanzione per le emissioni in eccesso dell'EU ETS, 100 euro per tCO₂e prima dell'indicizzazione, aumentata in base all'indice europeo dei prezzi al consumo, per ogni certificato non restituito (articolo 26, paragrafo 1, che rinvia all'articolo 16, paragrafi 3 e 4, della direttiva 2003/87/CE).
L'importo non è stato introdotto dall'Omnibus: era già previsto dal testo originario. L'Omnibus ha spostato la data di restituzione dal 31 maggio al 30 settembre.
La novità è l'articolo 26, paragrafo 1 bis. Se la carenza deriva da informazioni errate fornite da un gestore, da un verificatore o dalla persona indipendente che certifica la documentazione sul prezzo del carbonio, l'autorità competente può ridurre la sanzione.
La sanzione ridotta resta effettiva, proporzionata e dissuasiva e tiene conto di durata, gravità, portata, intenzionalità e ripetizione dell'inadempimento e della cooperazione del dichiarante.
La sanzione si aggiunge alla restituzione, non la sostituisce. Pagarla non dispensa il dichiarante dalla restituzione dei certificati mancanti (articolo 26, paragrafo 3). Per fissare l'importo, l'autorità calcola i certificati che avrebbero dovuto essere restituiti dalla massa netta delle merci e dai valori predefiniti, tenendo conto dell'adeguamento dell'assegnazione gratuita (articolo 26, paragrafo 4 bis).
In Italia l'articolo 26 si applica direttamente: al 13 novembre 2026 non risulta alcuna norma nazionale sulle sanzioni della fase definitiva.
Le sanzioni sono irrogate dal Comitato ETS, non dall'ADM; l'ADM ferma le merci importate senza titolo e informa l'autorità competente "ai fini dell'eventuale irrogazione delle sanzioni individuate dall'art. 26" (circolare ADM n. 36/2025, sezione 3). La pagina sulle sanzioni CBAM tratta importi, procedura e casi.
Modifica 7: sanzione per l'importatore senza qualifica che supera la soglia di 50 tonnellate
La sanzione per chi, senza essere dichiarante CBAM autorizzato, introduce merci CBAM nell'Unione senza rispettare il regolamento è da tre a cinque volte la sanzione dell'articolo 26, paragrafo 1, per ogni certificato non restituito, cioè da 300 a 500 euro prima dell'indicizzazione (articolo 26, paragrafo 2).
Il multiplo era già nel testo originario. L'Omnibus ha aggiunto l'articolo 26, paragrafo 2 bis, che lo applica all'importatore senza qualifica che supera la soglia di 50 tonnellate.
In base all'articolo 26, paragrafo 2 bis, si considerano tutte le emissioni incorporate nelle merci importate da quell'importatore nell'anno civile, non solo le tonnellate oltre la soglia. Il pagamento della sanzione dispensa l'importatore dalla dichiarazione CBAM e dalla restituzione dei certificati per quelle importazioni.
L'autorità può ridurre la sanzione se la soglia è stata superata di non più del 10% o nei casi di importazione provvisoria dell'articolo 17, paragrafo 7 bis, ma non sotto il livello dell'articolo 26, paragrafo 1.
Le domande di autorizzazione andavano presentate entro il 31 marzo 2026 da chi voleva continuare a importare in via provvisoria in attesa della decisione (articolo 17, paragrafo 7 bis, inserito dal regolamento (UE) 2025/2083).
Se l'autorità respinge la domanda, determina sui valori predefiniti le emissioni incorporate nelle merci importate dal 1° gennaio 2026, e quelle emissioni sono la base della sanzione.
Un esempio di calcolo con il metodo previsto dalla norma: 1.000 tonnellate di semilavorati di acciaio dalla Turchia (codice NC 7207 11 14) importate nel 2026 corrispondono a 1.211,1 certificati sui valori predefiniti.
Il calcolo è 2,310 tCO₂e per tonnellata × 1,10 (maggiorazione 2026) = 2,541, meno 0,975 × 1,00 × 1,364 = 1,3299, cioè 1,2111 certificati per tonnellata. La sanzione dell'articolo 26, paragrafo 2, su quella quantità va da 363.330 a 605.550 euro prima dell'indicizzazione.
A titolo di confronto, un dichiarante autorizzato restituirebbe per la stessa quantità gli stessi 1.211,1 certificati: al prezzo del terzo trimestre 2026, 82,32 euro, sono 99.697,75 euro, cioè 99,70 euro per tonnellata. È una stima costruita sui valori predefiniti e sui benchmark ufficiali (regolamenti di esecuzione (UE) 2025/2621 e 2025/2620); il dato vincolante è quello della dichiarazione CBAM.
Newsletter in inglese: avvisi sul prezzo dei certificati CBAM e modifiche normative che contano, con aggiornamenti settimanali su tutto ciò che riguarda il CBAM. Niente spam, disiscrizione in qualsiasi momento.
Per questi avvisi conserviamo soltanto il suo indirizzo e-mail. Informativa sulla privacy (in inglese)
Come si inserisce l'Omnibus nel quadro giuridico del CBAM?
Il regolamento (UE) 2025/2083 non è un atto autonomo: modifica il regolamento (UE) 2023/956, che resta lo strumento giuridico principale del CBAM.
Al 13 novembre 2026 il dettaglio operativo del meccanismo è definito da quattordici regolamenti di esecuzione e delegati: tredici adottati tra il 2023 e il dicembre 2025 e il regolamento di esecuzione (UE) 2026/1740 del 20 luglio 2026.
Quattro di essi traducono in regole operative le modifiche dell'Omnibus: due modificano atti esistenti, due sono atti nuovi che fissano il metodo di prezzo del 2026 e i valori predefiniti. I quattro regolamenti di esecuzione sono elencati di seguito.
- Regolamento di esecuzione (UE) 2025/2549: modifica il regolamento di esecuzione (UE) 2025/486 per allineare la procedura di autorizzazione dei dichiaranti alle semplificazioni dell'Omnibus.
- Regolamento di esecuzione (UE) 2025/2550: modifica il regolamento di esecuzione (UE) 2024/3210 per adeguare il Registro CBAM alla fase definitiva, compresi i moduli di gestione e restituzione dei certificati.
- Regolamento di esecuzione (UE) 2025/2548: stabilisce il metodo del prezzo medio trimestrale dei certificati per il 2026, richiesto dall'articolo 21, paragrafo 1 bis, inserito dall'Omnibus.
- Regolamento di esecuzione (UE) 2025/2621: stabilisce i valori predefiniti della fase definitiva, applicabili dal 1° gennaio 2026, con maggiorazioni del 10% nel 2026, del 20% nel 2027 e del 30% dal 2028 (1% per i fertilizzanti); i suoi allegati I e IV sono stati sostituiti dal regolamento di esecuzione (UE) 2026/1740 con effetto dal 1° gennaio 2026.
La sostituzione degli allegati ha conseguenze in dogana. Con l'avviso del 13 agosto 2026 l'ADM ha comunicato quattro nuove suddivisioni TARIC per il cemento (clinker bianco e altro clinker, cemento bianco e altro cemento idraulico) e, poiché il regolamento di esecuzione (UE) 2026/1740 si applica dal 1° gennaio 2026, ha chiesto agli importatori di riesaminare ed eventualmente rettificare le dichiarazioni doganali già presentate nel 2026. I valori aggiornati sono nella pagina sui valori predefiniti.
L'architettura completa, dall'atto di base agli atti di esecuzione, è descritta nella pagina sul regolamento CBAM.
Come si applica l'Omnibus in Italia?
In Italia l'Omnibus si applica direttamente, come ogni regolamento UE: le decisioni sulla qualifica e le sanzioni spettano al Comitato ETS, Sezione 2, mentre l'ADM applica le nuove regole in dogana con codici documento propri.
L'autorità competente è il Comitato ETS, Sezione 2, presso il MASE, in base all'articolo 4, comma 2-bis, del decreto legislativo 9 giugno 2020, n. 47, come modificato dal decreto legislativo 10 settembre 2024, n. 147 (elenco delle autorità nella GUUE C/2026/4231 del 31 luglio 2026).
La Sezione 2 tratta il regolamento (UE) 2023/956, la Sezione 1 la direttiva EU ETS.
Almeno fino al 6 maggio 2026 (decreto R.0000048) le autorizzazioni sono state concesse con decreto dalla Direzione generale mercati e infrastrutture energetiche del MASE, in attesa della costituzione del Comitato.
La prima deliberazione CBAM del Comitato ETS, la n. 1/2026, è stata adottata il 20 maggio 2026. Al 13 novembre 2026 non risulta pubblicato alcun totale dei dichiaranti autorizzati italiani; la procedura è nella pagina sul dichiarante CBAM autorizzato.
L'ADM è l'autorità doganale, non l'autorità CBAM. I codici documento che collegano le regole dell'Omnibus alla dichiarazione doganale italiana sono riassunti nella tabella seguente (circolare ADM n. 36/2025, tabella 1; avviso ADM del 15 settembre 2026).
| Codice | Uso | Regola dell'Omnibus collegata |
|---|---|---|
| Y128 | numero di conto CBAM del dichiarante CBAM autorizzato | qualifica obbligatoria oltre la soglia (articolo 25, paragrafo 1) |
| Y137 | esenzione de minimis | soglia di 50 tonnellate (articolo 2 bis) |
| Y238 | domanda di autorizzazione presentata entro il 31 marzo 2026 e non ancora decisa, con l'ID della domanda nel Registro CBAM | importazione provvisoria (articolo 17, paragrafo 7 bis) |
Secondo l'avviso ADM del 15 settembre 2026, la Commissione europea ha esteso al 31 dicembre 2026 la validità del codice Y238: "La Commissione europea ha comunicato la decisione di estendere al 31 dicembre 2026 la validità del codice documento TARIC Y238".
La stessa proroga è riportata dall'ATLAS-Info 0997/2026 della dogana tedesca, dello stesso giorno, e da Il Sole 24 Ore NT+ Fisco del 24 settembre 2026. Il codice resta riservato a chi ha presentato la domanda entro il 31 marzo 2026 e non ha ancora ricevuto una decisione.
Due precisazioni dell'ADM riguardano direttamente le nuove regole. Il rappresentante doganale indiretto che accetta di agire come dichiarante deve avere la qualifica anche se l'importatore rappresentato è esentato in base all'articolo 2 bis (circolare ADM n. 36/2025, sezione 1).
Inoltre, gli uffici doganali consentono l'importazione di merci CBAM solo a dichiaranti o rappresentanti autorizzati, salvo esenzione (sezione 3). Le istruzioni complete per la compilazione sono nella pagina sulla dichiarazione doganale.
L'Italia è il primo Stato membro dichiarante per valore delle importazioni extra UE di merci dell'allegato I: 19,61 miliardi di euro nel 2025, il 17,6% del totale UE27 (calcolo di cbamguide.com su Eurostat Comext DS-045409, Stati membri dichiaranti, 2025, estratto il 12 ottobre 2026).
Sono statistiche commerciali, non dichiarazioni CBAM: lo Stato dichiarante non è necessariamente quello del dichiarante autorizzato, il dato include merci di origine esente come quelle svizzere e norvegesi, l'energia elettrica e il minerale di ferro agglomerato. Il quadro nazionale è nella pagina sul CBAM in Italia.
Che cosa cambia l'Omnibus per la conformità nel 2026 e nel 2027?
Le 7 modifiche del regolamento (UE) 2025/2083 incidono su un calendario che converge sulla prima scadenza della dichiarazione CBAM, il 30 settembre 2027.
Un piano costruito sui valori precedenti all'Omnibus produce previsioni finanziarie errate, scadenze di autorizzazione errate e un calendario di detenzione errato. La catena completa degli obblighi è nella guida alla procedura CBAM per gli importatori. Le date chiave dopo l'Omnibus sono elencate di seguito.
- 1° gennaio 2026: inizia la fase definitiva e si applicano gli obblighi finanziari. Le autorità doganali consentono l'importazione di merci CBAM solo ai dichiaranti autorizzati, salvo esenzione de minimis (articolo 25, paragrafo 1).
- 31 marzo 2026: termine per le domande di autorizzazione con importazione provvisoria (articolo 17, paragrafo 7 bis).
- 1° settembre 2026: apre la registrazione dei verificatori nel Registro CBAM.
- 31 dicembre 2026: ultimo giorno di validità del codice Y238 secondo l'avviso ADM del 15 settembre 2026.
- 1° febbraio 2027: inizia la vendita dei certificati sulla piattaforma centrale comune.
- 31 marzo 2027: primo controllo della detenzione trimestrale, sulle merci importate dal 1° gennaio 2027.
- 30 settembre 2027: prima dichiarazione CBAM annuale e restituzione dei certificati per tutto il 2026.
- 31 ottobre 2027: termine per chiedere il riacquisto dei certificati in eccesso acquistati nel 2027 per le emissioni del 2026 (articolo 23, paragrafi 1 e 2 bis).
- 1° novembre 2027: cancellazione dei certificati acquistati per le emissioni del 2026 rimasti sul conto (articolo 24, paragrafo 2).
Il calendario CBAM riporta tutte le date, comprese quelle precedenti all'Omnibus ormai superate e le scadenze che le hanno sostituite.
La scadenza del 31 marzo 2026, il termine di 120 giorni per la decisione previsto dal regolamento di esecuzione (UE) 2025/486, come modificato dal regolamento di esecuzione (UE) 2025/2549, e l'esposizione di chi ha mancato la finestra provvisoria sono trattati nella pagina sul dichiarante autorizzato.
La scadenza del 30 settembre è uno dei requisiti di una dichiarazione valida; contenuto della dichiarazione, verifica delle emissioni e conservazione dei documenti fino alla fine del quarto anno successivo a quello della dichiarazione (articolo 7, paragrafi 5 e 6) sono descritti nella pagina sulla dichiarazione CBAM.
Chi può aiutare con gli adempimenti dopo l'Omnibus?
Chi vuole affidare a terzi una parte del lavoro può inviare una richiesta di supporto CBAM. Le pagine dedicate coprono le esigenze che l'Omnibus rende più urgenti.
- Verifica delle emissioni prima del 30 settembre 2027: verificatore.
- Dichiarazione e restituzione per chi non vuole gestirle in proprio: servizio di dichiarante.
- Dati dei fornitori extra UE: dati dei fornitori e calcolo delle emissioni.
- Pianificazione e organizzazione interna: consulente, software e formazione.
Il servizio è gratuito per chi lo richiede; un fornitore che acquisisce un cliente tramite una nostra segnalazione può riconoscere a cbamguide.com una commissione di segnalazione, che non decide mai chi viene elencato né come.
Domande frequenti sul regolamento Omnibus CBAM (UE) 2025/2083
Quando è entrato in vigore il regolamento (UE) 2025/2083?
Il regolamento (UE) 2025/2083 è entrato in vigore il 20 ottobre 2025, il terzo giorno dopo la pubblicazione nella GUUE del 17 ottobre 2025 (articolo 2 del regolamento). È stato adottato l'8 ottobre 2025. Le modifiche regolano la fase definitiva iniziata il 1° gennaio 2026; due si applicano più tardi, la detenzione trimestrale dal 1° gennaio 2027 e la vendita dei certificati dal 1° febbraio 2027 (articolo 36, paragrafo 2, come modificato).
L'Omnibus cambia i settori coperti dal CBAM?
No. Il regolamento (UE) 2025/2083 non cambia i sei settori dell'allegato I del regolamento (UE) 2023/956: ferro e acciaio, cemento, alluminio, fertilizzanti, energia elettrica e idrogeno. L'estensione a valle a partire dal 2028 è una proposta separata, COM(2025) 989, non ancora legge: circa 180 prodotti nella proposta della Commissione, circa 200 nell'orientamento generale del Consiglio del 12 giugno 2026, circa 457 nel mandato del Parlamento europeo del 15 settembre 2026 (stima). Il primo trilogo del 20 ottobre 2026 si è chiuso senza accordo complessivo (resoconti di stampa); un secondo è segnalato per il 30 novembre 2026. I dettagli sono nella pagina sull'estensione a valle.
La soglia di 50 tonnellate si calcola per spedizione o per anno?
Per anno. La soglia di 50 tonnellate si calcola per importatore e per anno civile, sommando la massa netta di tutte le merci CBAM importate dalla stessa persona giuridica; energia elettrica e idrogeno non hanno soglia. Un importatore che supera 50 tonnellate con qualsiasi combinazione di settori, per esempio acciaio, cemento e alluminio, ha tutti gli obblighi CBAM per l'anno. La vecchia soglia di 150 euro per spedizione non si applica più. Chi resta sotto soglia dichiara l'esenzione in dogana, in Italia con il codice Y137.
La scadenza del 30 settembre vale anche per gli anni successivi al 2027?
Sì. Il 30 settembre fissato dall'Omnibus nell'articolo 6 del regolamento (UE) 2023/956 è la scadenza annuale per tutti gli anni. La dichiarazione per le importazioni del 2026 scade il 30 settembre 2027, quella per le importazioni del 2027 il 30 settembre 2028. Ogni dichiarazione copre l'intero anno civile precedente.
Che cosa succede se un dichiarante autorizzato paga la sanzione ma non restituisce i certificati?
Pagare la sanzione dell'articolo 26, paragrafo 1 (100 euro per tCO₂e prima dell'indicizzazione, per ogni certificato non restituito) non cancella l'obbligo di restituire i certificati mancanti: lo dice espressamente l'articolo 26, paragrafo 3. Il dichiarante deve comunque acquistarli e restituirli oltre a pagare la sanzione. Diverso è il caso dell'importatore senza qualifica che supera la soglia di 50 tonnellate: per lui il pagamento dispensa dalla dichiarazione e dalla restituzione per quelle importazioni (articolo 26, paragrafo 2 bis). In Italia la sanzione è irrogata dal Comitato ETS.
L'Omnibus ha rinviato il CBAM?
No. La fase definitiva è iniziata comunque il 1° gennaio 2026, e le merci importate da quella data comportano l'obbligo CBAM. Il regolamento (UE) 2025/2083 ha spostato le date entro cui l'obbligo va adempiuto: vendita dei certificati dal 1° febbraio 2027 invece che dal 1° gennaio 2026, prima dichiarazione entro il 30 settembre 2027 invece che entro il 31 maggio 2027, detenzione trimestrale dal 2027. Per le importazioni del 2026 non vale quindi la "sola rendicontazione": i certificati si restituiscono entro il 30 settembre 2027.
Il codice Y238 è ancora utilizzabile dopo l'Omnibus?
Sì, fino al 31 dicembre 2026. Secondo l'avviso ADM del 15 settembre 2026 la Commissione europea ha esteso a quella data la validità del codice documento TARIC Y238; la proroga è riportata anche dall'ATLAS-Info 0997/2026 della dogana tedesca e da Il Sole 24 Ore NT+ Fisco del 24 settembre 2026. Il codice vale solo per l'importatore che ha presentato la domanda di autorizzazione entro il 31 marzo 2026 (articolo 17, paragrafo 7 bis) e non ha ancora ricevuto una decisione, e va indicato insieme all'ID della domanda nel Registro CBAM. Il dichiarante già autorizzato usa invece Y128 con il numero di conto CBAM.
Dove è stato pubblicato il regolamento (UE) 2025/2083?
Il regolamento (UE) 2025/2083 dell'8 ottobre 2025 è stato pubblicato nella serie L della Gazzetta ufficiale dell'Unione europea il 17 ottobre 2025, come GU L, 2025/2083, ed è entrato in vigore il 20 ottobre 2025. La modifica più nota è la soglia di 50 tonnellate: l'articolo 2 bis esenta l'importatore le cui merci CBAM non superano 50 tonnellate di massa netta per anno civile (allegato VII, punto 1), salvo energia elettrica e idrogeno, e l'importatore dichiara l'esenzione nella dichiarazione doganale.