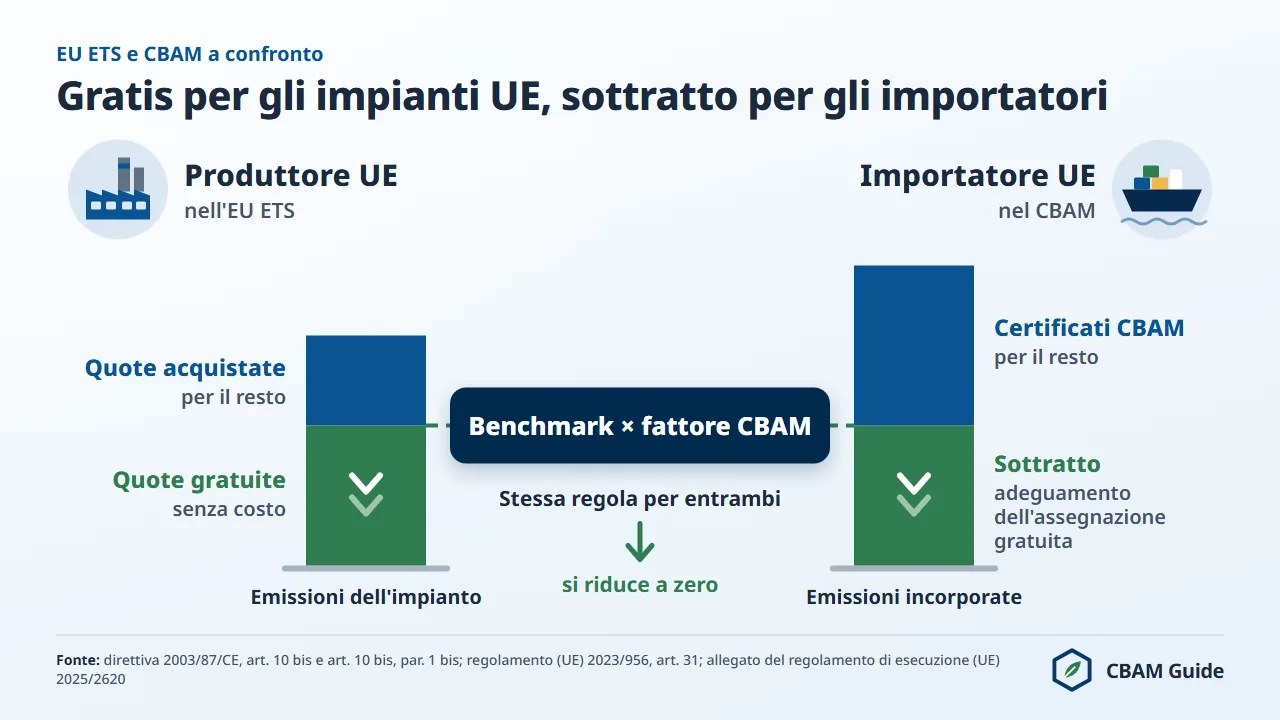
L'assegnazione gratuita EU ETS per le merci CBAM si elimina gradualmente tra il 2026 e il 2034: i produttori dell'Unione ne mantengono il 97,5% nel 2026 e nulla dal 2034.
Il fattore CBAM è proprio questa quota mantenuta, fissata dall'articolo 10 bis, paragrafo 1 bis, della direttiva 2003/87/CE. Scende in otto gradini (97,5%, 95%, 90%, 77,5%, 51,5%, 39%, 26,5%, 14%) e dal 2034 non si applica più alcun fattore CBAM.
Il gradino più ripido è tra il 2029 e il 2030, dal 77,5% al 51,5%. Il calendario è la base di ogni strategia CBAM pluriennale, perché l'adeguamento riconosciuto all'importatore si riduce ogni anno mentre la maggiorazione sui valori predefiniti cresce.
Qual è il legame tra assegnazione gratuita e CBAM? I due strumenti sono legati fin dall'impianto normativo. Finché i produttori dell'Unione ricevono quote EU ETS a titolo gratuito, il meccanismo di adeguamento del carbonio alle frontiere (CBAM) sottrae dai certificati dovuti dall'importatore un adeguamento dell'assegnazione gratuita (articolo 31 del regolamento (UE) 2023/956).
Per tonnellata di merce l'adeguamento è pari a fattore CBAM × fattore di correzione transettoriale × benchmark CBAM della merce: una quantità basata sul benchmark, non una percentuale delle emissioni dell'importatore.
Due percentuali vanno tenute distinte. Il fattore CBAM è la quota di assegnazione gratuita mantenuta: 97,5% nel 2026. La quota eliminata è il suo complemento: 2,5% nel 2026 e 100% dal 2034.
Solo una merce con emissioni incorporate esattamente pari al proprio benchmark paga nel 2026 per il 2,5% delle sue emissioni; ogni tCO₂e sopra il benchmark, compresa l'intera maggiorazione dei valori predefiniti, si paga al prezzo pieno del certificato.
Questa guida riporta il calendario completo, i costi netti anno per anno per l'acciaio importato sui valori predefiniti, le conseguenze per la pianificazione degli acquisti e il livello italiano: Comitato ETS, Agenzia delle Dogane e dei Monopoli (ADM) e peso dell'Italia nelle importazioni di merci CBAM.
Proposta di modifica: la COM(2026) 616 rallenterebbe l'eliminazione e la estenderebbe al 2038
Il 17 luglio 2026 la Commissione europea ha pubblicato la COM(2026) 616, la proposta di revisione dell'EU ETS per la fase 5, che rallenterebbe l'eliminazione dell'assegnazione gratuita descritta in questa pagina.
La proposta reintrodurrebbe dal 2028 il 15% dell'assegnazione gratuita eliminata per i settori CBAM e sposterebbe la fine dell'eliminazione dal 2034 al 2038, rallentando di conseguenza l'introduzione graduale del CBAM. La nostra analisi completa è nella notizia sulla revisione della fase 5 dell'EU ETS (in inglese).
La proposta riscriverebbe il fattore CBAM dal 2028. La tabella confronta i valori proposti con la legge in vigore; per il 2026 e il 2027 non cambierebbe nulla.
| Anno | Fattore CBAM, legge in vigore | Fattore CBAM, COM(2026) 616 (proposta, non legge) |
|---|---|---|
| 2026 | 97,5% | 97,5% |
| 2027 | 95% | 95% |
| 2028 | 90% | 91,5% |
| 2029 | 77,5% | 81% |
| 2030 | 51,5% | 59% |
| 2031 | 39% | 48% |
| 2032 | 26,5% | 37,5% |
| 2033 | 14% | 27% |
| Dal 2034 al 2037 | nessun fattore | 15% |
| Dal 2038 | nessun fattore | 0% |
Fonti: articolo 10 bis, paragrafo 1 bis, della direttiva 2003/87/CE; articolo 1, punto 15, lettera b), punto i), della proposta della Commissione COM(2026) 616 (non ancora legge).
La COM(2026) 616 è una proposta, non una norma adottata. I ministri dell'ambiente dell'Unione ne hanno discusso in un dibattito orientativo il 12 ottobre 2026 senza decidere, e la presidenza irlandese del Consiglio punta a raggiungere un orientamento generale (la posizione negoziale del Consiglio) al Consiglio Ambiente di dicembre.
Il resoconto del dibattito (in inglese) riporta lo stato dei lavori. Consiglio e Parlamento europeo possono modificare ogni cifra proposta.
Finché la proposta non è adottata, il calendario dal 2026 al 2034 dell'articolo 10 bis, paragrafo 1 bis, della direttiva 2003/87/CE resta la legge vincolante (situazione al 13 novembre 2026), e ogni tabella e cifra di costo di questa pagina segue quel calendario.
Gli importatori possono usare la proposta come scenario di pianificazione; cbamguide.com non ha calcolato costi sui fattori proposti.
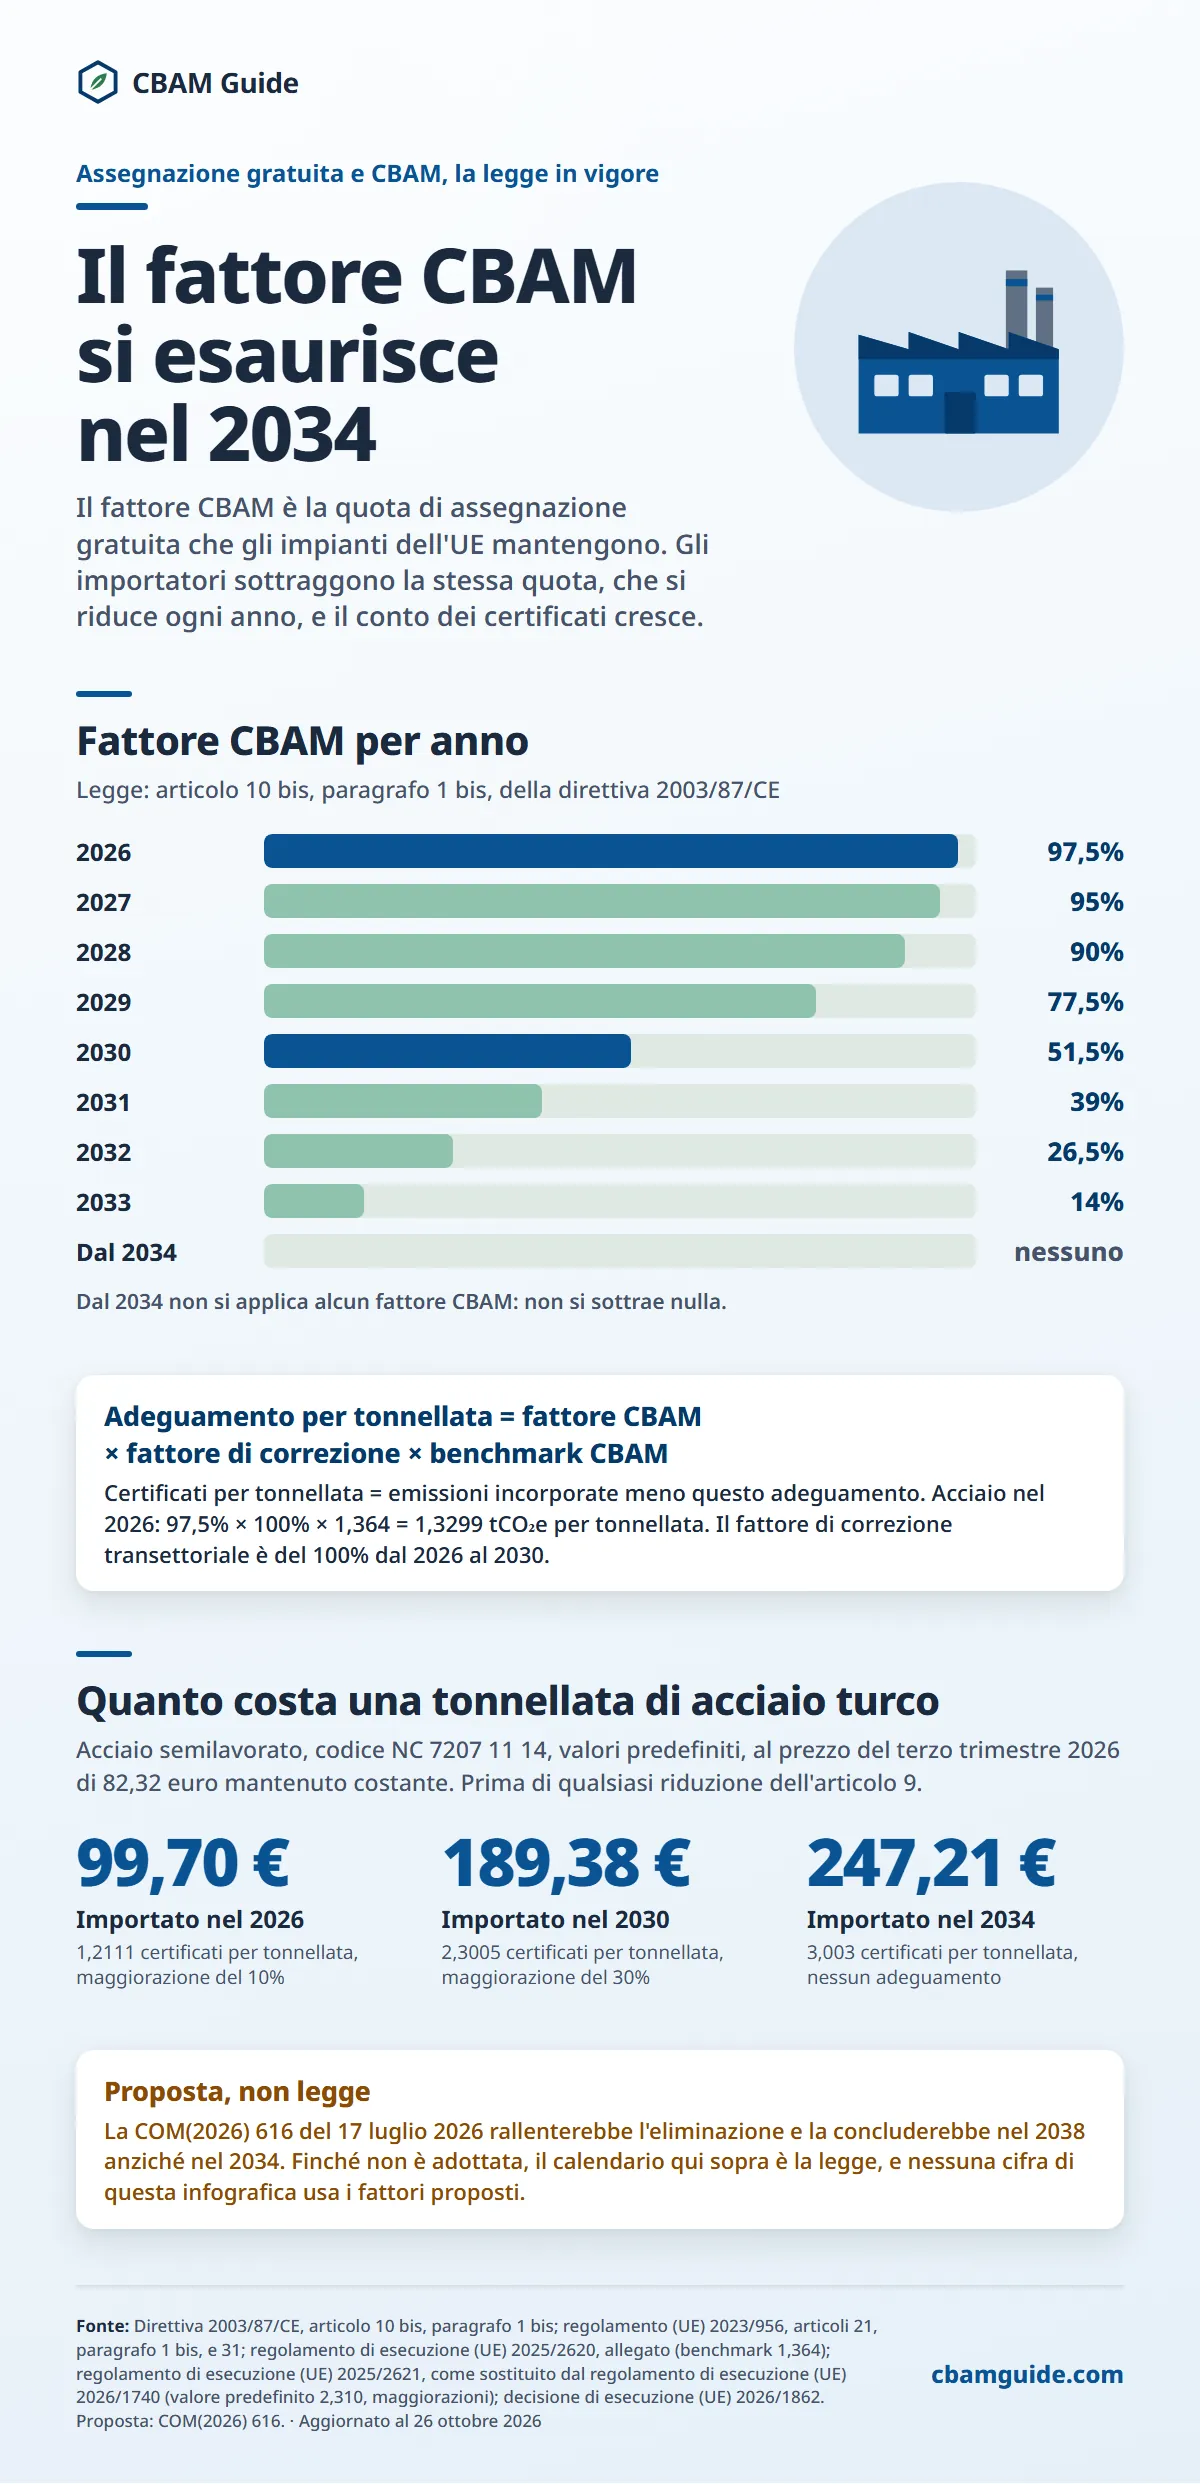
Versione testuale di questa infografica
Fattore CBAM per anno
Legge: articolo 10 bis, paragrafo 1 bis, della direttiva 2003/87/CE
- 2026: 97,5%
- 2027: 95%
- 2028: 90%
- 2029: 77,5%
- 2030: 51,5%
- 2031: 39%
- 2032: 26,5%
- 2033: 14%
- Dal 2034: nessuno
Dal 2034 non si applica alcun fattore CBAM: non si sottrae nulla.
Adeguamento per tonnellata = fattore CBAM × fattore di correzione × benchmark CBAM: Certificati per tonnellata = emissioni incorporate meno questo adeguamento. Acciaio nel 2026: 97,5% × 100% × 1,364 = 1,3299 tCO₂e per tonnellata. Il fattore di correzione transettoriale è del 100% dal 2026 al 2030.
Quanto costa una tonnellata di acciaio turco
Acciaio semilavorato, codice NC 7207 11 14, valori predefiniti, al prezzo del terzo trimestre 2026 di 82,32 euro mantenuto costante. Prima di qualsiasi riduzione dell'articolo 9.
- 99,70 €: Importato nel 2026 (1,2111 certificati per tonnellata, maggiorazione del 10%)
- 189,38 €: Importato nel 2030 (2,3005 certificati per tonnellata, maggiorazione del 30%)
- 247,21 €: Importato nel 2034 (3,003 certificati per tonnellata, nessun adeguamento)
Proposta, non legge: La COM(2026) 616 del 17 luglio 2026 rallenterebbe l'eliminazione e la concluderebbe nel 2038 anziché nel 2034. Finché non è adottata, il calendario qui sopra è la legge, e nessuna cifra di questa infografica usa i fattori proposti.
Che cos'è l'assegnazione gratuita EU ETS e perché viene eliminata?
L'assegnazione gratuita EU ETS è l'attribuzione a titolo gratuito ai produttori dell'Unione di quote del sistema di scambio di quote di emissione dell'Unione, prevista dall'articolo 10 bis della direttiva 2003/87/CE per proteggere le industrie ad alta intensità energetica dalla rilocalizzazione delle emissioni di carbonio (carbon leakage) in assenza di un prezzo globale del carbonio.
Ha protetto acciaierie, cementifici, produttori di alluminio e di fertilizzanti dell'Unione dal costo pieno dell'EU ETS.
L'assegnazione gratuita crea un'asimmetria. Un'acciaieria cinese che esporta nell'Unione non paga un prezzo del carbonio equivalente: l'ETS nazionale cinese copre l'acciaio dal piano di lavoro del 20 marzo 2025, ma con quote assegnate al 100% a titolo gratuito.
Un produttore concorrente dell'Unione paga invece un costo EU ETS ridotto, al netto delle quote gratuite. Lo scarto è minore dell'esposizione piena ma resta uno svantaggio rispetto ai produttori extra UE con costi del carbonio nulli o molto inferiori.
Il CBAM chiude questo scarto applicando un costo del carbonio alle importazioni. L'assegnazione gratuita si riduce mentre il CBAM entra a regime, così i due meccanismi mantengono un segnale competitivo coerente per tutta la transizione.
Il mandato giuridico è l'articolo 10 bis, paragrafo 1 bis, della direttiva 2003/87/CE, che lega la riduzione dell'assegnazione gratuita alla fase definitiva del CBAM, iniziata il 1° gennaio 2026. Con la legge in vigore l'eliminazione non è discrezionale: è fissata per ogni anno del calendario.
La proposta COM(2026) 616 del 17 luglio 2026 cambierebbe il calendario dal 2028, se adottata, ma è in codecisione e non modifica la posizione giuridica attuale. Il funzionamento delle aste e la formazione del prezzo sono spiegati nella guida all'EU ETS e al prezzo dei certificati CBAM.
Il calendario completo dell'assegnazione gratuita dal 2026 al 2034
L'articolo 10 bis, paragrafo 1 bis, della direttiva 2003/87/CE fissa un fattore CBAM preciso per ogni anno dal 2026 al 2033; dal 2034 nessun fattore si applica.
La tabella riporta il fattore CBAM, la quota eliminata e il costo netto per tonnellata di un esempio verificato: semilavorati di acciaio non legato dalla Turchia (codice NC 7207 11 14) importati sui valori predefiniti (valori di default), al prezzo ufficiale del terzo trimestre 2026, 82,32 euro per tCO₂e (pubblicato il 5 ottobre 2026).
Il costo netto segue la formula legale: certificati = max[0; emissioni incorporate specifiche meno adeguamento dell'assegnazione gratuita meno termine del prezzo del carbonio dell'articolo 9] × massa (articolo 6, paragrafo 2, lettera c), e articolo 31 del regolamento (UE) 2023/956; regolamento di esecuzione (UE) 2025/2620).
Per il 2026 il valore predefinito è 2,310 tCO₂e per tonnellata (allegato I del regolamento di esecuzione (UE) 2025/2621 come sostituito dal regolamento di esecuzione (UE) 2026/1740), cioè 2,541 con la maggiorazione del 10%.
L'adeguamento è 0,975 × 1,00 × il benchmark predefinito di 1,364, cioè 1,3299. Restano 1,2111 certificati per tonnellata, pari a 99,70 euro.
| Anno | Fattore CBAM (assegnazione gratuita mantenuta) | Quota di assegnazione gratuita eliminata | Costo netto, semilavorati turchi sui valori predefiniti (EUR/t, a 82,32 EUR/tCO₂e) |
|---|---|---|---|
| 2025 | 100% | 0% | nessun certificato (periodo transitorio) |
| 2026 | 97,5% | 2,5% | 99,70 |
| 2027 | 95% | 5% | 121,52 |
| 2028 | 90% | 10% | 146,15 |
| 2029 | 77,5% | 22,5% | 160,19 |
| 2030 | 51,5% | 48,5% | 189,38 |
| 2031 | 39% | 61% | non ancora calcolabile |
| 2032 | 26,5% | 73,5% | non ancora calcolabile |
| 2033 | 14% | 86% | non ancora calcolabile |
| 2034 | nessun fattore CBAM | 100% | 247,21 |
Fonte: articolo 10 bis, paragrafo 1 bis, della direttiva 2003/87/CE. Dati: valore predefinito 2,310 con maggiorazione del 10% (2026), del 20% (2027) e del 30% (dal 2028); benchmark predefinito 1,364 (regolamento di esecuzione (UE) 2025/2620, allegato, punto 5.3, colonna B, percorso (C)); fattore di correzione transettoriale 100% dal 2026 al 2030 (decisione di esecuzione (UE) 2026/1862). Calcolo cbamguide.com con la formula legale usata dal calcolatore CBAM del sito.
Prezzo del certificato e benchmark sono mantenuti costanti a 82,32 euro e 1,364, anche se sono previsti benchmark aggiornati per le merci importate dal 2027. Per gli anni dal 2031 al 2033 non è fissato alcun fattore di correzione transettoriale. Per il 2034 l'adeguamento è zero, quindi il costo è il valore predefinito con maggiorazione (3,003) × il prezzo.
Il costo netto 2026 di 99,70 euro per tonnellata è il 47,7% del lordo di 209,18 euro (2,541 × 82,32), non una piccola frazione. Il costo 2034 di 247,21 euro per tonnellata (al prezzo del terzo trimestre 2026) è circa 2,5 volte quello del 2026.
Le imprese che considerano il 2026 un "anno a basso costo" fraintendono il meccanismo: il costo è rilevante dal primo anno e sale in ogni anno successivo, con il gradino più ampio del fattore CBAM nel passaggio dal 2029 al 2030.
Come il fattore CBAM incide sui certificati da restituire
Il fattore CBAM riduce il numero di certificati CBAM che il dichiarante CBAM autorizzato deve restituire, ma lo fa attraverso il benchmark.
Con il metodo del regolamento di esecuzione (UE) 2025/2620, l'assegnazione gratuita incorporata specifica (SEFA) è fattore CBAM × fattore di correzione transettoriale × benchmark CBAM, e si sottrae dalle emissioni incorporate delle merci importate. L'adeguamento esiste solo perché i produttori concorrenti dell'Unione ricevono ancora quote gratuite al livello del benchmark.
L'accoppiamento ha una conseguenza precisa. Quando l'assegnazione gratuita dei produttori dell'Unione si riduce, il loro costo del carbonio sale; il CBAM segue l'aumento abbassando il fattore CBAM in parallelo, e l'adeguamento riconosciuto all'importatore si restringe.
Il rapporto competitivo tra produttori dell'Unione ed esportatori extra UE resta così più o meno stabile: è l'obiettivo dichiarato del meccanismo. Cambia il livello assoluto dei costi per tutti.
Il calcolo avviene al livello del benchmark. La riduzione dipende dal benchmark CBAM (nel testo italiano "parametro di riferimento CBAM") fissato per ogni codice NC al punto 5.3 dell'allegato del regolamento di esecuzione (UE) 2025/2620, non dall'assegnazione di un singolo produttore dell'Unione né dalle emissioni dell'importatore.
Sui valori predefiniti si applica il benchmark predefinito della colonna B, per il percorso produttivo indicato nella riga del paese d'origine; sulle emissioni effettive si applica il benchmark di processo della colonna A, più l'adeguamento incorporato nei precursori. I valori sono nella pagina sui benchmark CBAM.
Che effetto ha il fattore CBAM sui contratti pluriennali? I contratti firmati nel 2026 a prezzi che incorporano il costo CBAM del 2026 saranno strutturalmente sottoprezzati nel 2029.
Un contratto quadriennale, dal 2026 al 2029, per semilavorati turchi (codice NC 7207 11 14, valori predefiniti) che sconta 99,70 euro per tonnellata nel 2026 deve sostenere 160,19 euro per tonnellata nel 2029 allo stesso prezzo del certificato, perché la maggiorazione sale al 30% e il fattore CBAM scende al 77,5%.
Gli uffici acquisti devono modellare l'intero calendario in ogni contratto di durata superiore a 24 mesi.
Costo netto per settore: 2026, 2030 e 2034 a confronto
L'eliminazione dell'assegnazione gratuita pesa in modo diverso sulle merci CBAM a seconda di quanto le loro emissioni incorporate superano il benchmark.
Le merci coperte dal regolamento (UE) 2023/956 hanno valori predefiniti e benchmark molto diversi, quindi l'aumento assoluto dei costi varia anche se il calendario del fattore CBAM è identico per ogni merce che ha un benchmark. L'energia elettrica non ha alcun adeguamento dell'assegnazione gratuita (articolo 1, paragrafo 2, del regolamento di esecuzione (UE) 2025/2620).
La tabella confronta i costi netti per tonnellata di sei merci importate sui valori predefiniti in tre momenti del calendario, al prezzo ufficiale del terzo trimestre 2026 di 82,32 euro per tCO₂e.
Per ripetere il calcolo sui propri codici NC e volumi lungo l'intero calendario è disponibile il calcolatore CBAM, che dà una stima costruita sui valori predefiniti e sui benchmark ufficiali (regolamenti di esecuzione (UE) 2025/2621 e 2025/2620); il valore vincolante è quello della dichiarazione CBAM.
| Origine e merce (codice NC) | Valore predefinito / benchmark predefinito (tCO₂e/t) | Costo netto 2026 (EUR/t, fattore CBAM 97,5%) | Costo netto 2030 (EUR/t, fattore CBAM 51,5%) | Costo netto 2034 (EUR/t, nessun fattore CBAM) |
|---|---|---|---|---|
| Turchia, semilavorati di acciaio (7207 11 14) | 2,310 / 1,364 | 99,70 | 189,38 | 247,21 |
| Corea del Sud, laminati piani a caldo (7208) | 2,118 / 1,370 | 81,83 | 168,58 | 226,66 |
| "Altri paesi", cemento Portland grigio (2523 29 00) | 1,440 / 0,666 | 76,94 | 125,87 | 154,10 |
| Cina, alluminio greggio (7601) | 3,000 / 1,423 | 157,44 | 260,72 | 321,05 |
| Egitto, urea (3102 10 19) | 1,390 / 0,902 | 43,17 | 77,33 | 115,57 |
| "Altri paesi", idrogeno (2804 10 00) | 17,740 / 5,089 | 1.197,94 | 1.682,72 | 1.898,46 |
I valori predefiniti sono le emissioni totali dell'allegato I del regolamento di esecuzione (UE) 2025/2621 come sostituito dal regolamento di esecuzione (UE) 2026/1740. I benchmark sono la colonna B del punto 5.3 dell'allegato del regolamento di esecuzione (UE) 2025/2620, sul percorso indicato dalla riga del paese: (C), altoforno, per le due righe dell'acciaio e (K), primario, per l'alluminio. La maggiorazione è del 10% nel 2026 e del 30% dal 2028 (urea: 1% in ogni anno). "Altri paesi" è la tabella dell'allegato I per le origini senza una riga propria. Calcolo cbamguide.com con la formula legale usata dal calcolatore CBAM del sito.
Prezzo e benchmark sono mantenuti costanti. Il costo 2034 è il valore predefinito con maggiorazione × il prezzo, perché l'adeguamento è zero. Tutti i costi sono prima di qualsiasi riduzione dell'articolo 9 per il prezzo del carbonio pagato nel paese d'origine e variano con il prezzo del certificato.
L'idrogeno si distingue dalle altre merci CBAM perché il suo valore predefinito supera di molto il benchmark. Il valore "Altri paesi" di 17,740 tCO₂e per tonnellata è più di sette volte quello dei semilavorati turchi, a fronte di un benchmark di 5,089.
Al prezzo del terzo trimestre 2026 l'idrogeno importato su quel valore costa 1.197,94 euro per tonnellata nel 2026 e 1.898,46 euro nel 2034.
Le cifre dell'idrogeno crescono in proporzione al prezzo del certificato. In un'analisi di sensibilità con un prezzo di 126 euro per tCO₂e, un prezzo che questo sito usa come scenario di pianificazione per il 2030 e non come previsione, l'obbligo 2030 di 20,44 certificati per tonnellata costerebbe 2.575,59 euro.
Il gradino tra il 2029 e il 2030: perché va pianificato per tempo
Il passaggio dal 2029 al 2030 è il gradino annuale più ripido dell'intero calendario: il fattore CBAM scende dal 77,5% al 51,5%, e la quota eliminata più che raddoppia in un anno, dal 22,5% al 48,5%.
Per i semilavorati turchi sui valori predefiniti (codice NC 7207 11 14) si aggiungono 29,19 euro per tonnellata in un solo anno civile (da 160,19 a 189,38 euro, a 82,32 euro).
Per l'alluminio greggio cinese (codice NC 7601) il gradino vale 30,46 euro per tonnellata (da 230,26 a 260,72 euro). Lo stesso gradino si applica nello stesso anno a ogni merce CBAM che ha un benchmark.
Il gradino tra il 2029 e il 2030 ha tre conseguenze per la pianificazione.
- Decarbonizzare la catena di fornitura richiede da 3 a 5 anni: il passaggio a fornitori di acciaio a basse emissioni, la negoziazione di dati di emissione verificati con i produttori e gli investimenti nei processi devono partire entro il 2026 per produrre effetti prima del 2030.
- I modelli finanziari che usano i costi 2026 o 2027 come base sottostimano sistematicamente il 2030 e gli anni successivi. L'approccio corretto modella ogni anno del calendario con la formula legale, su più scenari di prezzo EU ETS.
- Chi importa da paesi con un proprio sistema di scambio di quote, come il K-ETS della Corea del Sud o l'ETS nazionale cinese, potrà forse chiedere una riduzione dell'articolo 9 per il prezzo del carbonio effettivamente pagato in un paese terzo. Al 13 novembre 2026 l'atto di esecuzione, pubblicato in bozza il 13 maggio 2026, non è ancora adottato e nessun prezzo del carbonio di un paese terzo è stato riconosciuto: i modelli di costo non devono presumere una riduzione.
Il periodo dal 2026 al 2029 offre una finestra per costruire i processi di conformità, qualificare i fornitori, organizzare la verifica e rinegoziare i contratti. Le imprese che usano questa finestra arrivano al 2030 con un'esposizione minore di quelle che trattano i primi anni come trascurabili.
Che effetto ha l'eliminazione sui produttori dell'Unione?
I produttori dell'Unione nei settori CBAM affrontano lo stesso calendario dall'altro lato: la loro assegnazione gratuita è moltiplicata per il fattore CBAM decrescente.
Un'acciaieria dell'Unione che avrebbe diritto, per esempio, a 1.000 quote gratuite con un fattore CBAM del 100% ne riceve solo 975 nel 2026, 950 nel 2027 e nessuna nel 2034, a parità di altre condizioni.
Il costo del carbonio dei produttori dell'Unione cresce quindi in termini assoluti, indipendentemente da ciò che accade al CBAM per gli importatori.
Il risultato atteso è una parità di condizioni al margine: mentre i costi dei produttori dell'Unione salgono per la riduzione delle quote gratuite, i costi degli esportatori extra UE salgono in parallelo con l'aumento dei certificati CBAM dovuti.
Nessuna delle due parti ottiene un vantaggio strutturale durante la transizione. Fuori da questo disegno resta un problema distinto: la rilocalizzazione inversa delle emissioni di carbonio.
La rilocalizzazione inversa si verifica quando i produttori dell'Unione esportano verso mercati extra UE. Un'acciaieria dell'Unione che esporta in Giappone o in Corea del Sud compete con produttori locali che non pagano un prezzo del carbonio equivalente, mentre i suoi costi EU ETS crescono con la riduzione dell'assegnazione gratuita. Il CBAM non prevede alcun rimborso o compensazione per questa esposizione all'esportazione.
Il fondo temporaneo di decarbonizzazione (Temporary Decarbonisation Fund) della proposta della Commissione COM(2025) 990 del 17 dicembre 2025 (non ancora legge) sosterrebbe i produttori dell'Unione di determinate merci di alluminio, fertilizzanti, ferro e acciaio che restano esposti alla rilocalizzazione.
Userebbe il 25% dei proventi dei certificati CBAM degli Stati membri per il 2026 e il 2027, con un sostegno pagato nel 2028 e nel 2029 per le merci prodotte nel 2026 e nel 2027. La proposta non menziona mai le esportazioni: non è un rimborso all'esportazione.
Il Parlamento europeo ha adottato i suoi emendamenti in plenaria il 15 settembre 2026, con 433 voti favorevoli, 97 contrari e 146 astensioni (procedura 2025/0418(COD), relatore Pascal Canfin).
Porterebbero il periodo di sostegno agli anni dal 2027 al 2029, aggiungerebbero urea, nitrato di ammonio e solfato di ammonio ai fertilizzanti dell'elenco della Commissione, aprirebbero il fondo agli operatori a valle che usano merci CBAM come input e destinerebbero i proventi non usati alla finanza climatica internazionale dell'Unione.
Al 13 novembre 2026 il fondo resta una proposta: il Consiglio non ha ancora una posizione e i negoziati con il Parlamento non sono conclusi.
Newsletter in inglese: avvisi sul prezzo dei certificati CBAM e modifiche normative che contano, con aggiornamenti settimanali su tutto ciò che riguarda il CBAM. Niente spam, disiscrizione in qualsiasi momento.
Per questi avvisi conserviamo soltanto il suo indirizzo e-mail. Informativa sulla privacy (in inglese)
Il metodo SEFA: come l'assegnazione gratuita diventa un adeguamento per tonnellata
La riduzione dei certificati CBAM si calcola con il metodo dell'assegnazione gratuita incorporata specifica (SEFA, Specific Embedded Free Allocation) del regolamento di esecuzione (UE) 2025/2620. La SEFA converte la percentuale del fattore CBAM in un adeguamento concreto, in tCO₂e per tonnellata, per ogni merce.
Il metodo usa benchmark CBAM che rispecchiano l'assegnazione gratuita ricevuta dai produttori dell'Unione al livello del benchmark, elencati per codice NC al punto 5.3 dell'allegato del regolamento di esecuzione (UE) 2025/2620.
La formula è SEFA = fattore CBAM × fattore di correzione transettoriale × benchmark CBAM, e la SEFA si sottrae dalle emissioni incorporate specifiche della merce.
Il fattore di correzione transettoriale è il 100% per ogni anno dal 2026 al 2030 (decisione di esecuzione (UE) 2026/1862). Così il costo CBAM sulle importazioni riflette il costo EU ETS netto della produzione equivalente nell'Unione, non un costo lordo teorico.
Il metodo SEFA è importante per tre motivi.
- Conferma che il CBAM non è un semplice prelievo sulle emissioni lorde: è un adeguamento netto calibrato sulle condizioni competitive interne.
- L'adeguamento è fisso per tonnellata di merce e non cresce con le emissioni dichiarate: la maggiorazione dei valori predefiniti e ogni tCO₂e sopra il benchmark si pagano per intero.
- L'adeguamento cambia da un anno all'altro: il fattore CBAM scende, e il considerando 10 del regolamento di esecuzione (UE) 2025/2620 prevede benchmark aggiornati per le merci importate dal 1° gennaio 2027.
Un risultato negativo vale zero: il minimo di zero è indicato nella guida n. 1 della DG TAXUD del 14 agosto 2026, sezione 2.4.2, che non è vincolante. Una merce con emissioni pari o inferiori al 97,5% del proprio benchmark non genera certificati nel 2026 e non riceve alcun credito.
Assegnazione gratuita e CBAM in Italia: il livello nazionale
In Italia lo stesso organo, il Comitato ETS, è autorità competente sia per l'EU ETS da cui nasce l'assegnazione gratuita sia per il CBAM, con due sezioni distinte.
Il Comitato ETS, Sezione 2, autorità nazionale competente per il CBAM presso il Ministero dell'Ambiente e della Sicurezza Energetica (MASE), opera in base all'articolo 4, comma 2-bis, del decreto legislativo 9 giugno 2020, n. 47, come modificato dal decreto legislativo 10 settembre 2024, n. 147 (elenco delle autorità in GUUE C/2026/4231 del 31 luglio 2026). La Sezione 1 si occupa della direttiva 2003/87/CE, cioè dell'EU ETS.
Almeno fino al 6 maggio 2026 la qualifica di dichiarante CBAM autorizzato era concessa con decreto dalla Direzione generale mercati e infrastrutture energetiche del MASE, in attesa della costituzione del Comitato (decreto R.0000048).
Il Comitato ETS ha adottato la prima deliberazione CBAM (n. 1/2026) il 20 maggio 2026. La procedura è nella pagina sul dichiarante CBAM autorizzato.
Quanto pesa l'Italia nelle importazioni di merci CBAM
L'Italia è il primo Stato membro dell'Unione per valore delle importazioni extra UE di merci coperte dal CBAM, con 19,61 miliardi di euro nel 2025, il 17,6% del totale dell'UE27. Il calendario del fattore CBAM pesa quindi sugli importatori italiani più che su quelli di ogni altro Stato membro. La tabella riporta i settori.
| Settore | Valore 2025 (miliardi di EUR) | Quota sulle importazioni extra UE dell'UE27 (valore) | Posizione tra i 27 | Adeguamento dell'assegnazione gratuita |
|---|---|---|---|---|
| Tutte le merci CBAM (codici dell'allegato I) | 19,61 | 17,6% | 1ª | secondo la merce |
| Ferro e acciaio (compreso il minerale di ferro agglomerato) | 11,85 | 18,8% | 1ª | sì |
| Alluminio | 4,20 | 13,8% | 3ª | sì |
| Energia elettrica | 2,56 | 30,3% | 1ª | no (adeguamento zero) |
| Fertilizzanti | 0,73 | 8,7% | 5ª | sì |
| Cemento | 0,28 | 25,9% | 1ª | sì |
Fonte: Eurostat Comext DS-045409, Stati membri dichiaranti, 2025 (estratto il 12 ottobre 2026). Quote e posizioni sono calcoli di cbamguide.com del 13 novembre 2026 su quel file. Ultima colonna: articolo 1, paragrafo 2, del regolamento di esecuzione (UE) 2025/2620.
Questi dati hanno quattro limiti.
- Sono statistiche commerciali, non dichiarazioni CBAM: lo Stato membro dichiarante è quello in cui le merci sono state dichiarate, non necessariamente quello di stabilimento del dichiarante CBAM autorizzato.
- Comprendono origini esenti: i dati coprono tutte le provenienze extra UE, quindi includono le merci originarie di Svizzera e Norvegia. Il dato dell'energia elettrica comprende elettricità svizzera esclusa dal CBAM (allegato III) e non è un dato di energia elettrica soggetta al CBAM.
- Il dato dell'acciaio include il minerale di ferro agglomerato (codice NC 2601 12 00).
- Il file non ha una ripartizione per paese d'origine delle importazioni italiane: non indica da quali paesi l'Italia importa.
Ferro e acciaio valgono oltre la metà del totale, e per l'acciaio importato sui valori predefiniti l'adeguamento si calcola sul benchmark della colonna B per il percorso BF/BOF. Il quadro nazionale completo è nella pagina sull'Italia e il CBAM.
Cemento: i quattro codici TARIC dell'ADM e il benchmark
Per il cemento la distinzione tra bianco e grigio cambia l'adeguamento: il benchmark CBAM del clinker vale 0,666 tCO₂e per tonnellata per il grigio e 0,859 per il bianco.
Con l'avviso ADM del 13 agosto 2026, a seguito del regolamento di esecuzione (UE) 2026/1740, il clinker (codice NC 2523 10 00) e gli altri cementi idraulici (2523 90 00) sono stati suddivisi in quattro codici TARIC: bianco da una parte, altro compreso il grigio dall'altra.
Poiché il regolamento di esecuzione (UE) 2026/1740 si applica dal 1° gennaio 2026, l'ADM chiede agli importatori di riesaminare e, se necessario, correggere le dichiarazioni doganali già presentate nel 2026. L'Agenzia delle Dogane e dei Monopoli è l'autorità doganale, non l'autorità CBAM; i codici documento da indicare sono nella pagina sulla dichiarazione doganale.
Assegnazione gratuita e pianificazione della conformità CBAM
L'eliminazione dell'assegnazione gratuita cambia la dimensione finanziaria dell'obbligo CBAM, non i passi di conformità. Le domande che seguono collegano il calendario del fattore CBAM agli obblighi pratici dell'importatore italiano.
L'eliminazione dell'assegnazione gratuita cambia ciò che gli importatori devono fare nel 2026?
No, cambia la dimensione finanziaria degli obblighi ma non i passi richiesti. Gli importatori sopra la soglia di 50 tonnellate devono avere la qualifica di dichiarante CBAM autorizzato, determinare le emissioni incorporate sulle emissioni effettive verificate o sui valori predefiniti e restituire i certificati entro il 30 settembre dell'anno successivo. La verifica da parte di un verificatore accreditato è obbligatoria solo se si usano emissioni effettive (articolo 8, paragrafo 1).
L'obbligo di detenzione trimestrale si applica dal 2027: al termine di ogni trimestre il conto deve contenere certificati pari ad almeno il 50% delle emissioni incorporate nelle merci importate dall'inizio dell'anno civile (articolo 22, paragrafo 2). Il fattore CBAM determina la dimensione dell'adeguamento, ma la procedura è identica che il fattore sia il 97,5% o che nessun fattore si applichi. I dettagli sono nella pagina sulla detenzione trimestrale.
Il costo CBAM del 2026 è basso perché si mantiene il 97,5% dell'assegnazione gratuita?
No. Il 97,5% si applica al benchmark, non alle emissioni dell'importatore. Per un importatore di medie dimensioni che porta nell'Unione 10.000 tonnellate di semilavorati turchi (codice NC 7207 11 14) sui valori predefiniti, l'obbligo 2026 è di 12.111 certificati (10.000 t × 1,2111), circa 997.000 euro al prezzo ufficiale del terzo trimestre 2026 di 82,32 euro. Per lo stesso volume importato nel 2030 l'onere sale a circa 1,89 milioni di euro, a parità di prezzo e benchmark.
Costruire nel 2026 flussi di dati, rapporti con i fornitori e processi di verifica conviene comunque: le emissioni effettive verificate sostituiscono il valore predefinito maggiorato in ogni anno successivo. Gli importatori dovrebbero modellare entrambi i percorsi, perché quello delle emissioni effettive usa una base di benchmark diversa. Il metodo è nella pagina sulle emissioni incorporate.
Che cosa succede a un'impresa senza la qualifica di dichiarante CBAM autorizzato?
L'importatore che introduce merci CBAM nell'Unione senza autorizzazione è soggetto a una sanzione da tre a cinque volte quella dell'articolo 26, paragrafo 1, per ogni certificato non restituito (articolo 26, paragrafo 2, del regolamento (UE) 2023/956, come modificato dal regolamento (UE) 2025/2083). La sanzione dell'articolo 26, paragrafo 1, è la sanzione per le emissioni in eccesso dell'EU ETS, 100 euro per tCO₂e prima dell'indicizzazione: la forbice è quindi da 300 a 500 euro per certificato prima dell'indicizzazione.
Per 10.000 tonnellate di semilavorati turchi importati nel 2026 sui valori predefiniti (12.111 certificati) la sanzione va da circa 3,63 a 6,06 milioni di euro prima dell'indicizzazione, contro un costo dei certificati di circa 997.000 euro. Per l'importatore senza qualifica che supera la soglia di 50 tonnellate, il pagamento della sanzione lo dispensa dalla dichiarazione e dalla restituzione per quelle importazioni (articolo 26, paragrafo 2 bis). Le regole complete sono nella pagina sulle sanzioni CBAM.
L'assegnazione gratuita nel quadro normativo del CBAM
L'eliminazione dell'assegnazione gratuita è una componente dell'architettura del CBAM. Il regolamento (UE) 2023/956 del Parlamento europeo e del Consiglio, del 10 maggio 2023, che istituisce un meccanismo di adeguamento del carbonio alle frontiere, come modificato dal regolamento (UE) 2025/2083, collega l'obbligo di certificati alla direttiva EU ETS: l'articolo 31 del regolamento impone l'adeguamento dell'assegnazione gratuita e l'articolo 10 bis, paragrafo 1 bis, della direttiva 2003/87/CE fissa il fattore CBAM.
Per cambiare il calendario occorre quindi modificare quella disposizione della direttiva, come propone la COM(2026) 616, e l'adeguamento CBAM si allinea di conseguenza. La struttura del regolamento è descritta nella guida al regolamento CBAM.
Il prezzo dei certificati CBAM è legato all'EU ETS attraverso la stessa architettura. Per le merci importate nel 2026 è la media trimestrale dei prezzi di chiusura delle aste EU ETS (articolo 21, paragrafo 1 bis), dal 2027 la media settimanale (articolo 21, paragrafo 1), con le regole di calcolo e pubblicazione del regolamento di esecuzione (UE) 2025/2548.
La volatilità del prezzo EU ETS si trasmette quindi al costo dei certificati: a 100 euro per tCO₂e nel 2030 il costo netto dei semilavorati turchi salirebbe a 230,05 euro per tonnellata, contro 189,38 euro a 82,32 euro. Il prezzo aggiornato è nello strumento sul prezzo dei certificati CBAM.
Come si calcolano le emissioni incorporate ai fini dei certificati?
Le emissioni incorporate provengono da una di due fonti: le emissioni effettive verificate dell'impianto di produzione o i valori predefiniti del regolamento di esecuzione (UE) 2025/2621, come sostituito dal regolamento di esecuzione (UE) 2026/1740. I valori predefiniti portano una maggiorazione sulle emissioni totali del 10% nel 2026, del 20% nel 2027 e del 30% dal 2028 (1% per i fertilizzanti in ogni anno), e diventano sempre più costosi rispetto ai dati effettivi man mano che l'eliminazione avanza. I valori per paese e codice NC sono nella pagina sui valori predefiniti CBAM.
L'eliminazione dell'assegnazione gratuita vale allo stesso modo per tutti i settori CBAM?
Il calendario del fattore CBAM vale in modo uniforme per ogni merce CBAM che ha un benchmark: ferro e acciaio, cemento, alluminio, fertilizzanti e idrogeno. L'energia elettrica è l'eccezione: il suo adeguamento dell'assegnazione gratuita è zero (articolo 1, paragrafo 2, del regolamento di esecuzione (UE) 2025/2620), quindi l'energia elettrica importata paga sull'intero valore delle emissioni incorporate dal 2026. Tra gli altri settori cambiano il benchmark e le emissioni incorporate di ogni prodotto e percorso produttivo, che determinano l'impatto assoluto sui costi.
Cemento e fertilizzanti includono nel calcolo le emissioni indirette (consumo di energia elettrica in produzione); ferro e acciaio, alluminio, idrogeno ed energia elettrica coprono solo le emissioni dirette, salvo il minerale di ferro agglomerato (codice NC 2601 12 00), le cui emissioni indirette contano. L'elenco completo delle merci è nella pagina sulle merci CBAM.
L'eliminazione dell'assegnazione gratuita incide sulla riduzione per il prezzo del carbonio dell'articolo 9?
La riduzione dell'articolo 9, per il prezzo del carbonio effettivamente pagato in un paese terzo, è un termine separato della formula. Si sottrae insieme all'adeguamento dell'assegnazione gratuita, e il risultato non può scendere sotto zero. La riduzione spetta solo per un prezzo effettivamente pagato, tenendo conto di ogni rimborso o compensazione (articolo 9, paragrafo 1).
Sui valori predefiniti la riduzione si può chiedere solo con riferimento ai prezzi del carbonio predefiniti annuali che la Commissione può fissare dal 2027 (articolo 9, paragrafo 4). Al 13 novembre 2026 l'atto di esecuzione, pubblicato in bozza il 13 maggio 2026, non è ancora adottato e nessun prezzo del carbonio di un paese terzo è stato riconosciuto. I dettagli sono nella pagina sulla riduzione per il prezzo del carbonio.
Quali passi di conformità CBAM completare prima del 2030?
Prima dell'accelerazione dei costi tra il 2029 e il 2030 conviene completare sei passi di conformità.
- Ottenere la qualifica di dichiarante CBAM autorizzato. Il termine del 31 marzo 2026 per l'importazione provvisoria dell'articolo 17, paragrafo 7 bis, è scaduto. Chi ha presentato la domanda entro quella data e attende ancora la decisione importa con il codice documento Y238 e l'ID della domanda nel Registro CBAM: secondo l'avviso ADM del 15 settembre 2026, la Commissione europea ha esteso al 31 dicembre 2026 la validità del codice Y238. Il dichiarante CBAM autorizzato indica invece il numero di conto CBAM con il codice Y128.
- Costruire i flussi di dati dei fornitori sulle emissioni incorporate a livello di impianto di produzione.
- Organizzare per tempo i contratti di verifica se si intendono dichiarare emissioni effettive.
- Modellare i costi CBAM sull'intero calendario dal 2026 al 2034 con la formula legale, su più scenari di prezzo EU ETS.
- Rinegoziare i contratti di fornitura con clausole di adeguamento del costo CBAM legate al calendario pubblicato del fattore CBAM.
- Seguire l'atto di esecuzione dell'articolo 9 sui prezzi del carbonio pagati nei paesi d'origine, ancora non adottato al 13 novembre 2026.
Sulla verifica: la registrazione dei verificatori nel Registro CBAM è aperta dal 1° settembre 2026, e al 12 novembre 2026 sette organismi di verifica risultano accreditati da cinque organismi nazionali di accreditamento. Sono EmiCert S.A. (ESYD, Grecia), Bureau Veritas Italia S.p.A., RINA Services S.p.A. e SGS ICS Italia S.r.l. (Accredia, Italia, decisione del 28 settembre 2026), Intertek Certification AB (Swedac, Svezia), ISSC di Damietta, Egitto (RvA, Paesi Bassi, 22 ottobre 2026, il primo stabilito fuori dall'UE, accreditato con la procedura TAB di RvA) e SGS BELGIUM nv (BELAC, Belgio, ambito valido dal 5 novembre 2026). L'elenco ufficiale della Commissione non è ancora pubblicato.
Tre dei sette sono organismi italiani accreditati da Accredia. DNV ha annunciato un accreditamento Accredia il 6 novembre 2026, che Accredia non aveva pubblicato al 13 novembre 2026: non è conteggiato. Gli ambiti di ciascun organismo sono nella pagina sui verificatori accreditati, e la guida per ogni passo è nella sezione sulla procedura CBAM per gli importatori.
Per il calcolo delle emissioni, i dati dei fornitori, la verifica o la consulenza, la pagina delle richieste ai fornitori CBAM mette in contatto con fornitori di servizi, con pagine dedicate al calcolo delle emissioni, ai dati dei fornitori, al verificatore e al consulente. Il servizio è gratuito per chi lo richiede; un fornitore che acquisisce un cliente tramite una nostra segnalazione può riconoscere a cbamguide.com una commissione di segnalazione, che non decide mai chi viene elencato né come.