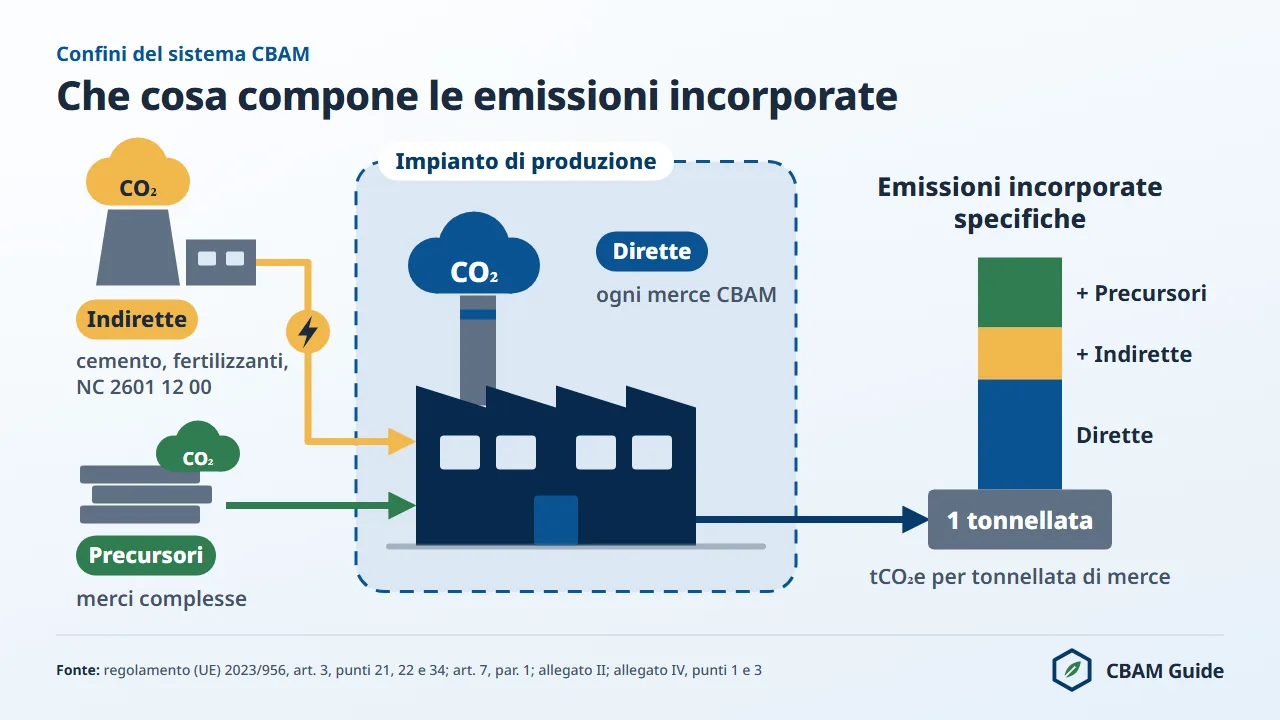
Le emissioni incorporate determinano quanti certificati CBAM un importatore dell'Unione deve acquistare, restituire e pagare ai sensi del regolamento (UE) 2023/956 del Parlamento europeo e del Consiglio, del 10 maggio 2023, che istituisce un meccanismo di adeguamento del carbonio alle frontiere (CBAM).
Il dato che conta in ogni dichiarazione CBAM è il valore delle emissioni incorporate specifiche: le tonnellate di CO₂ equivalente (tCO₂e) emesse per ogni tonnellata di merce prodotta, calcolato a livello del singolo impianto di produzione.
Se il valore è corretto, l'obbligo di certificati segue di conseguenza; se è sbagliato, anche l'obbligo è sbagliato e la dichiarazione va corretta.
Se invece manca un valore effettivo verificato e si ricorre ai valori predefiniti (valori di default) pubblicati dalla Commissione, alle emissioni dichiarate si applica una maggiorazione (mark-up) del 10% nel 2026, che sale al 30% dal 2028 (1% ogni anno per i fertilizzanti) e si paga al prezzo pieno del certificato.
Questa guida illustra la definizione giuridica di emissioni incorporate, la distinzione tra emissioni dirette e indirette (e quali settori le includono entrambe), il metodo di calcolo del regolamento di esecuzione (UE) 2025/2547 in cinque passaggi, due esempi numerici e le conseguenze economiche dei valori predefiniti rispetto ai dati effettivi.
Per il quadro generale del meccanismo si veda la guida al CBAM per gli importatori italiani; questa pagina si concentra sulla meccanica del calcolo.
Il 14 agosto 2026 la DG TAXUD della Commissione ha pubblicato dieci documenti di orientamento per la fase definitiva: quattro guide generali (n. 1 sui concetti del CBAM, n. 2 guida rapida per i gestori extra UE, n. 3 sui metodi di calcolo delle emissioni incorporate, n. 4 sul calcolo dell'adeguamento dell'assegnazione gratuita) e sei guide settoriali, dalla 5a alla 5f, per cemento, idrogeno, fertilizzanti, ferro e acciaio, alluminio ed energia elettrica.
La guida n. 3 è quella più pertinente per questa pagina. Tutti e dieci i documenti sono materiale di supporto non vincolante per l'anno di riferimento 2026, in vista delle prime dichiarazioni dovute entro il 30 settembre 2027; la notizia sui dieci documenti di orientamento (in inglese) li riassume uno per uno.
Che cosa sono le emissioni incorporate nel CBAM?
Le emissioni incorporate sono le emissioni di gas a effetto serra legate alla produzione di una merce, espresse per unità di prodotto e attribuite a quella merce ai fini del calcolo dei certificati CBAM.
La definizione giuridica è nell'articolo 3, punto 22, del regolamento (UE) 2023/956: le emissioni dirette rilasciate durante la produzione delle merci e le emissioni indirette derivanti dalla produzione dell'energia elettrica consumata durante i processi di produzione, calcolate secondo l'allegato IV e gli atti di esecuzione dell'articolo 7, paragrafo 7. Per le merci dell'allegato II si considerano solo le emissioni dirette (articolo 7, paragrafo 1).
Le componenti sono quindi due. Le emissioni dirette nascono dal processo produttivo stesso (combustione di combustibili, reazioni chimiche, produzione di calore nell'impianto); le emissioni indirette nascono dall'energia elettrica consumata durante la produzione. Quali componenti si contabilizzano dipende interamente dal settore.
Cemento e fertilizzanti includono emissioni dirette e indirette. Ferro e acciaio, alluminio e idrogeno includono solo le emissioni dirette, con un'eccezione: i minerali di ferro agglomerati (codice NC 2601 12 00) sono una merce del settore ferro e acciaio nell'allegato I che l'allegato II non elenca, quindi per loro le emissioni indirette contano. L'energia elettrica è una categoria a sé, misurata per MWh nel punto di generazione.
L'unità di misura è sempre tonnellate di CO₂ equivalente per tonnellata di merce (tCO₂e/t); per l'energia elettrica è tCO₂e/MWh. Questo rapporto, cioè le emissioni incorporate specifiche, è il valore riportato nelle dichiarazioni CBAM e nelle relazioni di verifica che le accompagnano.
Il CBAM si applica a sei settori: ferro e acciaio, cemento, alluminio, fertilizzanti, energia elettrica e idrogeno. Per ogni importazione di queste merci l'importatore deve indicare le emissioni incorporate specifiche di ciascun impianto di produzione fornitore.
Il calcolo CBAM nel suo complesso converte poi questi valori in un obbligo di certificati. Gli importatori che raccolgono dati da molti impianti possono valutare gli strumenti dedicati nel nostro confronto dei software CBAM.
Emissioni dirette e indirette: la distinzione giuridica
Le emissioni dirette (articolo 3, punto 21) sono le emissioni derivanti dai processi di produzione di una merce, comprese le emissioni derivanti dalla produzione del riscaldamento e del raffreddamento consumati durante i processi di produzione, ovunque siano prodotti.
In pratica comprendono la combustione dei combustibili e le emissioni della chimica di processo; nella contabilità del carbonio corrispondono allo Scope 1.
Le emissioni indirette (articolo 3, punto 34) sono le emissioni derivanti dalla produzione dell'energia elettrica consumata durante la produzione delle merci, ovunque sia generata (Scope 2). La loro inclusione nel CBAM dipende dalla merce, non da quanta energia elettrica consuma l'impianto.
La ripartizione è fissata dall'allegato II del regolamento (UE) 2023/956, che elenca le merci per le quali si calcolano e si considerano soltanto le emissioni dirette (articolo 7, paragrafo 1). La tabella seguente riassume il trattamento per settore.
| Settore | Emissioni dirette | Emissioni indirette | Gas a effetto serra |
|---|---|---|---|
| Ferro e acciaio (capitoli NC 72 e 73) | Contabilizzate | Non contabilizzate | CO₂ |
| Minerali di ferro agglomerati (codice NC 2601 12 00) | Contabilizzate | Contabilizzate | CO₂ |
| Cemento | Contabilizzate | Contabilizzate | CO₂ |
| Alluminio | Contabilizzate | Non contabilizzate | CO₂ e PFC (CF₄, C₂F₆) |
| Fertilizzanti | Contabilizzate | Contabilizzate | CO₂ e N₂O (ammoniaca: solo CO₂) |
| Energia elettrica | Contabilizzate | Non pertinente | CO₂ |
| Idrogeno | Contabilizzate | Non contabilizzate | CO₂ |
Cemento e fertilizzanti includono le emissioni indirette perché il consumo di energia elettrica pesa in modo rilevante sulla loro impronta di carbonio e il legislatore ha ritenuto che escluderlo avrebbe distorto il prezzo.
Per acciaio e alluminio il regolamento esclude le emissioni indirette, e i valori predefiniti per l'acciaio (capitoli NC 72 e 73) e l'alluminio (capitolo 76) dell'allegato I del regolamento di esecuzione (UE) 2025/2621 non hanno una componente indiretta.
I minerali di ferro agglomerati (codice NC 2601 12 00) sono l'eccezione nel settore ferro e acciaio. L'allegato II non elenca il codice, quindi le emissioni indirette fanno parte delle sue emissioni incorporate e i valori predefiniti riportano una componente indiretta, per esempio 0,030 tCO₂e/t nella tabella dell'Algeria.
Perché l'unità di calcolo è l'impianto di produzione
Il CBAM calcola le emissioni incorporate a livello di impianto (articolo 3, punto 30), non di impresa o di paese. L'impianto è l'unità tecnica permanente in cui si svolge il processo di produzione. Due stabilimenti dello stesso gruppo nello stesso paese possono avere intensità di emissione molto diverse, secondo tecnologia, combustibili ed efficienza energetica.
Un importatore che acquista da cinque acciaierie turche deve ottenere un valore di emissioni incorporate specifiche separato per ciascuna. Una media nazionale non è accettata come dato effettivo: solo i valori predefiniti sono medie per paese e prodotto pubblicate dalla Commissione.
Per ogni impianto la guida ai requisiti in materia di dati elenca i 16 elementi da chiedere a ogni fornitore (in inglese), cioè i dati del riepilogo delle emissioni del gestore (punto 1.2 dell'allegato IV del regolamento di esecuzione (UE) 2025/2547).
La formula delle emissioni incorporate specifiche
Le emissioni incorporate specifiche sono il totale delle emissioni incorporate diviso per la quantità di merce prodotta, espresso in tCO₂e per tonnellata di merce. La formula di base, fissata dal regolamento di esecuzione (UE) 2025/2547, è la seguente:
Emissioni incorporate specifiche = (emissioni incorporate dirette + emissioni incorporate indirette) / produzione netta (tonnellate)
Per le merci senza emissioni indirette contabilizzate (acciaio, alluminio, idrogeno) la componente indiretta è zero e la formula si riduce a:
Emissioni incorporate specifiche = emissioni incorporate dirette / produzione netta (tonnellate)
Per cemento e fertilizzanti valgono entrambe le componenti. La componente indiretta si calcola a sua volta così:
Emissioni incorporate indirette = energia elettrica consumata (MWh) × fattore di emissione dell'energia elettrica (tCO₂/MWh)
Il fattore di emissione dell'energia elettrica è un valore predefinito, salvo che il dichiarante dimostri il rispetto dei criteri per le emissioni effettive (articolo 7, paragrafo 4). Il valore predefinito è il fattore del paese d'origine nell'allegato II del regolamento di esecuzione (UE) 2025/2621.
Un fattore effettivo lo sostituisce solo alle condizioni del punto 6 dell'allegato IV del regolamento: un collegamento tecnico diretto tra l'impianto e la fonte di generazione, oppure un contratto di acquisto di energia elettrica concluso dal gestore con un produttore di un paese terzo.
Come si calcolano le emissioni dirette
Le emissioni dirette di un impianto si monitorano con una delle due metodologie previste dal punto B.2 dell'allegato II del regolamento di esecuzione (UE) 2025/2547.
La metodologia basata sul calcolo si applica come metodo standard o come metodo del bilancio di massa; la metodologia basata sulla misura rileva in continuo la concentrazione di gas a effetto serra e il flusso dei fumi.
Si sceglie la metodologia che dà i risultati più accurati e affidabili, e le metodologie possono essere combinate per parti diverse dell'impianto.
Con il metodo standard le emissioni di combustione si calcolano per ogni combustibile (punto B.3.1.1):
Emissioni di combustione = dati di attività × fattore di emissione × fattore di ossidazione
Le tre variabili hanno il seguente significato.
- Dati di attività: quantità di combustibile moltiplicata per il potere calorifico netto (in TJ)
- Fattore di emissione: CO₂ rilasciata per unità di energia (tCO₂/TJ)
- Fattore di ossidazione: quota del carbonio del combustibile ossidata a CO₂; si può sempre usare l'ipotesi prudenziale pari a 1
Con il metodo standard le emissioni di processo si calcolano, per ogni materiale, come dati di attività × fattore di emissione × fattore di conversione (punto B.3.1.2).
Per la calcinazione CaCO₃ → CaO + CO₂ nella produzione di cemento l'allegato II indica due fattori stechiometrici: 0,440 tonnellate di CO₂ per tonnellata di CaCO₃ decomposto (metodo A, basato sugli input) e 0,785 tonnellate di CO₂ per tonnellata di CaO prodotto (metodo B, basato sugli output).
Il metodo del bilancio di massa (punto B.3.2) segue invece il contenuto di carbonio di ogni materiale in entrata e in uscita. L'allegato I dello stesso regolamento lo prescrive nei percorsi produttivi della ghisa, del ferro ridotto diretto e dell'acciaio grezzo per il carbonio che resta nei prodotti, nelle scorie e nei rifiuti.
Per il cemento l'unità funzionale sono le tonnellate di clinker contenute nelle merci (articolo 4 del regolamento di esecuzione (UE) 2025/2547), e l'allegato III riporta le emissioni incorporate specifiche al contenuto medio di clinker della merce.
Calcolo delle emissioni incorporate in cinque passaggi
I cinque passaggi seguenti valgono per qualsiasi impianto di produzione che fornisce merci CBAM. Ciascuno corrisponde a un'attività di raccolta dati o di calcolo che il produttore extra UE svolge e che l'importatore dell'Unione deve controllare.
- Individuare il percorso produttivo e i confini del sistema. Il percorso produttivo determina quali dati di attività, fattori di emissione e formule si applicano. Per l'acciaio al carbonio la tabella dei benchmark (parametri di riferimento CBAM) del regolamento di esecuzione (UE) 2025/2620 distingue tre percorsi: altoforno e convertitore a ossigeno (BF/BOF), ferro ridotto diretto con forno elettrico ad arco (DRI/EAF) e rottame con forno elettrico ad arco (scrap/EAF). In un'acciaieria BF/BOF si parte dalla definizione dei confini fisici dell'impianto, con tutti i combustibili, le emissioni di processo e, nei settori con emissioni indirette contabilizzate, il consumo di energia elettrica.
- Raccogliere i dati di attività di tutte le fonti di emissione. In un impianto BF/BOF le fonti comprendono coke nell'altoforno, carbone iniettato, gas naturale, calcare aggiunto nel convertitore ed energia elettrica consumata. Ogni fonte richiede dati misurati, o comunque rilevati in modo affidabile, per l'intero periodo di produzione.
- Applicare i fattori di emissione e calcolare la CO₂e diretta totale. Ogni dato di attività si moltiplica per il fattore di emissione pertinente. I fattori standard dei combustibili più comuni, tratti dalle linee guida IPCC 2006, sono nel punto G dell'allegato II del regolamento di esecuzione (UE) 2025/2547; fattori specifici dell'impianto, basati su campionamento e analisi di laboratorio, sono ammessi e spesso più precisi. Per l'alluminio si quantificano anche le emissioni di perfluorocarburi (PFC) degli effetti anodici, con un potenziale di riscaldamento globale (GWP) di 6.630 per il CF₄ e di 11.100 per il C₂F₆.
- Calcolare le emissioni incorporate indirette (solo cemento e fertilizzanti). Si misura o si stima l'energia elettrica consumata nel periodo in MWh e la si moltiplica per il fattore di emissione applicabile in tCO₂e/MWh. I fattori predefiniti per paese d'origine sono nell'allegato II del regolamento di esecuzione (UE) 2025/2621. Un fattore effettivo da collegamento tecnico diretto o da contratto di acquisto richiede le prove del punto D.4.3 dell'allegato II del regolamento di esecuzione (UE) 2025/2547, compresi dati di contatori intelligenti che abbinano generazione e fornitura in intervalli di un'ora al massimo. Lo stesso passaggio vale per i minerali di ferro agglomerati (codice NC 2601 12 00).
- Dividere per la produzione netta per ottenere le emissioni incorporate specifiche. Si sommano le emissioni dirette e, dove applicabili, le indirette, e si divide il totale per la quantità di merce prodotta nel periodo, in tonnellate nette. Il risultato in tCO₂e/t è il valore che compare nella dichiarazione CBAM e nella relazione di verifica.
Esempio di calcolo: cemento Portland dalla Turchia
L'esempio calcola le emissioni incorporate specifiche di un ipotetico cementificio in Turchia che rifornisce un importatore dell'Unione. I dati dell'impianto sono illustrativi. Il cemento Portland (codice NC 2523 29) è soggetto sia alle emissioni dirette sia alle indirette.
Per un importatore italiano lo scenario è concreto. L'Italia è il primo Stato membro per importazioni di cemento da paesi extra UE: 3,87 milioni di tonnellate nel 2025, il 27,2% del totale dell'Unione in quantità (calcolo di cbamguide.com su Eurostat Comext DS-045409, Stati membri dichiaranti, 2025, estratto il 12 ottobre 2026).
Sono statistiche commerciali, non dichiarazioni CBAM, e comprendono le origini esenti. A livello UE la Turchia è il primo fornitore di cemento e clinker, con il 43,0% in quantità (Eurostat Comext DS-045409, 2025).
I parametri di produzione dell'esempio (anno civile 2026) sono i seguenti.
- Produzione netta di cemento: 500.000 tonnellate
- Rapporto clinker/cemento: 0,82 (contenuto di clinker 82%)
- Clinker prodotto: 410.000 tonnellate
- Combustibili: carbone (principale), gas naturale (secondario)
La tabella riporta le fonti di emissione diretta.
| Fonte | Quantità | Fattore di emissione | CO₂ (tonnellate) |
|---|---|---|---|
| Calcinazione del calcare (processo) | 410.000 t di clinker | 0,525 tCO₂/t di clinker (illustrativo) | 215.250 |
| Combustione del carbone (combustibile del forno) | 55.000 t di carbone | 2,42 tCO₂/t di carbone | 133.100 |
| Gas naturale (integrativo) | 8.500.000 m³ | 0,00202 tCO₂/m³ | 17.170 |
| Totale CO₂ diretta | 365.520 |
Le emissioni indirette derivano dall'energia elettrica consumata: 75.000 MWh moltiplicati per il fattore predefinito della Turchia, 0,420 tCO₂e/MWh (allegato II del regolamento di esecuzione (UE) 2025/2621), danno 31.500 tonnellate di CO₂.
Il calcolo delle emissioni incorporate specifiche procede così:
Emissioni incorporate specifiche = (dirette + indirette) / produzione = (365.520 + 31.500) / 500.000 = 397.020 / 500.000 = 0,794 tCO₂/t di cemento
Il valore di 0,794 tCO₂/t è molto inferiore al valore predefinito. L'allegato I del regolamento di esecuzione (UE) 2025/2621, sostituito dal regolamento di esecuzione (UE) 2026/1740, non dà alla Turchia un valore proprio per il cemento Portland grigio (codice NC 2523 29 00): si applica quindi il valore di "Altri paesi e territori", 1,440 tCO₂e/t, che diventa 1,584 con la maggiorazione del 10% del 2026.
Al prezzo ufficiale del terzo trimestre 2026, 82,32 euro per tCO₂e (pubblicato il 5 ottobre 2026), il costo lordo è 0,794 × 82,32 = 65,36 euro per tonnellata di cemento con dati effettivi verificati, contro 1,584 × 82,32 = 130,39 euro per tonnellata con il valore predefinito.
Al netto dell'adeguamento dell'assegnazione gratuita, la distanza tra i due percorsi aumenta ancora. Sul percorso dei valori predefiniti l'adeguamento è 0,975 × 1,00 × 0,666 (benchmark della colonna B del regolamento di esecuzione (UE) 2025/2620) = 0,64935; restano 0,93465 certificati, cioè 76,94 euro per tonnellata (lo stesso metodo del calcolatore CBAM del sito).
Sul percorso dei valori effettivi il benchmark della colonna A del processo cemento è 0,000, quindi l'adeguamento viene dal precursore clinker secondo l'equazione 4 dell'allegato dello stesso regolamento: 0,82 × 0,975 × 1,00 × 0,666 = 0,5325.
Restano 0,2615 certificati, cioè 21,53 euro per tonnellata, una stima costruita sui dati illustrativi dell'esempio. In questo esempio l'incentivo economico a usare dati effettivi verificati è di circa 55,41 euro per tonnellata.
Emissioni dirette per settore: dove nascono e quali valori CBAM si applicano
Le emissioni dirette CBAM coprono tutti i rilasci di gas a effetto serra entro i confini dell'impianto di produzione: combustione, chimica di processo, produzione di calore e, per l'alluminio, perfluorocarburi rilasciati durante l'elettrolisi. Le sezioni seguenti spiegano dove nascono le emissioni in ciascun settore.
In una dichiarazione CBAM entrano solo due tipi di valore: i valori effettivi verificati dell'impianto, oppure i valori predefiniti dell'allegato I del regolamento di esecuzione (UE) 2025/2621 sostituito dal regolamento di esecuzione (UE) 2026/1740.
L'adeguamento dell'assegnazione gratuita usa invece i benchmark del regolamento di esecuzione (UE) 2025/2620. Tutti i numeri di questa sezione sono valori fissati da questi atti, non intensità medie di settore. I benchmark per prodotto sono raccolti in una pagina dedicata.
Ferro e acciaio: solo emissioni dirette
Le emissioni dirette dell'acciaio dipendono dal percorso produttivo. Il percorso altoforno e convertitore (BF/BOF) riduce il minerale di ferro con il coke ed è il più intensivo in termini di emissioni; il ferro ridotto diretto con forno elettrico ad arco (DRI/EAF) emette meno; il forno elettrico ad arco alimentato a rottame emette meno di tutti, perché la rifusione del rottame non richiede la fase di riduzione.
I benchmark della colonna B per i semilavorati di acciaio al carbonio (codice NC 7207 11 14) rispecchiano questa gerarchia: 1,364 tCO₂e/t per BF/BOF, 0,475 per DRI/EAF e 0,066 per scrap/EAF.
I valori predefiniti dell'allegato I sono molto più alti, per esempio 2,310 tCO₂e/t per la Turchia (codice NC 7207 11 14) e 3,169 per la Cina (codice NC 7207 12 10).
L'energia elettrica consumata nei forni elettrici ad arco è rilevante, ma non entra nelle emissioni incorporate dell'acciaio: l'allegato II limita il calcolo alle emissioni dirette, sia con valori effettivi sia con valori predefiniti.
L'allegato II elenca il capitolo NC 72 e gli articoli del capitolo 73, non i minerali di ferro agglomerati (codice NC 2601 12 00): per questa sola merce del settore le emissioni indirette sono incluse. I dettagli per prodotto sono nella pagina sull'acciaio nel CBAM.
Cemento: emissioni dirette e indirette
La prima fonte di emissioni del cemento è la calcinazione del calcare in clinker. La reazione trasforma il carbonato di calcio (CaCO₃) in ossido di calcio (CaO) e CO₂, e nessuna misura di efficienza energetica la elimina.
Il combustibile del forno è la seconda fonte. Sostituire il clinker con loppa d'altoforno, ceneri volanti o argilla calcinata riduce il contenuto di clinker e quindi la CO₂ di processo per tonnellata di cemento.
I valori di legge per il cemento Portland grigio (codice NC 2523 29 00) sono un benchmark della colonna B di 0,666 tCO₂e/t e un valore predefinito di "Altri paesi e territori" di 1,440 tCO₂e/t, emissioni indirette comprese.
I valori per paese variano: 1,290 per l'Egitto, 0,950 per il Marocco, 0,890 per il Giappone. Per il clinker grigio il valore di "Altri paesi e territori" è 1,410.
Il cemento bianco ha un benchmark diverso, 0,859 tCO₂e/t, quindi la distinzione tra bianco e grigio incide sul calcolo.
Con l'avviso del 13 agosto 2026 l'Agenzia delle Dogane e dei Monopoli (ADM) ha comunicato quattro suddivisioni TARIC create con il regolamento di esecuzione (UE) 2026/1740: il clinker (codice NC 2523 10 00) e gli altri cementi idraulici (codice NC 2523 90 00) sono ora divisi tra bianco e altro, grigio compreso.
Poiché il regolamento si applica dal 1° gennaio 2026, l'ADM chiede agli importatori di riesaminare e, se necessario, correggere le dichiarazioni doganali già presentate nel 2026. Per un approfondimento si veda la pagina sul cemento nel CBAM.
Alluminio: emissioni dirette compresi i PFC
L'elettrolisi dell'alluminio primario con il processo Hall-Héroult produce CO₂ diretta dal consumo degli anodi di carbonio e PFC (CF₄ e C₂F₆) dagli effetti anodici.
L'alluminio secondario, rifuso dal rottame, non presenta nessuna delle due fonti. I benchmark della colonna B per l'alluminio greggio (codice NC 7601) sono 1,423 tCO₂e/t per il primario e 0,091 per il secondario.
L'energia elettrica è il principale input energetico dell'elettrolisi primaria, e il CBAM non la contabilizza per l'alluminio: le emissioni indirette restano fuori dal calcolo. I valori predefiniti dell'allegato I coprono quindi solo le emissioni dirette, per esempio 1,870 tCO₂e/t per gli Emirati Arabi Uniti e 3,000 per la Cina (codice NC 7601).
Fertilizzanti: emissioni dirette e indirette, compreso l'N₂O
La produzione di fertilizzanti azotati parte dalla sintesi dell'ammoniaca da azoto e idrogeno. L'idrogeno proviene di solito dal reforming a vapore del gas naturale, che rilascia CO₂.
La produzione di acido nitrico per il nitrato di ammonio genera N₂O, un gas con potenziale di riscaldamento globale di 265 secondo il punto G dell'allegato II del regolamento di esecuzione (UE) 2025/2547; l'N₂O si monitora con la metodologia basata sulla misura (punto B.6.1 dello stesso allegato).
I benchmark della colonna B sono 1,522 tCO₂e/t per l'ammoniaca anidra (codice NC 2814 10 00) e 0,902 per l'urea (codice NC 3102 10 19).
I valori predefiniti dell'Egitto sono 2,050 per l'ammoniaca e 1,390 per l'urea; il valore di "Altri paesi e territori" per l'ammoniaca è 3,130. I valori predefiniti dei fertilizzanti comprendono le emissioni indirette, e la maggiorazione applicabile è dell'1% ogni anno.
Emissioni indirette CBAM: cemento e fertilizzanti
Le emissioni incorporate indirette si applicano a cemento e fertilizzanti e a una sola merce del settore ferro e acciaio, i minerali di ferro agglomerati (codice NC 2601 12 00), e coprono la CO₂ rilasciata nella generazione dell'energia elettrica consumata in produzione.
Tutte le altre merci di ferro e acciaio, l'alluminio, l'idrogeno e l'energia elettrica sono nell'allegato II del regolamento (UE) 2023/956, che le limita alle emissioni dirette. Nessuna norma nazionale può modificare questo perimetro.
Per gli importatori italiani le due categorie con emissioni indirette non sono marginali. Nel 2025 l'Italia ha importato da paesi extra UE 1,73 milioni di tonnellate di fertilizzanti delle voci dell'allegato I, l'8,6% del totale dell'Unione in quantità (quinto Stato membro), oltre al primato nel cemento (calcolo di cbamguide.com su Eurostat Comext DS-045409, Stati membri dichiaranti, 2025, estratto il 12 ottobre 2026; statistiche commerciali, origini esenti comprese). Le schede su fertilizzanti e cemento riportano i codici NC.
Perché cemento e fertilizzanti includono le emissioni indirette
La motivazione, esposta nei considerando del regolamento adottato dal Parlamento europeo e dal Consiglio, è che l'energia elettrica costituisce una quota rilevante del costo del carbonio dei forni da cemento e degli impianti di fertilizzanti, e che escluderla falserebbe la concorrenza a favore dei produttori di paesi con reti elettriche ad alta intensità di carbonio e a basso costo.
Un cementificio egiziano alimentato da energia elettrica a carbone avrebbe un obbligo CBAM inferiore alla sua impronta reale, in contrasto con l'obiettivo di prevenire la rilocalizzazione delle emissioni di carbonio.
Per acciaio e alluminio la scelta politica è stata opposta. Le emissioni indirette non sono contabilizzate sia perché la fonte principale (carbone da coke nel percorso BF/BOF, anodi del processo Hall-Héroult per l'alluminio) domina l'impronta, sia perché per l'alluminio il calcolo dell'energia elettrica è stato giudicato troppo complesso, dato il deliberato spostamento del settore verso regioni con energia a basso costo.
Come si calcolano le emissioni indirette in pratica
Le emissioni incorporate indirette di un impianto di produzione si calcolano così:
Emissioni indirette = Q_elettricità × FE_elettricità
I due termini sono definiti di seguito.
- Q_elettricità: energia elettrica consumata nell'impianto nel periodo (MWh)
- FE_elettricità: fattore di emissione dell'energia elettrica (tCO₂e/MWh)
Il fattore di emissione proviene da una di due fonti.
- Valore predefinito. È la regola generale secondo l'articolo 7, paragrafo 4, del regolamento. L'allegato II del regolamento di esecuzione (UE) 2025/2621 riporta un fattore per paese d'origine, calcolato come media semplice su cinque anni del fattore di emissione della rete elettrica del paese (considerando 7 di quell'atto): 0,420 tCO₂e/MWh per la Turchia, 0,387 per l'Egitto, 0,726 per l'India e 0,605 per la Cina.
- Valore effettivo. Il punto 6 dell'allegato IV del regolamento ammette un fattore effettivo se un collegamento tecnico diretto unisce l'impianto alla fonte di generazione, o se il gestore ha concluso un contratto di acquisto di energia elettrica con un produttore di un paese terzo. Il punto D.4.3 dell'allegato II del regolamento di esecuzione (UE) 2025/2547 elenca le prove, compresi dati di contatori intelligenti che abbinano generazione e fornitura in intervalli di un'ora al massimo.
Un impianto che preleva energia dalla rete senza collegamento o contratto usa il valore predefinito dell'allegato II. Se riceve energia elettrica da più fonti, l'articolo 9 del regolamento di esecuzione (UE) 2025/2547 prevede la media dei fattori delle fonti, ponderata per le rispettive quote di consumo.
Questi fattori non sono quelli dell'energia elettrica importata come merce (codice NC 2716 00 00).
Quel valore predefinito è il "fattore di emissione di CO₂" definito al punto 1, lettera d), dell'allegato IV del regolamento: l'intensità di CO₂ dell'energia elettrica prodotta da combustibili fossili, non una media di rete. È fissato secondo il punto 4.2 e riportato nell'allegato III del regolamento di esecuzione (UE) 2025/2621, per esempio 0,718 tCO₂e/MWh per la Turchia e 0,442 per l'Egitto.
L'Italia è il primo importatore dell'Unione di energia elettrica da paesi extra UE in valore (2,56 miliardi di euro nel 2025, il 30,3%; calcolo di cbamguide.com su Eurostat Comext DS-045409, Stati membri dichiaranti, 2025), ma il dato comprende l'energia elettrica di origine svizzera, esclusa dal CBAM (allegato III), e non indica quanta parte sia soggetta al meccanismo. La pagina sull'energia elettrica nel CBAM tratta le regole specifiche.
Tutti i valori predefiniti ufficiali del CBAM in un unico foglio di calcolo, con maggiorazione, benchmark e costo per tonnellata del 2026. Versione in inglese, download immediato.
Per questi avvisi conserviamo soltanto il suo indirizzo e-mail. Informativa sulla privacy (in inglese)
Valori predefiniti o dati effettivi: le conseguenze economiche
Usare i valori predefiniti al posto dei dati effettivi verificati costa di più in ogni anno dal 2026 per un produttore con emissioni pari o inferiori alla media del suo paese, perché la maggiorazione si aggiunge a quella media: per acciaio, cemento, alluminio e idrogeno sale dal 10% del 2026 al 30% dal 2028, per i fertilizzanti resta all'1%.
I valori predefiniti corrispondono all'intensità media di emissione del paese per tipo di prodotto, con una maggiorazione obbligatoria in aggiunta.
Il calendario della maggiorazione, nell'introduzione all'allegato I del regolamento di esecuzione (UE) 2025/2621 come corretto dal regolamento di esecuzione (UE) 2026/1740, è il seguente.
| Anno | Maggiorazione per acciaio, cemento, alluminio, idrogeno | Maggiorazione per fertilizzanti |
|---|---|---|
| 2026 | +10% sulla media del paese | +1% |
| 2027 | +20% sulla media del paese | +1% |
| Dal 2028 | +30% sulla media del paese | +1% |
I valori predefiniti diventano sempre più penalizzanti. La maggiorazione si applica al valore "emissioni totali" prima della deduzione per l'assegnazione gratuita, e il benchmark non ha maggiorazione: l'intera maggiorazione si paga quindi al prezzo pieno del certificato.
Gli esportatori con emissioni verificate inferiori alla media nazionale traggono dalla misurazione un vantaggio crescente; quelli sopra la media possono preferire i valori predefiniti, ma il margine si riduce man mano che la maggiorazione aumenta.
I due percorsi usano anche benchmark diversi. Con il metodo dell'adeguamento dell'assegnazione gratuita (regolamento di esecuzione (UE) 2025/2620), i valori predefiniti usano il benchmark predefinito della colonna B del punto 5 dell'allegato, i valori effettivi il benchmark di processo della colonna A più l'assegnazione gratuita incorporata nei precursori.
Il risultato netto dei due percorsi può quindi differire più o meno dello scarto tra le emissioni: per ogni combinazione di prodotto e paese conviene simulare entrambi. Le regole complete sono nella pagina sui valori predefiniti CBAM.
Confronto: acciaio laminato a caldo BF/BOF dall'India
Un importatore italiano acquista 10.000 tonnellate di coil laminati a caldo (codice NC 7208) da un'acciaieria BF/BOF indiana nel terzo trimestre 2026, quando il prezzo ufficiale del certificato è 82,32 euro per tCO₂e. Il confronto tra i due percorsi è riportato nella tabella.
| Voce | Scenario A: dati effettivi verificati | Scenario B: valore predefinito indiano |
|---|---|---|
| Emissioni incorporate specifiche | 1,78 tCO₂/t (verificato, illustrativo) | 4,280 tCO₂e/t (regolamento di esecuzione (UE) 2026/1740, allegato I, India, codice NC 7208, percorso (C)); con la maggiorazione del 10%: 4,280 × 1,10 = 4,708 |
| Costo lordo (EUR) | 10.000 × 1,78 × 82,32 = 1.465.296,00 | 10.000 × 4,708 × 82,32 = 3.875.625,60 |
| Adeguamento dell'assegnazione gratuita | quello della relazione verificata del gestore | 0,975 × 1,00 × 1,370 = 1,33575 tCO₂e/t (colonna B, percorso (C), punto 5.3 del regolamento di esecuzione (UE) 2025/2620) |
| Costo netto 2026 (EUR) | 10.000 × (1,78 meno l'adeguamento della relazione) × 82,32 | 10.000 × (4,708 meno 1,33575) × 82,32 = 2.776.036,20 |
Le emissioni dichiarate differiscono di 2,928 tCO₂e per tonnellata, e ciascuna di quelle tonnellate si paga al prezzo pieno del certificato. Su 10.000 tonnellate il solo scarto vale 29.280 certificati, cioè 2.410.329,60 euro nel 2026, prima di qualsiasi differenza tra le deduzioni per assegnazione gratuita dei due percorsi.
Dal 2028 la maggiorazione del 30% porta il valore predefinito a 5,564 tCO₂e/t e lo scarto a 3,784 tCO₂e per tonnellata. L'incentivo a investire in sistemi di misura e verifica cresce con la maggiorazione e con la riduzione del fattore CBAM (CBAM factor).
Il calcolatore CBAM mostra lo stesso metodo per qualsiasi paese e codice NC: il risultato è una stima basata sui valori predefiniti e sui benchmark ufficiali (regolamenti di esecuzione (UE) 2025/2621 e 2025/2620), mentre il valore vincolante è quello della dichiarazione CBAM.
Merci complesse ed emissioni incorporate dei precursori
Le merci complesse portano con sé le emissioni incorporate dei loro precursori, oltre alle emissioni dirette (e indirette, dove applicabili) del proprio processo. Il punto 1 dell'allegato IV del regolamento definisce merci complesse le merci diverse dalle merci semplici, cioè quelle la cui produzione usa materiali in ingresso (precursori) con emissioni incorporate.
Un tubo d'acciaio (codice NC 7304) è una merce complessa. Incorpora le emissioni della billetta o del coil laminato a caldo da cui è ricavato, più quelle del processo di formatura del tubo. L'importatore di tubi deve conoscere sia le emissioni incorporate specifiche dell'acciaio in ingresso sia le emissioni aggiuntive della trafilatura o dell'estrusione.
La catena dei precursori può estendersi su due livelli. Il cemento contiene clinker, e prodotti come le viti (codice NC 7318) contengono acciaio grezzo ottenuto dalla ghisa.
L'ammoniaca è precursore dell'urea, che è precursore dei fertilizzanti composti. Per ogni livello le emissioni incorporate specifiche si determinano con dati effettivi dell'impianto che ha prodotto il precursore o con il valore predefinito applicabile.
Le merci semplici, definite al punto 1 dell'allegato IV, sono prodotte solo da materiali e combustibili con emissioni incorporate pari a zero.
Il clinker da calcare e combustibili è una merce semplice, e lo sono anche i minerali di ferro agglomerati (codice NC 2601 12 00) sinterizzati da fini di minerale: le loro emissioni incorporate sono solo quelle del processo.
L'acciaio primario da altoforno non è una merce semplice. Il minerale sinterizzato è esso stesso una merce dell'allegato I che alimenta la ghisa (codice NC 7201), e la ghisa alimenta l'acciaio grezzo: le emissioni incorporate di ogni precursore passano nell'acciaio (allegato IV, punto 3).
Come vengono verificate le emissioni incorporate
Le emissioni incorporate dichiarate sulla base delle emissioni effettive devono essere verificate da un verificatore accreditato (articolo 8, paragrafo 1, del regolamento (UE) 2023/956), secondo il regolamento delegato (UE) 2025/2551 e il regolamento di esecuzione (UE) 2025/2546. I dati effettivi non verificati non sono accettati. Una dichiarazione basata sui valori predefiniti non richiede alcun verificatore.
L'accreditamento è rilasciato da un organismo nazionale di accreditamento di uno Stato membro dell'UE secondo il regolamento delegato (UE) 2025/2551, sulla norma EN ISO/IEC 17029:2019. I verificatori si registrano nel Registro CBAM dal 1° settembre 2026; la prima dichiarazione CBAM scade il 30 settembre 2027.
Si apre così una finestra di circa 13 mesi per verificare migliaia di impianti extra UE nel mondo, con visita fisica in loco obbligatoria nel primo anno di verifica (articoli da 2 a 4 del regolamento di esecuzione (UE) 2025/2546).
Al 12 novembre 2026 sette organismi di verifica risultano accreditati da cinque organismi nazionali di accreditamento: EmiCert S.A. (ESYD, Grecia), Bureau Veritas Italia S.p.A., RINA Services S.p.A. e SGS ICS Italia S.r.l.
(Accredia, Italia, delibera del 28 settembre 2026), Intertek Certification AB (Swedac, Svezia), ISSC di Damietta, Egitto (RvA, Paesi Bassi, 22 ottobre 2026, con la procedura TAB della RvA, il primo stabilito fuori dall'UE) e SGS BELGIUM nv (BELAC, Belgio, ambito valido dal 5 novembre 2026). Tre dei sette sono organismi italiani accreditati da Accredia.
L'elenco ufficiale della Commissione non è ancora pubblicato. DNV ha annunciato un accreditamento Accredia il 6 novembre 2026, che Accredia non aveva pubblicato al 13 novembre 2026 (la homepage di Accredia indicava ancora tre organismi): non è conteggiato. L'elenco con fonti e ambiti è nella pagina sui verificatori accreditati CBAM.
Per le emissioni indirette è determinante l'ambito di accreditamento. Un accreditamento copre solo i gruppi di attività dell'allegato I del regolamento delegato (UE) 2025/2551 elencati nel certificato, e le emissioni indirette sono il gruppo LII.
Secondo gli allegati di accreditamento registrati da cbamguide.com al 12 novembre 2026, tutti e sette gli organismi includono il gruppo LII, ma non tutti coprono ogni merce: SGS ICS Italia S.r.l., per esempio, non copre l'acido nitrico (III), l'acciaio grezzo e i suoi precursori (V) né l'alluminio greggio (VII).
Secondo una stima di mercato dei fornitori di servizi di verifica (non della Commissione), le tariffe vanno da 5.000 a 50.000 euro per impianto, a seconda della complessità, del numero di prodotti e delle dimensioni.
Con questa forchetta un importatore che acquista da 20 impianti deve mettere in conto costi di verifica da 100.000 euro a 1 milione di euro nel primo ciclo.
La pagina sui valori predefiniti CBAM spiega quando e come gli importatori possono affidarsi ai valori predefiniti se la verifica non è ancora conclusa; la procedura di verifica è descritta nella pagina sulla verifica CBAM. Per trovare un verificatore è possibile inviare una richiesta di verificatore; il servizio è gratuito per chi lo richiede.
Come le emissioni incorporate determinano l'obbligo di certificati
Le emissioni incorporate specifiche di ogni importazione alimentano direttamente il calcolo dei certificati CBAM secondo gli articoli 6, 7 e 22 del regolamento (UE) 2023/956.
Il totale dei certificati CBAM che il dichiarante CBAM autorizzato deve restituire è la somma, su tutte le merci CBAM importate nell'anno civile, di (emissioni incorporate specifiche meno adeguamento dell'assegnazione gratuita meno eventuale riduzione dell'articolo 9) × tonnellate nette importate. Se per una merce il risultato è negativo, vale zero.
L'obbligo di detenzione trimestrale incide anche sulla liquidità. A decorrere dal 2027, al termine di ogni trimestre il conto deve contenere certificati pari ad almeno il 50% delle emissioni incorporate nelle merci importate dall'inizio dell'anno civile, tenendo conto dell'adeguamento dell'assegnazione gratuita (articolo 22, paragrafo 2).
Le emissioni si determinano sui valori predefiniti senza maggiorazione, oppure sui certificati restituiti per l'anno precedente per le stesse merci e origini. Il primo controllo è il 31 marzo 2027.
In caso di carenza l'autorità competente chiede di integrare entro un mese, senza una sanzione per tonnellata (articolo 22, paragrafo 3). La pagina sulla detenzione trimestrale spiega le due basi di calcolo.
Il dichiarante CBAM autorizzato presenta la dichiarazione CBAM e restituisce i certificati CBAM entro il 30 settembre di ogni anno; la prima volta entro il 30 settembre 2027, per le merci importate nel 2026 (articolo 6, paragrafo 1, e articolo 22, paragrafo 1).
Per ogni certificato non restituito si applica la sanzione per le emissioni in eccesso, 100 euro per tCO₂e prima dell'indicizzazione, aumentata in base all'indice europeo dei prezzi al consumo (articolo 26, paragrafo 1).
Il pagamento della sanzione non dispensa dalla restituzione (articolo 26, paragrafo 3). Al prezzo ufficiale del terzo trimestre 2026, 82,32 euro, una carenza costa quindi 182,32 euro per certificato prima dell'indicizzazione.
Per la fase definitiva non risulta, al 13 novembre 2026, una disposizione italiana specifica: si applica direttamente l'articolo 26 (dettagli nella pagina sulle sanzioni CBAM).
In Italia l'autorità competente è il Comitato ETS, Sezione 2, autorità nazionale competente per il CBAM presso il Ministero dell'Ambiente e della Sicurezza Energetica (MASE) (articolo 4, comma 2-bis, del decreto legislativo 9 giugno 2020, n. 47, come modificato dal decreto legislativo 10 settembre 2024, n. 147; elenco della Commissione nella Gazzetta ufficiale C/2026/4231 del 31 luglio 2026).
La Commissione e l'autorità competente possono riesaminare una dichiarazione fino alla fine del quarto anno successivo a quello in cui doveva essere presentata (articolo 19, paragrafo 2). I dati per le importazioni del 2026, dichiarati nel 2027, vanno conservati fino al 31 dicembre 2031 (articolo 7, paragrafi 5 e 6).
Per seguire le importazioni nel corso dell'anno, l'avviso ADM del 6 agosto 2026 segnala una funzione del Registro CBAM aperta a ogni importatore, anche senza qualifica di dichiarante CBAM autorizzato, che consente di confrontare le importazioni CBAM con la soglia dell'articolo 2 bis.
Secondo la guida di accesso ADM del 5 agosto 2026, il profilo DRMCViewInformation, assegnato tramite il MAU (Modello autorizzativo unico) sul portale ADM, mostra autorizzazioni, merci importate ed emissioni, comprese le emissioni stimate per l'anno civile. È uno strumento di monitoraggio: non sostituisce il calcolo sulle emissioni effettive o predefinite. La procedura di accesso è descritta nella pagina sul Registro CBAM.
Che cosa richiede ai produttori extra UE la rendicontazione delle emissioni incorporate
I produttori extra UE devono predisporre un piano di monitoraggio che descriva come misurano, calcolano e registrano le emissioni incorporate di ogni processo all'interno dei confini dell'impianto. Il piano costituisce la documentazione di supporto necessaria per la relazione di verifica destinata all'importatore.
Tra i modelli CBAM del sito c'è un modello di piano di monitoraggio con i 22 elementi minimi in un foglio CSV, una riga per elemento, e un modello di rendicontazione per l'importatore che raccoglie i valori verificati per riga di merce.
Per ogni fonte di emissione il piano di monitoraggio specifica gli elementi elencati di seguito.
- Metodo di misura (consumo misurato di combustibile, bilancio di massa, monitoraggio continuo delle emissioni)
- Frequenza della raccolta dei dati
- Calendario di taratura degli strumenti di misura
- Procedure di stima dove la misura diretta non è disponibile
- Gestione e conservazione dei dati
I produttori senza sistemi di monitoraggio devono scegliere tra investire nella misura (con i costi di verifica) o accettare i valori predefiniti con la maggiorazione. Dal 2027 il calcolo economico favorisce sempre di più la misura; chi ha emissioni effettive inferiori al valore predefinito del paese ha l'incentivo più forte a investire subito.
Dal 14 agosto 2026 esiste un punto di partenza ufficiale: la guida n. 2, guida rapida della Commissione per i gestori extra UE, e la guida n. 3, sui metodi di calcolo delle emissioni incorporate, tra i dieci documenti di orientamento per la fase definitiva. Entrambe sono materiale non vincolante per l'anno di riferimento 2026.
Sul lato dell'importatore, i dati verificati del fornitore si recuperano nella sezione O3CI del Registro CBAM (portale dei gestori), dopo aver comunicato al fornitore il proprio numero EORI. In Italia l'accesso al Registro passa dal MAU sul portale ADM con SPID, CIE o CNS, scegliendo il dominio "Dogane".
Chi ha bisogno di aiuto per ottenere i dati dai fornitori o per il calcolo può inviare una richiesta di supporto sui dati dei fornitori o di calcolo delle emissioni; la pagina delle richieste di supporto le raccoglie tutte.
La panoramica delle merci CBAM per settore indica i requisiti di monitoraggio specifici di ciascuno dei sei settori.
Dalle emissioni incorporate all'obbligo CBAM completo
Le emissioni incorporate specifiche sono il dato di partenza di un calcolo di conformità più ampio, che trasforma i dati di emissione dell'impianto in un obbligo finanziario in euro. Conoscere le emissioni incorporate è necessario ma non basta: tre ulteriori elementi collegano quel valore alla posizione finanziaria finale.
Come l'adeguamento dell'assegnazione gratuita riduce l'obbligo netto
L'adeguamento dell'assegnazione gratuita (assegnazione gratuita incorporata specifica), fissato dal regolamento di esecuzione (UE) 2025/2620, riduce i certificati da restituire di un importo che rispecchia le quote gratuite EU ETS ancora assegnate ai produttori dell'Unione. Si deduce per tonnellata: certificati = max[0; emissioni incorporate specifiche meno adeguamento meno termine del prezzo del carbonio] × massa.
Nel 2026 i produttori dell'Unione mantengono il 97,5% della loro assegnazione gratuita, e questa percentuale è il fattore CBAM fissato dall'articolo 10 bis, paragrafo 1 bis, della direttiva 2003/87/CE. Il calcolo avviene per merce, codice NC e percorso produttivo.
Con i valori predefiniti l'adeguamento è fattore CBAM × fattore di correzione transettoriale (100% dal 2026 al 2030 secondo la decisione di esecuzione (UE) 2026/1862) × benchmark predefinito della colonna B del punto 5 dell'allegato. Con i valori effettivi si usa il benchmark di processo della colonna A, più l'assegnazione gratuita incorporata nei precursori.
Il costo netto del 2026 non è quindi una piccola frazione fissa del costo lordo. Ogni tonnellata di CO₂e sopra il benchmark, compresa l'intera maggiorazione dei valori predefiniti, si paga per intero, e una merce sotto il 97,5% del suo benchmark non deve nulla.
Il fattore CBAM scende al 51,5% nel 2030, e dal 2034 non si applica più alcun fattore CBAM.
Esempio verificato: semilavorati d'acciaio turchi su valori predefiniti (codice NC 7207 11 14) hanno nel 2026 un valore maggiorato di 2,541 tCO₂e/t (2,310 × 1,10).
L'adeguamento è 0,975 × 1,00 × 1,364 = 1,3299, e restano 1,2111 certificati per tonnellata, cioè 99,70 euro per tonnellata al prezzo ufficiale del terzo trimestre 2026 di 82,32 euro per tCO₂e. La vecchia scorciatoia, una percentuale fissa del costo lordo, avrebbe dato 5,23 euro. Lo stesso esempio è nella pagina sulla Turchia.
Per la meccanica dell'adeguamento il documento di riferimento è la guida n. 4 della Commissione, sul calcolo dell'adeguamento dell'assegnazione gratuita ai certificati da restituire, tra i dieci documenti pubblicati dalla DG TAXUD il 14 agosto 2026. Come il resto della serie, non è vincolante.
Come si applica la riduzione per il prezzo del carbonio dell'articolo 9
Una riduzione distinta, ai sensi dell'articolo 9, si può chiedere quando un prezzo del carbonio è stato effettivamente pagato in un paese terzo per le emissioni incorporate dichiarate. Si tiene conto di qualsiasi riduzione o compensazione disponibile in quel paese (articolo 9, paragrafo 1).
Le regole per convertire il prezzo pagato in un numero di certificati sono rinviate a un atto di esecuzione (articolo 9, paragrafo 5). Le condizioni sono illustrate nella pagina sulla riduzione per il prezzo del carbonio.
Al 13 novembre 2026 nessun prezzo del carbonio di un paese terzo è riconosciuto ai sensi dell'articolo 9. La Commissione ha pubblicato un progetto di regolamento di esecuzione il 13 maggio 2026, con quattro percorsi (sistemi di scambio di quote, tasse sul carbonio sulle fonti puntuali, tasse sul carbonio sui combustibili e sistemi misti, con i crediti internazionali dell'articolo 6 limitati al 10% delle emissioni confermate).
La consultazione si è chiusa il 10 giugno 2026 e al 13 novembre 2026 l'atto non risultava adottato.
Ciò vale per ogni sistema, compresi il K-ETS coreano e l'UK ETS. Il sistema nazionale cinese copre acciaio, cemento e fusione dell'alluminio dal piano di lavoro del 20 marzo 2025, ma le quote sono assegnate gratuitamente (ICAP), quindi lì non si paga effettivamente alcun prezzo del carbonio.
Le merci originarie della Svizzera, secondo le regole di origine non preferenziale dell'UE, sono fuori dal CBAM in base all'allegato III e non hanno bisogno di riduzione; il transito o una lavorazione minima in Svizzera non conferisce l'origine.
CBAM e diritti doganali: due costi distinti
Gli obblighi CBAM si aggiungono ai diritti doganali e non li sostituiscono. Per l'acciaio, i contingenti tariffari e il diritto del 50% fuori contingente del regolamento (UE) 2026/1384, applicabile dal 1° luglio 2026, coesistono con l'obbligo di certificati CBAM.
I due costi si calcolano separatamente su basi diverse: i diritti doganali sul valore in dogana (prezzo della merce più nolo e assicurazione), il CBAM sulle emissioni incorporate. Un'analisi completa del costo d'importazione comprende entrambi; la pagina sul calcolo CBAM mostra come combinarli in un costo per tonnellata.
Domande frequenti sulle emissioni incorporate CBAM
Qual è la differenza tra emissioni incorporate e impronta di carbonio?
Emissioni incorporate e impronta di carbonio si sovrappongono ma non coincidono. Le emissioni incorporate CBAM comprendono solo le emissioni dirette del processo produttivo e, per cemento, fertilizzanti e minerali di ferro agglomerati, le emissioni indirette dell'energia elettrica consumata. Un'impronta di carbonio completa include di solito anche emissioni a monte e a valle, come l'estrazione delle materie prime, il trasporto e lo smaltimento, che il CBAM non considera. La definizione giuridica dell'articolo 3, punto 22, del regolamento (UE) 2023/956 prevale: un'impronta di carbonio di prodotto secondo il GHG Protocol o la norma ISO 14067 non è un valore CBAM valido.
Il CBAM riguarda tutti i gas a effetto serra o solo la CO₂?
Il CBAM copre i gas a effetto serra indicati per ciascun settore nell'allegato I del regolamento (UE) 2023/956: CO₂ per tutti i settori, più N₂O per i fertilizzanti e PFC (CF₄ e C₂F₆) per l'alluminio. I gas diversi dalla CO₂ si convertono in CO₂ equivalente con i potenziali di riscaldamento globale del Quinto rapporto di valutazione dell'IPCC (AR5) su 100 anni: N₂O 265, CF₄ 6.630 e C₂F₆ 11.100. Il metano non rientra in alcun settore CBAM, e nemmeno la proposta della Commissione COM(2025) 989 (non ancora legge) lo aggiunge ai gas coperti.
Un importatore può usare emissioni effettive per alcuni impianti e valori predefiniti per altri?
Sì. La scelta tra dati effettivi verificati e valori predefiniti si fa a livello di impianto di produzione, non di importatore o di prodotto. L'importatore può usare emissioni incorporate specifiche verificate per gli impianti che forniscono i dati e valori predefiniti per quelli non ancora verificati o che non collaborano. L'obbligo si calcola separatamente per ciascuna categoria: emissioni effettive al valore verificato, emissioni predefinite al valore pubblicato più la maggiorazione applicabile, ciascuna meno il proprio adeguamento dell'assegnazione gratuita. Nessuna norma impone un unico approccio per tutte le fonti.
Le emissioni del trasporto rientrano nelle emissioni incorporate CBAM?
No. Le emissioni di trasporto e logistica tra l'impianto di produzione e la frontiera dell'Unione non rientrano nelle emissioni incorporate CBAM. Il perimetro del sistema termina ai cancelli dell'impianto. Il combustibile di navi, treni e camion che portano le merci CBAM nell'Unione aumenta l'impronta reale delle merci, ma non entra nelle emissioni incorporate specifiche dichiarate. Questo perimetro riflette sia un limite pratico di misura sia una scelta deliberata del legislatore.
Che cosa succede se il produttore extra UE si rifiuta di fornire i dati sulle emissioni?
L'importatore usa i valori predefiniti per quell'impianto. I valori predefiniti non richiedono la collaborazione del produttore. La Commissione li pubblica nel regolamento di esecuzione (UE) 2025/2621 per paese e categoria di prodotto; l'importatore applica il valore pertinente con la maggiorazione (10% nel 2026, 20% nel 2027, 30% dal 2028). L'uso dei valori predefiniti di per sé non comporta sanzioni, purché la dichiarazione sia completa ed esatta. La conseguenza è economica: un obbligo di certificati più alto di quello che risulterebbe da emissioni effettive inferiori.
Come può un importatore italiano seguire le proprie emissioni nel Registro CBAM?
Secondo l'avviso ADM del 6 agosto 2026, ogni importatore, anche senza qualifica di dichiarante CBAM autorizzato, può seguire nel Registro CBAM le proprie importazioni CBAM rispetto alla soglia di 50 tonnellate dell'articolo 2 bis. L'accesso passa dal profilo DRMCViewInformation, assegnato tramite il MAU sul portale ADM, che secondo la guida di accesso ADM del 5 agosto 2026 mostra autorizzazioni, merci importate ed emissioni, comprese le emissioni stimate per l'anno civile. È uno strumento di monitoraggio e non sostituisce il calcolo delle emissioni incorporate né l'obbligo di dichiarare l'esenzione de minimis nella dichiarazione doganale.
Punti chiave sulle emissioni incorporate CBAM
Tre aspetti operativi determinano il successo o l'insuccesso nella gestione delle emissioni incorporate.
In primo luogo, le emissioni incorporate specifiche sono la base dell'intero obbligo CBAM. Un errore in questa fase si propaga al calcolo dei certificati, alla detenzione trimestrale e alla dichiarazione annuale. I processi di raccolta dati a livello di impianto vanno impostati prima della prima scadenza, il 30 settembre 2027.
In secondo luogo, i dati effettivi verificati producono quasi sempre un obbligo di certificati inferiore ai valori predefiniti per i produttori con tecnologia moderna ed efficiente. La convenienza di investire in monitoraggio e verifica esiste già nel 2026 e diventa netta dopo il 2028.
In terzo luogo, le emissioni indirette valgono solo per cemento, fertilizzanti e minerali di ferro agglomerati (codice NC 2601 12 00) e si calcolano a parte, con il fattore di emissione dell'energia elettrica della fonte dell'impianto.
Confondere il perimetro delle emissioni indirette è un errore frequente: porta a dichiarare troppo (importatori di acciaio e alluminio che includono l'energia elettrica) o troppo poco (importatori di cemento e fertilizzanti che la omettono).
Il calcolo delle emissioni incorporate unisce misura ambientale, raccolta di dati lungo la catena di fornitura e conformità finanziaria. La formula è semplice; la difficoltà operativa è ottenere dati affidabili e verificabili da impianti extra UE che spesso non hanno mai misurato né rendicontato le proprie emissioni.