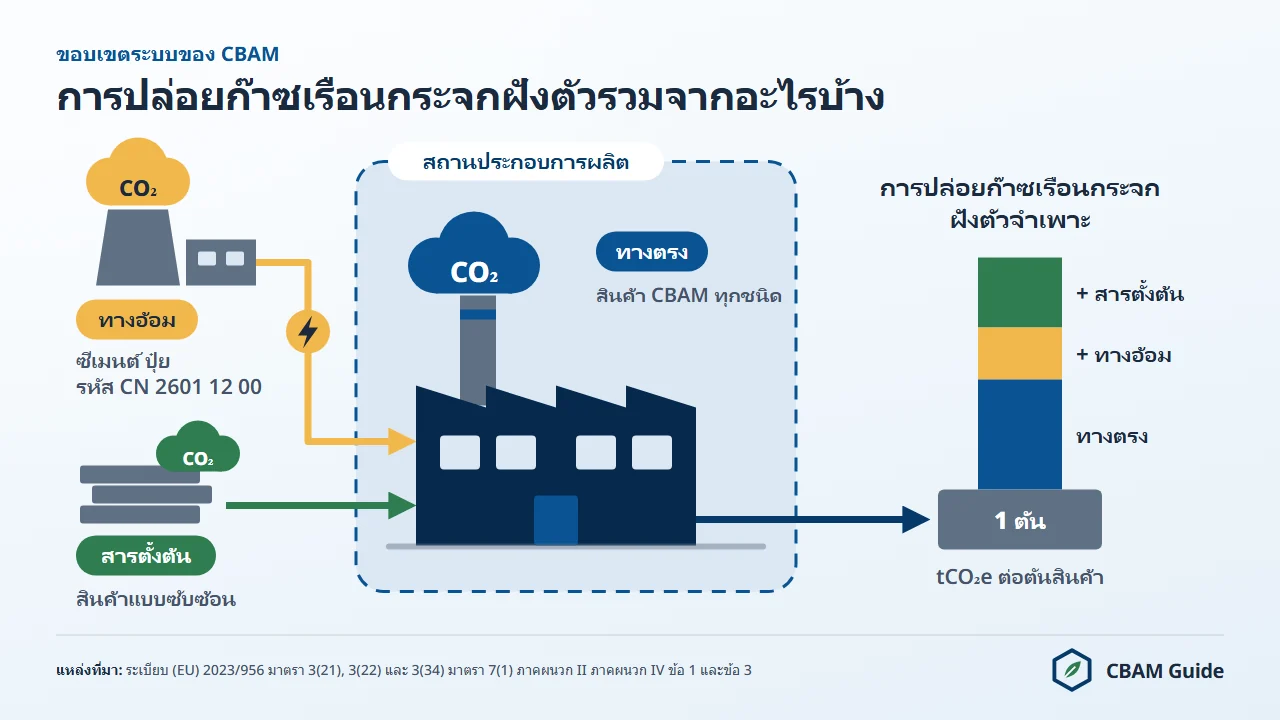
ภายใต้มาตรการปรับราคาคาร์บอนก่อนข้ามพรมแดน (Carbon Border Adjustment Mechanism: CBAM) การปล่อยก๊าซเรือนกระจกฝังตัว (embedded emissions) เป็นตัวเลขที่กำหนดว่าผู้นำเข้าในสหภาพยุโรปต้องซื้อ ส่งมอบ และจ่ายค่าใบรับรอง CBAM จำนวนเท่าใด
ตัวเลขที่ใช้ในแบบแสดงรายการ CBAM (CBAM declaration) ทุกฉบับคือ การปล่อยก๊าซเรือนกระจกฝังตัวจำเพาะ (specific embedded emissions: SEE) หรือจำนวนตันคาร์บอนไดออกไซด์เทียบเท่า (tCO2e) ต่อสินค้าหนึ่งตัน ระบุเป็นค่าเดียวต่อสถานประกอบการ (installation) ที่ผลิต
หากตัวเลขนี้ถูกต้อง ภาระใบรับรองก็จะถูกต้องตามไปด้วย หากไม่มีตัวเลขจริง ผู้นำเข้าต้องใช้ค่ามาตรฐานอ้างอิง (default value) ซึ่งบวกส่วนปรับเพิ่ม (mark-up) ร้อยละ 10 ในปี 2569 (ค.ศ. 2026) และร้อยละ 30 ตั้งแต่ปี 2571 และส่วนปรับเพิ่มทั้งหมดต้องจ่ายเต็มราคาใบรับรอง
ผลต่างนี้มีน้ำหนักเป็นพิเศษสำหรับสินค้าไทย เมื่อใช้ค่ามาตรฐานอ้างอิง เหล็กแผ่นรีดร้อนจากไทย (รหัส CN 7208 10 00) มีต้นทุน 168.08 ยูโรต่อตันสินค้าในปี 2569 ที่ราคาใบรับรองไตรมาส 3 ปี 2569 ซึ่งเท่ากับ 82.32 ยูโรต่อ tCO2e (ประกาศเมื่อ 5 ตุลาคม 2569)
กฎหมายหลักคือระเบียบ (EU) 2023/956 ของรัฐสภายุโรปและคณะมนตรีแห่งสหภาพยุโรป ลงวันที่ 10 พฤษภาคม 2566 ว่าด้วยการจัดตั้งมาตรการปรับราคาคาร์บอนก่อนข้ามพรมแดน (Regulation (EU) 2023/956)
CBAM เป็นระบบใบรับรองที่ผูกกับราคา EU ETS ไม่ใช่ภาษีหรืออากรศุลกากร ผู้นำเข้าในสหภาพยุโรปเป็นผู้ซื้อใบรับรอง ผู้ประกอบกิจการโรงงาน (operator) ในไทยไม่มีหน้าที่ตามกฎหมายภายใต้ CBAM แต่ข้อมูลการปล่อยของโรงงานเป็นตัวกำหนดต้นทุนของผู้ซื้อ
หน้านี้อธิบายนิยามตามกฎหมาย การปล่อยทางตรงและทางอ้อม วิธีคำนวณทีละขั้นตามระเบียบการบังคับใช้ (EU) 2025/2547 (Implementing Regulation) ตัวอย่างตัวเลข และค่าในตารางประเทศไทย
คำอธิบายพื้นฐานว่า CBAM คืออะไรและรากฐานทางกฎหมายของมาตรการ เริ่มได้ที่หน้าคู่มือ CBAM ของสหภาพยุโรป ส่วนหน้านี้เน้นกลไกการคำนวณ
DG TAXUD ของคณะกรรมาธิการยุโรปเผยแพร่เอกสารแนวทาง 10 ฉบับสำหรับระยะบังคับใช้เต็มรูปแบบ (definitive period) เมื่อวันที่ 14 สิงหาคม 2569 ได้แก่ แนวทางทั่วไปฉบับที่ 1 ถึง 4 และแนวทางรายภาคส่วน 5a ถึง 5f สำหรับซีเมนต์ ไฮโดรเจน ปุ๋ย เหล็กและเหล็กกล้า อะลูมิเนียม และไฟฟ้า
ฉบับที่ 1 อธิบายแนวคิด CBAM ฉบับที่ 2 เป็นคู่มือย่อสำหรับผู้ประกอบกิจการนอกสหภาพยุโรป ฉบับที่ 3 ว่าด้วยวิธีคำนวณการปล่อยก๊าซเรือนกระจกฝังตัว และฉบับที่ 4 ว่าด้วยการคำนวณการปรับลดตามการจัดสรรสิทธิแบบให้เปล่า (free allocation adjustment)
แนวทางฉบับที่ 3 ตรงกับเนื้อหาของหน้านี้มากที่สุด ทั้ง 10 ฉบับไม่มีผลผูกพันทางกฎหมาย และใช้สำหรับปีรายงาน 2569 ก่อนกำหนดยื่นแบบครั้งแรกวันที่ 30 กันยายน 2570 (ค.ศ. 2027) ข่าวการเผยแพร่แนวทางทั้ง 10 ฉบับ (ภาษาอังกฤษ) สรุปสาระของแต่ละฉบับไว้
การปล่อยก๊าซเรือนกระจกฝังตัวภายใต้ CBAM คืออะไร
การปล่อยก๊าซเรือนกระจกฝังตัวคือก๊าซเรือนกระจกที่ปล่อยออกมาจากการผลิตสินค้า คิดต่อหน่วยผลผลิต และนำมาใช้คำนวณใบรับรอง CBAM ของสินค้านั้น
นิยามตามกฎหมายอยู่ในมาตรา 3(22) ของระเบียบ (EU) 2023/956 คือการปล่อยทางตรงที่ฝังในสินค้า รวมกับการปล่อยทางอ้อมที่ฝังในสินค้าในกรณีที่ต้องนับ
องค์ประกอบมีสองส่วน การปล่อยทางตรงมาจากกระบวนการผลิตเอง เช่น การเผาเชื้อเพลิง ปฏิกิริยาเคมี และการผลิตความร้อนในสถานประกอบการ การปล่อยทางอ้อมมาจากไฟฟ้าที่ใช้ในการผลิต ภาคส่วนเป็นตัวกำหนดว่าต้องนับส่วนใด
ซีเมนต์และปุ๋ยนับทั้งสองส่วน เหล็กและเหล็กกล้า อะลูมิเนียม และไฮโดรเจนนับเฉพาะทางตรง ยกเว้นสินแร่เหล็กชนิดอัดก้อน (รหัส CN 2601 12 00) ซึ่งภาคผนวก II ไม่ได้ระบุ จึงนับการปล่อยทางอ้อมด้วย ไฟฟ้าเป็นหมวดเฉพาะที่คิดต่อ MWh ณ จุดผลิต
หน่วยวัดคือ ตันคาร์บอนไดออกไซด์เทียบเท่าต่อสินค้าหนึ่งตัน (tCO2e/t) และสำหรับไฟฟ้าคือ tCO2e ต่อ MWh อัตราส่วนนี้คือการปล่อยจำเพาะที่ปรากฏในแบบแสดงรายการ CBAM และในรายงานการทวนสอบ (verification report)
CBAM ครอบคลุมหกภาคส่วน ได้แก่ เหล็กและเหล็กกล้า ซีเมนต์ อะลูมิเนียม ปุ๋ย ไฟฟ้า และไฮโดรเจน การนำเข้าทุกครั้งต้องรายงานการปล่อยจำเพาะของแต่ละสถานประกอบการที่ผลิตสินค้า
ขั้นตอนทั้งหมดในการแปลงตัวเลขการปล่อยเป็นภาระใบรับรองอยู่ในหน้าการคำนวณ CBAM ผู้นำเข้าที่รวบรวมข้อมูลจากหลายสถานประกอบการเปรียบเทียบเครื่องมือได้ที่หน้าเปรียบเทียบซอฟต์แวร์ CBAM (ภาษาอังกฤษ)
การปล่อยทางตรงและทางอ้อมต่างกันอย่างไรตามกฎหมาย
การปล่อยทางตรงที่ฝังในสินค้า (direct emissions) ตามมาตรา 3(21) คือก๊าซเรือนกระจกที่ปล่อยระหว่างกระบวนการผลิต ณ สถานประกอบการ ซึ่งรวมการเผาเชื้อเพลิง ปฏิกิริยาเคมีในกระบวนการ และการผลิตความร้อนและความเย็นที่ใช้ในสถานประกอบการ
ในการบัญชีคาร์บอนทั่วไป ส่วนนี้ใกล้เคียงกับ Scope 1 แต่ไม่เท่ากันในทางกฎหมาย เพราะ CBAM นับความร้อนและความเย็นที่ใช้ไม่ว่าจะผลิตที่ใด
การปล่อยทางอ้อมที่ฝังในสินค้า (indirect emissions) ตามมาตรา 3(34) คือการปล่อยจากการผลิตไฟฟ้าที่ใช้ในการผลิตสินค้า ส่วนนี้ใกล้เคียงกับ Scope 2 แต่จำกัดเฉพาะไฟฟ้า และไม่ใช่ Scope 3
การนับการปล่อยทางอ้อมขึ้นกับภาคส่วนที่กฎหมายกำหนด ไม่ขึ้นกับปริมาณไฟฟ้าที่โรงงานใช้จริง
ภาคผนวก II ของระเบียบ (EU) 2023/956 ระบุสินค้าที่นับเฉพาะการปล่อยทางตรง (มาตรา 7(1)) ผลการแบ่งตามภาคส่วนสรุปไว้ในตารางด้านล่าง
| ภาคส่วน | การปล่อยทางตรง | การปล่อยทางอ้อม | ก๊าซที่ครอบคลุม |
|---|---|---|---|
| เหล็กและเหล็กกล้า (ตอนที่ 72 และ 73 ของ CN) | นับ | ไม่นับ | CO2 |
| สินแร่เหล็กชนิดอัดก้อน (รหัส CN 2601 12 00) | นับ | นับ | CO2 |
| ซีเมนต์ | นับ | นับ | CO2 |
| อะลูมิเนียม | นับ | ไม่นับ | CO2 + PFCs (CF4, C2F6) |
| ปุ๋ย | นับ | นับ | CO2 + N2O |
| ไฟฟ้า | นับ | ไม่เกี่ยวข้อง | CO2 |
| ไฮโดรเจน | นับ | ไม่นับ | CO2 |
ซีเมนต์และปุ๋ยนับการปล่อยทางอ้อม เพราะไฟฟ้าเป็นสัดส่วนสำคัญของคาร์บอนทั้งหมด และผู้ตรากฎหมาย (รัฐสภายุโรปและคณะมนตรีแห่งสหภาพยุโรป) เห็นว่าการไม่นับจะบิดเบือนราคาในสองภาคส่วนนี้อย่างมาก
สำหรับเหล็กและอะลูมิเนียม ระเบียบไม่นับการปล่อยทางอ้อม ค่ามาตรฐานอ้างอิงของเหล็ก (ตอนที่ 72 และ 73) และอะลูมิเนียม (ตอนที่ 76) ในภาคผนวก I ของระเบียบการบังคับใช้ (EU) 2025/2621 จึงไม่มีส่วนทางอ้อม
สินแร่เหล็กชนิดอัดก้อน (รหัส CN 2601 12 00 ครอบคลุมทั้งสินแร่เผาจับก้อนและสินแร่อัดเม็ด) เป็นข้อยกเว้นในกลุ่มเหล็ก ภาคผนวก II ไม่ได้ระบุรหัสนี้ ค่ามาตรฐานอ้างอิงจึงมีส่วนทางอ้อม เช่น 0.030 tCO2e/t ในตารางของแอลจีเรีย
ตารางประเทศไทยแสดงความต่างนี้อย่างไร
ตารางประเทศไทยในภาคผนวก I ของระเบียบการบังคับใช้ (EU) 2025/2621 ซึ่งแทนที่โดยระเบียบการบังคับใช้ (EU) 2026/1740 พิมพ์ช่องการปล่อยทางอ้อมของเหล็กและอะลูมิเนียมเป็น “N/A” และพิมพ์ตัวเลขจริงสำหรับปุ๋ยและสินแร่เหล็กชนิดอัดก้อน
ตัวอย่างจากตารางประเทศไทยแสดงไว้ด้านล่าง (ค่าก่อนส่วนปรับเพิ่ม อ่านจากตารางทางการเมื่อ 4 พฤศจิกายน 2569)
| รหัส CN | สินค้า | ทางตรง (tCO2e/t) | ทางอ้อม (tCO2e/t) | รวม (tCO2e/t) | เส้นทางการผลิตที่พิมพ์ |
|---|---|---|---|---|---|
| 7208 | เหล็กแผ่นรีดร้อน เหล็กไม่เจือ | 1.92 | N/A | 1.92 | E |
| 7318 15 | สกรูและสลักเกลียว | 2.408 | N/A | 2.408 | E |
| 7601 | อะลูมิเนียมยังไม่ได้ขึ้นรูป | 0.36 | N/A | 0.36 | L |
| 2601 12 00 | สินแร่เหล็กชนิดอัดก้อน | 1.13 | 0.07 | 1.19 | ไม่มี |
| 2814 10 00 | แอมโมเนียแอนไฮดรัส | 2.06 | 0.18 | 2.24 | ไม่มี |
| 3102 10 19 | ยูเรีย | 1.40 | 0.14 | 1.54 | ไม่มี |
ตารางประเทศไทยไม่มีแถวซีเมนต์ ซีเมนต์จากไทยจึงใช้ค่าของ “Other countries and territories” ปุ๋ยและสินแร่เหล็กจากไทยแทบไม่มีการนำเข้าในสหภาพยุโรป (ปุ๋ย 1 ตัน และสินแร่เหล็ก 0 ตันในปี 2568 ตาม Eurostat Comext DS-045409) แต่แถวเหล่านี้แสดงโครงสร้างของค่าได้ชัดเจน
ทำไมสถานประกอบการเป็นหน่วยของการคำนวณ
CBAM คำนวณการปล่อยก๊าซเรือนกระจกฝังตัวที่ระดับสถานประกอบการ (มาตรา 3(30)) ไม่ใช่ระดับบริษัทหรือประเทศ สถานประกอบการคือโรงงานที่ผลิตสินค้าจริง
โรงงานสองแห่งของบริษัทเดียวกันในประเทศเดียวกันอาจมีความเข้มข้นการปล่อยต่างกันมาก ตามเทคโนโลยี ส่วนผสมเชื้อเพลิง และประสิทธิภาพพลังงาน
ผู้นำเข้าที่ซื้อจากโรงงานเหล็กห้าแห่งในตุรกีหรือในไทยต้องได้ข้อมูลการปล่อยจำเพาะแยกทีละโรงงาน และนำค่าเฉลี่ยระดับประเทศมายื่นเป็นข้อมูลจริงไม่ได้ ค่าเฉลี่ยรายประเทศหรือรายสินค้าที่คณะกรรมาธิการยุโรปเผยแพร่มีเฉพาะในรูปค่ามาตรฐานอ้างอิง
ข้อมูล 16 รายการที่ต้องเก็บจากผู้ผลิตแต่ละรายอยู่ในหน้าข้อกำหนดข้อมูล CBAM ผู้ส่งออกไทยควรระบุรหัส CN ให้ตรง เพราะพิกัด HS 6 หลักแรกตรงกัน แต่รหัส CN 8 หลักของสหภาพยุโรปไม่ใช่พิกัดศุลกากรไทย
สูตรการปล่อยก๊าซเรือนกระจกฝังตัวจำเพาะคืออะไร
การปล่อยก๊าซเรือนกระจกฝังตัวจำเพาะเท่ากับการปล่อยฝังตัวทั้งหมดหารด้วยปริมาณสินค้าที่ผลิต มีหน่วยเป็น tCO2e ต่อตันสินค้า สูตรหลักตามระเบียบการบังคับใช้ (EU) 2025/2547 มีดังนี้
SEE = (การปล่อยฝังตัวทางตรง + การปล่อยฝังตัวทางอ้อม) / ผลผลิตสุทธิ (ตัน)
ภาคส่วนที่ไม่นับการปล่อยทางอ้อม (เหล็ก อะลูมิเนียม ไฮโดรเจน) มีส่วนทางอ้อมเป็นศูนย์ สูตรจึงเหลือเพียง
SEE = การปล่อยฝังตัวทางตรง / ผลผลิตสุทธิ (ตัน)
ซีเมนต์และปุ๋ยใช้ทั้งสองส่วน
SEE = (การปล่อยฝังตัวทางตรง + การปล่อยฝังตัวทางอ้อม) / ผลผลิตสุทธิ (ตัน)
ส่วนการปล่อยทางอ้อมคำนวณดังนี้
การปล่อยทางอ้อม = ไฟฟ้าที่ใช้ (MWh) × ค่าการปล่อยของไฟฟ้า (tCO2/MWh)
ค่าการปล่อยของไฟฟ้าเป็นค่ามาตรฐานอ้างอิง เว้นแต่เข้าเงื่อนไขของค่าจริง (มาตรา 7(4)) ค่ามาตรฐานคือค่าของประเทศแหล่งกำเนิดในภาคผนวก II ของระเบียบการบังคับใช้ (EU) 2025/2621
ค่าจริงใช้แทนได้เฉพาะตามภาคผนวก IV ข้อ 6 ของระเบียบ (EU) 2023/956 คือมีการเชื่อมต่อทางเทคนิคโดยตรงกับแหล่งผลิตไฟฟ้า หรือผู้ประกอบกิจการโรงงานทำสัญญาซื้อขายไฟฟ้า (power purchase agreement) กับผู้ผลิตไฟฟ้าในประเทศที่สาม
การคำนวณการปล่อยทางตรงทำอย่างไร
การปล่อยทางตรงของสถานประกอบการติดตามด้วยวิธีใดวิธีหนึ่งในสองวิธี ตามภาคผนวก II ข้อ B.2 ของระเบียบการบังคับใช้ (EU) 2025/2547
วิธีที่อิงการคำนวณใช้ได้ทั้งแบบวิธีมาตรฐานและแบบสมดุลมวล ส่วนวิธีที่อิงการวัดใช้การตรวจวัดความเข้มข้นของก๊าซเรือนกระจกและอัตราการไหลของก๊าซไอเสียอย่างต่อเนื่อง
ผู้ประกอบกิจการต้องเลือกวิธีที่แม่นยำและเชื่อถือได้ที่สุด และใช้หลายวิธีร่วมกันกับส่วนต่าง ๆ ของสถานประกอบการได้
ในวิธีมาตรฐาน การปล่อยจากการเผาไหม้คำนวณรายเชื้อเพลิง (ข้อ B.3.1.1)
การปล่อยจากการเผาไหม้ = ข้อมูลกิจกรรม × ค่าการปล่อย × ค่าออกซิเดชัน
องค์ประกอบของสูตรมีสามตัวตามรายการด้านล่าง
- ข้อมูลกิจกรรมคือปริมาณเชื้อเพลิงคูณค่าความร้อนสุทธิ (หน่วย TJ)
- ค่าการปล่อยคือ CO2 ที่ปล่อยต่อหน่วยพลังงาน (tCO2/TJ)
- ค่าออกซิเดชันคือสัดส่วนคาร์บอนของเชื้อเพลิงที่ออกซิไดซ์เป็น CO2 และใช้ค่า 1 ซึ่งเป็นค่าแบบระมัดระวัง (conservative) ได้เสมอ
ในวิธีมาตรฐาน การปล่อยจากกระบวนการคำนวณรายวัตถุดิบ คือข้อมูลกิจกรรม × ค่าการปล่อย × ค่าการแปลง (conversion factor) (ข้อ B.3.1.2)
สำหรับปฏิกิริยาเผาหินปูน CaCO3 → CaO + CO2 ในการผลิตซีเมนต์ ภาคผนวก II ให้ค่าปริมาณสัมพันธ์สองค่า คือ 0.440 ตัน CO2 ต่อตัน CaCO3 ที่สลายตัว (วิธี A อิงวัตถุดิบ) และ 0.785 ตัน CO2 ต่อตัน CaO ที่ผลิตได้ (วิธี B อิงผลผลิต)
วิธีสมดุลมวล (ข้อ B.3.2) ติดตามปริมาณคาร์บอนในวัตถุดิบและผลผลิตทุกชนิด ภาคผนวก I ของระเบียบเดียวกันกำหนดให้ใช้วิธีนี้ในเส้นทางเหล็กถลุง เหล็กพรุน (DRI) และเหล็กกล้าดิบ เพื่อติดตามคาร์บอนที่ค้างอยู่ในผลิตภัณฑ์ ตะกรัน และของเสีย
สำหรับซีเมนต์ หน่วยฟังก์ชันคือตันของปูนเม็ด (clinker) ที่อยู่ในสินค้า (มาตรา 4 ของระเบียบการบังคับใช้ (EU) 2025/2547) และภาคผนวก III ปรับการปล่อยจำเพาะตามสัดส่วนปูนเม็ดเฉลี่ยของสินค้า รายละเอียดอยู่ในหน้าปูนเม็ดใน CBAM
ขั้นตอนการคำนวณการปล่อยก๊าซเรือนกระจกฝังตัว CBAM มีอะไรบ้าง
การคำนวณมีห้าขั้นตอนที่ใช้กับทุกสถานประกอบการที่ผลิตสินค้า CBAM แต่ละขั้นเป็นการเก็บข้อมูลหรือการคำนวณที่ผู้ผลิตนอกสหภาพยุโรปเป็นผู้ทำ และผู้นำเข้าในสหภาพยุโรปต้องตรวจสอบ
ขั้นที่ 1: ระบุเส้นทางการผลิตและขอบเขตของระบบ
ระบุเส้นทางการผลิต (production route) ของสินค้า เพราะเส้นทางเป็นตัวกำหนดข้อมูลกิจกรรม ค่าการปล่อย และสูตรที่ใช้
สำหรับเหล็กกล้าคาร์บอน ตารางค่าเบนช์มาร์ก CBAM (CBAM benchmark) ของระเบียบการบังคับใช้ (EU) 2025/2620 แยกไว้สามเส้นทาง คือ เตาถลุงเหล็กและเตาผลิตเหล็กกล้าแบบเป่าออกซิเจน (BF-BOF) เหล็กพรุนกับเตาอาร์กไฟฟ้า (DRI-EAF) และเศษเหล็กกับเตาอาร์กไฟฟ้า (scrap-EAF) แต่ละเส้นทางมีลักษณะการปล่อยต่างกัน
จากนั้นกำหนดขอบเขตของระบบ ซึ่งก็คือขอบเขตทางกายภาพของสถานประกอบการ รวมเชื้อเพลิงทุกชนิด การปล่อยจากกระบวนการ และการใช้ไฟฟ้าในภาคส่วนที่นับการปล่อยทางอ้อม
ขั้นที่ 2: เก็บข้อมูลกิจกรรมของแหล่งปล่อยทุกแหล่ง
เก็บข้อมูลปริมาณที่วัดได้ของทุกแหล่งปล่อยในขอบเขตของระบบ ในโรงงาน BF-BOF แหล่งปล่อยได้แก่ ถ่านโค้กในเตาถลุง ถ่านหินที่ฉีดเข้าเตา ก๊าซธรรมชาติ หินปูนในเตา BOF และไฟฟ้า
ข้อมูลทุกแหล่งต้องมาจากมิเตอร์หรือการวัดที่เชื่อถือได้ และครอบคลุมช่วงการผลิตทั้งหมด
ขั้นที่ 3: ใช้ค่าการปล่อยและคำนวณ CO2e ทางตรงทั้งหมด
คูณข้อมูลกิจกรรมแต่ละรายการด้วยค่าการปล่อยที่เหมาะสม ค่ามาตรฐานของเชื้อเพลิงทั่วไปจาก IPCC 2006 Guidelines อยู่ในภาคผนวก II ข้อ G ของระเบียบการบังคับใช้ (EU) 2025/2547
สถานประกอบการใช้ค่าการปล่อยเฉพาะของตนเองจากการเก็บตัวอย่างเชื้อเพลิงและผลวิเคราะห์ทางห้องปฏิบัติการได้ และมักแม่นยำกว่า สำหรับอะลูมิเนียม ต้องคำนวณ PFCs จากปรากฏการณ์แอโนด (anode effect) ด้วย โดยใช้ค่าศักยภาพในการทำให้โลกร้อน (GWP) 6,630 สำหรับ CF4 และ 11,100 สำหรับ C2F6
ขั้นที่ 4: คำนวณการปล่อยทางอ้อม (เฉพาะซีเมนต์และปุ๋ย)
โรงงานซีเมนต์และปุ๋ยวัดหรือประมาณไฟฟ้าที่ใช้ในช่วงการผลิตเป็น MWh แล้วคูณด้วยค่าการปล่อยของไฟฟ้าเป็น tCO2e/MWh ค่ามาตรฐานรายประเทศอยู่ในภาคผนวก II ของระเบียบการบังคับใช้ (EU) 2025/2621
ค่าจริงจากการเชื่อมต่อโดยตรงหรือสัญญาซื้อขายไฟฟ้าต้องมีหลักฐานตามภาคผนวก II ข้อ D.4.3 ของระเบียบการบังคับใช้ (EU) 2025/2547 รวมข้อมูลสมาร์ตมิเตอร์ที่จับคู่การผลิตกับการส่งมอบในช่วงไม่เกินหนึ่งชั่วโมง ขั้นนี้ใช้กับสินแร่เหล็กชนิดอัดก้อน (รหัส CN 2601 12 00) ด้วย
ขั้นที่ 5: หารด้วยผลผลิตสุทธิเพื่อได้การปล่อยจำเพาะ
รวมการปล่อยทางตรงกับการปล่อยทางอ้อม (ถ้ามี) แล้วหารด้วยปริมาณสินค้าที่ผลิตในช่วงเดียวกันเป็นตันสุทธิ ผลลัพธ์คือการปล่อยจำเพาะเป็น tCO2e/t ที่ใช้ในแบบแสดงรายการ CBAM และรายงานการทวนสอบ
ตัวอย่างการคำนวณ: ซีเมนต์ปอร์ตแลนด์จากตุรกี
ตัวอย่างนี้คำนวณการปล่อยจำเพาะของโรงงานซีเมนต์ปอร์ตแลนด์สมมติในตุรกีที่ส่งสินค้าให้ผู้นำเข้าในสหภาพยุโรป ข้อมูลโรงงานเป็นตัวเลขสมมติ ซีเมนต์ปอร์ตแลนด์ (รหัส CN 2523 29) นับทั้งการปล่อยทางตรงและทางอ้อม
ค่ามาตรฐานอ้างอิงในตัวอย่างนี้ใช้กับผู้ผลิตไทยได้เช่นกัน เพราะตารางประเทศไทยไม่มีแถวซีเมนต์ และตารางของตุรกีก็ไม่มีค่าของประเทศสำหรับรหัสนี้ ทั้งสองประเทศจึงใช้ค่ามาตรฐานอ้างอิงตัวเดียวกัน
ส่วนค่าการปล่อยของไฟฟ้า โรงงานในไทยต้องใช้ค่าของประเทศไทยในภาคผนวก II ของระเบียบการบังคับใช้ (EU) 2025/2621 ไม่ใช่ค่าของตุรกี
พารามิเตอร์การผลิตของปีปฏิทิน 2569 มีดังนี้
- ผลผลิตซีเมนต์สุทธิ 500,000 ตัน
- สัดส่วนปูนเม็ดต่อซีเมนต์ 0.82 (ปูนเม็ดร้อยละ 82)
- ปูนเม็ดที่ผลิต 410,000 ตัน
- เชื้อเพลิงหลักคือถ่านหิน เชื้อเพลิงรองคือก๊าซธรรมชาติ
แหล่งการปล่อยทางตรงสรุปไว้ในตารางด้านล่าง
| แหล่งปล่อย | ปริมาณ | ค่าการปล่อย | CO2 (ตัน) |
|---|---|---|---|
| การเผาหินปูน (กระบวนการ) | ปูนเม็ด 410,000 ตัน | 0.525 tCO2/ตันปูนเม็ด (ค่าสมมติ) | 215,250 |
| การเผาถ่านหิน (เชื้อเพลิงเตาเผา) | ถ่านหิน 55,000 ตัน | 2.42 tCO2/ตันถ่านหิน | 133,100 |
| ก๊าซธรรมชาติ (เชื้อเพลิงเสริม) | 8,500,000 ลูกบาศก์เมตร | 0.00202 tCO2/ลูกบาศก์เมตร | 17,170 |
| CO2 ทางตรงรวม | 365,520 |
แหล่งการปล่อยทางอ้อม (ไฟฟ้า) มีสามบรรทัดตามรายการด้านล่าง
- ไฟฟ้าที่ใช้ 75,000 MWh
- ค่าการปล่อยมาตรฐานของไฟฟ้าตุรกี 0.420 tCO2e/MWh (ภาคผนวก II ของระเบียบการบังคับใช้ (EU) 2025/2621)
- CO2 ทางอ้อมจากไฟฟ้า 75,000 × 0.420 = 31,500 ตัน CO2
การคำนวณการปล่อยจำเพาะ
SEE = (ทางตรง + ทางอ้อม) / ผลผลิต SEE = (365,520 + 31,500) / 500,000 SEE = 397,020 / 500,000 SEE = 0.794 tCO2/ตันซีเมนต์
ค่า 0.794 นี้ต่ำกว่าค่ามาตรฐานอ้างอิงมาก ภาคผนวก I ของระเบียบการบังคับใช้ (EU) 2025/2621 ซึ่งแทนที่โดยระเบียบการบังคับใช้ (EU) 2026/1740 ไม่มีค่าของตุรกีหรือไทยสำหรับซีเมนต์ปอร์ตแลนด์สีเทา (รหัส CN 2523 29 00)
ค่าที่ใช้จึงเป็นของ “Other countries and territories” คือ 1.440 tCO2e/t หรือ 1.584 เมื่อบวกส่วนปรับเพิ่มร้อยละ 10 ของปี 2569
ที่ราคาใบรับรองไตรมาส 3 ปี 2569 ซึ่งเท่ากับ 82.32 ยูโรต่อ tCO2e ต้นทุน CBAM รวมก่อนหักเมื่อใช้ข้อมูลจริงที่ผ่านการทวนสอบคือ 0.794 × 82.32 = 65.36 ยูโรต่อตันซีเมนต์ เทียบกับ 1.584 × 82.32 = 130.39 ยูโรต่อตันเมื่อใช้ค่ามาตรฐานอ้างอิง
ต้นทุนสุทธิหลังการปรับลดตามการจัดสรรสิทธิแบบให้เปล่าต่างกันมากกว่านั้นอีก เมื่อใช้ค่ามาตรฐานอ้างอิง SEFA (การปรับลดตามการจัดสรรสิทธิแบบให้เปล่าต่อตัน) = 0.975 × 1.00 × 0.666 (ค่าเบนช์มาร์ก Column B ในระเบียบการบังคับใช้ (EU) 2025/2620) = 0.6494 เหลือ 0.9347 ใบรับรอง หรือ 76.94 ยูโรต่อตัน
เมื่อใช้ข้อมูลจริง ค่าเบนช์มาร์กกระบวนการ Column A ของซีเมนต์คือ 0.000 SEFA จึงมาจากสารตั้งต้น (precursor) ปูนเม็ดตามสมการที่ 4 ของภาคผนวกนั้น คือ 0.82 × 0.975 × 1.00 × 0.666 = 0.5325
ผลคือเหลือ 0.2615 ใบรับรอง หรือ 21.53 ยูโรต่อตัน แรงจูงใจทางการเงินในการใช้ข้อมูลจริงที่ผ่านการทวนสอบแทนค่ามาตรฐานอ้างอิงในตัวอย่างนี้จึงอยู่ที่ประมาณ 55.41 ยูโรต่อตัน
การปล่อยทางตรงเกิดที่ใดในแต่ละภาคส่วน และใช้ค่า CBAM ใด
การปล่อยทางตรงของ CBAM ครอบคลุมก๊าซเรือนกระจกทั้งหมดที่ปล่อยในขอบเขตของสถานประกอบการ ทั้งจากการเผาเชื้อเพลิง เคมีของกระบวนการ การผลิตความร้อน และสำหรับอะลูมิเนียม PFCs ระหว่างการถลุง
ตัวเลขที่เข้าแบบแสดงรายการ CBAM มีสองประเภทเท่านั้น คือค่าจริงที่ผ่านการทวนสอบของสถานประกอบการ หรือค่ามาตรฐานอ้างอิงในภาคผนวก I ของระเบียบการบังคับใช้ (EU) 2025/2621 ซึ่งแทนที่โดยระเบียบการบังคับใช้ (EU) 2026/1740
การปรับลดตามการจัดสรรสิทธิแบบให้เปล่าใช้ค่าเบนช์มาร์ก CBAM (CBAM benchmark) ของระเบียบการบังคับใช้ (EU) 2025/2620 ซึ่งองค์การบริหารจัดการก๊าซเรือนกระจก (องค์การมหาชน) (อบก.) เรียกว่า “ค่ากลางความเข้มข้นการปล่อยก๊าซเรือนกระจก”
ทุกตัวเลขในส่วนนี้เป็นค่าตามกฎหมาย ไม่ใช่ความเข้มข้นทั่วไปของอุตสาหกรรม
เหล็กและเหล็กกล้า: นับเฉพาะการปล่อยทางตรง
การปล่อยทางตรงของเหล็กขึ้นกับเส้นทางการผลิต เส้นทาง BF-BOF ใช้ถ่านโค้กรีดิวซ์สินแร่เหล็กและปล่อยมากที่สุด เส้นทาง DRI-EAF ต่ำกว่า และ scrap-EAF ต่ำที่สุดเพราะการหลอมเศษเหล็กไม่ต้องรีดิวซ์
ค่าเบนช์มาร์ก Column B ของเหล็กกล้าคาร์บอนกึ่งสำเร็จรูป (รหัส CN 7207 11 14) เรียงตามลำดับเดียวกัน คือ 1.364 tCO2e/t สำหรับ BF-BOF 0.475 สำหรับ DRI-EAF และ 0.066 สำหรับ scrap-EAF
ค่ามาตรฐานอ้างอิงในภาคผนวก I สูงกว่าค่าเบนช์มาร์กมาก เช่น 2.310 tCO2e/t สำหรับตุรกี (รหัส CN 7207 11 14) และ 3.169 สำหรับจีน (รหัส CN 7207 12 10)
เตาอาร์กไฟฟ้าใช้ไฟฟ้าปริมาณมาก แต่ไฟฟ้านี้ไม่นับในการปล่อยก๊าซเรือนกระจกฝังตัวของเหล็ก ไม่ว่าจะใช้ค่าจริงหรือค่ามาตรฐานอ้างอิง
เหตุผลคือภาคผนวก II ระบุตอนที่ 72 และสินค้าตอนที่ 73 แต่ไม่ระบุสินแร่เหล็กชนิดอัดก้อน (รหัส CN 2601 12 00) สินค้าเหล็กรายการนั้นรายการเดียวจึงนับการปล่อยทางอ้อมด้วย
ทำไมเหล็กไทยที่ใช้ค่ามาตรฐานอ้างอิงจึงแทบไม่ได้รับการปรับลด
แถวเหล็กในตารางประเทศไทยพิมพ์เส้นทาง E (เหล็กกล้าคาร์บอน scrap-EAF) 103 แถว และ H (เหล็กกล้าเจือต่ำ scrap-EAF) 32 แถว เมื่อใช้ค่ามาตรฐานอ้างอิง ค่าเบนช์มาร์กมาจากเส้นทางที่พิมพ์ในแถวของประเทศ (ระเบียบการบังคับใช้ (EU) 2025/2620 ภาคผนวก ข้อ 5.1)
ค่าเบนช์มาร์ก Column B ของเส้นทาง E สำหรับเหล็กแผ่นรีดร้อน ลวด และสลักเกลียว มีเพียง 0.066 ถึง 0.072 tCO2e/t การปรับลดจึงมีเพียงประมาณ 0.07 ต่อตัน สินค้าเหล็กไทยที่ใช้ค่ามาตรฐานอ้างอิงจึงต้องจ่ายเกือบเต็มค่าที่บวกส่วนปรับเพิ่มแล้ว
เปรียบเทียบกับตุรกี รหัส CN 7207 11 14 ซึ่งพิมพ์เส้นทาง C (BF-BOF) การปรับลดคือ 1.3299 ต่อตัน ค่ามาตรฐานอ้างอิงของไทยต่ำกว่า แต่ต้นทุนต่อตันอาจสูงกว่า รายละเอียดเส้นทางเตาอาร์กไฟฟ้าอยู่ในหน้าเส้นทาง EAF ใน CBAM
ซีเมนต์: นับทั้งการปล่อยทางตรงและทางอ้อม
แหล่งปล่อยใหญ่ที่สุดของซีเมนต์คือการเผาหินปูนเป็นปูนเม็ด ปฏิกิริยาเปลี่ยนแคลเซียมคาร์บอเนต (CaCO3) เป็นแคลเซียมออกไซด์ (CaO) และ CO2 และไม่มีมาตรการประหยัดพลังงานใดกำจัดได้ เชื้อเพลิงเตาเผาเป็นแหล่งที่สอง
การแทนปูนเม็ดด้วยตะกรันเตาถลุง เถ้าลอย หรือดินเผา ลดสัดส่วนปูนเม็ดในซีเมนต์ และลด CO2 จากกระบวนการต่อตันซีเมนต์ไปด้วย
ค่าตามกฎหมายของซีเมนต์ปอร์ตแลนด์สีเทา (รหัส CN 2523 29 00) คือค่าเบนช์มาร์ก Column B 0.666 tCO2e/t และค่ามาตรฐานอ้างอิงของ “Other countries and territories” 1.440 tCO2e/t ซึ่งรวมการปล่อยทางอ้อมแล้ว
ค่าของบางประเทศต่างออกไป คืออียิปต์ 1.290 โมร็อกโก 0.950 และญี่ปุ่น 0.890 ค่า “Other countries and territories” ของปูนเม็ดสีเทาคือ 1.410 ไทยไม่มีตารางซีเมนต์ จึงใช้ค่า 1.440 และ 1.410 นี้
อะลูมิเนียม: การปล่อยทางตรงรวม PFCs
การถลุงอะลูมิเนียมปฐมภูมิด้วยกระบวนการ Hall-Héroult ปล่อย CO2 ทางตรงจากการใช้แอโนดคาร์บอน และปล่อย PFCs (CF4 และ C2F6) จากปรากฏการณ์แอโนด อะลูมิเนียมทุติยภูมิที่หลอมจากเศษไม่มีทั้งสองแหล่งนี้
ค่าเบนช์มาร์ก Column B ของอะลูมิเนียมยังไม่ได้ขึ้นรูป (รหัส CN 7601) คือ 1.423 tCO2e/t สำหรับปฐมภูมิ และ 0.091 สำหรับทุติยภูมิ รายละเอียด PFCs อยู่ในหน้าPFCs ในอะลูมิเนียม
ไฟฟ้าเป็นพลังงานหลักของการถลุงปฐมภูมิ แต่ CBAM ไม่นับการปล่อยทางอ้อมของอะลูมิเนียม ค่ามาตรฐานอ้างอิงจึงครอบคลุมเฉพาะทางตรง เช่น 1.870 tCO2e/t สำหรับสหรัฐอาหรับเอมิเรตส์ และ 3.000 สำหรับจีน (รหัส CN 7601)
แถวอะลูมิเนียมของไทยพิมพ์เส้นทาง L (อะลูมิเนียมทุติยภูมิ) ค่าของไทยสำหรับรหัส CN 7601 คือ 0.36 tCO2e/t ส่วนสินค้าที่ส่งออกจริงอย่างรหัส CN 7616 99 90 คือ 1.73
ปุ๋ย: การปล่อยทางตรงและทางอ้อมรวม N2O
การผลิตปุ๋ยไนโตรเจนเริ่มจากการสังเคราะห์แอมโมเนียจากไนโตรเจนและไฮโดรเจน ไฮโดรเจนส่วนใหญ่มาจากการรีฟอร์มก๊าซธรรมชาติด้วยไอน้ำซึ่งปล่อย CO2
การผลิตกรดไนตริกสำหรับแอมโมเนียมไนเตรตปล่อย N2O ซึ่งมีค่า GWP 265 ตามภาคผนวก II ข้อ G ของระเบียบการบังคับใช้ (EU) 2025/2547 และต้องติดตามด้วยการวัด (ข้อ B.6.1 ของภาคผนวกนั้น)
ค่าเบนช์มาร์ก Column B คือ 1.522 tCO2e/t สำหรับแอมโมเนียแอนไฮดรัส (รหัส CN 2814 10 00) และ 0.902 สำหรับยูเรีย (รหัส CN 3102 10 19) ค่ามาตรฐานอ้างอิงของอียิปต์คือ 2.050 สำหรับแอมโมเนีย และ 1.390 สำหรับยูเรีย
ค่า “Other countries and territories” ของแอมโมเนียคือ 3.130 ค่ามาตรฐานอ้างอิงของปุ๋ยรวมการปล่อยทางอ้อมแล้ว ค่าของไทยคือ 2.24 สำหรับแอมโมเนีย และ 1.54 สำหรับยูเรีย ซึ่งในจำนวนนี้ 0.18 และ 0.14 เป็นส่วนทางอ้อม รายละเอียดอยู่ในหน้ายูเรียใน CBAM
การปล่อยทางอ้อมของ CBAM ใช้กับสินค้าใด
การปล่อยทางอ้อมของ CBAM ใช้กับซีเมนต์ ปุ๋ย และสินค้าเหล็กหนึ่งรายการคือสินแร่เหล็กชนิดอัดก้อน (รหัส CN 2601 12 00) ครอบคลุม CO2 จากการผลิตไฟฟ้าที่ใช้ในการผลิต
สินค้าเหล็กอื่นทั้งหมด อะลูมิเนียม ไฮโดรเจน และไฟฟ้า อยู่ในภาคผนวก II ของระเบียบ (EU) 2023/956 ซึ่งจำกัดไว้ที่การปล่อยทางตรง ประเทศสมาชิกปรับขอบเขตนี้ไม่ได้
ทำไมซีเมนต์และปุ๋ยจึงนับการปล่อยทางอ้อม
เหตุผลในอารัมภบทของระเบียบคือไฟฟ้าเป็นสัดส่วนสำคัญของต้นทุนคาร์บอนของเตาเผาซีเมนต์และโรงงานปุ๋ย การไม่นับจะเอื้อผู้ผลิตในประเทศที่มีไฟฟ้าราคาถูกแต่ปล่อยคาร์บอนสูง
ตัวอย่างคือโรงงานซีเมนต์ในอียิปต์ที่ใช้ไฟฟ้าจากถ่านหิน จะมีภาระ CBAM ต่ำกว่ารอยเท้าคาร์บอนจริง และบั่นทอนเป้าหมายป้องกันการรั่วไหลของคาร์บอน (carbon leakage) ของ CBAM
สำหรับเหล็กและอะลูมิเนียม ผู้ตรากฎหมายตัดสินใจต่างออกไป ส่วนหนึ่งเพราะแหล่งปล่อยหลัก (ถ่านโค้กใน BF-BOF และแอโนดใน Hall-Héroult) ครอบงำรอยเท้าคาร์บอนอยู่แล้ว
อีกส่วนหนึ่งเพราะผู้ตรากฎหมายเห็นว่าการนับไฟฟ้าของอะลูมิเนียมซับซ้อนเกินไป ในเมื่ออุตสาหกรรมนี้จงใจย้ายฐานไปยังภูมิภาคที่ไฟฟ้ามีต้นทุนต่ำ ผลต่อผู้ผลิตแต่ละประเทศอยู่ในหน้าการปล่อยทางอ้อมของอะลูมิเนียม
การคำนวณการปล่อยทางอ้อมในทางปฏิบัติทำอย่างไร
การปล่อยทางอ้อมของสถานประกอบการคำนวณจากไฟฟ้าที่ใช้คูณค่าการปล่อยของไฟฟ้า
IEE = Q_ไฟฟ้า × EF_ไฟฟ้า
ตัวแปรในสูตรมีสองตัวตามรายการด้านล่าง
- Q_ไฟฟ้า คือไฟฟ้าที่สถานประกอบการใช้ในช่วงเวลานั้น (MWh)
- EF_ไฟฟ้า คือค่าการปล่อยของไฟฟ้า (tCO2e/MWh)
ค่าการปล่อยของไฟฟ้ามาจากหนึ่งในสองแหล่งตามรายการด้านล่าง
- ค่ามาตรฐานอ้างอิง มาตรา 7(4) ของระเบียบกำหนดให้ค่ามาตรฐานเป็นหลัก ภาคผนวก II ของระเบียบการบังคับใช้ (EU) 2025/2621 มีค่าเดียวต่อประเทศแหล่งกำเนิด คำนวณจากค่าเฉลี่ยห้าปีของค่าการปล่อยของโครงข่ายไฟฟ้า (อารัมภบท ข้อ 7) เช่น ตุรกี 0.420 อียิปต์ 0.387 อินเดีย 0.726 และจีน 0.605 tCO2e/MWh
- ค่าจริง ภาคผนวก IV ข้อ 6 ของระเบียบให้ใช้ค่าจริงได้เมื่อมีการเชื่อมต่อทางเทคนิคโดยตรงกับแหล่งผลิต หรือผู้ประกอบกิจการโรงงานทำสัญญาซื้อขายไฟฟ้ากับผู้ผลิตในประเทศที่สาม หลักฐานอยู่ในภาคผนวก II ข้อ D.4.3 ของระเบียบการบังคับใช้ (EU) 2025/2547 รวมข้อมูลสมาร์ตมิเตอร์รายชั่วโมงหรือถี่กว่า
สถานประกอบการที่ใช้ไฟฟ้าจากโครงข่ายโดยไม่มีการเชื่อมต่อหรือสัญญาดังกล่าวใช้ค่าในภาคผนวก II โรงงานที่รับไฟฟ้าจากหลายแหล่งใช้ค่าเฉลี่ยถ่วงน้ำหนักตามสัดส่วนการใช้ (มาตรา 9 ของระเบียบการบังคับใช้ (EU) 2025/2547)
ค่าเหล่านี้ไม่ใช่ค่าที่ใช้กับไฟฟ้าที่นำเข้าเป็นสินค้า (รหัส CN 2716 00 00) ค่ามาตรฐานของไฟฟ้านำเข้าคือ “ค่าการปล่อย CO2” ตามภาคผนวก IV ข้อ 1(d) ของระเบียบ คือความเข้มข้น CO2 ของไฟฟ้าจากเชื้อเพลิงฟอสซิล ไม่ใช่ค่าเฉลี่ยโครงข่าย
ค่านี้กำหนดตามข้อ 4.2 และอยู่ในภาคผนวก III ของระเบียบการบังคับใช้ (EU) 2025/2621 เช่น ตุรกี 0.718 และอียิปต์ 0.442 tCO2e/MWh ภาคผนวก III ไม่มีแถวของไทย
ค่ามาตรฐานอ้างอิง CBAM อย่างเป็นทางการทั้งหมดในสเปรดชีตเดียว พร้อมส่วนปรับเพิ่ม ค่าเบนช์มาร์ก CBAM และต้นทุนต่อตันสินค้าปี 2569 ฉบับภาษาอังกฤษ ดาวน์โหลดได้ทันที
เราเก็บเฉพาะอีเมลของท่านเพื่อส่งการแจ้งเตือนนี้ นโยบายความเป็นส่วนตัว (ภาษาอังกฤษ)
การใช้ค่ามาตรฐานอ้างอิงแทนข้อมูลจริงมีผลทางการเงินอย่างไร
สำหรับผู้ผลิตที่การปล่อยจริงเท่ากับหรือต่ำกว่าค่าเฉลี่ยของประเทศ การใช้ค่ามาตรฐานอ้างอิงแทนข้อมูลการปล่อยจริงที่ผ่านการทวนสอบมีต้นทุนสูงกว่าทุกปีตั้งแต่ปี 2569 เพราะส่วนปรับเพิ่มบวกบนค่าเฉลี่ยนั้นและสูงขึ้นทุกปี
ค่ามาตรฐานอ้างอิงกำหนดตามความเข้มข้นการปล่อยเฉลี่ยของแต่ละประเทศผู้ส่งออก และบวกส่วนปรับเพิ่มบังคับ (ภาคผนวก IV ข้อ 4.1)
ตารางส่วนปรับเพิ่มตามระเบียบการบังคับใช้ (EU) 2025/2621 ซึ่งแก้ไขโดยระเบียบการบังคับใช้ (EU) 2026/1740 แสดงไว้ด้านล่าง
| ปี | ส่วนปรับเพิ่มสำหรับเหล็ก ซีเมนต์ อะลูมิเนียม ไฮโดรเจน | ส่วนปรับเพิ่มสำหรับปุ๋ย |
|---|---|---|
| 2569 (2026) | +10% | +1% |
| 2570 (2027) | +20% | +1% |
| ตั้งแต่ 2571 (2028) | +30% | +1% |
ส่วนปรับเพิ่มบวกบนค่า “total emissions” ก่อนหักการปรับลดตามการจัดสรรสิทธิแบบให้เปล่า และค่าเบนช์มาร์กไม่มีส่วนปรับเพิ่ม ส่วนปรับเพิ่มทั้งหมดจึงต้องจ่ายเต็มราคาใบรับรอง
ผู้ส่งออกที่การปล่อยจริงต่ำกว่าค่าเฉลี่ยของประเทศได้เปรียบทางการเงินมากขึ้นทุกปี ผู้ที่สูงกว่าค่าเฉลี่ยอาจเลือกค่ามาตรฐานอ้างอิง แต่ทางเลือกนี้แคบลงเมื่อส่วนปรับเพิ่มสูงขึ้น
สองเส้นทางนี้ใช้ค่าเบนช์มาร์กต่างกันด้วย ตามระเบียบการบังคับใช้ (EU) 2025/2620 ค่ามาตรฐานอ้างอิงใช้ค่าเบนช์มาร์ก Column B ของภาคผนวกข้อ 5 ส่วนค่าจริงใช้ค่าเบนช์มาร์กกระบวนการ Column A บวกสิทธิแบบให้เปล่าที่ฝังในสารตั้งต้น
ผลสุทธิของสองเส้นทางจึงอาจต่างกันมากกว่าหรือน้อยกว่าช่องว่างของการปล่อย ผู้นำเข้าควรคำนวณทั้งสองทางสำหรับทุกคู่สินค้าและประเทศ
ตัวอย่างเปรียบเทียบ: เหล็ก BF-BOF จากอินเดีย ค่ามาตรฐานอ้างอิงกับข้อมูลจริง
ผู้นำเข้าในเยอรมนีซื้อเหล็กม้วนรีดร้อน (HRC รหัส CN 7208) 10,000 ตันจากโรงงาน BF-BOF ในอินเดียในไตรมาส 3 ปี 2569 ราคาใบรับรองทางการคือ 82.32 ยูโรต่อ tCO2e
กรณี A ใช้ข้อมูลจริงที่ผ่านการทวนสอบ มีตัวเลขตามรายการด้านล่าง
- การปล่อยจำเพาะ (ผ่านการทวนสอบ ค่าสมมติ) 1.78 tCO2/t
- ต้นทุน CBAM รวมก่อนหัก 10,000 × 1.78 × 82.32 = 1,465,296.00 ยูโร
- ต้นทุนสุทธิปี 2569 คือ 10,000 × (1.78 ลบ SEFA ในรายงานที่ผ่านการทวนสอบของผู้ประกอบกิจการ) × 82.32
กรณี B ใช้ค่ามาตรฐานอ้างอิงของอินเดีย (บวกส่วนปรับเพิ่มร้อยละ 10 ของปี 2569) มีตัวเลขตามรายการด้านล่าง
- ค่ามาตรฐานอ้างอิงของ HRC อินเดีย 4.280 tCO2e/t (ระเบียบการบังคับใช้ (EU) 2026/1740 ภาคผนวก I อินเดีย รหัส CN 7208 เส้นทาง C)
- บวกส่วนปรับเพิ่ม 4.280 × 1.10 = 4.708 tCO2e/t
- ต้นทุน CBAM รวมก่อนหัก 10,000 × 4.708 × 82.32 = 3,875,625.60 ยูโร
- SEFA = 0.975 × 1.00 × 1.370 = 1.33575 tCO2e/t (ค่าเบนช์มาร์กจากระเบียบการบังคับใช้ (EU) 2025/2620 ข้อ 5.3 Column B เส้นทาง C)
- ต้นทุนสุทธิปี 2569 คือ 10,000 × (4.708 ลบ 1.33575) × 82.32 = 2,776,036.20 ยูโร
การปล่อยที่แจ้งต่างกัน 2.928 tCO2e ต่อตัน และทุก tCO2e ต้องจ่ายเต็มราคาใบรับรอง สำหรับ 10,000 ตัน ช่องว่างนี้คือ 29,280 ใบรับรอง หรือ 2,410,329.60 ยูโรในปี 2569 ก่อนนับความต่างของการปรับลดในสองเส้นทาง
ตั้งแต่ปี 2571 ส่วนปรับเพิ่มร้อยละ 30 ทำให้ค่ามาตรฐานอ้างอิงเป็น 5.564 tCO2e/t และช่องว่างเป็น 3.784 tCO2e ต่อตัน แรงจูงใจลงทุนในระบบวัดและการทวนสอบเพิ่มขึ้นเมื่อส่วนปรับเพิ่มสูงขึ้นและตัวประกอบ CBAM (CBAM factor) ลดลง
ต้นทุนของสินค้าส่งออกหลักของไทยเมื่อใช้ค่ามาตรฐานอ้างอิง
สินค้าไทยในขอบเขต CBAM ที่ส่งออกไปสหภาพยุโรปมากที่สุดคือสลักเกลียวและน็อต (หัวข้อ 7318) มูลค่า 119.3 ล้านยูโร หรือ 74,373 ตันในปี 2568 (Eurostat Comext DS-045409, 2025 ดึงข้อมูลเมื่อ 12 ตุลาคม 2569)
สหภาพยุโรปนำเข้าสินค้าที่อยู่ในขอบเขต CBAM จากไทยรวม 474.3 ล้านยูโร หรือ 249,323 ตันในปี 2568 ในจำนวนนี้เหล็กและเหล็กกล้า (ตอนที่ 72 และ 73 ไม่รวมสินแร่) คือ 430.2 ล้านยูโร และอะลูมิเนียม 44.2 ล้านยูโร ตัวเลขเหล่านี้เป็นสถิติการค้า ไม่ใช่ปริมาณที่ต้องซื้อใบรับรอง
ตารางด้านล่างคำนวณต้นทุนปี 2569 ของสินค้าไทยด้วยวิธีตามกฎหมาย ผ่าน lib/cbam-law.js เมื่อ 12 พฤศจิกายน 2569 ที่ราคา 82.32 ยูโร
| รหัส CN | สินค้า | ค่ามาตรฐานอ้างอิงไทย | บวกส่วนปรับเพิ่ม | การปรับลด (0.975 × ค่าเบนช์มาร์ก) | ใบรับรองต่อตันสินค้า | EUR ต่อตันสินค้า |
|---|---|---|---|---|---|---|
| 7208 10 00 | เหล็กแผ่นรีดร้อน | 1.92 (E) | 2.112 | 0.975 × 0.072 = 0.0702 | 2.0418 | 168.08 |
| 7217 10 10 | ลวดเหล็ก ไม่เคลือบ | 1.92 (E) | 2.112 | 0.975 × 0.066 = 0.06435 | 2.04765 | 168.56 |
| 7318 15 88 | สกรูและสลักเกลียวหกเหลี่ยม | 2.408 (E) | 2.6488 | 0.06435 | 2.58445 | 212.75 |
| 7318 16 92 | น็อต เส้นผ่านศูนย์กลางในไม่เกิน 12 มม. | 4.449 (E) | 4.8939 | 0.06435 | 4.82955 | 397.57 |
| 7616 99 90 | ผลิตภัณฑ์อะลูมิเนียมอื่น ๆ | 1.73 (L) | 1.903 | 0.975 × 0.148 = 0.1443 | 1.7587 | 144.78 |
| 3102 10 19 | ยูเรีย | 1.54 | 1.5554 (+1%) | 0.975 × 0.902 = 0.87945 | 0.67595 | 55.64 |
| 2523 29 00 | ซีเมนต์ปอร์ตแลนด์สีเทา | 1.440 (Other countries) | 1.584 | 0.975 × 0.666 = 0.64935 | 0.93465 | 76.94 |
หากราคาคงที่ที่ 82.32 ยูโร ต้นทุนของเหล็กแผ่นรีดร้อนไทยจะเพิ่มขึ้นตามส่วนปรับเพิ่มและตัวประกอบ CBAM เป็น 184.03 ยูโรในปี 2570 200.14 ยูโรในปี 2571 และ 202.42 ยูโรในปี 2573 ต่อตันสินค้า
สำหรับรหัส CN 7318 15 88 ตัวเลขคือ 232.71 252.80 และ 254.90 ยูโรตามลำดับ ค่าเบนช์มาร์กอาจปรับปรุงสำหรับสินค้าที่นำเข้าตั้งแต่ 1 มกราคม 2570 ตัวเลขปี 2570 เป็นต้นไปจึงเป็นค่าประมาณ
ตัวเลขทั้งหมดเป็นค่าประมาณที่คำนวณจากค่ามาตรฐานอ้างอิงและค่าเบนช์มาร์กทางการ (ระเบียบการบังคับใช้ (EU) 2025/2621 และ 2025/2620) ตัวเลขที่ผูกพันคือตัวเลขในแบบแสดงรายการ CBAM ประเมินสินค้าและปริมาณของท่านได้ที่เครื่องคำนวณ CBAM
แถวเหล็กเจือต่ำของไทยที่พิมพ์เส้นทาง H ยังมีประเด็นเปิดว่าใช้ค่าเบนช์มาร์ก (H) หรือ (J) ที่สูงกว่า หน้านี้จึงไม่แสดงตัวอย่างบนแถวเหล่านั้น ค่ารายประเทศทั้งหมดอยู่ในหน้าค่ามาตรฐานอ้างอิง CBAM
สินค้าแบบซับซ้อนนับการปล่อยของสารตั้งต้นอย่างไร
สินค้าแบบซับซ้อน (complex goods) รวมการปล่อยก๊าซเรือนกระจกฝังตัวของสารตั้งต้น (precursor) เข้ากับการปล่อยทางตรงและทางอ้อม (ถ้ามี) ของกระบวนการผลิตตัวเอง
ภาคผนวก IV ข้อ 1 ของระเบียบนิยามสินค้าแบบซับซ้อนว่าเป็นสินค้าที่ไม่ใช่สินค้าแบบง่าย คือสินค้าที่ใช้วัตถุดิบซึ่งมีการปล่อยฝังตัวอยู่แล้ว
ท่อเหล็ก (รหัส CN 7304) เป็นสินค้าแบบซับซ้อน การปล่อยฝังตัวของท่อรวมการปล่อยฝังตัวของเหล็กแท่งหรือเหล็กม้วนรีดร้อนที่ใช้ผลิต บวกการปล่อยจากกระบวนการขึ้นรูปท่อ ผู้นำเข้าต้องรู้ทั้งการปล่อยจำเพาะของเหล็กที่ใช้และการปล่อยเพิ่มจากการดึงหรืออัดขึ้นรูป
ห่วงโซ่สารตั้งต้นอาจยาวสองระดับ ซีเมนต์มีปูนเม็ด และสินค้าเหล็กอย่างสกรู (รหัส CN 7318) มีเหล็กกล้าดิบที่ผลิตจากเหล็กถลุง แอมโมเนียเป็นสารตั้งต้นของยูเรีย และยูเรียเป็นสารตั้งต้นของปุ๋ยผสม
ทุกระดับของสารตั้งต้นต้องมีการปล่อยจำเพาะ จากข้อมูลจริงของสถานประกอบการที่ผลิตสารตั้งต้น หรือจากค่ามาตรฐานอ้างอิงที่ใช้ได้
กฎนี้สำคัญกับไทยโดยตรง หัวข้อ 7318 ซึ่งเป็นสินค้าส่งออกใหญ่ที่สุดของไทยในกลุ่ม CBAM เป็นสินค้าแบบซับซ้อน ผู้ผลิตสลักเกลียวที่ซื้อลวดหรือเหล็กเส้นจากผู้อื่นต้องได้ข้อมูลการปล่อยของสารตั้งต้นจากผู้ขายด้วย หากไม่ได้ ส่วนนั้นต้องใช้ค่ามาตรฐานอ้างอิง
สินค้าแบบง่าย (simple goods) ตามภาคผนวก IV ข้อ 1 ผลิตจากวัตถุดิบและเชื้อเพลิงที่ไม่มีการปล่อยฝังตัวเท่านั้น ปูนเม็ดที่ผลิตจากหินปูนและเชื้อเพลิงเป็นสินค้าแบบง่าย เช่นเดียวกับสินแร่เหล็กชนิดอัดก้อน (รหัส CN 2601 12 00) ที่ผลิตจากสินแร่ผง
เหล็กกล้าปฐมภูมิจากเตาถลุงไม่ใช่สินค้าแบบง่าย สินแร่เผาจับก้อนเป็นสินค้าในภาคผนวก I ที่ป้อนเหล็กถลุง (7201) และเหล็กถลุงป้อนเหล็กกล้าดิบ การปล่อยฝังตัวของสารตั้งต้นแต่ละระดับจึงส่งต่อเข้าเหล็กกล้า (ภาคผนวก IV ข้อ 3)
การปล่อยก๊าซเรือนกระจกฝังตัวต้องผ่านการทวนสอบอย่างไร
การปล่อยก๊าซเรือนกระจกฝังตัวที่แจ้งเป็นค่าจริงต้องผ่านการทวนสอบ (verification) โดยผู้ทวนสอบที่ได้รับการรับรองระบบงาน (accredited verifier) ตามมาตรา 8(1) ของระเบียบ (EU) 2023/956 ระเบียบที่ออกโดยอำนาจที่ได้รับมอบ (EU) 2025/2551 (Delegated Regulation) และระเบียบการบังคับใช้ (EU) 2025/2546
ค่าจริงที่ไม่ผ่านการทวนสอบใช้ไม่ได้ แบบแสดงรายการที่ใช้ค่ามาตรฐานอ้างอิงไม่ต้องมีผู้ทวนสอบ
การรับรองระบบงานผู้ทวนสอบออกโดยหน่วยรับรองระบบงานแห่งชาติของประเทศสมาชิกสหภาพยุโรปเท่านั้น ตามระเบียบที่ออกโดยอำนาจที่ได้รับมอบ (EU) 2025/2551 เทียบกับมาตรฐาน EN ISO/IEC 17029:2019 หน่วยงานไทยรับรองระบบงานผู้ทวนสอบ CBAM ไม่ได้
ผู้ทวนสอบลงทะเบียนในระบบทะเบียน CBAM (CBAM Registry) ได้ตั้งแต่ 1 กันยายน 2569 กำหนดยื่นแบบครั้งแรกคือ 30 กันยายน 2570 จึงมีเวลา 13 เดือนในการทวนสอบสถานประกอบการนอกสหภาพยุโรปหลายพันแห่ง รวมการตรวจประเมิน ณ สถานประกอบการแบบเข้าพื้นที่จริง (physical site visit) ซึ่งบังคับในรอบการทวนสอบแรก
หน่วยทวนสอบในไทยต้องยื่นขอกับหนึ่งในเจ็ดหน่วยรับรองระบบงานแห่งชาติของสหภาพยุโรปที่รับผู้ยื่นจากประเทศที่สาม
ณ วันที่ 12 พฤศจิกายน 2569 หน่วยทวนสอบเจ็ดรายมีหลักฐานการรับรองระบบงานจากหน่วยรับรองระบบงานแห่งชาติห้าแห่ง ตามรายการด้านล่าง
- EmiCert S.A. (ESYD กรีซ)
- Bureau Veritas Italia, RINA Services และ SGS ICS Italia (Accredia อิตาลี)
- Intertek Certification AB (Swedac สวีเดน)
- ISSC ของดัมเยตตา อียิปต์ (RvA เนเธอร์แลนด์ 22 ตุลาคม 2569)
- SGS BELGIUM nv (BELAC เบลเยียม ภาคผนวกขอบเขตมีผลตั้งแต่ 5 พฤศจิกายน 2569)
หกรายตั้งอยู่ในสหภาพยุโรป ISSC เป็นรายแรกที่ตั้งอยู่นอกสหภาพยุโรป และไม่มีรายใดตั้งอยู่ในไทย RvA ใช้ขั้นตอน TAB กับ ISSC คือประเมินครบแล้ว RvA จะเข้าสังเกตการทวนสอบ CBAM ครั้งแรก แล้วเปลี่ยนเป็นการรับรองระบบงานตามปกติ
DNV ประกาศเมื่อ 6 พฤศจิกายน 2569 ว่าได้รับการรับรองระบบงานจาก Accredia แต่ Accredia ยังไม่ได้เผยแพร่เรื่องนี้ ณ วันที่ 11 พฤศจิกายน 2569 จึงยังไม่นับ
คณะกรรมาธิการยุโรปยังไม่ได้เผยแพร่รายชื่อทางการ ณ วันที่ 12 พฤศจิกายน 2569 รายชื่ออยู่ในหน้าผู้ทวนสอบ CBAM ที่ได้รับการรับรองระบบงาน
ประมาณการตลาดจากผู้ให้บริการทวนสอบ (ไม่ใช่ตัวเลขของคณะกรรมาธิการยุโรป) คือ 5,000 ถึง 50,000 ยูโรต่อสถานประกอบการ ตามความซับซ้อน จำนวนชนิดสินค้า และขนาดของสถานประกอบการ
บนช่วงนั้น ผู้นำเข้าที่ซื้อจาก 20 สถานประกอบการมีค่าทวนสอบ 100,000 ถึง 1 ล้านยูโรในรอบแรก หน้าค่ามาตรฐานอ้างอิง CBAM อธิบายว่าผู้นำเข้าใช้ค่ามาตรฐานได้เมื่อใดระหว่างที่การทวนสอบยังไม่เสร็จ
การปล่อยก๊าซเรือนกระจกฝังตัวมีผลต่อภาระใบรับรองอย่างไร
การปล่อยจำเพาะของการนำเข้าแต่ละครั้งเข้าสู่การคำนวณใบรับรอง CBAM โดยตรง ตามมาตรา 6 มาตรา 7 และมาตรา 22 ของระเบียบ (EU) 2023/956
จำนวนใบรับรองที่ผู้ยื่นแบบแสดงรายการ CBAM ที่ได้รับอนุญาต (authorised CBAM declarant) ต้องส่งมอบ คือผลรวมของ (SEE ลบ SEFA ลบส่วนราคาคาร์บอนตามมาตรา 9) × ตันสุทธิที่นำเข้า ของสินค้า CBAM ทุกรายการในปีปฏิทิน ผลติดลบของสินค้าใดนับเป็นศูนย์
ตั้งแต่ปี 2570 ณ สิ้นแต่ละไตรมาส ผู้ยื่นแบบฯ ต้องมีใบรับรอง CBAM ในบัญชีอย่างน้อยร้อยละ 50 ของการปล่อยฝังตัวในสินค้าที่นำเข้าตั้งแต่ต้นปีปฏิทิน (มาตรา 22(2) ซึ่งแก้ไขโดยระเบียบ (EU) 2025/2083)
การปล่อยนี้คิดจากค่ามาตรฐานอ้างอิงโดยไม่บวกส่วนปรับเพิ่ม หรือจากใบรับรองที่ส่งมอบสำหรับปีก่อนของสินค้าและแหล่งกำเนิดเดียวกัน โดยนำการปรับลดตามการจัดสรรสิทธิแบบให้เปล่ามาคำนวณด้วย
หากถือครองไม่ครบ หน่วยงานผู้มีอำนาจจะแจ้งให้เติมภายในหนึ่งเดือน (มาตรา 22(3))
กำหนดส่งมอบใบรับรองสำหรับสินค้าที่นำเข้าในปี 2569 คือ 30 กันยายน 2570 บทลงโทษ (penalty) เมื่อส่งมอบไม่ครบคือ 100 ยูโรต่อใบรับรองที่ไม่ได้ส่งมอบ (ต่อ tCO2e) ซึ่งปรับเพิ่มตามดัชนีราคาผู้บริโภคของยุโรป (มาตรา 26(1))
การชำระค่าปรับไม่ได้ทำให้พ้นหน้าที่ส่งมอบใบรับรอง (มาตรา 26(3)) ที่ราคาไตรมาส 3 ปี 2569 คือ 82.32 ยูโร การขาดใบรับรองหนึ่งใบจึงมีต้นทุน 182.32 ยูโรก่อนปรับตามดัชนี
ผู้ส่งออกไทยต้องเตรียมอะไรสำหรับการรายงานการปล่อยก๊าซเรือนกระจกฝังตัว
ผู้ผลิตนอกสหภาพยุโรปต้องจัดทำแผนการติดตามตรวจสอบ (monitoring plan) ที่อธิบายวิธีวัด คำนวณ และบันทึกการปล่อยก๊าซเรือนกระจกฝังตัวของทุกกระบวนการในขอบเขตของสถานประกอบการ
แผนการติดตามตรวจสอบเป็นเอกสารประกอบที่จำเป็นของรายงานการทวนสอบที่ส่งให้ผู้นำเข้าในสหภาพยุโรป แม่แบบแผนการติดตามตรวจสอบ CBAM (ภาษาอังกฤษ) จัดองค์ประกอบขั้นต่ำ 22 รายการเป็นแผ่นงาน CSV หนึ่งแถวต่อหนึ่งองค์ประกอบ
ฝั่งผู้นำเข้า แม่แบบการรายงาน CBAM (ภาษาอังกฤษ) รวบรวมตัวเลขที่ผ่านการทวนสอบรายรายการสินค้าสำหรับแบบแสดงรายการประจำปี
แผนการติดตามตรวจสอบกำหนดห้าเรื่องสำหรับแต่ละแหล่งปล่อย ตามรายการด้านล่าง
- วิธีวัด (มิเตอร์วัดเชื้อเพลิง สมดุลวัสดุ การตรวจวัดการปล่อยต่อเนื่อง)
- ความถี่ในการเก็บข้อมูล
- กำหนดการสอบเทียบเครื่องมือวัด
- วิธีประมาณข้อมูลเมื่อวัดโดยตรงไม่ได้
- การจัดการข้อมูลและการเก็บรักษาบันทึก
ผู้ส่งออกที่ยังไม่มีระบบติดตามการปล่อยต้องเลือกระหว่างลงทุนในการวัด (พร้อมค่าทวนสอบ) หรือยอมรับค่ามาตรฐานอ้างอิงที่มีส่วนปรับเพิ่ม ตั้งแต่ปี 2570 ตัวเลขทางการเงินยิ่งสนับสนุนการลงทุนในการวัด
ผู้ส่งออกที่การปล่อยจริงต่ำกว่าค่ามาตรฐานอ้างอิงของประเทศมีแรงจูงใจสูงสุดที่จะลงทุนทันที สำหรับเหล็กไทยบนเส้นทาง E แรงจูงใจนี้ยิ่งชัด เพราะการปรับลดเมื่อใช้ค่ามาตรฐานอ้างอิงมีเพียงประมาณ 0.07 ต่อตัน
ตั้งแต่ 14 สิงหาคม 2569 ผู้ผลิตนอกสหภาพยุโรปมีเอกสารทางการสำหรับเริ่มต้นสองฉบับ คือแนวทางฉบับที่ 2 (คู่มือย่อสำหรับผู้ประกอบกิจการนอกสหภาพยุโรป) และฉบับที่ 3 (วิธีคำนวณการปล่อยฝังตัว) ทั้งสองไม่มีผลผูกพันทางกฎหมาย
ในไทย อบก. เผยแพร่คู่มือแนวทางการรายงาน CBAM สำหรับสี่อุตสาหกรรม (ไฟฟ้า ซีเมนต์ เหล็กและเหล็กกล้า อะลูมิเนียม) ปรับปรุงล่าสุด 26 ธันวาคม 2568 และมีแพลตฟอร์มคำนวณค่าคาร์บอนแฝงและคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์ (CBAM and CFP Platform)
คาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์ (CFP) ตาม ISO 14067 ใช้แทนค่า CBAM ไม่ได้ ตัวเลขที่ส่งให้ผู้ซื้อต้องคำนวณตามระเบียบการบังคับใช้ (EU) 2025/2547 และผ่านการทวนสอบ คู่มือของ อบก. ไม่ครอบคลุมปุ๋ยและไฮโดรเจน
กรมการค้าต่างประเทศ (คต.) เตือนผู้ส่งออกในหกภาคส่วนเมื่อ 28 เมษายน 2569 เรื่องค่ามาตรฐานอ้างอิง ส่วนปรับเพิ่ม การทวนสอบ และเกณฑ์ 50 ตัน ข้อมูลการปล่อยส่งให้ผู้ซื้อได้ผ่านส่วน O3CI ของระบบทะเบียน CBAM ซึ่งการลงทะเบียนเป็นทางเลือก (มาตรา 10)
ข้อกำหนดการติดตามตามเส้นทางการผลิตของแต่ละภาคส่วนอยู่ในหน้าภาคส่วน CBAM และรายการข้อมูลสำหรับผู้ส่งออกอยู่ในหน้าข้อมูลที่ผู้ส่งออกต้องเตรียม
การปล่อยก๊าซเรือนกระจกฝังตัวเชื่อมกับภาระ CBAM ทั้งหมดอย่างไร
การปล่อยจำเพาะเป็นปัจจัยนำเข้าหนึ่งของการคำนวณที่ใหญ่กว่า ซึ่งแปลงข้อมูลระดับสถานประกอบการเป็นภาระใบรับรองที่คิดเป็นยูโร
ความเข้าใจเรื่องการปล่อยฝังตัวอย่างเดียวจำเป็นแต่ยังไม่พอ ยังมีอีกสามองค์ประกอบที่เชื่อมตัวเลข SEE เข้ากับต้นทุนขั้นสุดท้าย
การปรับลด SEFA ลดภาระใบรับรองสุทธิอย่างไร
วิธี SEFA (Specific Embedded Free Allocation) ตามระเบียบการบังคับใช้ (EU) 2025/2620 ลดจำนวนใบรับรองตามสิทธิแบบให้เปล่าใน EU ETS ที่ผู้ผลิตในสหภาพยุโรปยังได้รับ
SEFA หักจาก SEE ต่อตัน คือ ใบรับรอง = max[0; SEE ลบ SEFA ลบส่วนราคาคาร์บอน] × มวล ในปี 2569 ผู้ผลิตในสหภาพยุโรปยังคงสิทธิแบบให้เปล่าร้อยละ 97.5 ซึ่งเป็นตัวประกอบ CBAM ตามกฎหมาย (มาตรา 10a(1a) ของข้อบังคับ (Directive) 2003/87/EC)
SEFA คำนวณรายสินค้าตามรหัส CN และเส้นทางการผลิต เมื่อใช้ค่ามาตรฐานอ้างอิง SEFA = ตัวประกอบ CBAM × ตัวประกอบปรับแก้ข้ามภาคส่วน (CSCF) × ค่าเบนช์มาร์ก CBAM ใน Column B ของภาคผนวกข้อ 5
CSCF คือร้อยละ 100 สำหรับปี 2569 ถึง 2573 ตามคำวินิจฉัยการบังคับใช้ (EU) 2026/1862 (Implementing Decision) เมื่อใช้ค่าจริง SEFA ใช้ค่าเบนช์มาร์กกระบวนการ Column A บวกสิทธิแบบให้เปล่าที่ฝังในสารตั้งต้น
ต้นทุนสุทธิปี 2569 จึงไม่ใช่สัดส่วนคงที่ของต้นทุนรวม ทุก tCO2e ที่เกินค่าเบนช์มาร์ก รวมทั้งส่วนปรับเพิ่มทั้งหมด ต้องจ่ายเต็มราคา ส่วนสินค้าที่ต่ำกว่าร้อยละ 97.5 ของค่าเบนช์มาร์กไม่มีภาระ
ตัวประกอบ CBAM ลดลงเหลือร้อยละ 51.5 ในปี 2573 และไม่มีการใช้ตัวประกอบ CBAM ตั้งแต่ปี 2577
ตัวอย่างที่ตรวจสอบแล้ว: เหล็กแท่งจากตุรกี (รหัส CN 7207 11 14) ที่ใช้ค่ามาตรฐานอ้างอิงมีค่าหลังบวกส่วนปรับเพิ่ม 2.541 tCO2e/t ในปี 2569 SEFA = 0.975 × 1.00 × 1.364 = 1.3299 เหลือ 1.2111 ใบรับรองต่อตัน หรือ 99.70 ยูโรต่อตันสินค้า วิธีลัดแบบสัดส่วนคงที่ของต้นทุนรวมจะได้เพียง 5.23 ยูโร
กลไกนี้อธิบายในแนวทางฉบับที่ 4 ของ DG TAXUD (14 สิงหาคม 2569) ซึ่งไม่มีผลผูกพันทางกฎหมายเช่นเดียวกับฉบับอื่น
การหักลดราคาคาร์บอนตามมาตรา 9 ใช้อย่างไร และราคาคาร์บอนของไทยหักได้หรือไม่
การหักลดราคาคาร์บอนที่จ่ายในประเทศที่สาม (มาตรา 9) ขอได้เมื่อมีราคาคาร์บอน (carbon price) ที่จ่ายจริงในประเทศผู้ผลิตสำหรับการปล่อยที่แจ้ง
ราคาที่จ่ายต้องหักเงินคืนหรือการชดเชยอื่นที่มีในประเทศนั้น (มาตรา 9(1)) กฎการแปลงเป็นจำนวนใบรับรองกำหนดในระเบียบการบังคับใช้ (มาตรา 9(5))
ณ วันที่ 12 พฤศจิกายน 2569 ยังไม่มีการรับรองราคาคาร์บอนของประเทศใดภายใต้มาตรา 9 คณะกรรมาธิการยุโรปเผยแพร่ร่างระเบียบการบังคับใช้เมื่อ 13 พฤษภาคม 2569 และปิดรับฟังความคิดเห็น 10 มิถุนายน 2569 ร่างนี้ยังไม่ได้รับการรับรอง
ร่างนี้มีสี่ช่องทาง คือ ระบบซื้อขายสิทธิ ภาษีคาร์บอนที่แหล่งปล่อย ภาษีคาร์บอนจากเชื้อเพลิง และระบบผสม โดยจำกัดคาร์บอนเครดิตระหว่างประเทศตามข้อ 6 ไว้ไม่เกินร้อยละ 10 ของการปล่อยที่ยืนยัน หากรับรองตามร่าง
สถานะนี้ใช้กับทุกระบบ รวม K-ETS ของเกาหลีใต้และ UK ETS ระบบ ETS ของจีนครอบคลุมเหล็ก ซีเมนต์ และการถลุงอะลูมิเนียมตั้งแต่แผนงาน 20 มีนาคม 2568 แต่จัดสรรสิทธิให้เปล่า (ICAP) จึงไม่มีราคาคาร์บอนที่จ่ายจริง สินค้าจากสวิตเซอร์แลนด์อยู่นอก CBAM ตามภาคผนวก III
ราคาคาร์บอนเดียวของไทยที่มีผลบังคับคือราคาคาร์บอนในภาษีสรรพสามิตน้ำมัน 200 บาทต่อตันคาร์บอนไดออกไซด์เทียบเท่า ตามประกาศกรมสรรพสามิตที่ประกาศในราชกิจจานุเบกษา 22 เมษายน 2568 มีผล 23 เมษายน 2568
ราคานี้ครอบคลุมน้ำมันเบนซิน แก๊สโซฮอล์ น้ำมันก๊าด น้ำมันเชื้อเพลิงอากาศยาน ดีเซล น้ำมันเตา และ LPG แต่ไม่ครอบคลุมถ่านหินและก๊าซธรรมชาติ และอัตราภาษีรวมไม่เปลี่ยน เพราะแยกส่วนคาร์บอนออกจากอัตราเดิม (Infoquest, 19 พฤษภาคม 2568)
ผลต่อสินค้า CBAM จากไทยจึงจำกัดแม้ในอนาคต เหล็กและอะลูมิเนียมนับเฉพาะการปล่อยทางตรง และมีเพียงดีเซล น้ำมันเตา หรือ LPG ที่เผาในสถานประกอบการที่มีส่วน 200 บาท และยังไม่มีเอกสารใดชี้ขาดว่าส่วนคาร์บอนที่แยกออกจากอัตราภาษีเดิมนับเป็นราคาที่ “จ่ายจริง” หรือไม่
ร่างพระราชบัญญัติการเปลี่ยนแปลงสภาพภูมิอากาศ พ.ศ. .... ซึ่งมีระบบการจัดสรรสิทธิการปล่อยก๊าซเรือนกระจก (ETS) และภาษีคาร์บอน ยังเป็นร่าง ณ วันที่ 4 พฤศจิกายน 2569 จึงไม่ใช่ราคาที่จ่ายจริง รายละเอียดอยู่ในหน้าการหักลดราคาคาร์บอน และCBAM กับประเทศไทย
CBAM เกี่ยวข้องกับราคาศุลกากรอย่างไร
ภาระ CBAM เกิดคู่ขนานกับอากรศุลกากรและไม่ได้แทนกัน สำหรับเหล็ก โควตาภาษีและอากรนอกโควตาร้อยละ 50 ตามระเบียบ (EU) 2026/1384 ซึ่งใช้ตั้งแต่ 1 กรกฎาคม 2569 อยู่ร่วมกับภาระใบรับรอง CBAM
ต้นทุนทั้งสองคำนวณแยกกันจากฐานที่ต่างกัน อากรศุลกากรคิดจากราคาศุลกากร (ราคาสินค้าบวกค่าขนส่งและประกันภัย) ส่วน CBAM คิดจากการปล่อยฝังตัว หน้าการคำนวณ CBAM อธิบายการรวมตัวเลขเป็นต้นทุนนำเข้าต่อตัน
คำถามที่พบบ่อยเกี่ยวกับการปล่อยก๊าซเรือนกระจกฝังตัว CBAM
การปล่อยก๊าซเรือนกระจกฝังตัวต่างจากคาร์บอนฟุตพริ้นท์อย่างไร
การปล่อยก๊าซเรือนกระจกฝังตัวกับคาร์บอนฟุตพริ้นท์ทับซ้อนกันแต่ไม่เหมือนกัน การปล่อยฝังตัวของ CBAM ครอบคลุมเฉพาะการปล่อยทางตรงของกระบวนการผลิต และสำหรับซีเมนต์ ปุ๋ย และสินแร่เหล็กชนิดอัดก้อน การปล่อยทางอ้อมจากไฟฟ้าที่ใช้
คาร์บอนฟุตพริ้นท์เต็มรูปแบบมักรวมการปล่อยต้นน้ำและปลายน้ำ เช่น การสกัดวัตถุดิบ การขนส่ง และการกำจัดเมื่อหมดอายุ ซึ่ง CBAM ไม่นับ นิยามตามมาตรา 3(22) ของระเบียบ (EU) 2023/956 เป็นตัวกำหนด คาร์บอนฟุตพริ้นท์ตาม GHG Protocol หรือ ISO 14067 ไม่ใช่ค่า CBAM ที่ใช้ได้
คาร์บอนแฝงกับการปล่อยก๊าซเรือนกระจกฝังตัวเป็นเรื่องเดียวกันหรือไม่
คาร์บอนแฝงเป็นคำที่ อบก. ใช้ในชื่อแพลตฟอร์มคำนวณ CBAM และหมายถึงแนวคิดเดียวกัน
หน้านี้ใช้คำว่าการปล่อยก๊าซเรือนกระจกฝังตัว ตามคำที่ อบก. ใช้ในคู่มือการรายงาน CBAM เพราะครอบคลุมทั้ง CO2 N2O และ PFCs ไม่ใช่คาร์บอนอย่างเดียว ค่าที่ใช้ได้ต้องคำนวณตามมาตรา 3(22) ไม่ว่าจะเรียกด้วยคำใด
CBAM ครอบคลุมก๊าซเรือนกระจกทุกชนิดหรือเฉพาะ CO2
CBAM ครอบคลุมก๊าซเรือนกระจกที่ระบุรายภาคส่วนในภาคผนวก I ของระเบียบ (EU) 2023/956 คือ CO2 ทุกภาคส่วน บวก N2O สำหรับปุ๋ย และ PFCs (CF4 และ C2F6) สำหรับอะลูมิเนียม
ก๊าซที่ไม่ใช่ CO2 แปลงเป็น CO2 เทียบเท่าด้วยค่า GWP ของรายงาน IPCC ฉบับที่ 5 (AR5) ช่วงเวลา 100 ปี คือ N2O 265 CF4 6,630 และ C2F6 11,100 มีเทนไม่อยู่ในขอบเขตของภาคส่วนใด และข้อเสนอขยายขอบเขต COM(2025)989 (ยังไม่เป็นกฎหมาย) ก็ไม่ได้เพิ่มมีเทน
ผู้ผลิตใช้ค่าจริงกับบางสถานประกอบการและค่ามาตรฐานอ้างอิงกับแห่งอื่นได้หรือไม่
ได้ การเลือกระหว่างข้อมูลจริงที่ผ่านการทวนสอบกับค่ามาตรฐานอ้างอิงทำที่ระดับสถานประกอบการ ไม่ใช่ระดับผู้นำเข้าหรือระดับสินค้า
ผู้นำเข้าใช้ค่าจริงกับสถานประกอบการที่มีข้อมูล และใช้ค่ามาตรฐานอ้างอิงกับแห่งที่ยังทวนสอบไม่เสร็จหรือไม่ให้ข้อมูล ภาระใบรับรองคำนวณแยกตามแต่ละกลุ่ม โดยแต่ละกลุ่มหักการปรับลดของตัวเอง ไม่มีข้อกำหนดให้ใช้วิธีเดียวกับทุกแหล่ง
การปล่อยจากการขนส่งนับในการปล่อยก๊าซเรือนกระจกฝังตัวหรือไม่
ไม่นับ การปล่อยจากการขนส่งระหว่างสถานประกอบการกับพรมแดนสหภาพยุโรปไม่อยู่ในการปล่อยก๊าซเรือนกระจกฝังตัวของ CBAM ขอบเขตของระบบสิ้นสุดที่ประตูสถานประกอบการ
เชื้อเพลิงของเรือ รถไฟ และรถบรรทุกที่ขนสินค้า CBAM ไปสหภาพยุโรปเพิ่มรอยเท้าคาร์บอนจริง แต่ไม่นับในการปล่อยจำเพาะที่แจ้ง การกำหนดขอบเขตนี้สะท้อนข้อจำกัดในการวัดและการตัดสินใจเรื่องขอบเขตโดยเจตนา
หากผู้ผลิตนอกสหภาพยุโรปไม่ให้ข้อมูลการปล่อยจะเกิดอะไรขึ้น
ผู้นำเข้าในสหภาพยุโรปต้องใช้ค่ามาตรฐานอ้างอิงสำหรับสถานประกอบการนั้น ค่ามาตรฐานอ้างอิงไม่ต้องอาศัยความร่วมมือของผู้ผลิต คณะกรรมาธิการยุโรปเผยแพร่ค่ารายประเทศและรายสินค้าในระเบียบการบังคับใช้ (EU) 2025/2621
ผู้นำเข้าใช้ค่าที่เกี่ยวข้องบวกส่วนปรับเพิ่ม (ร้อยละ 10 ในปี 2569 ร้อยละ 20 ในปี 2570 และร้อยละ 30 ตั้งแต่ปี 2571) การใช้ค่ามาตรฐานอย่างเดียวไม่มีบทลงโทษ หากแบบแสดงรายการครบถ้วนและถูกต้อง ผลคือภาระใบรับรองสูงกว่ากรณีแจ้งการปล่อยจริงที่ต่ำกว่า
ราคาคาร์บอนในภาษีน้ำมันของไทยลดภาระ CBAM ได้หรือไม่
ณ วันที่ 12 พฤศจิกายน 2569 ไม่ได้ ระเบียบการบังคับใช้ตามมาตรา 9 ยังไม่ได้รับการรับรอง และยังไม่มีการรับรองราคาคาร์บอนของประเทศใดรวมถึงไทย ราคา 200 บาทต่อ tCO2e ไม่ครอบคลุมถ่านหินและก๊าซธรรมชาติ และไม่ได้เพิ่มอัตราภาษีรวม ผลที่เป็นไปได้ในอนาคตจึงจำกัด
สรุปสาระสำคัญ: การปล่อยก๊าซเรือนกระจกฝังตัว CBAM ในทางปฏิบัติ
ความสำเร็จในการจัดการการปล่อยก๊าซเรือนกระจกฝังตัวขึ้นกับสามประเด็น
ประเด็นแรก การปล่อยจำเพาะเป็นฐานของภาระ CBAM ทั้งหมด ความผิดพลาดในขั้นนี้ส่งต่อไปยังการคำนวณใบรับรอง การถือครองรายไตรมาส และแบบแสดงรายการประจำปี ควรวางระบบเก็บข้อมูลระดับสถานประกอบการก่อนกำหนดยื่นแบบครั้งแรก 30 กันยายน 2570
ประเด็นที่สอง ข้อมูลจริงที่ผ่านการทวนสอบมักให้ภาระต่ำกว่าค่ามาตรฐานอ้างอิงสำหรับผู้ผลิตที่ใช้เทคโนโลยีทันสมัยและมีประสิทธิภาพ เหตุผลทางการเงินมีอยู่แล้วในปี 2569 และจะหนักแน่นขึ้นหลังปี 2571
สำหรับเหล็กไทยบนเส้นทาง E การใช้ข้อมูลจริงยังเปลี่ยนฐานการปรับลดเป็น Column A บวกสารตั้งต้นด้วย
ประเด็นที่สาม การปล่อยทางอ้อมนับเฉพาะซีเมนต์ ปุ๋ย และสินแร่เหล็กชนิดอัดก้อน (รหัส CN 2601 12 00) และต้องคำนวณแยกด้วยค่าการปล่อยของไฟฟ้าที่ถูกต้อง
ความสับสนเรื่องขอบเขตนี้ทำให้รายงานเกิน (เหล็กและอะลูมิเนียมที่รวมไฟฟ้า) หรือรายงานขาด (ซีเมนต์และปุ๋ยที่ไม่รวมไฟฟ้า)
การคำนวณการปล่อยก๊าซเรือนกระจกฝังตัวอยู่ที่จุดตัดของการวัดสิ่งแวดล้อม การเก็บข้อมูลในห่วงโซ่อุปทาน และการปฏิบัติตามข้อกำหนดทางการเงิน
สูตรไม่ซับซ้อน ความท้าทายอยู่ที่การได้ข้อมูลที่เชื่อถือและทวนสอบได้จากสถานประกอบการที่อาจไม่เคยวัดการปล่อยมาก่อน
ผู้ส่งออกและผู้นำเข้าที่ต้องการผู้ให้บริการคำนวณหรือทวนสอบขอรับการแนะนำได้ฟรีที่ศูนย์ช่วยเหลือ CBAM ผู้ให้บริการอาจจ่ายค่าแนะนำให้ cbamguide.com แต่ค่านี้ไม่มีผลต่อการคัดเลือก