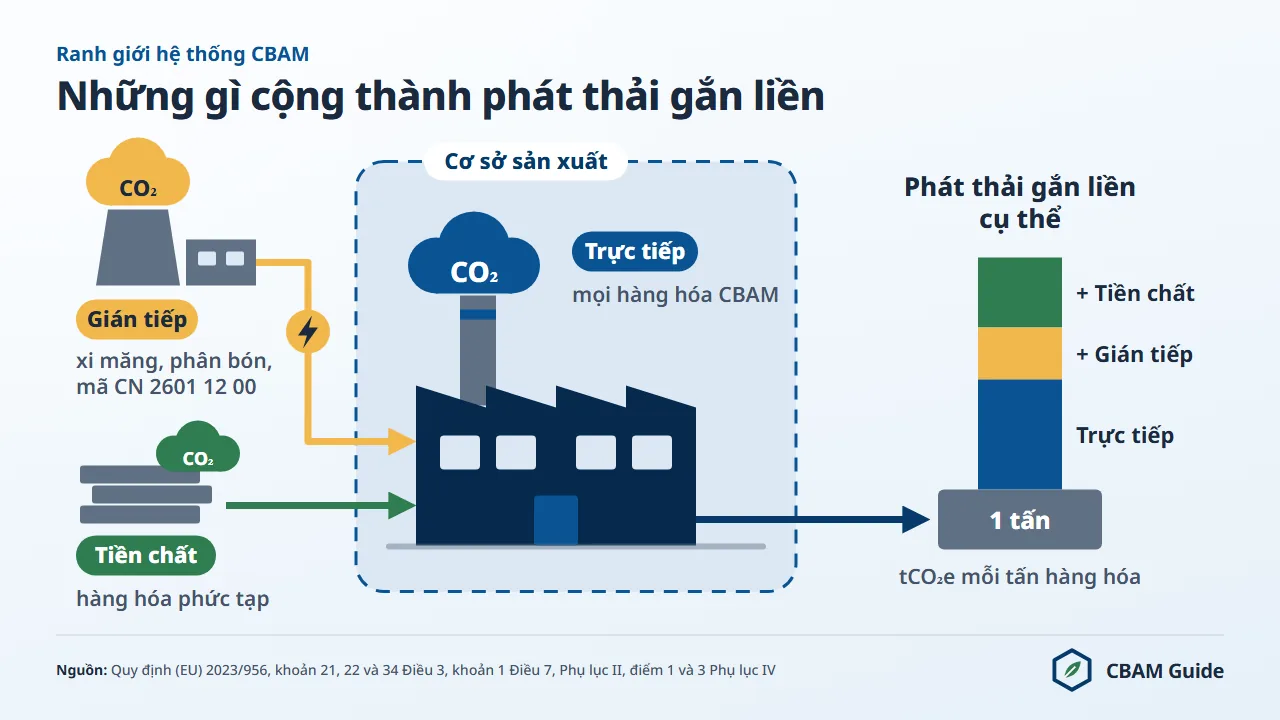
Phát thải gắn liền quyết định số chứng chỉ CBAM mà nhà nhập khẩu EU phải mua, nộp lại và trả tiền theo Quy định (EU) 2023/956.
Con số có mặt trong mọi tờ khai CBAM là phát thải gắn liền cụ thể (SEE): số tấn CO₂ tương đương phát thải trên mỗi tấn hàng hóa được sản xuất, tính ở cấp cơ sở sản xuất.
Khi không có số liệu thực tế đã thẩm tra, khách hàng EU dùng giá trị mặc định cộng thêm 10% cho năm 2026, tăng lên 30% từ năm 2028.
Với thép cán nóng Việt Nam (mã CN 7208 39 00), giá trị mặc định 2,350 tCO₂e/tấn trở thành 2,585; sau khoản điều chỉnh phân bổ miễn phí 1,33575, khách hàng phải nộp lại 1,24925 chứng chỉ cho mỗi tấn, tức 102,84 EUR cho mỗi tấn sản phẩm theo giá chính thức quý III/2026 là 82,32 EUR/tCO₂e.
Trang này trình bày định nghĩa pháp lý của phát thải gắn liền, sự khác nhau giữa phát thải trực tiếp và gián tiếp, phương pháp tính theo Quy định thực thi (EU) 2025/2547, các ví dụ bằng số, giá trị mặc định của Việt Nam và hệ quả tài chính khi dùng giá trị mặc định thay cho số liệu thực tế.
Khung pháp lý chung có tại hướng dẫn CBAM của EU; trang này tập trung vào cơ chế tính.
Ngày 14 tháng 8 năm 2026, Tổng vụ Thuế và Liên minh Hải quan (DG TAXUD) công bố mười tài liệu hướng dẫn cho giai đoạn chính thức.
Bốn tài liệu chung gồm: số 1 giới thiệu các khái niệm CBAM, số 2 là hướng dẫn nhanh cho nhà vận hành ngoài EU, số 3 về phương pháp tính phát thải gắn liền, số 4 về cách tính khoản điều chỉnh phân bổ miễn phí.
Sáu tài liệu theo ngành, từ 5a đến 5f, bao quát xi măng, hydro, phân bón, sắt thép, nhôm và điện.
Hướng dẫn số 3 là tài liệu sát nhất với chủ đề này. Cả mười tài liệu đều không có tính ràng buộc và phục vụ năm báo cáo 2026, trước hạn nộp tờ khai CBAM hằng năm đầu tiên là ngày 30 tháng 9 năm 2027. Tin về mười tài liệu hướng dẫn (tiếng Anh) tóm tắt từng tài liệu.
Phát thải gắn liền trong CBAM là gì?
Phát thải gắn liền là lượng khí nhà kính phát sinh trong quá trình sản xuất hàng hóa, tính trên một đơn vị sản phẩm và được quy cho hàng hóa đó để xác định số chứng chỉ CBAM.
Định nghĩa pháp lý nằm ở khoản 22 Điều 3 Quy định (EU) 2023/956 của Nghị viện châu Âu và Hội đồng ngày 10 tháng 5 năm 2023 về việc thiết lập cơ chế điều chỉnh biên giới carbon.
Theo đó, phát thải gắn liền gồm phát thải trực tiếp và, khi luật quy định, phát thải gián tiếp từ việc sản xuất hàng hóa CBAM.
Phát thải trực tiếp đến từ chính quá trình sản xuất: đốt nhiên liệu, phản ứng hóa học, tạo nhiệt bên trong cơ sở. Phát thải gián tiếp đến từ điện tiêu thụ trong quá trình sản xuất. Thành phần nào được tính phụ thuộc hoàn toàn vào ngành hàng.
Xi măng và phân bón tính cả phát thải trực tiếp lẫn gián tiếp. Sắt thép, nhôm và hydro chỉ tính phát thải trực tiếp, với một ngoại lệ: quặng sắt đã thiêu kết (mã CN 2601 12 00, gồm cả quặng thiêu kết và quặng viên) là hàng sắt thép thuộc Phụ lục I nhưng không có trong Phụ lục II, nên phát thải gián tiếp được tính. Điện là một nhóm riêng, tính theo MWh tại điểm phát điện.
Đơn vị đo luôn là tấn CO₂ tương đương (tCO₂e) trên mỗi tấn hàng hóa; với điện là tCO₂e/MWh. Tỷ lệ này, tức phát thải gắn liền cụ thể, là con số xuất hiện trong tờ khai CBAM và trong báo cáo thẩm tra đi kèm.
CBAM áp dụng cho sáu ngành: sắt thép, xi măng, nhôm, phân bón, điện và hydro. Mỗi lô hàng thuộc các ngành này phải báo cáo phát thải gắn liền cụ thể cho từng cơ sở sản xuất cung cấp hàng.
Quy trình tính CBAM chuyển các con số này thành nghĩa vụ chứng chỉ. Nhà nhập khẩu thu thập số liệu từ nhiều cơ sở có thể đối chiếu các phần mềm trong bảng so sánh nhà cung cấp phần mềm CBAM (tiếng Anh).
Phát thải trực tiếp và phát thải gián tiếp khác nhau thế nào theo luật?
Phát thải trực tiếp (khoản 21 Điều 3) là khí nhà kính thải ra trong quá trình sản xuất tại cơ sở sản xuất, gồm phát thải từ đốt nhiên liệu, từ các phản ứng của quy trình, và từ việc tạo nhiệt và làm lạnh được tiêu thụ tại cơ sở. Trong kế toán carbon, đây là phát thải phạm vi 1.
Phát thải gián tiếp (khoản 34 Điều 3) là phát thải từ việc sản xuất lượng điện được tiêu thụ trong quá trình sản xuất hàng hóa. Đây là phát thải phạm vi 2. Việc có tính phát thải gián tiếp hay không phụ thuộc vào ngành hàng, không phụ thuộc vào lượng điện một nhà máy thực sự dùng.
Sự phân chia được cố định tại Phụ lục II Quy định (EU) 2023/956, nơi liệt kê các hàng hóa chỉ tính phát thải trực tiếp (khoản 1 Điều 7). Bảng dưới đây tóm tắt phạm vi tính cho từng ngành.
| Ngành | Phát thải trực tiếp | Phát thải gián tiếp | Khí nhà kính được tính |
|---|---|---|---|
| Sắt thép (chương 72 và 73 của CN) | Được tính | Không tính | CO₂ |
| Quặng sắt đã thiêu kết (mã CN 2601 12 00) | Được tính | Được tính | CO₂ |
| Xi măng | Được tính | Được tính | CO₂ |
| Nhôm | Được tính | Không tính | CO₂ + PFC (CF₄, C₂F₆) |
| Phân bón | Được tính | Được tính | CO₂ + N₂O |
| Điện | Được tính | Không áp dụng | CO₂ |
| Hydro | Được tính | Không tính | CO₂ |
Xi măng và phân bón tính phát thải gián tiếp vì điện chiếm phần đáng kể trong tổng dấu chân carbon của hai ngành này, và Ủy ban châu Âu đánh giá rằng bỏ qua phát thải từ điện sẽ gây sai lệch giá đáng kể. Với thép và nhôm, luật loại phát thải gián tiếp ở cấp CBAM; giá trị mặc định cho thép (chương 72 và 73) và nhôm (chương 76) tại Phụ lục I Quy định thực thi (EU) 2025/2621 không có thành phần gián tiếp.
Quặng sắt đã thiêu kết (mã CN 2601 12 00) là ngoại lệ trong ngành sắt thép. Phụ lục II không liệt kê mã này, nên phát thải gián tiếp là một phần phát thải gắn liền của nó, và giá trị mặc định có in thành phần gián tiếp. Bảng của Việt Nam ghi 1,040 tCO₂e/tấn phát thải trực tiếp và 0,070 phát thải gián tiếp, tổng 1,110; bảng của Algeria ghi thành phần gián tiếp 0,030.
Vì sao cơ sở sản xuất là đơn vị tính?
CBAM tính phát thải gắn liền ở cấp cơ sở sản xuất (khoản 30 Điều 3), không ở cấp doanh nghiệp hay quốc gia. Cơ sở sản xuất là nhà máy cụ thể nơi hàng hóa được làm ra. Hai nhà máy của cùng một doanh nghiệp tại Việt Nam có thể có cường độ phát thải rất khác nhau, tùy công nghệ, cơ cấu nhiên liệu và hiệu suất năng lượng.
Một nhà nhập khẩu EU mua thép mạ từ năm nhà máy ở Việt Nam phải có số liệu phát thải gắn liền cụ thể riêng cho từng nhà máy. Khi khai báo theo số liệu thực tế, số trung bình cấp quốc gia không được chấp nhận; số liệu theo quốc gia và sản phẩm chỉ có ở giá trị mặc định do Ủy ban châu Âu công bố. Với mỗi cơ sở, trang yêu cầu dữ liệu CBAM liệt kê 16 mục dữ liệu cần thu thập từ nhà cung cấp.
Phát thải gắn liền trong hàng xuất khẩu của Việt Nam sang EU
Thép chiếm 95,5% giá trị hàng hóa thuộc diện CBAM (mã thuộc Phụ lục I) mà EU nhập khẩu từ Việt Nam năm 2025, nên phần lớn số liệu phát thải gắn liền mà doanh nghiệp Việt Nam phải cung cấp là phát thải trực tiếp của thép.
EU nhập khẩu 2,47 tỷ EUR hàng hóa thuộc diện CBAM từ Việt Nam năm 2025, tương đương 3,07 triệu tấn; riêng sắt thép (chương 72 và 73, không gồm quặng) là 2,36 tỷ EUR và 2,94 triệu tấn (Eurostat Comext DS-045409, 2025). Đây là số liệu thống kê thương mại, không phải số liệu tờ khai CBAM.
Bảng dưới đây cho thấy loại phát thải nào được tính cho từng nhóm hàng Việt Nam xuất sang EU.
| Nhóm hàng | Giá trị và khối lượng EU nhập khẩu từ Việt Nam năm 2025 | Phát thải được tính trong CBAM |
|---|---|---|
| Sắt thép (chương 72 và 73) | 2,36 tỷ EUR; 2,94 triệu tấn | Chỉ phát thải trực tiếp, cộng phát thải gắn liền của tiền chất |
| trong đó thép cán phẳng mạ, tráng phủ (nhóm 7210) | 744,2 triệu EUR; 1.036.373 tấn (Việt Nam đứng thứ 2 về khối lượng, sau Hàn Quốc) | Chỉ phát thải trực tiếp |
| Nhôm | 99,5 triệu EUR; khoảng 23 nghìn tấn | Phát thải trực tiếp, gồm PFC; không tính điện |
| Xi măng poóc lăng xám (2523 29 00) | 11,1 triệu EUR; 113.610 tấn | Trực tiếp và gián tiếp |
| Phân bón | 0,2 triệu EUR; 354 tấn | Trực tiếp và gián tiếp |
| Điện, hydro | Không có |
Nguồn: Eurostat, hàng hóa EU27 nhập khẩu từ Việt Nam (Comext DS-045409, trích xuất ngày 12/10/2026).
Biểu thuế của Việt Nam dùng mã AHTN 8 chữ số; chỉ sáu chữ số đầu (HS) trùng với mã CN của EU, và phạm vi CBAM được quyết định theo mã CN trên tờ khai hải quan tại EU.
Bảng dưới đây so sánh giá trị mặc định của Việt Nam, tách phần trực tiếp và gián tiếp, với chi phí năm 2026 trên mỗi tấn sản phẩm.
| Mặt hàng (mã CN) | Trực tiếp (tCO₂e/tấn) | Gián tiếp (tCO₂e/tấn) | Tổng, trước hệ số cộng thêm | Lộ trình in trong bảng | Chứng chỉ mỗi tấn sản phẩm, 2026 | Chi phí mỗi tấn sản phẩm, 2026 |
|---|---|---|---|---|---|---|
| Bán thành phẩm (7207 11 14) | 2,350 | Không áp dụng | 2,350 | C (BF-BOF) | 1,2551 | 103,32 EUR |
| Thép cán nóng (7208 39 00) | 2,350 | Không áp dụng | 2,350 | C | 1,24925 | 102,84 EUR |
| Thép cán nguội (7209 17 90) | 2,370 | Không áp dụng | 2,370 | C | 1,18545 | 97,59 EUR |
| Thép mạ, tráng phủ (7210 49 00) | 2,370 | Không áp dụng | 2,370 | C | 1,153275 | 94,94 EUR |
| Kết cấu thép (7308 90 98) | 2,840 | Không áp dụng | 2,840 | C | 1,670275 | 137,50 EUR |
| Nhôm chưa gia công, không hợp kim (7601 10 90) | 0,360 | Không áp dụng | 0,360 | L (nhôm thứ cấp) | 0,307275 | 25,29 EUR |
| Quặng sắt đã thiêu kết (2601 12 00) | 1,040 | 0,070 | 1,110 | Không ghi | 1,13715 | 93,61 EUR |
| Urê (3102 10 19) | 2,310 | 0,120 | 2,430 | Không ghi | 1,57485 | 129,64 EUR |
| Amoniac khan (2814 10 00) | 3,460 | 0,150 | 3,610 | Không ghi | 2,16215 | 177,99 EUR |
| Xi măng poóc lăng xám (2523 29 00) | 1,360 | 0,080 | 1,440 (giá trị "các nước và vùng lãnh thổ khác") | Không ghi | 0,93465 | 76,94 EUR |
Giá trị mặc định: Phụ lục I Quy định thực thi (EU) 2025/2621, được thay thế bởi Quy định thực thi (EU) 2026/1740. Định mức CBAM: điểm 5.3 Phụ lục Quy định thực thi (EU) 2025/2620, cột B. Hệ số cộng thêm năm 2026 là 10%, riêng phân bón 1%; hệ số CBAM 97,5%; giá 82,32 EUR. Tính lại ngày 12/11/2026 bằng lib/cbam-law.js.
Bảng cho thấy ba điểm riêng của Việt Nam. Thứ nhất, mọi dòng thép carbon trong bảng Việt Nam đều ghi lộ trình lò cao - lò thổi oxy (C), kể cả khi sản phẩm thực tế được làm từ lò điện hồ quang (EAF).
Nhà máy EAF chỉ được tính theo phát thải thực tế của lộ trình mình khi cung cấp số liệu thực tế đã thẩm tra; khi đó khoản điều chỉnh phân bổ miễn phí cũng dùng định mức của lộ trình EAF, thấp hơn định mức BF-BOF.
Thứ hai, bảng Việt Nam không có dòng xi măng poóc lăng xám, nên giá trị "các nước và vùng lãnh thổ khác" 1,440 tCO₂e/tấn được áp dụng, trong đó 0,080 là phát thải gián tiếp.
Thứ ba, phân nhóm 7318 15 (bu lông, ốc vít có ren) có giá trị mặc định 2,750 tCO₂e/tấn nhưng chưa được tính chi phí ở đây: định mức CBAM tại điểm 5.3 Phụ lục Quy định thực thi (EU) 2025/2620 được đặt theo từng mã CN 8 chữ số trong phân nhóm, khác nhau giữa thép không gỉ và thép khác, nên chi phí phụ thuộc vào mã 8 chữ số trên tờ khai hải quan.
Đây là ước tính dựa trên giá trị mặc định và định mức CBAM chính thức (Quy định thực thi (EU) 2025/2621 và 2025/2620); con số ràng buộc là con số trong tờ khai CBAM. Ước tính cho mã hàng và khối lượng của doanh nghiệp có tại công cụ tính CBAM.
Danh sách đầy đủ theo mã có tại trang giá trị mặc định cho nhà xuất khẩu.
Công thức tính phát thải gắn liền cụ thể
Phát thải gắn liền cụ thể bằng tổng phát thải gắn liền chia cho khối lượng hàng hóa sản xuất, tính bằng tCO₂e trên mỗi tấn hàng hóa. Công thức cơ bản theo Quy định thực thi (EU) 2025/2547 là:
SEE = (phát thải trực tiếp gắn liền + phát thải gián tiếp gắn liền) / sản lượng tịnh (tấn)
Với các ngành không tính phát thải gián tiếp (thép, nhôm, hydro), thành phần gián tiếp bằng 0 và công thức rút gọn thành:
SEE = phát thải trực tiếp gắn liền / sản lượng tịnh (tấn)
Với xi măng và phân bón, cả hai thành phần đều được tính:
SEE = (phát thải trực tiếp gắn liền + phát thải gián tiếp gắn liền) / sản lượng tịnh (tấn)
Thành phần phát thải gián tiếp được tính như sau:
Phát thải gián tiếp = điện tiêu thụ (MWh) × hệ số phát thải của điện (tCO₂/MWh)
Hệ số phát thải của điện là giá trị mặc định, trừ khi đáp ứng các điều kiện dùng giá trị thực tế (khoản 4 Điều 7). Giá trị mặc định là hệ số của nước xuất xứ tại Phụ lục II Quy định thực thi (EU) 2025/2621.
Chỉ được thay bằng hệ số thực tế theo điểm 6 Phụ lục IV Quy định (EU) 2023/956: khi cơ sở có kết nối kỹ thuật trực tiếp với nguồn phát điện, hoặc khi nhà vận hành đã ký hợp đồng mua bán điện với một nhà sản xuất điện ở nước thứ ba.
Phát thải trực tiếp được tính bằng phương pháp nào?
Phát thải trực tiếp của một cơ sở được giám sát bằng một trong hai phương pháp quy định tại điểm B.2 Phụ lục II Quy định thực thi (EU) 2025/2547. Phương pháp dựa trên tính toán được thực hiện theo phương pháp tiêu chuẩn hoặc phương pháp cân bằng khối lượng. Phương pháp dựa trên đo lường xác định phát thải bằng phép đo liên tục nồng độ khí nhà kính và lưu lượng khí thải.
Nhà vận hành chọn phương pháp cho kết quả chính xác và tin cậy nhất, và có thể kết hợp các phương pháp cho các phần khác nhau của cơ sở. Theo phương pháp tiêu chuẩn, phát thải đốt cháy được tính cho từng loại nhiên liệu (điểm B.3.1.1):
Phát thải đốt cháy = số liệu hoạt động × hệ số phát thải × hệ số oxy hóa
Ba đại lượng trong công thức được hiểu như sau:
- Số liệu hoạt động là lượng nhiên liệu nhân với nhiệt trị thực (tính bằng TJ)
- Hệ số phát thải là lượng CO₂ thải ra trên một đơn vị năng lượng (tCO₂/TJ)
- Hệ số oxy hóa là phần carbon của nhiên liệu bị oxy hóa thành CO₂; theo giả định thận trọng, hệ số này luôn lấy bằng 1
Phát thải quá trình theo phương pháp tiêu chuẩn bằng số liệu hoạt động × hệ số phát thải × hệ số chuyển đổi cho từng vật liệu (điểm B.3.1.2). Với phản ứng nung vôi CaCO₃ → CaO + CO₂ trong sản xuất xi măng, Phụ lục II đưa ra hai hệ số tỷ lượng: 0,440 tấn CO₂ trên mỗi tấn CaCO₃ bị phân hủy (phương pháp A, theo đầu vào) và 0,785 tấn CO₂ trên mỗi tấn CaO tạo ra (phương pháp B, theo đầu ra).
Phương pháp cân bằng khối lượng (điểm B.3.2) theo dõi hàm lượng carbon của mọi vật liệu đầu vào và đầu ra. Phụ lục I của cùng quy định yêu cầu dùng phương pháp này trong các lộ trình gang, sắt hoàn nguyên trực tiếp (DRI) và thép thô cho phần carbon còn lại trong sản phẩm, xỉ và chất thải.
Với xi măng, đơn vị chức năng là số tấn clinker chứa trong hàng hóa (Điều 4 Quy định thực thi (EU) 2025/2547), và Phụ lục III điều chỉnh phát thải gắn liền cụ thể theo hàm lượng clinker trung bình của sản phẩm.
Cách tính phát thải gắn liền CBAM theo từng bước
Năm bước dưới đây áp dụng cho mọi cơ sở sản xuất cung cấp hàng hóa CBAM. Mỗi bước tương ứng với một việc thu thập dữ liệu hoặc tính toán mà nhà sản xuất Việt Nam thực hiện và nhà nhập khẩu EU phải kiểm tra.
Bước 1: Xác định lộ trình sản xuất và ranh giới hệ thống
Xác định lộ trình sản xuất áp dụng cho hàng hóa. Lộ trình quyết định số liệu hoạt động, hệ số phát thải và công thức nào được dùng.
Với thép carbon, bảng định mức của Quy định thực thi (EU) 2025/2620 phân biệt ba lộ trình: lò cao - lò thổi oxy (BF-BOF), sắt hoàn nguyên trực tiếp với lò điện hồ quang (DRI/EAF) và thép phế với lò điện hồ quang (thép phế/EAF).
Mỗi lộ trình có mức phát thải khác nhau. Với một nhà máy BF-BOF, việc đầu tiên là xác lập ranh giới hệ thống: phạm vi vật lý của cơ sở, gồm mọi đầu vào nhiên liệu, phát thải quá trình và, với các ngành tính phát thải gián tiếp, điện tiêu thụ.
Bước 2: Thu thập số liệu hoạt động cho mọi nguồn phát thải
Thu thập số liệu khối lượng đo được cho mọi nguồn phát thải trong ranh giới hệ thống. Nguồn phát thải trong nhà máy BF-BOF gồm than cốc tiêu thụ trong lò cao, than phun, khí tự nhiên, đá vôi đưa vào lò thổi oxy và điện tiêu thụ.
Mỗi nguồn cần số liệu đo bằng đồng hồ hoặc đo tin cậy bằng cách khác, phủ toàn bộ kỳ sản xuất.
Bước 3: Áp dụng hệ số phát thải và tính tổng CO₂e trực tiếp
Nhân từng số liệu hoạt động với hệ số phát thải phù hợp. Hệ số phát thải tiêu chuẩn cho các nhiên liệu thông dụng, lấy từ Hướng dẫn IPCC 2006, được liệt kê tại điểm G Phụ lục II Quy định thực thi (EU) 2025/2547.
Hệ số riêng của cơ sở dựa trên lấy mẫu nhiên liệu liên tục và phân tích phòng thí nghiệm cũng được chấp nhận và thường chính xác hơn.
Với nhôm, phải định lượng cả phát thải PFC do hiệu ứng anốt, quy đổi CF₄ theo hệ số tiềm năng nóng lên toàn cầu (GWP) 6.630 và C₂F₆ theo 11.100.
Bước 4: Tính phát thải gián tiếp gắn liền (chỉ xi măng và phân bón)
Với nhà máy xi măng và phân bón, đo hoặc ước tính lượng điện tiêu thụ trong kỳ sản xuất bằng MWh, rồi nhân với hệ số phát thải của điện bằng tCO₂e/MWh. Hệ số mặc định theo nước xuất xứ nằm tại Phụ lục II Quy định thực thi (EU) 2025/2621.
Hệ số thực tế từ kết nối kỹ thuật trực tiếp hoặc hợp đồng mua bán điện cần các bằng chứng tại điểm D.4.3 Phụ lục II Quy định thực thi (EU) 2025/2547, gồm dữ liệu đồng hồ thông minh khớp giữa phát điện và tiêu thụ trong từng khoảng thời gian tối đa một giờ.
Bước này cũng áp dụng cho quặng sắt đã thiêu kết (mã CN 2601 12 00).
Bước 5: Chia cho sản lượng tịnh để có phát thải gắn liền cụ thể
Cộng phát thải trực tiếp và, khi áp dụng, phát thải gián tiếp. Chia tổng cho khối lượng hàng hóa sản xuất trong kỳ đo, tính bằng tấn tịnh. Kết quả là phát thải gắn liền cụ thể bằng tCO₂e/tấn, con số ghi trong tờ khai CBAM và báo cáo thẩm tra.
Ví dụ tính: xi măng poóc lăng từ Thổ Nhĩ Kỳ
Ví dụ này tính phát thải gắn liền cụ thể cho một nhà máy xi măng poóc lăng giả định ở Thổ Nhĩ Kỳ cung cấp cho một nhà nhập khẩu EU.
Số liệu nhà máy chỉ mang tính minh họa. Xi măng poóc lăng (mã CN 2523 29) chịu tính cả phát thải trực tiếp và gián tiếp.
Ví dụ dùng Thổ Nhĩ Kỳ vì hệ số phát thải điện của nước này đã được đối chiếu với Phụ lục II; cách tính giống hệt cho một nhà máy Việt Nam, chỉ khác hệ số điện của nước xuất xứ.
Việt Nam xuất sang EU 113.610 tấn xi măng poóc lăng xám năm 2025 (Eurostat Comext DS-045409, 2025). Các thông số sản xuất năm 2026 như sau:
- Sản lượng xi măng tịnh: 500.000 tấn
- Tỷ lệ clinker trên xi măng: 0,82 (hàm lượng clinker 82%)
- Clinker sản xuất: 410.000 tấn
- Nhiên liệu: than (chính), khí tự nhiên (phụ)
Bảng dưới đây liệt kê các nguồn phát thải trực tiếp của nhà máy giả định.
| Nguồn | Khối lượng | Hệ số phát thải | CO₂ (tấn) |
|---|---|---|---|
| Nung đá vôi (phát thải quá trình) | 410.000 tấn clinker | 0,525 tCO₂/tấn clinker (minh họa) | 215.250 |
| Đốt than (nhiên liệu lò nung) | 55.000 tấn than | 2,42 tCO₂/tấn than | 133.100 |
| Khí tự nhiên (bổ sung) | 8.500.000 m³ | 0,00202 tCO₂/m³ | 17.170 |
| Tổng CO₂ trực tiếp | 365.520 |
Phát thải gián tiếp từ điện được tính theo ba dữ kiện dưới đây:
- Điện tiêu thụ: 75.000 MWh
- Hệ số phát thải điện mặc định của Thổ Nhĩ Kỳ: 0,420 tCO₂e/MWh (Phụ lục II Quy định thực thi (EU) 2025/2621)
- CO₂ gián tiếp từ điện: 75.000 × 0,420 = 31.500 tấn CO₂
Phát thải gắn liền cụ thể được tính như sau:
SEE = (trực tiếp + gián tiếp) / sản lượng SEE = (365.520 + 31.500) / 500.000 SEE = 397.020 / 500.000 SEE = 0,794 tCO₂/tấn xi măng
Con số 0,794 tCO₂/tấn thấp hơn nhiều so với giá trị mặc định. Phụ lục I Quy định thực thi (EU) 2025/2621, được thay thế bởi Quy định thực thi (EU) 2026/1740, không có giá trị riêng của Thổ Nhĩ Kỳ cho xi măng poóc lăng xám (mã CN 2523 29 00), nên áp dụng giá trị "các nước và vùng lãnh thổ khác" 1,440 tCO₂e/tấn, hay 1,584 sau hệ số cộng thêm 10% năm 2026.
Việt Nam ở cùng tình huống, vì bảng Việt Nam cũng không có dòng này.
Theo giá chứng chỉ chính thức quý III/2026 là 82,32 EUR/tCO₂e, chi phí CBAM gộp theo số liệu thực tế đã thẩm tra là 0,794 × 82,32 = 65,36 EUR mỗi tấn xi măng, so với 1,584 × 82,32 = 130,39 EUR mỗi tấn theo giá trị mặc định.
Chi phí ròng sau khoản điều chỉnh phân bổ miễn phí chênh nhau nhiều hơn. Theo giá trị mặc định, khoản điều chỉnh = 0,975 × 1,00 × 0,666 (định mức cột B tại Quy định thực thi (EU) 2025/2620) = 0,6494, còn lại 0,9347 chứng chỉ, tức 76,94 EUR mỗi tấn sản phẩm.
Theo số liệu thực tế, định mức quá trình cột A của xi măng là 0,000, nên khoản điều chỉnh đến từ tiền chất clinker theo Phương trình 4 của Phụ lục đó: 0,82 × 0,975 × 1,00 × 0,666 = 0,5325.
Còn lại 0,2615 chứng chỉ, tức 21,53 EUR mỗi tấn sản phẩm. Lợi ích tài chính của số liệu thực tế đã thẩm tra so với giá trị mặc định là khoảng 55,41 EUR mỗi tấn trong ví dụ này.
Phát thải trực tiếp theo ngành: nguồn phát sinh và giá trị CBAM áp dụng
Phát thải trực tiếp trong CBAM gồm mọi lượng khí nhà kính thải ra bên trong ranh giới cơ sở sản xuất, từ đốt nhiên liệu, phản ứng của quy trình, tạo nhiệt và, với nhôm, PFC thải ra khi điện phân.
Các mục dưới đây giải thích phát thải phát sinh ở đâu trong từng ngành.
Chỉ có hai loại con số đi vào tờ khai CBAM: giá trị thực tế đã thẩm tra của cơ sở, hoặc giá trị mặc định tại Phụ lục I Quy định thực thi (EU) 2025/2621, được thay thế bởi Quy định thực thi (EU) 2026/1740.
Khoản điều chỉnh phân bổ miễn phí dùng định mức CBAM của Quy định thực thi (EU) 2025/2620. Mọi con số trong phần này là giá trị pháp lý, không phải cường độ phát thải điển hình của ngành.
Sắt thép: chỉ phát thải trực tiếp
Phát thải trực tiếp của thép phụ thuộc vào lộ trình sản xuất. Lộ trình lò cao - lò thổi oxy (BF-BOF) khử quặng sắt bằng than cốc và có cường độ phát thải cao nhất.
Lộ trình DRI/EAF thấp hơn, và lò điện hồ quang dùng thép phế thấp nhất, vì nấu lại thép phế không cần bước khử.
Định mức cột B cho bán thành phẩm thép carbon (mã CN 7207 11 14) theo đúng thứ tự đó: 1,364 tCO₂e/tấn cho BF-BOF, 0,475 cho DRI/EAF và 0,066 cho thép phế/EAF.
Giá trị mặc định tại Phụ lục I cao hơn nhiều: 2,350 tCO₂e/tấn cho Việt Nam và 2,310 cho Thổ Nhĩ Kỳ (mã CN 7207 11 14), 3,169 cho Trung Quốc (mã CN 7207 12 10).
Điện tiêu thụ trong luyện thép EAF là đáng kể nhưng không được tính vào phát thải gắn liền của thép. Phụ lục II chỉ tính phát thải trực tiếp cho thép, với cả giá trị thực tế lẫn giá trị mặc định.
Phụ lục II liệt kê chương 72 và các mặt hàng chương 73 nhưng không có quặng sắt đã thiêu kết (mã CN 2601 12 00), nên chỉ riêng mặt hàng sắt thép này có tính phát thải gián tiếp. Chi tiết theo lộ trình có tại trang lộ trình BF-BOF và lộ trình EAF.
Xi măng: phát thải trực tiếp và gián tiếp
Nguồn phát thải lớn nhất của xi măng là nung đá vôi thành clinker. Phản ứng chuyển canxi cacbonat (CaCO₃) thành canxi oxit (CaO) và CO₂, và không biện pháp tiết kiệm năng lượng nào loại bỏ được.
Nhiên liệu lò nung là nguồn thứ hai. Thay thế clinker bằng xỉ lò cao, tro bay hoặc đất sét nung làm giảm hàm lượng clinker và theo đó giảm CO₂ quá trình trên mỗi tấn xi măng.
Giá trị pháp lý cho xi măng poóc lăng xám (mã CN 2523 29 00) là định mức cột B 0,666 tCO₂e/tấn và giá trị mặc định "các nước và vùng lãnh thổ khác" 1,440 tCO₂e/tấn, đã gồm phát thải gián tiếp.
Giá trị theo nước khác nhau: 1,290 cho Ai Cập; 0,950 cho Maroc; 0,890 cho Nhật Bản. Với clinker xám, giá trị "các nước và vùng lãnh thổ khác" là 1,410. Cách tính clinker có tại trang clinker xi măng.
Nhôm: phát thải trực tiếp gồm cả PFC
Luyện nhôm sơ cấp theo quy trình điện phân Hall-Héroult tạo CO₂ trực tiếp từ việc tiêu hao anốt carbon, và phát thải PFC (CF₄ và C₂F₆) do hiệu ứng anốt.
Nhôm thứ cấp, nấu lại từ phế liệu, không có hai nguồn này. Định mức cột B cho nhôm chưa gia công (mã CN 7601) là 1,423 tCO₂e/tấn cho nhôm sơ cấp và 0,091 cho nhôm thứ cấp.
Điện là đầu vào năng lượng lớn nhất của luyện nhôm sơ cấp, nhưng CBAM không tính điện cho nhôm. Vì vậy giá trị mặc định tại Phụ lục I chỉ gồm phát thải trực tiếp: 1,870 tCO₂e/tấn cho Các Tiểu vương quốc Ả Rập Thống nhất và 3,000 cho Trung Quốc (mã CN 7601).
Bảng Việt Nam ghi 0,360 cho mã 7601 với lộ trình nhôm thứ cấp (L), nên định mức áp dụng theo giá trị mặc định là 0,091. Chi tiết có tại trang phát thải gián tiếp của nhôm và PFC trong nhôm.
Phân bón: phát thải trực tiếp và gián tiếp, gồm N₂O
Sản xuất phân đạm bắt đầu từ tổng hợp amoniac từ nitơ và hydro. Hydro thường đến từ reforming hơi nước khí tự nhiên, quá trình thải CO₂.
Sản xuất axit nitric cho amoni nitrat tạo N₂O, khí nhà kính có GWP 265 theo điểm G Phụ lục II Quy định thực thi (EU) 2025/2547. N₂O phải được giám sát bằng đo lường (điểm B.6.1 của Phụ lục đó).
Định mức cột B là 1,522 tCO₂e/tấn cho amoniac khan (mã CN 2814 10 00) và 0,902 cho urê (mã CN 3102 10 19).
Giá trị mặc định của Ai Cập là 2,050 cho amoniac và 1,390 cho urê; giá trị "các nước và vùng lãnh thổ khác" cho amoniac là 3,130. Bảng Việt Nam ghi 3,610 cho amoniac và 2,430 cho urê. Giá trị mặc định của phân bón đã gồm phát thải gián tiếp.
Phát thải gián tiếp trong CBAM: xi măng và phân bón
Phát thải gián tiếp gắn liền trong CBAM áp dụng cho xi măng, phân bón và một mặt hàng sắt thép là quặng sắt đã thiêu kết (mã CN 2601 12 00), gồm CO₂ thải ra khi sản xuất lượng điện tiêu thụ trong quá trình sản xuất.
Mọi mặt hàng sắt thép khác, nhôm, hydro và điện đều nằm trong Phụ lục II Quy định (EU) 2023/956, chỉ tính phát thải trực tiếp. Phạm vi này không thể được điều chỉnh khi các nước thành viên thực thi.
Với hàng Việt Nam, điều này có nghĩa là các nhà máy thép mạ, thép cán nguội hay kết cấu thép không cần khai báo phát thải từ điện cho CBAM. Ngược lại, nhà máy xi măng và phân bón phải tính cả lượng điện mua từ lưới.
Vì sao xi măng và phân bón tính phát thải gián tiếp?
Theo phần mở đầu của Quy định, điện chiếm phần đáng kể trong tổng chi phí carbon của lò xi măng và nhà máy phân bón. Loại bỏ điện sẽ tạo lợi thế cho nhà sản xuất ở các nước có lưới điện thâm dụng carbon và giá rẻ. Một nhà máy xi măng ở Ai Cập dùng điện từ than khi đó sẽ chịu nghĩa vụ CBAM thấp hơn dấu chân carbon thực tế, làm yếu mục tiêu ngăn rò rỉ carbon.
Với thép và nhôm, chính sách đi theo hướng ngược lại. Phát thải gián tiếp không được tính, một phần vì nguồn phát thải chính (than cốc của BF-BOF, anốt của quy trình Hall-Héroult) chiếm phần lớn dấu chân carbon. Phần khác là vì việc định giá điện cho nhôm được đánh giá là quá phức tạp, khi ngành này đã chủ động dịch chuyển đến các vùng có giá điện thấp.
Phát thải gián tiếp được tính thế nào trong thực tế?
Phát thải gián tiếp gắn liền của một cơ sở sản xuất được tính theo công thức:
Phát thải gián tiếp = Q_điện × EF_điện
Hai đại lượng trong công thức là:
- Q_điện = lượng điện cơ sở tiêu thụ trong kỳ (MWh)
- EF_điện = hệ số phát thải của điện (tCO₂e/MWh)
Hệ số phát thải đến từ một trong hai nguồn sau:
- Giá trị mặc định. Khoản 4 Điều 7 Quy định (EU) 2023/956 đặt giá trị mặc định làm nguyên tắc. Phụ lục II Quy định thực thi (EU) 2025/2621 ghi một hệ số cho mỗi nước xuất xứ, tính bằng trung bình đơn giản năm năm của hệ số phát thải lưới điện nước đó (đoạn 7 phần mở đầu của văn bản): 0,420 tCO₂e/MWh cho Thổ Nhĩ Kỳ; 0,387 cho Ai Cập; 0,726 cho Ấn Độ; 0,605 cho Trung Quốc.
- Giá trị thực tế. Điểm 6 Phụ lục IV Quy định (EU) 2023/956 cho phép dùng hệ số thực tế khi có kết nối kỹ thuật trực tiếp giữa cơ sở và nguồn phát điện, hoặc khi nhà vận hành đã ký hợp đồng mua bán điện với một nhà sản xuất điện ở nước thứ ba. Điểm D.4.3 Phụ lục II Quy định thực thi (EU) 2025/2547 liệt kê bằng chứng, gồm dữ liệu đồng hồ thông minh khớp giữa phát điện và tiêu thụ trong từng khoảng tối đa một giờ.
Cơ sở lấy điện từ lưới mà không có kết nối hay hợp đồng như vậy dùng giá trị mặc định của Phụ lục II. Khi cơ sở nhận điện từ nhiều nguồn, Điều 9 Quy định thực thi (EU) 2025/2547 áp dụng hệ số trung bình của các nguồn, có trọng số theo tỷ trọng tiêu thụ. Với một nhà máy xi măng Việt Nam có điện mặt trời áp mái tự sản xuất và điện mua từ lưới, đây là quy tắc tính hệ số chung.
Các hệ số này khác với hệ số dùng cho điện nhập khẩu như một hàng hóa (mã CN 2716 00 00). Giá trị mặc định đó là "hệ số phát thải CO₂" định nghĩa tại điểm 1(d) Phụ lục IV Quy định (EU) 2023/956: cường độ CO₂ của điện sản xuất từ nhiên liệu hóa thạch, không phải trung bình lưới. Hệ số này được xác định theo điểm 4.2 và liệt kê tại Phụ lục III Quy định thực thi (EU) 2025/2621, ví dụ 0,718 tCO₂e/MWh cho Thổ Nhĩ Kỳ và 0,442 cho Ai Cập.
Toàn bộ giá trị mặc định chính thức của CBAM trong một bảng tính, kèm hệ số cộng thêm, định mức CBAM và chi phí trên mỗi tấn hàng hóa năm 2026. Bản tiếng Anh, tải về ngay.
Chúng tôi chỉ lưu địa chỉ email để gửi các thông báo này. Chính sách bảo mật (tiếng Anh)
Giá trị mặc định và số liệu thực tế: hệ quả tài chính
Dùng giá trị mặc định thay cho số liệu phát thải thực tế đã thẩm tra tốn kém hơn trong mọi năm kể từ năm 2026, và mức chênh tăng dần theo năm.
Giá trị mặc định được đặt theo cường độ phát thải trung bình của từng nước cho từng loại sản phẩm, cộng thêm một hệ số bắt buộc.
Bảng dưới đây trình bày lịch hệ số cộng thêm theo Quy định thực thi (EU) 2025/2621, được sửa đổi bởi Quy định thực thi (EU) 2026/1740.
| Năm | Hệ số cộng thêm cho thép, xi măng, nhôm, hydro | Hệ số cộng thêm cho phân bón |
|---|---|---|
| 2026 | +10% trên mức trung bình quốc gia | +1% |
| 2027 | +20% trên mức trung bình quốc gia | +1% |
| Từ 2028 | +30% trên mức trung bình quốc gia | +1% |
Giá trị mặc định ngày càng bất lợi. Hệ số cộng thêm được áp vào giá trị mặc định "tổng phát thải" trước khi trừ khoản điều chỉnh phân bổ miễn phí, còn định mức CBAM không có hệ số cộng thêm, nên toàn bộ phần cộng thêm chịu nguyên giá chứng chỉ.
Nhà xuất khẩu có phát thải thực tế đã thẩm tra thấp hơn mức trung bình quốc gia có lợi thế tài chính ngày càng lớn nhờ đo đạc.
Nhà xuất khẩu có phát thải cao hơn mức trung bình quốc gia có thể muốn dùng giá trị mặc định, nhưng khả năng này thu hẹp dần khi hệ số cộng thêm tăng.
Hai cách tính cũng dùng định mức khác nhau. Theo phương pháp khoản điều chỉnh phân bổ miễn phí (Quy định thực thi (EU) 2025/2620), giá trị mặc định dùng định mức CBAM mặc định tại cột B điểm 5 Phụ lục.
Giá trị thực tế dùng định mức quá trình cột A cộng phần phân bổ miễn phí gắn liền trong tiền chất.
Vì vậy kết quả ròng của hai cách tính có thể chênh nhau nhiều hơn hoặc ít hơn khoảng chênh phát thải, và cần mô phỏng cả hai cho từng tổ hợp sản phẩm và nước xuất xứ.
So sánh giá trị mặc định và số liệu thực tế: thép BF-BOF từ Ấn Độ
Một nhà nhập khẩu Đức mua 10.000 tấn thép cuộn cán nóng (HRC, mã CN 7208) từ một nhà máy BF-BOF ở Ấn Độ trong quý III/2026, khi giá chứng chỉ chính thức là 82,32 EUR/tCO₂e. Kịch bản A dùng số liệu thực tế đã thẩm tra:
- SEE (đã thẩm tra, minh họa): 1,78 tCO₂/tấn
- Chi phí CBAM gộp: 10.000 × 1,78 × 82,32 = 1.465.296,00 EUR
- Chi phí ròng năm 2026: 10.000 × (1,78 trừ khoản điều chỉnh phân bổ miễn phí trong báo cáo đã thẩm tra của nhà vận hành) × 82,32
Kịch bản B dùng giá trị mặc định của Ấn Độ với hệ số cộng thêm 10% năm 2026:
- SEE mặc định cho HRC Ấn Độ: 4,280 tCO₂e/tấn (Quy định thực thi (EU) 2026/1740, Phụ lục I, Ấn Độ, mã CN 7208, lộ trình (C))
- Giá trị mặc định sau hệ số cộng thêm: 4,280 × 1,10 = 4,708 tCO₂e/tấn
- Chi phí CBAM gộp: 10.000 × 4,708 × 82,32 = 3.875.625,60 EUR
- Khoản điều chỉnh phân bổ miễn phí: 0,975 × 1,00 × 1,370 = 1,33575 tCO₂e/tấn (định mức tại điểm 5.3 Quy định thực thi (EU) 2025/2620, cột B, lộ trình (C))
- Chi phí ròng năm 2026: 10.000 × (4,708 trừ 1,33575) × 82,32 = 2.776.036,20 EUR
Lượng phát thải khai báo chênh nhau 2,928 tCO₂e mỗi tấn, và mỗi tấn đó đều chịu nguyên giá chứng chỉ. Trên 10.000 tấn, riêng khoản chênh đã bằng 29.280 chứng chỉ, tức 2.410.329,60 EUR năm 2026, chưa kể chênh lệch giữa khoản điều chỉnh phân bổ miễn phí của hai cách tính.
Từ năm 2028, hệ số cộng thêm 30% nâng giá trị mặc định lên 5,564 tCO₂e/tấn và khoản chênh lên 3,784 tCO₂e mỗi tấn. Động lực đầu tư vào hệ thống đo đạc và thẩm tra tăng khi hệ số cộng thêm tăng và hệ số CBAM giảm.
Minh họa cho thép cán nóng Việt Nam
Cùng logic áp dụng cho thép cán nóng Việt Nam (mã CN 7208 39 00). Giả sử một nhà máy chứng minh được phát thải gắn liền cụ thể đã thẩm tra là 1,90 tCO₂e/tấn (con số minh họa, không phải số liệu của doanh nghiệp nào).
Giá trị mặc định năm 2026 là 2,350 × 1,10 = 2,585, nên khoản chênh là 0,685 tCO₂e mỗi tấn.
Theo giá 82,32 EUR, khoản chênh tương đương 56,39 EUR mỗi tấn sản phẩm; với 10.000 tấn là 6.850 chứng chỉ, tức 563.892,00 EUR, chưa kể chênh lệch giữa khoản điều chỉnh phân bổ miễn phí của hai cách tính.
Năm 2028, giá trị mặc định lên 3,055 và khoản chênh lên 1,155 tCO₂e mỗi tấn.
Theo giá trị mặc định và cùng giá 82,32 EUR, chi phí cho mỗi tấn thép cán nóng Việt Nam là 102,84 EUR năm 2026; 125,00 EUR năm 2027; 149,99 EUR năm 2028 và 193,41 EUR năm 2030. Định mức có thể được cập nhật cho hàng nhập khẩu từ ngày 1 tháng 1 năm 2027 (đoạn 10 phần mở đầu Quy định thực thi (EU) 2025/2620), nên các con số từ 2027 chỉ mang tính tham khảo.
Hàng hóa phức tạp và phát thải gắn liền của tiền chất
Hàng hóa phức tạp mang theo phát thải gắn liền của các tiền chất, cộng thêm phát thải trực tiếp (và gián tiếp, khi áp dụng) từ chính quá trình sản xuất của nó. Điểm 1 Phụ lục IV Quy định (EU) 2023/956 định nghĩa hàng hóa phức tạp là hàng hóa không phải hàng hóa đơn giản, tức hàng hóa mà quá trình sản xuất dùng nguyên liệu đầu vào (tiền chất) có phát thải gắn liền.
Một ống thép (mã CN 7304) là hàng hóa phức tạp. Ống mang phát thải gắn liền của phôi thép hoặc thép cuộn cán nóng dùng để làm ra nó, cộng phát thải từ công đoạn tạo hình ống.
Nhà nhập khẩu ống thép cần biết cả phát thải gắn liền cụ thể của thép đầu vào lẫn phát thải bổ sung từ công đoạn kéo hoặc ép ống.
Điều này đặc biệt quan trọng với Việt Nam. Nhóm hàng lớn nhất Việt Nam xuất sang EU là thép mạ, tráng phủ (nhóm 7210, 744,2 triệu EUR năm 2025); cùng với thép cán nguội (nhóm 7209), nhóm này thường được làm từ thép cuộn cán nóng, trong đó có một phần nhập khẩu. Đây là suy luận từ cơ cấu sản phẩm, không phải số liệu Eurostat.
Với các dây chuyền cán nguội và mạ như vậy, phát thải của công đoạn mạ thường nhỏ so với phát thải gắn liền của thép cuộn cán nóng đầu vào.
Vì thế, việc đầu tiên là lấy được số liệu phát thải gắn liền đã thẩm tra từ nhà cung cấp thép cuộn cán nóng, dù nhà cung cấp đó ở Việt Nam hay ở nước khác. Thiếu số liệu này, phần tiền chất phải dùng giá trị mặc định.
Chuỗi tiền chất có thể kéo dài hai cấp. Xi măng chứa clinker, và các sản phẩm thép như bu lông, ốc vít (mã CN 7318) chứa thép thô làm từ gang.
Amoniac là tiền chất của urê, và urê là tiền chất của phân bón hỗn hợp. Ở mỗi cấp tiền chất, phải xác định phát thải gắn liền cụ thể, bằng số liệu thực tế từ cơ sở sản xuất tiền chất hoặc bằng giá trị mặc định tương ứng.
Hàng hóa đơn giản, định nghĩa tại điểm 1 Phụ lục IV, được sản xuất chỉ từ nguyên liệu và nhiên liệu có phát thải gắn liền bằng 0. Clinker xi măng làm từ đá vôi và nhiên liệu là hàng hóa đơn giản; quặng sắt đã thiêu kết (mã CN 2601 12 00) từ quặng mịn cũng vậy: phát thải gắn liền của chúng chỉ gồm phát thải của chính quá trình sản xuất đó.
Thép sơ cấp từ lò cao không phải hàng hóa đơn giản. Quặng thiêu kết là hàng thuộc Phụ lục I và là đầu vào của gang (7201), gang là đầu vào của thép thô, nên phát thải gắn liền của từng tiền chất được chuyển vào thép (điểm 3 Phụ lục IV). Cách tính cho từng sản phẩm thép có tại trang tính phát thải thép.
Phát thải gắn liền được thẩm tra như thế nào?
Phát thải gắn liền khai báo theo giá trị thực tế phải được một đơn vị thẩm tra được công nhận thẩm tra (khoản 1 Điều 8 Quy định (EU) 2023/956), theo Quy định ủy quyền (EU) 2025/2551 và Quy định thực thi (EU) 2025/2546.
Số liệu thực tế chưa thẩm tra không được chấp nhận. Tờ khai dựa trên giá trị mặc định không cần thẩm tra.
Đơn vị thẩm tra CBAM chỉ được công nhận bởi tổ chức công nhận quốc gia của một nước thành viên EU, theo Quy định ủy quyền (EU) 2025/2551 và tiêu chuẩn EN ISO/IEC 17029:2019.
Không tổ chức công nhận nào của Việt Nam có thể công nhận đơn vị thẩm tra CBAM; đơn vị thẩm tra đặt trụ sở ngoài EU nộp hồ sơ tại một trong bảy tổ chức công nhận của EU nhận hồ sơ từ nước thứ ba.
Tính đến ngày 12 tháng 11 năm 2026, tài liệu của năm tổ chức công nhận quốc gia ghi nhận bảy đơn vị thẩm tra được công nhận cho CBAM: EmiCert S.A. (ESYD, Hy Lạp), Bureau Veritas Italia S.p.A., RINA Services S.p.A. và SGS ICS Italia S.r.l.
(Accredia, Ý), Intertek Certification AB (Swedac, Thụy Điển), Integrated Sustainable Solutions Company (ISSC) tại Damietta, Ai Cập (RvA, Hà Lan, ngày 22/10/2026, đơn vị đầu tiên được thành lập ngoài EU) và SGS BELGIUM nv (BELAC, Bỉ, phạm vi có hiệu lực từ ngày 5/11/2026).
Sáu đơn vị được thành lập tại EU, một tại Ai Cập; không có đơn vị nào tại Việt Nam.
RvA công nhận ISSC theo thủ tục TAB: việc đánh giá đầy đủ đã hoàn tất, RvA sẽ tham dự đợt thẩm tra CBAM đầu tiên của ISSC rồi chuyển thành công nhận thông thường.
DNV thông báo ngày 6/11/2026 đã được Accredia công nhận, nhưng đến ngày 11/11/2026 Accredia chưa công bố quyết định nào nêu tên DNV, nên DNV chưa được tính.
Tính đến ngày 12/11/2026, Ủy ban châu Âu chưa công bố danh sách chính thức. Danh sách cập nhật có tại trang đơn vị thẩm tra CBAM được công nhận.
Đơn vị thẩm tra đăng ký trong Hệ thống đăng ký CBAM từ ngày 1 tháng 9 năm 2026. Hạn nộp tờ khai CBAM hằng năm đầu tiên là ngày 30 tháng 9 năm 2027.
Như vậy chỉ có khoảng 13 tháng để thẩm tra hàng nghìn cơ sở sản xuất ngoài EU, và năm đầu tiên phải khảo sát thực địa trực tiếp tại cơ sở (Điều 2 Quy định thực thi (EU) 2025/2546).
Thẩm tra CBAM khác với việc thẩm định kết quả kiểm kê khí nhà kính trong nước. Kết quả thẩm định của một cơ sở Việt Nam theo quy định về kiểm kê không thay thế báo cáo thẩm tra CBAM.
Theo ước tính thị trường của các đơn vị cung cấp dịch vụ thẩm tra, không phải số liệu của Ủy ban châu Âu, phí thẩm tra là 5.000 đến 50.000 EUR cho mỗi cơ sở sản xuất, tùy độ phức tạp, số loại sản phẩm và quy mô.
Theo khoảng này, một nhà nhập khẩu EU mua hàng từ 20 cơ sở sẽ chịu chi phí thẩm tra từ 100.000 EUR đến 1 triệu EUR trong chu kỳ đầu.
Trang giá trị mặc định CBAM giải thích khi nào nhà nhập khẩu có thể dựa vào giá trị mặc định khi việc thẩm tra chưa hoàn tất.
Phát thải gắn liền ảnh hưởng thế nào đến nghĩa vụ chứng chỉ CBAM?
Phát thải gắn liền cụ thể của từng lô hàng đi thẳng vào phép tính chứng chỉ CBAM theo Điều 6, Điều 7 và Điều 22 Quy định (EU) 2023/956.
Tổng số chứng chỉ người khai báo CBAM được cấp phép phải nộp lại bằng tổng, trên mọi hàng hóa CBAM nhập khẩu trong năm dương lịch, của (SEE trừ khoản điều chỉnh phân bổ miễn phí trừ giá carbon đã thực trả theo Điều 9) × số tấn tịnh nhập khẩu. Kết quả âm cho một hàng hóa được tính bằng 0.
Từ năm 2027, nghĩa vụ duy trì số dư chứng chỉ cuối mỗi quý tạo thêm áp lực về dòng tiền.
Cuối mỗi quý, người khai báo phải có trên tài khoản số chứng chỉ tương ứng với ít nhất 50% lượng phát thải gắn liền của mọi hàng hóa nhập khẩu từ ngày 1/1 năm đó (khoản 2 Điều 22, được sửa đổi bởi Quy định (EU) 2025/2083).
Lượng phát thải này được xác định theo giá trị mặc định không có hệ số cộng thêm, hoặc theo số chứng chỉ đã nộp lại cho năm trước cho cùng hàng hóa và xuất xứ, có tính đến khoản điều chỉnh phân bổ miễn phí.
Người khai báo thiếu số dư được thông báo và có một tháng để bổ sung (khoản 3 Điều 22). Nghĩa vụ này không áp dụng cho hàng nhập khẩu năm 2026.
Hạn nộp lại chứng chỉ hằng năm cho hàng nhập khẩu năm 2026 là ngày 30 tháng 9 năm 2027.
Tiền phạt bằng mức phạt phát thải vượt mức của EU ETS, 100 EUR/tCO₂e trước khi điều chỉnh theo lạm phát, cho mỗi chứng chỉ không nộp lại đúng hạn (khoản 1 Điều 26); nộp phạt không miễn nghĩa vụ nộp lại chứng chỉ (khoản 3 Điều 26).
Theo giá chính thức quý III/2026 là 82,32 EUR, mỗi chứng chỉ thiếu tốn 182,32 EUR trước khi điều chỉnh theo lạm phát. Cơ chế mua và nộp lại có tại trang chứng chỉ CBAM.
Nhà xuất khẩu Việt Nam cần chuẩn bị gì cho báo cáo phát thải gắn liền?
Nhà sản xuất ngoài EU cần lập kế hoạch giám sát, mô tả cách đo, tính và ghi chép phát thải gắn liền cho mọi quá trình sản xuất trong ranh giới cơ sở.
Kế hoạch giám sát là tài liệu bắt buộc đi kèm báo cáo thẩm tra gửi nhà nhập khẩu EU. Mẫu kế hoạch giám sát CBAM (tiếng Anh, miễn phí) sắp xếp 22 nội dung tối thiểu của kế hoạch trong một bảng CSV, mỗi dòng một nội dung.
Ở phía nhà nhập khẩu, mẫu báo cáo CBAM (tiếng Anh) tập hợp số liệu đã thẩm tra theo từng dòng hàng cho tờ khai hằng năm. Kế hoạch giám sát nêu năm nội dung dưới đây cho mỗi nguồn phát thải:
- Phương pháp đo (đồng hồ đo nhiên liệu, cân bằng vật liệu, giám sát phát thải liên tục)
- Tần suất thu thập dữ liệu
- Lịch hiệu chuẩn thiết bị đo
- Quy trình ước tính dữ liệu khi không đo trực tiếp được
- Quản lý dữ liệu và lưu trữ hồ sơ
Nhà xuất khẩu Việt Nam không có nghĩa vụ pháp lý theo CBAM. Nhà nhập khẩu EU có thể khai báo bằng giá trị mặc định; khi đó không cần 16 mục dữ liệu, nhưng chịu hệ số cộng thêm.
Lựa chọn thực tế của nhà xuất khẩu là đầu tư vào đo đạc (kèm chi phí thẩm tra) hoặc để khách hàng dùng giá trị mặc định có hệ số cộng thêm.
Bài toán tài chính ngày càng nghiêng về đo đạc từ năm 2027. Nhà xuất khẩu có phát thải thực tế thấp hơn giá trị mặc định của Việt Nam có động lực mạnh nhất để đầu tư ngay.
Số liệu đã thẩm tra có thể được tải một lần lên Cổng O3CI dành cho nhà vận hành cơ sở ở nước thứ ba, thuộc Hệ thống đăng ký CBAM, để chia sẻ với mọi khách hàng EU.
Báo cáo kiểm kê khí nhà kính theo quy định Việt Nam không phải là báo cáo phát thải của nhà vận hành theo CBAM.
Báo cáo kiểm kê tính phát thải của cả cơ sở, còn CBAM cần phát thải gắn liền cụ thể theo từng hàng hóa, theo quá trình sản xuất, có tính tiền chất và theo phương pháp của Quy định thực thi (EU) 2025/2547.
Số liệu đo trong kiểm kê vẫn là điểm xuất phát hữu ích cho kế hoạch giám sát CBAM.
Bộ Công Thương là cơ quan đầu mối xây dựng và triển khai đề án ứng phó với CBAM (Thông báo 6082/VPCP-NN của Văn phòng Chính phủ, Bộ Công Thương đưa tin ngày 28 tháng 8 năm 2024).
Trung tâm WTO và Hội nhập thuộc VCCI phát hành sổ tay hỏi đáp về CBAM vào tháng 12 năm 2024.
Một số tài liệu tiếng Việt viết trước Quy định (EU) 2025/2083 vẫn ghi hạn nộp tờ khai vào cuối tháng 5 và giá chứng chỉ theo tuần cho năm 2026.
Tờ khai CBAM hằng năm và việc nộp lại chứng chỉ có hạn chót là ngày 30 tháng 9 của năm sau, lần đầu là ngày 30/9/2027 (khoản 1 Điều 6 và khoản 1 Điều 22); giá năm 2026 là giá theo quý (khoản 1a Điều 21).
Từ ngày 14 tháng 8 năm 2026, nhà sản xuất ngoài EU đã có tài liệu chính thức để bắt đầu: Hướng dẫn số 2 (hướng dẫn nhanh cho nhà vận hành ngoài EU) và Hướng dẫn số 3 về phương pháp tính phát thải gắn liền, trong mười tài liệu hướng dẫn cho giai đoạn chính thức (tiếng Anh).
Cả hai đều không có tính ràng buộc. Yêu cầu giám sát theo lộ trình sản xuất của sáu ngành có tại trang các ngành CBAM.
Từ phát thải gắn liền đến nghĩa vụ chứng chỉ CBAM
Phát thải gắn liền cụ thể chỉ là một đầu vào trong toàn bộ phép tính tuân thủ CBAM, phép tính chuyển số liệu phát thải cấp cơ sở thành nghĩa vụ chứng chỉ tính bằng euro.
Nắm được phát thải gắn liền là cần nhưng chưa đủ. Ba yếu tố dưới đây quyết định con số SEE chuyển thành nghĩa vụ tài chính cuối cùng ra sao.
Khoản điều chỉnh phân bổ miễn phí làm giảm nghĩa vụ ròng như thế nào?
Khoản điều chỉnh phân bổ miễn phí (SEFA), quy định tại Quy định thực thi (EU) 2025/2620, giảm số chứng chỉ CBAM phải nộp lại một lượng phản ánh phần hạn ngạch EU ETS miễn phí mà nhà sản xuất trong EU vẫn nhận. Khoản này được trừ khỏi SEE trên mỗi tấn: số chứng chỉ = max[0; SEE trừ khoản điều chỉnh phân bổ miễn phí trừ giá carbon đã thực trả] × khối lượng.
Năm 2026, nhà sản xuất trong EU giữ 97,5% phân bổ miễn phí trong EU ETS, và 97,5% chính là hệ số CBAM theo khoản 1a Điều 10a Chỉ thị 2003/87/EC. Khoản điều chỉnh được tính ở cấp hàng hóa, theo mã CN và lộ trình sản xuất.
Theo giá trị mặc định, khoản điều chỉnh = hệ số CBAM × hệ số điều chỉnh liên ngành (100% cho giai đoạn 2026-2030 theo Quyết định thực thi (EU) 2026/1862) × định mức CBAM mặc định tại cột B điểm 5 Phụ lục. Theo giá trị thực tế, áp dụng định mức quá trình cột A, cộng phần phân bổ miễn phí gắn liền trong tiền chất.
Vì vậy chi phí CBAM ròng năm 2026 không phải là 2,5% của chi phí gộp tính từ SEE. Chỉ hàng hóa có phát thải đúng bằng định mức mới trả 2,5% tổng chi phí; mọi tấn CO₂e vượt định mức, kể cả toàn bộ hệ số cộng thêm, chịu nguyên giá chứng chỉ, và hàng hóa dưới 97,5% định mức không phải nộp gì. Hệ số CBAM giảm xuống 51,5% năm 2030 và không còn được áp dụng từ năm 2034.
Ví dụ đã được kiểm tra lại: phôi thép Thổ Nhĩ Kỳ theo giá trị mặc định (mã CN 7207 11 14) có giá trị mặc định sau hệ số cộng thêm là 2,541 tCO₂e/tấn năm 2026. Khoản điều chỉnh là 0,975 × 1,00 × 1,364 = 1,3299, còn lại 1,2111 chứng chỉ mỗi tấn, tức 99,70 EUR mỗi tấn sản phẩm theo giá 82,32 EUR/tCO₂e. Phép tính 2,5% tổng chi phí sẽ cho ra 5,23 EUR. Cùng mã hàng từ Việt Nam: 2,585 trừ 1,3299 = 1,2551 chứng chỉ, tức 103,32 EUR mỗi tấn sản phẩm.
Hướng dẫn số 4 của Ủy ban châu Âu về cách tính khoản điều chỉnh phân bổ miễn phí, một trong mười tài liệu DG TAXUD công bố ngày 14 tháng 8 năm 2026, giải thích chi tiết cơ chế này. Tài liệu không có tính ràng buộc và phục vụ năm báo cáo 2026.
Khấu trừ giá carbon theo Điều 9 áp dụng thế nào?
Điều 9 cho phép yêu cầu giảm riêng số chứng chỉ khi giá carbon đã thực trả ở nước thứ ba cho lượng phát thải gắn liền đã khai báo. Mọi khoản hoàn trả hoặc bù đắp khác ở nước đó đều được trừ đi (khoản 1 Điều 9). Quy tắc quy đổi giá đã trả thành số chứng chỉ được giao cho một quy định thực thi (khoản 5 Điều 9).
Tính đến ngày 4 tháng 11 năm 2026, chưa có giá carbon nào của nước thứ ba được công nhận theo Điều 9. Ủy ban châu Âu công bố dự thảo quy định thực thi ngày 13 tháng 5 năm 2026, với bốn phương thức: hệ thống mua bán phát thải, thuế carbon tại nguồn, thuế carbon theo nhiên liệu và hệ thống tuân thủ hỗn hợp.
Theo dự thảo, tín chỉ carbon quốc tế chỉ được tính dưới dạng ITMO theo Điều 6.2 hoặc 6.4 Thỏa thuận Paris (không phải Điều 6 Quy định (EU) 2023/956) và tối đa 10% lượng phát thải được xác nhận. Tham vấn công khai kết thúc ngày 10 tháng 6 năm 2026; tính đến ngày 4/11/2026, văn bản chưa được thông qua.
Việt Nam đang thí điểm thị trường carbon trong nước từ năm 2025 với 110 cơ sở (34 nhiệt điện, 25 sắt thép, 51 xi măng), hạn ngạch được phân bổ miễn phí; tính đến ngày 4/11/2026, giá carbon này chưa được EU công nhận theo Điều 9 và chưa thể khấu trừ. Sàn giao dịch carbon trong nước tại HNX mở ngày 29 tháng 6 năm 2026; đến ngày 28 tháng 9 năm 2026 có 7 giao dịch, 1.310 hạn ngạch, giá 130.000 đến 136.000 đồng/tCO₂e (VietnamFinance, 29/9/2026).
Nguyên tắc này áp dụng cho mọi hệ thống, kể cả K-ETS của Hàn Quốc và UK ETS. Thị trường carbon quốc gia của Trung Quốc bao phủ thép, xi măng và luyện nhôm theo kế hoạch công tác ngày 20 tháng 3 năm 2025, nhưng hạn ngạch được cấp miễn phí (ICAP), nên không có giá carbon thực trả. Hàng hóa có xuất xứ Thụy Sĩ nằm ngoài CBAM theo Phụ lục III và không cần khấu trừ. Phân tích đầy đủ có tại trang khấu trừ giá carbon.
Nghĩa vụ CBAM và thuế hải quan được tính riêng như thế nào?
Nghĩa vụ CBAM tồn tại song song với thuế hải quan và không thay thế thuế hải quan. Với thép, hạn ngạch thuế quan và mức thuế 50% ngoài hạn ngạch của Quy định (EU) 2026/1384, áp dụng từ ngày 1 tháng 7 năm 2026, tồn tại cùng nghĩa vụ chứng chỉ CBAM. Hai chi phí được tính riêng, trên hai đại lượng khác nhau: thuế hải quan tính trên trị giá hải quan (giá hàng cộng cước và bảo hiểm), CBAM tính trên phát thải gắn liền.
Một phân tích chi phí nhập khẩu đầy đủ cần tính cả hai khoản. Hướng dẫn tính CBAM từng bước trình bày cách kết hợp các con số thành tổng chi phí cập cảng trên mỗi tấn.
Câu hỏi thường gặp về phát thải gắn liền trong CBAM
Phát thải gắn liền khác dấu chân carbon thế nào?
Phát thải gắn liền và dấu chân carbon trùng nhau một phần nhưng không giống nhau. Phát thải gắn liền trong CBAM chỉ gồm phát thải trực tiếp của quá trình sản xuất và, với xi măng, phân bón và quặng sắt đã thiêu kết, phát thải gián tiếp từ điện tiêu thụ trong quá trình đó. Dấu chân carbon đầy đủ thường gồm cả phát thải thượng nguồn và hạ nguồn như khai thác nguyên liệu, vận chuyển và xử lý cuối vòng đời, mà CBAM không tính.
CBAM định nghĩa phát thải gắn liền bằng luật, và định nghĩa tại khoản 22 Điều 3 Quy định (EU) 2023/956 có giá trị quyết định. Dấu chân carbon sản phẩm theo GHG Protocol hoặc ISO 14067 không phải là giá trị CBAM hợp lệ.
CBAM áp dụng cho mọi khí nhà kính hay chỉ CO₂?
CBAM tính các khí nhà kính được liệt kê cho từng ngành tại Phụ lục I Quy định (EU) 2023/956: CO₂ cho mọi ngành, cộng N₂O cho phân bón và PFC (CF₄ và C₂F₆) cho nhôm. Các khí không phải CO₂ được quy đổi sang CO₂ tương đương theo GWP của Báo cáo đánh giá lần thứ năm (AR5) của IPCC, khung thời gian 100 năm: N₂O là 265; CF₄ là 6.630; C₂F₆ là 11.100. Mêtan không thuộc phạm vi của ngành CBAM nào, và đề xuất mở rộng sang sản phẩm hạ nguồn (COM(2025)989) không bổ sung khí này.
Có thể dùng số liệu thực tế cho một số cơ sở và giá trị mặc định cho cơ sở khác không?
Có. Việc chọn giữa số liệu thực tế đã thẩm tra và giá trị mặc định được thực hiện ở cấp cơ sở sản xuất, không ở cấp nhà nhập khẩu hay sản phẩm. Nhà nhập khẩu EU có thể dùng SEE thực tế đã thẩm tra cho cơ sở có số liệu, và giá trị mặc định cho cơ sở chưa hoàn tất thẩm tra hoặc không hợp tác chia sẻ dữ liệu.
Nghĩa vụ chứng chỉ khi đó được tính riêng cho từng nhóm: phát thải thực tế theo SEE đã thẩm tra, phát thải mặc định theo giá trị mặc định cộng hệ số cộng thêm, mỗi nhóm trừ khoản điều chỉnh phân bổ miễn phí của riêng nó. Không có quy định nào buộc áp dụng một cách tính thống nhất cho mọi nguồn.
Phát thải từ vận chuyển có được tính vào phát thải gắn liền không?
Không. Phát thải từ vận chuyển và logistics giữa cơ sở sản xuất và biên giới EU không được tính vào phát thải gắn liền trong CBAM. Ranh giới hệ thống kết thúc ở cổng cơ sở sản xuất. Nhiên liệu của tàu biển, đường sắt và xe tải chở hàng CBAM từ cảng Hải Phòng hay Cái Mép đến EU làm tăng dấu chân carbon thực tế, nhưng không được tính trong phát thải gắn liền cụ thể trên tờ khai CBAM. Ranh giới này phản ánh cả giới hạn thực tế của việc đo và một quyết định có chủ đích về phạm vi.
Điều gì xảy ra nếu nhà sản xuất ngoài EU từ chối cung cấp số liệu phát thải?
Nhà nhập khẩu EU phải dùng giá trị mặc định cho cơ sở đó. Giá trị mặc định không cần sự hợp tác của nhà sản xuất. Ủy ban châu Âu công bố giá trị mặc định tại Quy định thực thi (EU) 2025/2621 cho từng nước và loại sản phẩm, và nhà nhập khẩu áp dụng giá trị tương ứng cộng hệ số cộng thêm (10% năm 2026, 20% năm 2027, 30% từ năm 2028).
Không có tiền phạt chỉ vì dùng giá trị mặc định, miễn là tờ khai đầy đủ và chính xác. Hệ quả tài chính là nhà nhập khẩu chịu nghĩa vụ chứng chỉ cao hơn so với khi khai báo phát thải thực tế thấp hơn. Khách hàng EU có thể tìm cách chuyển khoản chi phí tăng thêm đó sang nhà xuất khẩu qua giá mua.
Báo cáo kiểm kê khí nhà kính theo quy định Việt Nam có dùng được cho CBAM không?
Không dùng trực tiếp được. Báo cáo kiểm kê khí nhà kính tính phát thải của cả cơ sở theo quy định Việt Nam, còn CBAM cần phát thải gắn liền cụ thể theo từng hàng hóa, tính theo Quy định thực thi (EU) 2025/2547 và được một đơn vị thẩm tra được công nhận thẩm tra. Việc thẩm định kết quả kiểm kê trong nước không phải là thẩm tra CBAM. Số liệu đo đạc của kiểm kê vẫn có thể là nguồn đầu vào cho kế hoạch giám sát CBAM.
Ngưỡng 50 tấn có miễn cho nhà xuất khẩu Việt Nam không?
Ngưỡng này không gắn với nhà xuất khẩu. Ngưỡng miễn trừ 50 tấn khối lượng tịnh áp dụng cho mỗi nhà nhập khẩu EU mỗi năm dương lịch, cộng dồn mọi mã CN (Điều 2a; điểm 1 Phụ lục VII Quy định (EU) 2023/956). Hàng mà một nhà xuất khẩu Việt Nam bán dưới 50 tấn cho một khách hàng vẫn thuộc diện CBAM nếu khách hàng đó nhập tổng cộng trên 50 tấn trong năm. Nhà nhập khẩu được miễn phải khai báo việc miễn trừ trên tờ khai hải quan; điện và hydro không bao giờ được miễn.
Những điểm chính về phát thải gắn liền trong CBAM
Ba điểm thực tiễn dưới đây quyết định việc tuân thủ phần phát thải gắn liền có đạt yêu cầu hay không.
Thứ nhất, phát thải gắn liền cụ thể là nền tảng của toàn bộ nghĩa vụ CBAM. Sai sót ở bước này lan sang phép tính chứng chỉ, nghĩa vụ duy trì số dư cuối quý và tờ khai hằng năm.
Doanh nghiệp cần thiết lập quy trình thu thập dữ liệu ở cấp cơ sở sản xuất trước hạn nộp tờ khai đầu tiên là ngày 30 tháng 9 năm 2027.
Thứ hai, số liệu thực tế đã thẩm tra hầu như luôn cho nghĩa vụ chứng chỉ thấp hơn giá trị mặc định với nhà sản xuất dùng công nghệ hiện đại, hiệu quả.
Với nhà máy EAF ở Việt Nam, vốn bị tính theo lộ trình lò cao khi dùng giá trị mặc định, lợi ích này có thể còn lớn hơn, dù khoản điều chỉnh theo số liệu thực tế khi đó dùng định mức EAF thấp hơn.
Lý do tài chính để đầu tư vào hệ thống giám sát và thẩm tra đã có từ năm 2026 và trở nên rõ rệt sau năm 2028.
Thứ ba, phát thải gián tiếp chỉ áp dụng cho xi măng, phân bón và quặng sắt đã thiêu kết (mã CN 2601 12 00), và phải được tính riêng bằng hệ số phát thải điện phù hợp với nguồn điện của cơ sở.
Nhầm phạm vi phát thải gián tiếp là lỗi phổ biến: khai thừa khi nhà nhập khẩu thép và nhôm tính cả điện, khai thiếu khi nhà nhập khẩu xi măng và phân bón bỏ sót điện.
Tính phát thải gắn liền đòi hỏi kết hợp đo lường môi trường, thu thập dữ liệu chuỗi cung ứng và tuân thủ tài chính.
Công thức không phức tạp; thách thức thực tế là có được số liệu đầu vào đáng tin cậy, kiểm chứng được từ các cơ sở sản xuất ngoài EU, nhiều nơi chưa từng đo hay báo cáo phát thải.
Quý doanh nghiệp cần hỗ trợ tính toán hoặc thẩm tra có thể gửi yêu cầu giới thiệu nhà cung cấp miễn phí qua trang hỗ trợ CBAM; nhà cung cấp có thể trả cho cbamguide.com một khoản phí giới thiệu, nhưng điều đó không quyết định ai được liệt kê hay được mô tả thế nào. Bối cảnh chung của Việt Nam có tại trang CBAM và Việt Nam.